250831宏观框架课第八期:货币政策与汇率
本节课正式进入宏观框架中体量最庞大、也最复杂的领域——汇率。首先从汇率的基本概念出发,明确汇率本质是两种货币之间的兑换比率(即一国货币对另一国货币的"价格"), 并揭示汇市是全球体量最大的金融市场(约为债市的10倍),且极度专业化、杠杆化,主要通过衍生品交易、赚取的是利率差而非汇率价差。 随后系统讲解记录一国对外经济活动的"总账本"——国际收支平衡表,拆解其三大核心账户(经常账户、资本和金融账户、净误差与遗漏)的构成与经济含义。 最后归纳出影响汇率波动的五大核心因素:宏观经济基本面(经济增速、贸易平衡度、物价)、利率与货币政策、地缘政治与信心、市场心理与预期、政策因素, 并辨析了国家干预汇率的直接工具(利率)与间接工具(货币政策),为理解汇率变动构建底层分析框架。
课程目录
一、什么是汇率:定义、价格与汇市体量
汇率指的是两种货币之间的兑换比率,你可以把它看作是一个国家的货币对另一个国家货币的价格——注意,是"价格",不是"价值"。
用一句最简单的话来提炼:
- 汇率走强(货币升值),意味着一国外汇"收大于支";
- 汇率走弱(货币贬值),意味着一国外汇"支大于收"。
汇市的体量远超你的想象:以美国为例,债市比股市更大(美国货币体系通过美债实现),而汇市是债市的10倍之大。也就是说,在整个金融体系里,股市反而是最小的那个。
汇市的三个关键特征
- 极度专业化、杠杆化:这个市场不是普通人玩的,参与者基本都是大型机构。
- 不做现货,做衍生品:汇市60%-70%以上的交易通过衍生品完成(掉期合约、远期合约等),没有人拿现汇现钞去炒。
- 赚的不是汇率的钱,是利率差的钱:专业交易员通过衍生品套取的是两国利率之差,而非汇率本身的涨跌。
两个误区一定要避开:① 千万不要因为汇率涨跌就拿本币去换外币现钞——加上手续费和汇率波动,普通人几乎没有盈利空间。② 如果真想配置美元资产,应该买美债或美股指数基金,而不是持有美元现金。整个全球汇市都不是用现钞交易的。
二、国际收支平衡:国家的外汇收支账本
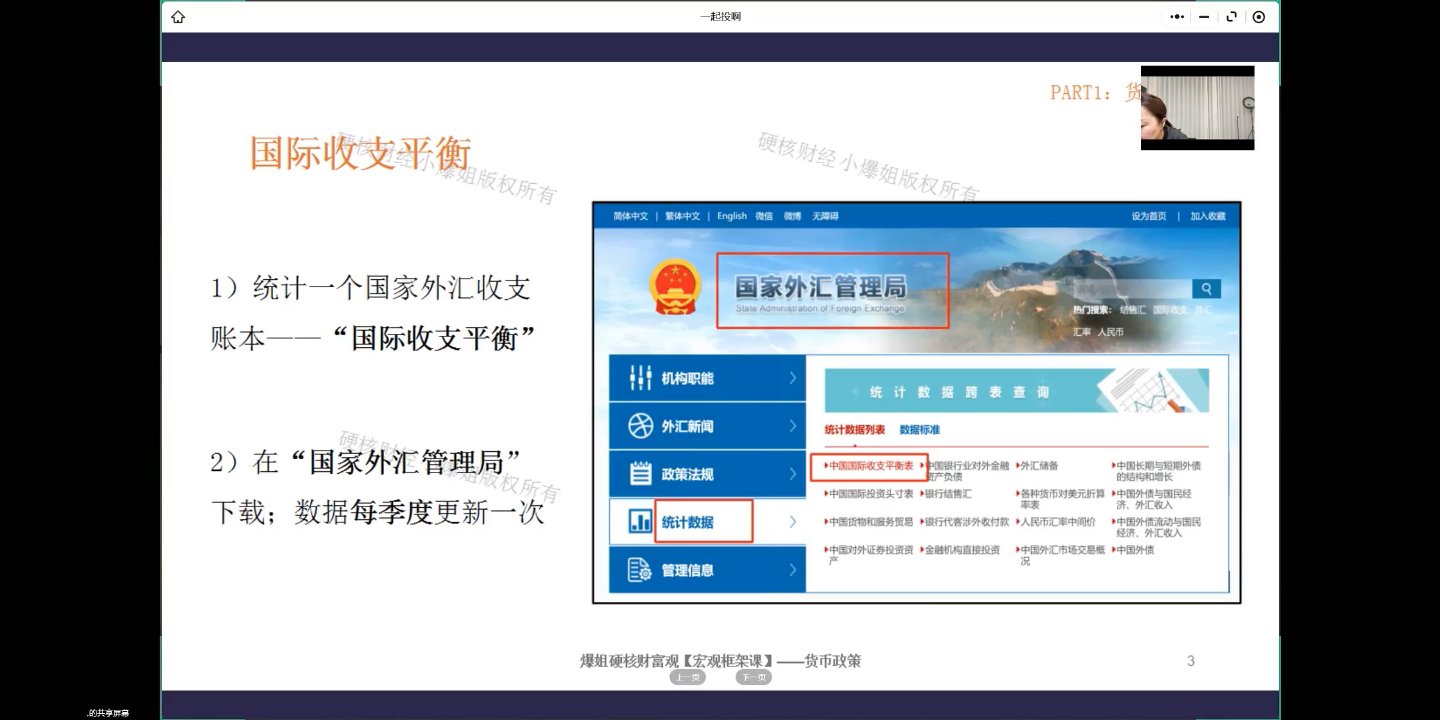
既然提到外汇收支,那一个国家的外汇收支记录在哪里?答案是一个叫"国际收支平衡"的账本。
概念说明:严格来说,国际收支平衡的口径略大于外汇收支(包含的内容更多一点),但为了便于理解,大家就把它当成"国家的外汇收支账本"来看就行。因为没有一个专门的地方单独显示外汇收支,所以看这张表就够了。
在哪里查?
路径:国家外汇管理局官网 → 左侧"统计数据" → 中国国际收支平衡表。数据每季度更新一次(不是每月)。
三、国际收支平衡表的三大部分
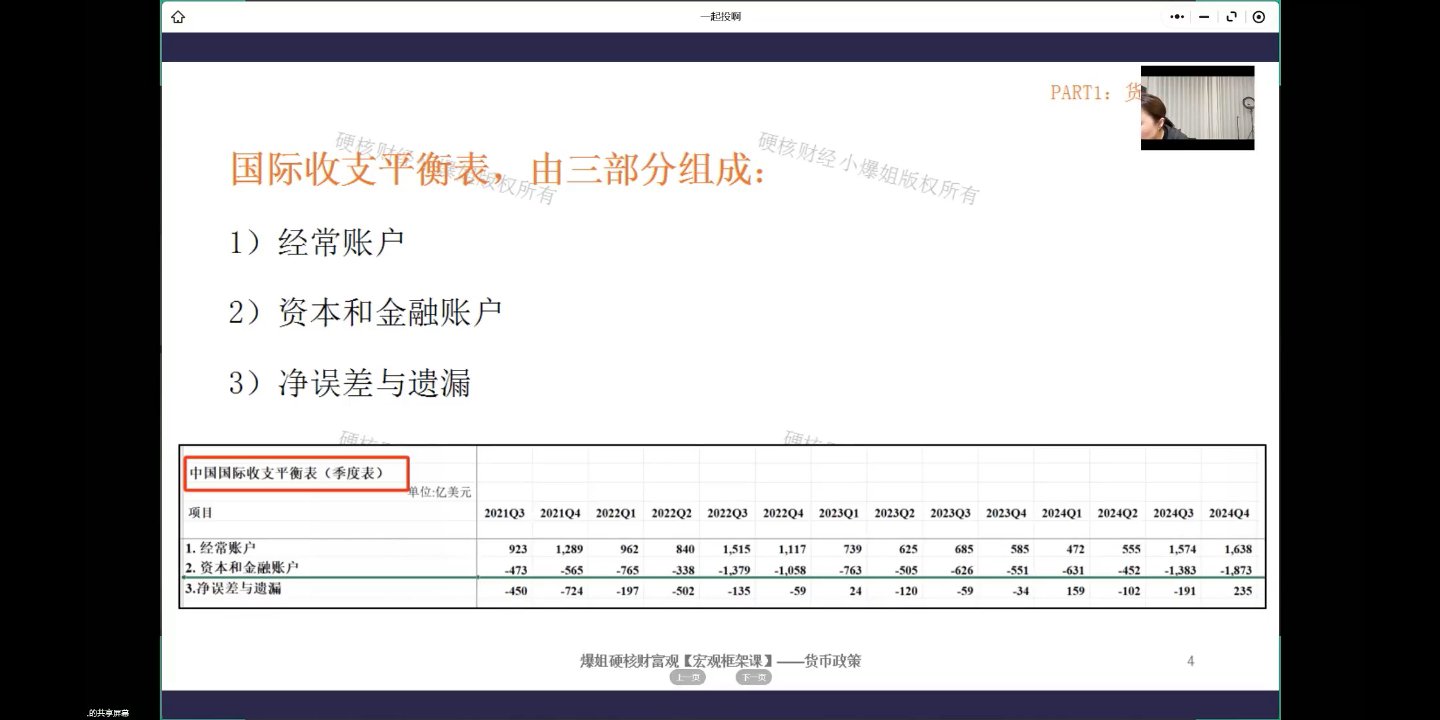
中国国际收支平衡表由三个部分组成,记住这三项,后面会分别展开:
- 经常账户:记录非金融性交易(外贸等);
- 资本和金融账户:记录金融资产的跨境交易(投资等);
- 净误差与遗漏:统计误差的轧差项。
PPT上这张表展示了2021Q3到2024Q4各季度的数据(单位:亿美元)。可以看到:
- 经常账户持续为正(顺差),2024Q3甚至达到1,574亿、Q4为1,638亿——说明我们外贸赚的钱一直在增加;
- 资本和金融账户持续为负(逆差)——说明我们一直在对外投资,钱在往外走;
- 净误差与遗漏正负波动,规模相对较小。
为什么经常账户顺差、资本账户逆差?这不是数据出错,而是国家主动平衡的结果——后面讲贸易平衡度时会详细展开。
四、经常账户:非金融性交易的四大子类
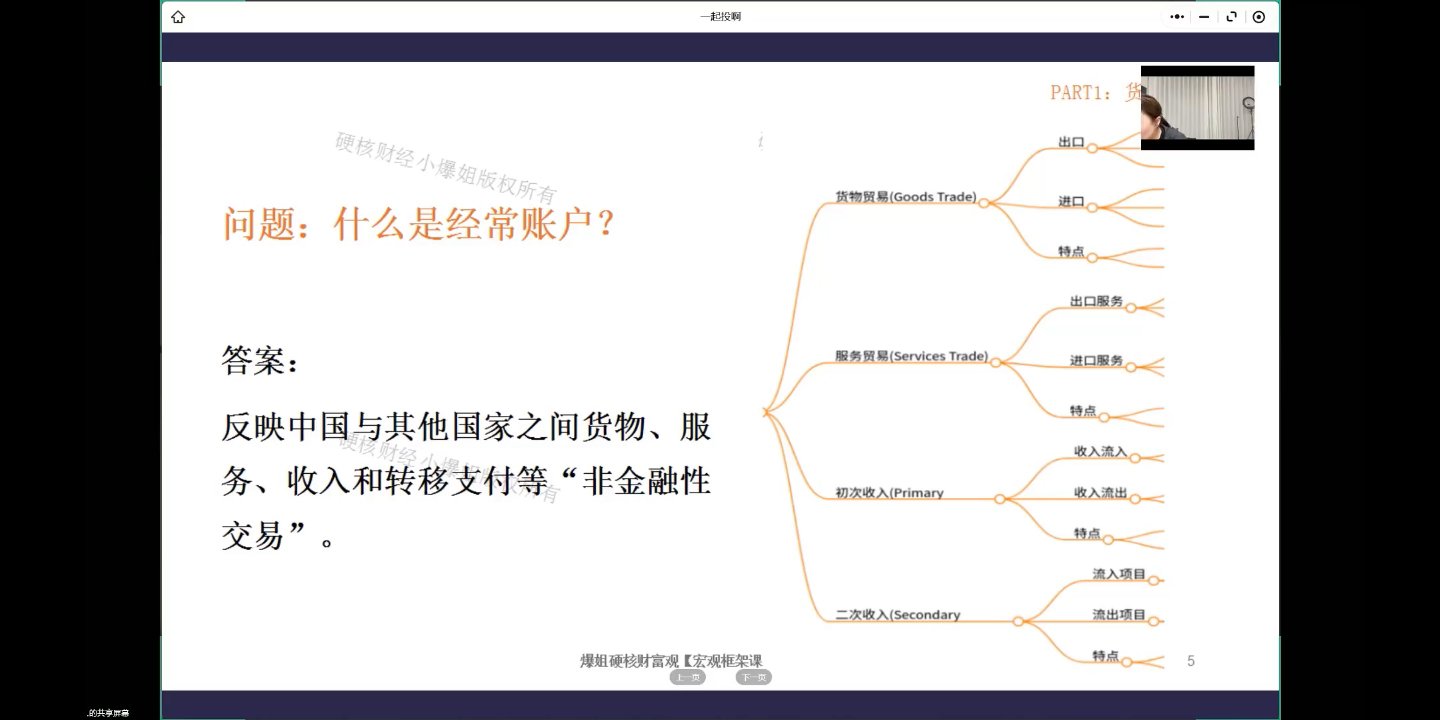
经常账户反映的是中国与其他国家之间货物、服务、收入和转移支付等"非金融性交易"。关键词是"非金融性"——只要是金融类的交易(买股票、买债券等),都不在这个账户里。
经常账户包含四个子类,每个子类都是双向的(流入/流出):
4.1 货物贸易(大头)
- 出口:中国向海外卖商品——电子产品、纺织品、机械设备等;
- 进口:中国从海外买商品——原油、芯片、农产品等。
4.2 服务贸易
- 出口服务:中国向国外输出服务——运输服务、旅游服务、知识产权使用等;
- 进口服务:中国购买外国服务——去海外旅游、留学移民、购买海外技术等。
4.3 初次收入
- 流入:中国居民从海外获得的投资收益——买海外股票赚的股息、海外存款的利息、在海外务工的工资;
- 流出:反过来,老外在中国获得的投资收益或劳务报酬,拿出中国了。
4.4 二次收入(转移支付)
- 流入:外国对中国居民的转移支付——海外华侨给国内亲友汇钱、国际援助和捐款(如汶川地震时国际援助);
- 流出:反过来,中国对外国的转移支付和援助。
关键记忆点:经常账户里的大头是货物贸易(外贸进出口),这也是大家平时听到"顺差逆差"最主要的来源。以后讲汇率,经常说的就是"经常账户发生了什么变化"。
五、资本和金融账户:金融资产跨境交易
资本和金融账户反映的是资本跨境流动和金融资产之间的交易。这个名字是两个词拼在一起的:"资本账户"和"金融账户"。
5.1 资本账户(很小,忽略)
主要是非生产性资产交易(土地、矿权等自然资源买卖)和资本转移(债务豁免、移民转移资产等)。规模非常小,不需要重点关注。
5.2 金融账户(重点)
金融账户是这个账户的绝对大头,包含以下几项,核心关注前两个:
- ① 直接投资(FDI):投资建厂、拿公司股权类的长期投资。可以是中国去海外投资,也可以是海外来中国投资。
- ② 证券投资:跨境买卖金融资产——外资买A股、我们买港股/美股/日股、跨境买债券等。
- ③ 金融衍生工具:期权、期货等衍生品交易,规模很小,忽略。
- ④ 其他投资:跨境贷款、存款、贸易信贷等(如外国人来中国存款、中国人去海外储蓄)。
- ⑤ 储备资产变动:央行调整外汇储备或黄金储备——一般是为了稳汇率才会动(如抛售美元买人民币),平时不会动。
总结两个账户的分工:经常账户 = 非金融性交易(做买卖、服务、收入转移);资本和金融账户 = 金融性交易(投资、存钱、央行调储备)。以后看汇率,这两个账户必须重点看。
六、净误差与遗漏:统计误差
第三项叫"净误差与遗漏",反映的是统计误差。虽然没有官方明确解释,但最大的可能是:因为数据来源存在差异,有些交易实际发生了但没被记录,导致账做不平。
- 国际经验阈值:一般占进出口额5%以内的误差都是可接受的;超过5%就说明统计方法可能有问题。
- 误差为正:表示有资金流入但没记上,或有出口但少记了;
- 误差为负:表示有资本流出但没记上,或有进口但没记上。
这个账户一般在正常范围内波动,不需要特别解读。
七、影响汇率的五大因素总览
国际收支平衡表讲完了,接下来进入核心问题:什么情况下汇率会升值?什么情况下会贬值?
影响汇率的因素非常多,而且彼此勾稽(一个的因是另一个的果)。爆姐将其抽象归纳为五大类(这个分类是重新抽象的,别处可能不一样):
- 宏观经济基本面(影响最大最深远)——细分为经济增速、贸易平衡度、物价;
- 利率和货币政策(最直接的工具);
- 地缘政治因素/信心;
- 市场心理与预期;
- 政策因素(政府和央行的外汇政策)。
重要提醒:这些因素不是孤立的,它们互相勾稽、互相影响。汇率是多条件共振出来的结果,千万不能看到单一因素就下结论。比如降息理论上导致贬值,但如果美元贬得更快,人民币反而被动升值。
八、因素①:经济增速对汇率的影响
宏观经济基本面对汇率的影响是最大且最深远的,这句话要牢牢记住。经济增速高 → 汇率升值;经济增速差 → 汇率贬值。
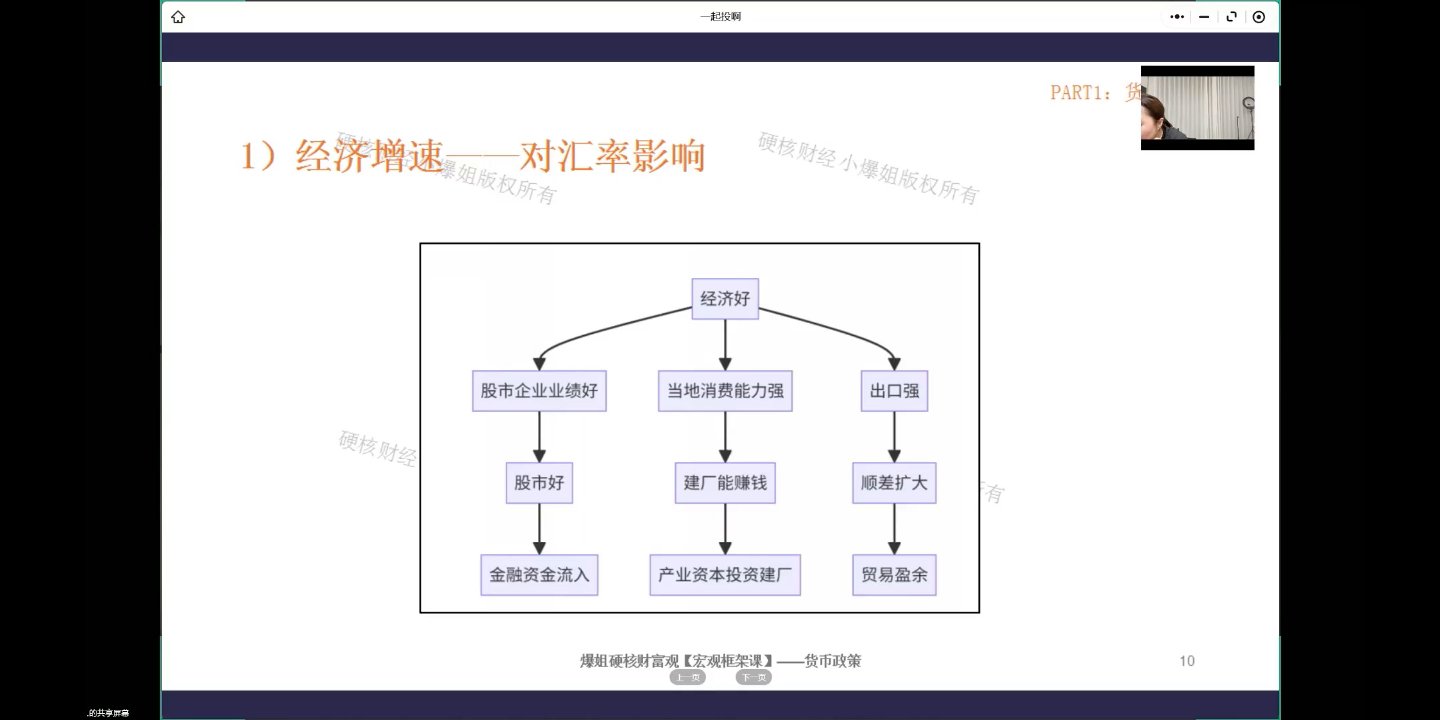
8.1 经济好,吸引两笔钱流入
一个国家经济发展好,会吸引海外两笔钱进来:
- 金融资本:去投资这个国家的股市。因为经济好 → 上市公司业绩好 → 股价容易涨 → 海外金融资本涌入买股票。外资要买人民币资产,就得卖外币买人民币 → 人民币需求大于供给 → 人民币升值。
- 产业资本:经济好 → 当地消费能力强 → 跨国企业进来建厂容易赚钱 → 产业资本投资建厂。同样需要兑换人民币 → 推高人民币需求。
8.2 经济好,出口也强
经济走强通常伴随制造业、研发能力增强 → 对外出口同步增加 → 更容易出现贸易顺差 → 贸易盈余增加 → 汇率升值。
8.3 反过来也成立
经济一塌糊涂 → 金融资本和产业资本都争先恐后流出 → 卖出本币 → 供给大于需求 → 本币贬值。同时出口也会因为经济差而受到抑制。
一个反直觉的点:理论上货币贬值有利于出口,但如果经济基本面太差,即使货币便宜也没用——经济差导致出口受损的影响,比贬值促进出口的影响更大。这就是为什么经济基本面是"最大最深远"的因素。
九、因素②:贸易平衡度对汇率的影响
逻辑很简单:
- 顺差国:卖出去的东西多 → 收进来的美元多 → 外汇储备增加 → 汇率升值;
- 逆差国:进口花的美元多 → 外汇消耗 → 汇率贬值。
9.1 一个关键的弯:什么钱才算外汇储备?
你在海外挣的钱想进入国家外汇储备,有一个前提:必须结汇——把外汇兑换成人民币。如果企业/个人在海外赚了钱一直趴在海外,不换汇,那不算我们的外汇储备。
这就意味着:外汇储备越多 = 背后兑换的人民币越多 = 换人民币的人多了 = 汇率必然升值。
9.2 中国的"平衡智慧"
中国是贸易顺差国,按说人民币应该持续升值?但这些年我们其实在持续贬值——为什么?
答案:国家在主动做对冲。经常账户因为贸易顺差一直在"进水"(收美元),但我们不愿意让汇率单边大幅升值(会打击出口),所以就从资本和金融账户往外"出水"——去海外买地、买港口运营权、买矿产权、做大量对外投资。一进一出两边"拉平",人民币汇率就能稳定在一个合理区间。
9.3 汇率不是越高越好,也不是越低越好
最重要的两个字:平衡。汇率要在双边或多边关系里维持在合理区间做窄幅震荡。一旦单边大幅升值或单边大幅贬值,就叫"超调"——超过了合理范围,就属于风险范畴,央行就会出手人为干预修正。
十、因素③:物价(通胀与PPP)对汇率的影响
物价对汇率的影响分两个层面:一个是"涨价"(通胀),一个是"物价水平"(绝对价格)。
10.1 "涨价"(通胀)对汇率的影响
- 本国通胀低:人们认为本币值钱 → 资金不太会流出 → 汇率表现坚挺;
- 本国通胀高:人们觉得钱"毛了"、贬值了 → 资金想换出去保值 → 资金流出 → 汇率贬值。
(案例:阿根廷比索恶性通胀,人们不敢持有本币。)
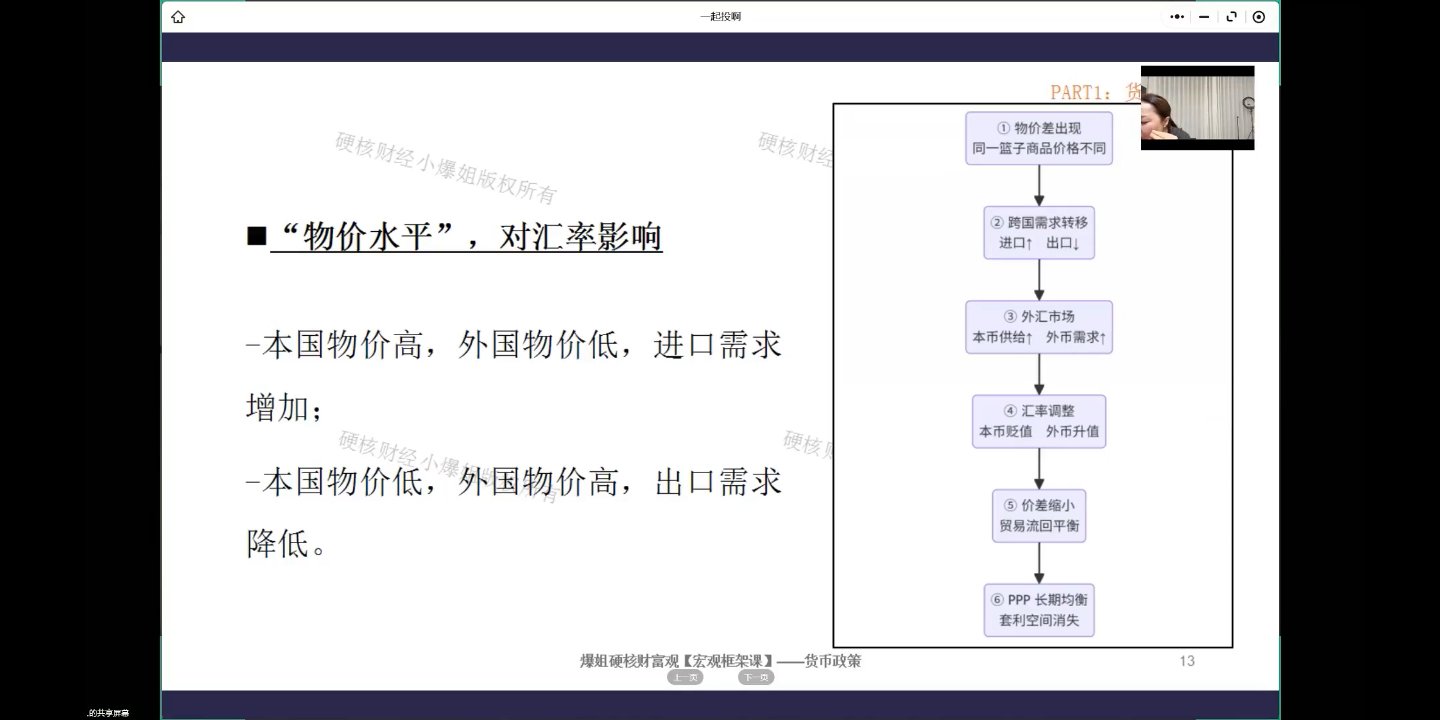
10.2 "物价水平"对汇率的影响——购买力平价(PPP)
购买力平价理论的核心:在没有贸易壁垒和运输成本的理想条件下,同一件商品在不同国家的价格应该是一样的。如果存在价差,会通过汇率调整来消除。
爆姐举的苹果例子:
- 假设中美购买力相同,汇率1:1。一斤苹果中国卖2元人民币,美国卖1美元;
- 美国更便宜 → 消费者和贸易商都跑去美国买苹果;
- 买美国苹果需要美元 → 大家卖人民币、买美元 → 人民币供给大于需求 → 人民币贬值;
- 一直贬到中国买苹果和去美国买苹果价格一致为止(比如贬到1美元=2人民币,两边苹果都是2块);
- 这时价差消失,没有套利空间了——这就是"PPP长期均衡"。
PPP结论:一个国家的物价高于另一个国家,它的货币相对另一个国家就会贬值。流程图:物价差出现 → 跨国需求转移(进口↑出口↓)→ 外汇市场(本币供给↑外币需求↑)→ 汇率调整(本币贬值外币升值)→ 价差缩小贸易流回平衡 → PPP长期均衡套利空间消失。
十一、因素④:利率对汇率的影响
利率水平直接影响跨境资本流动和货币吸引力。两国之间的利差("水位差")是决定汇率的重要因素。
- 本国利率高 → 吸引海外资金进来套利 → 汇率升值;
- 本国利率低 → 资本流出 → 汇率贬值。
11.1 美联储加息为什么新兴市场遭殃?
全球以美元利率为锚。美联储加息 → 美元资产收益率上升 → 全球资本偏好美元资产 → 钱从新兴市场流出 → 新兴市场货币贬值。这就是为什么各国央行都紧盯美联储决议——你加息我也加,不然利差太大资金全跑了。
中国相对抗压:我们是外汇管制国,资金不能自由进出,所以美联储加息对我们的冲击比完全自由兑换的国家小很多。但对于外汇自由的国家,美联储一加息,资金就大规模流出,汇率大幅贬值,那就是灾难。
11.2 利差≠一定套利
实操中,金融资本是算总账的。如果利差2个点,但汇率波动5个点,利差全被汇率波动吃掉了,那就不会去做。所以真正做汇率交易的,一定会用远期合约、掉期合约等衍生品锁汇,把资金成本全部算进去,还有的赚才出手。
十二、利率影响汇率的传导逻辑
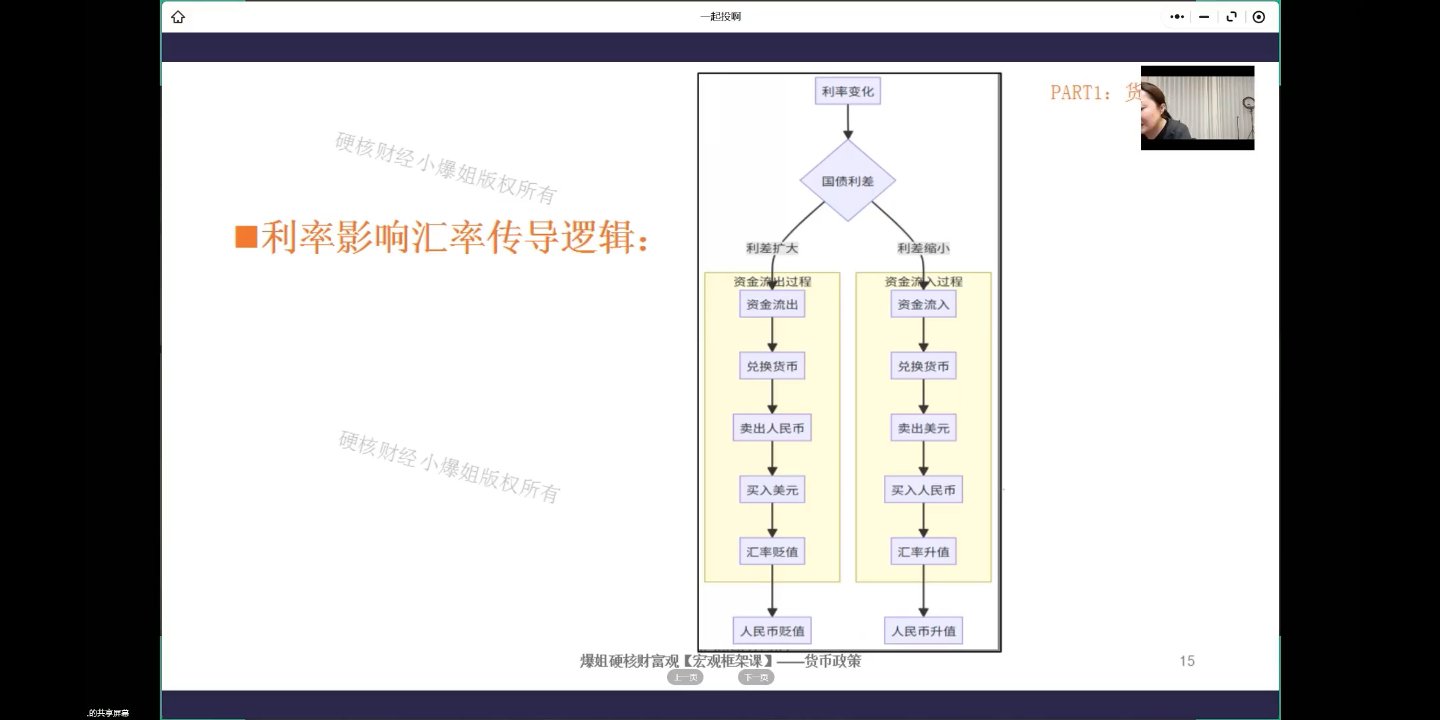
这张流程图把利率→汇率的传导路径画得很清楚:
12.1 利差扩大 → 资金流出 → 人民币贬值
假设中国降息、美国加息 → 两国利差越拉越大 → 聪明钱涌向海外做套息:
- 资金要流出,就得把人民币换成美元;
- 兑换过程 = 卖出人民币 + 买入美元;
- 卖人民币的人多了 → 供给大于需求 → 人民币贬值。
12.2 利差缩小 → 资金流入 → 人民币升值
反过来,如果中国利率比美国高 → 海外资金涌入人民币资产:
- 外资要进来,就得把外币换成人民币;
- 兑换过程 = 卖出美元 + 买入人民币;
- 买人民币的人多了 → 需求大于供给 → 人民币升值。
为什么降息总是"扭扭捏捏"?因为一降息 → 利差扩大 → 资金流出 → 人民币贬值。但汇率贬值对出口压力很大,所以央行要在"刺激经济"和"稳汇率"之间做平衡,通常选择在汇率本身升值的时候找时机降息,这样降息带来的贬值压力会被对冲掉一部分。
十三、因素⑤:货币政策对汇率的影响
宽松货币政策 → 增加货币供给量 → 推升通胀 → 人们觉得钱毛了 → 资金流出 → 汇率贬值。紧缩货币政策效果相反。
13.1 为什么央行不一竿子降息到底?
因为货币宽松的背后是汇率要承受巨大压力。央行不能头痛医头脚痛医脚,做任何决策都要综合考虑。通常的做法是:在汇率有升值的时候,宽松的空间就大一点;如果汇率本身就在贬,还大幅宽松,贬值会更厉害。
13.2 中国不跟美联储,但会看美联储脸色
- 我们不是跟随策略——美联储加息我们不一定加,美联储降息我们已经降了好几年了;
- 但我们一定会看——因为如果美联储还在加息而我们在降息,利差太大,资金外流压力就会很大,甚至形成"自我实现"的踩踏(邻居换汇了,我要不要也跑?所有人抢跑,汇率真的崩了)。
13.3 管理一个国家远比想象中复杂
央行降息要考虑的连锁反应:降息→汇率贬值压力;降息→国债收益率下降→影响其他债券定价;降息→银行净息差收窄→金融机构能不能活?所以每一步都要"匀一匀、平一平、拉一拉",在多个目标之间权衡。
爆姐提醒:很多人觉得政策"不给力",其实是不了解背后要平衡的千头万绪。成熟的投资者要学会管理自己对政策的预期——政策本身没问题,往往是预期太高了。
十四、地缘政治与信心对汇率的影响
国际政治局势、地缘冲突和重大外交事件,对汇率有显著影响。
14.1 不安全 → 资金撤离 → 货币贬值
任何地区只要不安定(打仗、内乱、分裂),就会动摇投资者信心。对真正做资金的人来说,安全永远是第一要务——哪怕收益率低也要把钱放到安全的地方(黄金、瑞士国债等)。所以:
- 地缘不稳定的国家,汇率一定贬值;
- 汇率稳定、波动小的国家,往往也是政治安定的国家。
14.2 贸易摩擦的案例
2018年中美贸易战:从2018年3月到2020年5月,互征关税期间,人民币对美元累计下跌超过12%——汇率超跌12%是非常深的。贸易摩擦直接影响进出口 → 经常账户受影响 → 汇率贬值。
14.3 美元武器化与美联储独立性
现在美元风险溢价在上升,原因包括:美联储失去独立性(政治化)、美元武器化(冻结俄罗斯外汇储备)、财政严重失衡(天量发债)。这些政治因素都会导致美元长期走弱(贬值)。
十五、市场心理与预期对汇率的影响
汇率也会受市场情绪和投机行为的影响,而且具有很强的"自我实现"特性。
15.1 一致预期 → 抢跑 → 加速兑现
- 大家一致预期某货币要升值 → 资金提前涌入 → 汇率真的快速升值;
- 大家一致预期某货币要贬值 → 虽然事情还没发生,但大家都想"抢跑" → 抛售潮 → 汇率真的加速贬值。
15.2 短期可能偏离基本面
案例:俄乌开战时,日本经济基本面什么都没变,也没参战,但避险情绪导致资金从日本快速流出跑去买黄金/瑞士国债,日元短期大幅贬值——这就是纯粹由心理预期导致的"超调"。等情绪平复后,汇率又会回到基本面决定的中枢。
市场心理和预期会放大升值或贬值的幅度——本来不该贬这么多,但因为大家抢跑,贬值幅度被放大了。
十六、政策因素对汇率的影响
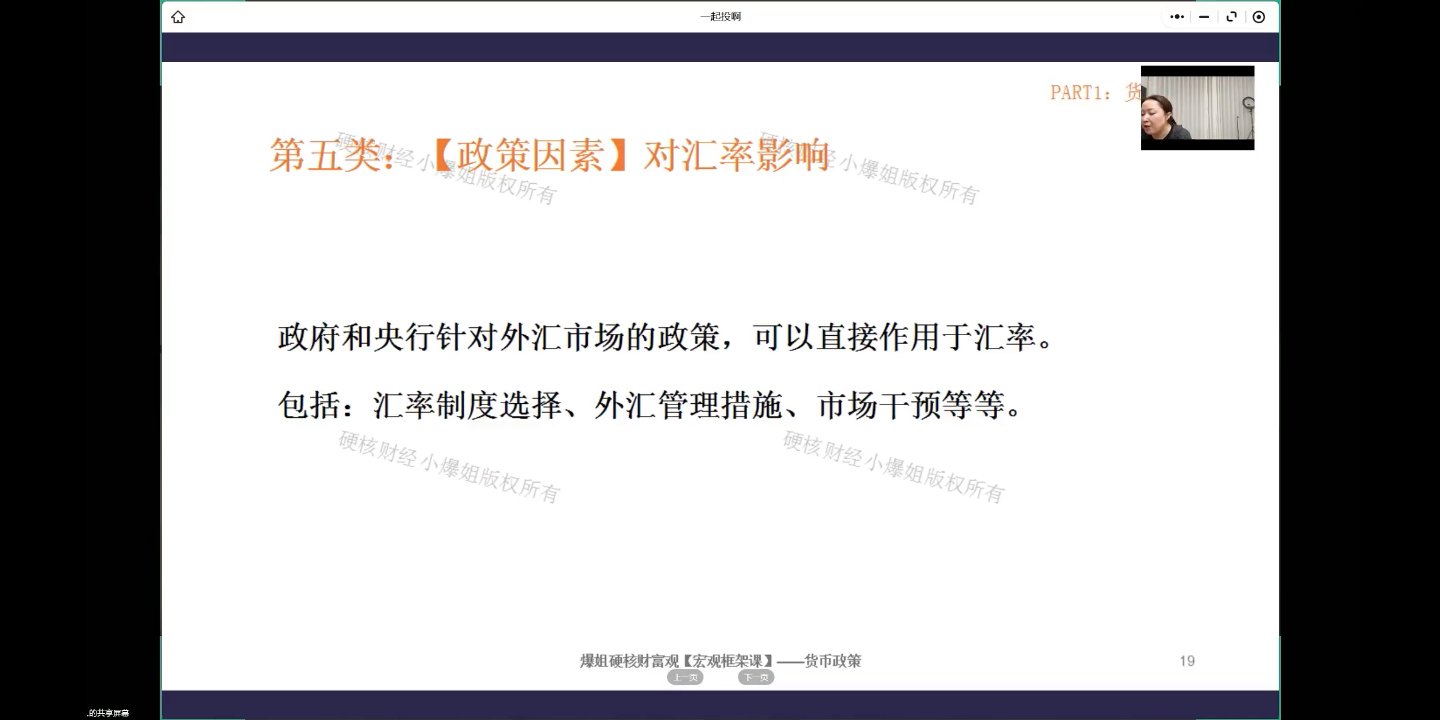
政府和央行针对外汇市场的政策,可以直接作用于汇率。包括:
- 汇率制度选择:固定汇率还是浮动汇率?
- 外汇管理措施:外汇管制的宽严程度(中国属于资本/汇率管制国);
- 市场干预:央行直接动用外汇储备在市场上买卖本币/外币,直接改变供求关系;
- 政策可信度:比如美联储的独立性——如果央行失去独立性,市场会不信任,导致货币走弱。
中国的汇率管理特征:我们是"政策主导+渐进开放"的市场,不是完全自由浮动的。好处是汇率大幅波动和超调的概率低——一旦有贬值迹象,央行马上出手(中间价引导、外汇存款准备金调整、逆周期因子等)。代价是资金不能自由进出,效率低一些,但稳。
十七、国家如何干预汇率:直接与间接工具
爆姐抛了一个问题:一个国家想干预汇率,有什么办法?哪些是直接工具,哪些是间接工具?
17.1 最直接的工具:利率调控
利率是最直接、最快的工具。一加息 → 高利率吸引外部资金流入 → 对人民币需求增加 → 人民币升值。一降息 → 国内资金外流 → 人民币需求减少 → 人民币贬值。利率一操作,汇率马上就有反应,速度非常快。
这也解释了为什么降息总是"扭扭捏捏"——因为一降息汇率就贬,而贬值对出口压力很大。央行通常在汇率升值的时候找时机降息,让贬值压力被升值对冲掉一部分。
17.2 间接工具:货币政策(两个传导渠道)
通过货币政策调节汇率,链路更长、见效更慢,但影响面更广:
- 渠道一:通胀——紧缩货币 → 基础货币减少 → 通胀下降 → 汇率稳定/升值;宽松货币 → 货币供给增加 → 通胀上升 → 汇率贬值。
- 渠道二:经济增长——紧缩货币 → 抑制投资消费 → 经济增速放缓 → 外资流出 → 汇率贬值;宽松货币 → 刺激投资消费 → 经济增长 → 外资流入 → 汇率升值。
17.3 政策协调的本质
央行不能只盯着汇率一个目标,要在汇率、通胀、经济增速、银行净息差等多个目标之间做权衡。政策效果还取决于市场对政策的理解和预期——政策本身没问题,但如果预期太高,市场会觉得"不及预期",照样给你脸色看。
十八、总结:中国汇率的底层逻辑
18.1 汇率是多变量共振的结果
汇率变量极多,前一个因素的果是后一个因素的因。比如"一直在降息为什么汇率还升值了?"——因为贬值是相对的,如果对应的那个货币贬得更快,你反而被动升值。千万不能看单一因素就下结论。
18.2 看中国汇率,必须看美国
想做资产必须了解美国——它的货币政策有溢出效应。中国是政策主导+渐进开放的汇率市场,不是完全自由浮动的,所以学会看政策、对政策报合理预期非常关键。
18.3 短中长期看什么?
- 短期:看央行动作——加息降息、外汇市场干预;
- 中期:盯中国经济转型——能不能从投资/出口驱动转型为消费驱动?内需能不能拉起来?
- 长期:赌国运赛道——世界是田忌赛马,好与不好是比较出来的。只要我们比别人好,人民币就有支撑。
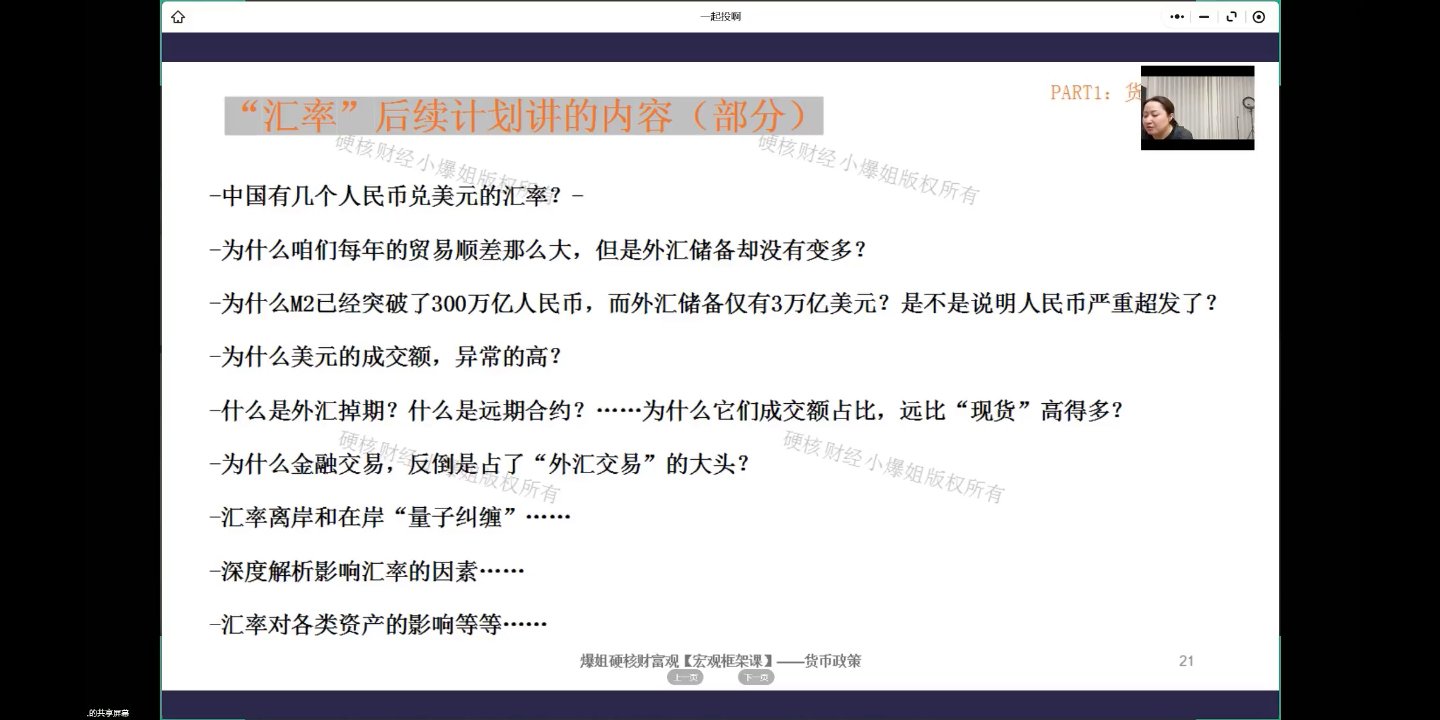
后续课程预告(部分):① 中国有几个人民币兑美元汇率?② 为什么每年贸易顺差那么大但外汇储备没怎么变多?③ M2突破300万亿而外汇储备仅3万亿美元,人民币超发了吗?④ 为什么美元成交额异常高?⑤ 什么是外汇掉期/远期合约?为什么衍生品占比远超现货?⑥ 为什么金融交易反而是外汇交易的大头?⑦ 汇率离岸和在岸的"量子纠缠";⑧ 深度解析影响汇率的因素;⑨ 汇率对各类资产的影响。
爆姐寄语:汇率这块骨头很难啃,但啃下来之后你会有"会当凌绝顶,一览众山小"的感觉——万变不离其宗。站在家里也可以看懂中美,看懂全球资金的流向。了解这些不是为了成为交易员,而是为了不犯原则性的错误,不盲目把钱扔进一个自己完全不了解的市场。
课程总结
本节课正式开启了汇率部分的第一讲,核心收获:
第一,汇率是两种货币之间的兑换比率(即一国货币的"价格")。汇市是全球最大的金融市场(约为债市10倍),极度专业化、杠杆化,主要通过衍生品交易,赚的是利率差而非汇率价差。普通人不要拿现钞去"炒汇"。
第二,记录国家外汇收支的"总账本"是国际收支平衡表(国家外汇管理局官网按季度更新),由三部分组成:经常账户(非金融性交易,含货物贸易/服务贸易/初次收入/二次收入)、资本和金融账户(金融性交易,核心是FDI和证券投资)、净误差与遗漏(统计误差)。
第三,影响汇率的五大核心因素:① 宏观经济基本面(经济增速、贸易平衡度、物价/PPP)——影响最大最深远;② 利率与货币政策——最直接的工具;③ 地缘政治与信心;④ 市场心理与预期(自我实现、放大波动);⑤ 政策因素(汇率制度、外汇管制、直接干预)。
第四,中国作为贸易顺差国,通过资本和金融账户对外投资来"对冲"经常账户顺差,维持汇率在合理区间。汇率不是越高越好也不是越低越好,平衡最重要,单边大幅超调就会触发央行干预。
第五,国家干预汇率:利率是最直接最快的工具(加息→升值,降息→贬值);货币政策是间接工具(通过通胀和经济增长两个渠道传导,慢但影响面广)。央行要在汇率、通胀、经济增速、银行息差等多目标间权衡。
第六,看中国汇率:短期看央行动作,中期看经济转型(内需消费能否起来),长期赌国运赛道。人民币贬值/升值是相对的,是多条件共振的结果。
课程知识卡片(专业版)
以下为课程配套的专业版知识卡片,汇总了本期核心知识点的完整框架。

专业版卡片文字摘要
- 知识点1 汇率基本概念:汇率本质是两种货币之间的兑换比率,可看作一国货币对另一国货币的"价格"(注意不是价值)。汇率走强(升值)意味着外汇"收大于支",走弱(贬值)则"支大于收"。汇市是全球体量最大的金融市场,交易主要通过衍生品进行,赚的是利率差而非汇率本身的价差。两个核心认知:①汇率的核心是"平衡",单边大幅升值或贬值都属于风险范畴,会引发央行干预;②严禁使用现汇现钞方式"炒汇率",专业交易都通过复杂衍生品和对冲工具完成。
- 知识点2 国际收支平衡表:记录一国一定时期内对外全部经济交易的"总账本"(可于国家外汇管理局官网查询)。三大账户:①经常账户——记录非金融性交易,核心是货物和服务贸易,顺差=出口大于进口;②资本和金融账户——记录金融性交易,核心是直接投资(FDI,如建厂、收购股权)和证券投资(如买卖股票债券);③净误差与遗漏——统计口径差异导致的轧差项。实践运用:分析一国汇率长期趋势先看国际收支平衡表结构。中国长期经常账户顺差(贸易强劲)理论上推动人民币升值,但为维持汇率稳定利于出口,通过资本和金融账户逆差(对外投资买海外矿产、港口)来对冲,将汇率维持在合意区间。
- 知识点3 宏观经济基本面(最核心最深远):强劲经济增速吸引金融资本(投资股市)和产业资本(投资建厂)流入,增加本币需求推动汇率升值;经济衰退则资本外流、汇率贬值。购买力平价(PPP)理论:长期来看,通胀率较低或物价水平较低的国家货币购买力更强,汇率有升值趋势。实践运用:判断一国汇率长期走向,根本上是判断国运——只要经济基本面长期向好,货币就有坚实的升值基础。
- 知识点4 利率与货币政策(最直接的工具):加息→利差扩大→吸引套息资金流入→本币升值;降息→资本外流→本币贬值。宽松货币政策(增加货币供给)引发通胀预期和资本外流,导致汇率贬值;紧缩货币政策效果相反。实践运用:央行调整利率时必须在"刺激经济"和"稳定汇率"间权衡。经济需要降息刺激时,如果汇率已承压,央行会"小步慢走",避免引发大规模资本外流和汇率失控。
- 知识点5 其他三大因素:①地缘政治与信心——战争、贸易摩擦、经济制裁等不稳定因素动摇信心,资本从风险地区撤向避险地区,风险地区货币贬值;②市场心理与预期——汇率具有"自我实现"特性,一致预期贬值会引发预防性抛售(抢跑),加速放大实际贬值幅度;③政策因素——政府对汇率的管制程度(如资本管制)、直接干预市场行为(如动用外储买卖本币)、政策可信度(如央行独立性)都会直接作用于汇率。短期分析时这三大因素权重显著上升。
课程知识卡片(极简版)
以下为极简版知识卡片,用问答形式快速回顾核心概念。
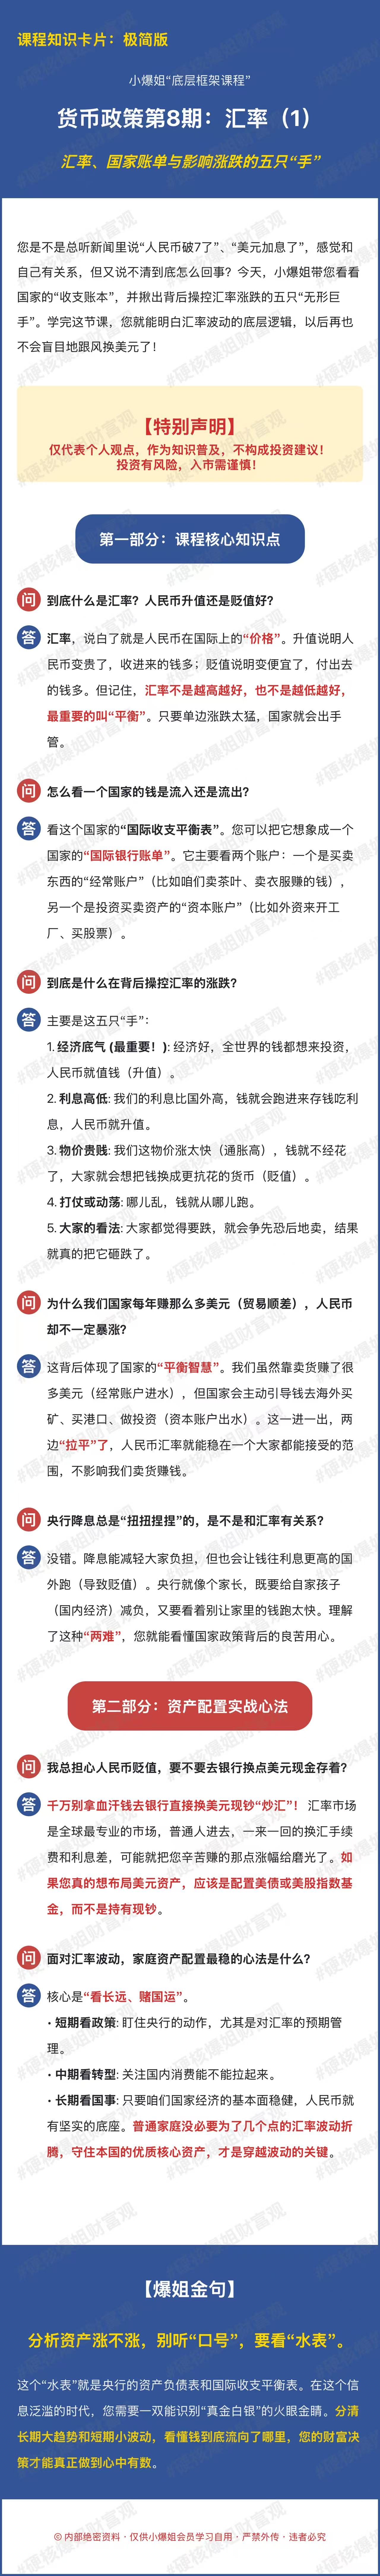
极简版卡片文字摘要
- Q:到底什么是汇率?人民币升值还是贬值好?
A:汇率就是人民币在国际上的"价格"。升值说明人民币变贵了,收进来的钱多;贬值说明变便宜了,付出去的钱多。但记住,汇率不是越高越好也不是越低越好,最重要的叫"平衡"。只要单边涨跌太猛,国家就会出手管。 - Q:怎么看一个国家的钱是流入还是流出?
A:看这个国家的"国际收支平衡表",就像国家的"国际银行账单"。主要看两个账户:一个是买卖东西的"经常账户"(卖茶叶卖衣服赚的钱),另一个是投资买卖资产的"资本账户"(外资来开工厂、买股票)。 - Q:到底是什么在背后操控汇率的涨跌?
A:主要是这五只"手":①经济底气(最重要)——经济好全世界钱都想来投资,人民币就升值;②利息高低——我们利息比国外高,钱就跑进来存钱吃利息,人民币升值;③物价贵贱——物价涨太快(通胀高),钱不经花,大家就想换成更抗花的货币(贬值);④打仗或动荡——哪儿乱钱就从哪儿跑;⑤大家的看法——都觉得要跌就争先恐后卖,结果真把它砸跌了。 - Q:为什么我们国家每年赚那么多美元(贸易顺差),人民币却不一定暴涨?
A:这背后是国家的"平衡智慧"。虽然卖货赚了很多美元(经常账户进水),但国家主动引导钱去海外买矿、买港口、做投资(资本账户出水)。一进一出两边"拉平"了,人民币汇率就能稳在大家都能接受的范围,不影响卖货赚钱。 - Q:央行降息总是"扭扭捏捏"的,是不是和汇率有关系?
A:没错。降息能减轻大家负担,但也会让钱往利息更高的国外跑(导致贬值)。央行就像个家长,既要给自家孩子(国内经济)减负,又要看着别让家里的钱跑太快。理解了这种"两难",就能看懂国家政策背后的良苦用心。 - Q:总担心人民币贬值,要不要去银行换点美元现金存着?
A:千万别拿血汗钱去银行直接换美元现钞"炒汇"!汇率市场是全球最专业的市场,普通人进去,一来一回的换汇手续费和利息差,可能就把那点涨幅磨没了。如果真想布局美元资产,应该是配置美债或美股指数基金,而不是持有现钞。 - Q:面对汇率波动,家庭资产配置最稳的心法是什么?
A:核心是"看长远、赌国运"。短期看政策——盯住央行动作,尤其是对汇率的预期管理;中期看转型——关注国内消费能不能拉起来;长期看国事——只要国家经济基本面稳健,人民币就有坚实底座。普通家庭没必要为几个点的汇率波动折腾,守住本国优质核心资产,才是穿越波动的关键。 - 爆姐金句:"分析资产涨不涨,别听'口号',要看'水表'。"这个"水表"就是央行的资产负债表和国际收支平衡表。在信息泛滥的时代,需要一双识别"真金白银"的火眼金睛。分清长期大趋势和短期小波动,看懂钱到底流向了哪里,财富决策才能真正做到心中有数。