250725宏观框架课第六期:货币工具分类与互换便利
本节课是政策利率的第二部分。首先明确政策利率的核心特征——必须是固定利率,否则无法起到"利率锚"的作用。 然后系统梳理央行货币工具的三大分类:价格型、数量型、结构型。最后重点拆解"互换便利"这一创新性的结构性工具, 理解央行如何打通资金直接支持股市的通道,以及如何看懂宏观政策文件背后的资产影响。
课程目录
一、政策利率的核心特征:为什么必须是固定利率?
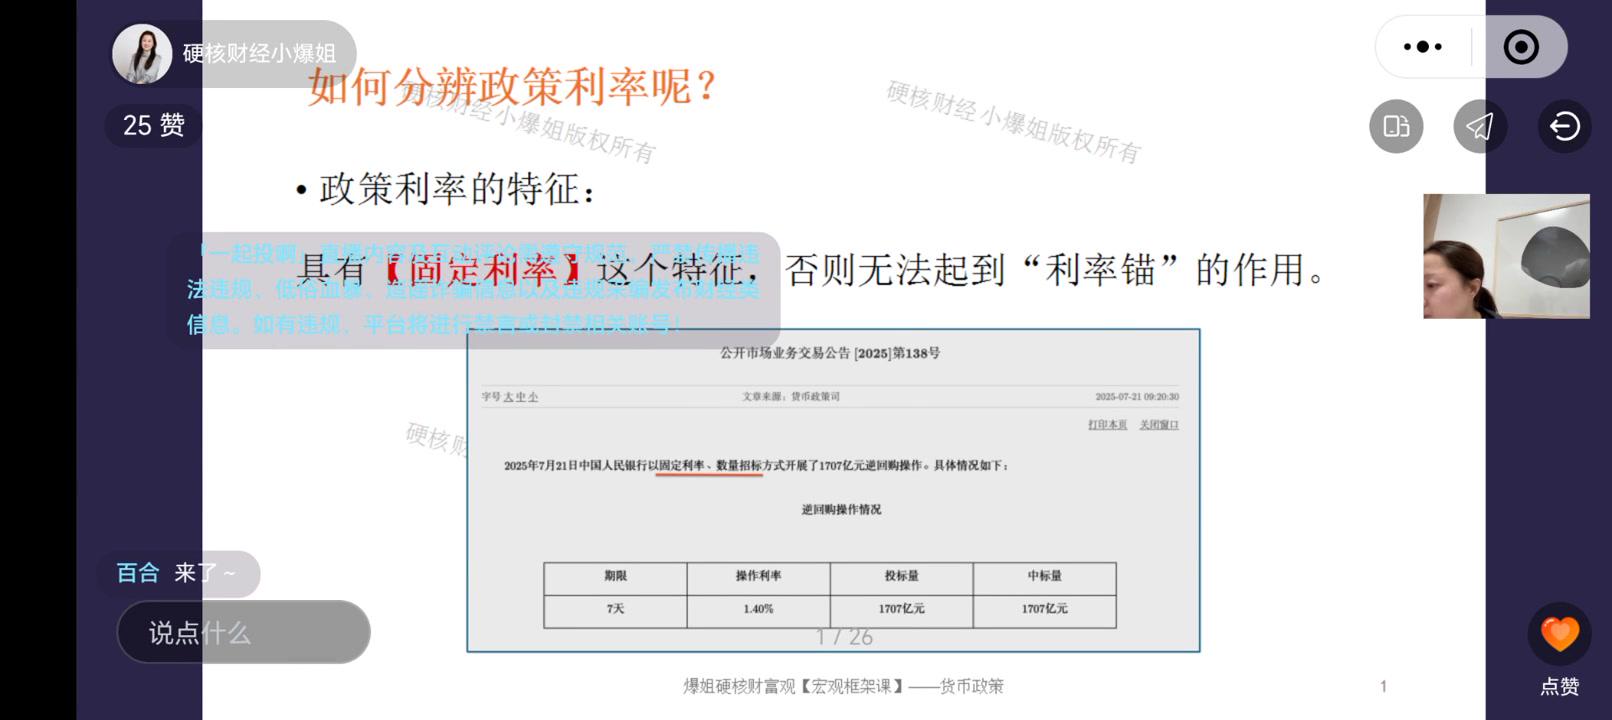
1.1 政策利率的定义特征
判断一个货币工具是不是政策利率,核心看一个特征:是不是固定利率。
政策利率 = 固定利率 + 数量招标
央行把利率定死,金融机构通过招标决定自己要多少量。
1.2 举例:7天质押式逆回购
以2025年7月21日央行1707亿元逆回购操作为例:
- 操作利率:1.40%(固定不变)
- 投标量/中标量:1707亿元(金融机构招标决定)
为什么必须固定利率? 因为政策利率是市场利率的"锚"。如果它自己都变来变去,市场利率就不知道该锚定什么了。锚的作用就是稳定预期,所以它必须是固定的。
二、哪些不是政策利率?买断式逆回购与MLF
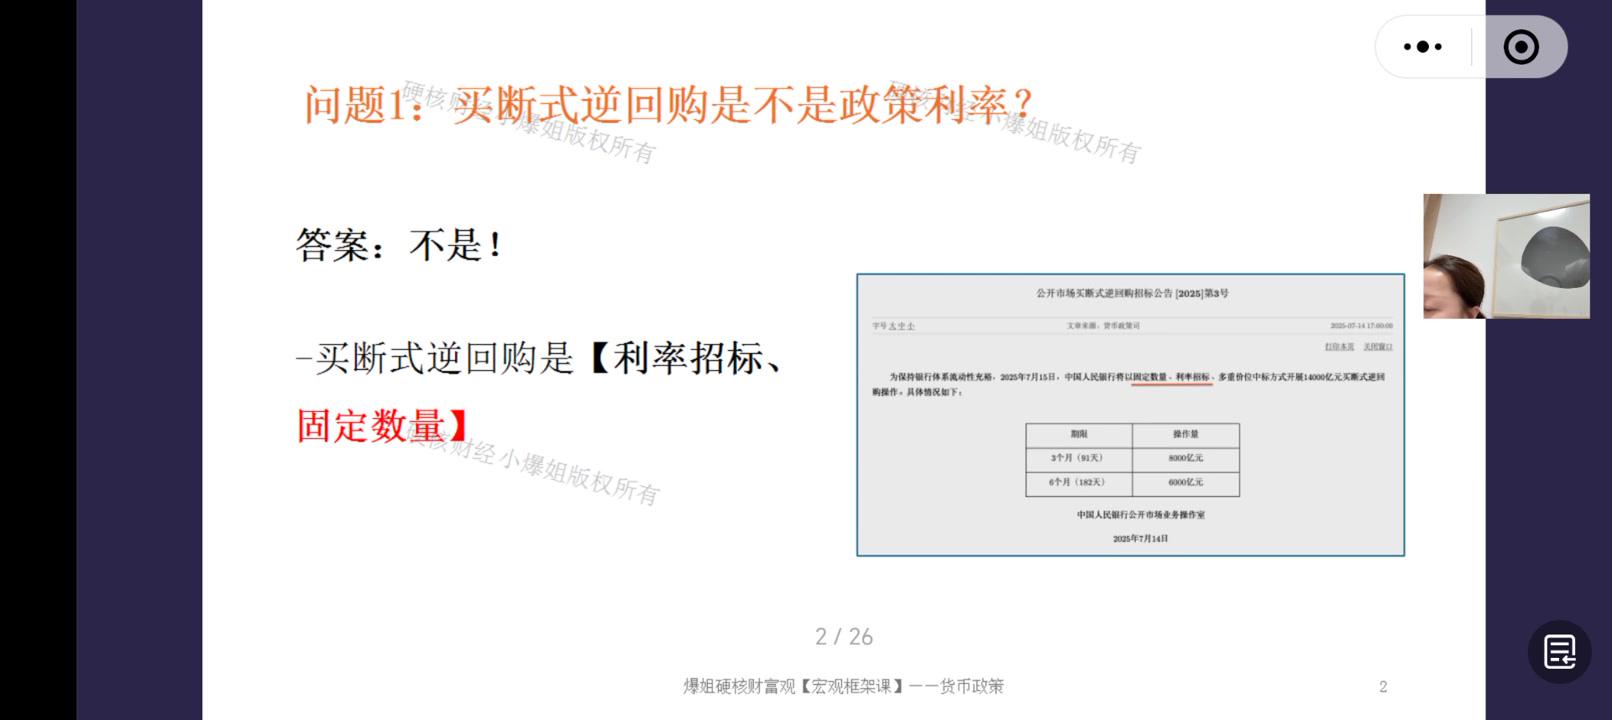
2.1 买断式逆回购:不是政策利率
买断式逆回购的招标方式是数量固定、利率招标——和政策利率正好反过来。
政策利率:利率固定,数量招标(利率定死,你要多少量自己抢)
买断式逆回购:数量固定,利率招标(额度定死,你出多少利率自己报)
2.2 MLF(麻辣粉):曾经是,现在不是了
中期借贷便利(MLF),俗称"麻辣粉"。历史上它曾经是政策利率,但2025年3月起,央行取消了统一的中标利率,改成纯粹的数量型货币工具。
重要认知:货币工具的定位不是一成不变的。央行会根据货币政策框架的演变,动态调整工具的定位。比如MLF从政策利率降级为数量型工具,7天逆回购则被推到更核心的位置。
三、央行货币工具的三大分类(补充)
央行并没有官方公布的统一分类表。以下分类是根据央行公开口径总结的,全网独一份:
三大类型:
1. 价格型货币工具
2. 数量型货币工具
3. 结构型(结构性)货币工具
3.1 为什么要分类?
- 把零散的货币工具"排排站、对号入座",便于归纳总结
- 不同类型的工具,作用机制和投资含义完全不同
- 不要过度纠结具体工具的归类——工具的类型是会动态变化的
四、价格型货币工具:先定利率,再定数量
4.1 定义
央行先确定货币的价格(也就是利率),让市场自己来决定货币需求的数量。
价格型 = 利率固定,数量可变
央行把利率定好,金融机构要用钱就按这个利率申请,用多少自己报。
4.2 包含哪些工具?
- 质押式逆回购:市场利率之锚(7天逆回购是核心)
- 常备借贷便利(SLF,酸辣粉):利率走廊的上限
- 法定存款准备金利率:央行给金融机构的法定存款利率
- 超额存款准备金利率:利率走廊的下限
4.3 每个工具的作用
- 质押式逆回购:让银行间利率围绕7天逆回购利率窄幅震荡
- SLF(酸辣粉):央行给金融机构的最高贷款利率,极度缺钱时才用
- 法定准备金利率:强制缴纳的准备金给的利息
- 超额准备金利率:金融机构过剩流动性的"蓄水池",利率走廊下限
关键结论:所有政策利率都是价格型货币工具。因为政策利率必须固定利率,而价格型的特征就是利率固定、数量可变。
五、数量型货币工具:先定数量,再定利率
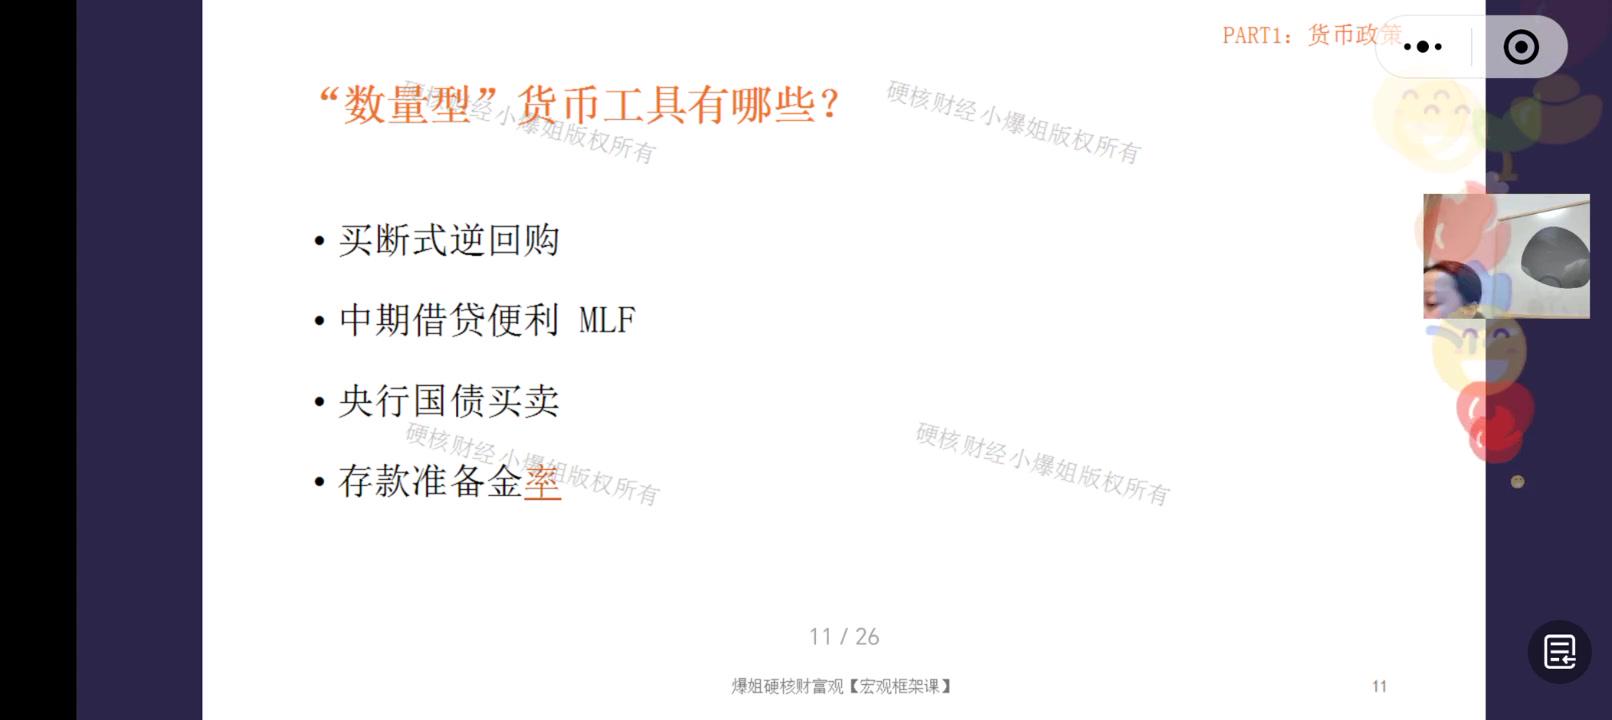
5.1 定义
央行先确定货币的数量,然后让市场自行决定货币的价格(利率)。
数量型 = 数量固定,利率可变
央行把额度定好,金融机构通过招标决定利率,谁出的价高谁先得。
5.2 包含哪些工具?
- 买断式逆回购:期限3-6个月,主要用于季末、税收季的流动性投放
- 中期借贷便利(MLF,麻辣粉):期限1年,中期流动性投放
- 央行国债买卖:没有固定期限,随时可以发起
- 存款准备金率:不是存款准备金利率!一字之差,完全不同
存款准备金率 vs 存款准备金利率:
- 存款准备金率:银行每笔存款计提多少比例到央行(调节货币乘数)
- 存款准备金利率:存在央行的准备金,央行给你多少利息
千万别搞混了!
5.3 各工具的目的
- 央行买卖国债:特殊,目的是调节国债收益率,让它落在合理范围(不是调节流动性)
- 其他工具(买断式逆回购、MLF、降准):调节金融机构的流动性
六、流动性调节:为什么央行要频繁操作?
6.1 什么是流动性调节?
央行通过公开市场操作,在不改变货币政策的前提下,让银行间利率稳定在政策利率附近,贴着它走。
核心目的:让银行间市场利率围绕7天逆回购利率窄幅波动。
水多了收一收,水少了放一放。
6.2 银行流动性为什么会短缺?90%是这三个原因
原因一:财政收支时间错位
税收收上来的时候,钱先存到央行(政府存款),等花钱的时候再逐步从央行拿出来。这个"收上来、存央行、再逐步花"的过程,会阶段性地把市场上的钱回收掉,导致银行间利率上升。
原因二:季节性波动
- 春节:大家都要取现金发红包
- 季末缴税:企业集中交税
- 年底分红:机构集中派发红利
原因三:大额工具到期或外部波动
- 工具到期:MLF、逆回购到期要连本带息还给央行,钱从金融机构流回央行
- 结汇波动:外贸企业集中结汇 → 人民币供给增加 → 银行流动性过剩
- 利润汇出:外企分红、海外上市公司派息 → 换成美元汇出 → 银行流动性吃紧
七、结构型货币工具:定向放水的精准武器
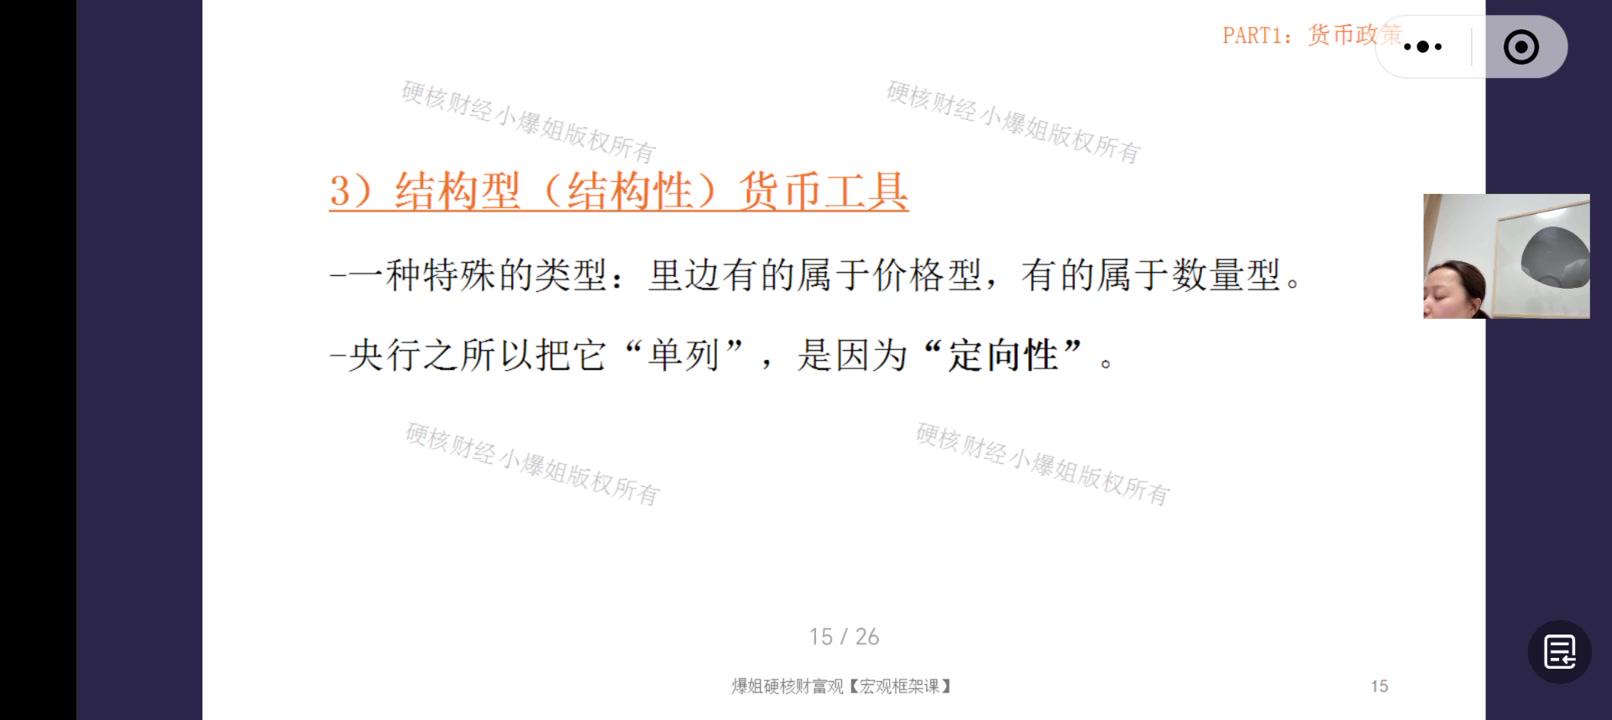
7.1 什么是结构性货币工具?
一种特殊的类型:里边有的属于价格型,有的属于数量型。央行之所以把它"单列",是因为它有很强的定向性。
本质:通过再贷款或资金激励的方式,给特定行业和领域加大贷款投放。
7.2 为什么要用结构性工具?
- 精准滴灌:把水放到想去的地方,不再大水漫灌
- 避免资产泡沫:大水漫灌只会推高资产价格,有钱人更赚钱,实体经济没受益
- 定向支持:新能源、制造业、农业、普惠小微等领域
趋势:未来你会越来越少看到"放4万亿、几万亿"的大水漫灌,全部都是定向的结构性工具。结构性工具是准财政工具,和财政目的高度勾稽。
八、哪些工具跟投资有关系?
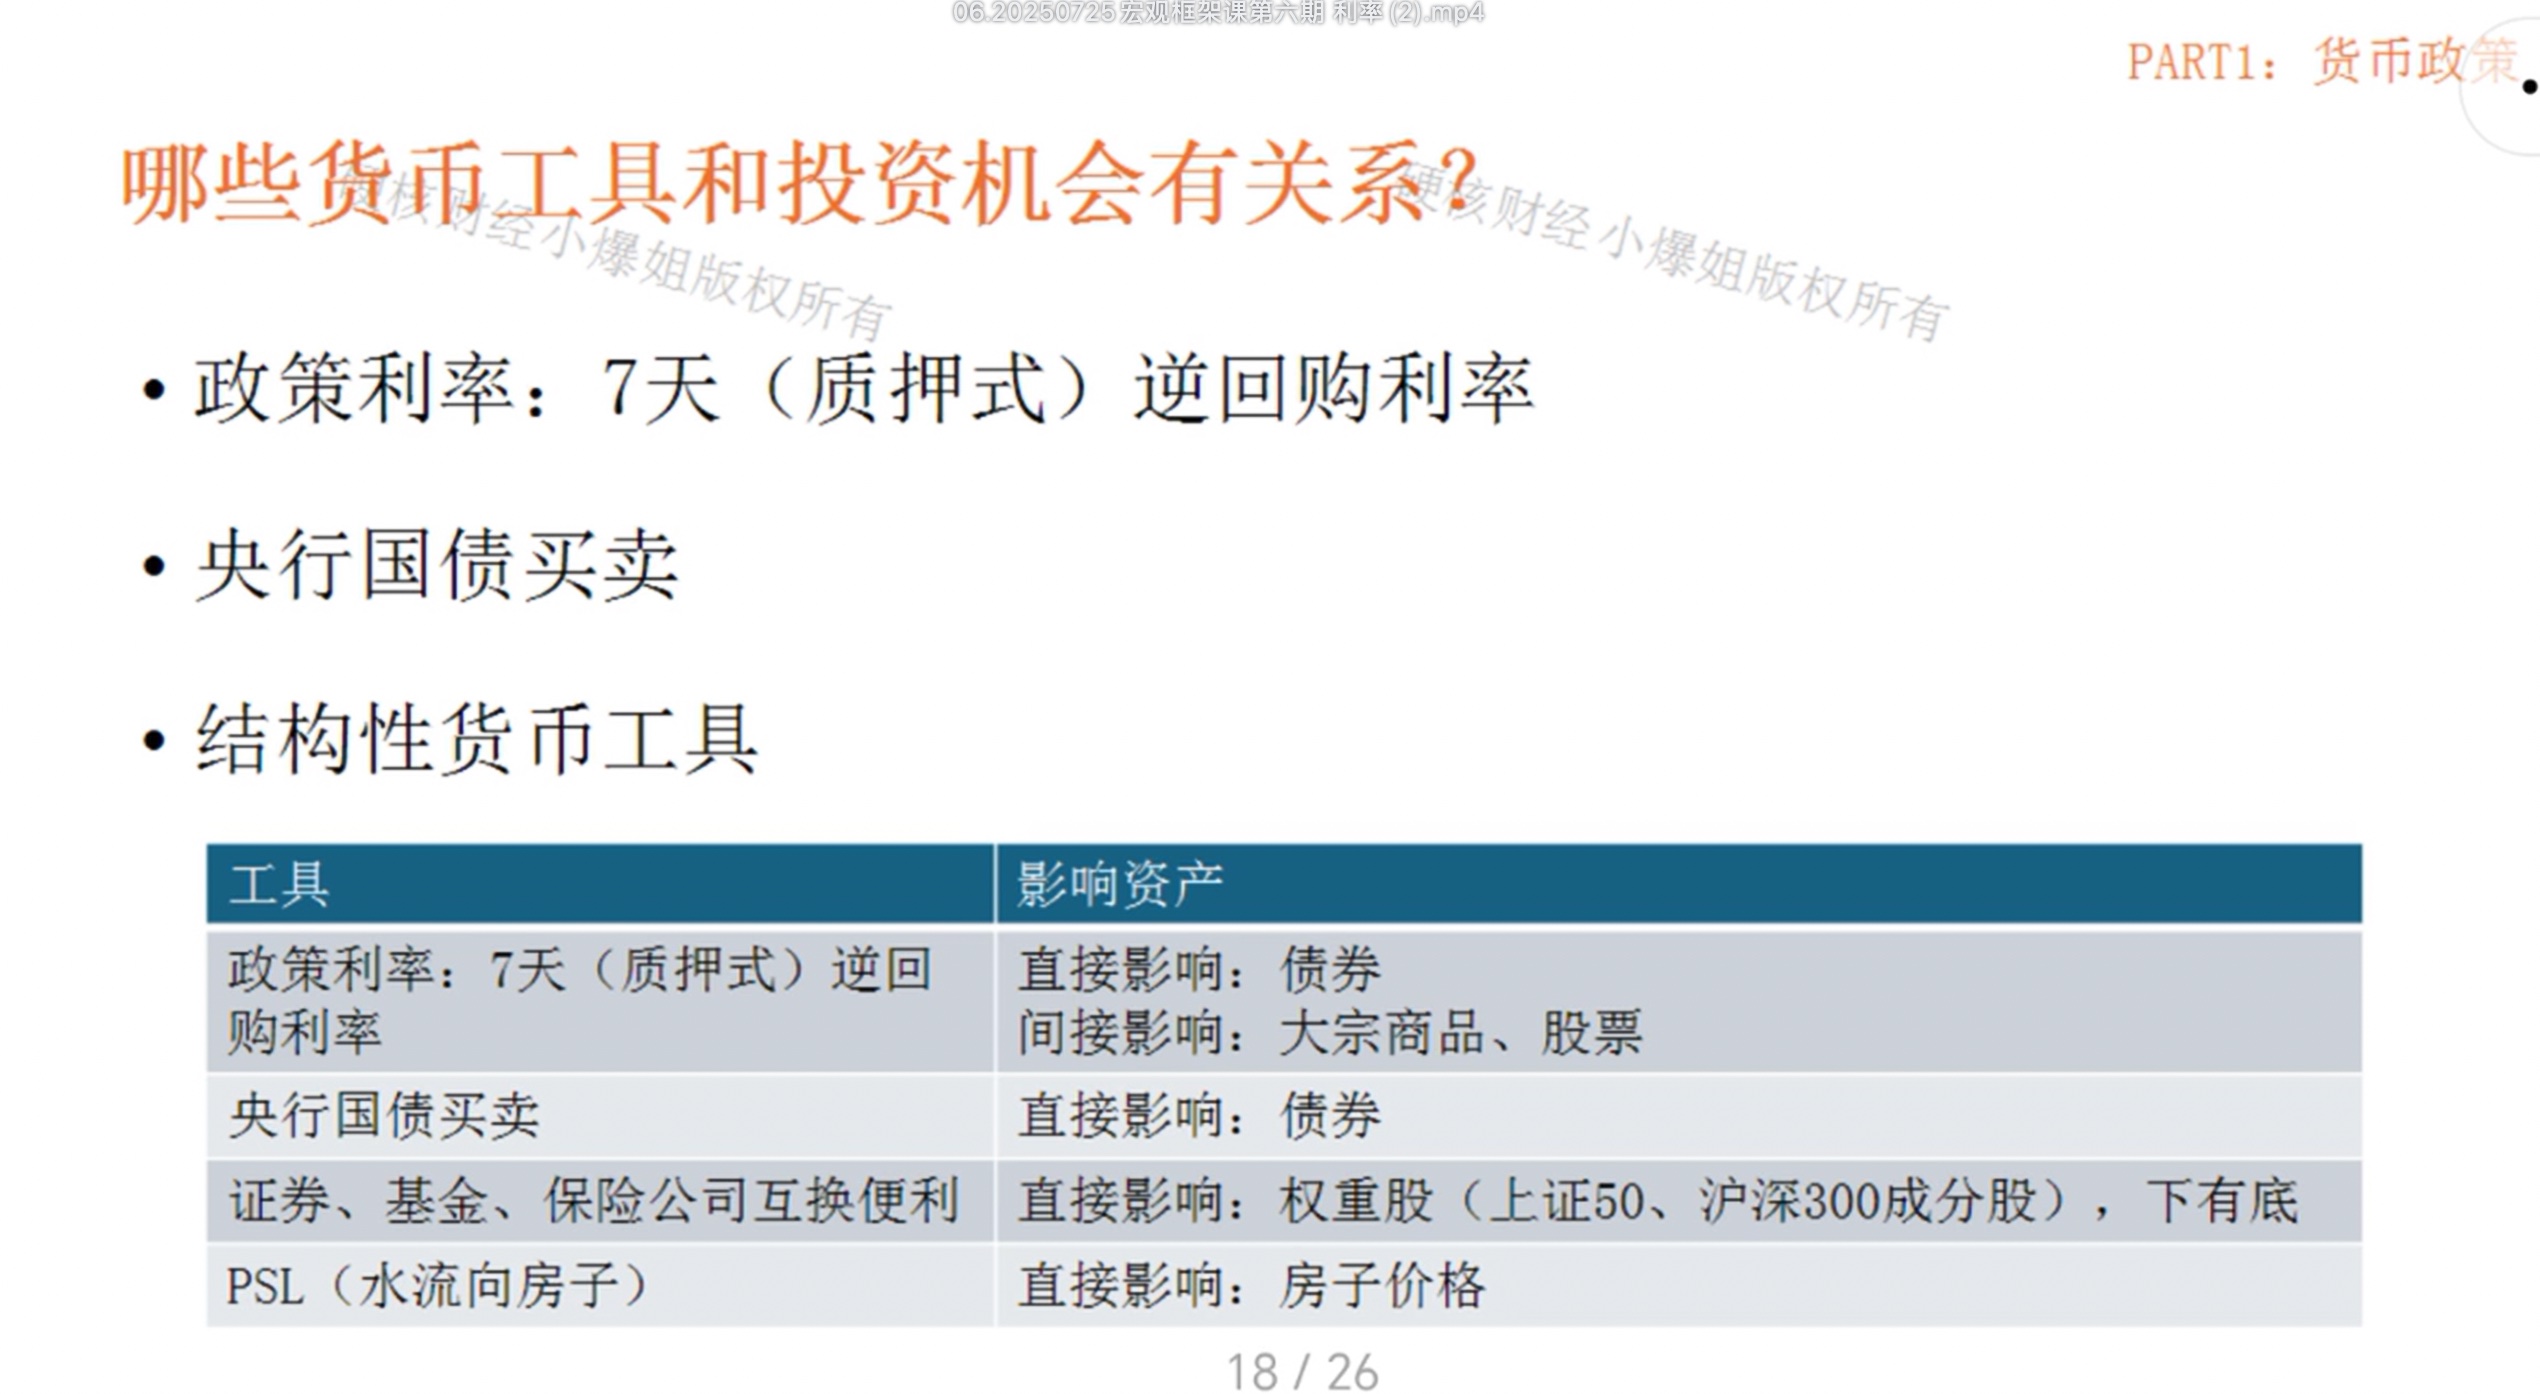
学了这么多货币工具,到底哪些跟你手里的资产有关系?结论很简单:大多数工具都是调节银行流动性的,跟资产关系不大。只有三个工具会直接影响资产价格。
跟投资有关系的三个工具:
1. 7天逆回购利率(政策利率的核心)
2. 央行买卖国债
3. 结构性货币工具(但要看是不是直接作用于资产)
8.1 三个工具分别影响什么?
- 7天逆回购利率:直接影响债券,间接影响股票和大宗商品
- 央行买卖国债:直接影响债券收益率和价格(买债→收益率降、价格涨;卖债→收益率升、价格跌)
- 结构性工具:只有直接作用于资产的才会带来上涨(比如互换便利→直接作用于股票)
减少噪音:那些调节银行流动性的工具(买断式逆回购、MLF、降准等等),除非你是做债券交易的,否则不需要关注。学会过滤噪音,只盯对你资产价格有影响的信号。
九、互换便利(SFISF)详解:打通央行到股市的通道
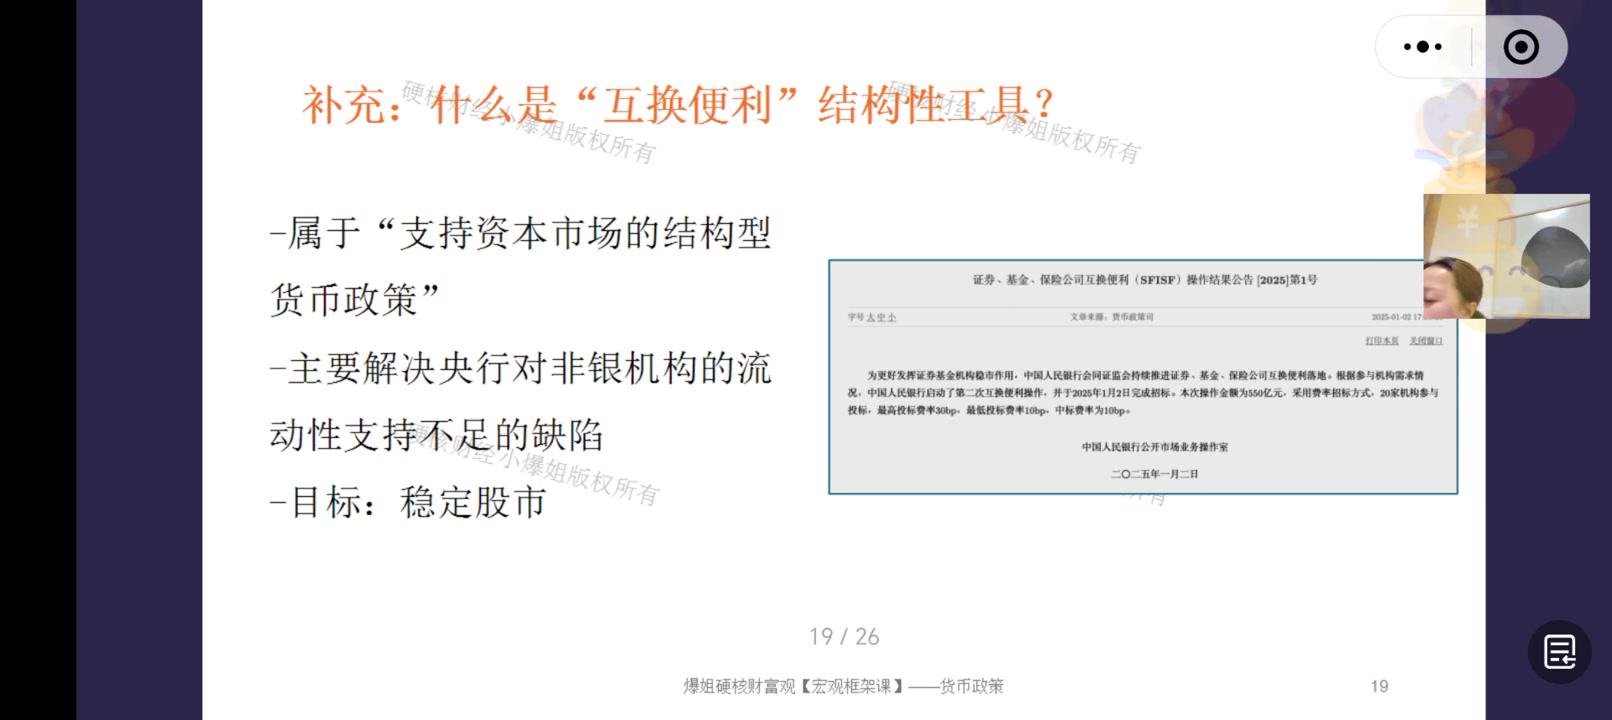
9.1 背景:为什么要创设互换便利?(这是24年924的时候才创新成立的一个专门支持股市的工具)
核心问题:央行对非银机构(券商、基金、保险)的流动性支持不足。
为什么央行以前没法直接支持股市?
- 借钱要质押:央行借钱给金融机构,必须有合格质押品(主要是国债)
- 券商手里没国债:券商手里拿的是股票、ETF,不是国债
- 股票不能质押给央行:央行不认股票作为质押品
- 所以:券商没法从央行借到钱,央行也就没法直接给股市放水
9.2 互换便利怎么运作?
流程:
1. 券商/基金/保险 → 把手里的股票ETF、沪深300成分股等 → 质押给央行
2. 央行 → 换出高流动性的国债/央票 → 给这些机构
3. 机构 → 拿国债去回购市场质押 → 融到钱
4. 机构 → 拿融到的钱 → 去股市增持股票
9.3 关键参数
- 总额:5000亿元
- 期限:1年(可滚动续作)
- 费率:市场招标确定
- 目标:稳定股市
为什么924行情那么猛? 两个原因:第一,预期打得很满;第二,央行真的出了新工具——互换便利,而且是直接作用于股市的结构性工具。市场发现国家不是喊口号,是真的把从央行到股市的通道打通了,群情激奋。
9.4 投资启示
- 一旦央行推出新的结构性工具,先看是不是作用于资产的
- 如果是作用于生产效率的(比如新能源设备更新),对资产影响很小
- 如果是直接作用于某类资产的(比如互换便利→股票),那类资产大概率会重估、大涨
十、实战:如何看懂宏观政策文件
10.1 宏观+利率共同决定投资周期
周期与资产的对应关系:
- 衰退期(失速期):央行降息 → 适合做债券
- 复苏期:央行停止降息 → 适合做股票
- 过热期:央行关注通胀、加息 → 适合做大宗商品(债券跌、股票进入牛市尾升期)
- 滞胀期:央行加息初期 → 万物皆跌,躺平;加息末期 → 适合做黄金
10.2 案例:解读924政策文件
以2024年9月24日的政策文件为例,学习如何快速解读:
- "降低存款准备金率" = 要降准了,释放银行流动性
- "降低政策利率" = 7天逆回购利率很快要降 → 直接利好债券
- "创立新的货币政策工具,支持股票市场稳定发展" = 要出专门给股市的结构性工具 → 喊话定向放水股市 → 股市大概率大涨
- "政策利率调整带动各类市场基准利率调整" = 政策利率是上游,市场利率是下游,上游动下游必动
- "LPR下调0.2-0.25个百分点" = 企业融资成本降、个人还贷压力小 → 间接利好股市
学习的意义:看到政策文件,不光要知道它说的是什么,还要马上反映出来——它对哪类资产有什么影响?是直接影响还是间接影响?这样你才能在第一时间做出布局。
课程总结
本节课完成了政策利率的第二部分内容。核心收获:
第一,政策利率的本质特征是固定利率——只有固定利率才能起到"锚"的作用。买断式逆回购、MLF都不是政策利率,因为它们是利率招标、数量固定。
第二,央行货币工具分三大类:价格型(先定利率)、数量型(先定数量)、结构型(定向放水)。大多数工具都是调节银行流动性的,跟你投资没关系。
第三,只有三个工具真正影响资产价格:7天逆回购利率、央行买卖国债、直接作用于资产的结构性工具
第四,互换便利是里程碑式的创新——它第一次打通了从央行到股市的直接通道,是结构性工具直接作用于资产的典型案例。
掌握这套框架,你就能看懂宏观政策文件背后的资产含义,而不是被市场上的小道消息牵着走。
知识卡片(专业版)
以下为课程配套的专业版知识卡片,汇总了本期核心知识点的完整框架。
