250713货币政策第5期:政策利率的构成、传导与利率走廊
本节课正式深入利率体系的核心——政策利率。系统拆解政策利率在贷款端与存款端的构成, 聚焦于最重要的核心——七天逆回购利率。详细阐述政策利率如何通过"无风险套利"机制传导至国债收益率, 并进一步影响到股票、保险、汇率等大类资产。最后引入"利率走廊"这一宏观审慎框架, 理解央行如何为市场利率设定"天花板"与"地板"。
课程目录
一、利率的上下游分类
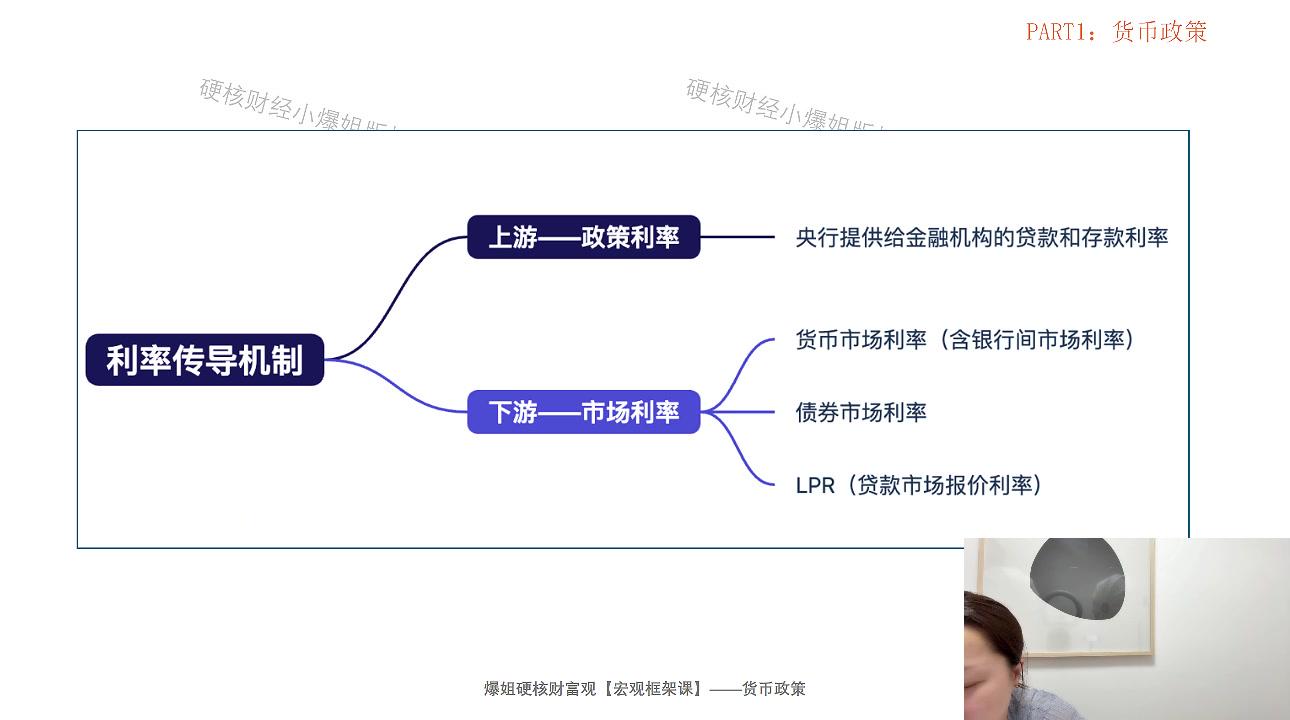
1.1 利率上游(政策利率)
央行提供给金融机构的存贷款利率。它不直接面向居民和企业,是所有利率的源头。
1.2 利率下游(市场利率)
除政策利率外的一切利率。主要包括:
- 货币市场利率(如银行间利率)
- 债券市场利率
- 贷款市场报价利率(LPR)
实践运用:资产价格变化的根源来自于政策利率的调整。作为投资者,我们的分析必须聚焦于上游的政策利率,而非下游的银行利率。银行降不降息,它自己说了不算,必须听从上游客政策利率的指导。
二、政策利率的核心构成
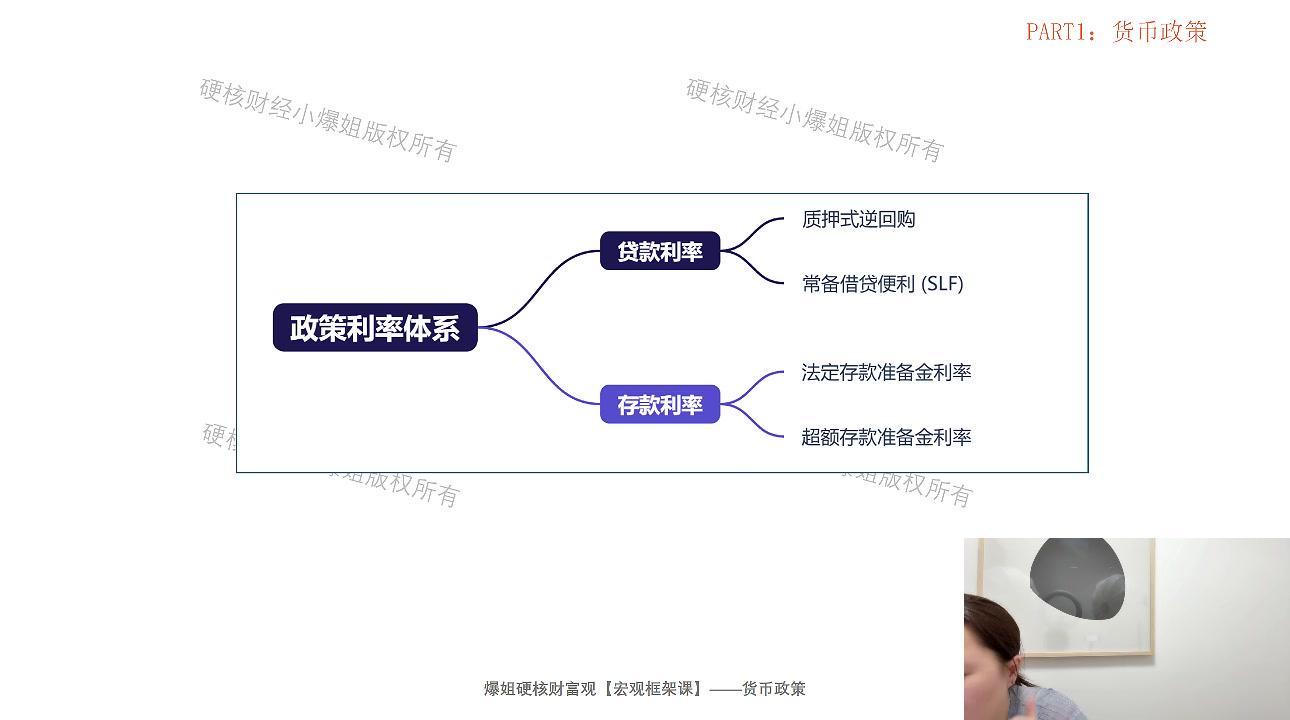
2.1 贷款端(央行借钱给银行)
- 央行质押式逆回购:核心中的核心,是市场利率的锚
- 常备借贷便利(SLF,俗称"酸辣粉"):利率走廊的上限,最后的流动性"防火墙"
2.2 存款端(银行存钱在央行)
- 法定存款准备金利率:为银行必须强制缴纳的准备金支付的利息
- 超额存款准备金利率:为银行自愿多存的准备金支付的利息,构成利率走廊的下限
实践运用:央行通过调控这几个关键利率,构建起一个完整的利率调控框架,从而引导整个市场的资金成本和流向。
三、七天逆回购利率:市场利率之锚
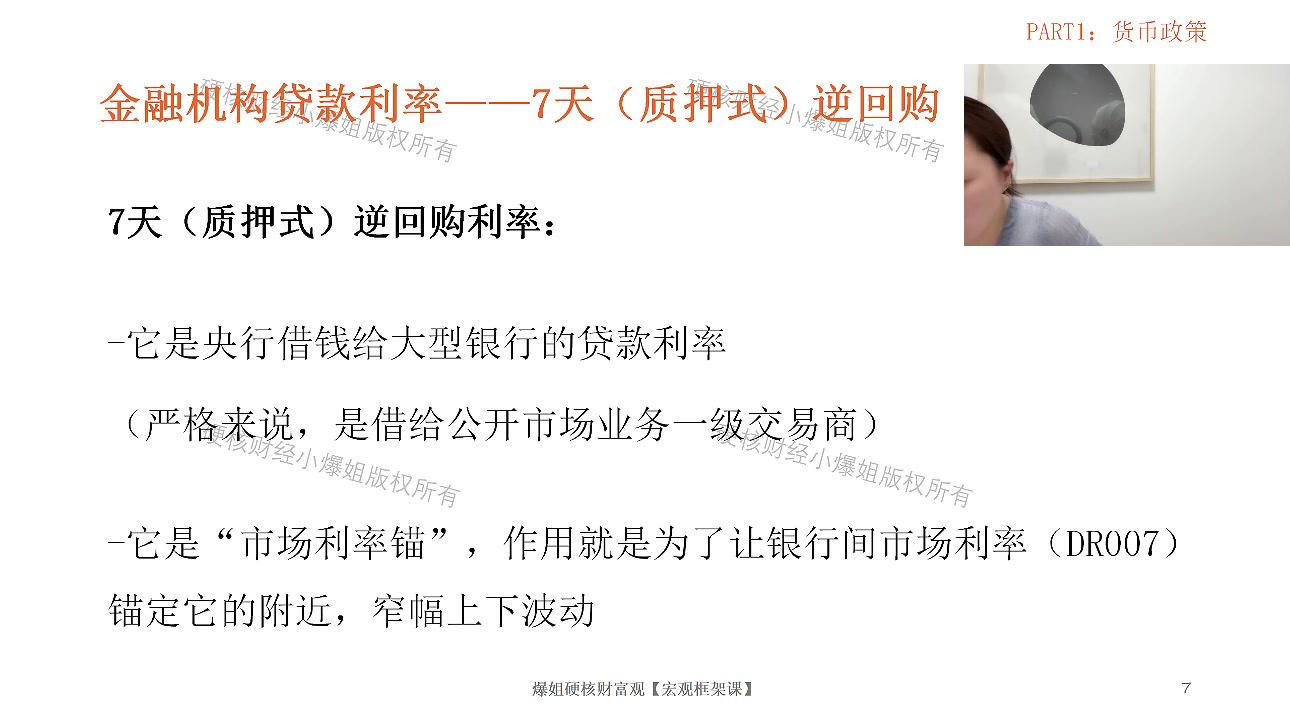
3.1 定义
央行借钱给大型银行等一级交易商的、为期七天的贷款利率。它是最主要的政策利率,占据了95%以上的主导地位,是市场利率之锚。
3.2 直接决定的三件事
1. 短期国债的收益率
2. 银行给居民和企业的存款利率上限
3. 银行给居民和企业的贷款利率下限
实践运用:其他期限的逆回购(如隔夜、14天)多为流动性管理工具,用于跨节、跨季的短期"补丁",与资产价格趋势无关,投资者无需过度关注。
四、对国债收益率的传导机制
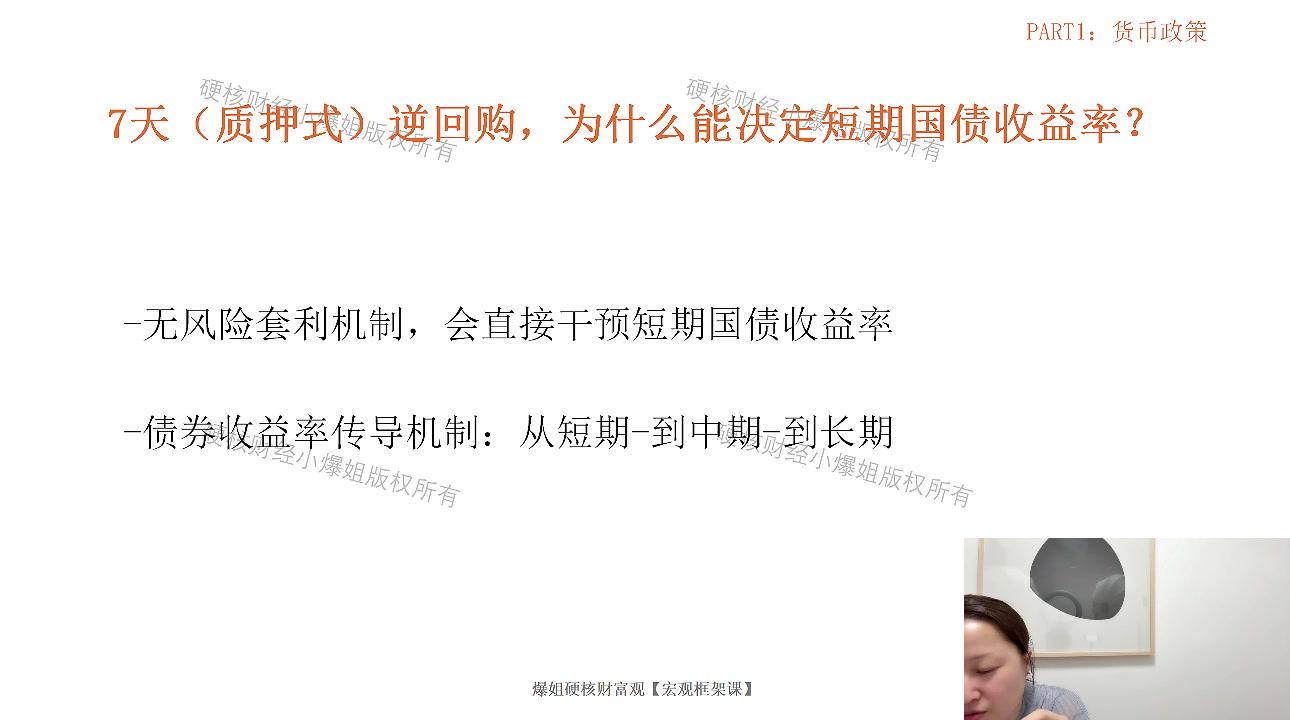
4.1 核心逻辑:无风险套利
- 情景:当短期国债收益率 > 七天逆回购利率时
- 操作:金融机构会通过逆回购从央行借入低成本资金,然后去市场上购买高收益的短期国债
- 结果:购买国债的资金增多,导致国债价格上涨,收益率随之下跌
- 终局:套利行为会持续,直到国债收益率 ≈ 七天逆回购利率时停止
4.2 传导至长期
短期国债收益率的下降,会引导资金去追逐中长期国债,从而拉低中长期国债的收益率,最终影响整个国债收益率曲线。
实践运用:这是政策利率影响资产价格的第一环,也是最关键的一环。它无可辩驳地证明了,七天逆回购利率是债券资产价格变化的根本驱动力。做债券投资,必须紧盯此项指标。
五、国债收益率对股票估值的影响
5.1 折现率效应(反向关系)
国债收益率是股票估值模型中的核心折现率。收益率越低,未来现金流折现后的价值就越高,估值越高。
5.2 比价效应
国债收益率(无风险收益)越低,股票作为风险资产的相对吸引力就越强。
5.3 企业成本效应
国债收益率走高会推高企业借贷成本,拉低企业利润和业绩,拖累股票表现。
核心结论:国债收益率与股票估值呈反向关系——收益率下行,股票估值上行;收益率上行,股票估值承压。
六、国债收益率对保险预定利率的影响
6.1 监管挂钩机制
监管要求保险产品的预定利率必须挂钩十年期国债收益率等指标。因为保险资金的主要配置方向是国债等固收类资产,国债收益率下行,保险产品的新单收益率也必然下行。
6.2 利差损风险
近年保险预定利率持续下调,核心是监管为防控利差损风险。新规要求寿险预定利率按季度挂钩10年期国债收益率、5年期LPR、5年期定存加权计算调整。
核心结论:政策利率可传导影响三项指标(国债收益率、LPR、定存利率),进而联动保险预定利率。
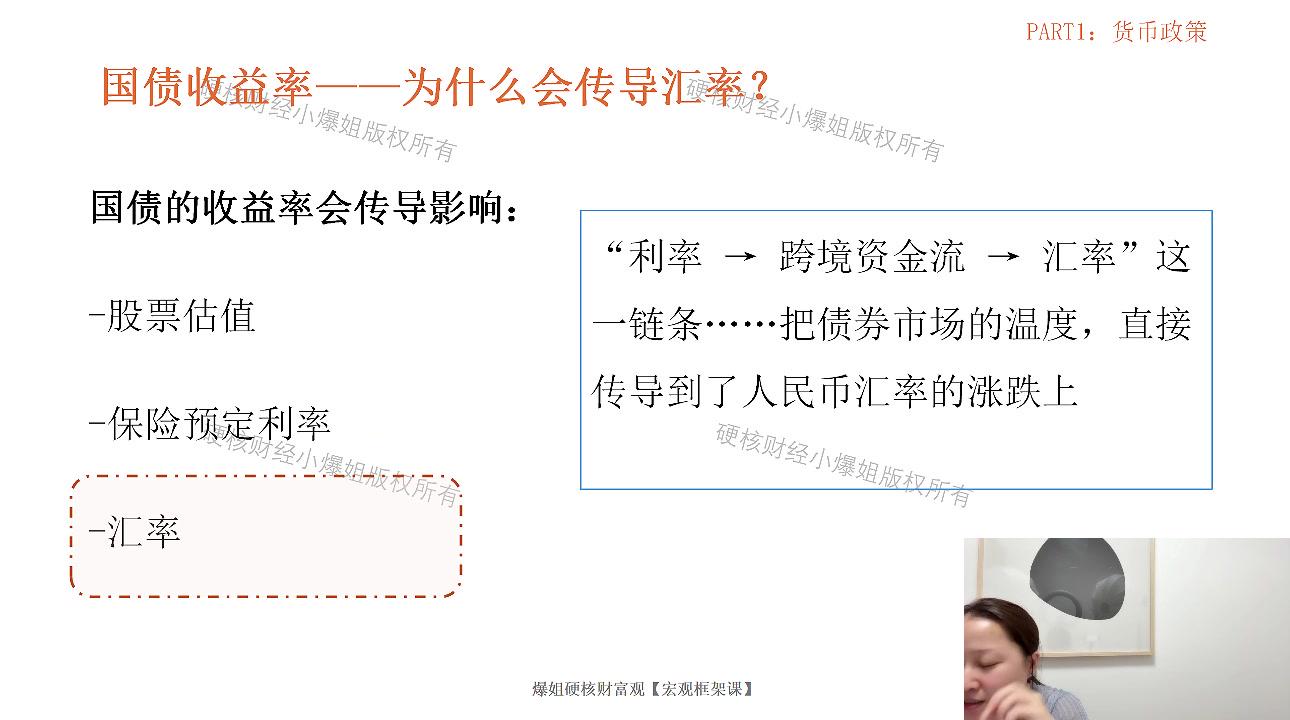
七、国债收益率对汇率的影响
7.1 核心逻辑:利差套利
- 当本国国债收益率 > 外国国债收益率时,海外资金会流入购买本国国债,本币升值
- 反之,利差收窄或倒挂,资金会流出,本币贬值
7.2 实践意义
国债收益率可看作人民币的温度计与指挥棒。这也解释了我国降息幅度偏谨慎的核心原因——出于稳汇率考量,降息是综合多要素权衡的技术活。
实践运用:国债收益率是串联起各大类资产的"中心枢纽"。理解了它与股票、保险、汇率之间的传导关系,就建立起了宏观大类资产配置的底层逻辑框架。
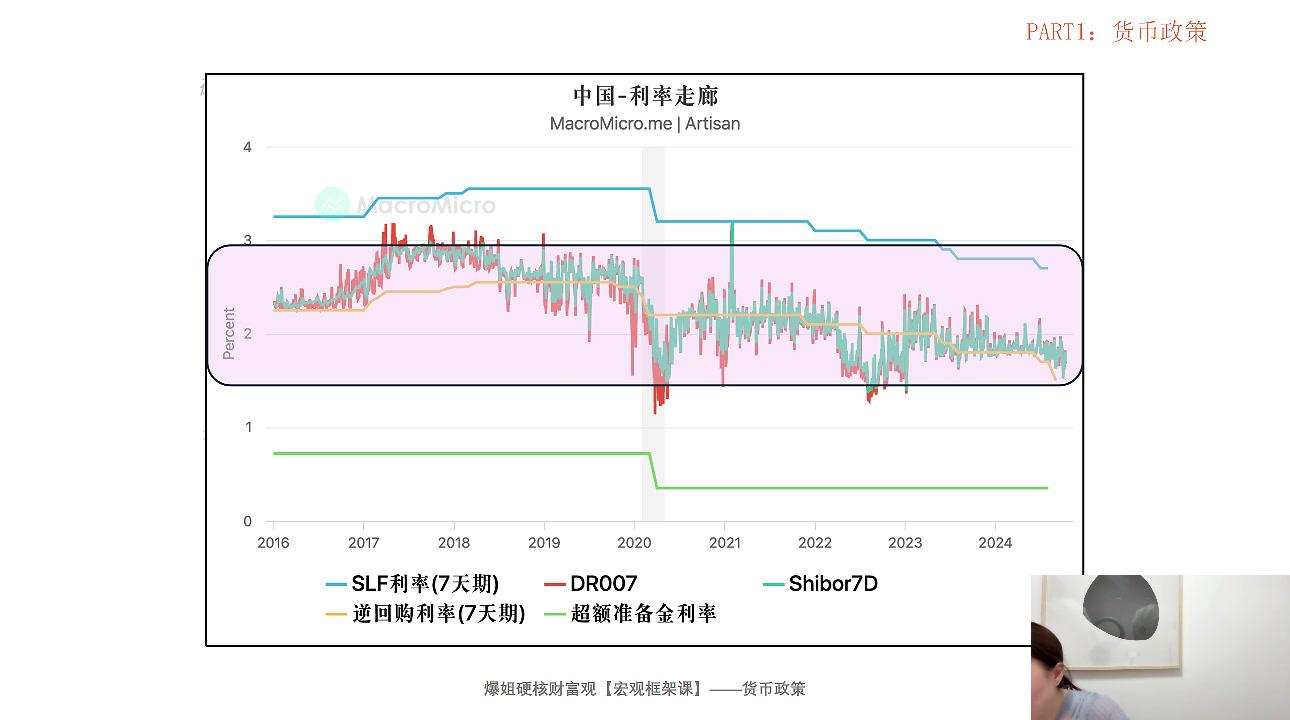
八、利率走廊:市场利率的"护栏"
8.1 背景
七天逆回购作为"锚",在非工作日或央行预判失误时可能"失灵",导致银行间市场利率大幅波动。
8.2 定义
利率走廊是央行设定的一个范围,用于将银行间市场利率的波动约束在可控区间内。
8.3 三大构成
天花板(上限):常备借贷便利(SLF)利率。当市场利率过高时,银行可以按此利率向央行借钱,从而为利率设定了上限。
地板(下限):超额存款准备金利率。当市场利率过低时,银行可以按此利率将多余资金存入央行,从而为利率托底。
中枢(锚):七天逆回购利率。
实践运用:利率走廊是一个宏观审慎管理工具,其存在本身就向市场传递了"利率不会失控"的稳定预期。通过"上限"和"下限"的管理,央行确保了银行间市场的利率能够紧密围绕政策利率"中枢"运行,从而保障了整个金融体系的稳定。
课程总结
本节课系统拆解了政策利率的构成与传导机制。我们确立了政策利率是市场利率的上游,而七天逆回购利率是上游中最重要的"锚"。
其核心传导路径为:通过无风险套利机制,七天逆回购利率直接决定了国债收益率,而国债收益率作为无风险利率的代表,又进一步传导影响到股票的估值、保险的定价和人民币的汇率。
最后,我们理解了由SLF利率(上限)和超额存款准备金利率(下限)构成的利率走廊,是央行约束市场利率波动的宏观管理框架。
掌握这套从源头到传导再到管控的完整逻辑,是理解一切资产价格波动的基石。
知识卡片(专业版)
以下为课程配套的专业版知识卡片,汇总了本期核心知识点的完整框架。
