250709货币政策第4期:M2、存款准备金率与无风险利率
本节课完成货币供给量主题的最后拼图,深入剖析广义货币M2与存款准备金率(RRR)的内在逻辑, 并正式开启利率这一核心板块的学习。重点辨析M1与M2增速差异的宏观意义, 澄清市场对M2的普遍误解,并最终落脚于所有资产定价的基石——"无风险利率"与"风险溢价"。
课程目录
一、广义货币M2的构成与分析
1.1 M2的定义
M2,也叫广义货币,它不仅包含M1,还包含企业和居民的定期存款。公式为:
M2 = 新M1 + 企业定期存款 + 居民定期存款
其中新M1 = M0 + 企业活期存款 + 个人活期存款 + 非银支付机构客户备付金。
1.2 M1与M2的区别
- M1(活钱):代表社会上现实的购买力,对市场和经济的判断最为直接
- M2(全量):代表未来潜在的购买力,因为定存的钱流动性较差
1.3 M2的总量与结构
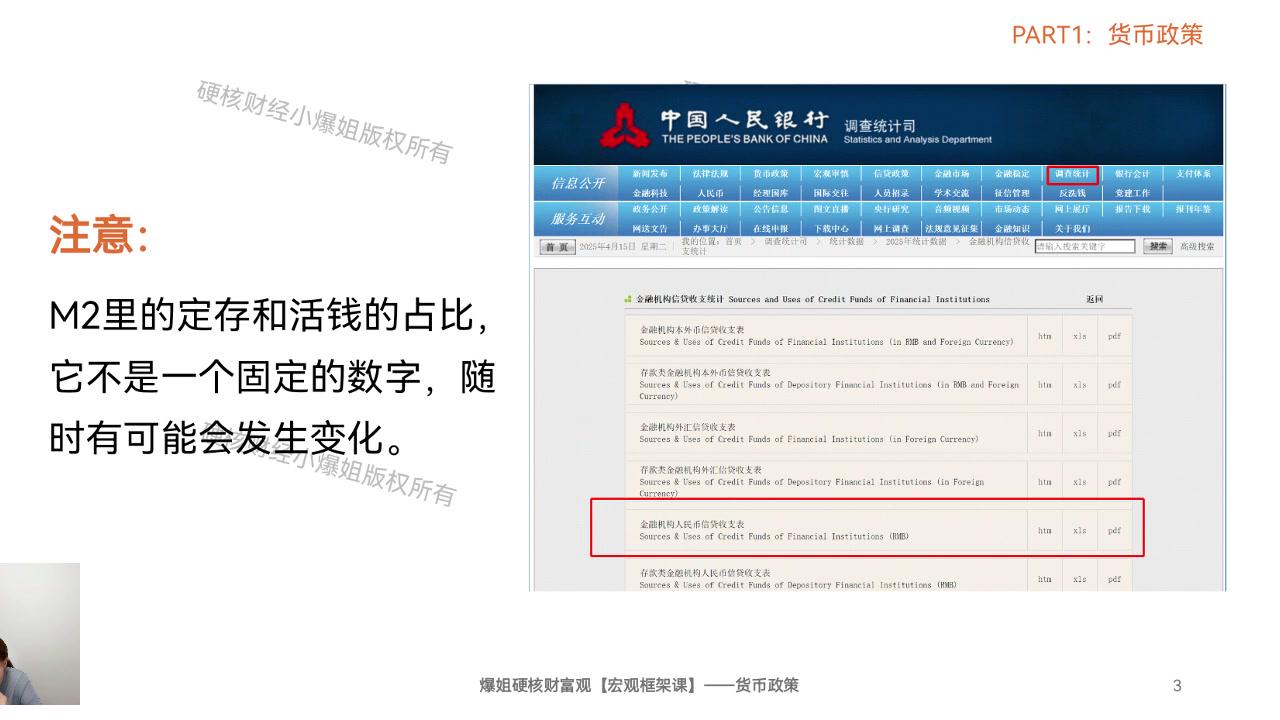
截至2024年底,我国M2总量约313.53万亿。其中定存占比远高于活期。
关键认知:M2里定存和活期的占比不是固定的,会随经济活力和资本市场情况变动。
- 经济回暖:企业把定存拿出来投资扩产 → 企业活期变多
- 资本市场火热:居民把定存拿出来炒股 → 个人活期变多,定存变少
二、M2的派生逻辑与派生过程
2.1 派生公式
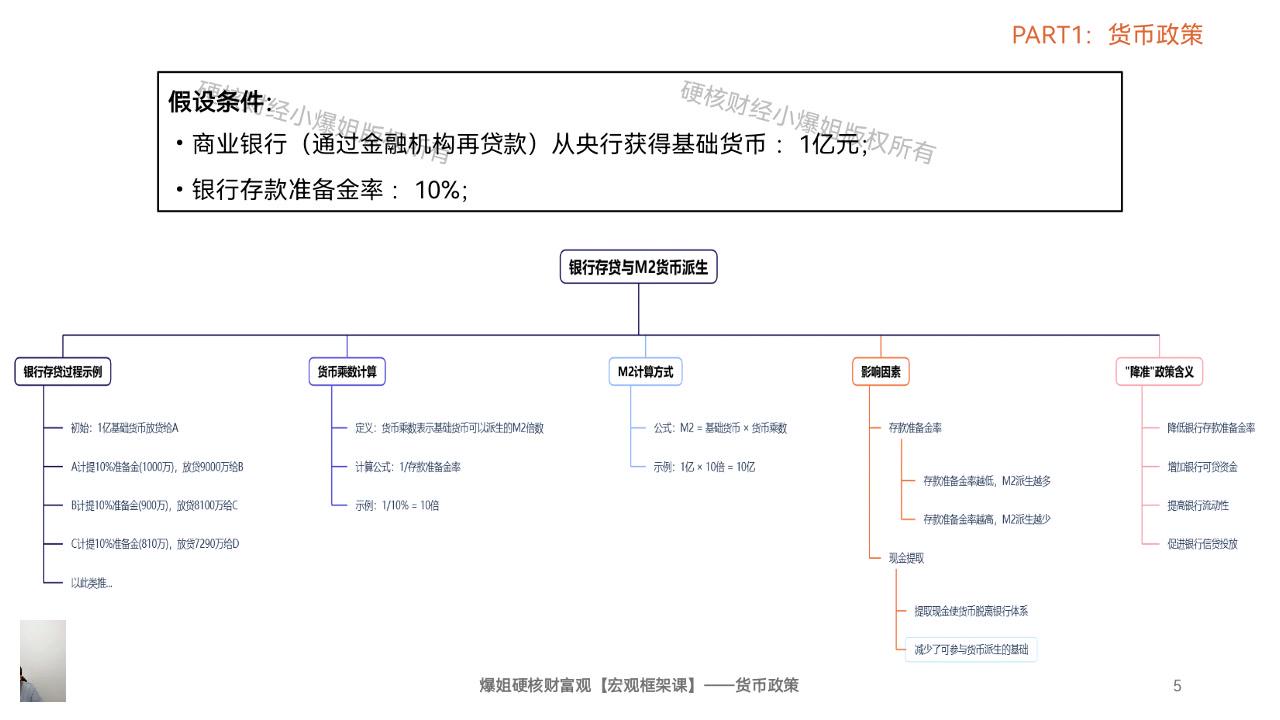
M2的派生逻辑和M1完全相同,都是通过银行存贷关系和货币乘数创造出来的:
最大可派生M2 = 基础货币 ÷ 存款准备金率
或:M2 = 基础货币 × 货币乘数(货币乘数 = 1 ÷ 存款准备金率)
2.2 举例说明
假设商业银行从央行获得基础货币1亿元,存款准备金率10%:
- 货币乘数 = 1 ÷ 10% = 10倍
- 最大可派生M2 = 1亿 × 10 = 10亿
2.3 关键要点
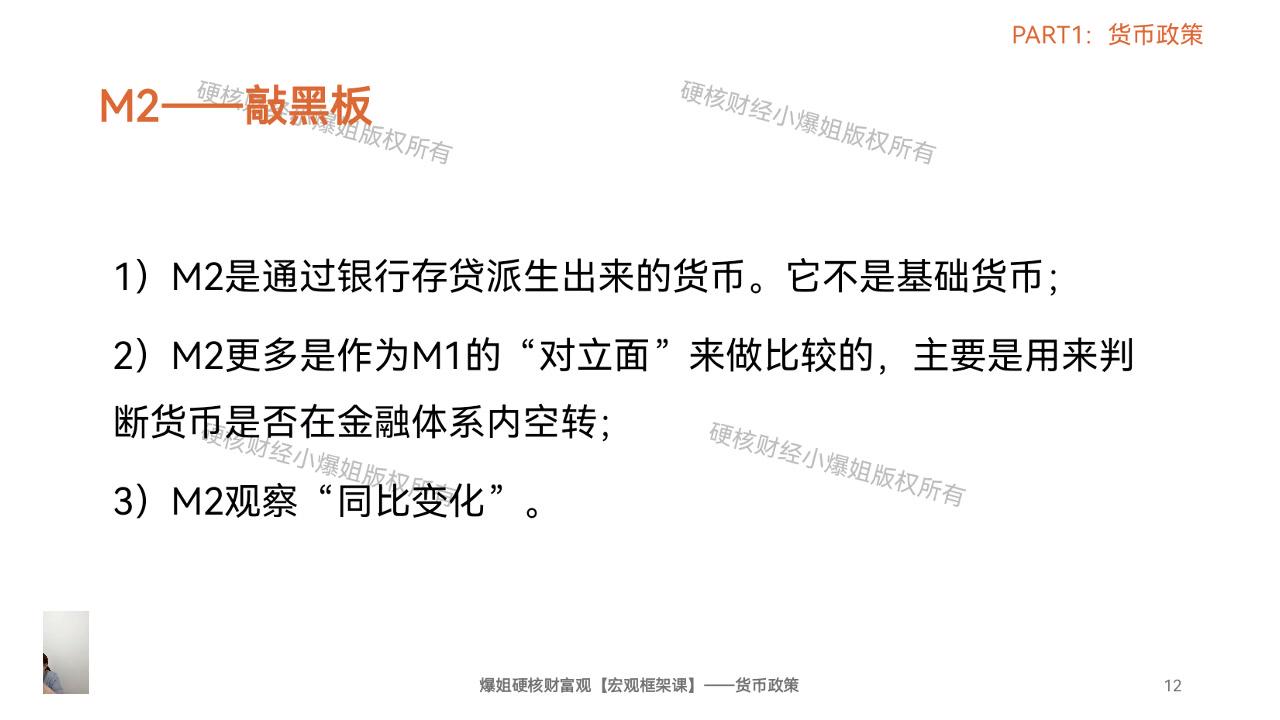
- M2是银行存贷派生的货币,不是基础货币
- 存款准备金率越低,派生能力越强
- 提现的钱脱离银行体系,无法参与派生
三、M2变大的原因及反映的经济现状
M2变大只有两种可能:
3.1 M1变大(好事)
代表企业和居民的经营活力在增加,账面上的活钱变多了。
3.2 定存变大(坏事)
企业和居民把钱存成定期,原因通常是:
- 企业经营不好:不买原材料、不投资扩产,存定期赚利息
- 居民收入不稳定:不想消费、不想投资,存定期躺着赚利息
当前现状:我国M2持续走高,主要是定存增长导致的,侧面反映经济相对低迷承压。
四、通过M1与M2同比增速差判断经济活力
4.1 为什么要对比M1和M2的增速?
单看M2增速不足以判断经济活力,必须对比M1和M2的同比增速关系,才能判断资金在哪里运转。
4.2 两种情况
M1增速 > M2增速:活钱占比提升,经营活力向好,资金脱虚向实
M2增速 > M1增速(形成"剪刀差"):定存增加,经济活力走弱,资金在金融体系空转,未流向实体经济
重要提醒:千万不能孤立看某一个数字就下结论。数字本身是孤立的,必须结合不同数字辩证比对,才能看出真实的市场情况。
五、辨析关于M2超300万亿的两类常见财经言论
5.1 言论一:"M2超300万亿就是货币超发、通胀来了"
这个说法不一定对,原因:
- 货币超发通常指基础货币发行超过经济增速
- M2是派生货币,不是基础货币,和基础货币没有直接关系
- 如果是定存推高的M2,根本不会引发通胀——因为钱在金融体系空转,没有流向实体和资产
5.2 言论二:"3万亿美元外汇储备对比300多万亿M2,论证货币超发"
这个逻辑完全错误:
- 外汇储备属于基础货币
- M2属于派生货币
- 二者分属不同层次,对比口径完全不一致
正确判断方法:分析M2是否推高通胀,要看M1增速是否超过名义GDP增速。
六、存款准备金率(RRR)的基础概念
6.1 定义
存款准备金,是商业银行按规定必须缴存到央行的资金。缴存金额占存款总额的比例,就是存款准备金率。
6.2 举例说明
用户存100元到银行,银行不能全额放贷,必须先计提10元缴存央行,这10元就是存款准备金,准备金率就是10%。
6.3 法定准备金 vs 超额准备金
- 法定存款准备金:央行强制要求缴纳的部分
- 超额准备金:超出规定比例多存的部分
存款准备金是有利息的,法定准备金利率比超额准备金利率稍高。
七、我国存款准备金率的趋势及政策逻辑
7.1 变动趋势
- 2007年起升准
- 2008年中段短暂降准后再度回升至2011年5月
- 2011年之后一路下调
- 2025年5月降准后达到2007年以来最低
7.2 核心作用
降准(降低RRR):货币乘数变大,银行可贷资金增多,向市场提供流动性
升准(提高RRR):货币乘数变小,银行可贷资金减少,从市场回收流动性
7.3 对资产价格的影响
重要认知:降准对资产价格的影响非常有限。它只是为资产价格提供了"不跌"的理由,但并非"必涨"的核心驱动力。资产价格上涨的核心驱动力是基础货币的增加(央行扩表放水)。
中国RRR从2011年高点至今一路下行,更多反映了货币政策框架的长期演变和对冲外汇占款下降的需求,而非持续的强刺激。
八、无风险利率:所有资产的"定价之锚"
8.1 定义
无需承担任何风险即可获得的回报。在实践中,主要指:
- 国债收益率
- 50万元以内的银行存款利率(受存款保险保障)
8.2 核心地位
无风险利率是所有风险资产的定价基石,也被称为"定价之锚"或"资金的重力"。
任何风险资产的预期回报率,都必须高于无风险利率,才具备投资吸引力。
8.3 与资产价格的关系(反向关系)
- 利率过高:资金涌向无风险资产,风险资产(股票、房产)因缺乏买盘而价格受压
- 利率过低:资金从无风险资产流出,追逐更高回报的风险资产,刺激资产价格上涨
实践运用:理解无风险利率的"锚"定作用,是进行大类资产配置的逻辑起点。央行调控利率的根本目的之一,就是稳定这个"锚",从而稳定整个金融市场的资产定价体系。
九、风险溢价:高收益的真实来源
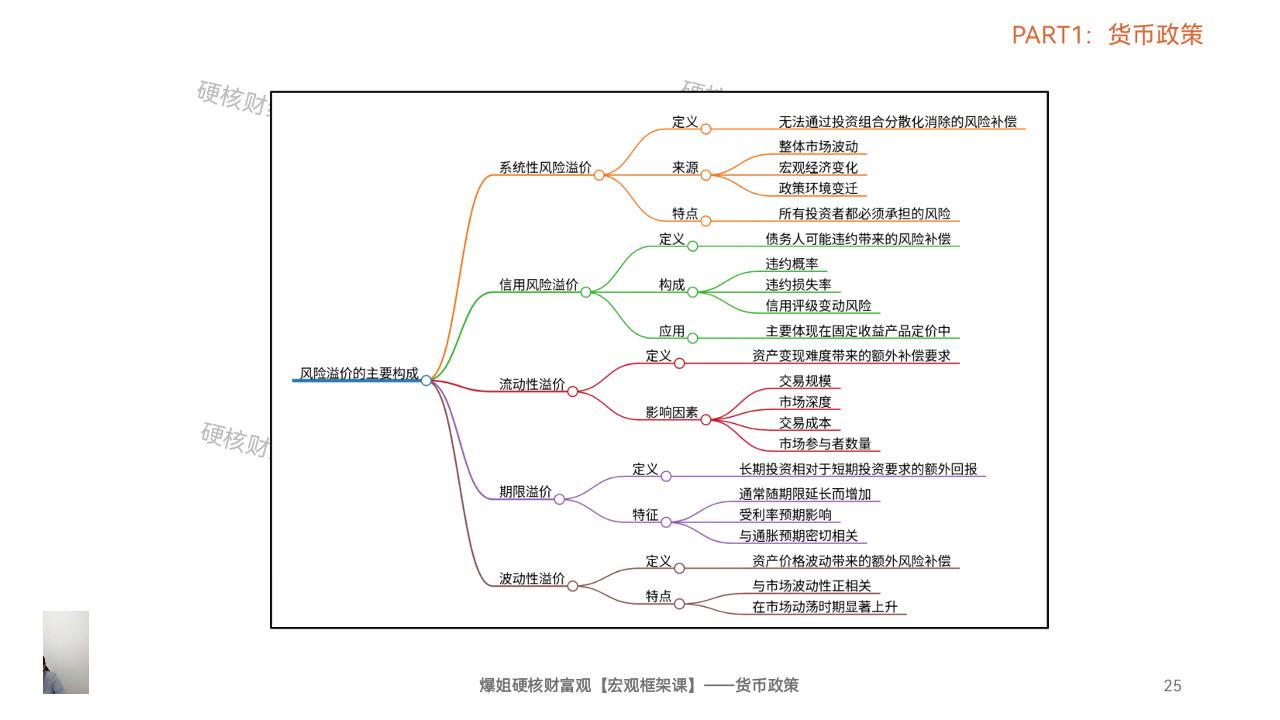
9.1 定义
风险资产的回报率超出无风险利率的部分,是投资者因承担额外风险而要求获得的补偿。
公式:资产预期回报率 = 无风险利率 + 风险溢价
9.2 风险溢价的构成
- 信用风险溢价:对借款人可能违约的补偿
- 流动性溢价:对资产不易变现的补偿
- 期限溢价:对持有长期资产所面临的不确定性(通胀、利率波动)的补偿
- 波动溢价:对资产价格大幅波动的补偿(主要针对权益类资产)
实践运用:市场上没有无缘无故的高收益,所有超过无风险利率的回报,都是对上述一种或多种风险的定价。在评估任何投资产品时,都应主动分析其高收益背后对应的风险溢价来源,并判断该风险是否在自己的承受范围之内。
课程总结
本节课厘清了关于M2和存款准备金率的常见误区,确立了M1-M2增速差作为判断经济活力和资金流向的关键指标,并明确了降准作为流动性管理工具的真实作用。
在此基础上,引入了整个利率体系的基石——无风险利率和风险溢价。无风险利率是所有资产的"定价之锚",其高低直接决定了市场的整体估值水平。而风险溢价则是高收益的本质来源,是我们为承担额外风险所应得的补偿。
深刻理解这对概念,是理性分析和评估一切金融产品价值的根本前提。
知识卡片(专业版)
以下为课程配套的专业版知识卡片,汇总了本期核心知识点的完整框架。
