货币政策第2期:货币(2)
目录
一、基础货币从哪里来:三大发行机制
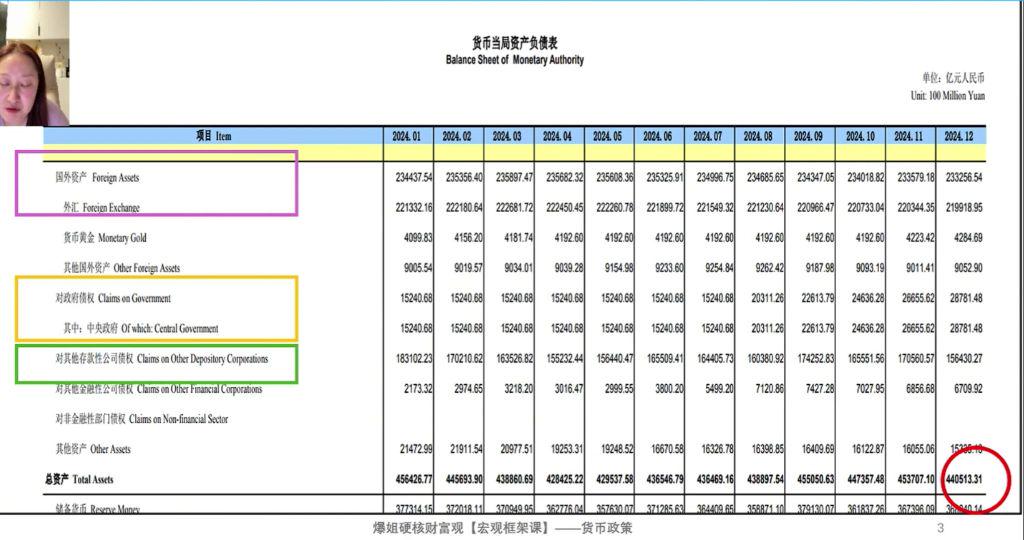
上节课我们知道了基础货币是央行直接发行的"源头之水"。这节课我们深入拆解:央行到底通过什么渠道发行基础货币?
主要有三大渠道:外汇占款、金融机构再贷款、购买国债。
核心数据:2024年末央行总资产约 44万亿,≈ 实际发行的全部基础货币总量。
二、知识点1:发行机制一:外汇占款
【核心内容】
- 定义:外汇占款(或称外汇结汇)指央行收购外汇并相应投放本国基础货币。
运作流程
- 外汇流入:企业通过出口贸易、外商直接投资(FDI)或海外汇款等方式获得外汇
- 银行结汇:企业将外汇卖给商业银行,换取人民币
- 央行购汇:商业银行再将外汇出售给央行,央行印出等额的基础货币支付给商业银行
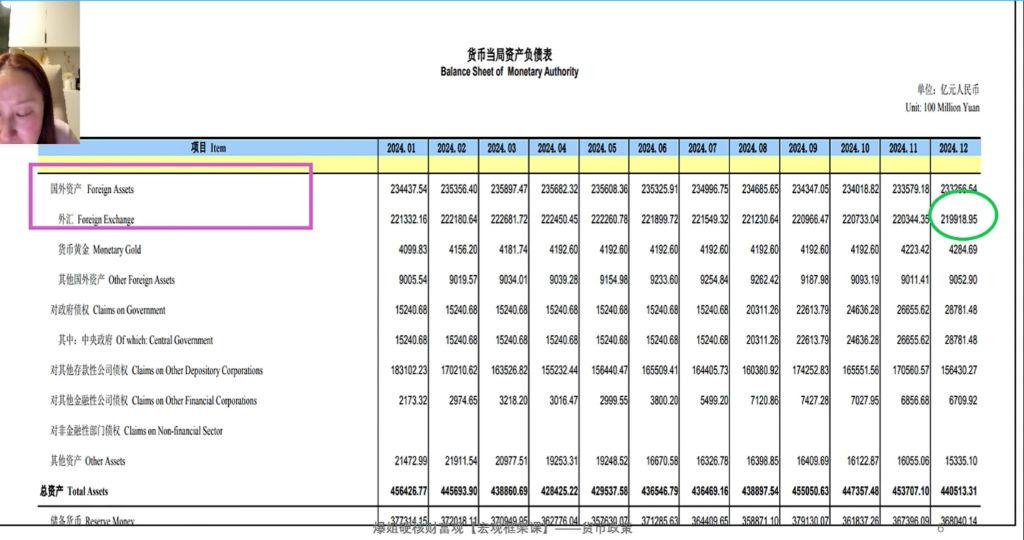
历史演变
- 2001-2014年:黄金期,外汇占款从1.89万亿攀升至2014年5月峰值 27.3万亿,占基础货币90%以上
- 2014年后:受贸易顺差收窄和2015年"811汇改"影响,占比逐步下滑
- 当前:2024年末外汇占款约 22万亿,占央行总资产约50%,仍是第一大发行来源
实践运用:外汇占款模式的致命缺陷在于,基础货币的发行高度依赖外部环境。一旦出口受阻或外资流出,即使国内经济自身需要流动性支持,央行也无法通过此渠道投放货币,容易导致经济与货币供给的错配。任何博主用"外汇储备/M2"来论证人民币超发,都是犯了将"源头之水"(基础货币)与"派生之水"(M2)混淆的常识性错误。
三、知识点2:发行机制二:金融机构再贷款
【核心内容】
- 定义:商业银行将其持有的信贷资产(债权)抵押给央行,央行按一定比例(通常为100%)向其提供基础货币贷款。
- 运作逻辑:本质上是信贷派生的再抵押。商业银行通过"存款-贷款"循环创造出信用和债权,再用这些债权从央行换取新的基础货币,实现"钱生钱"。
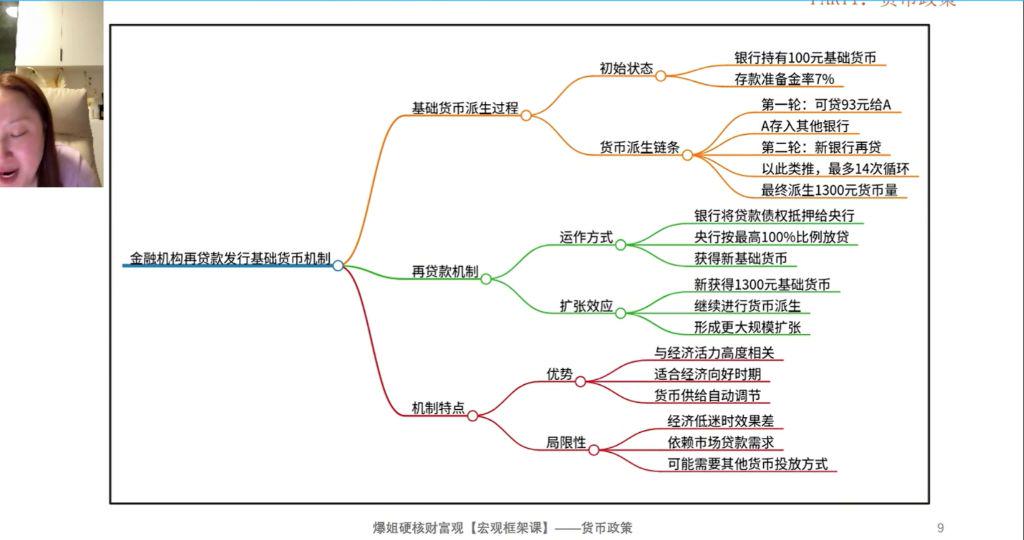
优劣势分析
- 优点:在经济上行期,此模式能让基础货币的发行与经济活力高度匹配,不易造成货币滥发和通货膨胀。
- 缺点:在经济下行期,企业和居民贷款意愿降低,信贷派生受阻,"抵押物"减少,导致央行"想放水也放不出去",货币政策传导失灵。
当前规模:2024年末约 15.6万亿,占央行总资产约35%,是第二大发行来源。
实践运用:理解其顺周期的特性,就能明白为何在经济下行压力大时,央行单纯依靠降息等传统工具效果有限,因为"马(企业)不愿到河边喝水(贷款)",货币传导的第一个环节就已中断。
四、知识点3:发行机制三:央行购买国债
【核心内容】
- 定义:央行直接下场,在二级市场或一级市场购买由财政部发行的国债,从而向市场注入基础货币。
- 核心特征:无锚印钞。与前两种需要"外汇"或"信贷资产"作为锚定物不同,此模式是央行的主动放水行为,不依赖任何经济活动,具有极高的灵活性。
- 中美模式差异:这是美联储等发达国家央行的主要货币发行方式,占比通常在90%以上。而在中国,此方式占比极低,仅 约6%(约2.8万亿),更多是作为前两种方式失灵时的"灵活补丁"存在。
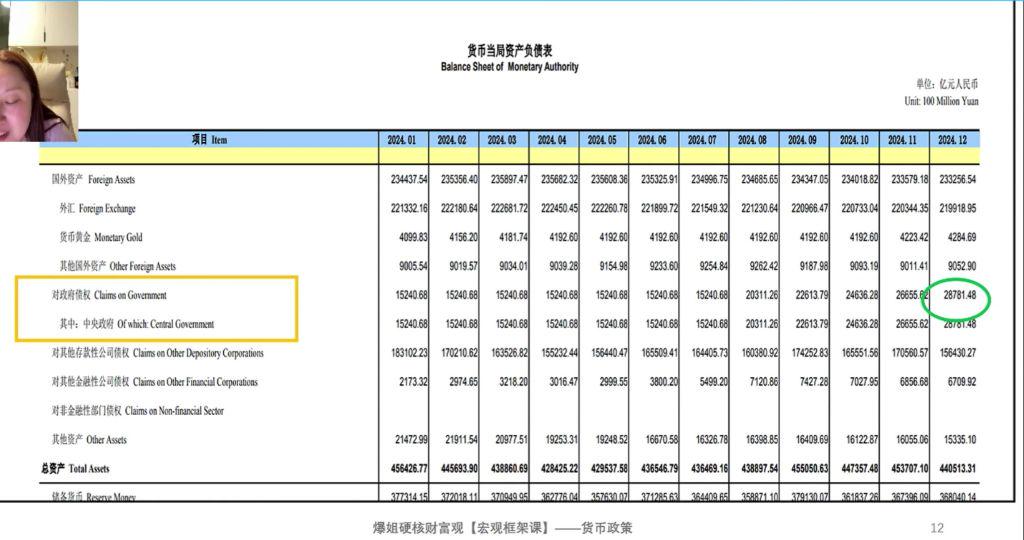
实践运用:央行购买国债是最直接、最有效的放水方式。任何关于中国开始"无锚印钞"的言论都是夸大其词,忽视了其极低占比的现实。但正因其高效,一旦央行开始在二级市场连续、规模性地购买国债,这便是最强级别的宽松信号,对资产价格的提振作用也最大。
五、三种发行方式对比总结
| 发行方式 | 当前规模 | 占比 | 特点 |
|---|---|---|---|
| 外汇占款 | ~22万亿 | ~50% | 被动,依赖外部环境 |
| 金融机构再贷款 | ~15.6万亿 | ~35% | 顺周期,经济差时放不出去 |
| 购买国债 | ~2.8万亿 | ~6% | 主动,最强放水信号 |
六、知识点4:调节工具的分类与甄别
【核心内容】
央行的货币工具可分为两大类:
1. 调节流动性工具
- 目的:管理存量资金,目的是"维稳"
- 作用:通过吸收或释放短期流动性,平滑金融机构间的资金波动
- 特点:这类工具通常不带来投资机会
- 代表工具:MLF(中期借贷便利)、SLF(常备借贷便利)、逆回购等
2. 注入增量资金工具
- 目的:创造新增基础货币,目的是"放水"
- 作用:直接扩大央行资产负债表
- 特点:是重大投资机会的来源
- 代表工具:央行购买国债、结构性再贷款工具(如PSL、股东回购增持再贷款)等
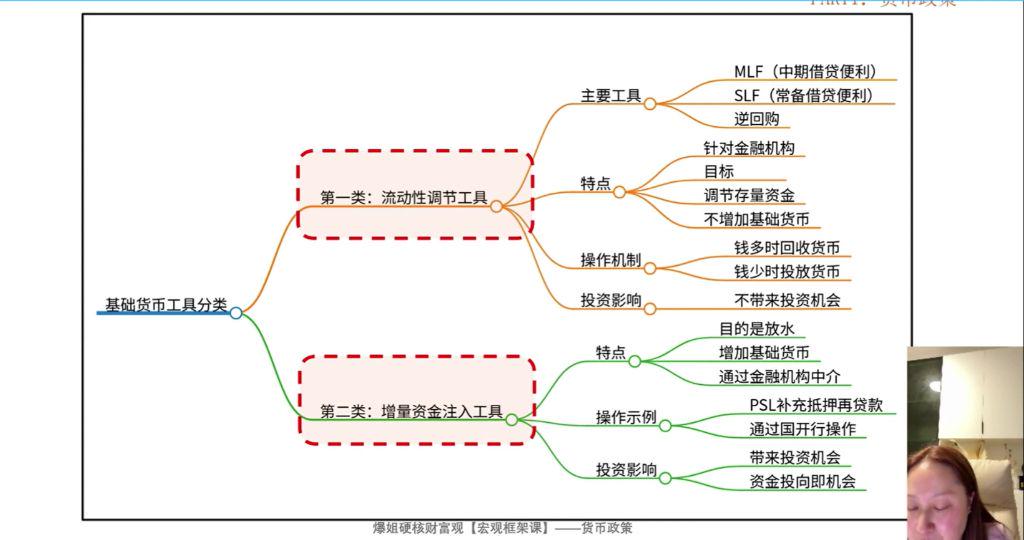
实践运用:投资者必须学会甄别这两类工具。当新闻中出现MLF、逆回购等操作时,应理解为央行在进行日常的"流动性管理",对资产价格影响有限。而当出现新型结构性再贷款工具,或央行开始购买国债时,才是需要高度关注的"放水"信号。
七、知识点5:如何识别结构性工具的"含金量"
【核心内容】
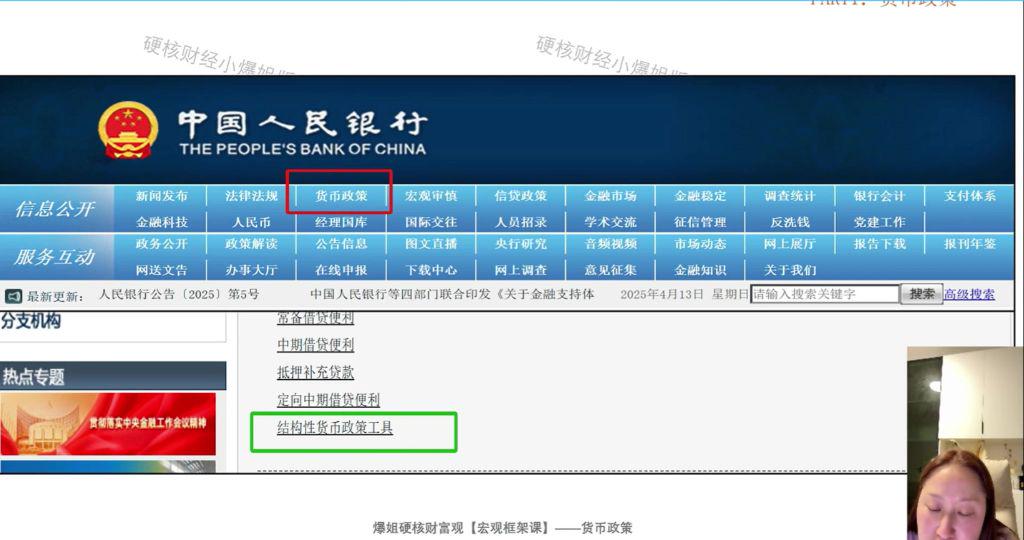
- 数据来源:中国人民银行官网 → 货币政策 → 货币政策工具 → 结构性货币政策工具情况表(季度更新)
- 核心甄别标准:判断资金的最终用途。
1. 高含金量(直接作用于资产)
- 工具的设计目标是引导资金直接购买特定资产
- 这类政策传导链条最短,效果最直接,对资产价格形成强力支撑
- 案例:PSL(资金用于拆迁户买房)、股东回购增持再贷款(资金用于上市公司回购股票)
2. 低含金量(间接作用于经营)
- 工具的目标是扶持某个行业或领域,通过降本增效来改善其经营
- 这类政策对资产价格的影响是间接的、不确定的
- 案例:碳减排支持工具、设备更新改造专项再贷款等
实践运用:分析结构性货币工具时,不能只看名称和规模,必须穿透到资金的最终用途。只有那些直接注入买盘、创造需求的工具,才是真正能带来确定性投资机会的"王炸"级政策。央行资产负债表(月更)和结构性工具表(季更)的交叉验证,是专业投资者进行宏观择时的必备功课。
八、课程总结
本节课系统梳理了央行发行基础货币的三大渠道及其演变,明确了"外汇占款"的被动性、"金融机构再贷款"的顺周期性,以及"购买国债"的主动性和高效性。
更重要的是,我们建立了一套识别货币政策"含金量"的实战框架:
1. 首先,区分"调节流动性"和"注入增量资金"两类工具,将注意力聚焦于后者;
2. 其次,在"注入增量资金"的工具中,通过分析资金的最终用途,进一步甄别其是"直接作用于资产"还是"间接作用于经营"。
掌握这套层层递进的分析方法,我们就能穿透政策迷雾,在央行行动时,第一时间判断其对资产价格的真实影响,从而抓住由"水"驱动的核心投资机会。
配套知识卡片(专业版)
