260111中美央行差异(下)
本期是货币政策系列中美央行差异(下),紧接上期讲完的权力来源、目标函数、货币政策传导机制, 继续拆解剩余两个维度:货币之锚与外部约束,并加一个番外篇——中美存款准备金率的差异。 核心脉络:美元锚从"黄金信用"到被"财政主导"侵蚀;人民币锚从"美元影子"走向"主权信用"; 美联储打的是"无约束战争"(唯一软肋=回旋镖效应),中国央行是"带镣之舞"(资本管制=防火墙); 利差倒挂成为新常态后,政策从"死守汇率"转向"利用汇率"。 一句话总结:中美央行是完全不同的两个"物种",彼此不能套用。
飞书妙记逐字稿课程目录
- 开场:回顾上期与本节定位(货币锚+外部约束)
- 货币锚(一):央行资产负债表=国家信用"账本"
- 货币锚(二):美联储的困境——"无风险资产"不再纯粹
- 货币锚(三):中国央行突围——一场漫长的"断奶"
- 小结:中美货币锚差异——失去神性 vs 脱胎换骨
- 外部约束(一):非对称博弈——无约束战争 vs 带镣之舞
- 外部约束(二):回旋镖效应——美元霸权的唯一软肋
- 外部约束(三):中国央行的"防火墙/盾牌"
- 外部约束(四):利差倒挂成为新常态——从"死守汇率"到"利用汇率"
- 小结:外部约束差异——绝对力量 vs 防御艺术
- 番外(一):美联储为何把存款准备金率降到0?
- 番外(二):中国央行为何保留存款准备金率?
- 总结:中美央行"五维图景"——两个物种,不能套用
一、开场:回顾上期与本节定位
小爆姐开场回顾:上期已经讲完中美央行差异的三个维度——权力来源、政策目标函数、货币政策传导机制。本期接着往下讲剩余两个维度:
- 货币之锚——两国央行的货币分别锚定什么;
- 外部约束——美联储与中国央行各自面临的约束边界;
- 外加一个番外篇:中美存款准备金率的差异(货币政策执行成本)。
课程主题引语"橘生淮南则为橘,生于淮北则为枳"——同样的"央行"两个字,在不同国情下长成完全不同的物种。开场提问:一张纸币凭什么值钱?在布雷顿森林体系瓦解前,美元背后可兑换固定数量黄金(纸币=黄金的"仓单");金本位崩塌后,美元不再锚定黄金,转而锚定美国的国家信用。
本节框架:上期(上)讲"制度与传导",本期(下)讲"锚与约束",拼成中美央行的五维图景。
二、货币锚(一):央行资产负债表=国家信用"账本"
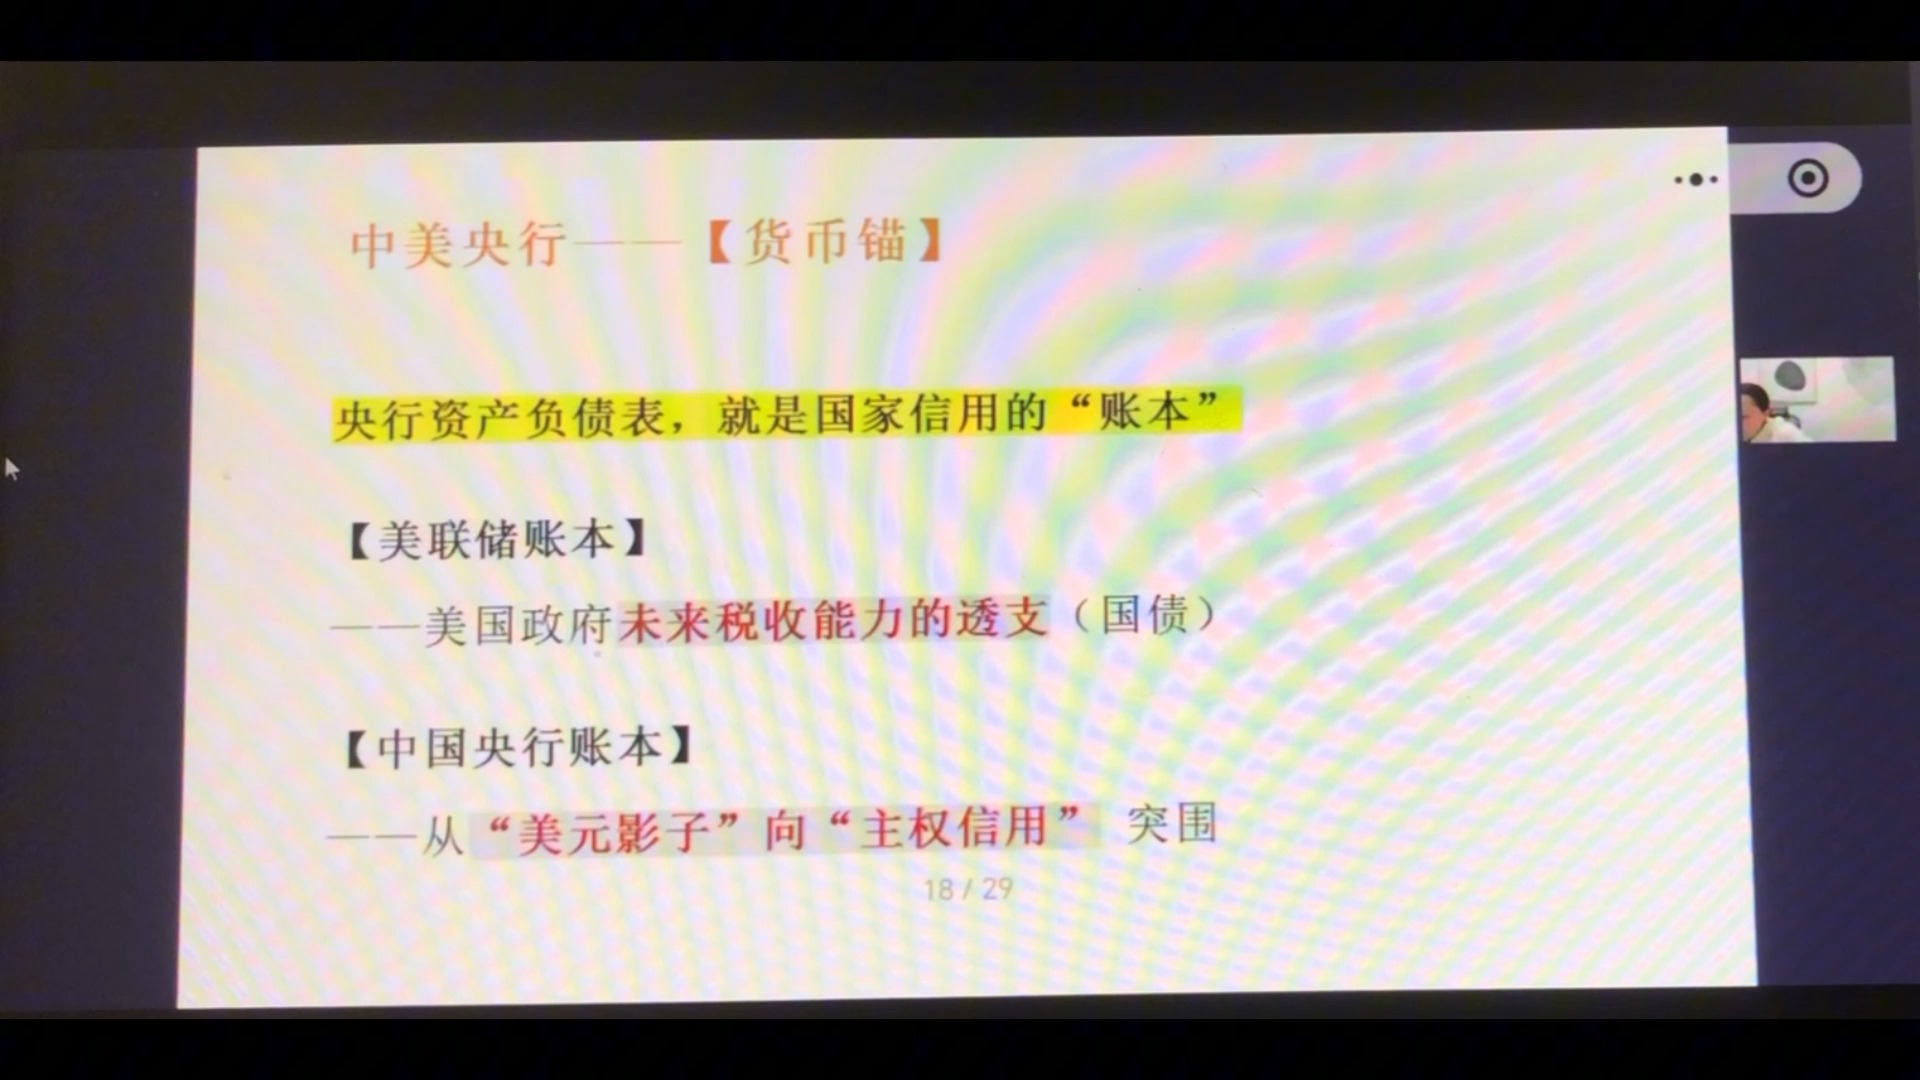
持有100美元纸币,本质上是美联储给你打了一张100美元的欠条。为什么愿意收?因为美联储资产负债表资产端放着的,是全球公认值得的东西——美国国家信用(综合实力:军事、经济、科技、金融)。
| 账本 | 内容 |
|---|---|
| 【美联储账本】 | ——美国政府未来税收能力的透支(国债):发债=把未来的税收提前借出来花 |
| 【中国央行账本】 | ——从"美元影子"向"主权信用"突围:以前靠外汇占款发行人民币(锚定美元),未来转向主权信用 |
人民币发行的历史:从外汇占款起步
- 最初靠外汇占款发行:收进多少美元外汇,就发行相应的人民币 → 推导出人民币的锚定物其实是美元本身;
- 后来外汇占款不够用(出口不行就发不出钱、经济热于出口会通缩),走向金融机构再贷款与央行下场买国债;
- 全球闭环:中国生产商品→卖出去换美元→央行收美元印人民币→外汇储备投向美债→变相借钱给美国财政→美国居民拿福利/工资继续买中国商品。中国负责生产,美国负责消费;美元=润滑油,美债=锚。
隐含前提:这套"商品→美元→美债→商品"的超级循环,前提是美债必须是绝对安全的资产。一旦这个前提动摇,整个闭环就出现裂缝——而裂缝正在扩大:美元从有"含金量"变成有"含债量",债的可信度一旦受质疑,货币就不再是魔法。
三、货币锚(二):美联储的困境——"无风险资产"不再纯粹
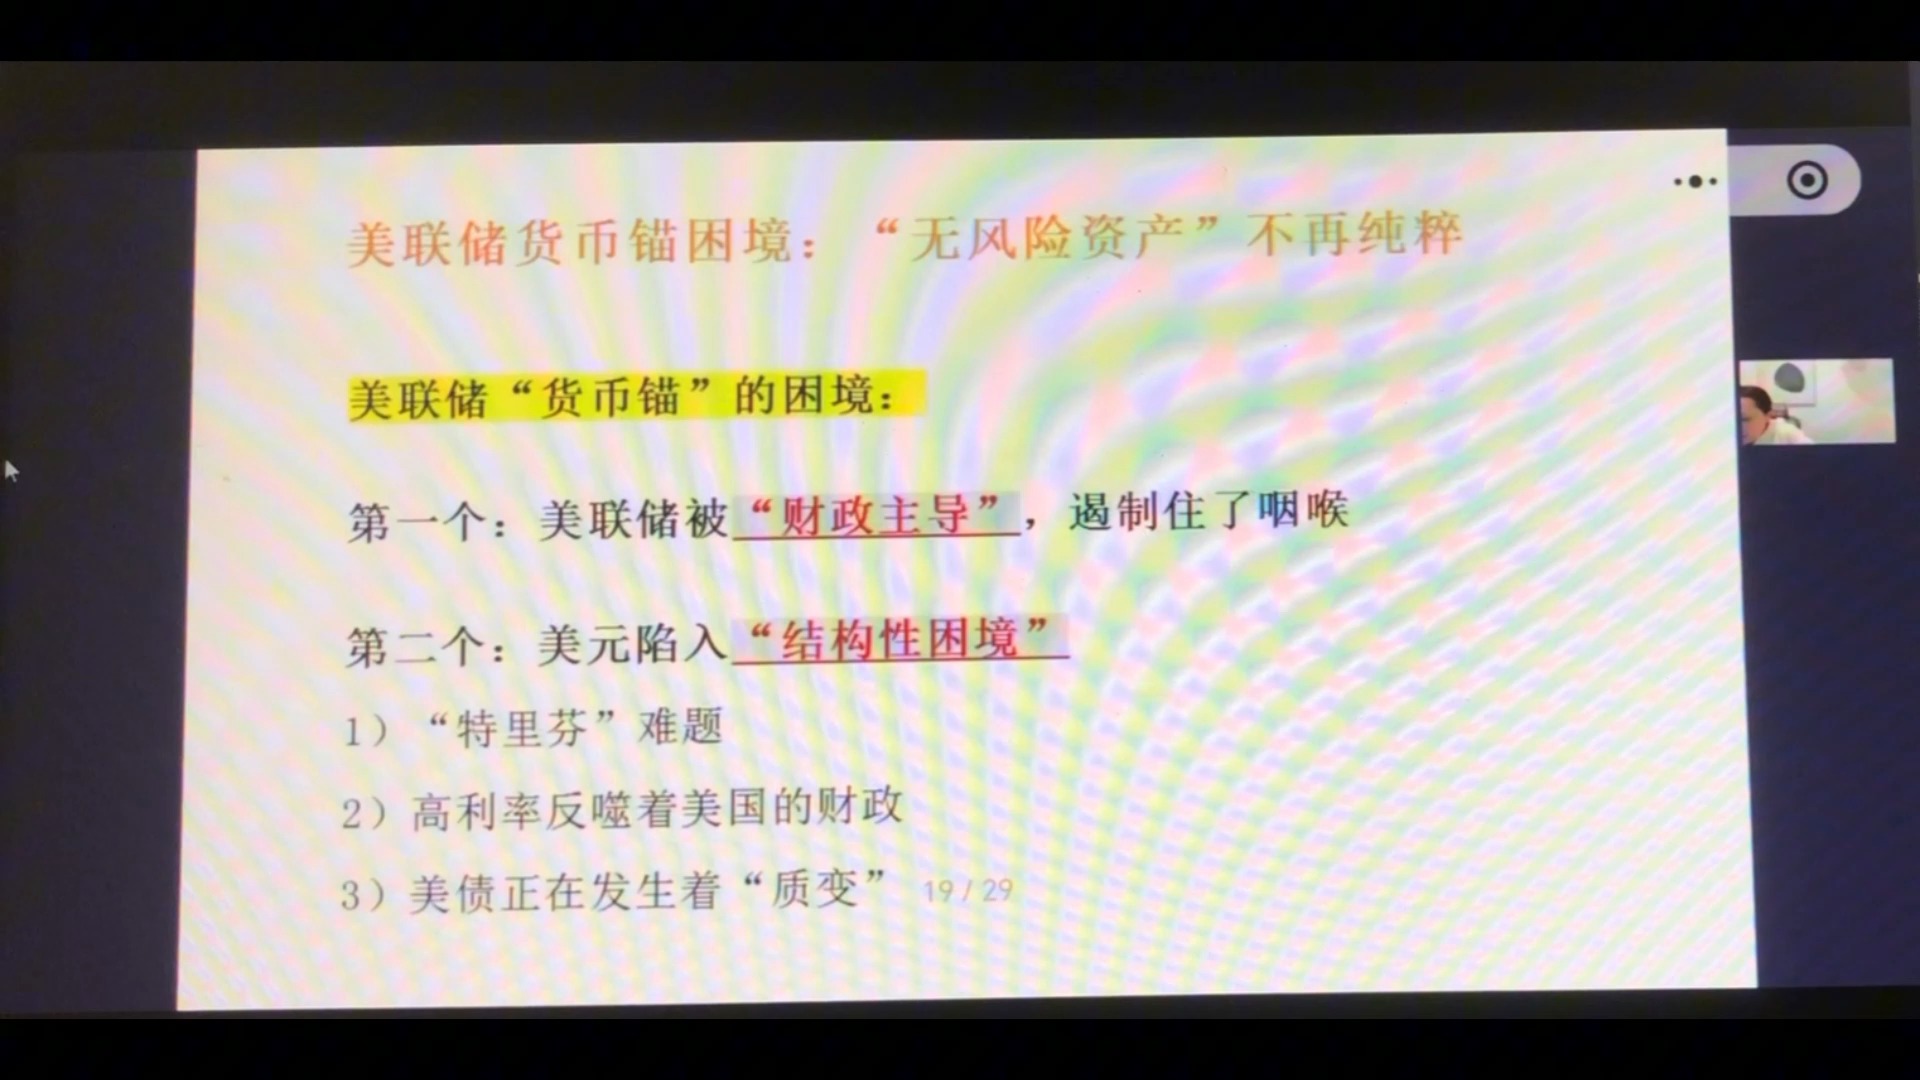
美联储"货币锚"的两大困境:
困境一:被"财政主导"遏制住咽喉
- 美国国债总额超38万亿美元,不到一年膨胀约2万亿(上次直播时还是36万亿);
- 年度利息支出超过军费;2025整个财年财政收入才5万多亿美元——靠正常偿还基本无望;
- 唯一办法借新还旧;如果市场不愿低利率接新盘,就只能放弃通胀目标、印钞买债压利息——这就是财政主导的起点;
- 一旦美联储把"防止财政违约"当作第一要务,它就成了财政的提款机,独立性受巨大质疑,美元锚的支撑逻辑被侵蚀。
困境二:美元陷入"结构性困境"
- "特里芬"难题:作为全球储备货币,必须靠贸易逆差向全球输出美元(顺差就拿不到美元)。长期逆差→制造业外移→产业空心化→中产被挤压→反噬本土产业基础。中国若想人民币全球化,同样会走向巨额逆差——这是结构性硬约束。
- 高利率反噬美国财政:赤字大→吸引资金要付高息→利息支出更大→财政窟窿更大。美国卡在自我强化的困局里:不高息没人接盘,高息财政还不起。
- 美债正在"质变":从低波动、避险、风险对冲工具,变成波动率与风险资产无异、甚至股债双杀(跷跷板效应消失)。美债从"避风港"变成"风暴源"。
小结:美元真正的锚=美国信用,但一旦开始依赖印钞机维持,这个锚就从"定海神针"变成"导火索"。
四、货币锚(三):中国央行突围——一场漫长的"断奶"
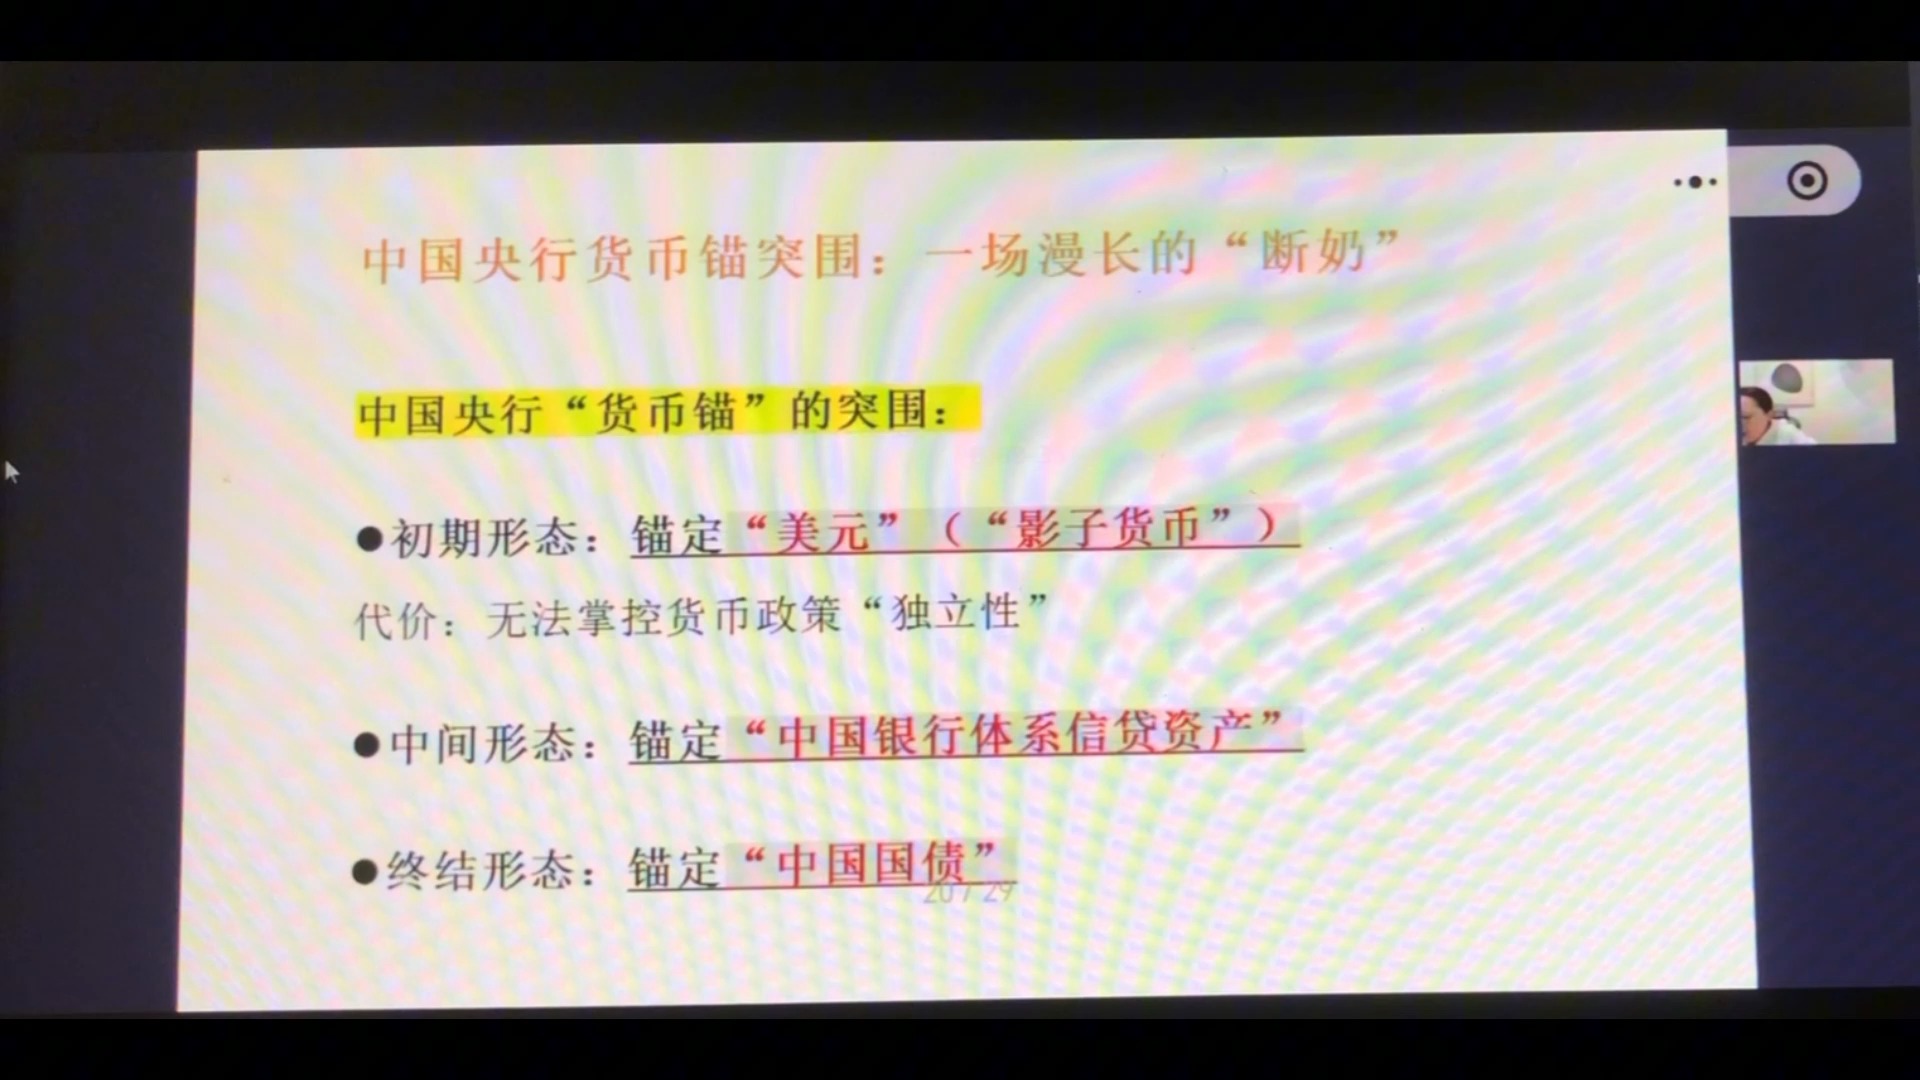
2014年之前,中国央行资产负债表上占比最大的是外汇占款——每投放一笔人民币,背后都有对应的美元。人民币是美元的影子货币,借美元信用印出来的。
三个形态
| 形态 | 内容 |
|---|---|
| 初期形态 | 锚定"美元"(影子货币)——借助美元背书发货币;代价:无法掌控货币政策"独立性",被锁死跟随美国节奏(美国宽松→被迫宽松;美国紧缩→资金外流被迫紧缩) |
| 中间形态 | 锚定"中国银行体系信贷资产"(对其他存款性公司债权/金融机构再贷款)——把基础货币借给银行,底层是实体经济的真实回报率,锚从外部信用背书转向内部经济背书 |
| 终结形态 | 锚定"中国国债"——基础投放靠买国债完成,人民币真正基于中国主权信用发行,与美元周期被动脆弱的关系系统性切断 |
为什么15年后必须突围?因为外汇占款占比下降:经济增速高于出口时,货币勾兑在出口赚的外汇上→货币发不出来→经济远好于货币体量→通缩。
借来的信用 vs 挣来的信用:以前人民币能发出来,靠的是借美元和外汇储备的信用;未来要靠自己的主权信用(国债+银行体系+实体经济)挣回来。货币的锚必须掌握在自己手里——目前还在路上。
五、小结:中美货币锚差异——失去神性 vs 脱胎换骨
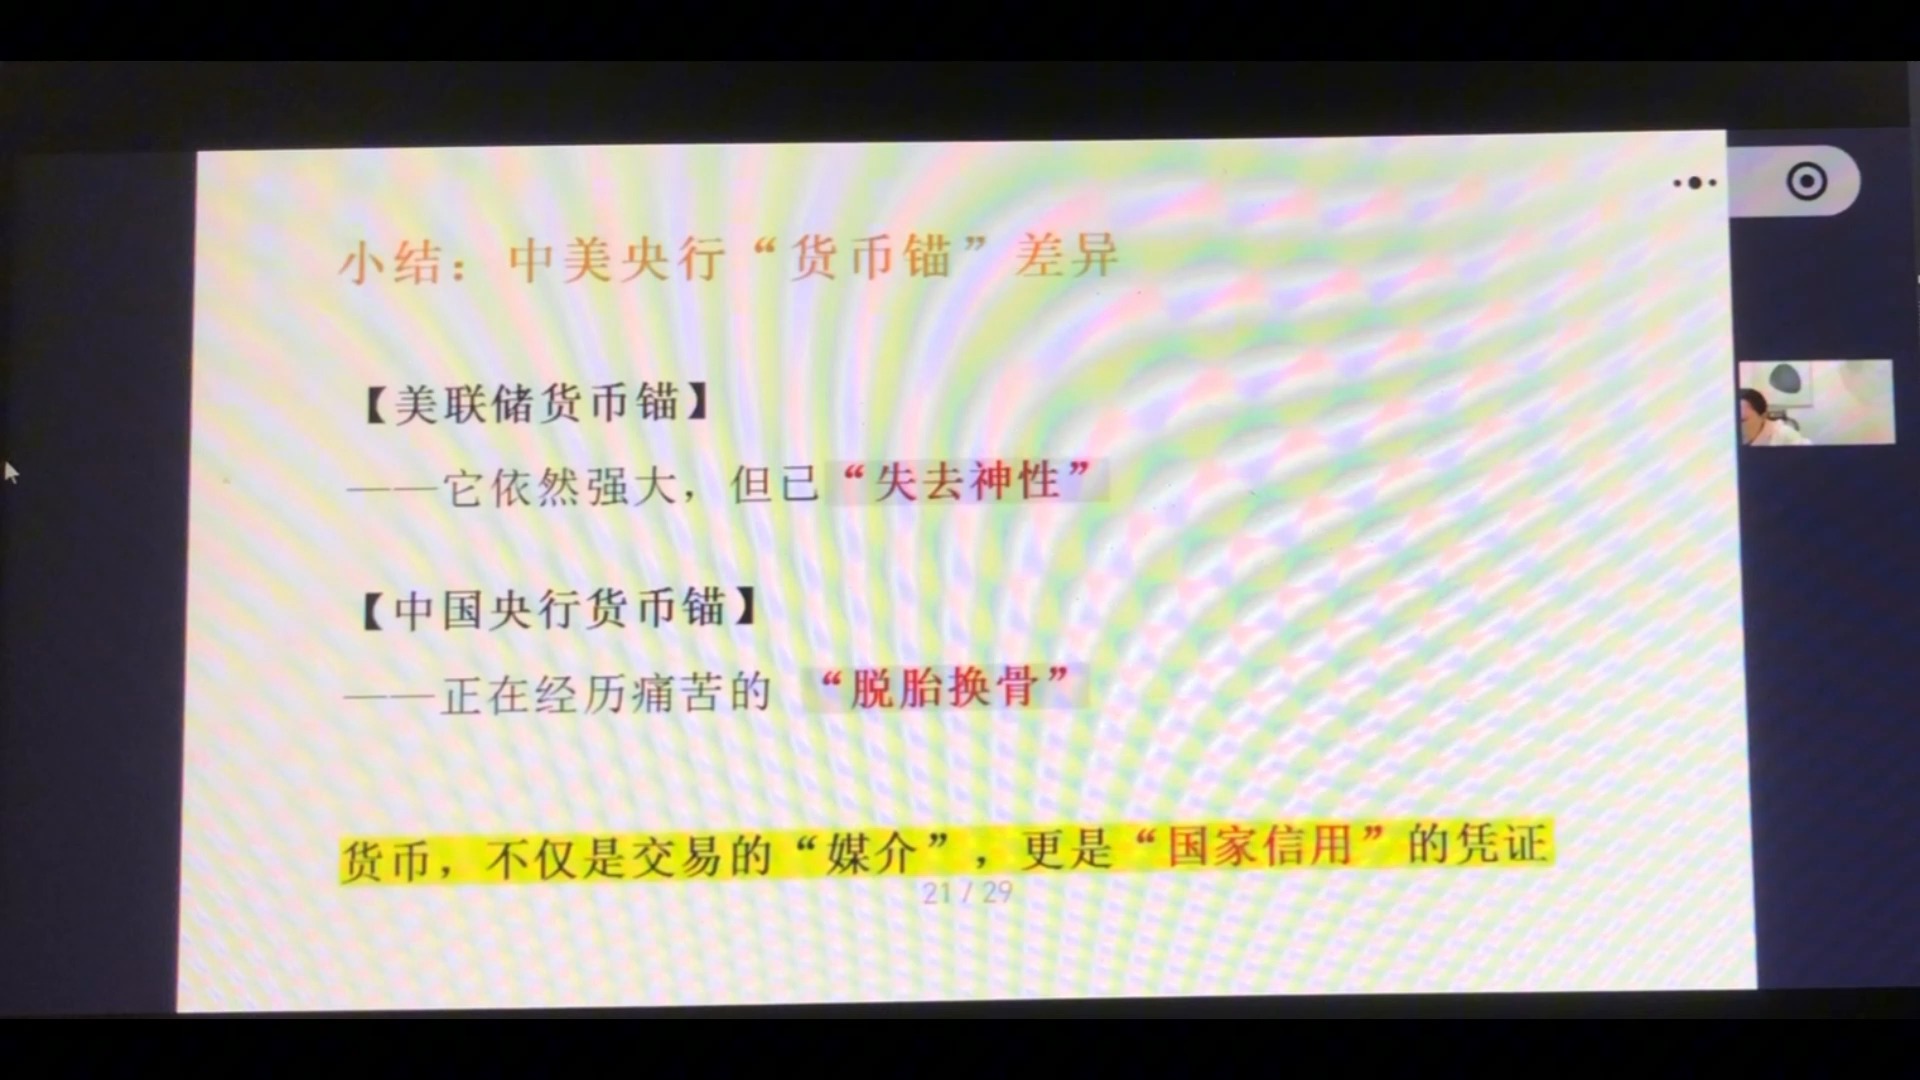
两个国家的货币锚,走向完全不同的路:
| 货币锚 | 特征 |
|---|---|
| 【美联储货币锚】 | 诞生于二战后全球第一的综合国力(工业/科技/军事/制度影响力共同构成信用地基),曾经强大且神圣;如今被内部财政纪律一点点侵蚀——债务失控、赤字常态化、财政与货币界限模糊。市场开始质疑:美元信用从"不可质疑的信仰"变成"可讨论的风险",它依然强大,但已"失去神性" |
| 【中国央行货币锚】 | 人民币自身没有任何霸权基础,能走的路只有一条:证明一个发展中国家的货币信用可以不寄生在任何外部霸权之上。靠三样东西:庞大的工业体系 + 完整纵深的产业链 + 巨大的市场。艰难但一旦成功,就获得真正的主权信用闭环——正在经历痛苦的"脱胎换骨" |
两个延伸观点
- 货币不只是交易的"媒介",更是"国家信用"的凭证——谁能守住凭证的含金量,谁就在全球秩序中掌握主动权,这才是"货币战"的底层逻辑;
- "内债不是债"是错的:主权信用不分内外,国债是一个国家最基本、最核心的承诺。一旦对内部违约/技术性违约,市场不会再讨论内债外债,只会重新评估"这个国家守不守约"——货币含金量归零,代价太大。无论如何,国债不能违约。
六、外部约束(一):非对称博弈——无约束战争 vs 带镣之舞
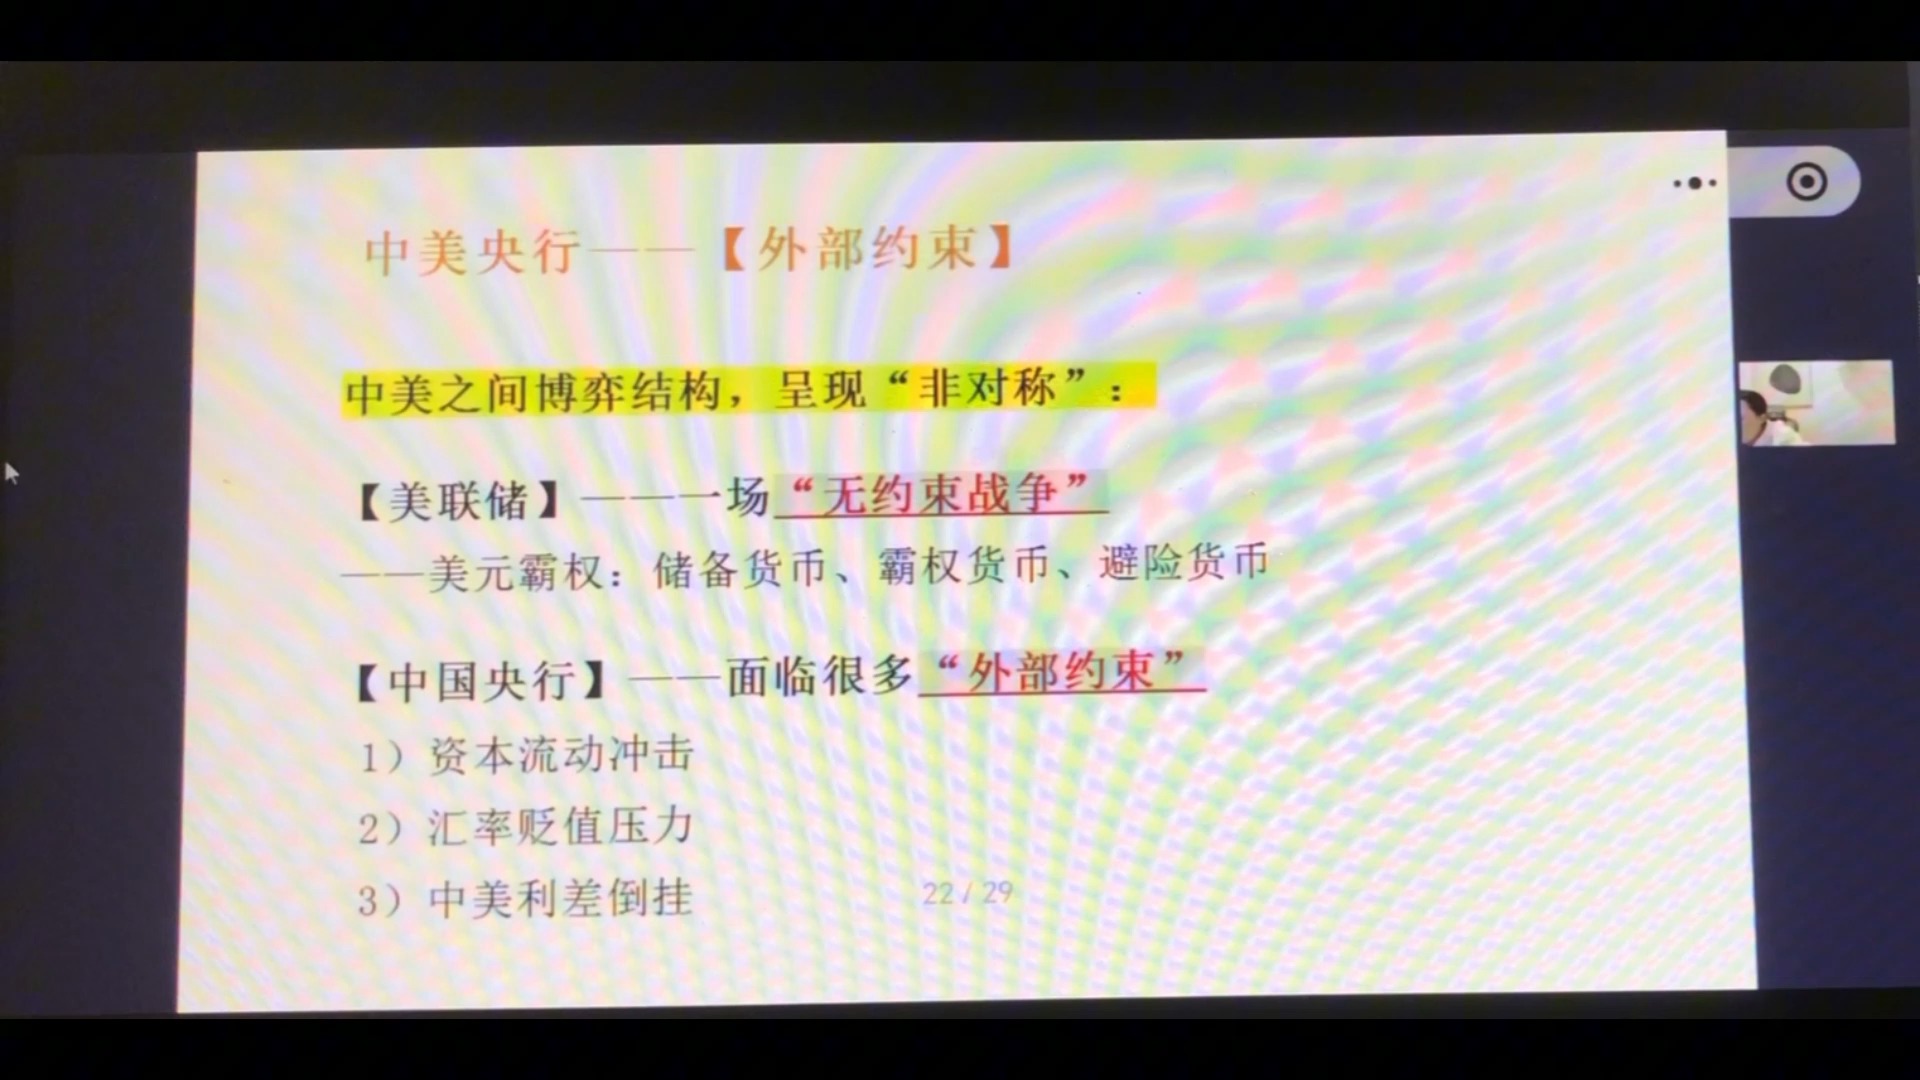
汇率课讲过的不可能三角(货币政策独立性、汇率稳定、资金自由流动——三者不可兼得)对美联储无效:美元是全球霸权货币,美联储拥有其他央行都不具备的能力——把货币政策的外部成本直接转嫁给全世界。
- 宽松(降息):美元溢出→通胀外溢→全球跟着通胀——美国一宽松=向世界输出通胀;
- 紧缩(加息):息差拉大→海外资金回流→全球流动性被抽走→新兴市场资产暴跌、汇率承压——美国一紧缩=抽全球资产的流动性;
- 美元本身是结算货币、储备货币、避险货币,永远不用担心汇率崩盘,不需要看任何人脸色。
中国央行:带着镣铐在跳舞
人民币没有任何霸权优势,且面临三大外部约束:
- 资本流动冲击;
- 汇率贬值压力;
- 中美利差倒挂。
所以中国央行看到数据也不能立刻动,必须先修"防御工事"——建立资本管制、汇率管理、宏观审慎的调控框架,在美元潮汐冲击下给国内经济争取政策自主空间(尤其是降息空间)。中美博弈结构是非对称的:美联储是进攻方/出招方(成本无限倾销),中国是防守方/接招方(只能靠自己把风险硬扛下来)。
七、外部约束(二):回旋镖效应——美元霸权的唯一软肋
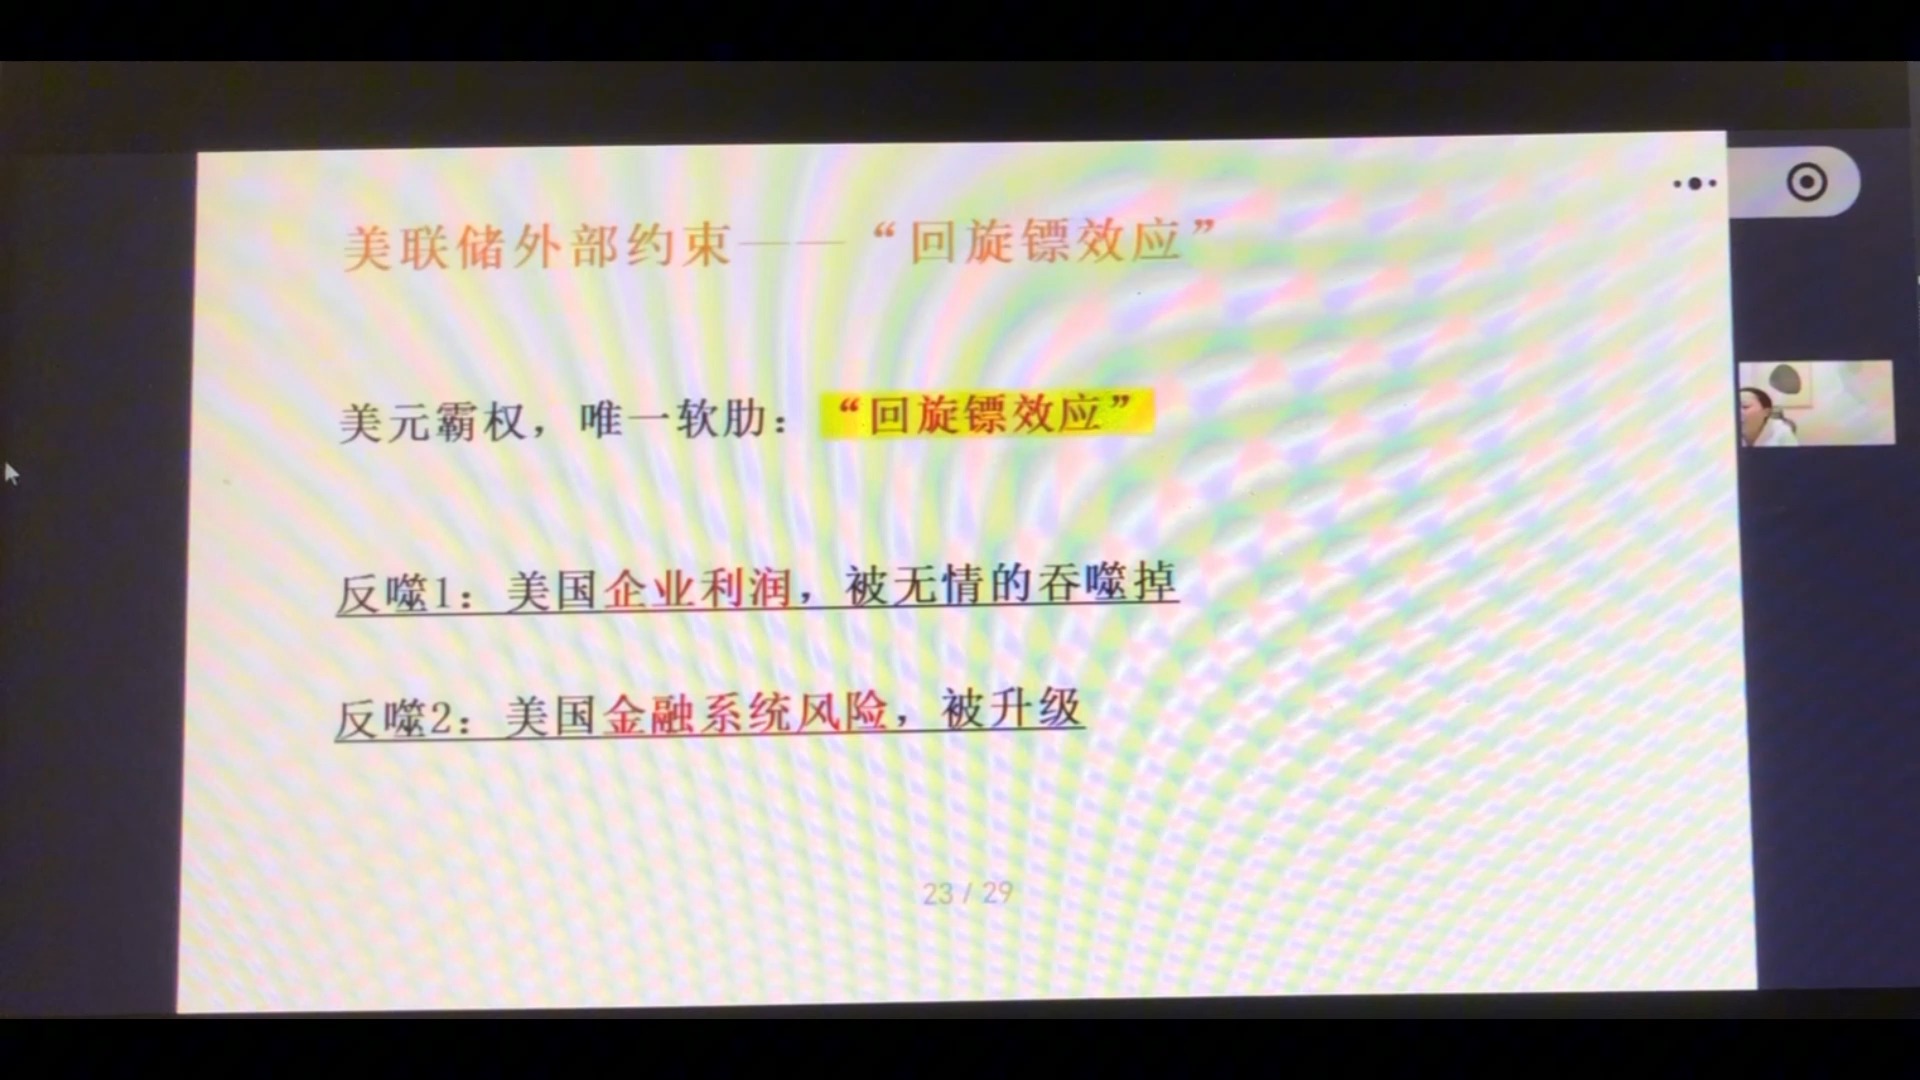
美元霸权当然有软肋——加息过猛时,美元持续吸血全球流动性,把欧洲、中国等关键经济体压入衰退,而衰退最终反噬回美国自己,这就是"回旋镖效应":
| 反噬 | 机制 |
|---|---|
| 反噬1:美国企业利润被吞噬 | 苹果、特斯拉等跨国企业大量收入来自海外;全球被抽干流动性→海外需求下滑→跨国企业利润缩水→美股盈利预期与股价受冲击 |
| 反噬2:美国金融系统风险升级 | 全球经济失速→避险情绪加剧→信用利差走扩→融资市场冻结→没人敢持风险资产→全球风险资产暴跌→反噬华尔街 |
- 真实发生过两次:2016年美国持续加息引发全球剧烈波动(中国承压)→回旋镖反噬→美联储停止加息;2019年全球增长下行+金融环境紧缩→美联储转向降息;
- 美联储并非金刚不坏之身,它的约束不在汇率上,而在全球系统的稳定性上。
比喻:美联储像一头在瓷器店里跳舞的大象——主观上不想打破瓷器(全球市场),但每走一步,周围脆弱的新兴经济体都瑟瑟发抖;一旦跳得太猛,瓷器碎一地,飞出的碎片最终也会扎到大象自己脚上。回旋镖效应=美元霸权唯一的边界。
八、外部约束(三):中国央行的"防火墙/盾牌"
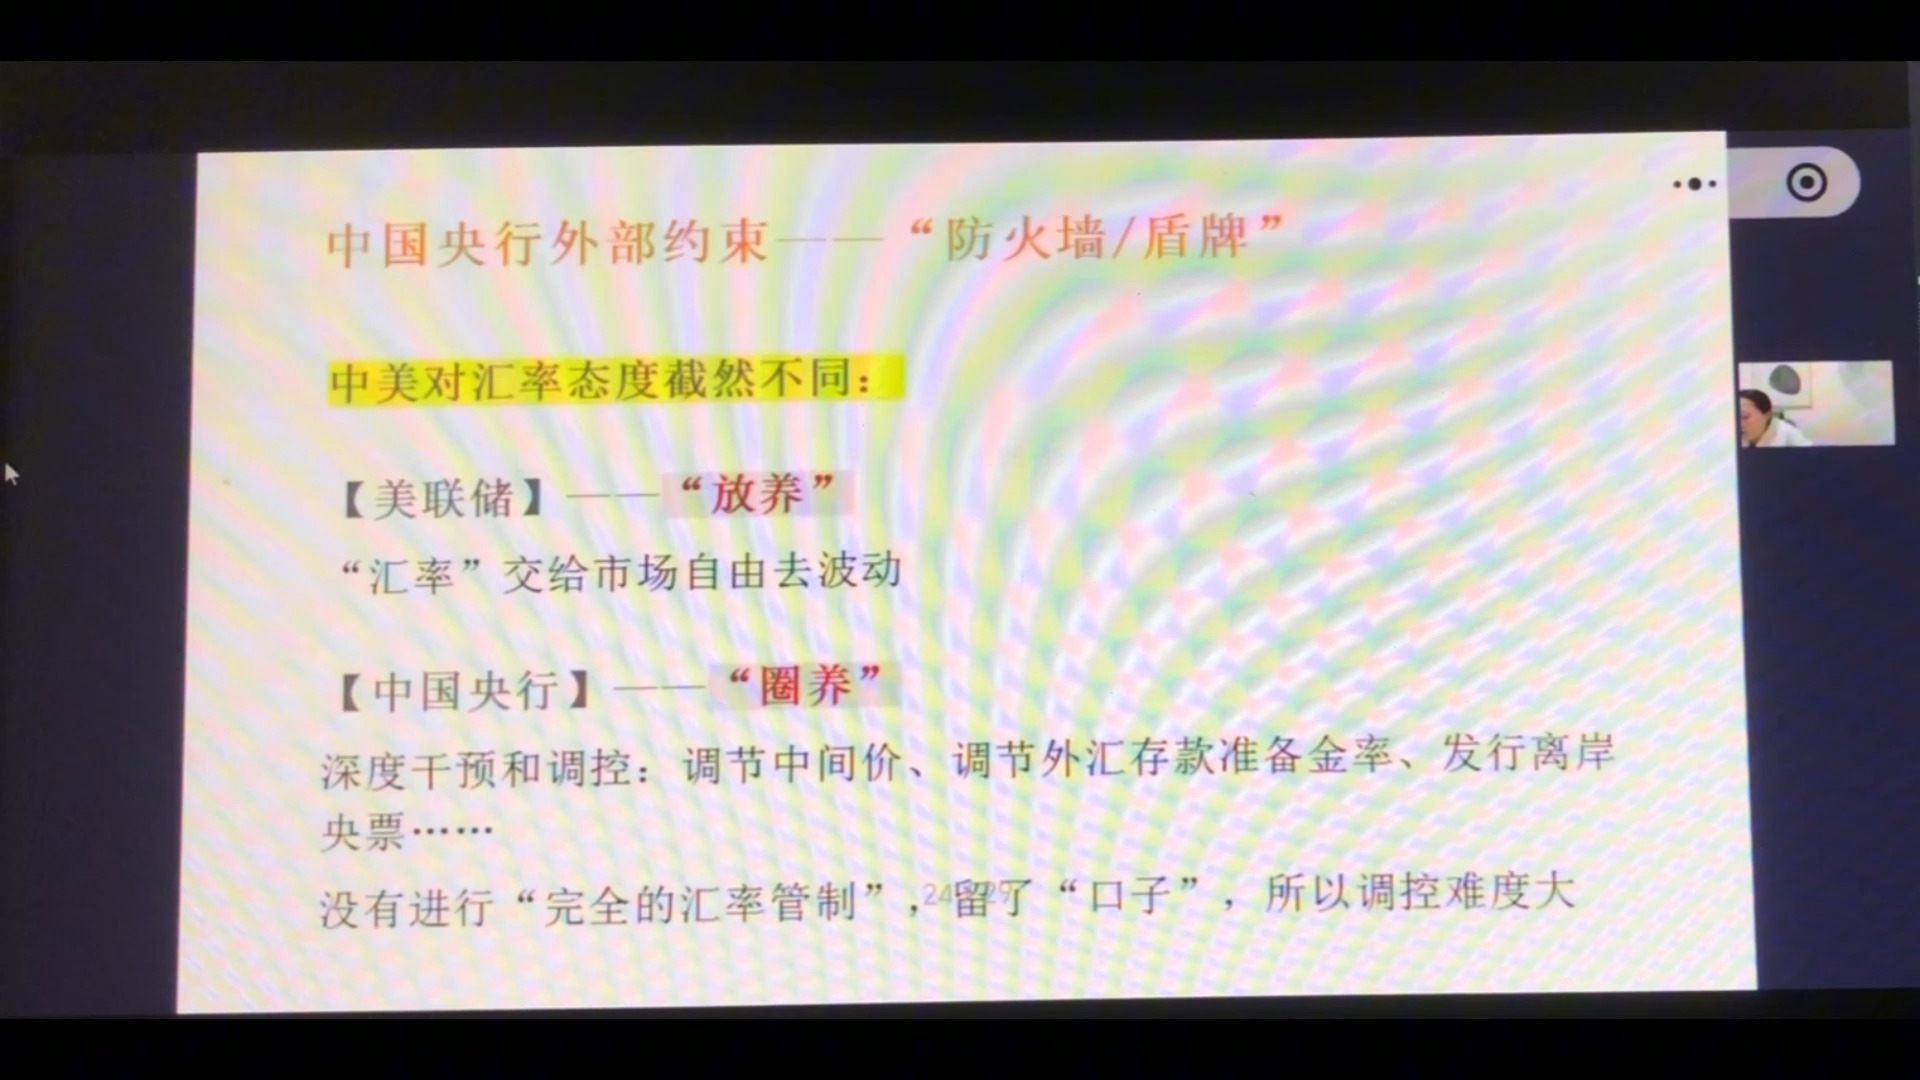
中美对汇率的态度截然不同:
| 央行 | 态度 |
|---|---|
| 【美联储】——"放养" | 汇率交给市场自由波动;法定任务只管通胀与就业两件事,汇率没有压力(自身是避险货币) |
| 【中国央行】——"圈养" | 深度干预和调控:调节中间价、调节外汇存款准备金率、发行离岸央票…… |
为什么中国能顶着利差倒挂降息?——资本管制=防火墙
- 本轮降息前,美联储政策利率5.25-5.5%,中国2%以下;按教科书逻辑中国应资金外逃、汇率崩盘、被迫加息——但并没有崩盘;
- 因为资本管制:资金无法自由出境套利,即使利差倒挂,也难以形成无限卖出人民币的单边攻击——防火墙生效,给了中国做逆周期调节(经济弱时托底)的空间;
- 没有这道墙,独立货币政策根本不存在:资金奔涌而出、汇率一塌糊涂,就只能被迫跟着美国加息,反而伤害本已偏弱的经济。
调控哲学:防"单边",不防波动
- 中国不是追求汇率固定在某个数字(如7.0不破),而是希望汇率在合理区间内波动;
- 不能接受单边趋势(单边快速贬值尤其不能接受)——不能接受快速、无脑、滚雪球式自我强化的趋势;
- 方法=用时间换空间:技术手段干预(调中间价/外汇存准/央票)让贬值慢一点、做空成本变高,把压力逐步释放;
- 区别于土耳其式自杀式防守(疯狂加息硬摁资金);
- 终极手段:卖外汇砸盘——但只有3万多亿美元,相对M2杯水车薪,一旦单边预期失控,砸光外汇也兜不住,所以干预要果断、要抢在预期形成前。
留了口子,所以"既犹豫又果断"
中国没有完全汇率管制:经常账户原则上开放(进出口业务正常),金融资本账户也留缝(沪港通、债券通)。因此降息时很克制(怕利差拉大钱外流,政策利率只降0.1%);但汇率干预时很果断(怕失控形成单边)。
比喻:中国央行像潜水艇——深潜大海,内部气压(经济、就业、信用稳定)要搞好,外部深海压力(美元潮汐、加息抽流动性)要顶住;外壳=资本管制,没有这层壳就是"裸奔"。美联储一加息,所有央行跟着加息,不是脑子坏掉,是没这层壳别无选择。壳破了就不是震荡,而是巨大的灾难。
九、外部约束(四):利差倒挂成为新常态——从"死守汇率"到"利用汇率"
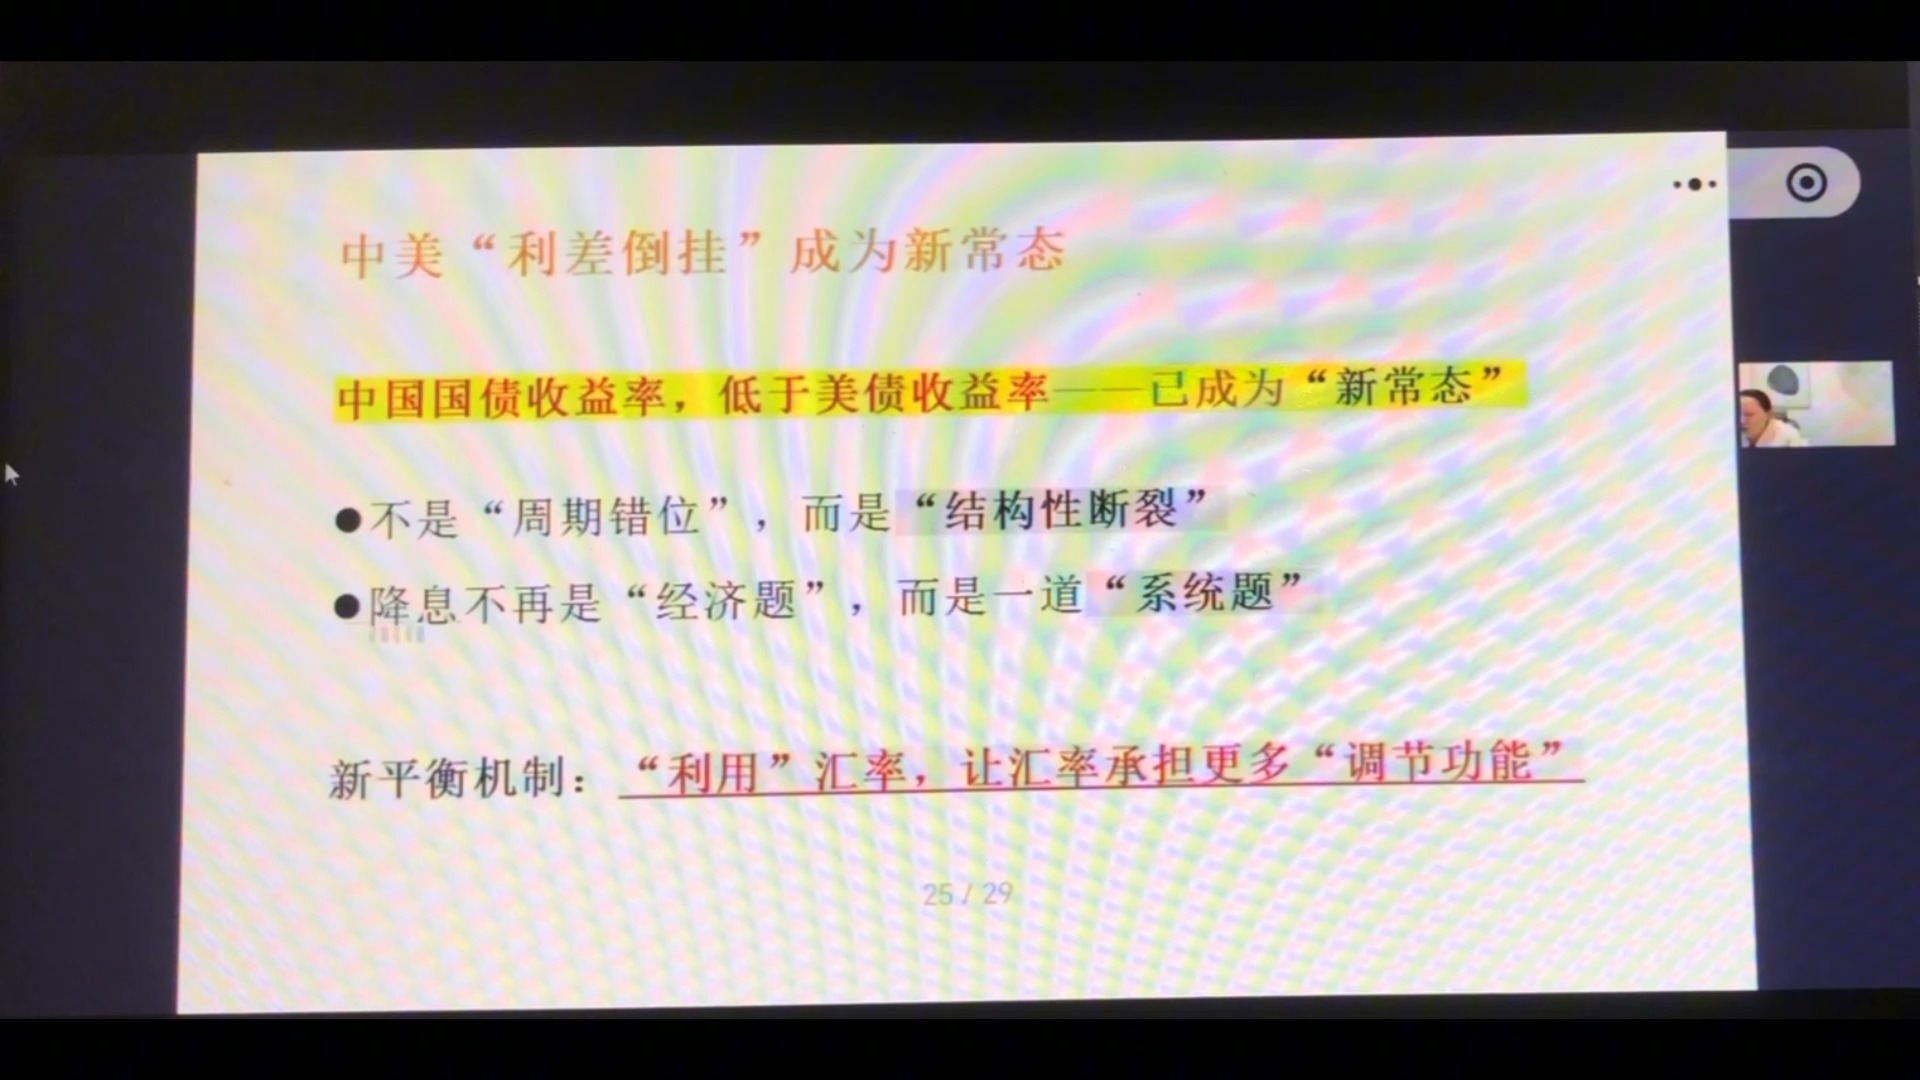
市场旧共识:发展中国家利率应高于成熟经济体(经济增速高→通胀高→政策利率高)。但现在常识被打破:中国国债收益率低于美债收益率——已成为"新常态"。
- 不是"周期错位",而是"结构性断裂"——长期处于这种状态,底层一定有深层次结构性问题;
- 降息不再是"经济题",而是一道"系统题":以前降息只为拉增长、拉就业;现在每次降息都在测试底线——汇率扛不扛得住?资本流动底线在哪?预期会不会失控?利差越大越像在钢丝上跳,所以降息越来越克制(谈很久只降0.1%);
- 新平衡机制:"利用"汇率,让汇率承担更多"调节功能"——以前是"我不能动利率,因为一碰利率汇率受不了,所以死守汇率";现在变成"我为了经济一定要动利率,既然要动利率,就允许汇率多动一点"。
汇率成为辅助工具
- 人民币汇率波动弹性这两年逐步上升,震荡幅度变宽;
- 适当贬值应被理解为托经济的成本:要降利率就接受汇率走贬——汇率不再是单纯的风险,而是辅助工具;
- 例子:出口承压→主动让汇率贬一点促出口;结汇不好→适度升值逼大家结汇(一把升值4个点,存在外面的钱就缩水);
- 汇率没有固定数字,"谱"只在央行心里——既要防、又要守、还要利用,所以中国央行要做的事远比美联储多得多。
思维转变:从"死守汇率"到"利用汇率"——外部环境变了、内部情况也变了,两边一夹击,倒逼出新的平衡方式:汇率当"减压阀",以时间换空间。
十、小结:外部约束差异——绝对力量 vs 防御艺术
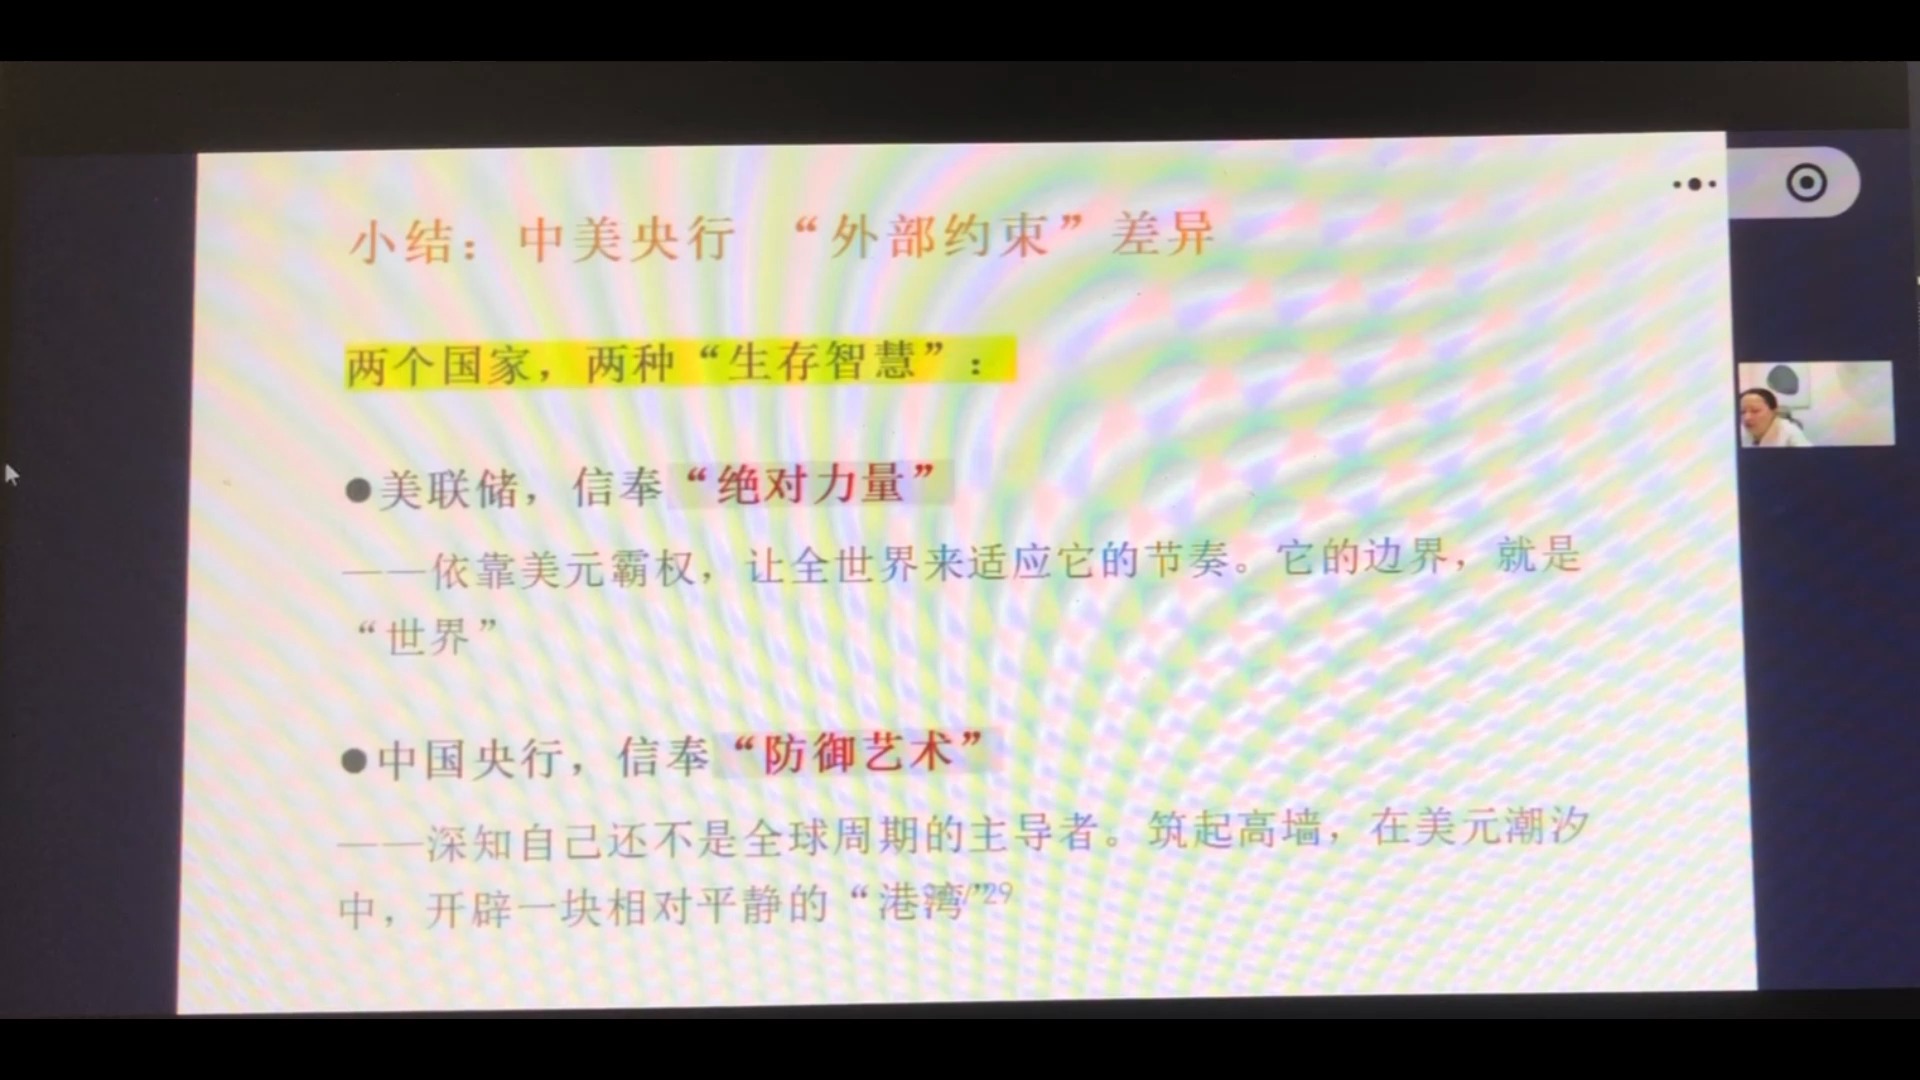
两个国家,两种"生存智慧":
| 央行 | 生存智慧 |
|---|---|
| 美联储,信奉"绝对力量" | 依靠美元霸权,让全世界来适应它的节奏;用全球震荡换取美国内部稳定。它的边界,就是"世界"——除非加得太猛导致全球主要经济体崩溃,否则不会收手 |
| 中国央行,信奉"防御艺术" | 深知自己还不是全球周期的主导者;筑起高墙,在美元潮汐中开辟一块相对平静的"港湾"。它的边界,是"国门" |
金句:强者输出风险,智者隔离风险。这不是道德审判,是国际金融的现实生存法则——位置不一样,屁股决定脑袋,都是必然选择。
十一、番外(一):美联储为何把存款准备金率降到0?
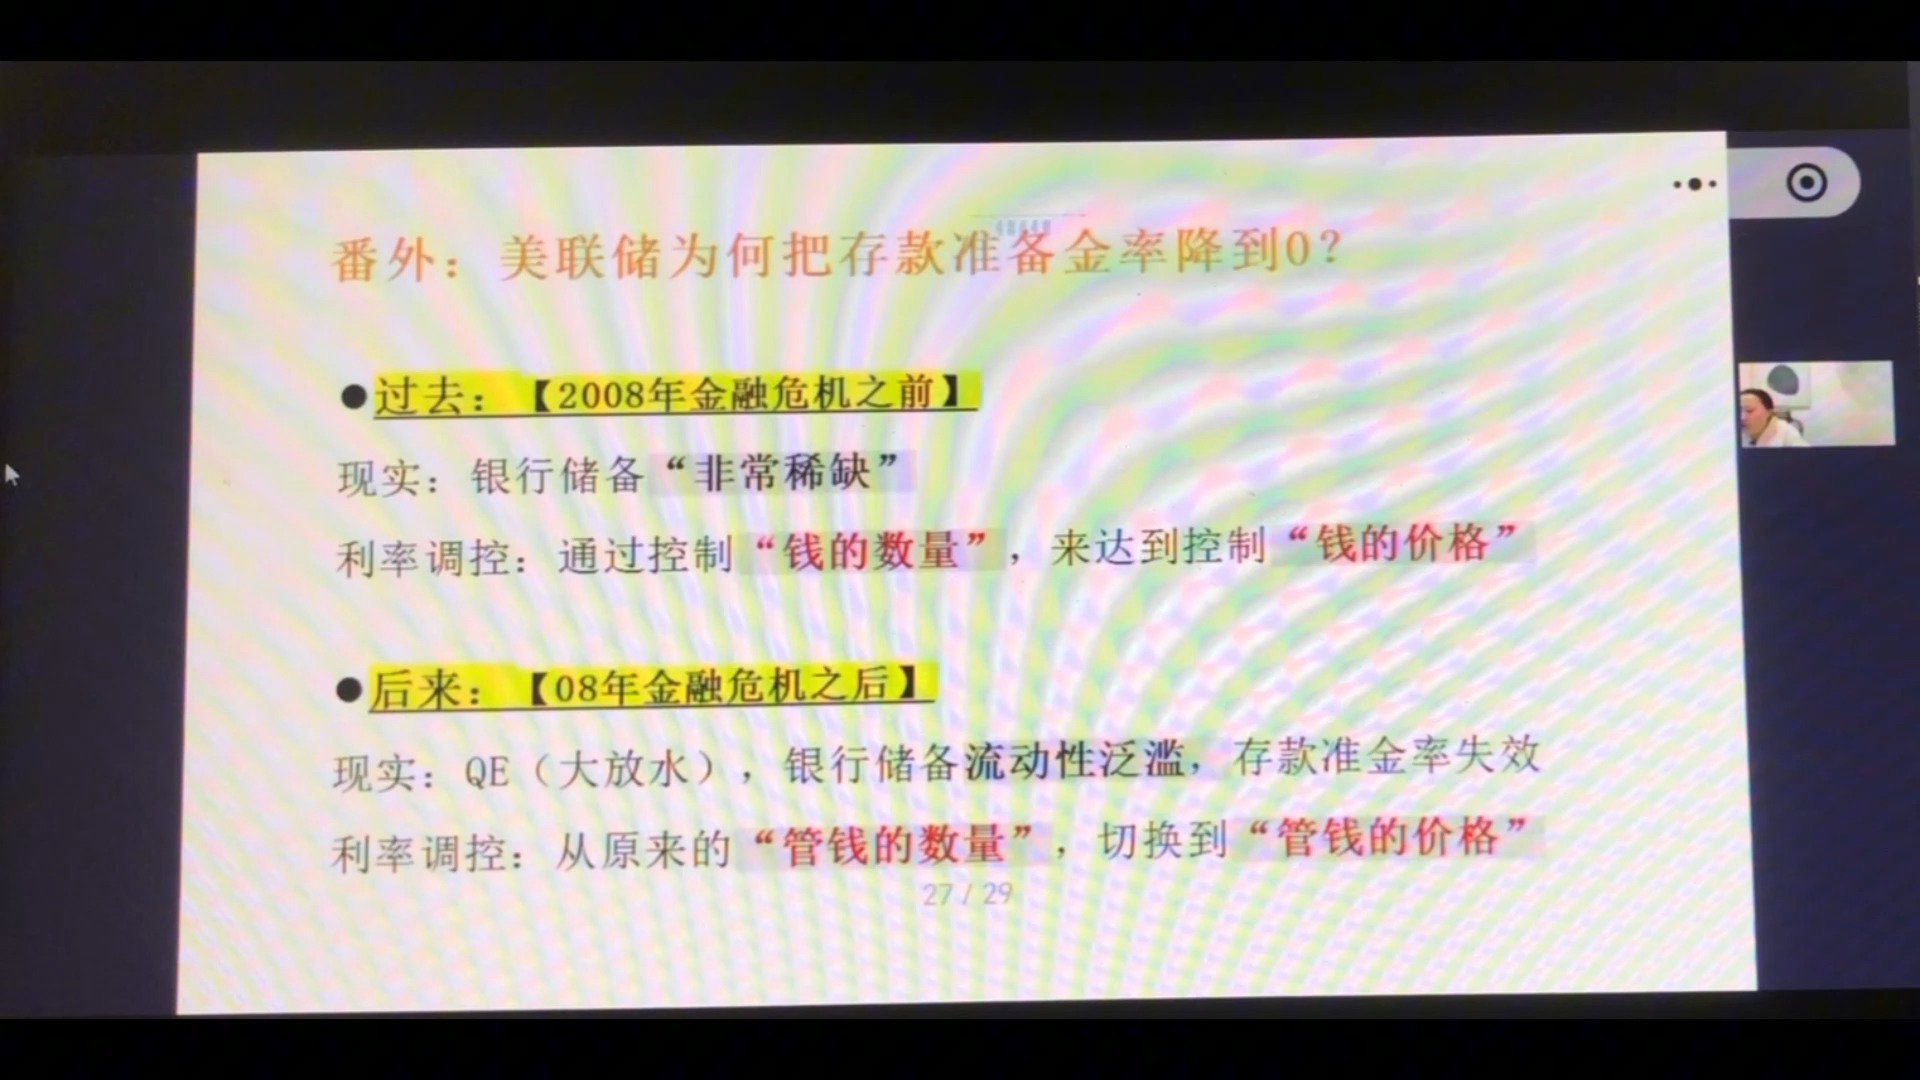
先区分两个概念:存款准备金率=要求银行把存款的百分之几存在央行;存款准备金利率=存在央行给你多少利息。美联储是把存款准备金率降到了0(银行放贷的钱不再需要存放在美联储)。
| 阶段 | 逻辑 |
|---|---|
| 过去:【2008年金融危机之前】 | 银行储备"非常稀缺"——存美联储没利息、银行倒贴成本,所以银行只放法定最低比例、其余全部贷出去,长期紧绷。利率调控=通过控制"钱的数量"来达到控制"钱的价格"(下场买卖一点国债,市场利率就上下波动) |
| 后来:【08年金融危机之后】 | QE(大放水)买美债→钱变相灌进银行体系→银行储备流动性泛滥,存款准备金率失效(设5%、10%都没意义)。利率调控从"管钱的数量"切换到"管钱的价格":给存款准备金付利息,并把利率与政策利率挂钩——准备金利率=市场利率的地板价/走廊下限(银行不会以更低价格放贷,躺赚利息),加息降息直接调这个利率即可 |
- 08年之后准备金率已没什么用,只是一直没清理;2020年疫情时美联储借机表态救市,把这条过期的旧规则取消,降成0;
- 所以降成0不是因为监管放松,而是政策利率调控方式变了——从管数量转向管价格,旧工具在新体系下自然失效。
十二、番外(二):中国央行为何保留存款准备金率?
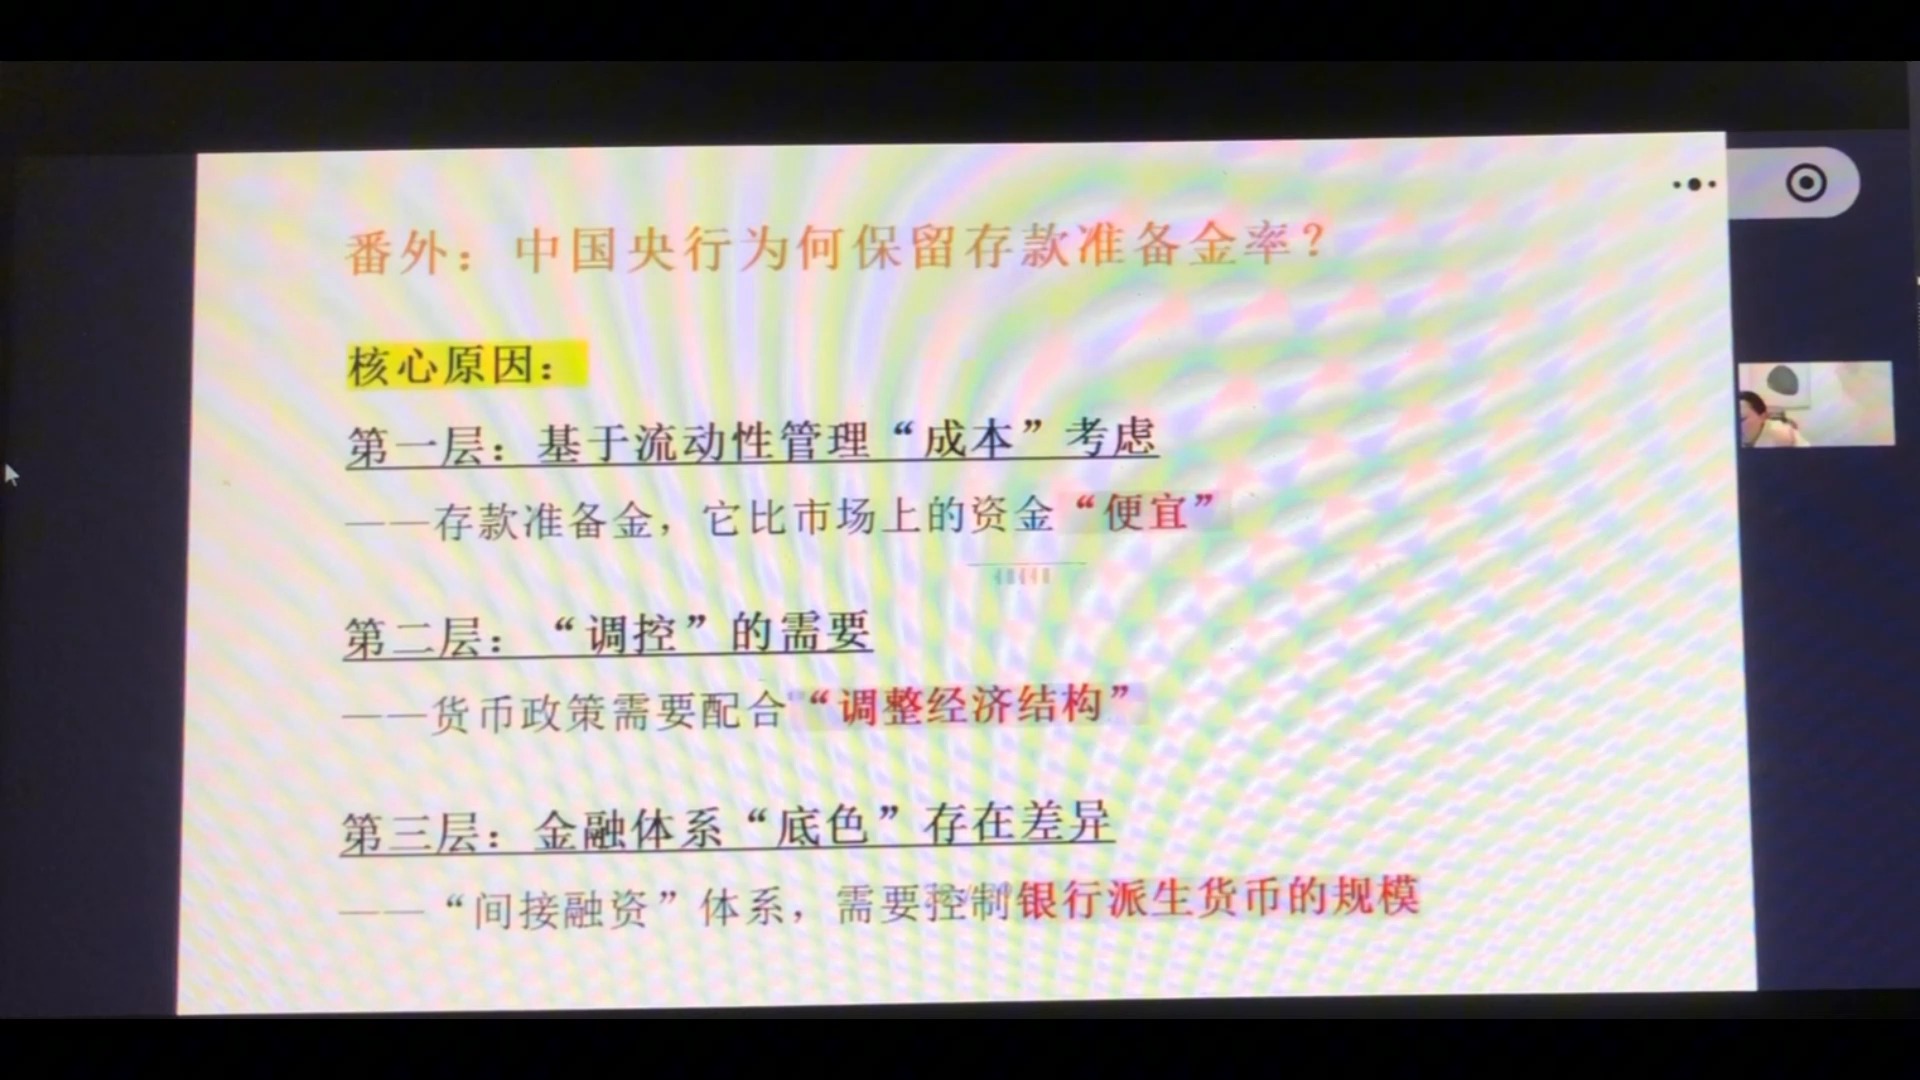
中国仍保留存款准备金率,不是因为保守,而是在中国的结构里,它是一个成本低、控制力强、还能顺手做结构性调整的非常有效的工具。核心原因分三层:
第一层:基于流动性管理"成本"考虑
当出口好但经济不好时,外汇占款印出的人民币会多出来,必须收回否则通胀。两种收法:
- 西式(稀释):发行央票、公开市场操作——要给市场利率,长期持续付息,成本不低;
- 中式:提高存款准备金率——法定必须存、利率又低,等于低成本锁定流动性的蓄水池,性价比极高——存款准备金比市场上的资金"便宜"。
第二层:"调控"的需要
货币政策需要配合"调整经济结构":只降息的话,银行仍只愿把钱借给大企业、国企(风险小),小微企业、民企、三农拿不到钱。配合降准则不同——定向降准:你做央行希望的事(投向小微/制造业/特定领域),我就调低你的准备金率→银行负债端多出可用资金、成本降低,形成激励。存款准备金不只是货币工具,还带了产业政策属性,像指挥棒一样引导资金去向。
第三层:金融体系"底色"存在差异
美国是直接融资体系(大企业跑债市股市),美联储把钱的价格定好、靠市场自行传导即可。中国是"间接融资"体系——资金配置主角是银行信贷。如果不计提准备金,银行通过"贷款→存款→再贷款"循环可以把信用扩张到无限大、风险无限大;每圈计提准备金=给货币派生次数和规模设上限,控制银行派生货币的规模——对高度依赖银行信贷的庞大经济体来说,这是"物理刹车",非常重要。
总结:美国放弃准备金率是因为它在新的利率调控体系下已无用、且传导是直接的;中国保留它,解决三个问题——①低成本管理流动性;②引导信贷结构、辅助经济结构调整(指挥棒);③约束资金派生规模(物理刹车)。
十三、总结:中美央行"五维图景"——两个物种,不能套用
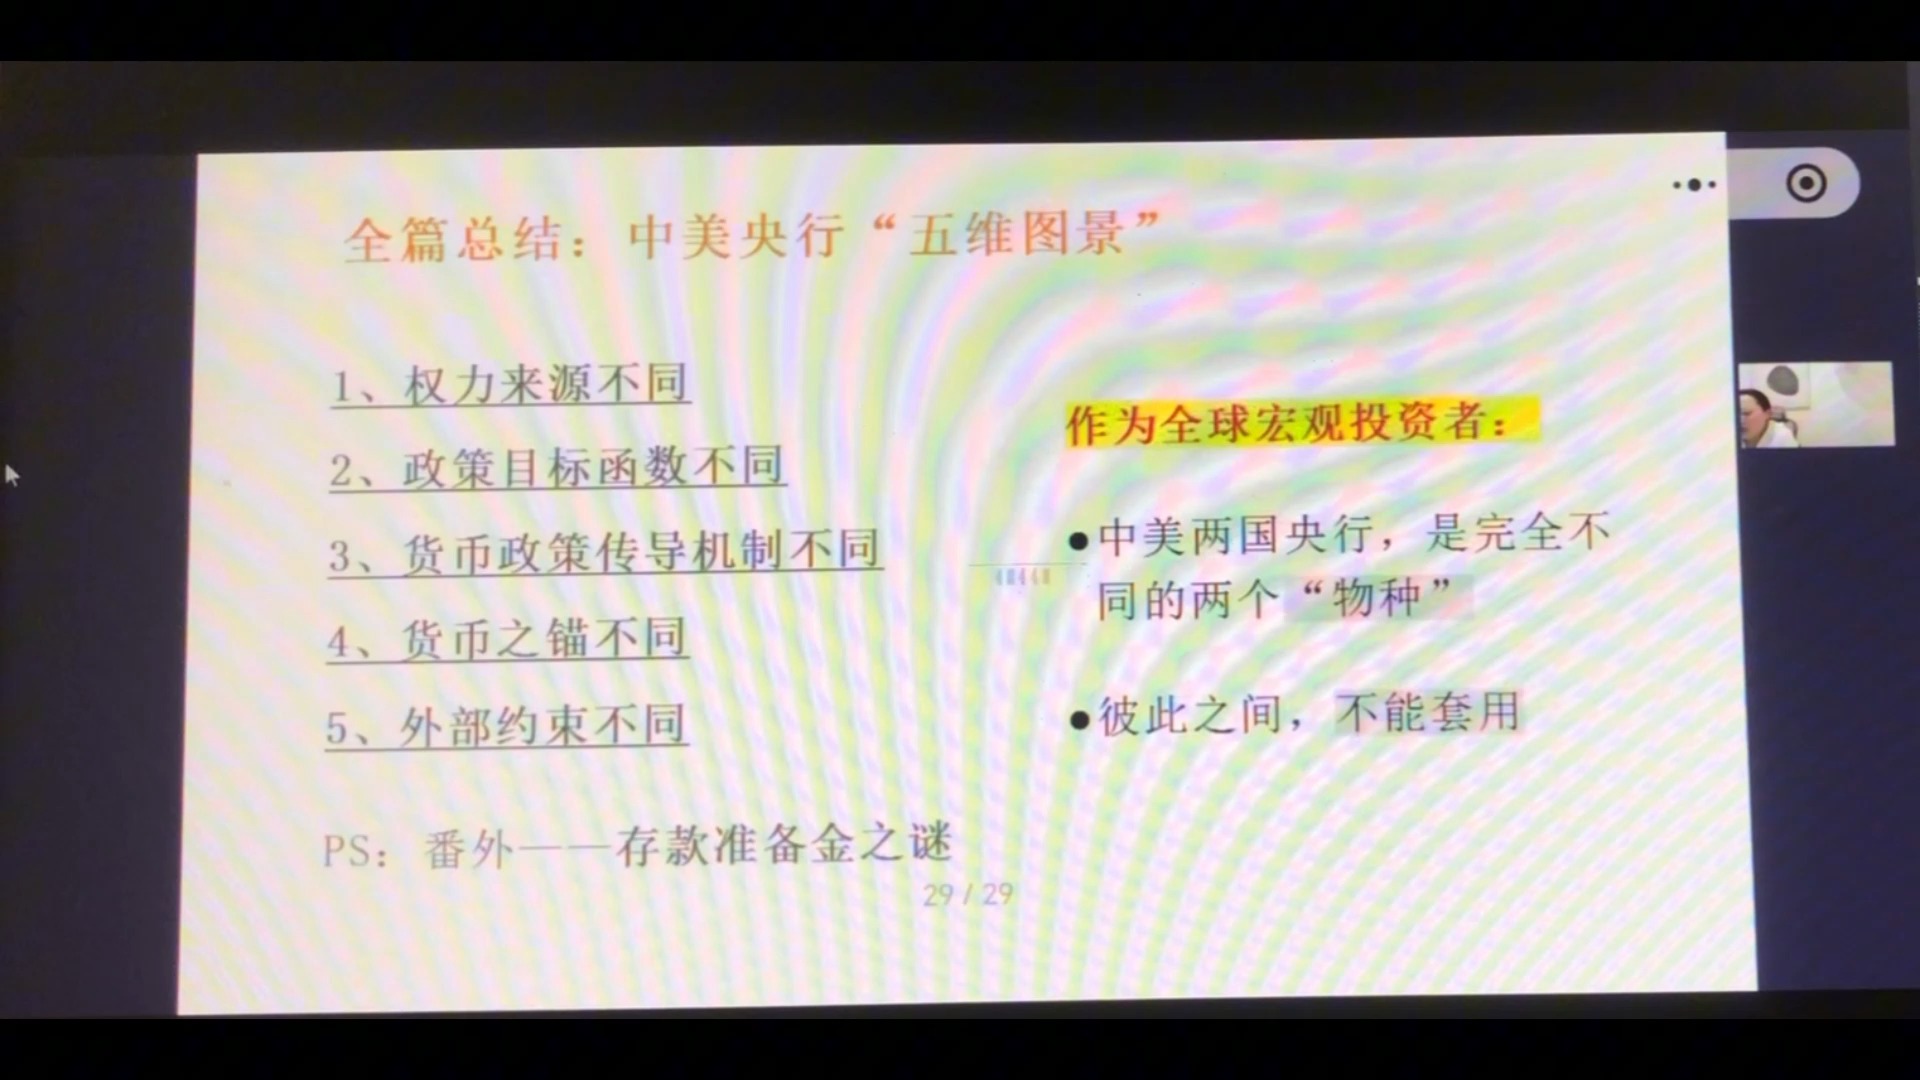
整个"中美央行差异"共29页PPT,五个维度:
- 权力来源不同(上期);
- 政策目标函数不同(上期);
- 货币政策传导机制不同(上期);
- 货币之锚不同(本期);
- 外部约束不同(本期);
- PS:番外——存款准备金之谜(货币政策执行成本)。
作为全球宏观投资者:中美两国央行,是完全不同的两个"物种",彼此之间不能套用——不能用美联储的逻辑预测中国央行的行为,也不能用中国央行的逻辑押注美联储。市场误判和踩雷,大多源于拿一个物种的行为逻辑去预测另一个物种。承认差异不是学术问题,是宏观投资者的生存问题。
课程展望
- 货币政策系列共讲了货币、利率、汇率、中美央行差异四块内容(约三十页PPT);
- 下一节是货币政策总结课(复习课),把整个货币政策在投资框架里的作用串起来;
- 之后进入新篇章——宏观经济周期。
课程知识卡片(专业版)
以下为课程配套的专业版知识卡片,标题为"货币政策第16期:中美央行差异(下)——货币锚、外部约束与政策成本的深层博弈",汇总了本期核心知识点的完整框架。

专业版卡片文字摘要
- 知识点1:美元锚——从黄金信用到被财政侵蚀的国家信用。锚的本质=国家信用开出"欠条";全球闭环"中国生产→赚美元→买美债→美国消费→再买中国商品";锚的动摇=美债绝对安全前提受"财政主导"挑战(印钞买债侵蚀独立性)。实践运用:美元信用从"不可质疑的信仰"变"可讨论的风险",美债从"避风港"走向"风暴源"。
- 知识点2:人民币锚——从"美元影子"到主权信用。三阶段:外汇占款=美元影子货币 → 信贷资产=对其他存款性公司债权(金融机构再贷款,锚定实体经济回报率)→ 主权信用=央行购国债投放货币、锚定自身主权信用。实践运用:人民币信用=自力更生,根基=工业体系+纵深产业链+未释放内需,决定中国资产长期韧性。
- 知识点3:美联储"无约束战争"与"回旋镖效应"。美联储是唯一不受"不可能三角"约束的央行,宽松转嫁通胀、紧缩抽干全球流动性;软肋=加息过猛致中欧衰退→全球需求萎缩→反噬美国跨国公司利润与全球金融动荡。比喻="瓷器店里跳舞的大象",边界=全球承受能力。
- 知识点4:中国央行"带镣之舞"与资本"防火墙"。非霸权货币受资本流动、汇率贬值、利率倒挂多重约束;资本账户管制=最重要防火墙,阻断国际资本套利,为逆周期调节(降息)争取政策空间;新平衡=利率倒挂与汇率工具化——从"死守汇率"到"利用汇率",允许弹性换降息空间。实践运用:防火墙维持独立货币政策,汇率成主动调节工具。
- 知识点5(番外):存款准备金——美联储弃之如敝履 vs 中国央行视若珍宝。美联储从"管数量"转"管价格",过剩准备金体系下调整IORB即可引导利率,RRR是无效历史工具顺势废除;中国=2008后银行信贷间接融资体系下存准率三大核心作用:①低成本流动性管理工具(低息锁定流动性蓄水池);②结构性产业引导工具(定向降准激励向小微/制造业/特定区域放贷);③系统性风险控制工具(货币乘数上限、"物理刹车")。实践运用:美联储依赖市场化价格传导,中国央行侧重行政引导和总量控制。
- 课程总结:美元锚根植历史霸权但被内部财政纪律侵蚀,边界=全球系统稳定性;人民币锚依靠庞大实体经济构建主权信用,边界=资本管制"国门";"强者输出风险,智者隔离风险"——非对称博弈中的生存法则。
课程知识卡片(极简版)
以下为极简版知识卡片(副标题:解密货币"靠山"与大国博弈的"防火墙"),用问答形式快速回顾核心概念。
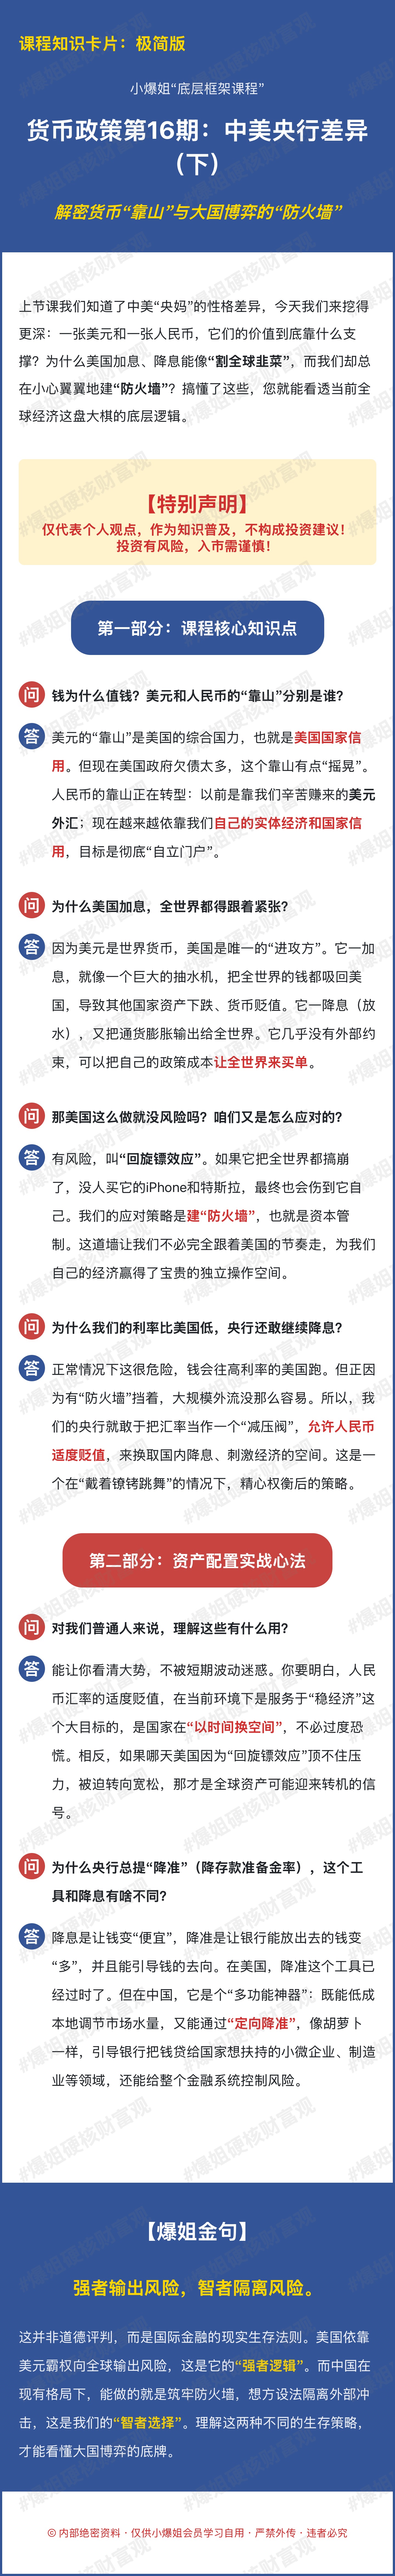
极简版卡片文字摘要
- Q:钱为什么值钱?美元、人民币各靠什么撑?
A:美元靠山=美国综合国力=国家信用,但现在欠债太多,靠山开始"摇晃";人民币靠山正在转型——以前靠赚来的外汇,现在靠实体经济+国家信用"自立门户"。 - Q:为什么美国加息,全世界都紧张?
A:美元是世界货币,美国几乎没有外部约束——加息=大抽水机吸走全球的钱,降息=向外输出通胀。全世界只能被动适应。 - Q:美国这么干就没风险吗?咱们怎么应对?
A:有风险,叫"回旋镖效应"——把全世界都搞崩了,没人买它的iPhone和特斯拉,最终也伤到自己。我们的应对=建"防火墙"(资本管制),不必完全跟着美国的节奏走,为自己经济赢得独立操作空间。 - Q:为什么我们利率比美国低,央行还敢继续降息?
A:因为有"防火墙"挡着,大规模外流没那么容易;央行把汇率当"减压阀",允许人民币适度贬值,换取国内降息、刺激经济的空间——这是"戴着镣铐跳舞"下精心权衡的策略。 - Q:普通人理解这些有什么用?
A:看清大势,不被短期波动迷惑。人民币适度贬值服务于"稳经济"大目标,是"以时间换空间",不必恐慌;哪天美国因"回旋镖效应"顶不住压力被迫转向宽松,那才是全球资产可能迎来转机的信号。 - Q:为什么央行总提"降准"?它和降息有啥不同?
A:降息是让钱变"便宜",降准是让银行能放出去的钱变"多",还能引导钱的去向。降准在美国已过时,在中国是"多功能神器":低成本调节水量 + "定向降准"引导银行把钱贷给小微企业、制造业 + 给整个金融系统控制风险。 - 爆姐金句:"强者输出风险,智者隔离风险。"这不是道德评判,而是国际金融的现实生存法则——美元霸权输出风险(强者逻辑),中国筑牢防火墙隔离外部冲击(智者选择),看懂这两种生存策略,才能看懂大国博弈的底牌。