251228中美央行差异(上)
本期是货币政策系列的插播课(上),把美联储与中国央行两套完全不同的制度与行为逻辑并排拆开: 从权力来源(契约 vs 使命)、决策风格(数据依赖 vs 跨周期调节)、目标函数(线性极值 vs 多维博弈)、 中性利率(算出来 vs 引导出来)、预判眼镜(看数据 vs 看政策底)、传导机制(金融市场优先 vs 银行信贷优先)、 到放水逻辑(牵马到河 vs 水管到田)与当前困局(美元潮汐 vs 中国脉冲), 最后落到一句方法论:看美国看数据,看中国看"政策底"、抠字眼。下期讲下半部分,再进入货币政策总结课。
飞书妙记逐字稿课程目录
- 开场:货币政策三块拼图与本节定位
- 权力来源:美联储的"契约" vs 中国央行的"使命"
- 决策风格:数据依赖 vs 跨周期调节
- 中国央行:多目标平衡与"择机行事"
- 两国各自的"难题":财政主导 vs 金融供给侧改革
- 目标函数:线性极值题 vs 多维博弈棋局
- 美联储解题:数据依赖的"钢铁直男"
- 中国央行解题:多目标平衡的"平衡大师"
- 中性利率:算出来的 vs 引导出来的
- 两副眼镜:看数据 vs 看"政策底"
- 传导机制:金融市场优先 vs 银行信贷优先
- 放水逻辑:牵马到河 vs 水管到田
- 美联储货币传导路径:财富效应的赌局
- 中国央行货币传导路径:信贷的洪流
- 美元潮汐 vs 中国脉冲:从黄金搭档到相互掣肘
- 总结:两套循环系统与收尾
一、开场:货币政策三块拼图与本节定位
小爆姐开场说明课程结构:货币政策的内容分三块——货币、利率、汇率。汇率系列已经讲完,本节是插播课,专门讲"中美央行差异",分上下两节:
- 本节(上):讲清楚两家央行制度底色、行为模式、目标函数的根本差异;
- 下节:继续讲下半部分,随后进入货币政策总结课,把三块拼图串成整体。
为什么要专门插播这一课?因为理解了美联储与中国央行是两种完全不同的"物种",才能解释过去十几年里"为什么美国一放水全球资产就涨、中国放水却总要"精准滴灌""这一系列现象。
二、权力来源:美联储的"契约" vs 中国央行的"使命"
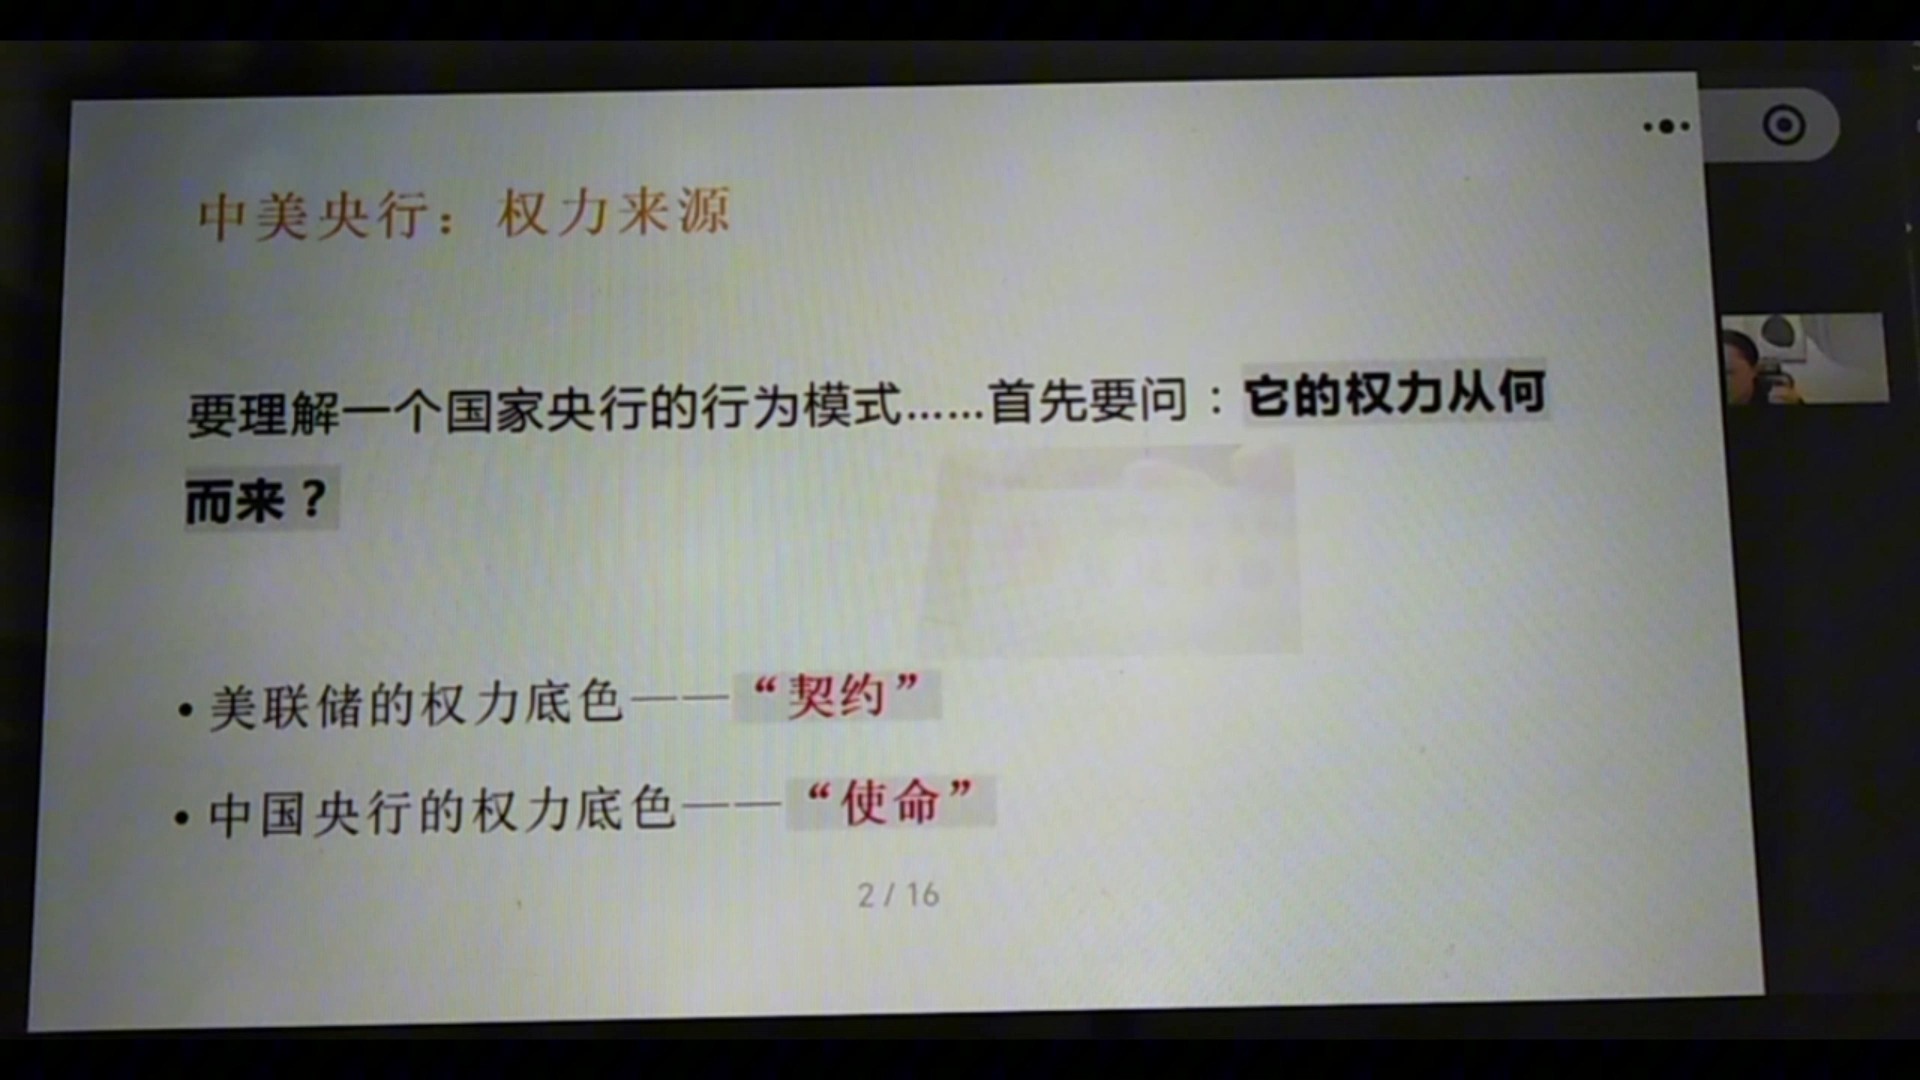
要理解一家央行的行为模式,首先要问:它的权力从何而来?两家央行的权力底色完全不同:
| 维度 | 美联储 | 中国央行 |
|---|---|---|
| 权力底色 | "契约"——权力来自法律授权与制度契约 | "使命"——权力来自国家治理的使命要求 |
| 法律基础 | 《联邦储备法》:法定任务只有两个——稳就业 + 稳通胀 | 国务院组成部委,在中央金融委员会顶层设计下运行 |
| 对谁负责 | 对法律负责,不向总统汇报(鲍威尔的独立性是公开例证) | 金融是国家治理工具,是国家意志在金融体系中的传导执行者 |
| 卖的是什么 | 卖"规则"而不是"政策"——规则不变,市场就信他 | 卖"方向"——阶段性战略目标驱动(出口创汇→去库存稳预期→金融强国/新质生产力) |
为什么美联储要"独立"?——时间不一致性问题
经济学里有一个著名的时间不一致性问题:如果把印钞权交给政客,政客为了眼前的选票会倾向于"先放水刺激、把通胀留给以后",长期看信用必然破产。所以货币权力必须交给不参选、不讲政治、只看数据的经济学家——这就是央行独立的逻辑起点。
一句话框架:美联储是"政治绝缘体",用规则换市场的信仰;中国央行是"国家治理的金融抓手",用使命承接国家战略。权力底色不同,行为逻辑必然不同。
三、决策风格:数据依赖 vs 跨周期调节
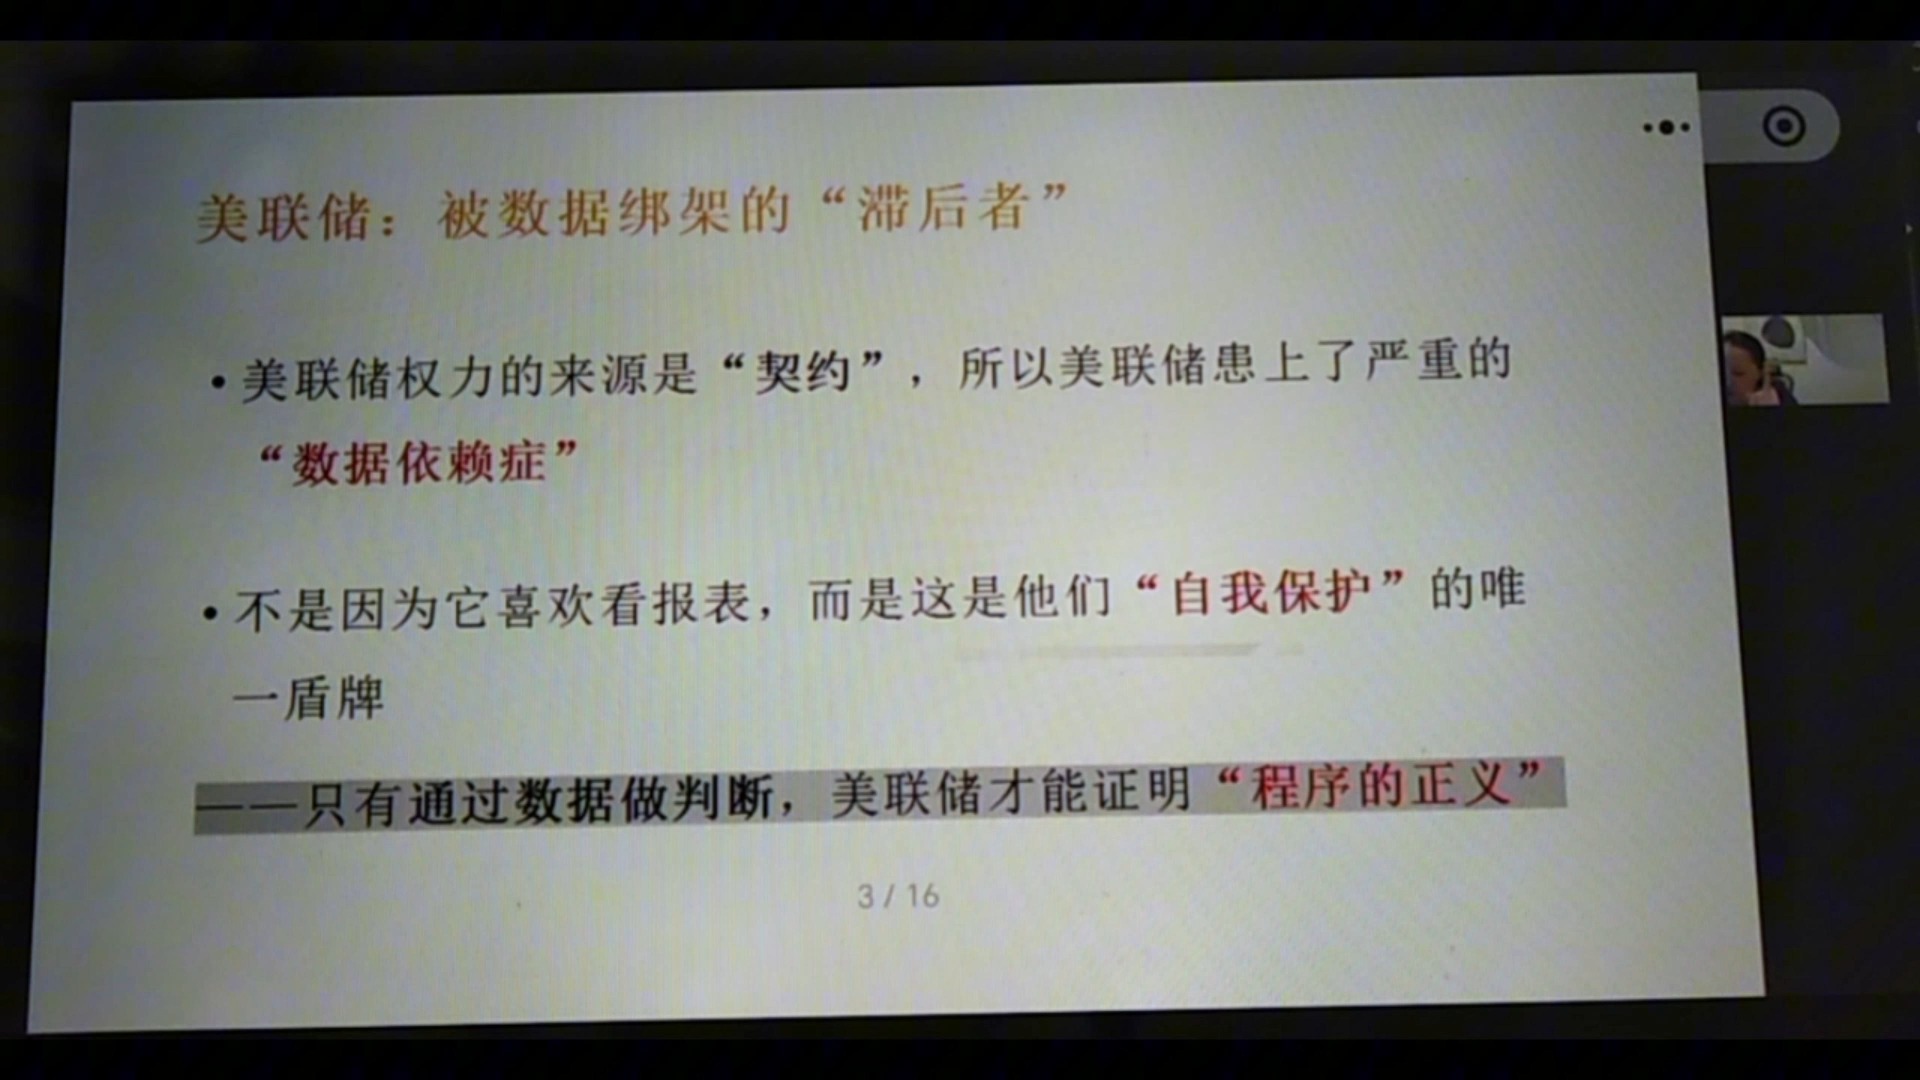
美联储:数据依赖(Data Dependent)
- 契约底色→程序正义:决策必须可被审计,每一步都要讲得出理由;
- 理事任期14年,远超总统任期,制度上隔绝政治周期;
- 缺点=滞后性:只认已发生的数据,宽松容易催泡沫、紧缩容易过度;
- 对市场是红利:透明、可预期、可复制→美元资产获得"制度溢价";
- 行为准则:可以犯"方向错",不能犯"越界错"——超出授权范围是最大的错。
中国央行:跨周期调节
- 任务清单很长(增长、物价、汇率、防风险、配合国债、防空转、引导资金入芯片高科技等),多目标叠加;
- "择机行事":降准放水与严查资金违规入市可以并存,同一时期既松又紧,看的是结构性;
- 结构化:从"大水漫灌"转向"精准滴灌"——工具箱里有PSL、科技再贷款、碳减排支持工具等定向工具;
- 前瞻性强、纠错快:2020年全球放水,中国次年5月就边际收紧防空转,抢跑全球;
- 政策博弈难度指数级:读政策通稿要抠字眼——措辞顺序、笔墨多少、是否单列一段、提了几次,都是信号。
对比:美联储是"不见兔子不撒鹰"——没看到数据就不动;中国央行是"平衡大师"——永远在多目标之间动态找平衡,核心艺术在权衡。
四、中国央行:多目标平衡与"择机行事"
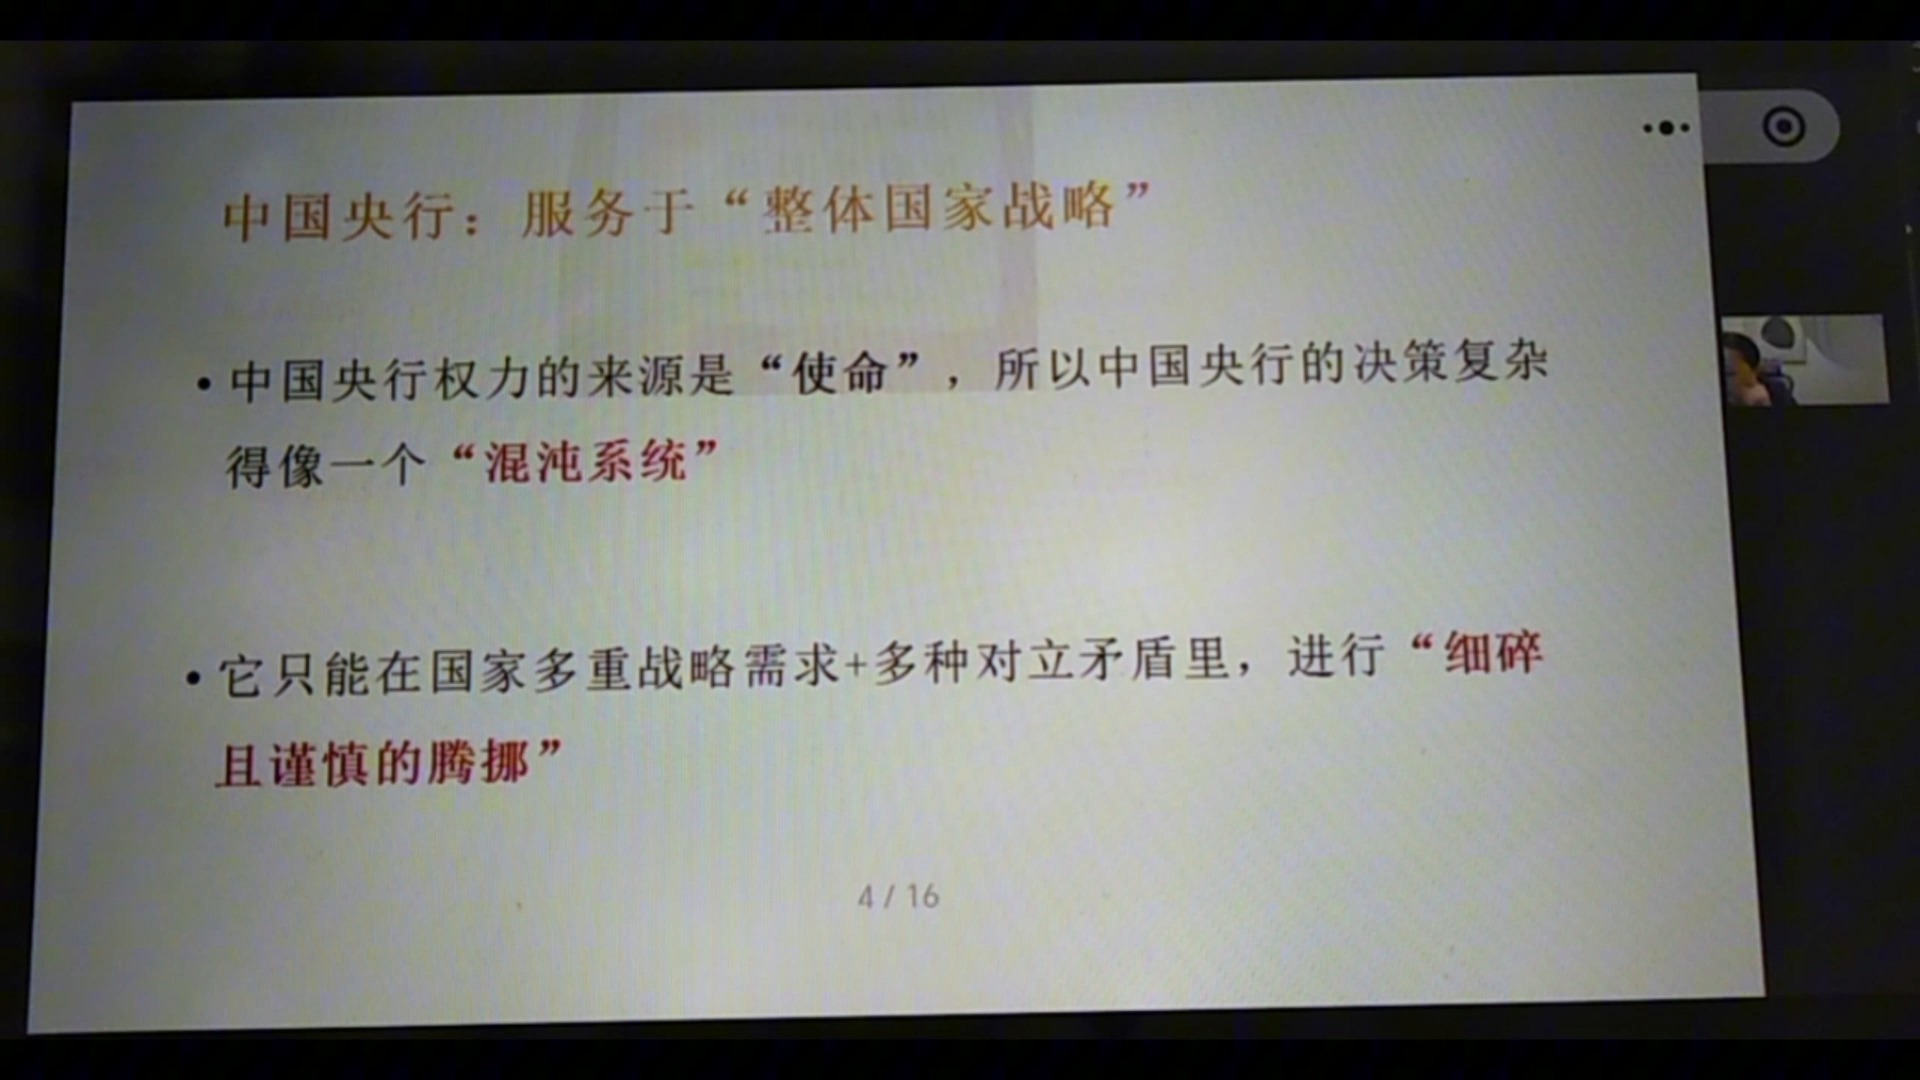
这一页把中国央行的任务清单完整展开:
- 增长、物价、汇率——传统三大目标;
- 防风险、配合国债发行、防空转——金融稳定与财政配合目标;
- 引导资金进入硬科技(芯片、高科技)——结构性/产业政策目标。
"择机行事"的含义
目标太多且互相冲突时,就没有"教科书最优解",只能择机:根据当下最紧迫的矛盾选择发力方向。例如同一时期可以"降准放水"的同时"严查资金违规入市"——这不是自相矛盾,而是总量宽松+结构管控的组合拳。
为什么读政策要抠字眼?
因为目标多、工具杂,措辞本身就是政策信号:
- 措辞顺序:把"稳汇率"放在"稳增长"前面还是后面,说明当期优先级;
- 笔墨多少:哪个目标用了更多字数展开,哪个就是重点;
- 是否单列一段:单列=升级,并入其他段落=降级;
- 提的次数:同一表述反复出现,是在向市场"重复强调"。
方法论:看中国央行,第一件事是数清楚他手里现在有几个目标、谁排在最前面——目标顺序变了,行为就变了。
五、两国各自的"难题":财政主导 vs 金融供给侧改革
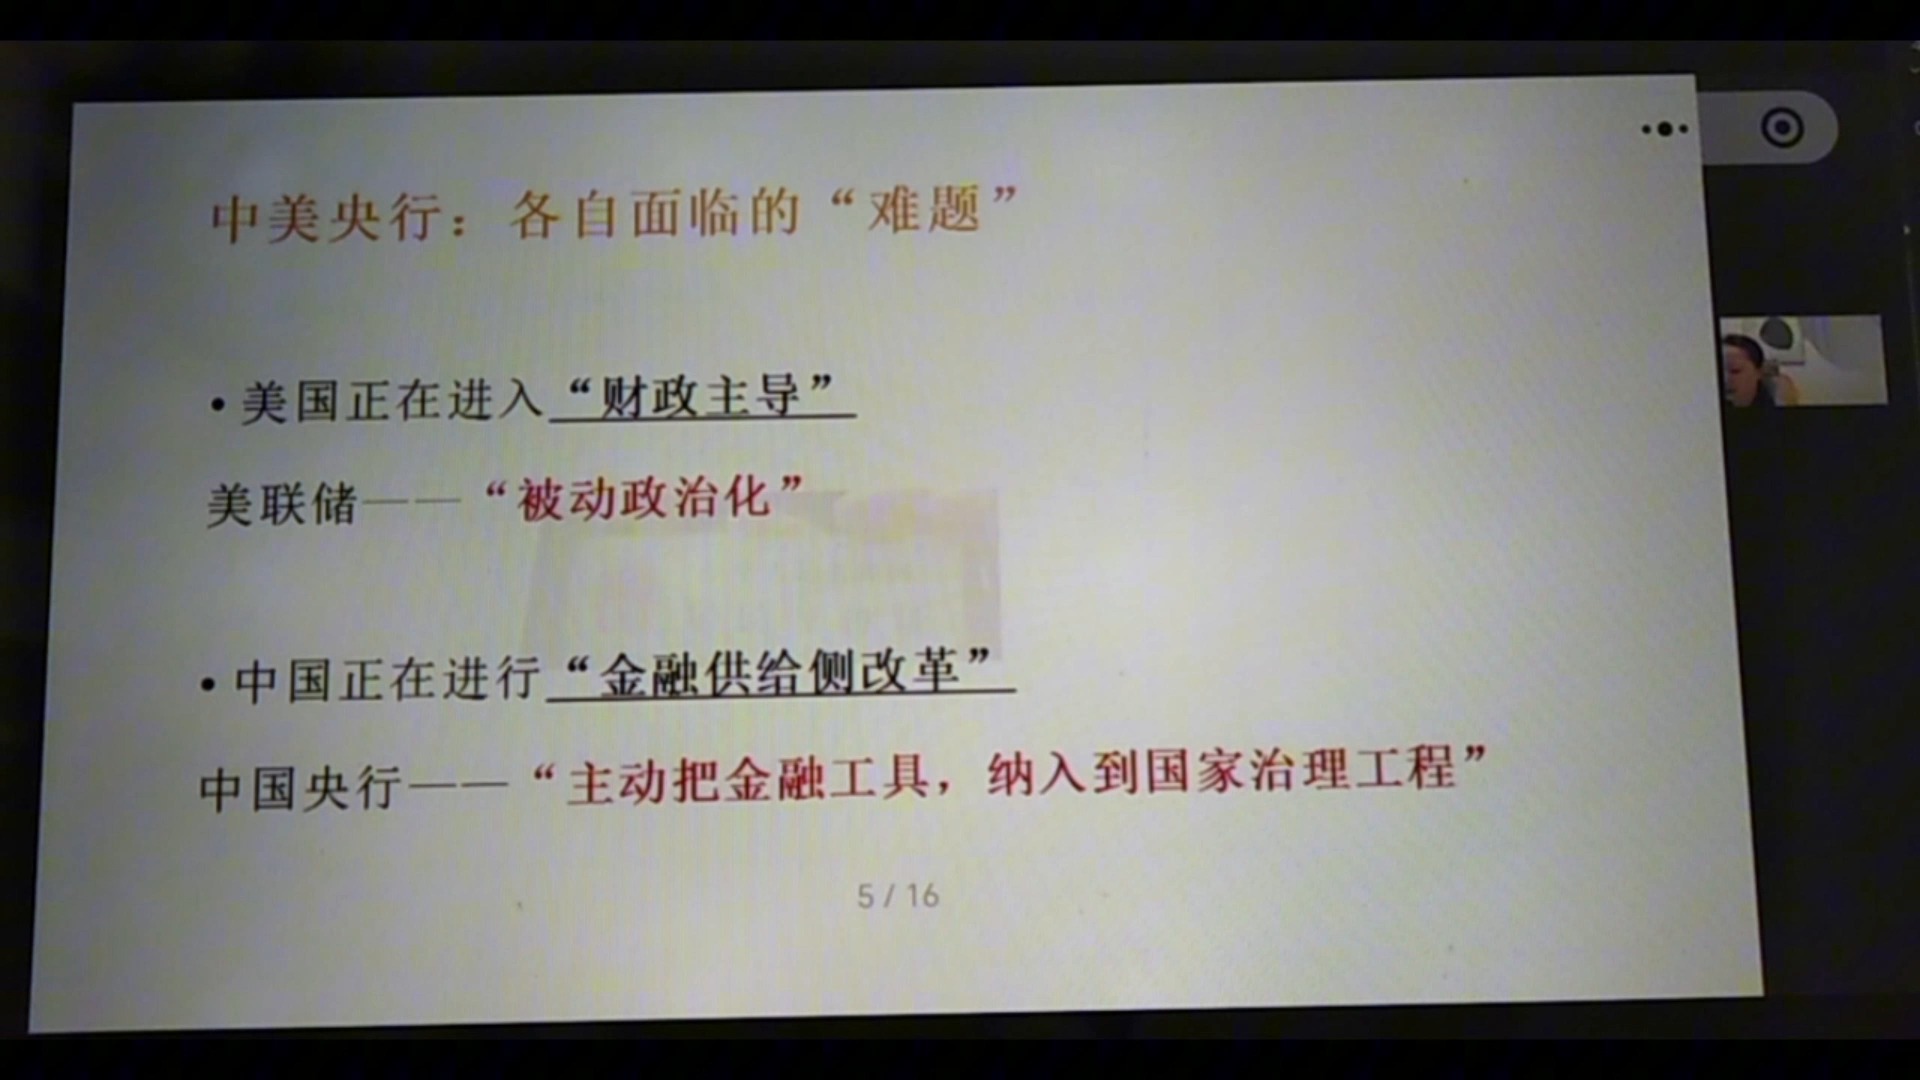
美国的难题:正在进入"财政主导",美联储"被动政治化"
- 美国国债/GDP > 120%,高利率下利息支出正在压垮财政;
- 财政赤字巨大→必须靠发债→利率不能太高(否则利息爆炸)→美联储被迫配合财政;
- 独立性被逐步蚕食:不是被法律剥夺,而是被现实约束"被动政治化"。
中国的难题:正在进行"金融供给侧改革"
- 旧体系依赖两条腿:房地产=信用扩张、外汇=资产锚定;现在两条腿都在换;
- 改革方向:从锚定房地产/外汇,转向锚定国债 + 实体产业信用;
- 金融资源被主动引导向产业升级、新质生产力、硬科技——中国央行是"主动把金融工具纳入国家治理工程"。
宏观研究的本质:研究最有权力的那些人——想守住什么、怕失去什么。美国的权力中心现在怕财政爆炸,中国的权力中心现在想换引擎。
六、目标函数:线性极值题 vs 多维博弈棋局
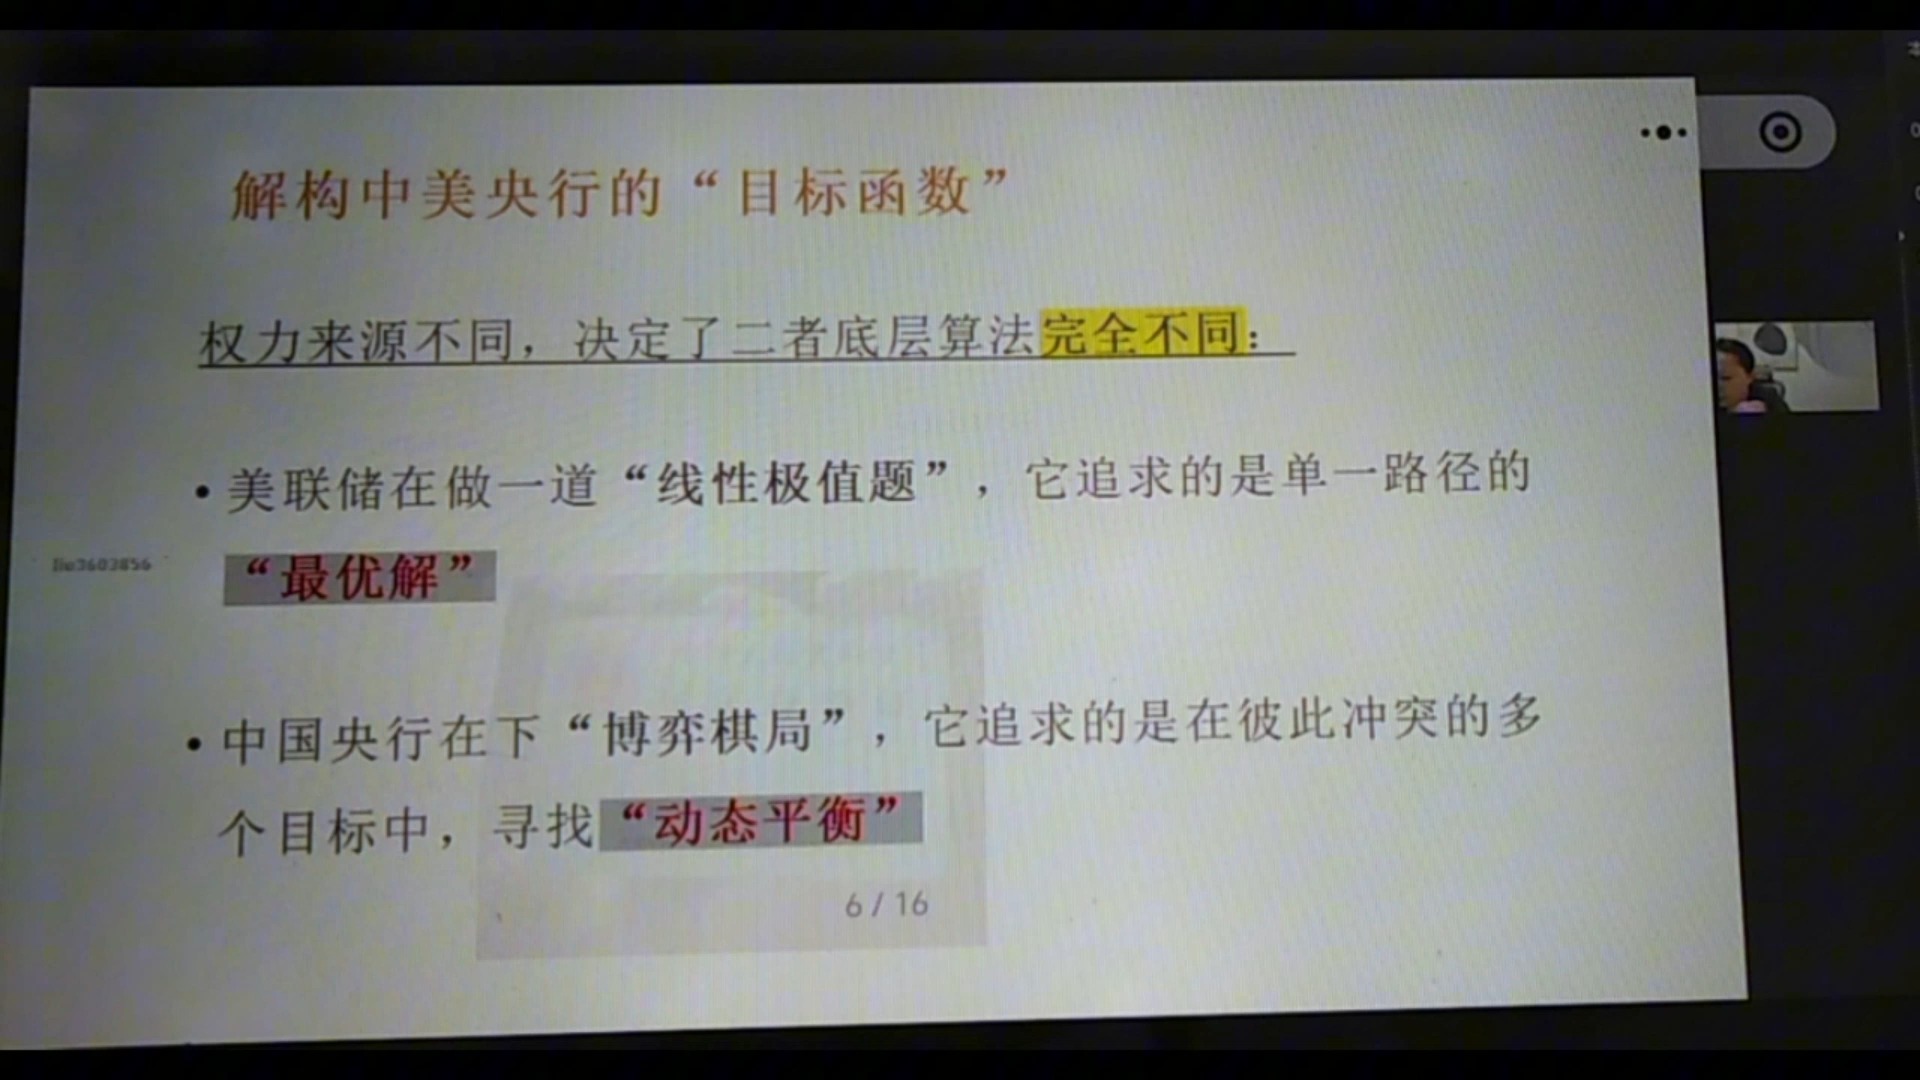
| 维度 | 美联储 | 中国央行 |
|---|---|---|
| 目标函数 | 线性极值题:就业 vs 通胀,找最优解 | 多维博弈棋局:增长/物价/汇率/金融稳定/结构转型/财政配合互相冲突 |
| 解题方式 | 教科书式"大开大合":加息一路加、降息一路降,直到通胀受控或衰退出现 | 无最优解,动态平衡=权衡的艺术,走走停停、细碎调整 |
| 比喻 | 钢铁直男看仪表盘开车 | 拿手术刀的医生 |
| 利率形态 | 大起大落,方向明确 | 细碎调整(降0.1个点都要预期很久) |
现实约束:美国利率仍处于高位(3.5/3.75),锁死了中国的降息空间——利差倒挂下,中国不敢大幅降息,否则资本外流压力陡增。
中国阶段目标会变:2015-16稳汇率 → 2017-18防风险 → 2020保就业 → 现在高质量发展、调结构、防空转。目标顺序一直在变,行为也随之切换。
七、美联储解题:数据依赖的"钢铁直男"
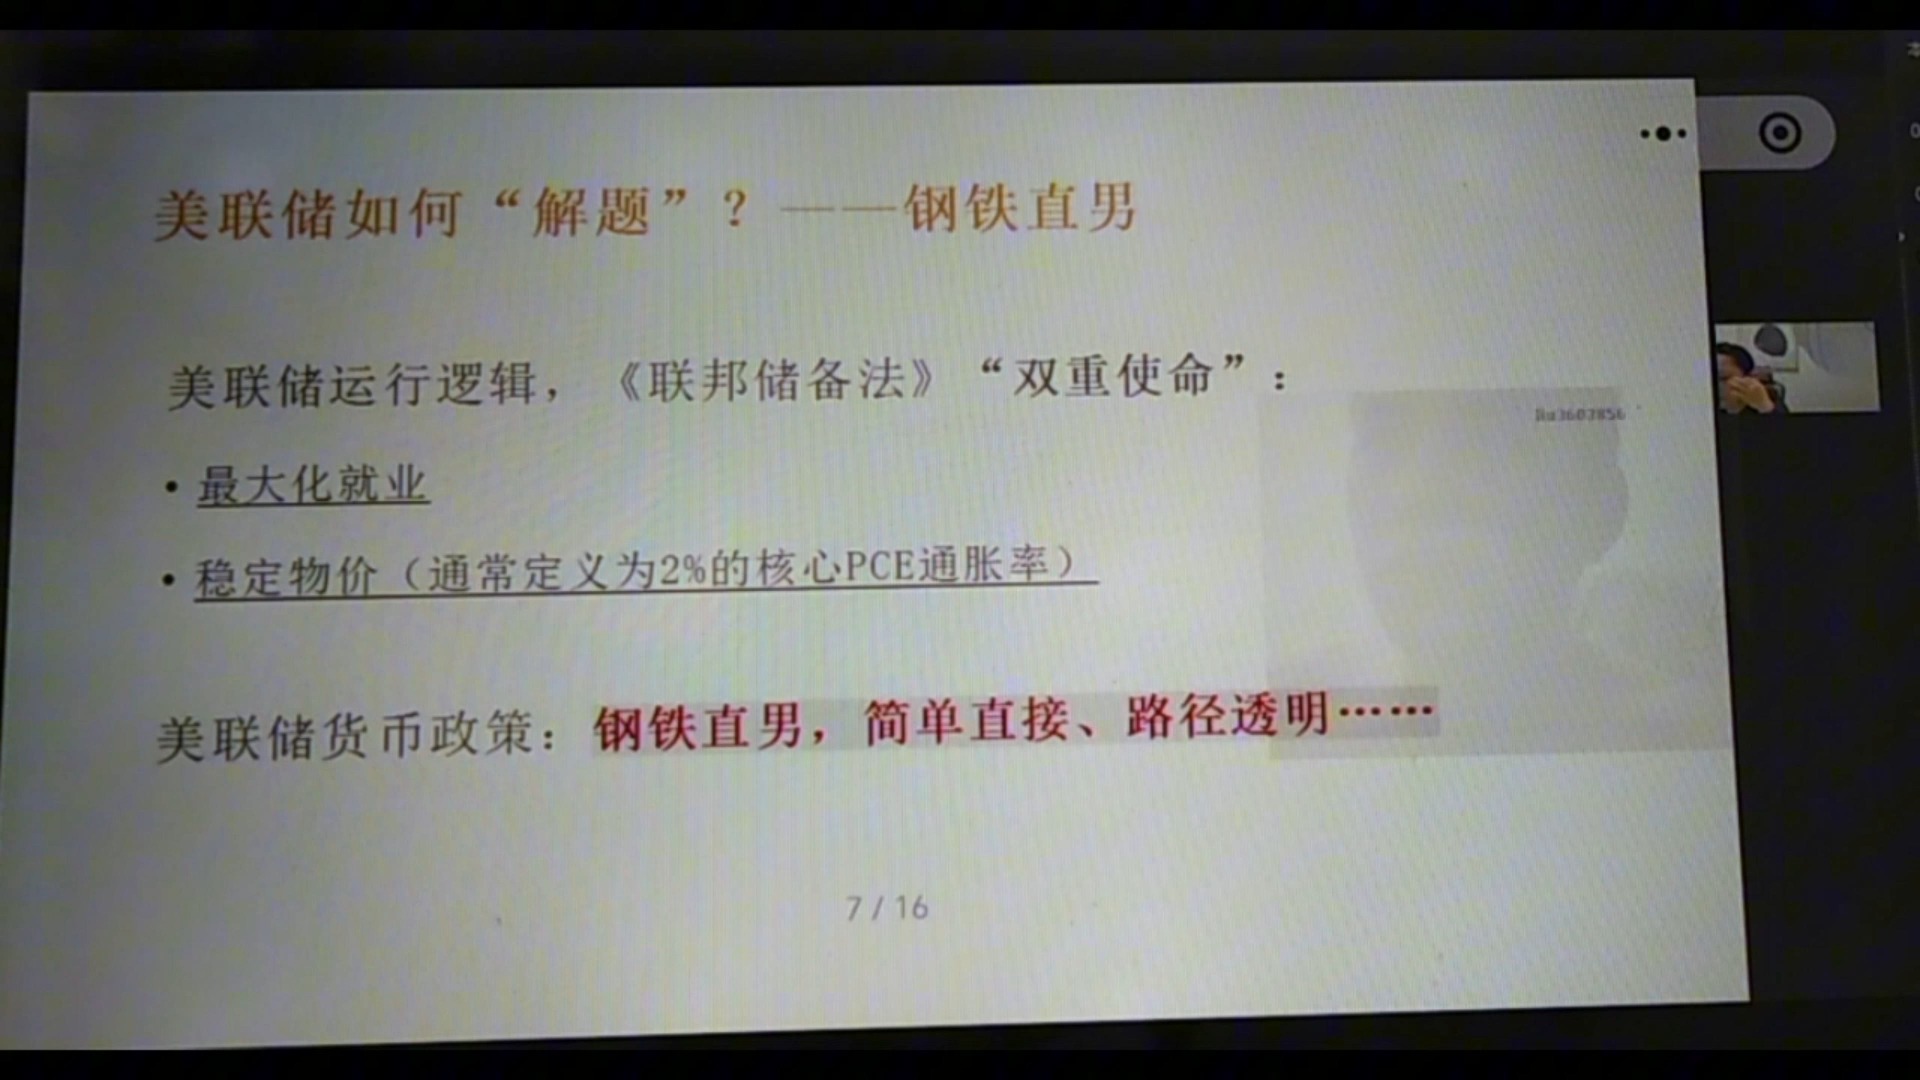
美联储的DNA里写着一句话:失业率和通胀率此消彼长。解题思路非常"直男":
- 只认数据:非农、CPI、PCE通胀率,数据到了才动;
- 开卷考试:规则透明、路径可预期,市场几乎可以抄作业;
- 大开大合:通胀高就一路加息(哪怕美股跌20%也不停),衰退来了就一路降息;
- 滞后性风险:因为只盯已发生的数据,宽松容易吹泡沫、紧缩容易下重手——2021-2022年的通胀就是"太晚行动"的代价。
实操口诀:预测美联储=盯数据(非农、CPI、PCE),不要盯政客表演。通胀高位时,美股跌20%也可能继续加息——数据说了算,市场情绪不算。
八、中国央行解题:多目标平衡的"平衡大师"
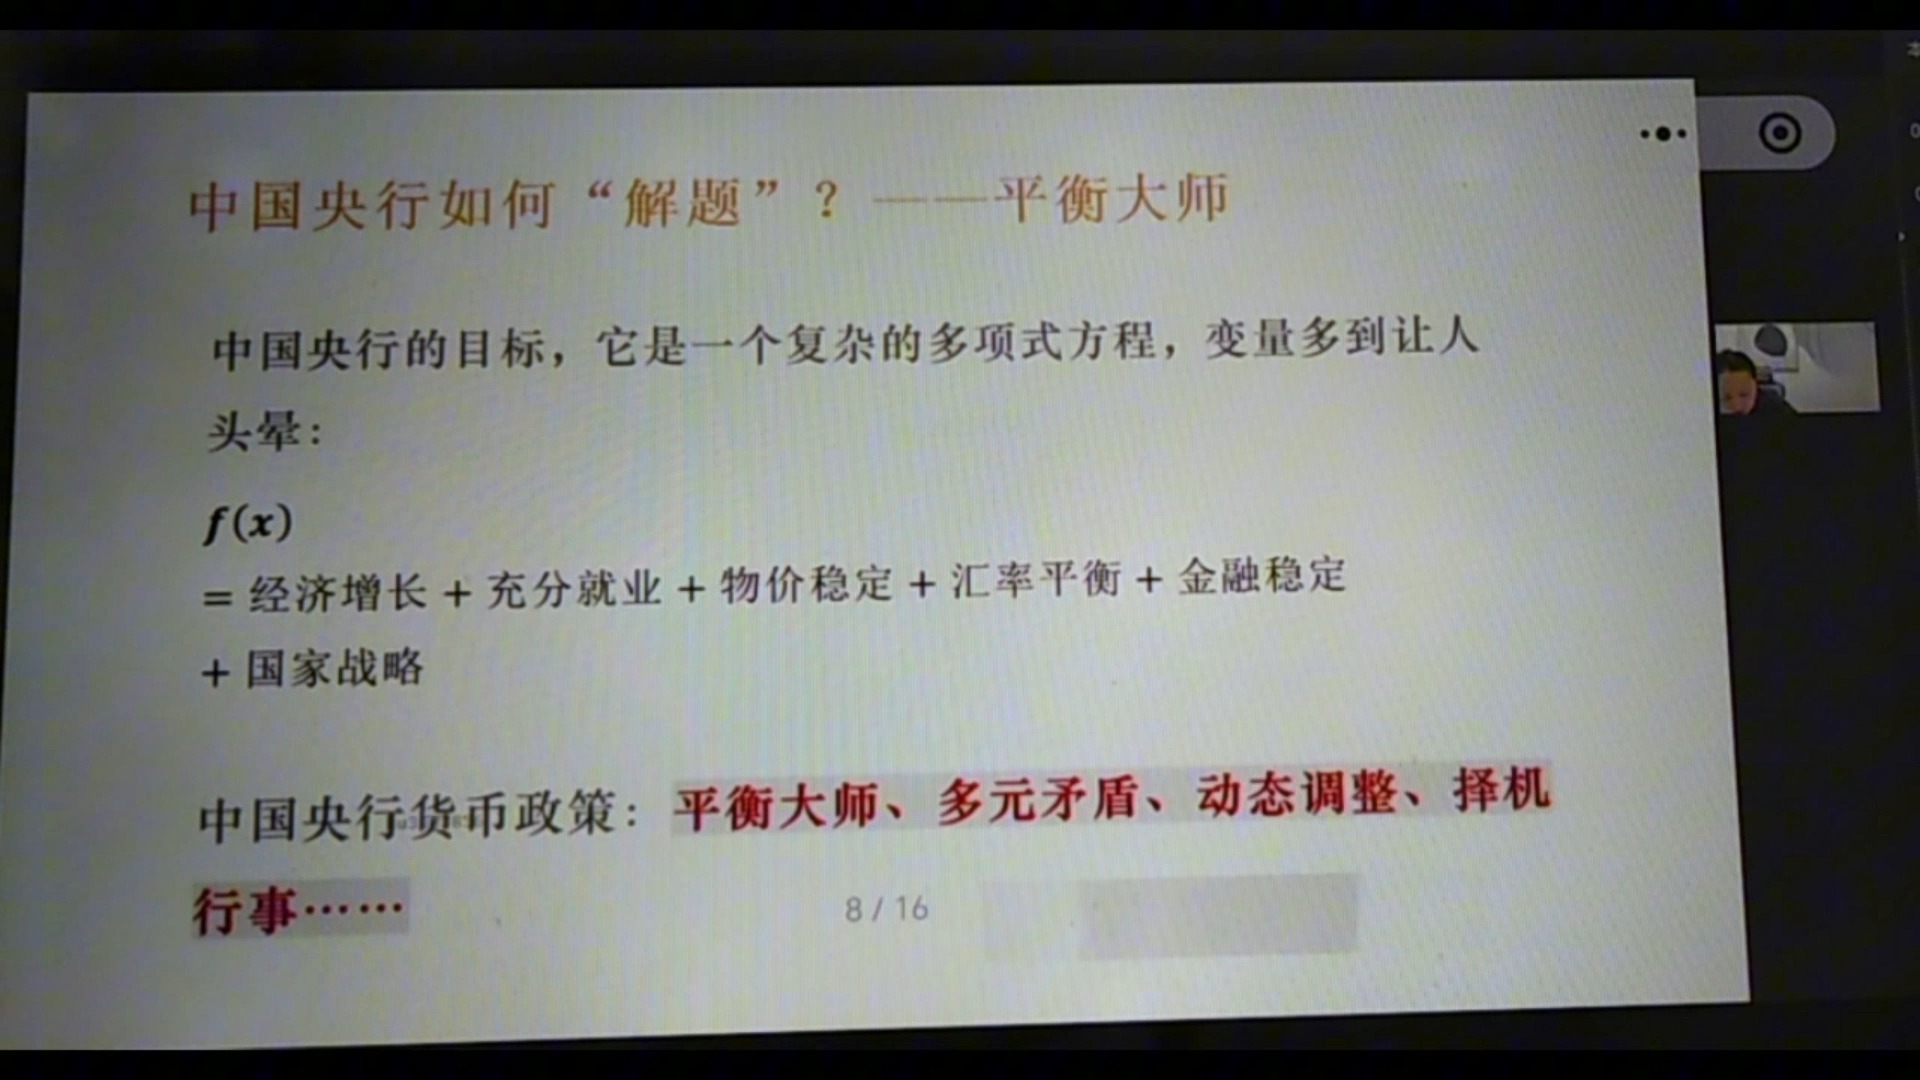
中国央行没有"单一最优解",它的解题动作是在所有目标之间找平衡:
- 总量工具+结构工具并用:降准降息(总量)与PSL、科技再贷款、碳减排工具(结构)同时在场;
- 动态再平衡:今天保增长、明天防风险、后天防空转,优先级随形势切换;
- 跨周期调节:不只看当下,还看下一个周期的"后遗症"——所以2020年全球放水时,中国次年就边际收紧防空转;
- 政策底思维:防风险优先时,经济下滑也不会无条件强刺激——"不刺激"本身就是一种态度。
政策底什么时候出现?当多目标极端冲突、系统性风险即将爆发时,政策会来得非常快、非常重——案例:2024年"924"那一波。政策底出现之前,市场只能熬。
九、中性利率:算出来的 vs 引导出来的
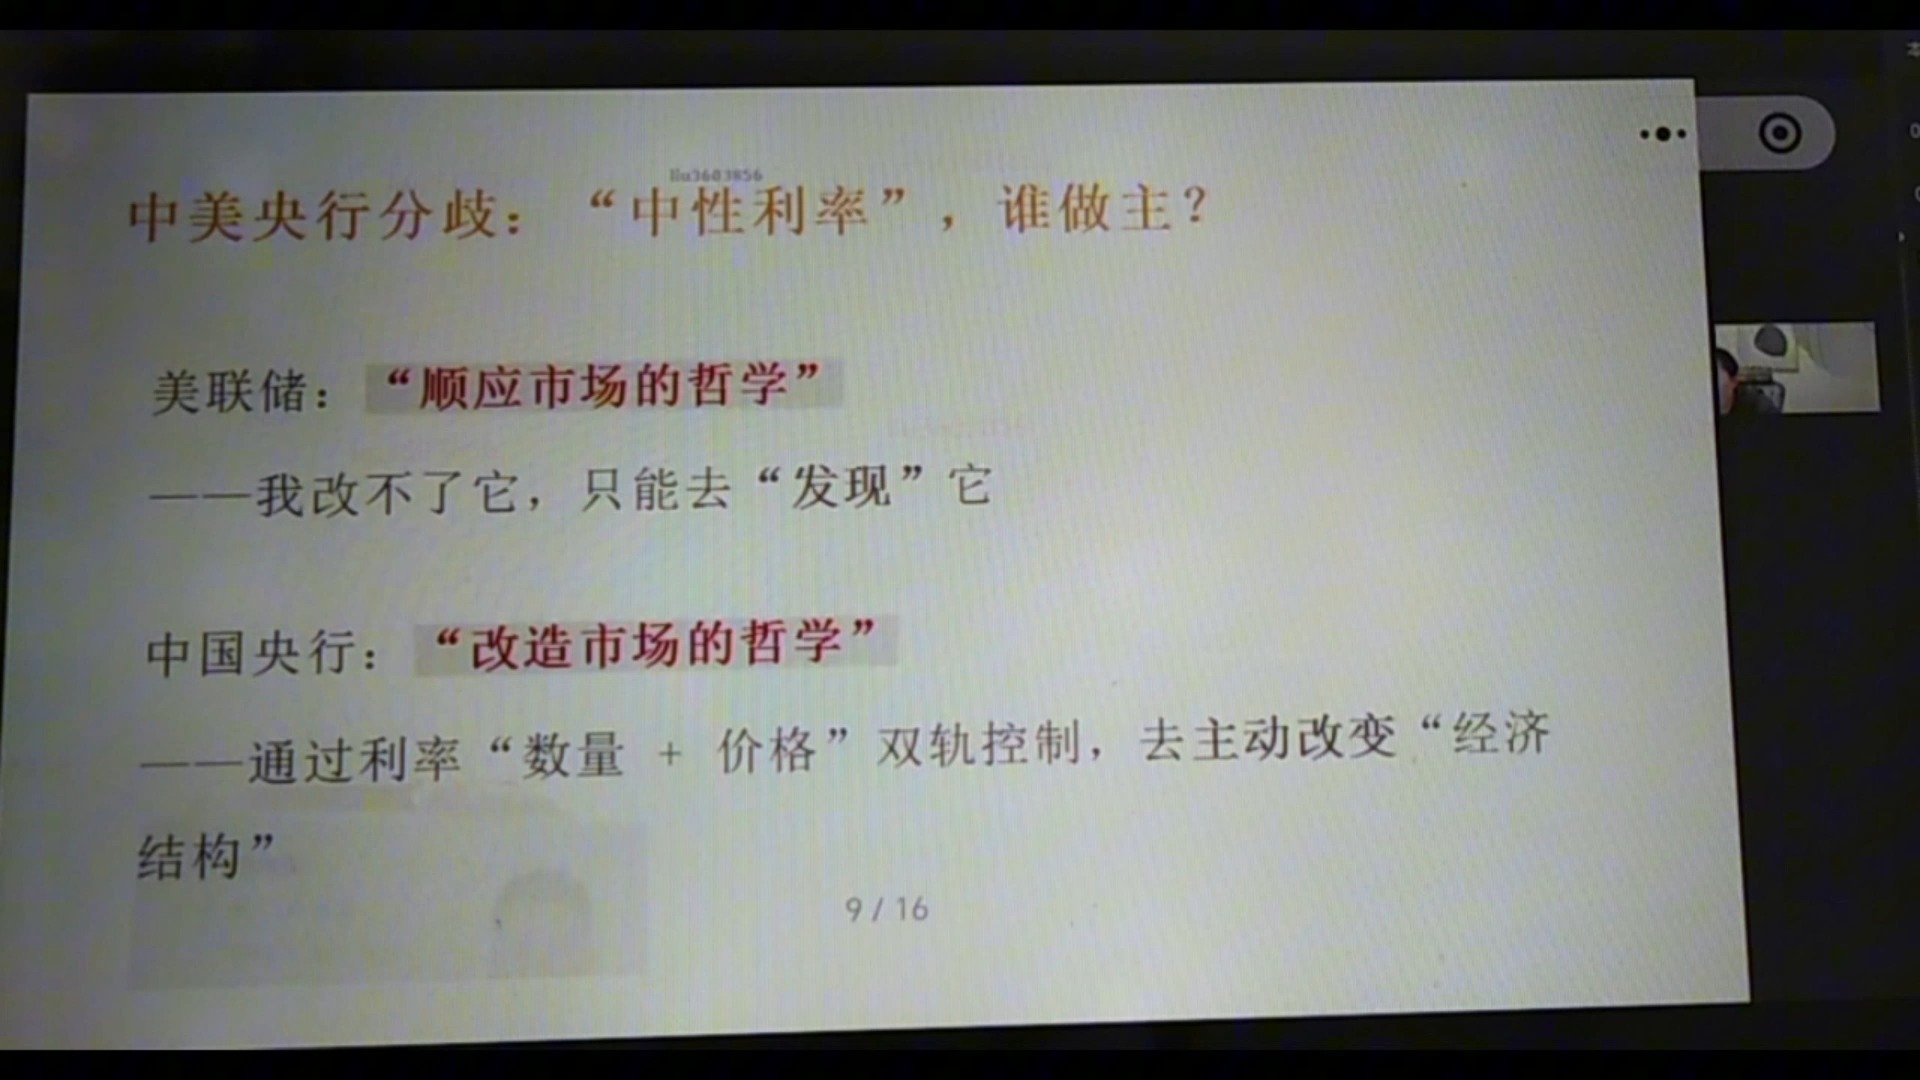
中性利率(R-star)——既不让经济过热、也不让经济过冷的利率水平。两家央行对它的态度截然相反:
| 维度 | 美联储 | 中国央行 |
|---|---|---|
| 中性利率是什么 | 算出来的:由人口结构、生产率等长期变量决定,客观存在 | 引导出来的:利率是资源配置的指挥棒,可以主动塑造 |
| 对市场的态度 | 顺应市场,中性利率只能发现、寻找,不能对抗 | 改造市场:不满足于接受中性利率,用利率数量、价格双轨控制改变经济结构 |
| 操作逻辑 | 把政策利率调到中性利率附近 | 先定5%增长目标,货币配合——目标定利率,而不是利率定目标 |
| 微观体现 | — | 不想要的方向借不到钱(实际利率≈无限大);想要的方向用定向工具压成本 |
本质差异:美联储把利率当"结果"(经济状态的反映);中国央行把利率当"工具"(引导资源流向的指挥棒)。一个顺应市场,一个改造市场。
十、两副眼镜:看数据 vs 看"政策底"
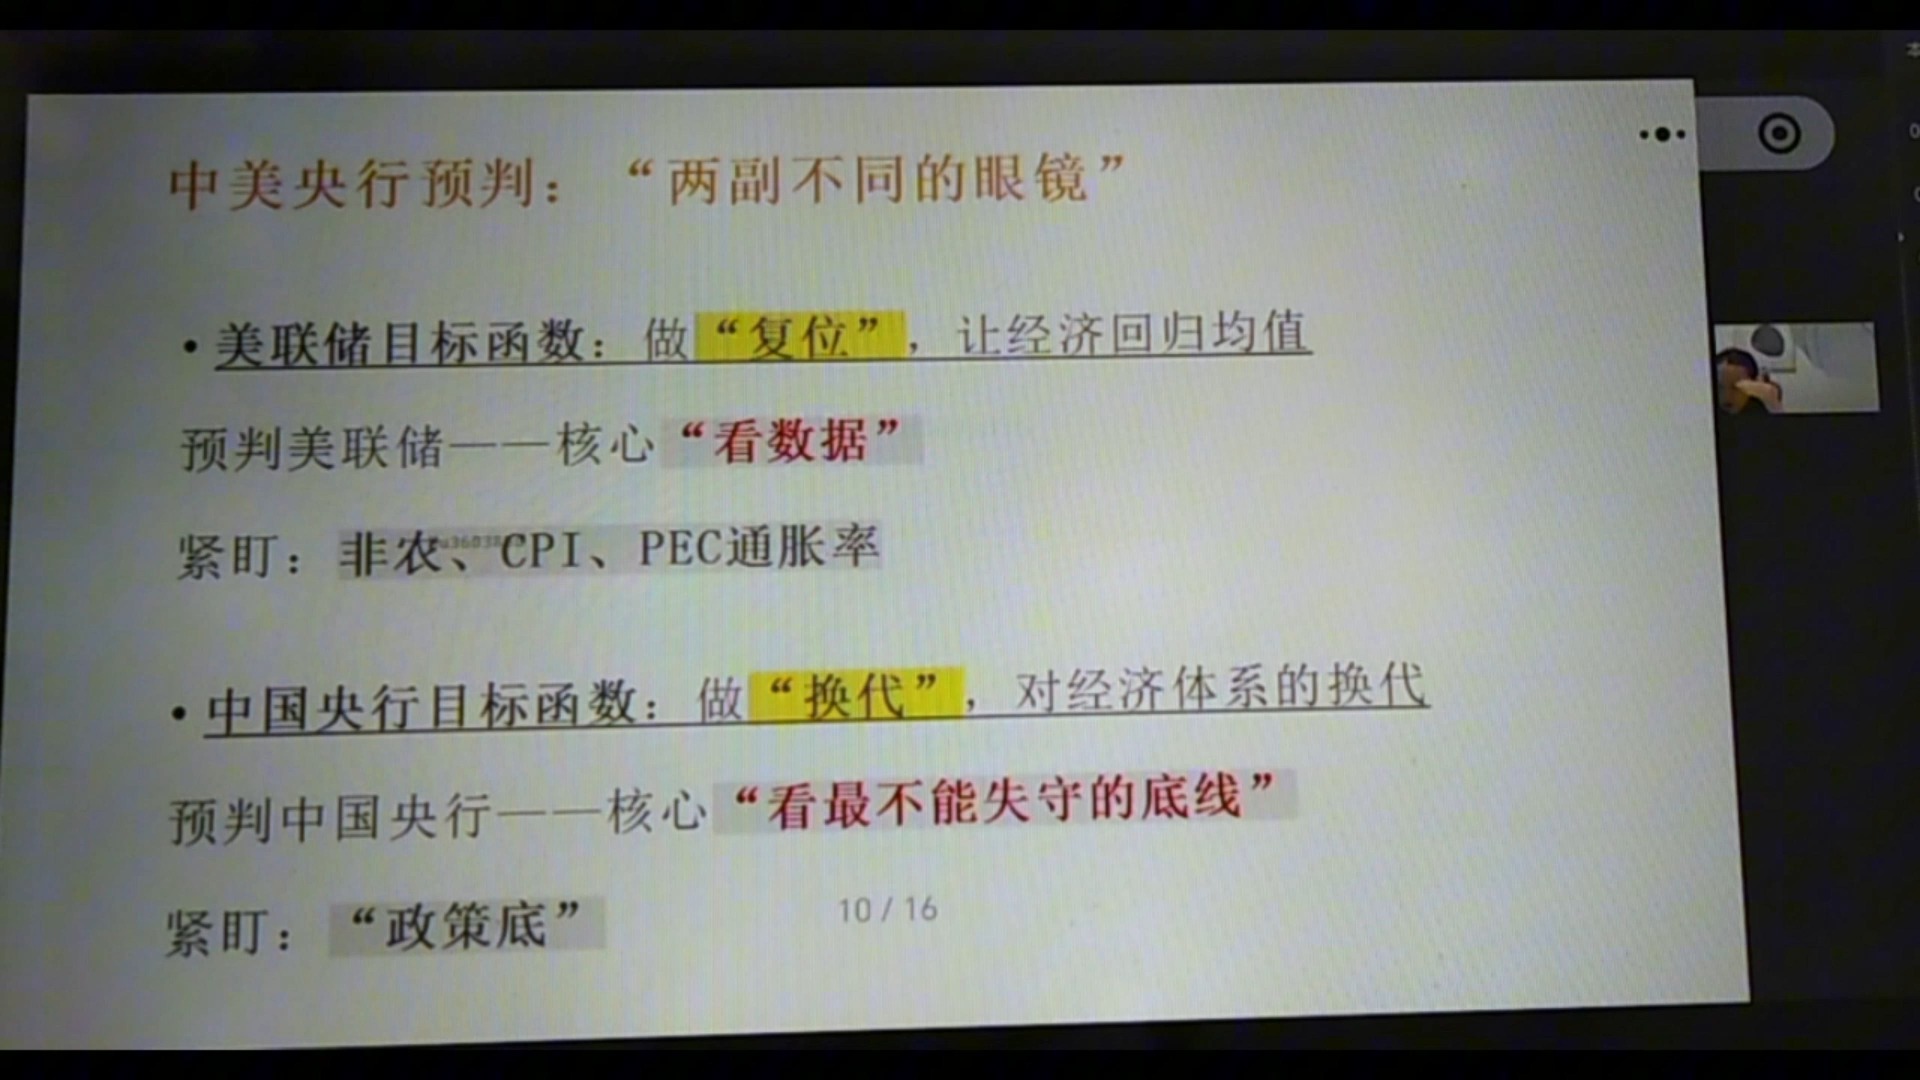
| 维度 | 预判美联储 | 预判中国央行 |
|---|---|---|
| 目标函数 | 做"复位"——让经济回归均值(钟摆) | 做"换代"——对经济体系进行换代(外科手术) |
| 预判核心 | 看数据 | 看最不能失守的底线 |
| 紧盯指标 | 非农、CPI、PCE通胀率 | "政策底" |
看美联储:核心看数据,不看政客表演
- 通胀高位时,美股跌20%也可能加息——数据决定,情绪不算;
- 美联储的每一步都写在数据里,跟着数据走就是跟着美联储走。
看中国央行:核心看"底线"和"政策底"
- 看最不能失守的底线:防风险优先时,经济下滑也不无条件强刺激;
- 政策底出现=多目标极端冲突/系统性风险即将爆发,此时政策会非常快、非常重(2024年924案例);
- 政策底之前:市场只能熬,别急着抄底。
十一、传导机制:金融市场优先 vs 银行信贷优先
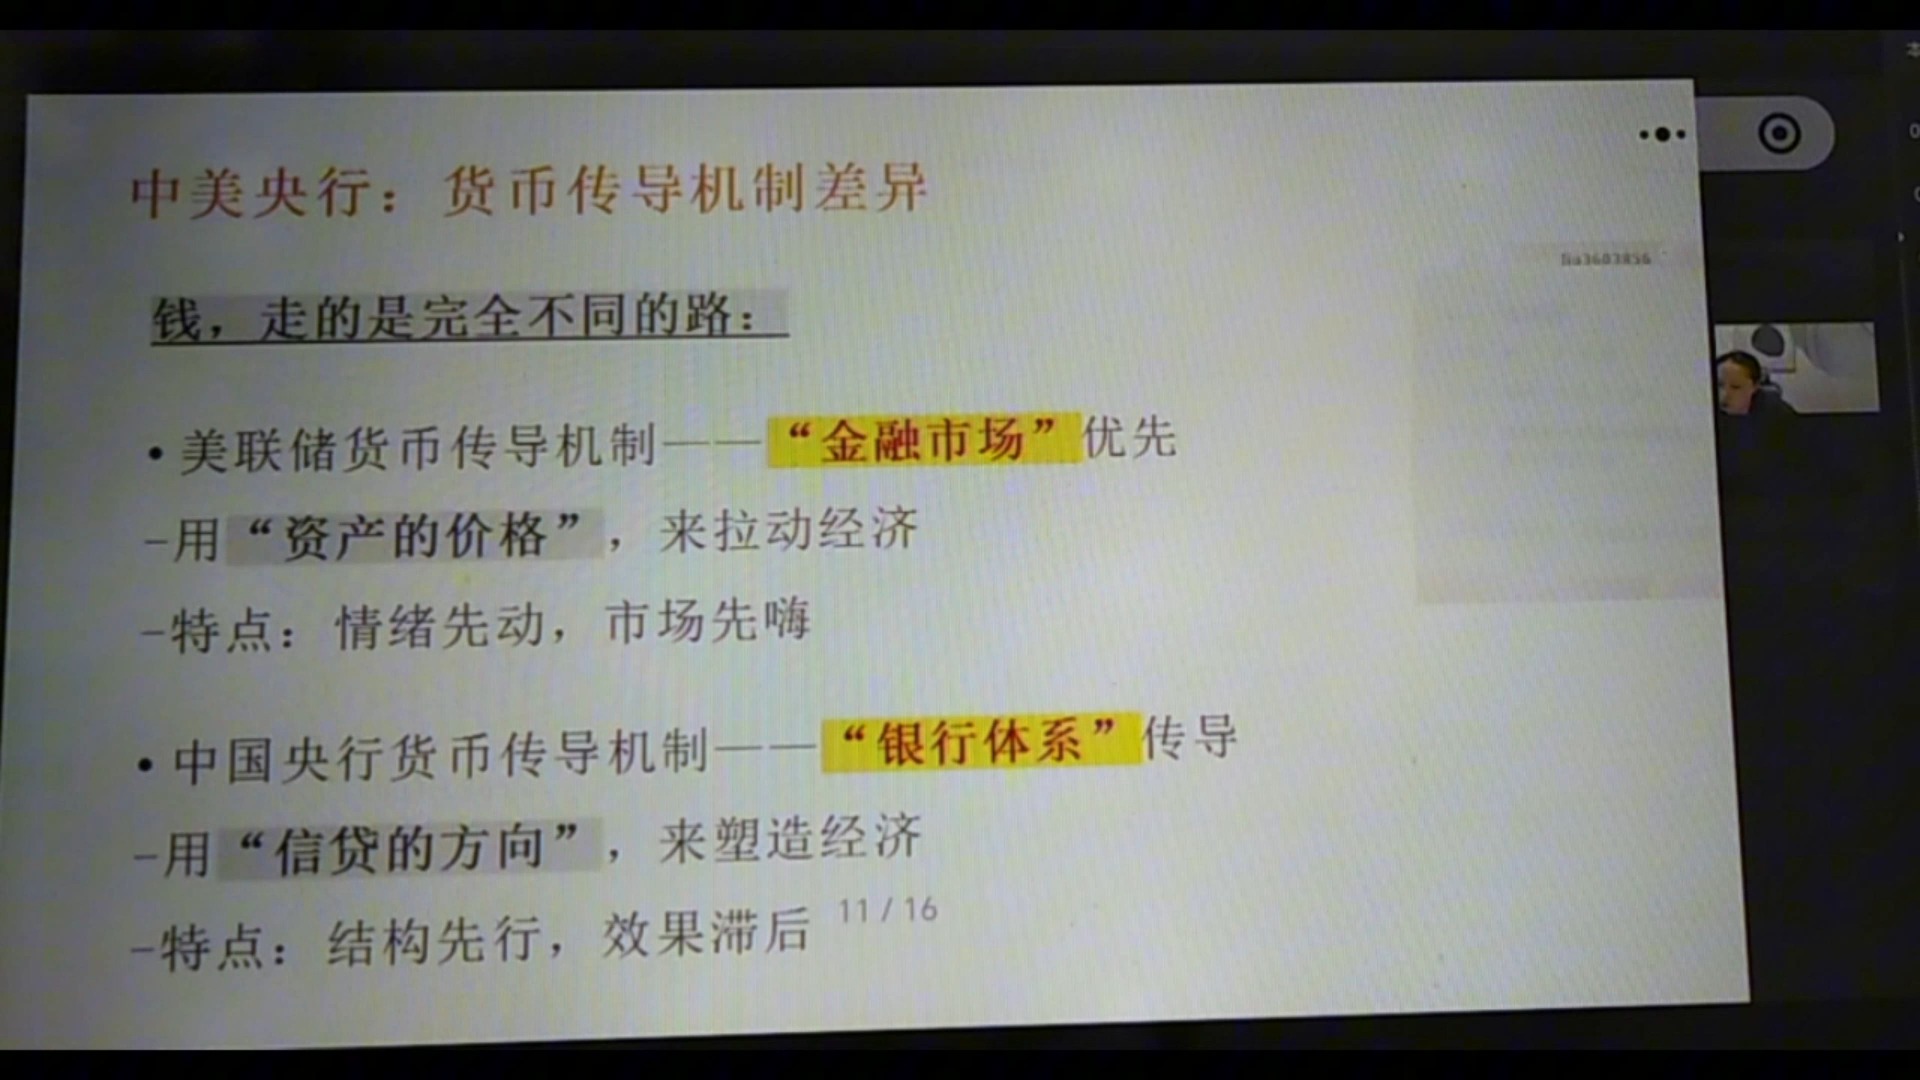
钱走的是完全不同的路——这是两家央行最"技术"也最本质的差异:
| 维度 | 美联储 | 中国央行 |
|---|---|---|
| 传导核心 | "金融市场"优先 | "银行体系"传导 |
| 机制 | 用"资产的价格"拉动经济 | 用"信贷的方向"塑造经济 |
| 路径 | 降息→钱直接进股市债市→资产价格↑→账面财富↑→消费信心→需求→企业盈利→就业(财富效应) | 基础货币经"金融机构再贷款"进银行体系→按指导方向放贷→信贷方向塑造经济结构 |
| 特点 | 情绪先动、市场先嗨(羊群效应) | 结构先行、效果滞后(链条长) |
| 危机形态 | 金融市场崩盘(财富链条断裂) | 债务违约/信用断裂(风险积累在银行资产负债表) |
一句话:美国降息先富"持有资产的人"(账面富贵再外溢);中国放水先走"银行信贷管道",按方向放贷、效果慢但能调结构。看美国盯股市,看中国盯社融。
十二、放水逻辑:牵马到河 vs 水管到田
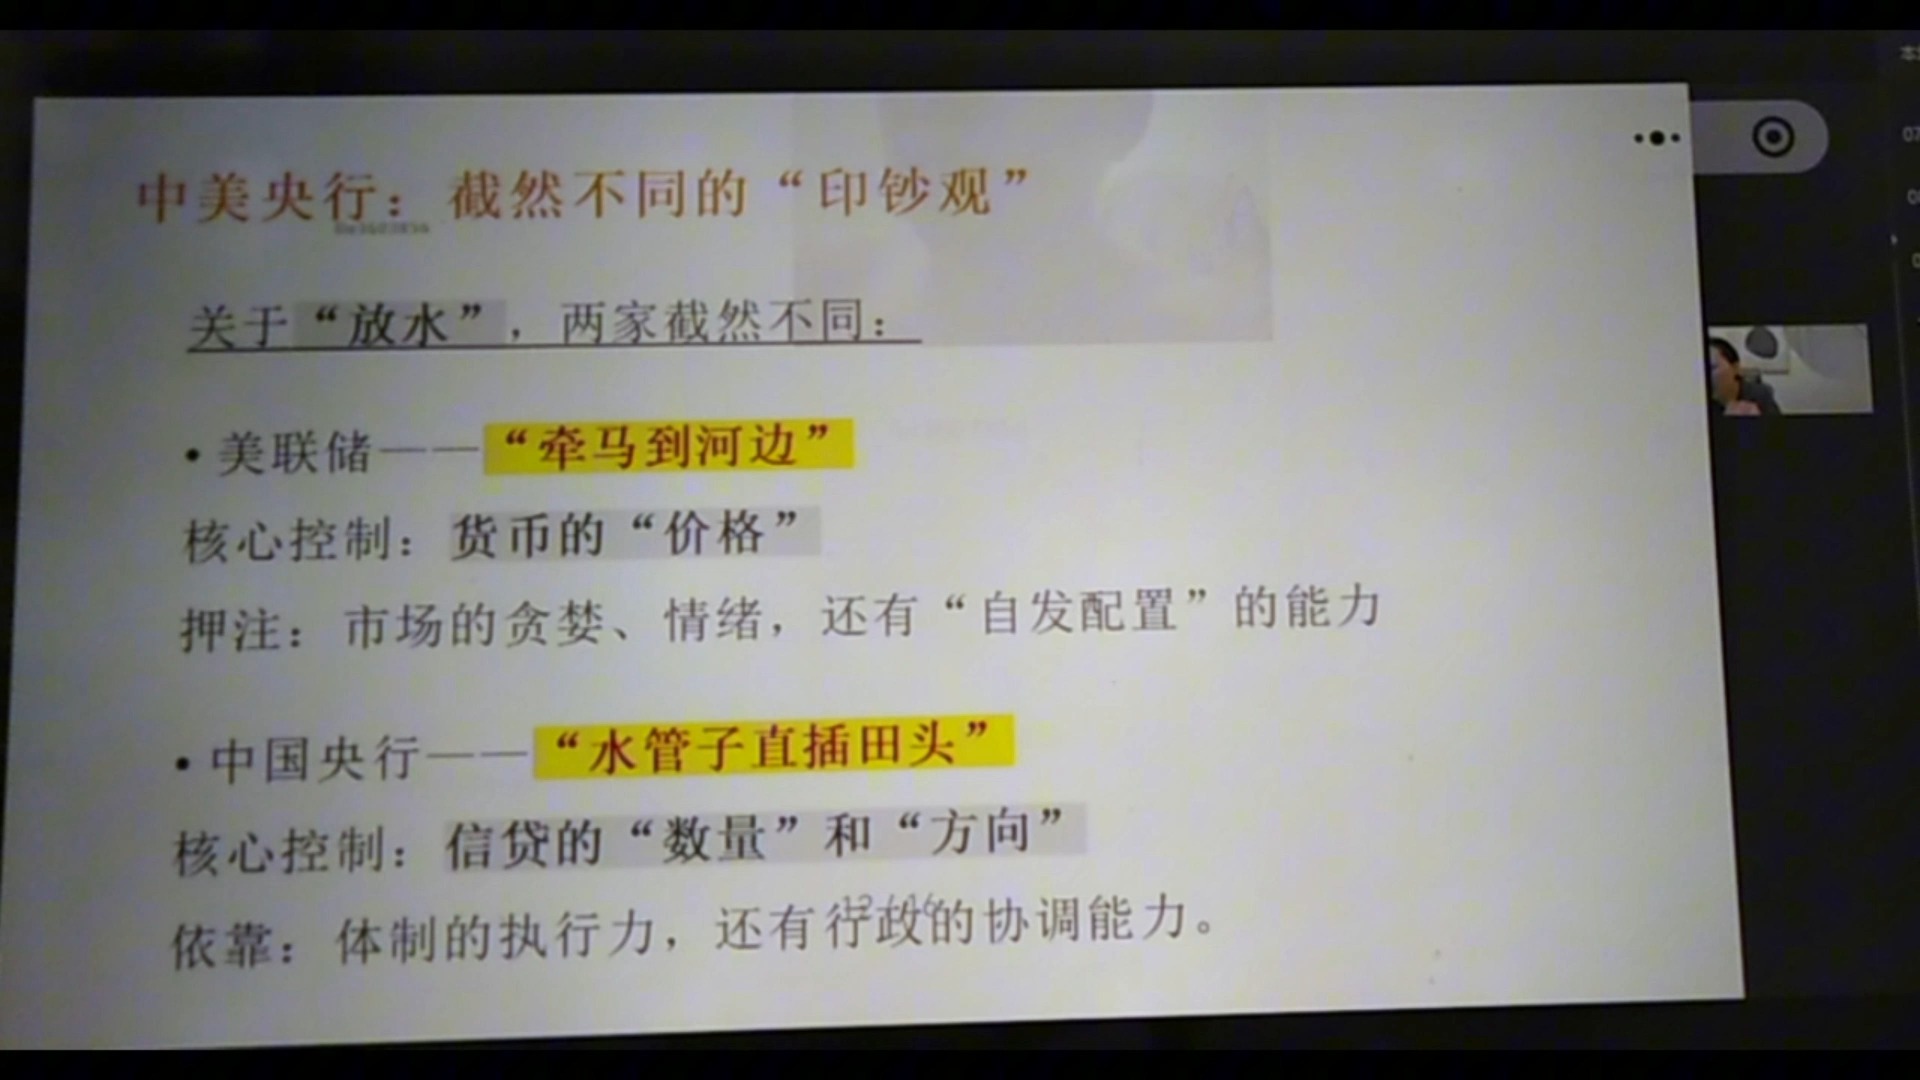
关于"放水",两家截然不同:
| 维度 | 美联储——"牵马到河边" | 中国央行——"水管子直插田头" |
|---|---|---|
| 生意模式 | 批发商生意:买国债投放基础货币、压住拆借利率后收工 | 管到零售端:批发价、批发量、货送给谁都要管 |
| 核心控制 | 货币的"价格" | 信贷的"数量"和"方向" |
| 押注/依靠 | 押注市场的贪婪、情绪与"自发配置"能力——完全市场化 | 依靠体制执行力 + 行政协调(窗口指导、MPA考核、定向再贷款/再贴现、信贷占比要求) |
| 效果 | 效率高、易催泡沫 | 见效慢,但能调结构 |
本质:美联储只控制"价格"(利率),把资金去向交给市场自己配置;中国央行连"方向"都要管——这是两种完全不同的国家-市场关系。
十三、美联储货币传导路径:财富效应的赌局
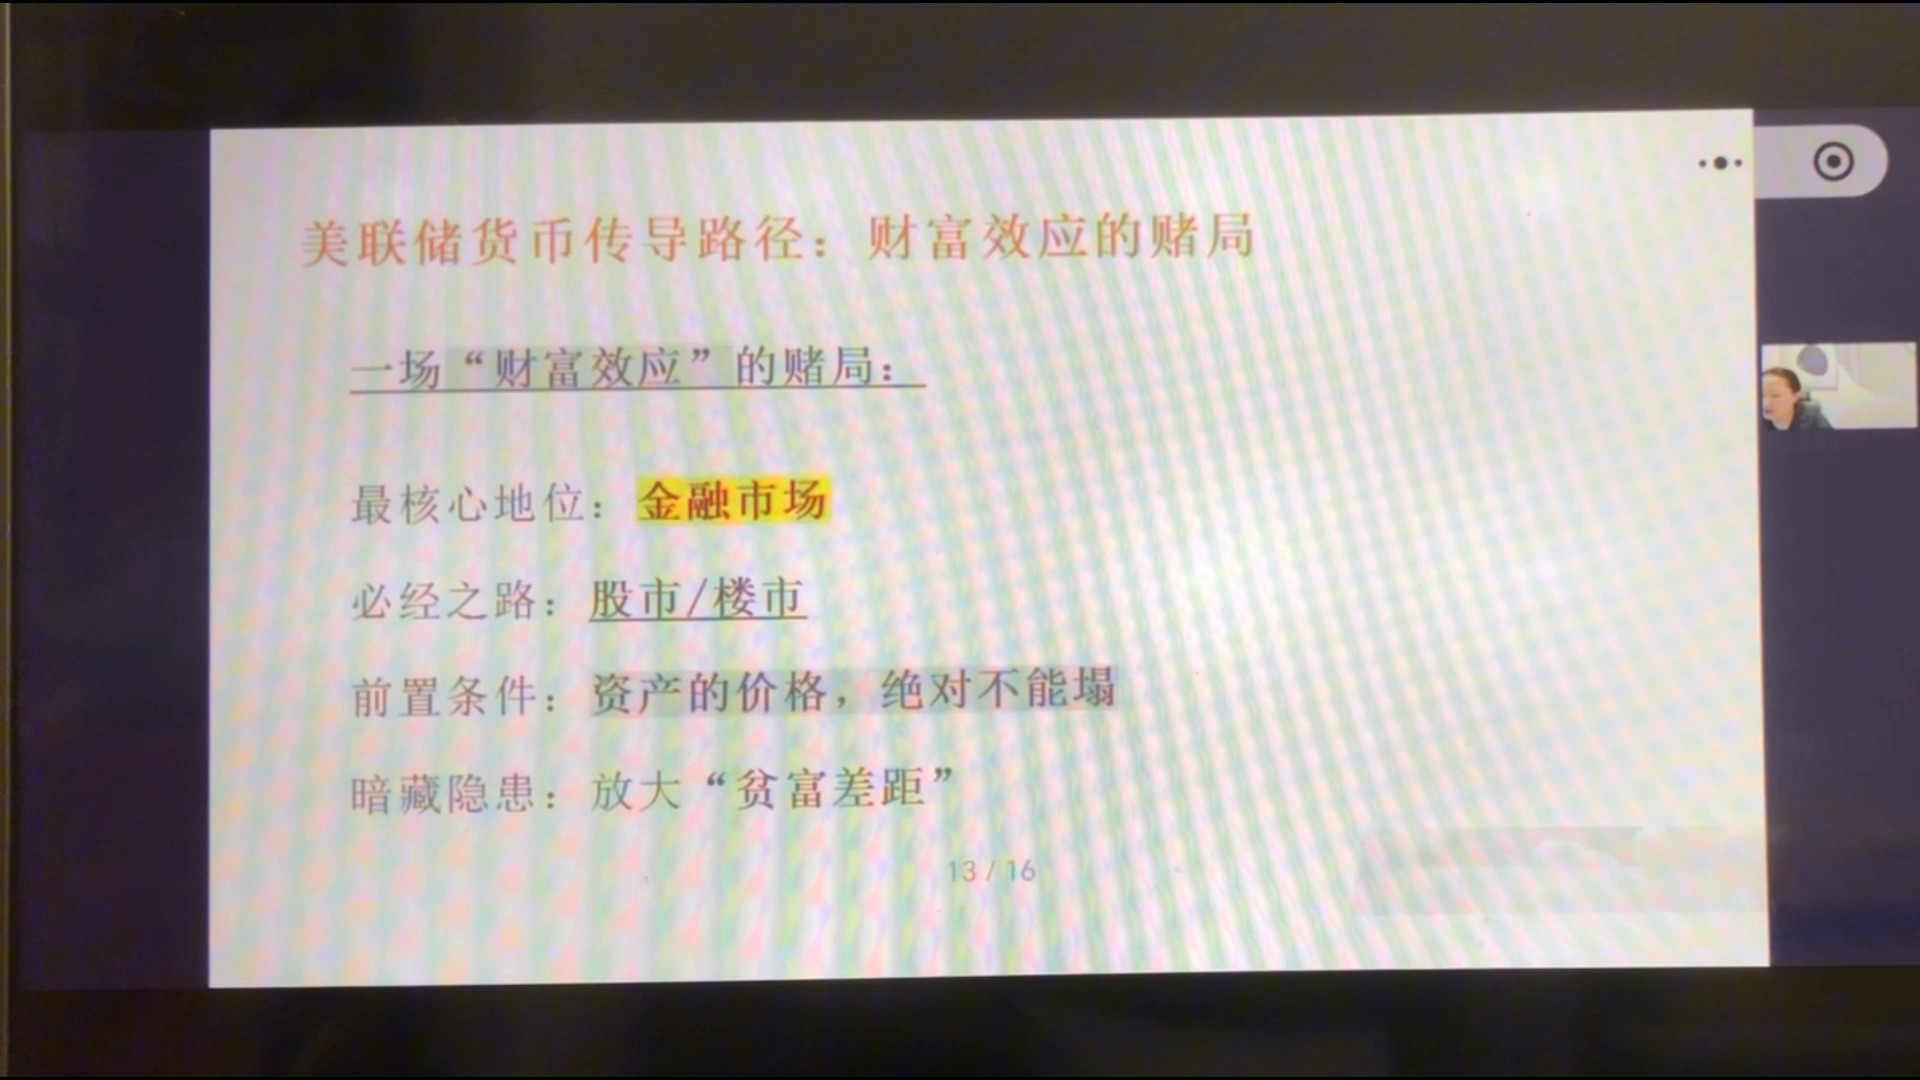
把美联储的传导链条展开:
- 降息 → 美债收益率↓ → 折现率↓ → 风险资产估值↑(股票、房子)
- 资产价格↑ → 账面财富↑ → 有钱人敢花 → 消费↑
- 消费↑ → 企业盈利↑ → 就业↑ → 经济循环继续
三个关键判断
- 股市楼市是必经之路,不是副产品:美联储的宽松必须先把资产价格打上去,财富效应才启动——所以美联储对美股高度敏感;
- 前置条件=资产价格不能塌:如果股市系统性崩盘(财富效应被掐断),利率降到0也带不起经济;
- 美股不只是晴雨表,是发动机本身。
副作用:财富分配
放水→先到持有资产的有钱人,再通过溢出效应到穷人→基尼系数被放大。"先制造账面富贵、再等它外溢"是美联储放水的标准路径。
十四、中国央行货币传导路径:信贷的洪流
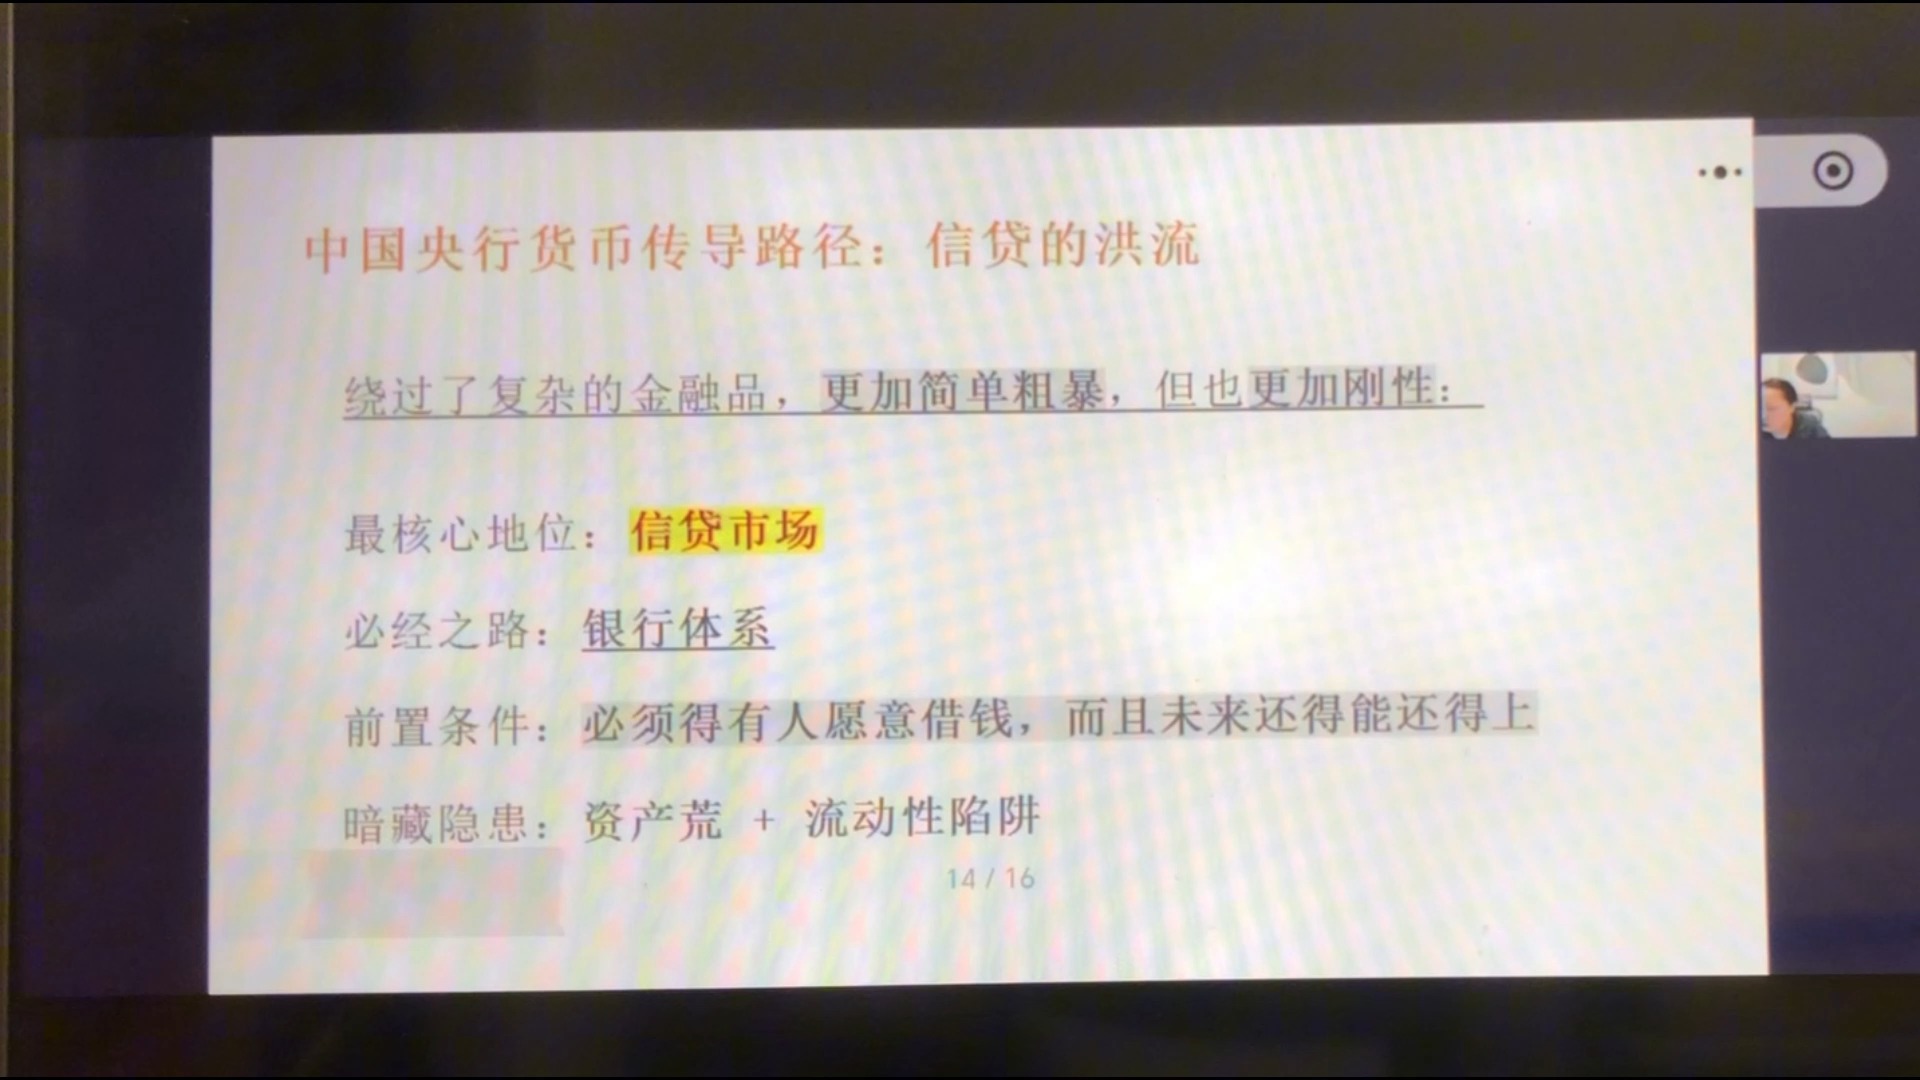
旧模式:信用驱动、投资拉动
- 央行投放 → 窗口指导 → 地方/国企/开发商拿到钱;
- 投向基建、地产 → 工资+物料 → GDP快速拉升;
- 核心观测指标=社融(增量信用):社融增速同比拐头 → 周期股提前动。
央行财政手拉手能迅速拉GDP,但饮鸩止渴。
致命伤:必须有人愿意借钱、且还得起
- 现在房地产见顶 + 地方平台空间锁死 → 没人借 → 宽货币、紧信用;
- 钱在体系里空转 → 银行买国债 → 前两年国债火爆(机构是大头);
- 现状= 资产荒 + 流动性陷阱:钱多,但没有能产生回报的资产、也没有愿意加杠杆的主体。
为什么"放水没用"?美国放水靠市场自己找去处(牵马到河);中国放水要靠"水管到田",但田里没人要水——信用创造不出来,流动性就困在银行体系里。
十五、美元潮汐 vs 中国脉冲:从黄金搭档到相互掣肘
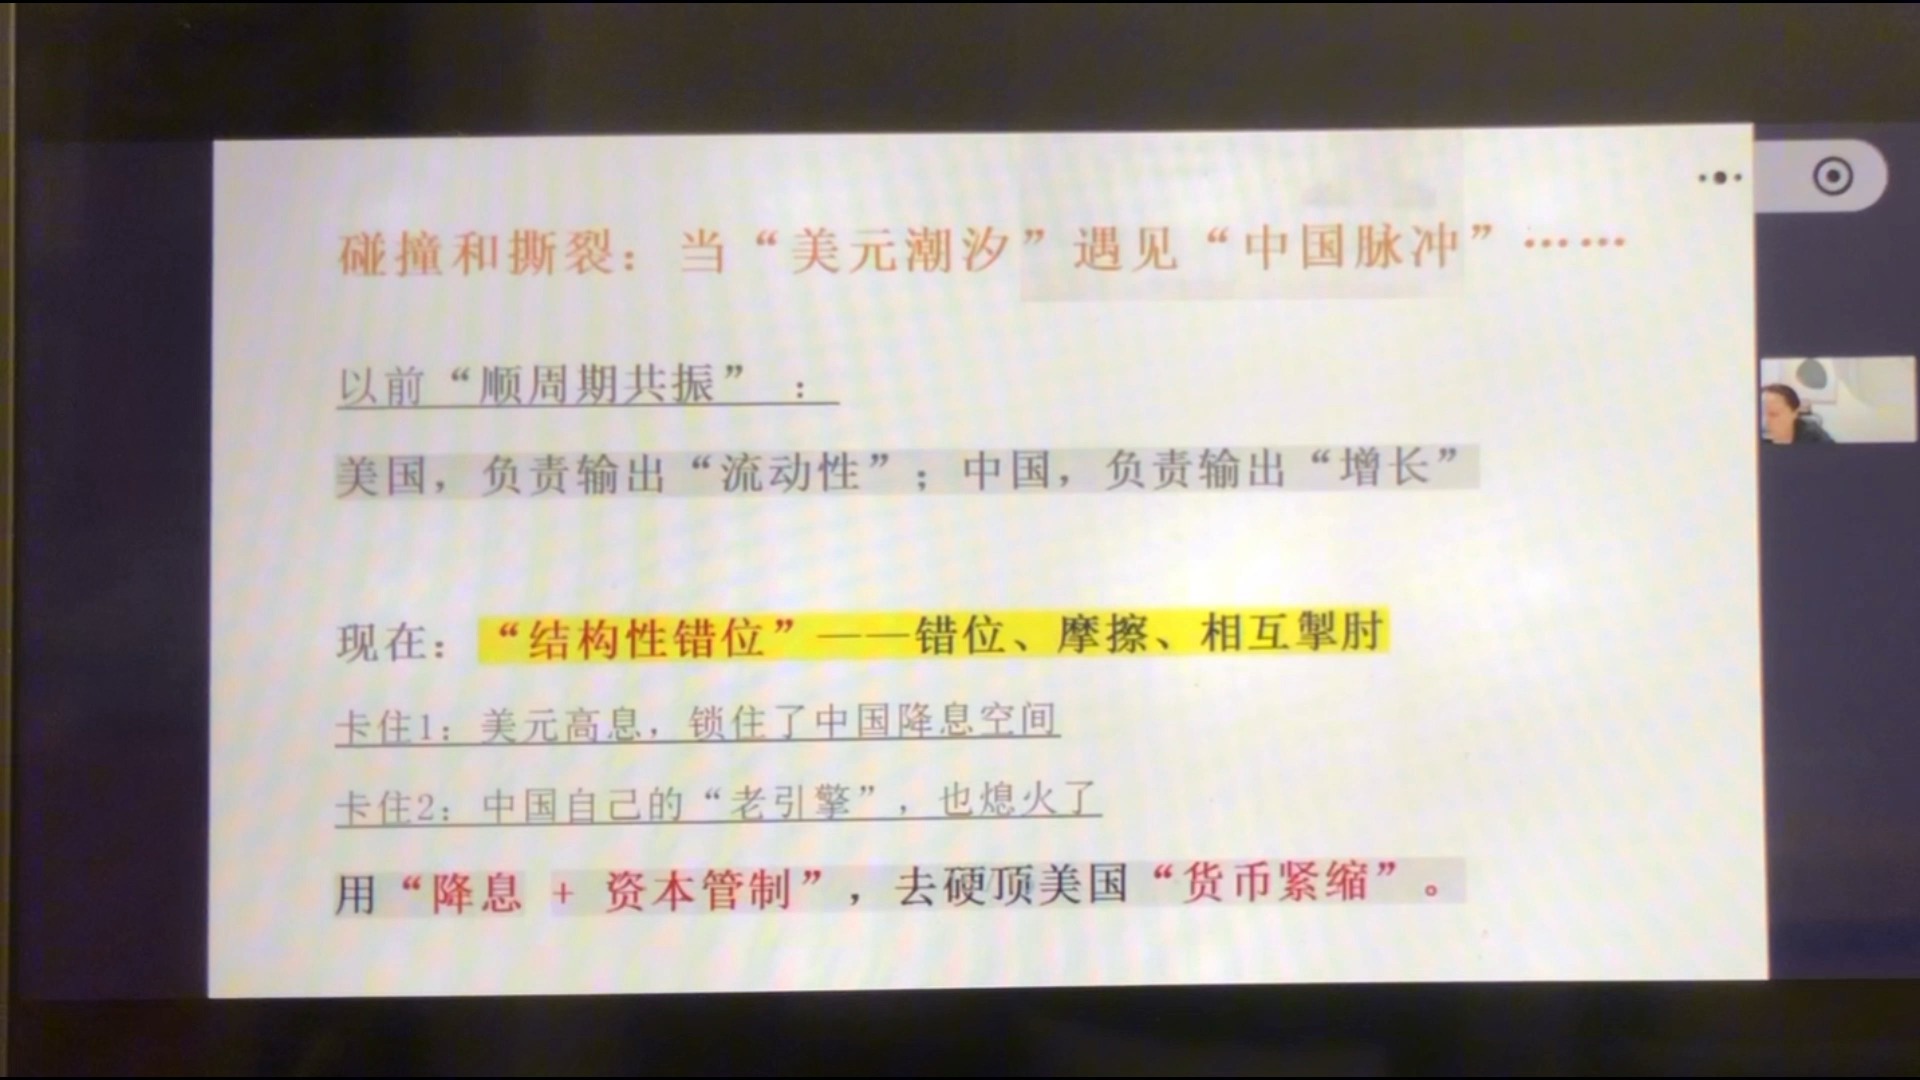
以前:顺周期共振——黄金搭档
美国负责输出"流动性",中国负责输出"增长"。2002-2012年左右,两家配合默契:美国放水提供全球资本,中国承接产能与需求,共同做大蛋糕。
现在:结构性错位——碰撞、摩擦、相互掣肘
- 卡住1:美元高息,锁住了中国降息空间——利差倒挂,中国货币政策施展不开;
- 卡住2:中国自己的"老引擎"(地产)熄火了——旧的增长动能消失,新引擎还没长成;
- 应对:用"降息 + 资本管制",去硬顶美国的"货币紧缩"。
投资含义:中美现在是"水和面"的关系——深度绑定又互相拉扯。不能单看一国:看美国的数据,看中国的政策底,两边合起来才是完整拼图。
十六、总结:两套循环系统与收尾
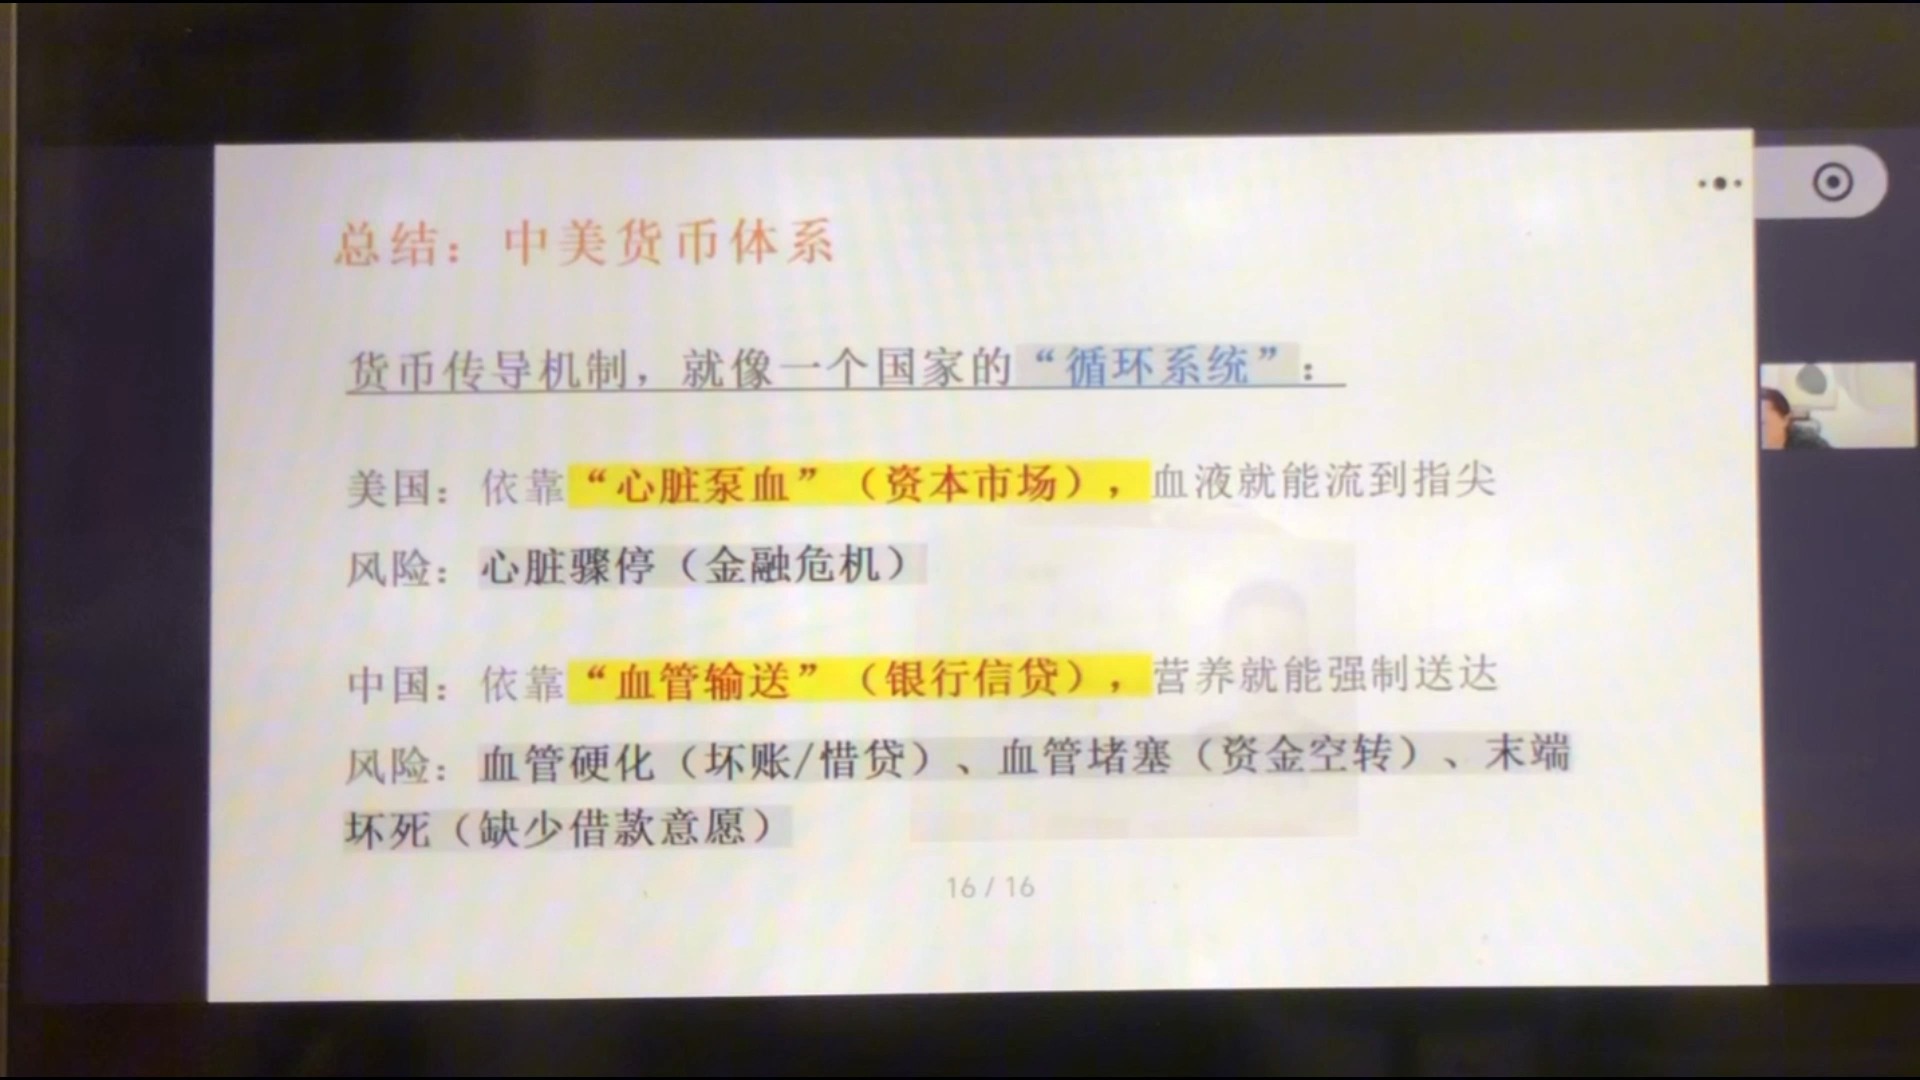
两套循环系统
| 维度 | 美国 | 中国 |
|---|---|---|
| 系统核心 | 资本市场是心脏:心跳强→血液到全身;系统性风险=心脏骤停 | 银行信贷体系是血管网络 |
| 慢性病 | — | 血管硬化=银行惜贷;血管堵塞=钱在机构间空转;末端坏死=没人愿意借、没人消费 |
| 信仰 | 笃信财富效应:先制造账面富贵,再外溢 | 笃信筑巢引凤:先修路修厂搭产业链基建,再等回报 |
| 时间观 | 透支未来(先花钱后还) | 挤压当下(内卷、先苦后甜) |
收尾金句
- 中美是水和面的关系,深度绑定,投资不能单看一国;
- 看美国看数据,看中国看"政策底"、抠字眼;
- 下节课讲中美央行差异(下),随后进入货币政策总结课。
课程知识卡片(专业版)
以下为课程配套的专业版知识卡片,标题为"货币政策第15期:中美央行差异(上)——契约vs使命、财富效应vs结构引导",汇总了本期核心知识点的完整框架。

专业版卡片文字摘要
- 知识点1:权力底色——契约 vs 使命。美联储=契约:权力来自《联邦储备法》,法定任务仅稳就业+稳通胀,不向总统汇报,卖的是规则而非政策,规则不变市场就信他。中国央行=使命:国务院组成部委、在中央金融委员会顶层设计下运行,金融是国家治理工具,是国家意志在金融体系中的传导执行者,阶段性战略目标(出口创汇→去库存稳预期→金融强国/新质生产力)。实践运用:理解央行行为先问权力从何而来——美联储看法律边界,中国央行看国家战略方向。
- 知识点2:决策风格——数据依赖 vs 跨周期调节。美联储(不见兔子不撒鹰):决策可被审计、程序正义,理事任期14年;缺点滞后性(宽松催泡沫、紧缩过度);对市场是红利——透明可预期可复制,美元资产获制度溢价;可以犯方向错不能犯越界错。中国央行(平衡大师):任务清单长且互相冲突,择机行事,结构化精准滴灌(PSL/科技再贷款/碳减排),前瞻性强纠错快(2020年全球放水、中国次年5月边际收紧防空转);读政策通稿要抠字眼(措辞顺序/笔墨/是否单段/提的次数)。实践运用:美联储看数据到点才动,中国央行看目标优先级动态权衡。
- 知识点3:传导机制——金融优先 vs 银行信贷优先。美联储=金融市场优先:用资产价格拉动经济,情绪先动市场先嗨;中国央行=银行体系传导:用信贷方向塑造经济,结构先行效果滞后。美国危机=金融市场崩盘(财富链条断),中国风险=债务违约/信用断裂(风险积累在银行资产负债表)。实践运用:看美国盯股市(财富效应发动机),看中国盯社融(信用创造方向)。
- 知识点4:放水逻辑——牵马到河 vs 水管到田。美联储=牵马到河边:批发商生意,买国债投放基础货币压拆借利率后收工,完全市场化,押注市场贪婪与自发配置;中国央行=水管子直插田头:批发价/批发量/货送给谁都管(窗口指导+MPA考核+定向再贷款+信贷占比要求)。美联储控制价格、中国控制方向数量;效率高易泡沫 vs 见效慢能调结构。实践运用:市场化放水先富资产持有者,结构性放水慢但能换引擎。
- 当前困境——美元潮汐 vs 中国脉冲(结构性错位)。过去顺周期共振:美国输出流动性、中国输出增长(黄金搭档2002-2012);现在结构性错位:卡住1=美元高息锁住中国降息空间,卡住2=中国老引擎(地产)熄火;应对=降息+资本管制硬顶美国货币紧缩。资产荒+流动性陷阱:钱多但没有能产生回报的资产、没有愿意加杠杆的主体;政策"拧巴克制",夹缝中求平衡。实践运用:别套美国大水漫灌资产普涨逻辑,核心是中国在换引擎、精准滴灌,钱流向硬科技/先进制造。
- 课程总结:美联储=钢铁直男看仪表盘开车(数据依赖、大开大合、复位回归均值);中国央行=拿手术刀的医生(多维权衡、换代手术、结构先行)。过去黄金十年(共振),现在掣肘困局(错位)。两副眼镜:看美联储看数据(非农/CPI/PCE),看中国央行看政策底、抠字眼(多目标极端冲突/系统性风险将至时政策会非常快非常重——2024年924案例)。
课程知识卡片(极简版)
以下为极简版知识卡片(副标题:扒一扒中美"央妈"的心思有何不同),用问答形式快速回顾核心概念。
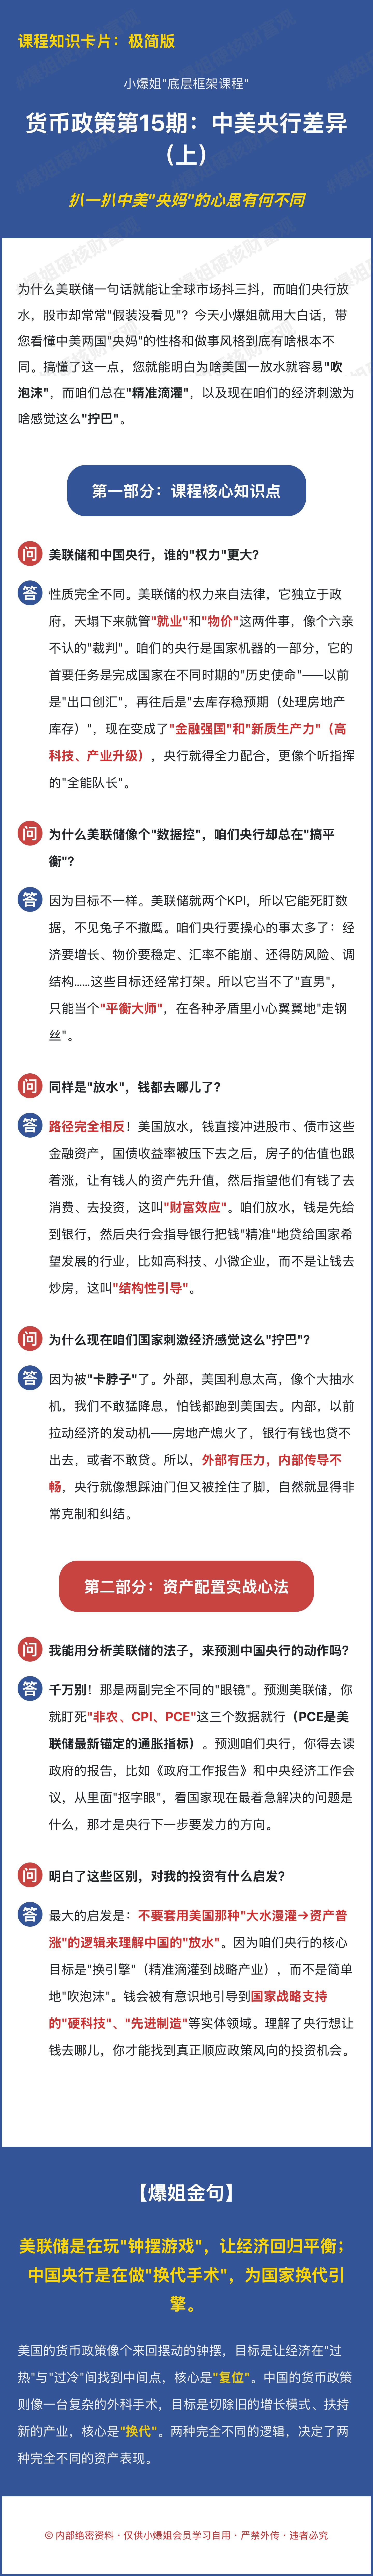
极简版卡片文字摘要
- Q:中美央行,权力性质有什么不同?
A:美联储像"六亲不认的裁判"——权力来自法律契约,只认稳就业、稳通胀两个任务,不向总统汇报;中国央行像"全能队长"——使命驱动,是国家意志的金融抓手,要管增长、物价、汇率、防风险、引导资金进硬科技,目标一大堆。 - Q:两家央行,谁更"稳"?
A:美联储是"数据控"——不见兔子不撒鹰,数据到了才动,大开大合(加息一路加、降息一路降);中国央行是"平衡大师"——多目标之间动态权衡,走走停停、细碎调整,核心艺术在权衡。 - Q:放水之后,钱都去哪了?
A:美国走金融市场——降息→资产涨价→有钱人账面富贵→消费外溢(财富效应),所以美股是发动机本身;中国走银行信贷——水管到田,按指导方向放贷(基建、硬科技),结构先行、效果滞后,看社融。 - Q:为什么中国的刺激看起来这么"拧巴"?
A:因为被卡脖子——美元高息锁死降息空间、地产老引擎熄火,钱多但没人借(资产荒+流动性陷阱)。不是不想大水漫灌,是"水管到田但田里没人要水"。 - Q:怎么预测美联储和中国央行?
A:预测美联储盯非农、CPI、PCE,数据说了算、政客表演不算;预测中国央行读政府工作报告、抠字眼——措辞顺序、笔墨多少、是否单列一段、提了几次都是信号,还要盯"政策底"(多目标极端冲突、系统性风险将至时政策会来得非常快非常重)。 - 爆姐金句:"美联储玩的是钟摆游戏(复位),中国央行做的是换代手术(换引擎)。"别把美国"放水→资产普涨"的逻辑套到中国——中国现在干的是精准滴灌、换引擎,钱流向硬科技和先进制造。