汇率(7):日元与人民币体系
本期是汇率系列的第七讲,用一整期的时间把日元体系和人民币体系这两套与美元完全不同的框架讲透。 前半场从日元被"三股力量"推来推去的核心变量讲起,推演日元走弱/走强对日本资产、全球套息交易、美债市场的一阶与二阶影响, 并剖析日本财务省与央行的政策反应函数;后半场从"不可能三角"切入人民币体系的地基约束, 梳理人民币走强/走弱的一阶与二阶效应、人民币与A股/H股的真实相关性,以及央行与财政部"稳汇率"的五道防线。 最后用一句金句收束:美元决定全球资本的成本,日元决定全球资本的胆量,人民币折射中国资产在世界眼中的分量。
飞书妙记逐字稿课程目录
- 日元体系的"核心变量":被三股力量推来推去
- "日元走弱"所带来的影响:一阶效应 + 二阶效应
- 最近10年:日元和日经225的"负相关"
- "日元走强"所带来的影响:大拆仓、长钱与通缩心态
- 日本"政策反应函数":财务省管汇率,央行管货币政策
- 总结:日元体系——高度互联的非线性复杂系统
- 人民币体系"底层约束"——"不可能之三角"
- "人民币走强"所带来的影响:一阶效应 + 二阶效应
- 最近10年:人民币和A/H股——A股弱相关,H股正相关
- "人民币走弱"所带来的影响:死亡螺旋与连锁反应
- 中国"政策反应函数":央行+财政部的"稳汇率"组合拳
- 总结:人民币体系——动态、复杂的"生态圈"
- 本章小结:美元=成本,日元=胆量,人民币=分量
一、日元体系的"核心变量":被三股力量推来推去
要理解日元,先记住一个比喻:日元不是一个"主动的玩家",而是一个被三股力量推来推去的"浮标"。这三股力量分别是:
- ① 利差(核心变量):美日利差是日元最核心的驱动。日本长期维持超低利率(负利率/零利率),日元成了全球最便宜的融资货币——全球的投资者借日元(成本几乎为零),换成美元去买美债等高息资产,赚中间的利差。这就是套息交易(Carry Trade)。只要美日利差拉大,日元就被系统性抛售、持续走弱。
- ② 风险情绪(调节变量):日元有"避险货币"身份。市场Happy(风险偏好高)时,套息交易活跃,日元被卖出→弱;市场恐慌(风险偏好低)时,套息交易平仓,大家买回日元还债→日元强。口诀:"happy日元弱、恐慌日元强"。
- ③ 贸易条件与能源(结构变量):日本是能源进口国(石油、天然气几乎全靠进口)。油价、气价上涨→进口账单变大→经常账户恶化+对日元前景悲观→中长期贬值压力。这是埋在结构里的慢变量。
一句话框架:利差决定日元的趋势方向(系统性走弱);风险情绪决定短期摆动(恐慌时急涨);贸易条件与能源决定中长期底色(贬值压力)。三个变量叠加,日元才呈现"长期弱、危机急升"的特征。
二、"日元走弱"所带来的影响:一阶效应 + 二阶效应
发生背景:日元走弱通常发生在美联储加息周期、全球风险偏好较高(Risk-On)、或日本央行维持超宽松政策的时期——正好是利差拉大、情绪乐观的组合。
一阶效应(直接影响)
- 日本股市:利好。出口型跨国企业(丰田、索尼等)的海外收入以美元计价,换回日元时"账面利润变多",直接推升盈利和估值——日经225的上涨,相当一部分就是日元贬值"换"来的。
- 日本国债:理论有压力、短期被托住。日元贬值→进口商品涨价→输入型通胀→长端利率有上行压力(国债价格下跌);但短期日本央行通过YCC(收益率曲线控制)把长端利率摁住,所以压力被推迟,长期压力仍然在。
- 日本房地产与旅游:利好。日元便宜了→外资购买力增强→海外游客变多、海外资金配置日本房产。
- 日本经济内部:家庭被挤压。日元贬值→进口能源食品涨价→家庭购买力下降;顺带科普通胀八分类(需求拉动/成本推动/货币信贷驱动/输入型/供给冲击/预期自我实现/结构性/税制改革),汇率贬值场景下最常见的是成本推动+输入型+预期自我实现三种。
二阶效应(连锁深远影响)
- 全球套息交易繁荣,日元=世界提款机:日元便宜→全球资金借日元去全世界买风险资产→全球风险资产被推高(波动率长期很低)。但风险全压在"日元融资+高杠杆组合"上——这是个定时炸弹。
- 外汇干预的"美债连锁反应":日元贬太狠→日本财务省被迫干预(卖外汇储备、买日元)→日本外储里最大头是美债→市场预期"日本要卖美债了"→美债继续跌→收益率升→全球折现率升→美股估值被压制+美国融资成本上升。
- 日本家庭"资产觉醒"(渡边太太):日本家庭终于把躺在银行里的存款(约一半是现金存款)搬出来,买日股、买海外资产→对日元是持续卖压、对全球风险资产是增量买盘,而且配置习惯一旦形成就回不到从前。
- "竞争性贬值":日元快速贬值→韩国等亚洲竞争对手汇率变贵→被迫跟着贬值→区域汇率价格战,全球贸易环境恶化。
三、最近10年:日元和日经225的"负相关"
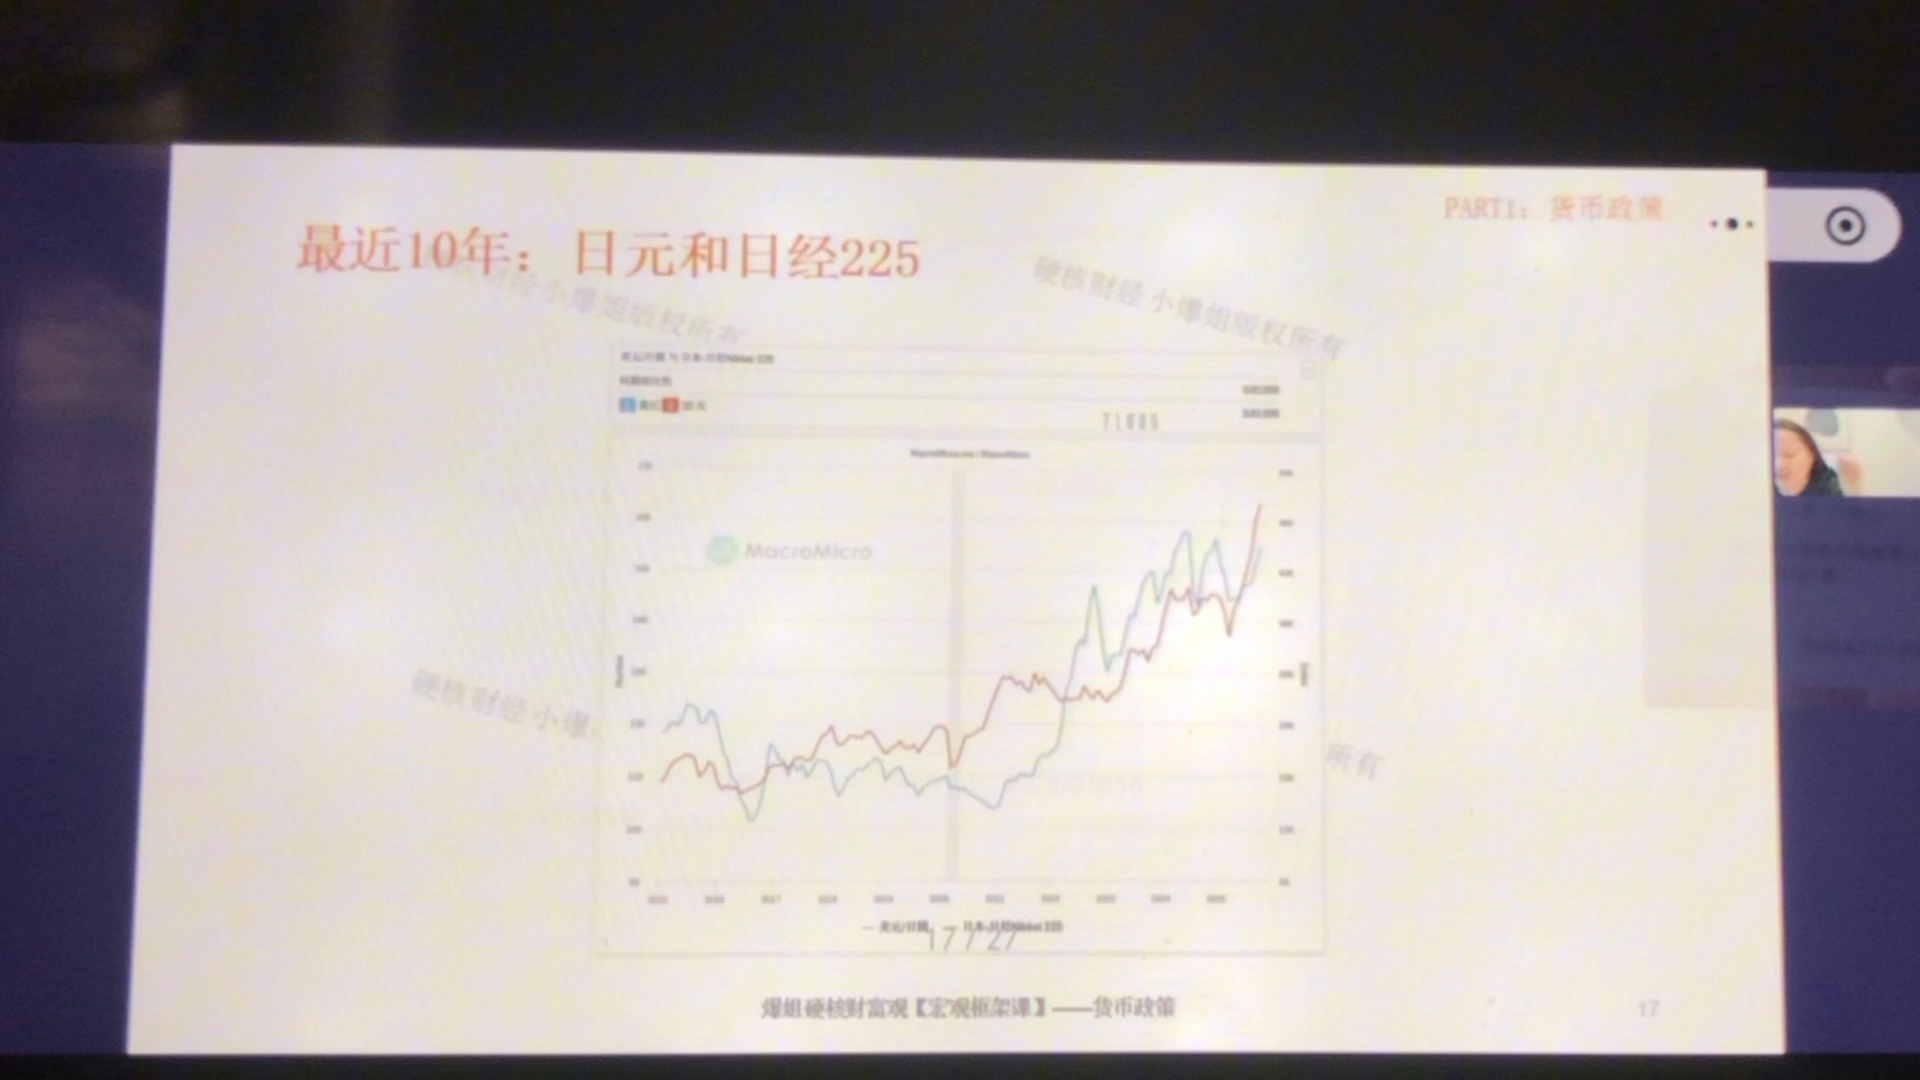
看这张图(MacroMicro,最近10年):蓝线=美元兑日元(USD/JPY),向上代表日元贬值;红线=日经225。两条线长期同向运动——因为蓝线向上(日元贬)时,红线也向上(日股涨),所以日元与日经225本质上是负相关:日元贬值→日经225上涨;日元升值→日经225下跌。
底层是两股力量
- ① 经济结构:日本是出口型经济,跨国公司占比高,日元弱=海外利润折算变厚=股市好,这是结构性因素;
- ② 套息交易+避险情绪:日元弱=全球风险偏好高=资金涌入日股;日元强=避险=资金撤出风险资产,这是情绪性因素。
脱敏情形(相关性被打破):如果日本出现财政严重失衡、主权信用被质疑(比如债务彻底失控),"日元弱→股市好"的负相关会失效,出现股债汇三杀,或至少日债、日元双杀——就像新兴市场危机一样。别把这个负相关当成铁律。
四、"日元走强"所带来的影响:大拆仓、长钱与通缩心态
发生背景:日元走强通常发生在美联储降息周期、全球性金融危机(Risk-Off)、或日本央行政策正常化(退出负利率/YCC)时期。日元升值对日本的直接影响是负面的,但它的全球冲击力远超日本本国:
- 全球套息交易"大拆仓"——恶性螺旋:日元升值→借日元的人汇兑损失放大→被迫止损、补保证金→抛售全球股票/债券/大宗商品→换回日元还债→日元更强→更多人爆仓→全球暴跌、流动性枯竭、VIX飙升。日元的急剧走强,本质是全球市场的预警灯。
- "长钱"对冲成本上升:日本保险资金、银行、基金等"长钱"买海外资产要做货币对冲(索汇);日元强→对冲成本上升→海外配置的收益扣掉对冲成本后不划算→新钱减少海外配置、旧钱减持美债回流买日债→美债最大的买家之一变少→美债收益率被推高→美国融资成本上升。
- 重回"通缩心态",带来"产业空心化":日元强→出口竞争力下降+海外利润折算缩水→企业不敢加薪→居民收入预期下降→需求疲软→通缩心态固化;同时生产基地加速外迁→高端制造、就业、资本开支外流→空心化。这要从短(盈利缩水)、中(投资外流)、长(产业竞争力衰退)三个维度看。
五、日本"政策反应函数":财务省管汇率,央行管货币政策
总纲:汇率管理是日本财务省的职责;货币政策由日本央行决定。(和中国不同,日本央行不直接管汇率。)而日本国债占GDP超260%(美国约120%),财政主导了整个政策框架。
日本财务省(管汇率)
- 关注什么:汇率稳不稳、波动快不快、民生成本(进口物价)高不高、是不是被做空者"围猎";
- 出手条件:① 贬值太快(斜率陡,哪怕还没到历史低位);② 输入型通道引发政治压力;③ 明显被做空者围猎;
- 约束:大规模干预须先与美国通气(否则被视为操纵);
- 工具箱:口头干预→汇率检查(要求市场报价,本身就是干预预警)→直接下场卖美元买日元(专挑亚洲盘冷清、流动性差的时点);
- 局限:干预只能减缓趋势,不能逆转趋势——根本原因是利差摆在那。
日本央行(管货币政策)
- 核心目标:核心通胀控制在2%(现在已接近3%)+ 金融体系与日债市场稳定;汇率不是目标,但可能被"借"来达成目标;
- 不能加息的两大约束:① 财政赤字太严重(利息付不起→主权信用崩塌);② 经济基本面差(加息会打死经济);
- 必须加息的情形:① 工资失控(春斗劳资谈判是硬指标);② 通胀失控;③ 金融市场出问题(日债收益率曲线失真);
- 工具箱:调整/退出YCC→退出负利率加息→缩表。
历史视角:过去日本最怕"日元升值"(通缩恐惧);现在最怕"日元快速贬值"(能源高企+民生压力+政治环境)。怕的方向变了,政策反应也跟着变。
六、总结:日元体系——高度互联的非线性复杂系统
日元体系,是一个高度互联、且充满非线性反馈循环的复杂系统。几个要点收束:
- 核心矛盾=利差:美日利差摆死,日元长期系统性贬值压力;
- 最大系统性风险=套息交易大拆仓:平时日元是"世界提款机"、压低全球波动率;危机时急升,变成全球市场的放大器;
- 二阶效应影响全球:通过"外储卖美债→美债收益率"和"长钱对冲成本→美债买盘"两条链,日元强弱对美债、全球债券市场影响很大;
- 政策极限:财政主导(债务260%)+央行加息两难+大规模干预需美国通气——政策空间被锁死,只能"拖"。
七、人民币体系"底层约束"——"不可能之三角"
不可能三角:①资本自由进出、②货币政策完全自主、③汇率死死盯住——三者不可兼得,最多选两个。中国选择了:
- ① 独立的货币政策;
- ② 汇率是"在管理下的浮动",而不是死盯美元、任由汇率乱飞。
放弃的是资本完全自由流动——所以必须保留资本账户管制。这个"底层约束"决定了后面所有的工具(QDII、逆周期因子、外汇风险准备金……)本质都是"阀门",在资本管制的框架内调节流量。
推演:如果哪天真放开资本自由流动,就等于"和日本没有两样"——货币政策被外部牵着走,汇率被套息交易推来推去。管制不是要不要的问题,是选了另外两条路的必然结果。
八、"人民币走强"所带来的影响:一阶效应 + 二阶效应
发生背景:人民币走强,通常由中国经济基本面强劲、贸易顺差扩大或全球资本积极流入所带来。
一阶效应
- 1)估值提升和资本流入:外资涌入→A股、国债估值抬升;
- 2)企业分化:进口型企业受益(航空、能源进口、外债多的公司:采购便宜+偿债成本降);出口型企业受损(尤其低端纺织等薄利行业:产品变贵);
- 3)"通胀抑制":进口商品变便宜→物价被压制→利率上行压力小→债券受益;
- 外溢:中国是全球最大买家,人民币强→大宗商品购买力增强→资源出口型新兴市场受益→区域风险偏好上升。
二阶效应
- "升值预期的自我强化":热钱涌入→汇率+股市+债市齐涨→正反馈→泡沫与金融脆弱性一起被养大;
- 产业结构的长期压力与扭曲:制造业竞争力下降→供应链外迁;资金涌向金融地产→产业空心化;
- "倒逼产业升级":低价路线走不通→被迫向品牌、服务、高附加值升级——过程痛苦,长远有价值;
- 全球通胀格局被"再平衡":中国是全球最大的通缩输出国,人民币升值→输出通缩的能力被削弱→全球通胀中枢抬高;
- 人民币国际化"加速器":货币稳+值钱→各国央行愿意配置、贸易伙伴愿意用人民币结算。
九、最近10年:人民币和A/H股——A股弱相关,H股正相关
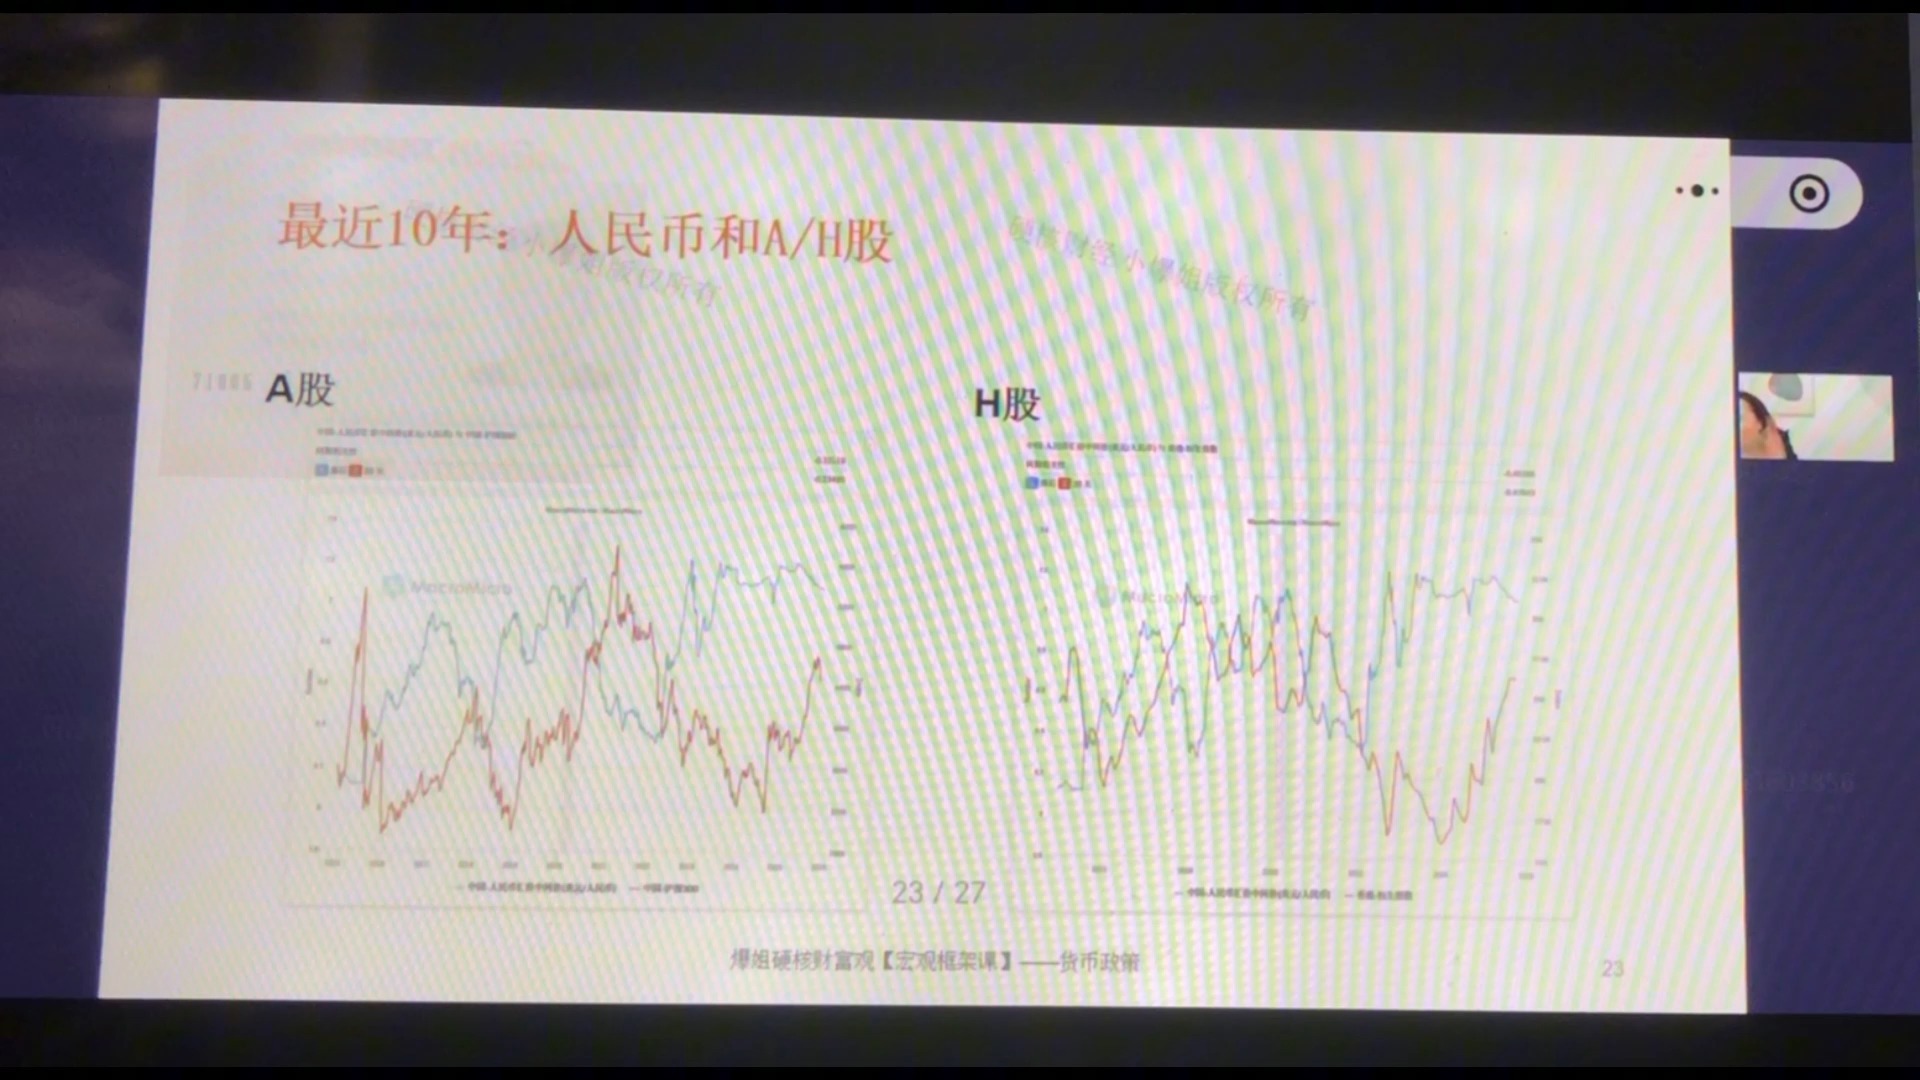
这张图分左右两半:左图(A股):红线=沪深300,蓝线=美元兑人民币中间价;右图(H股):红线=恒生指数,蓝线=美元兑人民币中间价(翻转)。结论截然不同:
A股:与人民币相关性很弱、且漂移
- 国内资金为主:A股是公募、私募、散户自己玩,关心的是政策、货币、信用、新故事,汇率只是"背景板";
- 外资占比小:外资有专门团队研究中国政策,汇率在它的决策里只占很小一环;教科书那条"升值→外资流入→股市涨"的传导链太长太弱;
- 指数层面抵消:升值对进口企业利好、对出口企业利空,在指数层面互相抵消;
- 资本管制=隔音棉:资金进出不自由,海外情绪传导不进来。
实践结论:人民币走势对A股是宏观背景,不是交易信号——别拿人民币当A股的买卖依据。
H股:与人民币正相关
- 利润折算:H股公司在内地赚人民币、以港币/美元计价,人民币升值→利润折算增厚→估值加分;
- 外资同向加仓:全球资本看好中国时,既买人民币(升值),也加仓港股(港股没有管制);
- 联系汇率:港币锚定美元,宏观预期最终体现在"人民币对美元"的波动上。
AH溢价:
A股更贵=更强的风险偏好+更充沛的本地流动性+拥挤性;H股更便宜=全球资金对中国资产的风险定价+对人民币的长期预期+新兴市场横向比较。买H股,本质是买"中国资产在全球眼中的定价",而不是香港本地经济。
十、"人民币走弱"所带来的影响:死亡螺旋与连锁反应
发生背景:人民币走弱,通常是经济增长放缓、资本外流压力增大或中美利差倒挂所引起。
一阶效应
- 人民币资产:① 股市估值下降(外资换美元亏钱→减持);② 债务负担激增(房企/航空公司美元债→偿债成本上升→违约风险);③ 有利出口;④ 通胀"利空"(输入型通胀抬头);
- 全球金融市场:① 进入避险模式(快速大幅贬值=硬着陆预期→资金撤风险资产,抱美元/日元/美债);② 大宗商品价格承压(最大买家购买力变弱);③ 带来"竞争性贬值"→货币战。
二阶效应
- 资本外逃,引发"死亡螺旋"(最关键、最危险):贬值→恐慌换汇→央行干预卖美元→外汇储备下降→更恐慌→加速外逃→恶性循环(津巴布韦式警示);
- 系统性金融风险被放大:美元债企业集体爆雷→银行坏账→惜贷→信用收缩→连锁违约;
- 国内流动性"被收紧":央行卖美元收人民币=回收基础货币→流动性紧→利率飙升→本该宽松时却紧缩→稳汇率与稳增长打架;
- 对外输出"通缩",引发"贸易摩擦":世界工厂贬值压低全球物价→贸易伙伴产业受损、失业上升→保护主义抬头;
- 反向影响全球各国央行的政策路径:输出通缩+金融波动→其他央行(如美联储)被迫跟着调整宽松节奏。
十一、中国"政策反应函数":央行+财政部的"稳汇率"组合拳
总纲:中国人民银行和中国财政部,共同构成人民币体系的控制中枢。核心目标——"稳汇率":防止无序、自我强化的"单边汇率波动",特别是防止触发系统性的"无序贬值"。可以波动,不可单边;更在意贬值。
升值太快时:央行"放水引压力软着陆"
- ① 放松资本管制把钱请出去:提高QDII额度让机构出海("多利宝"限额变化=汇率承压的观测信号);
- ② 中间价口风调整:逆周期因子调弱→公布的中间价低于市场预期→降低升值压力;
- ③ 减少外汇供给:上调外汇存款准备金率→境内美元变稀缺;
- ④ 宏观审慎收紧:收紧境内机构境外借款的额度上限;
- ⑤ 远期售汇外汇风险准备金调零:降低购买美元成本,鼓励企业套保对冲。
财政配合:出口退税回血、降低进口关税鼓励进口、加大财政支出托内需——让升值"软着陆"。
贬值太快时:五道防线(由软到硬)
- 第一道·预期管理:逆周期因子调强→中间价高于市场预期→打掉单边贬值预期(不是回点位,是释放信号);
- 第二道·抽干离岸流动性:在香港发央票,利率定高→收回CNH→离岸拆借利率飙升→做空者借不到钱、成本飙升;
- 第三道·宏观审慎工具:上调远期售汇风险准备金→银行成本转嫁企业→恐慌购汇、投机做空成本变高;上调宏观审慎参数→鼓励境外发债结汇买入人民币对冲;
- 第四道·资本管制加码:打击地下钱庄、对敲、飞单换汇(副作用伤信心,只在压力大时用);
- 第五道·真金白银下场:动用外汇储备(约3万多亿美元)卖美元买人民币——动用=情况危急。
财政配合(贬值):扩大赤字、上项目、搞基建拉内需(汇率支撑的核心=经济基本面);离岸发人民币国债(抽离岸流动性+给市场好资产)。货币财政配合=央行收流动性+给市场好资产。
十二、总结:人民币体系——动态、复杂的"生态圈"
人民币体系,是一个动态、复杂的"生态圈"。不要把它当"价格曲线"看,要当"生态"看:
- 参与者都在赚钱:除央行外,出口商、老百姓、银行、投资机构都是为"赚钱效应"而行动——让他挣不到钱,汇率就稳了;
- 最脆弱点=信心的阈值:危险不在点位,而在速度和节奏——慢慢贬到10没事,一周从7贬到8就是大事;外储3万多亿 vs 基础货币,一旦信心崩了踩踏是拦不住的;
- 体系内两方拉扯:出口商(囤美元惜售→供给少→更脆弱→自我强化死循环)vs 央行(控节奏);央行是"节奏大师"——防单边扎堆押注、防滚雪球预期失控;
- 核心交换:用汇率的空间换时间和政策操作余地(降息稳经济 vs 汇率贬);缓慢、有节奏的可控贬值=当前现实的安全次优解;
- 盯两样东西:① 市场情绪崩没崩;② 央行是否依然掌握主旋律。长远看汇率还是走贬值——现在适当贬拉经济,经济立起来后汇率自然回升。
十三、本章小结:美元=成本,日元=胆量,人民币=分量
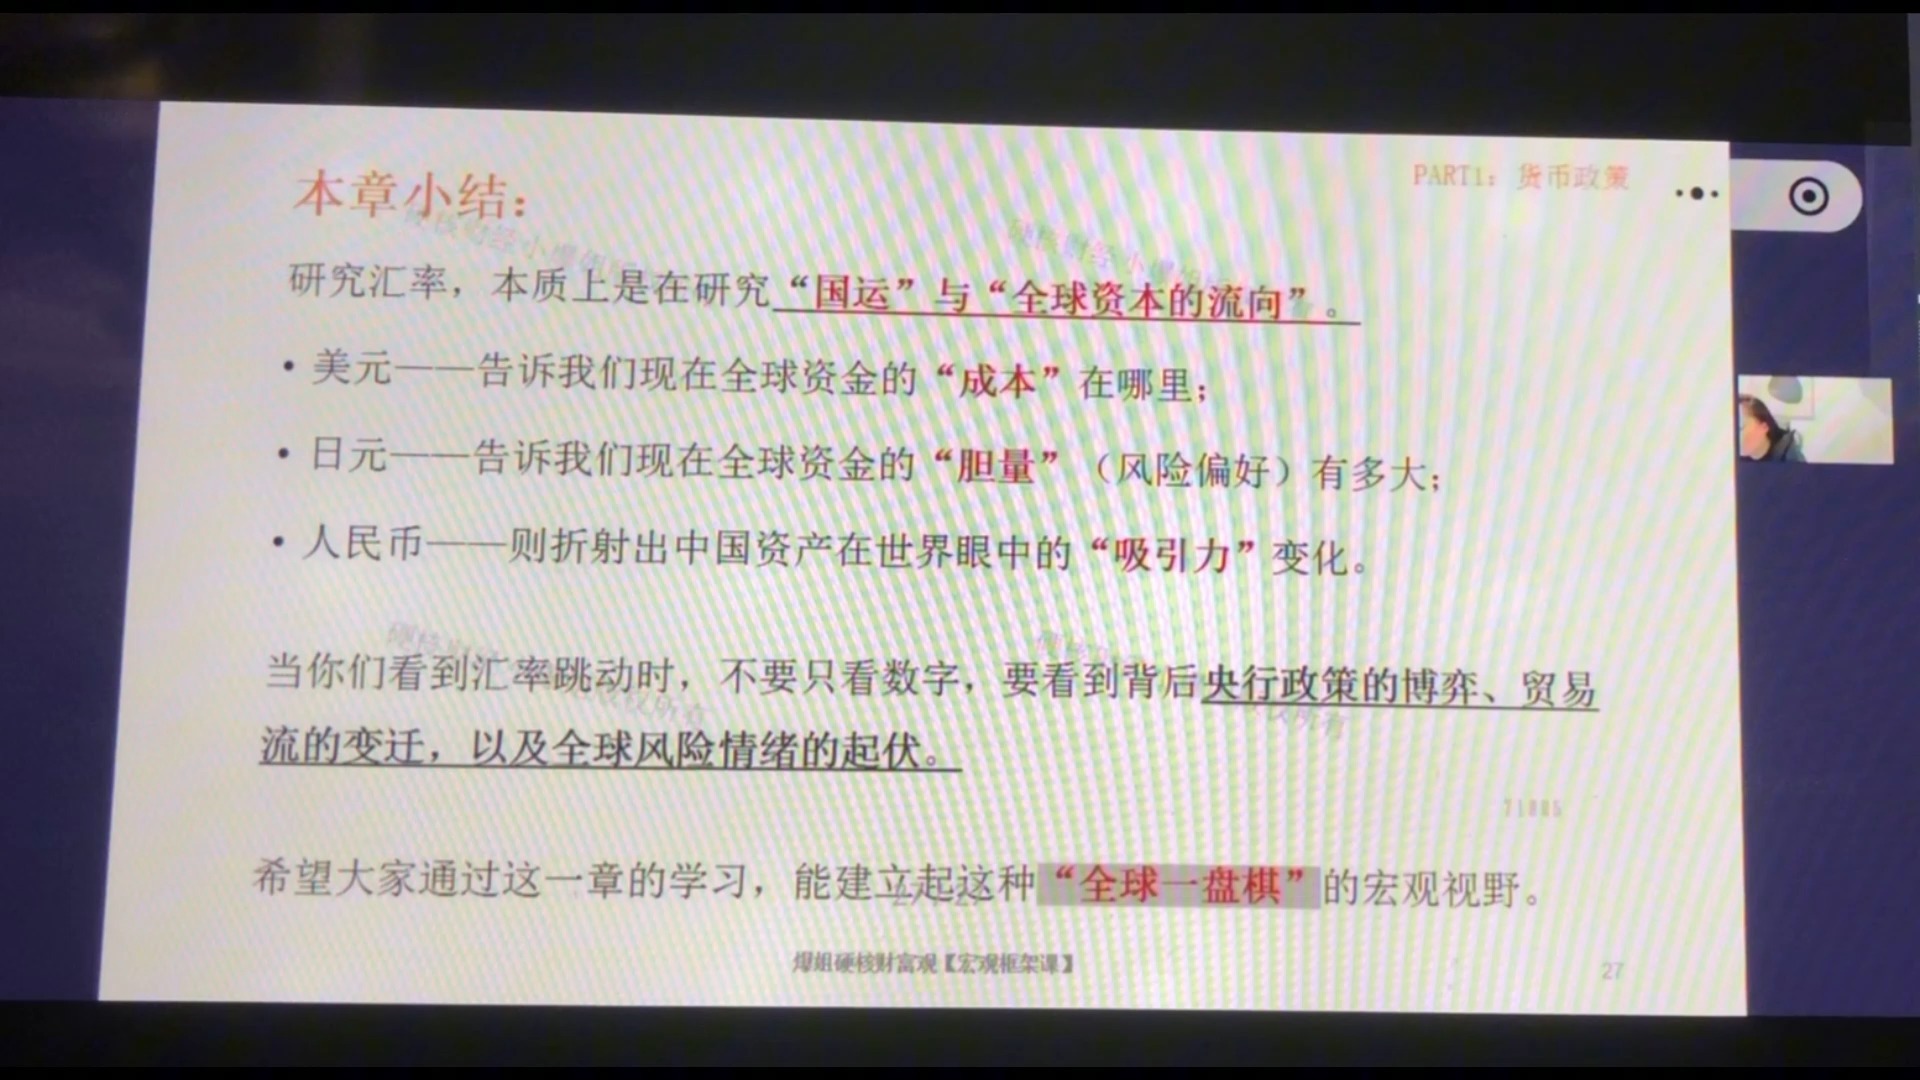
研究汇率,本质上是在研究"国运"与"全球资本的流向"。
- 美元——告诉我们现在全球资金的"成本"在哪里;
- 日元——告诉我们现在全球资金的"胆量"(风险偏好)有多大;
- 人民币——则折射出中国资产在世界眼中的"吸引力"变化。
看到汇率跳动时,不要只看数字,要看到背后央行政策的博弈、贸易流的变迁、全球风险情绪的起伏。
方法论:学宏观的价值不是记结论,而是把离散的知识点串成一个体系。建议从货币课→利率课→货币政策课→汇率课整体重搂一遍;下节课预告=美联储与央行工作的区别(汇率系列最后一节),随后进入货币政策总结,然后是宏观、美林时钟、CPI/PPI/PMI。
课程知识卡片(专业版)
以下为课程配套的专业版知识卡片,标题为"货币政策第14期:汇率(7)——日元与人民币体系:全球资产的联动与博弈",汇总了本期核心知识点的完整框架。

专业版卡片文字摘要
- 知识点1:驱动日元变化的三大核心力量。利差与套息(核心变量):美日利差拉开,借低息日元买高息美元资产的"套息交易"繁荣,日元被系统性抛售走弱,构成日元的趋势方向。风险情绪(调节变量):日元避险货币属性,Risk-On时日元弱、Risk-Off时套息平仓日元强,构成短期摆动。贸易条件与能源(结构变量):日本是能源进口国,油价气价上涨恶化经常账户,构成中长期贬值压力。实践运用:判断日元方向先看美日利差,再看全球风险情绪,最后叠加能源价格,三层变量由主到次。
- 知识点2:日元强弱周期的全球资产映射。日元走弱:一阶利好出口型企业(海外利润折算增厚)、理论利空日债(输入型通胀抬长端利率)但短期被YCC托底、利好房地产与旅游;二阶带来全球套息繁荣(日元=世界提款机)、外储干预的美债连锁反应、日本家庭"资产觉醒"(渡边太太搬存款入市)、亚洲竞争性贬值。日元走强:一阶利空出口股、压制通胀;二阶触发全球套息大拆仓(抛售全球资产换日元还债的恶性螺旋)、"长钱"对冲成本上升(美债最大买家减持→推高美债收益率→美国融资成本升)、重回通缩心态与产业空心化。实践运用:日元与日经225长期负相关(日元贬→日股涨),但若日本财政严重失衡、主权信用受疑,相关性脱敏,可能出现债汇双杀甚至股债汇三杀——不能当铁律。
- 知识点3:"不可能之三角"与中国政策选择。资本自由进出、货币政策独立、汇率固定——三者只能选其二。中国选择:独立的货币政策+有管理的浮动汇率,放弃资本完全自由流动,底层约束=资本账户管制。因此QDII额度、逆周期因子、外汇风险准备金等汇率工具,本质都是在资本管制框架内调节流量的"阀门"。实践运用:理解"阀门"逻辑,才能看懂央行每次工具操作背后的真实意图(防单边、防无序)。
- 知识点4:人民币贬值周期的风险与应对。最危险的二阶效应是"资本外逃-贬值预期"的死亡螺旋(贬值→恐慌换汇→外储下降→更恐慌)。央行组合拳由软到硬五道防线:预期管理(逆周期因子调中间价)→抽干离岸流动性(香港发央票抬升拆借利率)→宏观审慎(远期售汇风险准备金+宏观审慎参数)→资本管制加码(打击地下钱庄/对敲)→央行下场(动用外储抛美元买人民币)。实践运用:央行核心目标不是守某个点位,而是管理贬值的速度与节奏——用"汇率有限空间"换"降息稳经济的政策时间",缓慢有序的贬值才是当前现实的安全次优解。
- 知识点5:人民币与A股、H股的相关性。A股弱相关:A股以内资为主、人民币计价,投资者看国内政策/流动性/监管,汇率只是背景板;外资占比小且专门研究政策;升值对不同企业利弊在指数层面抵消;资本管制是"隔音棉"。H股正相关:港币/美元计价,升值①利润折算增厚②外资同时买人民币和H股(港股不管制);联系汇率锚定美元。AH溢价:A股贵=风险偏好强+本地流动性充沛+拥挤;H股便宜=全球资金对中国风险定价+人民币长期预期。实践运用:别拿人民币当A股交易信号;买H股看的是"中国资产在全球眼中的定价"。
- 课程总结:日元是全球风险偏好的晴雨表与放大器——套息交易使其顺周期(风险偏好高时弱),危机大拆仓使其逆周期(恐慌时急升);人民币是"不可能三角"下以稳定为核心的管理体系——核心任务不是守点位,而是打破单边贬值预期、防止"信心崩盘"式的死亡螺旋。美元决定全球资本的成本,日元决定全球资本的胆量,人民币折射中国资产在全球眼中的分量。
课程知识卡片(极简版)
以下为极简版知识卡片(副标题:拆解日元和人民币,看懂大国博弈的底牌),用问答形式快速回顾核心概念。
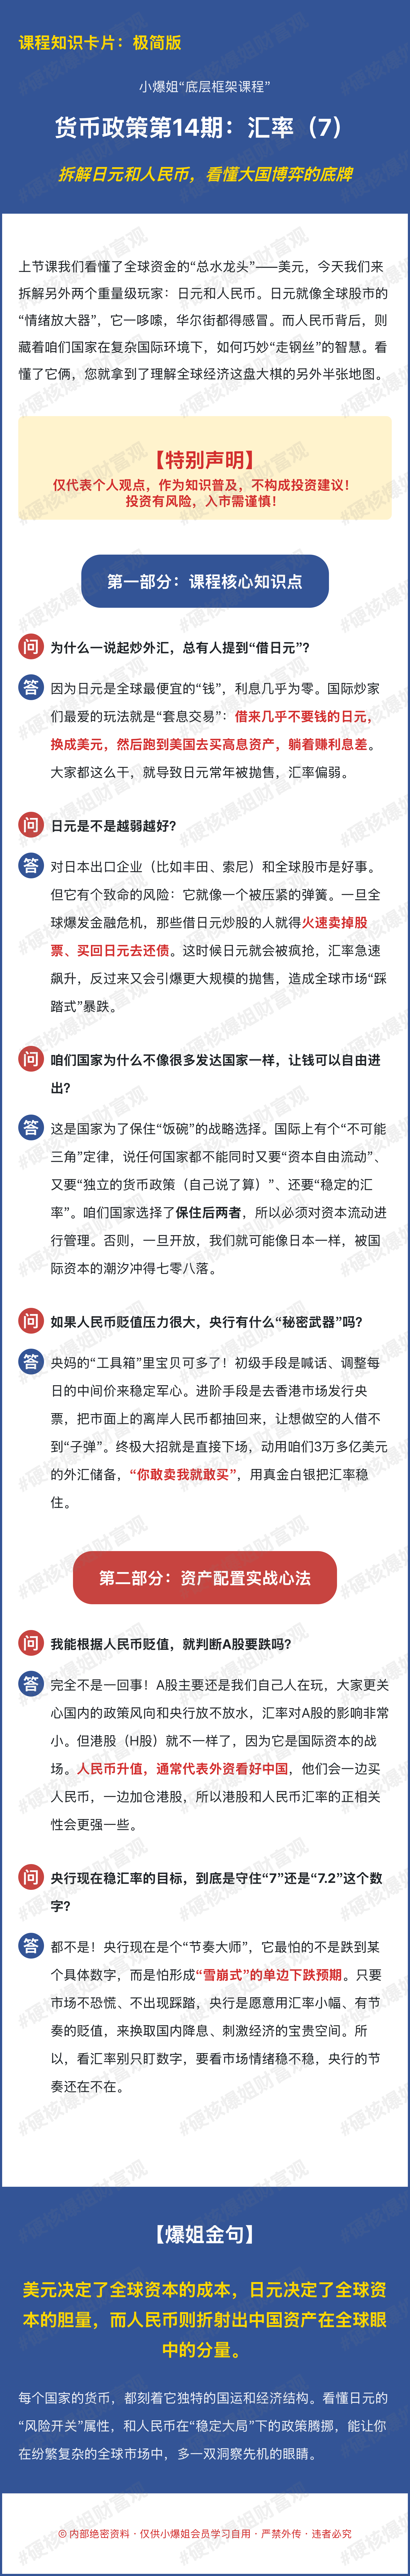
极简版卡片文字摘要
- Q:为什么全世界都爱"借日元"?
A:因为日元利息几乎为零,是全球最便宜的"提款机"。借了日元不花,换成美元去买收益更高的资产,赚中间的差价——这招叫"套息交易"。借的人越多,日元就越被抛售、越贬值。 - Q:日元越弱越好吗?
A:对日本出口企业、对全球股市短期是好事;但日元贬太狠,全球借日元炒股的人一旦遇到风吹草动,会被迫卖掉股票换回日元还债,日元反而急升、全球踩踏。日元像一个被压紧的弹簧,平时压得越狠,弹起来越吓人。 - Q:中国为什么不放开资本自由进出?
A:因为"不可能三角"——资本自由进出、货币政策独立、汇率稳定,三者只能要两个。中国要的是"货币政策我说了算+汇率别乱飞",那就必须把资本流动管起来。放开管制,就等于把自己变成第二个日本。 - Q:人民币贬值时,央行有什么秘密武器?
A:层层加码:初级=喊话+调中间价(预期管理);进阶=在香港发央票,把离岸人民币收干,做空的人借不到钱、成本飙升;终极大招=动用约3万亿美元外汇储备下场,你卖多少我买多少——"你敢卖,我就敢买"。 - Q:人民币贬值,A股就一定会跌吗?
A:不是一回事。A股是"自己人玩"的市场,看国内政策、央行放水;港股才是国际资本的主战场——人民币升值时,外资既买人民币、又买港股,所以人民币和港股更"同频",和A股关系反而很弱。 - Q:央行守的是7.2还是7.5?
A:都不是。央行最怕的不是某个点位,而是"雪崩式"的单边下跌预期——慢慢贬没事,一周崩一大截就是大事。它宁愿用"小幅、有序、可预期的贬值",去换"降息稳经济的操作空间"。这是用汇率的空间换政策的时间。 - 爆姐金句:"美元决定了全球资本的成本,日元决定了全球资本的胆量,而人民币则折射出中国资产在全球眼中的分量。"看汇率,不要只看数字,要看背后各国央行的博弈、贸易的流向,和全球风险情绪的起伏。