汇率(5)外汇掉期合约
本期是汇率系列的第五讲,攻克外汇衍生品中最核心、应用最广的工具——掉期合约(Swap)。 不同于远期合约的单一锁定,掉期合约通过"即期换出+远期换回"的双腿结构,完美解决机构在跨境业务中外币融资与汇率风险锁定的双重痛点。 课程深入拆解掉期成本的计算方式与"基差"的成因,更以日本寿险和对冲基金为例,硬核复盘机构通过期限溢价、信用利差及高杠杆进行跨币种套利的真实打法, 最后彻底粉碎"散户无脑换美元吃息差"的危险迷思。
飞书妙记逐字稿课程目录
一、什么是掉期合约:外币融资的"换钱协议"
官方定义:人民币外汇掉期业务,是指银行与客户约定一前一后两个不同的交割日、方向相反的两次本外币交换。在前一次货币交换中,一方用外汇按约定汇率从另一方换入人民币;在后一次货币交换中,该方再用人民币按约定汇率从另一方换回相同币种和数量的外汇。
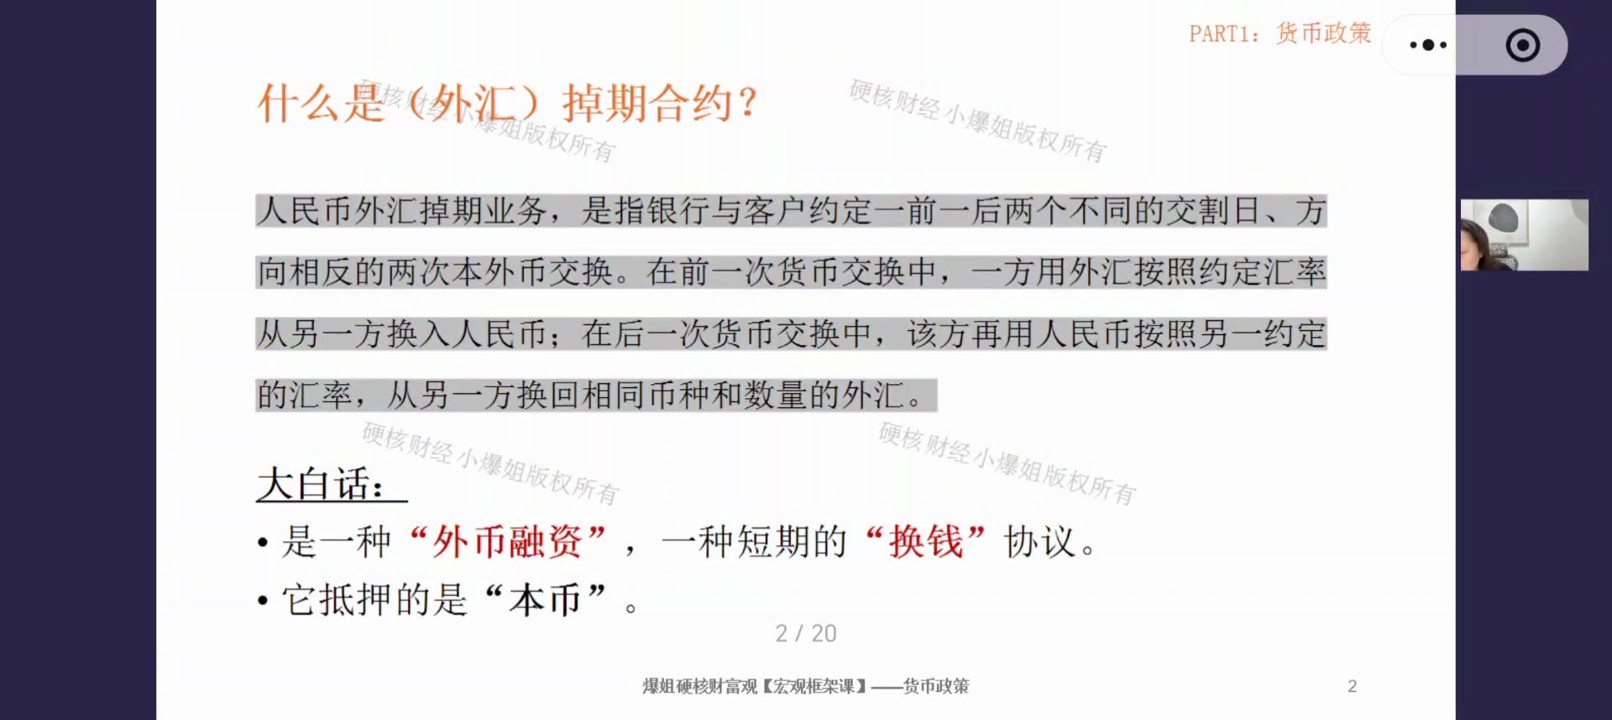
大白话总结(三个关键点):① 掉期合约本质上是一种外币融资(不是本币融资);② 它是一种短期的"换钱"协议——期限指一年以内,钱换来换去;③ 换钱过程中抵押物是本币——要通过抵押本币才能借出外币。
什么时候会用?当你需要进行外币融资,且同时需要锁定汇率的时候。两个条件通常同时发生——如果只做外币融资或只锁汇率,有很多其他工具可选;只有两者同时有需求,才一般用到掉期合约。
二、掉期的"双腿"结构:即期腿 + 远期腿
举例:一家公司现在就要用美元,但手里只有人民币,几个月后才有美元进账——两笔现金流发生期限错配。银行怎么帮它解决?只需卖给它一张掉期合约:
- 第一步:银行马上把公司抵押的人民币换成美元(现在立刻完成 → 这是即期腿/即期交易),解决当下要用美元的难题;
- 第二步:银行同步买入一张"未来用美元换回人民币"的远期合约,提前锁定汇率(未来才发生 → 这是远期腿/远期交易),美元进账时银行收走美元、归还人民币。
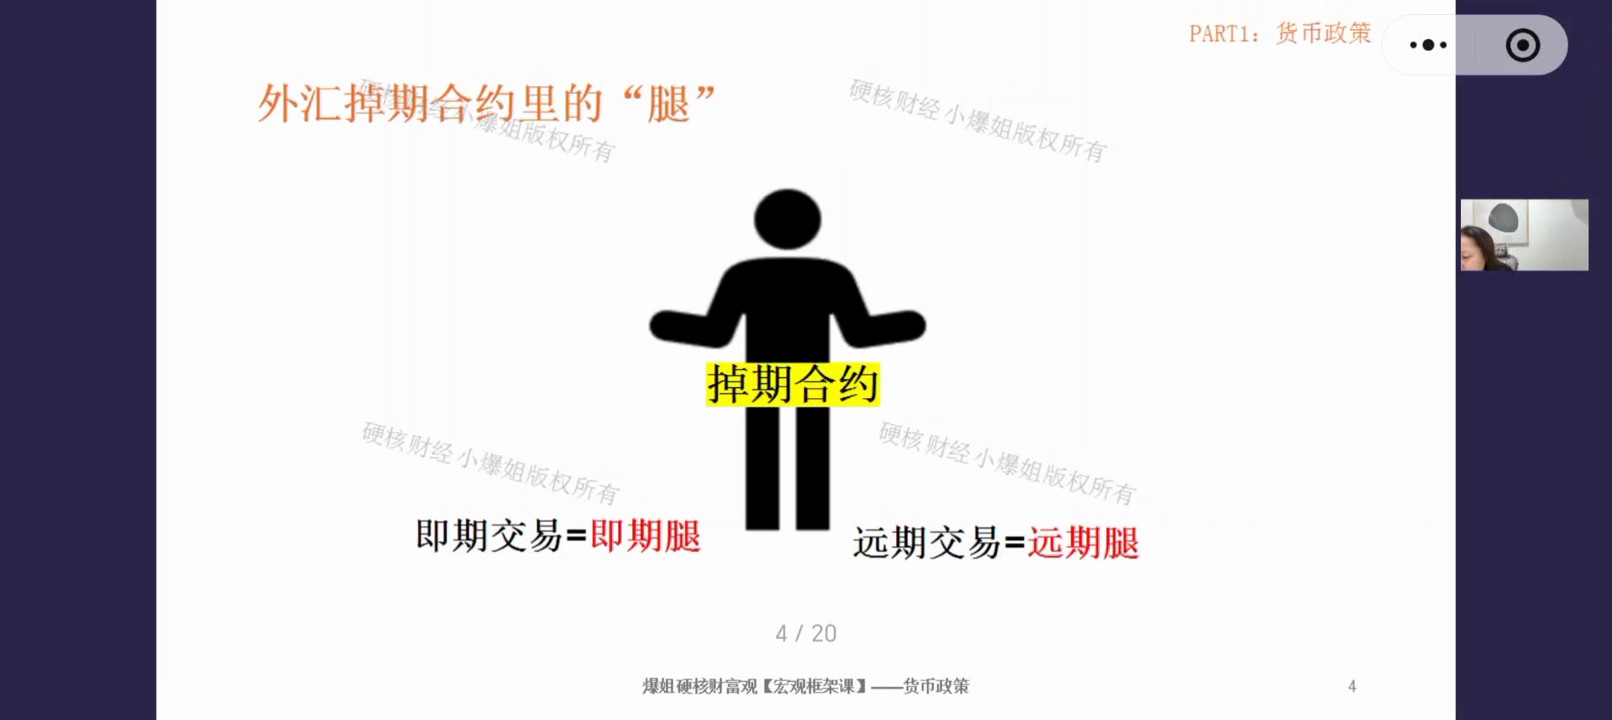
关键概念:掉期合约 = 即期腿 + 远期腿,两条腿缺一不可,必须打包在一起才构成掉期交易。就像人的两条腿,一边一条。后面所有内容都反复用"腿"这个词。
- 整个过程:你出人民币→转一圈拿回人民币;银行借你美元→转一圈收回美元。本质就是短期的换钱协议。
- 通过这一圈操作同时解决两个问题:① 借到外币(外币融资);② 锁定未来换回汇率(汇率风险)。
三、掉期 vs 远期:方向与利率影响完全相反
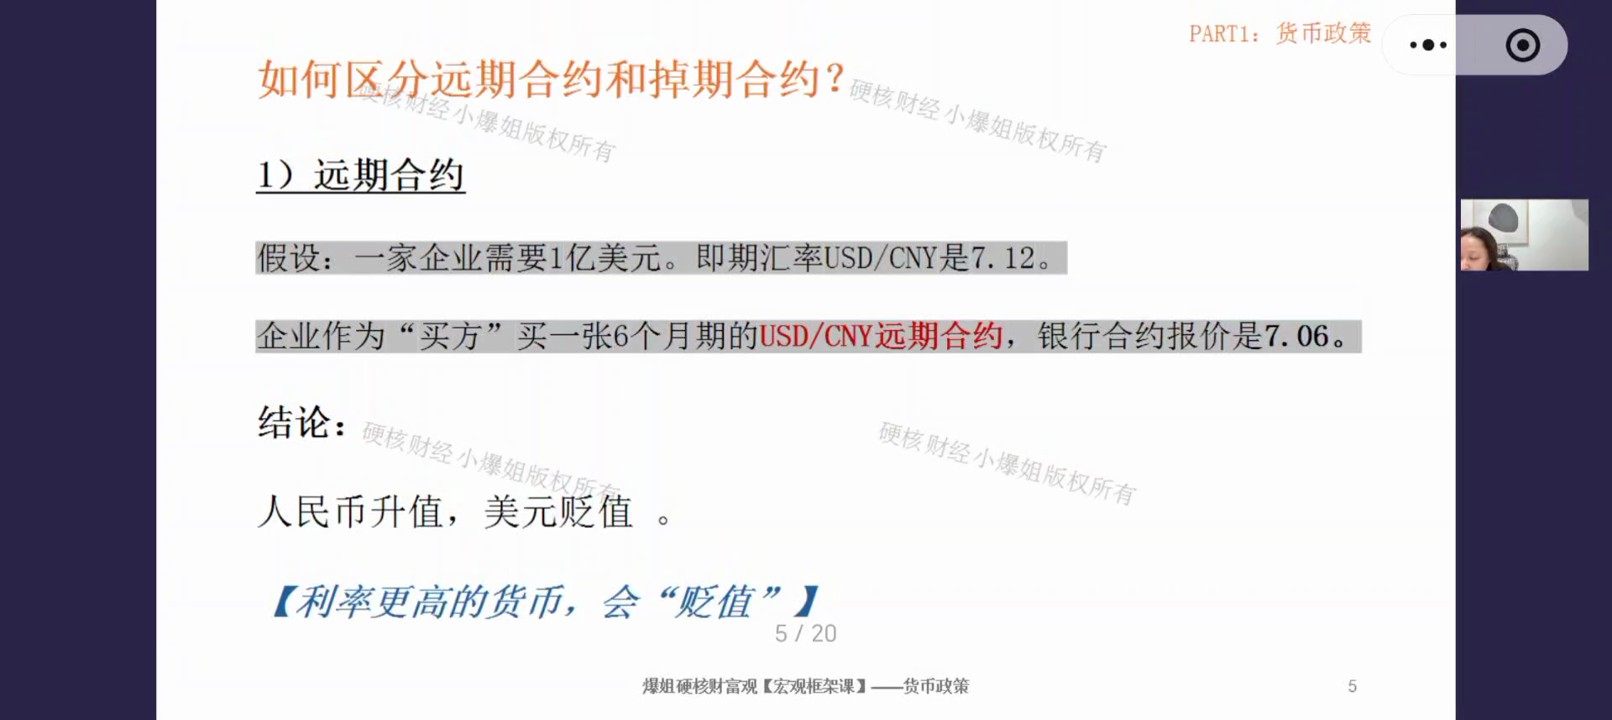
远期合约和掉期合约最容易混淆,这里用同一个例子对比。假设一家企业需要1亿美元向海外支付,即期汇率 USD/CNY = 7.12。
① 远期合约(复习)
企业作为买方买一张6个月期 USD/CNY 远期合约,银行报价 7.06。注意:远期合约中 USD/CNY 表示"用后面的 CNY 换前面的 USD"(买方视角)。远期里利率高的货币会贬值——美元利率高于人民币,所以远期里美元贬值(7.12→7.06)、人民币升值。
② 掉期合约(远期腿)
同样条件下买入6个月期 USD/CNY 掉期合约,约定6个月后按 7.06 换回。但注意:掉期合约的远期腿里,USD/CNY 表示"用前面的 USD 换回后面的 CNY"——与单纯远期合约方向相反,这是最容易混的点!
即期腿:用 CNY 7.12亿 换 USD 1亿;
远期腿:用 USD 1亿 换回 CNY 7.06亿。
结果:换回时少了 600万人民币——利率低的货币(人民币)在换回时产生"货币损失"。
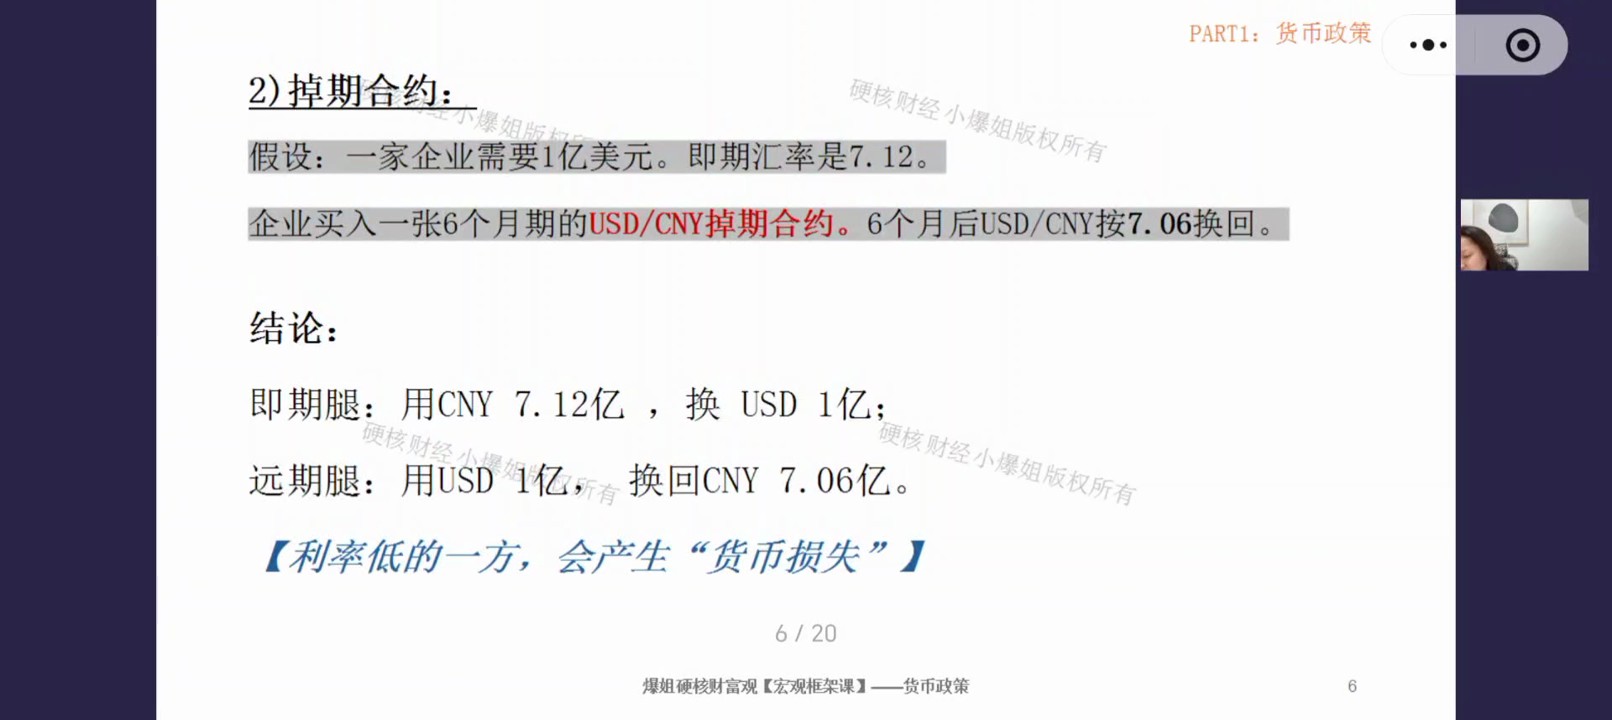
核心结论(必须区分):远期合约里,利率高的货币贬值;掉期合约的远期腿里,利率低的货币换回时有损失(折损)。两个结论方向相反,因为掉期里你在远期腿是"用美元换回人民币"——哪个货币利率低,它在往回换时就更吃亏。
四、掉期的三大应用场景
什么情况下会常用到掉期合约?主要有三种情况:
场景一:出口商的现金流发生错配
制造业出口商(如炼铜、炼钢企业)手里多是人民币,工作流是:先向海外预付美元采购原材料(铜矿、铁矿石)→ 加工成成品 → 半年后卖到海外赚美元 → 再把美元结汇成人民币。
- 不用的后果:如果直接换美元去买原料,6个月后收到美元换回人民币时,一旦人民币升值就会产生汇率损失,甚至亏本。
- 用掉期的好处:一笔交易同时解决"现在缺美元"(借你美元)+"未来收美元换回人民币"(锁汇)的双需求,融资成本可提前算出。
场景二:投资中规避汇率风险
国内 QDII 债券基金把人民币换成美元认购一年期美债,到期收回本息后再把美元换回人民币,按人民币计价折算年化回报。若不锁汇:一年期美债收益4%,但一年后人民币升值5%(USD/CNY 从7.2跌到6.84),汇率损失直接吃掉收益——债券投资要的是确定性,必须用掉期把未来换回汇率的风险解决掉。
- 掉期能精准匹配美债的期限和金额,交易结构简单;收益可提前计算(美债收益率确定 + 掉期报价确定 − 锁汇成本 = 基金收益)。
- 补充:多利宝等产品90%是债券打底,底层债基通过 QDII 配美债/3A级美元债,同样用掉期对冲汇率风险——这也是投顾费背后的"管理动作"。
场景三:短期流动性管理
做短期外币拆借、外币过桥等,没有具体目的,只为管理短期外币现金流。相比直接美元贷款(无风险利率+信用利差,可能6.5%),掉期合约的借款成本只有两国货币市场利率差,且汇率风险在远期腿里锁掉,成本显著更低。
五、为什么买掉期,而不是自己组合?
很多人会问:既然掉期 = 即期 + 远期,我自己做这个组合不就行了?效果上确实等价,但掉期是打包产品,在执行、定价、风险上有5大优势:
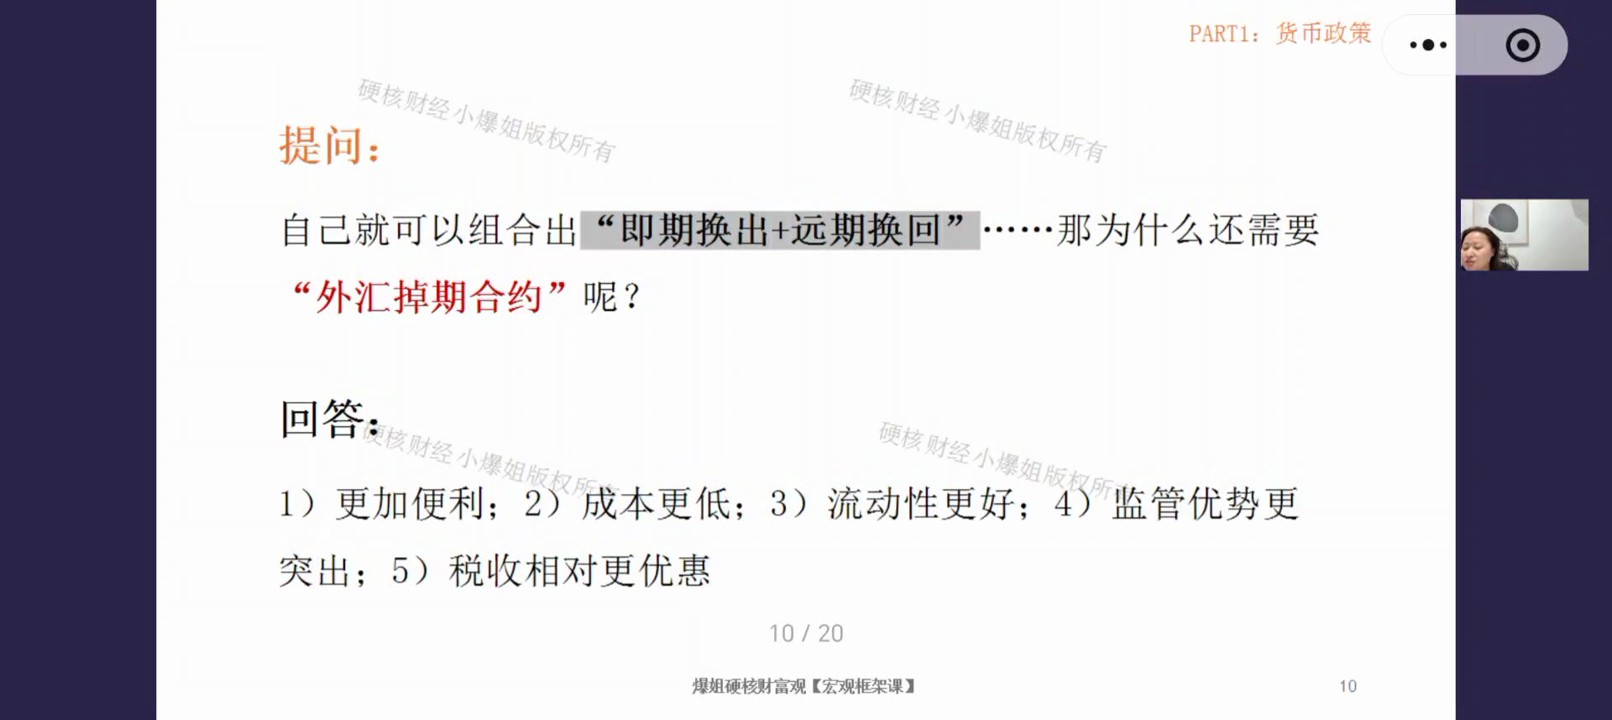
- 更加便利:掉期是单一交易,一次报价、一次结算;自己组合则是两笔独立交易,要自己协调即期和远期。
- 成本更低:打包交易免双重点差/佣金、潜在税收;自己组合等于付两次佣金、两个点差,大额交易下差异巨大。
- 流动性更好:掉期在外汇市场成交额巨大,随时可转让;央行也会用掉期形式释放流动性(美联储货币互换本质就是外汇掉期)。自己组合依赖即期、远期两个市场各自的流动性,可能出现期限错配没对手盘。
- 监管优势更突出:即期换汇是资本流出(受5万美元额度等高度监管);掉期因远期腿要换回人民币、是打包的一对交易,监管视为跨境融资工具而非资本流出,宽松得多。
- 税收相对更优惠:掉期作为衍生品一般无资本利得税,欧盟等地有明确税收豁免;自己组合两次交易税务复杂。
六、掉期锁汇成本怎么算:货币市场利率相减
锁汇是有成本的。PPT 上的学术公式(CIP 利率平价)不用硬记,简单理解:掉期合约里的锁汇成本,就是两个货币的货币市场利率相减(不是国债利率)——不精准但误差不大。
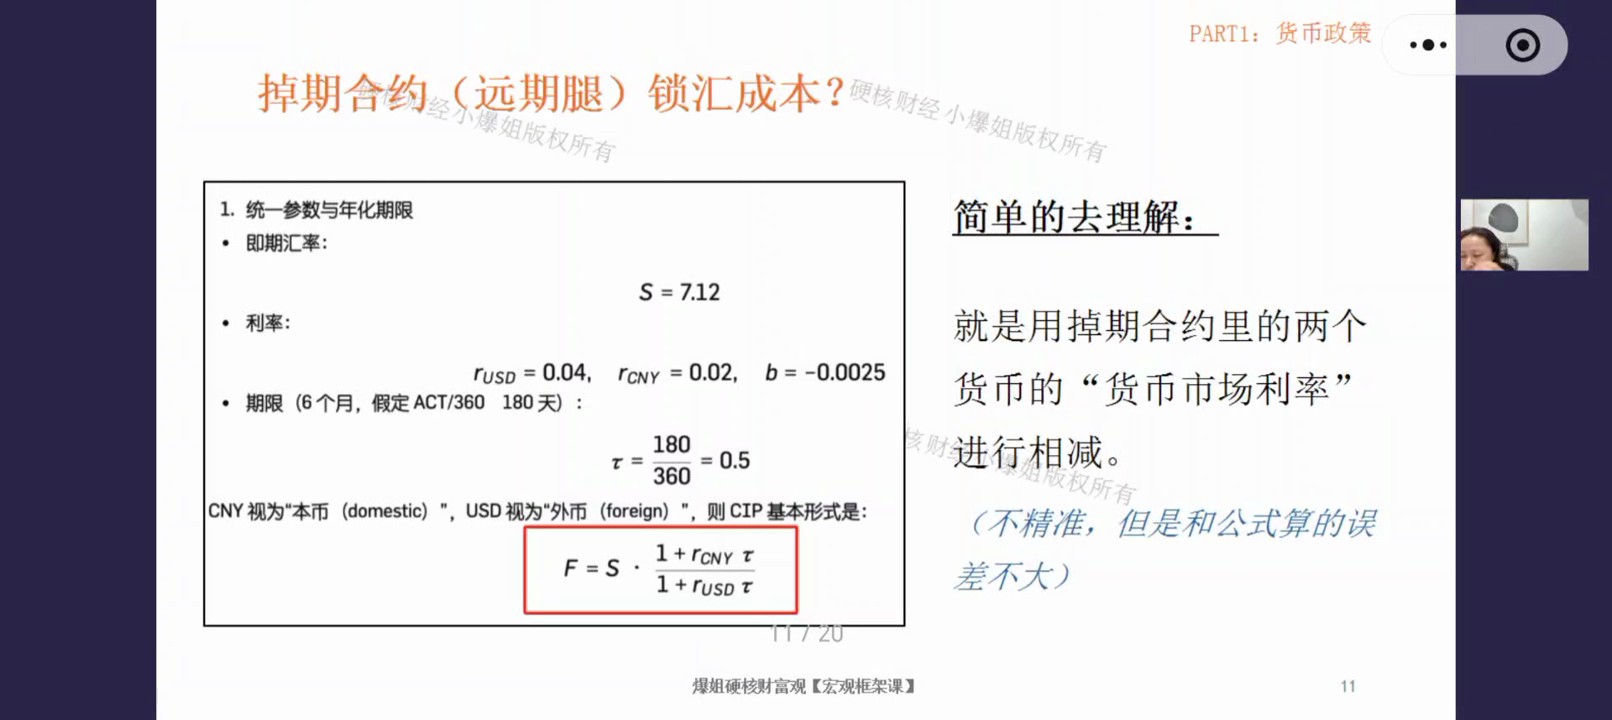
方向规则(用啥换啥):USD/CNY(未来用美元换回人民币)→ 锁汇成本 = 美元利率 − 人民币利率;CNY/USD(未来用人民币换美元)→ 锁汇成本 = 人民币利率 − 美元利率。即用前面的货币利率减去后面的货币利率。
- 算出来是正数:低利率货币索汇需要付出额外成本(如美元4% − 人民币2% = +2%,人民币换美元回来要付2%成本);
- 算出来是负数:高利率货币索汇反而能赚到钱(如人民币2% − 美元4% = −2%)。
- 锁汇不一定花钱,可能还赚钱——取决于你在掉期里是利率高的一方还是低的一方。
七、什么是基差:理论报价与实操报价的偏差
官方定义:通过外汇掉期或跨货币互换借入某种货币所隐含的利率,与在该货币货币市场直接借款利率之间的差额,一般以基点(bps)表示。基差不为零即意味着覆盖利率平价被打破。
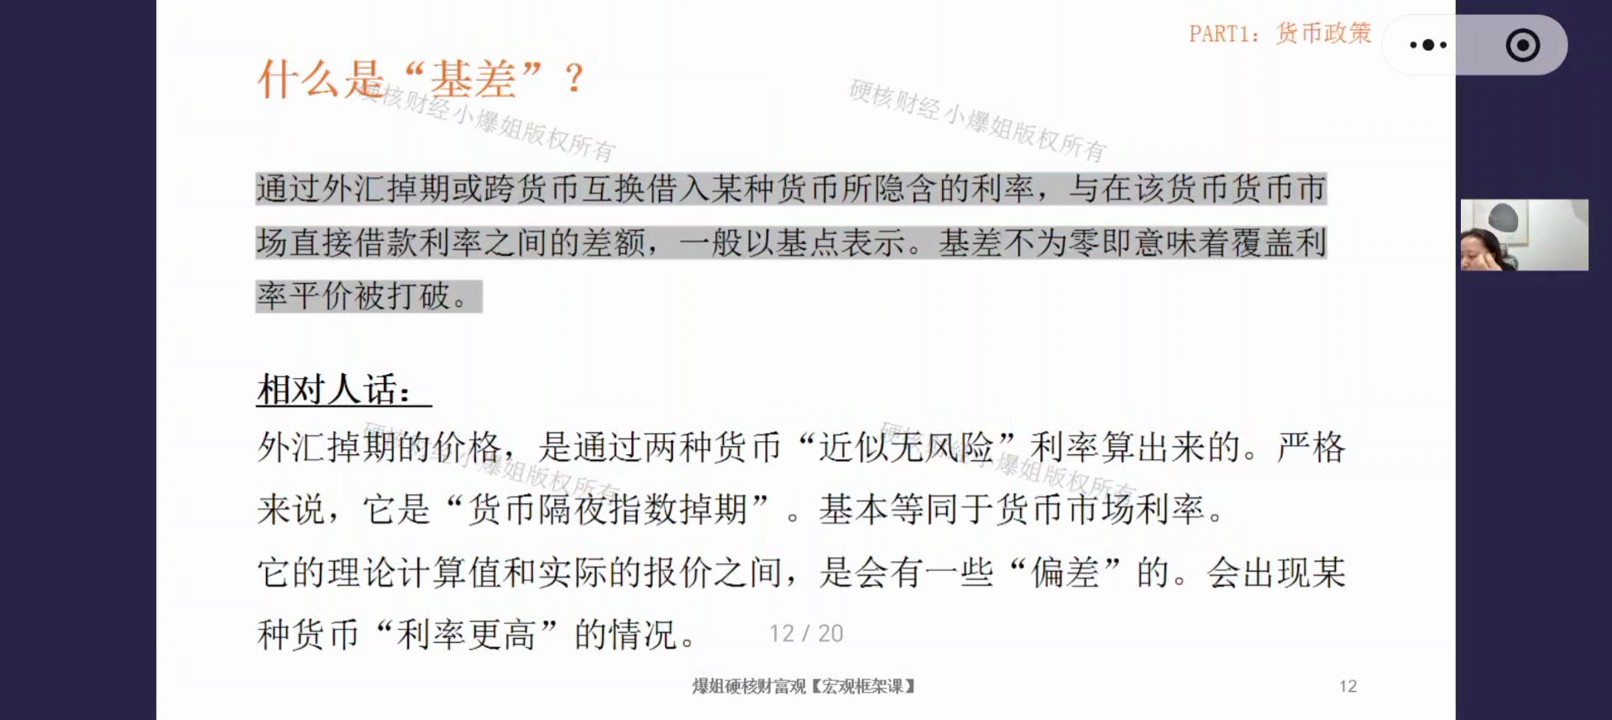
- 相对人话:外汇掉期的价格,是通过两种货币"近似无风险"利率算出来的(严格说叫"货币隔夜指数掉期",基本等同于货币市场利率)。但理论计算值和实际报价之间会有偏差——现实中未必能真的按这个利率融到钱,会出现某种货币利率更高的情况。
- 基差用利率单位 BP 表示:1bp=0.01%,负25bps = 负0.25%。
- 市场惯例:基差算在"非美元腿"上(不是美元的那个货币上)——比如 USD/CNY 的基差加在人民币上。
举例:负基差怎么影响报价
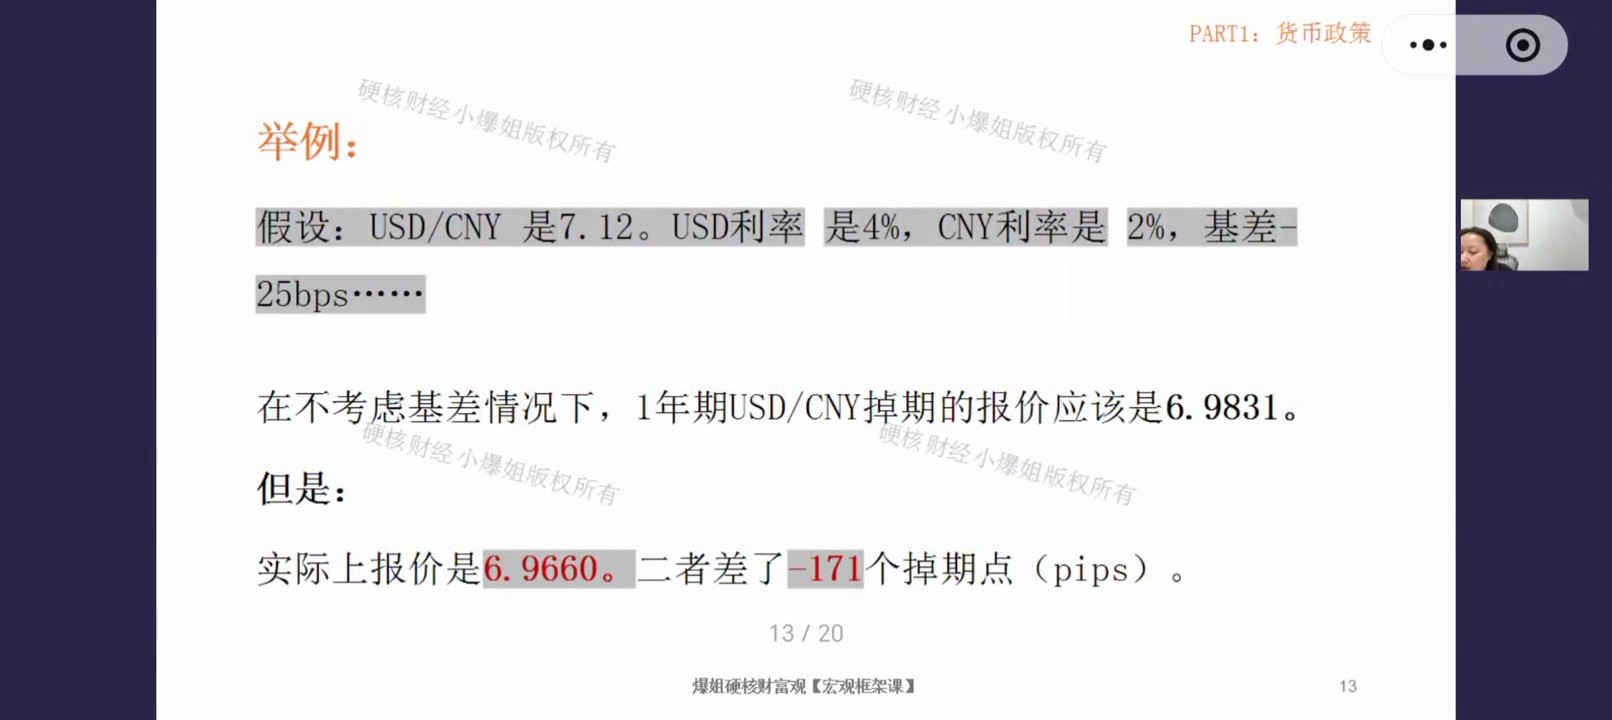
假设:USD/CNY = 7.12;USD利率4%,CNY利率2%,基差 −25bps。
不考虑基差:1年期 USD/CNY 掉期理论报价 6.9831。
实际报价:6.9660 —— 二者相差 −171个掉期点(pips,1pip=万分之一)。
原因:负25bps算在人民币上 → 人民币利率从2%变为 2% + (−0.25%) = 1.75% → 与4%的美元利率差距变大 → 美元相对人民币更贵。
正负基差的含义:负基差 = 美元变得更贵(要高于美元利率才能借到美元);正基差 = 美元变得更便宜(能以低于美元利率借到美元)。所有货币都有基差,只是美元作为霸权货币最热、基差最明显,取决于哪种货币更稀缺。
八、为什么美元更贵:基差的成因
基差为什么存在?两个原因合在一起,形成供需不平衡:
- 掉期市场对冲美元的需求更旺盛:直接即期换美元=裸奔投资美元资产;用掉期=在对冲前提下投资美元。机构(养老金、险资等低风险偏好资金)投美元债券(美债、美元信用债)一定采用掉期规避风险——"赚多少不重要,不能亏本"。美元资产是全球最大资产池,用的人多,对冲需求自然大。
- 做市商的美元供给能力受限:做市商主力是银行,监管对银行的资本金、风险指标、流动性指标要求极严。外汇掉期是跨币种衍生品、双币结算工具,占用银行更多资本/风险/流动性指标——同样1块钱资本,放国内货币市场能撬动更多资产,银行就不太愿意把美元借给掉期市场,除非能赚到更多回报。
结果:一边对冲需求持续变大,一边美元供给受限 → 供需失衡 → 美元在掉期市场产生溢价(基差),实际借出比美元利率更贵。其他货币同理,紧俏则基差大,宽松则基差小。
九、澄清误区:换汇存美元吃息差,是高风险赌博
问答社区和直播里反复被问到:国内存款利率只有1%左右,美元存款利率4%,能不能把人民币换成美元吃息差,赚好钱再拿回来?这个想法完全错误!
错误一:风险不匹配
存钱本来是无风险/低风险行为,但换汇+海外储蓄 = 高风险投资。跨币种就是跨境交易,必然叠加汇率风险——汇率一年波动5%-10%很正常,美元存款拿4%-5%,汇率波动10%就倒亏5%。它偏离了"安稳存钱"的风险范围。
错误二:换汇成本高
普通人去银行换汇,一出一进换汇成本(价差+手续费)约1%-3%。美元存款4% − 国内存款1% = 3%息差,被换汇成本吃掉一半甚至全部;再叠加汇率波动,可能不赚钱甚至亏本。市面上有更好的中低风险选择(如R2级别的多利宝),别为了息差冒高风险。
唯一可以换外汇的理由:因为要在海外买某种资产(美债、美股、黄金等)——换汇只是投资动作的"过路费"。如果只是换汇出去存着吃息差,绝对不可为。金融机构都是靠衍生品赚外汇的钱,没有机构用现汇这么玩;只有小白才拿真金白银现汇换汇去存美元储蓄,把无风险变成了高风险。
十、机构打法一:保险公司如何"吃高息"
以日本寿险公司为例:日本本地利率极低(约1%),寿险公司把钱挪到海外投美债赚息差,应付保费支出。作为最求稳的机构,它先通过掉期获得美元(日元押给银行换美元),再在远期腿换回日元。
基础账:日元利率1%,美元利率4% → 锁汇成本 = 4% − 1% = 3% → 投美债4% − 锁汇3% = 只剩 1%,和投日本本地一样,那还投海外干什么?
答案:靠两个东西赚钱——期限溢价 + 信用利差。
① 期限溢价:期限错配 + 掉期滚动展期
- 假设1年期美债收益率4%,30年期美债5.1% → 期限溢价 = 5.1% − 4% = 1.1%。
- 操作:在1年期掉期合约的即期腿借出美元,去投30年期美债(期限错配)。掉期最长一年,到期不用卖美债,只需做掉期滚动续期(展期、价格重算),每年一直滚。
- 收益:掉期本身赚1% + 期限溢价1.1% = 2.1%。
② 信用利差:下沉到投资级信用债
- 日本寿险可投美国投资级债券(3个B以上,如IG债券),而非只有利率债(美债)。信用债 = 无风险利率 + 信用利差。
- 参考美银 OAS 指数,投资级信用债利差约 0.82%。
- 两个方法叠加:1%(基础)+ 1.1%(期限溢价)+ 0.82%(信用利差)= 2.92%的无风险收益——对日元利率极低的日本保险公司来说"非常香",且全程对冲、无风险。这就是典型的跨币种投固收打法:买长期的、高等级的信用债即可同时实现两个溢价。
十一、机构打法二:对冲基金"高杠杆有限套利"
对冲基金怎么进行高杠杆的有限套利?先解释名词:高杠杆=杠杆拉得很高;有限套利=这个套利有风险("套利"本身默认指无风险套利,所以有风险的只能叫"有限套利")。
- 为什么赚不到利率差:对冲基金换汇的本金是借来的,掉期里的利率差要拿去支付借款利息,拿不到手。
- 赚什么:靠低额保证金的高杠杆 + 基差。一般企业做掉期要全额抵押本币,但对冲基金从外汇主经纪商(背后就是做市商)那里只交5%(甚至3%、10%)保证金,就能借到全额本币去做掉期。
算账:基差负50bps(−0.5%),保证金5% → 20倍杠杆 → 收益率 = 0.5% × 20 = 10%。
如果基差收窄到负25bps:收益率降到5%——对冲基金就看不上不做了,因为还要面对对手违约风险、保证金浮动补仓损耗,不如直接买投资级债券(如苹果债)更省心。
实操关键:基差不是银行直接报给你的——银行给的是"基差折算后的掉期报价"。你要先算出"没有基差时的理论报价",再用银行报价倒推出实际基差,判断值不值得做。
结论:金融机构都是靠衍生品赚外汇的钱,没有人用现汇做。外汇市场专业化程度极高,不是普通老百姓能玩的——不要惦记赚外汇的钱,除非你有真实资产要买。
十二、小结:即期、远期、掉期的特性与差别
以 USD/CNY 为例,三种工具的特性与差别:
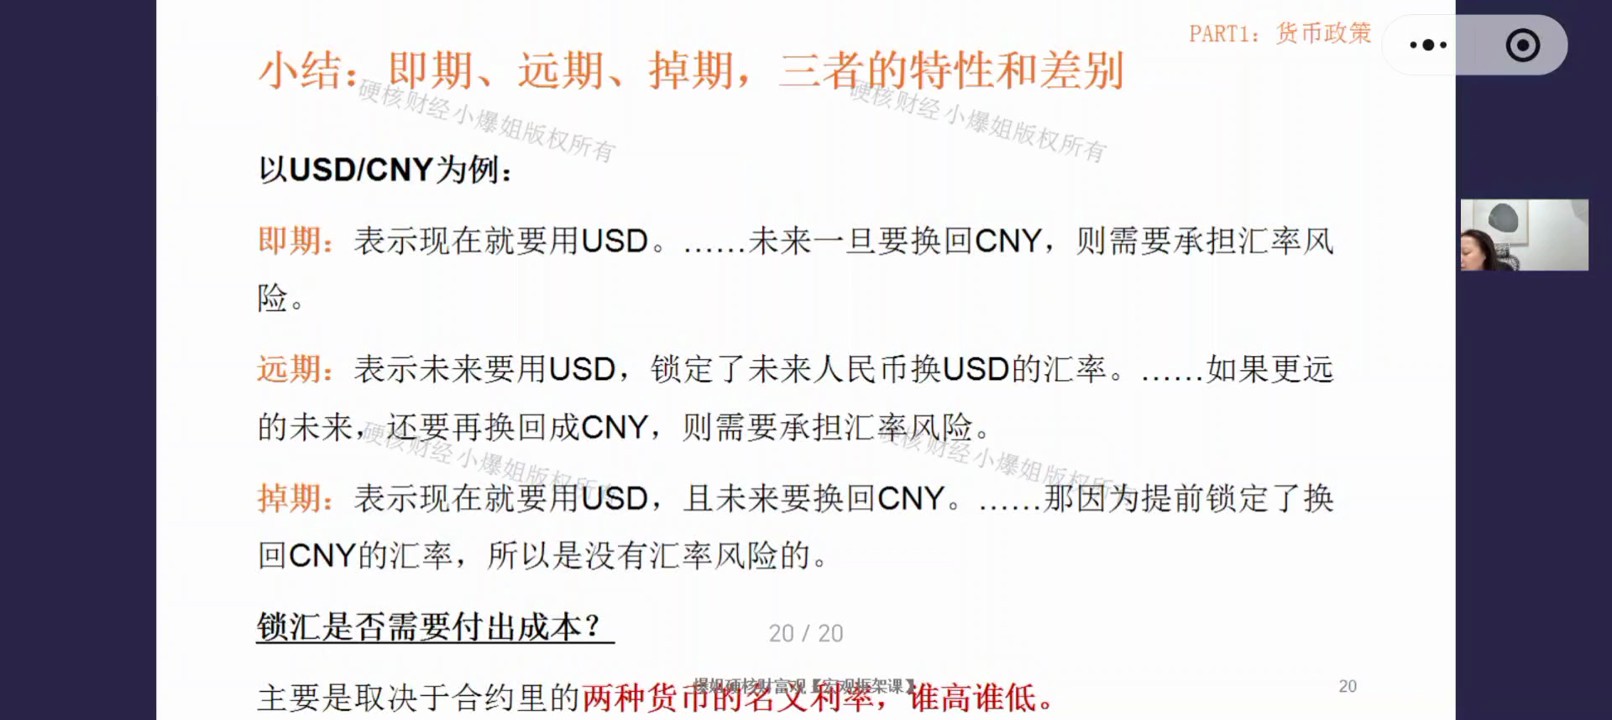
- 即期:表示现在就要用美元。未来一旦要换回人民币,就要承担汇率风险(没做锁汇)。适合"当下就要花且不回流"。
- 远期:表示未来要用美元,锁定了未来人民币换美元的汇率。但如果更远的未来还要换回人民币,就要承担汇率风险(只锁了出去的汇率)。适合"未来要花且不回流"。
- 掉期:表示现在就要用美元,且未来要换回人民币。即期腿现在换掉(已无汇率风险),远期腿提前锁定换回汇率,全程无汇率风险。适合"当下需借外币,且未来资金会回流"。
锁汇是否需要付出成本?不一定要花钱,可能还赚钱。主要取决于合约里两种货币的名义利率谁高谁低,以及用谁换谁的方向——人民币对美元是低利率方,但人民币对日元就是高利率方,要相对地看。
利率与汇率的关系(课程升华):远期、掉期的定价都由利率决定,不是汇率本身的高低。这些衍生品又会反过来影响即期汇率——市场上存在大量存量的远期/掉期合约,利率一旦变化,合约要重新定价,重定价过程就会影响现在的即期汇率。所以汇率和利率的相关性非常强,影响汇率最重要的因素之一就是利率。
三个关键认知:① 影响汇率最重要的因素之一是利率(利率课要仔细听);② 即期/远期/掉期应用在不同场景,无绝对好坏,结合实际需求选择;③ 通过换汇存外币储蓄极不靠谱——正规机构不是那种打法,普通人珍惜自己的钱,不要跟风。
课程知识卡片(专业版)
以下为课程配套的专业版知识卡片,标题为"货币政策第12期:汇率(5)——外汇掉期合约解析与机构跨币种套利实战",汇总了本期核心知识点的完整框架。

专业版卡片文字摘要
- 课程简介:本节课攻克外汇衍生品中最核心、应用最广的工具——掉期合约(Swap)。不同于远期合约的单一锁定,掉期合约通过"即期换出+远期换回"的双腿结构,完美解决机构在跨境业务中的外币融资与汇率风险锁定的双重痛点。课程深入拆解掉期成本的计算方式与"基差"的成因,更以日本寿险和对冲基金为例,硬核复盘机构通过期限溢价、信用利差及高杠杆进行跨币种套利的真实打法。学完本课,将彻底粉碎"散户无脑换美元吃息差"的危险迷思。
- 知识点1:掉期合约的本质与"双腿"结构。本质定义——银行与客户间一前一后两次方向相反的本外币交换,实质上是一种需本币抵押的短期外币融资与换钱协议。双腿结构:① 即期腿(Spot Leg):当下立即执行,如企业将人民币抵押给银行,立即换出美元以解燃眉之急;② 远期腿(Forward Leg):未来约定时间执行,按提前锁定的汇率,用收回的美元换回人民币本金。实践运用:掉期将两笔交易打包成"单一交易",只需一次报价结算,相比企业自行组合"即期+远期",在交易成本(免双重点差/佣金)、流动性(央行亦用其释放流动性)、监管便利(视为跨境融资而非资本流出)、税收优惠(作为衍生品一般无资本利得税,欧盟等地还有明确的税收豁免)四个维度全面占优。
- 知识点2:掉期与远期合约的核心差异。方向差异(最容易混的点):同样是"USD/CNY",在远期合约中表示"用后面的CNY换前面的USD"(买方视角),在掉期合约的远期腿中表示"用前面的USD换回后面的CNY"(完成闭环)。利率影响:远期合约中利率高的货币在未来报价中贬值;掉期合约(远期腿)中利率低的货币在换回时数量变少(产生货币损失)——如人民币利率低于美元,在USD/CNY掉期的远期腿(用USD换回CNY)中,1亿美元换回的人民币数量会少于当初抵押出去的人民币本金(如抵押7.12亿→回收7.06亿,损失600万)。实践运用:在使用衍生品时必须明确业务场景——即期用于"当下就要花且不回流",远期用于"未来就要花且不回流",掉期专用于"当下需借外币,且未来资金会回流本币"的场景,实现融资与锁汇的闭环。
- 知识点3:掉期的三大经典应用场景。场景一——出口商现金流错配:解决"当前需付美元买原料,半年后才收美元货款"的期限错配,并锁定结汇利润。场景二——跨境投资规避风险:QDII债基(如多利宝底层)在投资海外债券时,必须用掉期锁定人民币计价的年化回报,防止美债微薄的收益被人民币升值带来的汇兑损失吞噬。场景三——短期流动性管理:以极低成本借入外币(仅承担两国货币市场利率差),避免了直接发行美元信用债所叠加的高昂信用利差。实践运用:无论是企业出海还是国内QDII产品,只要涉及跨币种资产配置,掉期对冲是必选项——不使用衍生品锁汇的跨境投资,本质上是在"裸奔"赌单边方向。
- 知识点4:基差(Basis)的成因与经济含义。锁汇成本估算——粗略等于两货币的市场利率差(你用啥换啥,就用前面的减后面的利率)。基差的出现——理论报价与实际报价的偏差,基差算在非美元腿上(如人民币)。负基差的含义:意味着美元变得更贵了——由于全球对冲美元资产的需求旺盛,而做市商(银行)受资本及流动性监管指标限制,美元供给受限,供需失衡导致借入美元需支付额外溢价。实践运用:基差的存在是市场情绪和流动性稀缺程度的真实反映。机构在套利前,必须倒推实际基差,权衡扣除基差后的利润是否能覆盖违约风险和资金成本。
- 知识点5:日本寿险与对冲基金的套利实战。日本寿险(求稳+增厚收益)——虽锁汇成本高,但通过期限错配(掉期展期滚动,底仓买30年美债赚取期限溢价≈1.1%)和下沉信用(买入投资级信用债赚取信用利差≈0.82%),可在基础收益1%之上额外套取近2%的风险溢价,整体做到近3%的回报。对冲基金(极高杠杆套基差)——通过外汇主经纪商仅缴纳极低保证金(如5%即20倍杠杆),不赚利率差,专门利用高杠杆放大负基差的微小套利空间,实现10%以上的超额回报。实践运用:机构赚取的是复杂的期限溢价、信用溢价以及极高杠杆下的结构性套利,全程有严密的对冲保护——这与散户单纯依靠现汇硬扛汇率波动的投机行为有天壤之别。
- 课程总结:掉期合约是连接本币与外币流动性的核心桥梁。它以"双腿结构"打包了即期融资与远期锁汇,不仅大幅降低交易摩擦成本,更享受监管层面的优待。通过解剖掉期的锁汇成本与基差,我们看到了外汇市场真实的供需博弈;通过复盘保险与对冲基金的实战,我们揭开了机构利用期限、信用及杠杆进行跨币种套利的冰山一角。这一整套精密运转的衍生品体系再次敲响警钟:跨币种的储蓄本质上就是高风险的投资,普通人不应在缺乏工具与认知的情况下,踏入机构收割的猎场。
课程知识卡片(极简版)
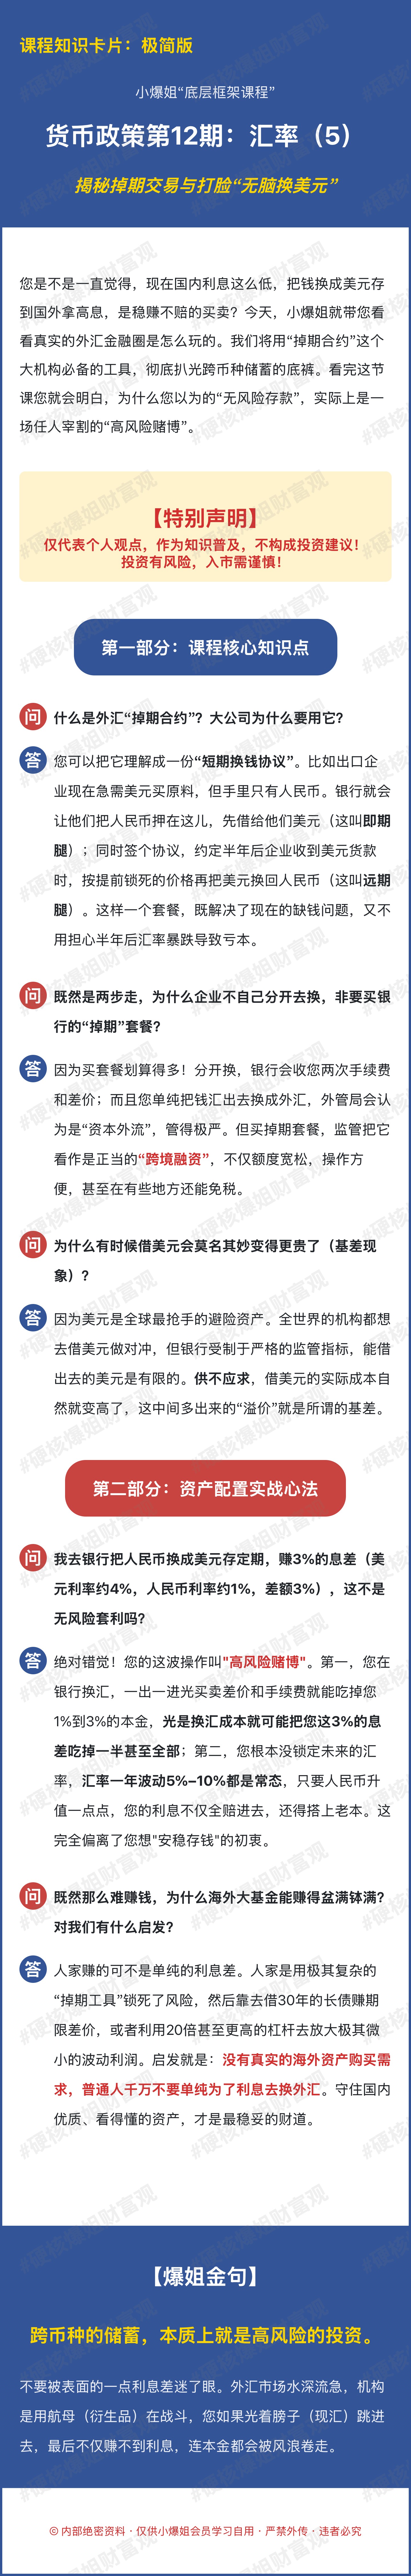
以下为极简版知识卡片(副标题:揭秘掉期交易与打脸"无脑换美元"),用问答形式快速回顾核心概念。
极简版卡片文字摘要
- Q:什么是外汇"掉期合约"?大公司为什么要用它?
A:可以把它理解成一份"短期换钱协议"。比如出口企业现在急需美元买原料,但手里只有人民币。银行就会让他们把人民币押在这儿,先借给他们美元(这叫即期腿);同时签个协议,约定半年后企业收到美元货款时,按提前锁死的价格再把美元换回人民币(这叫远期腿)。这样一个套餐,既解决了现在的缺钱问题,又不用担心半年后汇率暴跌导致亏本。 - Q:既然是两步走,为什么企业不自己分开去换,非要买银行的"掉期"套餐?
A:因为买套餐划算得多!分开换,银行会收您两次手续费和差价;而且您单纯把钱汇出去换成外汇,外管局会认为是"资本外流",管得极严。但买掉期套餐,监管把它看作是正当的"跨境融资",不仅额度宽松,操作方便,甚至在有些地方还能免税。 - Q:为什么有时候借美元会莫名其妙变得更贵了(基差现象)?
A:因为美元是全球最抢手的避险资产。全世界的机构都想去借美元做对冲,但银行受制于严格的监管指标,能借出去的美元是有限的。供不应求,借美元的实际成本自然就变高了,这中间多出来的"溢价"就是所谓的基差。 - Q:我去银行把人民币换成美元存定期,赚3%的息差(美元利率约4%,人民币利率约1%,差额3%),这不是无风险套利吗?
A:绝对错觉!您的这波操作叫"高风险赌博"。第一,您在银行换汇,一出一进光买卖差价和手续费就能吃掉您1%到3%的本金,光是换汇成本就可能把您这3%的息差吃掉一半甚至全部;第二,您根本没锁定未来的汇率,汇率一年波动5%-10%都是常态,只要人民币升值一点点,您的利息不仅全赔进去,还得搭上老本。这完全偏离了您想"安稳存钱"的初衷。 - Q:既然那么难赚钱,为什么海外大基金能赚得盆满钵满?对我们有什么启发?
A:人家赚的可不是单纯的利息差。人家是用极其复杂的"掉期工具"锁死了风险,然后靠去借30年的长债赚期限差价,或者利用20倍甚至更高的杠杆去放大极其微小的波动利润。启发就是:没有真实的海外资产购买需求,普通人千万不要单纯为了利息去换外汇。守住国内优质、看得懂的资产,才是最稳妥的财道。 - 爆姐金句:"跨币种的储蓄,本质上就是高风险的投资。不要被表面的一点利息差迷了眼。外汇市场水深流急,机构是用航母(衍生品)在战斗,您如果光着膀子(现汇)跳进去,最后不仅赚不到利息,连本金都会被风浪卷走。"