250928宏观框架课第十期:汇率(3)
本期是汇率系列的第三讲,分上下两个半场。上半场接着第九课,把离岸人民币(CNH)的发行、使用与循环 讲透:它为什么存在、靠哪六条渠道"转化"出来、又是怎么回流境内的,以及和美元循环的本质差别。 下半场是"看图说话",用2000—2025年整整25年的数据,以美元指数为锚,逐一复盘瑞郎、欧元、在岸人民币、 加元、澳元、瑞典克朗、英镑、日元、印度卢比九种主要货币的真实强弱——很多结论和市场直觉完全相反。
课程目录
- 开场:本期内容与课程安排
- 为什么要有离岸人民币:解决使用美元的痛点
- 用美元(USD)的四大痛点总览
- 痛点一:汇率风险
- 痛点二:合规与制裁风险
- 痛点三:交易与时间成本
- 痛点四:融资可得性
- 解决之道:用自己的离岸人民币
- 离岸人民币怎么"发行":六条转化渠道
- 渠道一:境内对外支付
- 境外企业没有人民币怎么办:三条借款路径
- 渠道二:境内对外贷款
- 渠道三:央行货币互换
- 渠道四:境内对外直接投资
- 渠道五:境内对外证券投资——严格受限
- 渠道六:现金出境 + 美元与人民币循环对比
- 第一部分小结:服务实体,而非金融
- 第二部分开场:怎么比较各国货币强弱
- 美元指数:衡量货币强弱的标尺
- 瑞士法郎:真正的避险货币
- 欧元:权重最大,与美元指数高度负相关
- 在岸人民币:25年跑赢美元指数
- 加元:美元的"仆从货币"
- 澳元:大宗商品周期的"商品货币"
- 瑞典克朗:从"小德国"到小透明
- 英镑:日不落 → 日在落
- 日元:假避险、真融资货币
- 印度卢比:一泻千里的长期贬值
- 第二部分小结:胜者组与败者组
第一部分:离岸人民币(CNH)的发行、使用与循环
00:00 - 35:16 · 第1~19页PPT
一、开场:本期内容与课程安排
今天讲的是汇率课程的第三部分,分两大块:第一,接着上次课深入讲离岸人民币的发行、使用和循环;第二,看图说话,一起看各国汇率的强弱——爆姐预告"看完很多人会大跌眼镜,很多地方和大家想象的不一样"。
下一次课就是汇率系列的最后一节,主要讲汇率对各类资产的影响,以及汇率里常用的几个衍生品工具。届时整个汇率部分就全部讲完了。
本节课开场不多寒暄,直接进入主题:上次课讲了离岸人民币的概念、在岸与离岸的"量子纠缠",今天细致讲它到底是怎么发行、怎么使用、怎么循环的。
本节定位:第一部分承接第九课,把离岸人民币的完整"生命周期"讲清楚;第二部分用25年数据做全球货币强弱排名,是本课的核心干货。
二、为什么要有离岸人民币:解决使用美元的痛点
网上关于人民币国际化的说法五花八门、博人眼球,但从官方口径和后续实操看:人民币国际化的目的,并不是为了成为另一个"美元霸权",而是为了解决我们在使用美元过程中的一些痛点,促进自身贸易和投资的便利性。
先立一个正确的认知:国家做任何计划和安排,一定是基于理性的需要,而不是网上说的"阴谋论、霸权论、反击战"这类情绪化说法。人民币全球化更多是为了贸易本身的便利性去解决问题,而不是"要替换美元"——现在就讲取代逻辑为时尚早。
那么,使用美元到底有哪些痛点?这就引出下一节的四大痛点总览。
三、用美元(USD)的四大痛点总览
在外贸环境中,使用美元主要有四个痛点:
- ① 汇率风险:需要额外买远期/掉期合约对冲,增加成本;
- ② 合规及制裁风险:面临长臂管辖,可能遭遇延迟、冻结或拒付;
- ③ 交易与时间成本:清算链路长,跨境支付"又慢又贵";
- ④ 融资可得性约束:中小企业获取美元贸易融资(信用证、保理等)难度大、成本高。
记忆框架:四个痛点可以概括为——汇率的怕、合规的卡、交易的慢贵、融资的难。下面逐一展开。
四、痛点一:汇率风险
实操中,很多跨境合同都是按美元报价的,价格通常按月或按季度调整。这会产生一个很现实的问题:
- 如果在岸人民币兑美元哪怕有一点点升值,你收到的美元金额没变,但兑换成在岸人民币时收入就会减少;
- 谁做生意都不想少拿钱。想对冲这部分汇率风险,就得买"额外的保险"——买远期或掉期合约来锁汇;
- 锁汇的衍生品细节下节课讲,大家只要记住:锁汇是要支付额外成本的。
结论:只要用美元,就必然承担汇率风险,要么被动承受波动,要么花钱买对冲——两条路都有成本。
五、痛点二:合规与制裁风险
做美元跨境支付,要经过海外的代理网络才能完成。链路一长,每个站点都会做反洗钱和制裁筛查:
- 材料不全就要求补件;
- 碰到受限的主体或受限的商品,可能被延迟、冻结甚至拒付——比如和北朝鲜做贸易、买俄罗斯石油等;
- 更极端的情况:交易对手不是美国公司,但只要"触美"——经过美国系统、涉及美国人、商品或服务来自美国——都要按美国的合规框架自证清白。
一句话:跨境用美元的合规成本很高,这是实实在在的风险敞口。
六、痛点三:交易与时间成本
跨境用美元支付一笔款项,常见收费包括:发起行收费、收款行费用、代理行处理费、汇率点差等,而且这些费用很难事前精算到小数点。
- 钱要经过不同的国家、不同的监管地区;
- 跨时区作业和人工负荷会拉长资金到账时间。
总结一句话:用美元跨境支付,"又慢又贵"。
七、痛点四:融资可得性
什么是融资可得性?字面意思:融资能不能拿到、容不容易拿到。先看一个数据:
全球 80%~90% 的贸易都会涉及贸易融资(含贸易信贷、保险、担保等),而且以短期为主。如果大家都百分百用自己的钱,交易量和活跃度会大幅下降。
跨境贸易为什么需要融资
跨境贸易中双方最大的问题是信任和现金流:买家担心付了钱收不到货,卖家担心发了货收不到钱。通过信用证,等于把买方的信用替换成银行的承诺——卖家交齐货、拿单据到银行就能拿到钱;再用保理、票据贴现,把应收账款或远期票据变成现金,解决账期太长的问题。
中小企业的困境
但这些融资方式对中小企业并不友好:审批慢、额度小、价格高——这是融资可得性的风险。
八、解决之道:用自己的离岸人民币
前面说了一大堆美元的风险,怎么解决?答案就是今天的主角:如果双方都用离岸人民币,很多问题迎刃而解。
- 汇率风险没了:人民币对人民币,不存在汇率问题;
- 制裁风险没了:双方用人民币,就不受"不能和北朝鲜、俄罗斯、古巴、伊朗等被美国制裁国家做生意"的限制;
- 交易更快、成本更低:人民币对人民币交易,不用走美元的清算体系;
- 融资可得性大幅提高:中国企业用人民币融资,比融美元容易得多。
呼应本课开篇:我们发离岸人民币,是为了解决外贸过程中的实际问题,服务贸易、服务实体,不是要搞什么货币霸权。
九、离岸人民币怎么"发行":六条转化渠道
关键点来了:离岸人民币和在岸人民币不一样,它不是"发行"出来的,而是由在岸人民币"转化"出来的。
回顾在岸人民币的发行:外汇占款、金融机构再贷款、央行买国债三种方式(前面课程讲过很多次)。而离岸人民币不是央行直接发行,是通过以下六种方式从在岸转化到境外:
- 境内对外支付(货物/服务贸易、报酬、股息);
- 境内对外贷款(如海外基建项目承包,形成人民币输出);
- 央行货币互换(提供官方兜底流动性);
- 境内对外直接投资(如中巴经济走廊项目);
- 严格受限的证券投资(仅限互联互通闭环通道,如南向通);
- 现金出境(境内现金携带出境后,在境外现金市场交易使用,量小但属完整渠道)。
核心区别:在岸人民币是"发出来的",离岸人民币是"转出去的"——由在岸人民币通过上述场景转换到境外。这个区别是整个汇率框架的关键。
十、渠道一:境内对外支付
"境内对外支付"既包括国家对海外支付、企业对海外支付、个人对海外支付。主要有四个场景:
- 货物贸易:进口商品、买人家的货,需要向外付款;
- 服务贸易:买海外软件付版权费、支付服务费;
- 劳动报酬:在海外雇老外干活,付工资、奖金、佣金;
- 支付利息、股息:海外资金买了人民币债券、人民币股票,到期付利息、分红。
通过这四类场景,在岸人民币就被转化成了离岸人民币。
延伸问题:假设一个境外企业同意用离岸人民币买中国货物/服务,但它手里没有人民币,怎么办?——这正是下一节要讲的。
十一、境外企业没有人民币怎么办:三条借款路径
境外企业手里没有离岸人民币,又愿意用人民币采购中国货物或服务,它有三个选择:
- 自己找中国的银行借钱;
- 找他所在国的银行,由所在国银行再找中国银行借钱;
- 找他所在国的央行,所在国央行找中国央行借,拿到钱后给到本国的商业银行,再由商业银行转贷给企业。
一句话理解:你自己能搞定就自己借;搞不定找你的银行;银行也搞不定,就由你的央行出面跟我们的央行借——层层递进,总能拿到人民币。
十二、渠道二:境内对外贷款
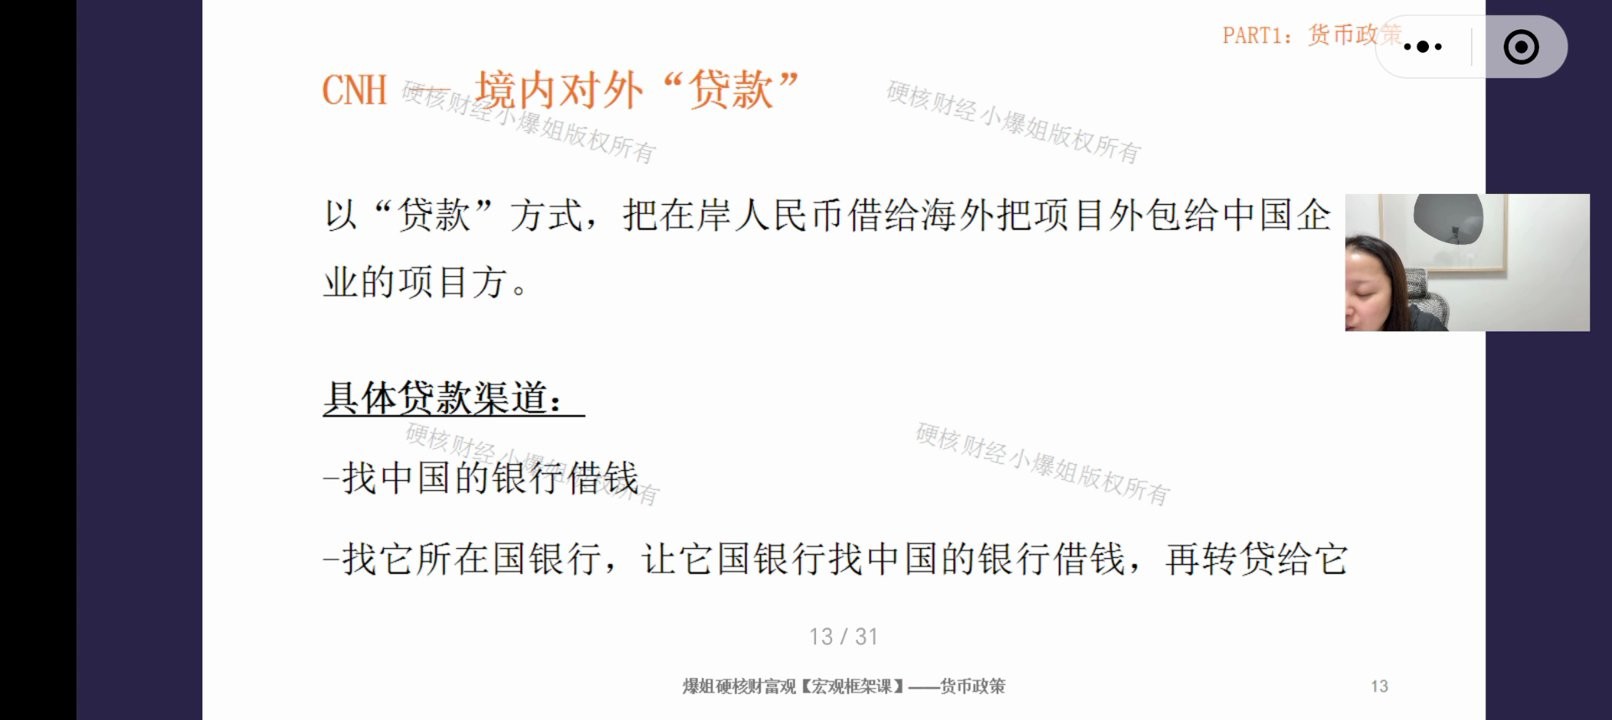
"境内对外贷款"和"支付"要区分开:贷款是借钱给别人,不是支付。一般是借给这样的海外一方——海外有项目、且项目承包给了中国企业(建港口、修铁路、搞基建、开矿等)。
例子一:海外建港口
海外要建一个港口但没钱。中国的操作方式:我借给你钱,前提是你必须把港口包给中国企业建设;等港口建好开始运营,你用赚的钱还贷款。
- 中国先把钱通过金融账户贷给海外项目公司;
- 项目公司拿钱向中国采购钢铁、水泥等建材(货物贸易)→ 人民币开始回流(经常账户);
- 中国企业承包施工,海外项目方支付劳务费、工资(服务贸易、初次收入)→ 又通过经常账户回流;
- 港口运营后还贷:本金走金融账户回流,利息走经常账户(初次收入)回流。
例子二:开矿
对方没钱要借钱,我们借给它去采矿;矿采出来后,中国用人民币买矿石,对方收到人民币后再用人民币还贷。转一圈,人民币出去了又回来了,"等于没花钱",但把矿石拿回来了——技巧非常多。
本质发现:人民币循环的回流,本质是把自己借出去的钱收回来;而美元循环的回流本质是借钱(各国拿外汇储备买美债=把钱借给美国)。这个本质差别后面讲循环时会再展开。
贷款的具体渠道与支付一样:直接找中国银行借,或找所在国银行、再由所在国银行找中国银行转贷。
十三、渠道三:央行货币互换
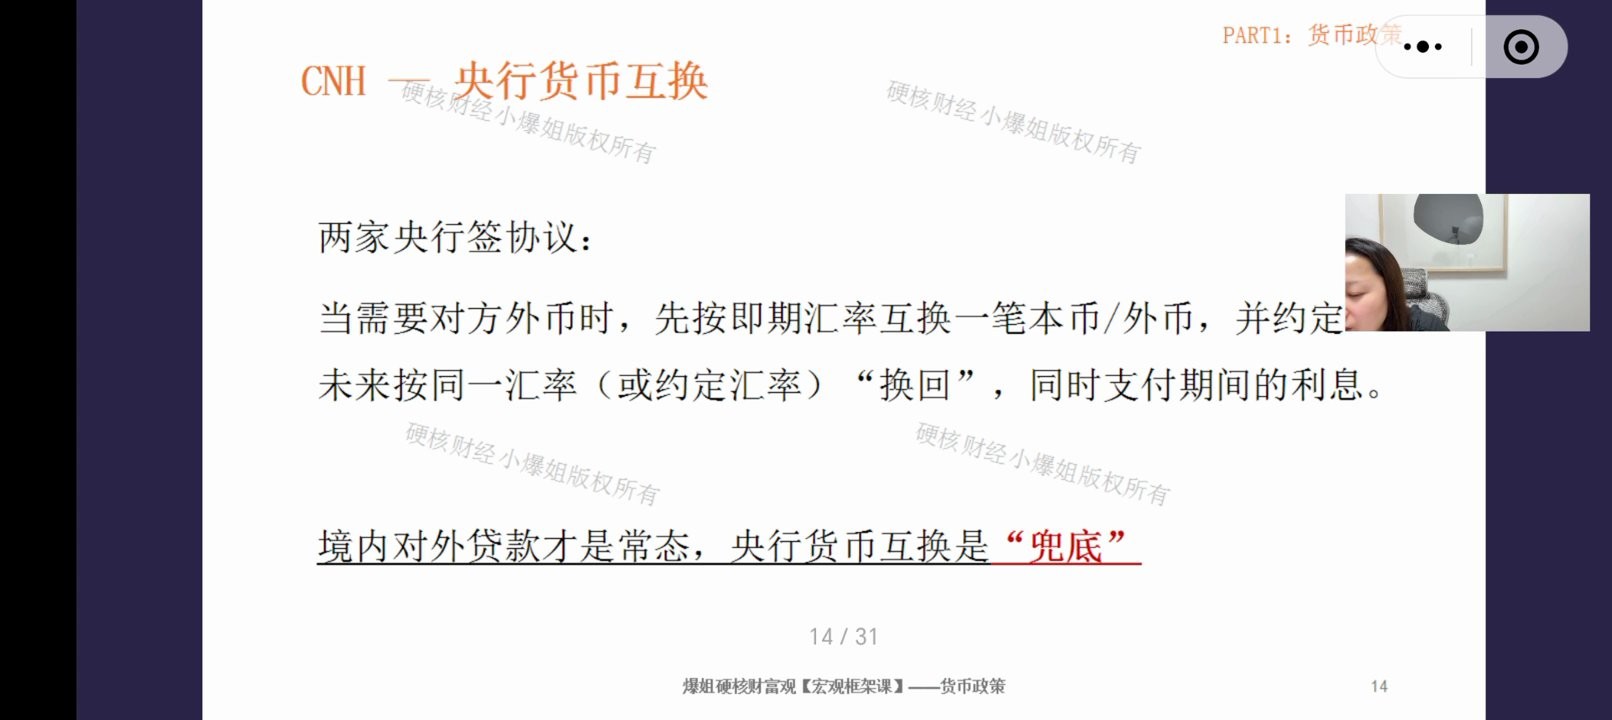
第九课讲到央行与香港金管局之间有8000亿元的互换额度,逻辑是一样的。央行的货币互换是什么意思?
定义:两家央行共同签署协议,约定当对方需要外币时,可按即期汇率(现在的汇率)用本币换出一笔外币;到期后,对方再用等量的外币把本币换回来。借用期间要正常支付利息。
阿根廷例子
中国与阿根廷签了货币互换协议。某天阿根廷要用人民币,就把手里的比索押给我们,按现行汇率换出一笔人民币;到期后还回等量人民币、换回比索,并支付使用期间的利息。
- 不担心汇率波动:因为换回的前提是"等量人民币"——借走多少、还多少,跟汇率怎么变无关;
- 本质:以一国货币作抵押,借给另一国货币,是一个官方的通道;
- 定位:给其他国家的金融体系或政府部门提供本币流动性,本质是兜底条款——正常情况用不到(用境内对外贷款就行),只有流动性实在紧缺时才启用。
和谁签?
主要两类对象:一是人民币离岸中心(一主两副:香港为主,新加坡、伦敦为副,便于极端情况提供流动性);二是关系较好的贸易伙伴(如阿根廷、巴西等)——前提是对方同意接收人民币。
十四、渠道四:境内对外直接投资
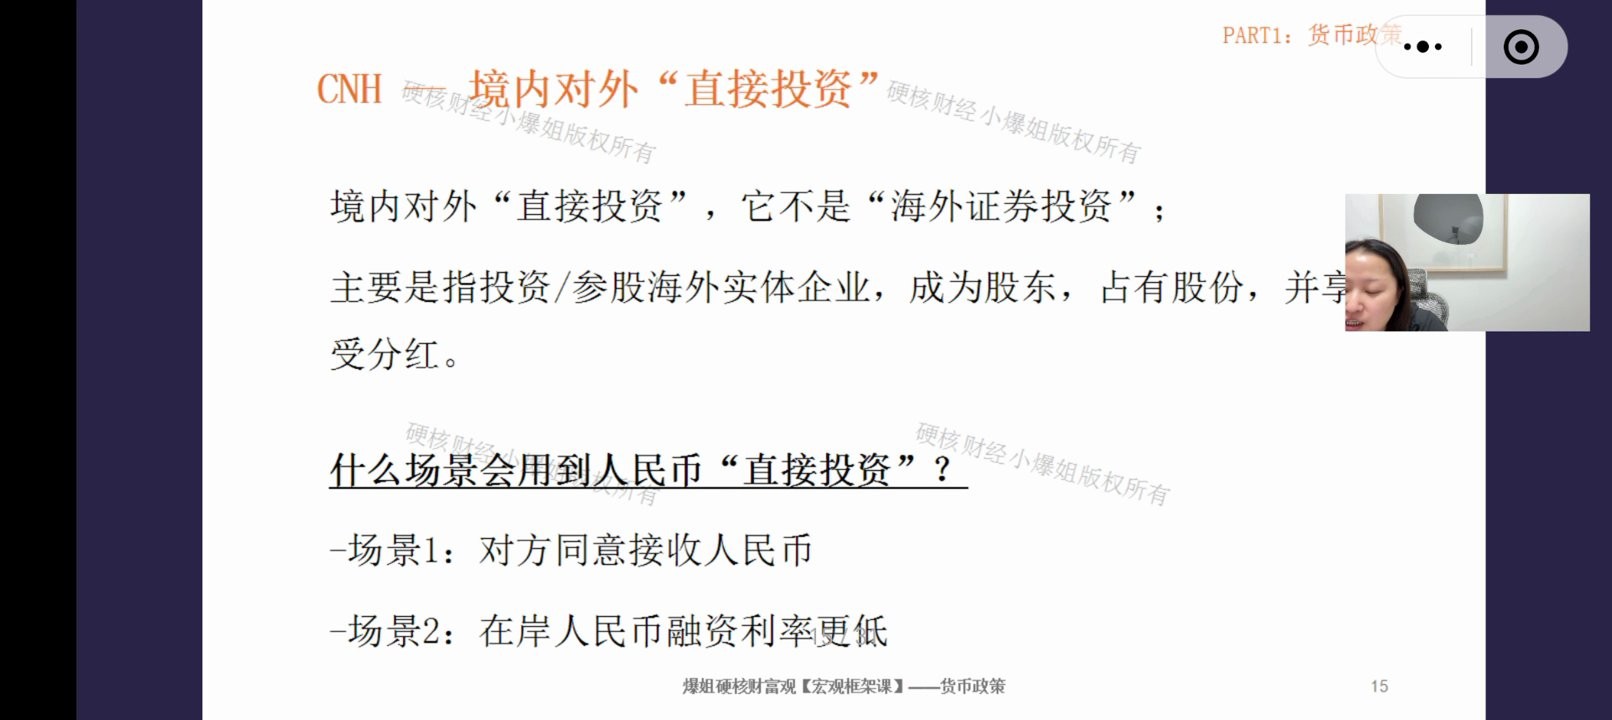
特别注意:这里说的是直接投资,不是证券投资。直接投资的意思是直接投资海外实体企业、占股份当股东、未来享受分红(汇率第一节课讲过)。一般在什么场景下用人民币做对外直接投资?
- 对方愿意收人民币。例:中巴经济走廊项目,中国全面承包并供应基建原材料,巴基斯坦要对中国企业支付大量款项——此时接收人民币直接投资更方便,因为投资款可以直接在当地或中国境内银行完成对中国企业的支付,不用走美国购汇和中转通道。
- 在岸人民币融资利率更低的时候。有时在岸利率低于离岸利率(说的是利率不是汇率),即在岸的钱更便宜。此时可以在国内直接借出在岸人民币,兑换成美元或离岸人民币投出去。虽然有汇率风险,但可通过掉期/远期锁汇;即使加上锁汇成本,常常还是比直接用离岸人民币或美元投更便宜——这是金融层面的高级玩法,也比较多见。
十五、渠道五:境内对外证券投资——严格受限
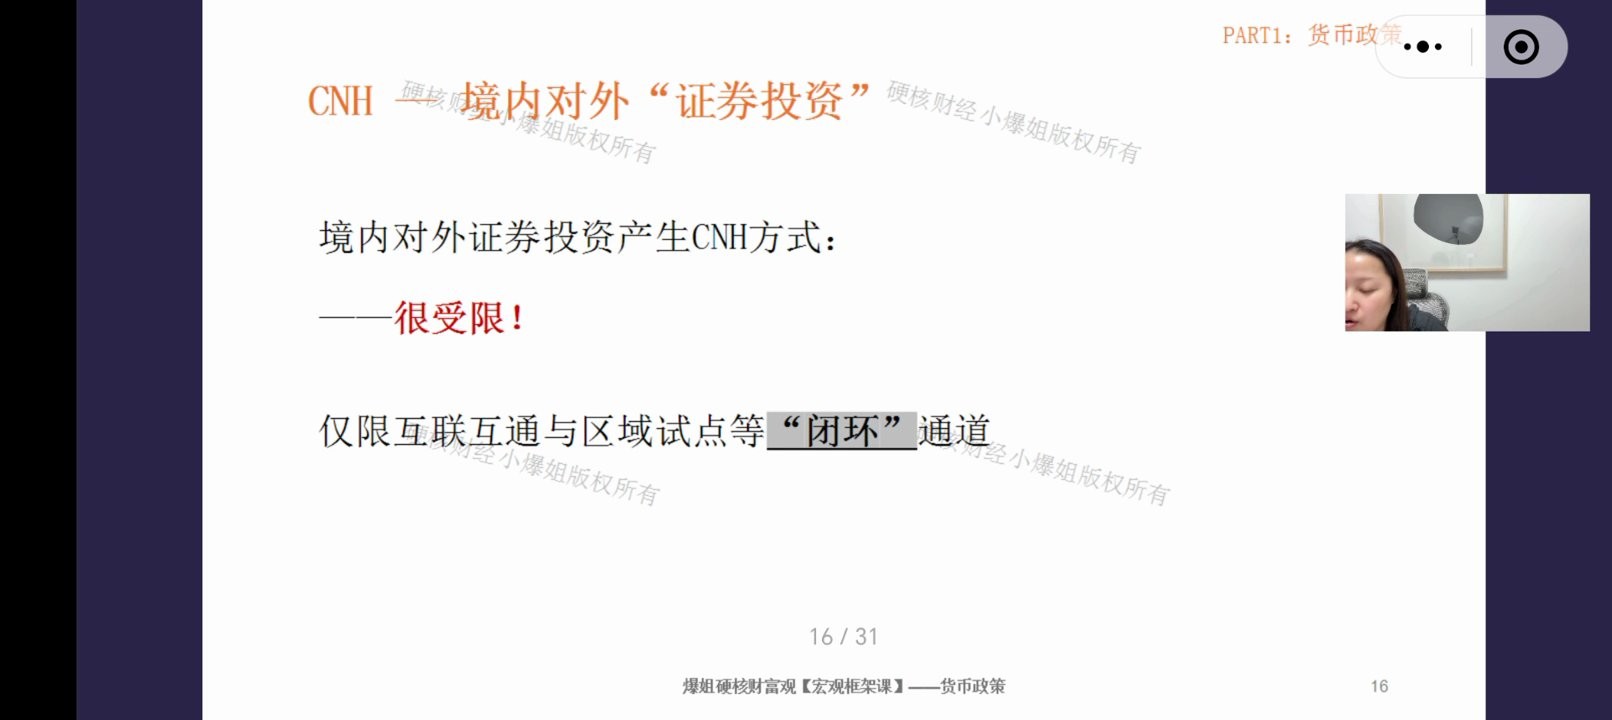
境内对外证券投资能不能产生离岸人民币?有,但非常非常受限。
目前允许人民币跨境证券投资的,仅限互联互通和区域试点等"闭环通道":南向港股通、南向债券通、南向粤港澳理财通、内地香港基金互认等。其他方式基本不可以。
这说明了什么?我们更希望把离岸人民币、把人民币国际化用到实体经济里,而不是让它跑到金融投资领域"搞出境"。所以通过证券方式产生离岸人民币的使用场景非常谨慎,一定在可控的闭环通道内才允许。
这一点和全球很多国家不一样:比如日本是全球的融资货币,利率非常低,日本央行、险资等大量资金都投向美债等海外金融资产,它投的全是金融资产——但我们不行。
补充背景:全球每个国家基本都有在岸和离岸两个市场。别国不是外汇管制国,离岸和在岸是一套汇率;而我们是两套汇率(两个货币的现货市场)——这是与大多数国家一个很大的不同。
十六、渠道六:现金出境 + 美元与人民币循环对比
现金出境就是字面意思:在境内有现金,把它带出境,在境外交易或使用,就在海外流通、变成了离岸人民币。
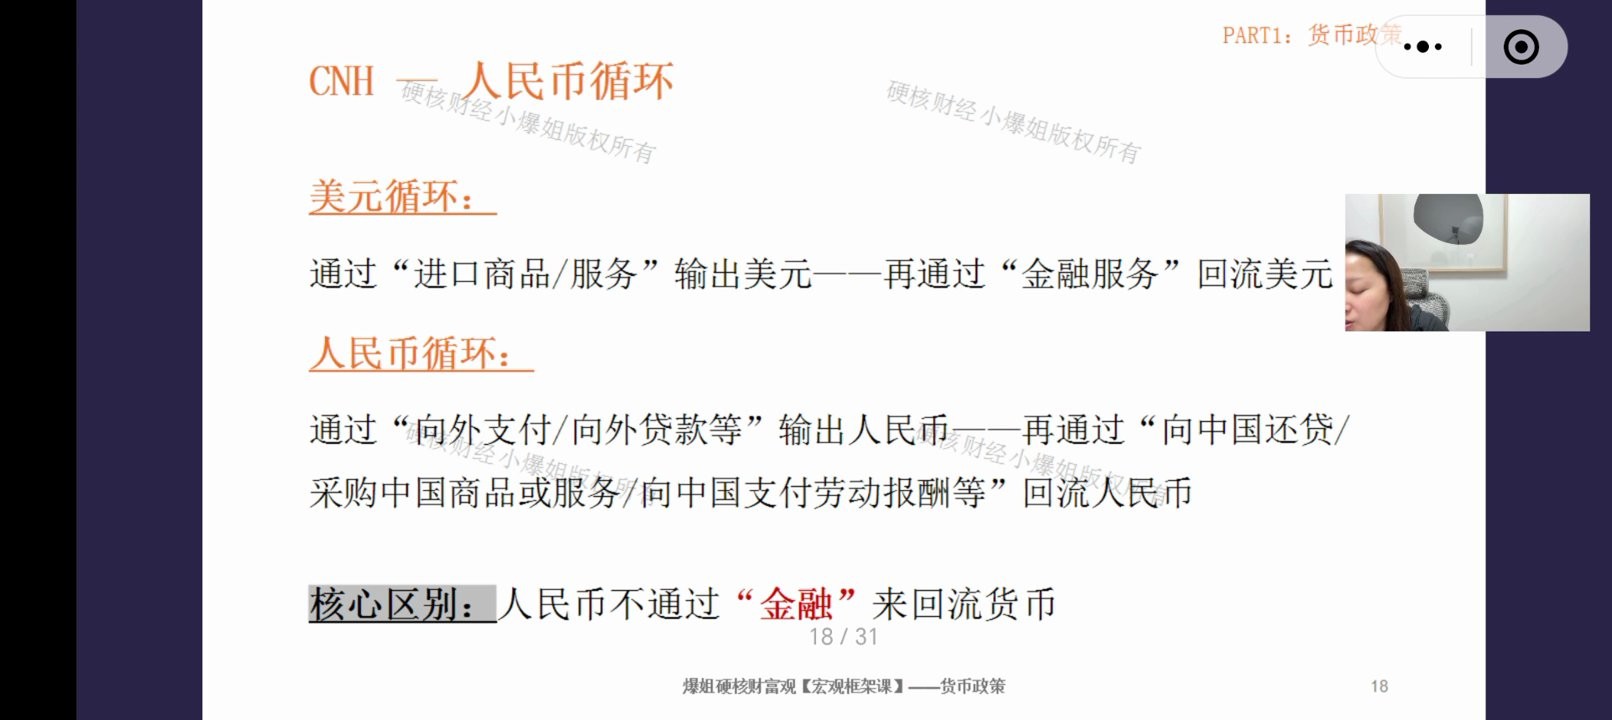
美元循环的路径
美国是全球最大的贸易逆差国,向全世界买东西、输出美元;全世界收到美元后变成外汇储备;外汇储备放在手里不生息、没收益,于是各国又把外汇储备回流美国、投向美元资产(如美债)——美元循环完成。
人民币循环的路径
中国是贸易顺差国,没法靠逆差输出货币。我们的做法是:通过向外支付或向外贷款,把在岸人民币输出为离岸人民币;再通过对方还贷款、买我们的货、买我们的服务、给我们付劳动报酬/工资等方式,实现人民币回流。
最大差别:人民币不是通过金融(中国的股票、债券市场)回流货币的;而美元是通过金融产品或金融服务回流的。这是本质上的巨大区别——美元是债务循环,人民币是实体循环。
十七、第一部分小结:服务实体,而非金融
把离岸人民币的发行、使用、循环讲完了,重点拎一拎:
离岸人民币存在的意义、人民币国际化的意义,不是成为另一个霸权货币,而是让我们的对外贸易和投资变得更顺利,解决用美元的那么多痛点。它的目的主要是服务于实体,而不是金融——这一点一定要记在脑子里,不要记混。
上半场到此结束。下半场转入全球各国货币谁强谁弱的"看图说话"。
第二部分:全球各国汇率(货币)强弱
35:16 - 56:41 · 第20~31页PPT
十八、第二部分开场:怎么比较各国货币强弱
比较一国汇率的强弱,首先要搞清楚跟谁比。绝大多数人认为应该跟单一的美元比绝对值(比如 6.5、7.3、7.5 这个数字)。
这是不对的:美元本身就是全球最强的货币、全球霸权货币、主导货币,它自己加息降息就能让货币一会儿变强一会儿变弱,让全世界的货币围着它转。单纯跟它比绝对值没有意义。
正确的比法是跟"同行"比——除了美国以外的其他国家一起比:美元走强时,你是否贬得更少;美元走弱时,你是否升得更多。这样才比得出强弱。
核心标准:看这个货币比较于其他非美元货币对美元的走势,是更强还是更弱。这就是衡量货币强弱的正确框架。
十九、美元指数:衡量货币强弱的标尺
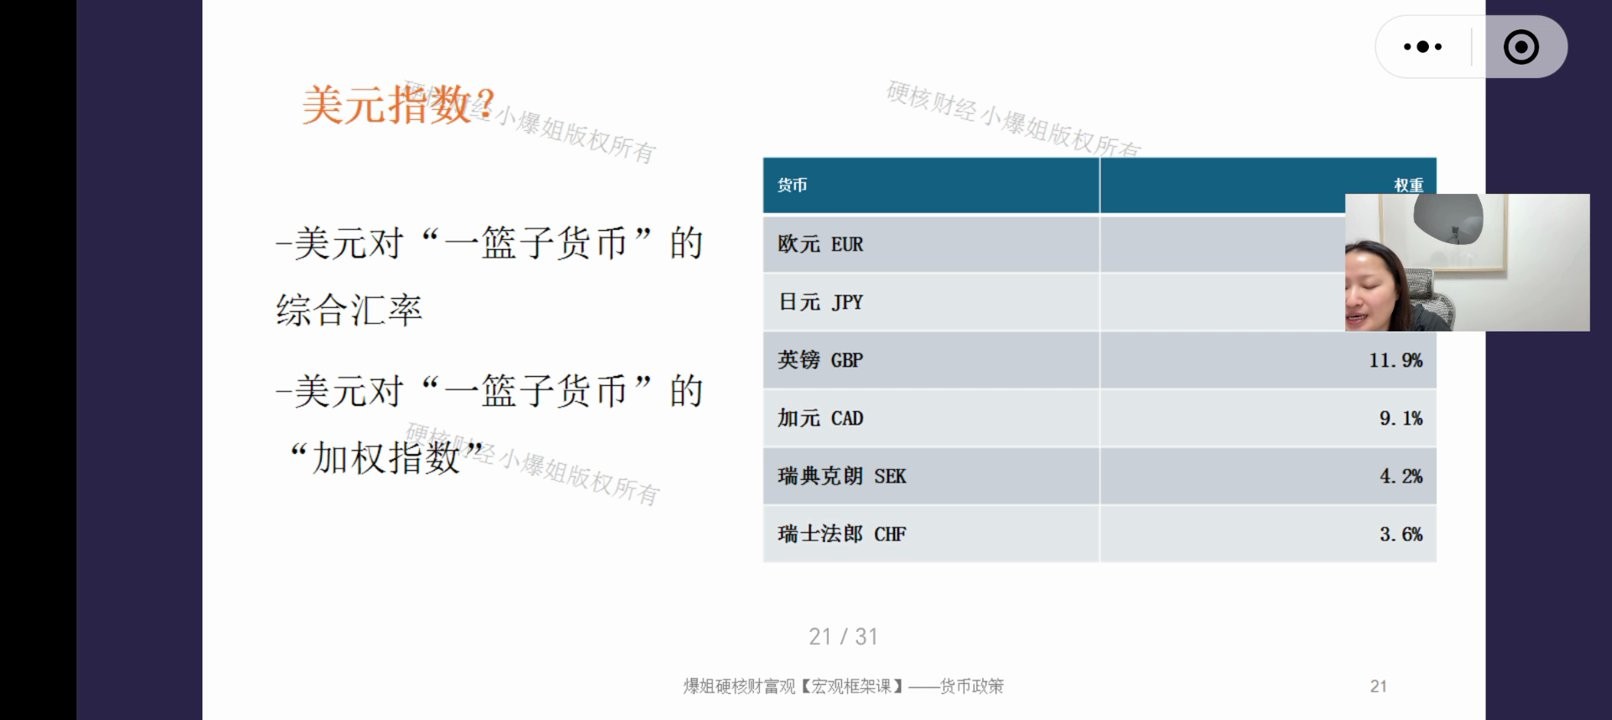
其他货币跟哪个指标比?就是美元指数。
定义:美元指数是美元对一篮子货币的综合汇率、加权指数。篮子里有六种发达经济体的货币,按固定权重构成:欧元、日元、英镑、加元、瑞典克朗、瑞士法郎。
- 欧元权重最大(约占57%)——因为它把德国马克、法国法郎、意大利里拉、荷兰盾、比利时法郎等合并进来了,所以看着很大;
- 权重排第二的是日元,再往下依次排。
接下来就逐个看:这些货币相对美元指数,25年到底谁跑赢、谁跑输。
二十、瑞士法郎:真正的避险货币
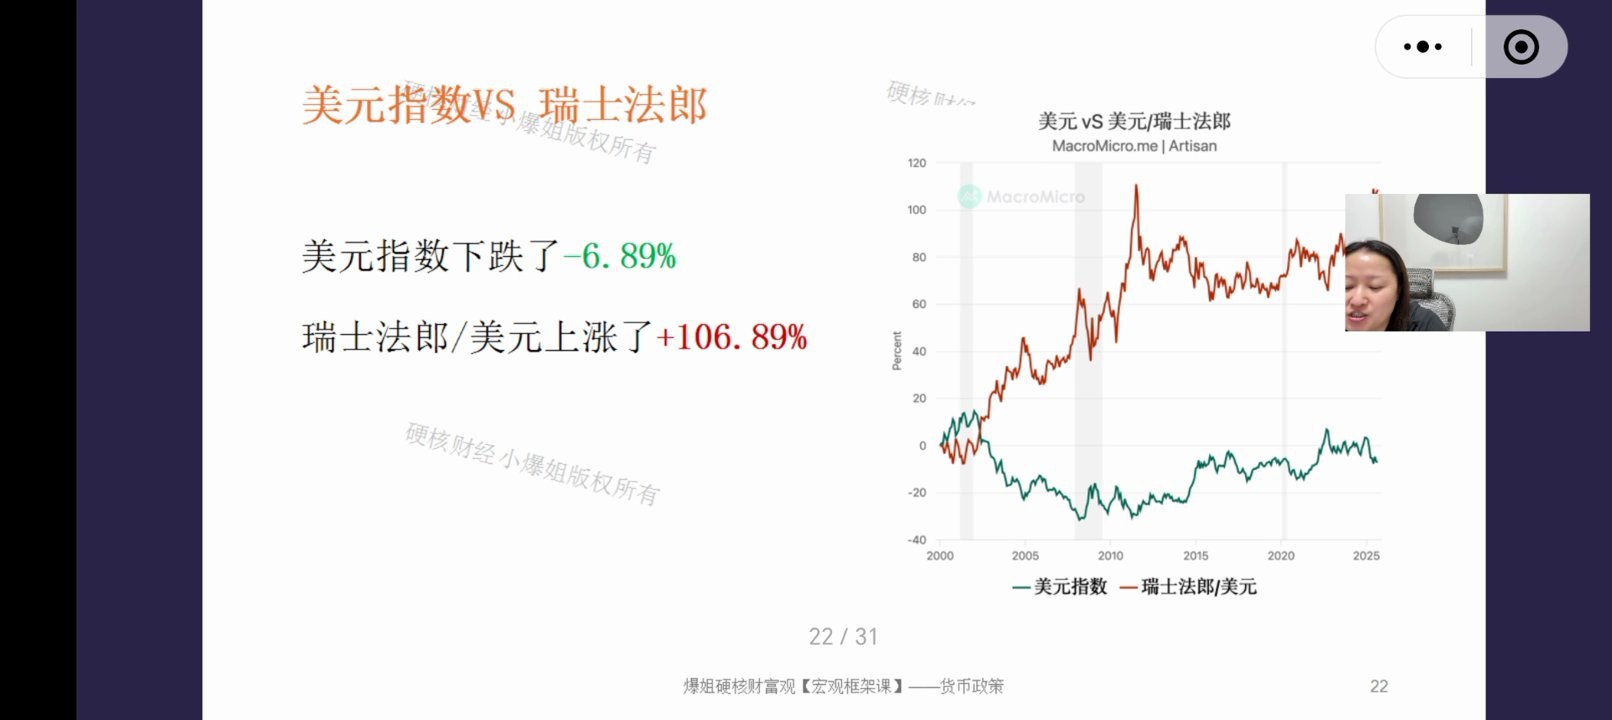
时间跨度:2000年到2025年8月,25年。数据对比:
- 美元指数:下跌 6.89%;
- 瑞士法郎对美元:上涨 106.89%。
两个数字一比较,瑞士法郎非常强。原因主要有两个:
- 瑞郎是真避险货币。瑞士是中立国、通胀低、财政纪律好、是贸易顺差国、出口非常强悍。全球风险上升时,很多钱涌进瑞郎,形成升值;
- 瑞郎与欧元区高度绑定。瑞士经济很大程度上与欧元区高度相关,全球出现危机时瑞郎往往比欧元表现更强势、被认为更安全。
补充:瑞士央行并不愿意让瑞郎升值这么快(升值快出口有压力),所以长期维持低利率并做了大规模的汇率干预。否则今天的瑞郎绝不止升值100%出头,"可能就飞上天了"。
二十一、欧元:权重最大,与美元指数高度负相关
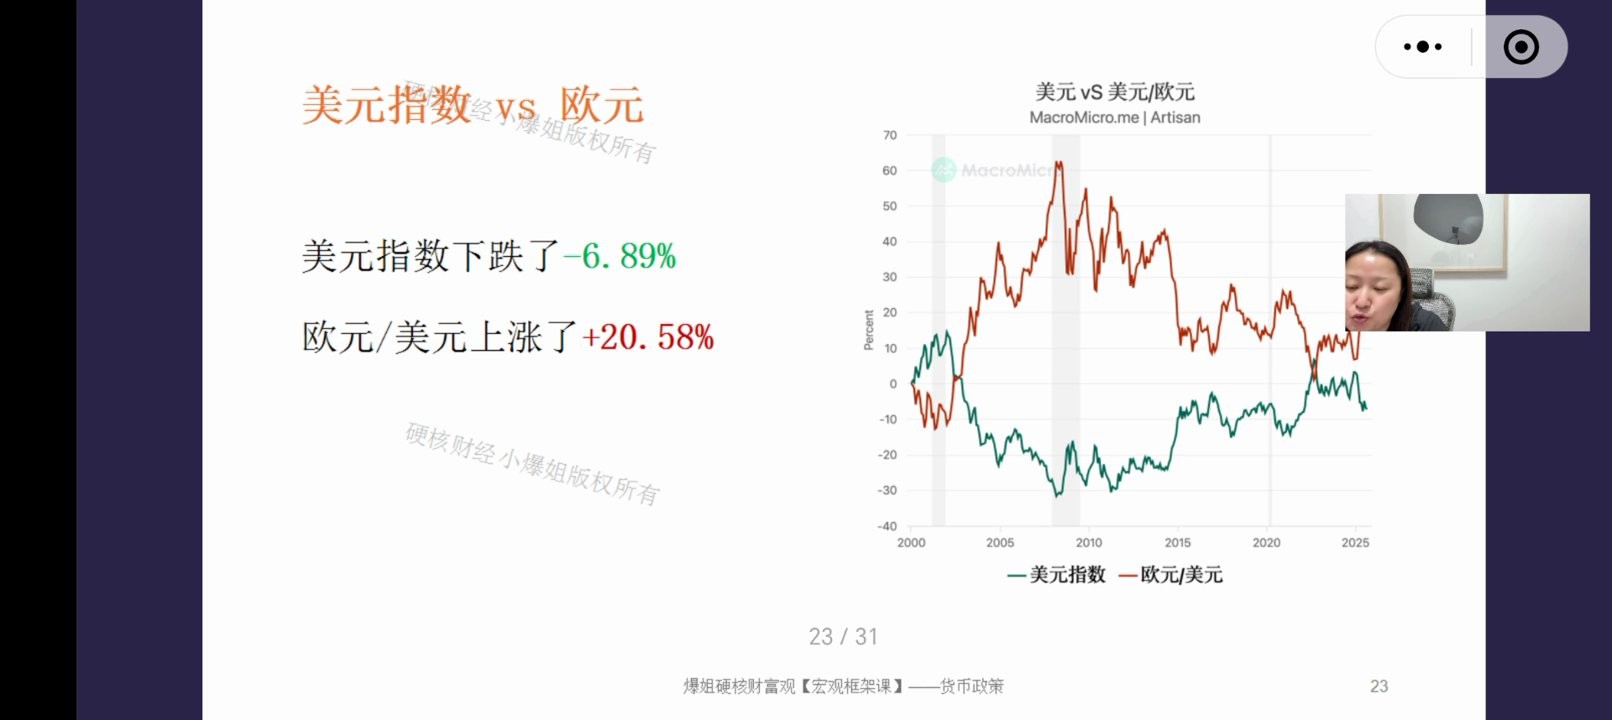
同样25年数据:
- 美元指数:下跌 6.89%;
- 欧元对美元:上涨 20.58%。
从图形上看,欧元(红线)与美元指数(绿线)呈现明显的对称结构——上面涨的部分就是下面跌的部分,形状非常相似,说明负相关性很高。
原因:欧元在美元指数中的权重最高,约占57%。一旦欧元大幅升值,反方向就是美元对欧元大幅贬值,美元指数就相应大幅走弱。所以欧元走强与美元指数走弱,本质上是同一件事的两面。
二十二、在岸人民币:25年跑赢美元指数
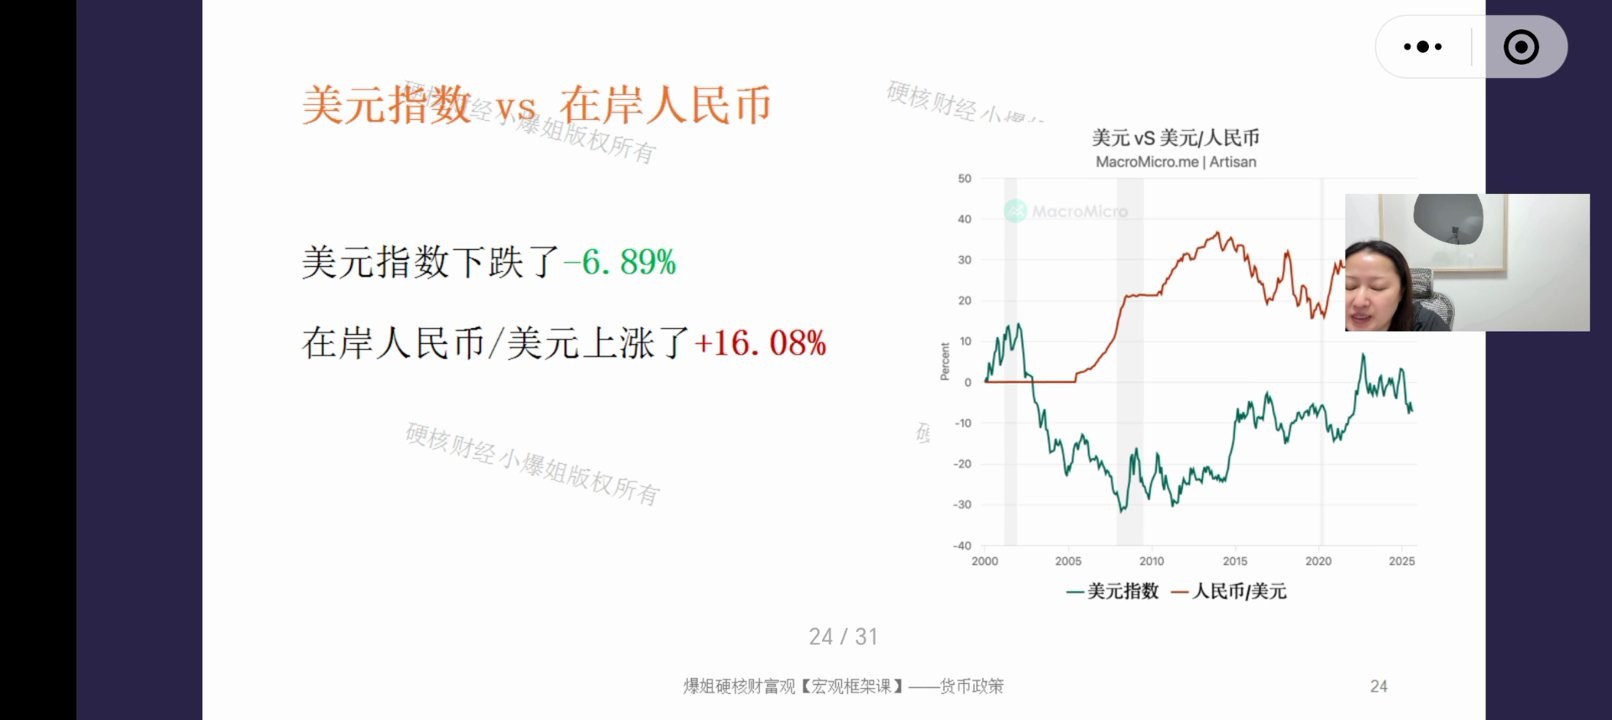
这个结果很多人没想到。2000—2025年的25年数据:
- 美元指数:下跌 6.89%;
- 在岸人民币兑美元:上涨 16.08%。
图形上有两个观察点:
- 2015年之前,人民币的线基本平滑、没什么波动——因为2015年"811汇改"之前,人民币中间价基本不随市场波动,前15年的数据可比性受限;
- 811汇改之后,中间价更接近上一交易日收盘价,人民币才真正与市场接轨,波动出现了。所以真正市场化的对比窗口是2015年至今。
为什么人民币相对美元指数走得更强
- 人民币就应该走强:我们这么大的贸易顺差,不走强是没有道理的;
- 为保出口刻意压低了汇率:如果不是为了保出口压低汇率,人民币会升值更多;
- 加大对外直接投资:贸易顺差太大、升值太快时,通过金融账户进行对外直接投资(投海外的矿、港口等)来输出、找平衡;
- 美元指数是"汇编"出来的:欧元、日元占比高,这两个货币走强会压制美元指数。
打脸市场叙事:网上有言论说"人民币高估了、应该贬很多",但25年的实际走势,人民币对美元指数明显更强。"人民币持续贬值/被高估"的市场叙事缺乏宏观证据。而且如果不是为了保出口,我们会升值得更厉害——毕竟有这么大的顺差摆着。
二十三、加元:美元的"仆从货币"
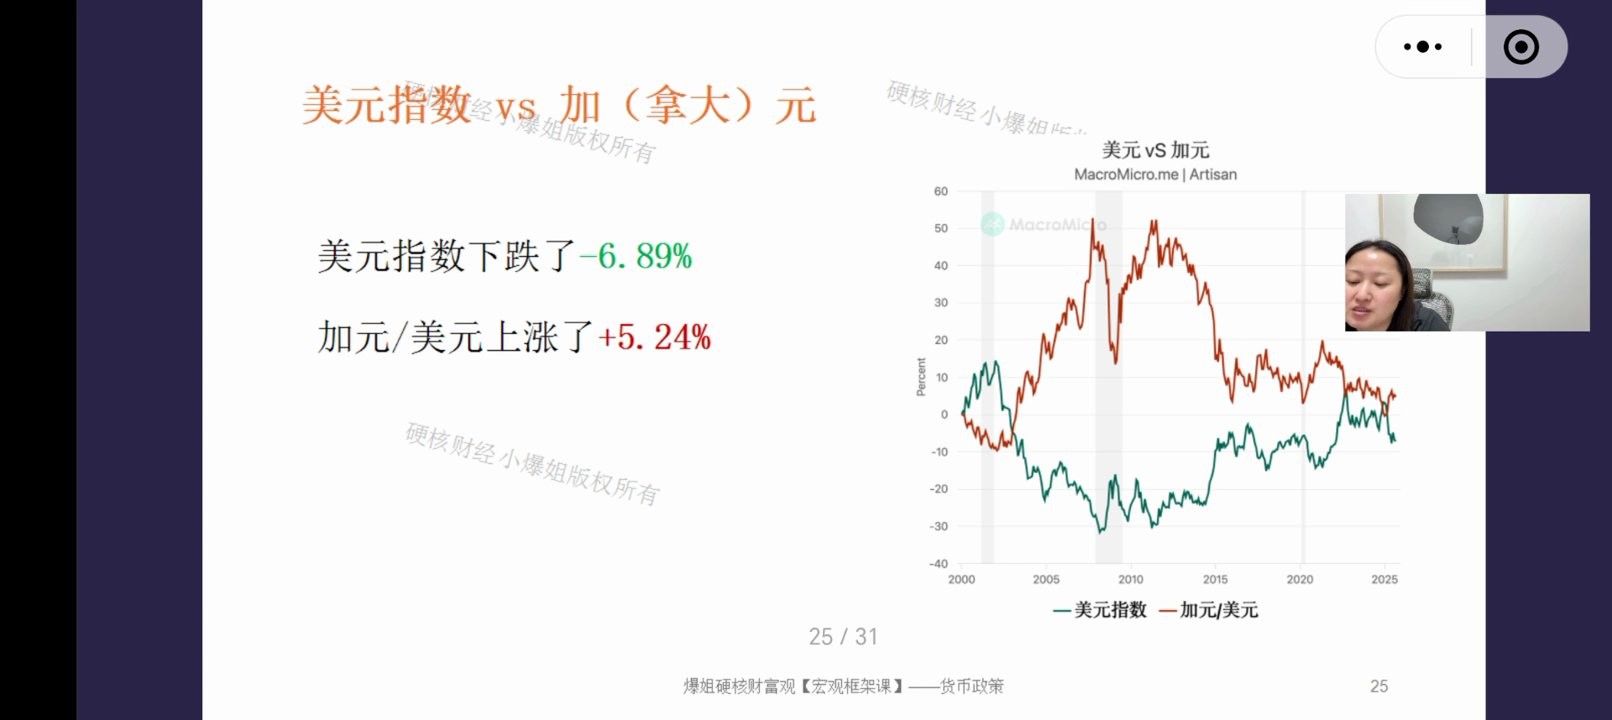
同样2000—2025年:
- 美元指数:下跌 6.89%;
- 加元对美元:上涨 5.24%。
图形上,上面两个图基本是镜像结构,波动长得很像、像反过来似的。这说明:
加元是非常典型的美元"仆从货币"——跟着美元走的货币,没什么特别可说的。
二十四、澳元:大宗商品周期的"商品货币"
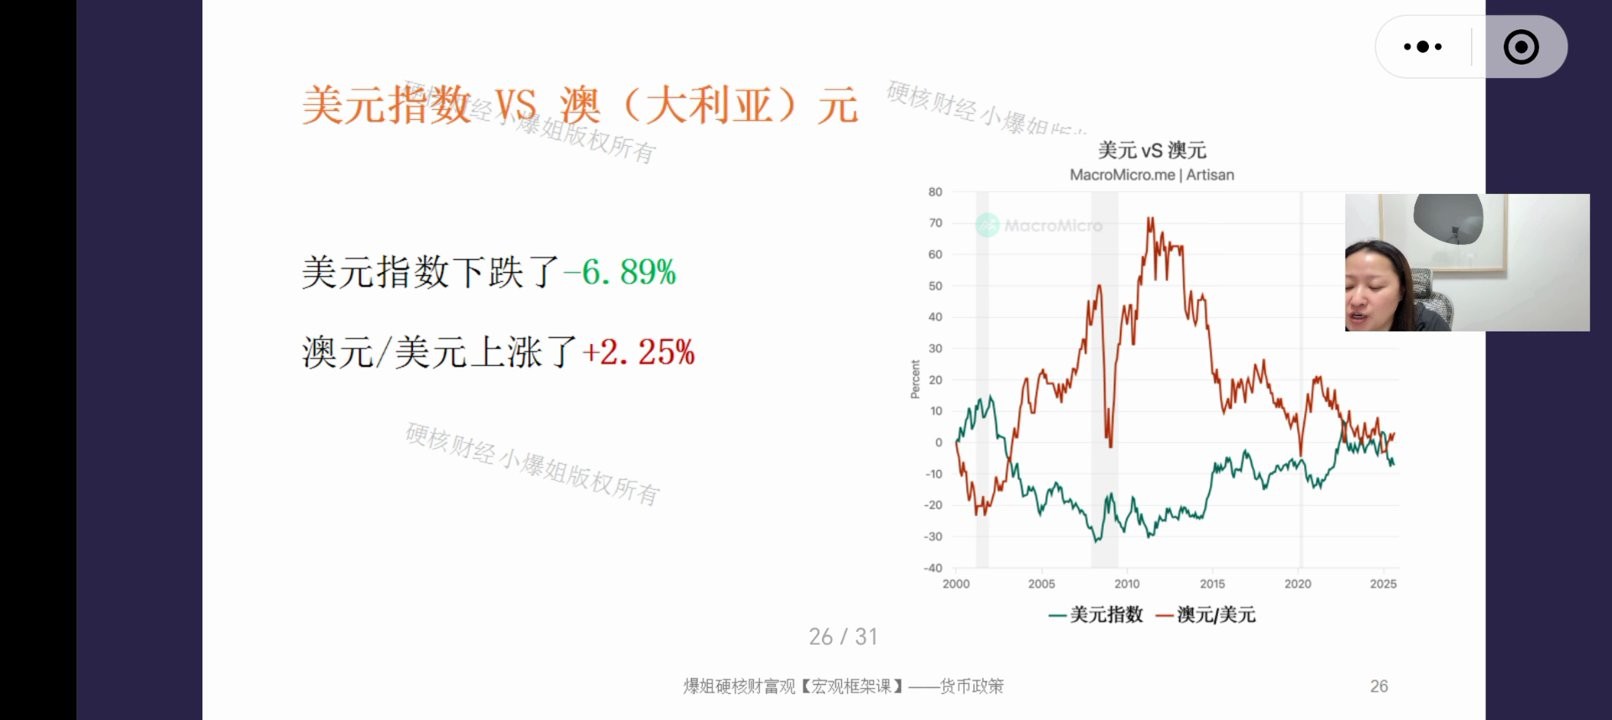
25年数据:
- 美元指数:下跌 6.89%;
- 澳元对美元:上涨 2.25%。
图形上红绿两条线也是负相关,但波动率不一样,没那么对称。核心原因:
- 澳大利亚是大宗商品出口国(铁矿石、煤炭、液化天然气非常多,中国大量进口其铁矿石),深刻受商品周期影响;
- 2000—2008年商品繁荣期:中国特别需要它的铁矿石,大宗商品上涨 → 澳元走强;
- 2011—2015年商品熊市(尤其2014年):铁矿石价格大跌,资金从澳洲流出、资本外流 → 澳元快速走弱。
二十五、瑞典克朗:从"小德国"到小透明
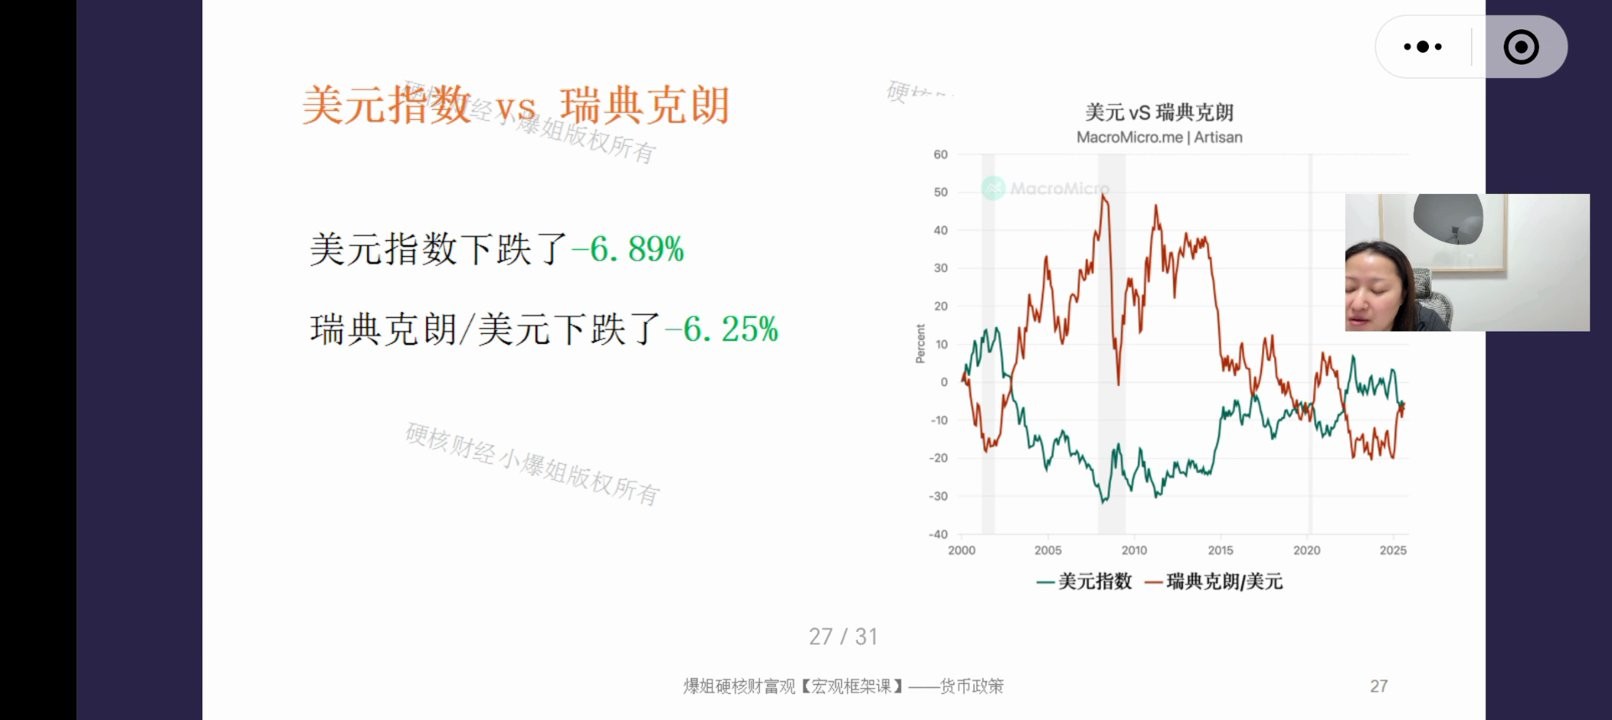
同样25年:
- 美元指数:下跌 6.89%;
- 瑞典克朗对美元:下跌 6.25%。
没什么特别可分析的。瑞典克朗当年能编入美元指数,是因为那个时代它比较强——当时被称为"小德国",商品质量等各方面都比较强。但到现在,瑞典在全球基本是"小透明",尤其在货币领域基本没什么声浪了。
二十六、英镑:日不落 → 日在落
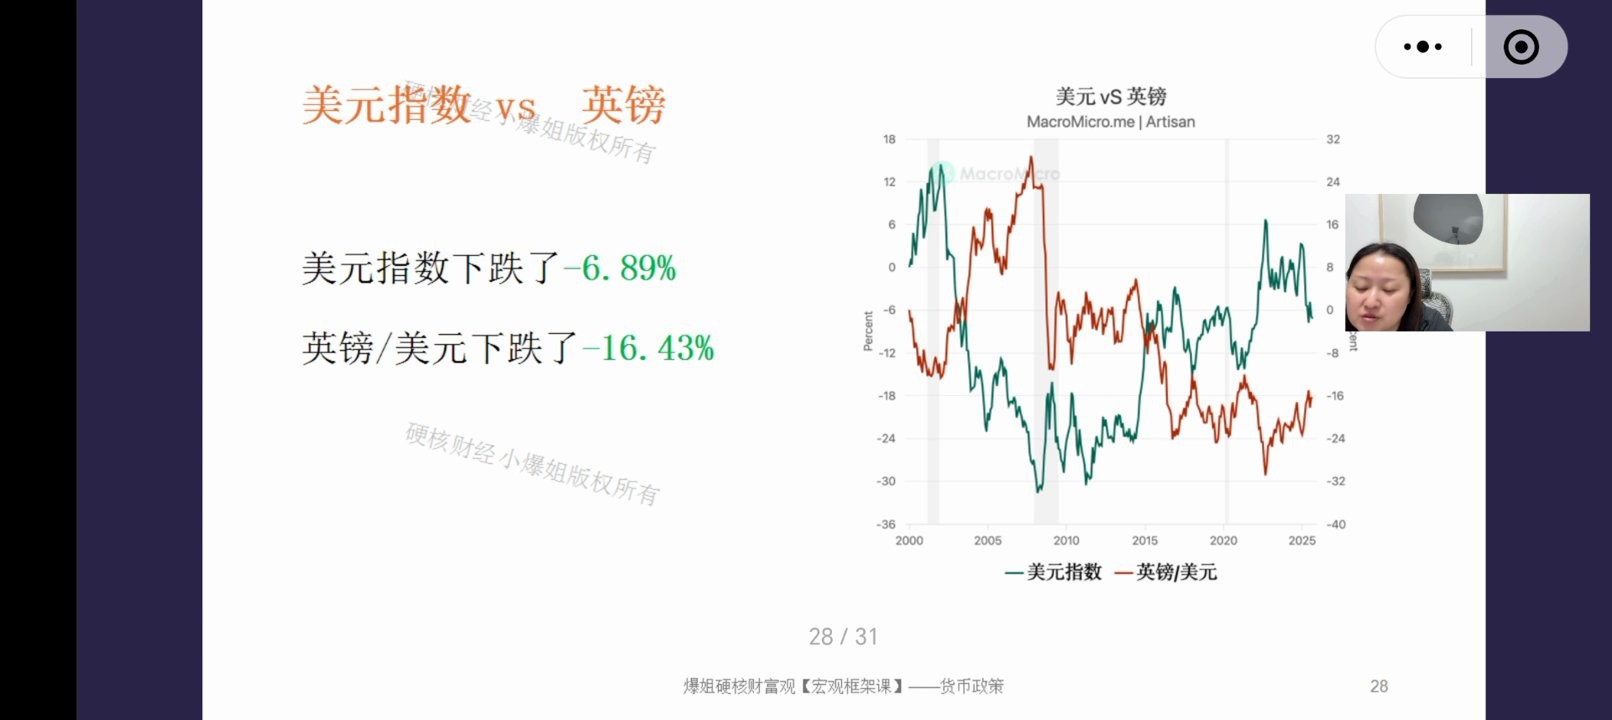
25年数据:
- 美元指数:下跌 6.89%;
- 英镑对美元:下跌 16.43%——很惨。
曾经的日不落帝国,现在真的变成"日在落"帝国了:在美元指数下跌的背景下,英镑不涨反跌,跌得比美元指数还狠,趋势一路不太行。
关于原因:每一个货币单独讲原因都能讲两三个小时(汇率问题牵扯历史原因、经济基本面、货币政策、汇率管理方式等),这节课不展开,记住结论即可:英镑现在走得比较弱。
二十七、日元:假避险、真融资货币
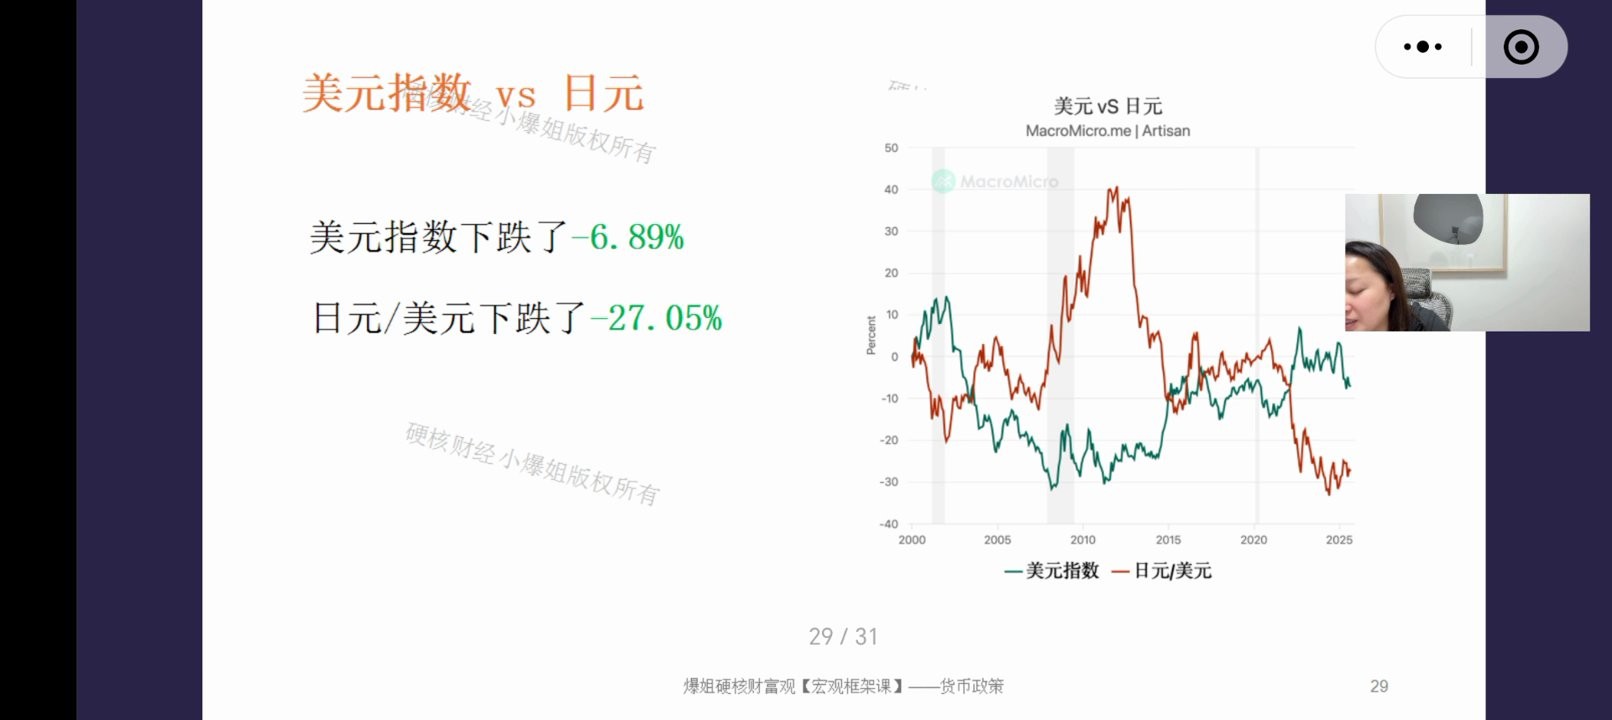
日元是大家很关心的货币。25年数据:
- 美元指数:下跌 6.89%;
- 日元对美元:下跌 27.05%。
结论:日元属于"假"避险货币,实为套利 + 高波动的融资货币。数据不会骗人——25年间它比美元指数跑得还差。如果你真是避险货币,怎么都要跑赢美元才对,否则避什么险呢?
为什么
- 日元利率特别低,是典型的融资货币,全球都到日本融资、投向其他海外市场(比如现在美股里有大量来自日本借出的资金);
- 当全球风险偏好变高、市场变热时,大量资金从日本借出、投向海外,资金流出 → 日元大幅贬值;
- 日元本身又是美元指数成分、占比高:日元升值→美元指数贬值,日元贬值→美元指数上升;
- 只有避险情绪反向走高时,套息交易平仓,日元才会短暂回流、偶尔露出"避险脸"。
二十八、印度卢比:一泻千里的长期贬值
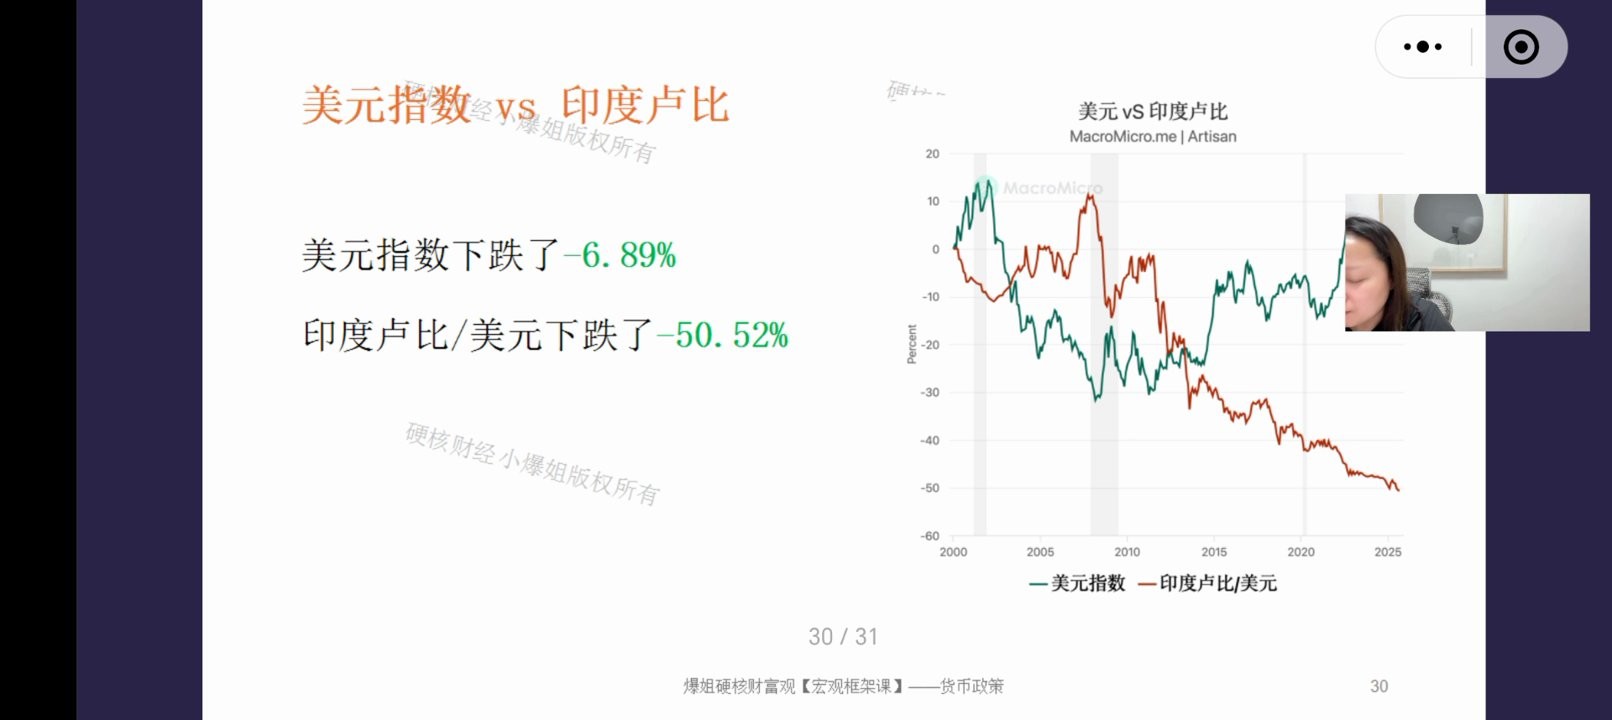
最后一个:
- 美元指数:下跌 6.89%;
- 印度卢比对美元:下跌 50.52%——红色那根线一路下挫。
没有什么可形容的,只能说一泻千里——印度卢比对美元存在长期贬值趋势。原因:
- 印度通胀比较高;
- 是贸易逆差国(原油等大量进口);
- 外汇不足——不长期贬值,对它出口特别不利。
每个国家都有自己的汇率管理方式,印度这种模式决定了它长期贬值的路径。
二十九、第二部分小结:胜者组与败者组
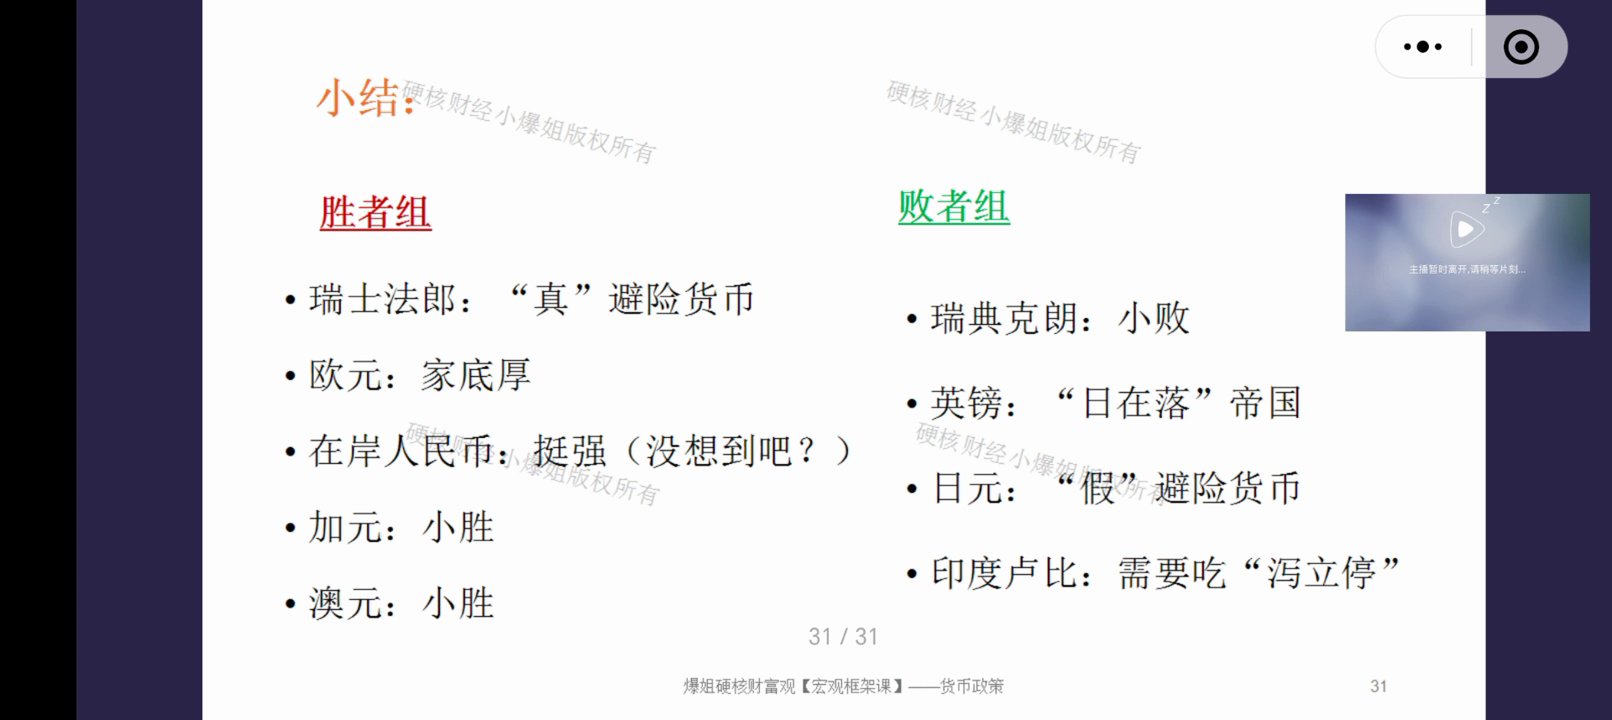
所有货币强弱分析完毕。每个货币为什么走强、走弱的具体原因不需要掌握(一个汇率问题牵扯历史、基本面、货币政策、管理方式等维度,一个国就能讲两小时),但对比后的结果要掌握——这能帮你在判断一个国家货币(如日元、人民币)强弱、识别"真避险还是假避险"、了解一国未来资产时心里有数。
胜者组(左边)
- 瑞士法郎:最强,真避险货币;
- 欧元:也还可以,家底比较厚(+20.58%);
- 在岸人民币:挺强,对美元指数跑赢(+16.08%)——很多人没想到;
- 加元:小胜(+5.24%);
- 澳元:小胜(+2.25%)。
败者组
- 瑞典克朗:小败(-6.25%);
- 英镑:日在落(-16.43%);
- 日元:假避险(-27.05%);
- 印度卢比:一泻千里(-50.52%)。
两个市场叙事的修正:① 很多人吹"印度是下一个中国",但从汇率就能看出差距不是一星半点;② 财经自媒体讲的多是情绪、没依据,做判断要看数据、看理性分析。看完全球各国汇率,你对哪些国家经济相对强、哪些更多是神话,就有了基本判断。
课程总结
本期是汇率系列第三讲,核心收获:
第一,人民币国际化的真实目的,不是成为另一个美元霸权,而是解决使用美元在外贸中的四大痛点(汇率风险、合规制裁风险、交易时间成本、融资可得性),让贸易和投资更顺利,服务实体而非金融。
第二,离岸人民币不是央行"发行"的,而是由在岸人民币通过六条渠道"转化"到境外:境内对外支付、境内对外贷款、央行货币互换、境内对外直接投资、严格受限的证券投资(仅互联互通闭环通道)、现金出境。境外企业拿不到人民币时,可层层递进地找中国银行、所在国银行、所在国央行(通过中国央行)借。
第三,人民币循环与美元循环本质不同:美元是"贸易逆差输出→美债回流"的债务循环(回流=借钱),人民币是"借出/支付→实体收益回流"的实体循环(回流=把自己借出去的钱收回来),人民币不通过金融回流。美元换来更高国际接受度与流动性但债务需持续扩张;人民币背后是实体资产与贸易顺差,对债务扩张依赖弱,但国际接受度提升较慢。
第四,判断货币强弱不能用"对美元绝对汇率",而要以美元指数(对欧元、日元、英镑、加元、瑞典克朗、瑞士法郎六种发达经济体货币的加权指数)为锚,看谁在美元走强时贬得少、走弱时涨得多。
第五,25年长周期复盘:胜者组——瑞郎最强(真避险)、欧元(+20.58%,权重57%与美元指数高度负相关)、在岸人民币(+16.08%,811汇改后市场化窗口、贸易顺差支撑)、加元(+5.24%,美元仆从货币)、澳元(+2.25%,商品周期);败者组——瑞典克朗(-6.25%)、英镑(-16.43%,日不落→日在落)、日元(-27.05%,假避险真融资货币)、印度卢比(-50.52%,一泻千里)。人民币"高估"叙事缺乏宏观证据。
第六,下节课是汇率系列的最后一节:讲汇率对各类资产的影响和汇率常用的衍生品工具。货币政策三大块(货币、利率、汇率)各约四节课,讲完后会穿插一期货币政策总结课,再进入经济周期、美林时钟等主题。货币政策内容一定要反复看。
课程知识卡片(专业版)
以下为课程配套的专业版知识卡片,标题为"货币政策第10期:汇率(3)——离岸人民币循环机制与全球主要货币强弱比较",汇总了本期核心知识点的完整框架。

专业版卡片文字摘要
- 知识点1 推行人民币国际化的真实诉求:核心目的并非建立类似美元的霸权体系,而是解决使用美元在国际贸易中遭遇的切实痛点。美元体系四大痛点——①汇率风险:需额外购买远期或掉期合约对冲,增加成本;②合规及制裁风险:面临长臂管辖,可能遭遇延迟、冻结或拒付;③交易与时间成本:清算链路长,跨境支付"又慢又贵";④融资可得性约束:中小企业获取美元贸易融资(信用证、保理)难度大、成本高。实践运用:人民币国际化的核心导向是提升实体贸易和投资的便利性与安全性,这决定了货币及汇率政策长期围绕"服务实体"展开,对证券投资等纯金融通道(QFII/RQFII之外的非闭环渠道)保持谨慎,仅以南向通、债券通等"互联互通"闭环方式有限放开。
- 知识点2 离岸人民币的"转化"渠道与回流闭环:生成机制——离岸人民币并非由央行直接发行,而是通过在岸人民币的跨境转化产生。六大转化渠道:①境内对外支付(货物/服务贸易、报酬、股息);②境内对外贷款(如海外基建项目承包,形成人民币输出);③央行货币互换(提供官方兜底流动性);④境内对外直接投资(如中巴经济走廊项目);⑤严格受限的证券投资(仅限互联互通的闭环通道,如南向通);⑥现金出境(境内人民币现金携带出境后,在境外现金市场交易使用,量小但属完整渠道之一)。资金回流机制——借出或支付的人民币,最终通过购买中国商品、服务或归还贷款本息等形式回流境内。实践运用:区别于美元"贸易逆差输出—发行美债回流"的债务循环,人民币的循环本质是"资金借出—实体收益回流"。两种循环各有取舍:美元路径换来更高的国际接受度与流动性,但债务规模需持续扩张;人民币路径背后是实体资产与贸易顺差,对债务扩张依赖较弱,但国际接受度提升相对缓慢。
- 知识点3 判定货币强弱的正确基准:评判误区——单纯对比对美元的绝对汇率数值没有意义,因为美元作为全球霸权货币会主导整体的潮汐波动。核心标尺——应以美元指数(美元对六大发达经济体货币的加权指数)为锚。判定标准——观察在相同周期下,某货币跑赢或跑输美元指数的幅度(即比较于其他非美货币,谁在美元走强时跌得少,在美元走弱时涨得多)。实践运用:在分析外汇及海外资产时,必须摒弃单一的"对美视角",将其置于全球一篮子货币的横向比较中,过滤掉美元自身周期的干扰,才能看清一国货币背后的真实经济底色。
- 知识点4 全球主要货币的长期表现复盘:强势组(胜者)——①瑞士法郎(最强):真避险货币,依托政治中立、低通胀、严格的财政纪律、长期的经常账户顺差,长周期涨幅惊人,瑞士央行甚至需长期负利率与外汇干预以抑制其过快升值;②欧元:25年累计上涨+20.58%,作为美元指数中权重最大的成份货币(约占57%),与美元指数呈高度"对称"的负相关,欧元强则美元指数弱、欧元弱则美元指数强,跑赢美元指数与美元指数下行是同一件事的两面;③在岸人民币(CNY):25年累计上涨+16.08%,注意2015年"811汇改"前CNY中间价基本不随市场波动,前15年数据可比性受限,真正市场化的对比窗口是2015年至今,支撑因素是中国长期庞大的贸易顺差,从这一数据看"人民币持续贬值/被高估"的市场叙事缺乏宏观证据。弱势组(败者)——①日元:长期跑输美元指数,实为低息融资货币,当全球风险偏好上升时被大量借出投向海外高息资产、套利资金流出导致贬值,只有在避险情绪反向走高时才因套息交易平仓短暂回流,长期看是"假"避险货币;②印度卢比:25年累计贬值-50.52%,呈"一泻千里"的长期贬值趋势;③英镑:25年累计贬值-16.43%,在美元指数下跌的背景下不涨反跌,"日不落变成日在落"。实践运用:25年的长周期数据修正了"日元避险""印度崛起"两类市场叙事。在评估海外资产时应叠加"汇率折损"维度:高息但货币长期贬值的市场(如印度),名义收益往往被汇率吞噬;评判一国货币强弱要以美元指数为锚,而不是简单看对美元的绝对汇率。
课程知识卡片(极简版)
以下为极简版知识卡片(副标题:人民币出海记与全球货币"比武大会"),用问答形式快速回顾核心概念。
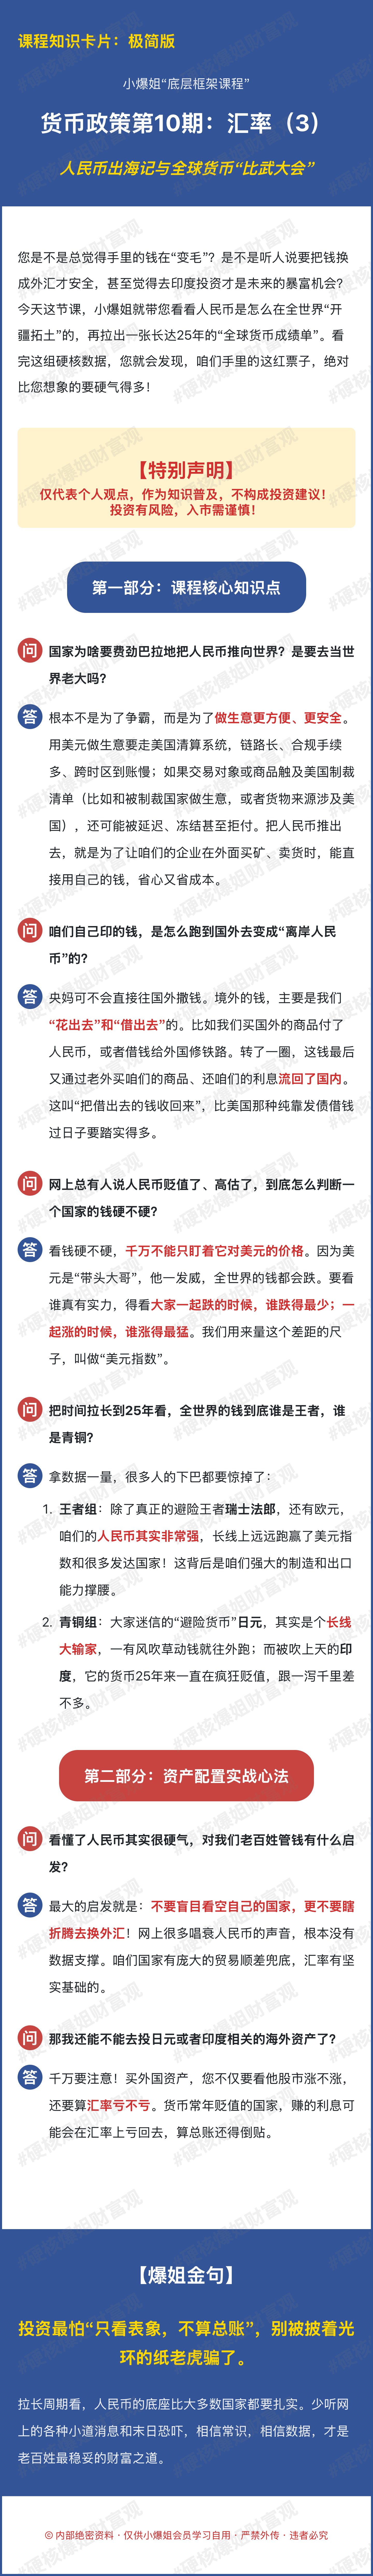
极简版卡片文字摘要
- Q:国家为啥要费劲巴拉地把人民币推向世界?是要去当世界老大吗?
A:根本不是为了争霸,而是为了做生意更方便、更安全。用美元做生意要走美国清算系统,链路长、合规手续多、跨时区到账慢;如果交易对象或商品触及美国制裁清单(比如和被制裁国家做生意,或者货物来源涉及美国),还可能被延迟、冻结甚至拒付。把人民币推出去,就是为了让咱们的企业在外面买矿、卖货时,能直接用自己的钱,省心又省成本。 - Q:咱们自己印的钱,是怎么跑到国外去变成"离岸人民币"的?
A:央妈可不会直接往国外撒钱。境外的钱,主要是我们"花出去"和"借出去"的——比如买国外的商品付人民币,或者借钱给外国修铁路。转了一圈,这钱最后又通过老外买咱们的商品、还咱们的利息流回了国内。这叫"把借出去的钱收回来",比美国那种纯靠发债借钱过日子要踏实得多。 - Q:网上总有人说人民币贬值了、高估了,到底怎么判断一个国家的钱硬不硬?
A:看钱硬不硬,千万不能只盯着它对美元的价格。因为美元是"带头大哥",他一发威,全世界的钱都会跌。要看谁真有实力,得看大家一起跌的时候谁跌得最少、一起涨的时候谁涨得最猛。我们用来量这个差距的尺子,叫做"美元指数"。 - Q:把时间拉长到25年看,全世界的钱到底谁是王者,谁是青铜?
A:拿数据一量,很多人的下巴都要惊掉了。王者组:除了真正的避险王者瑞士法郎,还有欧元,咱们的人民币其实非常强,长线上远远跑赢了美元指数和很多发达国家——这背后是咱们强大的制造和出口能力撑腰。青铜组:大家迷信的"避险货币"日元,其实是个长线大输家,一有风吹草动钱就往外跑;而被吹上天的印度,它的货币25年来一直在疯狂贬值,跟一泻千里差不多。 - Q:看懂了人民币其实很硬气,对我们老百姓管钱有什么启发?
A:最大的启发就是:不要盲目看空自己的国家,更不要瞎折腾去换外汇!网上很多唱衰人民币的声音,根本没有数据支撑。咱们国家有庞大的贸易顺差兜底,汇率有坚实基础的。 - Q:那我还能不能去投日元或者印度相关的海外资产了?
A:千万要注意!买外国资产,您不仅要看他股市涨不涨,还要算汇率亏不亏。货币常年贬值的国家,赚的利息可能会在汇率上亏回去,算总账还得倒贴。 - 爆姐金句:"投资最怕'只看表象,不算总账',别被披着光环的纸老虎骗了。"拉长周期看,人民币的底座比大多数国家都要扎实。少听网上的各种小道消息和末日恐吓,相信常识,相信数据,才是老百姓最稳妥的财富之道。