动荡中的A股市场展望
目录
中东冲突对市场的影响:历史复盘
二战后中东地区发生过9—10次冲突(五次中东战争、两伊战争、海湾战争、阿富汗、伊拉克、叙利亚等)。由于早期A股尚未开市,对A股的直接历史数据不足,主要以美股权益资产为观察标的。
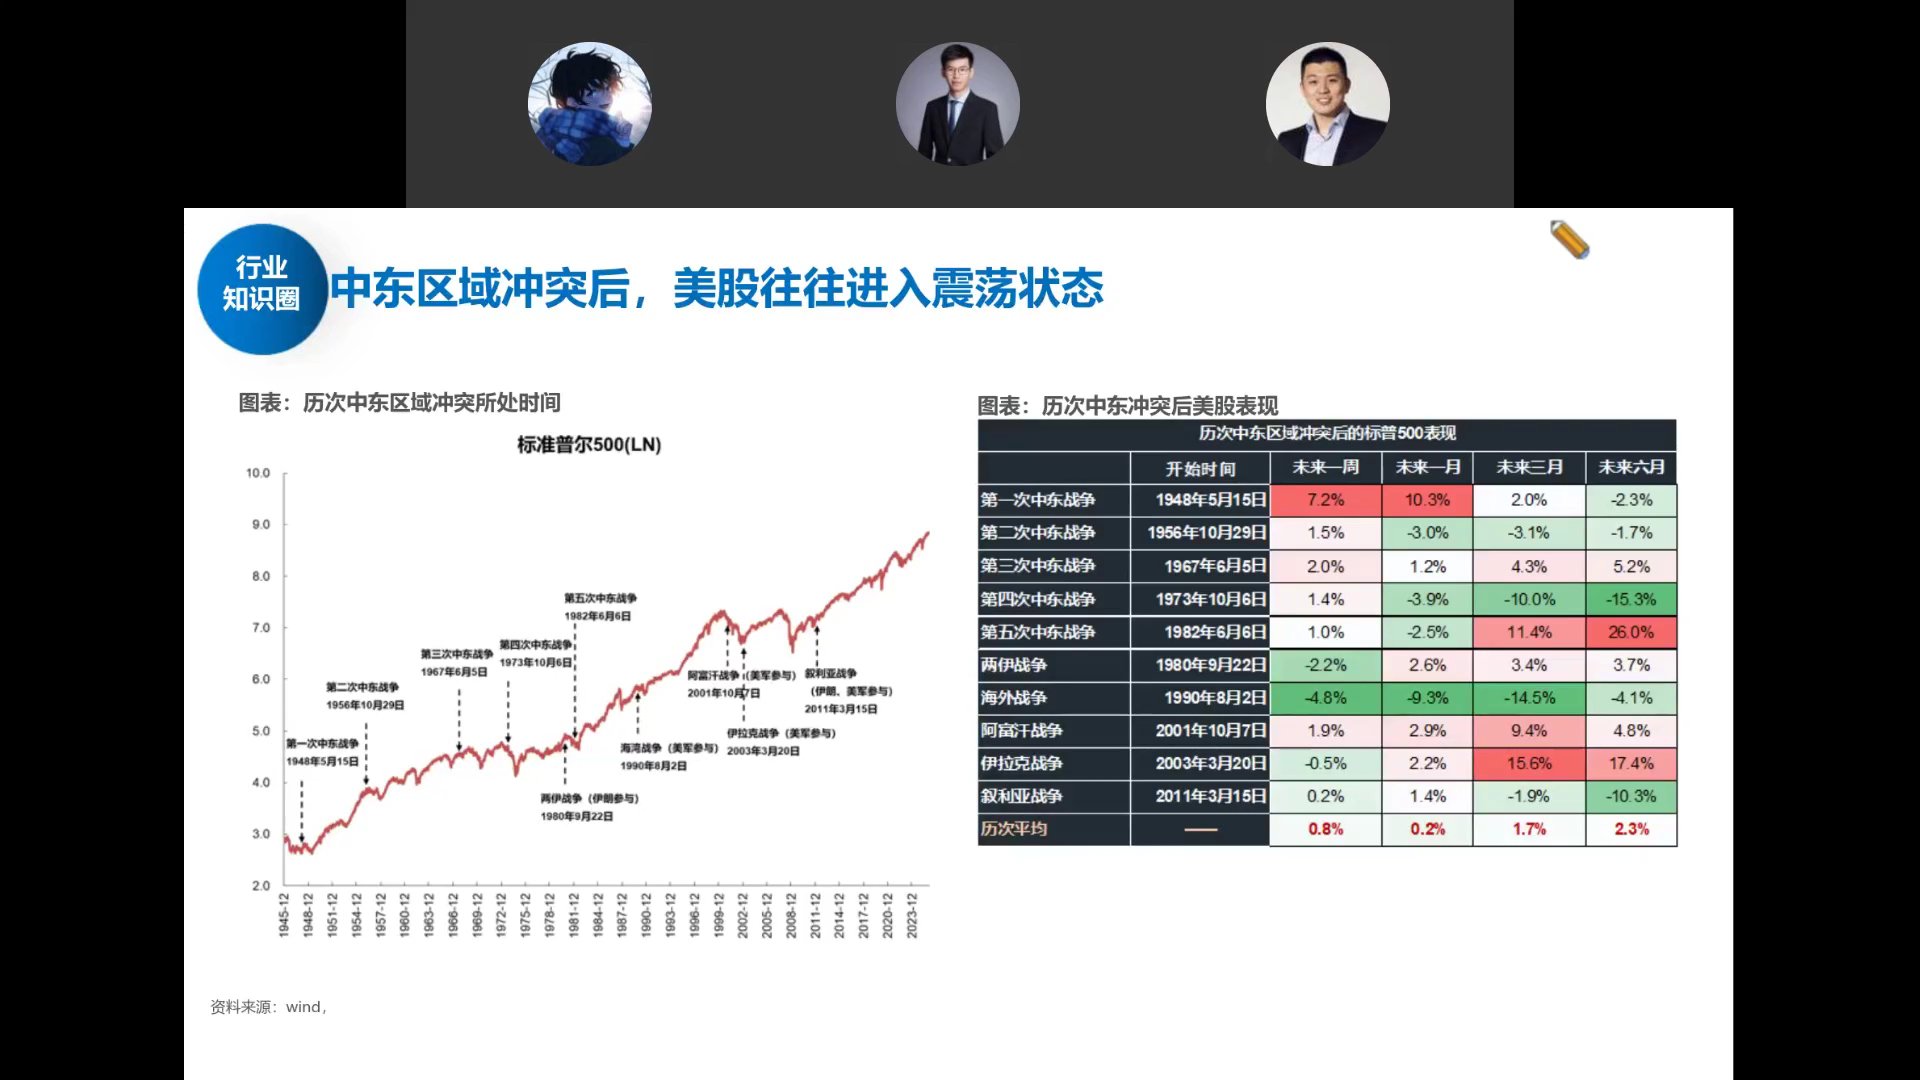
从标普500的历次冲突后走势看,冲突爆发初期权益资产普遍承压下跌,但见底后的修复路径并不一致。表格统计了每次冲突后不同时间窗口的涨跌幅与胜率。
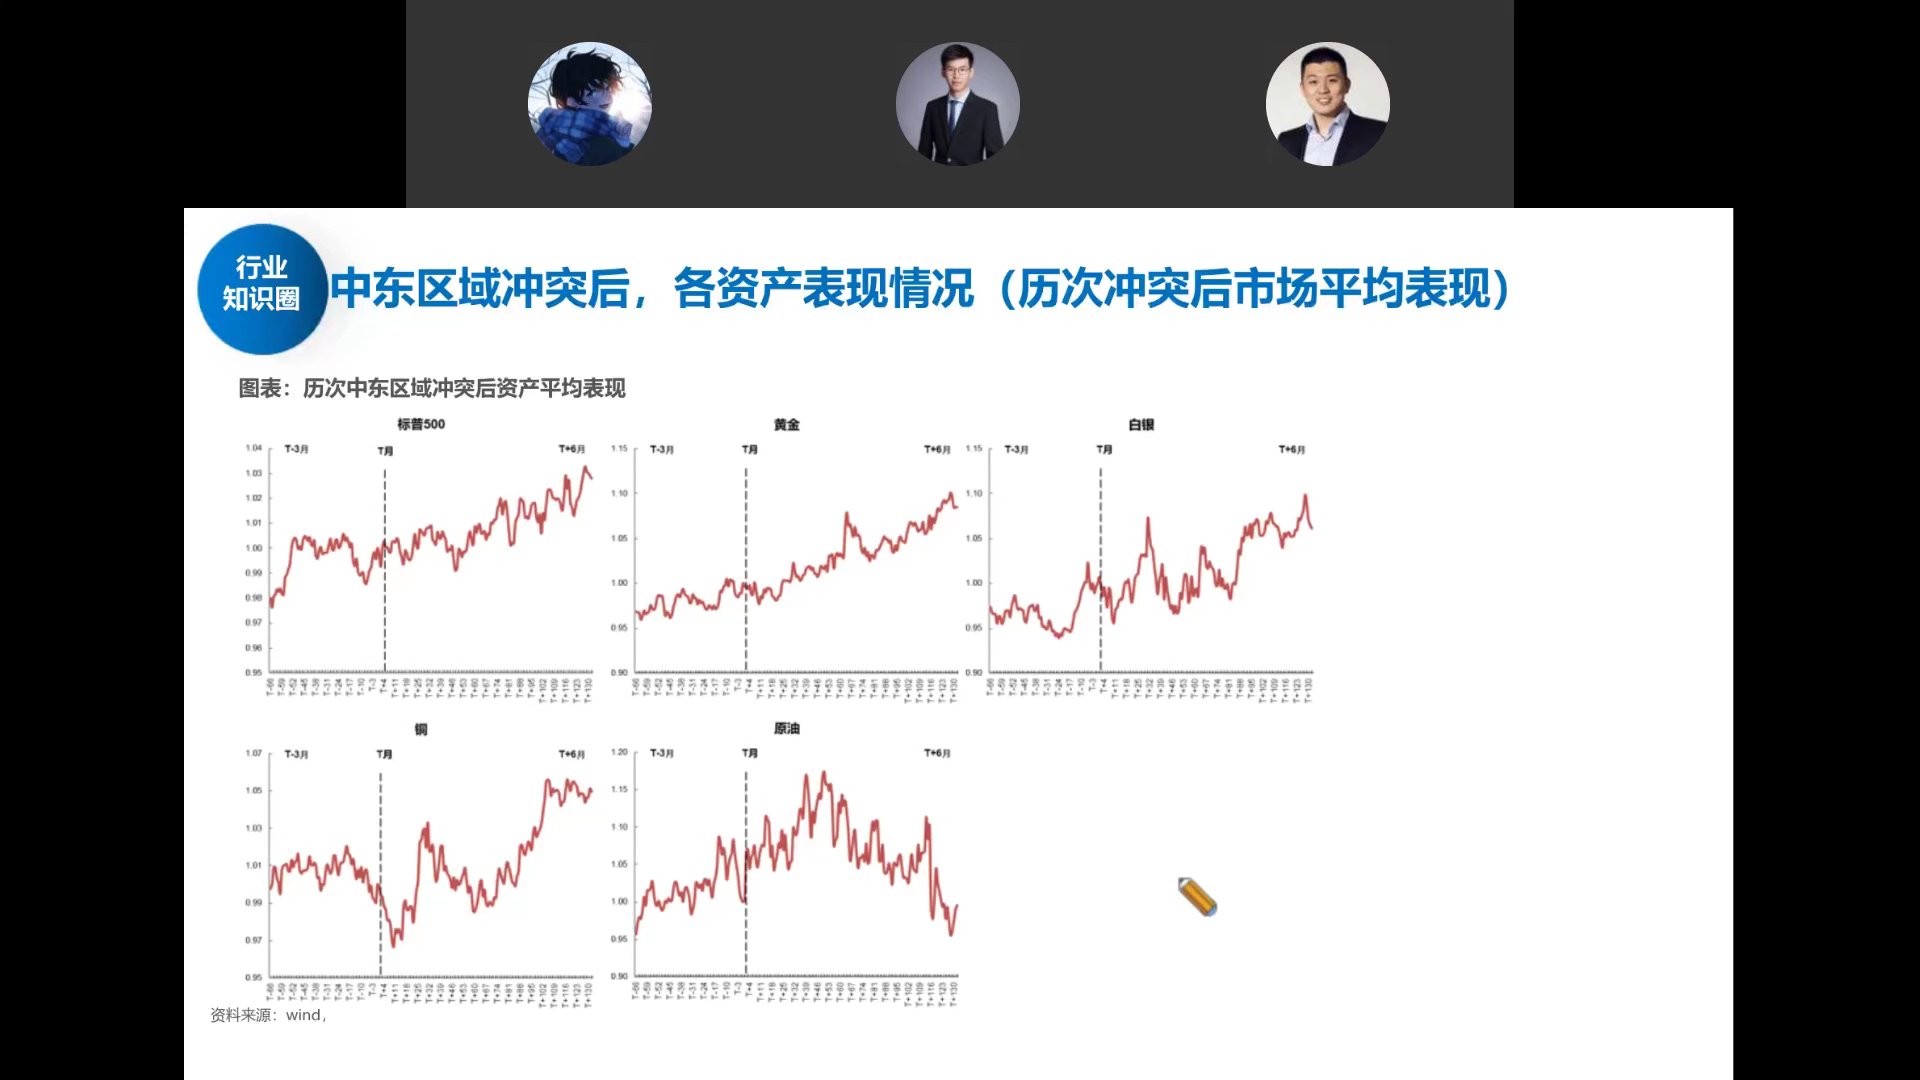
将权益(美股)、黄金、白银、铜、原油五类资产在历次冲突后的走势做平均化处理,可以看到清晰的排序:
- 原油:最利好,每次都涨,胜率和赔率最高——中东是全球能源通道,供给一旦受扰油价必涨
- 黄金/白银:第二梯队,有避险属性但弹性不如原油,且受利率、美元等多重因素影响
- 铜与权益:短期利空,冲突压制经济预期,结束后才逐步修复
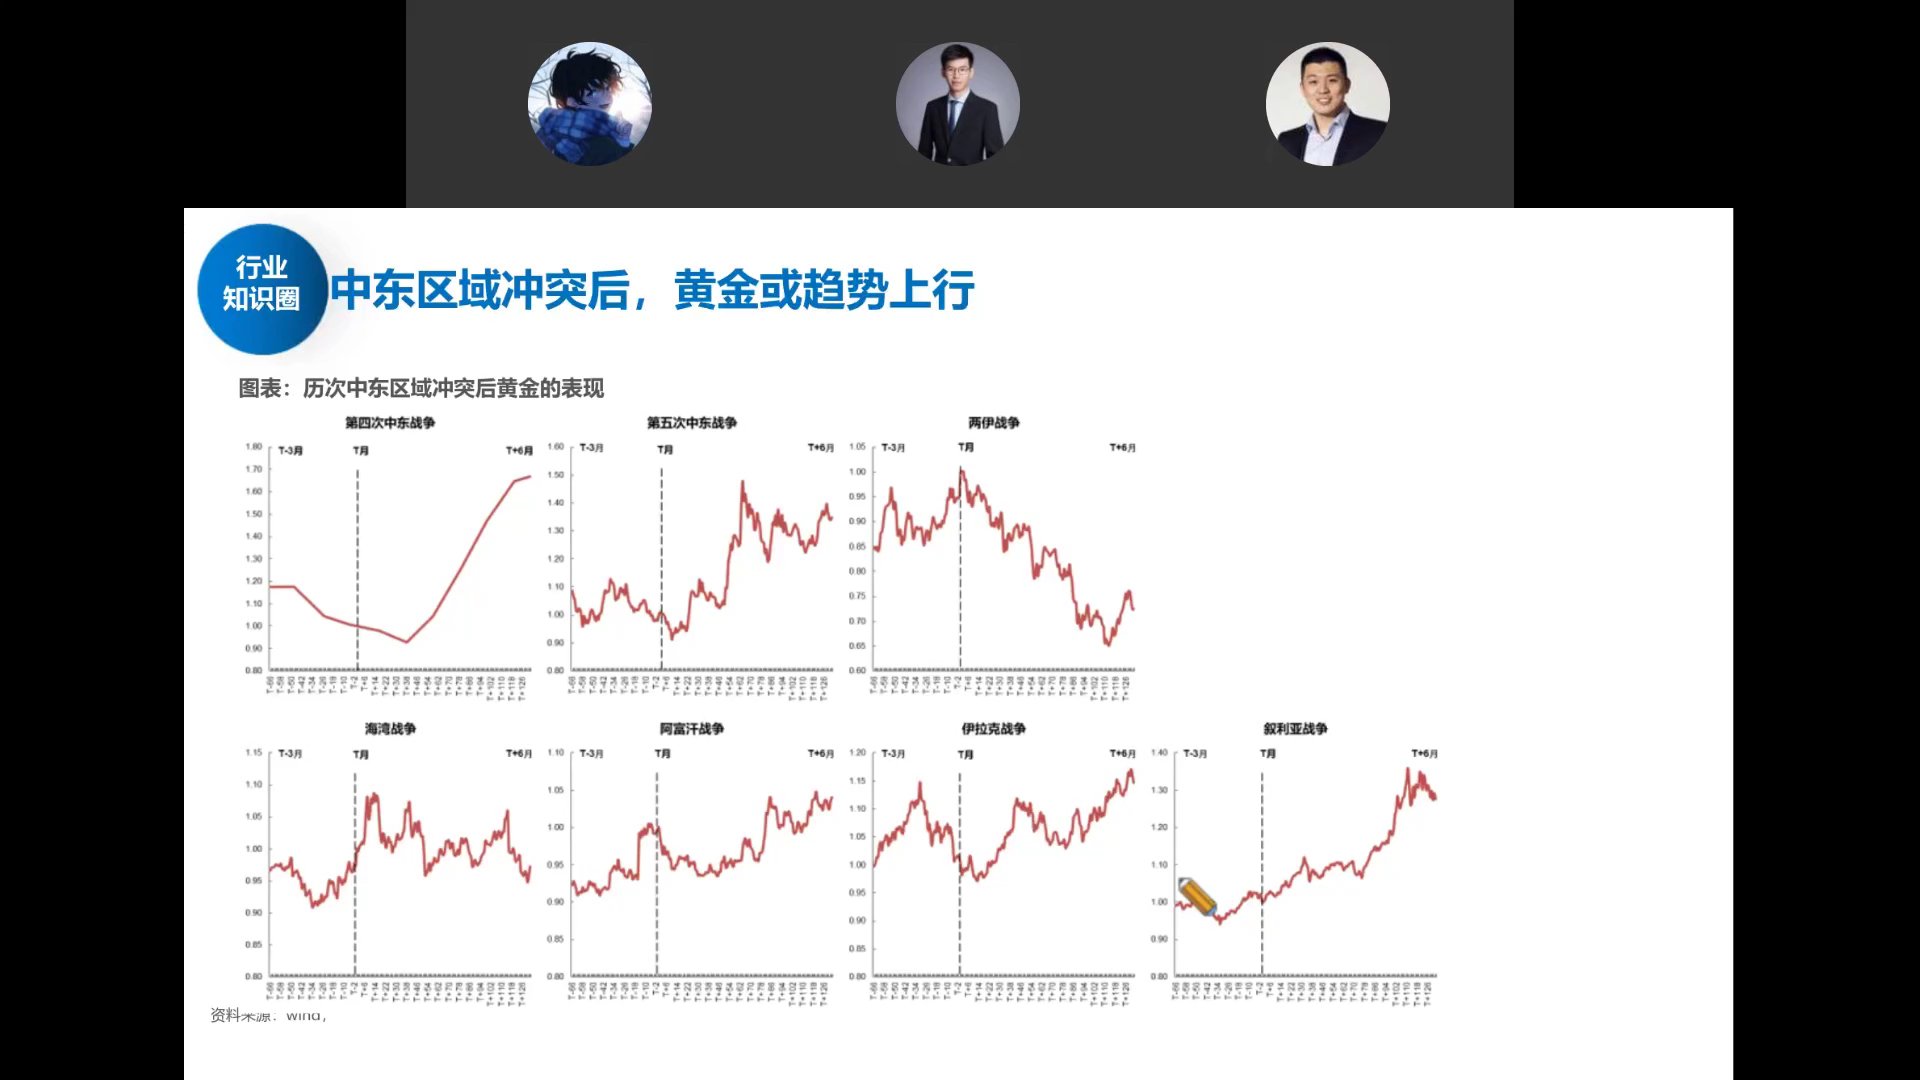
关键提醒:黄金并非"遇冲突必涨"。第五次中东战争、两伊战争期间黄金反而暴跌,伊拉克战争和阿富汗战争期间表现也一般。黄金的定价因素太复杂(流动性、利率、美元、冲突走向),不能简单等同于避险。
VIX恐慌指数:最简单粗暴的交易信号
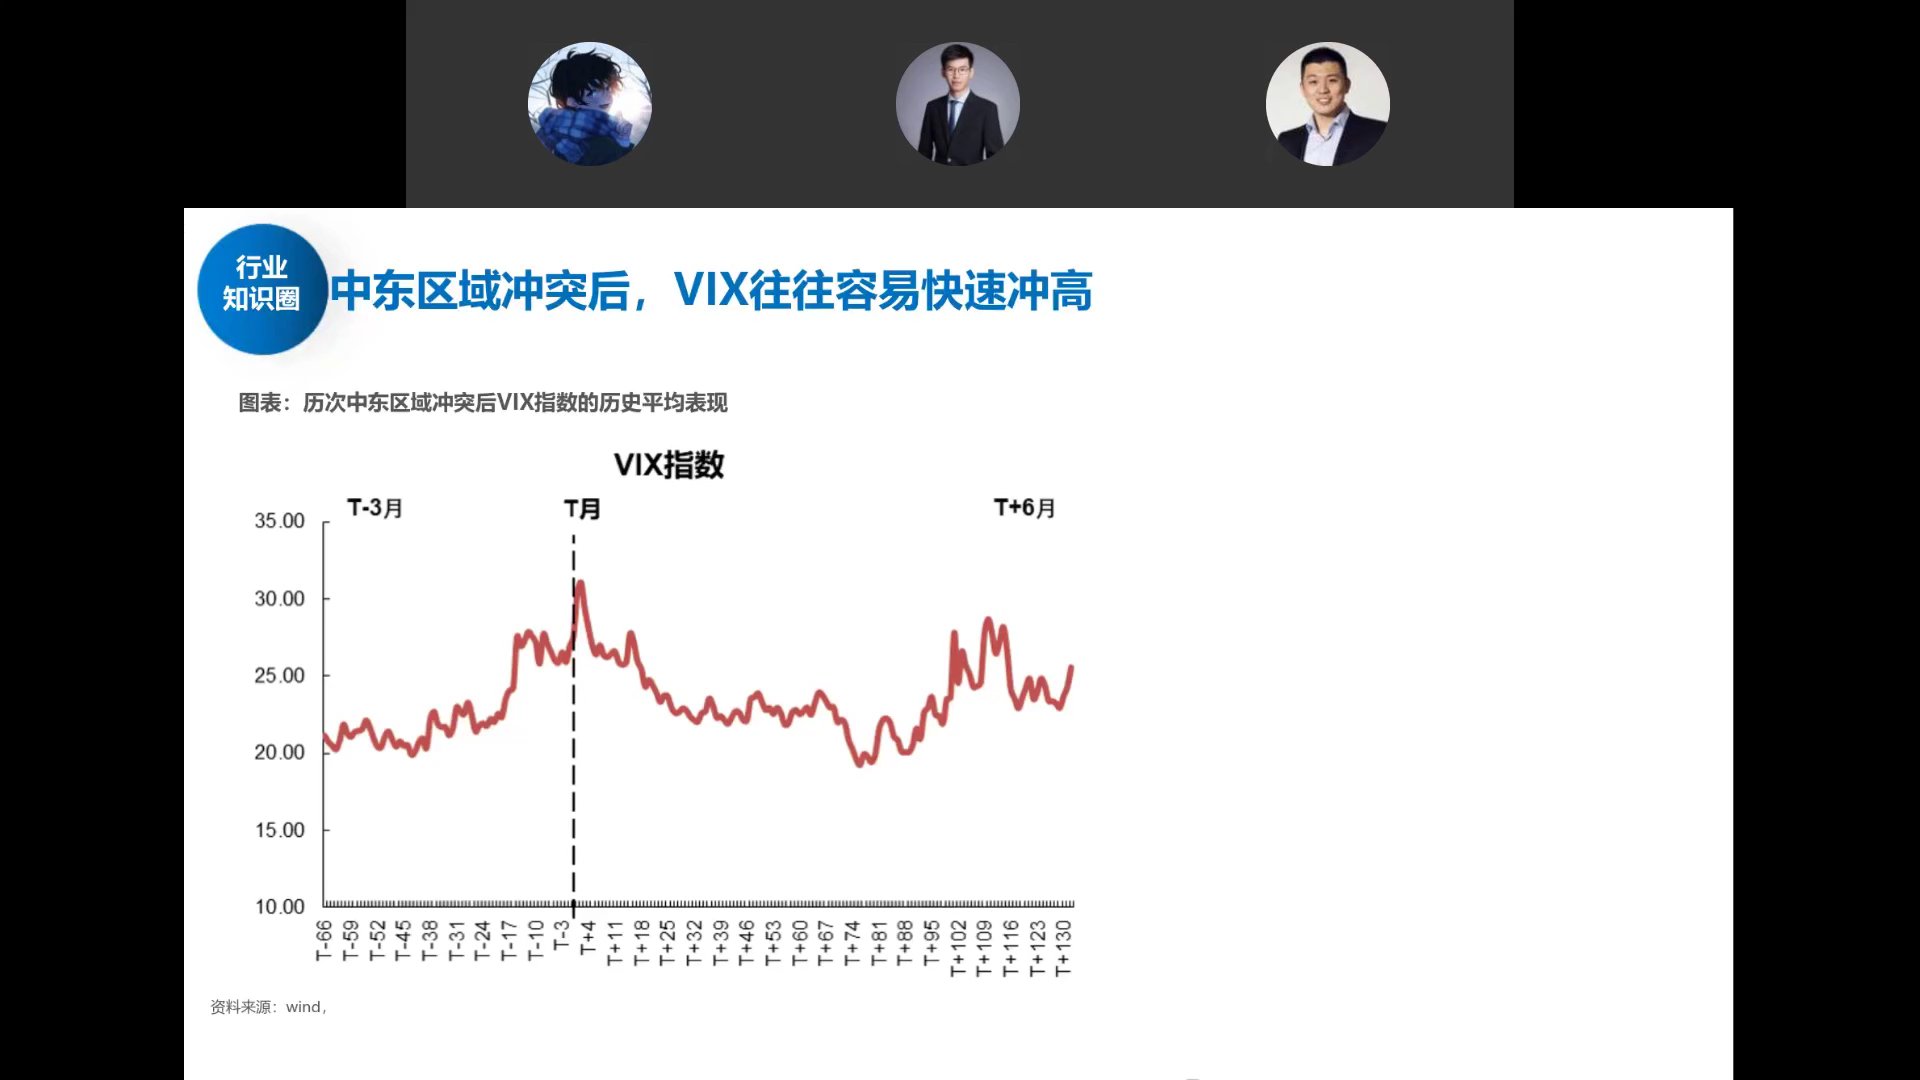
当无法预测冲突走向时,最实用的策略是观察VIX(波动率指数/恐慌指数)。VIX飙升=市场恐慌,VIX见顶回落=冲突走向趋于明朗、情绪开始修复。
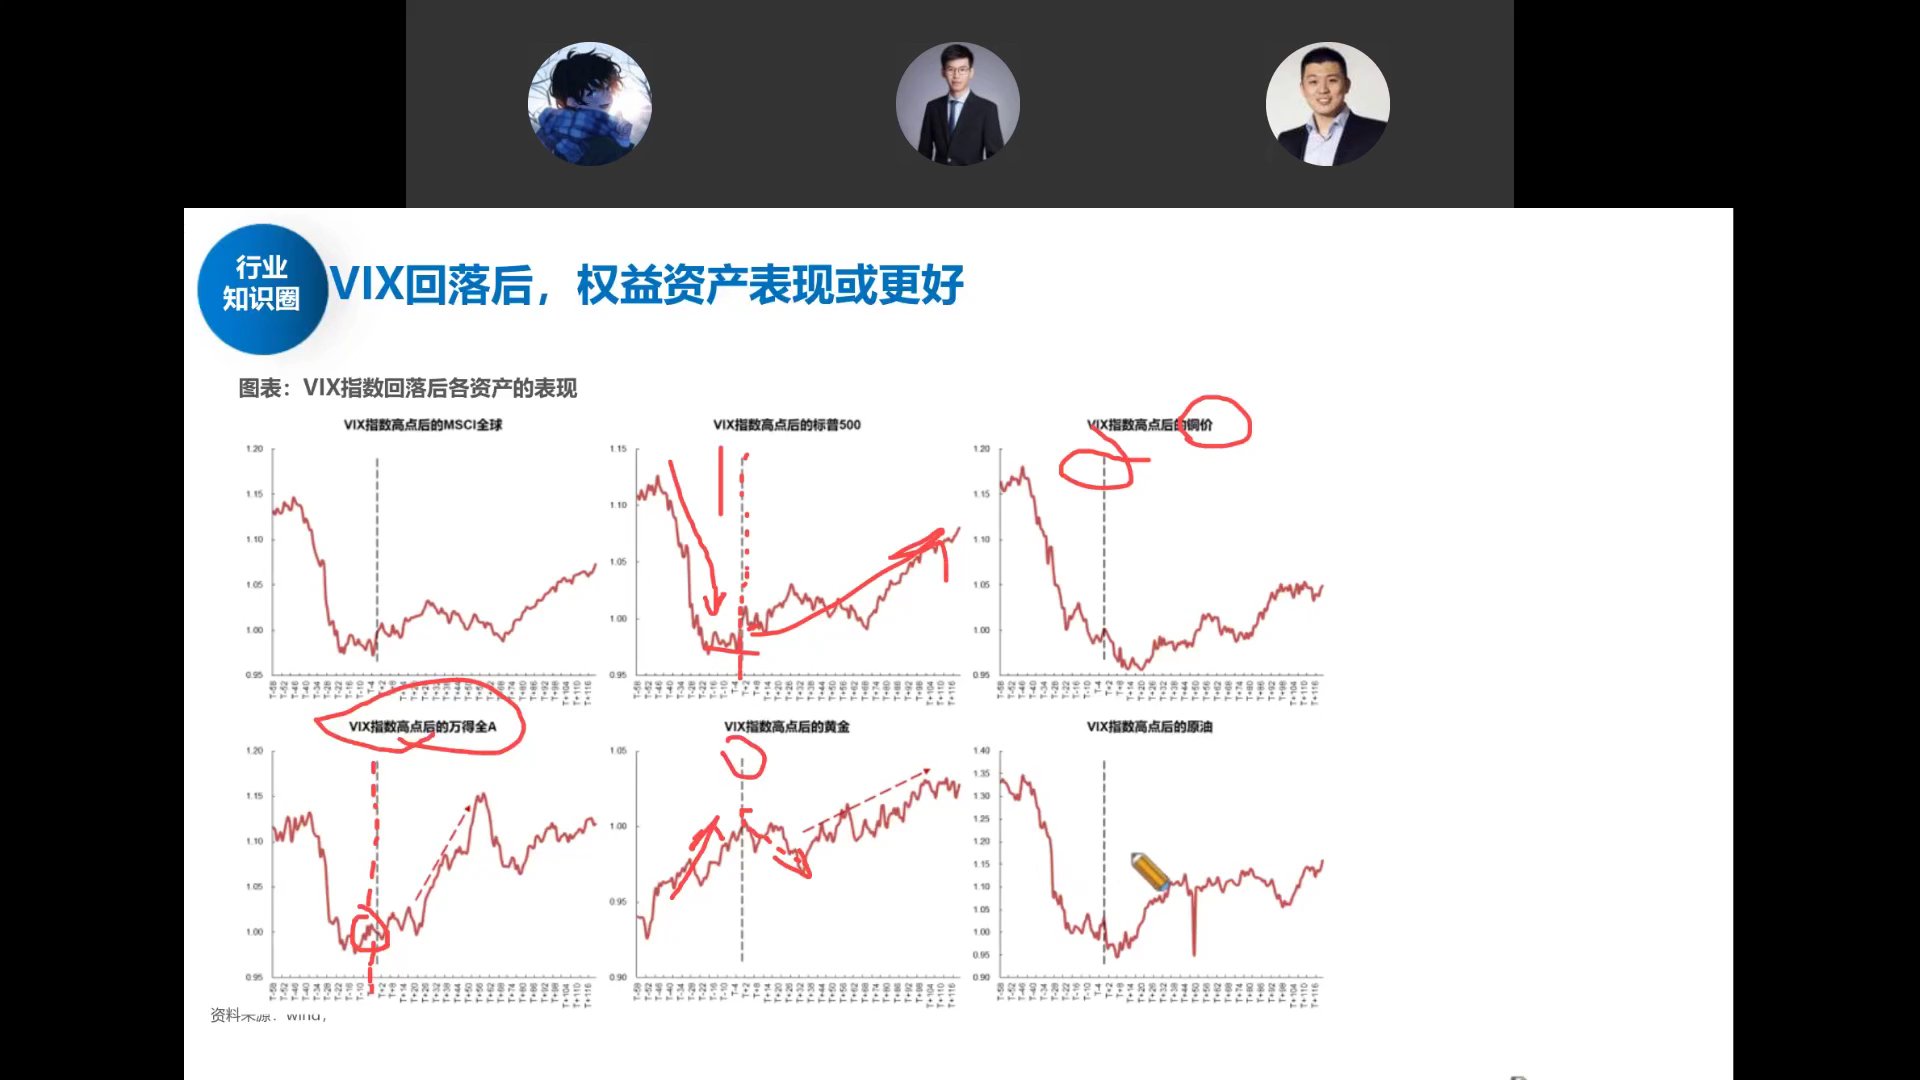
历史规律:
- VIX最高点 ≈ 美股最低点(此前下跌,此后反弹)
- 铜的修复比股票更滞后(铜与实体经济更相关)
- A股跟随美股VIX交易(全球定价品种),低点大致匹配
- VIX见顶后黄金短期见顶(恐慌消退,避险需求下降)
- 原油与VIX反向——冲突升级时涨,缓和后跌
本次冲突VIX最高仅约22,而去年4月7日加征关税时VIX飙到近50(接近金融危机水平)。说明全球市场对本次冲突的恐慌程度并不高,权益资产也没有出现大幅下跌。
AI模型情景推演:时间窗口与升级梯度
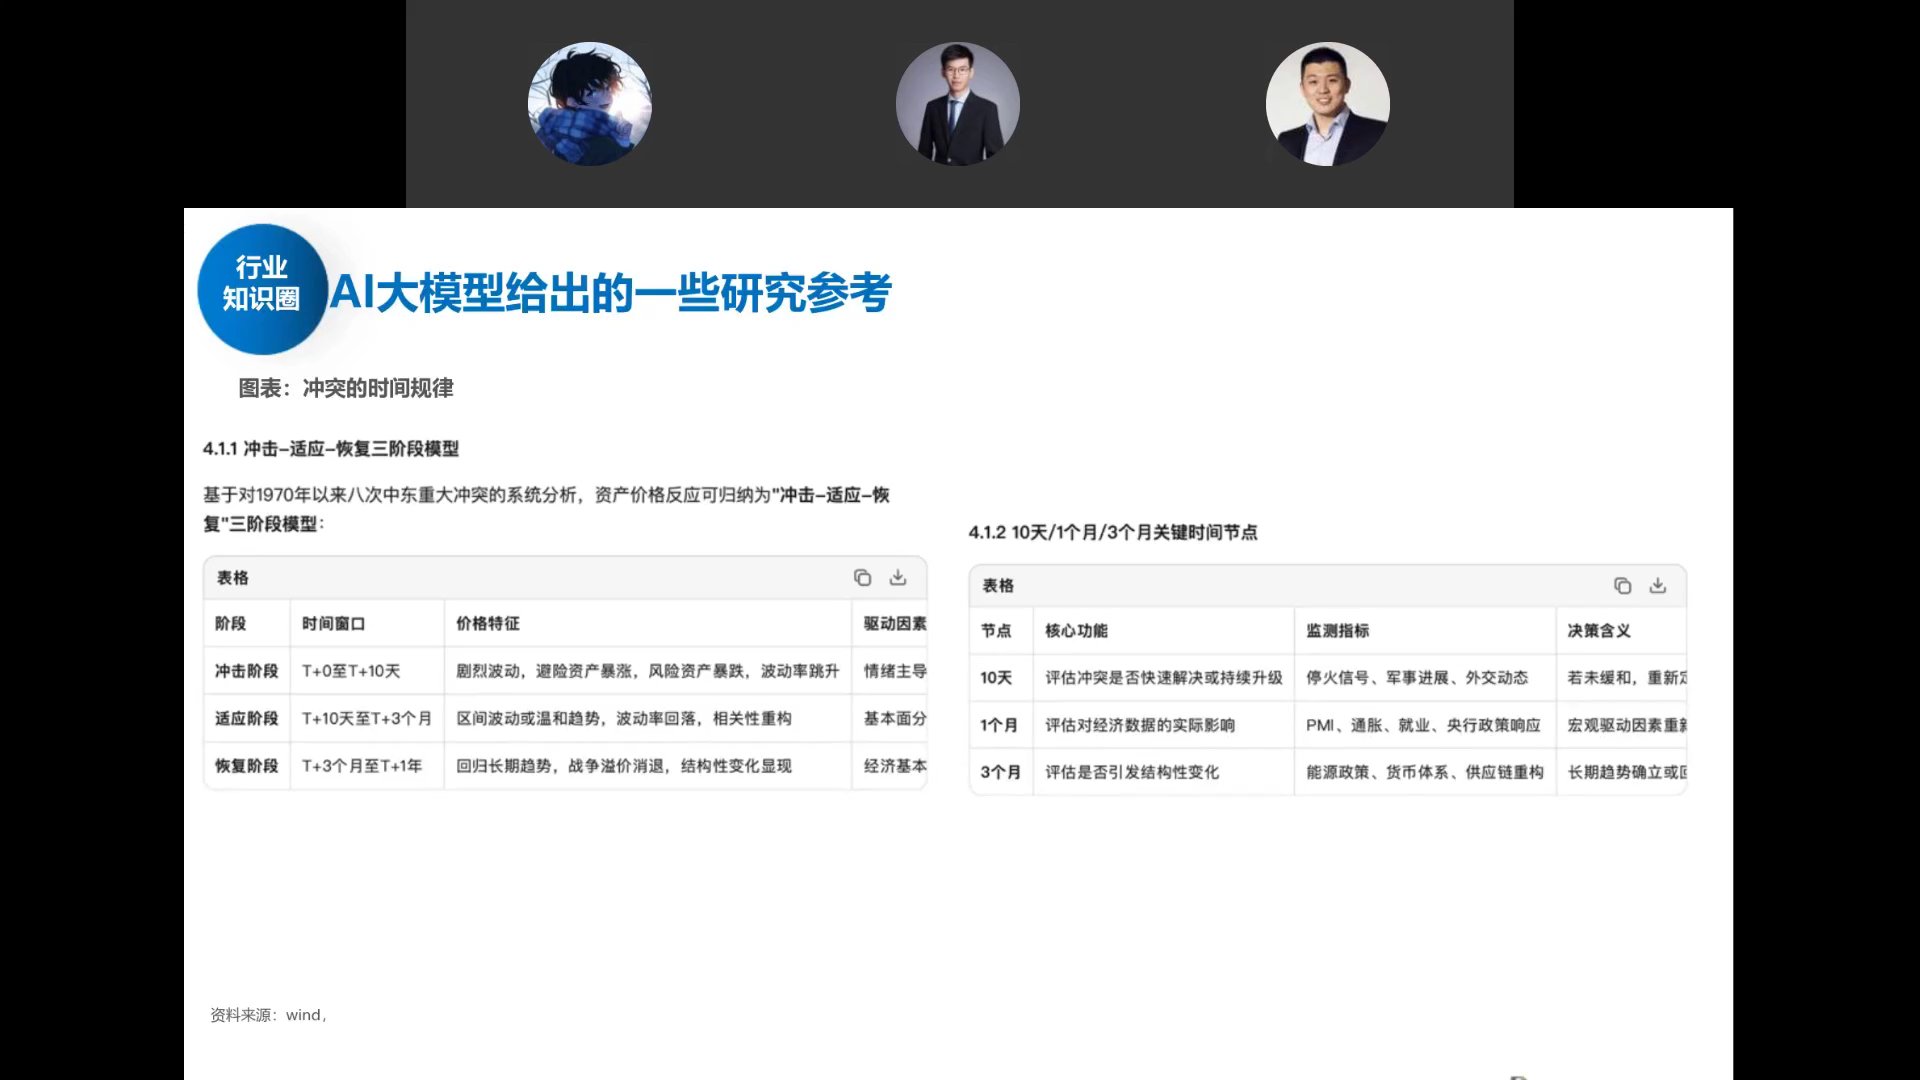
团队借助AI大模型,基于历史冲突数据和当前战况做了情景推演。从时间维度有三个关键评估窗口:
- 10天以内(速战速决):对资产价格和全球经济影响有限。原本美国以为上周就能搞定,但显然没有
- 1个月以内:若仍未解决,将开始传导到PMI、通胀等显性经济数据,油价上涨开始反映到真实数据中
- 3个月以上:若一个季度都搞不定,从历史看短期就很难结束了,可能演变为长期弱冲突状态
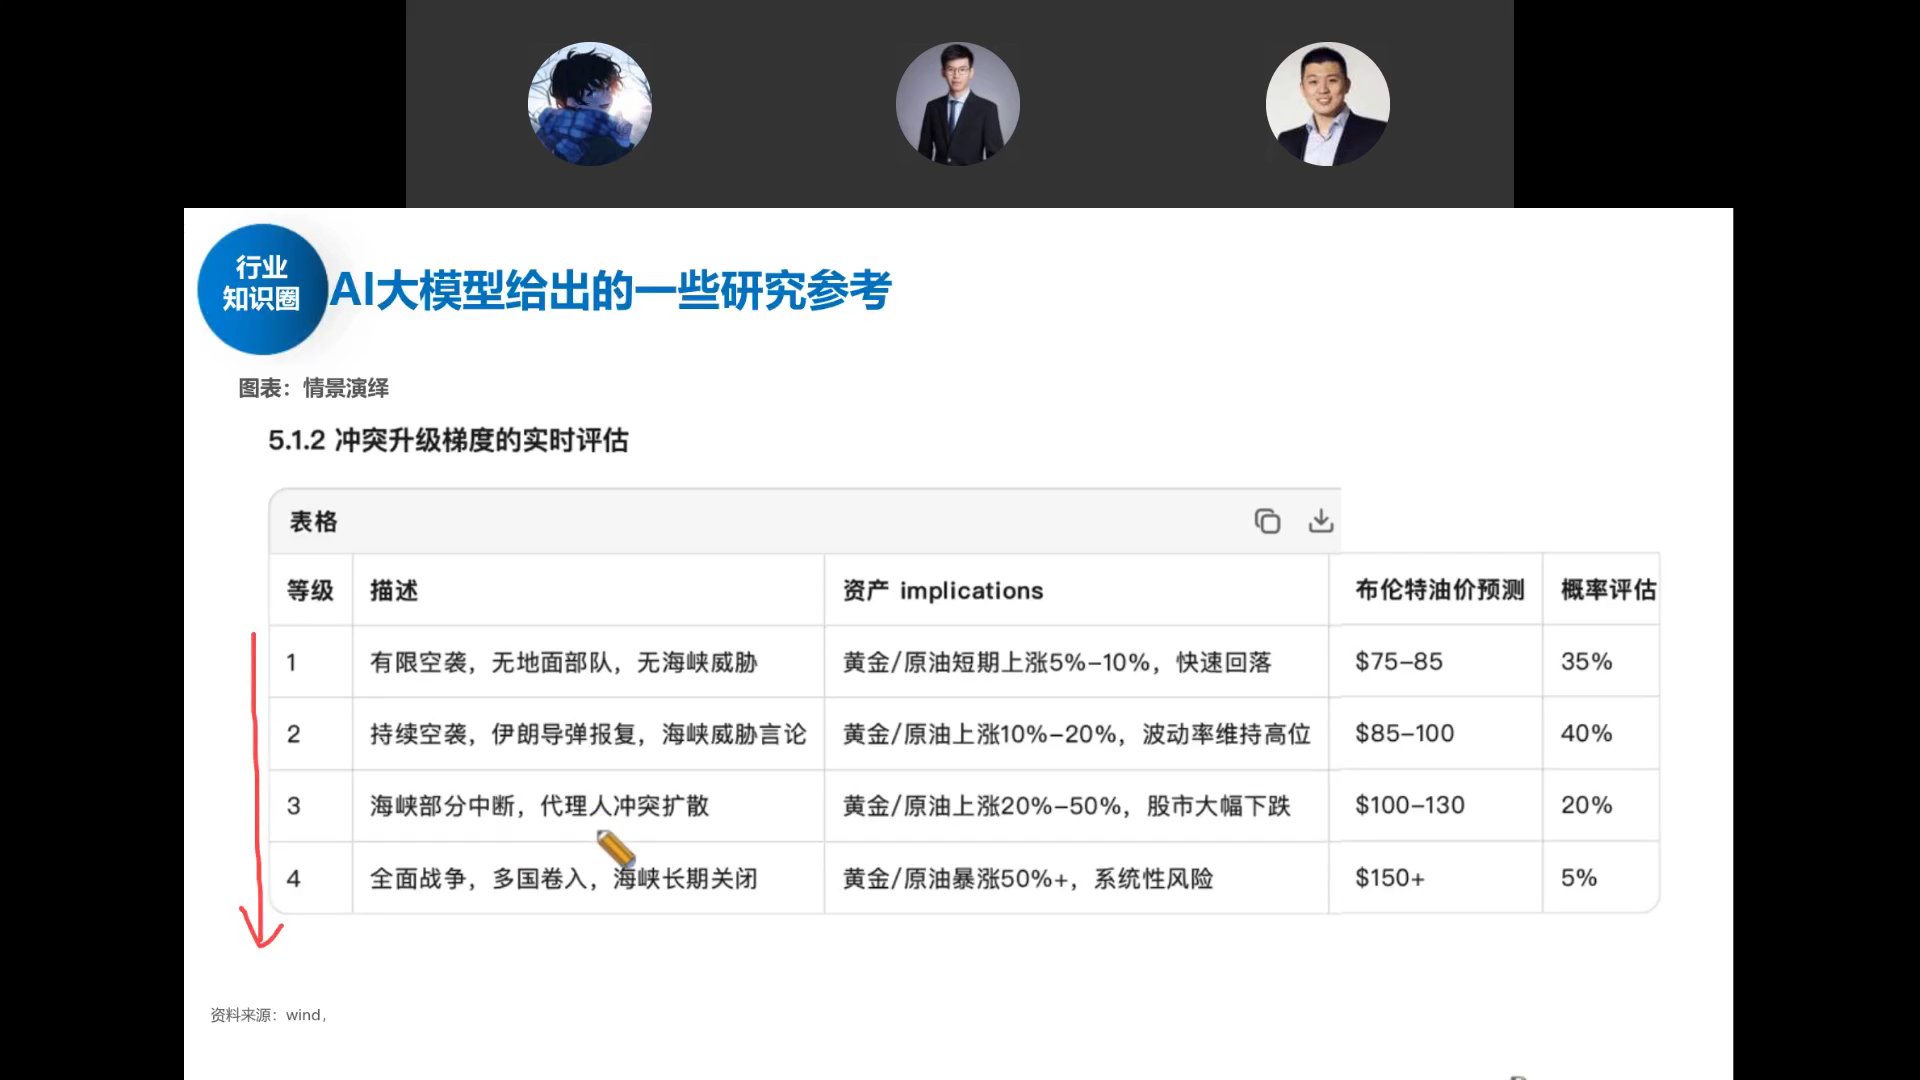
从情景严重程度分四档(影响从小到大):
- 第一档(最理想):空袭速战速决,油价从70美元涨个位数即可——目前已不存在
- 第二档:持续性空袭但无地面部队,霍尔木兹海峡局部中断
- 第三档(当前所处位置):事实上海峡已断航(保险公司不愿承保),油价已到约100美元
- 第四档(最悲观):扩大地面部队介入,影响面积扩散——美国经济和全球基本面都将受严重冲击
历史规律:凡是中东地缘冲突,很多次都没有速战速决,油价涨幅都很夸张。油价飙升三四成甚至更高时,除了2022年(美国内需太强),历史上美国经济都出现了问题。
应对配置策略:减风险、配商品但不all-in
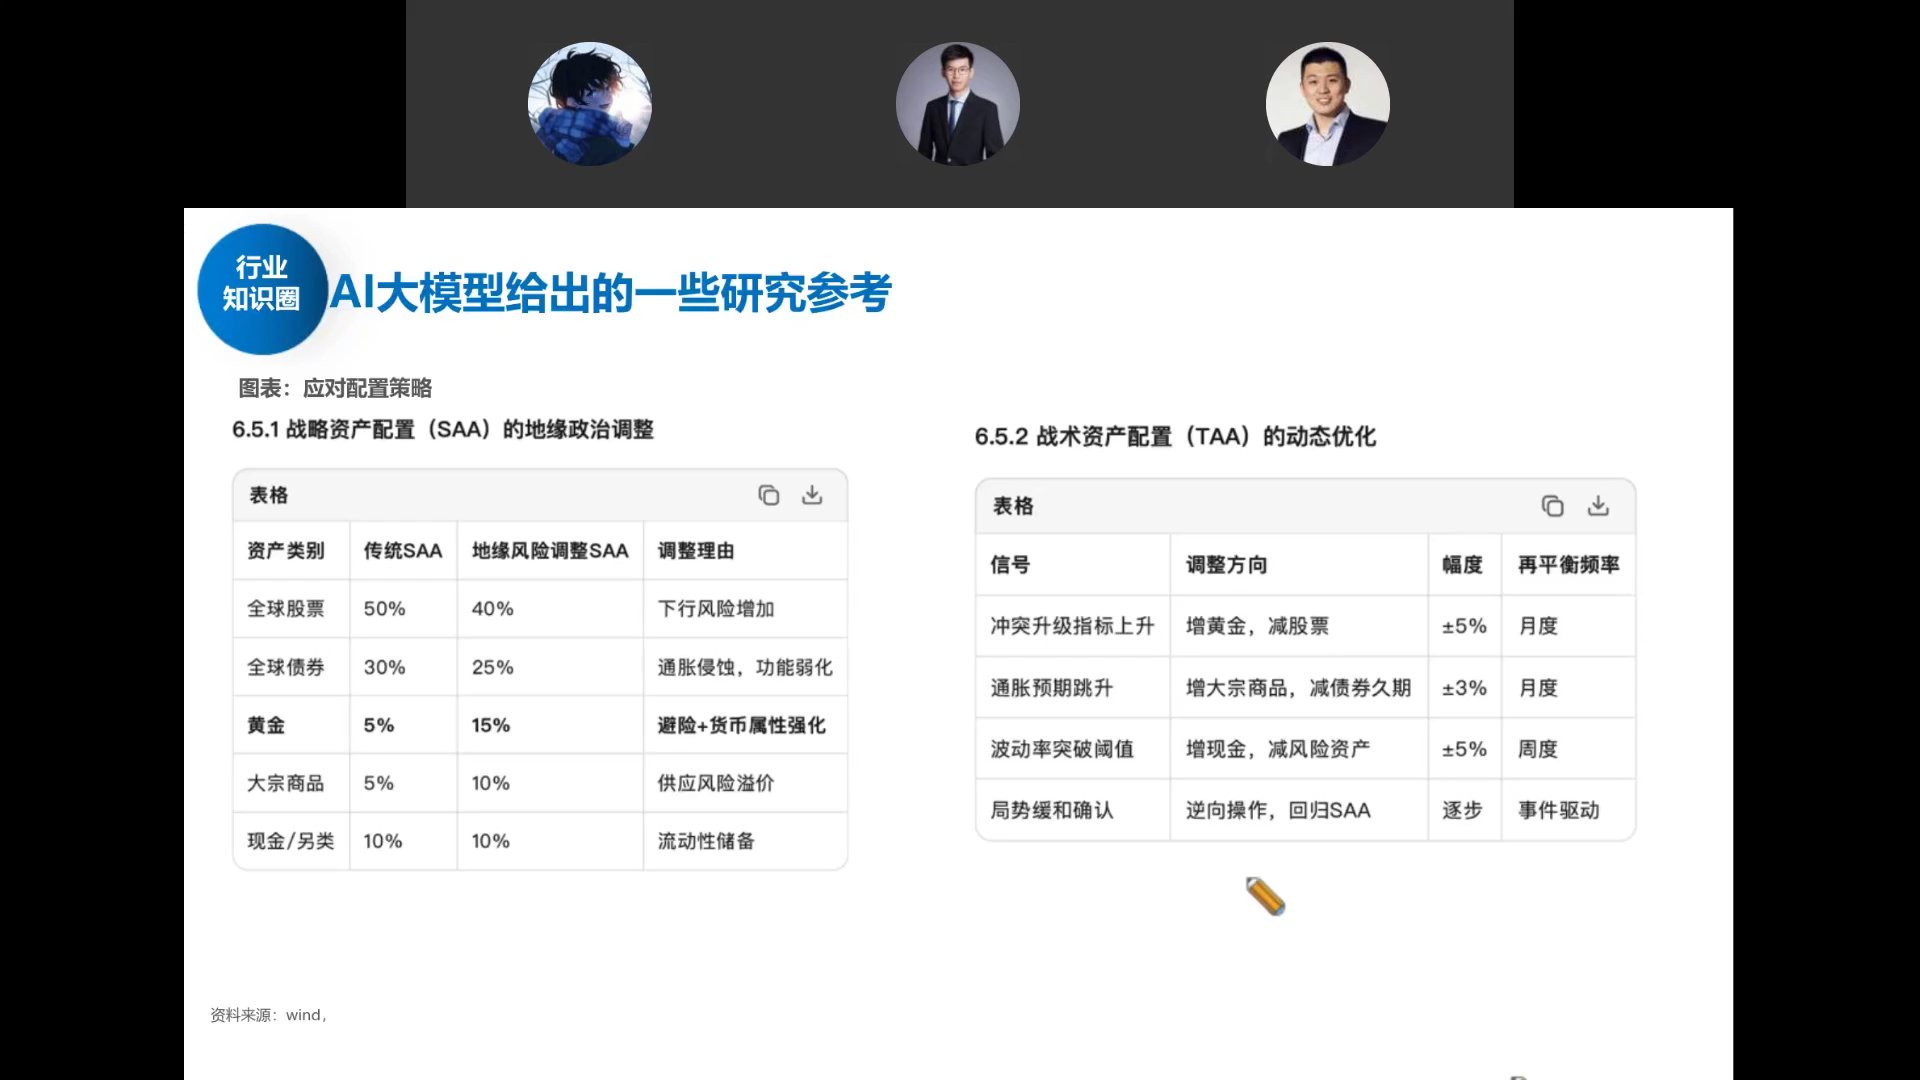
基于以上推演,AI模型给出的大类资产配置建议:
- 削减风险资产:权益仓位小幅下调
- 增加商品配置:黄金和原油是显著受益方向
- 但不要大仓位切换:原油和黄金弹性本身已经很高(自带杠杆属性),小仓位即可表达观点;且冲突结束时间不可预测,万一下周就结束了,重仓商品会很被动
- 不要用债券对冲:油价上涨→通胀上行→债券反而受损,可能出现股债同跌
对大多数权益投资者的建议:短期小幅降仓位即可,不需要清仓all-in原油或黄金。这是一个对冲操作,不是方向性押注。
关税减让:春节期间的隐性利好
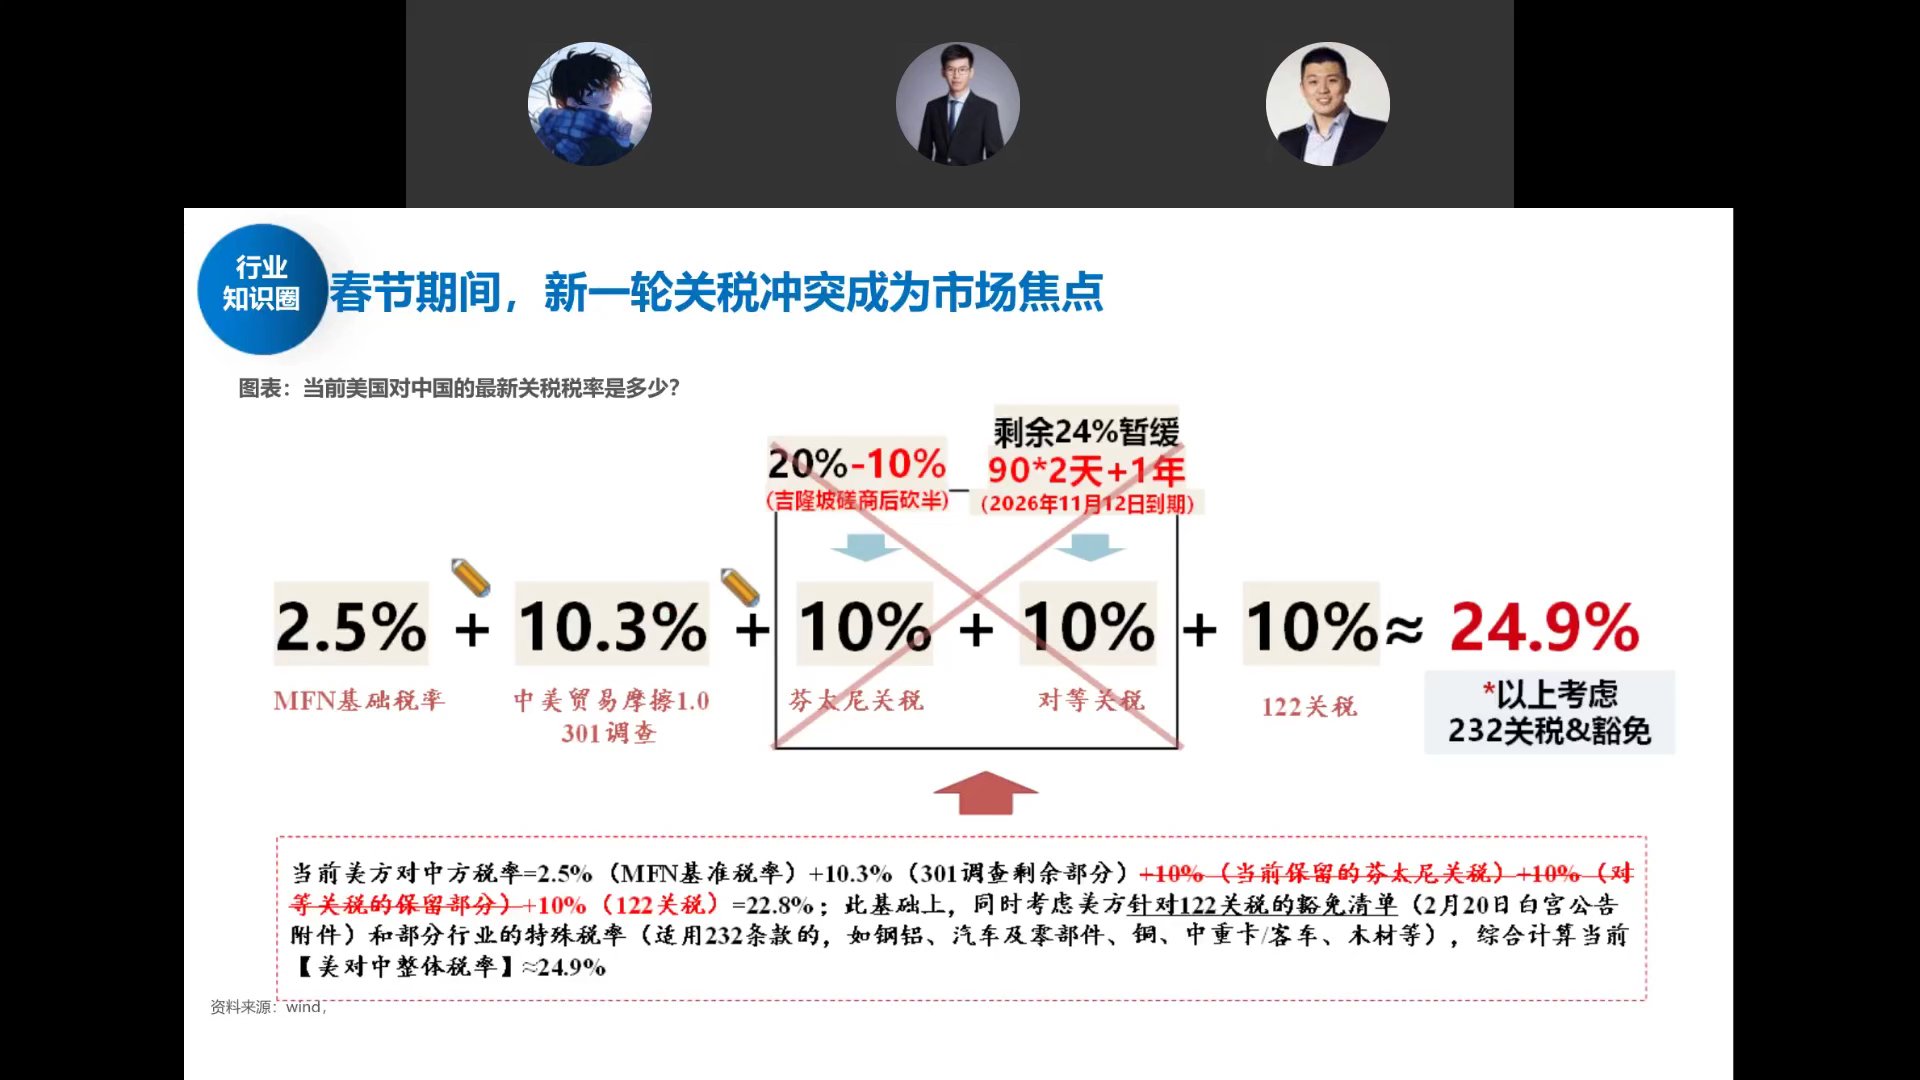
春节期间,特朗普此前加征的关税被最高法院否决,随后又加了3%的新关税。实质变化:
- 去年实际加征约20%关税(10%芬太尼 + 10%对等关税)
- 今年这20%被否后,替换为约10%新关税
- 净效果:关税从20%降到约10%,减少约10个百分点
这对制造业和出口链是利好,部分对冲了人民币升值对出口的负面影响。但市场对此讨论较少。
日历效应:春节后强、清明节前后弱
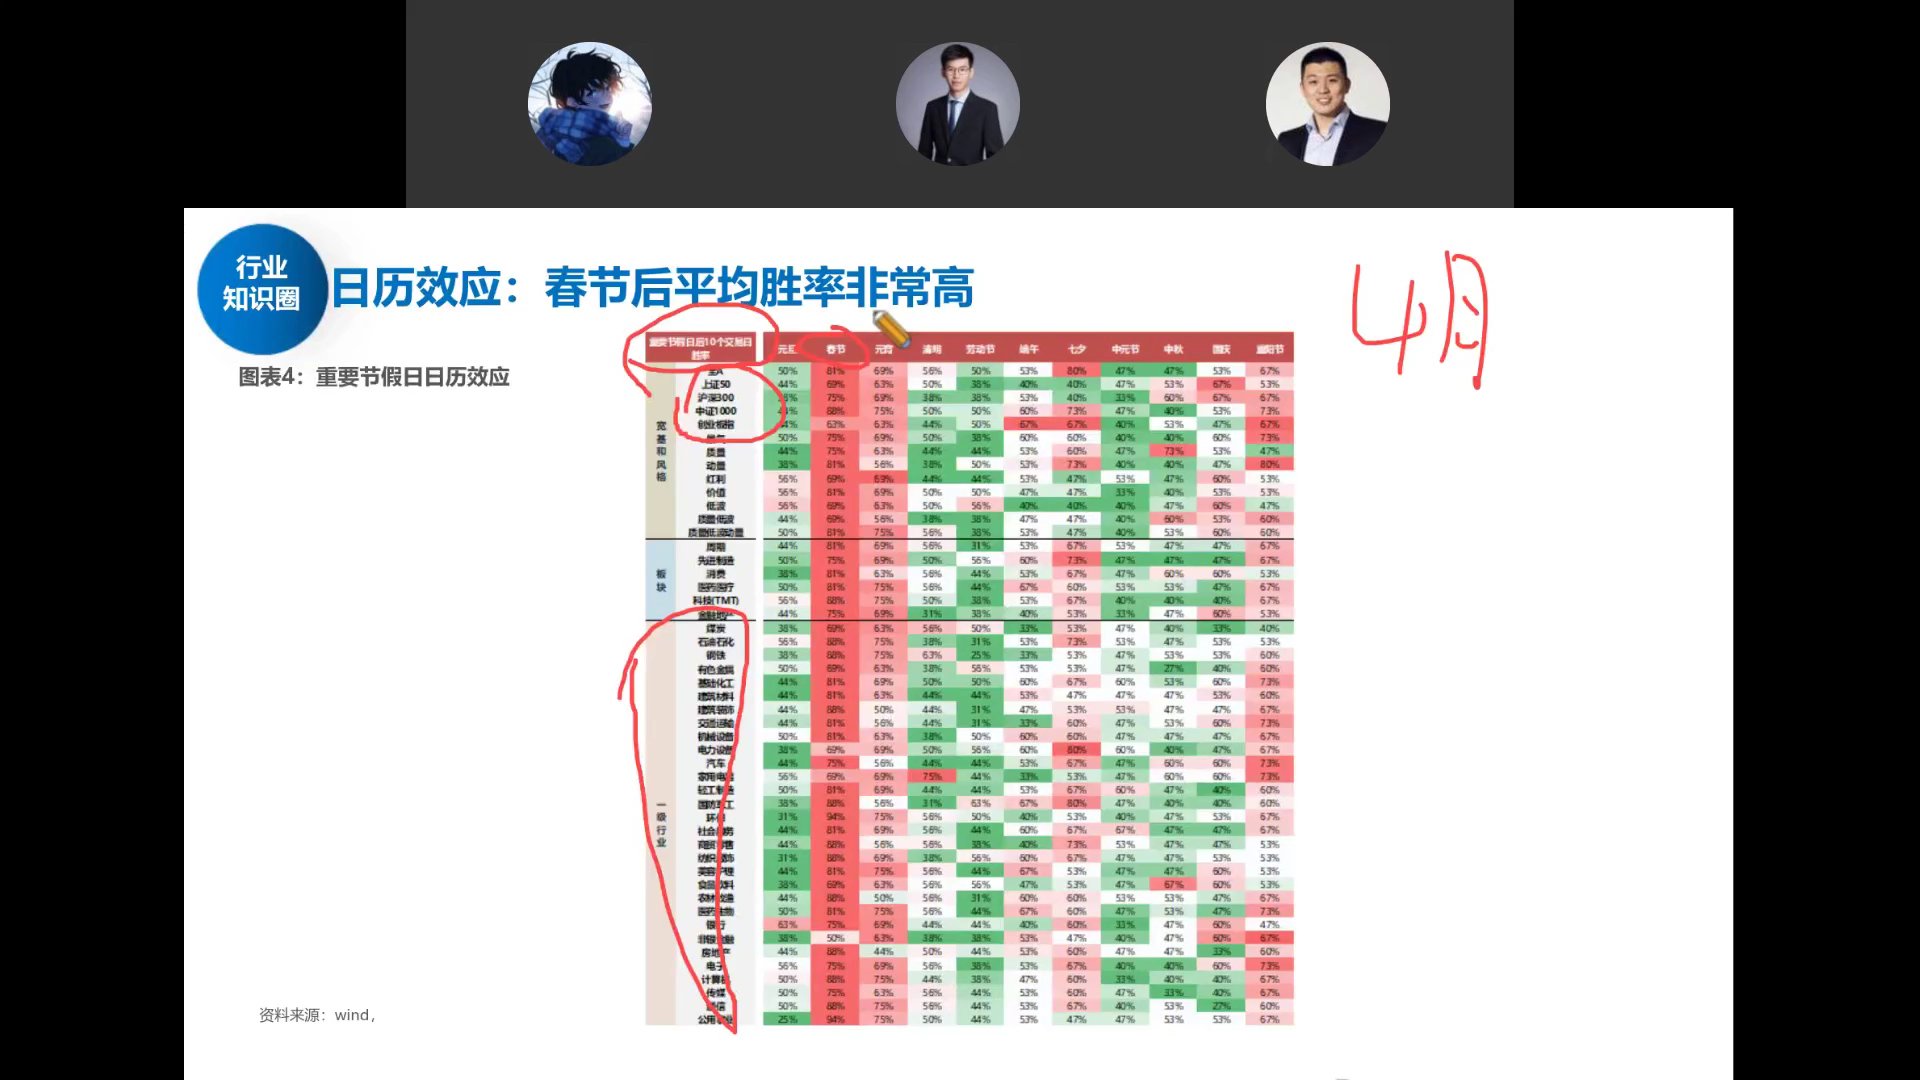
统计过去20年重要节假日后10个交易日各指数和行业的上涨概率:
- 春节后:胜率最高(最红)——今年确实也还行
- 清明节后、五一后:胜率最低(最绿)——清明节是权益资产表现最弱的"节日"
历史节奏:头年12月先调一调→1—2月春季躁动开始涨→3月两会横盘(强弩之末)→4月数据验证期容易回调。逻辑是:涨了一个季度后预期打满,4月迎来GDP和一季报等客观数据验证,除非经济特别强,否则容易"见光死"。
即使是2015年大牛市,4月份也是横着走的。当前3月初尚属安全窗口,但建议4月阶段性防守。轮动市很难赚钱——这是零和博弈,不要假设自己是最聪明的那个人。
波动率定位:中波环境难有指数行情
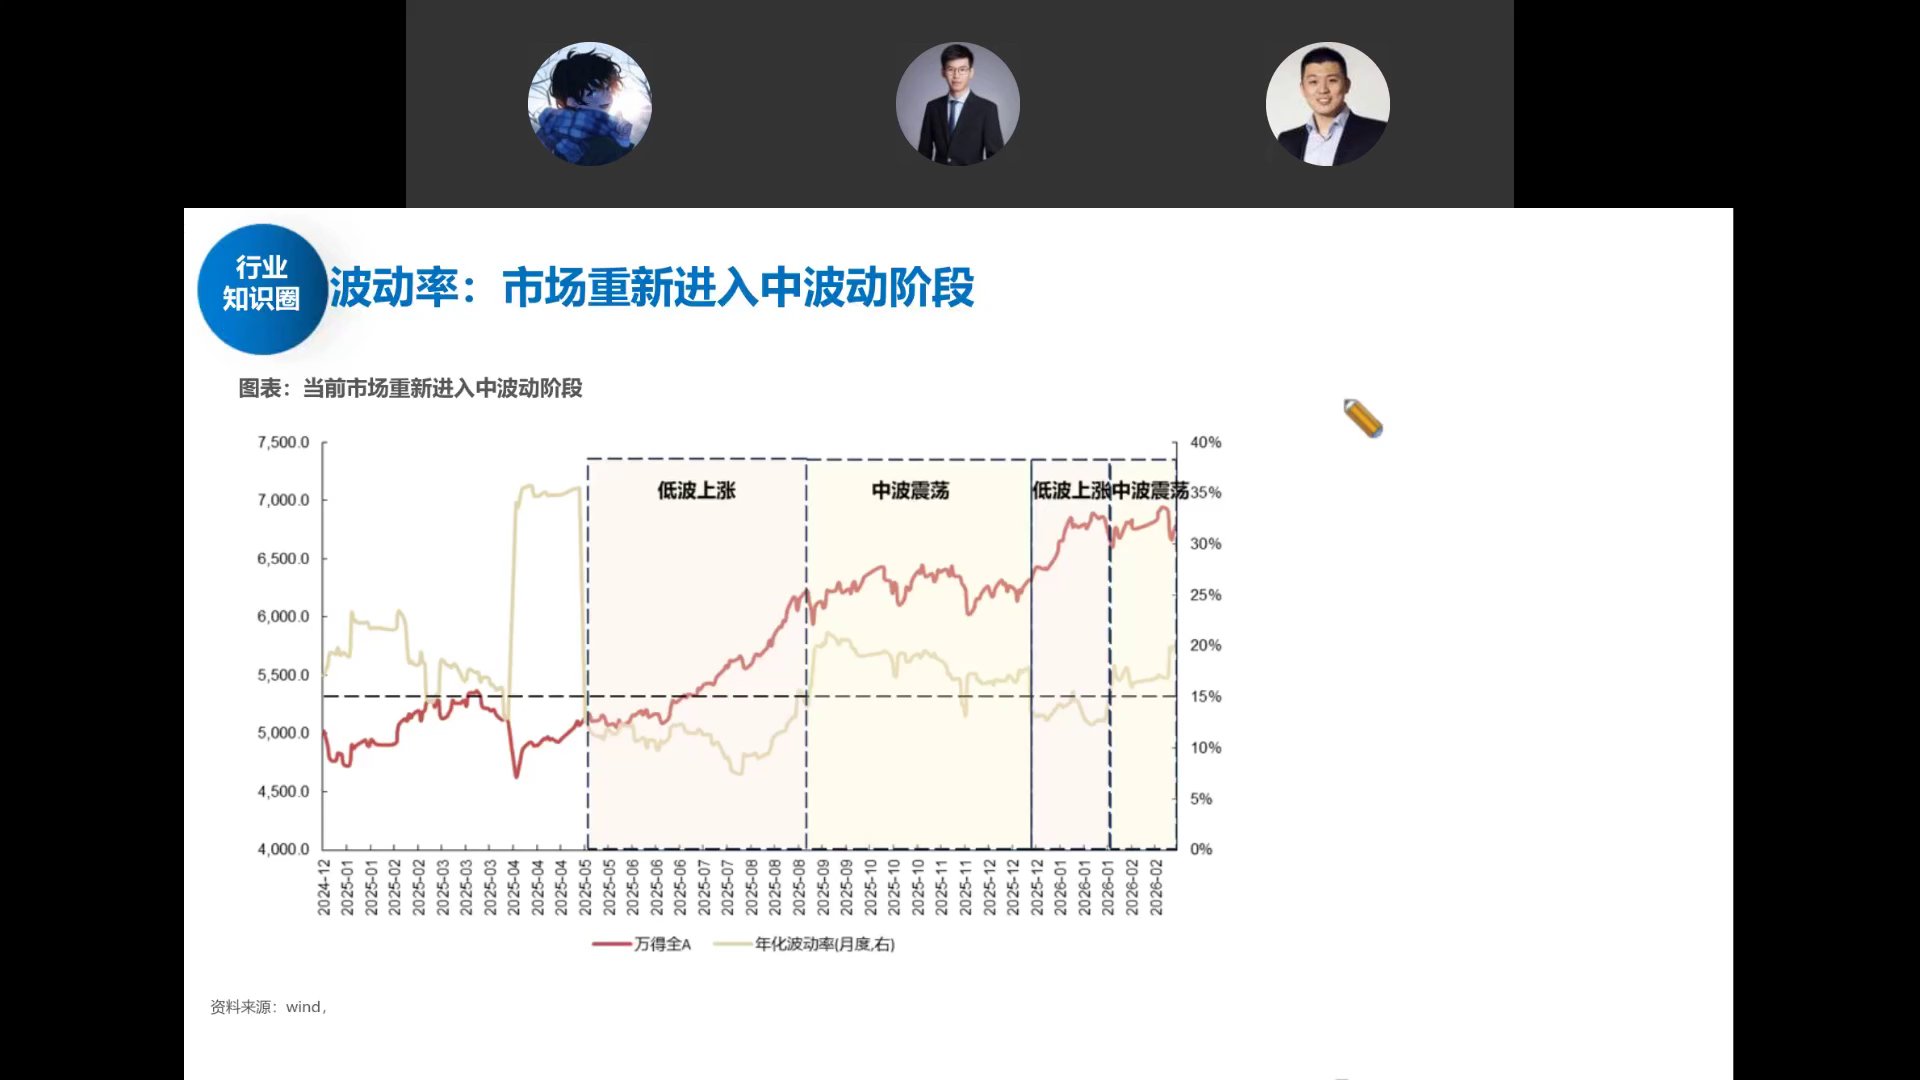
波动率(收益率的标准差)是判断市场状态的重要工具:波动率越低,说明涨得越稳、越好赚钱;波动率越高,上蹿下跳越难操作。
指数级别的大行情只有两种环境能产生:
- 低波慢牛(左上方):每天小涨不回调,如2016—17年、去年6—8月那波。美股更常见,A股较罕见
- 高波深蹲后V回(右上方):先暴跌一波再深V反弹。A股更常见的大行情模式
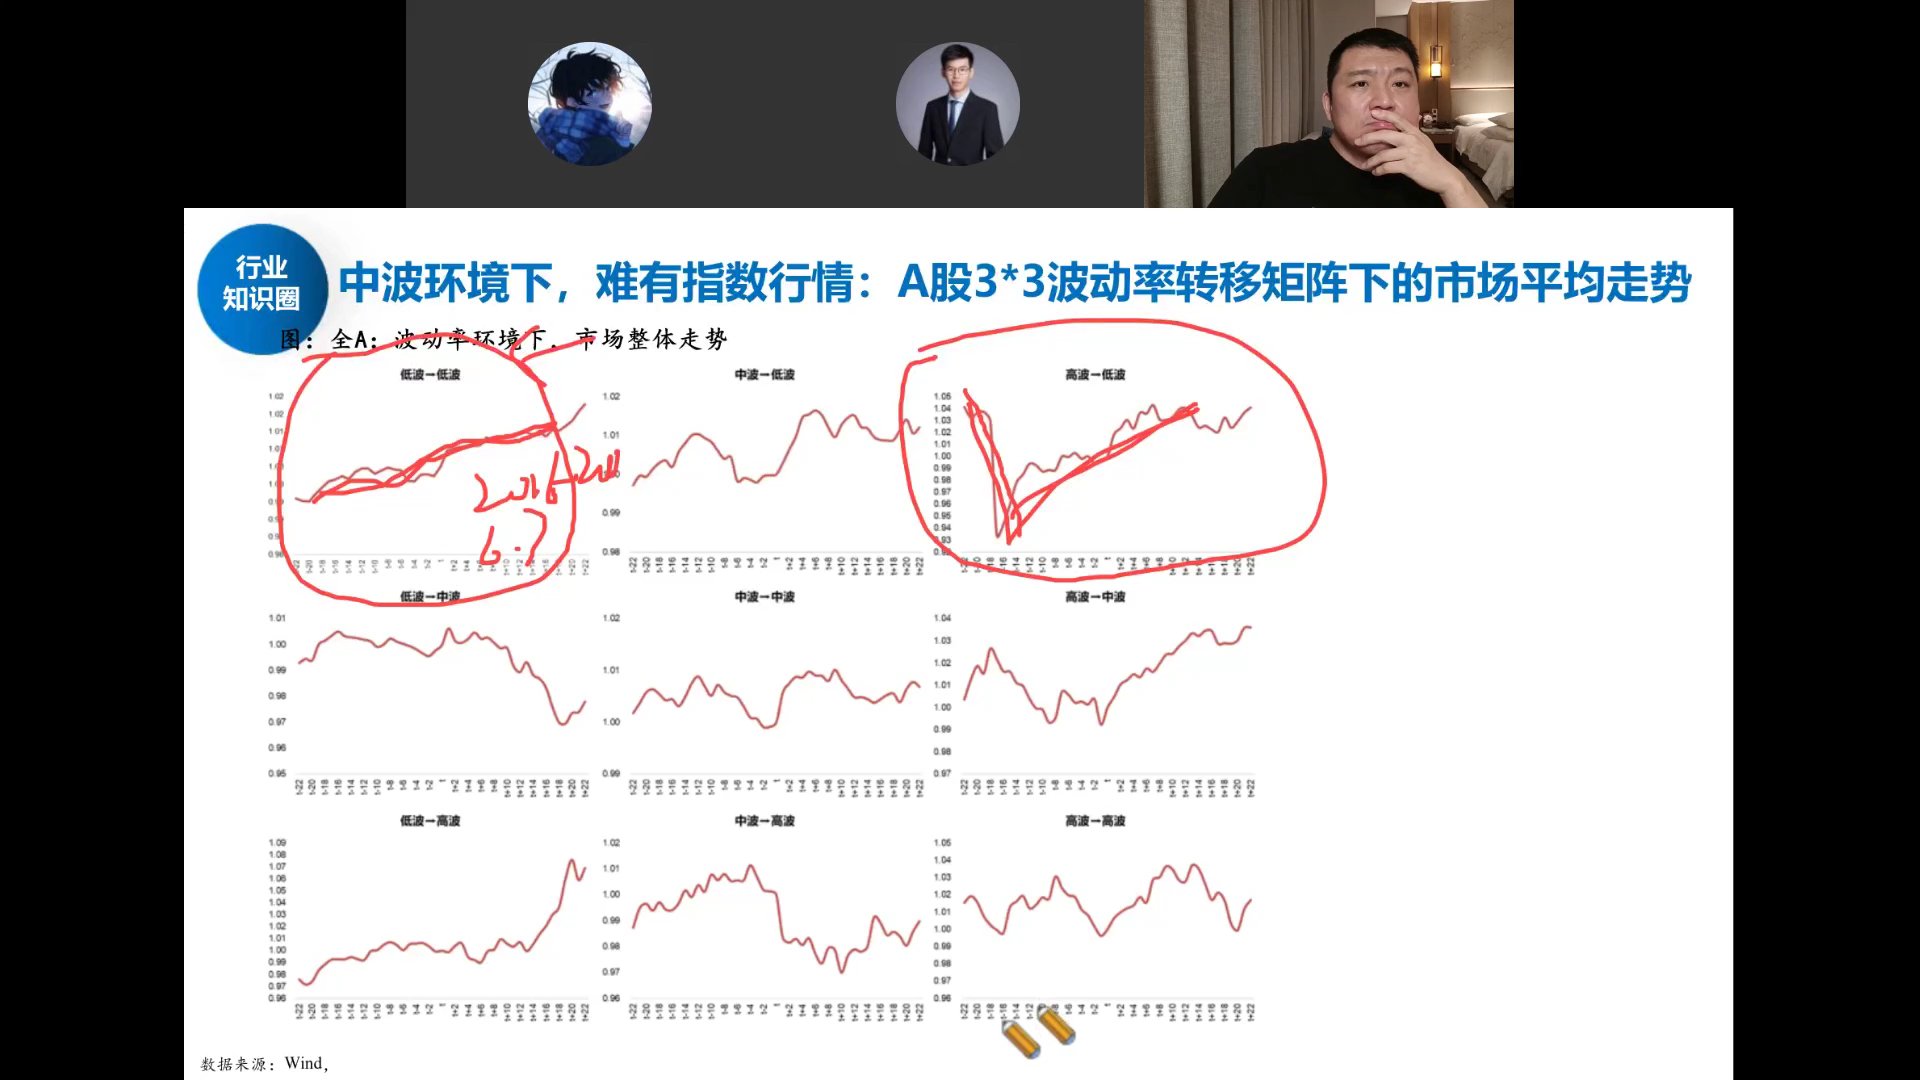
3×3波动率转移矩阵验证了这一结论:从低波到低波、从高波到低波(深蹲后修复)的环境下,指数平均收益最好;而当前处于中波环境,不属于上述两种有利情境,因此难有指数级别的大行情。
当前市场状态:指数创新高但波动率反而在下降——说明涨得稳,不是加速冲顶。历史大顶的特征是情绪亢奋+所有人看多+越涨越快+急剧放量+波动率急速拉升,目前并不符合。
估值与盈利预期:不便宜但也别线性外推
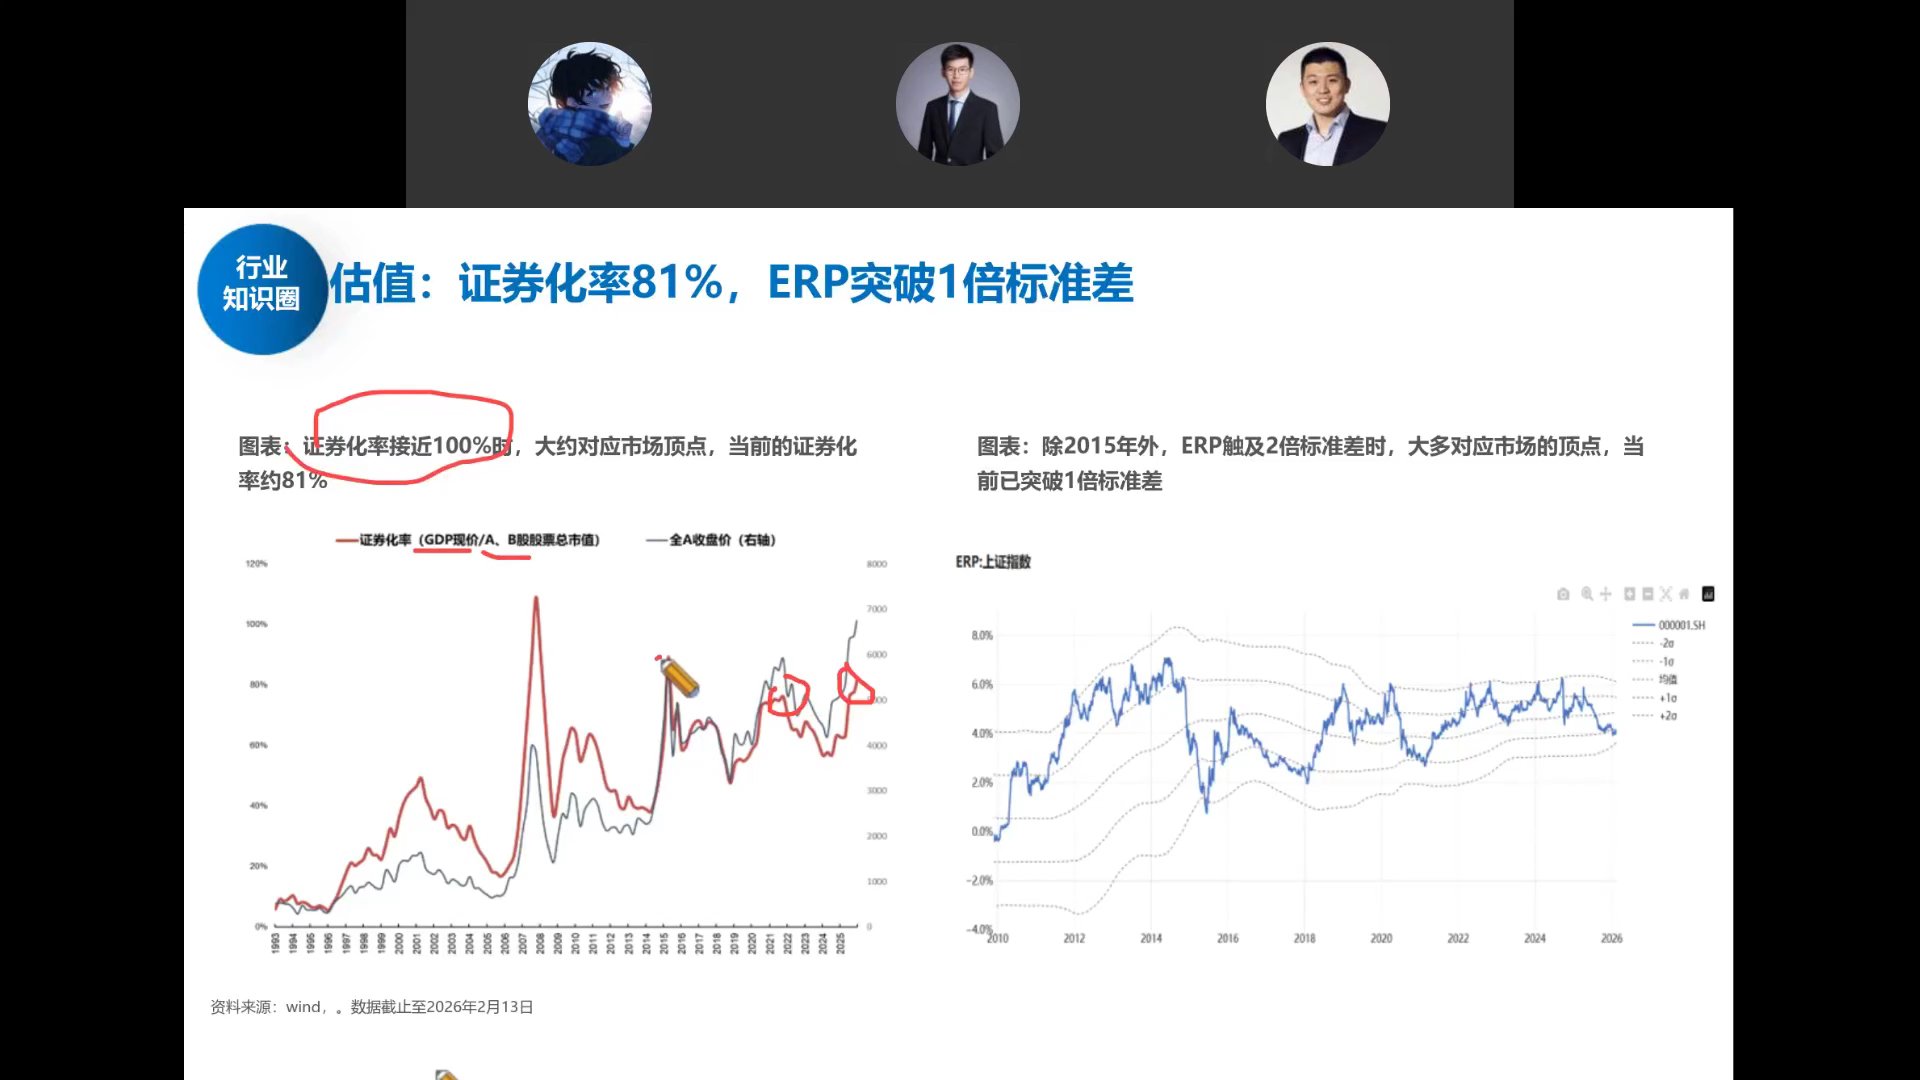
从估值看,证券化率和ERP(股权风险溢价)都指向当前市场偏贵——红线(股票相对吸引力)已经从低位大幅回升后走到高位,意味着股票性价比下降。当前估值水位与2021年顶部、2017年顶部大致相当。
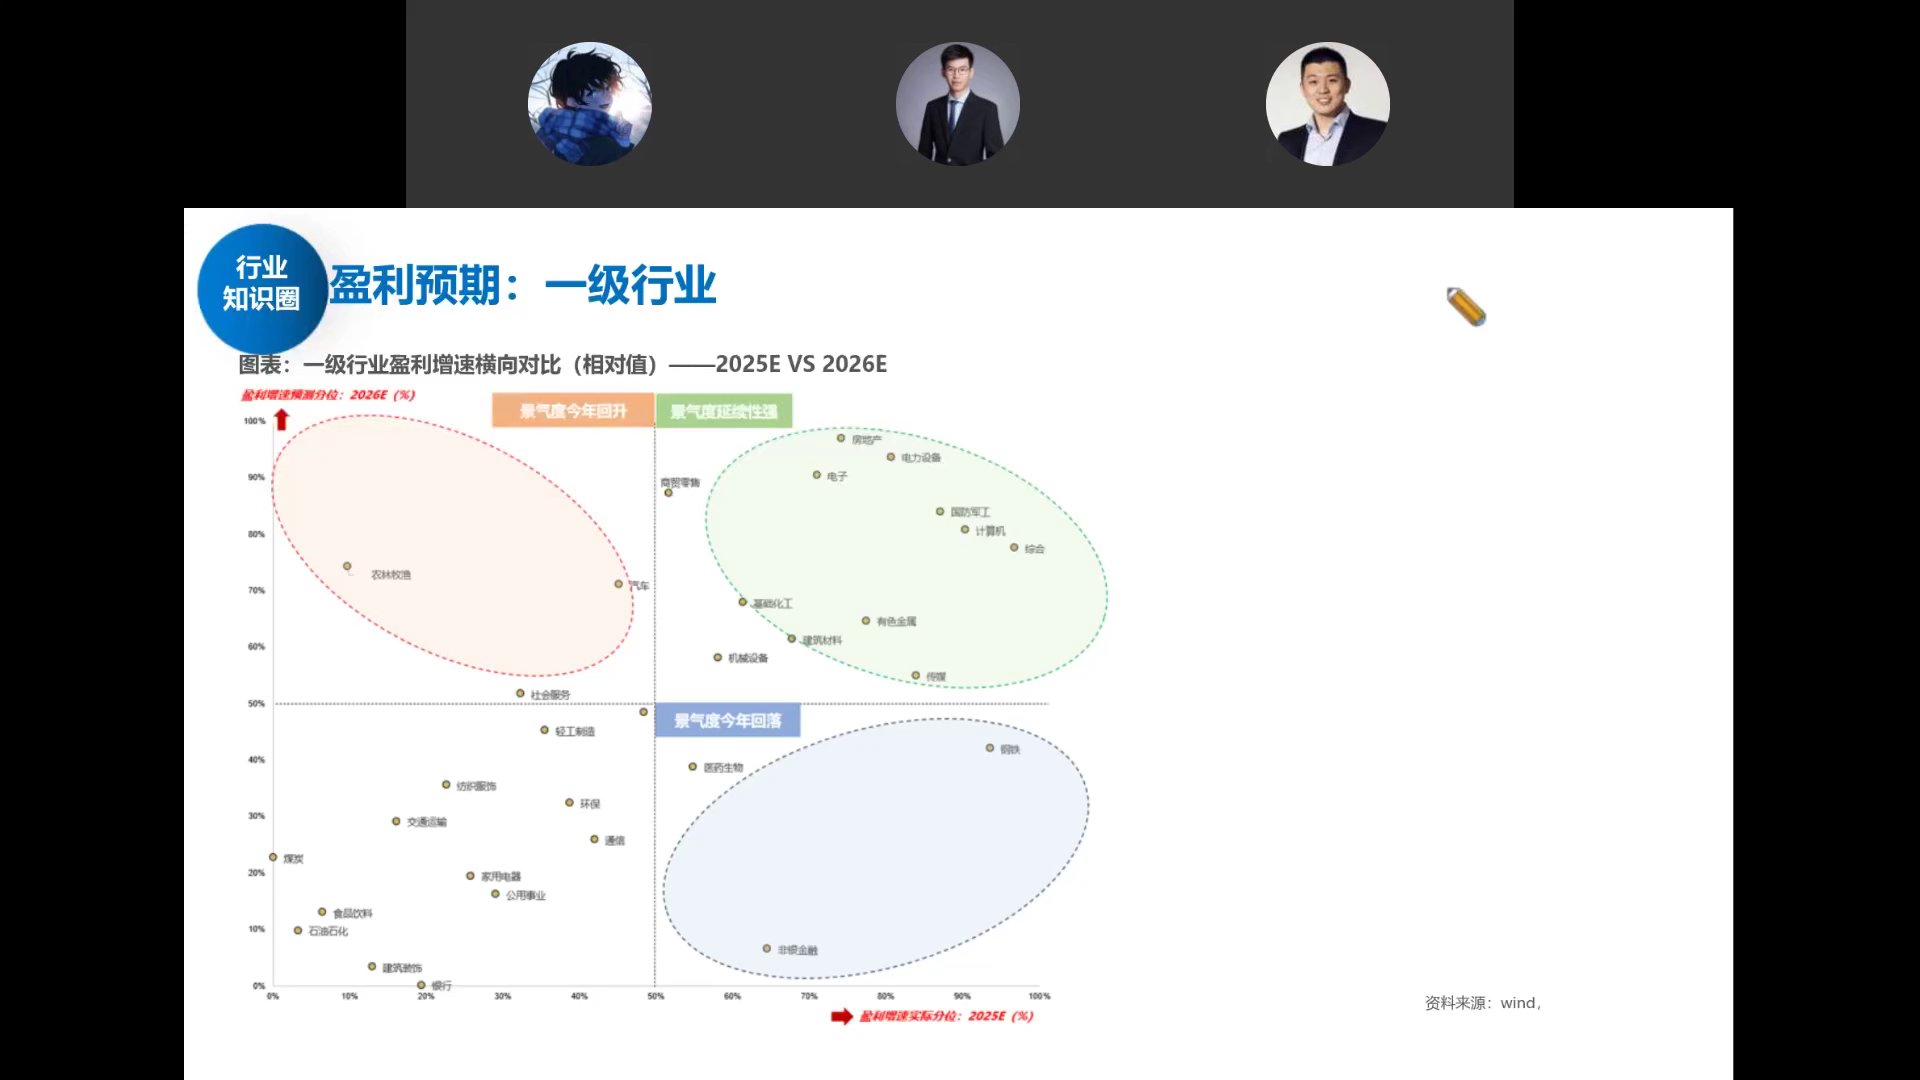
盈利预期散点图(横轴2025E增速,纵轴2026E增速)将行业分为四个象限:
- 景气度今年回升(左上橙色):农林牧渔等——低基数反转
- 景气度延续性强(右上绿色):电子、电力设备、国防军工、计算机、房地产等——两年高增长
- 景气度今年回落(右下蓝色):钢铁、非银金融等——高基数后减速
- 左下角:食品饮料、石油石化、银行等——低增长老经济
年初市场对盈利的判断存在"线性外推"偏差——去年好的就觉得今年继续好,去年差的就觉得今年继续差。但实际上下半年随着数据验证,预期会不断修正。当前位置不便宜,但也不是马上就跌,只是安全垫不够厚了。
全球资产相关性:处于历史高位
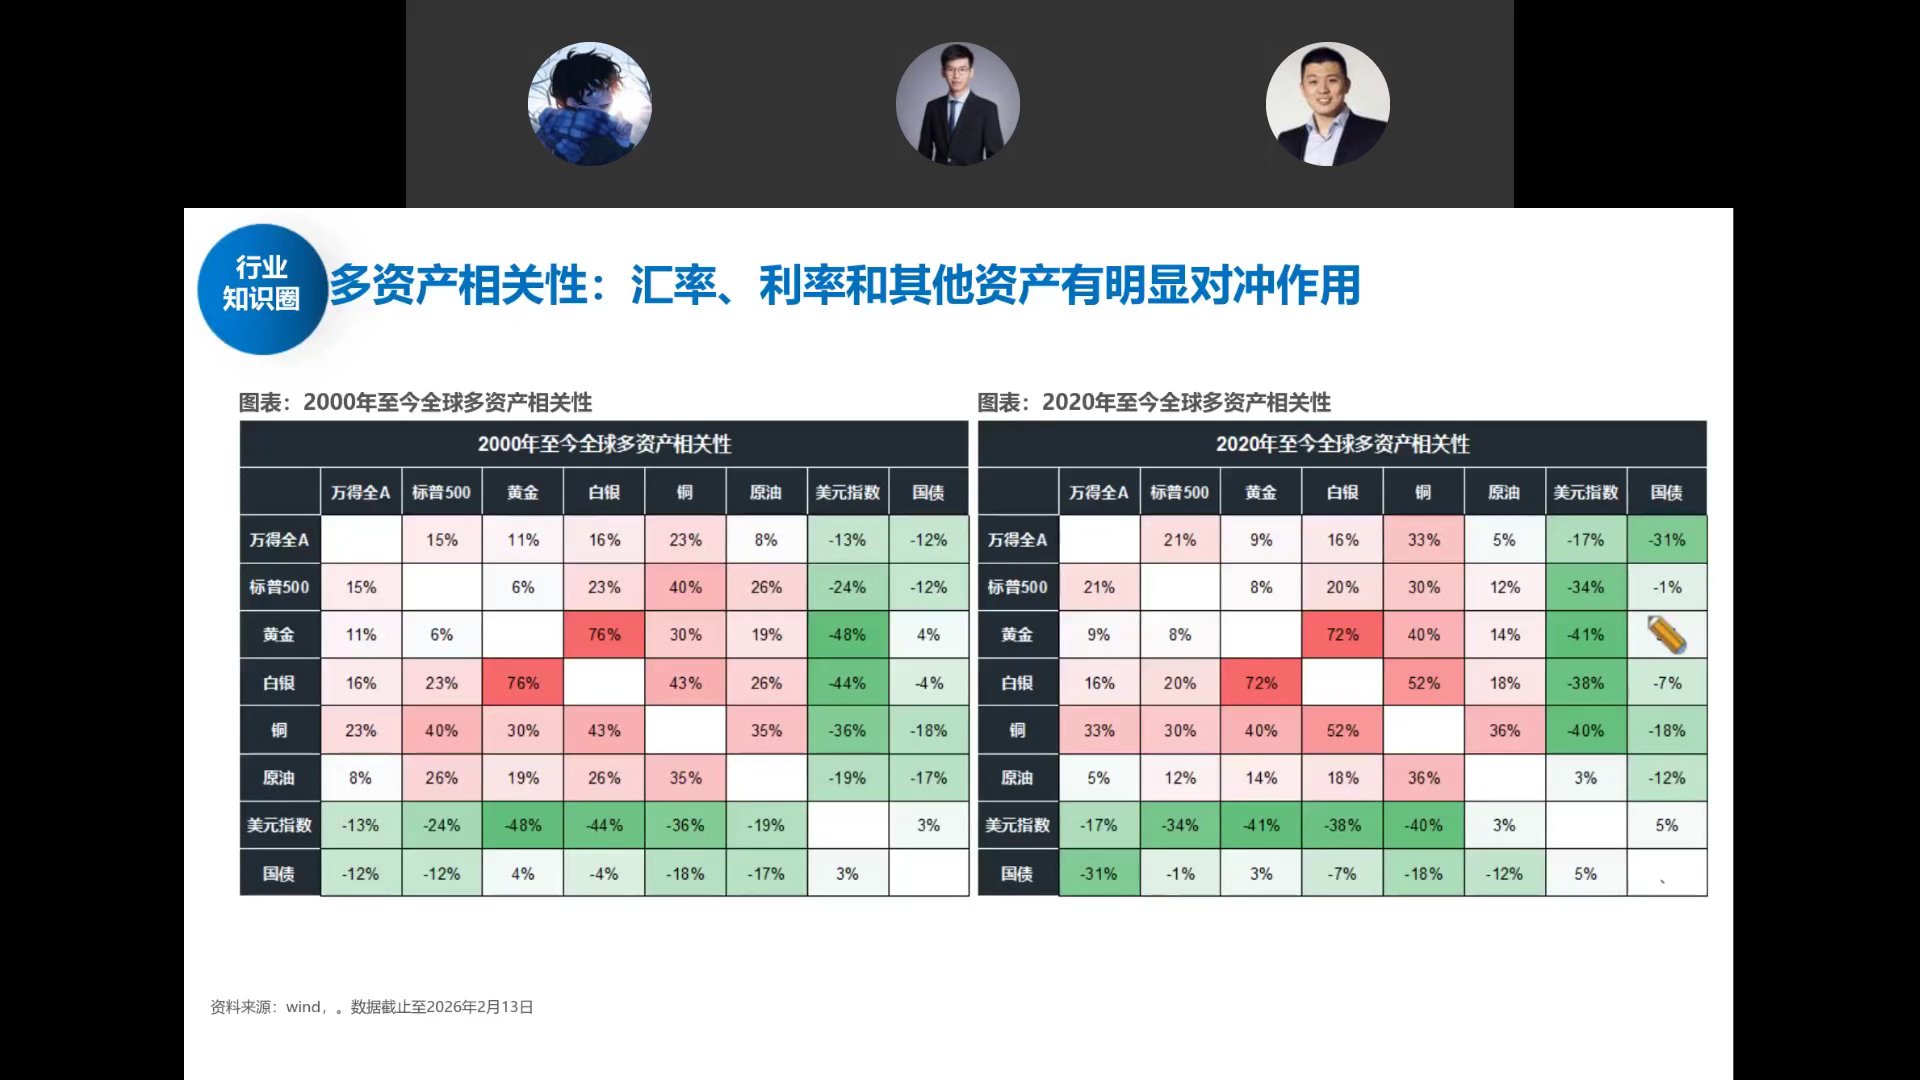
对比2000年至今和2020年至今的多资产相关系数矩阵,可以看到近年资产间的相关性明显上升——股债商之间同涨同跌的程度比历史更高。
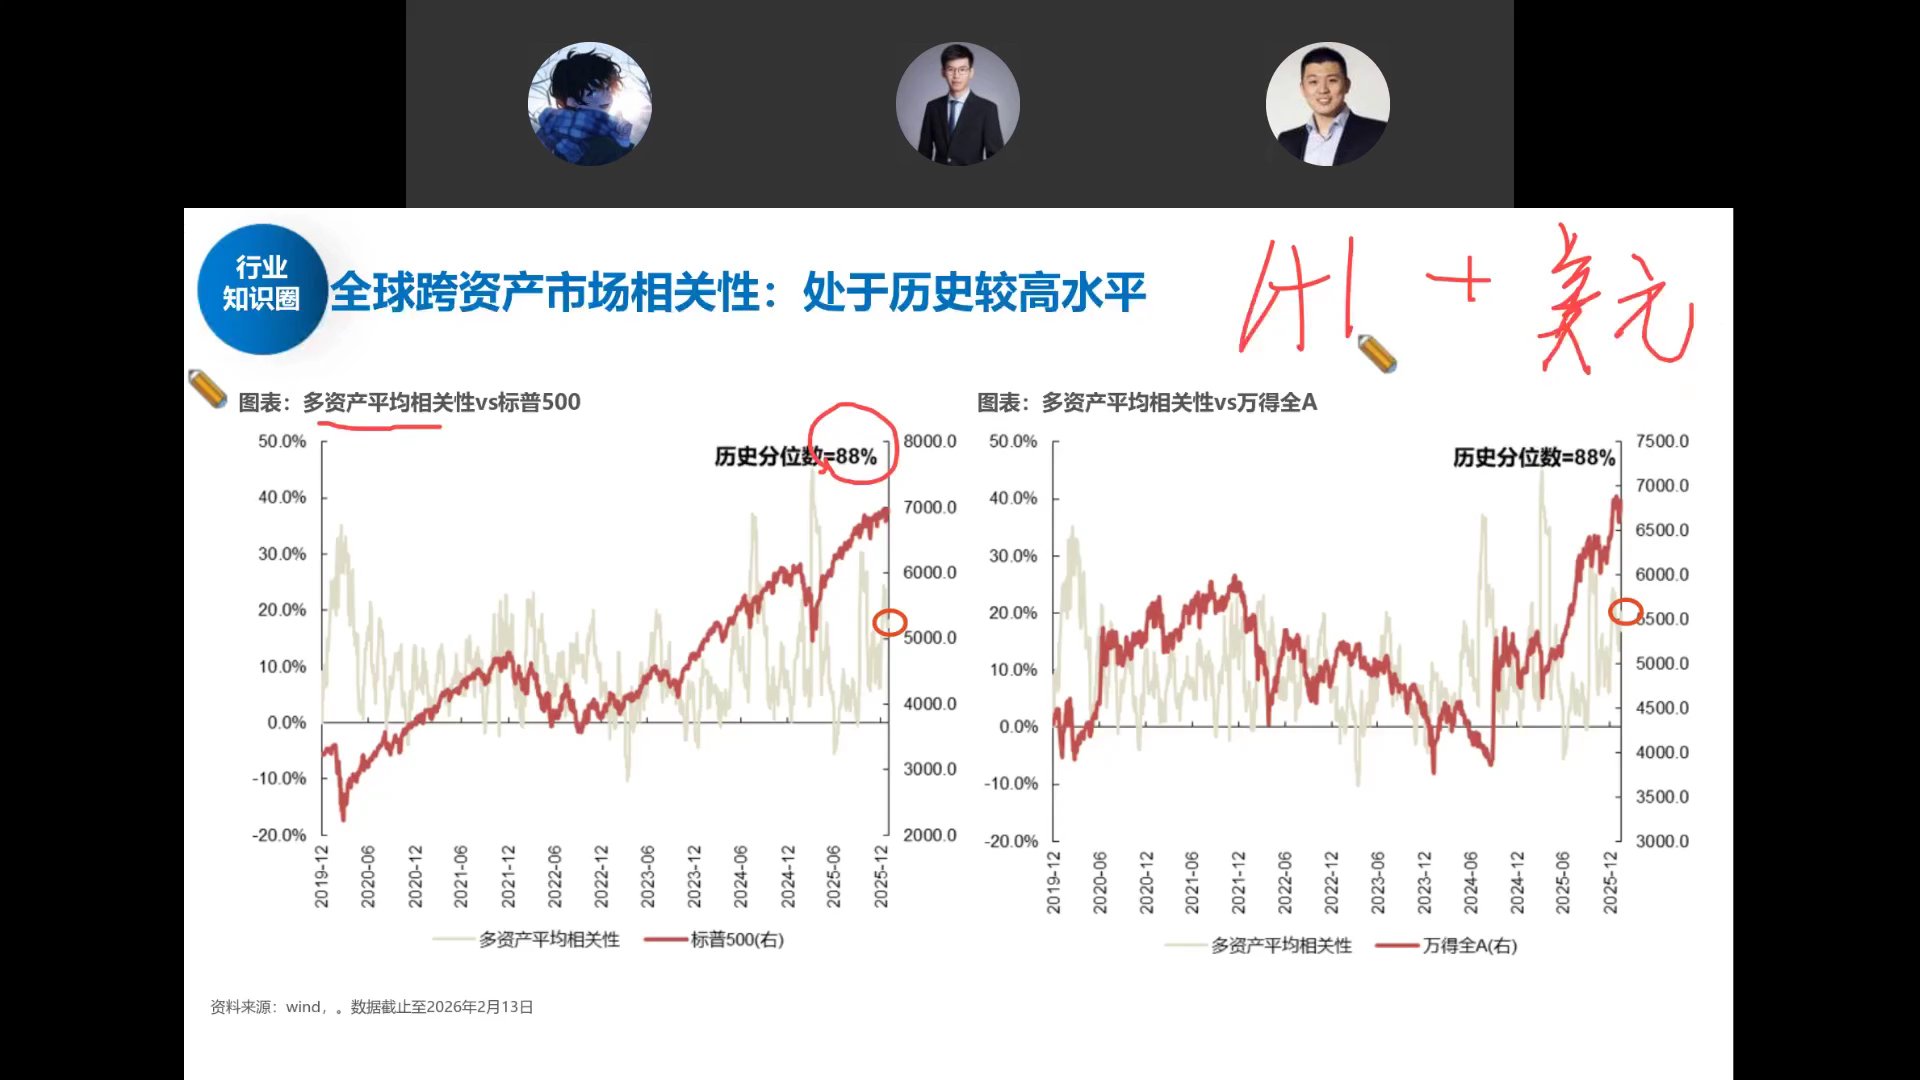
当前全球跨资产相关性处于88%历史分位的极高水平。这意味着:
- 分散化配置的效果在下降——各类资产同涨同跌
- 一旦出现冲击,很难通过跨资产分散来避险
- 这也解释了为什么冲突期间"股债同跌"而非传统的"股跌债涨"
地产周期:房价是否见底?
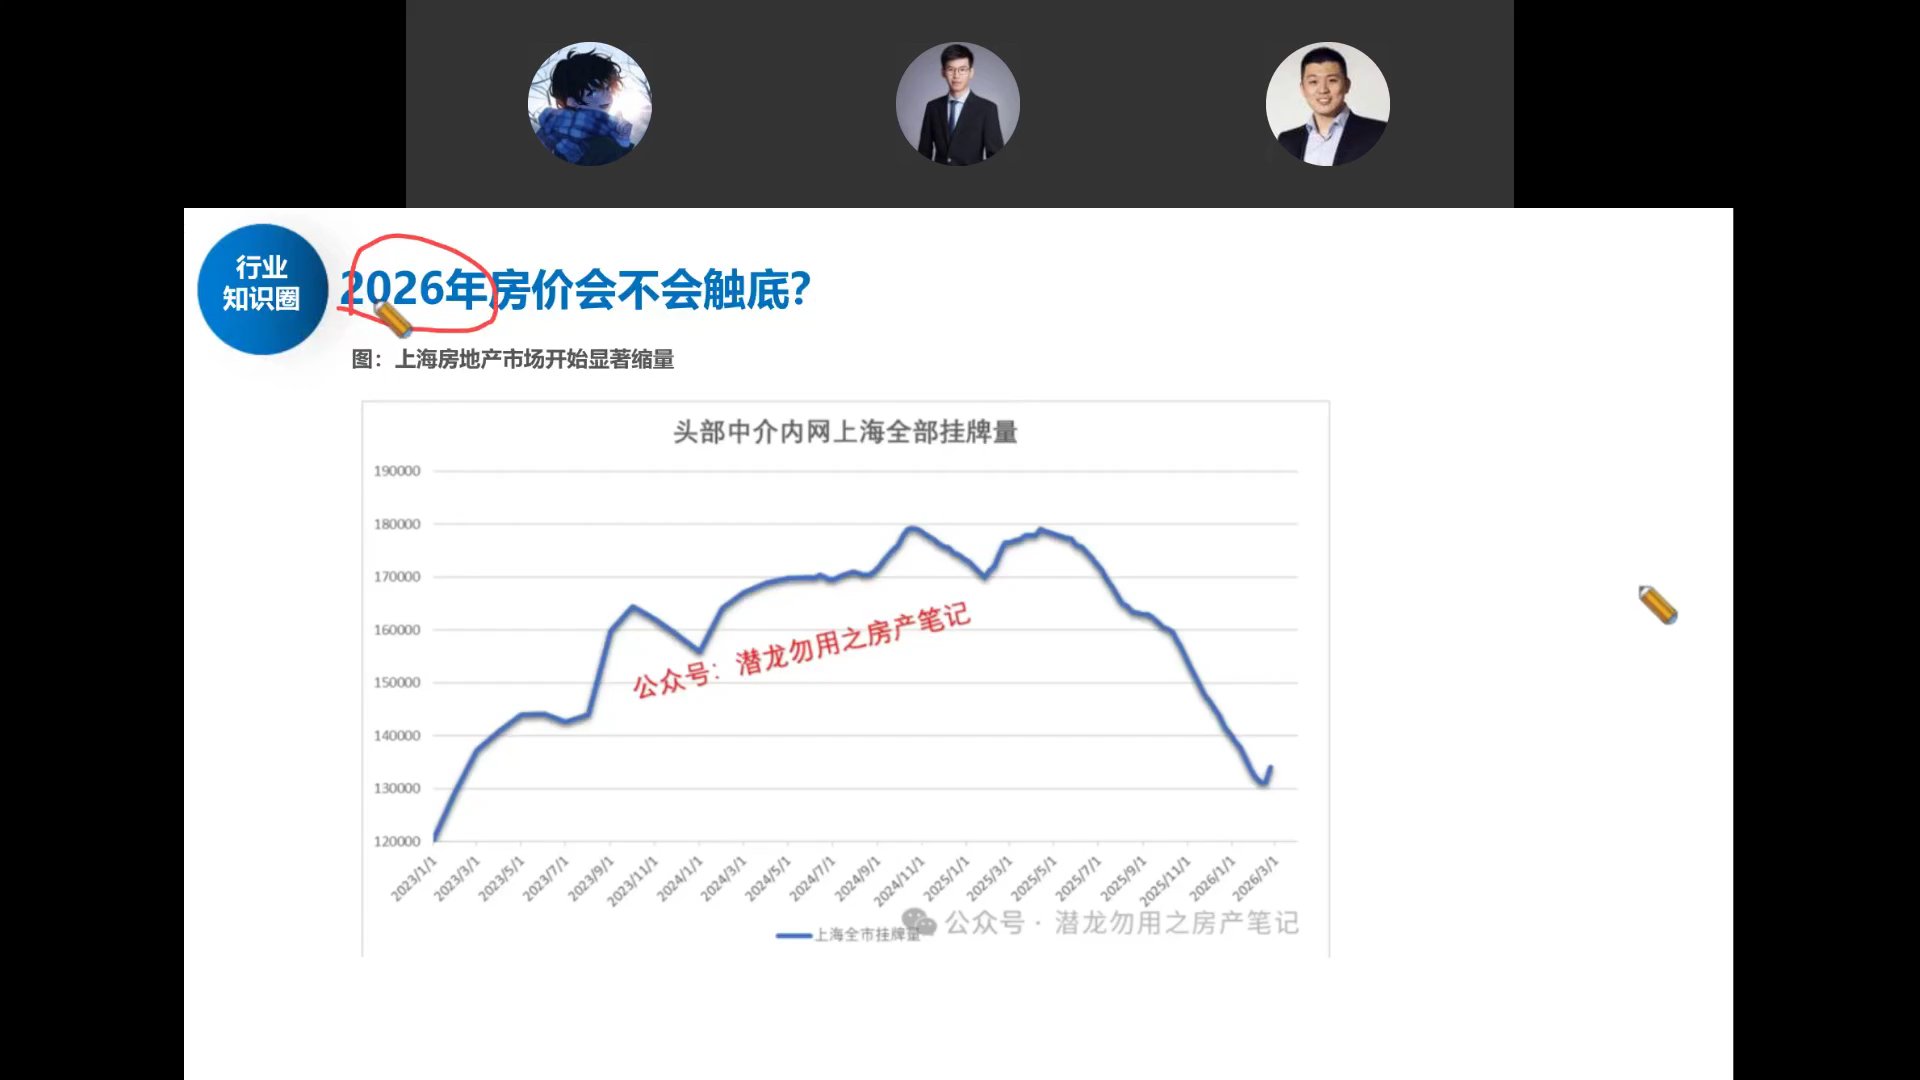
以上海为代表,二手房挂牌量从高位持续缩量,成交量和价格开始企稳。一线城市的房价走势是观察地产周期是否见底的重要窗口。
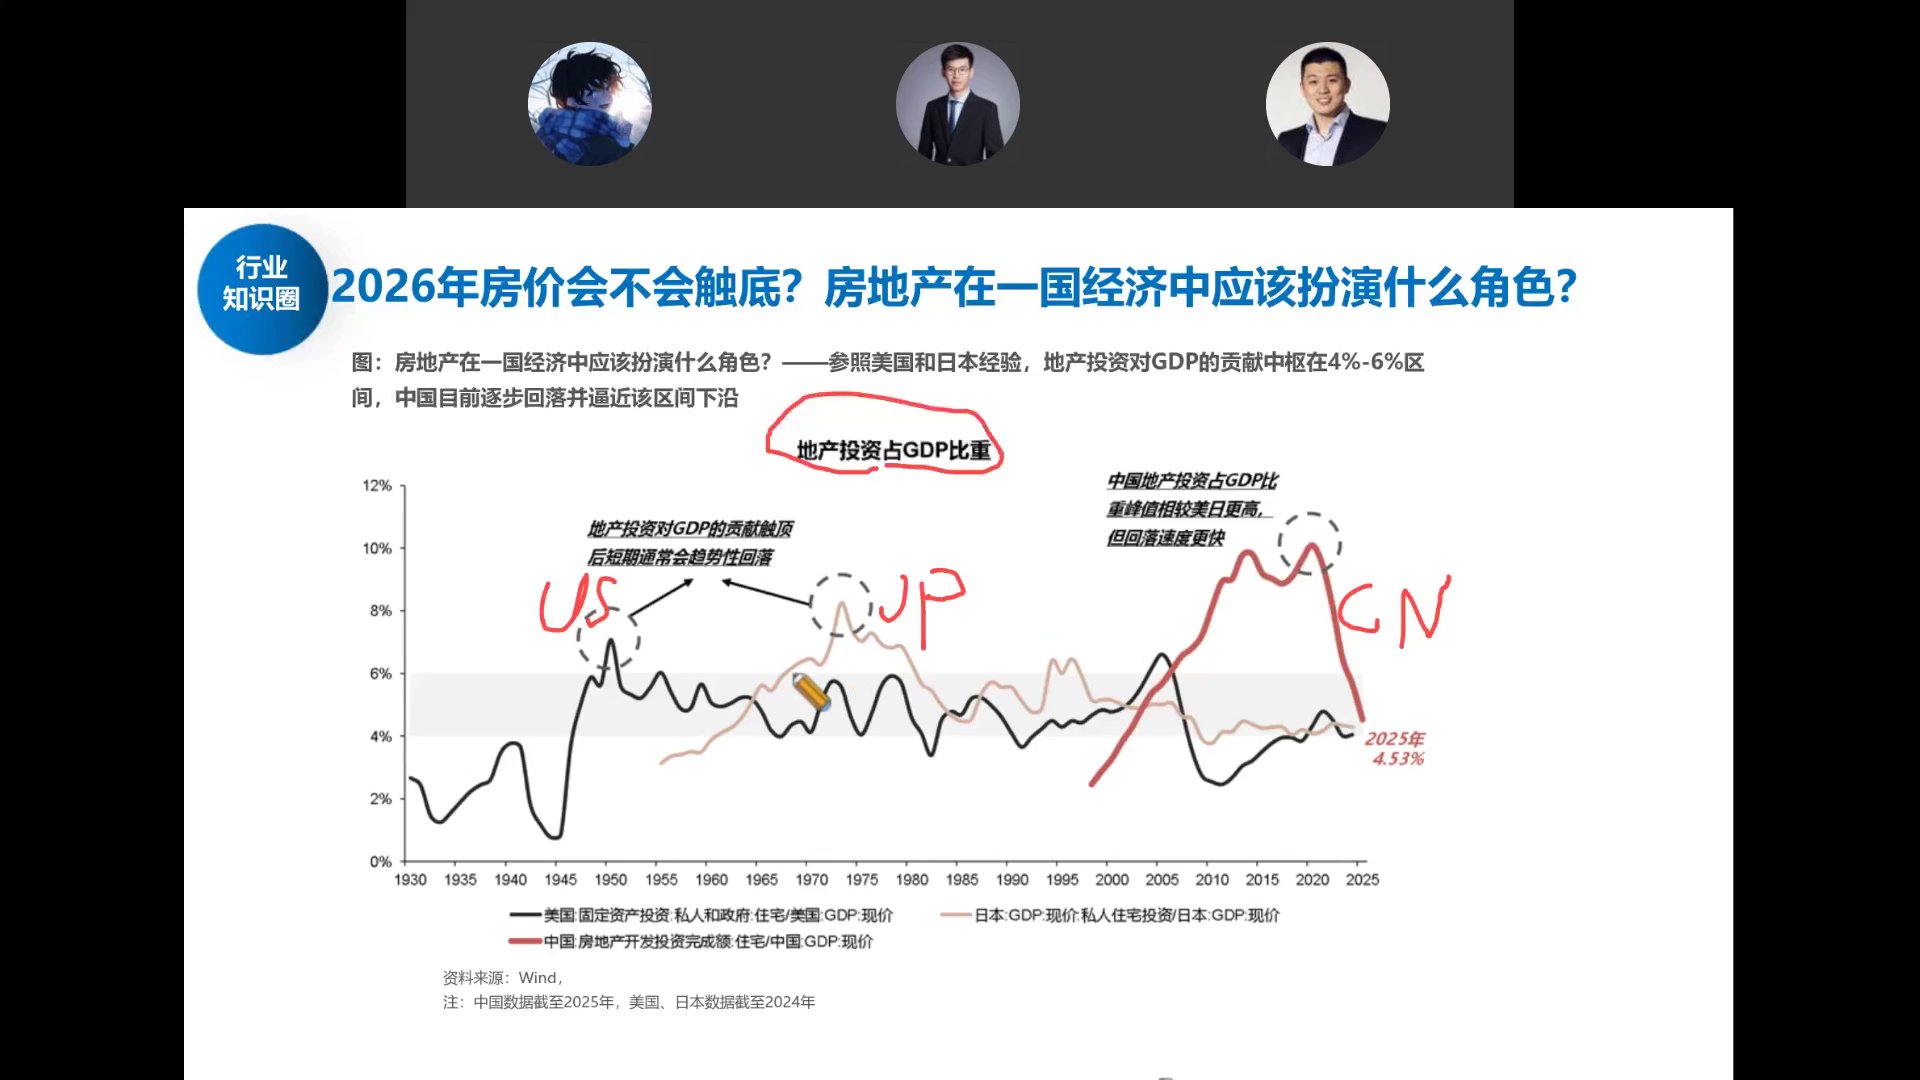
横向比较美国、日本、中国的房地产投资占GDP比重,中国当前仍处于高位回落过程中,但已接近历史可比的底部区域。
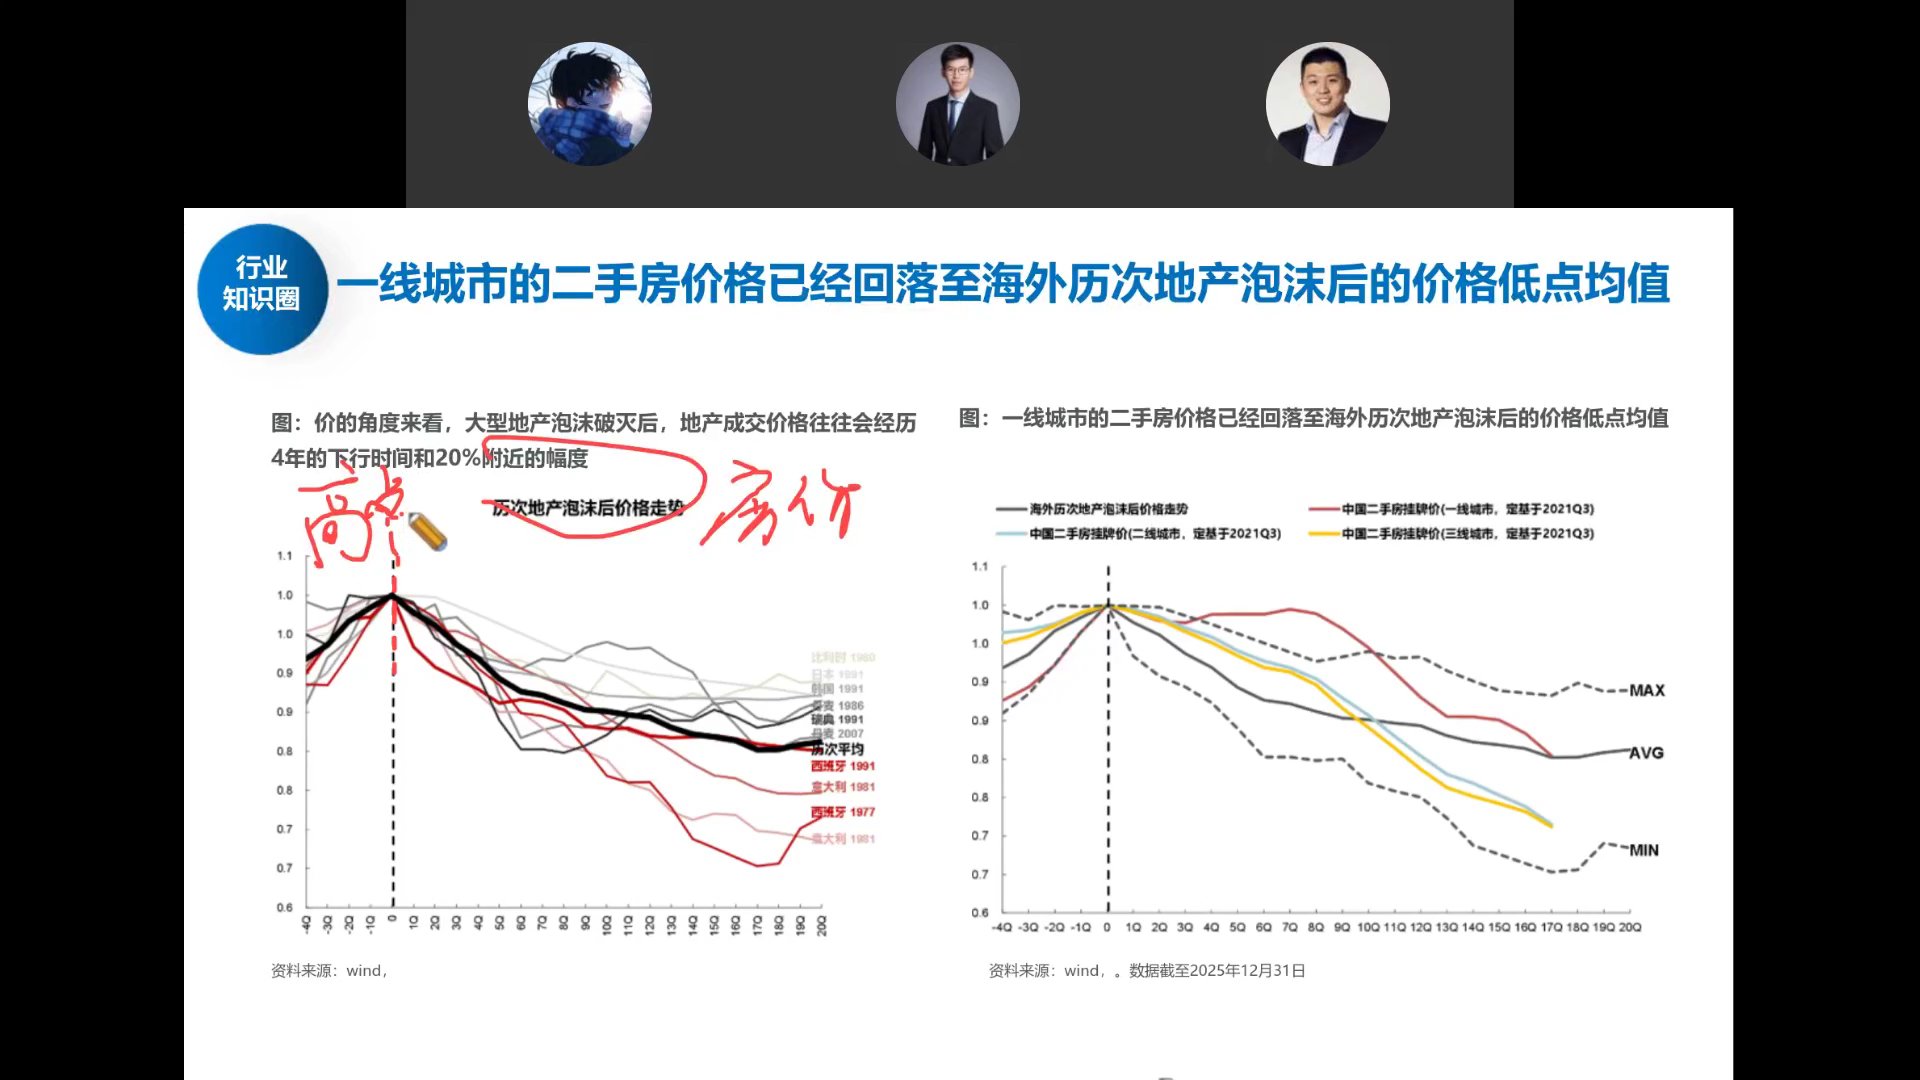
一线城市二手房价格已经回落至海外历次地产泡沫破裂后的价格低点均值水平——从日本90年代、美国08年等历史经验看,这个价位区间往往对应周期底部区域。
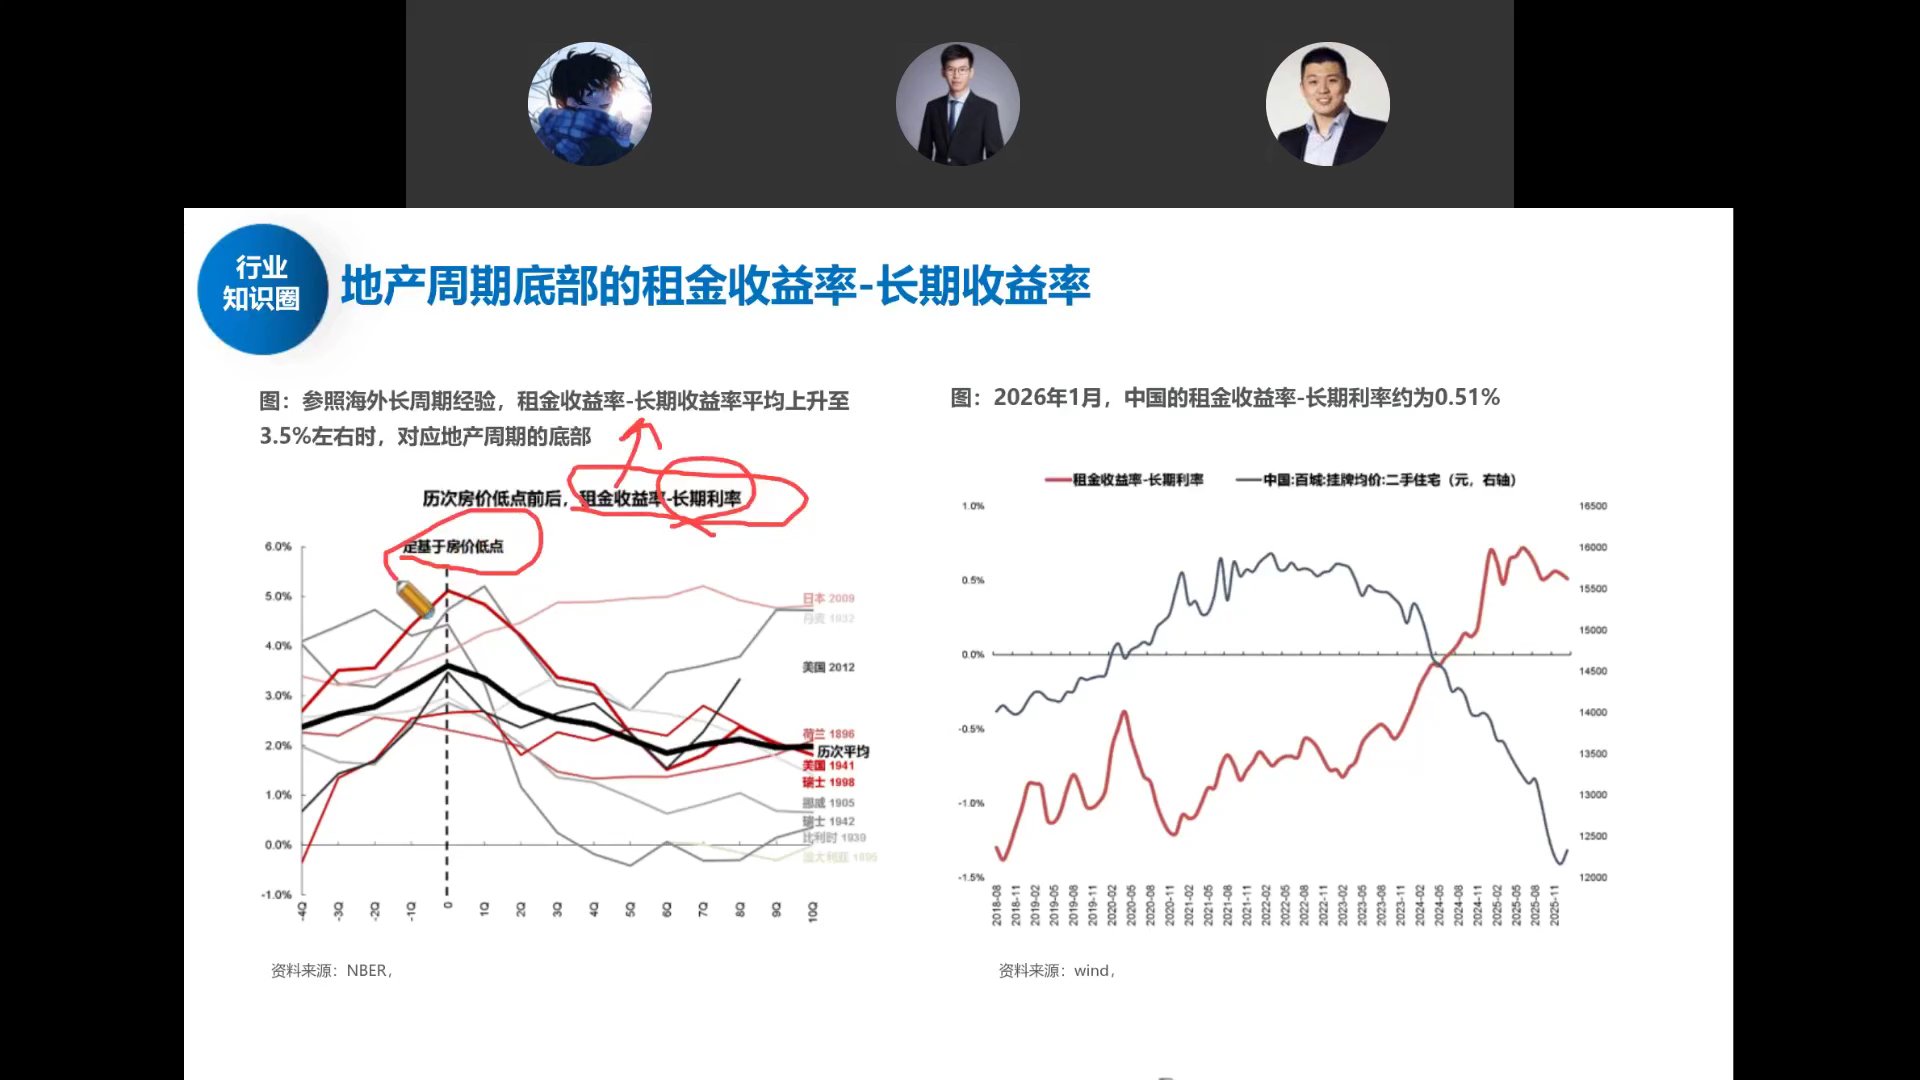
从租金收益率与长期国债收益率的利差看,当前租金回报率的吸引力正在回升——这是房地产投资价值的重要锚。
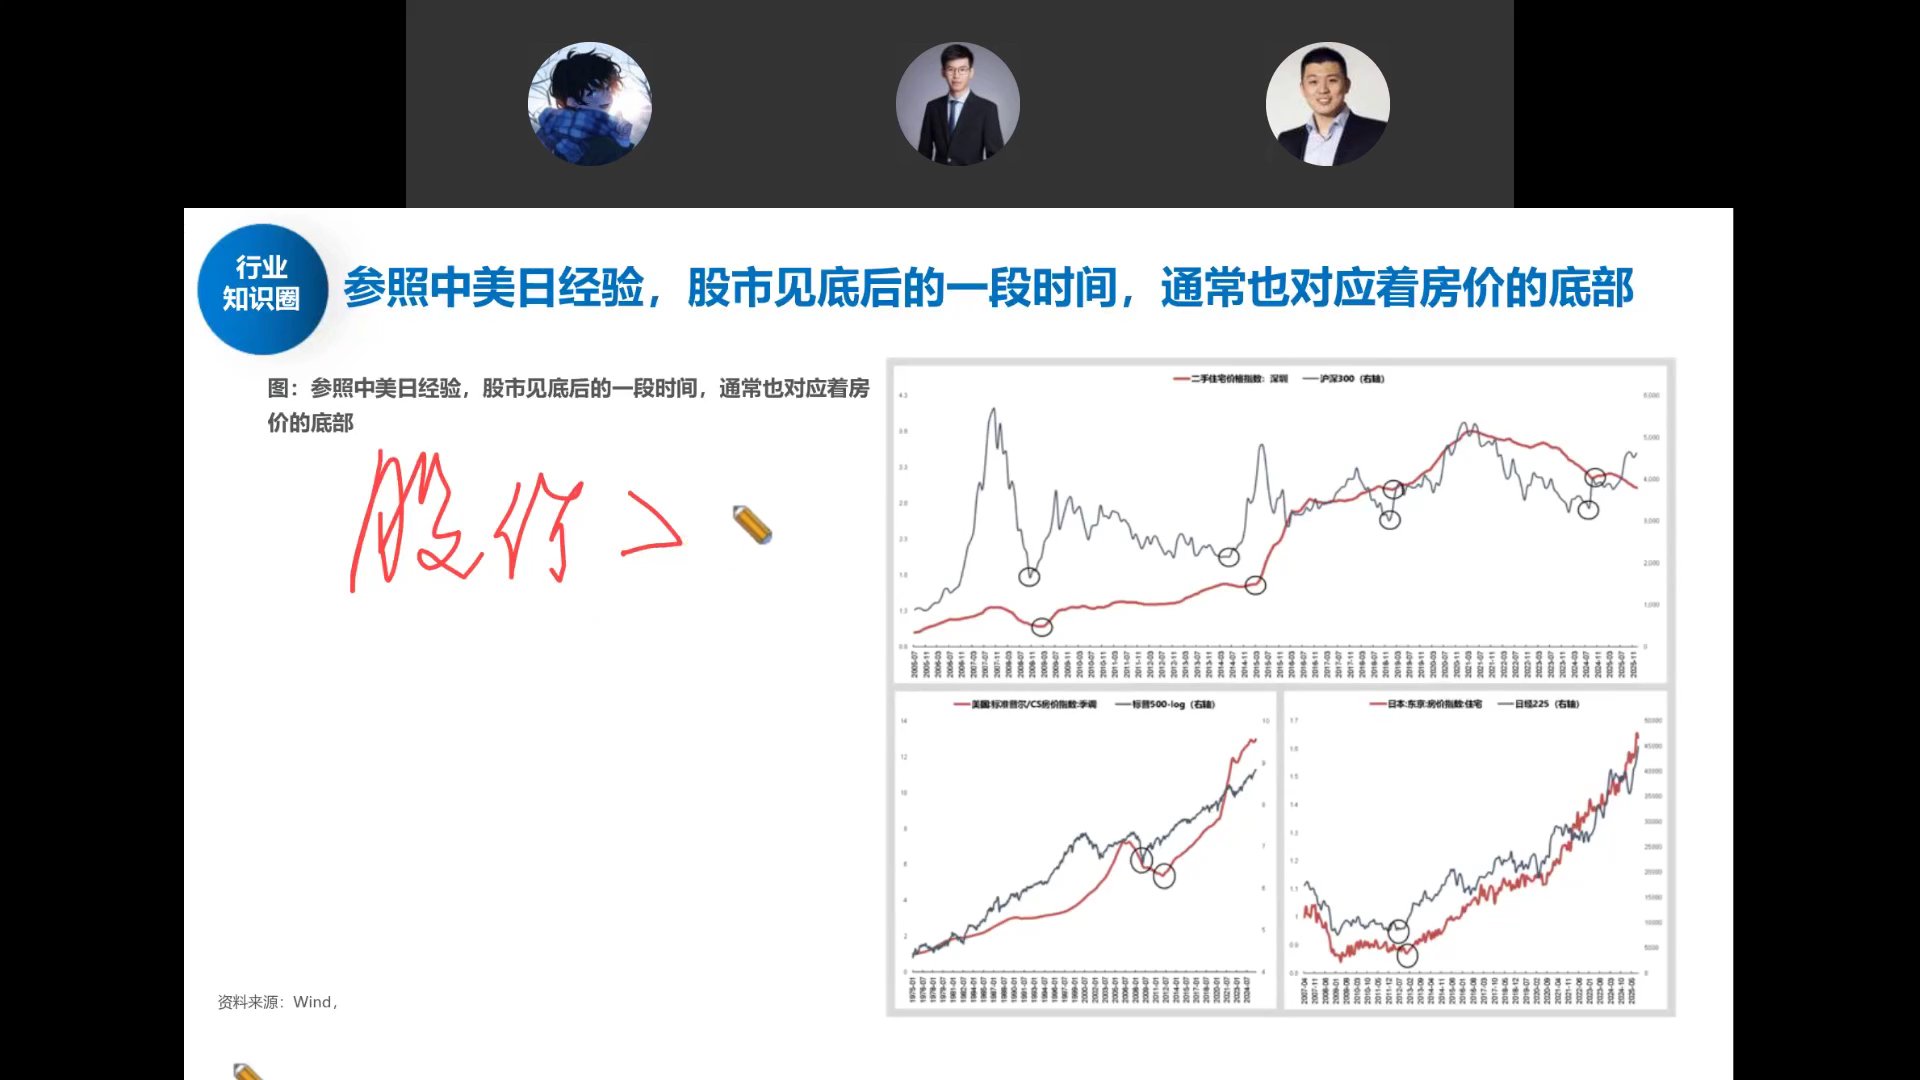
历史规律:股市见底领先于房价见底。深圳、美国、日本的数据都显示,股市先触底回升,房价滞后约一段时间才见底。
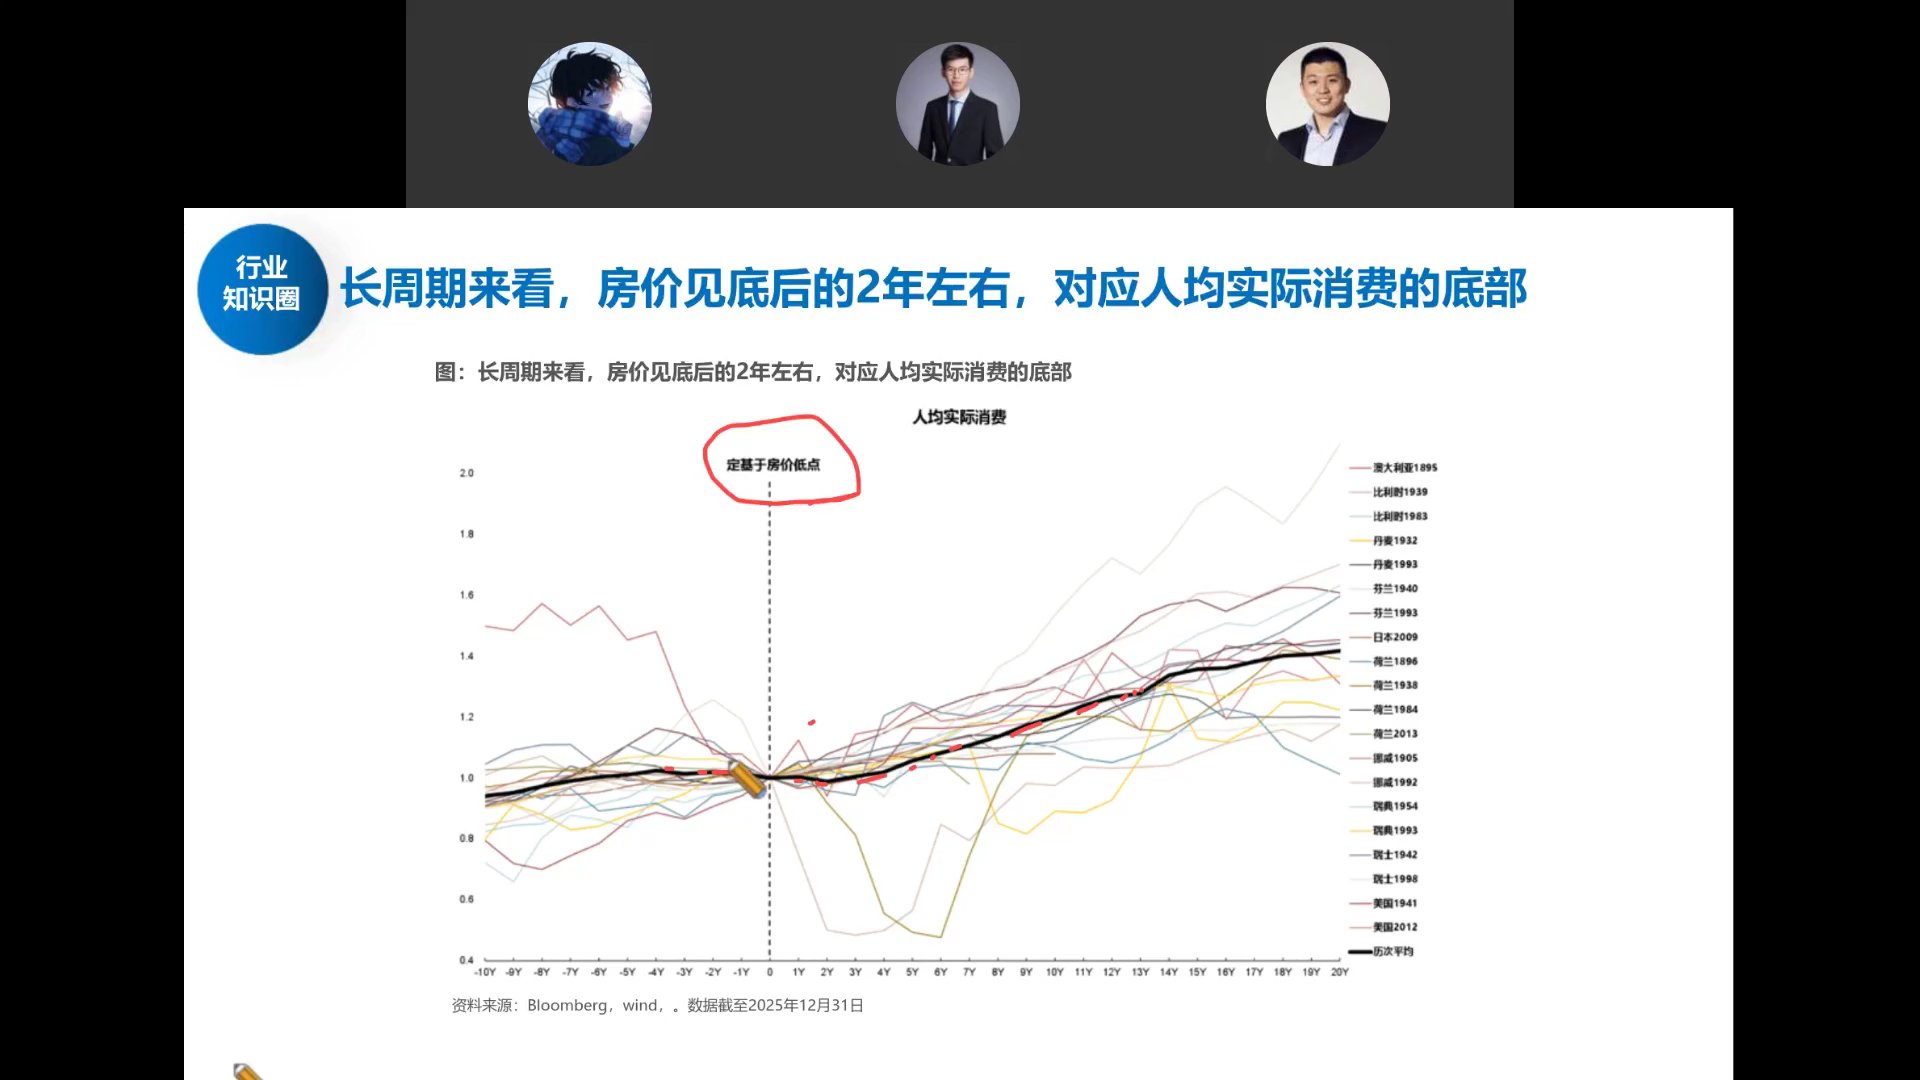
更进一步:房价见底后约2年,人均实际消费才见底回升。这意味着如果地产周期确实在2026年触底,消费的真正复苏可能要到2027—2028年。
小邓老师的判断:今年地产比市场预期要好——从2021年开始跌了五年,已经跌到内在价值区间,"跌无可跌"。但这不意味着要去买房,而是对股市而言,地产链和消费的尾部风险在下降,被市场过度悲观定价的传统板块存在预期修复空间。
资金结构:公募持仓与板块轮动
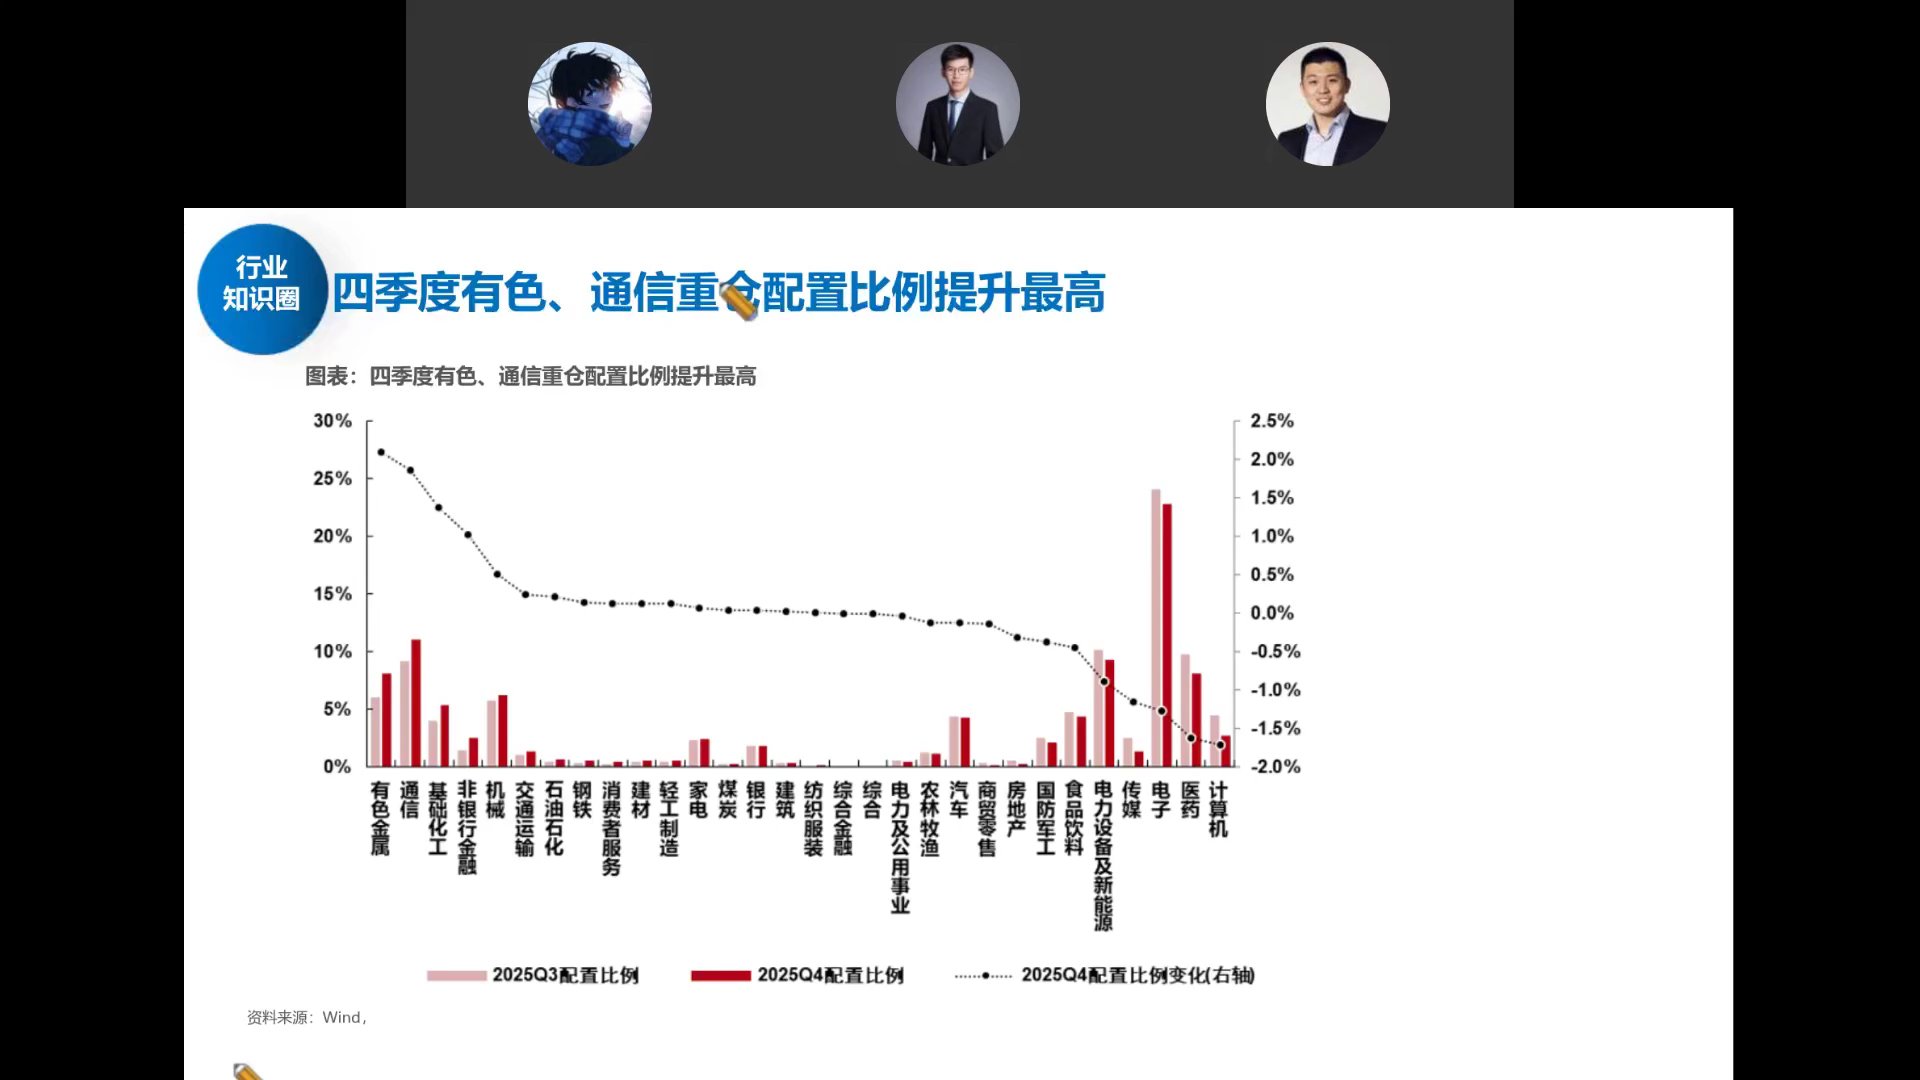
2025年四季度公募基金持仓变化:有色金属、通信的重仓配置比例提升最高,反映了市场对AI算力和资源品的共识。
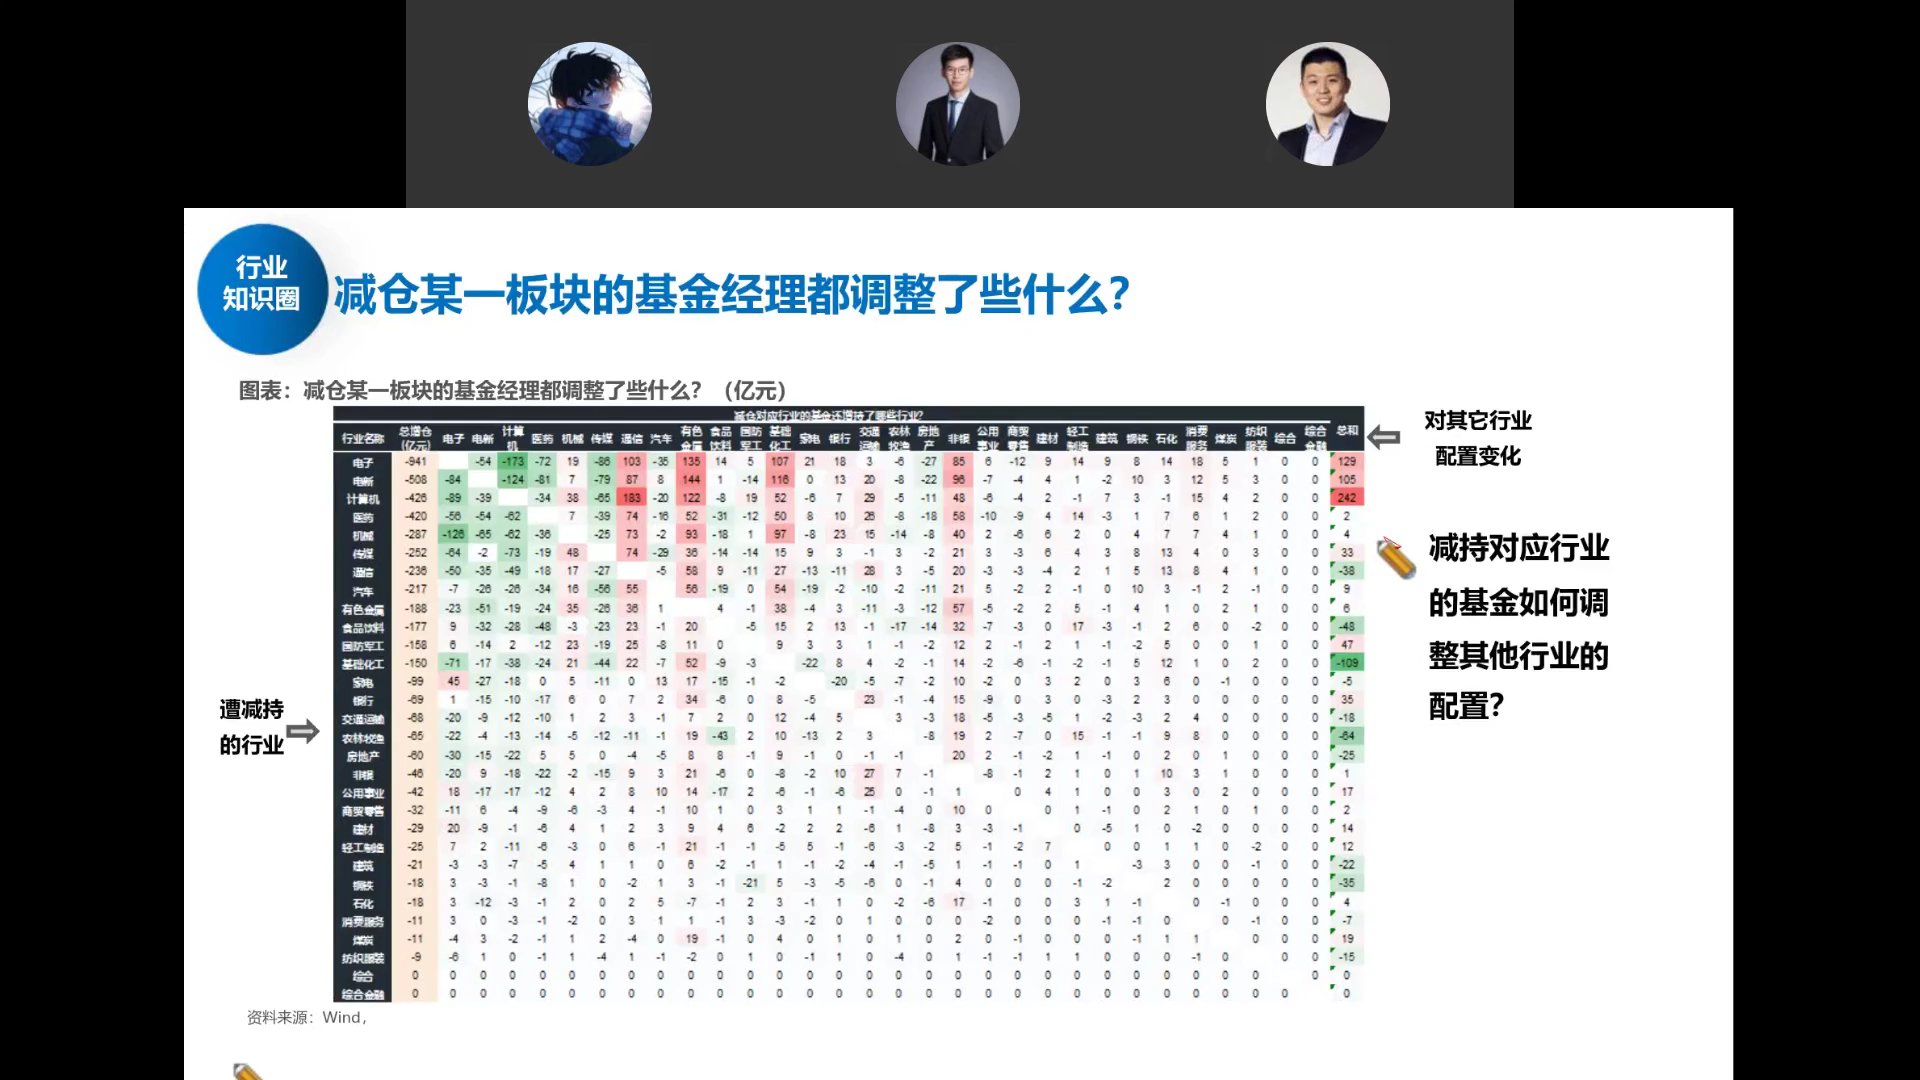
这张矩阵表回答了一个关键问题:减仓了A板块的基金经理,把钱加到了哪里?
- 行=被减仓的行业,列=被加仓的行业
- 电子、计算机是基金经理减仓最多的方向(总减持金额最大)
- 减仓出来的资金主要流向了机械、医药、传媒、通信等板块
- 这说明机构内部正在做高低切换——从涨幅最大的TMT龙头向其他方向扩散
Q&A要点总结:①当前不是历史大顶,但位置不便宜,今年操作难度显著大于去年;②"时间换空间"横盘消化是较理想情景(约50%概率);③二季度(4月前后)是敏感期,两会政策清晰后新的交易逻辑会出来;④向上踏空风险有限,向下空间也不大(5%级别);⑤对偏老的资产(地产、消费)市场预期太低了,GDP目标4.5—5%意味着内需不可能继续下滑。