稳扎稳打,2026年A股展望
目录
- 融资保证金上调:历史上唯一一次是2015年
- 情绪指标:中高位,但远未到极端
- 波动率:当前处于低波安全区
- 3×3波动率矩阵:慢牛vs V型反转
- 日历效应:1月最差,2月最好
- 春季躁动规律:12月启动的行情只有5次
- 15年春季行情复盘:无一例外春节附近见顶
- 春季风格:小盘成长占优,TMT轮动
- 微观流动性:杠杆资金+ETF是主力
- ETF大额赎回:单周2000亿,节奏要压
- 估值:ERP已从极便宜修复到合理位置
- ERP测算:当前对应上证约3990点
- 抱团:公募单行业20%历史极值
- 主线估值拆解:估值已涨约30%,接近顶部
- 房地产:房价跌5年见底,2026年或探底
- 消费:人口结构转变,总量型消费时代结束
- 连跌三年后:第四五年跑赢胜率约73%
- 信任危机:主动权益产品仍在净赎回
融资保证金上调:历史上唯一一次是2015年
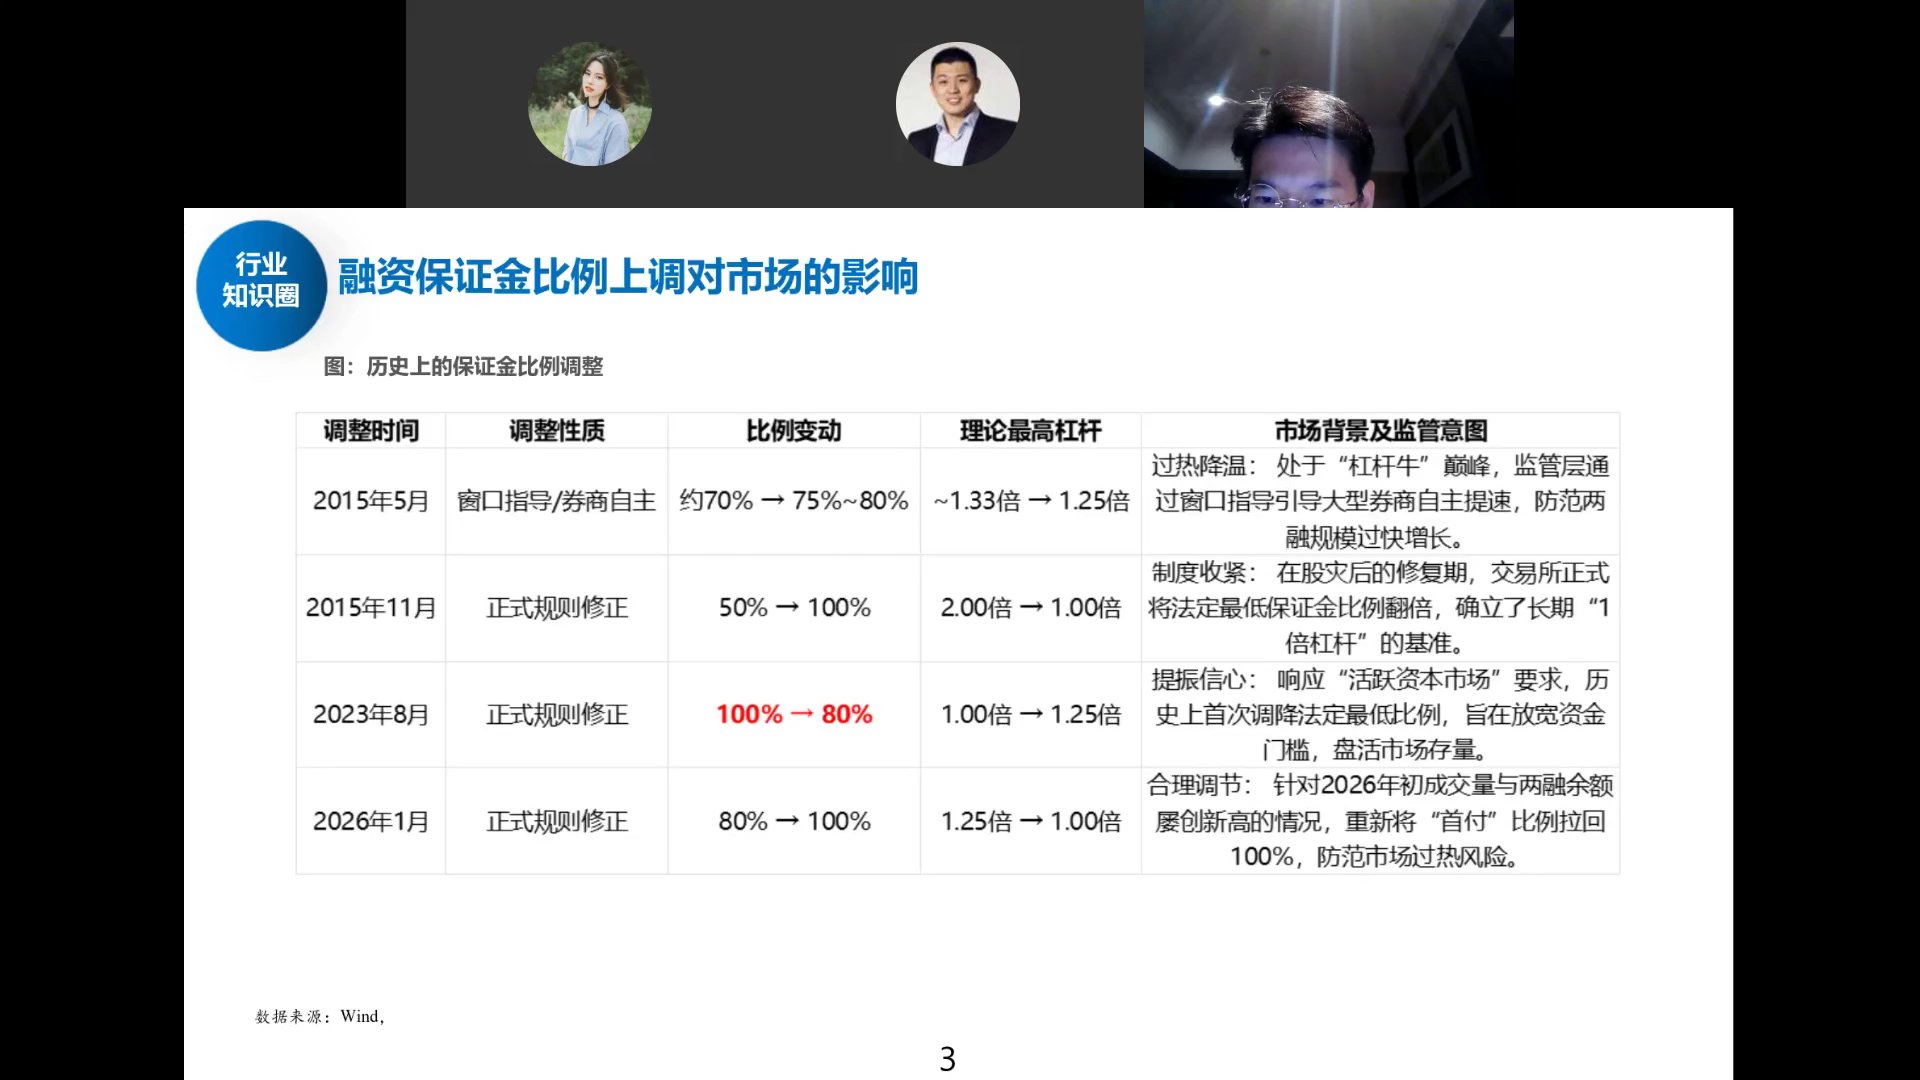
上周三盘中监管上调了融资保证金比例。从历史来看这肯定不是好信号,但历史上也只发生过一次——2015年5月先局部上调(各券商自己调),11月二次冲击时全面上调。
2015年那次上调后,市场没有当天就见顶,而是有惯性,大概半个月到一个月左右才见底。
但历史样本只有一次,参考意义有限。只能说知道有这么回事,不必过度恐慌。监管一周内连续出手(减持→限申购→融资新规),核心是压斜率,不要跟监管对着干。
情绪指标:中高位,但远未到极端
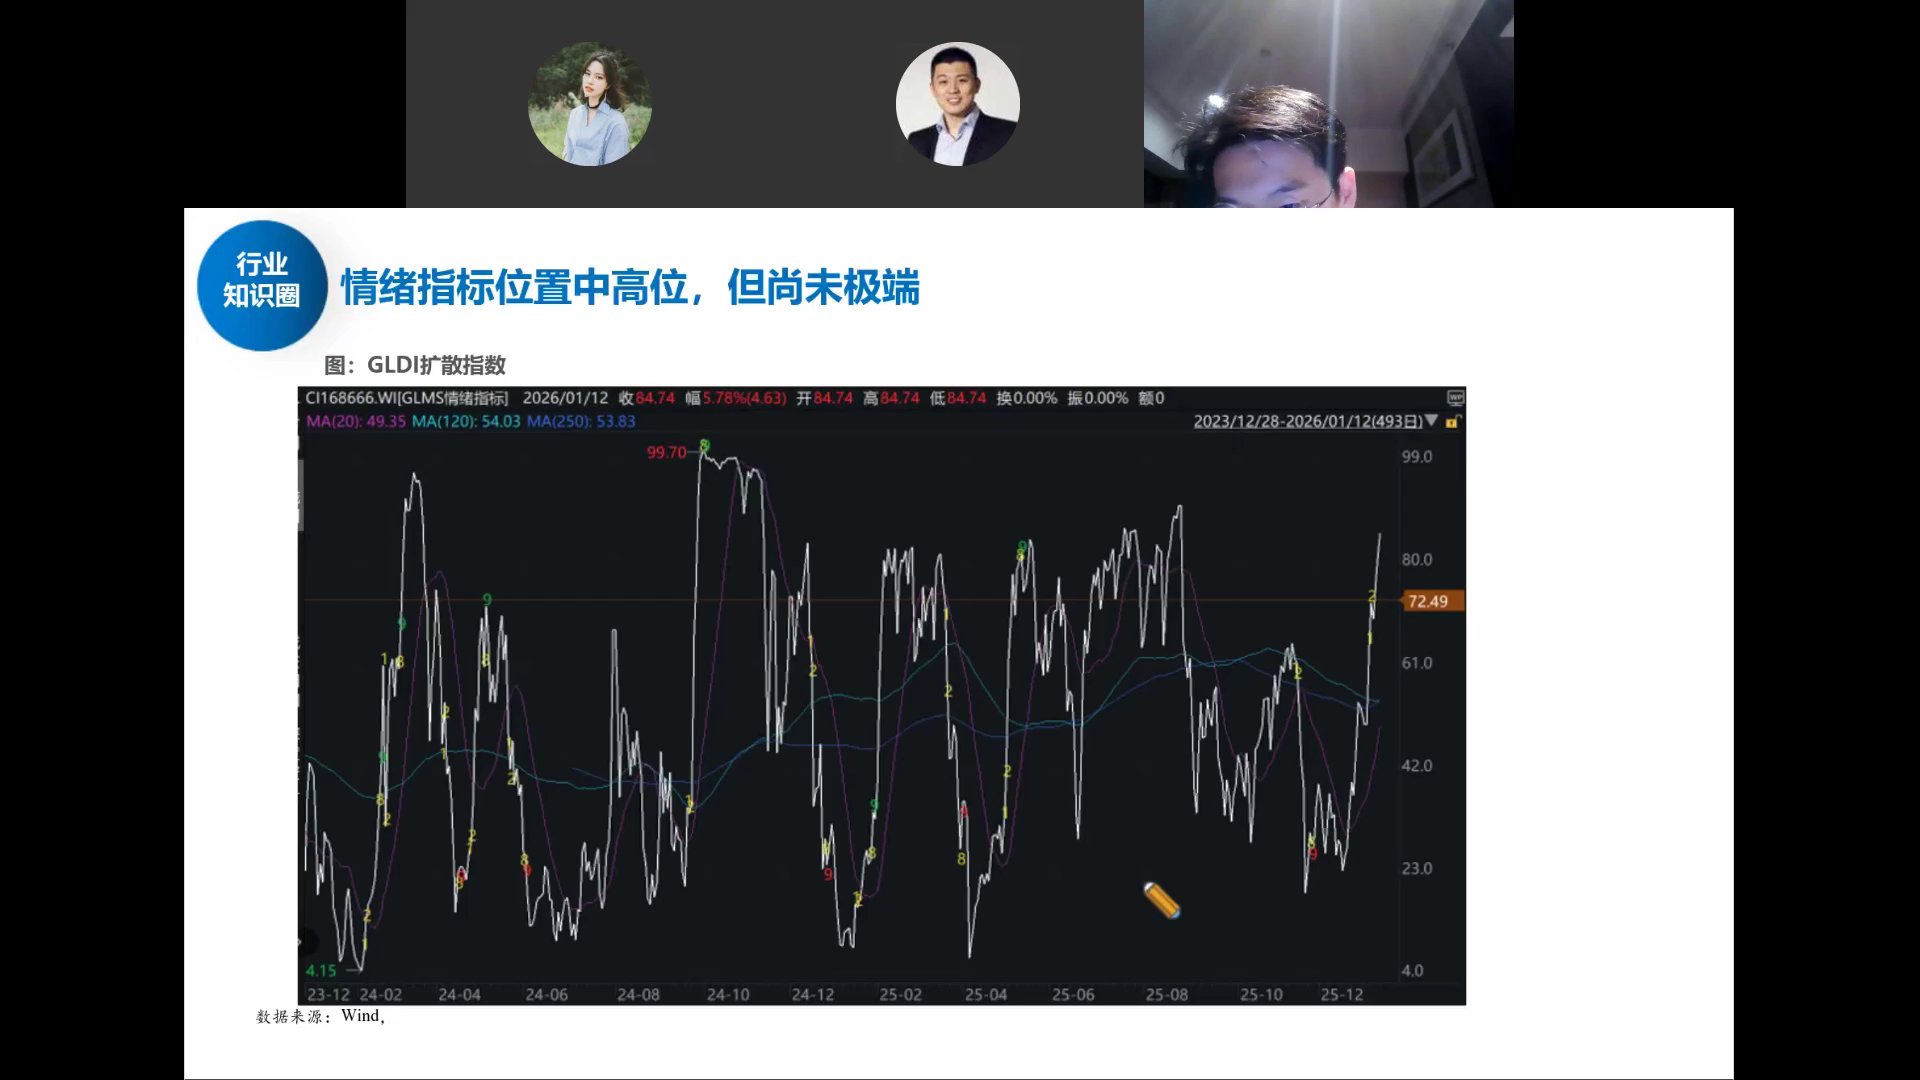
用客观数据看,目前情绪指标大概在80左右的位置。跟2024年10月8日或者去年9月的顶点比还有距离。
市场确实涨得快、涨得猛,但"情绪高"和"一定要逃顶"之间没有等号。没有到那种很夸张的程度。
波动率:当前处于低波安全区
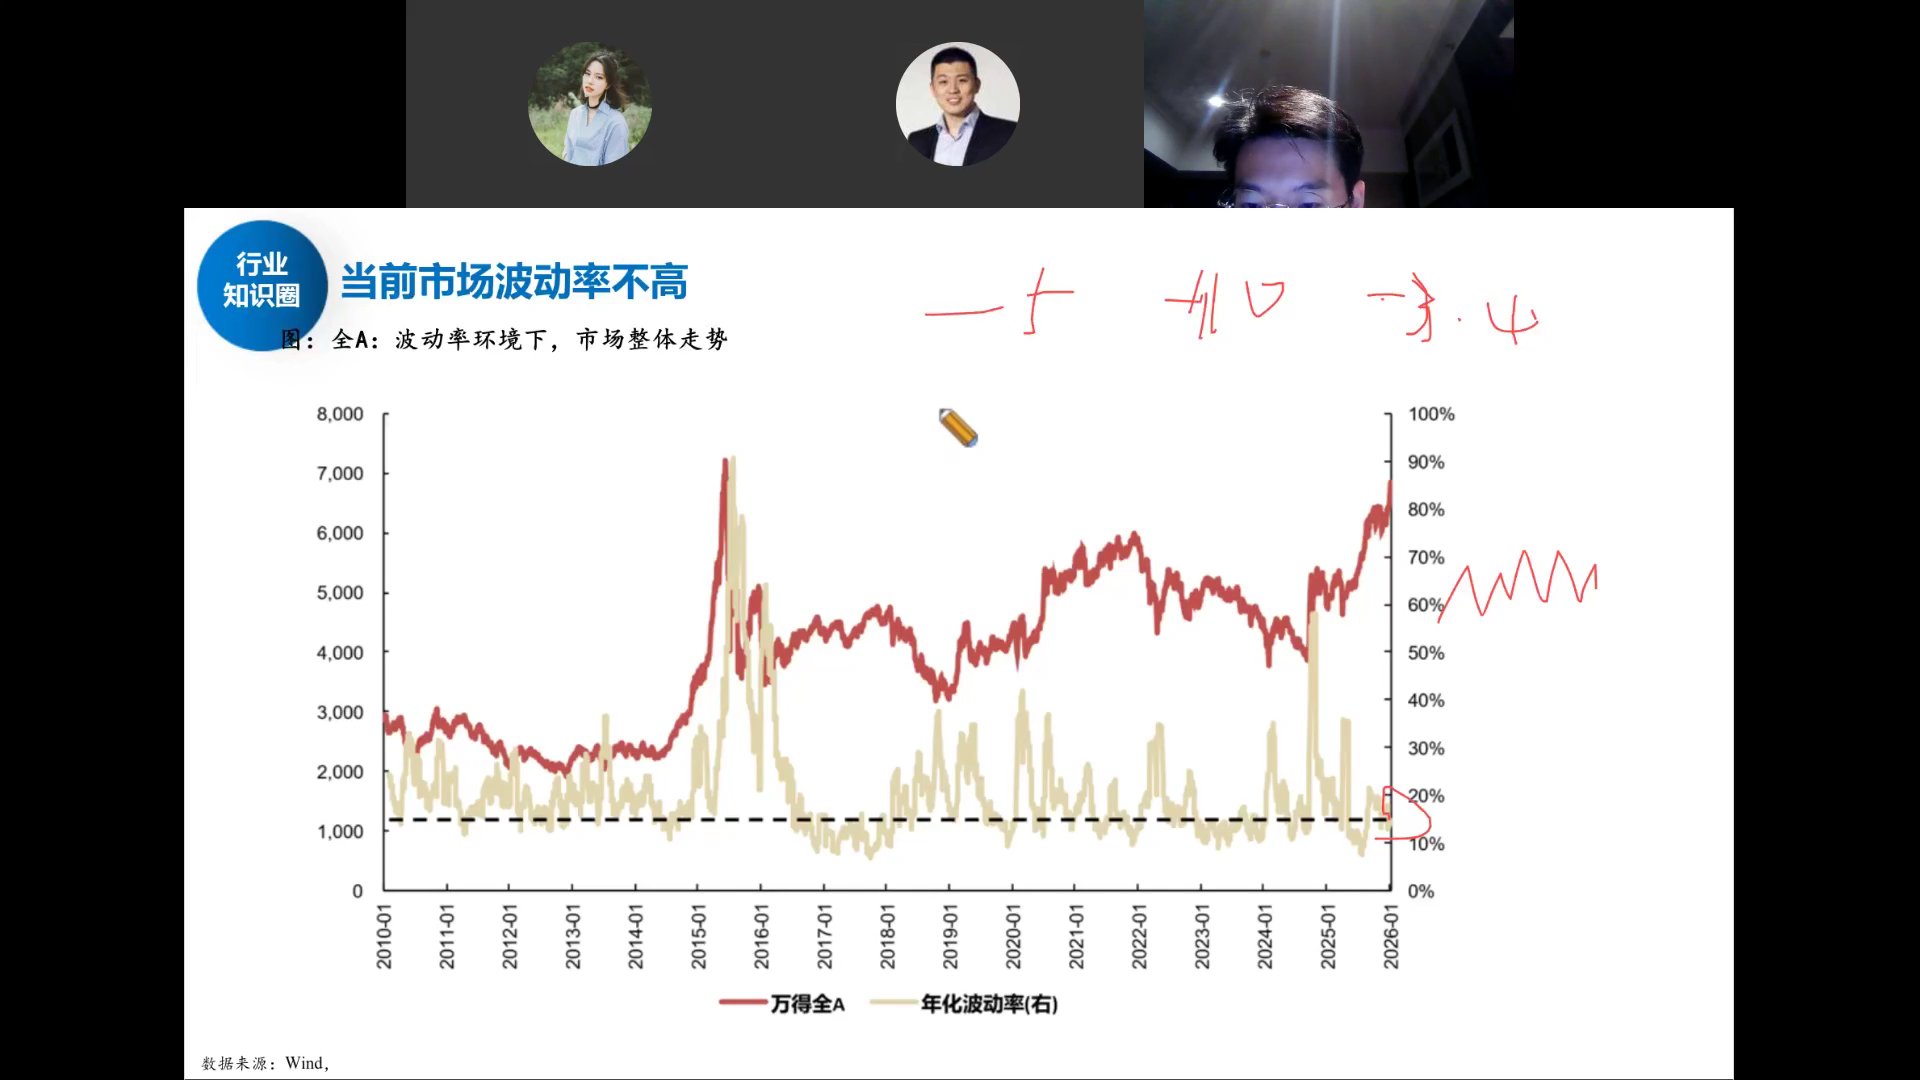
波动率是个专业指标,衡量的是指数每天上蹿下跳的幅度。目前不管看上证、50还是300,每天收益率变化很窄——涨0.5%、跌0.2%,幅度非常窄。
大跌的时候波动率一定很高。低波环境通常意味着市场比较安全。
波动率预测不了涨跌(跟算命一样),但它是已发生的事实。大行情只有两种:左上方低波趋势慢牛,或者右上方暴跌后V型修复。去年6-8月就是典型慢牛,今年1月以来也在这个状态。
3×3波动率矩阵:慢牛vs V型反转
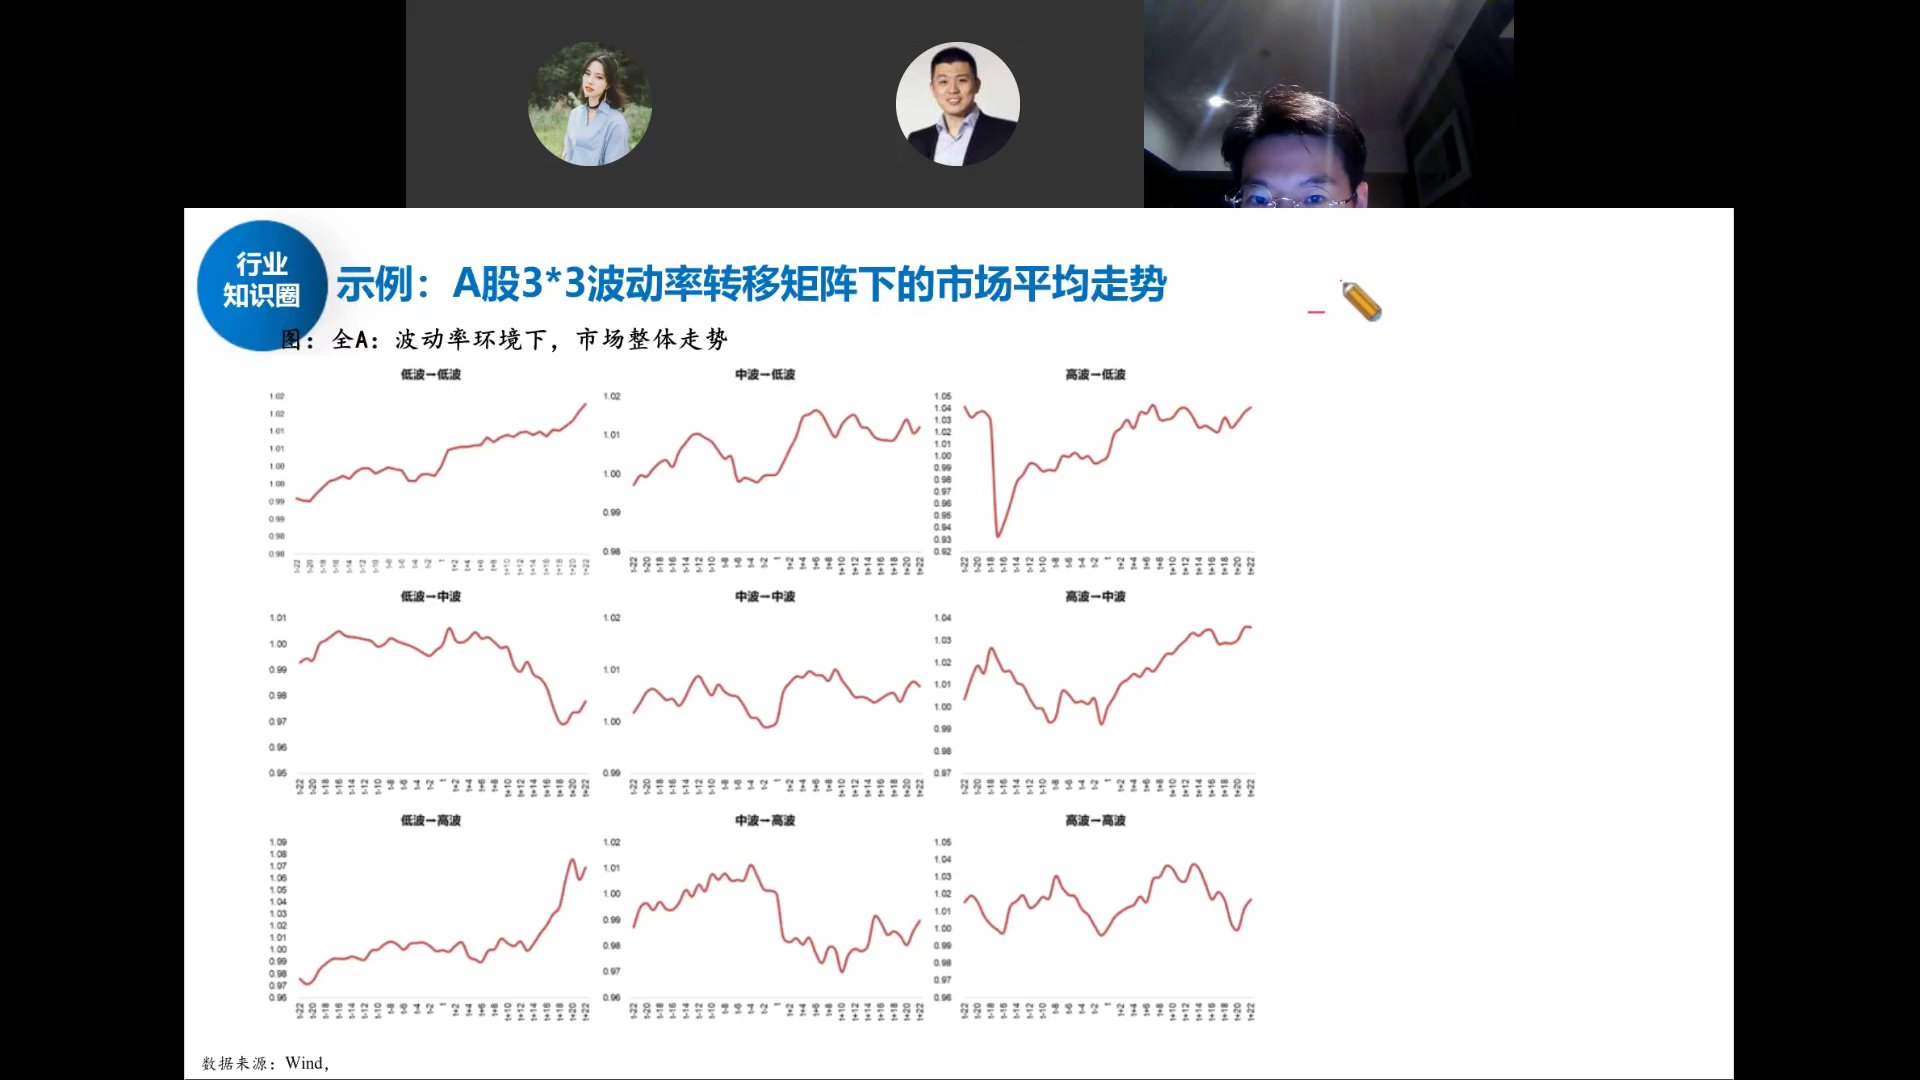
把市场按波动率高低和涨跌幅排列成九宫格,历史规律非常清晰:
- 左上方(低波+上涨):趋势慢牛,最赚大钱——进三退一,每天涨一点但不跌
- 右上方(高波+暴跌后V回):先砸坑再修复——去年4月7日、24年1月雪球爆仓都是这种
- 中间(不高不低):宽幅震荡,挣不着钱——去年924后到12月就是这种
海外市场左上方慢牛更多(美股任何回调都是买入机会),A股右上方V型更多,所以体验不好。但本质上权益资产赚钱逻辑一样:要么赚趋势的钱,要么赚暴跌后修复的钱。
日历效应:1月最差,2月最好
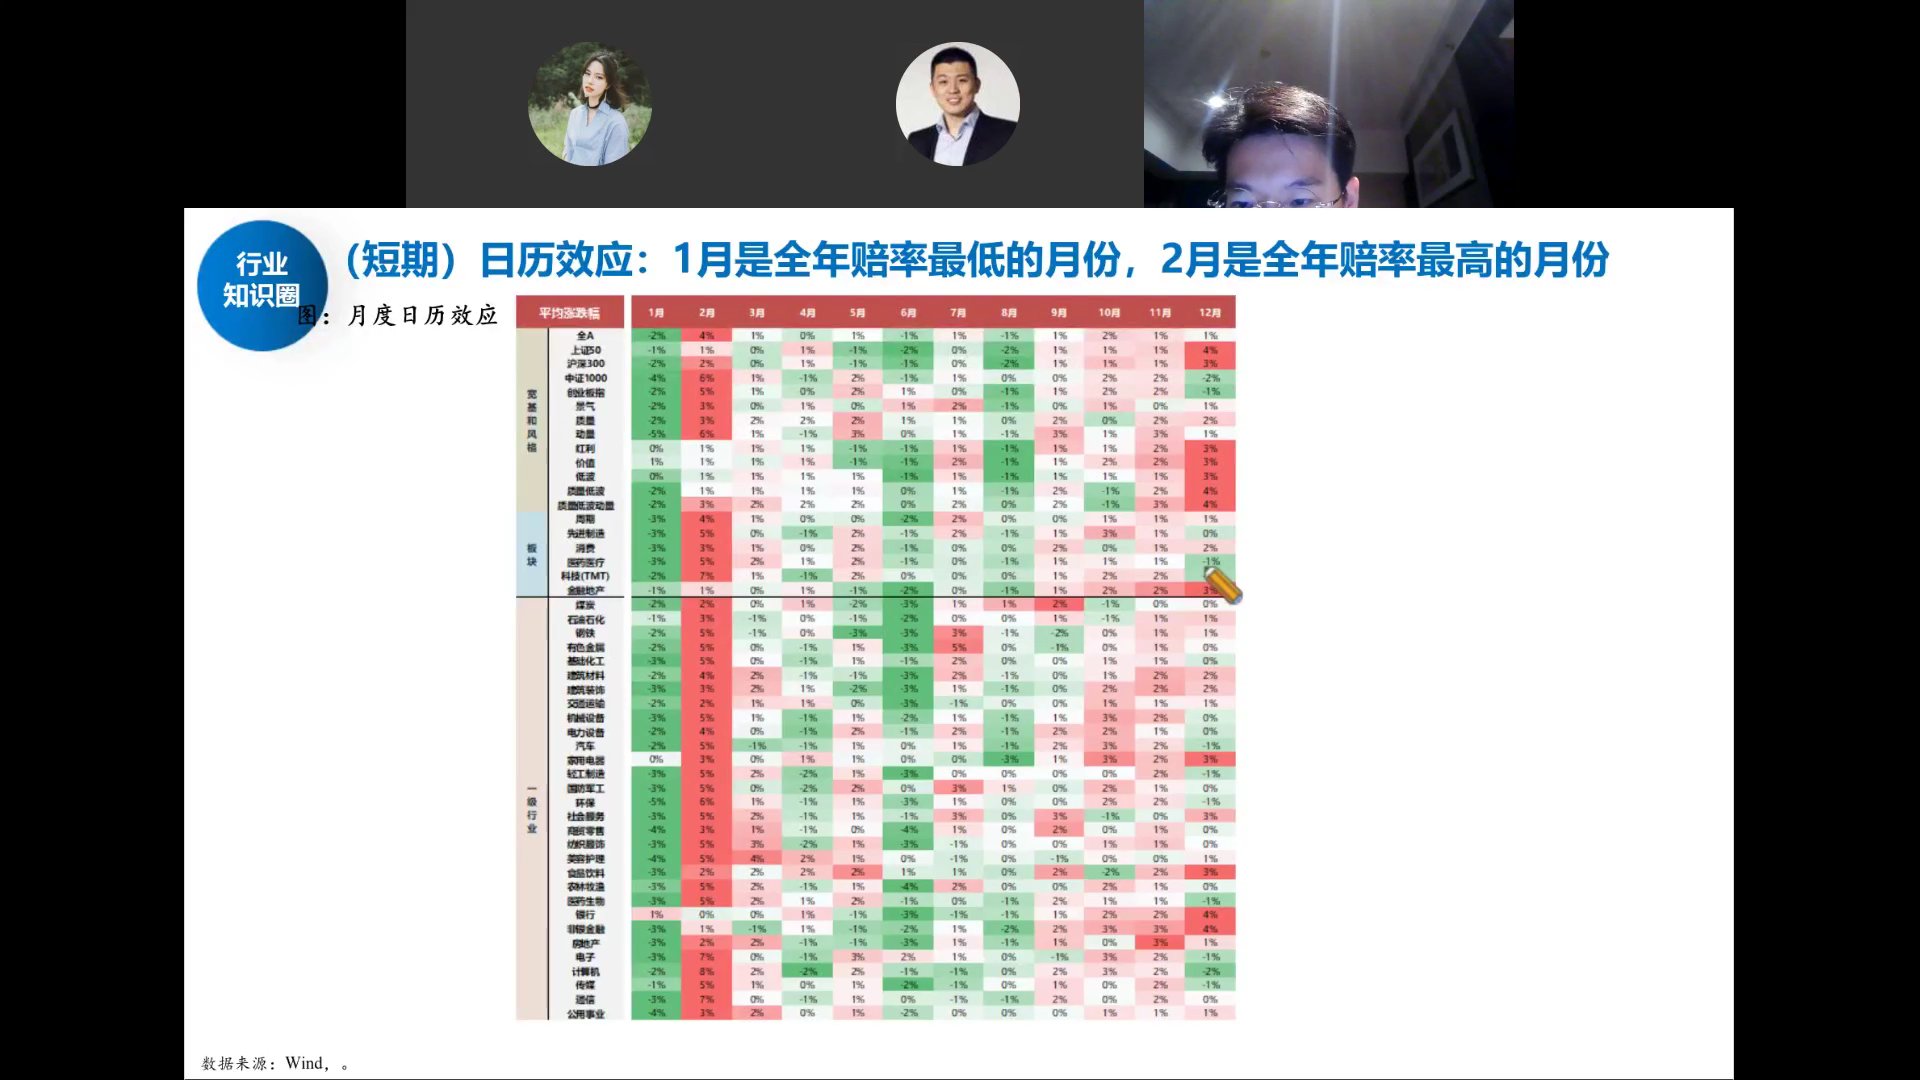
把2010年以来每个月各行业的平均涨幅拉出来,可以看到非常规律的日历效应:
- 1月:全年最绿的月份,平均是负的——要么小涨要么大跌
- 2月:全年最好的月份——所谓"春季躁动"指的就是2月
往年剧本:1月先砸坑,1月底2月才开始涨。2025年1月、2024年1月都是这样。但今年不按剧本走——从去年12月就开始蠢蠢欲动,过了元旦直接爆拉。
春季躁动规律:12月启动的行情只有5次
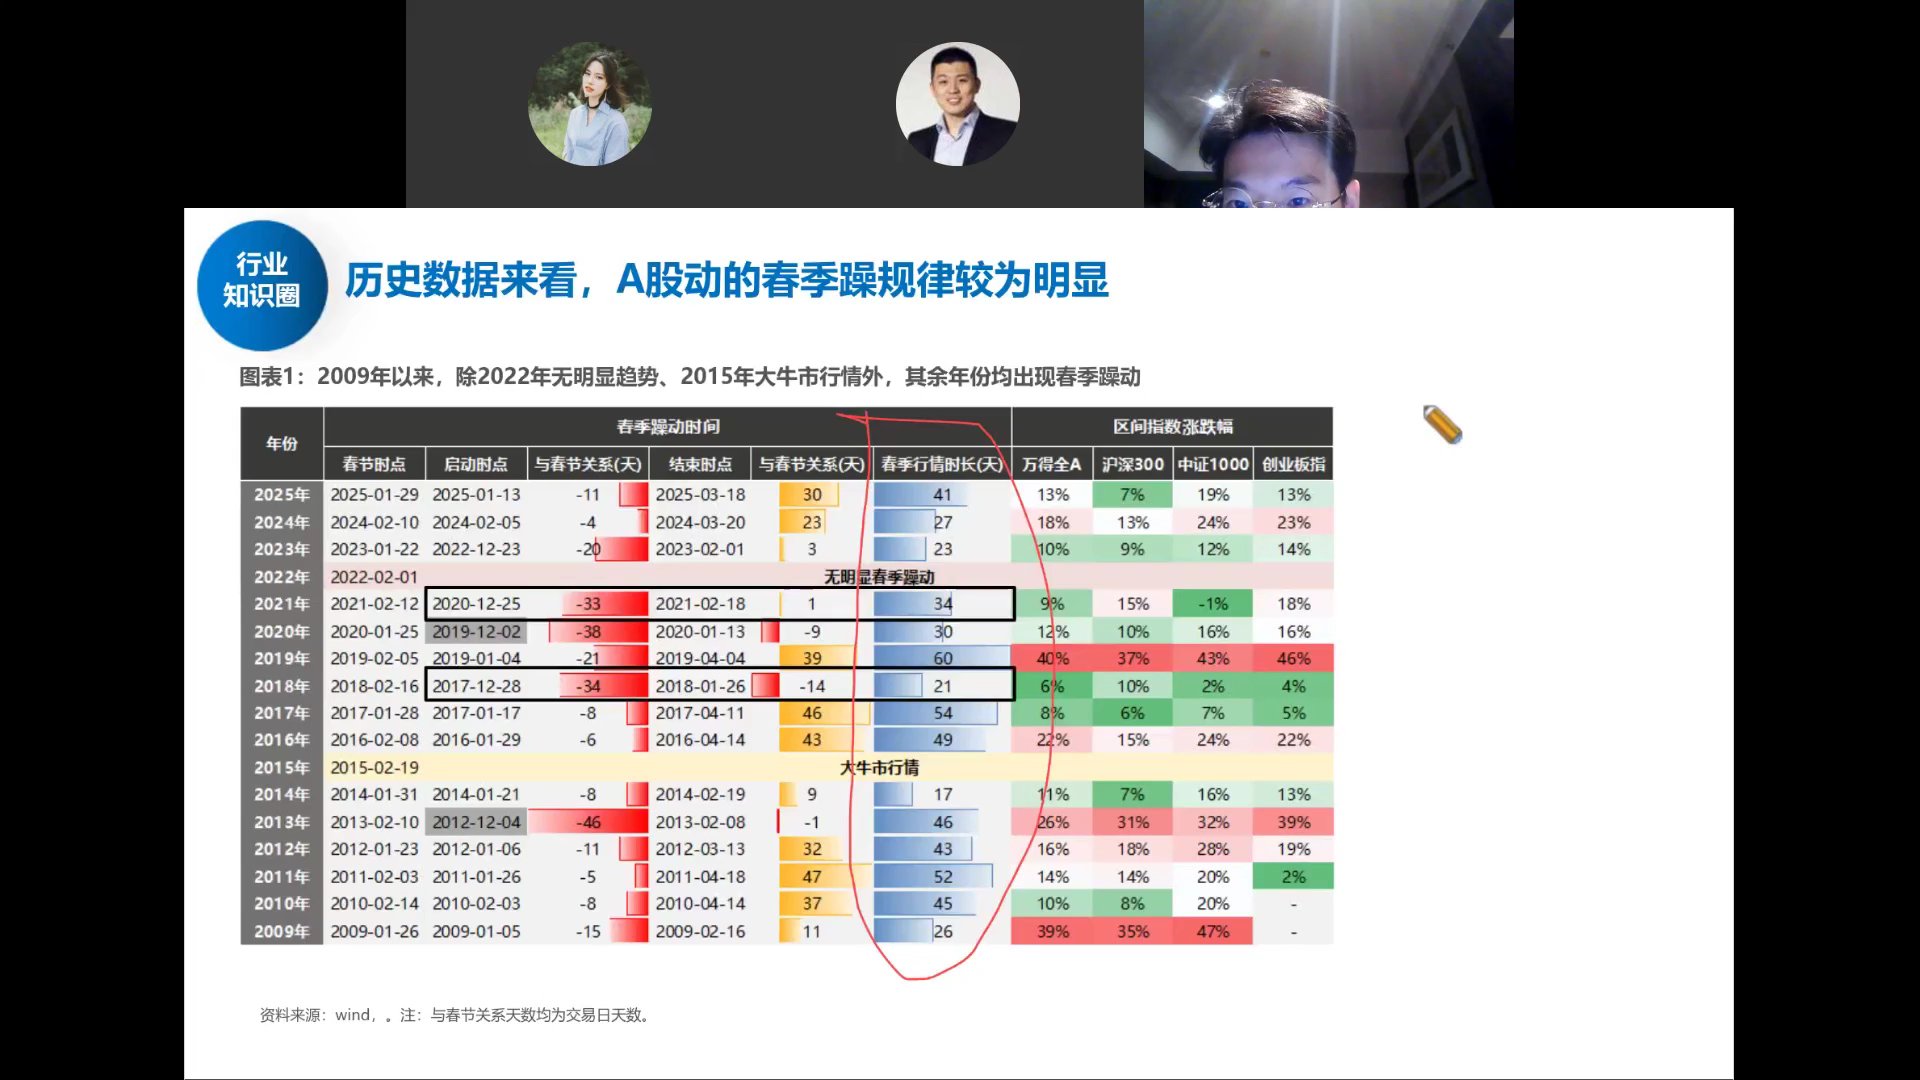
不管春节行情从什么时候开始涨,平均持续时间约40个交易日(两个月)。一波行情最舒服的上涨期一般也就两个月。
过去15年里,从12月就开始涨的只有5次(黑色框标注),剩下10次都是1月先跌再涨。今年是第6次。
既然从12月开始涨,两个月刚好到春节附近(今年2月中旬过年)。按历史规律推演,春节前后是需要注意的时间窗口。
15年春季行情复盘:无一例外春节附近见顶
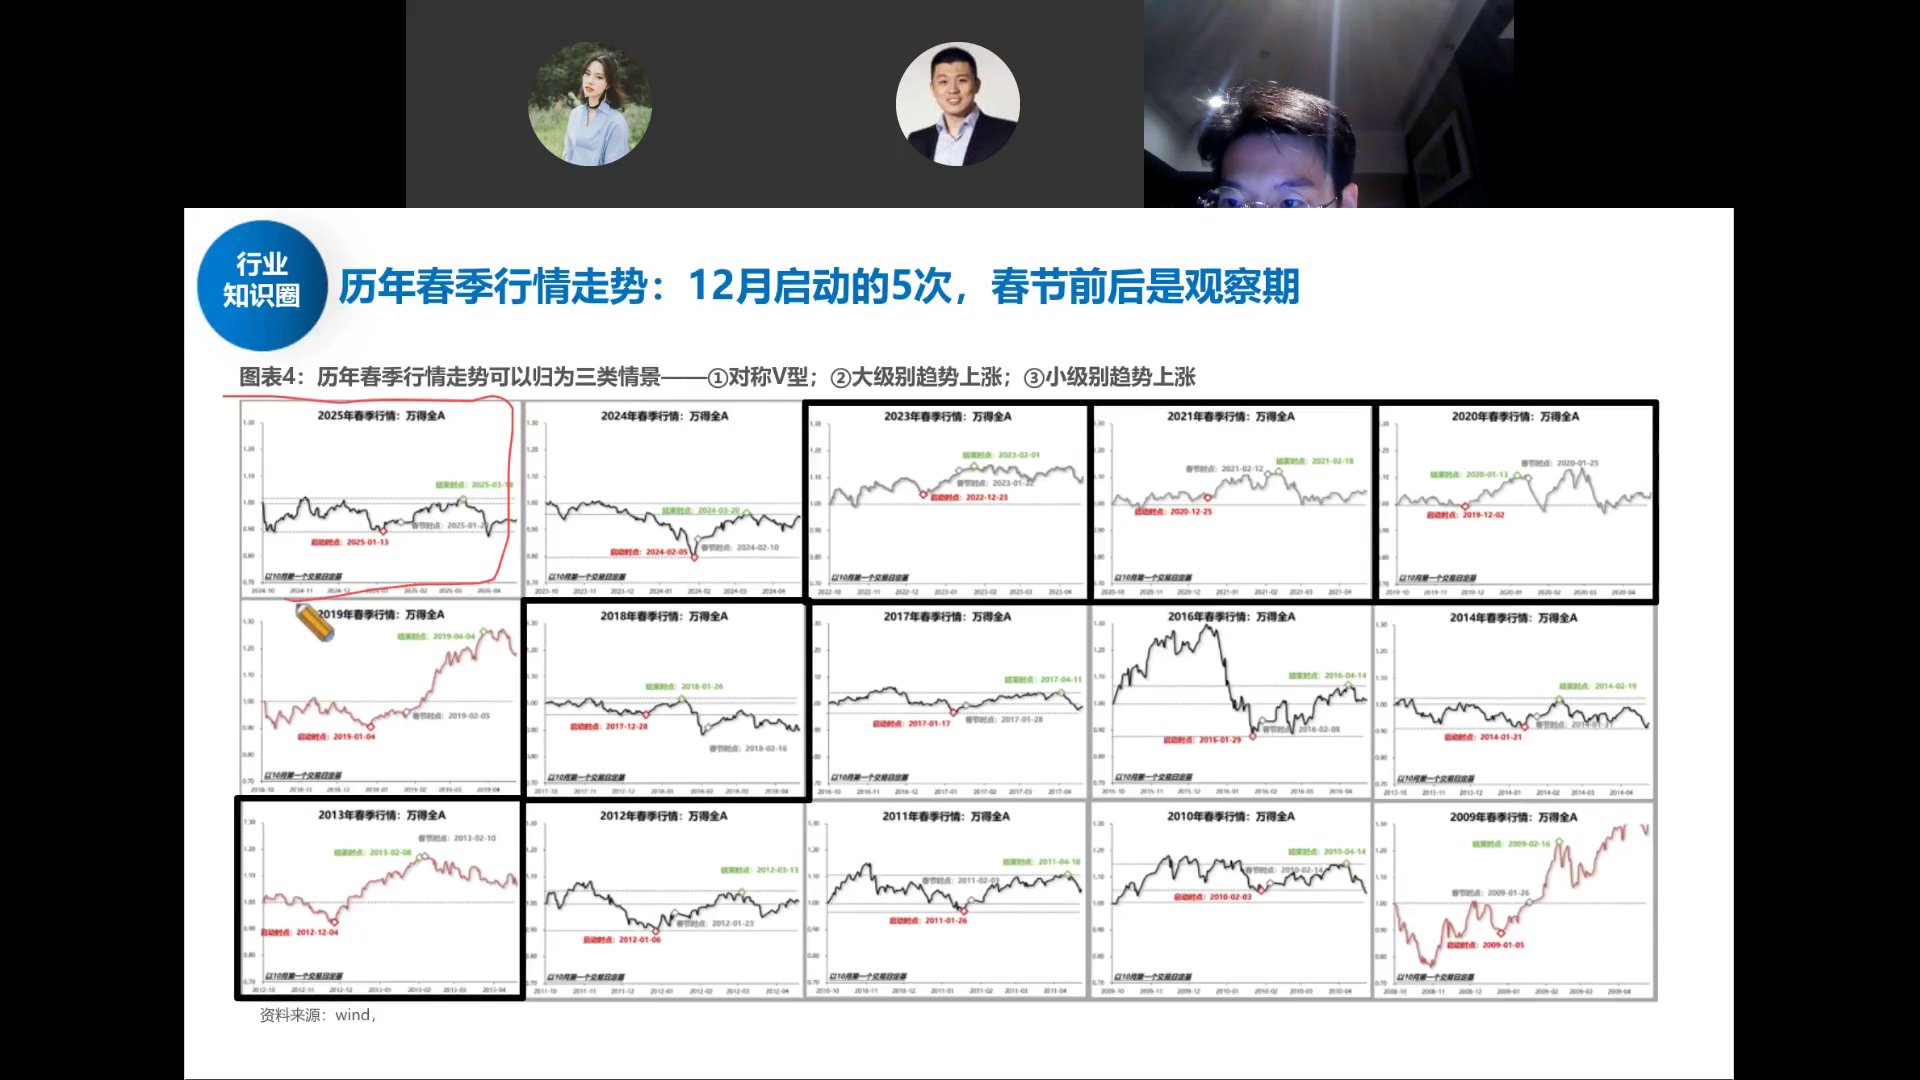
15张小图,每张代表一年的春季行情。红线是启动点,灰线是结束点,中间是春节。
5次12月启动的行情复盘:
- 2012年12月→2013年2月:涨两个月,春节前两天见顶
- 2017年12月→2018年1月:今年最像的一次!涨一个月,1月底崩(美股带崩)
- 2019年12月→2020年1月:涨一个半月,疫情打断
- 2020年12月→2021年2月:炒白酒公募发行猛,春节后第一天见顶
- 2022年12月→2023年2月:疫情放开交易复苏,春节后几天见顶
5次无一例外都是春节附近见顶。崩的原因千奇百怪(美股、疫情、量跟不上、复苏收足),但时间点高度一致。建议:春节前如果涨得不错,适当兑现一部分,不必全清——踏空比亏钱更难受。
春季风格:小盘成长占优,TMT轮动
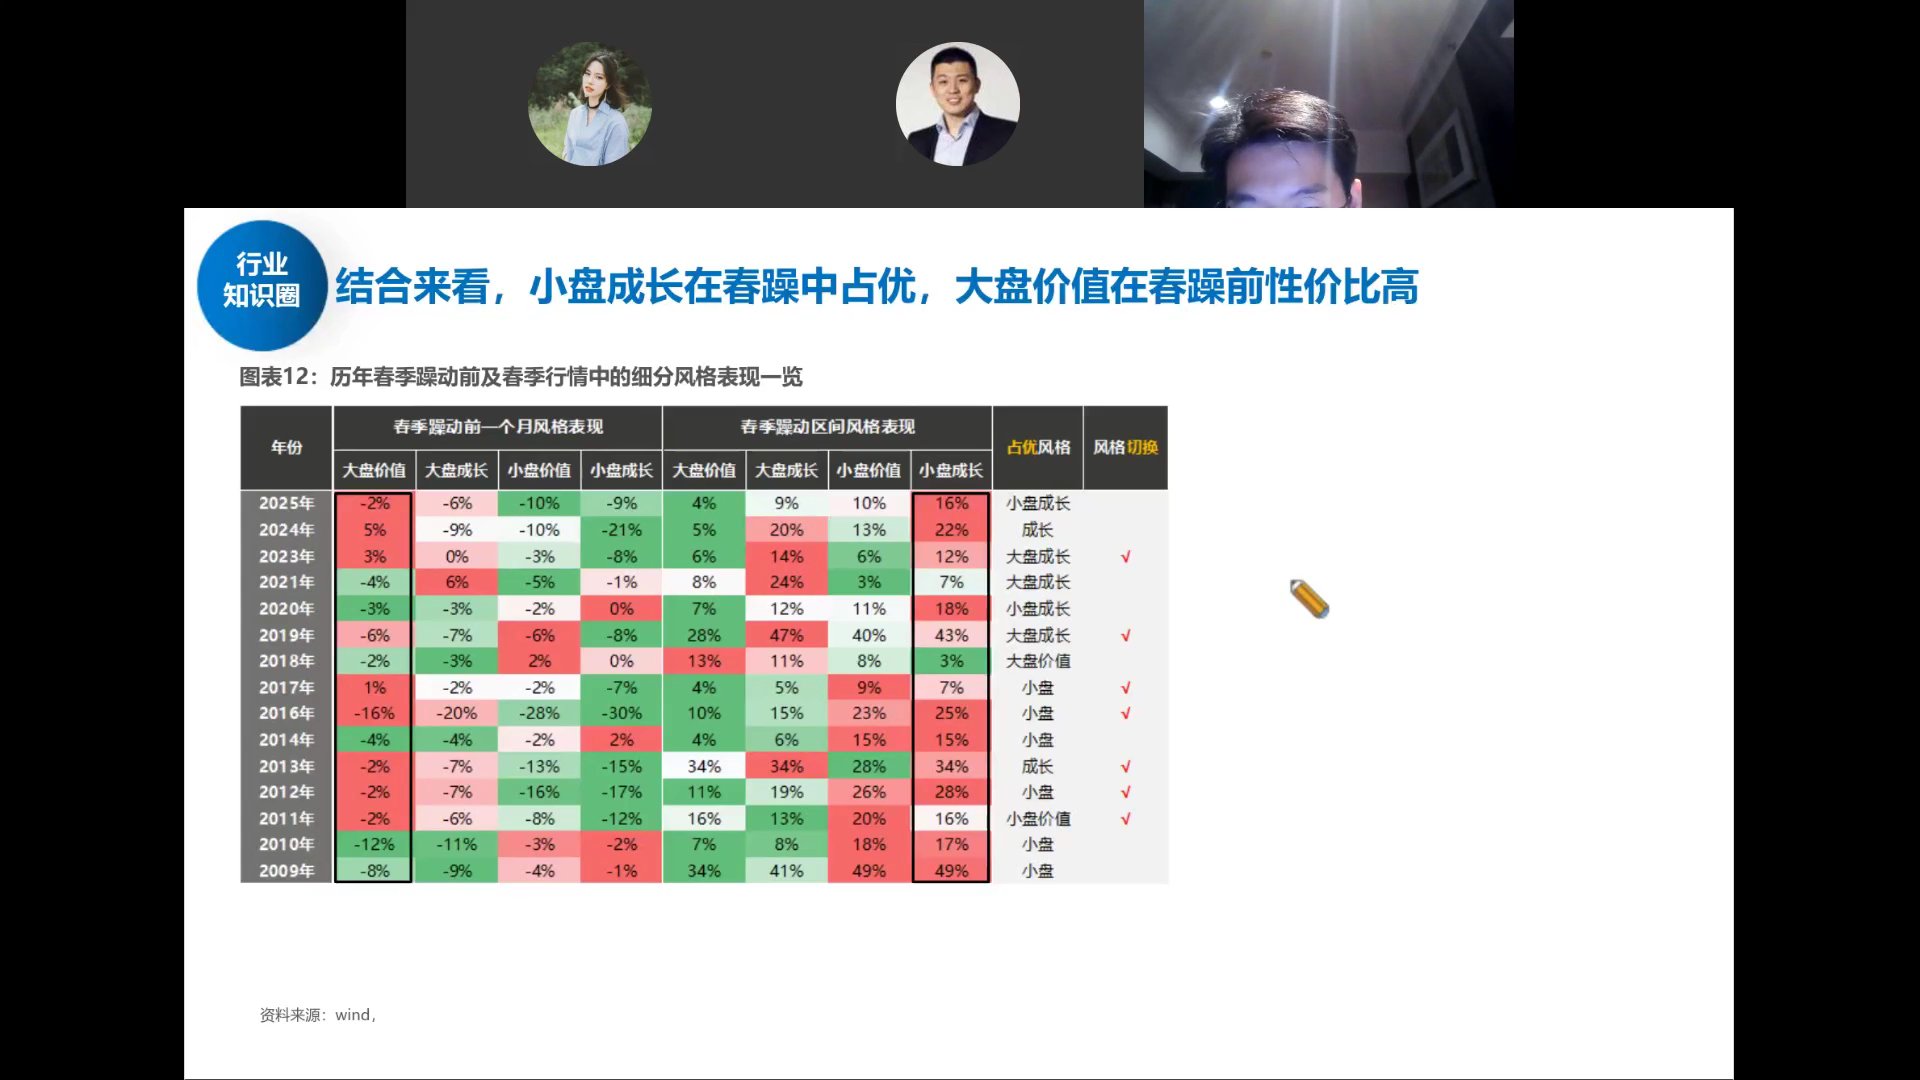
春节前如果还有行情,方向上偏成长、偏小票弹性。因为短期不炒基本面——业绩空窗期,就是自由交易、轮动、主题炒作。
- TMT里软件硬件反复轮动:商业航天、软件、机器人、半导体(炒CPU涨价)
- 不会是尖顶,至少是双顶——二次冲高的机会还有
- 化工ETF也涨了不少,其他轮动方向都能轮到
另外注意节奏:春节前10个交易日左右胜率非常高(俗称"过个好年")。要清仓也别清太早,春节前一两周大概率是涨的。
微观流动性:杠杆资金+ETF是主力
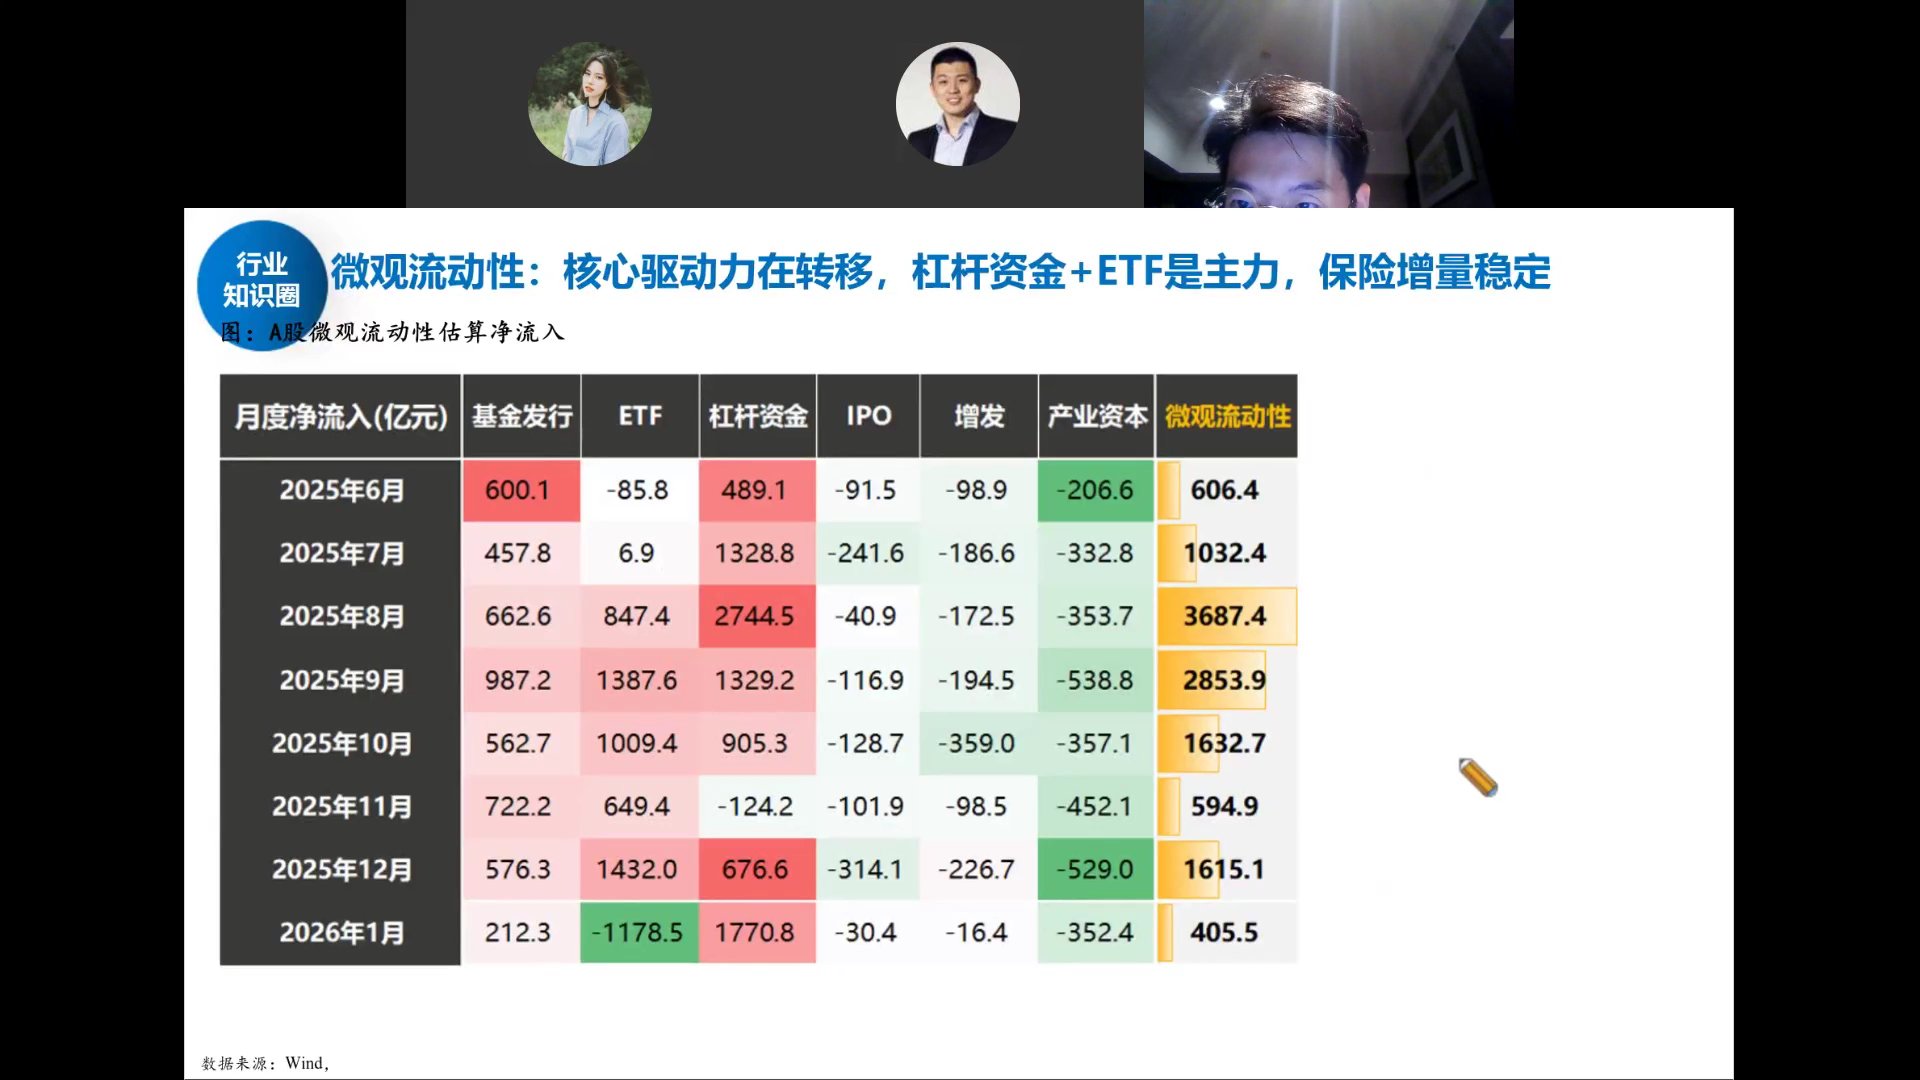
今年开年这波行情的资金结构:
- 杠杆资金(两融):确实是最近的大增量
- ETF:宽基ETF是另一大主力,但近期转为大额净赎回
- 主动权益基金:仍在净赎回,没有变成增量
跟924那波不一样,这次增量主要是杠杆和ETF,不是散户直接开户。
ETF大额赎回:单周2000亿,节奏要压
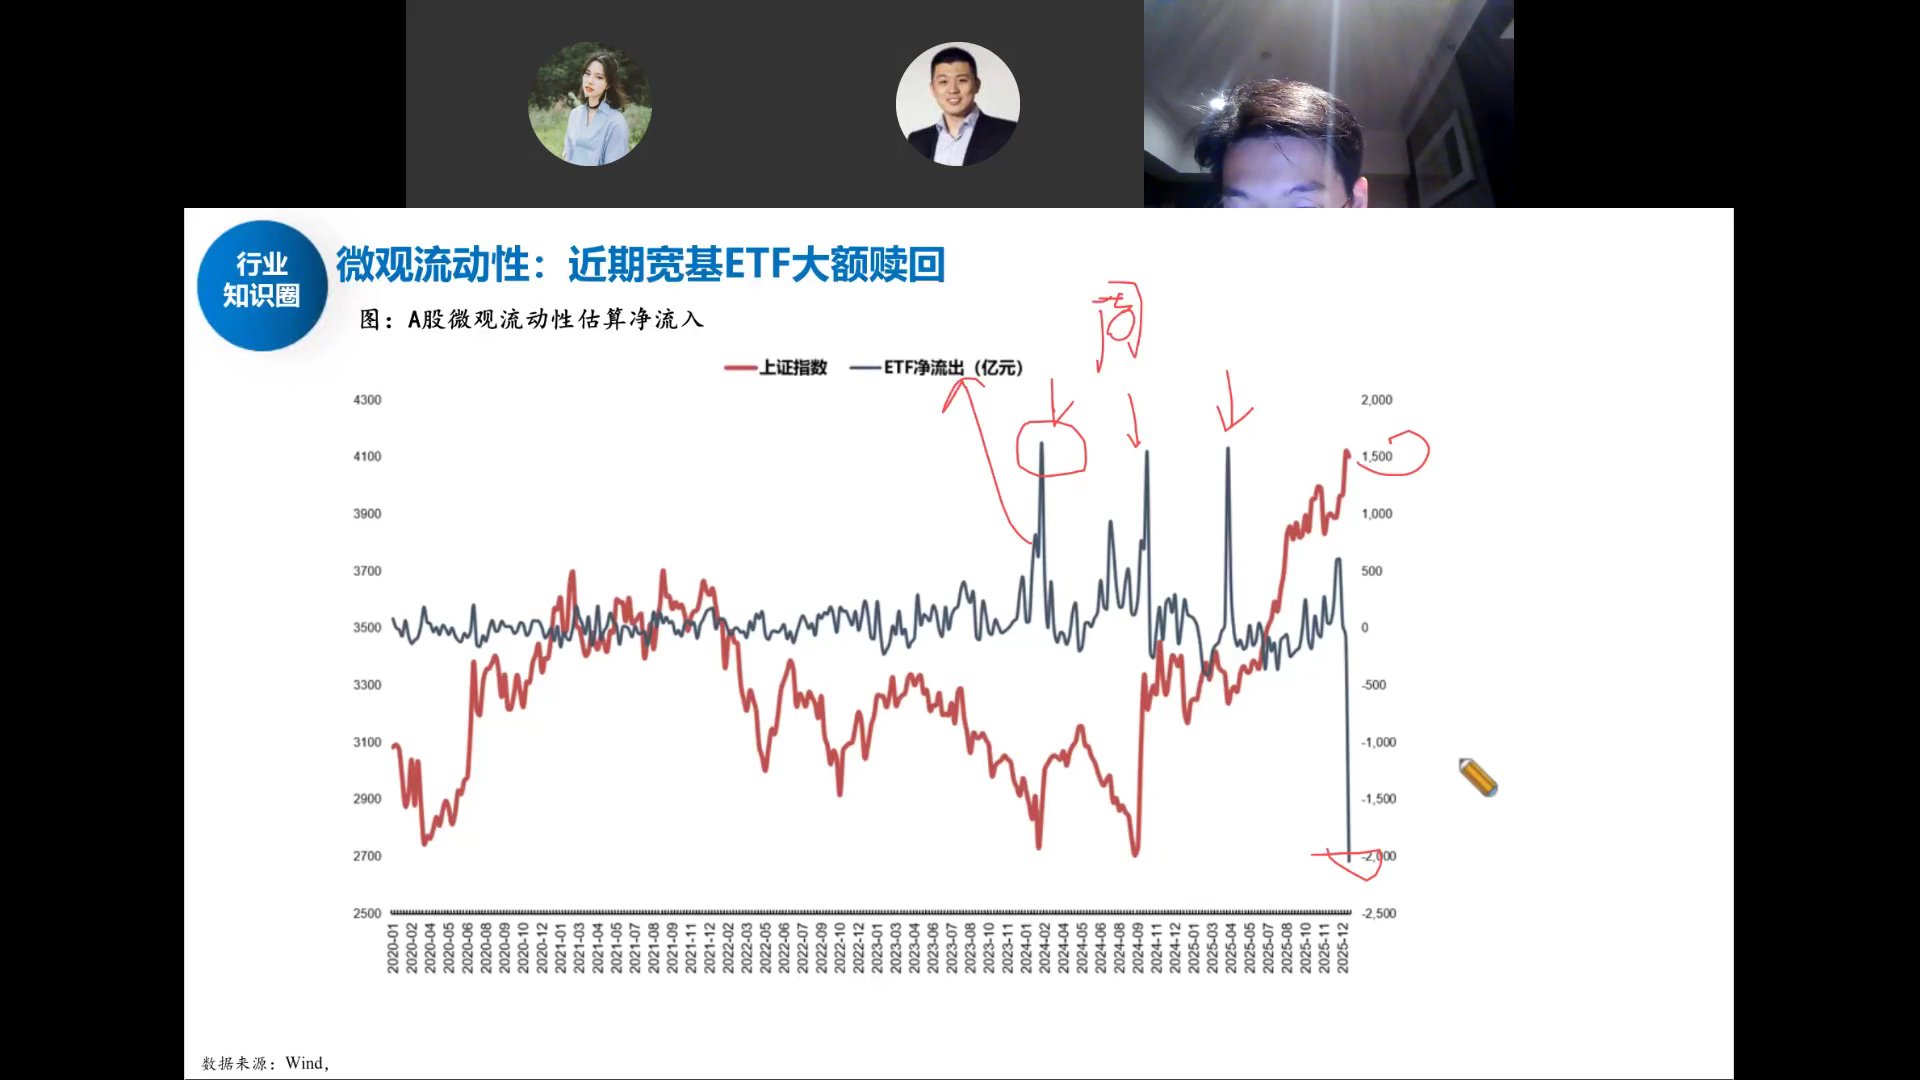
蓝线是周度宽基ETF申赎规模。历史上救市时(微盘崩盘、924前、4月7日),托底规模约1500亿/周。
上周净赎回约2000亿——相当于以往一轮救市的量甚至更多。这两周估计还有千把亿。
原因不得而知(ETF不公布具体谁在卖),但核心是前面涨太猛、斜率太快。监管一周内连续出手压节奏是对的——如果每周涨一两百点,春节就4500了。这不影响短期趋势方向,但斜率肯定要放缓。
估值:ERP已从极便宜修复到合理位置
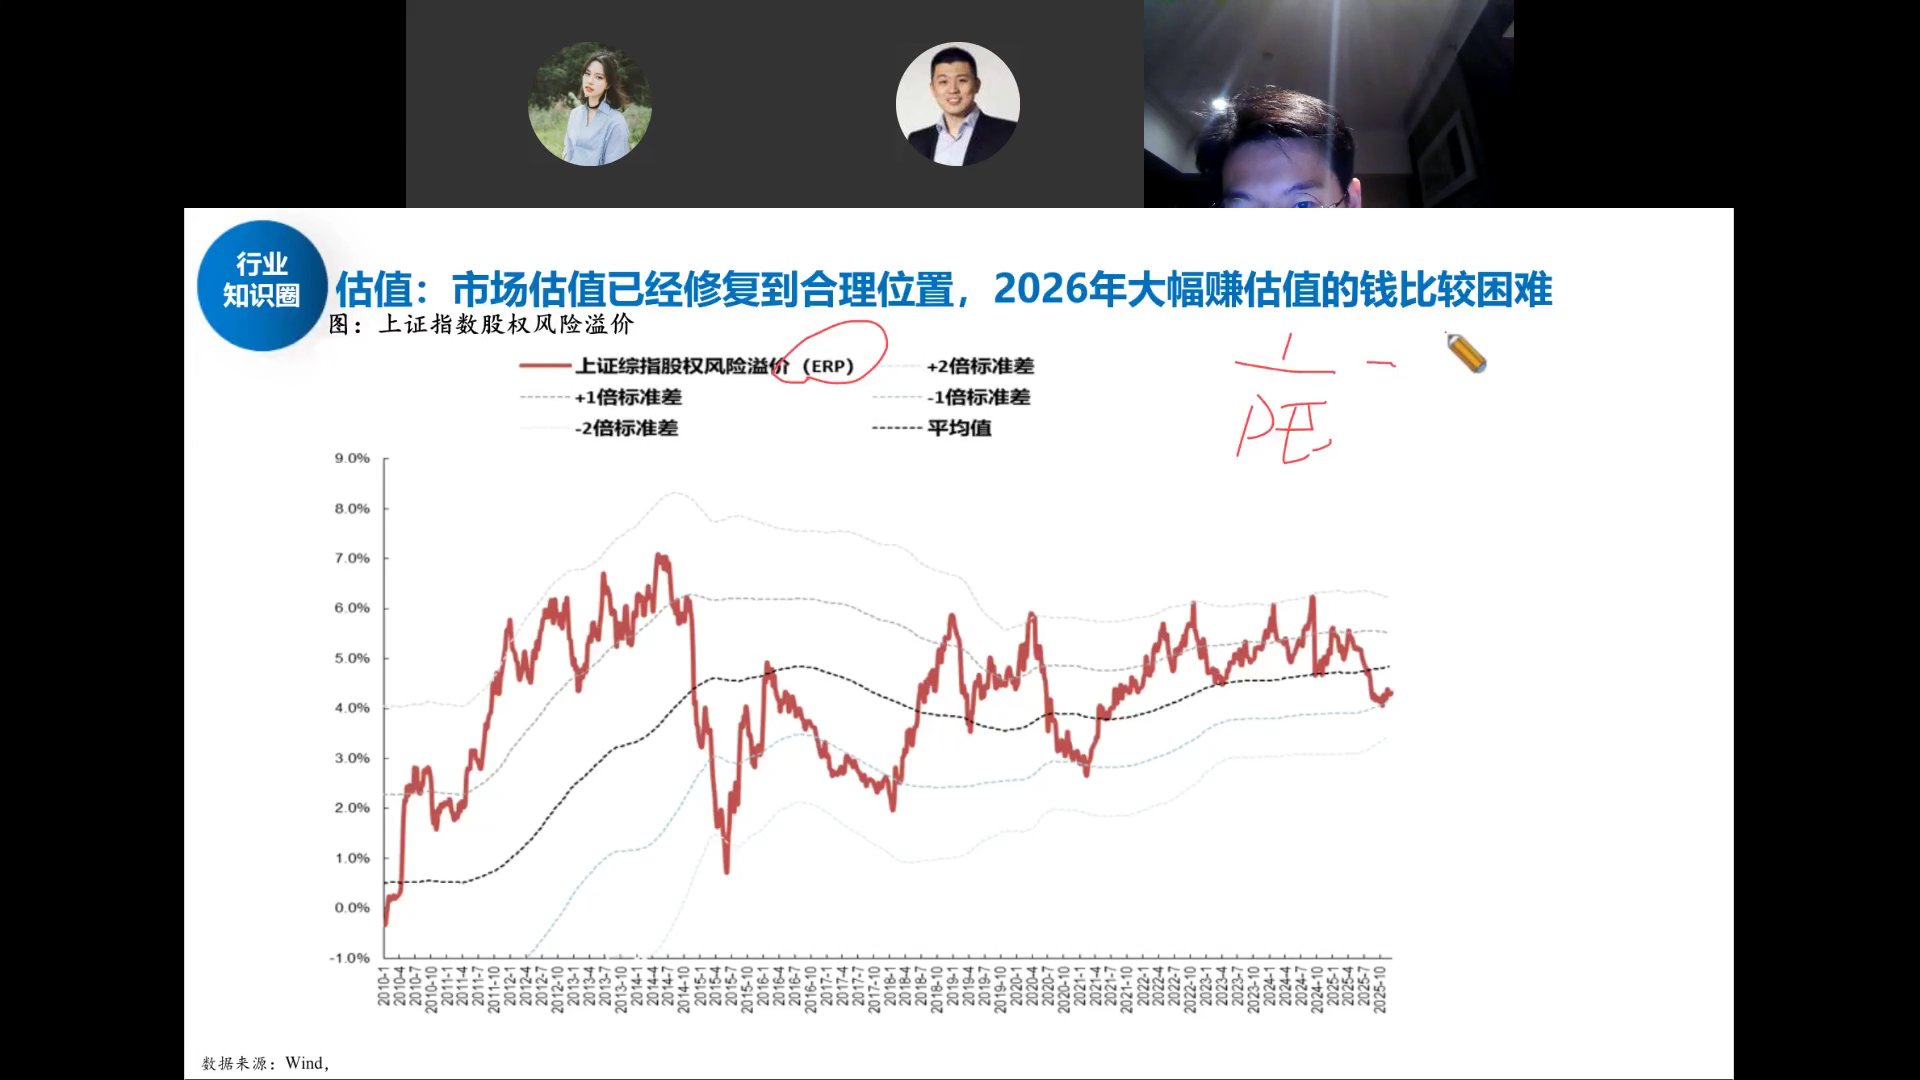
ERP(股权风险溢价)= 股息率 - 国债收益率,衡量股票相对债券的性价比。红线越高股票越便宜,越低越贵。
去年924时ERP在极高位(股票极便宜),同时EPS从负增长转正(方向往上拐头)——"位置低+方向改善",所以去年钱非常好赚,到处是洼地,水多了都能填平。
今年不一样了:ERP已经回到均值以下,估值修复的钱赚完了。2026年不要期望像去年那样大幅赚估值的钱,全年赚的是业绩/EPS的钱。
ERP测算:当前对应上证约3990点
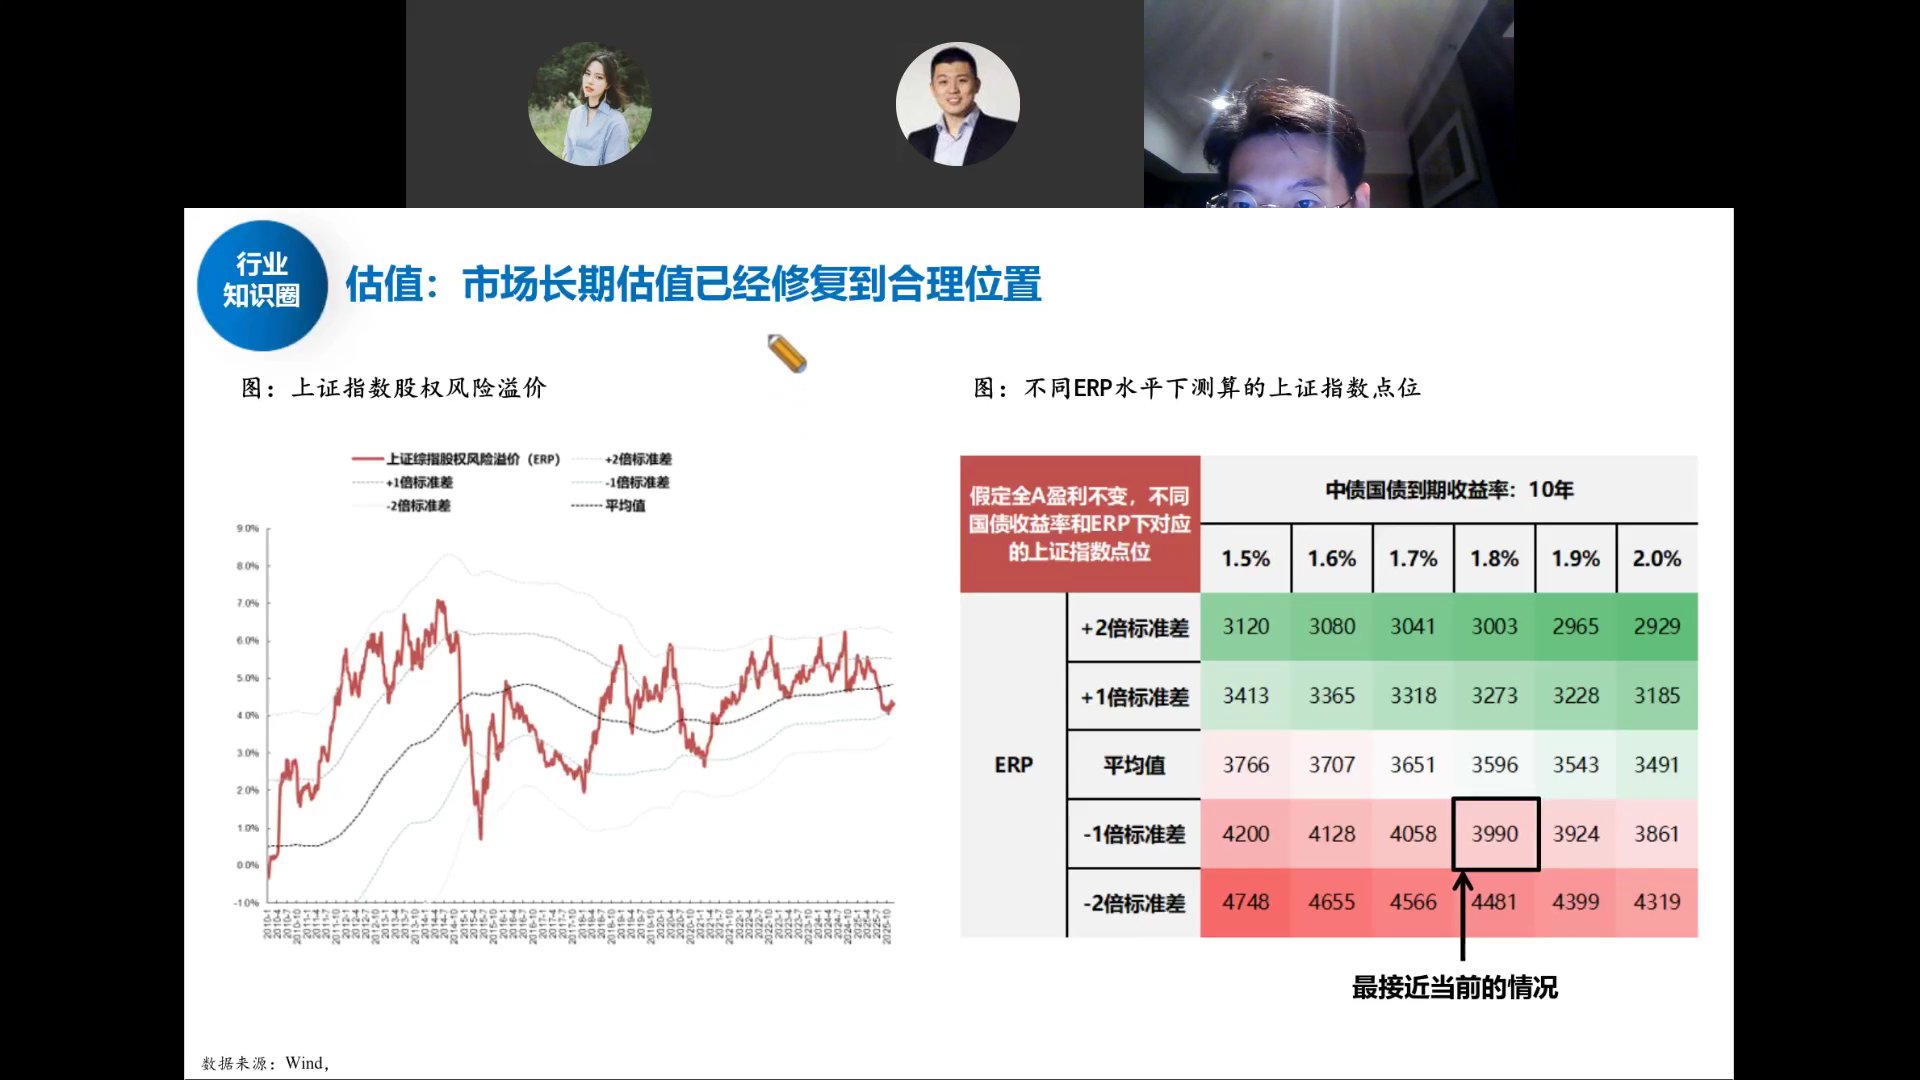
假定全A盈利不变,不同国债收益率和ERP水平下对应的上证点位:
- 当前10年国债约1.8%,ERP在-1倍标准差附近 → 对应约3990点
- 如果ERP回到均值 → 对应约3650点
- 如果ERP到-2倍标准差(更贵)→ 对应约4480点
- 如果ERP到+1倍标准差(更便宜)→ 对应约3270点
当前位置已经在合理偏贵的区域。往上要到4500需要ERP继续压缩(市场更亢奋),往下到3600需要ERP回到均值。2026年指数大幅扩张估值空间有限。
抱团:公募单行业20%历史极值
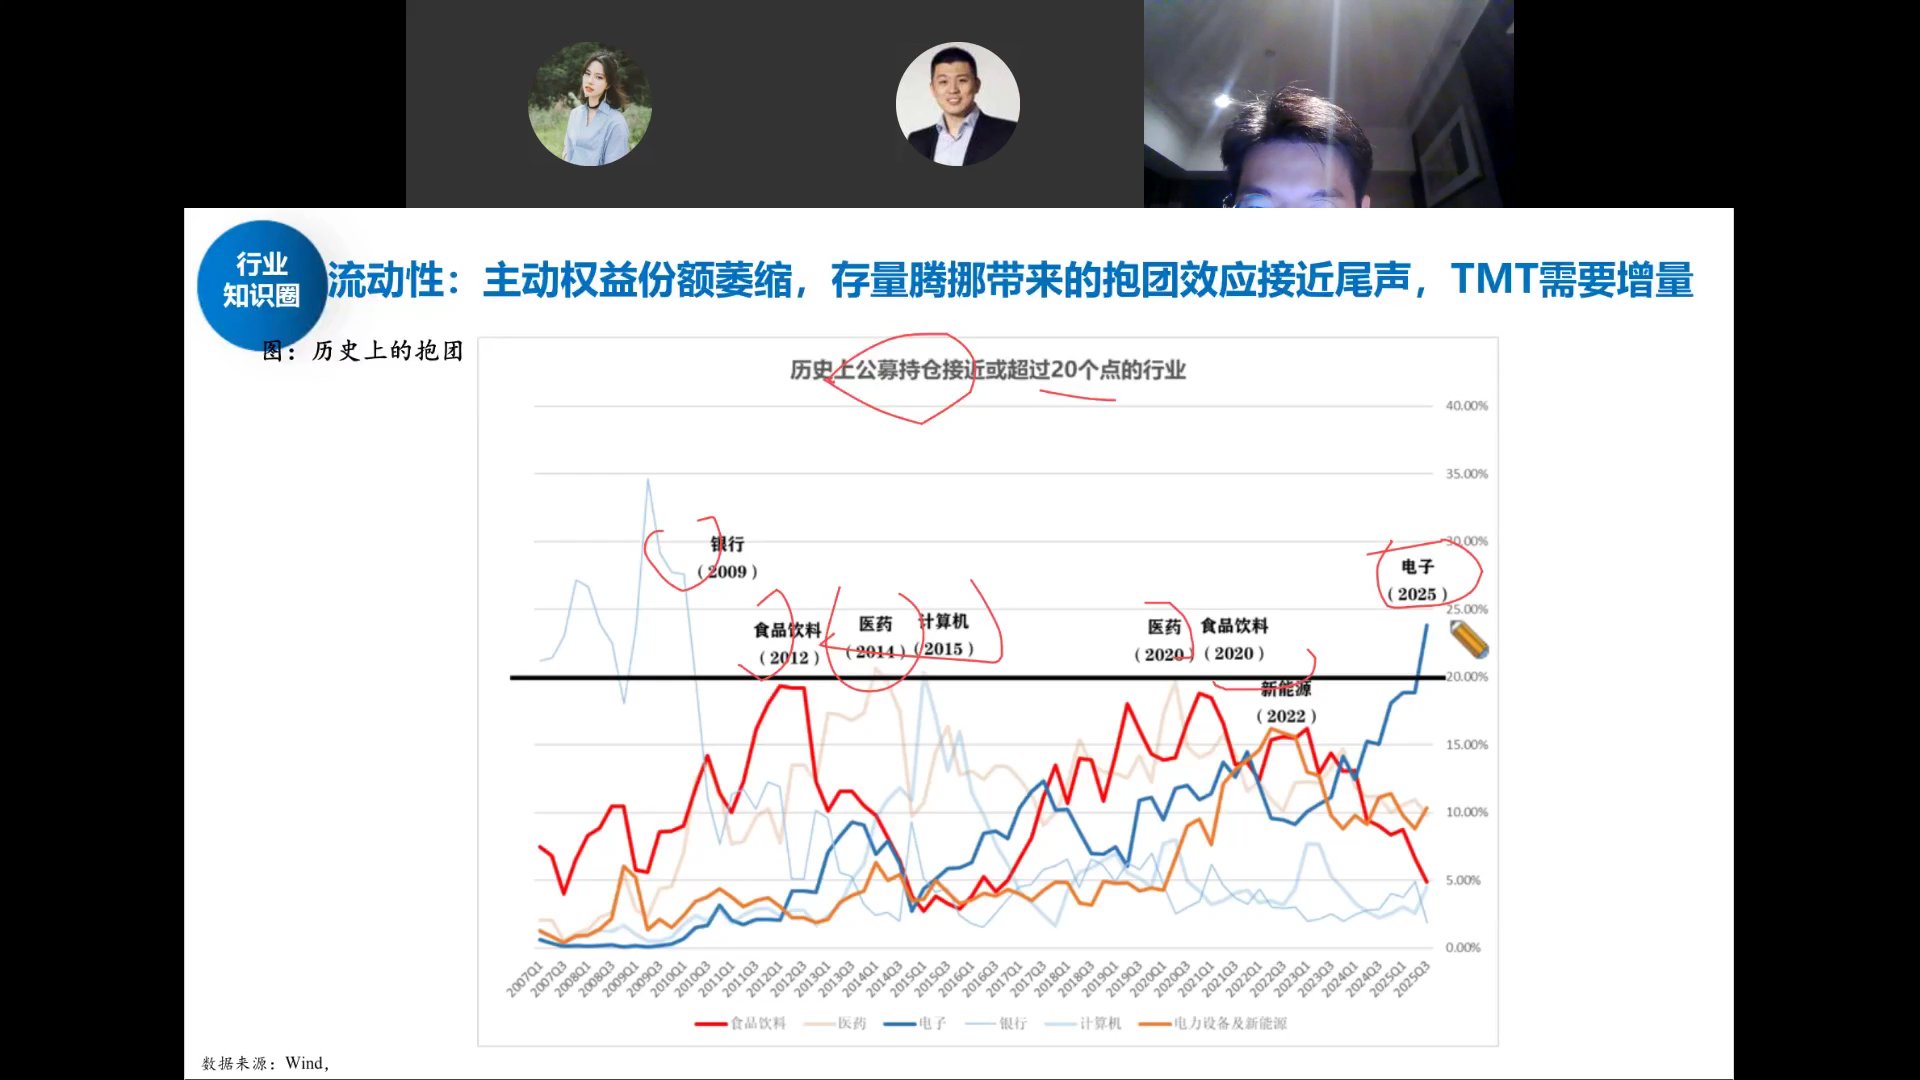
历史上公募单一行业持仓接近或超过20%的只有五次:2009银行、2012食饮、2014医药、2015计算机、2020医药/食饮。本轮电子已到这个极值位。
尊重历史的话,一个行业到20%仓位基本到头了。但不必现在就跑——中间可能还有几个季度上涨。如果上半年再泡沫化一波,那时再考虑切到低位板块。
主线估值拆解:估值已涨约30%,接近顶部
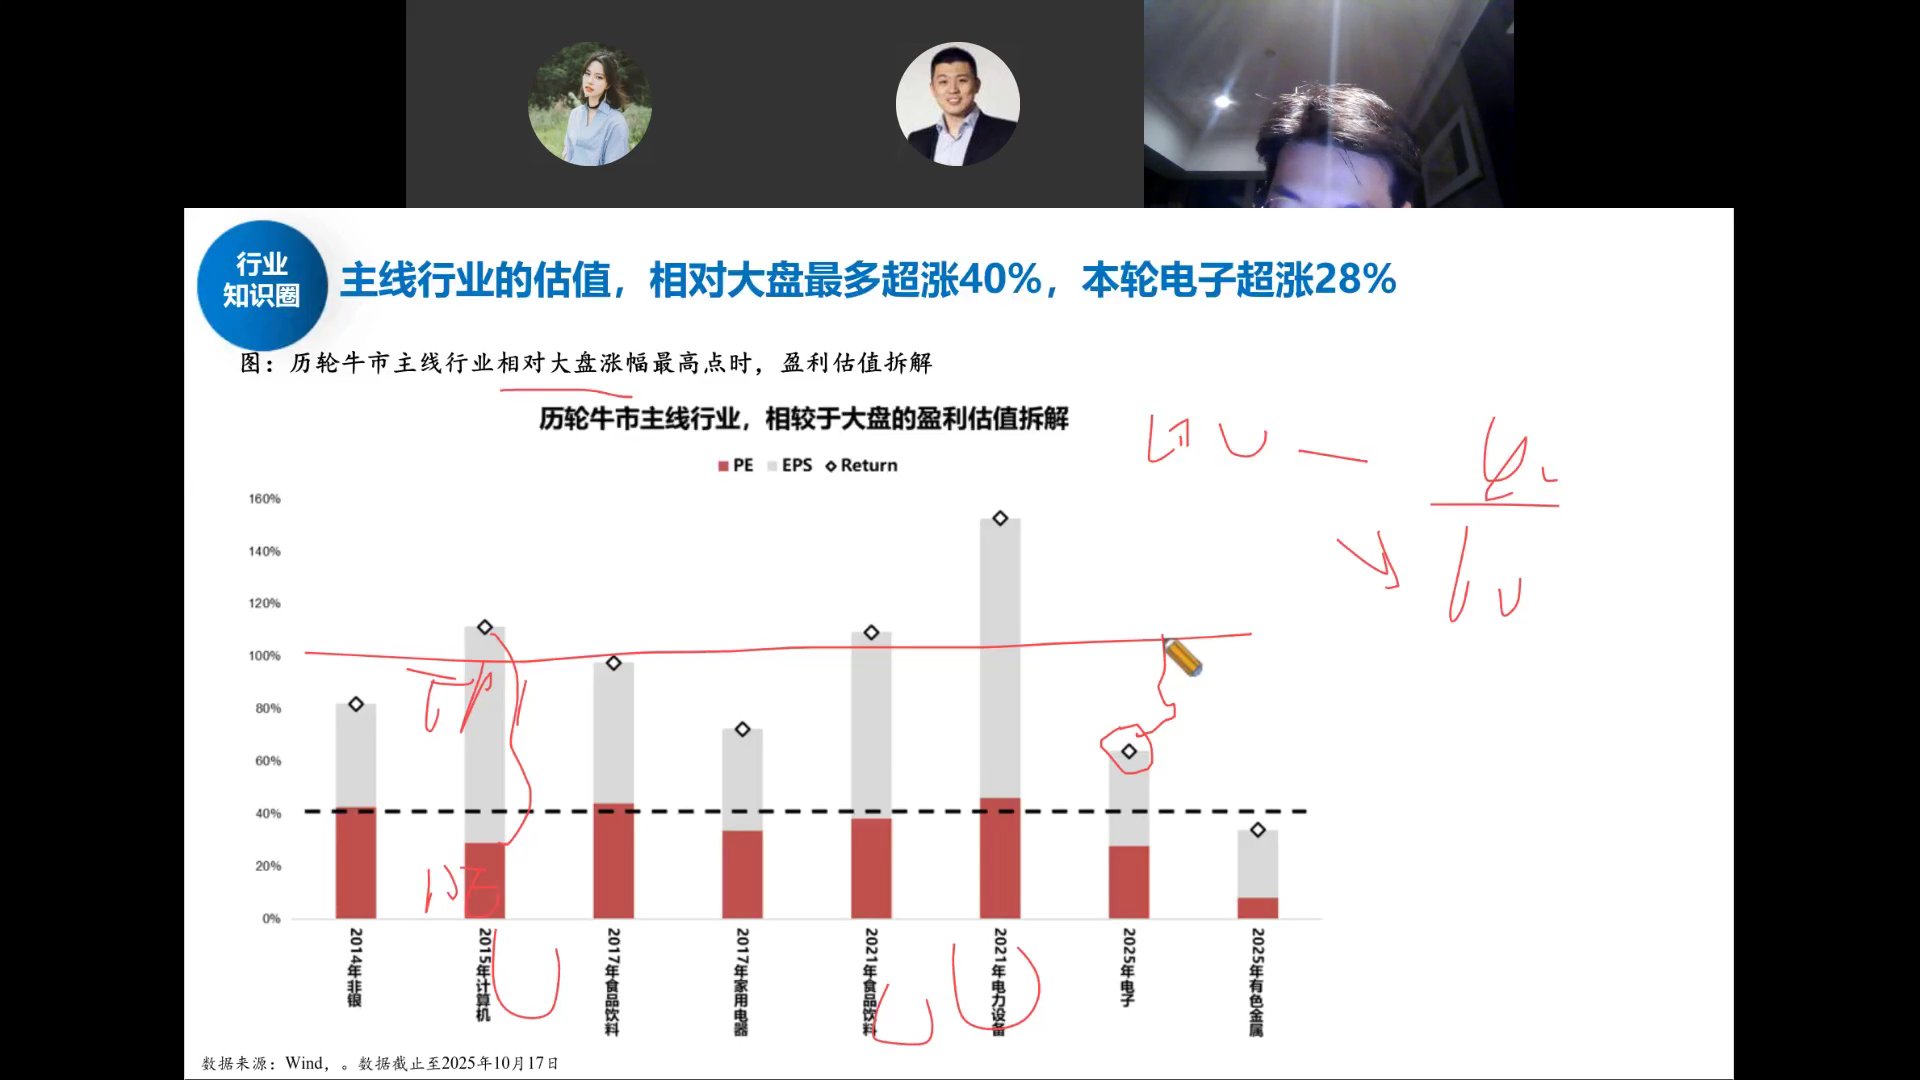
把历轮牛市主线行业的超额涨幅拆成PE贡献(红)和EPS贡献(灰):
- 历史顶部时,PE贡献(估值扩张)一般在40%左右
- 本轮电子目前估值已涨约30%(PE贡献),接近40%的顶部阈值
- 2021年电力设备那次,估值贡献约45%,EPS贡献约105%
估值扩张的钱赚得差不多了(30/40),后面主要看盈利兑现。如果EPS跟不上估值,主线就到了需要警惕的时候。
房地产:房价跌5年见底,2026年或探底
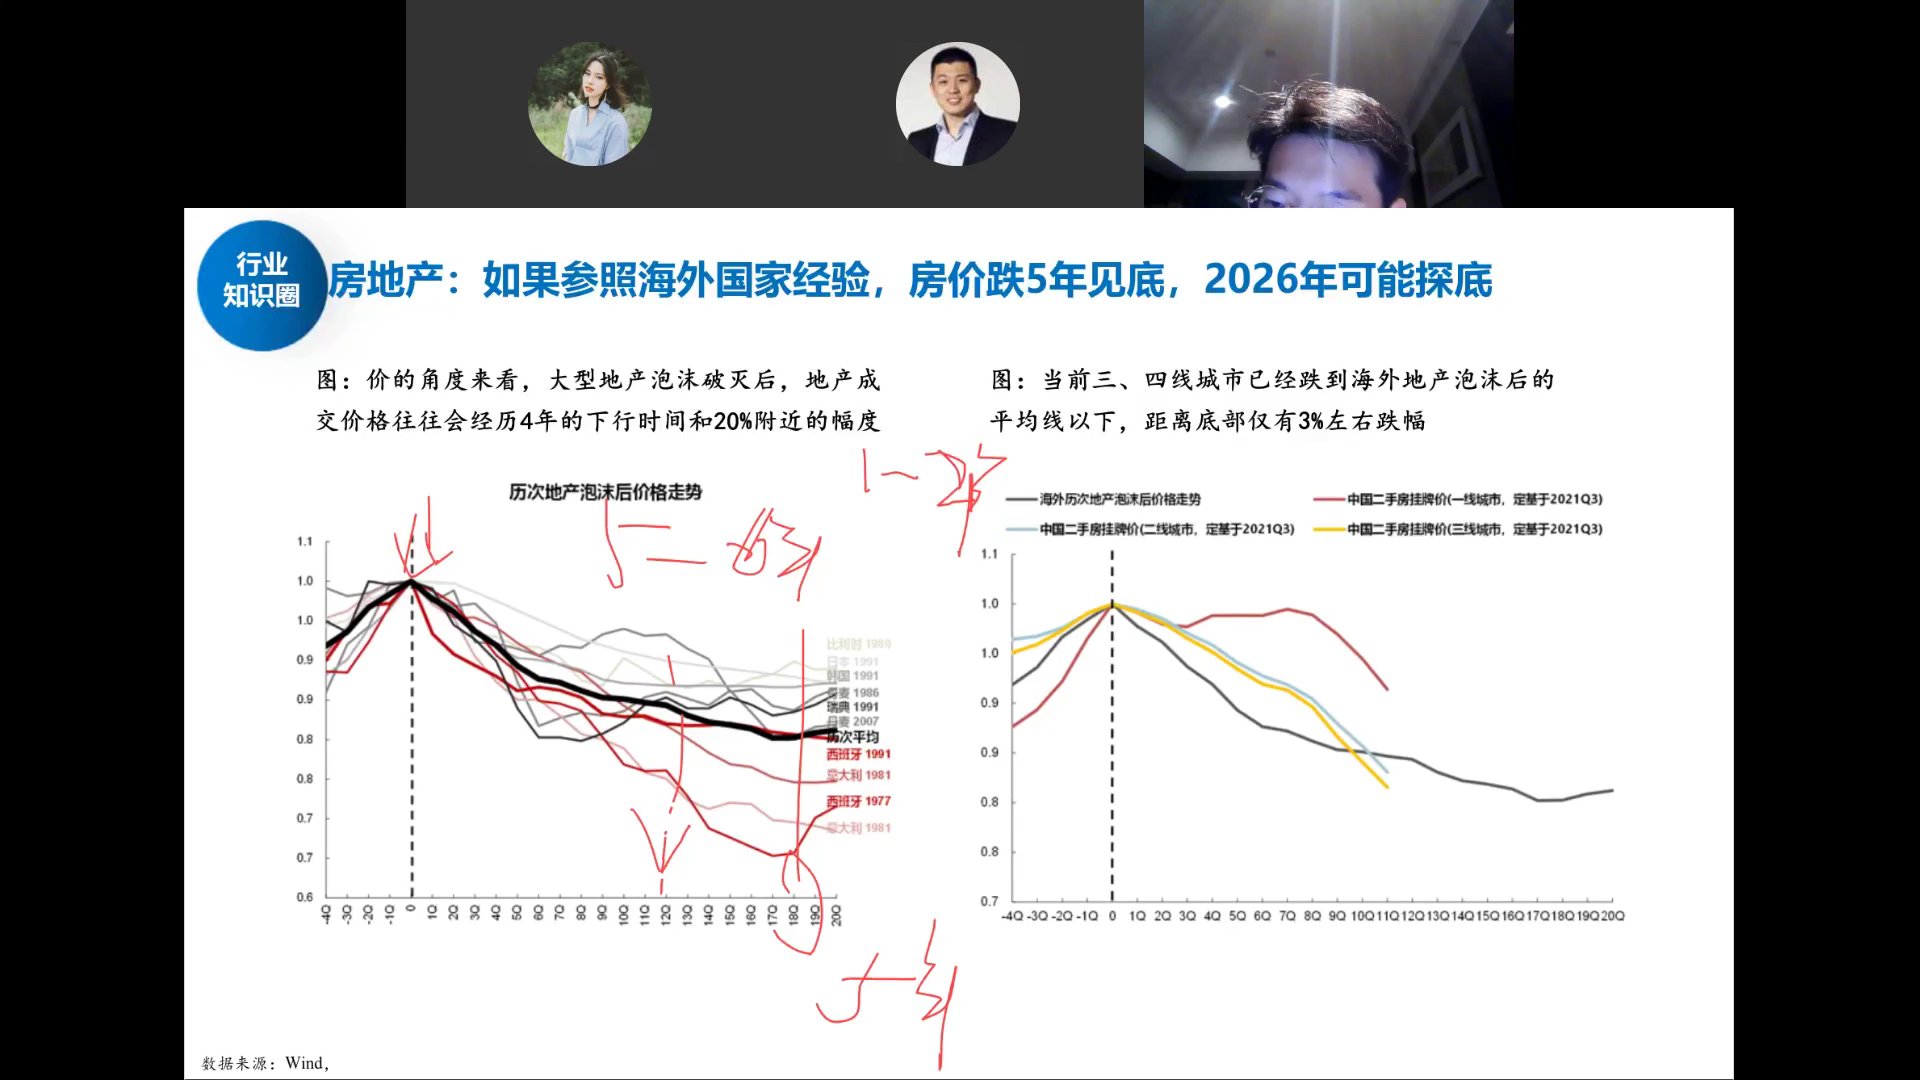
左图:大型地产泡沫破灭后,成交价平均经历4年下行、跌幅约20%。但日本、西班牙等案例跌了5-6年。
右图:当前中国二三线城市房价已经跌到海外泡沫后的平均线以下,距离底部仅约3%跌幅。一线城市还在跌。
结论:今年就是房价的最后一跌,2026年理论上见底。股价领先房价约两年——如果房价今年稳住,权益市场的底部信号就更明确了。
消费:人口结构转变,总量型消费时代结束
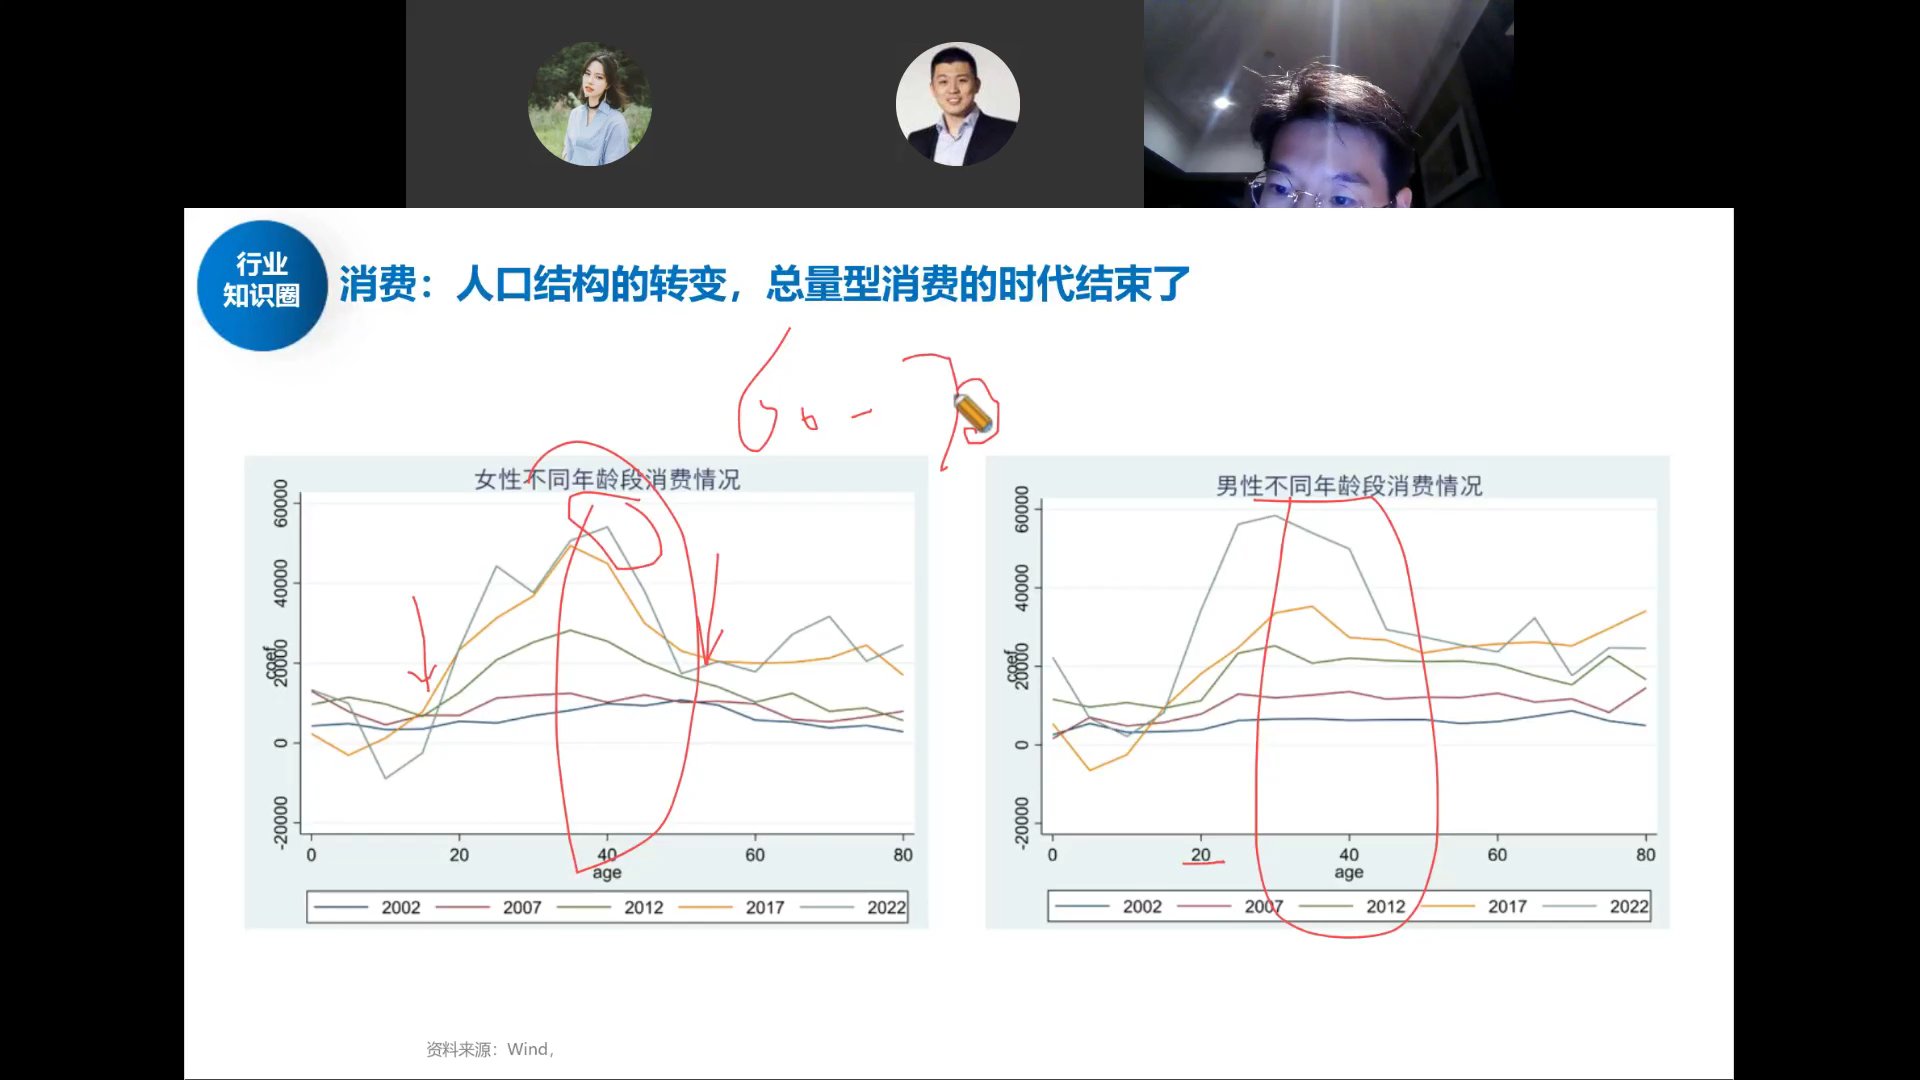
左图女性、右图男性,不同年龄段的消费支出曲线(2002-2022年)。
核心发现:消费高峰在30-40岁年龄段。随着人口结构转变,20-30岁人口在减少,40-50岁人口在增加但消费倾向更低。总量型消费的时代结束了。
白酒、食品饮料这些总量型消费的长期逻辑变了。不是说没有机会,而是不能再给过去那种估值。消费要找结构性机会,不是β行情。
连跌三年后:第四五年跑赢胜率约73%
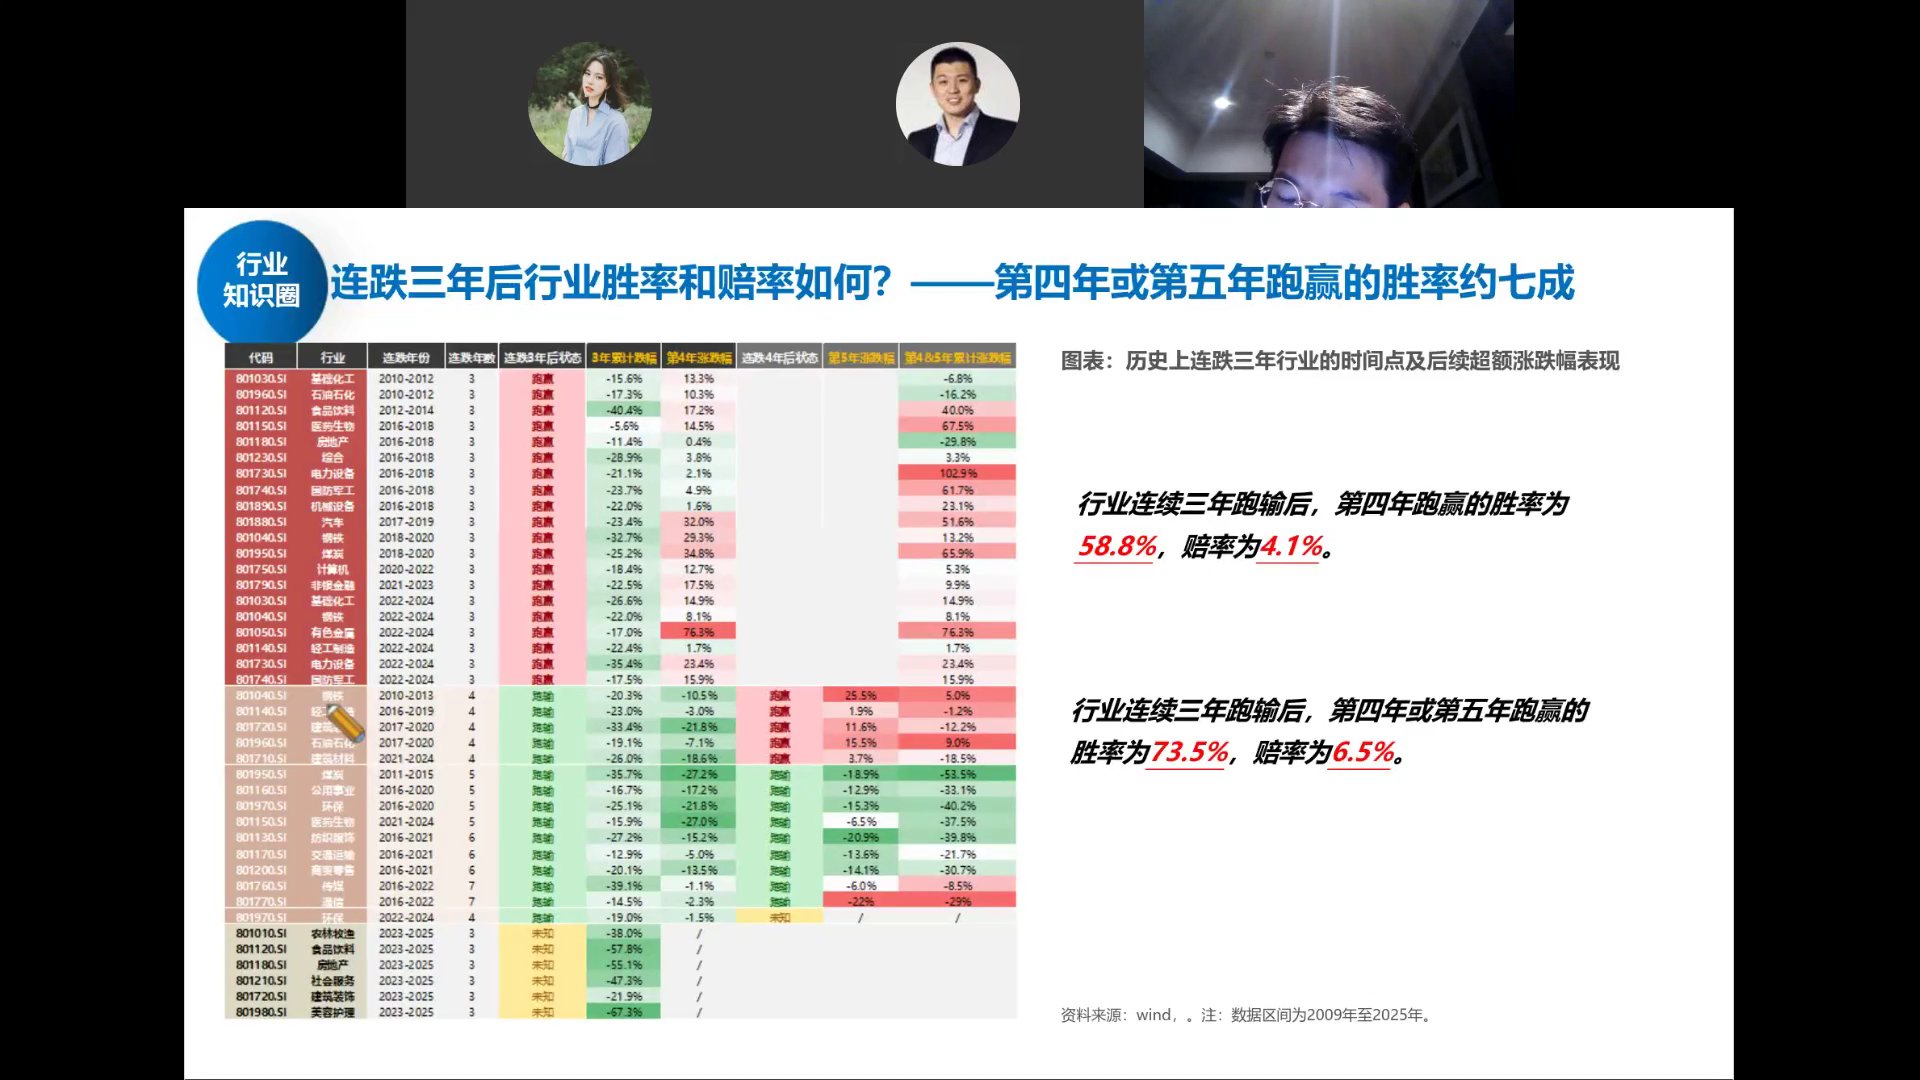
统计历史上连续三年跑输的行业,后续表现:
- 第四年跑赢:胜率58.8%,赔率4.1%
- 第四或第五年跑赢:胜率73.5%,赔率6.5%
当前连跌三年的行业:食品饮料(2023-2025)、房地产、社会服务、建筑装饰、美容护理。
如果上半年科技主线泡沫化、指数冲到高位,这些连跌三年的低位行业就到了可以关注的时候——73%的胜率,赔率也不错。但现在还不是时候,先拿住主线。
信任危机:主动权益产品仍在净赎回
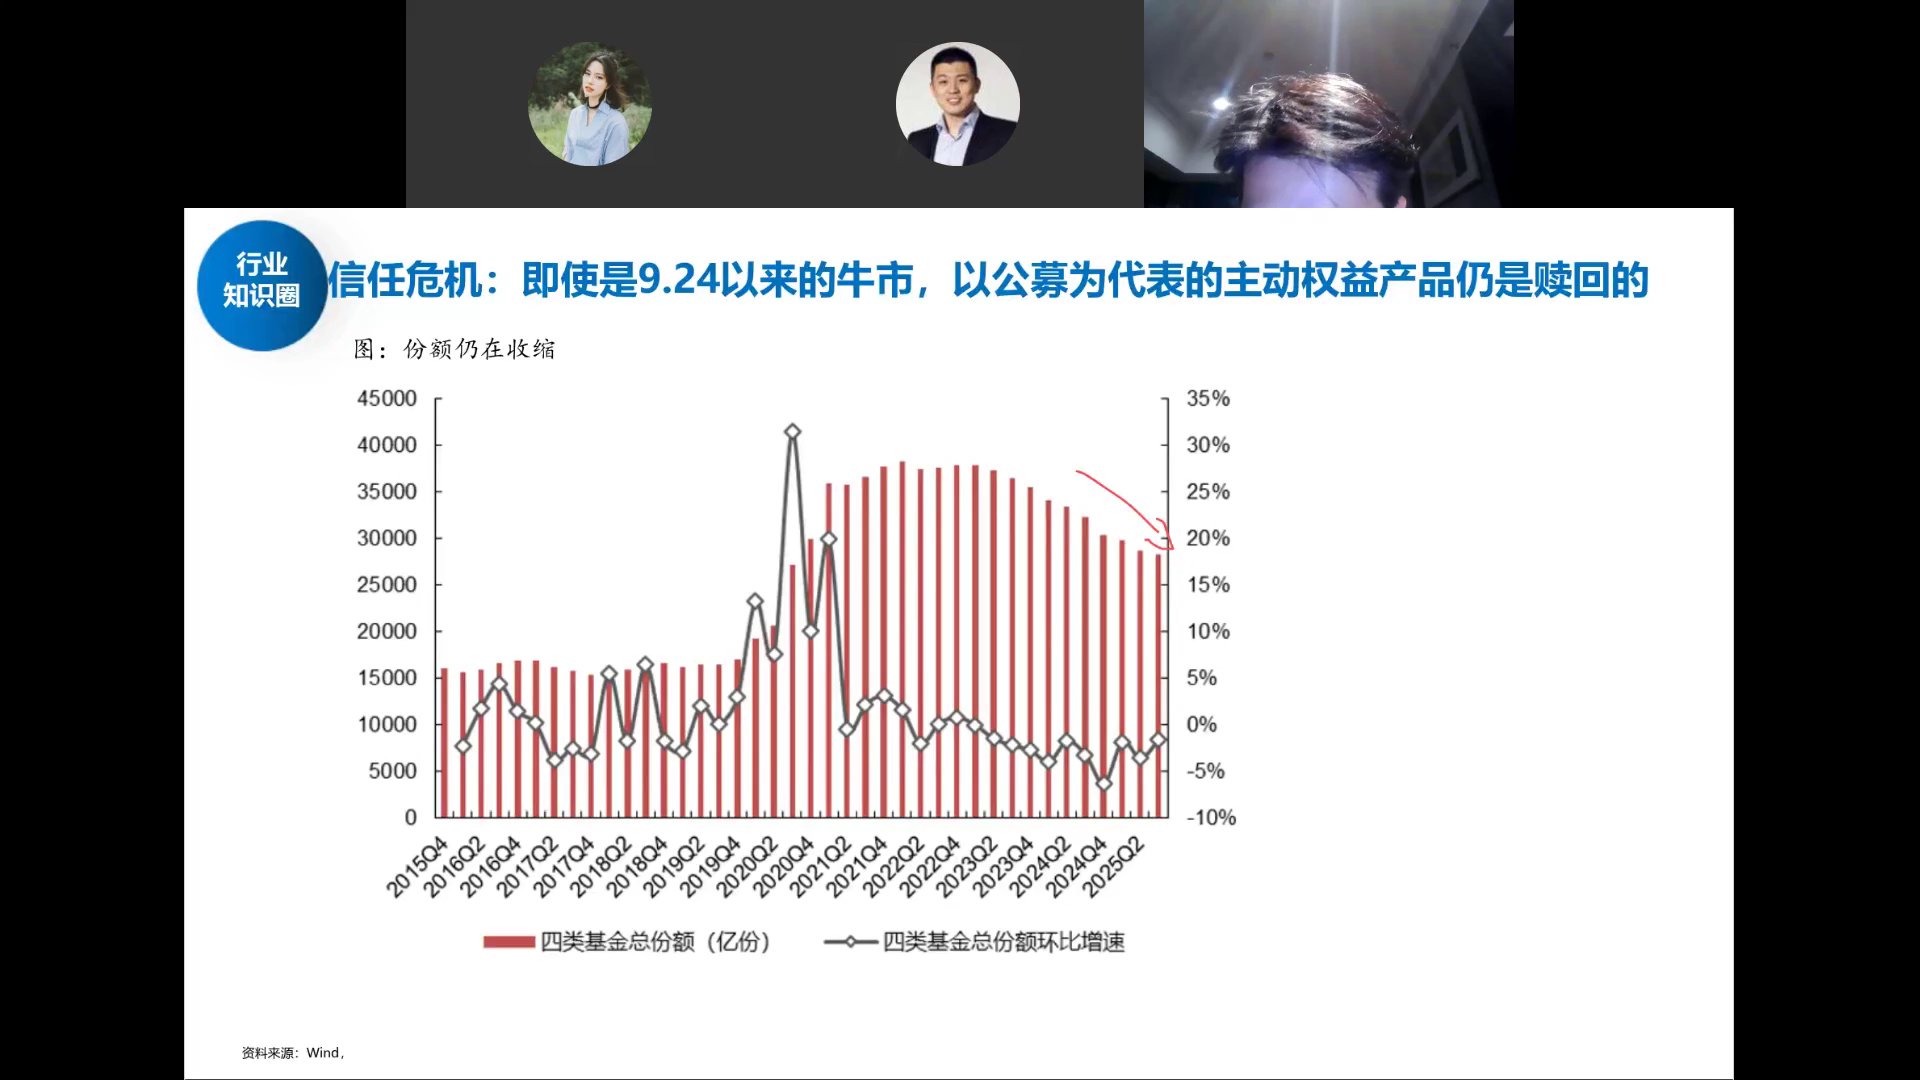
即使是924以来的牛市,以公募为代表的主动权益产品份额仍在收缩(红线柱子在缩短)。
这跟2020-2021年那轮牛市形成鲜明对比——当年公募发行火爆、份额暴增。现在散户不信任主动基金,钱都去了ETF和杠杆。
这既是风险也是好事:没有散户疯狂申购公募,意味着情绪还没到极端。牛市可以走得更慢更稳。等哪天主动权益开始净申购了,反而要警惕——那是情绪过热的信号。