站在4000之上
目录
- Q4-Q1后市两种走势:先抑后扬还是先扬后抑?
- 全球经济周期仍将上行
- A股盈利周期:微观企业盈利好于宏观
- 产能周期:出清或已接近尾声
- 行业分化:谁在加速,谁在拖后腿
- 红利类行业:盈利增速全面下行
- 消费类行业:一塌糊涂,食饮领跌
- 券商与电子:业绩最好的两个方向
- 地缘政治:类比2018年底,明年风险大降
- 日历效应:1月赔率最低,2月赔率最高
- 政策:十五五规划,科技是绝对主线
- 估值偏贵:证券化率接近100%,ERP破2倍标准差
- 情绪远未亢奋:新增开户与搜索热度均低
- 波动率:当前处于临界拐点
- 机构持仓:TMT占40%,电子到22.8%
- 抱团极值位:历史上单行业20%仅五次
- 风格切换很难:历史上牛市不换风格
- 2016-2021牛市:质量风格全程领涨
- 主线行业同样难以切换
- 顶部阈值:超额收益100%,超额估值40%
- 成交额占比:短期可参考,长期无阈值
- 茅台批价下行:消费底部的信号
Q4-Q1后市两种走势
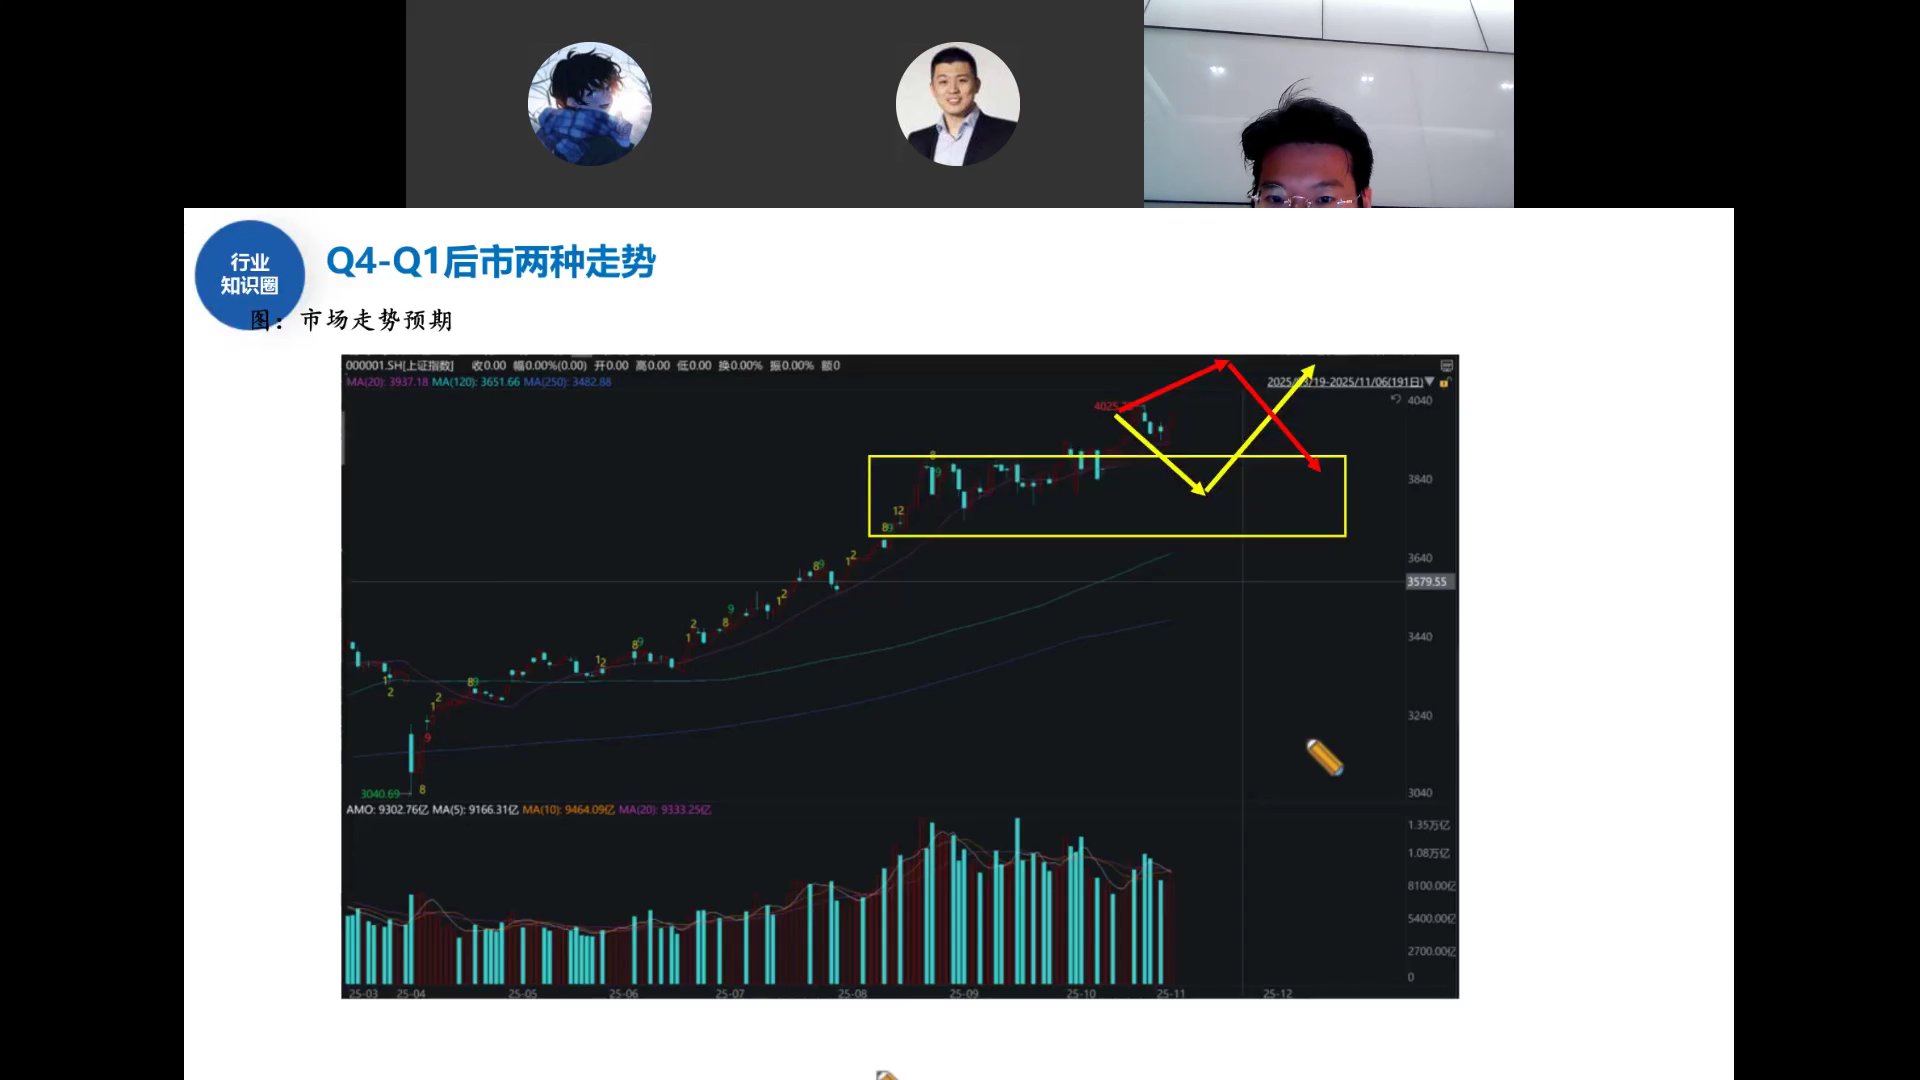
站上4000点之后,市场接下来怎么走?小邓老师认为有两种情景:
情景一(一致预期):先跌后涨
年末先休整一波,回调到3800-3900区间,明年春季再启动。这是目前市场的主流预期——四中全会、十五五规划、中美问题已暂告一段落,科技AI处于业绩真空期,年末机构兑现收益、散户拿钱过年,银行券商会相对好一些。
情景二(上行风险):先涨后跌
既然大家都觉得年末要调、春季再涨,市场可能直接一把拉到4200甚至4300,不等回调。到明年两会前后再往下跳。这种情况下AI科技需要发很大的力,但会透支后面的业绩。
小邓老师建议:用"中局思维"——不管先跌后涨还是先涨后跌,最终都能到4200。忍受中间波动,做好跌到3800的最坏准备,然后等4200。个人投资者没有机构年末考核压力,不必纠结短期节奏。
全球经济周期仍将上行
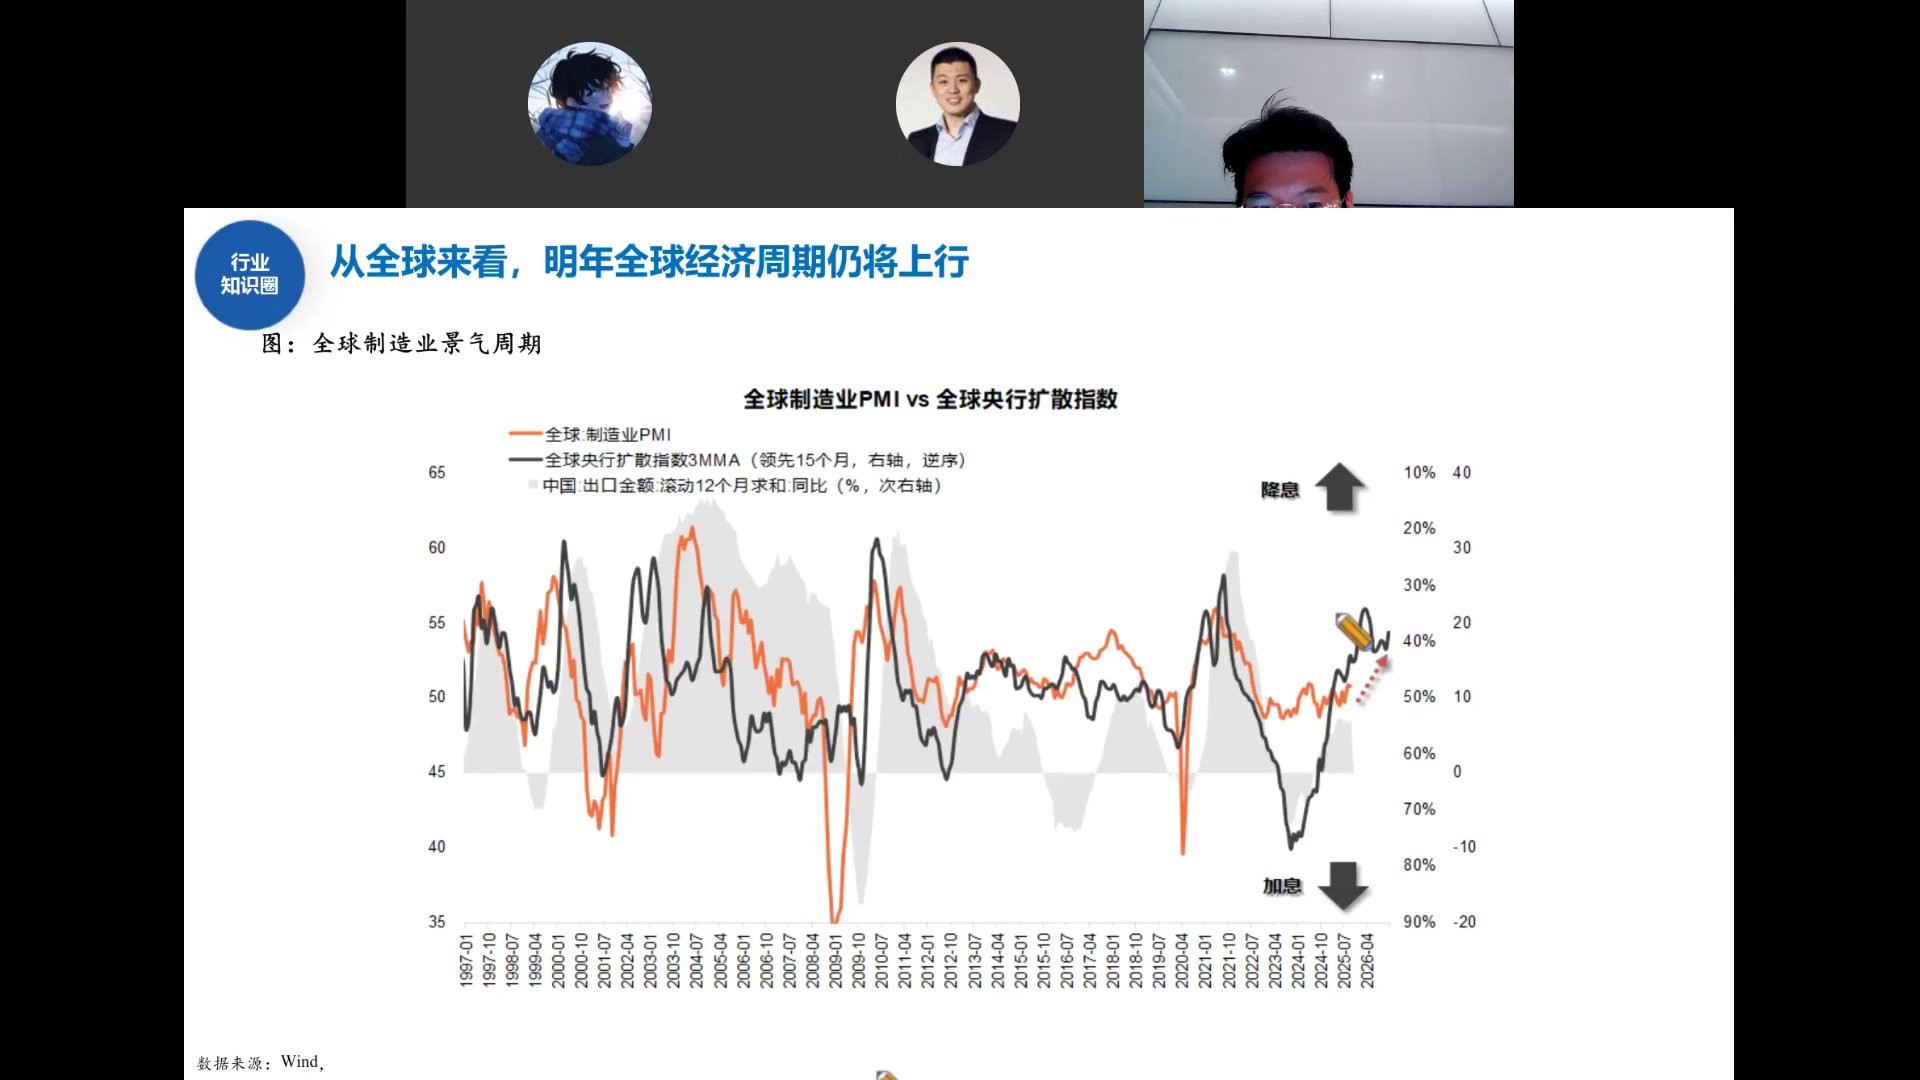
图中红线是全球制造业PMI,黑线是全球央行扩散指数(领先15个月)。金融周期一般领先经济周期:加息收紧流动性→经济走弱→降息宽松→经济起来。
从去年三季度(2024年9月)全球首次降息算起,这一轮宽松周期已经走了一年多。今年中国出口远超预期,是支撑国内企业盈利的重要原因。
金融周期领先经济周期约15个月,目前全球央行扩散指数已从底部回升,意味着明年全球制造业PMI仍将继续上行。这对A股、港股、美股都是基本面支撑。
A股盈利周期:微观企业盈利好于宏观
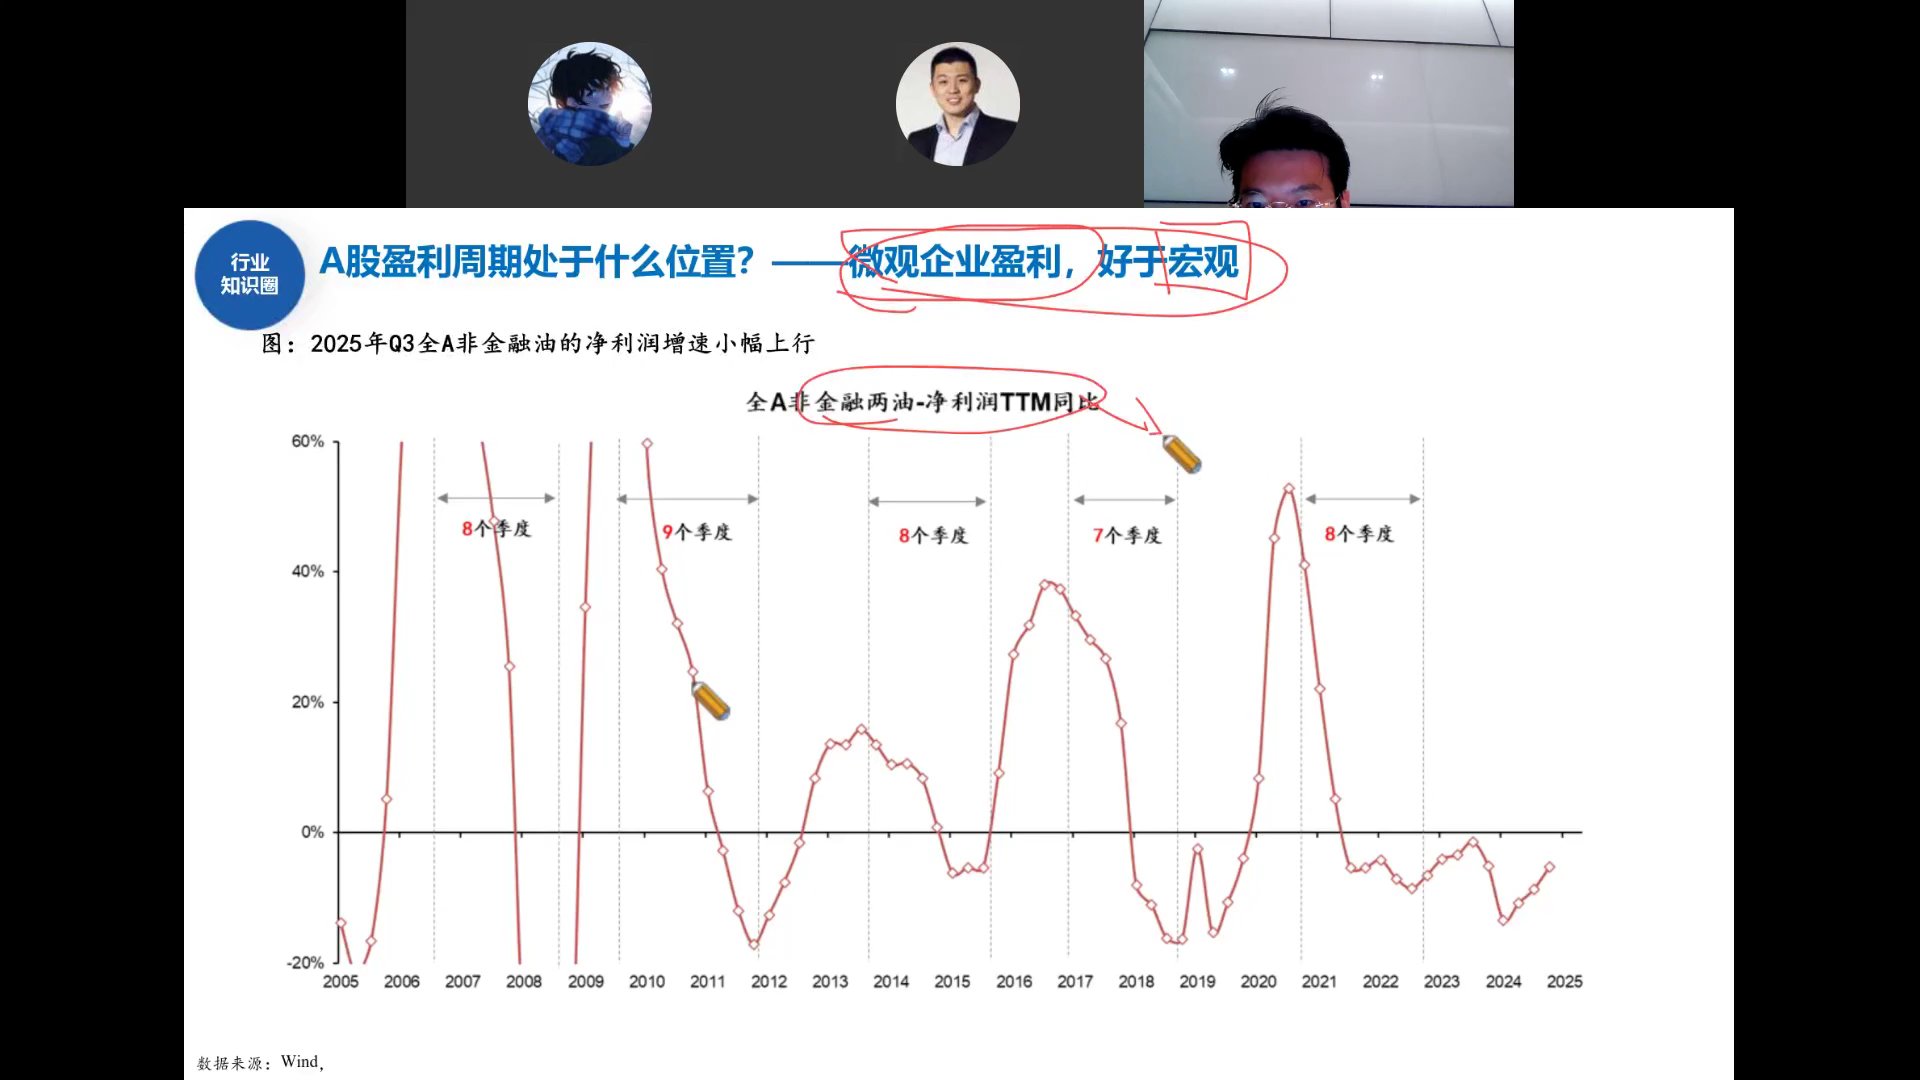
一个很大的认知差:大家看宏观GDP、通胀觉得经济不行,但A股上市公司的微观盈利其实比宏观数据强。
全A非金融两油的净利润TTM同比,最低点出现在2024年Q4(当时很多企业洗大澡、计提减值),之后连续三个季度上行。如果不算去年Q4的低基数,今年企业盈利大概在2%-5%的正增长。
这轮牛市有基本面支撑,跟2015年纯杠杆、纯流动性驱动不一样。股票是领先经济的——今年从ICU到出院,弹性最大;明年是出院后慢慢康复,赚业绩的钱,估值弹性会下降。
产能周期:出清或已接近尾声
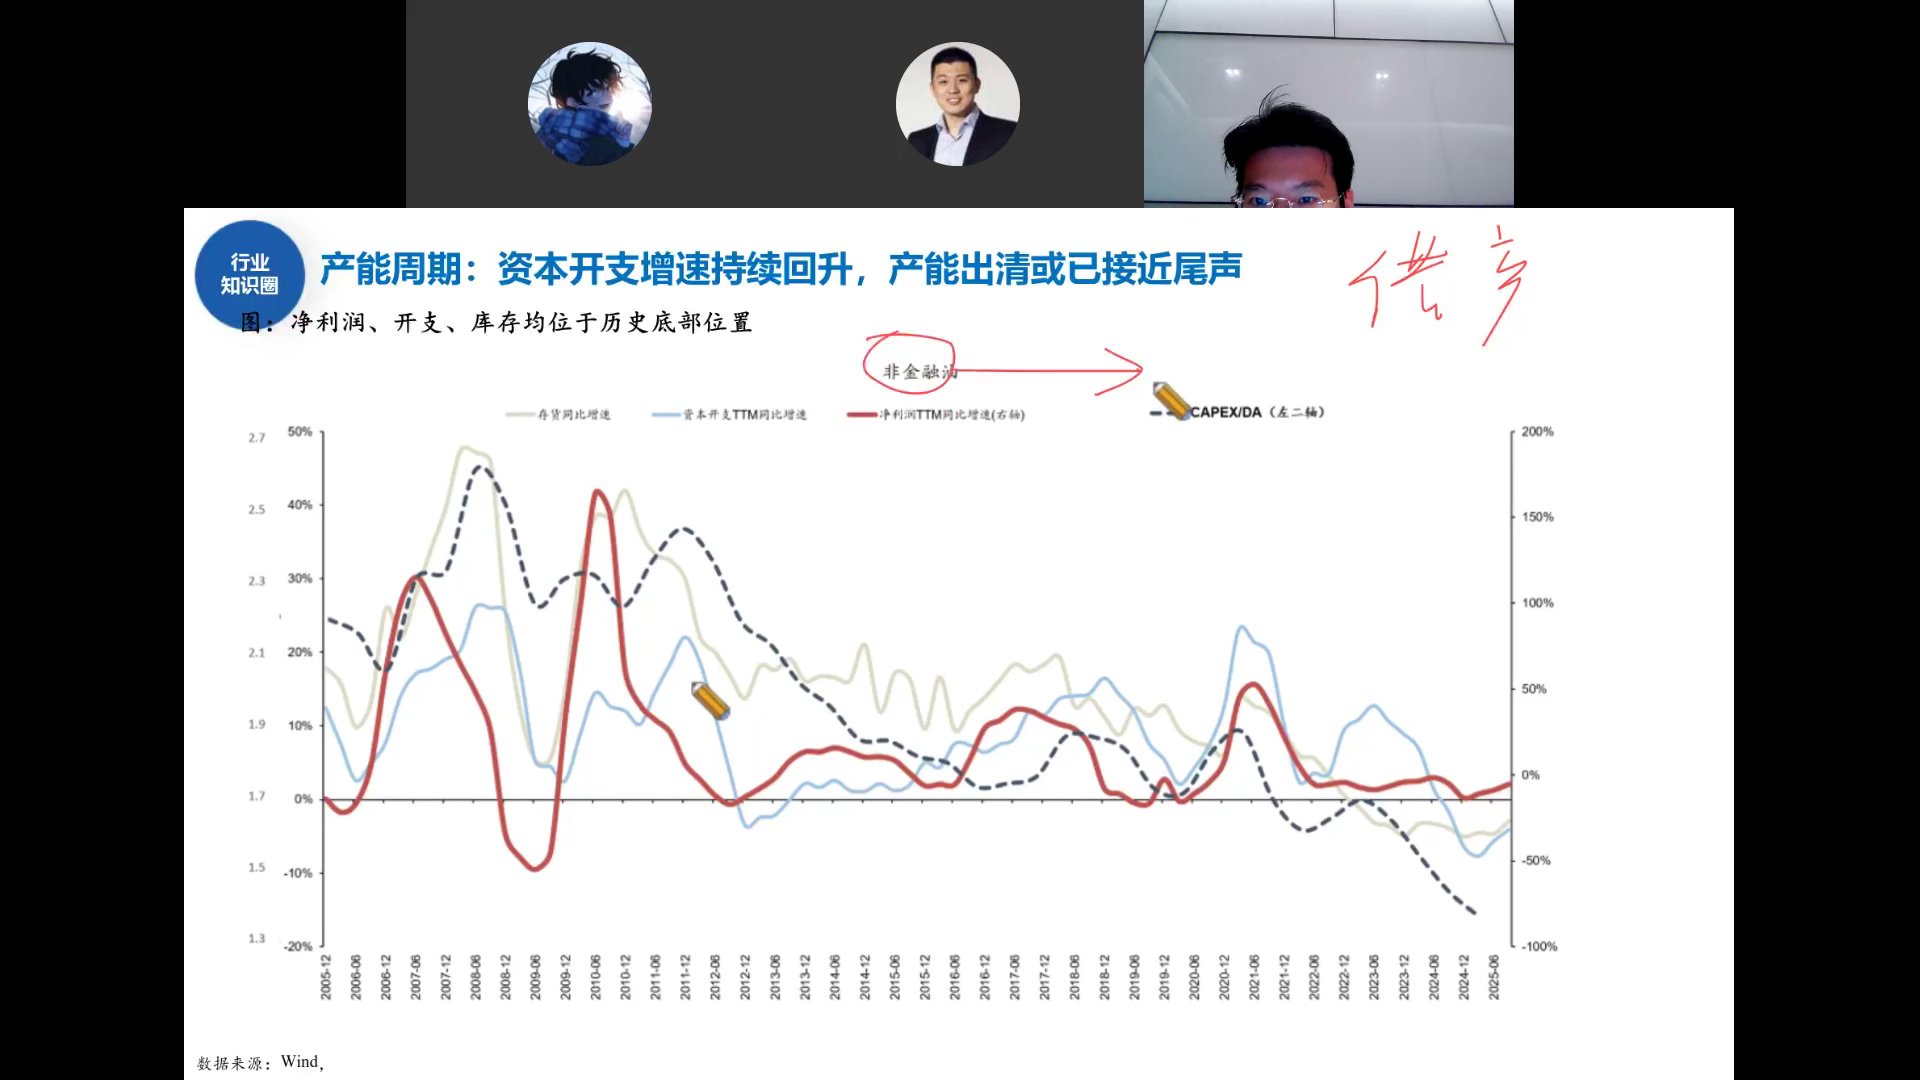
把所有上市公司当做一个企业来看,供需周期非常健康:
- 红线(净利润):持续回升,从底部往上走
- 浅黄色线(库存):本来就在历史低位,边际开始补库——说明卖得快了,库存跟不上
- 蓝线(资本开支):开始回升——企业感到转暖,愿意投钱扩产
从历史周期看,企业盈利上行周期一般1.5-2年。如果以2024年924为底部,今年是第一年上行,明年继续往上,到2026年底或2027年初可能进入下行。
行业分化:谁在加速,谁在拖后腿
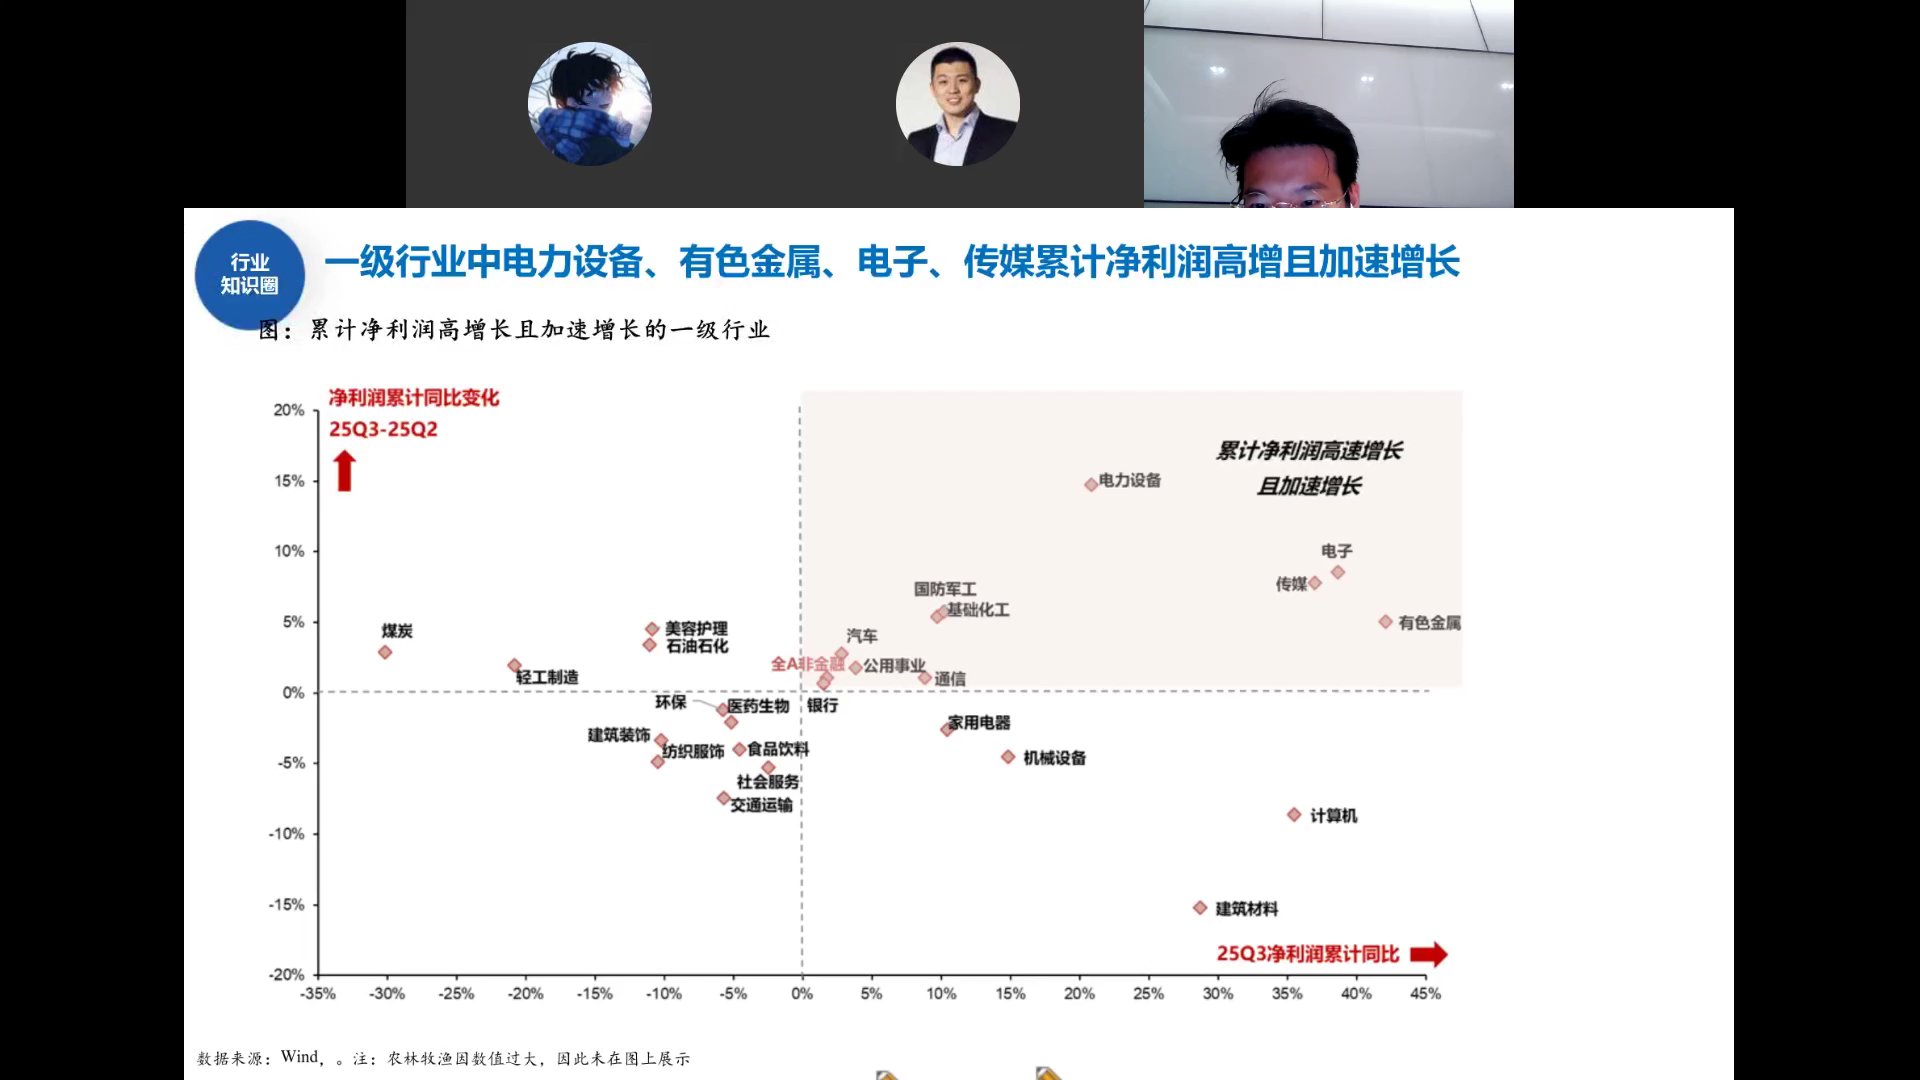
横轴是2025Q3累计净利润同比(绝对增速),纵轴是较Q2的边际变化(加速度)。右上角区域是"增速又快、还在加速"的行业:
- 电力设备(新能源):修复极快
- 电子:增速绝对第一,所有行业最高
- 传媒:AI应用方向
- 有色金属:铜铝黄金,业绩暴涨
而计算机虽然增速不低,但在减速;建筑材料最差,还在大幅下滑。
今年市场表现跟基本面高度一致——涨得好的板块基本面确实好。这轮牛市不是纯瞎炒。
红利类行业:盈利增速全面下行
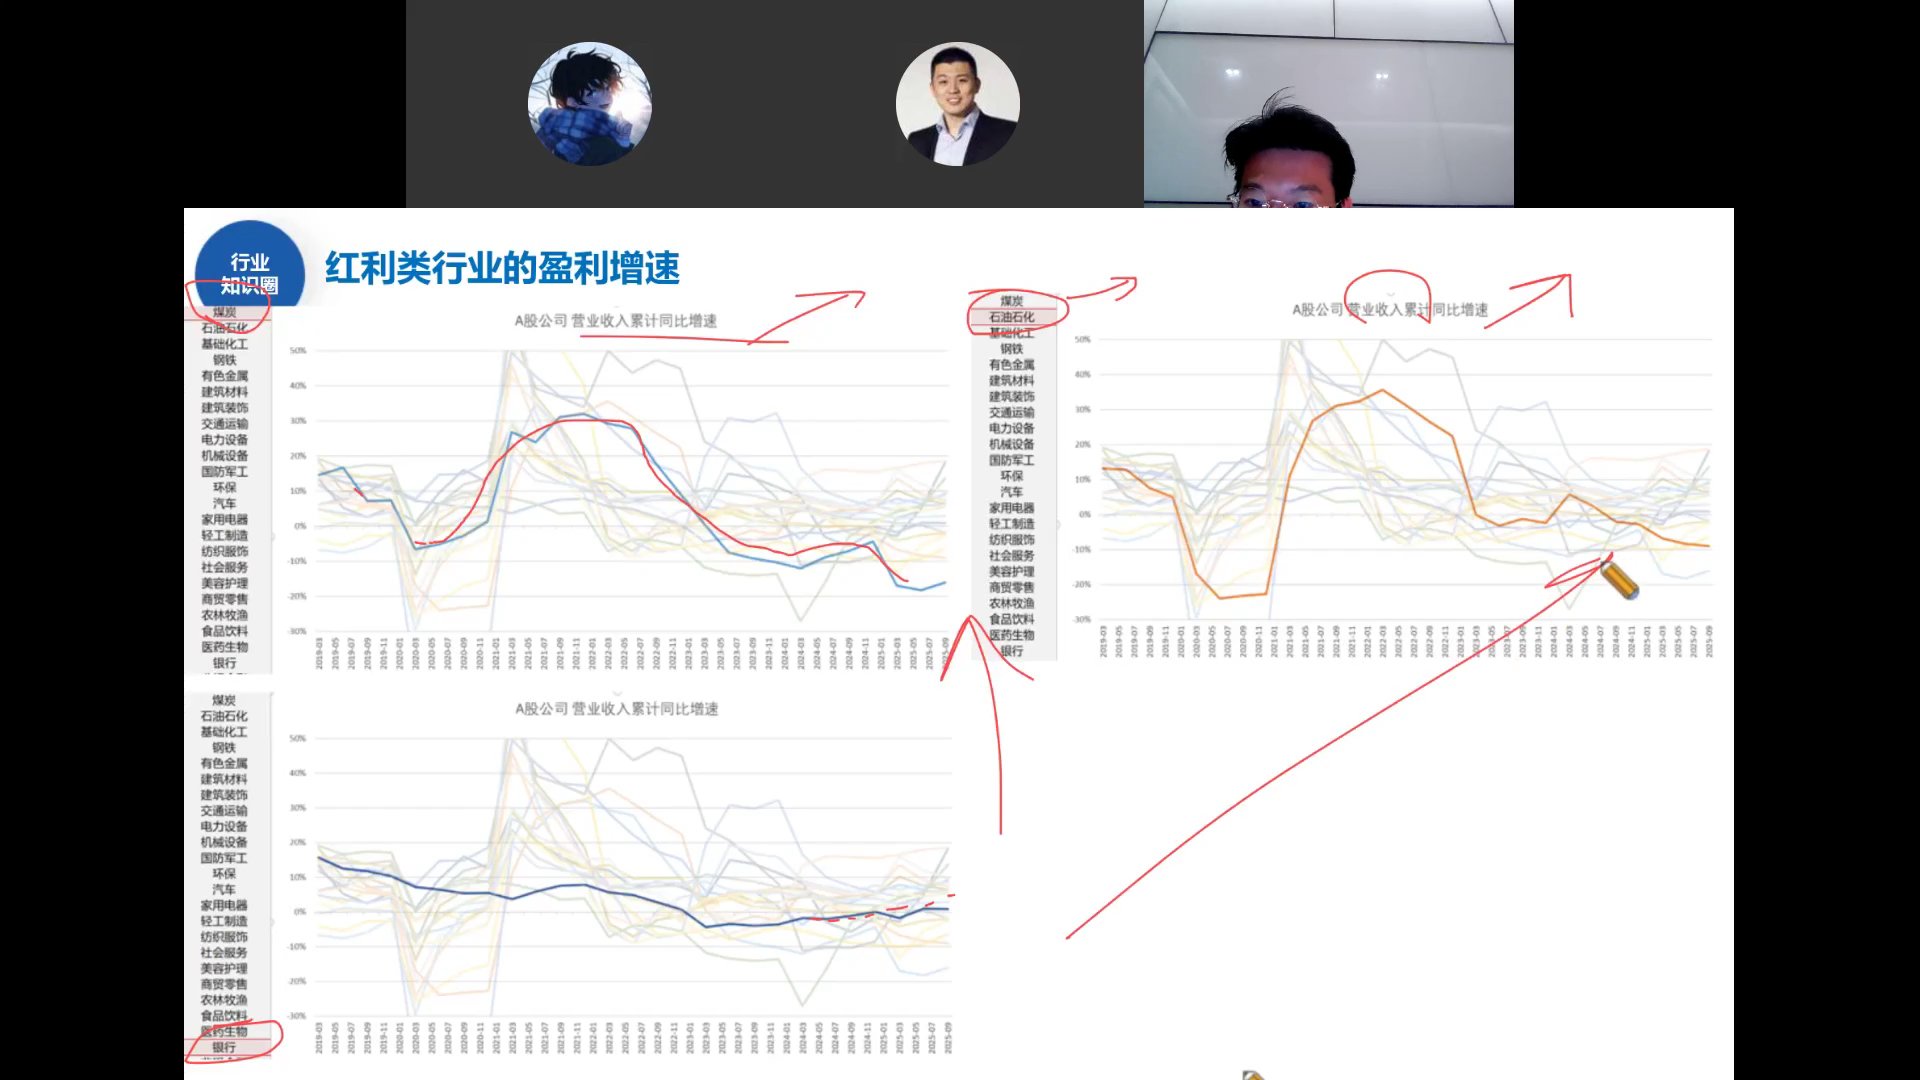
红利股今年表现差,从盈利端可以解释:
- 煤炭、石油石化:营收增速是所有行业里最差的,一路往下
- 银行:相对稳一些,没有像煤炭石化那样往下走
资金抛弃红利是有基本面原因的——传统高股息行业的盈利周期在往下走。
消费类行业:一塌糊涂,食饮领跌
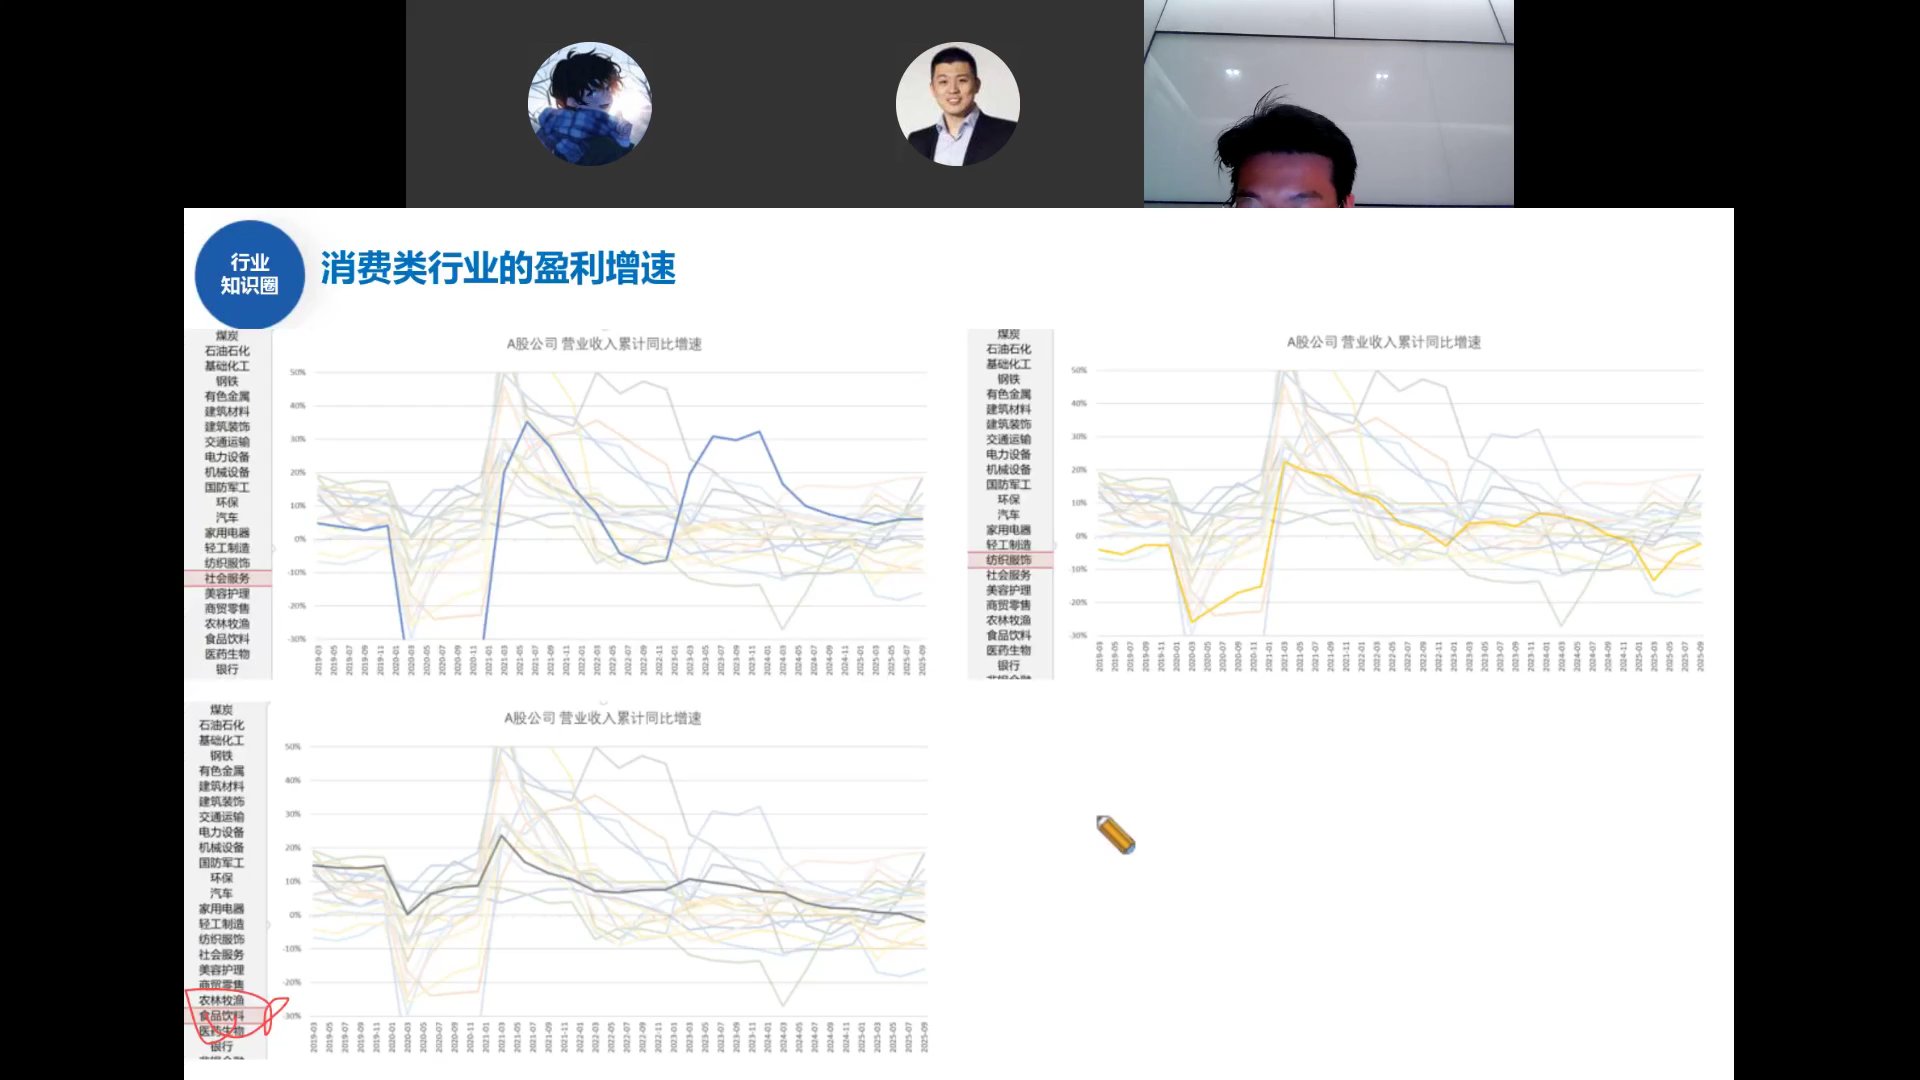
消费确实是最差的板块:
- 食品饮料(白酒):三季报基本都是20%-30%的下滑,五粮液、泸州老窖无一幸免,营收增速一路往下
- 社会服务(旅游景区):消费里业绩最好的,但也只是相对而言
- 纺织服饰:弱平衡状态
券商与电子:业绩最好的两个方向
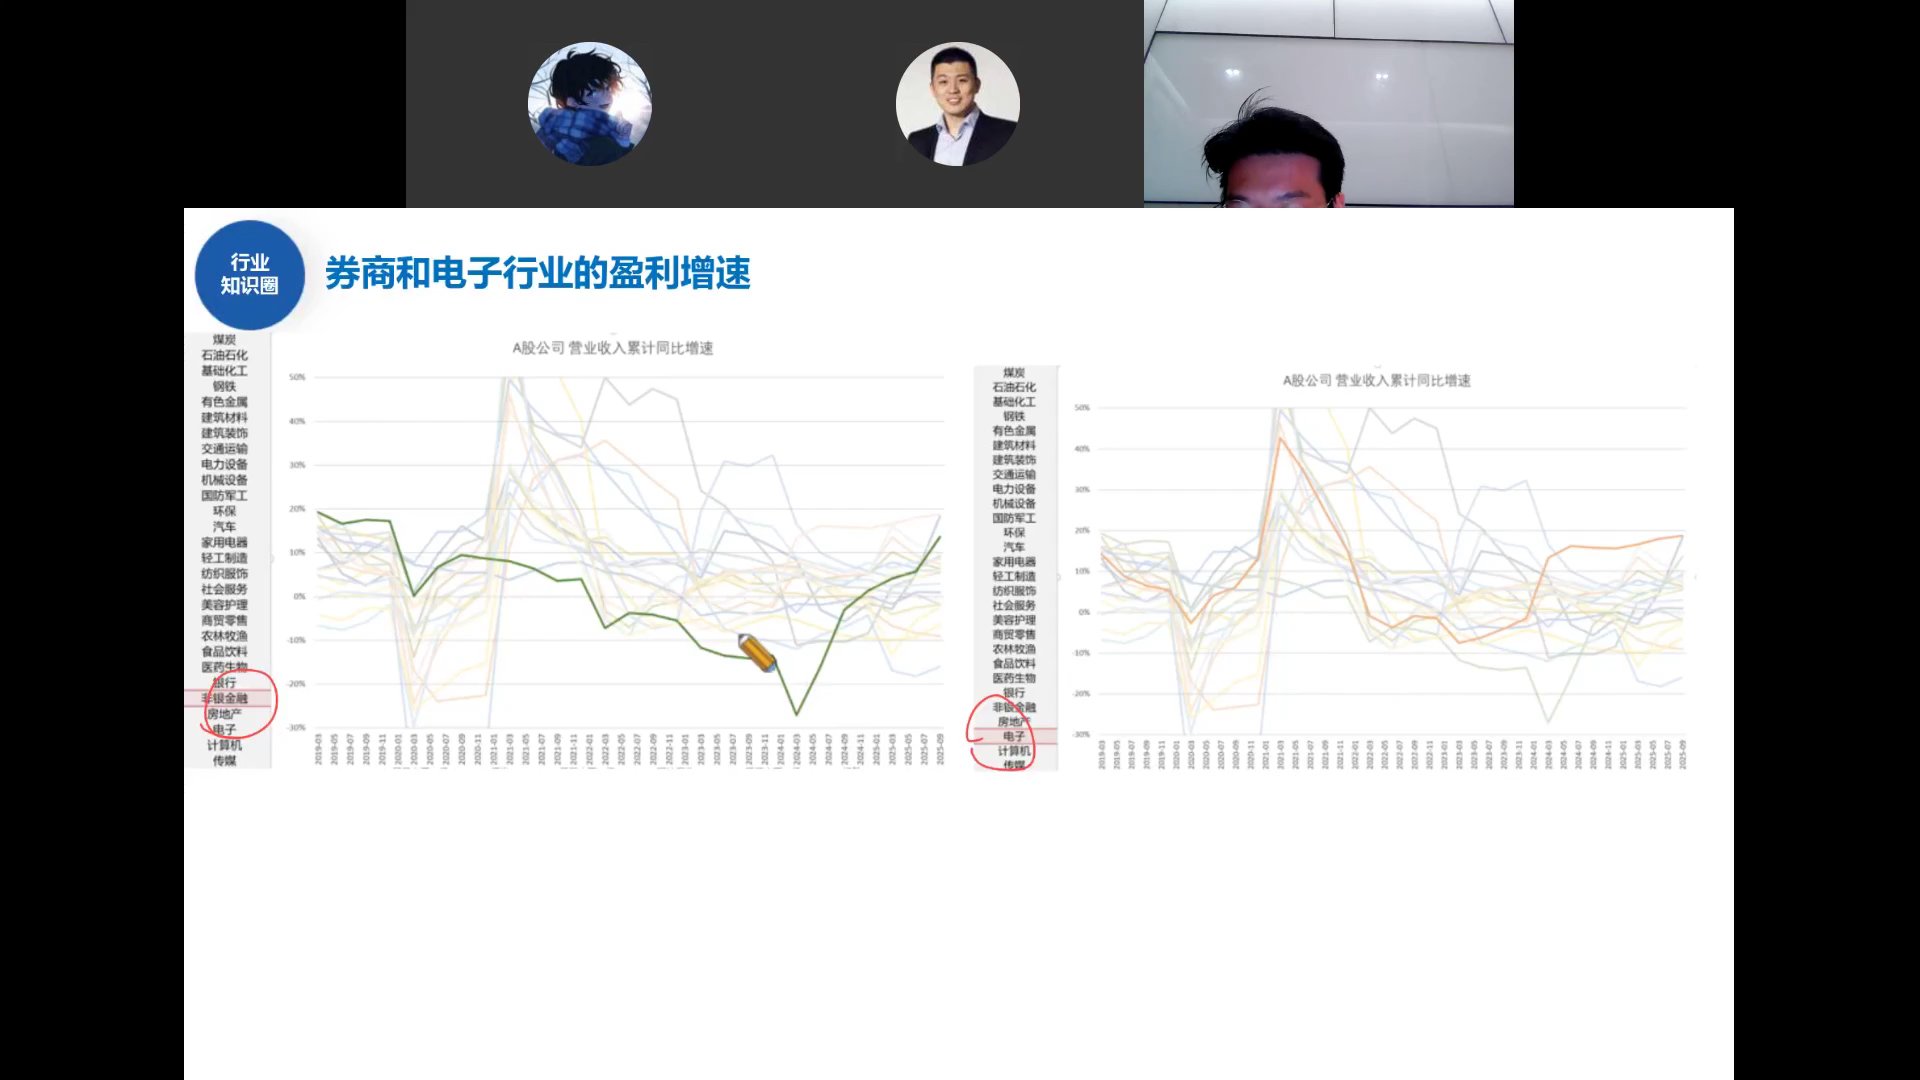
- 电子/TMT:营收增速是所有行业里最高的,从去年开始一直高企,这是本轮科技牛市的基本面支撑
- 非银金融(券商):A股券商今年表现一般,但业绩在低位回升。年末容易炒一把券商、银行,可以当买一个期权——反正也没怎么涨,跌也跌不到哪去
有色、钢铁、军工、新能源的盈利周期也在往上修复。全年看:消费最差,红利不行,周期有分化,TMT电子最强。
地缘政治:类比2018年底,明年风险大降
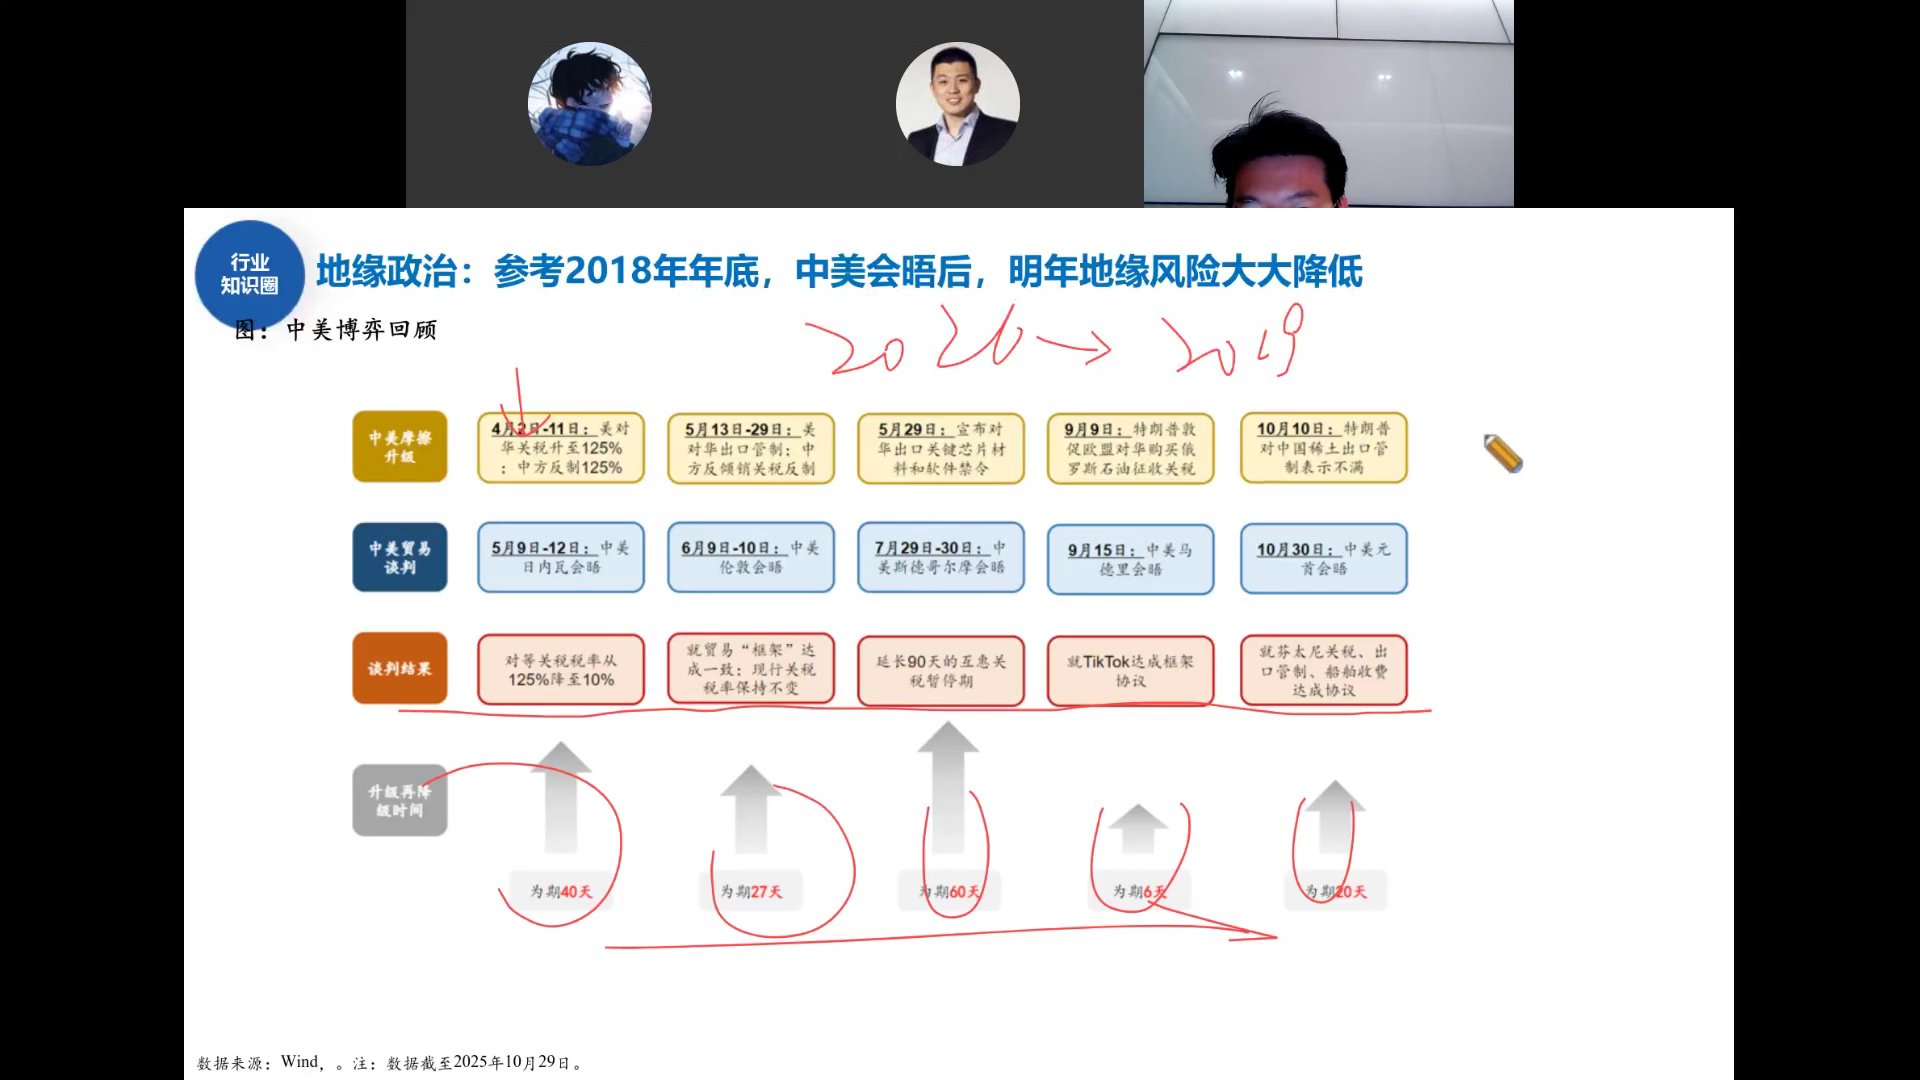
2025年中美从摩擦升级到谈判,间隔时间越来越短(40天→27天→60天→6天→20天),说明双方实质性分歧在缩小。
可以类比2018年:当年也是上半年开始打关税,到12月G20会晤后达成协议。那次会晤是分水岭——之前发个Twitter都能让A股暴跌,之后即使互加关税市场也不care了。
2026年类似2019年:中美问题已经定调"要谈、能谈拢",对资本市场不再是核心矛盾。不用再纠结年初出什么新关税条款对市场的影响。
日历效应:1月赔率最低,2月赔率最高
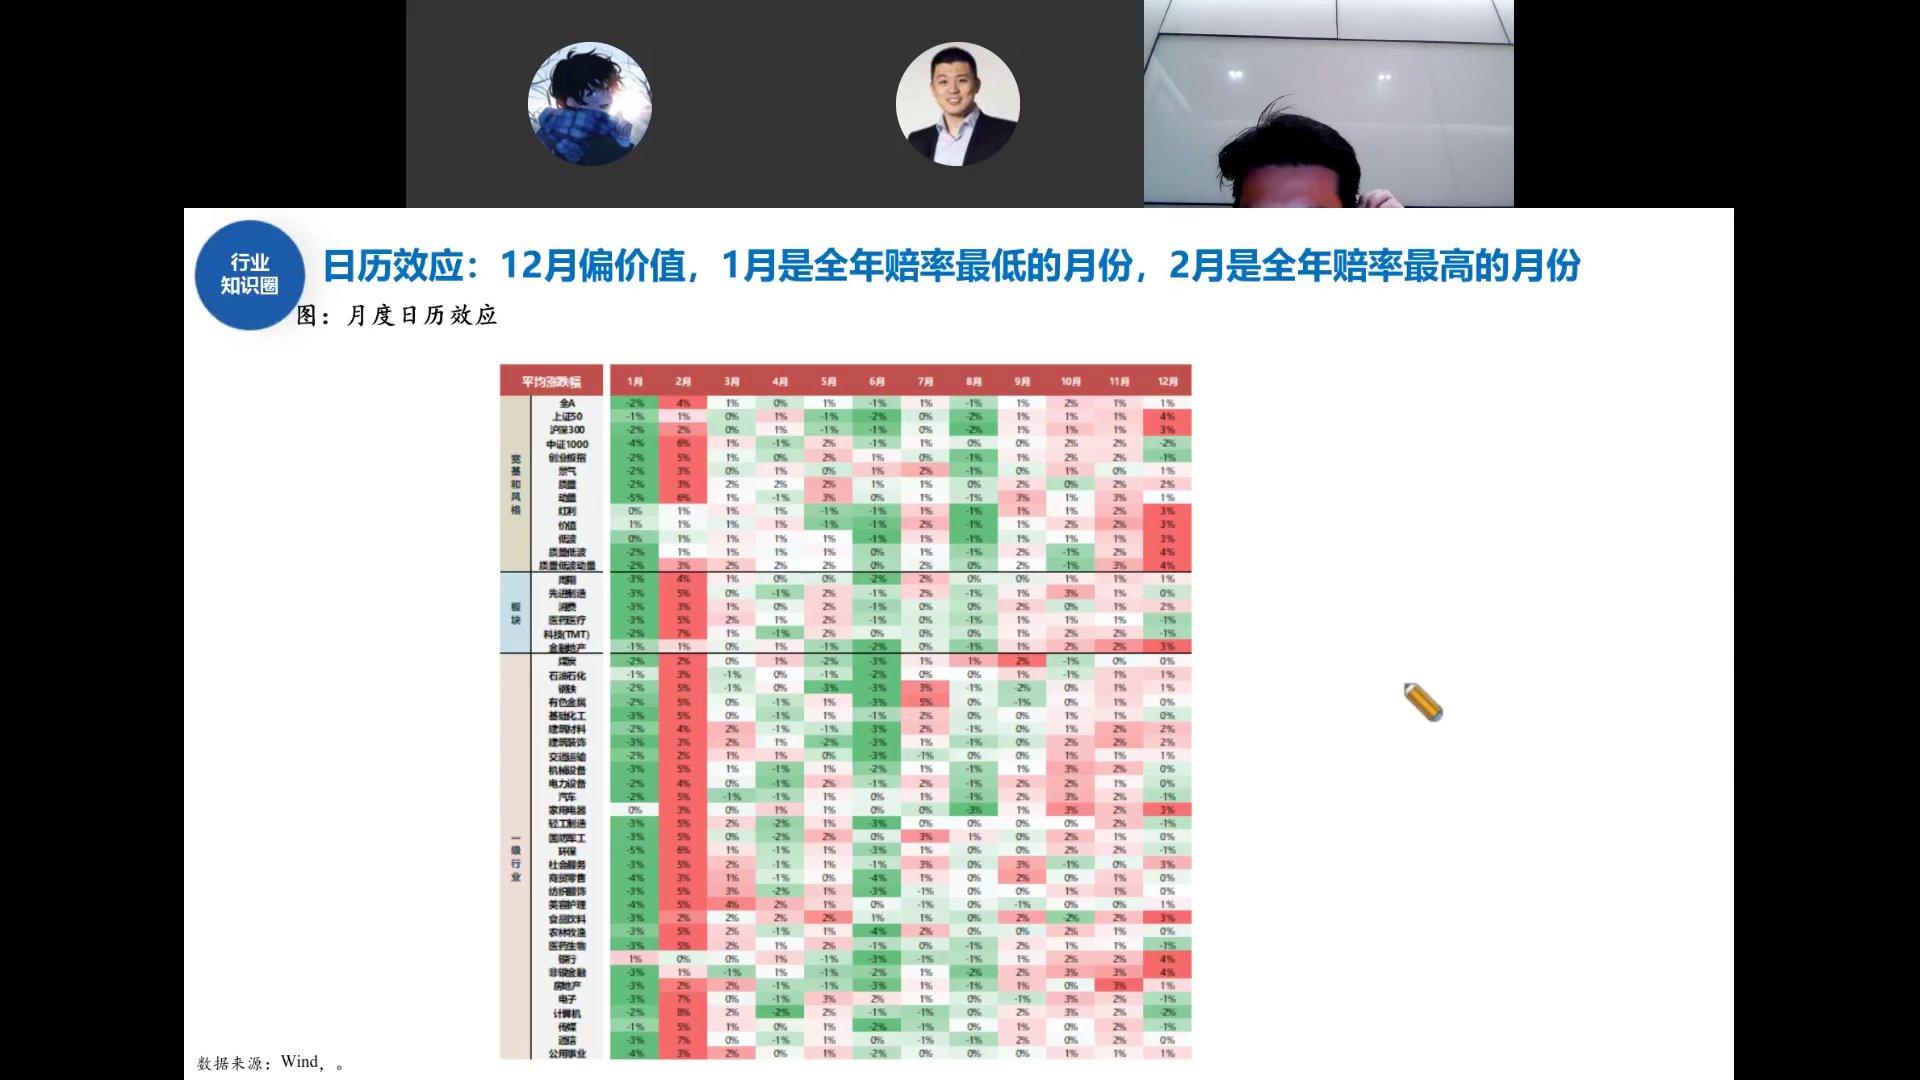
统计各行业和指数在不同月份的历史平均涨跌幅:
- 12月:偏价值,银行、券商、大金融相对好
- 1月:全年赔率最低的月份,买啥都跌——2024年1月跌到雪球爆仓,2025年1月也暴跌过
- 2月:全年赔率最高的月份,春节前后春季躁动
这就是为什么市场一致预期"年末先调、春季再涨"——每年都这样。在稳态周期里出现一个叛徒,大家都是叛徒。但也要注意:如果市场不按一致预期走,直接拉上去,就是另一种情景。
政策:十五五规划,科技是绝对主线
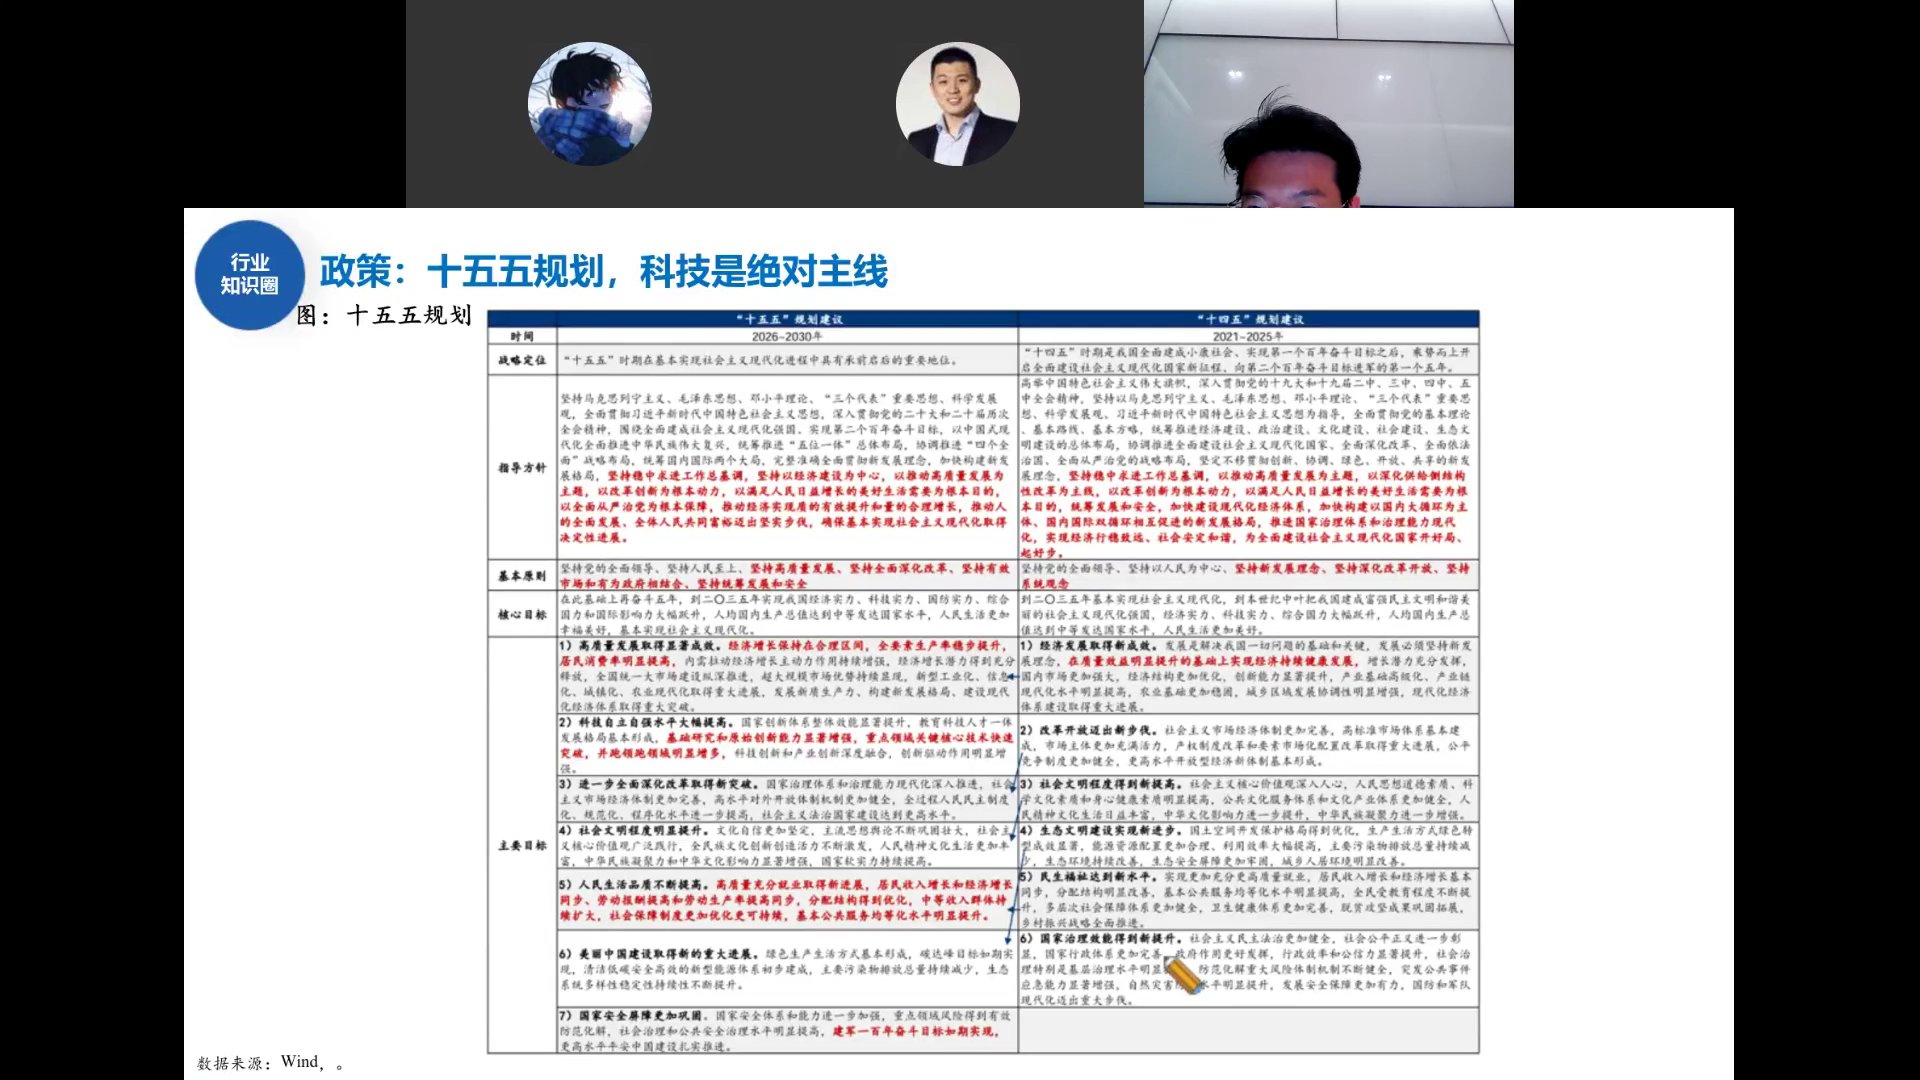
四中全会通过的十五五规划建议,最关键的变化:
- 科技被单独拎出来作为主要目标之一,放在第二位——这是有史以来第一次
- 第一位永远是高质量发展/总量目标,第二位之前是改革开放等非产业内容
- 单一个产业方向独立成章并放在如此优先级,前所未有
科技已经是"一致预期中的一致预期"——when就是科技。这个共识肯定要兑现,主线不用想太多。
估值偏贵:证券化率接近100%,ERP破2倍标准差
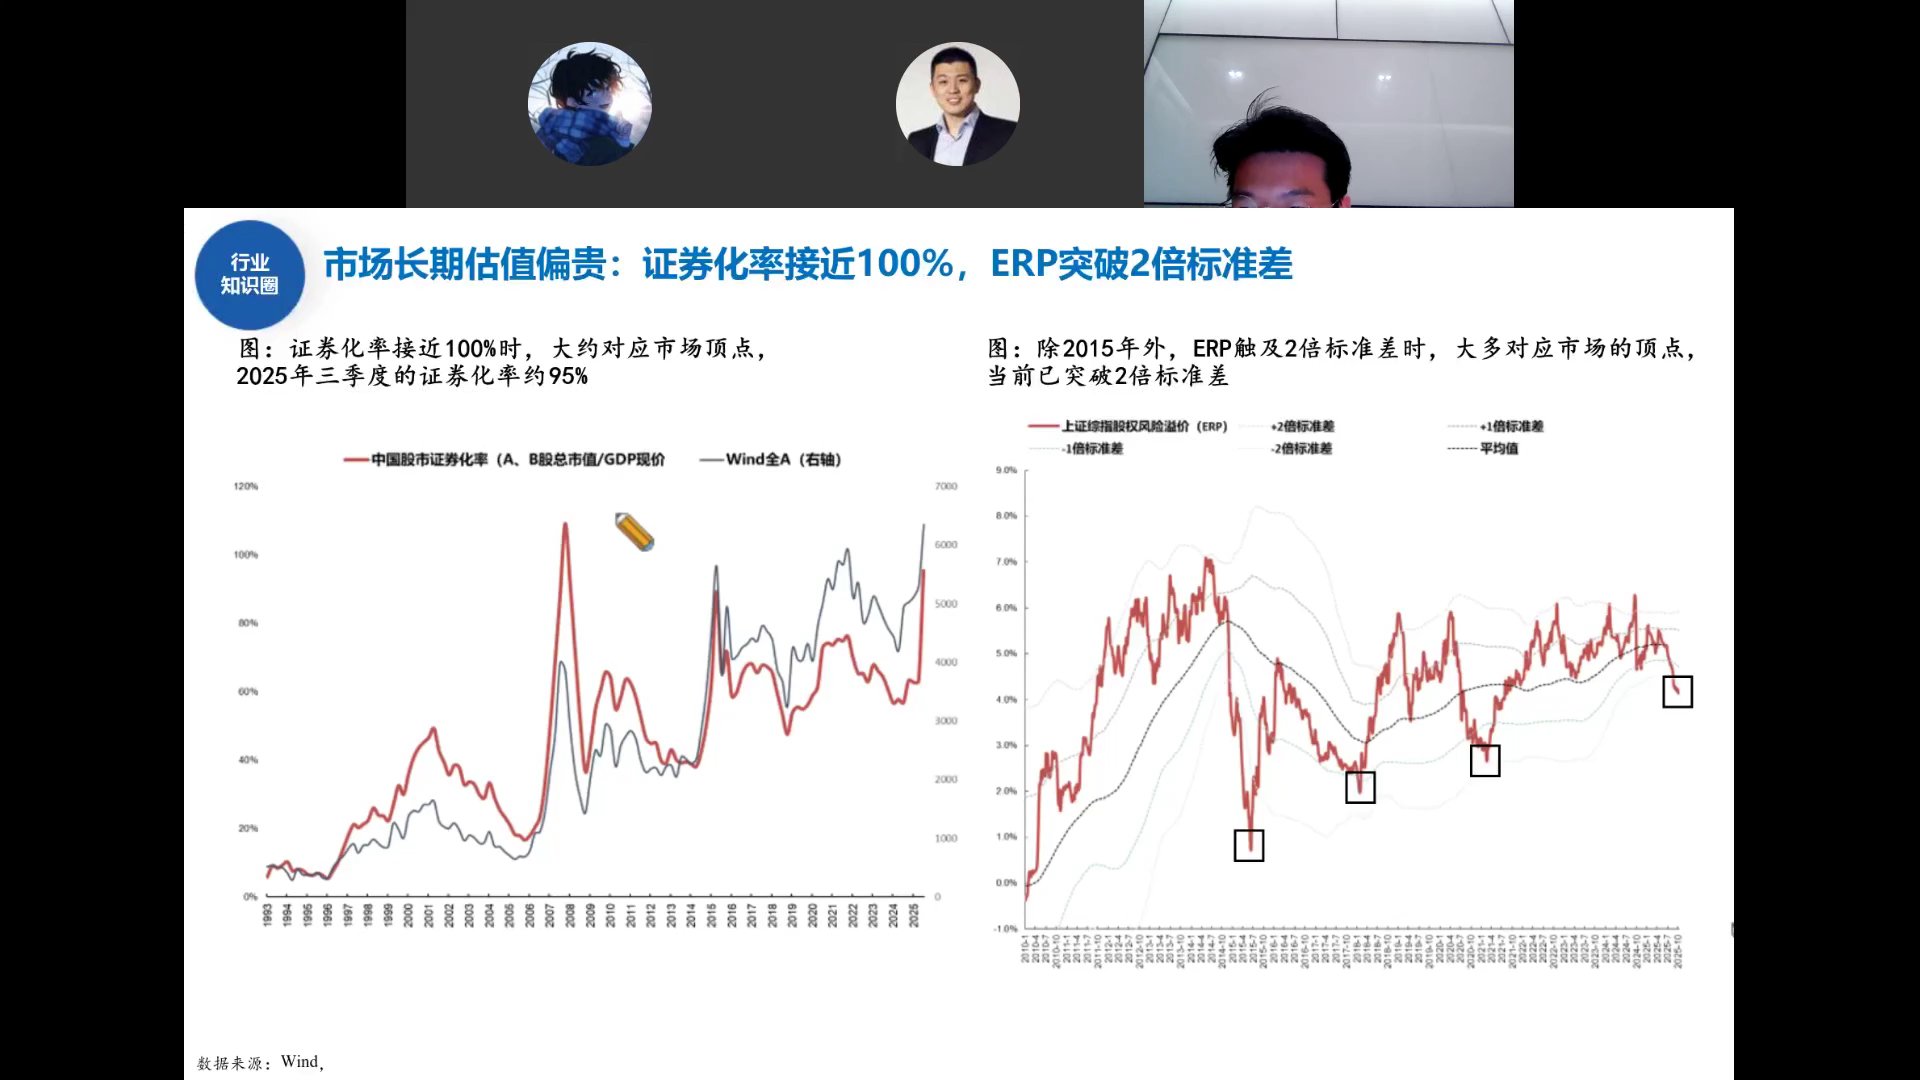
必须泼一盆冷水:所有中期估值指标都显示A股不便宜了。
证券化率(左图)
A股市值/GDP,类似一个国家的PE。目前约95%,接近2015年最高点100%的位置。
股权风险溢价ERP(右图)
股息率减国债收益率,衡量股票相对债券的性价比。目前红线已跌破-2倍标准差,对应2015年中、2018年初、2021年初等历史顶部位置。
贵是贵,但对短期没有指示意义——2015年初ERP就破了阈值,市场又冲了两个季度才崩盘。在非理性状态下市场可以延续很久。4000点绝对不是2600点那种便宜位置,但也不意味着马上要跌。
情绪远未亢奋:新增开户与搜索热度均低
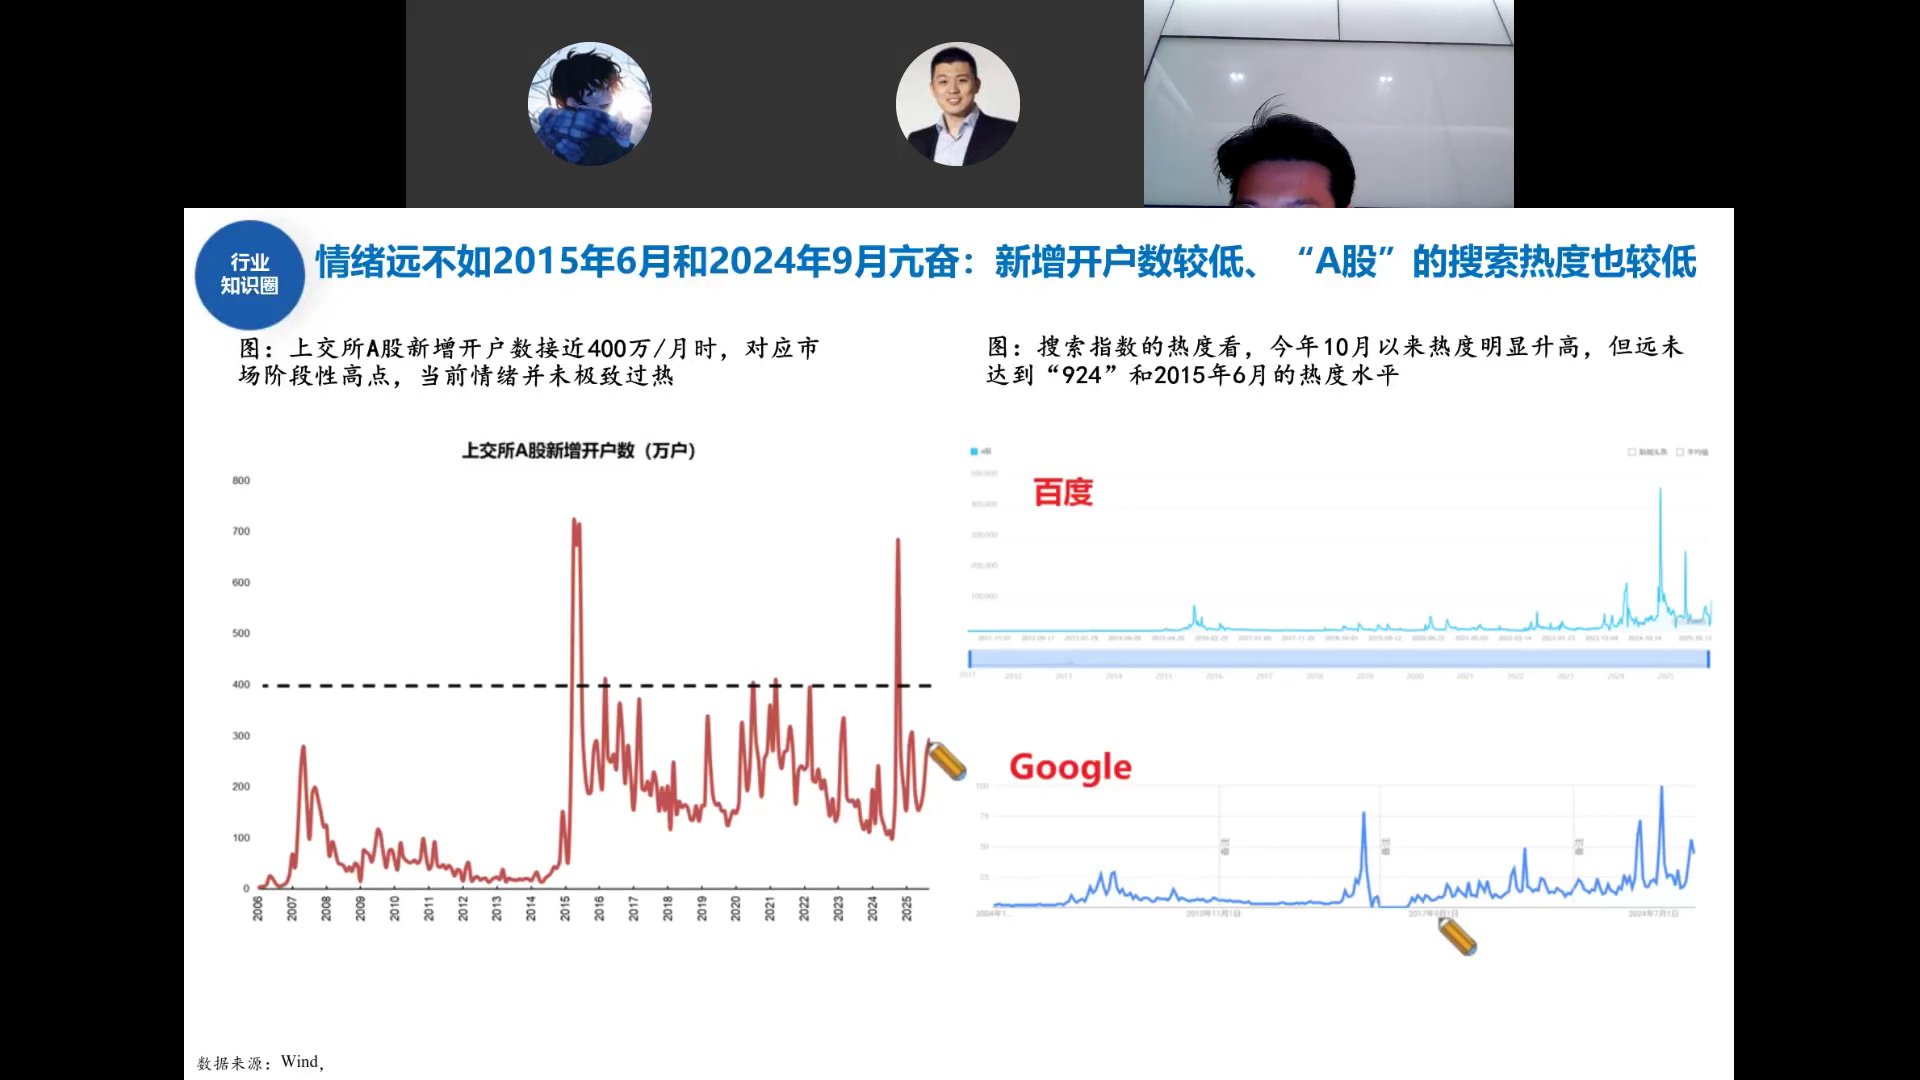
好消息是:情绪指标远没有2015年6月和2024年9月那么亢奋。
- 新增开户数:上交所月开户数接近400万才是阶段性高点,目前远低于这个水平——从开户数看不出是大牛市
- 百度/Google搜索热度:"A股"搜索热度10月以来明显升高,但远未达到"924"和2015年的峰值
今年增量资金主要来自ETF、量化私募、赛道基金,而不是散户直接开户下场。这种走法更稳健,牛市可以走得更远——A股崩盘只有两种:暴涨后暴跌,或者监管出手。
波动率:当前处于临界拐点
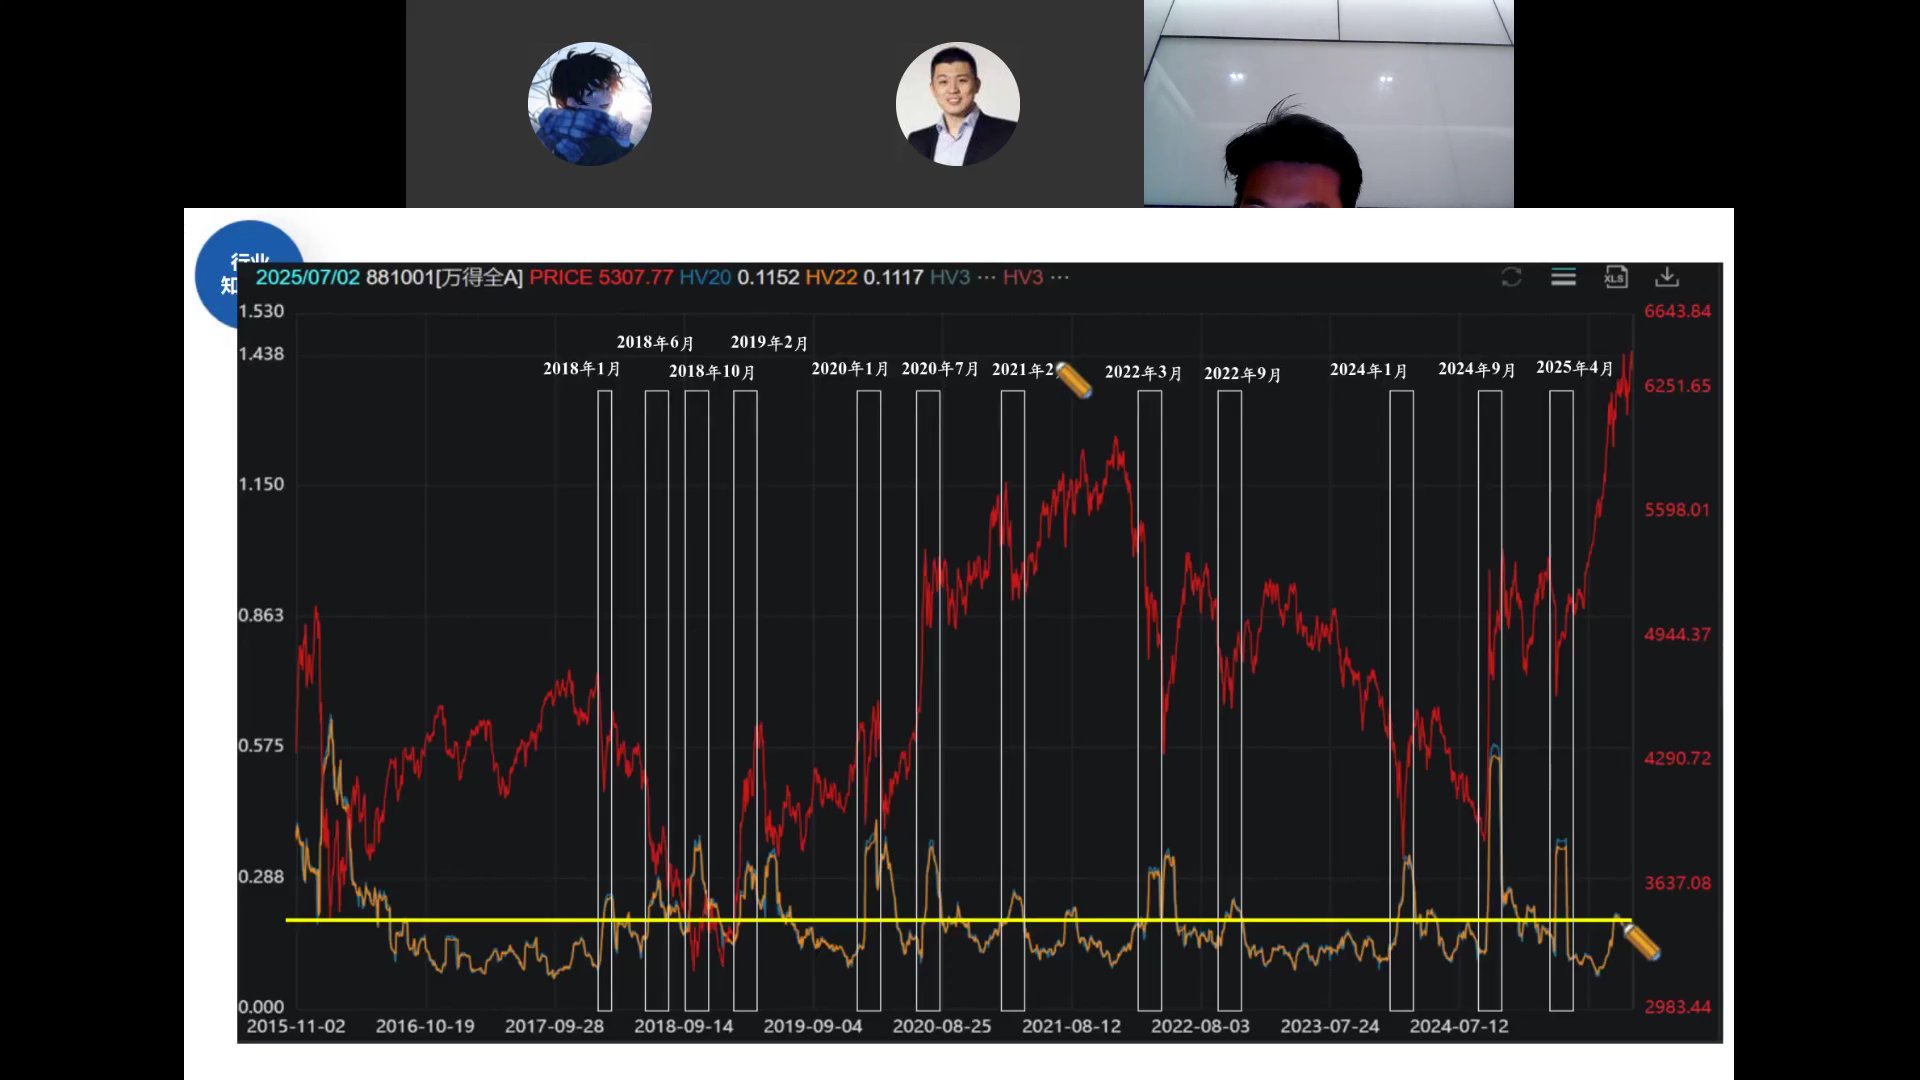
下面那条橙线是市场波动率(HV20),目前在历史极低位置附近。
波动率低意味着市场不太会暴涨暴跌;但现在已到临界点——只要再高一点点,波动率会迅速放大,要么像924那样暴涨,要么像4月7号那样暴跌。
这是小邓老师团队最密切跟踪的短期指标。宏大叙事对短期没用,需要定量客观数据来判断拐点。
机构持仓:TMT占40%,电子到22.8%
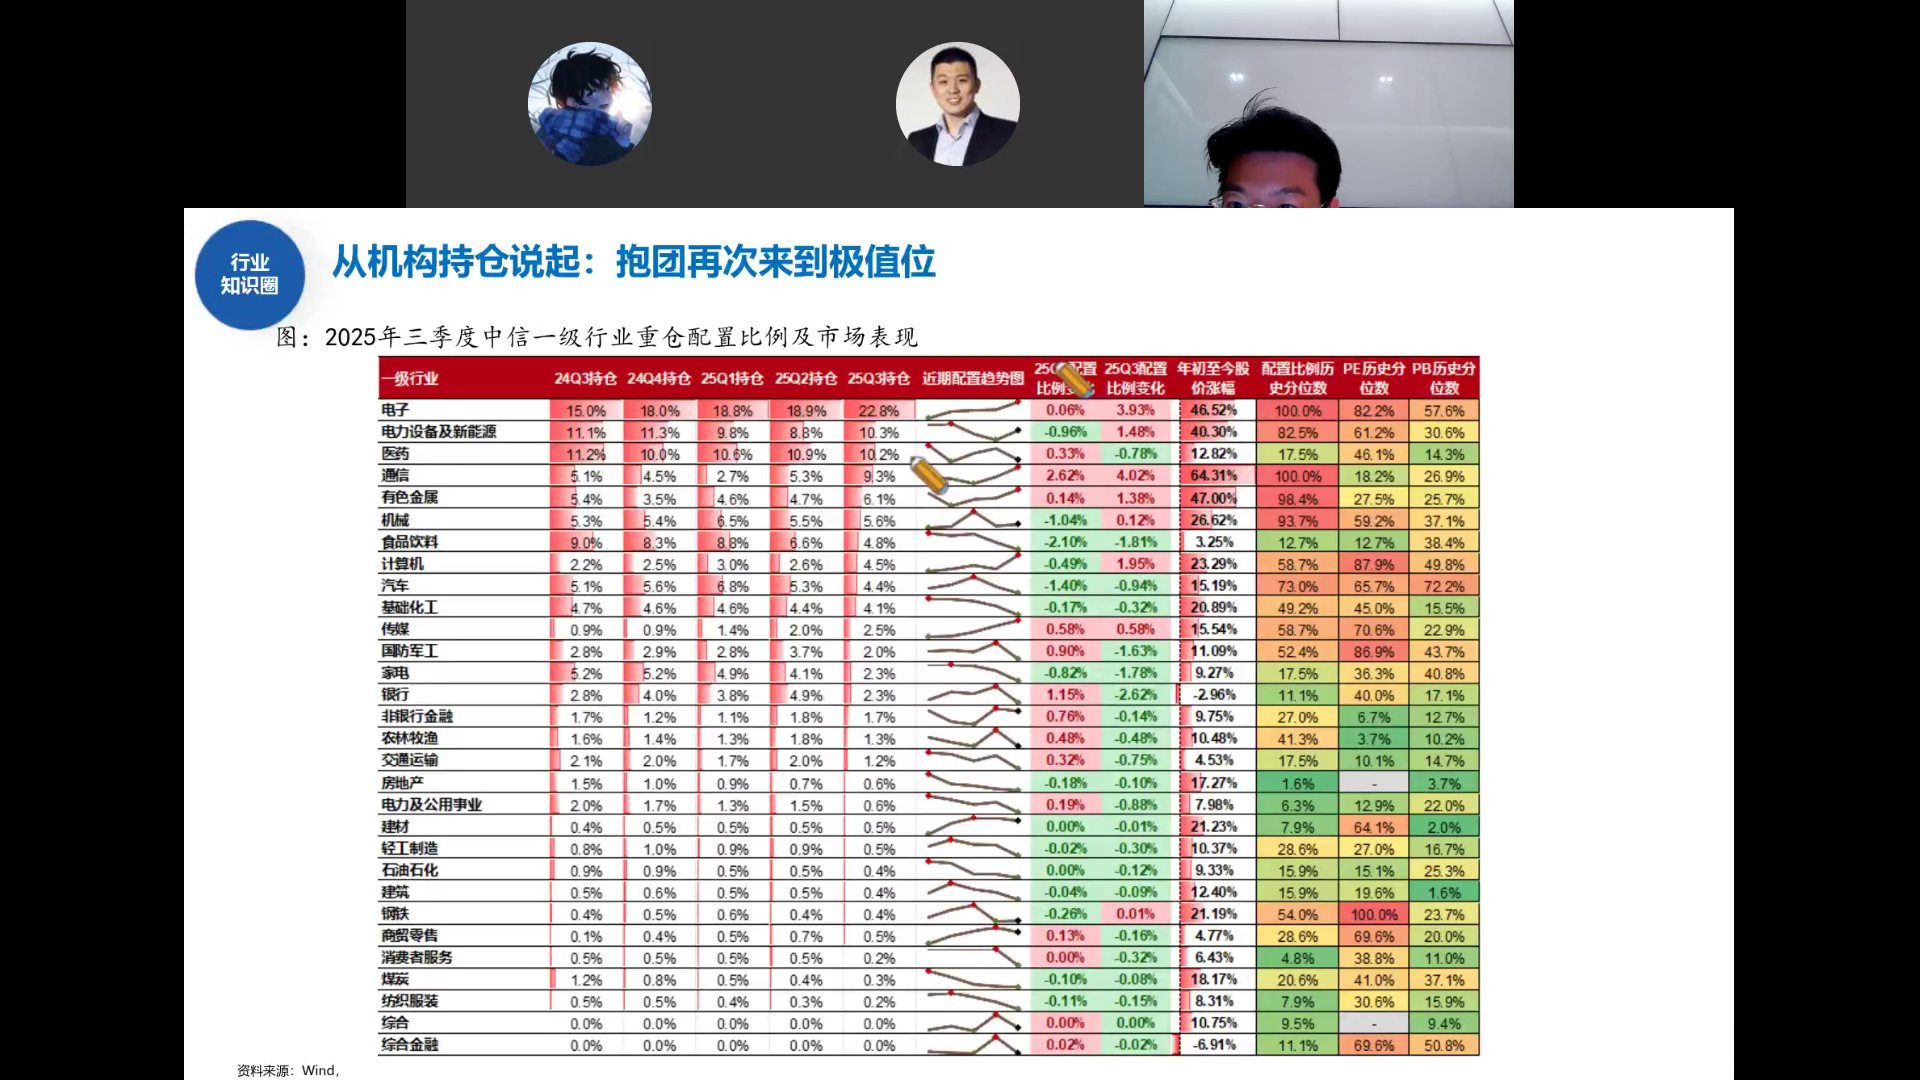
2025年三季报公募基金持仓:
- 电子:22.8%,第一大重仓,还在持续加仓
- 电力设备及新能源:10.3%
- 医药:10.2%
- TMT四行业合计(电子+通信+计算机+传媒):约40%
- 食品饮料:从去年Q3的9%砍到4.8%,腰斩
现在公募的仓位结构:40% TMT + 10%新能源 + 10%医药 = 60%押在成长方向。拥挤度确实高了。
抱团极值位:历史上单行业20%仅五次
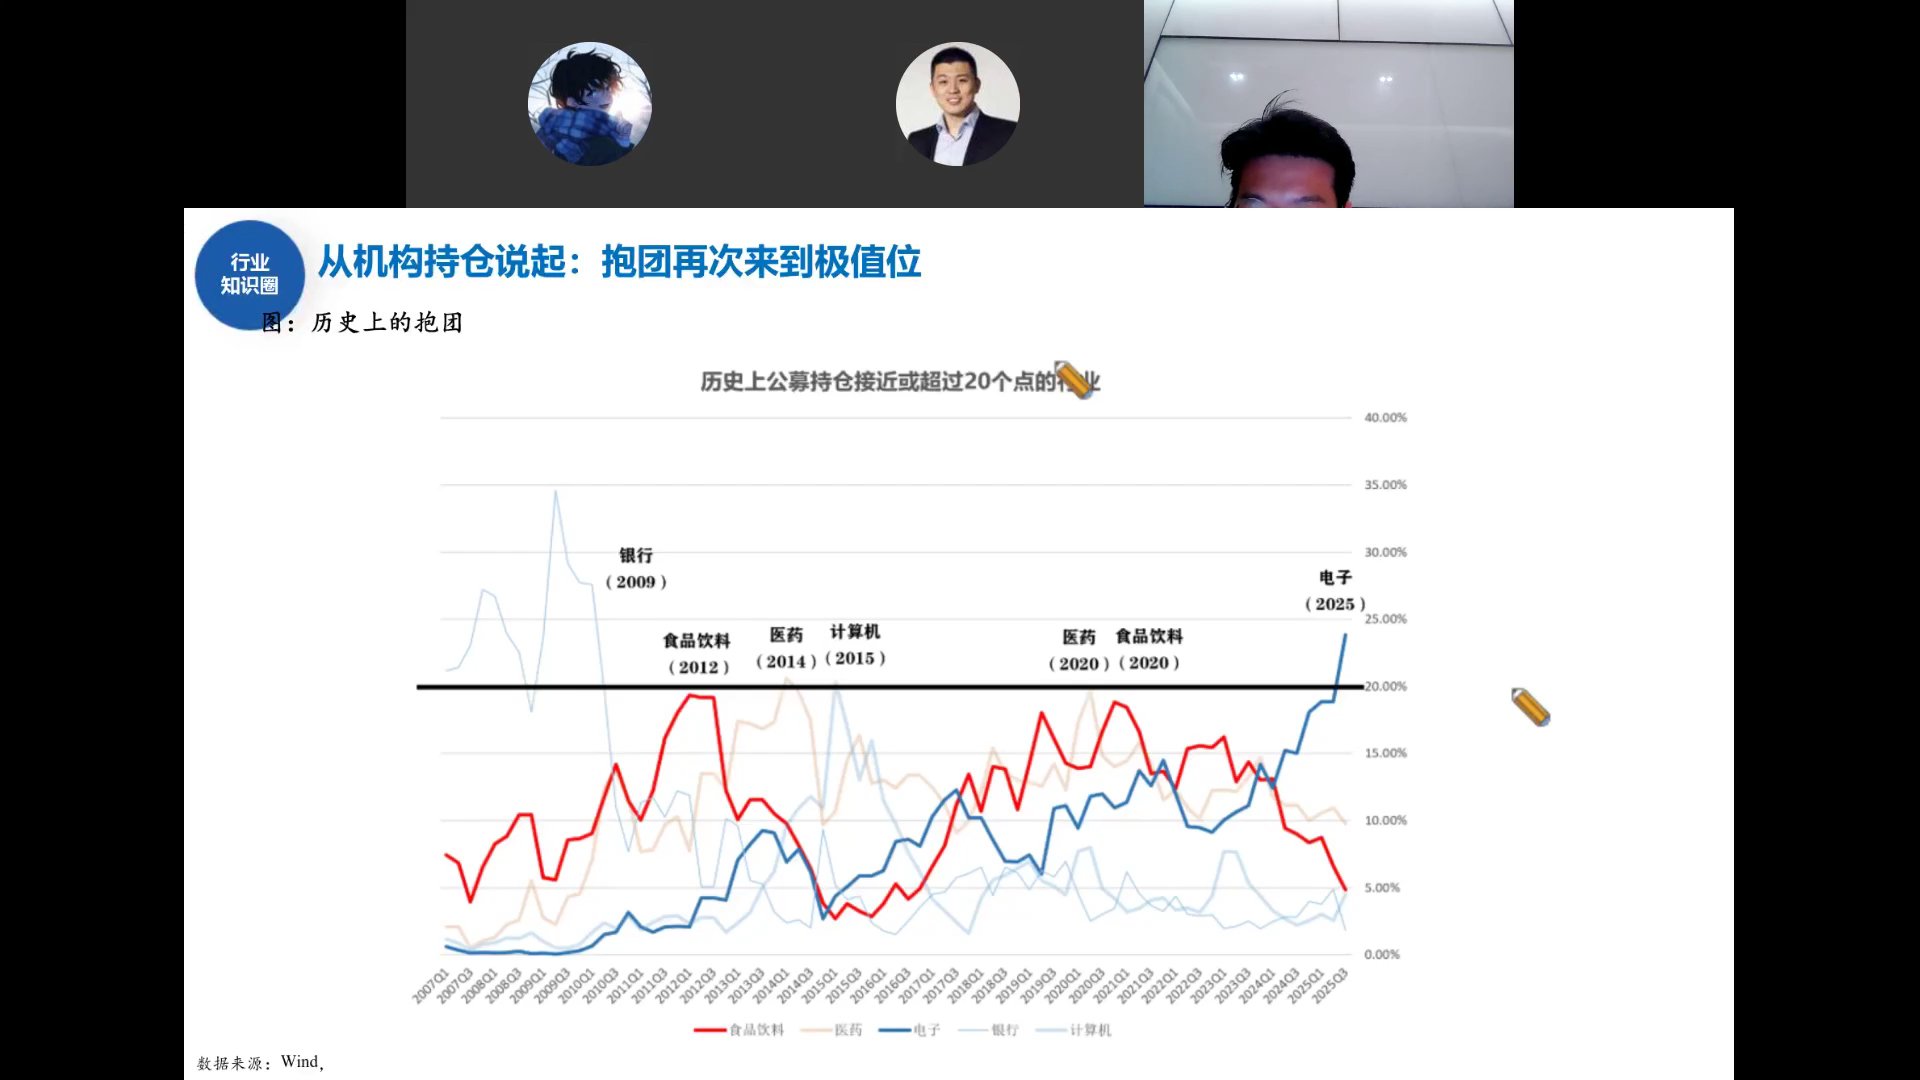
历史上公募单一行业持仓接近或超过20%的,一共只有五次:
- 2009年:银行(当年银行是成长股)
- 2012年:食品饮料
- 2014年:医药
- 2015年:计算机
- 2020年:医药、食品饮料
- 2025年:电子(当前)
尊重历史的话,一个行业到20%仓位基本到头了。但小邓老师提醒:不必现在就跑,中间可能还有几个季度的上涨。如果明年上半年TMT再泡沫化一波、指数到4200以上,那时再考虑切到低位板块。
风格切换很难:历史上牛市不换风格
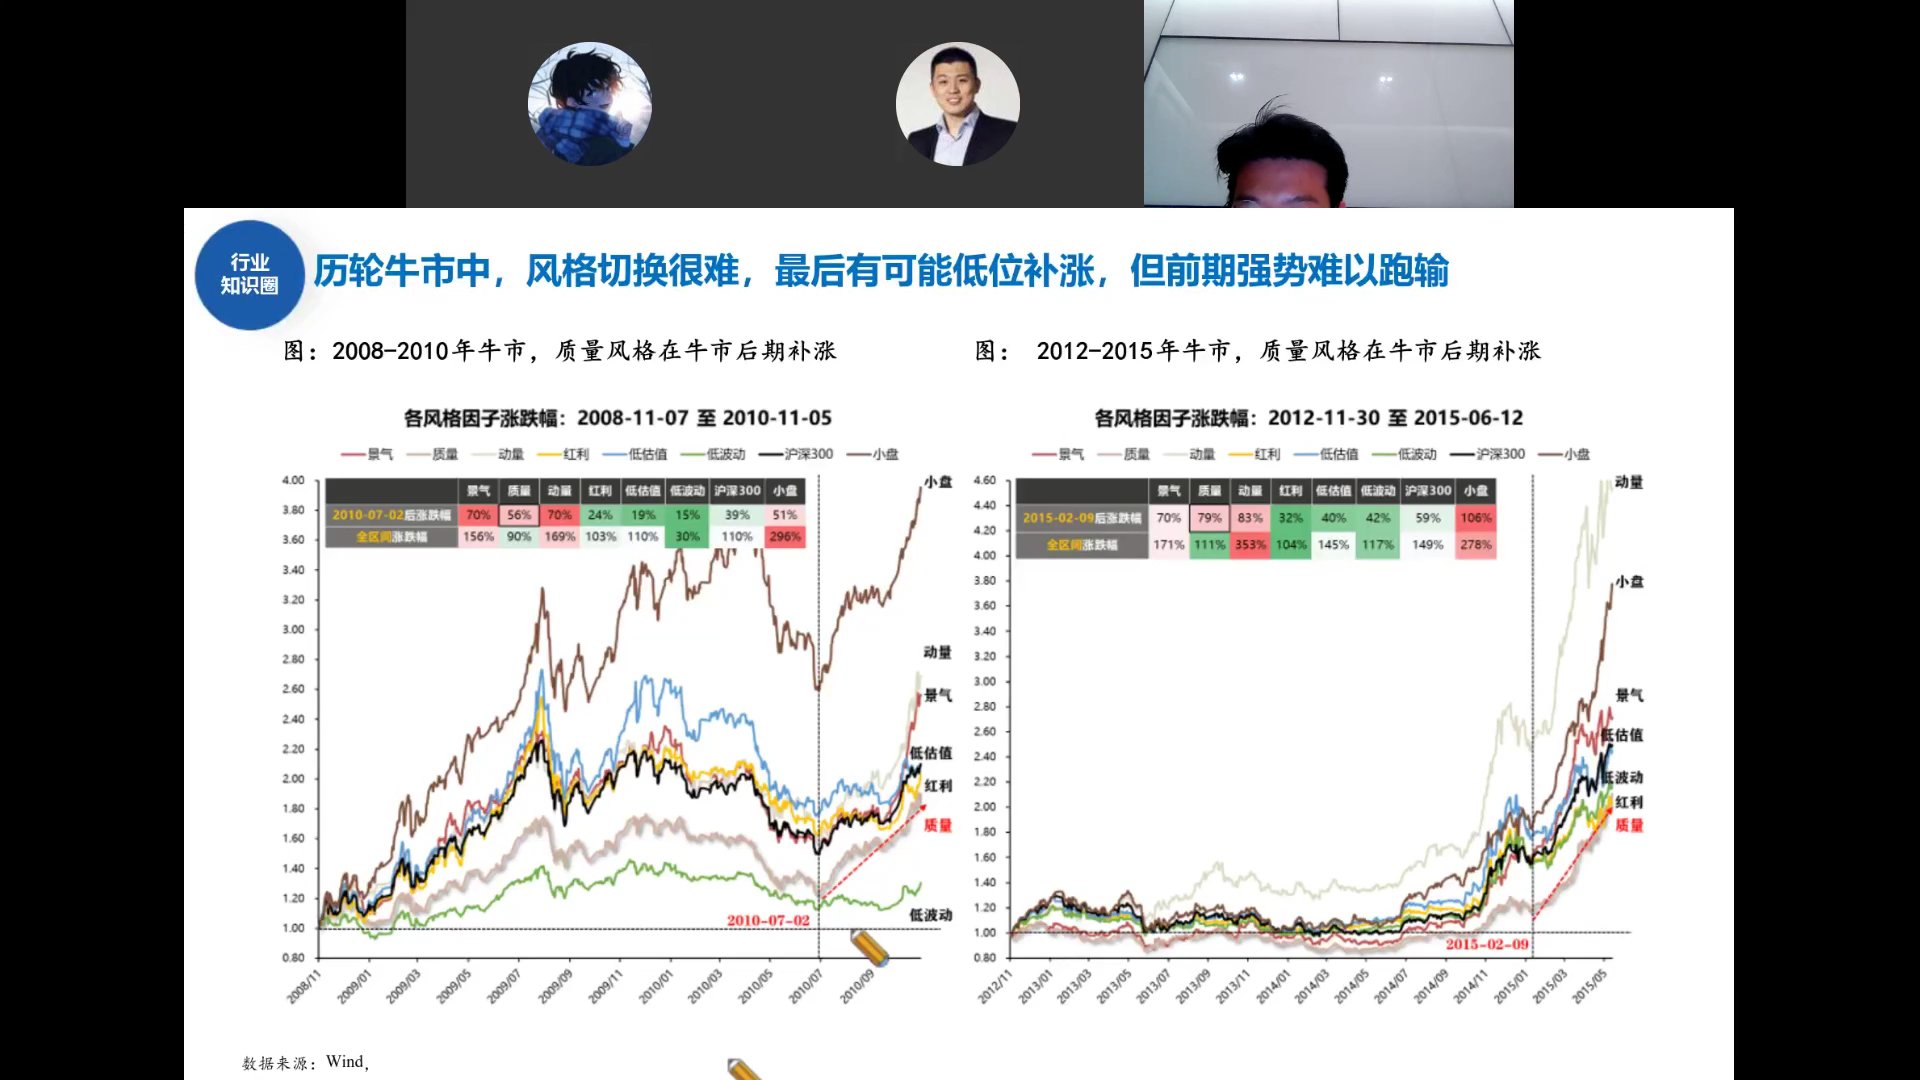
很多人担心像2014年底那样,一把从TMT切到金融。但历史数据说:牛市里风格切换非常罕见。
2008-2010年牛市
小盘股一路领涨,从未输过。直到牛市最后几个月,其他风格才补涨一把。
2012-2015年牛市
小盘+景气一路强到尾。2015年末端其他板块也补涨了,但主线从来没有中途换过。
即使2014年底那波金融暴动,你一直拿着TMT到2015年牛市结束,超额收益也没少赚。牛市里做高低切,难度极高。
2016-2021牛市:质量风格全程领涨
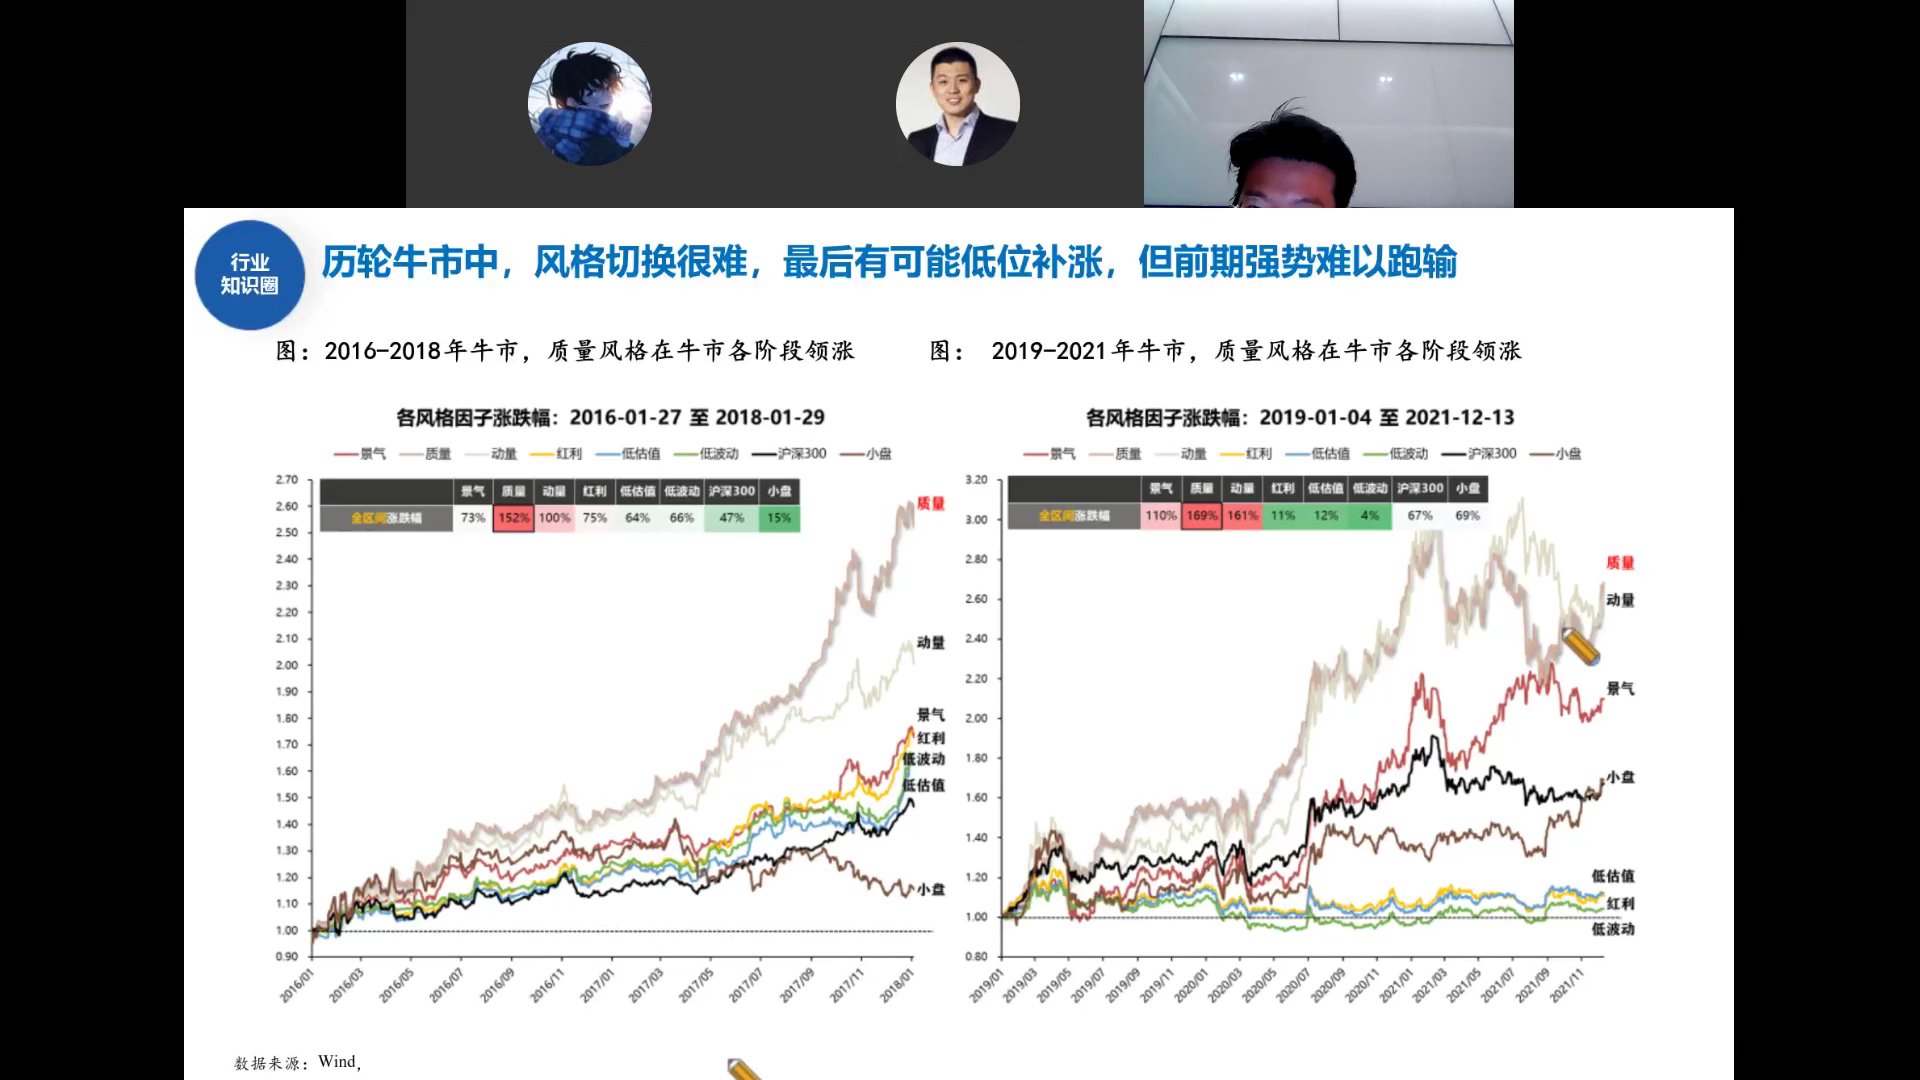
2016-2018年
质量风格全程领涨,小盘垫底。
2019-2021年
质量+动量继续领涨,低估值、红利全程跑输。
四轮牛市无一例外:强势风格从头强到尾,只有最后阶段低位补涨。今年是小盘成长/TMT风格,很可能会一直强到牛市结束。中间的小幅波动不用管。
主线行业同样难以切换
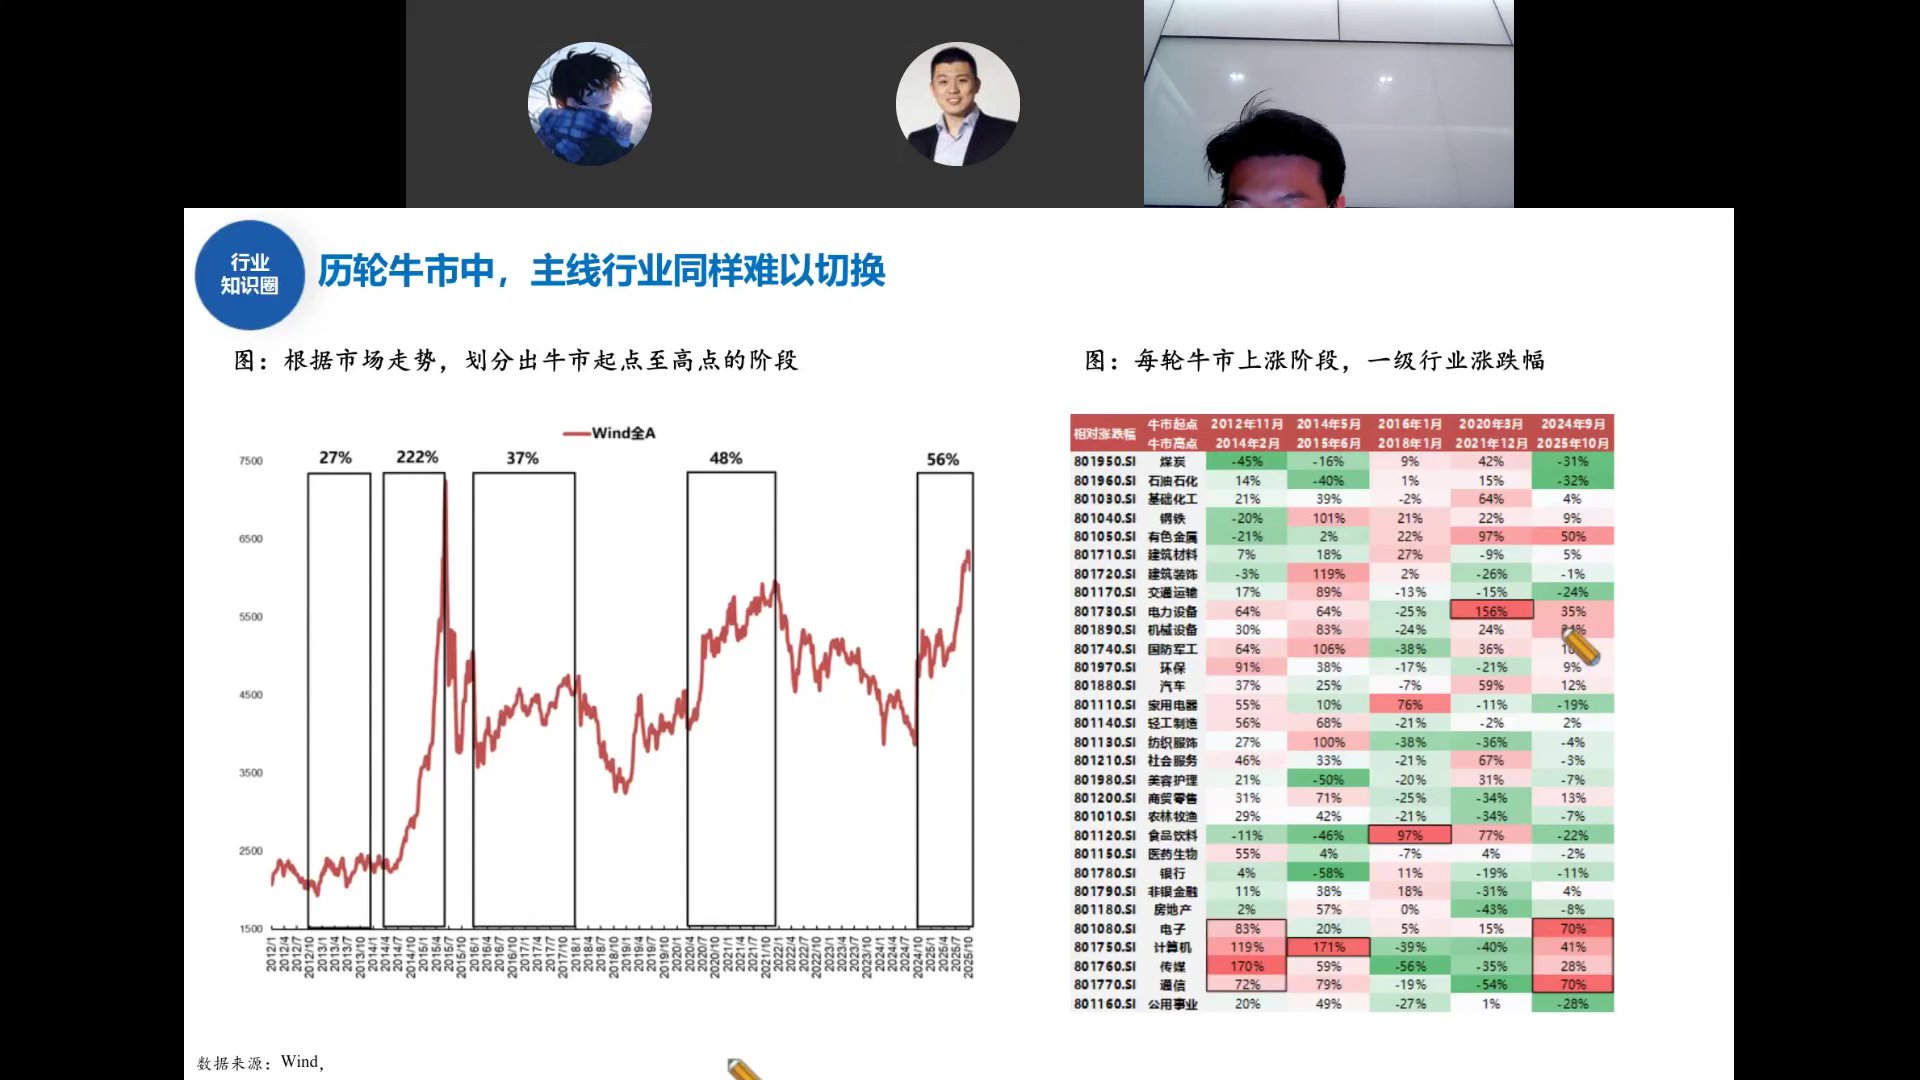
每轮牛市起点到高点,一级行业涨跌幅对比:
- 2012-2014:传媒+170%,电子+119%
- 2014-2015:计算机+171%,传媒+170%
- 2016-2018:食品饮料领涨
- 2020-2021:电力设备+156%
- 2024-2025至今:电子+70%,通信+70%
牛市顶部只有两种结局:要么低位板块补涨后结束(2015、2010),要么高低都涨不动直接崩。唯一一次真正的大行业切换是2021年从消费切到新能源——但那需要全新产业趋势+业绩兑现,条件极其苛刻,概率极低。
顶部阈值:超额收益100%,超额估值40%
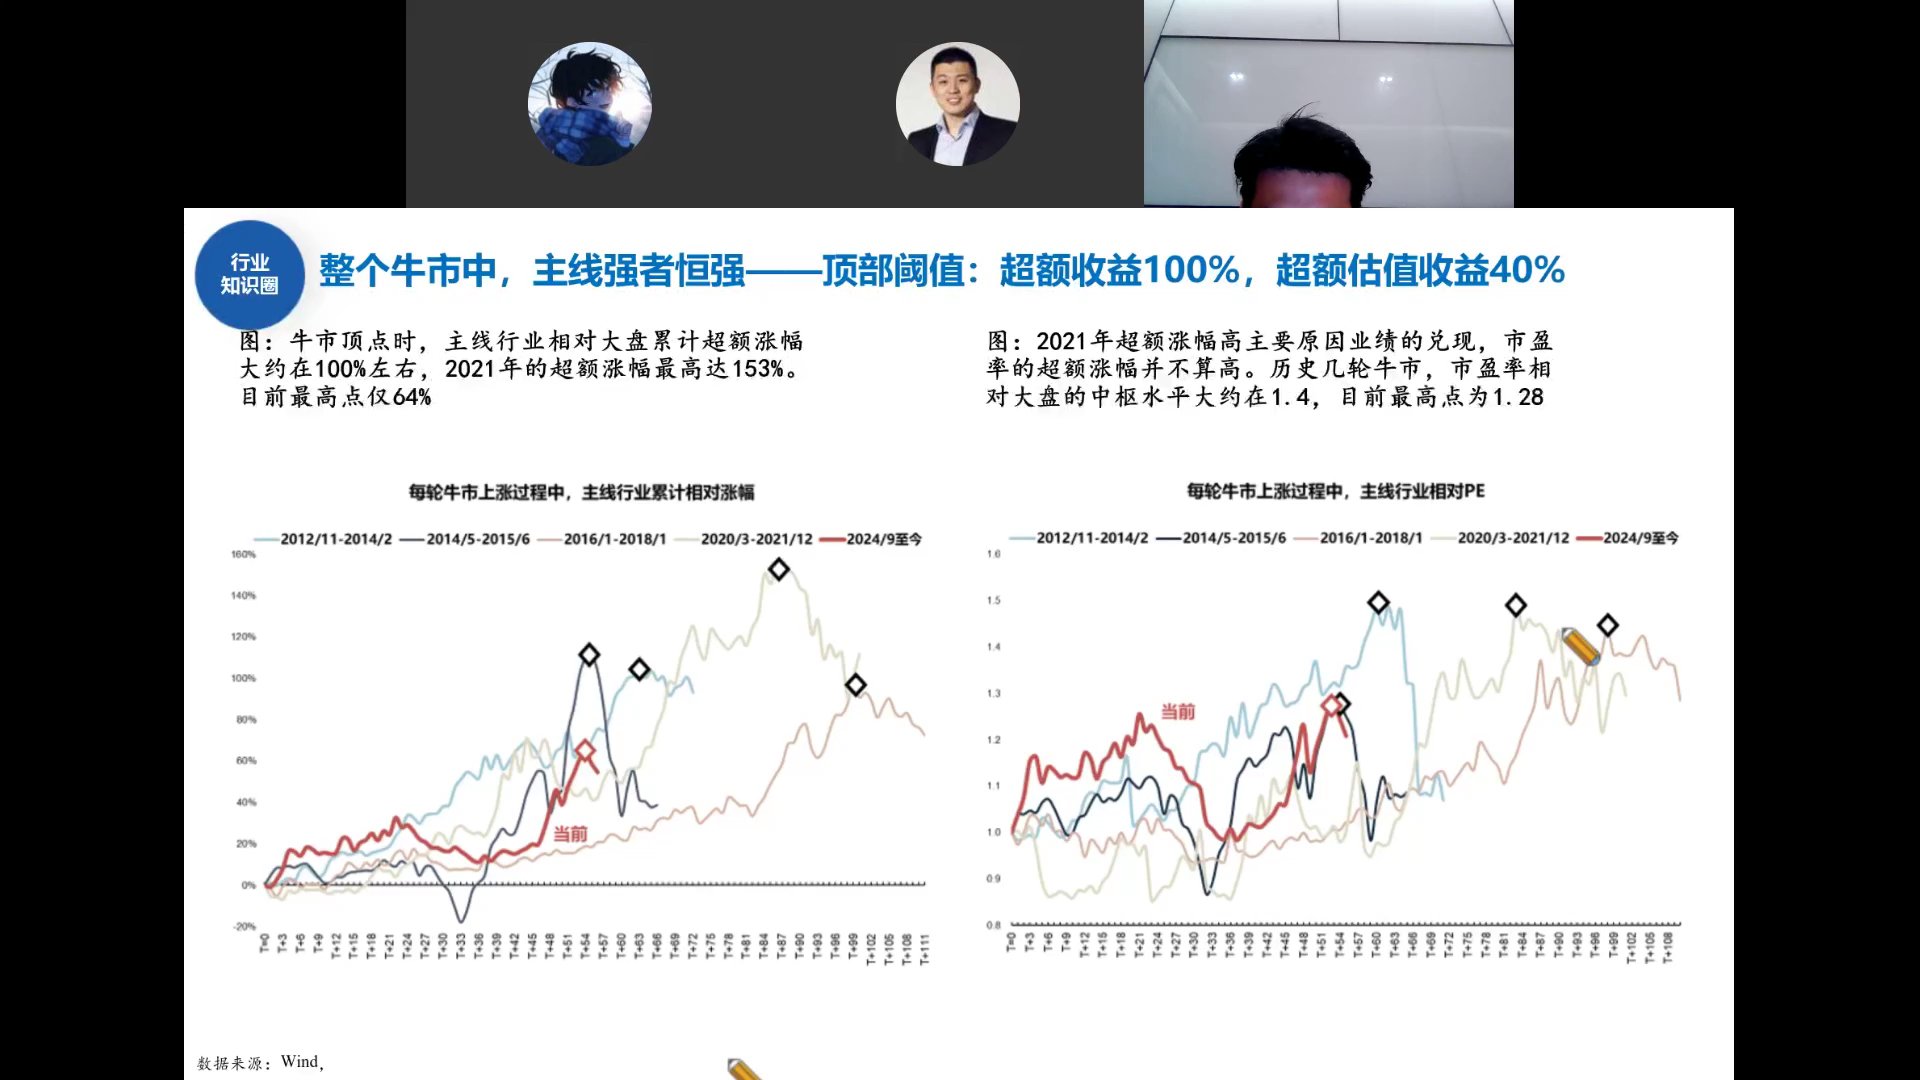
小邓老师团队研究出的定量顶部阈值:
超额收益(左图)
历史每轮牛市主线行业相对大盘的累计超额涨幅,顶部都在100%左右。2021年新能源最高153%。目前TMT从924算起超额约60%,还没到极值。
超额估值(右图)
主线行业相对大盘的PE比值,历史顶部在1.4左右(即超额估值40%)。目前约1.28,还有空间。
结论:顶部不是靠"拥挤度""换手率"判断的(那些指标每轮都创新高),而是看主线相对大盘的超额收益。目前还有距离,主仓位继续拿着科技。
成交额占比:短期可参考,长期无阈值
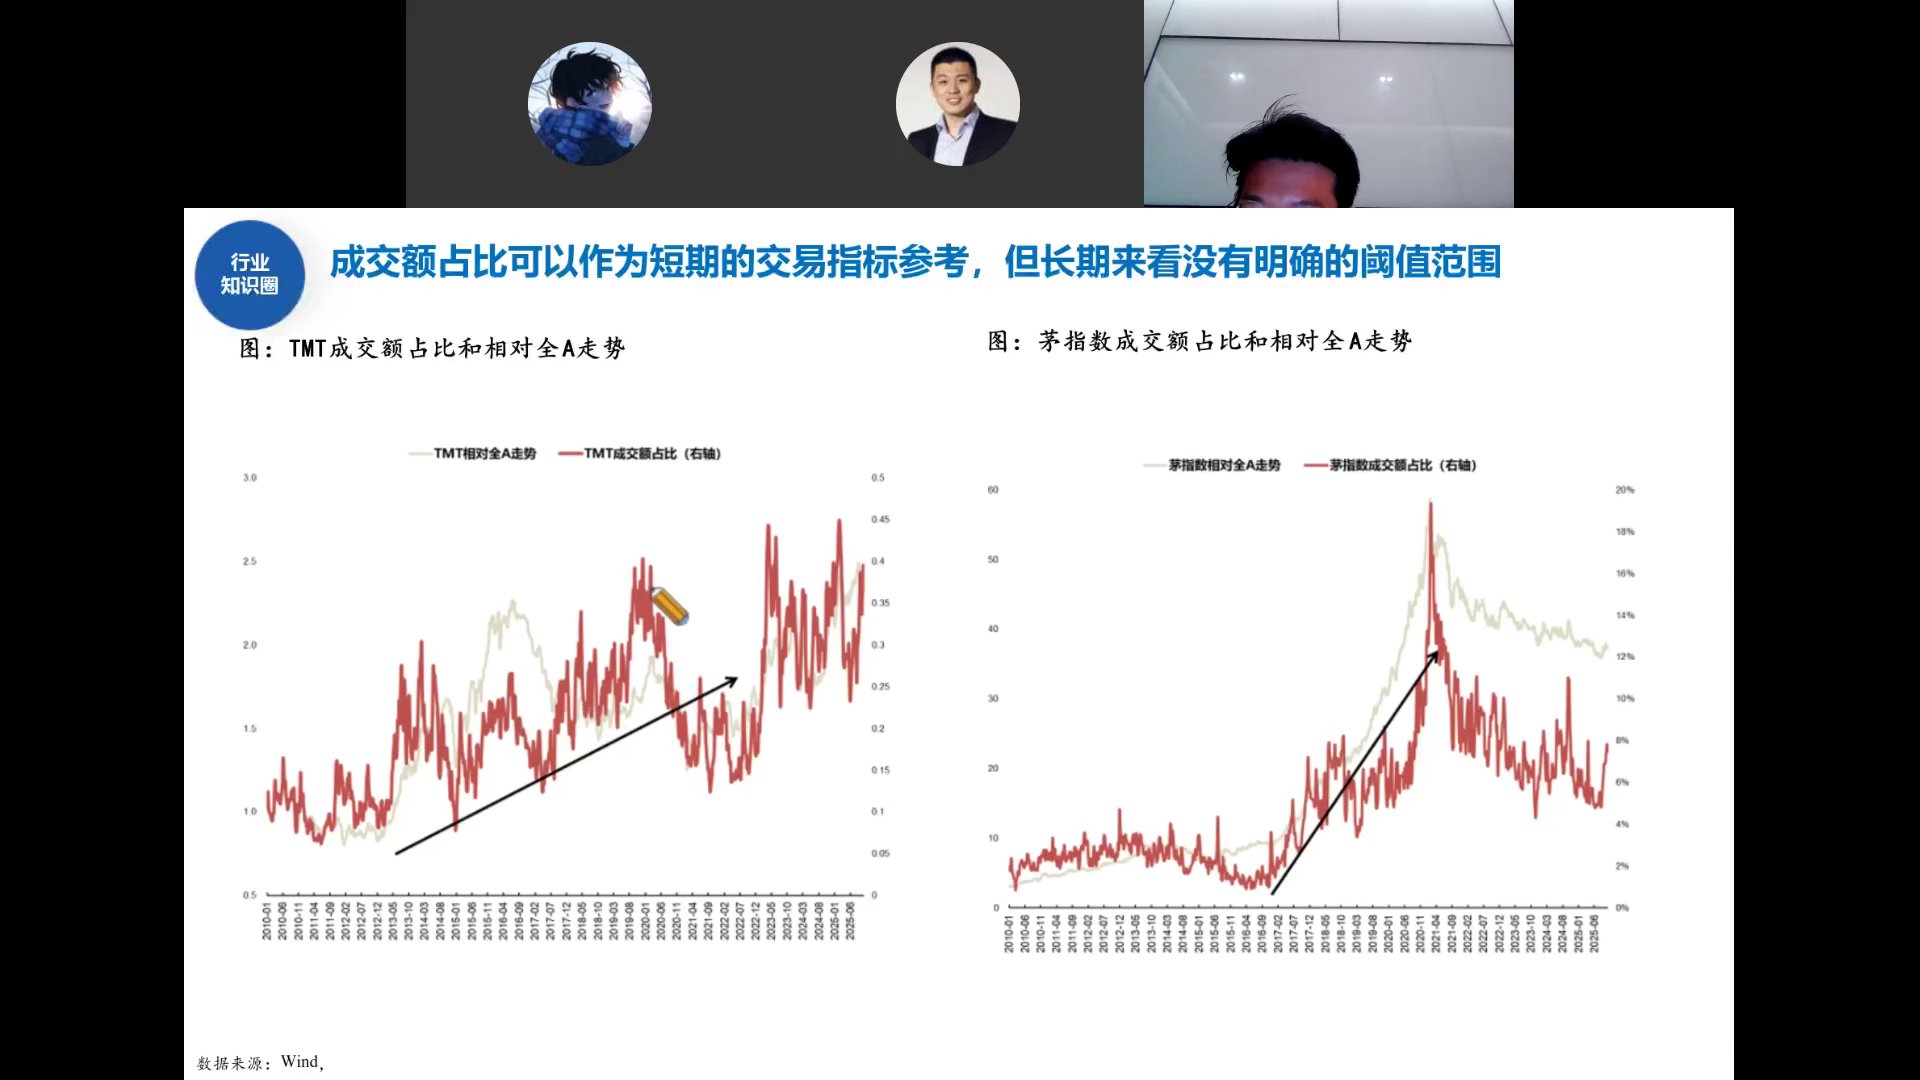
很多人用TMT成交额占比来判断"拥挤"——现在TMT占全市场成交30%-40%,觉得很高了。
但历史看这个红线从2011年以来一直在趋势性抬升,每轮牛市都创新高。如果因为这个指标高了就卖,会完美错过TMT每轮牛市的后半段。
成交额占比只能作为短期交易参考,长期来看没有明确阈值。判断顶部还是要看超额收益和超额估值。
茅台批价下行:消费底部的信号
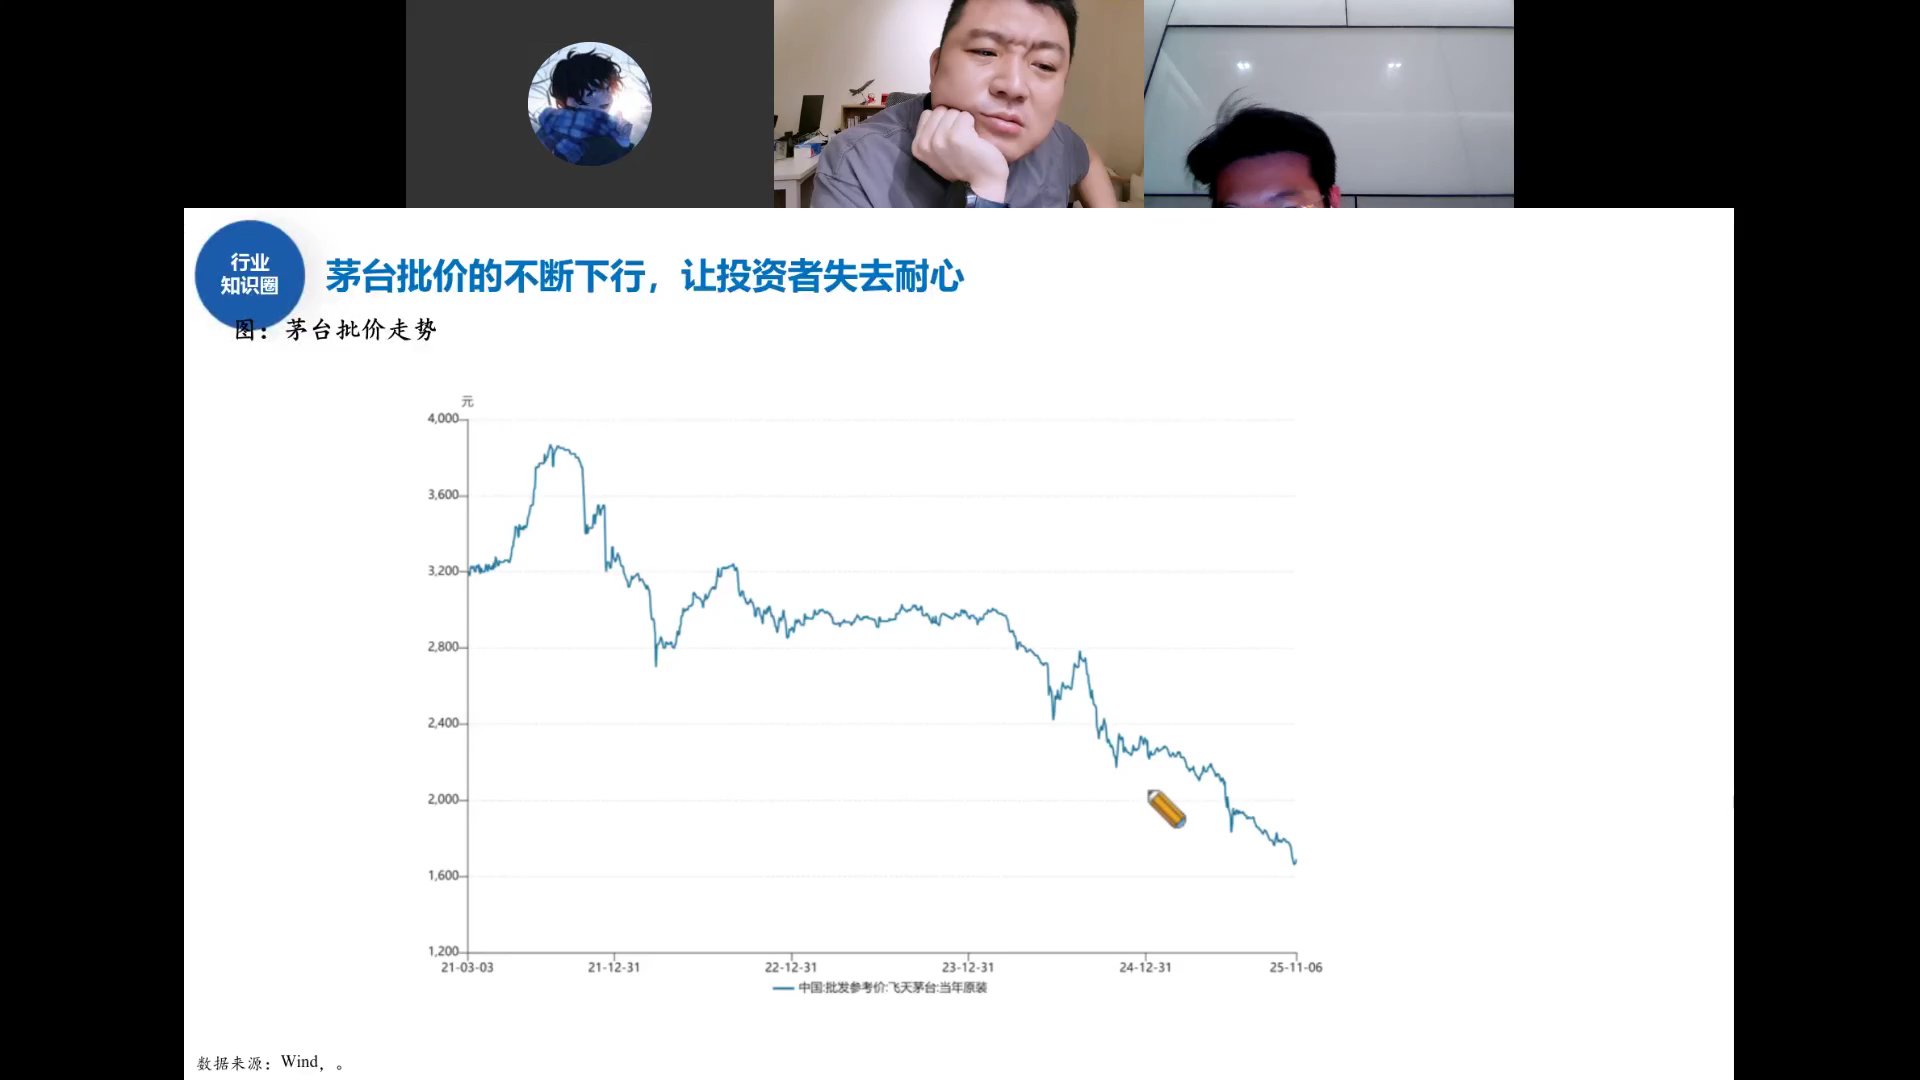
茅台批价从2021年高点近3800元一路跌到现在1600-1700元,市场一片"年轻人不喝白酒""老登经济完蛋了"的声音。
但小邓老师指出:这种声音在2013-2014年一模一样——当年反腐对应现在的三公消费收紧,也是说年轻人不喝白酒。结果呢?2016-2020年白酒走出了史诗级牛市。
白酒现在从很多维度看像2014年底——仓位砍了一半,批价持续下行,所有人都悲观。如果明年上半年科技泡沫化、指数到4200以上,这些"狗不理"的低位板块就到了可以关注的时候。