站在3800之上
目录
- 课程封面:站在3800之上
- 今年主要是小盘+成长风格跑的好
- 风格背后的宏观规律:市场在定价"复苏"
- 宏观大势三因素:货币、经济、剩余流动性
- A股简明流程攻略:牛市中段,尚未疯狂
- 融资买入额:短期情绪过于亢奋
- 大盘小盘分化过大:需要中场休息
- 估值表:多数不便宜但不算夸张
- GLMSDI:医药生物 Price-Volume分位
- 关税大战撕掉遮羞布:美元体系撑不住了
- 本轮贸易战拿"小弟"开刀:美元霸权衰落
- 全球资金追安全:港股持仓占比回升
- 降息周期下:非美权益+黄金组合
- 居民存款搬家:储蓄流向风险资产
- 盈利基本面:科技+制造业是主线
- 波动率敏感性:低波动=高收益
- 当开始暴涨的时候,反而需要当心
- ERP:股债趋于平衡,拉长看债性价比更高
课程封面:站在3800之上
本次分享主题:上证指数站上3800点之后,市场怎么看?牛市到了什么阶段?短期是否需要调整?结构上应该配什么?
今年主要是小盘+成长风格跑的好
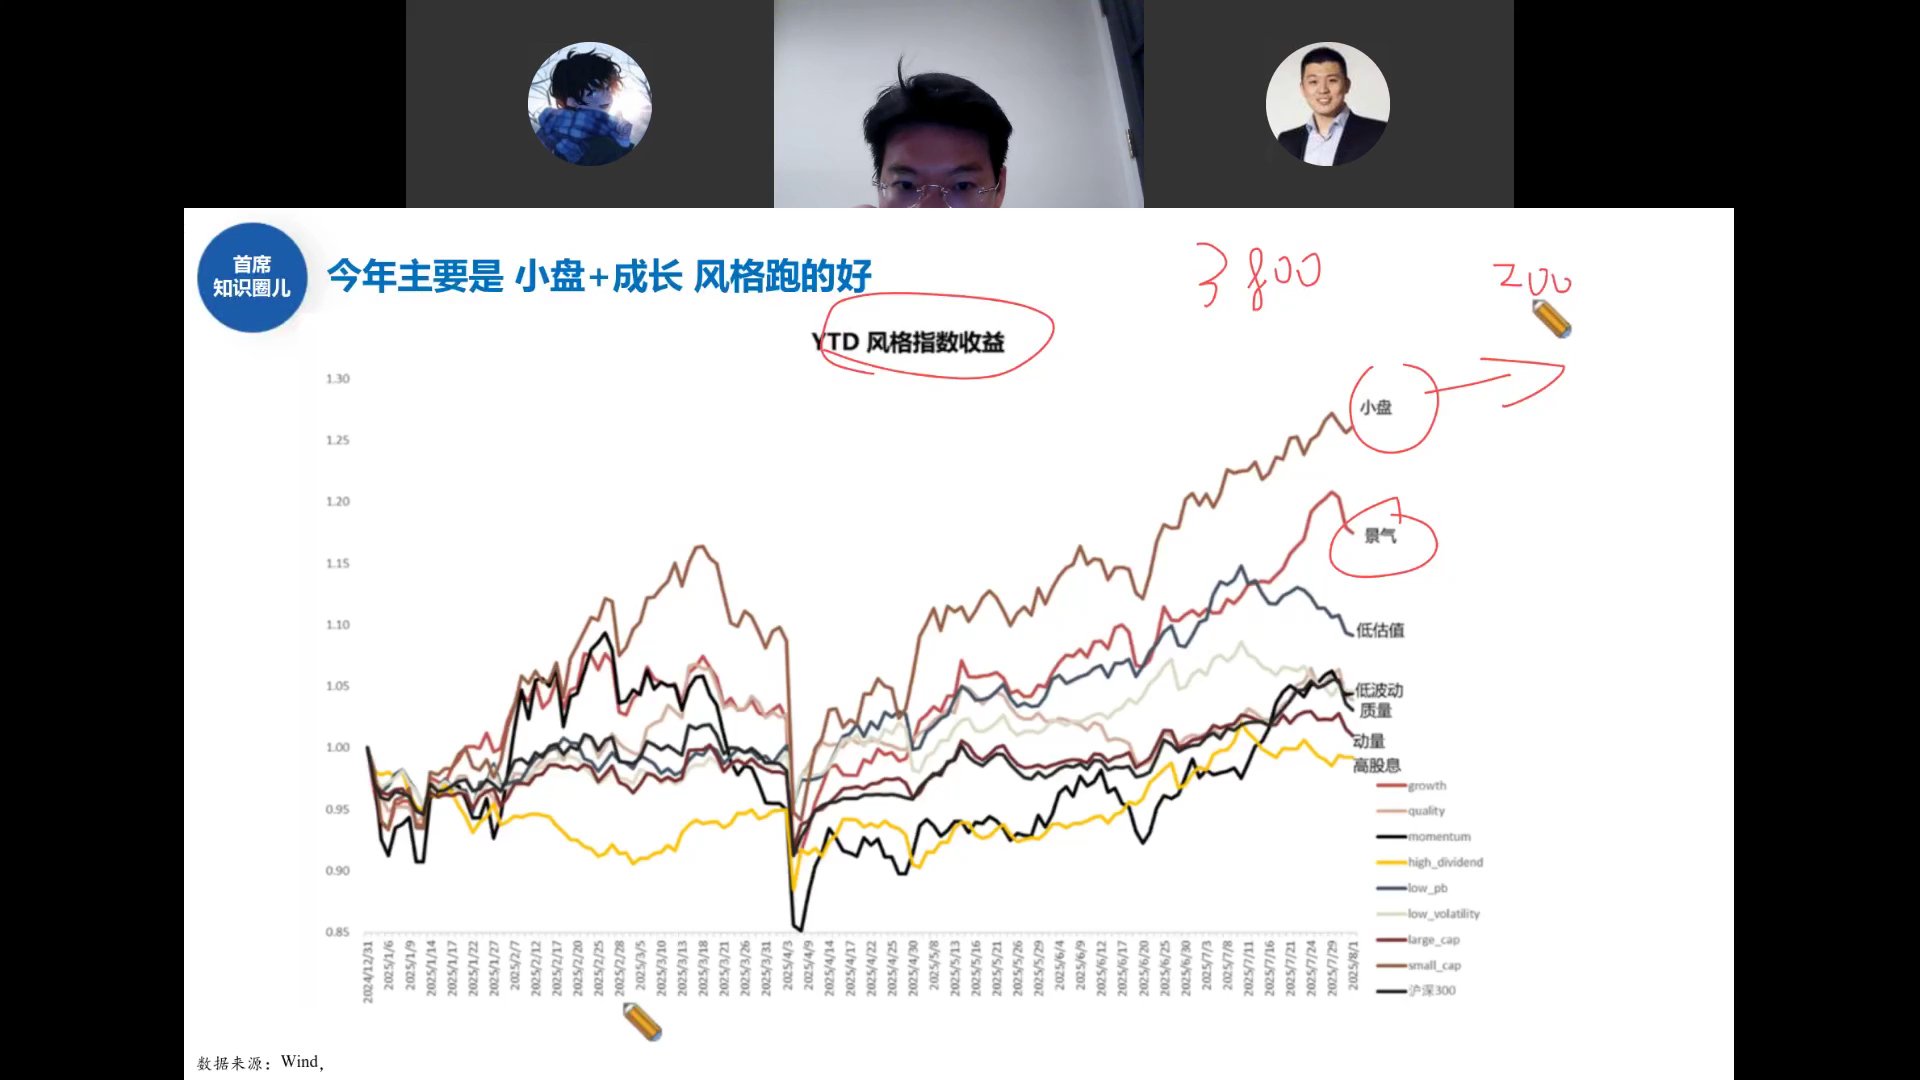
从YTD风格指数收益曲线看,今年表现最强的两个风格:
- 小盘(small_cap):棕色曲线,涨幅最大,YTD收益约25%+
- 景气(growth):红色曲线,紧随其后
- 高股息、低波动、动量等防御风格表现落后,黄色和黑色曲线在下方
今年炒的就是偏成长的东西。近期风格偏成长,小盘+景气两条线最强。
风格背后的宏观规律:市场在定价"复苏"
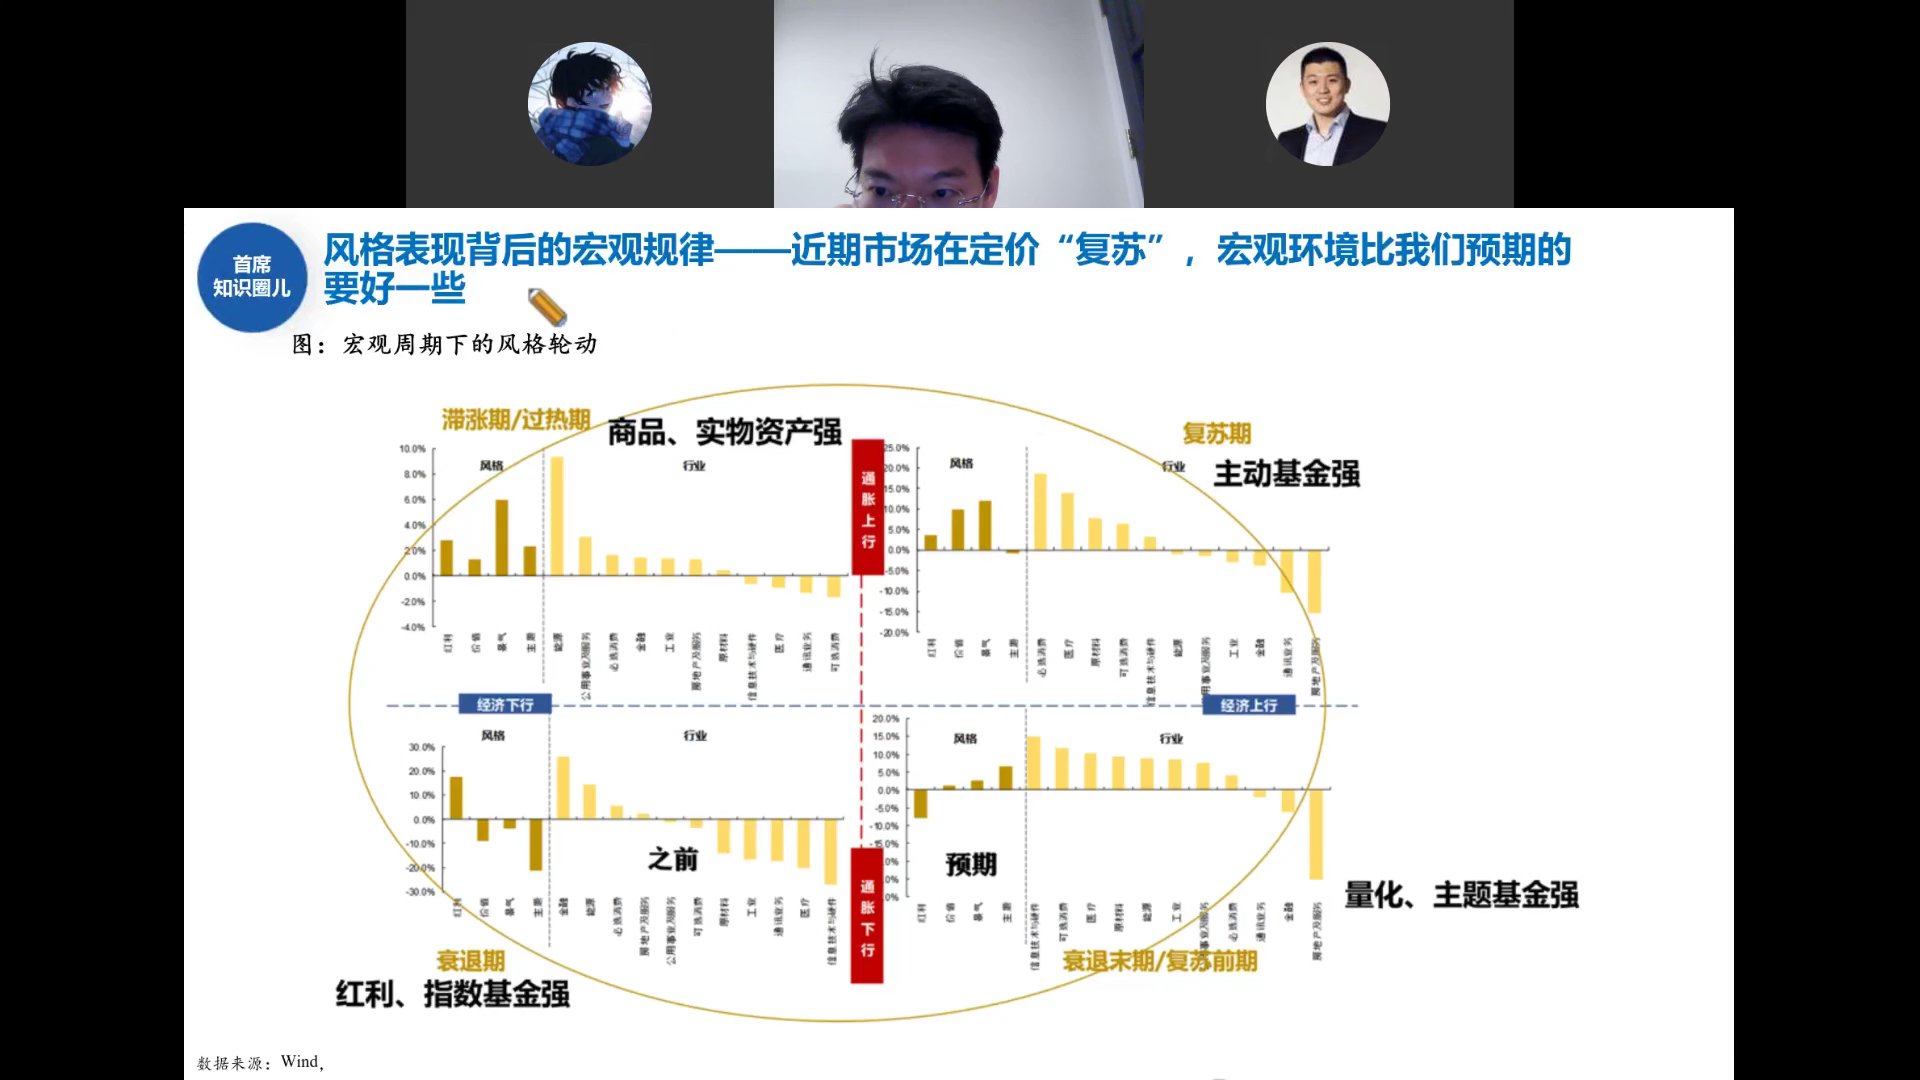
这张经典的宏观周期风格轮动四象限图解释了为什么今年小盘+成长跑赢:
- 衰退期(经济下行+通胀下行):红利、指数基金强
- 衰退末期/复苏前期(经济转向+通胀低位):量化、主题基金强
- 复苏期(经济上行+通胀温和):主动基金强
- 滞涨期/过热期(经济高位+通胀上行):商品、实物资产强
邓老师标注:7月18日时市场还在"衰退末期/复苏前期"位置(量化、主题强),但9月初已经在向"复苏期"移动——近期市场在定价"复苏",宏观环境比预期要好一些。
近期风格从红利/低估值切向景气/成长,本质是市场在定价经济复苏预期。
宏观大势三因素:货币、经济、剩余流动性
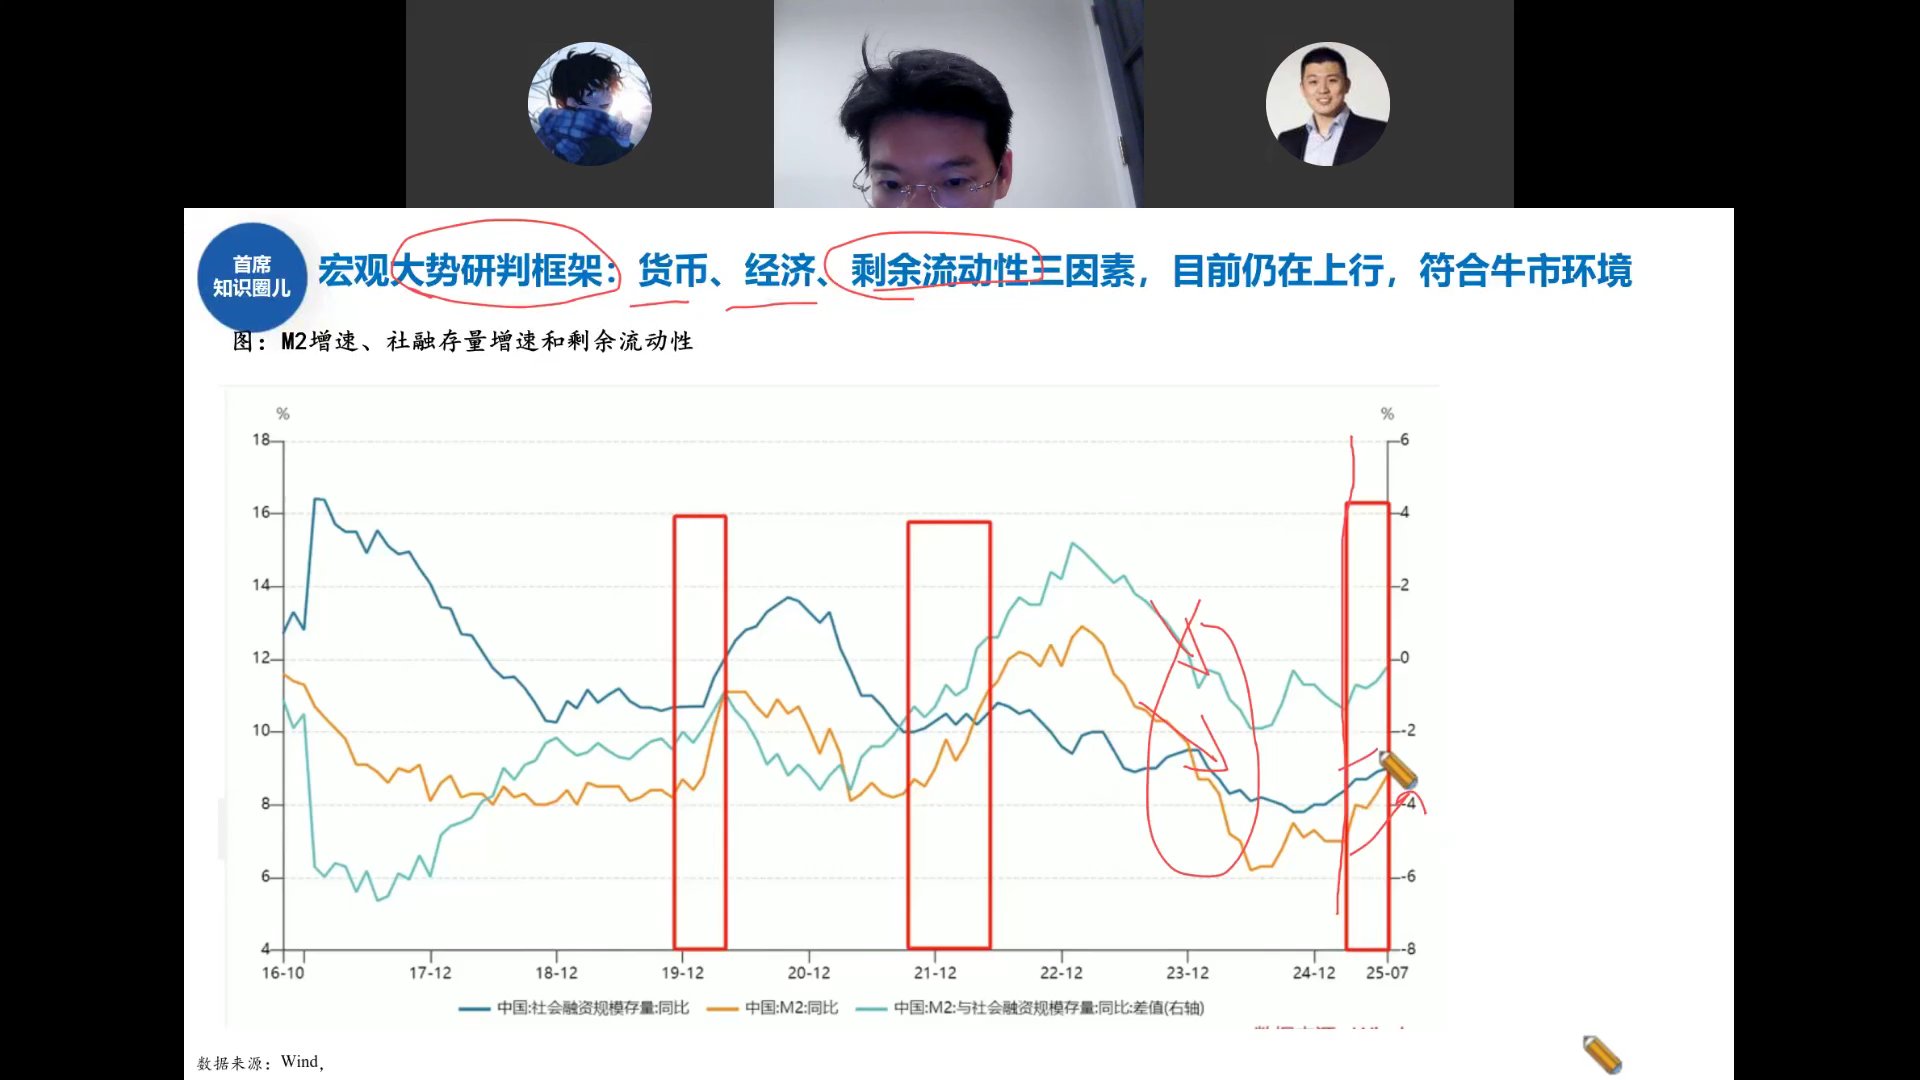
邓老师的宏观大势研判框架看三个因素:
- 货币:M2同比增速——目前在往上走
- 经济:社融存量增速——目前也在往上走
- 剩余流动性:M2与社融存量增速之差(右轴)——当前大幅回升至正值区间
历史上红色方框标出的几次三因素共振上行时点(2019年初、2021年初、2024年底),都对应着大级别行情启动。当前三因素仍在上行,符合牛市环境。
判断牛市能不能持续,就看这三个指标:货币松不松、经济好不好、钱剩多不多。目前三个都在往上。
A股简明流程攻略:牛市中段,尚未疯狂
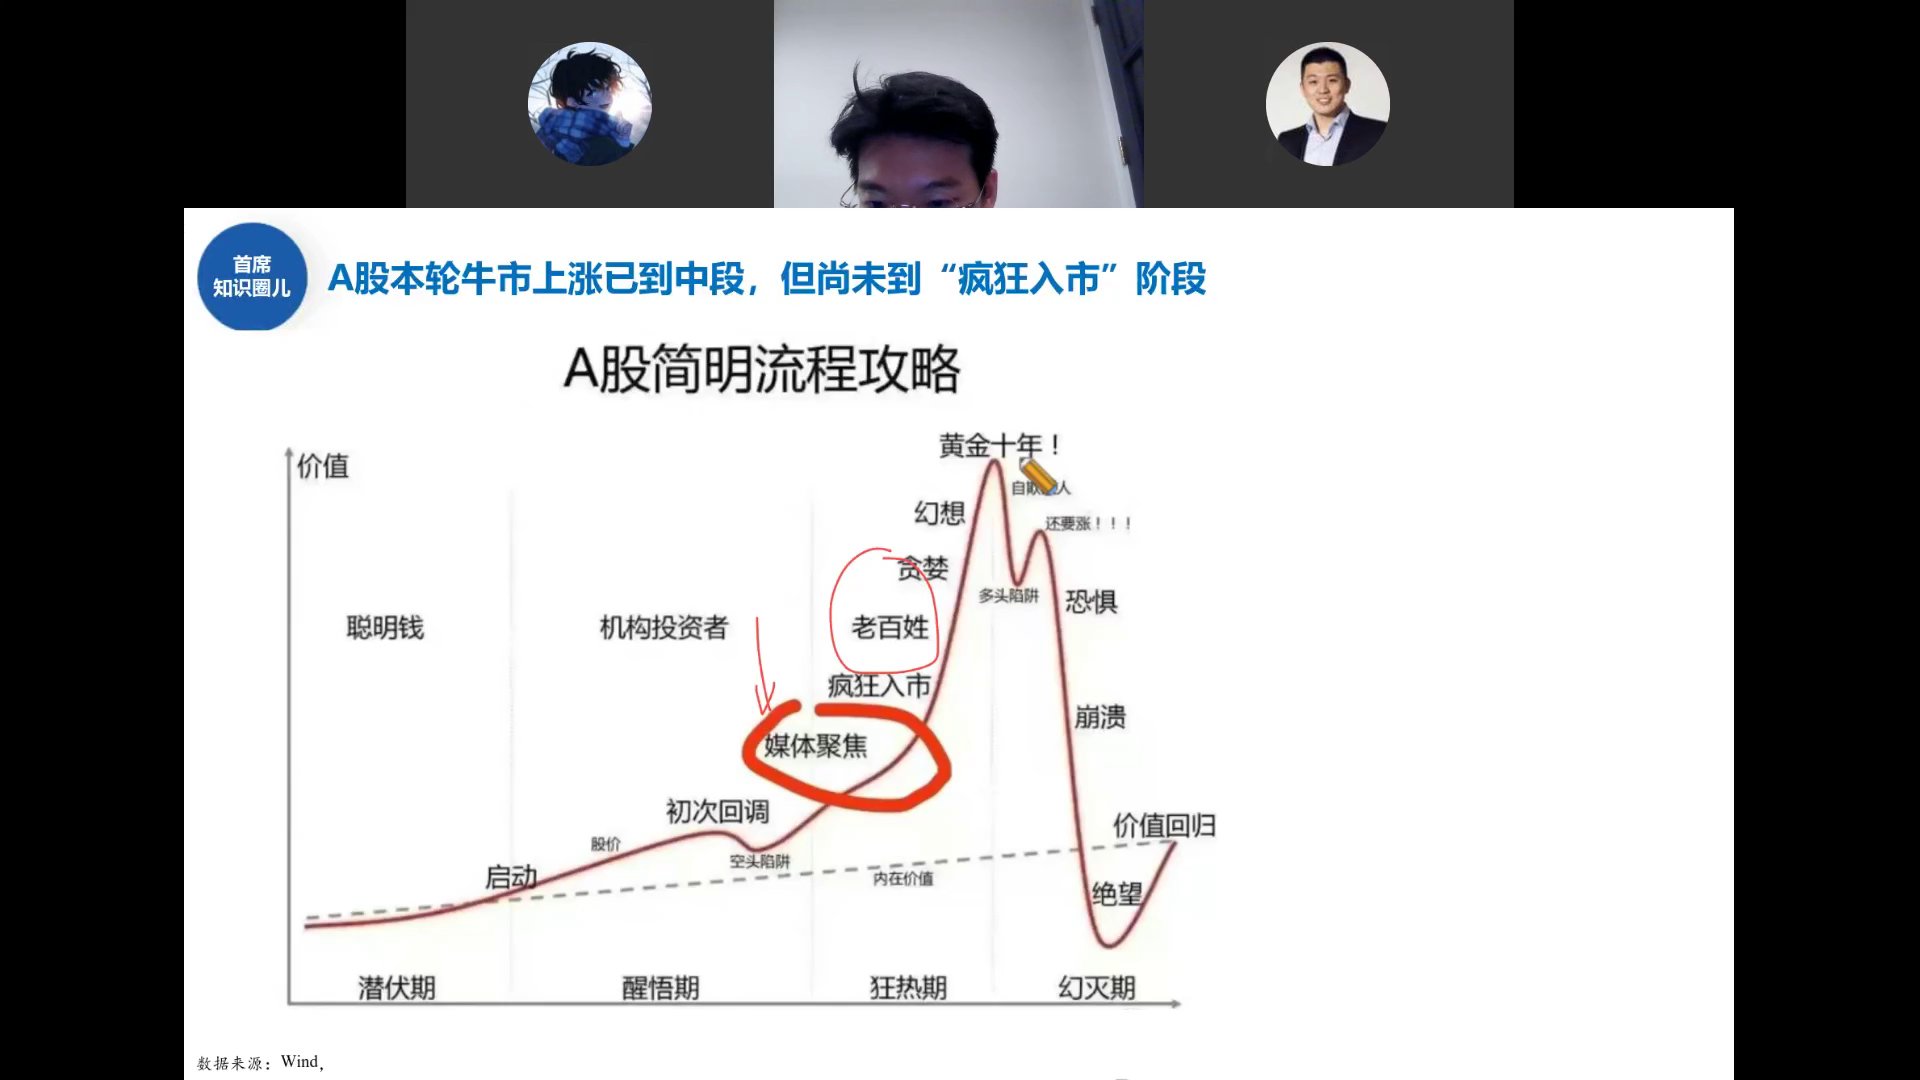
经典的A股牛市周期图,邓老师标注当前位置:
- 潜伏期:聪明钱买入,无人问津——已过
- 醒悟期:机构投资者进场,初次回调、空头陷阱——已过
- 狂热期:媒体聚焦→老百姓疯狂入市→贪婪→黄金十年幻想——当前位置
- 幻灭期:恐惧、崩溃、绝望——尚未到来
牛市肯定没结束。现在是牛市的中段,媒体已经开始聚焦,但远没有到老百姓疯狂入市的阶段。杠杆、公募、外资这些增量资金主力还没大规模进场。
融资买入额:短期情绪过于亢奋
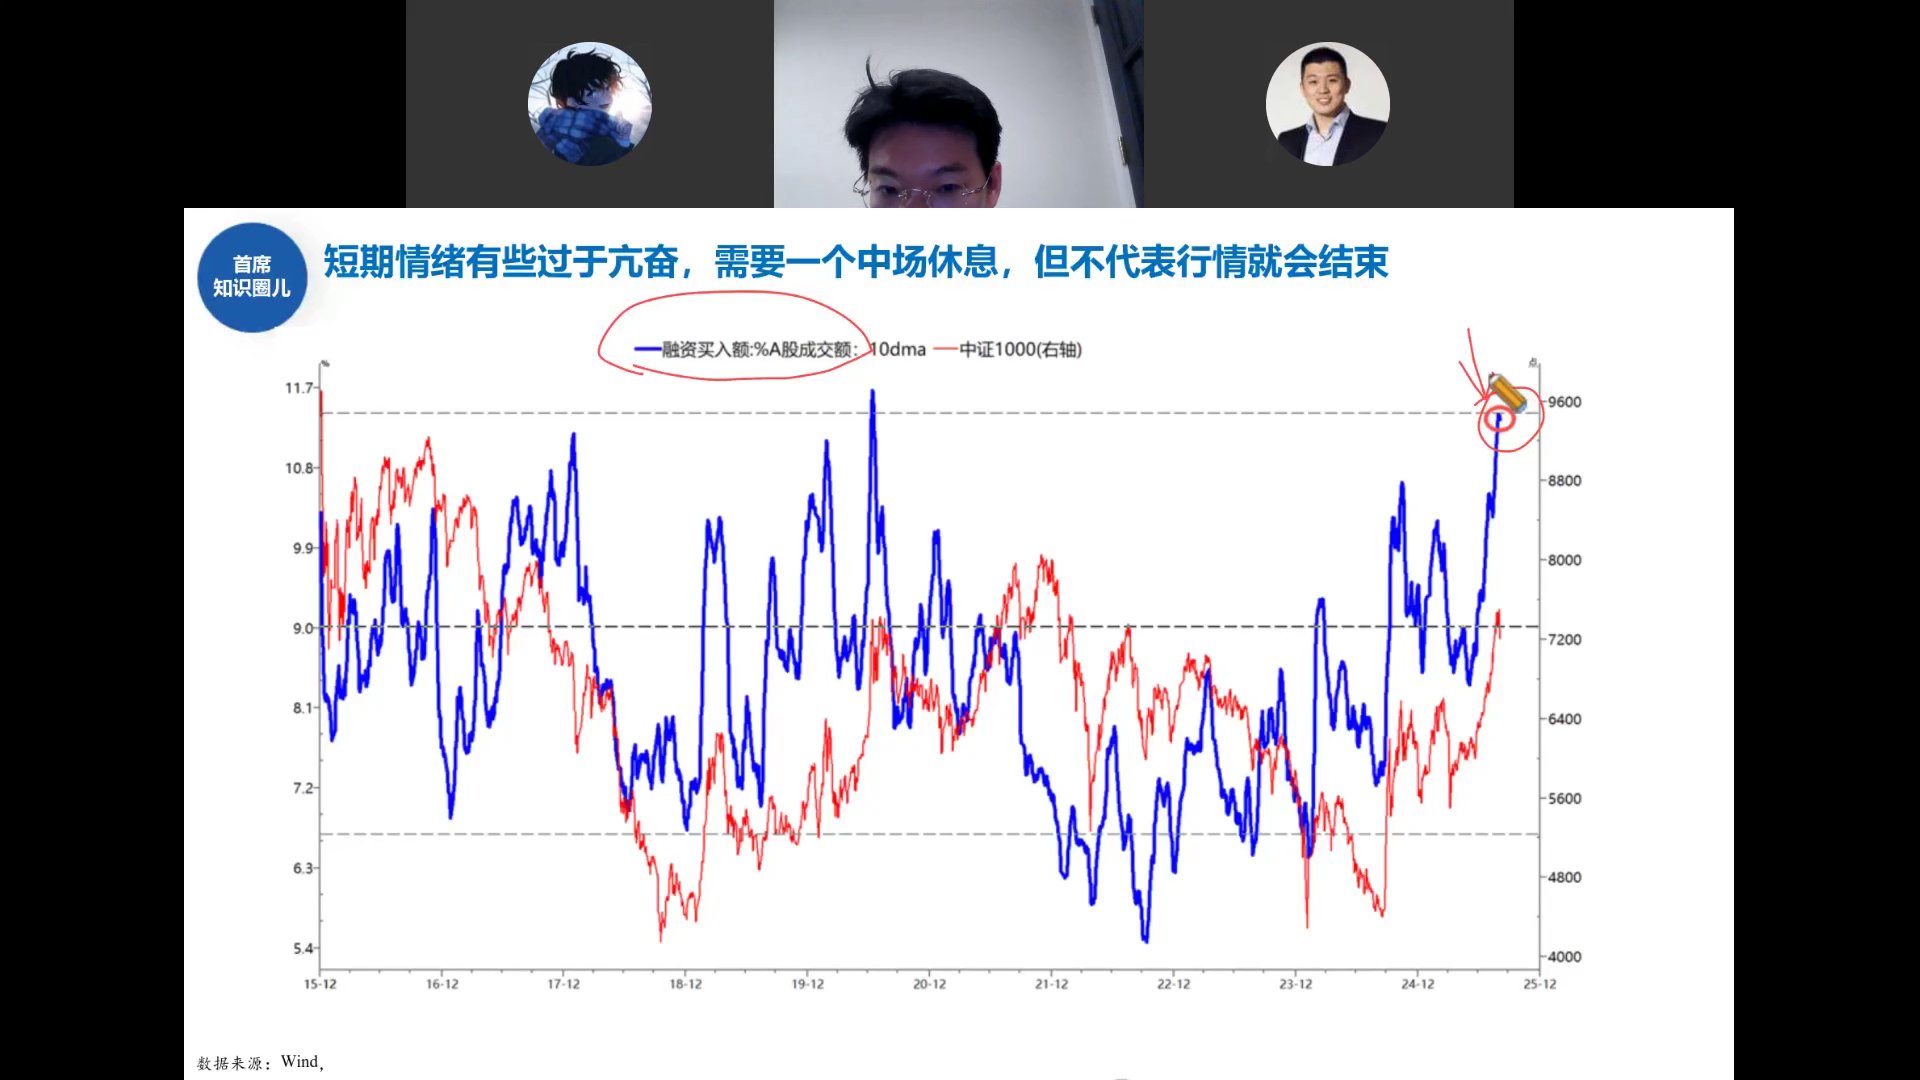
融资买入额占A股成交额的10日均线(蓝线)已经冲到历史高位区域:
- 蓝线当前突破11%,达到2015年以来的极值区间
- 红线(中证1000右轴)同步飙升
- 历史上融资买入占比冲到这种位置后,短期往往需要震荡消化
短期情绪有些过于亢奋,需要一个中场休息——但这不代表行情结束,只是涨太快需要歇歇脚。
大盘小盘分化过大:需要中场休息
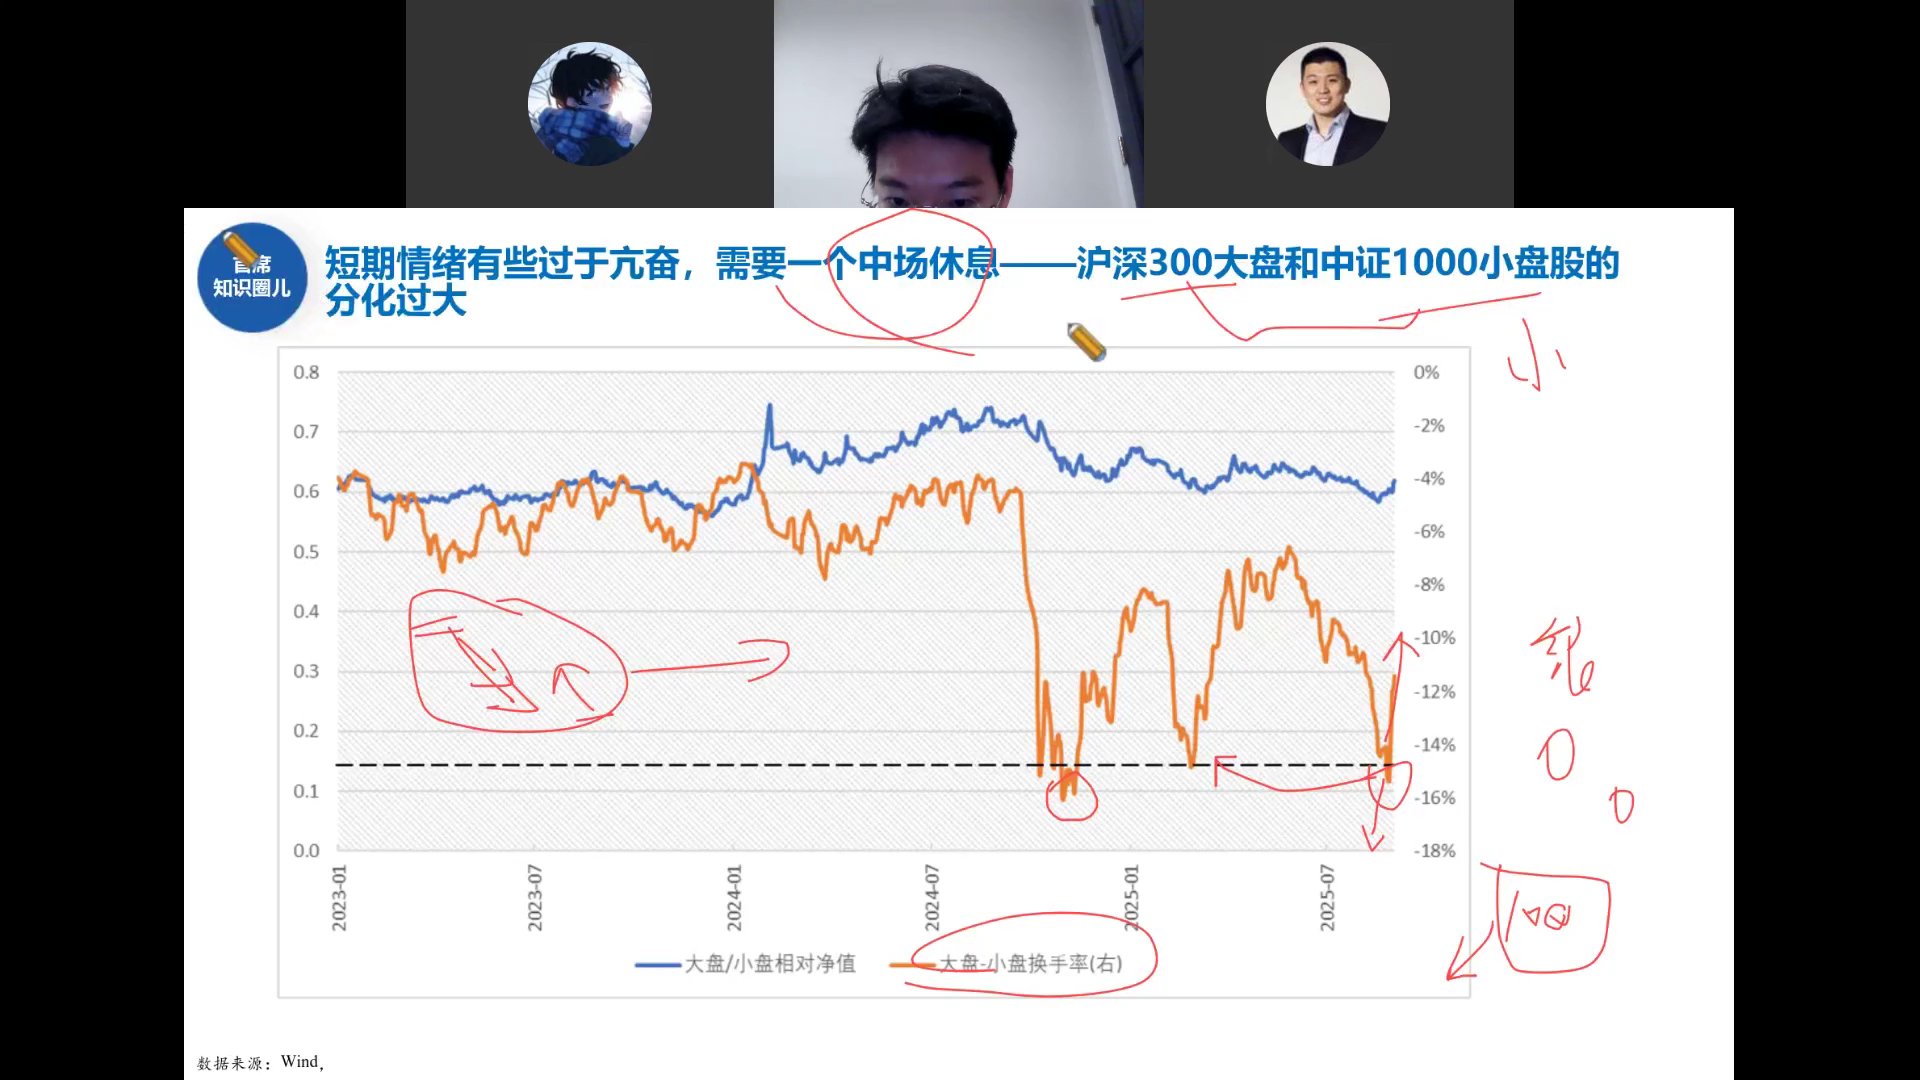
沪深300大盘和中证1000小盘股的分化过大:
- 蓝线(大盘/小盘相对净值)持续下行,说明小盘持续跑赢大盘
- 橙线(大盘-小盘换手率右轴)已经打到-16%以下的极端位置
- 历史上这种极端分化后,往往出现大小盘风格再平衡
小盘涨太多了,短期需要中场休息。但这不是行情结束信号,而是涨太快后的正常消化。
估值表:多数不便宜但不算夸张
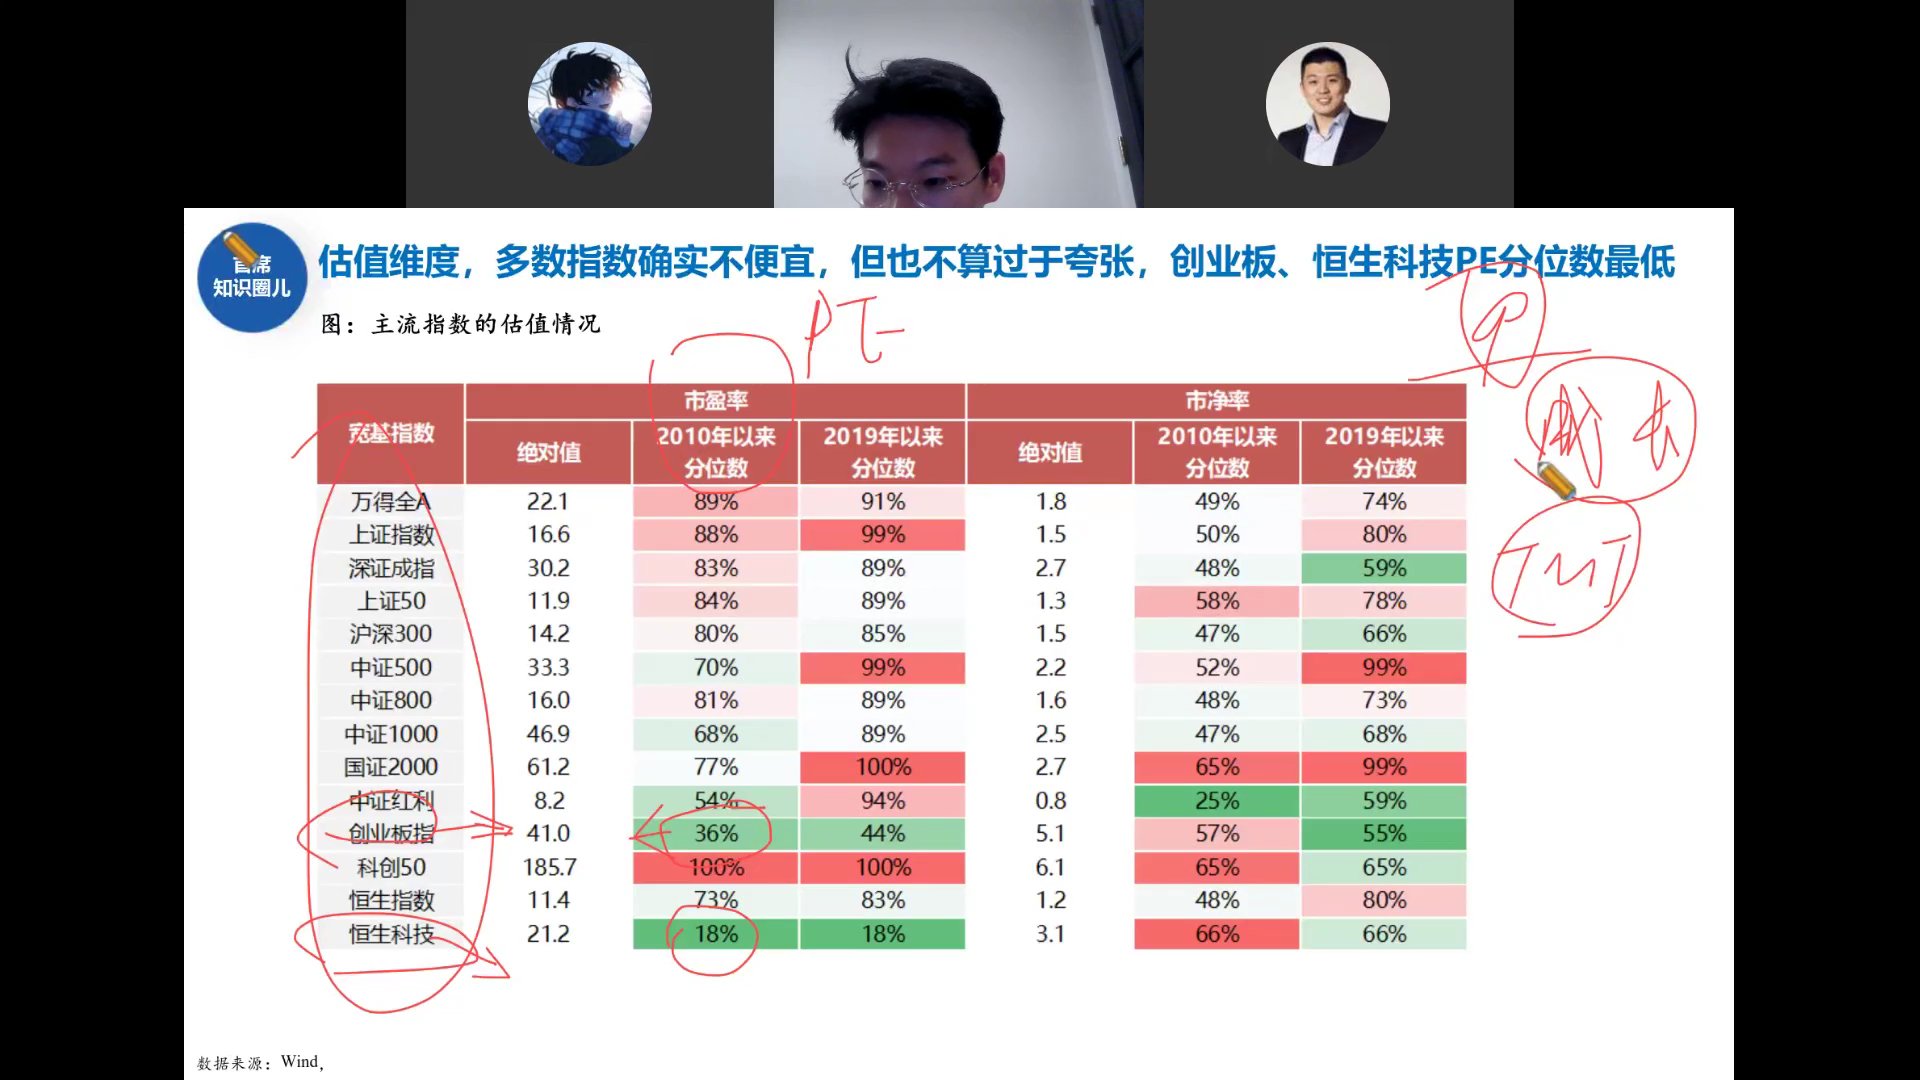
主流指数PE/PB估值分位数一览:
- 偏贵的:上证指数PE分位88%(2019年以来99%)、中证500(99%)、国证2000(100%)、科创50(100%)
- 相对便宜的:创业板指PE分位仅36%(2019年以来44%)、恒生科技PE分位仅18%、中证红利PB分位25%
- 万得全A PE分位89%,确实不便宜
多数指数确实不便宜,但也不算过于夸张。创业板、恒生科技PE分位数最低——成长和港股还有估值空间。
GLMSDI:医药生物 Price-Volume分位
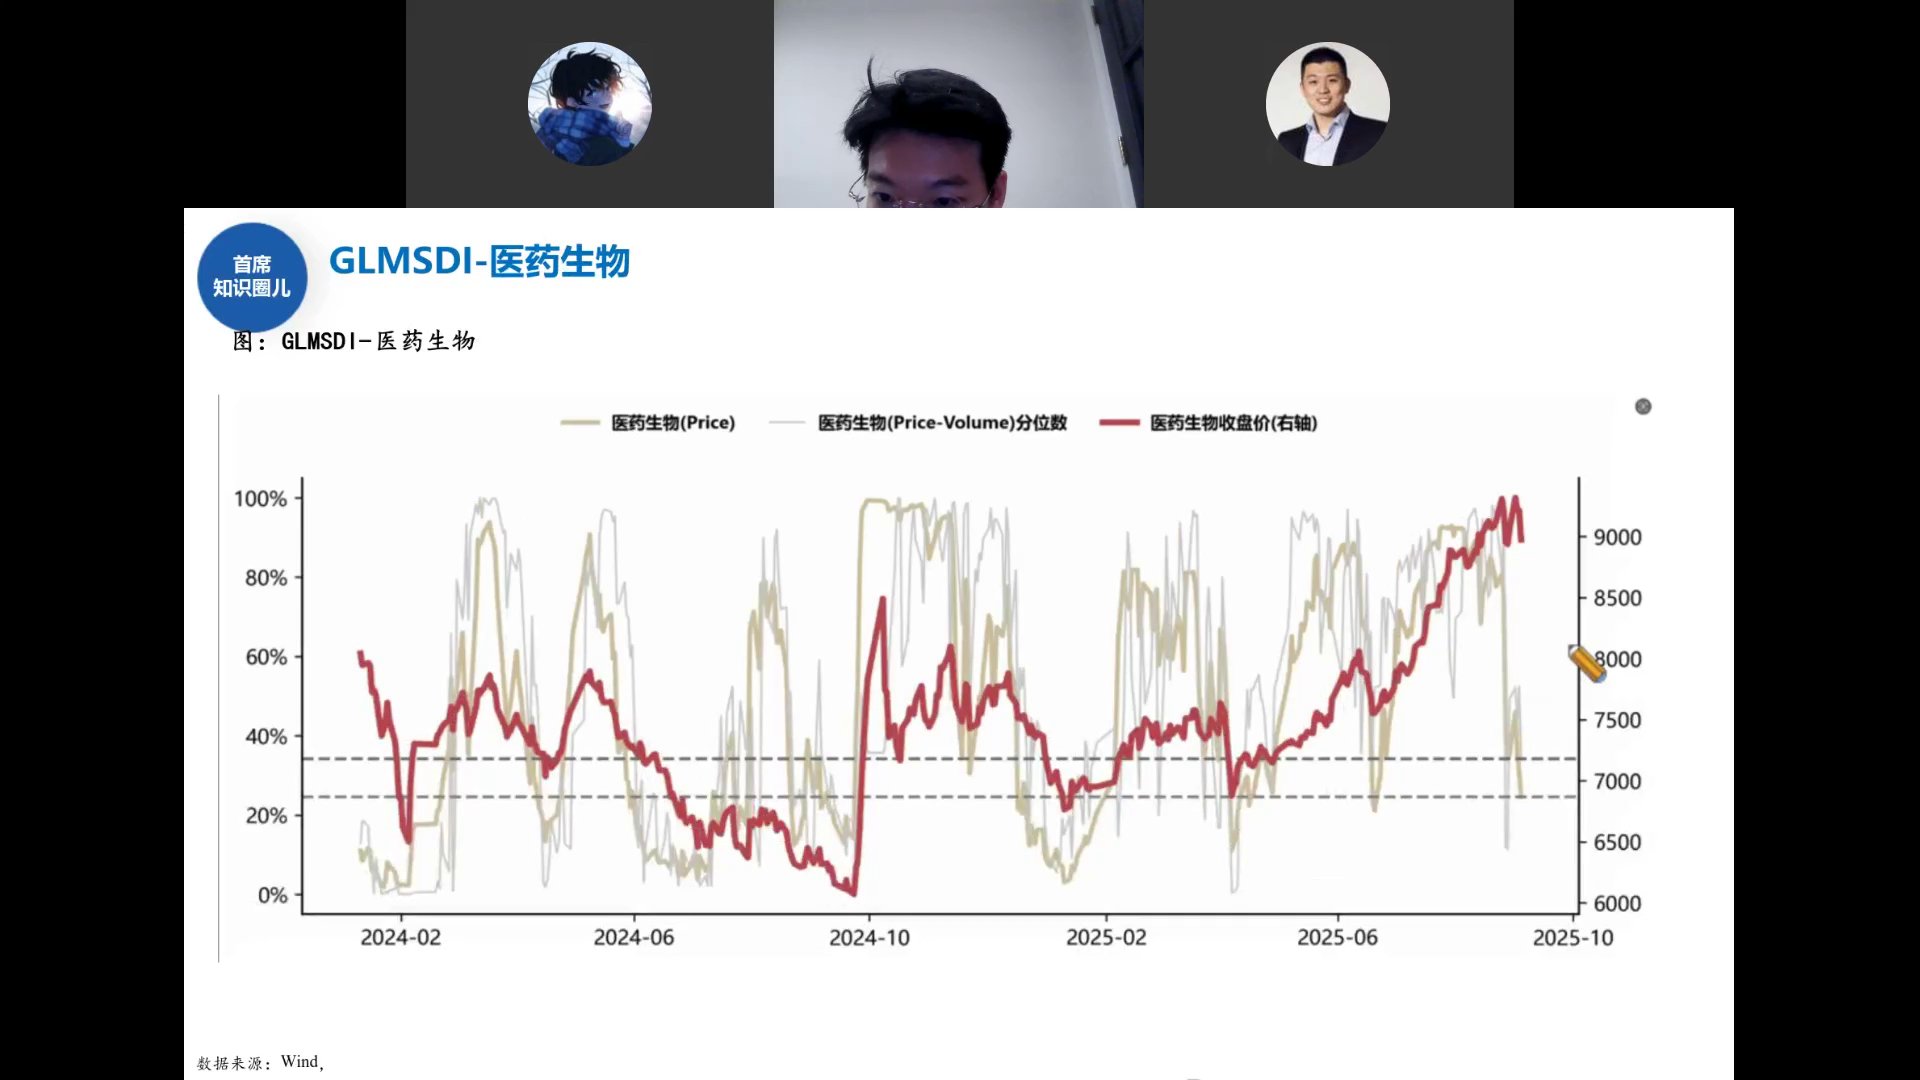
邓老师团队自建的GLMSDI指标跟踪医药生物板块:
- 黄线(Price分位数)和灰线(Price-Volume分位数)在30%以下时是较好的买入区间
- 红线(医药生物收盘价右轴)持续上行,从2025年初的6500点涨到9000点以上
- 当前Price-Volume分位在60%-80%之间波动,不算极端高位
关税大战撕掉遮羞布:美元体系撑不住了
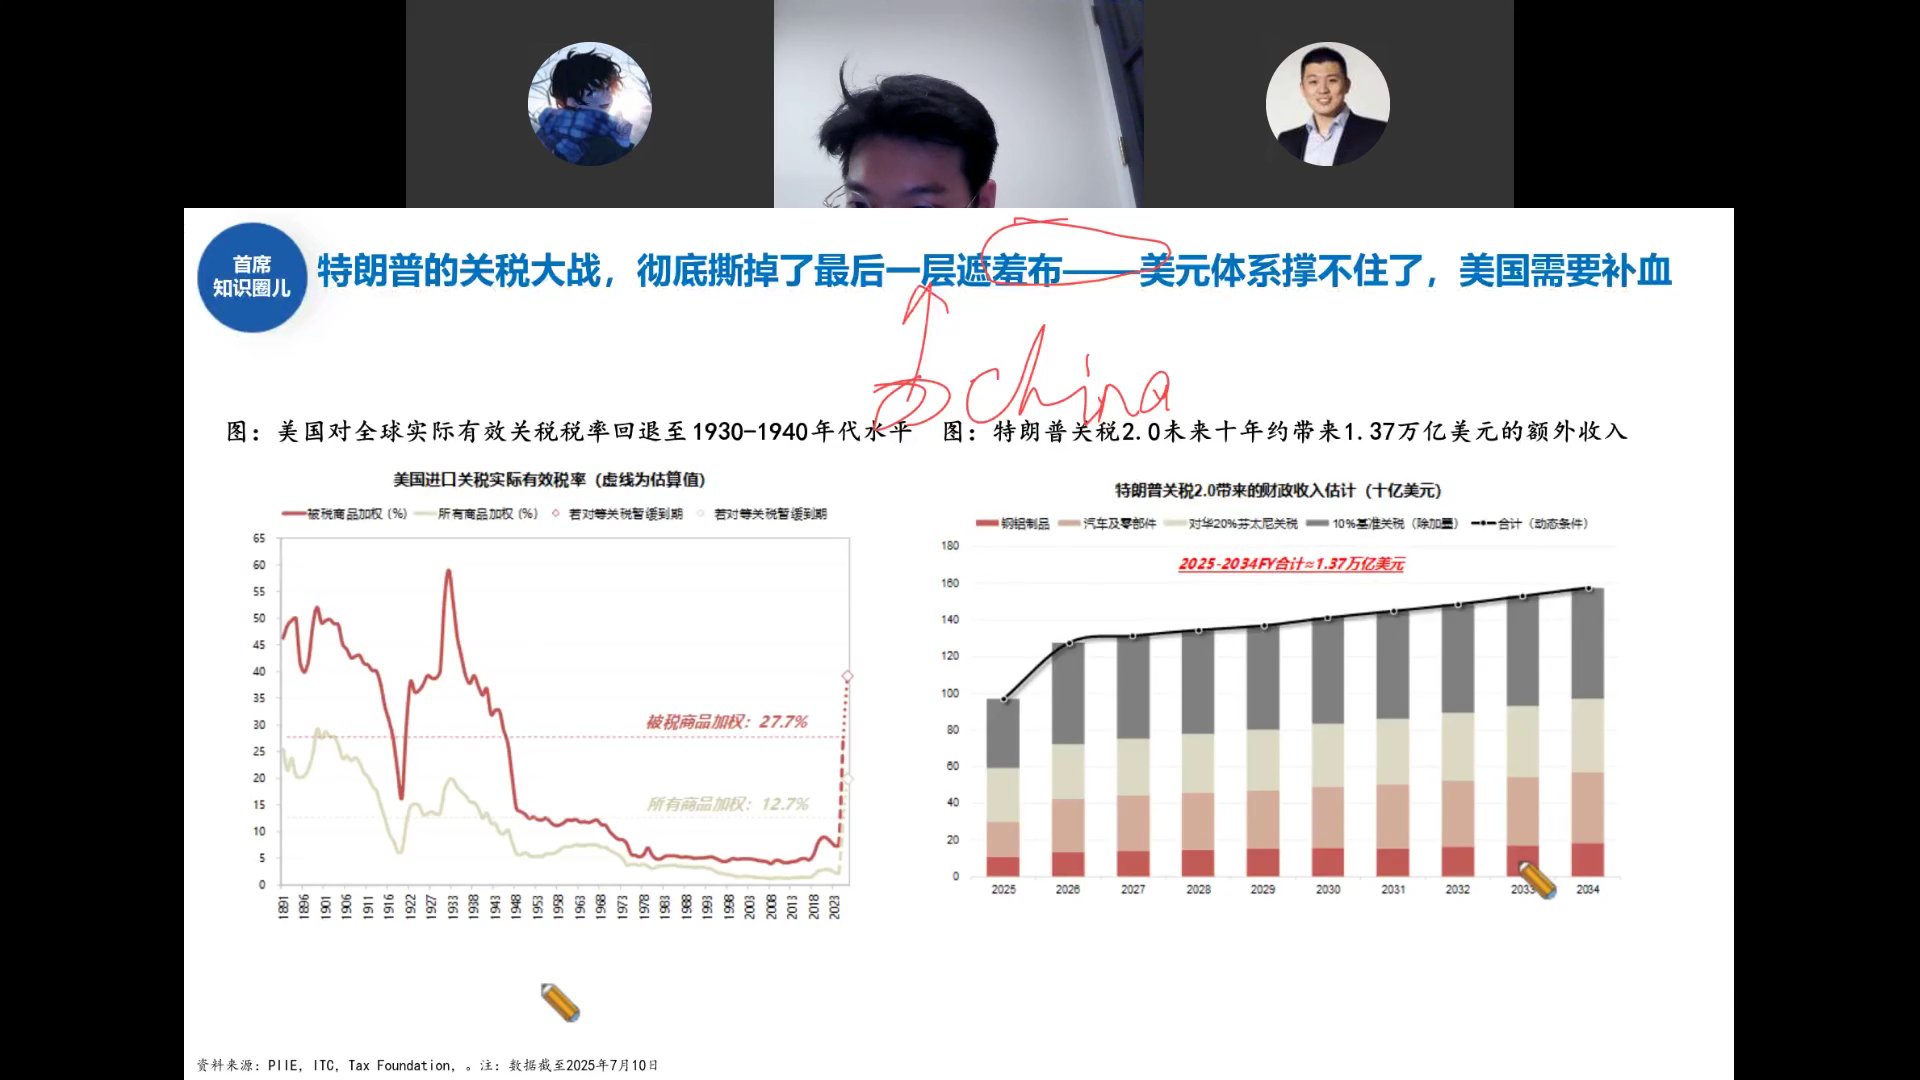
两张图揭示一个大逻辑:
左图:美国实际有效关税税率回退至1930-1940年代水平
- 被税商品加权税率27.7%,所有商品加权12.7%
- 这是大萧条时期斯姆特-霍利关税法以来的最高水平
右图:特朗普关税2.0未来十年约1.37万亿美元额外收入
- 关税本质是美国财政缺钱了,需要通过关税"补血"
- 2025-2034财年合计约1.37万亿美元
特朗普的关税大战彻底撕掉了最后一层遮羞布——美元体系撑不住了,美国需要从全球抽血。这本质上体现美元霸权的衰落。
本轮贸易战拿"小弟"开刀:美元霸权衰落
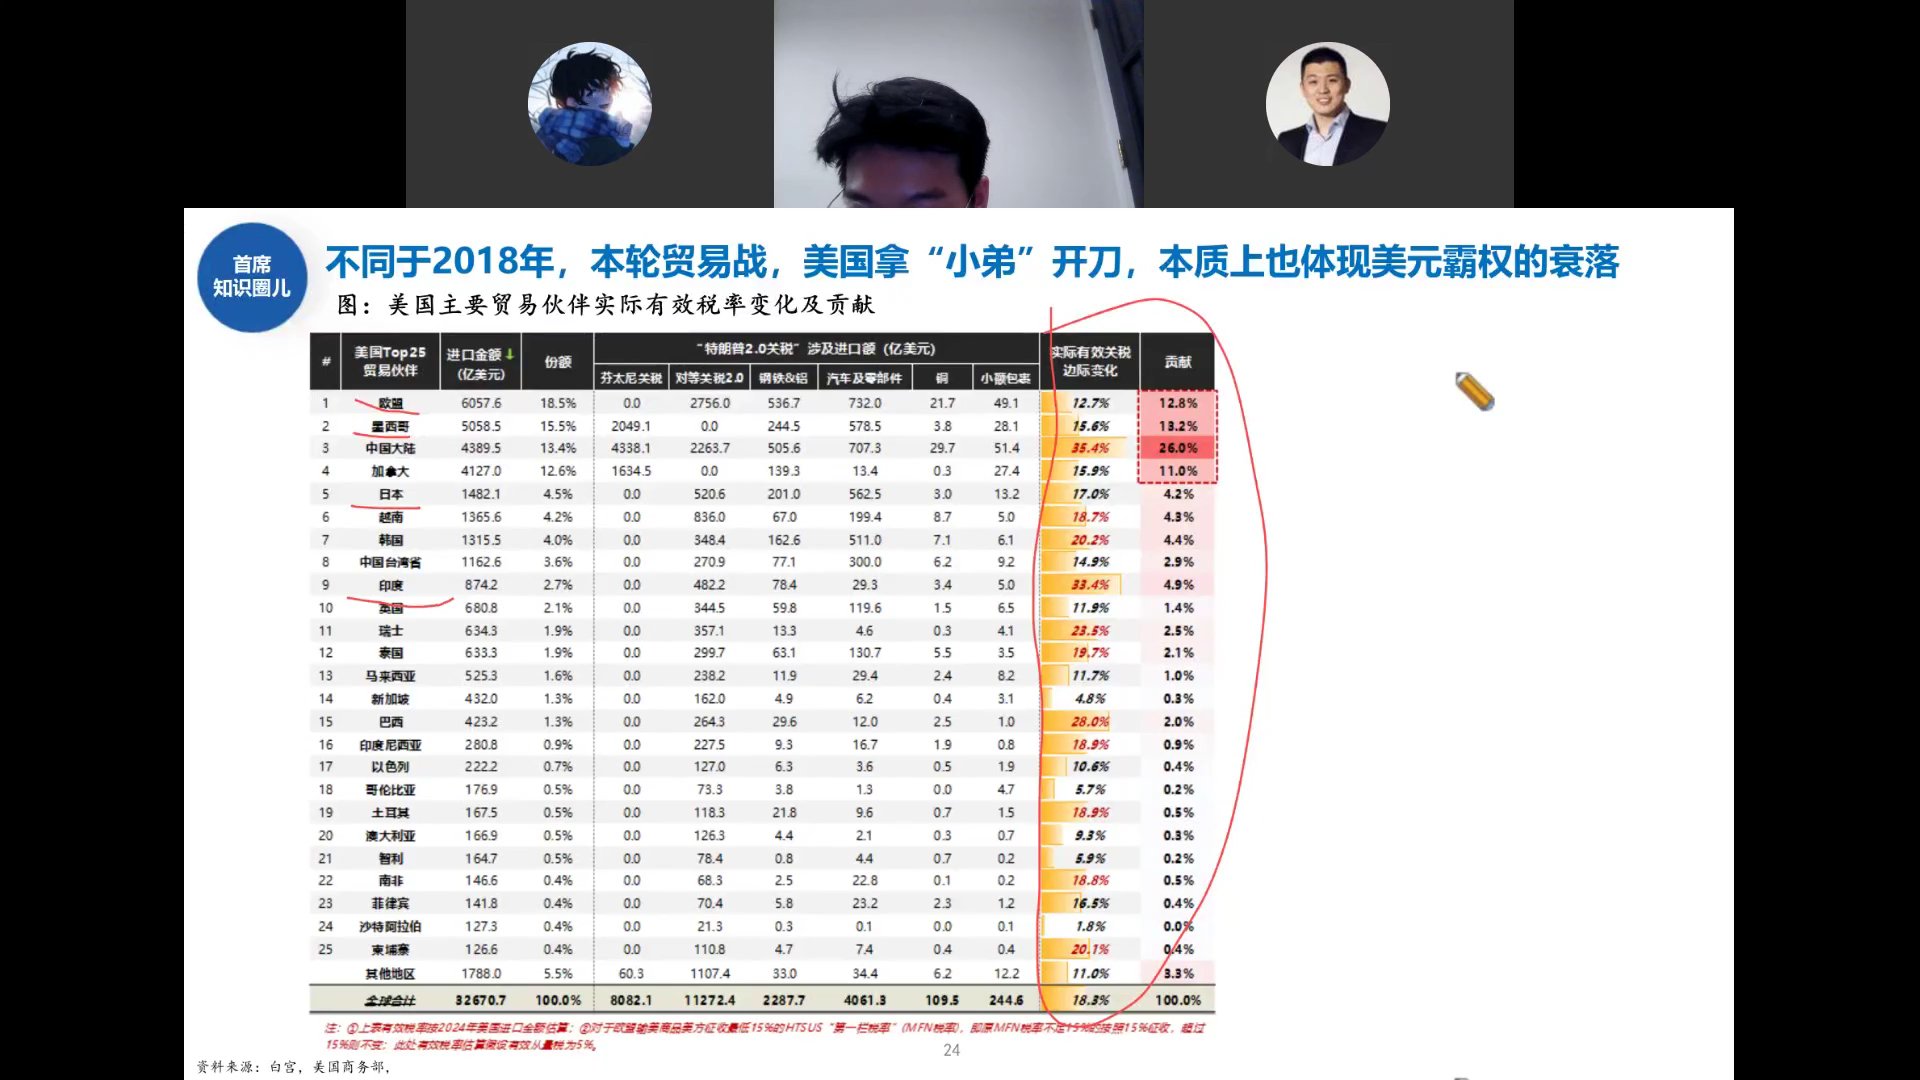
不同于2018年直接针对中国,本轮贸易战的征税对象分布很有意思:
- 中国大陆实际有效税率35.4%,贡献26.0%的关税收入
- 欧盟12.7%(贡献12.8%)、墨西哥15.6%(贡献13.2%)、越南18.7%、印度33.4%
- 美国对全球加税,拿"小弟"开刀——本质上是美元霸权衰落,需要从全世界抽血
对中国加税已经加不动了(本来就很高),现在对欧盟、墨西哥、越南、印度加税——这就是美国在全球范围内"补血"。
全球资金追安全:港股持仓占比回升
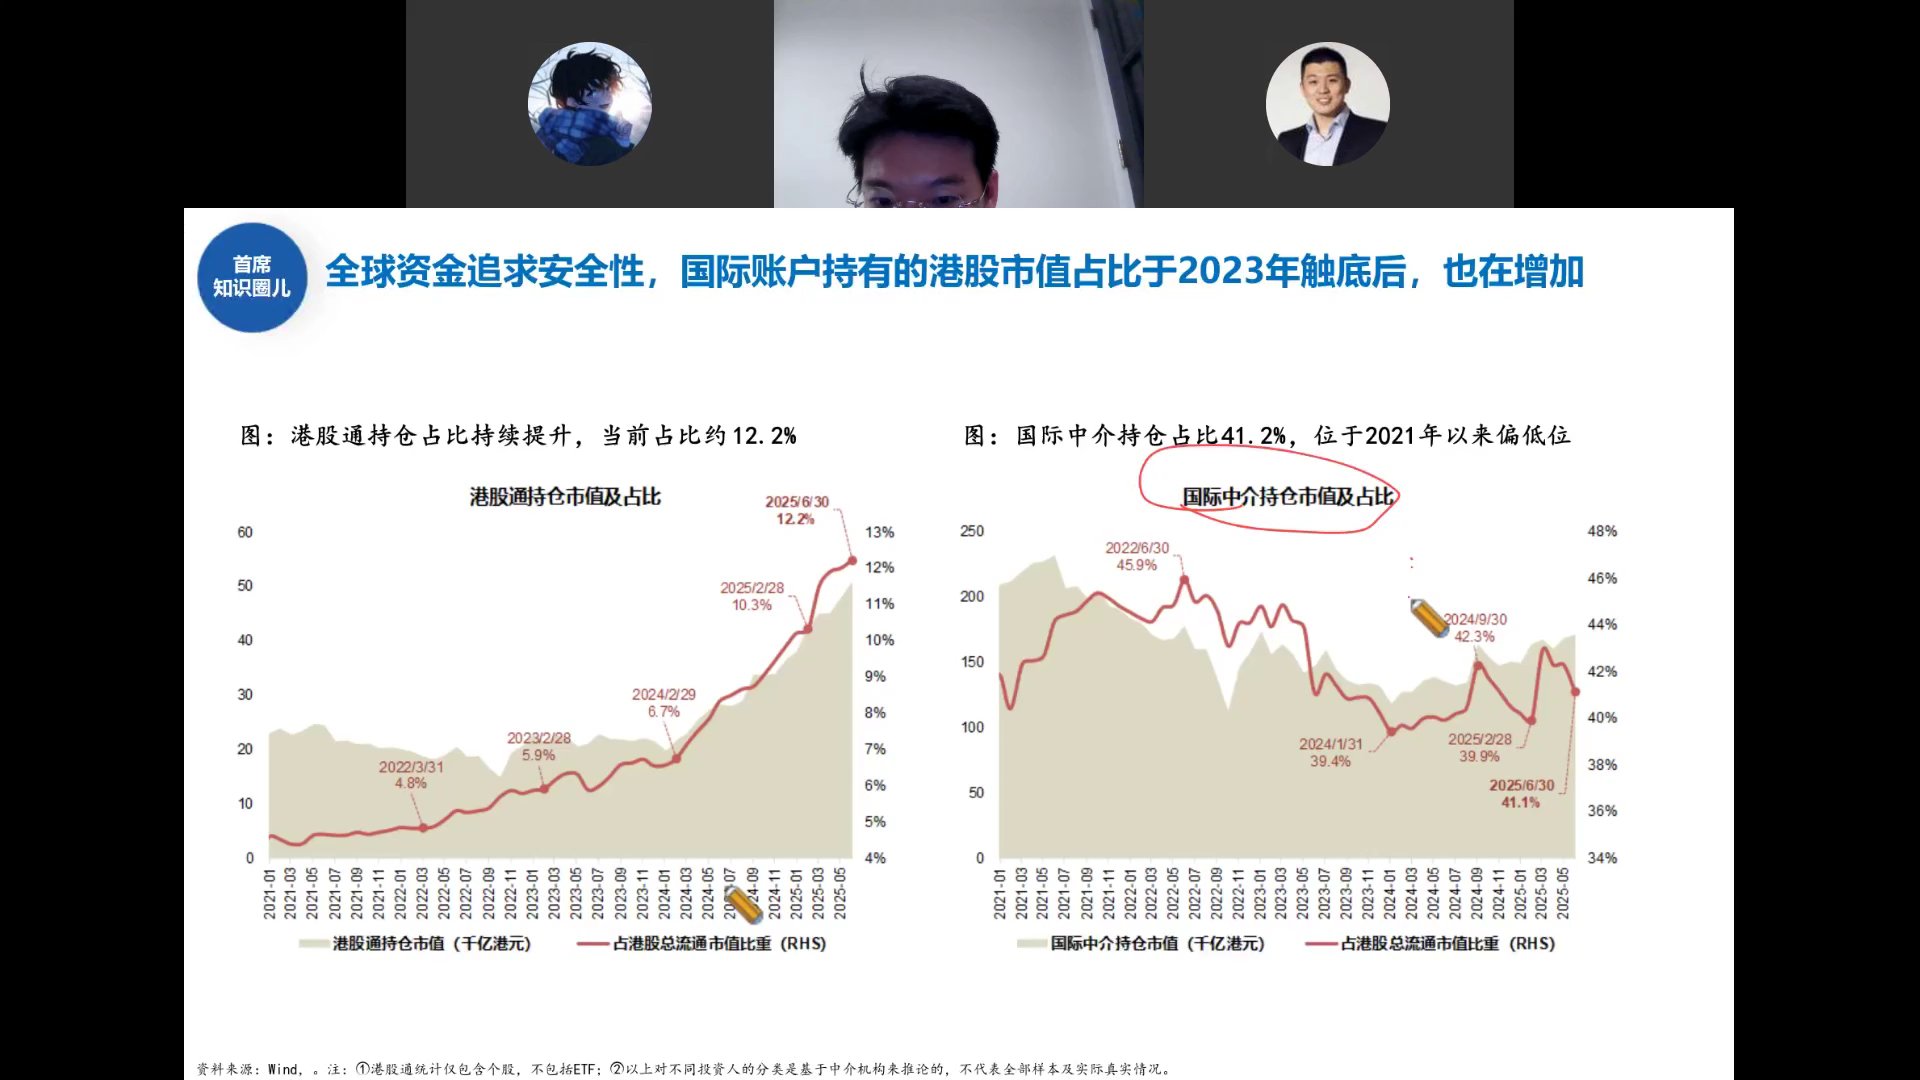
两个指标显示全球资金在增配港股:
左图:港股通持仓市值及占比
- 南向资金持仓占港股总流通市值比重从2022年的4.8%升至2025年6月的12.2%
- 2025年2月28日为10.3%,持续上升
右图:国际中介持仓市值及占比
- 国际中介持仓占比41.1%,位于2021年以来偏低位置
- 2022年6月高点45.9%,当前41.1%——仍有回升空间
全球资金追求安全性,国际账户持有的港股市值占比于2023年触底后持续增加。美元霸权衰落+降息周期,资金从美元资产流出,港股是重要目的地。
降息周期下:非美权益+黄金组合
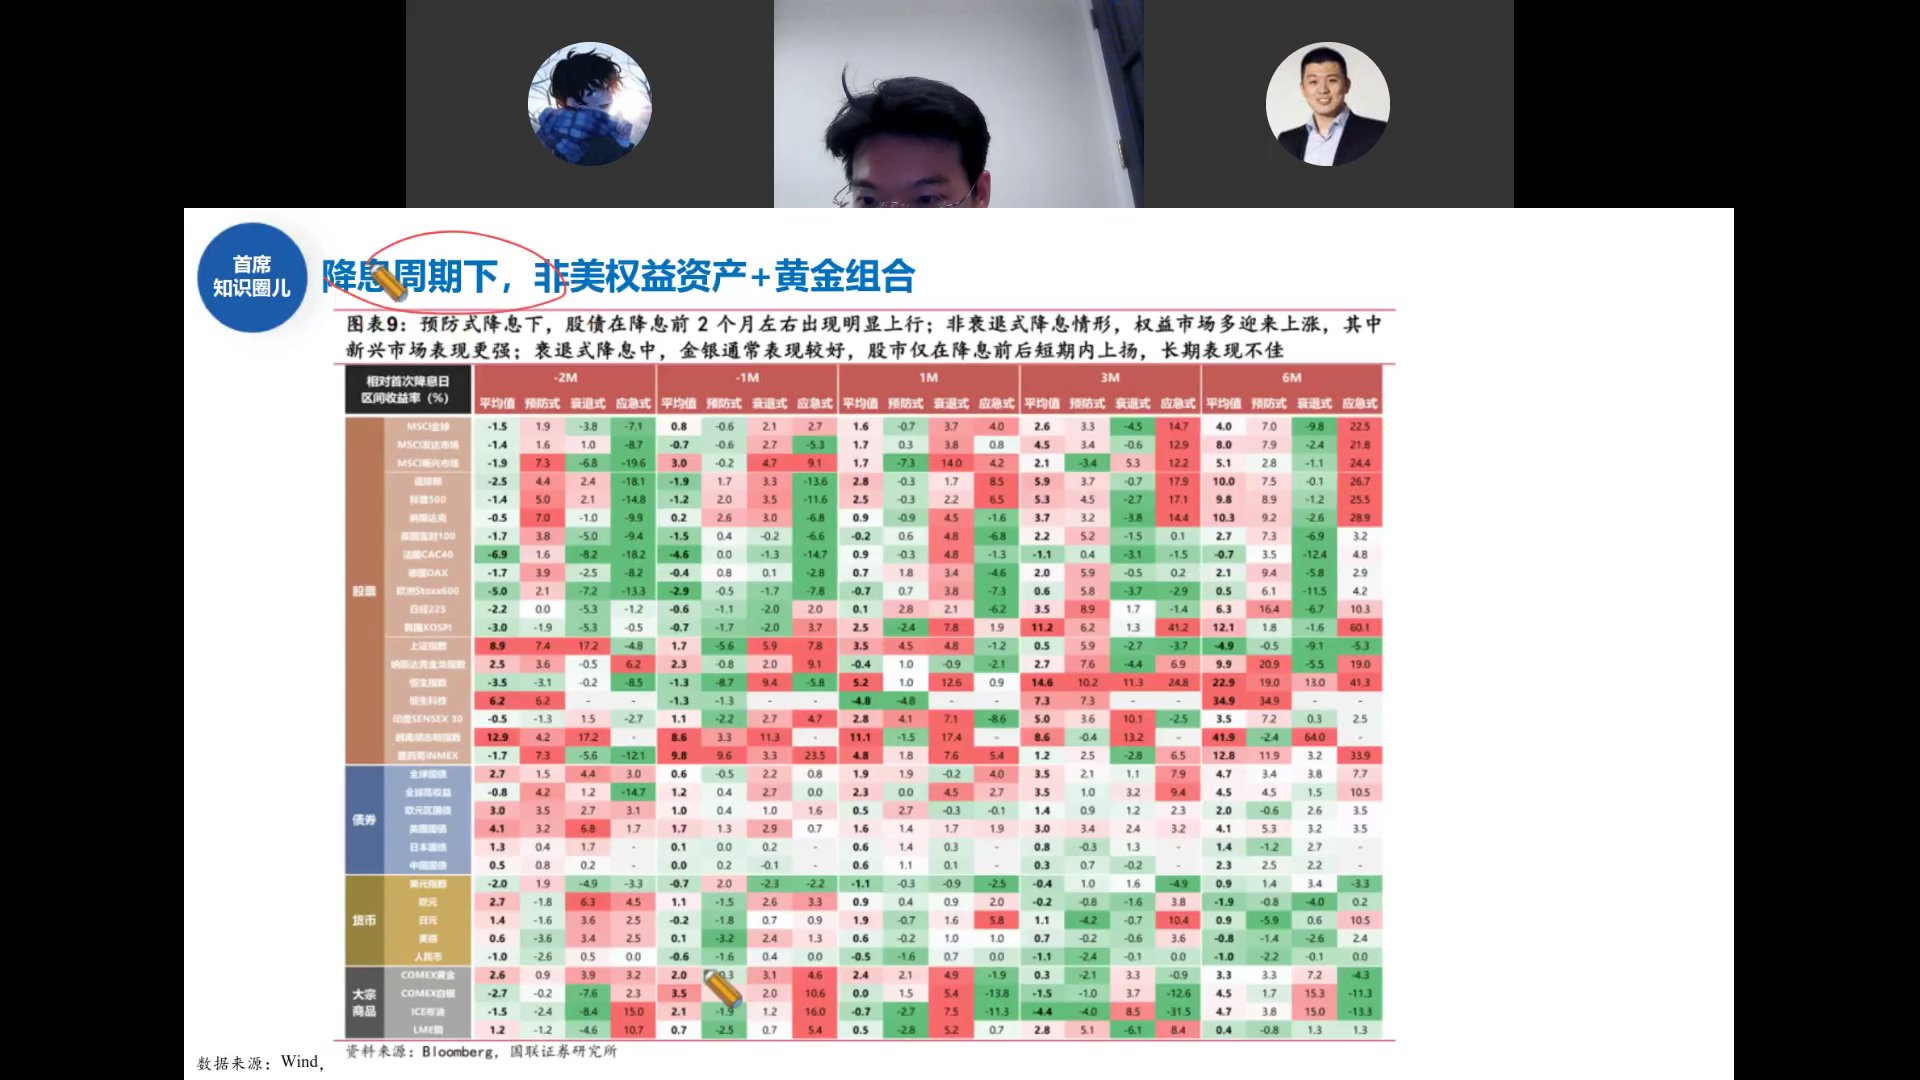
这张庞大的矩阵统计了历史上不同降息类型下各大类资产的表现:
- 预防性降息:股债在降息前2个月左右出现明显上行
- 非衰退式降息:权益市场多迎来上涨,新兴市场表现更强
- 衰退式降息:金银通常表现较好,股市仅在降息前后短期上扬
- 韩国KOSPI、恒生科技、印度SENSEX等新兴市场在降息后6个月收益显著
降息周期下,非美权益资产+黄金是最优组合。港股、新兴市场在降息后6-12个月表现最好。
居民存款搬家:储蓄流向风险资产
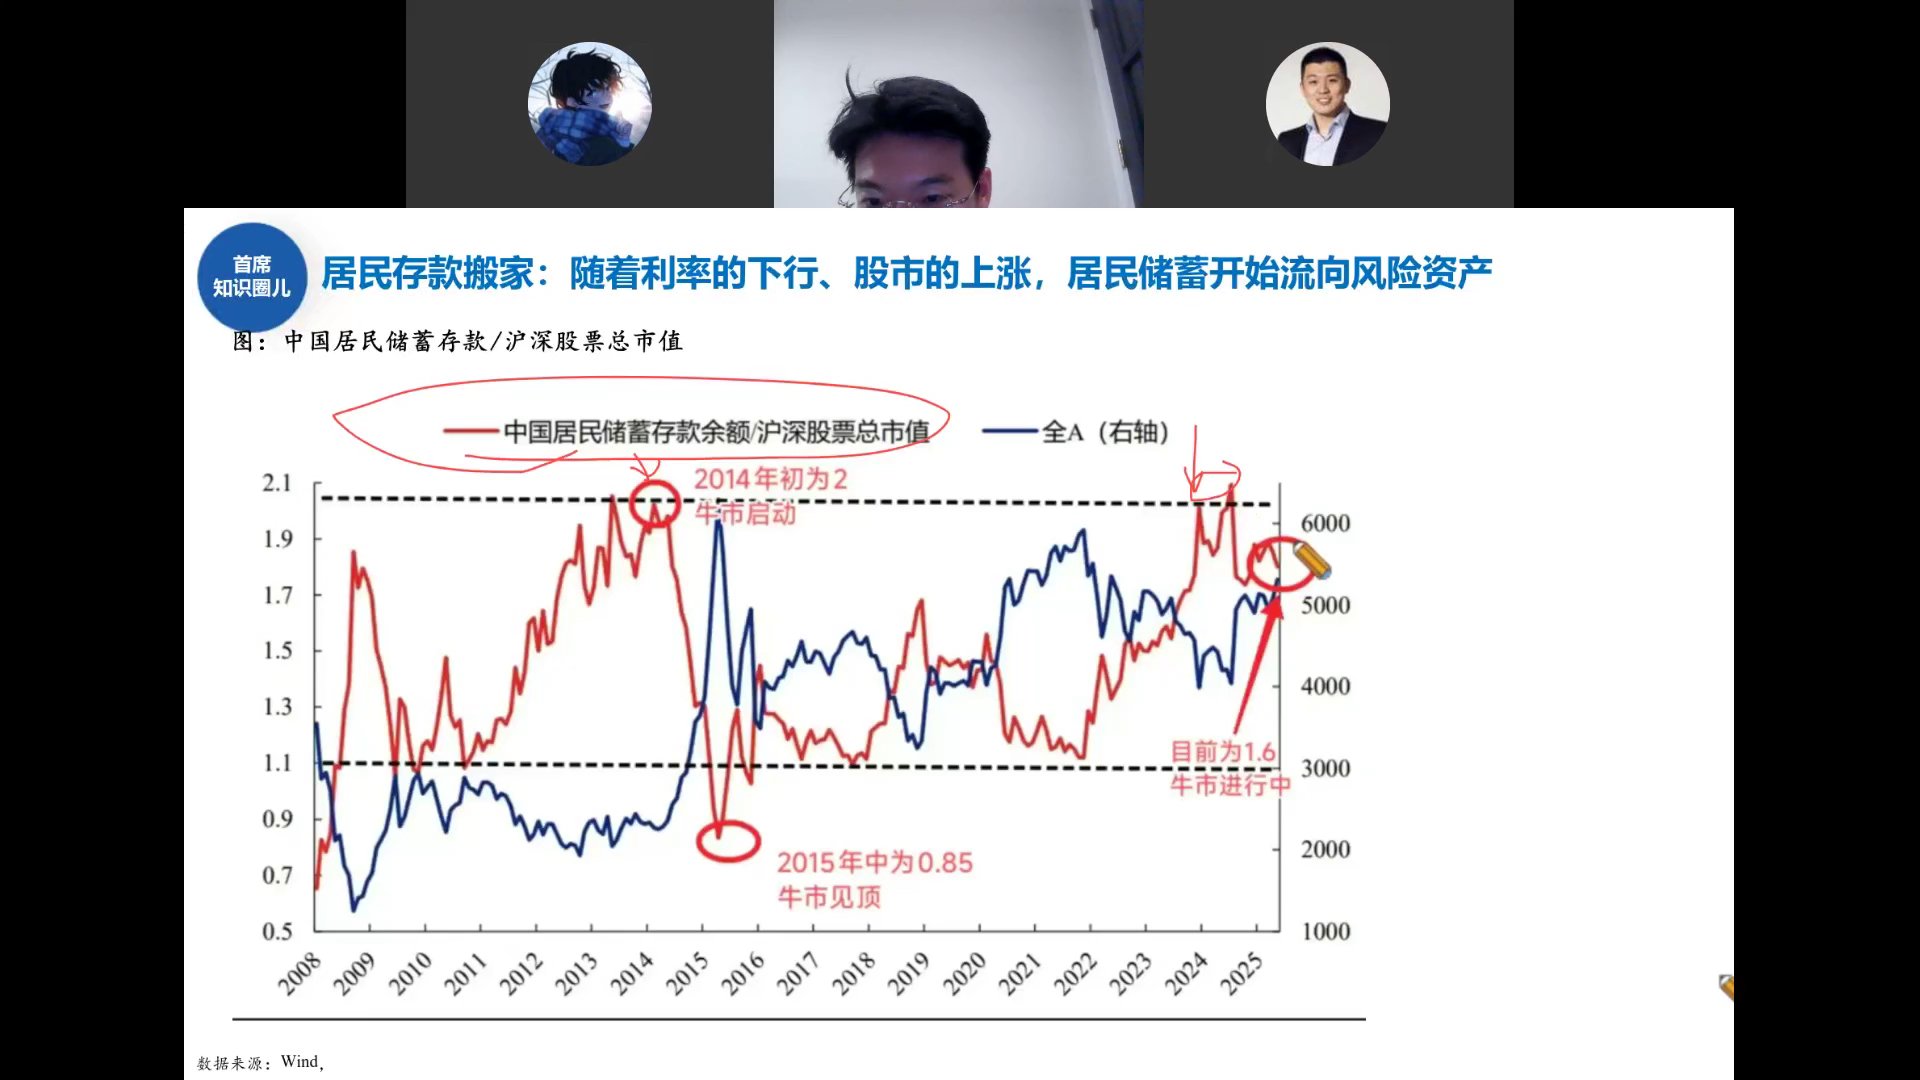
这是判断牛市到了什么阶段的核心指标:
- 红线(居民储蓄存款余额/沪深股票总市值):2014年初约2.0——牛市启动;2015年中约0.85——牛市见顶
- 当前约1.6——牛市进行中,但远未到2015年0.85的疯狂水平
- 蓝线(全A指数右轴)与红线呈反向关系
随着利率下行、股市上涨,居民储蓄开始流向风险资产(存款搬家)。但目前1.6的比值说明搬家才刚开始,远未到2015年那种全民炒股的程度。
盈利基本面:科技+制造业是主线
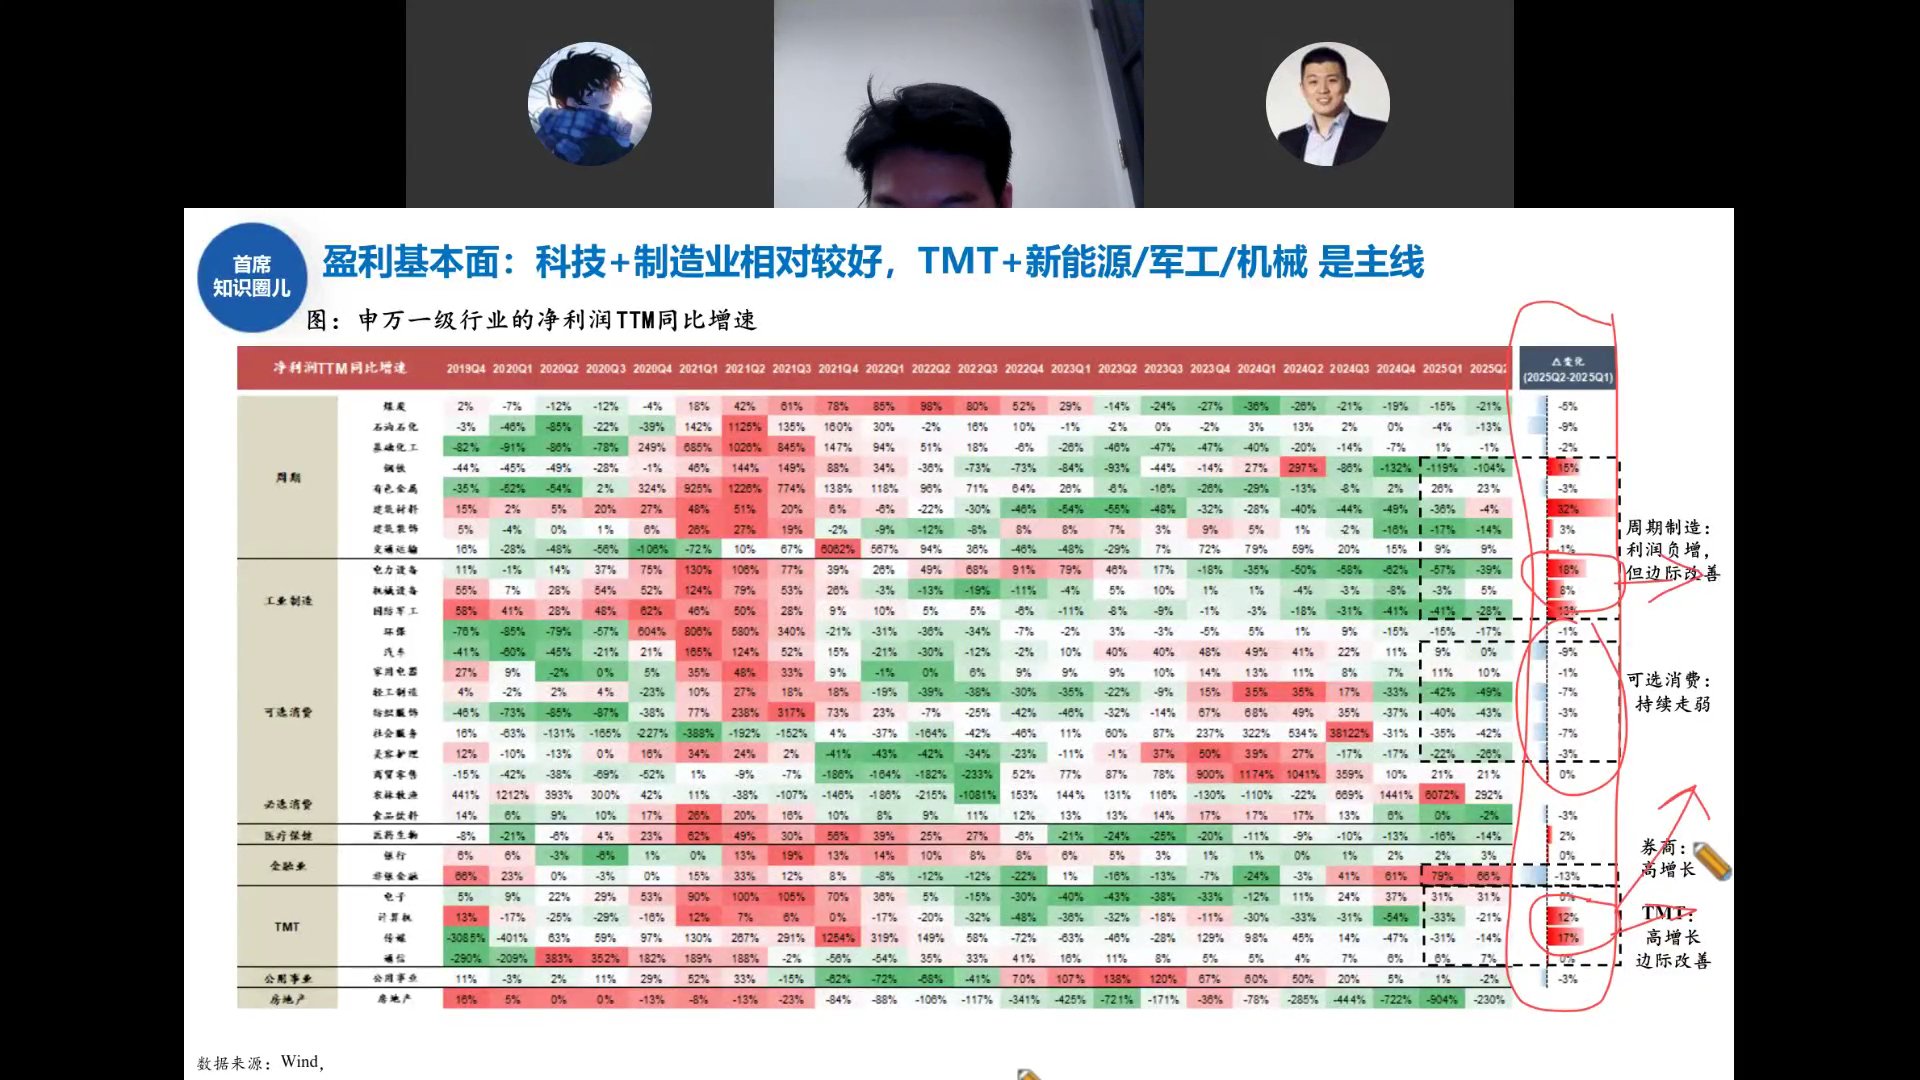
申万一级行业净利润TTM同比增速热力图,邓老师标注了四个方向:
- 周期制造:利润负增,但边际改善(电力设备、机械、军工)
- 可选消费:持续走弱(纺服、商贸、社会服务)
- 券商:高增长(非银金融2025Q2利润同比+79%)
- TMT:高增长,边际改善(电子、计算机、传媒、通信)
盈利基本面上,科技+制造业相对较好,TMT+新能源/军工/机械是主线。这与估值表中创业板、恒生科技PE分位最低相互印证——成长方向既有盈利支撑,估值也不贵。
波动率敏感性:低波动=高收益
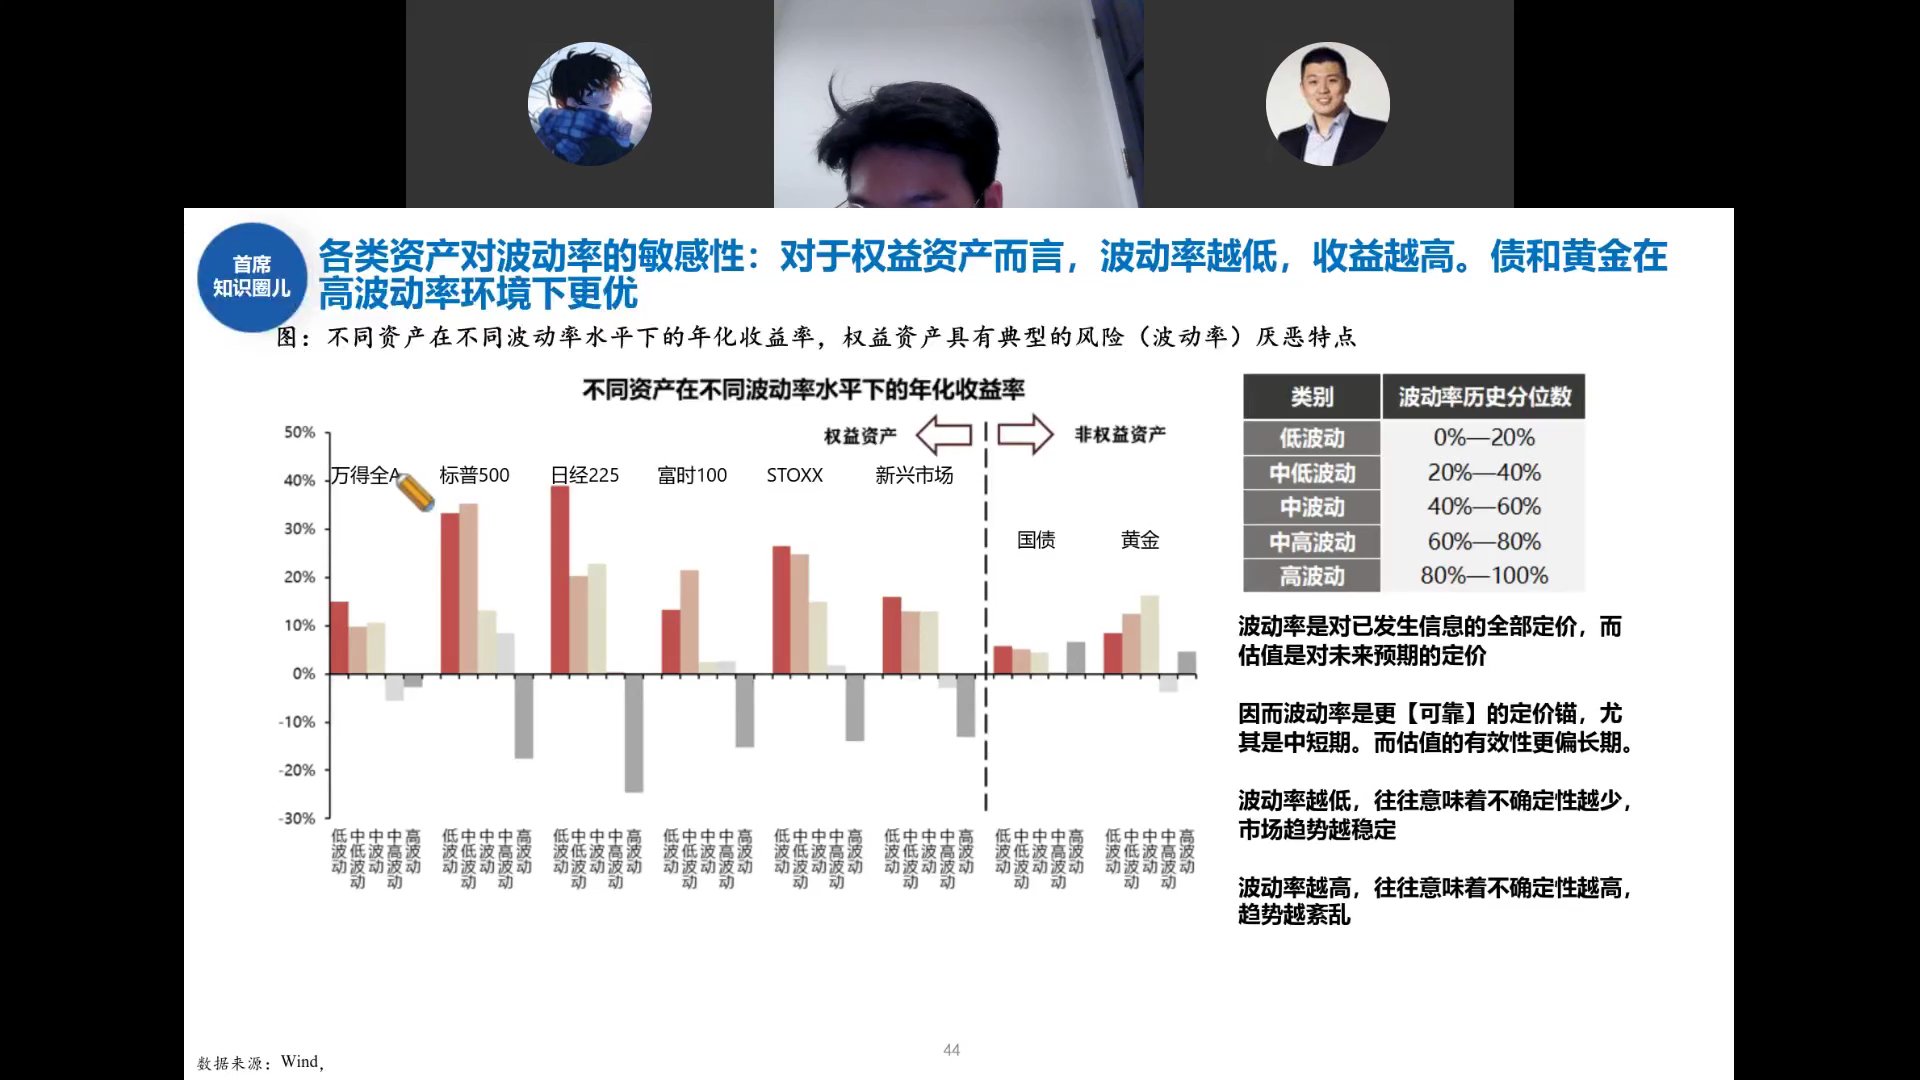
这张图展示了一个重要规律:
- 对于权益资产(万得全A、标普500、日经225等),波动率越低,年化收益率越高
- 高波动率环境下,权益资产收益大幅下降甚至为负
- 国债和黄金在高波动率环境下反而表现更好——避险属性
波动率是对已发生信息的全部定价,估值是对未来预期的定价。波动率越低,不确定性越少,市场趋势越稳定——权益收益越好。
当开始暴涨的时候,反而需要当心
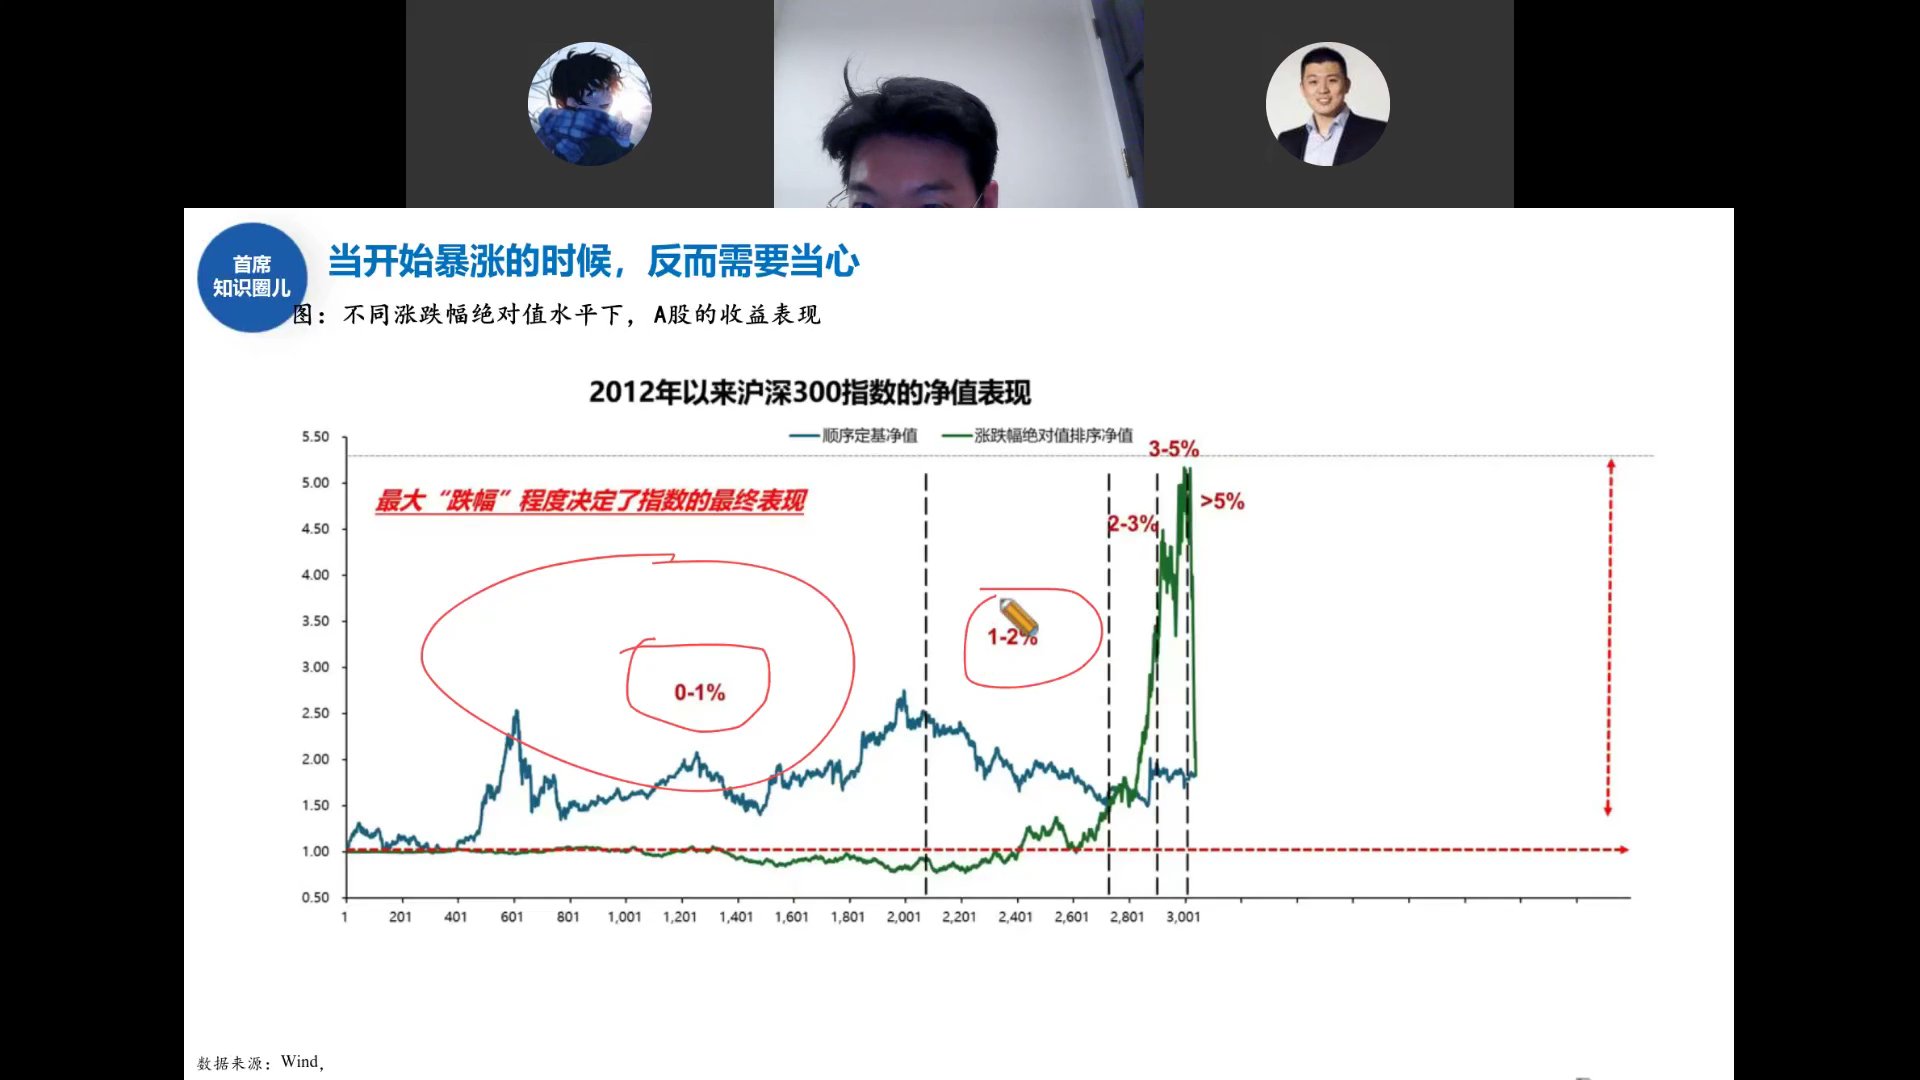
把沪深300所有交易日按涨跌幅绝对值排序后会发现:
- 0-1%波动区间贡献了绝大部分净值增长(绿色曲线在最左侧缓慢爬升)
- 1-2%、2-3%、3-5%、>5%的暴涨暴跌区间,净值反而在末端大幅回落
- 最大"跌幅"程度决定了指数的最终表现——尾部风险最重要
当市场开始暴涨的时候(单日3%以上频率增加),反而需要当心——因为暴涨之后往往跟着暴跌。真正赚钱的是那些窄幅波动的时间,不是大家期待的"大涨日"。
ERP:股债趋于平衡,拉长看债性价比更高
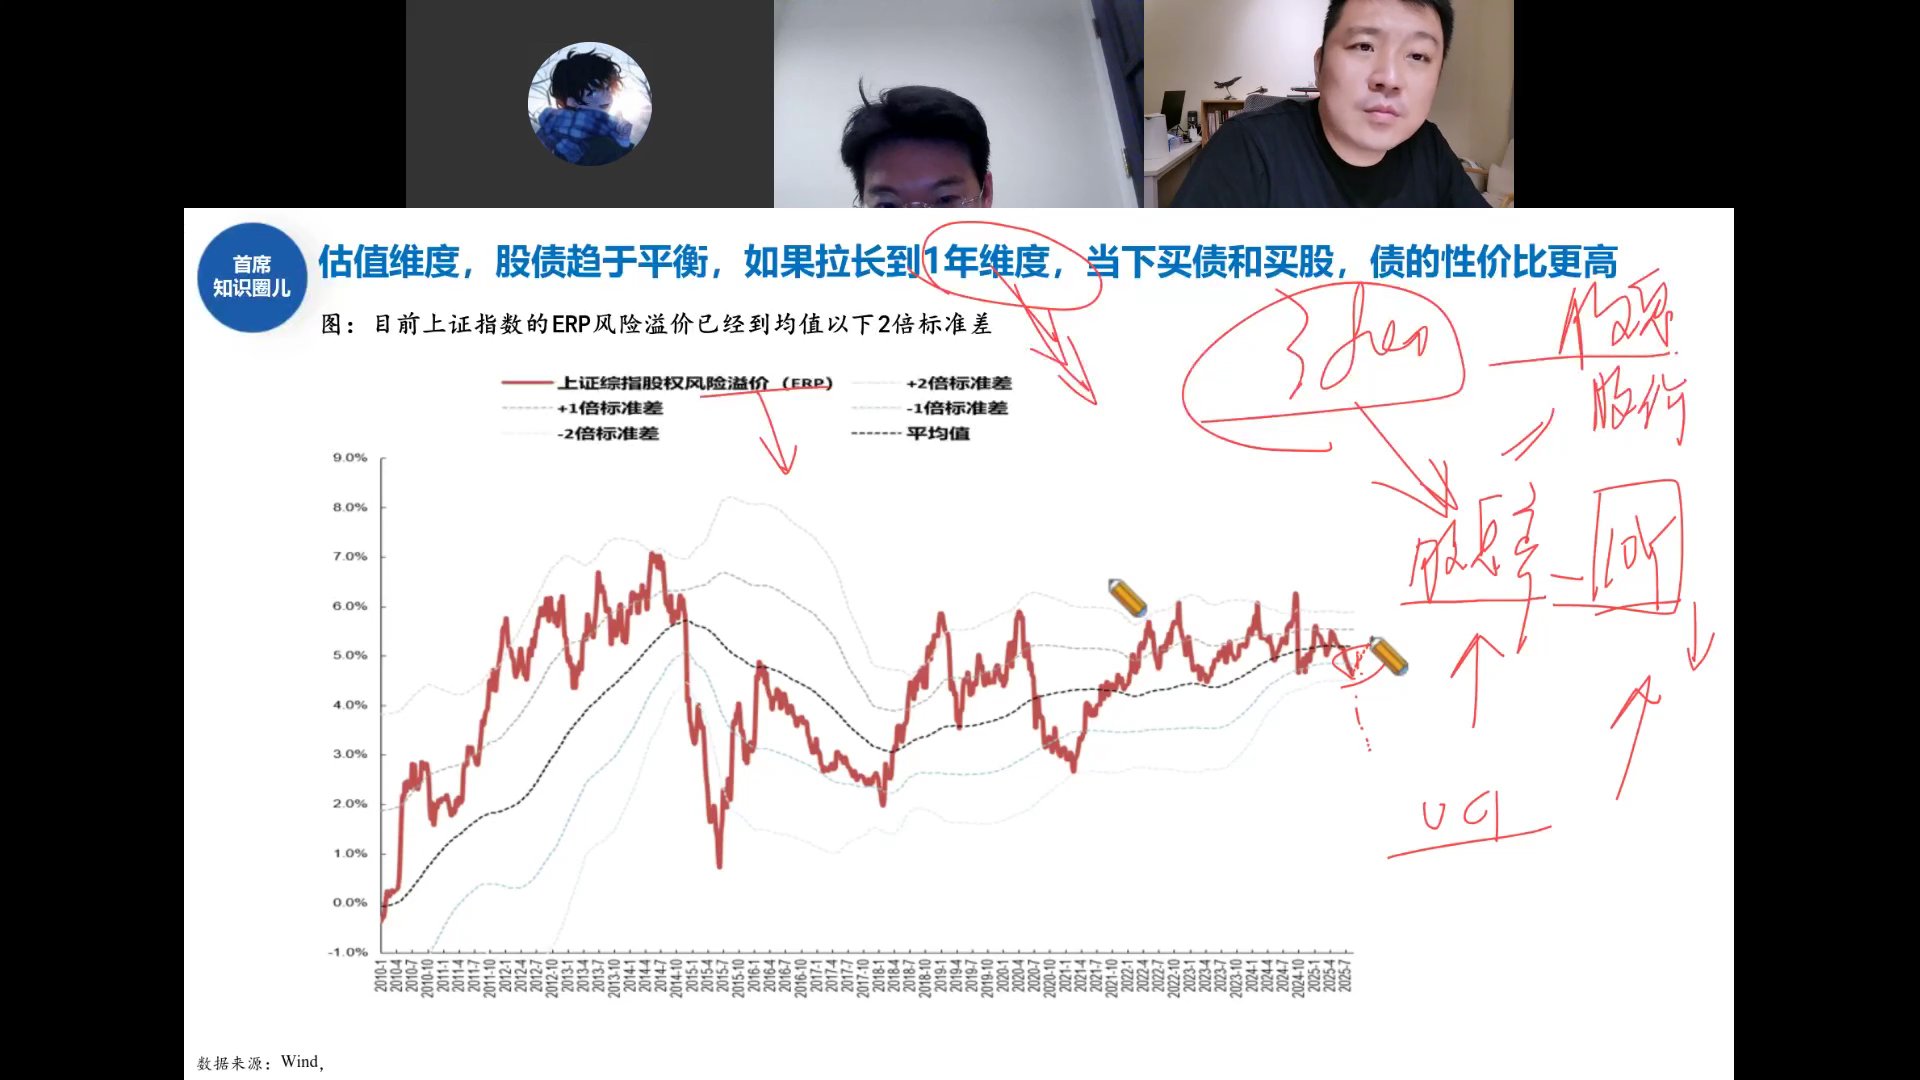
上证指数股权风险溢价(ERP)目前已到均值以下2倍标准差:
- ERP = 1/PE - 10年国债收益率,衡量股票相对债券的吸引力
- 当前ERP约5%,已低于历史均值(约4.5%-5%),接近-2倍标准差下沿
- 这意味着股票相对债券已经不便宜了
股债趋于平衡。如果拉长到1年维度,当下买债和买股,债的性价比更高。但短期看,牛市环境下股票仍有趋势性机会——这不是说要清仓股票,而是说股票的超额收益空间在收窄。