市场展望:会是2014、2015年吗?
目录
- 课程封面:A股下半年市场策略
- 全球大类资产:黄金强美元弱,权益整体表现好
- 年度级别仍是大牛市:第五轮宽松周期起点
- 政策定调:适度宽松货币,稳住楼市股市
- 关税到哪了:对华税率降至43.8%
- 美国货币财政双宽:大美丽法案
- 海外流动性:降息窗口下半年打开
- 港股:PB-ROE性价比仍具吸引力
- 九转见顶信号:历史例外与当前位置
- 会不会走出2014/2015年的情形?
- 弱基本面下,流动性是关键
- 本轮资金流在回升,但远弱于历史牛市
- 两轮无基本面牛市都有约2万亿增量
- 保险资金:每年3000-5000亿增量
- 保险资金与银行股的持续上行
- 结构上,低位行业是上行驱动力
- A股交易规律:65%时间窄幅波动
- 中美对比:美股小幅波动收益更强
- 日历效应:上涨完成于较短时间区间
- A股情绪周期:牛市诞生于绝望期
- 红利资产快速"缩圈"
- 当前市场结构拥挤:太多钱追逐太少机会
- 宏观周期下的风格轮动
课程封面:A股下半年市场策略
本次分享主题为A股下半年市场策略,核心问题:6月底以来超预期上涨后,当前是否会重演2014/2015年的杠杆牛行情?
全球大类资产:黄金强美元弱,权益整体表现好
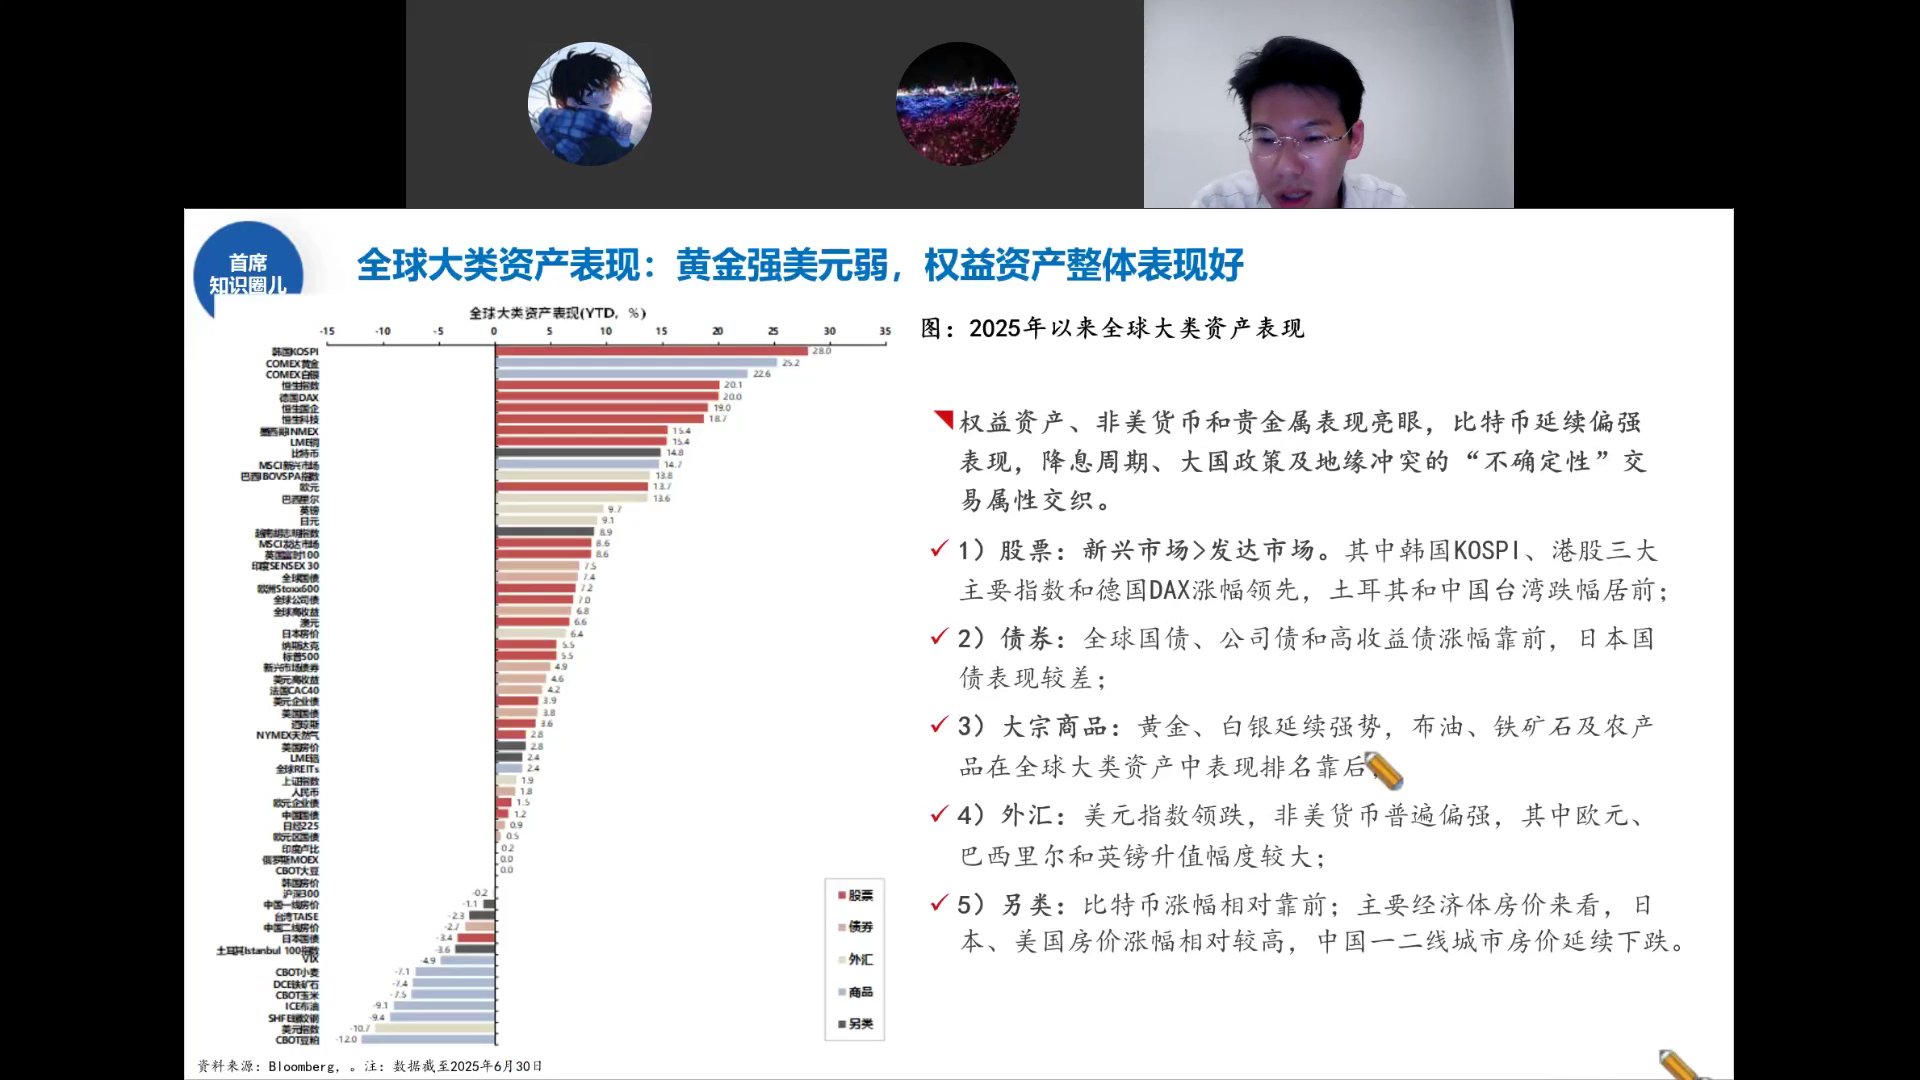
2025年以来,全球权益资产、非美货币和贵金属表现亮眼。从YTD收益率看:
- 股票:新兴市场优于发达市场。韩国KOSPI涨幅第一,港股三大指数、德国DAX紧随其后;A股上证虽不突出,但风格指数表现强
- 商品:黄金、白银延续强势,布油、铁矿石及农产品排名靠后
- 外汇:美元指数领跌,非美货币普遍偏强,欧元、巴西雷亚尔、英镑升值幅度较大
- 另类:比特币涨幅靠前;主要经济体房价分化,日美较高,中国一二线城市延续下跌
今年资产结构延续了2024年"9·24"以来的格局:权益偏强、新兴市场优于发达市场。降息周期、大国政策及地缘冲突的"不确定性"交易属性交织。
年度级别仍是大牛市:第五轮宽松周期起点
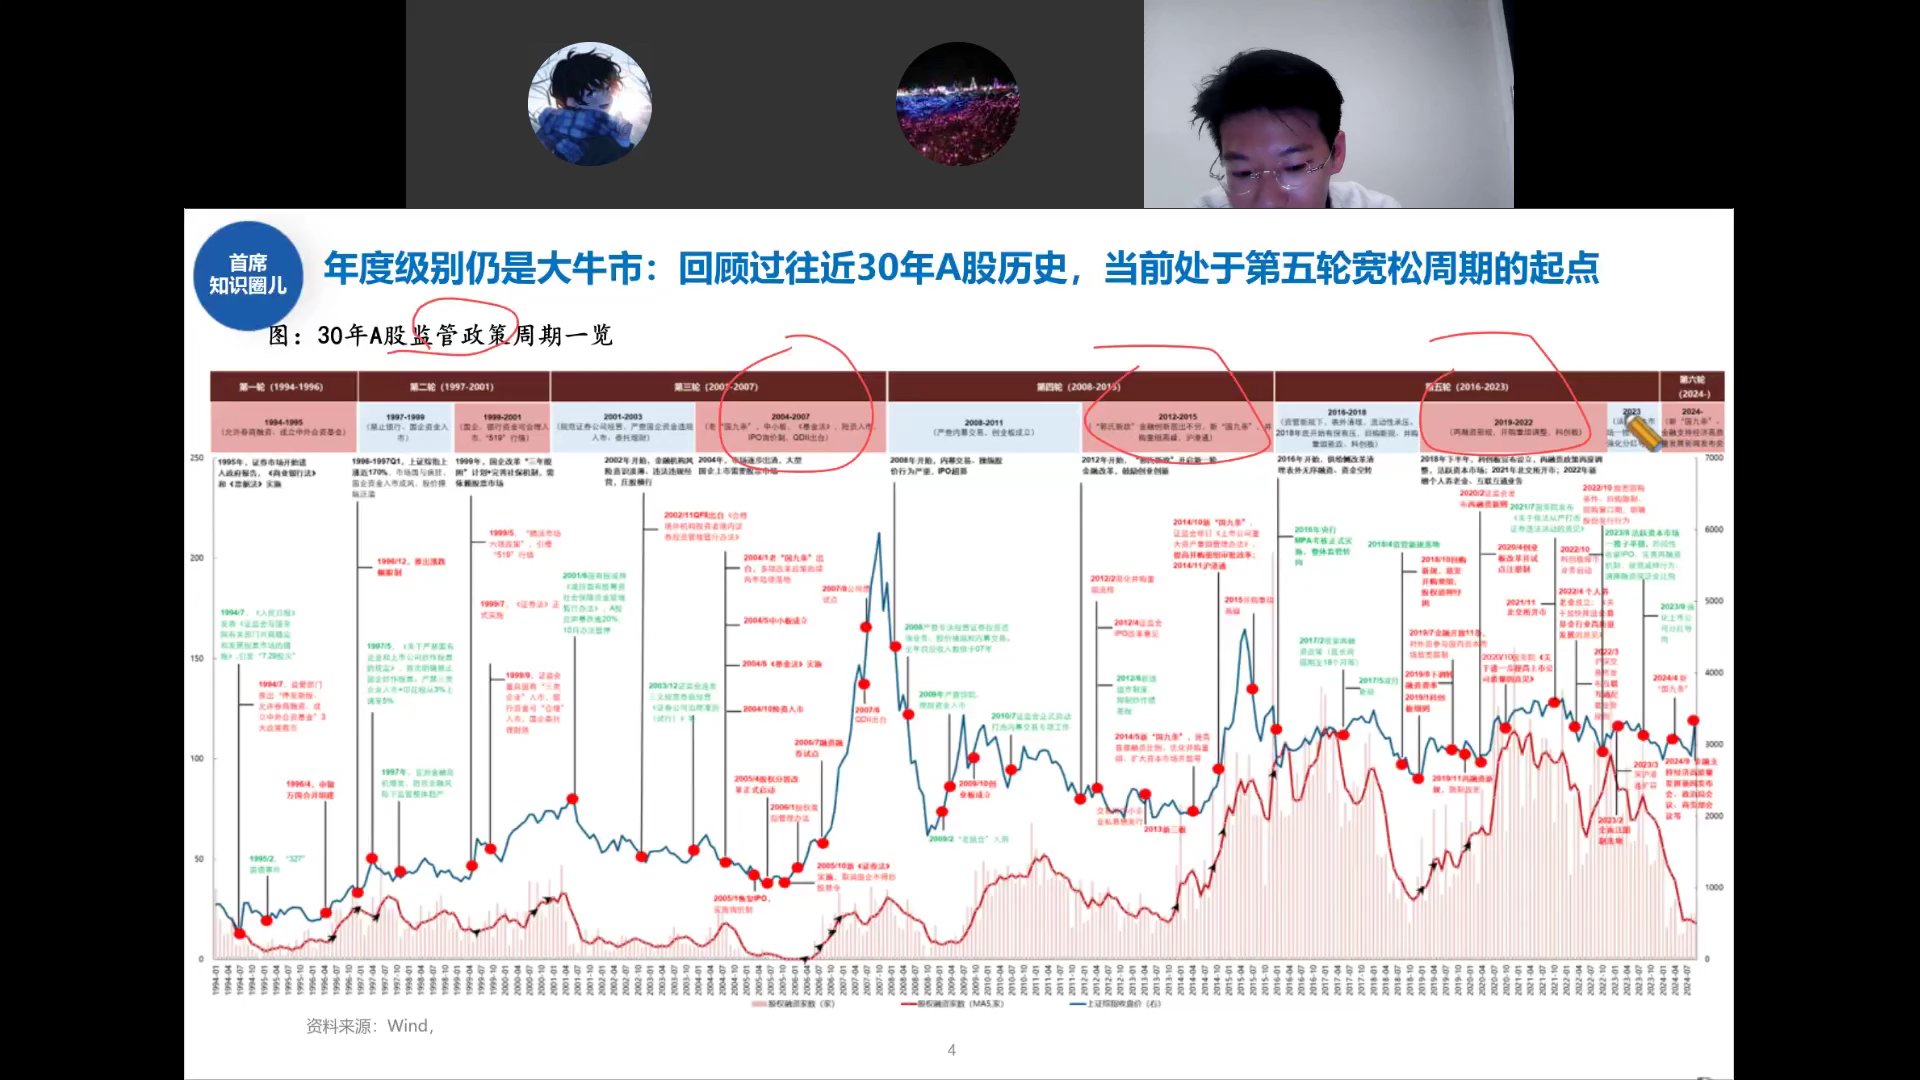
回顾近30年A股历史,大级别牛市都诞生于监管政策友好的宽松周期。图中标出了六轮监管政策周期,当前正处于第五轮宽松周期的起点区域。
历史经验:大级别指数牛市都出现在红色政策友好区间。从政策周期视角看,当前没有发生方向性变化,政策面仍是冲量条件。
政策对A股市场仍然关键。只能从大背景看,目前没有太大变化——这是年度级别判断的基础。
政策定调:适度宽松货币,稳住楼市股市
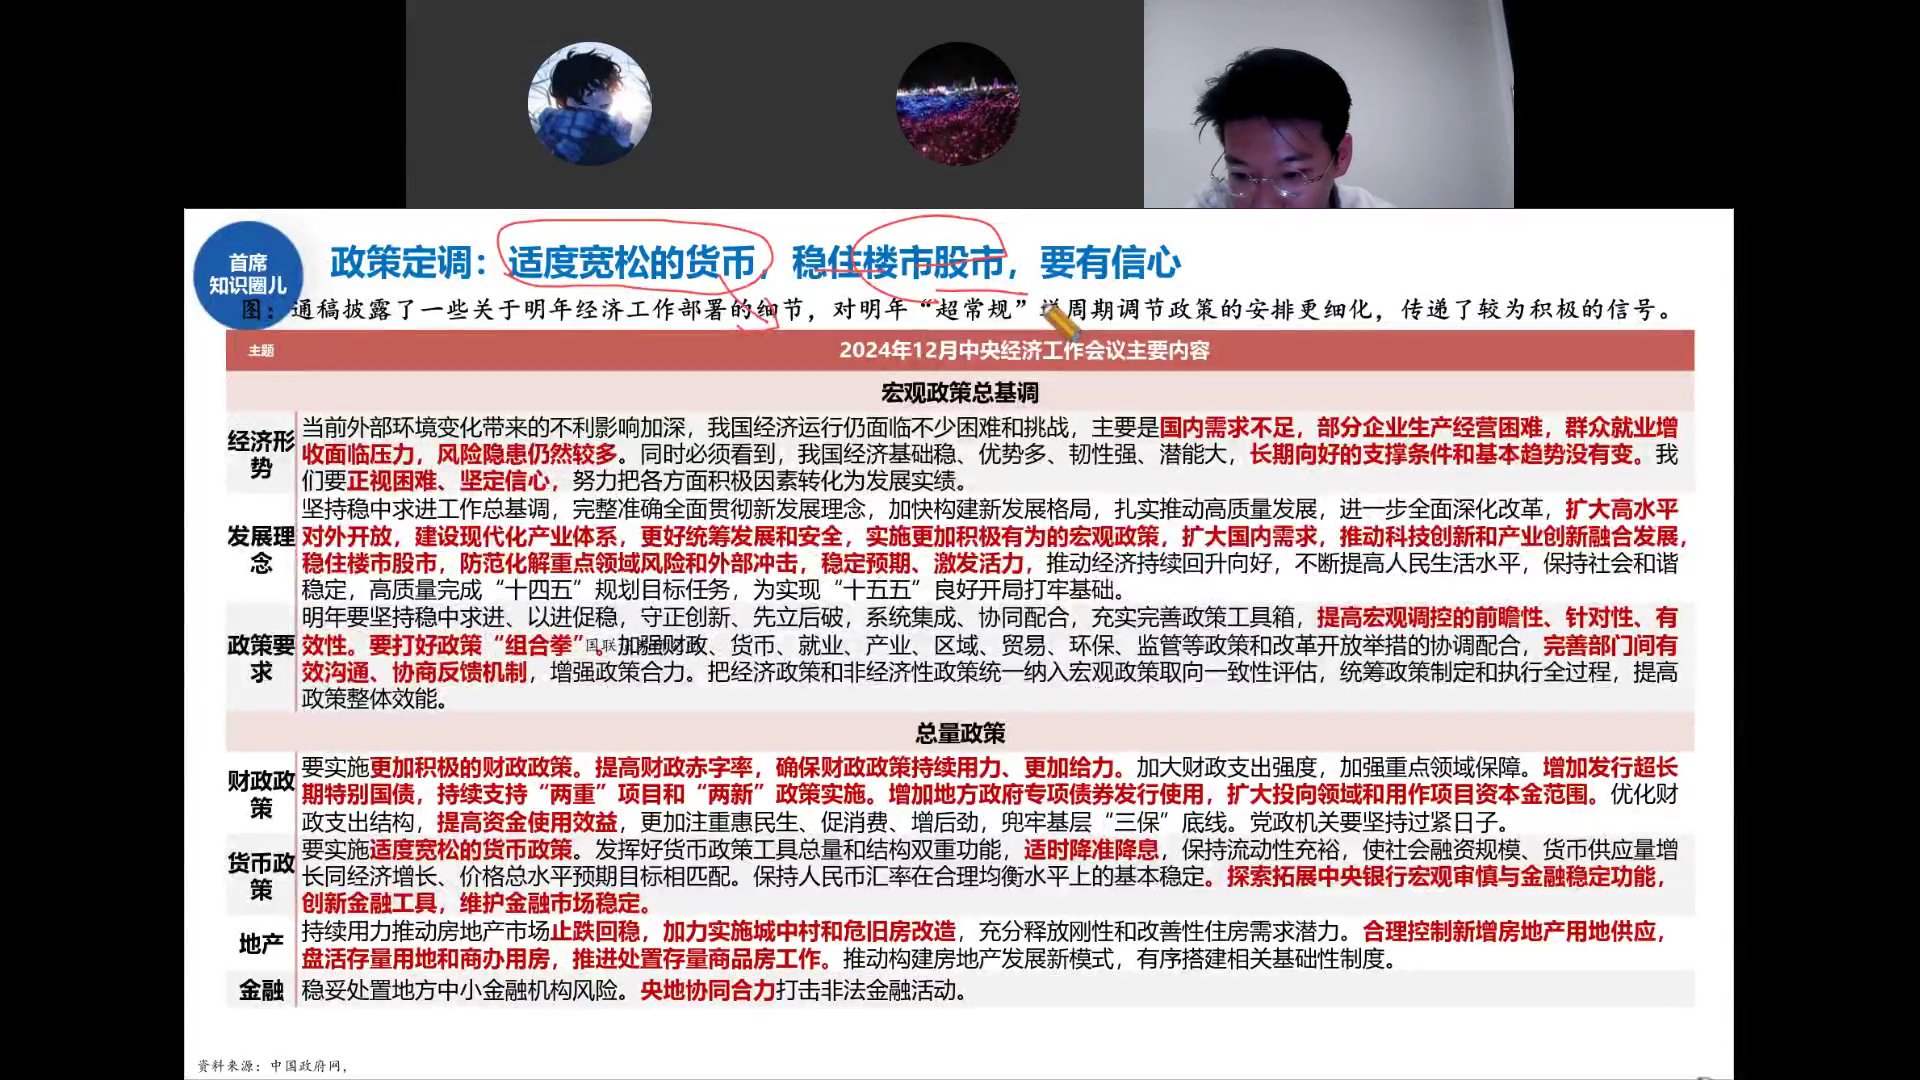
2024年12月中央经济工作会议对2025年经济工作部署传递了较为积极的信号:
- 适度宽松的货币政策:流动性管够,子弹管够。年内无风险利率下行极快——存款利率一个点出头,货币基金收益不到1%,理财收益率快速下行
- 稳住楼市股市:运行半年多以来确实做到了——楼市没崩,比去年好很多;股市表现更不必说
- 更积极的财政政策:提高财政赤字率,增发超长期特别国债
从半年到年度级别看,市场仍处于非常友好的政策环境中——这是自上而下判断的核心前提。
关税到哪了:对华税率降至43.8%
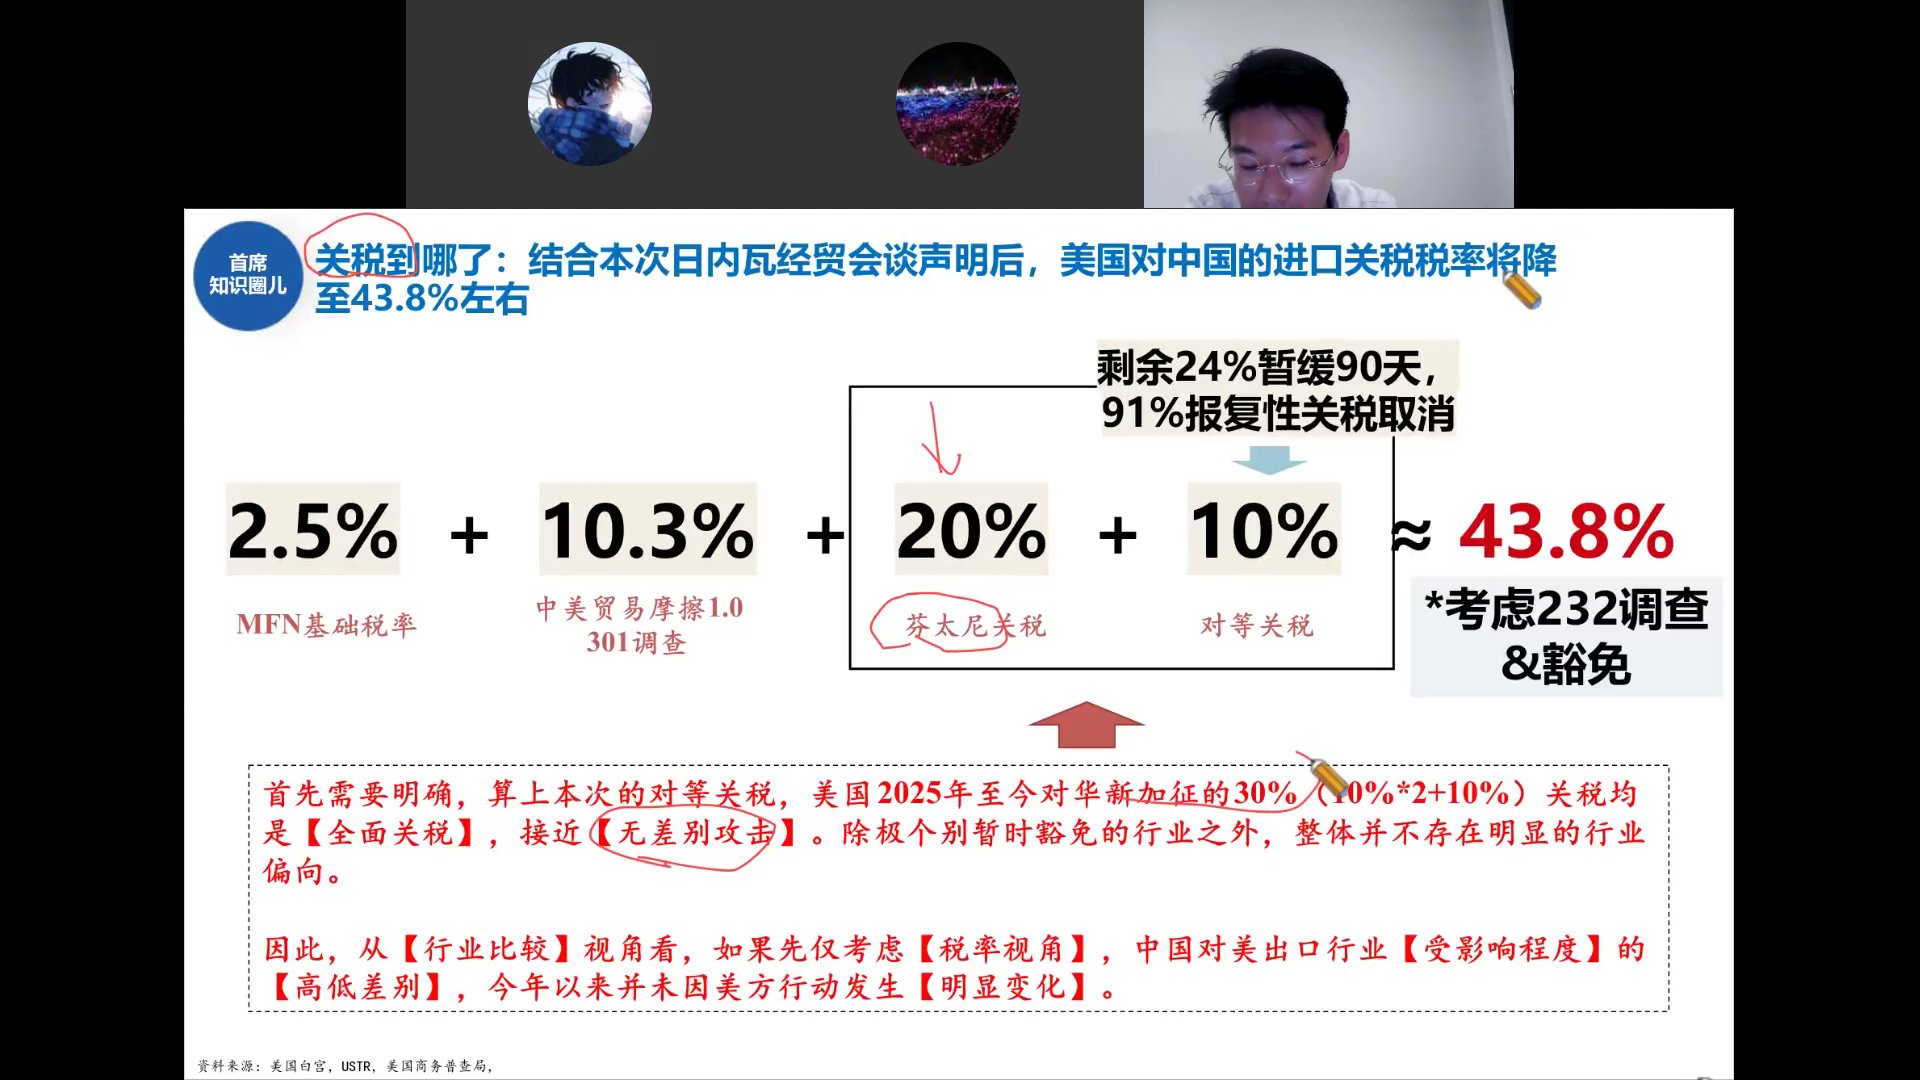
结合日内瓦经贸会谈声明,美国对中国进口关税税率结构如下:
- MFN基础税率:2.5%
- 301调查(贸易摩擦1.0):10.3%
- 芬太尼关税:20%(剩余24%暂缓90天,91%报复性关税取消)
- 对等关税:10%
- 合计约:43.8%(考虑232调查及豁免)
关键判断:2025年至今对华新加征的30%关税(10%×2+10%)均为全面关税,接近"无差别攻击",除极个别暂时豁免行业外,不存在明显行业偏向。因此从税率视角看,中国对美出口行业受影响程度的高低差别,今年以来未因美方行动发生明显变化。
30%关税已经很高——本来100美金的商品,加关税就要多交30美金。但这接近全球关税平均水平,进一步大幅加码的空间有限。
美国货币财政双宽:大美丽法案
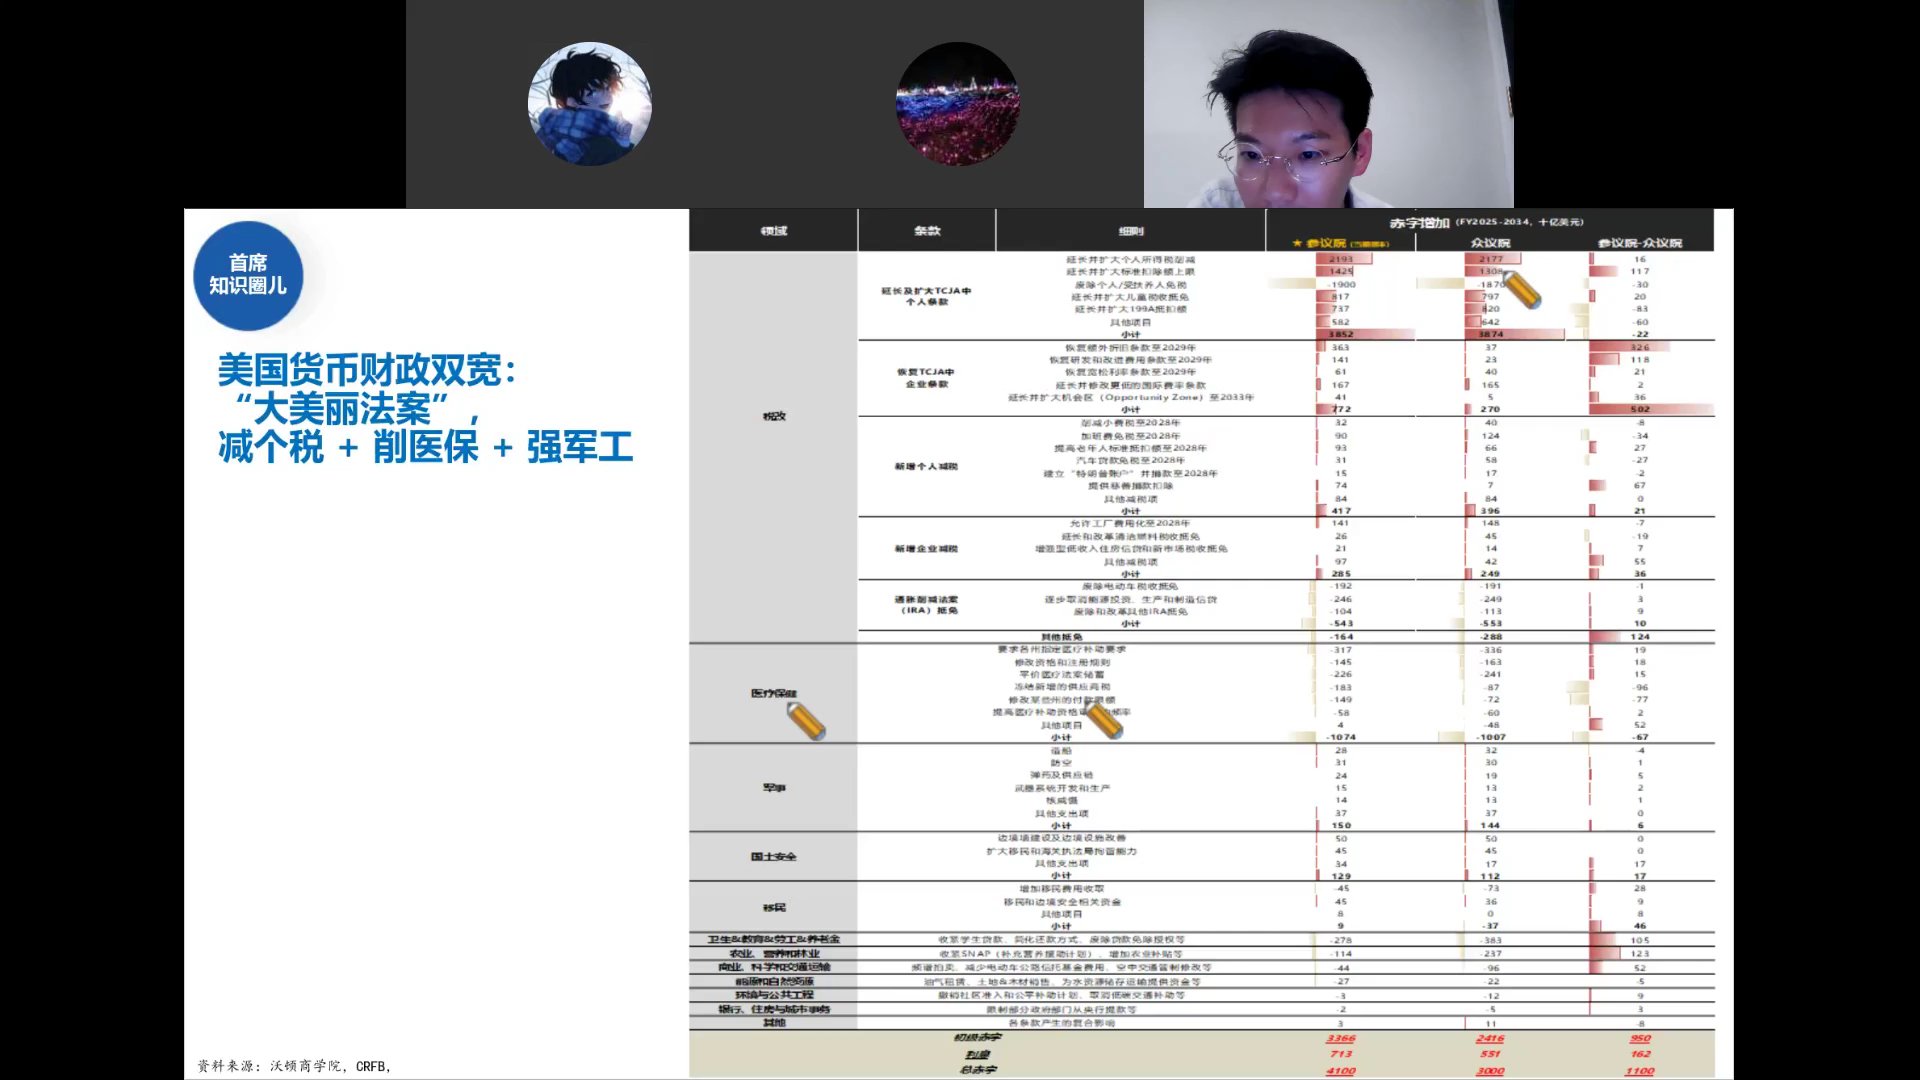
特朗普"大美丽法案"的核心是减个税 + 削医保 + 强军工,本质是货币财政双宽预期:
- 延长并扩大TCJA个人税项减税
- 削减医保支出(Medicaid等)
- 将军工国防开支挪入新增预算
- 对美国财政赤字扩张形成持续支撑
这一财政扩张方向叠加美联储降息预期,构成了海外流动性宽松的大背景。
海外流动性:降息窗口下半年打开
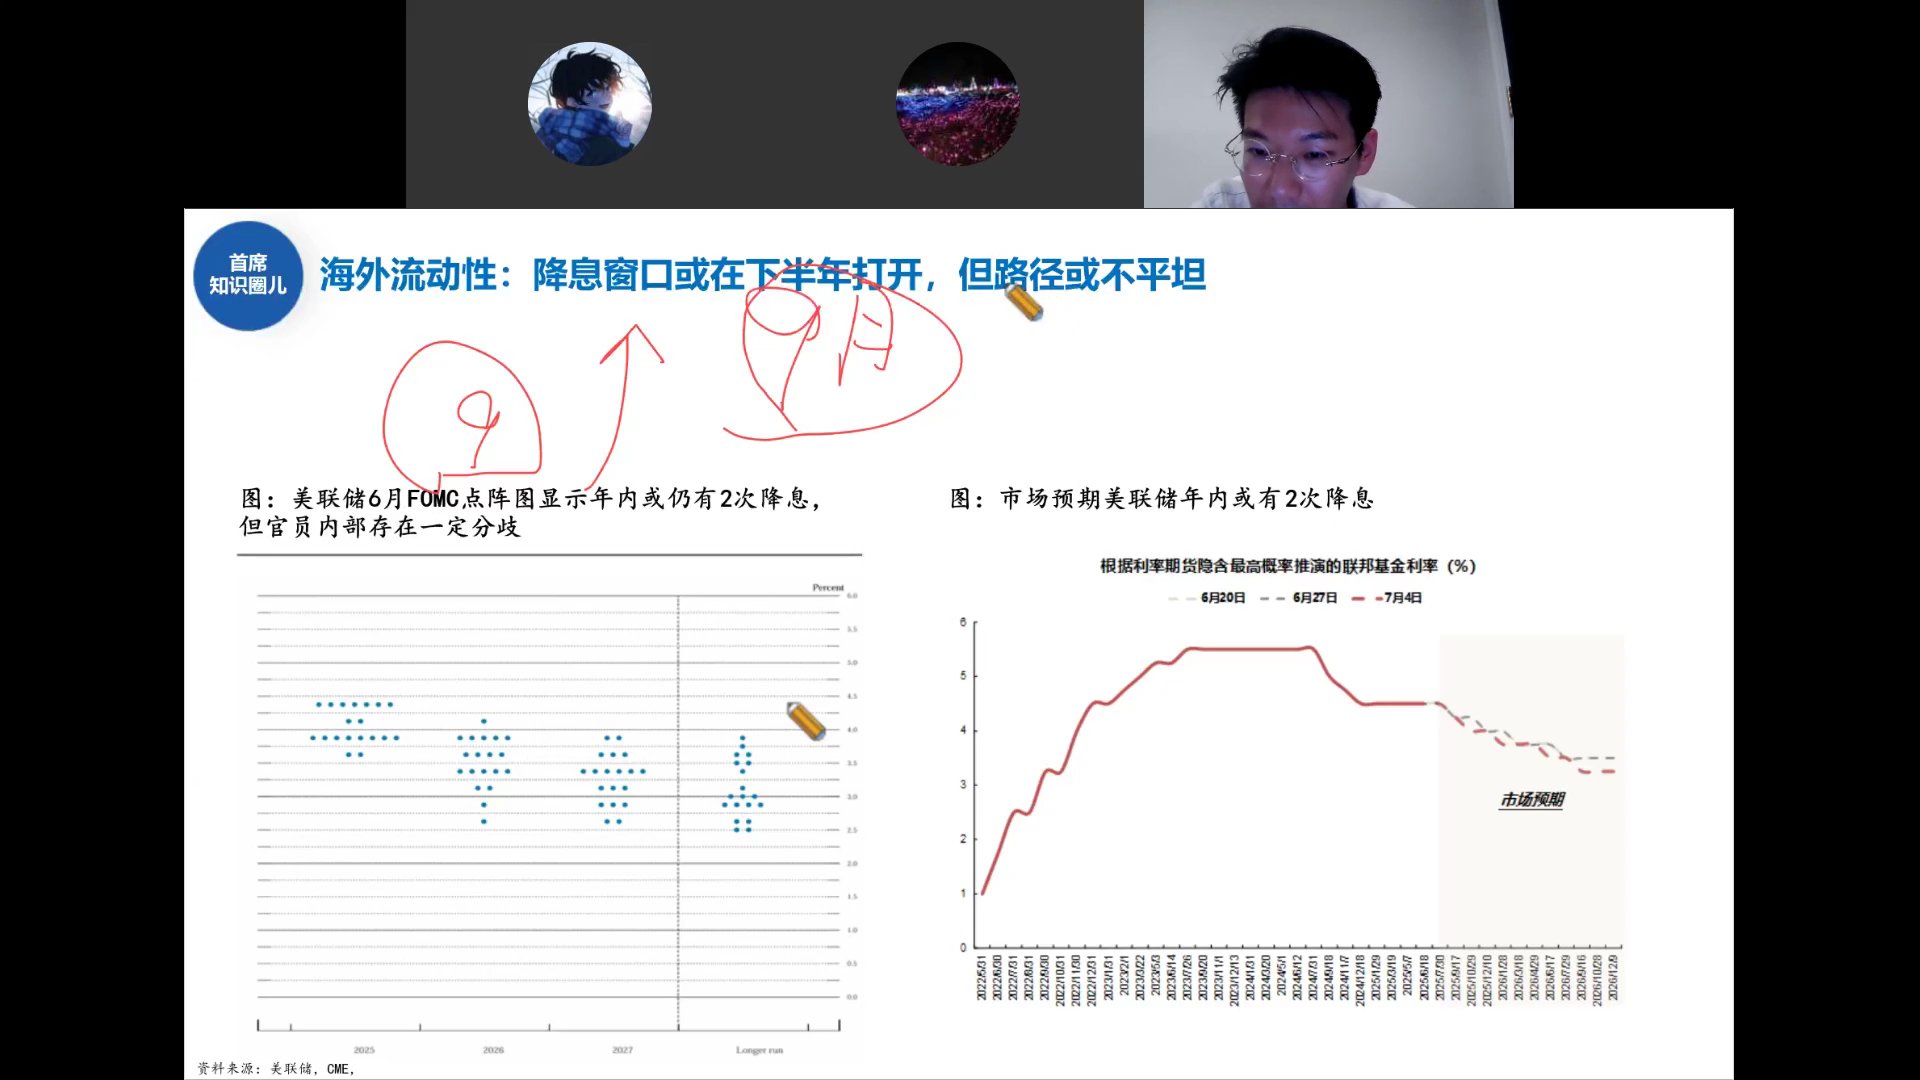
美联储6月FOMC点阵图显示年内仍有2次降息空间,但官员内部存在一定分歧:
- 最早9月份开启第一次降息(去年也是9月首次降息,随后9·24国内政策跟进)
- 路径可能并不平坦——关税问题可能对降息节奏形成扰动
- 市场预期年内或有2次降息,但降息较为"扭捏"
港股对海外流动性最敏感——去年9月美联储降息后港股先涨。当前港股性价比仍然较高,即使恒生科技已涨不少。
港股:PB-ROE性价比仍具吸引力
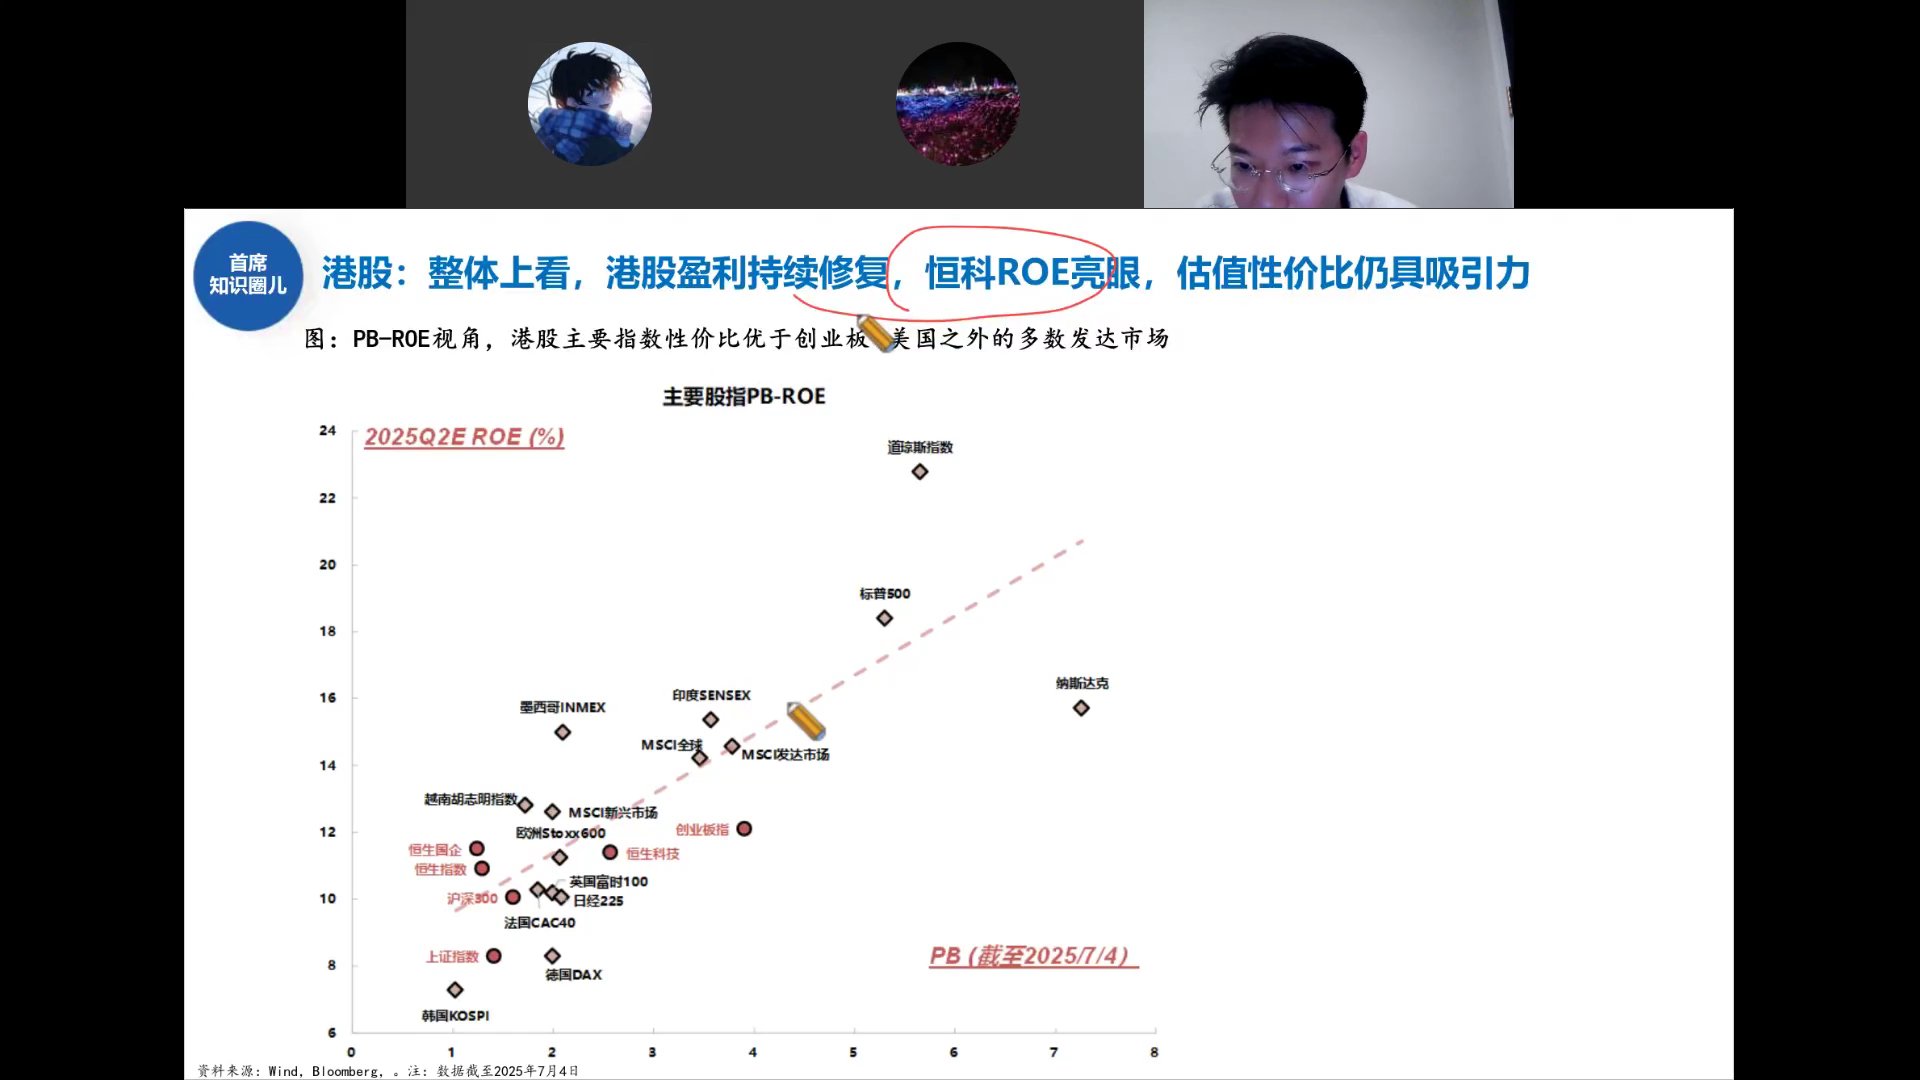
从PB-ROE视角看,港股主要指数性价比优于创业板及美国之外的多数发达市场:
- 恒生科技ROE亮眼,处于散点图中ROE较高但PB较低的位置
- 恒生国企、恒生指数、沪深300均在低PB区间
- 相比之下,纳斯达克PB高达7倍以上,标普500也在5倍以上
港股今年弹性比A股高,估值性价比仍具吸引力。即使恒生科技已涨不少,从全球比较来看仍不贵。
九转见顶信号:历史例外与当前位置
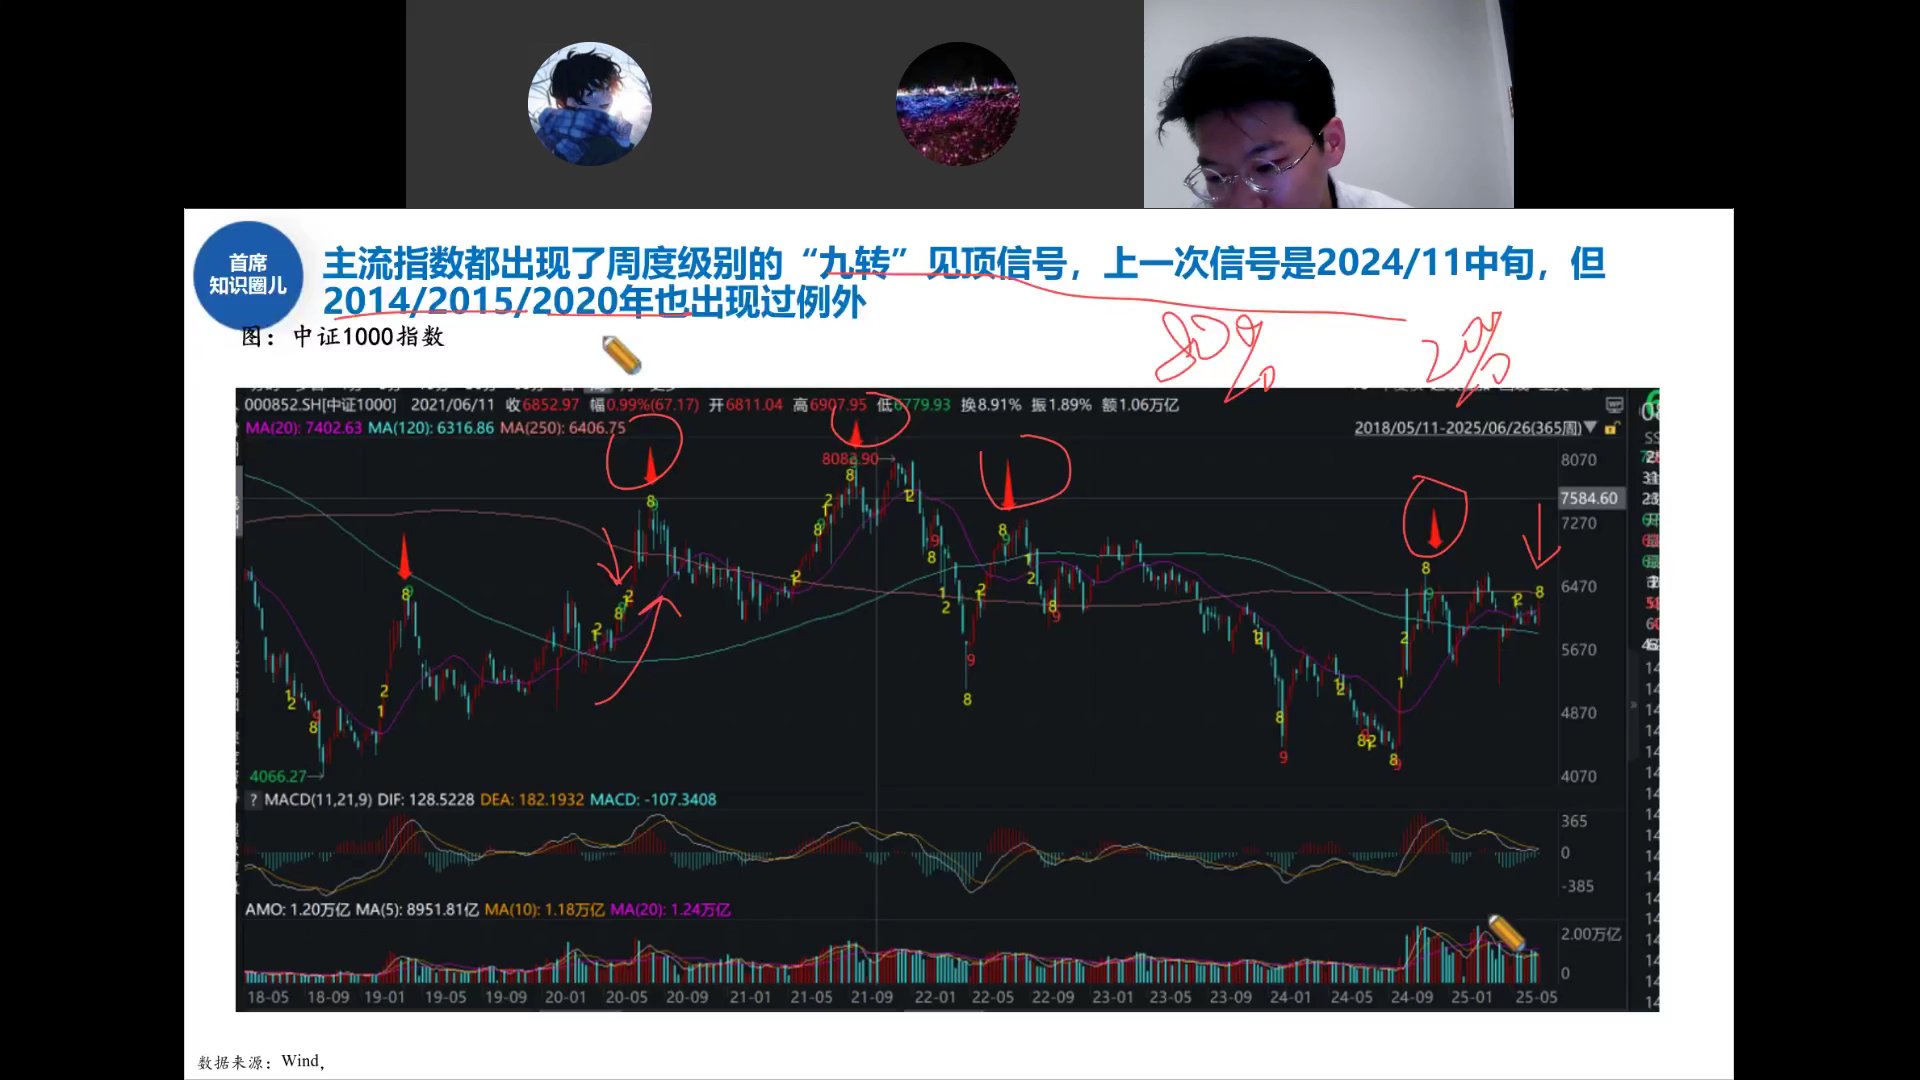
主流指数出现了周度级别的"九转"见顶信号,上一次信号是2024年11月中旬。但历史上:
- 九转信号并非100%准确——2014、2015、2020年都出现过例外
- 信号出现后指数可能继续上行,只是短期涨幅收窄
- 不能仅凭技术信号就判断市场见顶
会不会走出2014/2015年的情形?
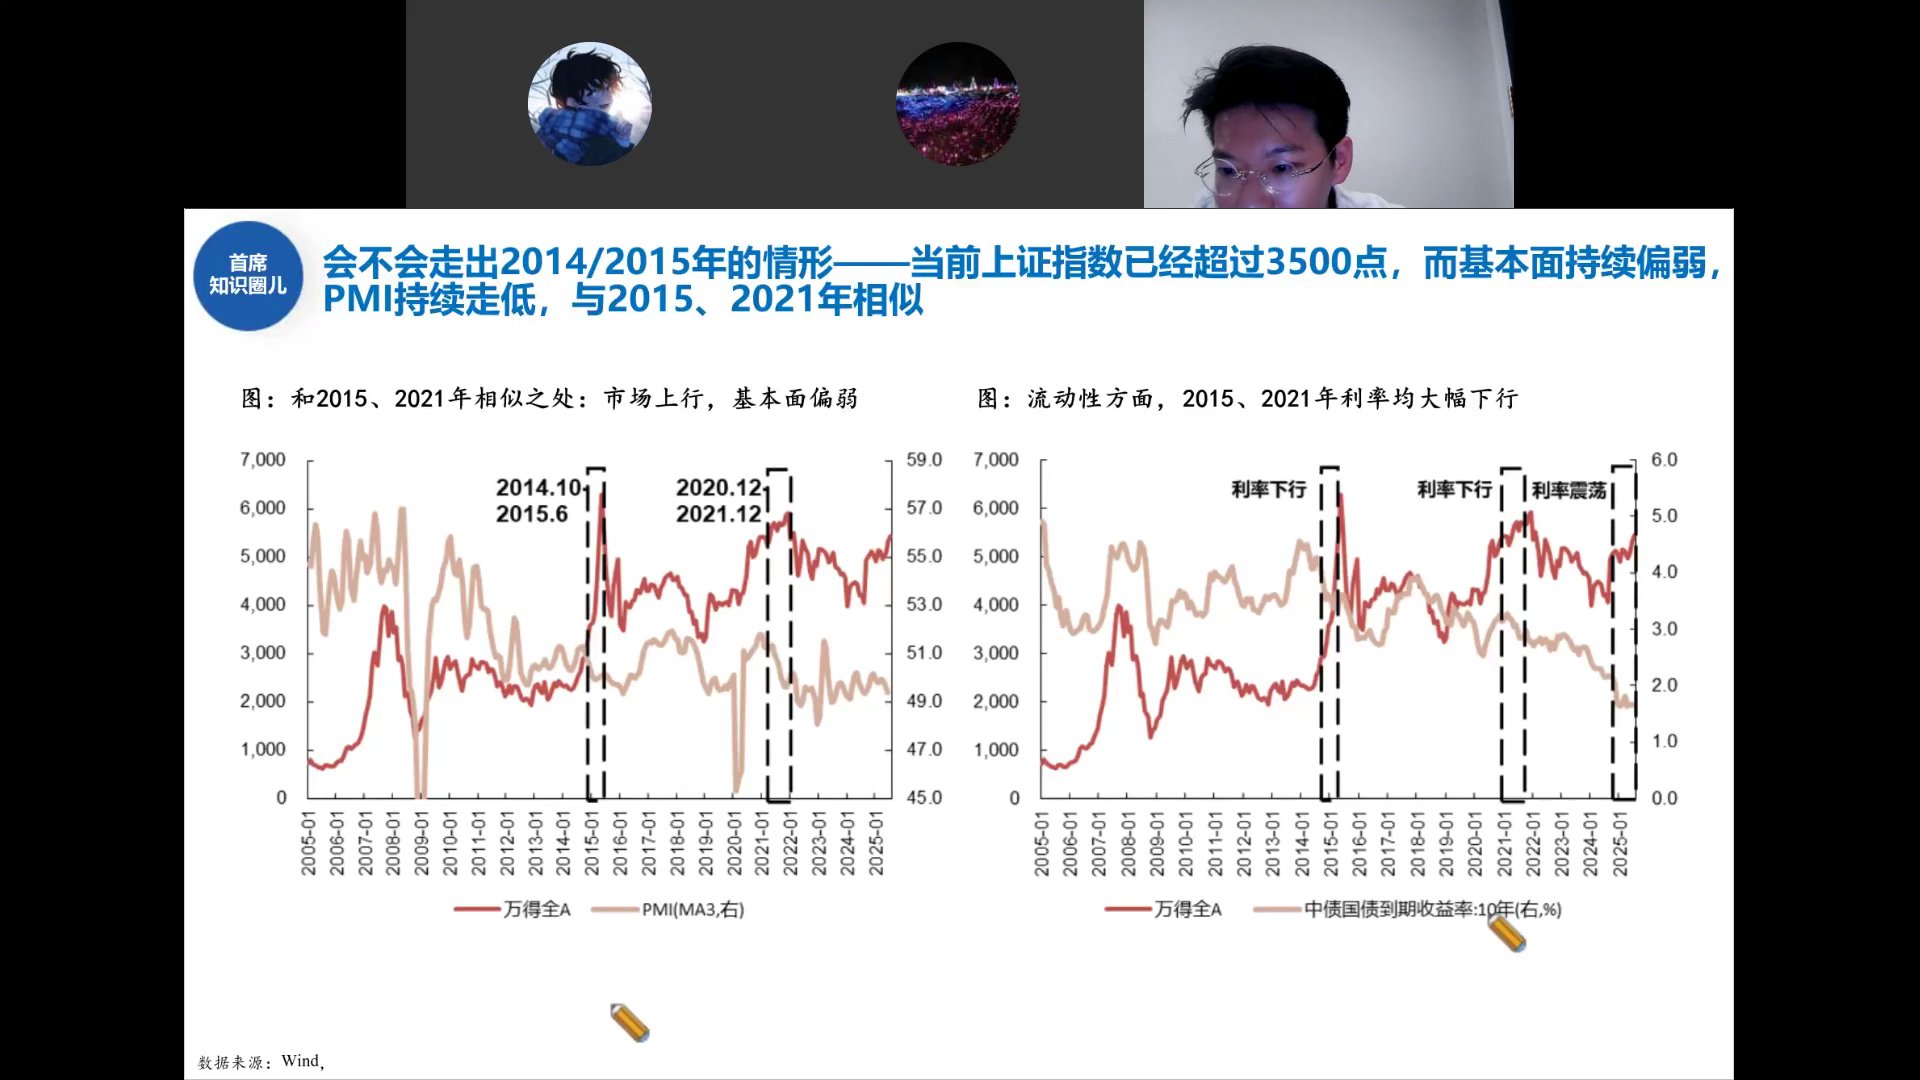
当前上证指数已超过3500点,而基本面持续偏弱、PMI持续走低,与2015、2021年有相似之处:
相似之处:市场上行,基本面偏弱
- 2014.10—2015.6:万得全A上行,PMI下行
- 2020.12—2021.12:万得全A上行,PMI下行
- 当前:指数站上3500,PMI持续走低,基本面偏弱
流动性方面:利率均大幅下行
- 2014—2015年:10年期国债收益率大幅下行
- 2020—2021年:利率大幅下行
- 当前:无风险利率快速下行,理财收益、存款利率持续走低
这是一轮"水+情绪"驱动的行情,而非基本面支撑的牛市。PMI持续下行但市场上涨,说明这不是基本面牛,而是流动性和情绪驱动的估值修复。
弱基本面下,流动性是关键
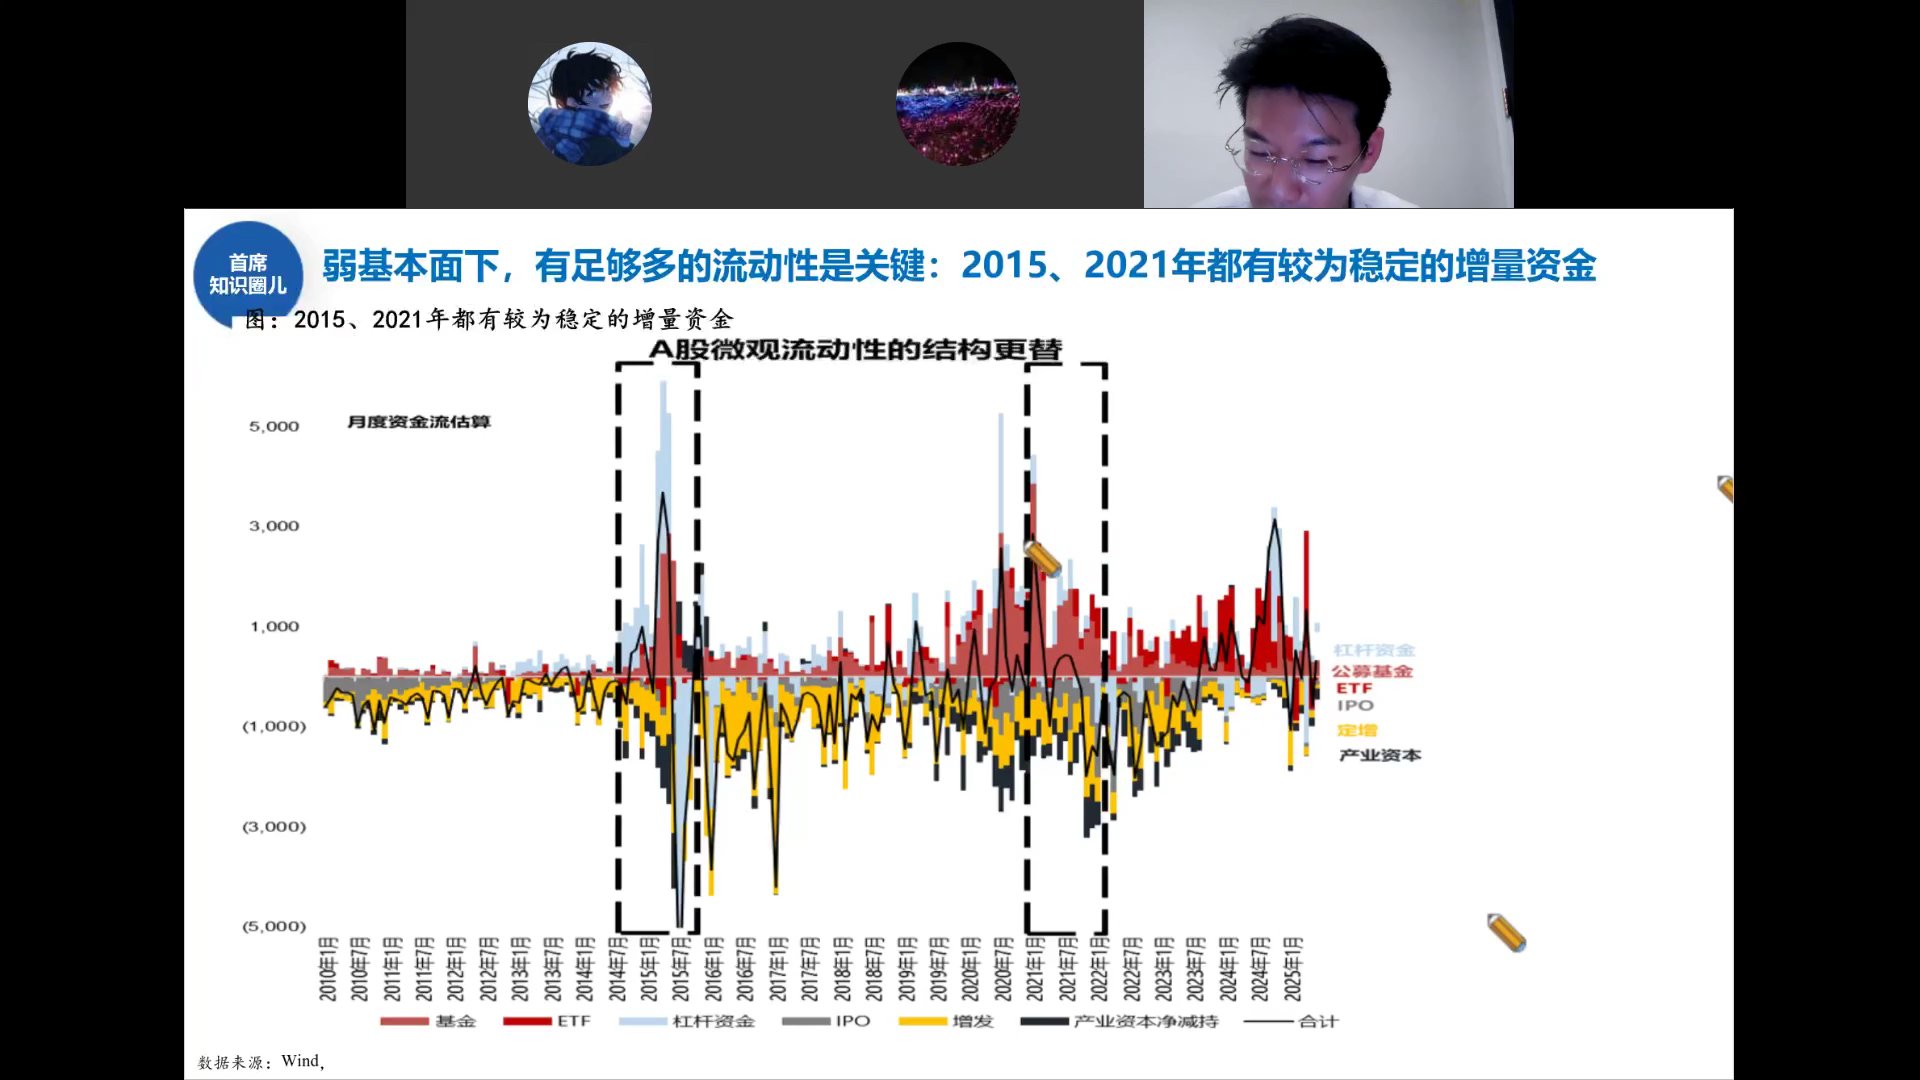
弱基本面下,有足够多的流动性是关键。回顾2015和2021年两轮牛市,都有较为稳定的增量资金:
- 图中展示A股微观流动性的结构更替——基金、ETF、杠杆资金、IPO、定增、产业资本净增持
- 2015年:杠杆资金(两融)大规模流入,蓝色柱子异常突出
- 2021年:公募基金大规模发行,红色柱子突出
- 两轮牛市都有明确的、可识别的增量资金主力
关键问题:本轮的增量资金在哪里?量级够不够?
本轮资金流在回升,但远弱于历史牛市
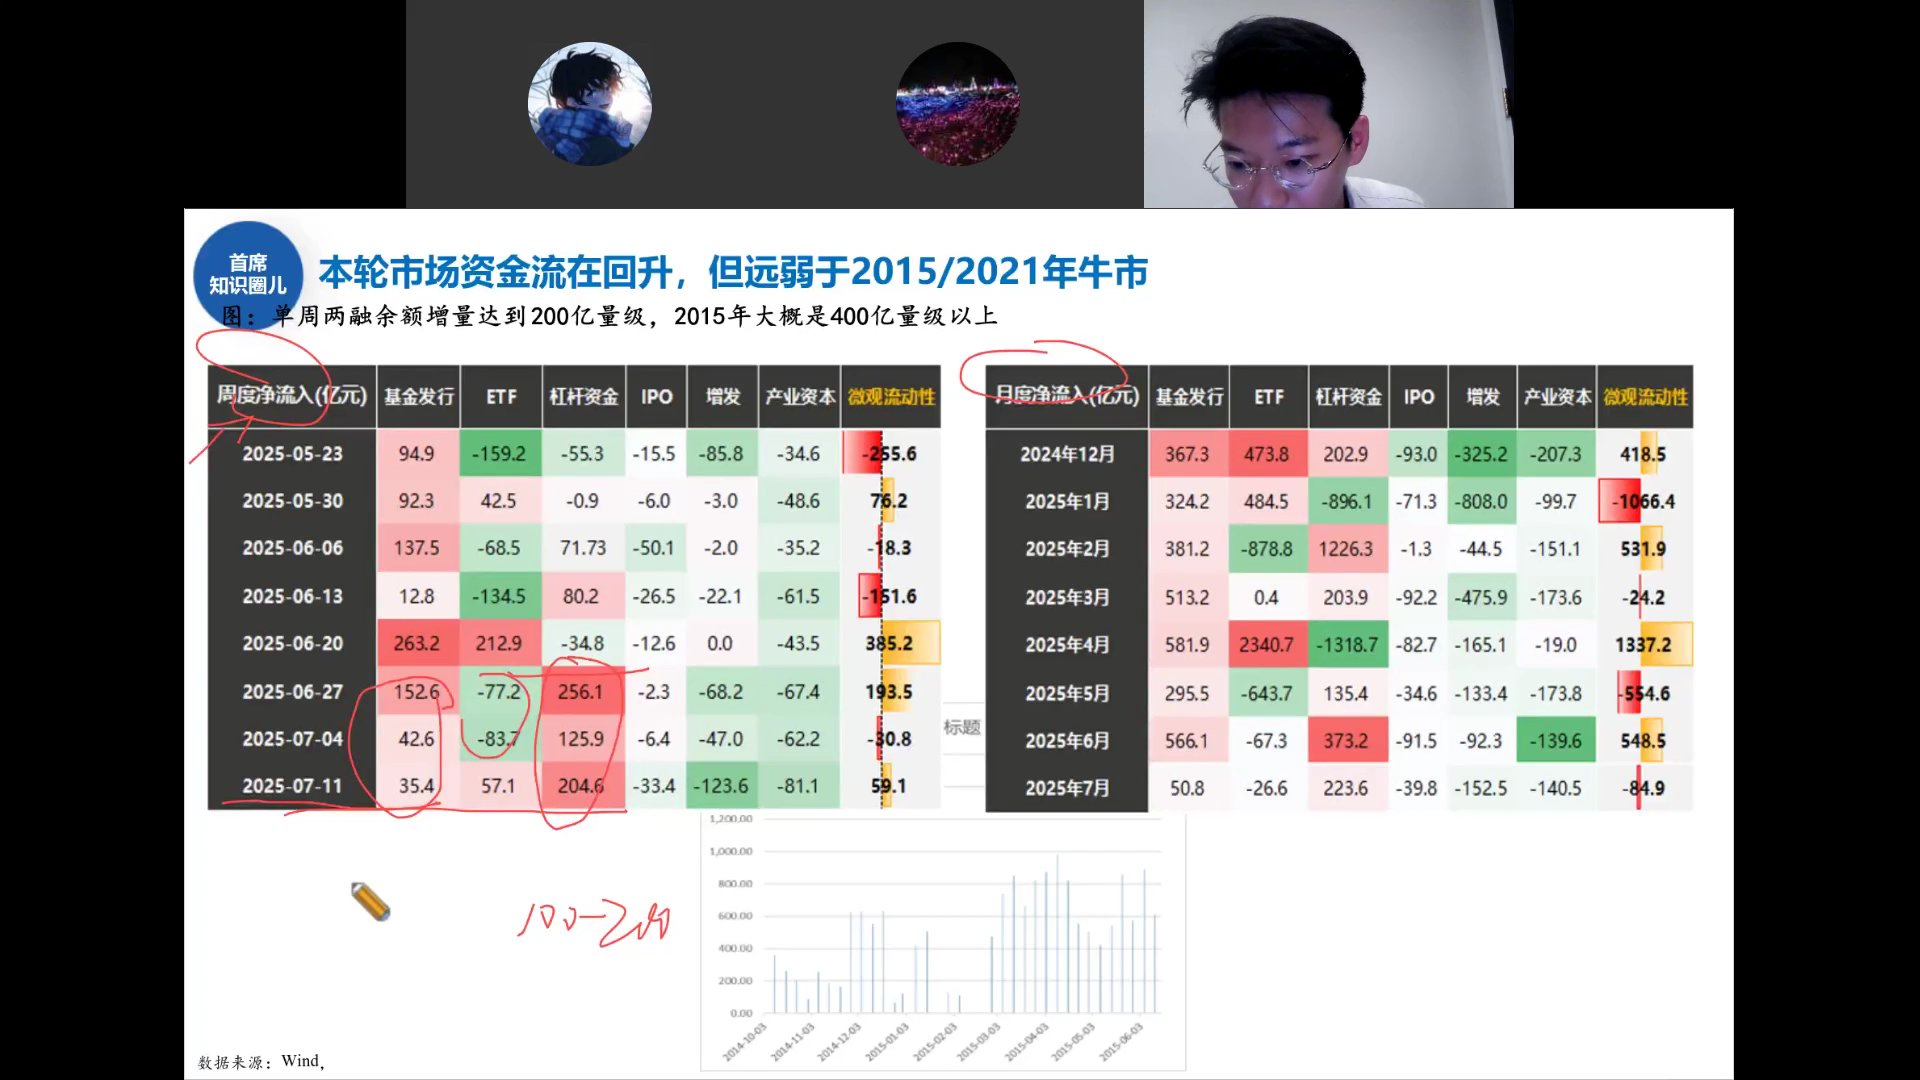
当前资金面确实在回暖,但量级与历史牛市差距明显:
- 单周两融余额增量达到200亿量级,而2015年大概是400亿量级以上
- 2025年6月单周杠杆资金增量峰值约250亿,远低于2015年水平
- 月度微观流动性净流入在正负之间波动,尚未形成持续大额净流入
- 公募基金今年规模不增反降——股市暴涨但公募份额在赎回
本轮资金流在回升,但远弱于2015/2021年牛市。200亿 vs 400亿,量级差了一倍。
两轮无基本面牛市都有约2万亿增量
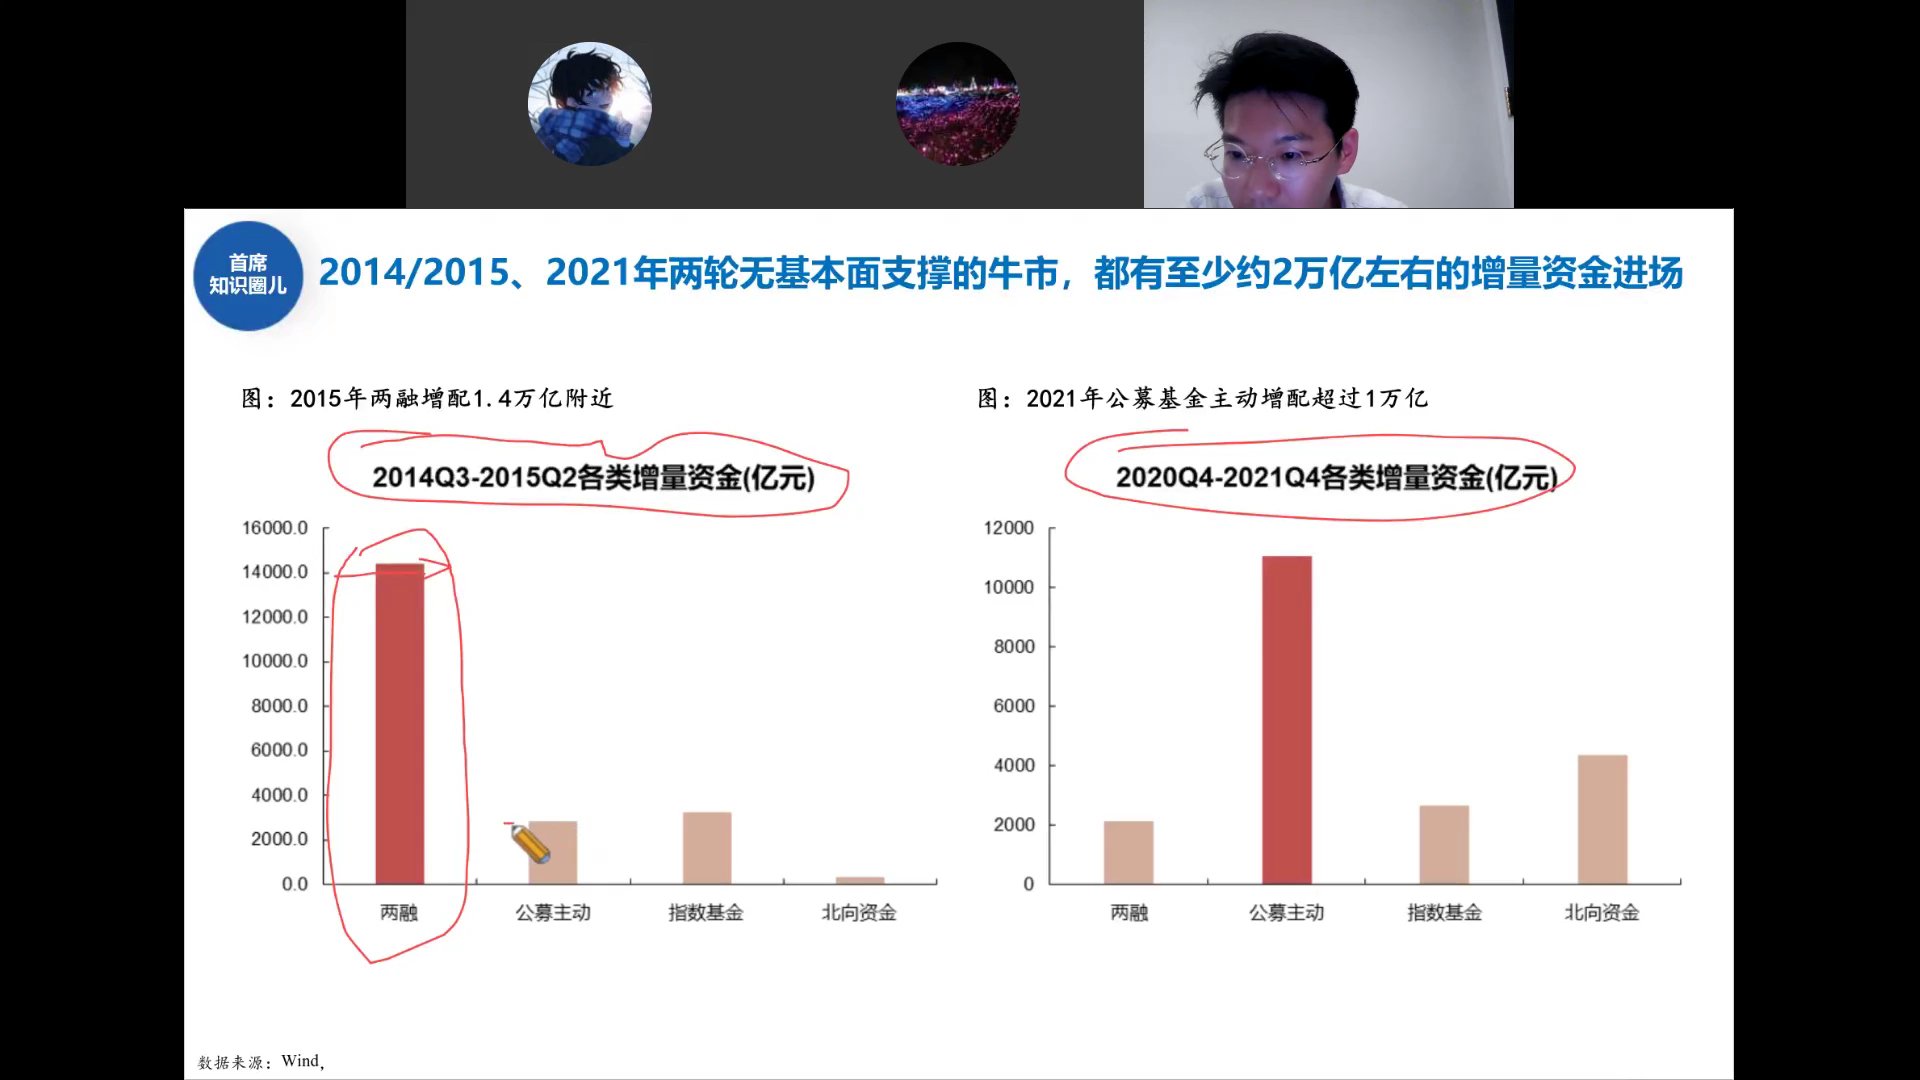
2014/2015和2021两轮无基本面支撑的牛市,都有至少约2万亿增量资金进场:
2014Q3—2015Q2
- 两融增配约1.4万亿(绝对主力)
- 公募主动、指数基金、北向资金合计约数千亿
2020Q4—2021Q4
- 公募主动增配超过1万亿(绝对主力)
- 两融、指数基金、北向资金合计约数千亿
两轮牛市的资金结构不同:2015靠杠杆,2021靠公募,但共同点是都有约2万亿的增量资金。当前能否凑出2万亿?这是判断能否复制历史的关键。
保险资金:每年3000-5000亿增量
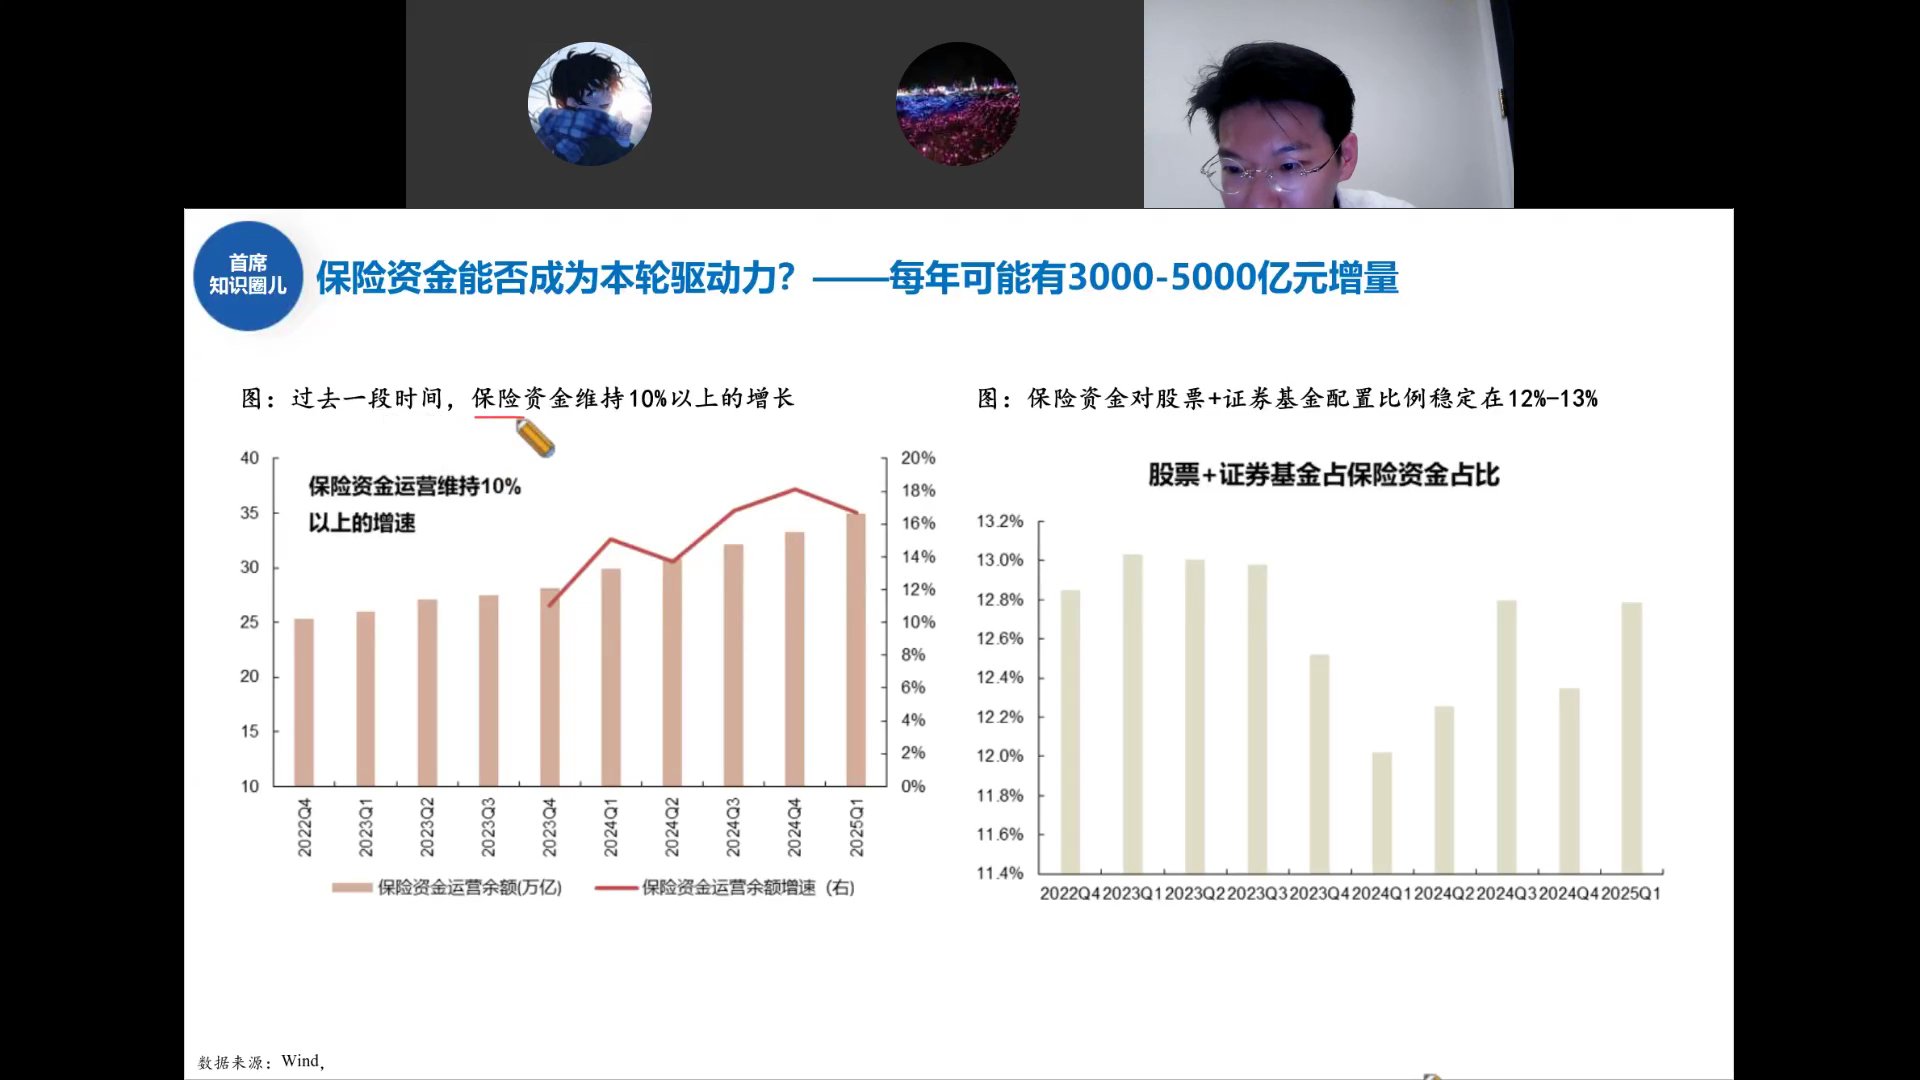
保险资金能否成为本轮驱动力?
- 全国保险资金运营余额约30-35万亿,维持10%以上增速
- 每年保费增长带来约3000-5000亿新增可投资金
- 保险资金对股票+证券基金配置比例稳定在12%-13%
- 吴清主席年初提到10%的股票配置比例目标,若提升至更高比例,增量可观
保险确实是市场的一大增量。每年可能有三五千亿进来,但相对于2万亿的牛市门槛,量级仍不够。
保险资金与银行股的持续上行
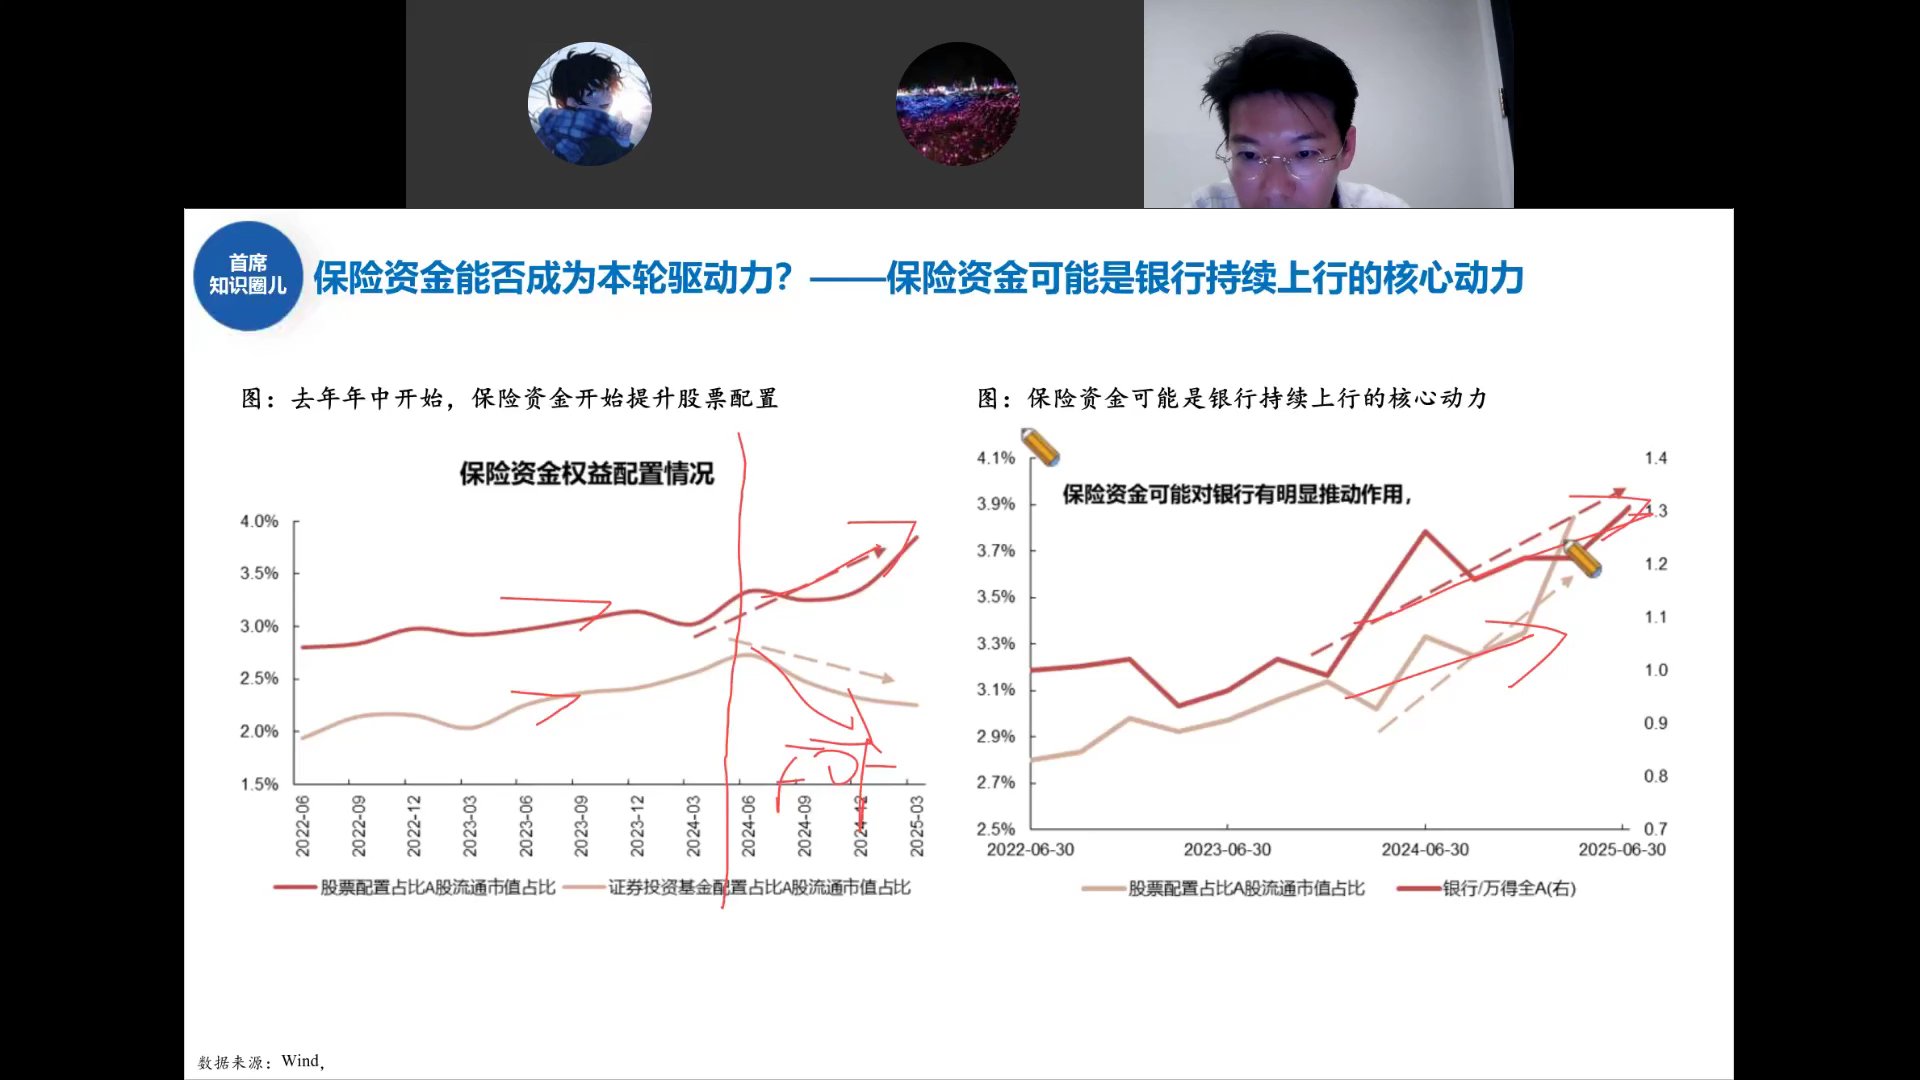
保险资金可能是银行持续上行的核心动力:
- 去年年中开始,保险资金开始提升股票配置
- 保险资金偏好稳定资产——大量买入银行股
- 保险对波动的容忍度与个人投资者不同,不需要短期买卖博弈
- 随着保险股票配置比例上升,基本对应银行板块的持续上行
很多银行被保险举牌。保险买银行不是因为短期要博弈,而是作为长久期资产配置——这决定了银行行情的持续性。
结构上,低位行业是上行驱动力
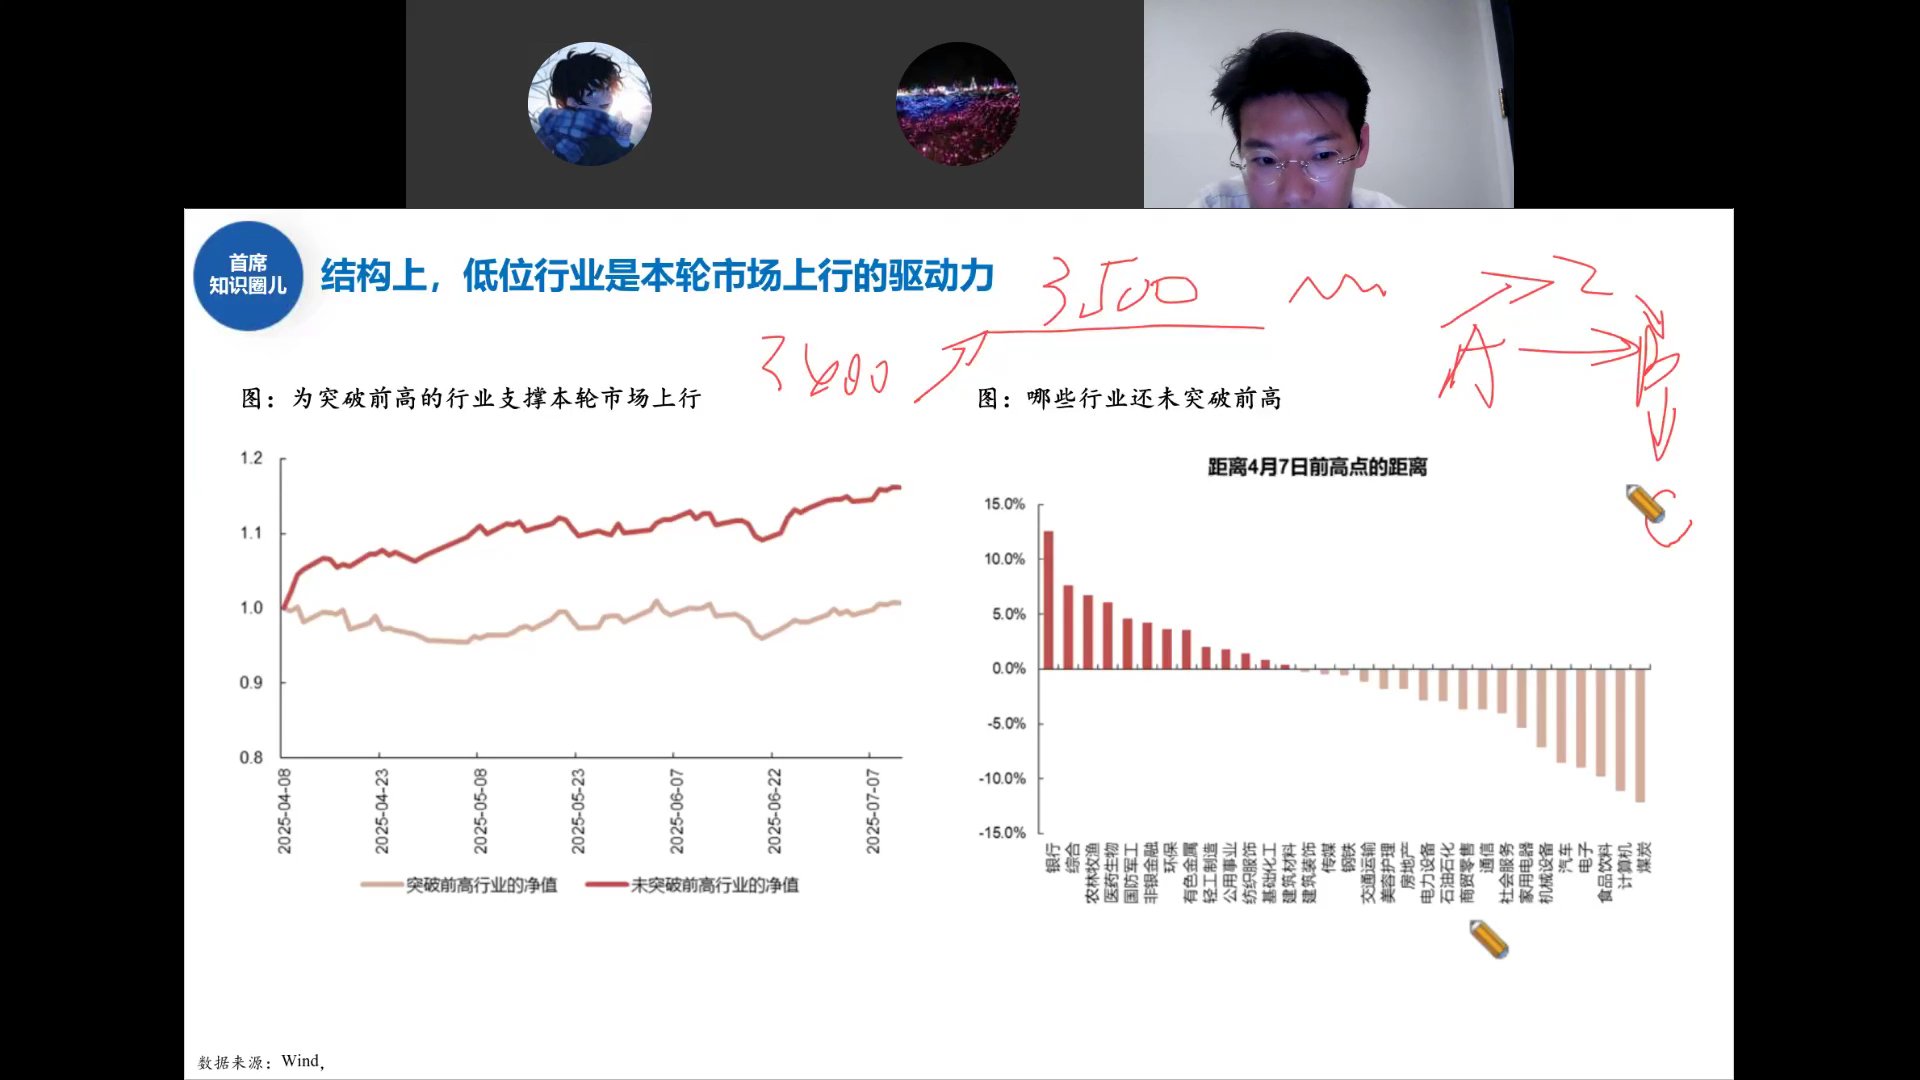
本轮市场上行的结构特征非常清晰——低位行业补涨:
- 将行业分为"突破前高"和"未突破前高"两组
- 未突破前高的行业净值持续跑赢——这就是本轮上行的核心驱动力
- 距离4月7日前高点最近的行业(银行、综合、农林牧渔等)涨幅居前
- 距离前高点较远的行业(计算机、煤炭、食品饮料等)反而落后
市场轮动极快——100个行业里开始只有10个创新高,剩下90个里再找下一个补涨标的。这是典型的"低位补涨"行情,而非全面牛市。
A股交易规律:65%时间窄幅波动
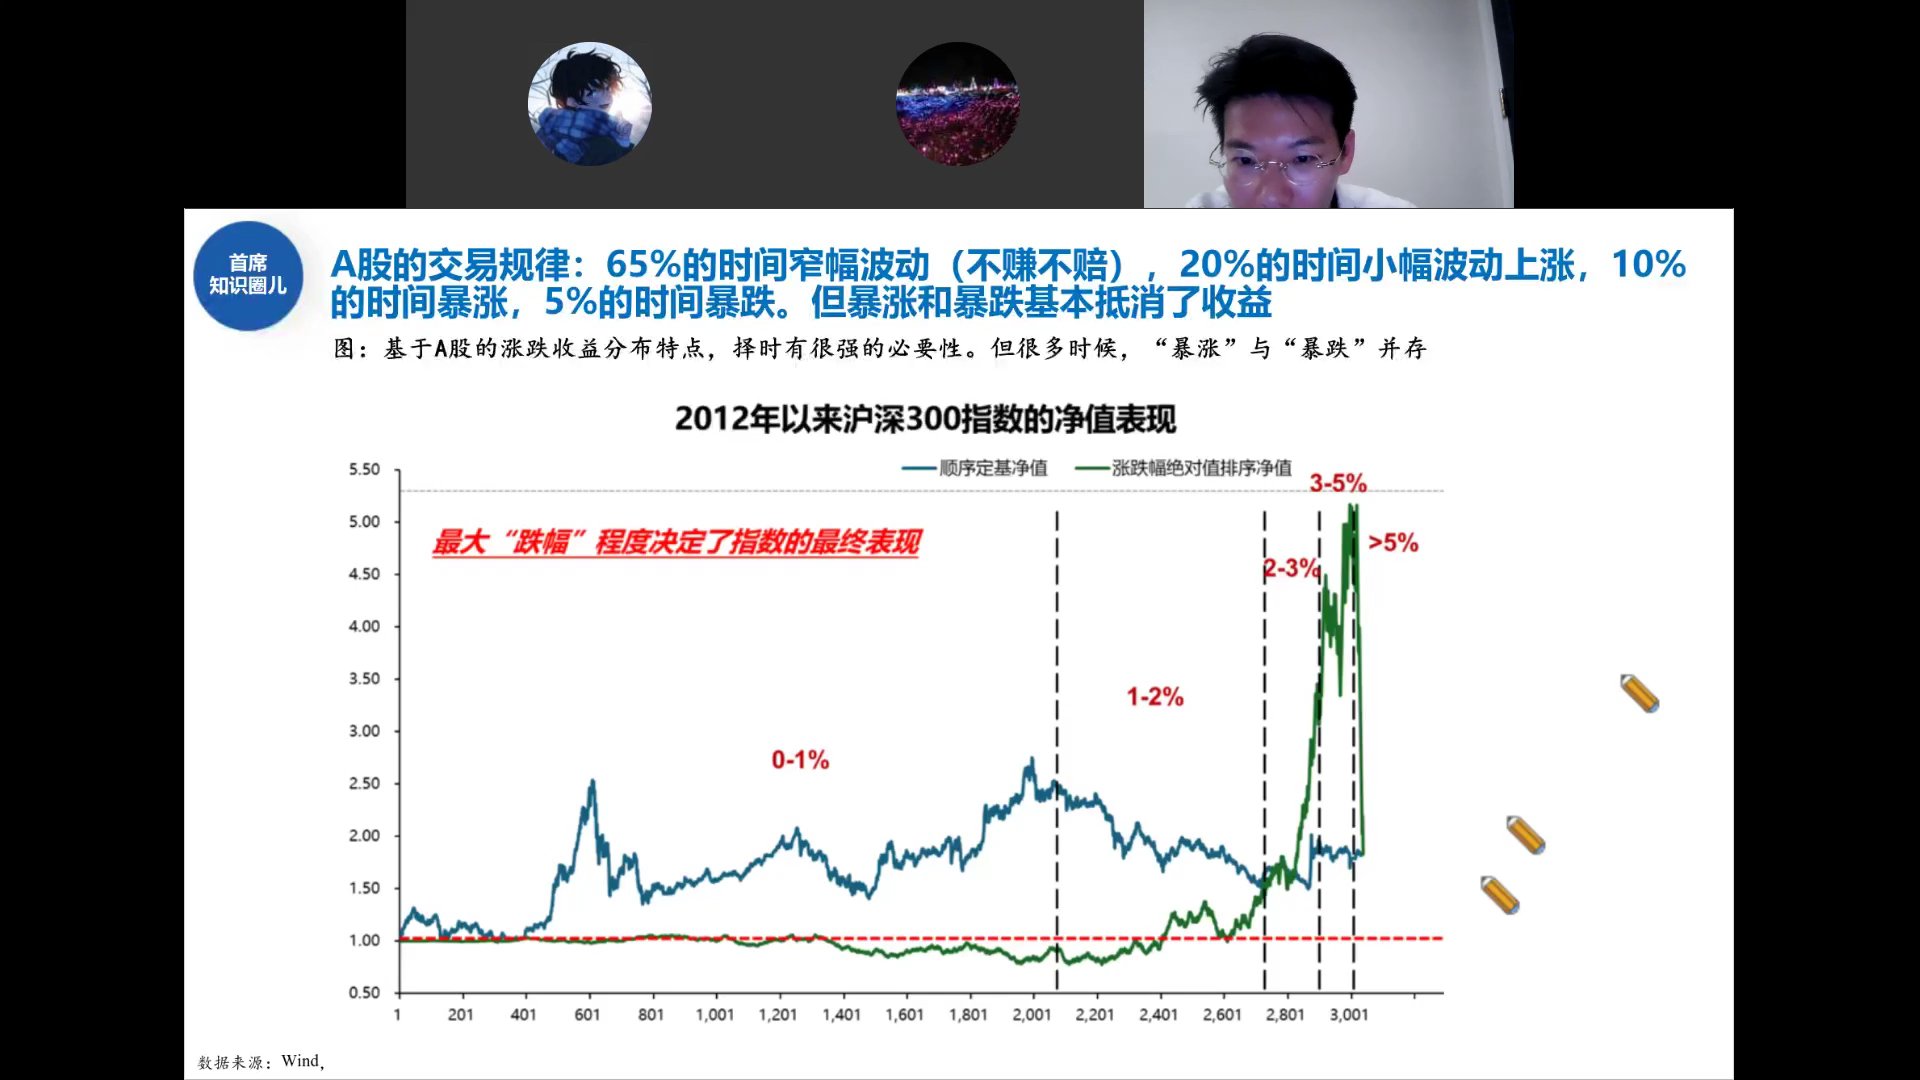
A股的涨跌收益分布有一个非常极端的特征:
- 65%的时间:窄幅波动(单日涨跌幅1%以内),基本不赚不赔
- 20%的时间:小幅波动上涨(1%-2%)
- 10%的时间:暴涨(3%以上)
- 5%的时间:暴跌(3%以上下跌)
关键发现:暴涨和暴跌基本抵消了收益。把所有交易日按涨跌幅绝对值排序后会发现,真正贡献收益的是那20%的小幅波动时间,而不是大家期待的"暴涨日"。
最大"跌幅"程度决定了指数的最终表现——你能不能熬过那5%的暴跌时间,决定了你能不能享受到后面的收益。
中美对比:美股小幅波动收益更强
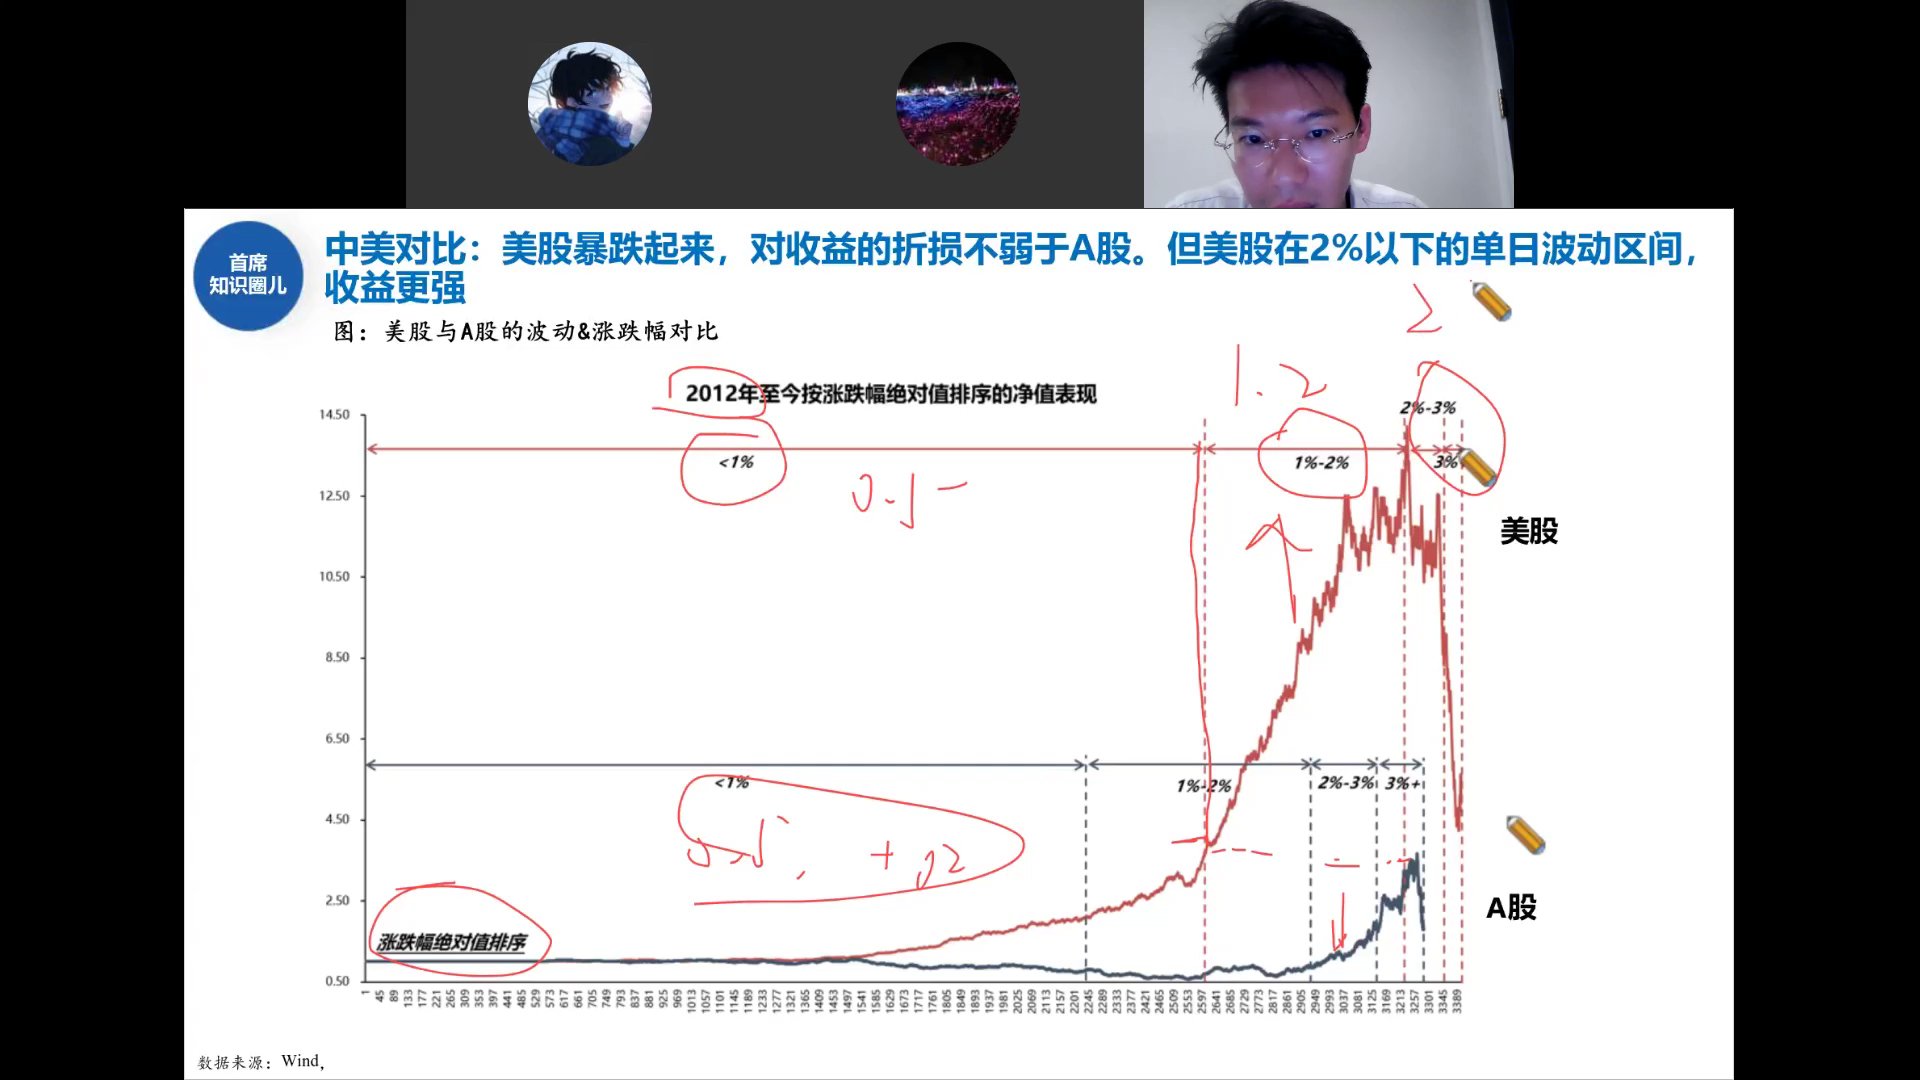
将美股(上图红线)与A股(下图黑线)按同样方式排序对比:
- 美股暴跌起来对收益的折损不弱于A股——尾部风险同样巨大
- 但在2%以下的单日波动区间,美股的收益积累明显更强
- 美股在大部分时间里"润物细无声"地上涨,暴涨暴跌的比例远低于A股
A股择时非常重要——65%的时间你可能在原地踏步,但错过那20%的关键时间点,收益就大打折扣。
日历效应:上涨完成于较短时间区间
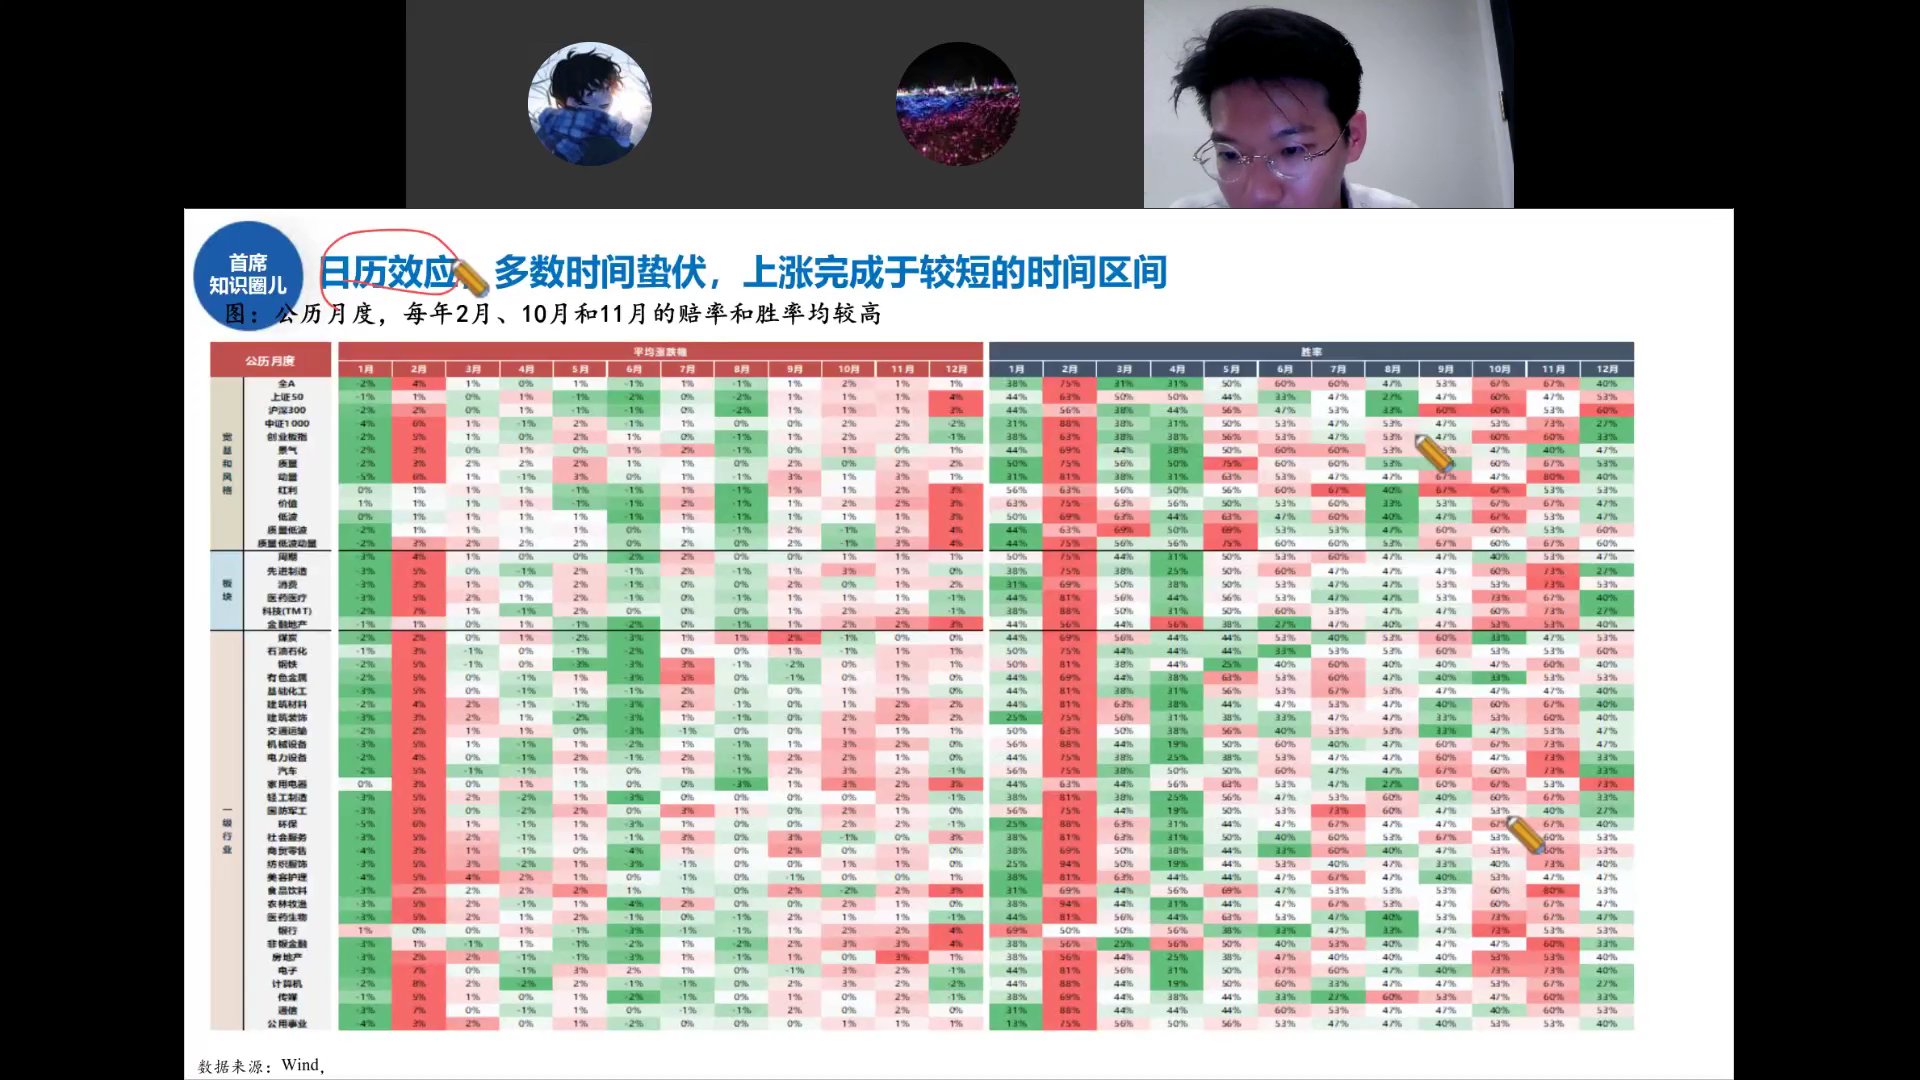
从历史月度统计看,A股存在明显的日历效应:
- 2月份:赔率和胜率均最高(约80%概率上涨),春节前后行情
- 10月、11月:胜率较高,大级别上涨行情多始于9月末或10月
- 12月中旬以后:通常是全年较弱的时段
- 多数时间市场蛰伏,主要上涨在较短时间区间内完成
A股不缺机会——大部分时间蛰伏,上涨集中在2月、10-11月等关键窗口。错过这些窗口,全年收益就会很差。
A股情绪周期:牛市诞生于绝望期
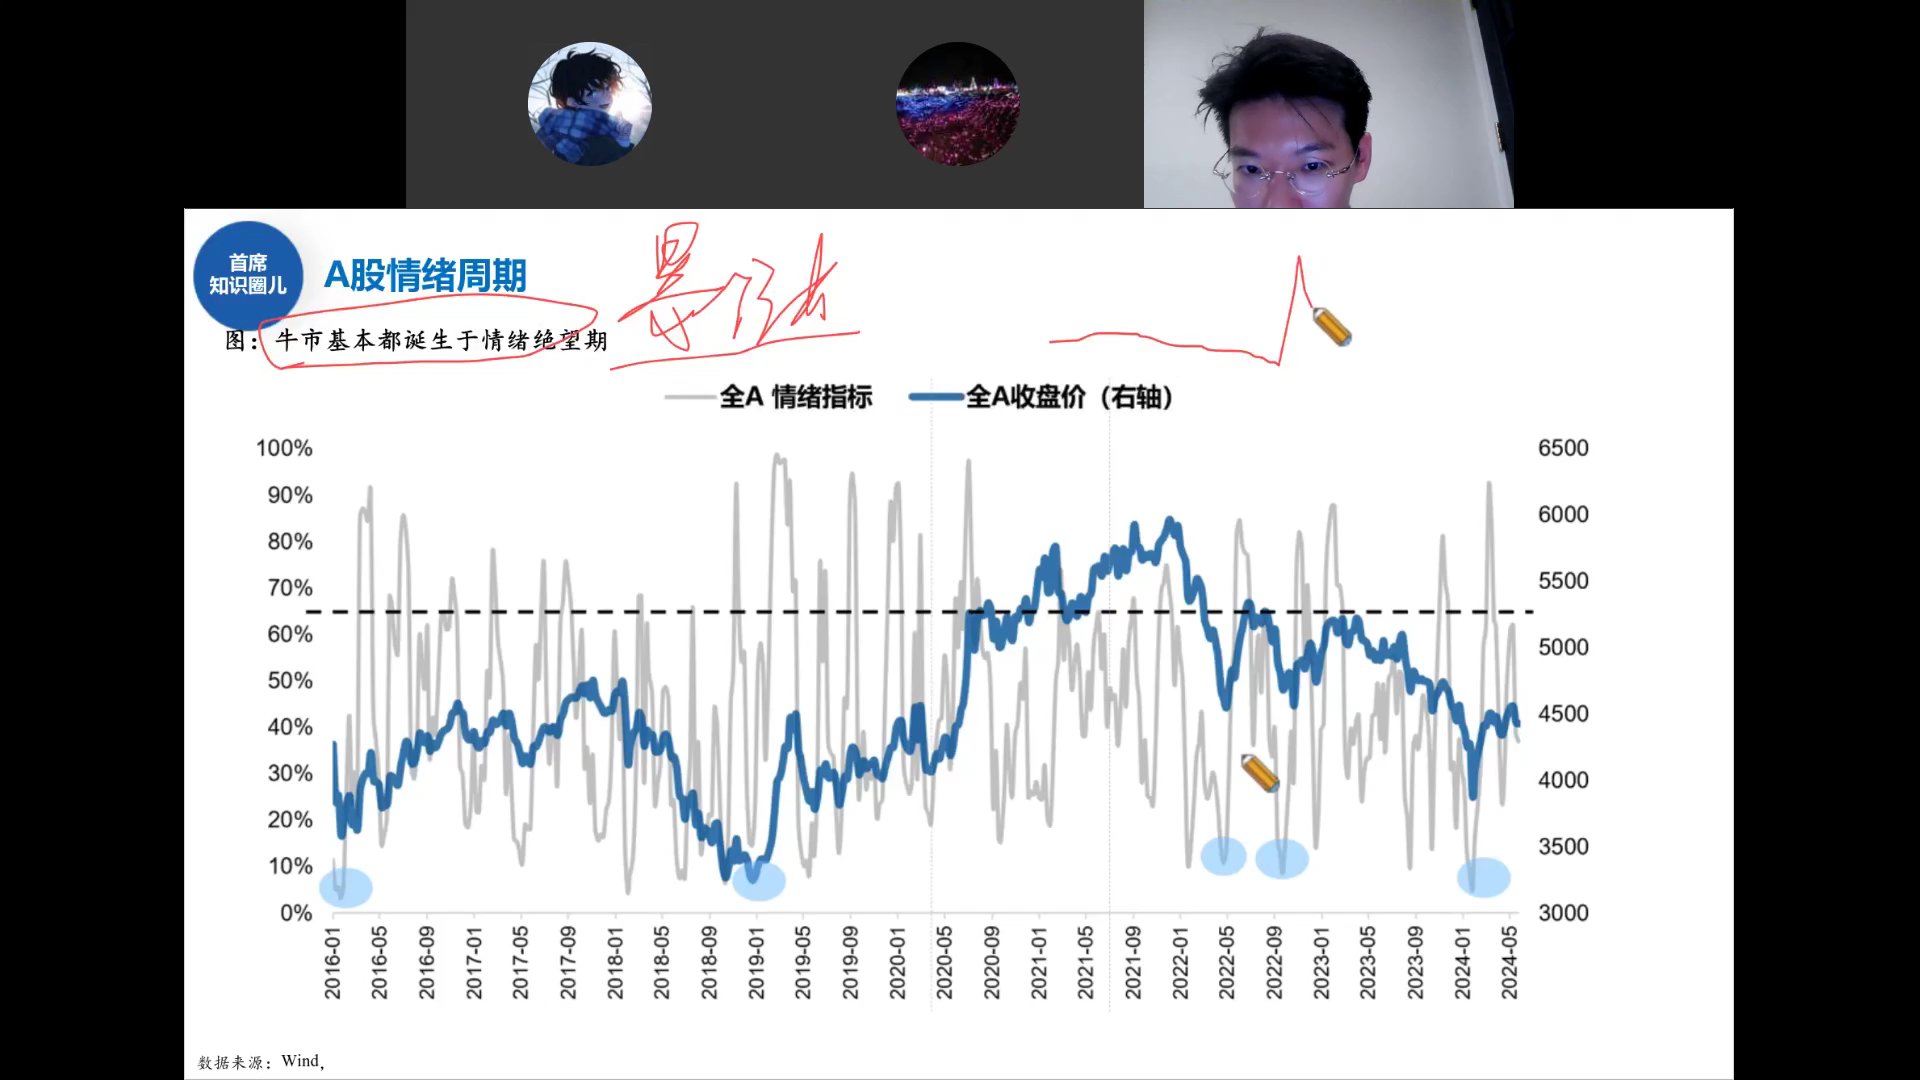
邓老师团队自建的全A情绪指标显示:
- 历史上大牛市基本都诞生于情绪绝望期(情绪指标接近0%的位置)
- 图中蓝色圆点标出了几次情绪极低的时点:2016年初、2019年初、2022年中、2024年初
- 每次情绪极低后,都对应着一轮级别不小的上涨
- 情绪指标在60%以上时,往往对应市场阶段性高位
暴涨型牛市都诞生于大家最绝望的时候。什么叫绝望?就是情绪指标到极低位置——这时反而要大胆。
红利资产快速"缩圈"
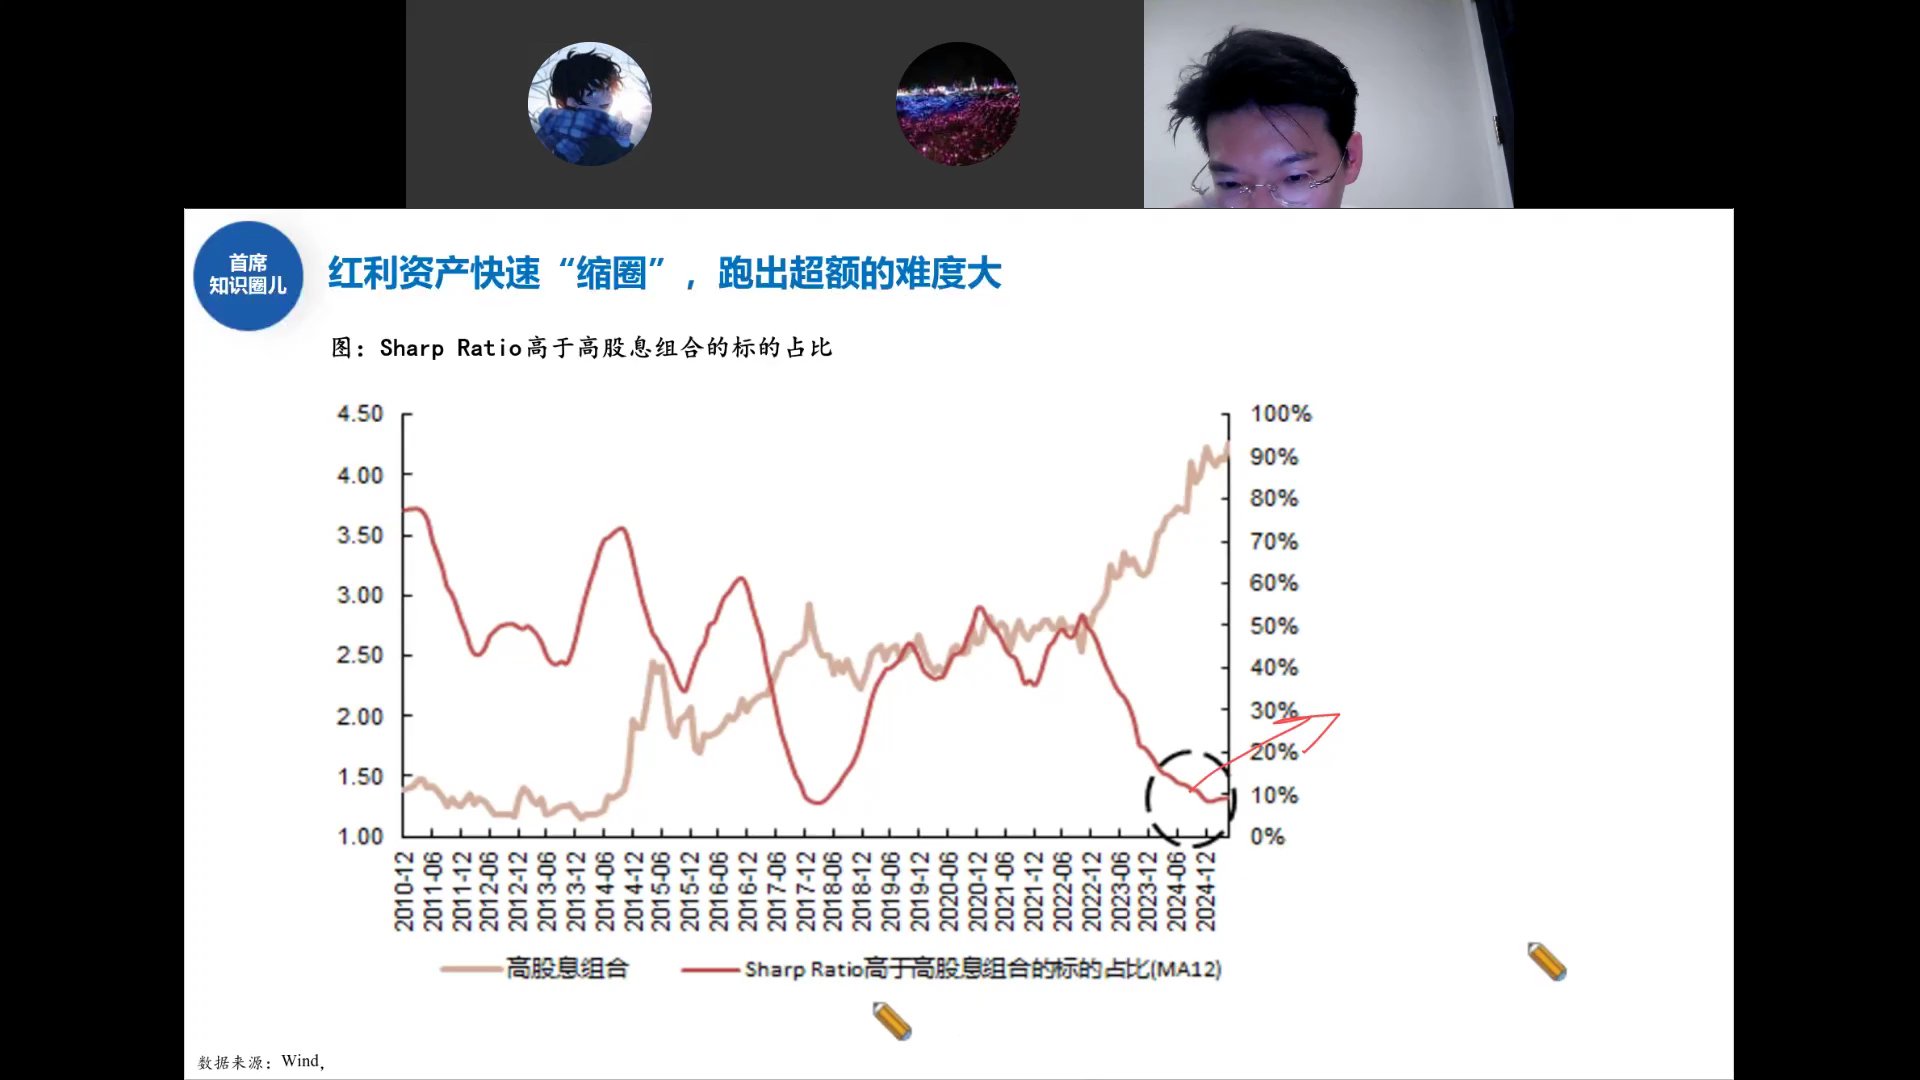
今年红利资产的表现出现了一个值得警惕的变化:
- 过去几年买中证红利、红利低波等指数效果很好
- 但今年红利指数整体表现较差,只有银行在涨
- "Sharpe Ratio高于高股息组合的标的占比"指标已降至历史低位——意味着高股息组合内部能跑赢的标的越来越少
- 红利在"缩圈":从之前的"雨露均沾"变成只有银行一枝独秀
红利缩圈意味着跑出超额的难度在加大。以前买红利闭眼都能涨,现在必须选到银行才行——BCD类红利标的已经不涨了。
当前市场结构拥挤:太多钱追逐太少机会
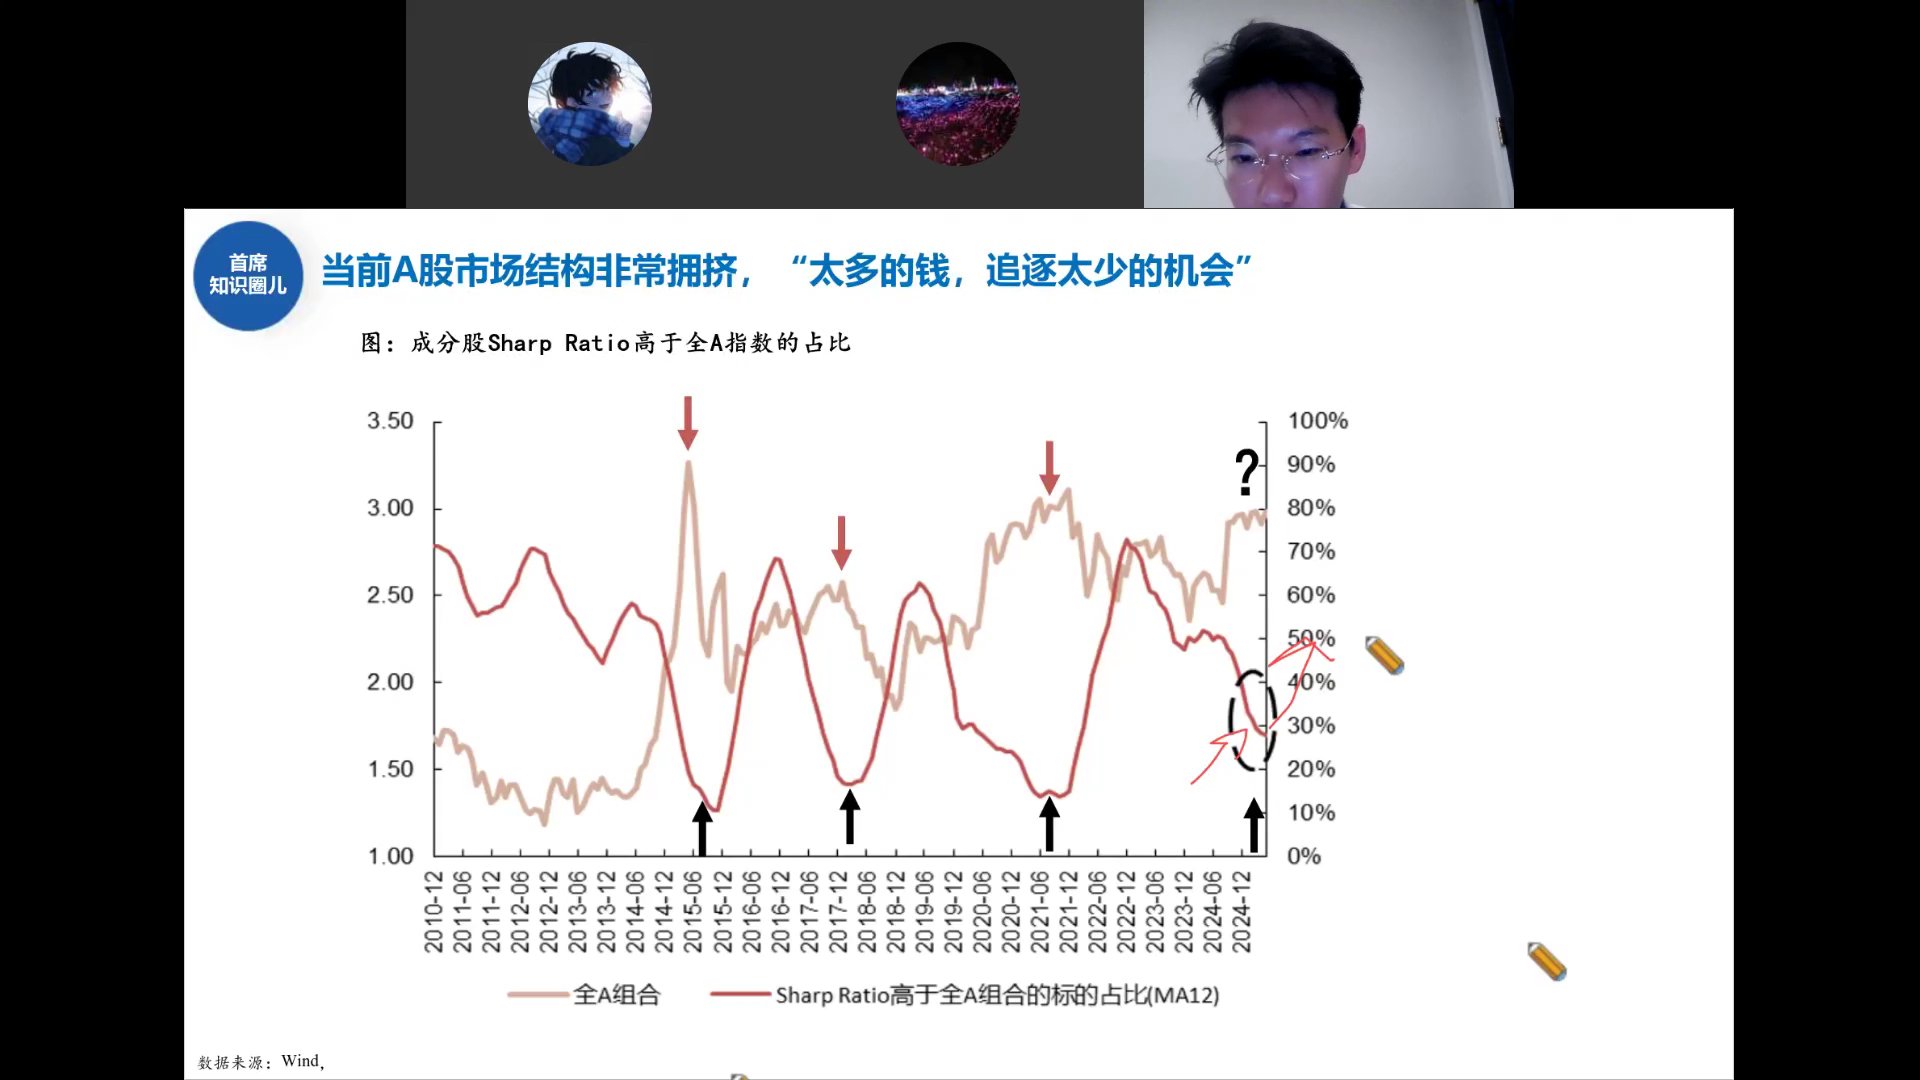
从全A成分股的Sharpe Ratio分布看:
- 历史上几次指标高位(红箭头):2015年中、2018年初、2021年初——都对应市场阶段性顶部区域
- 几次低位(黑箭头):2014年中、2018年底、2022年底——都对应底部区域
- 当前指标处于约50%分位附近,箭头指向正在上升
"太多的钱,追逐太少的机会"——市场结构正在变得拥挤,但还没到极端。如果太拥挤太极致,就需要警惕。
宏观周期下的风格轮动
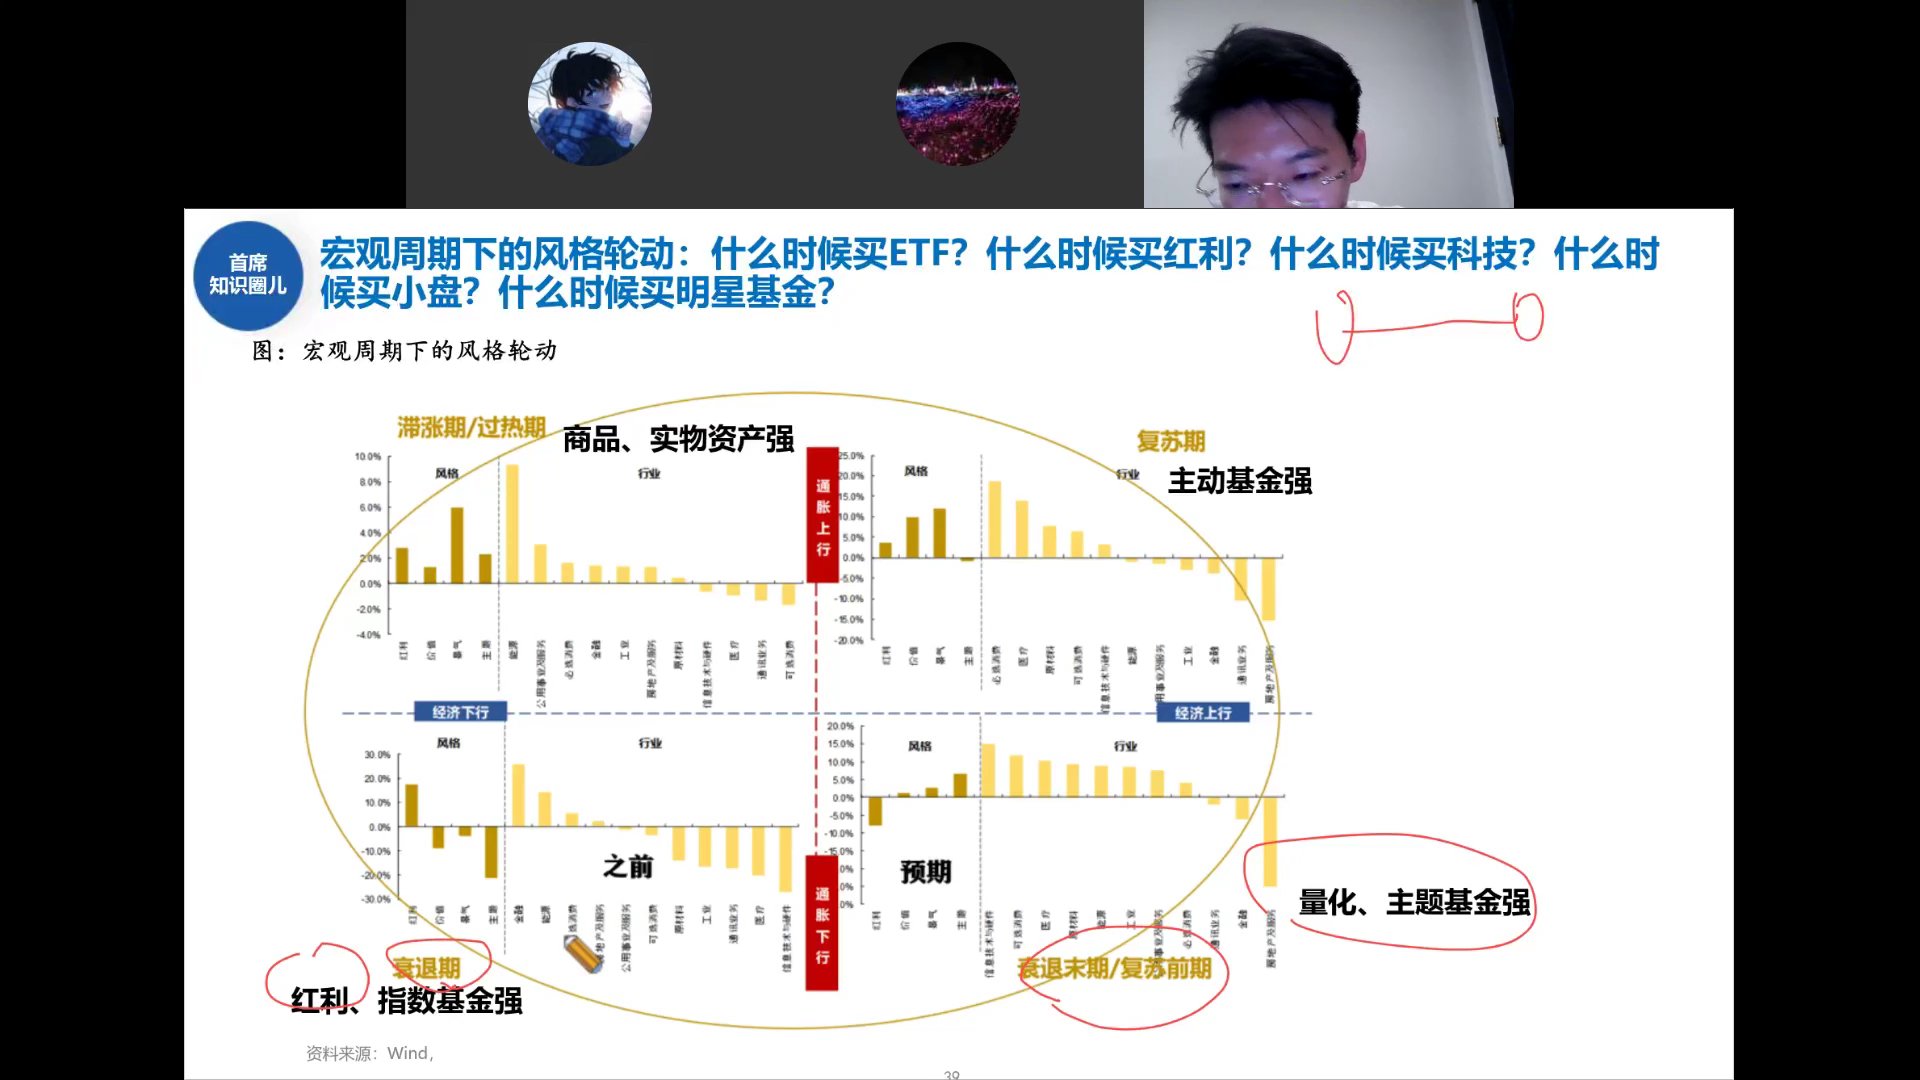
最后用一张经典的宏观周期风格轮动图总结:
- 衰退期(经济下行+通胀下行):红利、指数基金强
- 衰退末期/复苏前期(经济转向+通胀低位):量化、主题基金强
- 复苏期(经济上行+通胀温和):主动基金强
- 滞涨期/过热期(经济高位+通胀上行):商品、实物资产强
当前处于哪个位置?经济偏弱但政策发力、通胀低位回升——更接近衰退末期/复苏前期,量化和主题轮动策略占优。这也解释了为什么今年量化和低位主题轮动做得好。
什么时候买ETF?什么时候买红利?什么时候买科技?什么时候买小盘?什么时候买明星基金?——答案取决于你处于宏观周期的哪个象限。