二季度市场观点 & 超额收益的一些基本策略
目录
- 封面
- 章节:关税问题的最新情况
- "特朗普2.0"贸易政策时间线
- 税率拆解:日内瓦后对华关税约43.8%
- 各行业实际有效税率差异
- 出口需求刚性:手机/玩具/家用器材依赖度高
- 出海逻辑:强势出口品转口贸易有望继续
- 产能周期:产能持续出清,库存低不开支
- 利润占比迁移:TMT上升、制造改善、消费收缩
- 全球资本开支:欧洲工业、新兴市场消费
- 资金流:4月ETF托底入市,杠杆资金流出
- 宏观周期风格轮动:去年左下,当前右下
- 新消费人群:四类乐观群体
- 长期消费趋势:25岁增速峰,40岁金额峰
- 出生人口周期:下一波高峰推动消费
- 公募基金超配/低配个股的市场表现
- 过去为什么基民难"赚钱"
- 天生趋利避害:亏损低波、赚钱高波
- 资管痛点1:过往业绩不代表未来
- 前30%基金未来3年排名流向
- 主动基金经理长期赚什么钱:α与β归因
- 理论最优解:Smart Beta因子风险收益分布
- Ultra Beta组合:低波+质量+动量
封面
本次分享分两大部分:前半段是二季度宏观与市场观点(关税、产能、利润、资金流、风格轮动、消费),后半段是"超额收益的一些基本策略"——用大量数据讲清楚为什么普通人投资难、以及理论上的最优解是什么。
章节:关税问题的最新情况
"特朗普2.0"贸易政策时间线
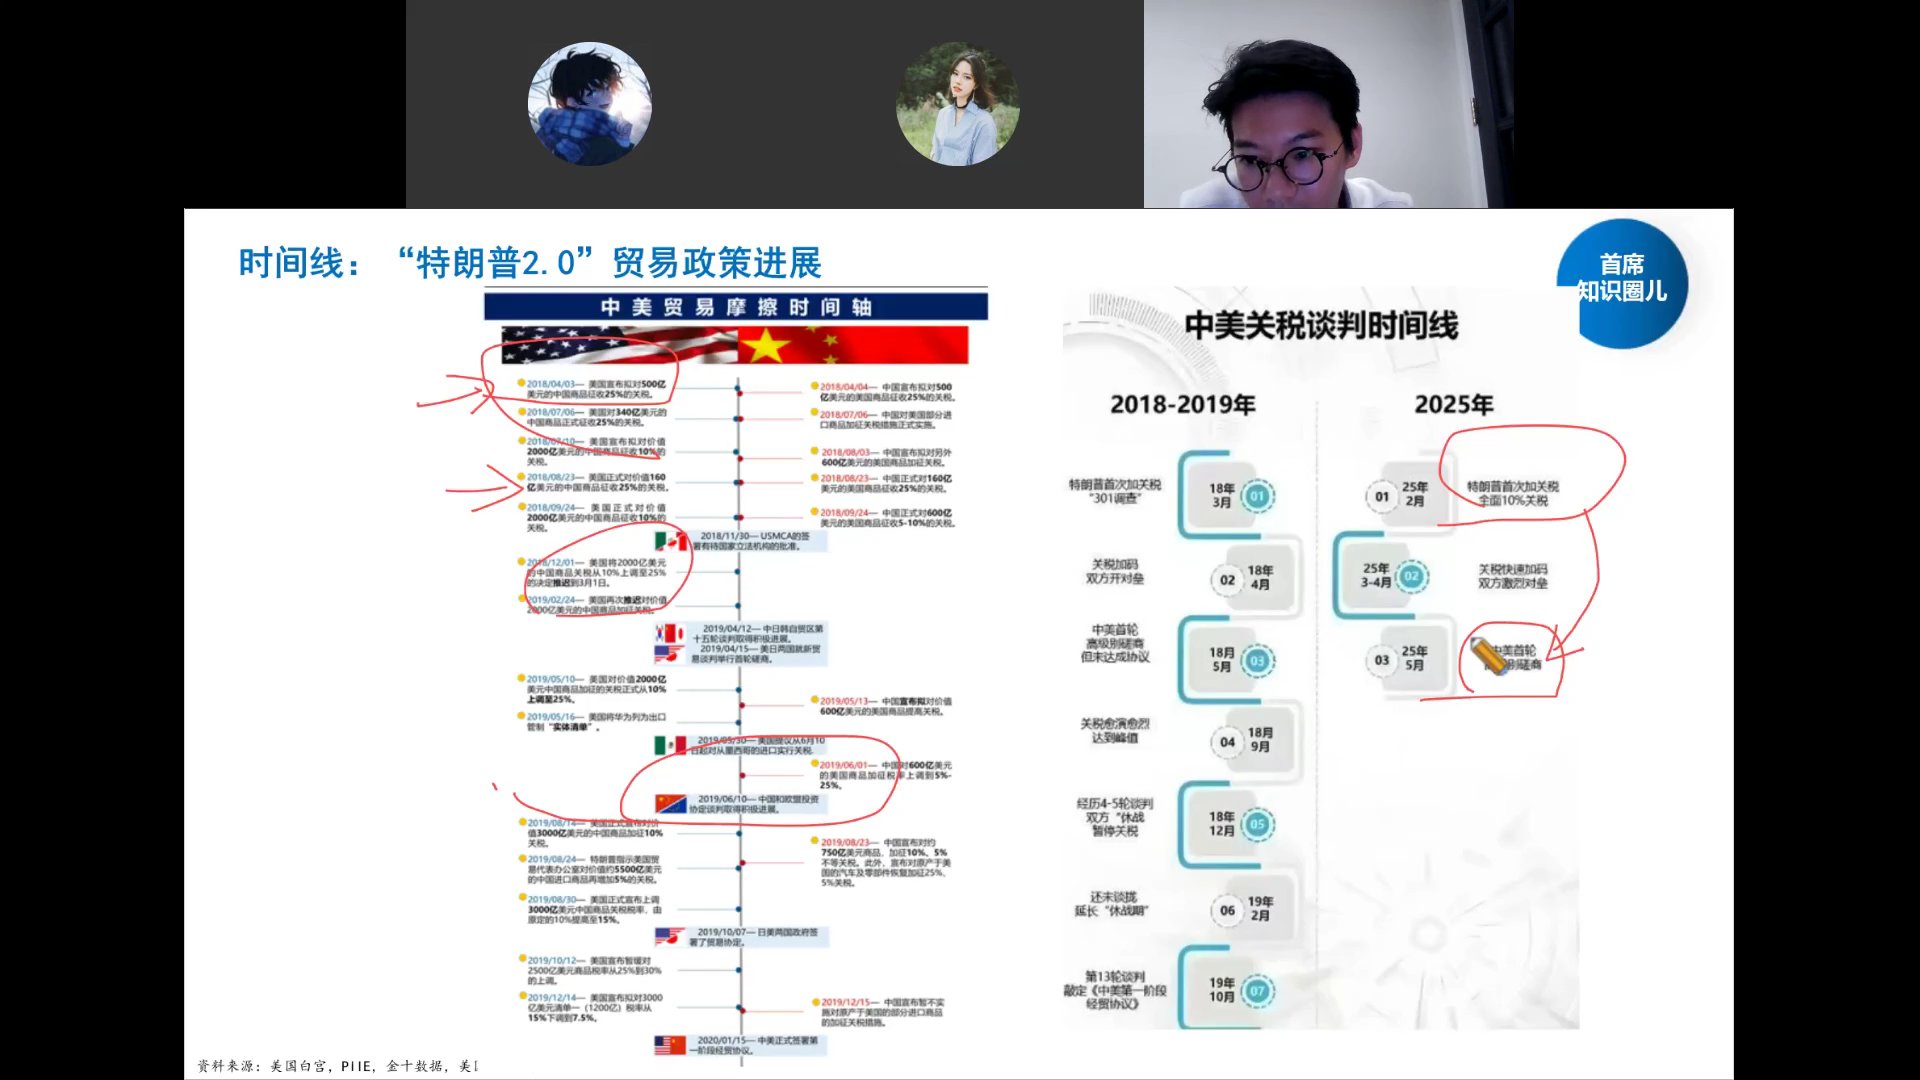
把2018-2019贸易摩擦和2025年对比:2025年2月特朗普首次加征10%全面关税,3-4月关税快速加码、双方激烈对垒,5月中美首轮高级别磋商。节奏比2018年快得多,但路径高度相似。
税率拆解:日内瓦会谈后对华关税约43.8%
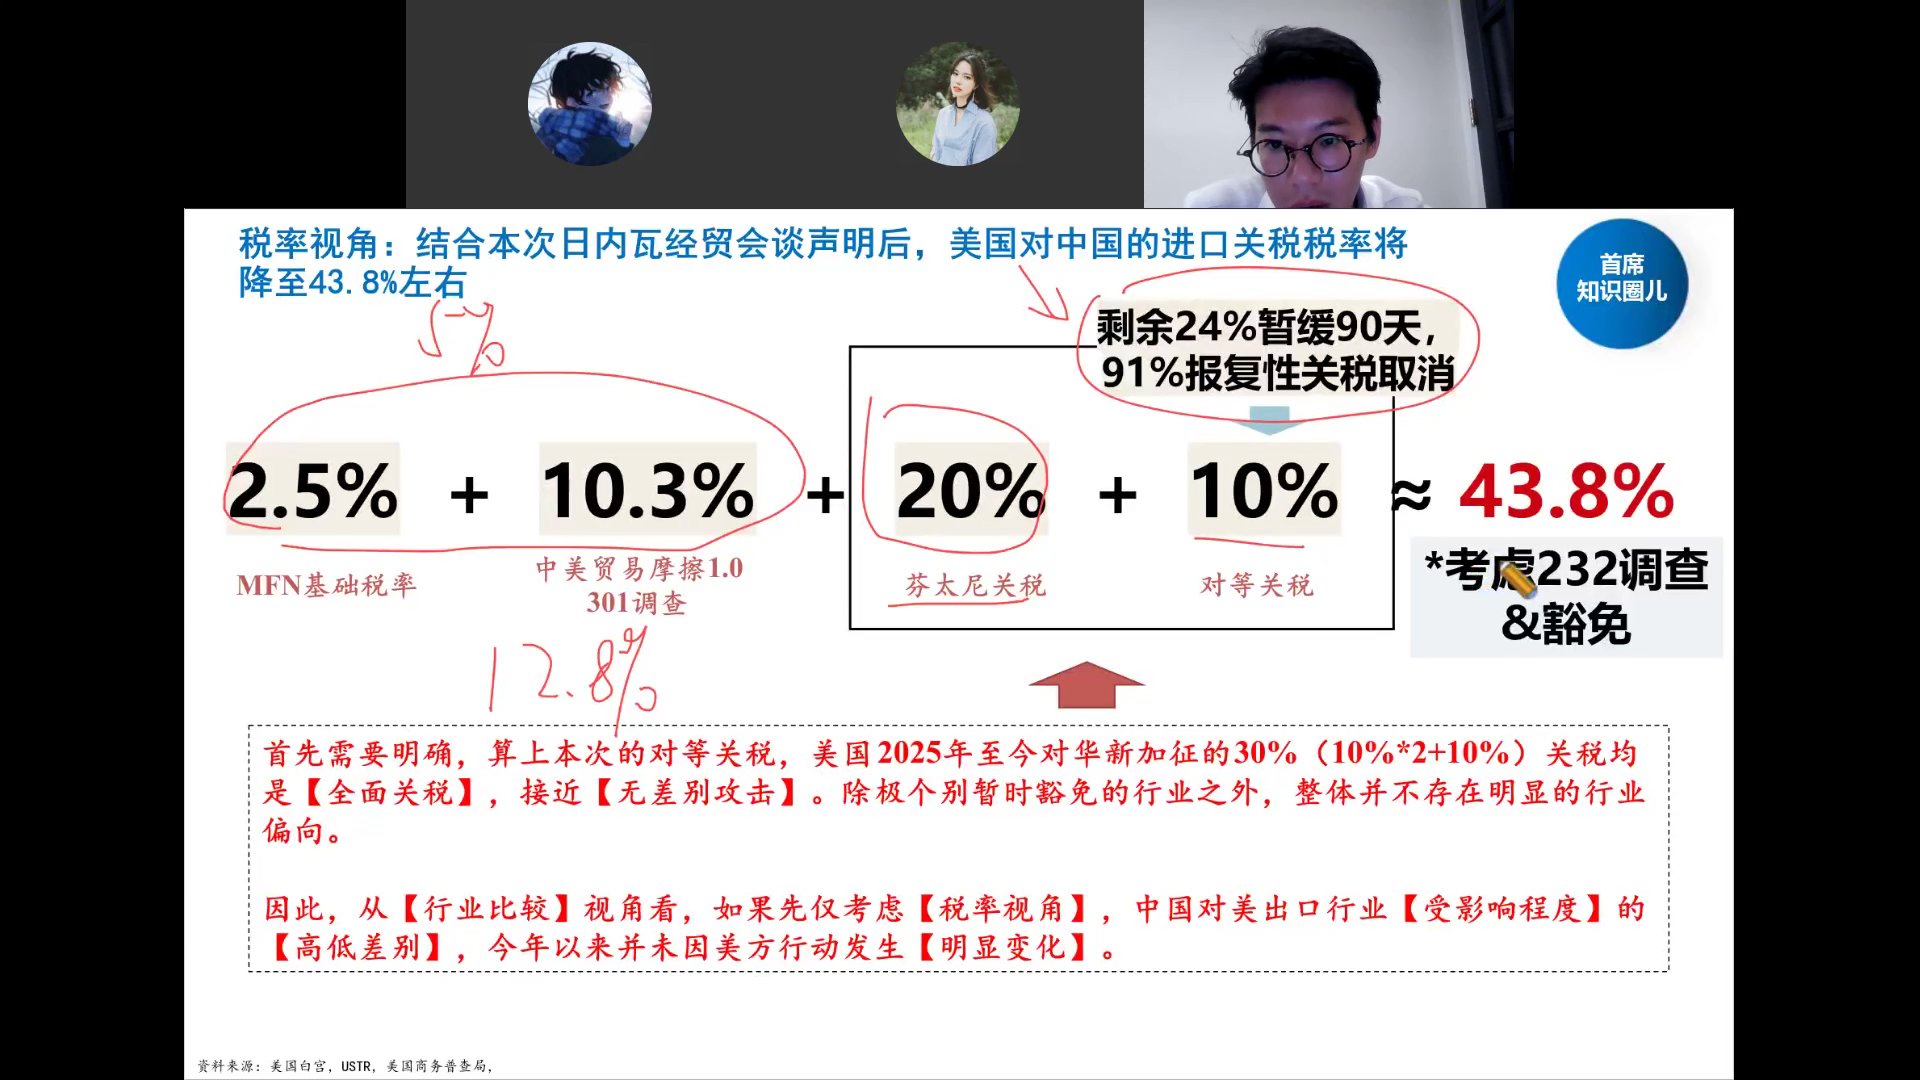
日内瓦经贸会谈声明后,剩余24%暂缓90天、91%报复性关税取消。当前对华实际进口关税拆为四块:MFN基础税率2.5% + 2018年301调查10.3% + 芬太尼关税20% + 对等关税10%,合计约43.8%。
关键判断:2025年至今新征的30%关税都是"全面关税",接近"无差别攻击",除个别豁免行业外,整体并不存在明显行业偏向。行业间税率分化主要来自白宫豁免商品占比。
各行业实际有效税率差异
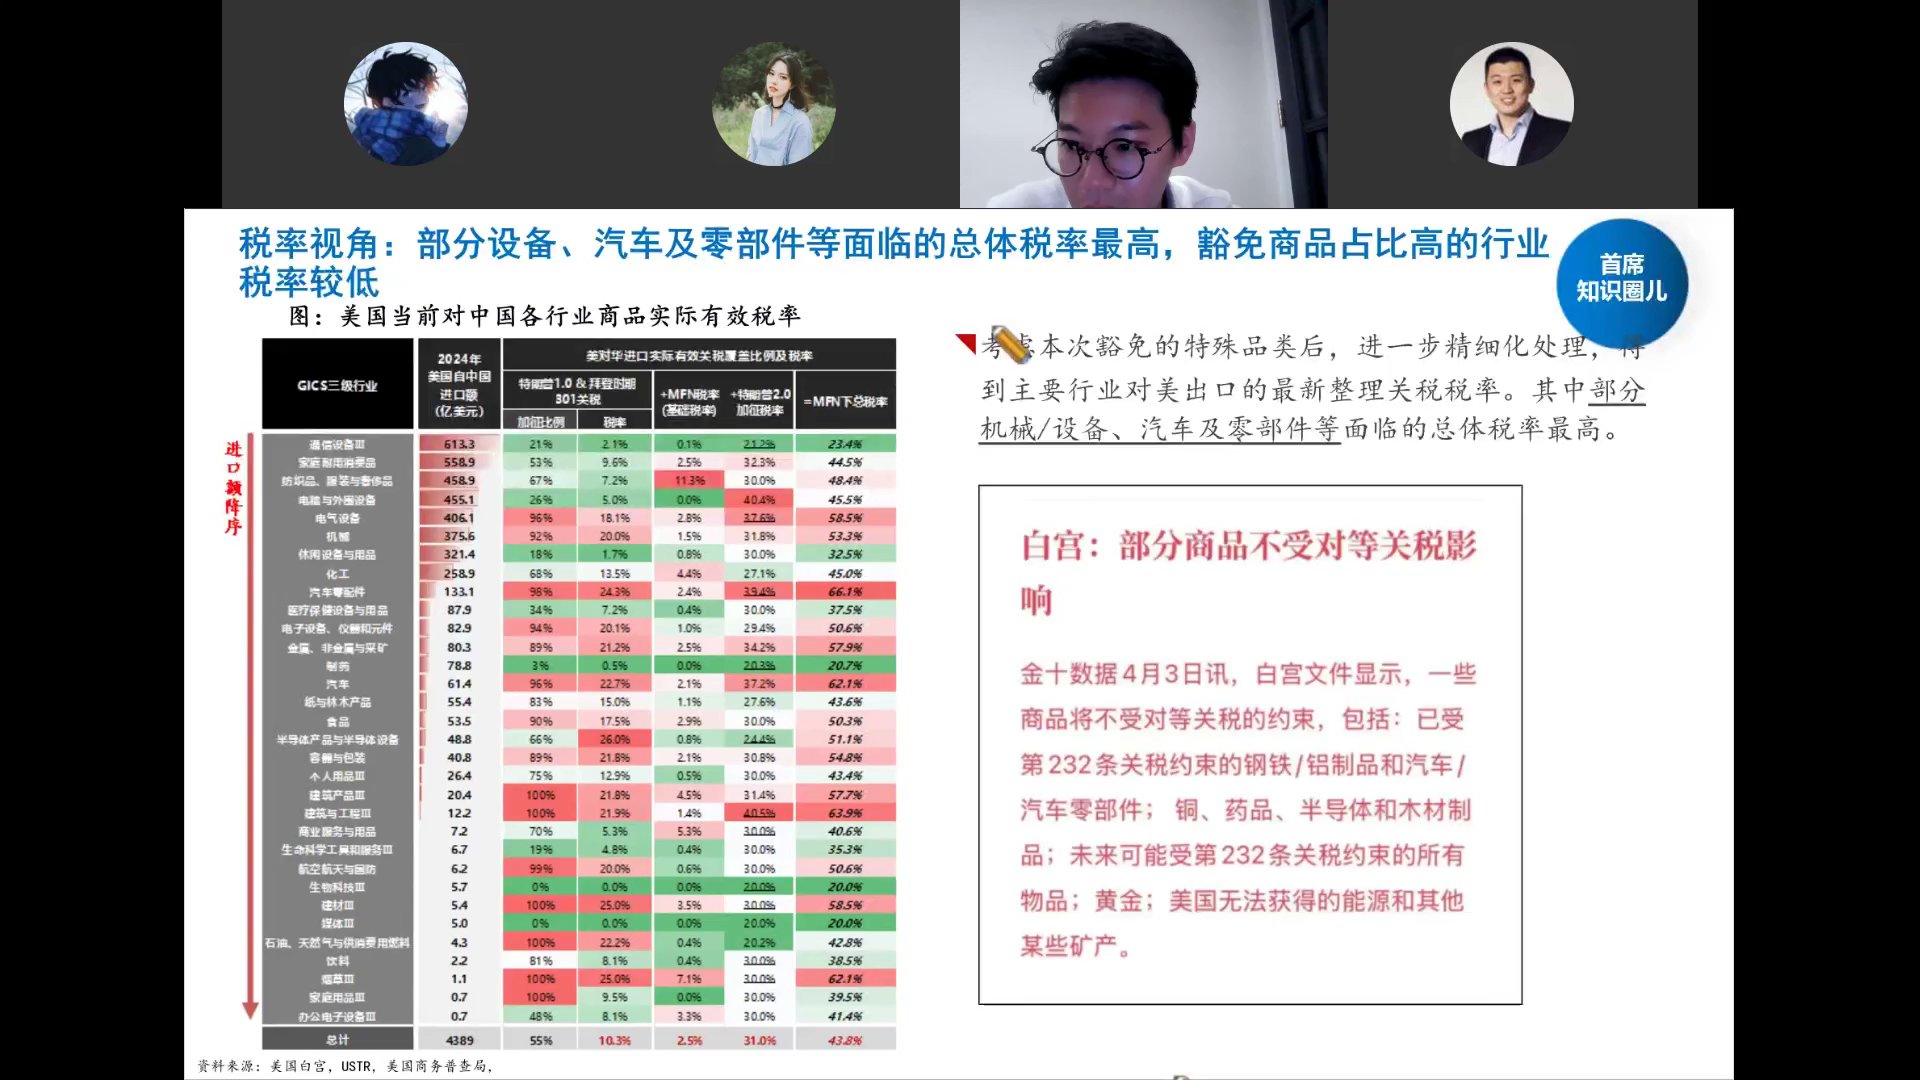
考虑豁免特殊品类后精细化测算:部分机械/设备、汽车及零部件面临的总体税率最高(汽车零部件66.1%、汽车62.1%、建筑工程63.9%);而白宫豁免的钢铁/铝制品、汽车零部件、铜、药品、半导体、木材、黄金、能源矿产等,实际税率较低。
出口需求刚性:手机/玩具/家用器材美对中依赖度较高
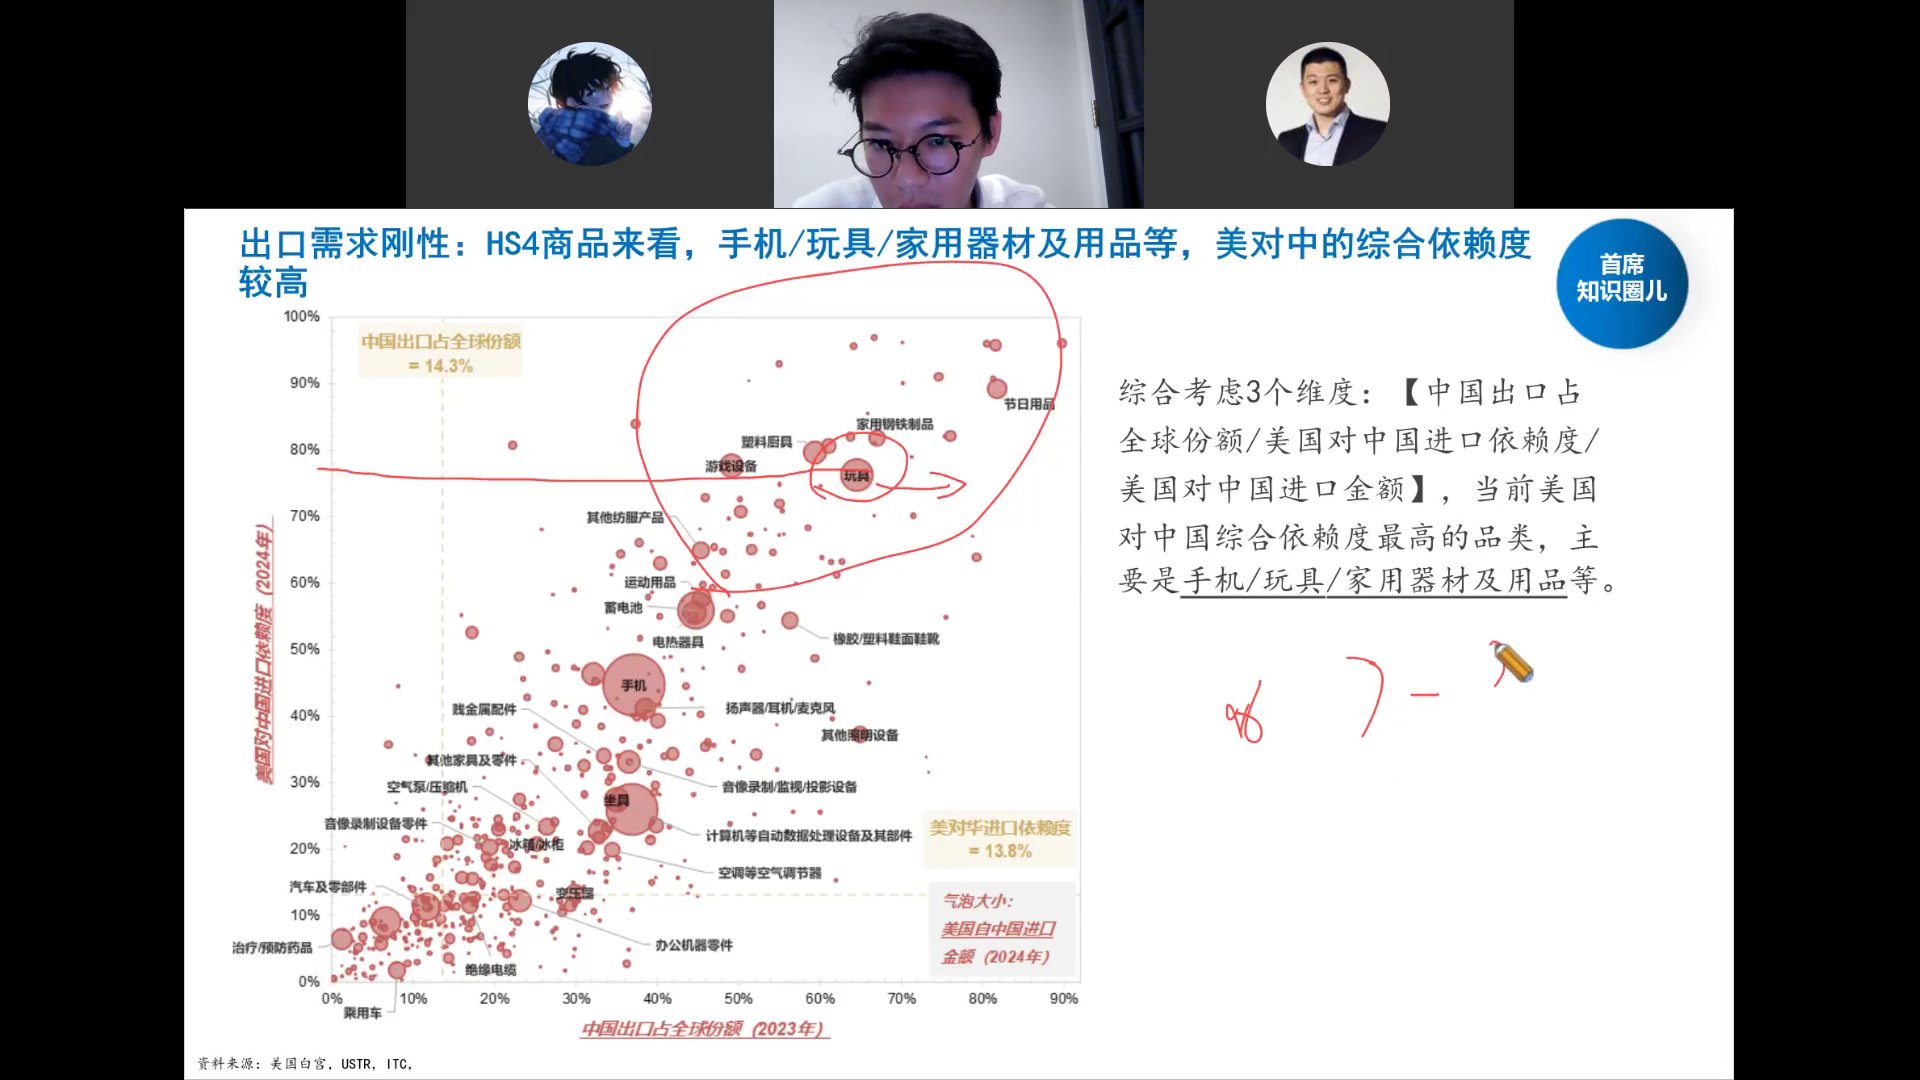
综合三个维度:中国出口占全球份额、美国对中国进口依赖度、美国对中国进口金额。当前美国对中国综合依赖度最高的品类主要是手机、玩具、家用器材及用品——这些品类中国占全球份额高、美国短期难替代,即使加税也难快速转移供应链。
出海逻辑:强势出口品转口贸易有望继续
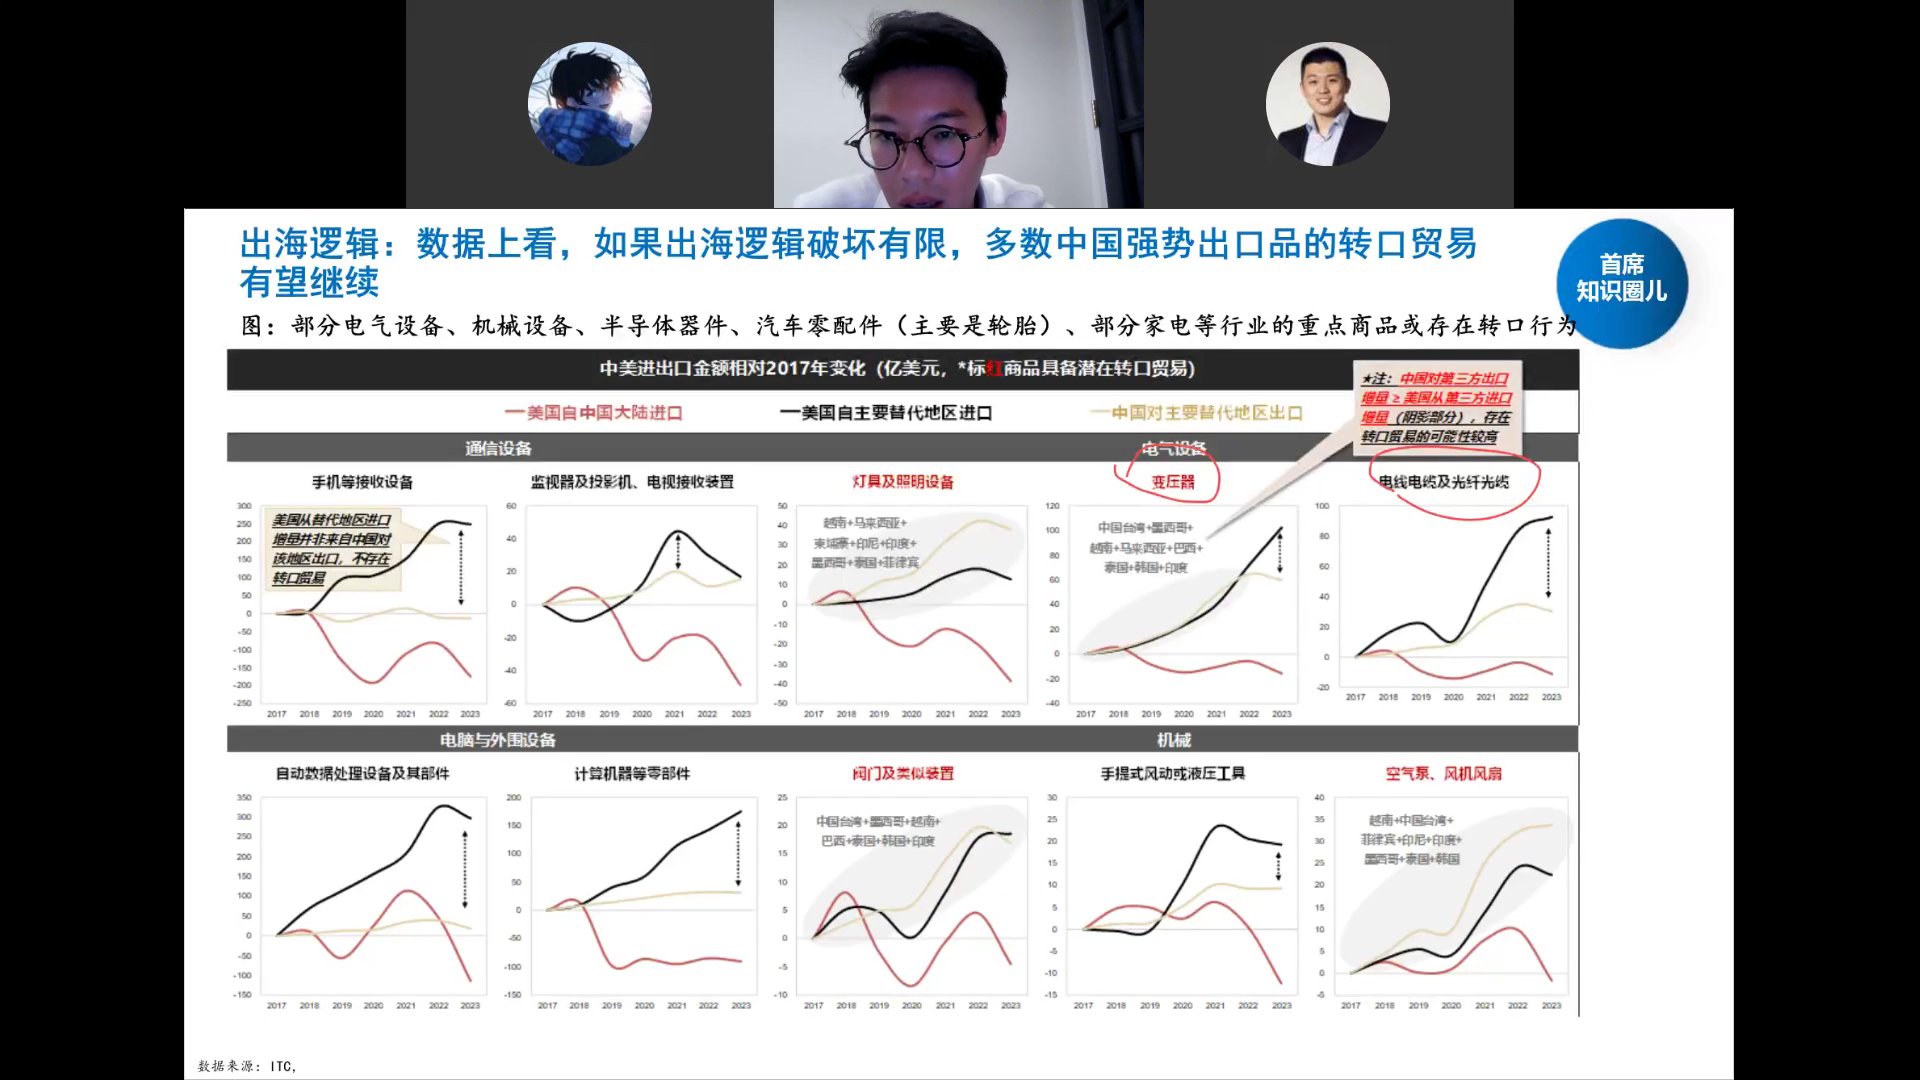
数据上看,如果出海逻辑破坏有限,多数中国强势出口品的转口贸易有望继续。部分电气设备、机械设备、半导体器件、汽车零配件(轮胎)、家电存在潜在转口贸易行为:中国对第三方出口增量>美国从第三方进口增量,说明存在经东南亚/墨西哥等地转口的空间。
产能周期:产能持续出清,库存低不开支投产
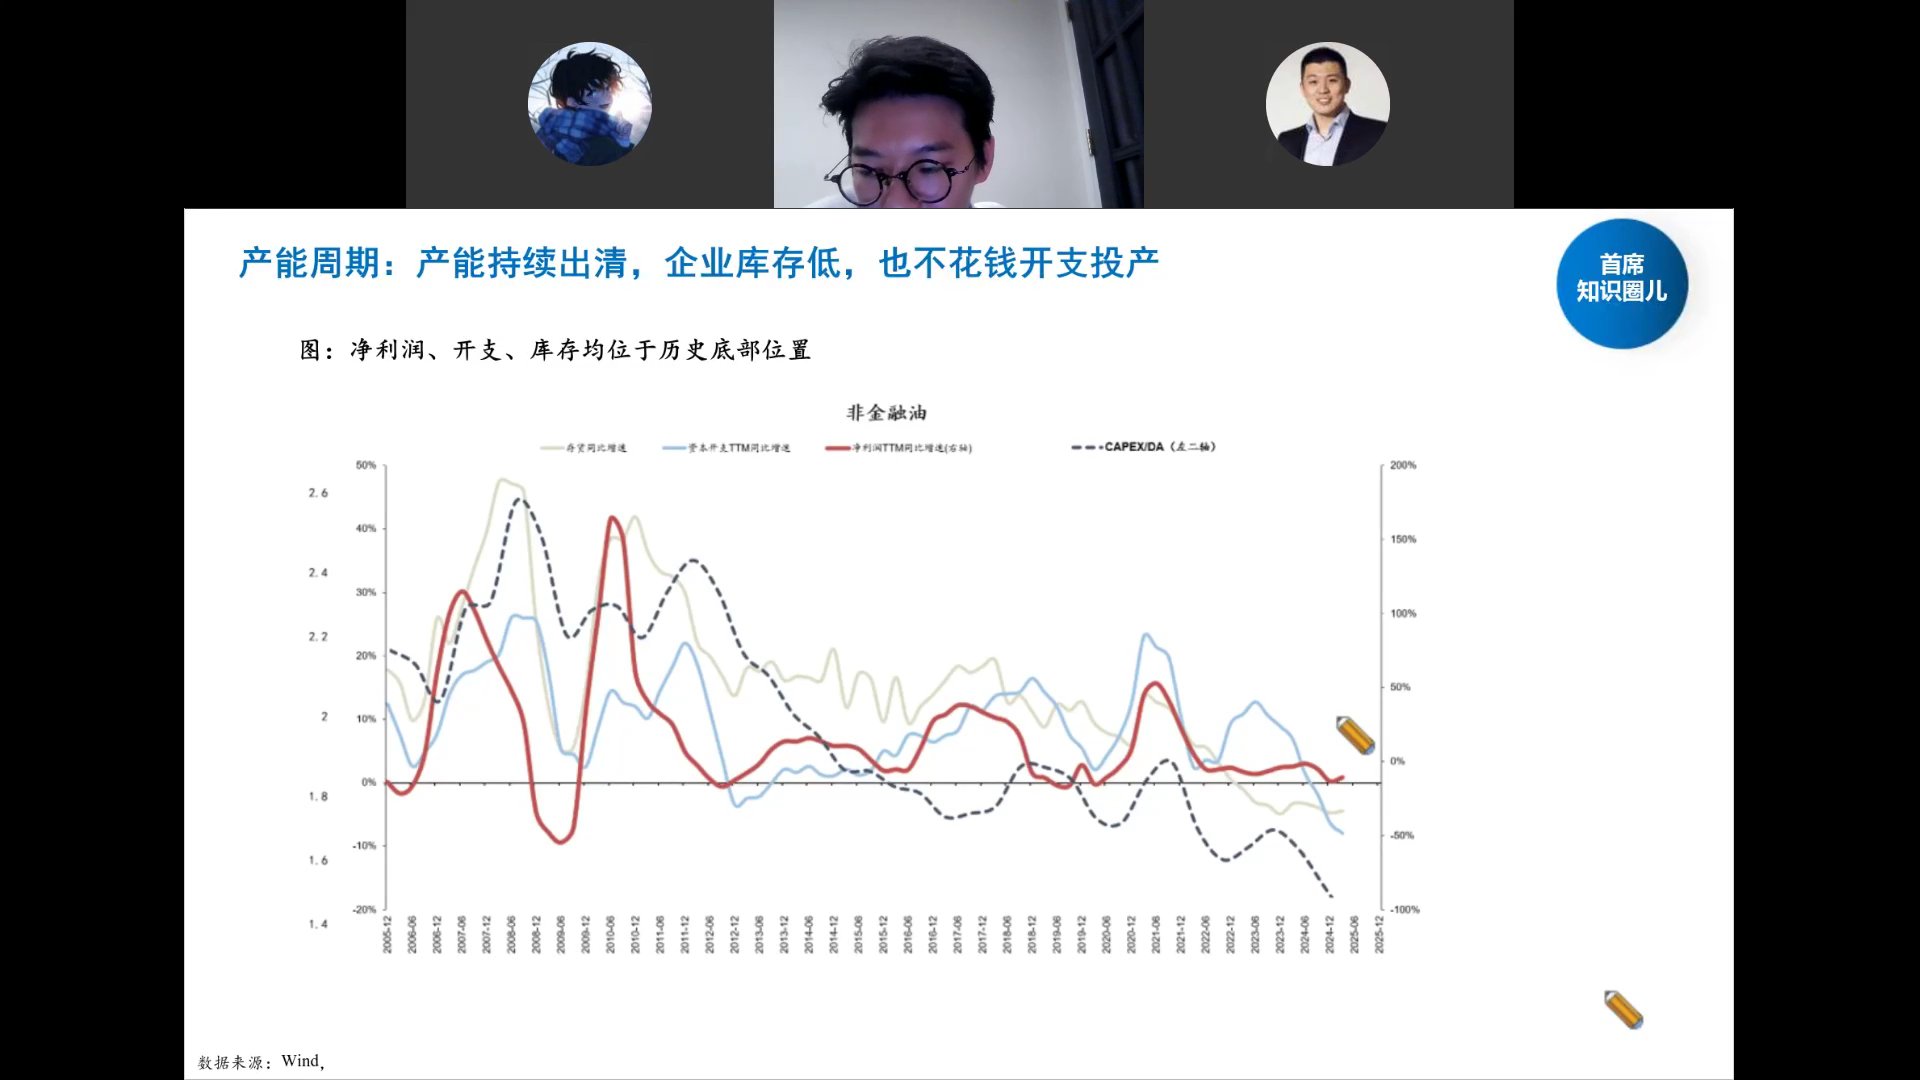
净利润、开支、库存均位于历史底部位置。企业既不在花钱扩产(Capex/DA持续下行),库存也很低。供给端持续出清意味着一旦需求回暖,传统行业的价格弹性和盈利弹性会很大。
利润占比迁移:TMT上升、制造改善、消费收缩
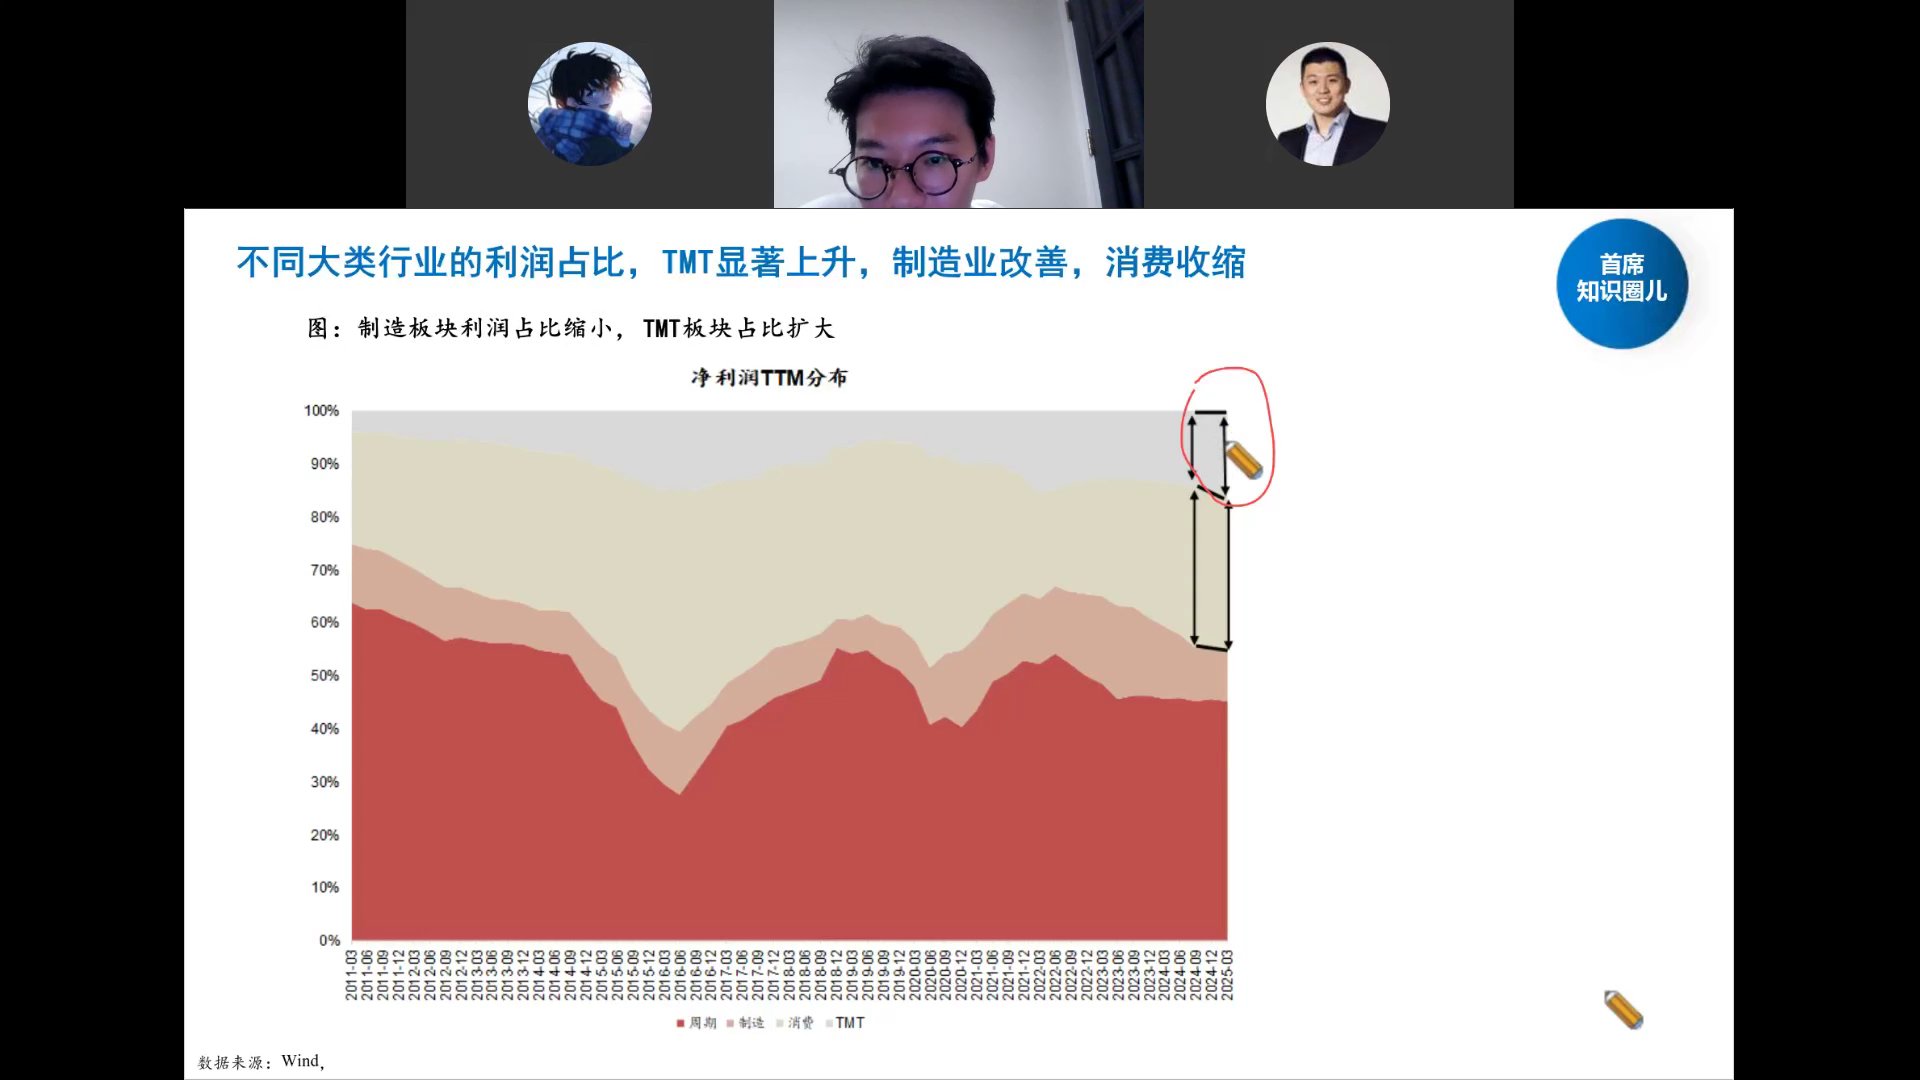
利润的产业迁移:TMT板块利润占比持续扩大,制造板块改善,消费板块收缩。这解释了为什么资金持续拥抱科技——不只是主题炒作,而是利润确实在向TMT集中。
全球资本开支:欧洲聚焦工业,新兴市场聚焦消费品
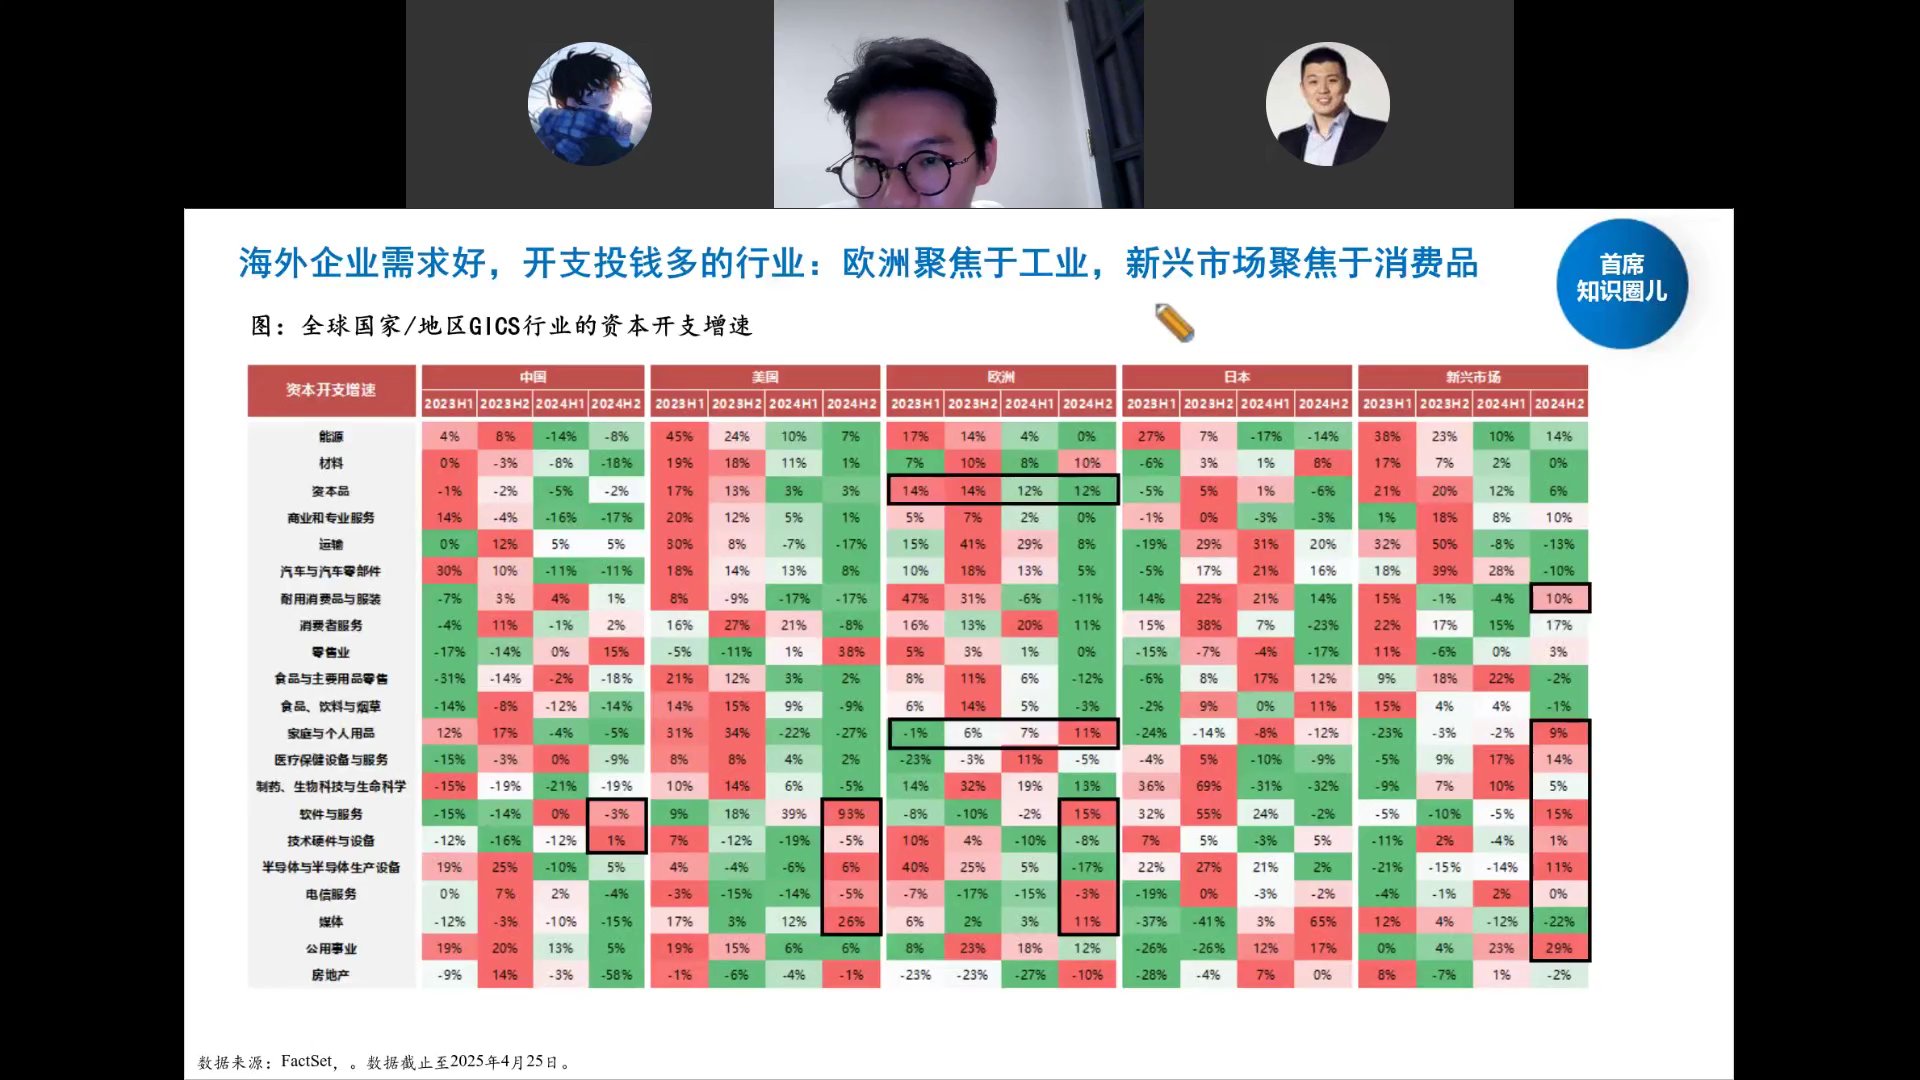
对比全球各区域资本开支:欧洲聚焦工业(资本品、原材料、公用事业开支高增),新兴市场聚焦消费品(零售、食品饮料、家庭用品开支高增)。这为中国企业出海对应的方向提供了线索。
资金流:4月ETF托底入市,杠杆资金流出
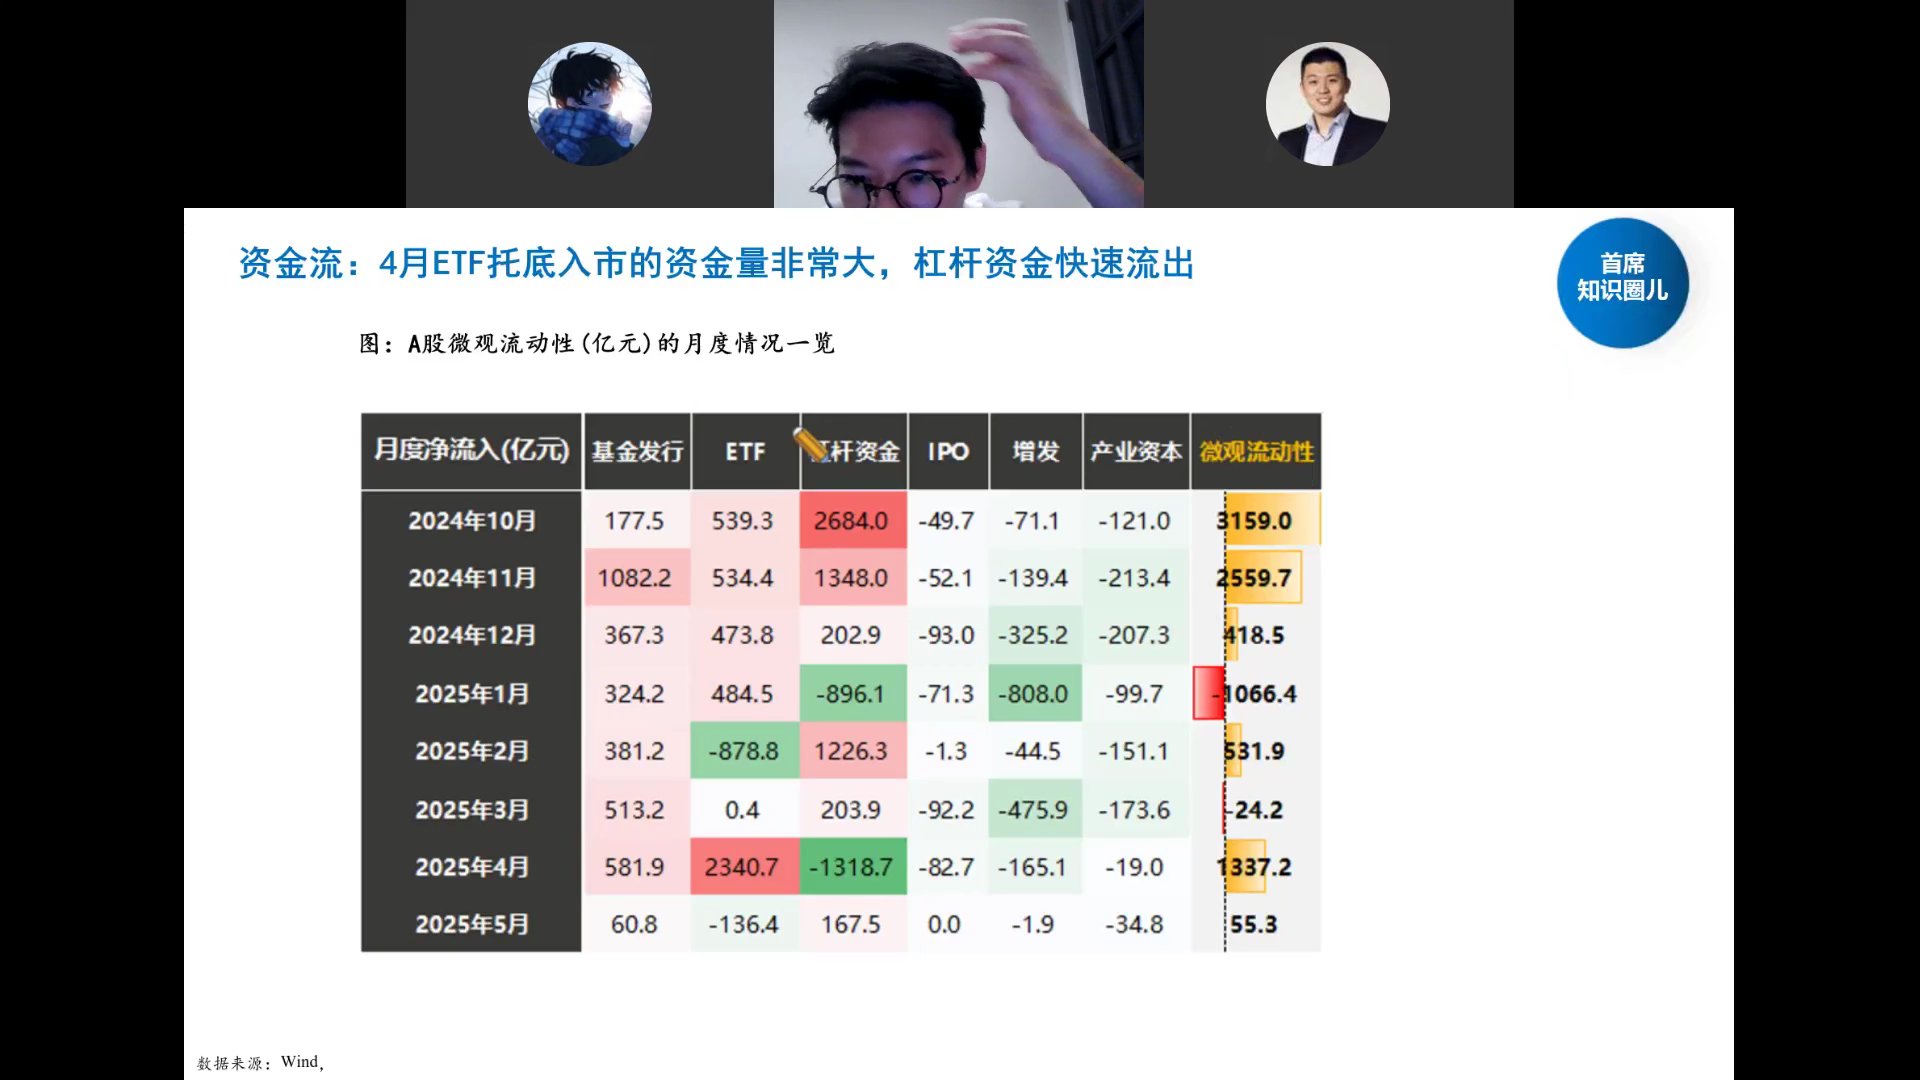
4月微观流动性+1337亿,其中ETF净流入2340亿托底,但杠杆资金(两融)流出1318.7亿。这是典型的"托底资金进场、杠杆资金撤离"结构——国家队/被动资金在托底,但场内杠杆资金在撤退,市场处于弱势平衡。
宏观周期风格轮动:去年在"左下",当前在"右下"
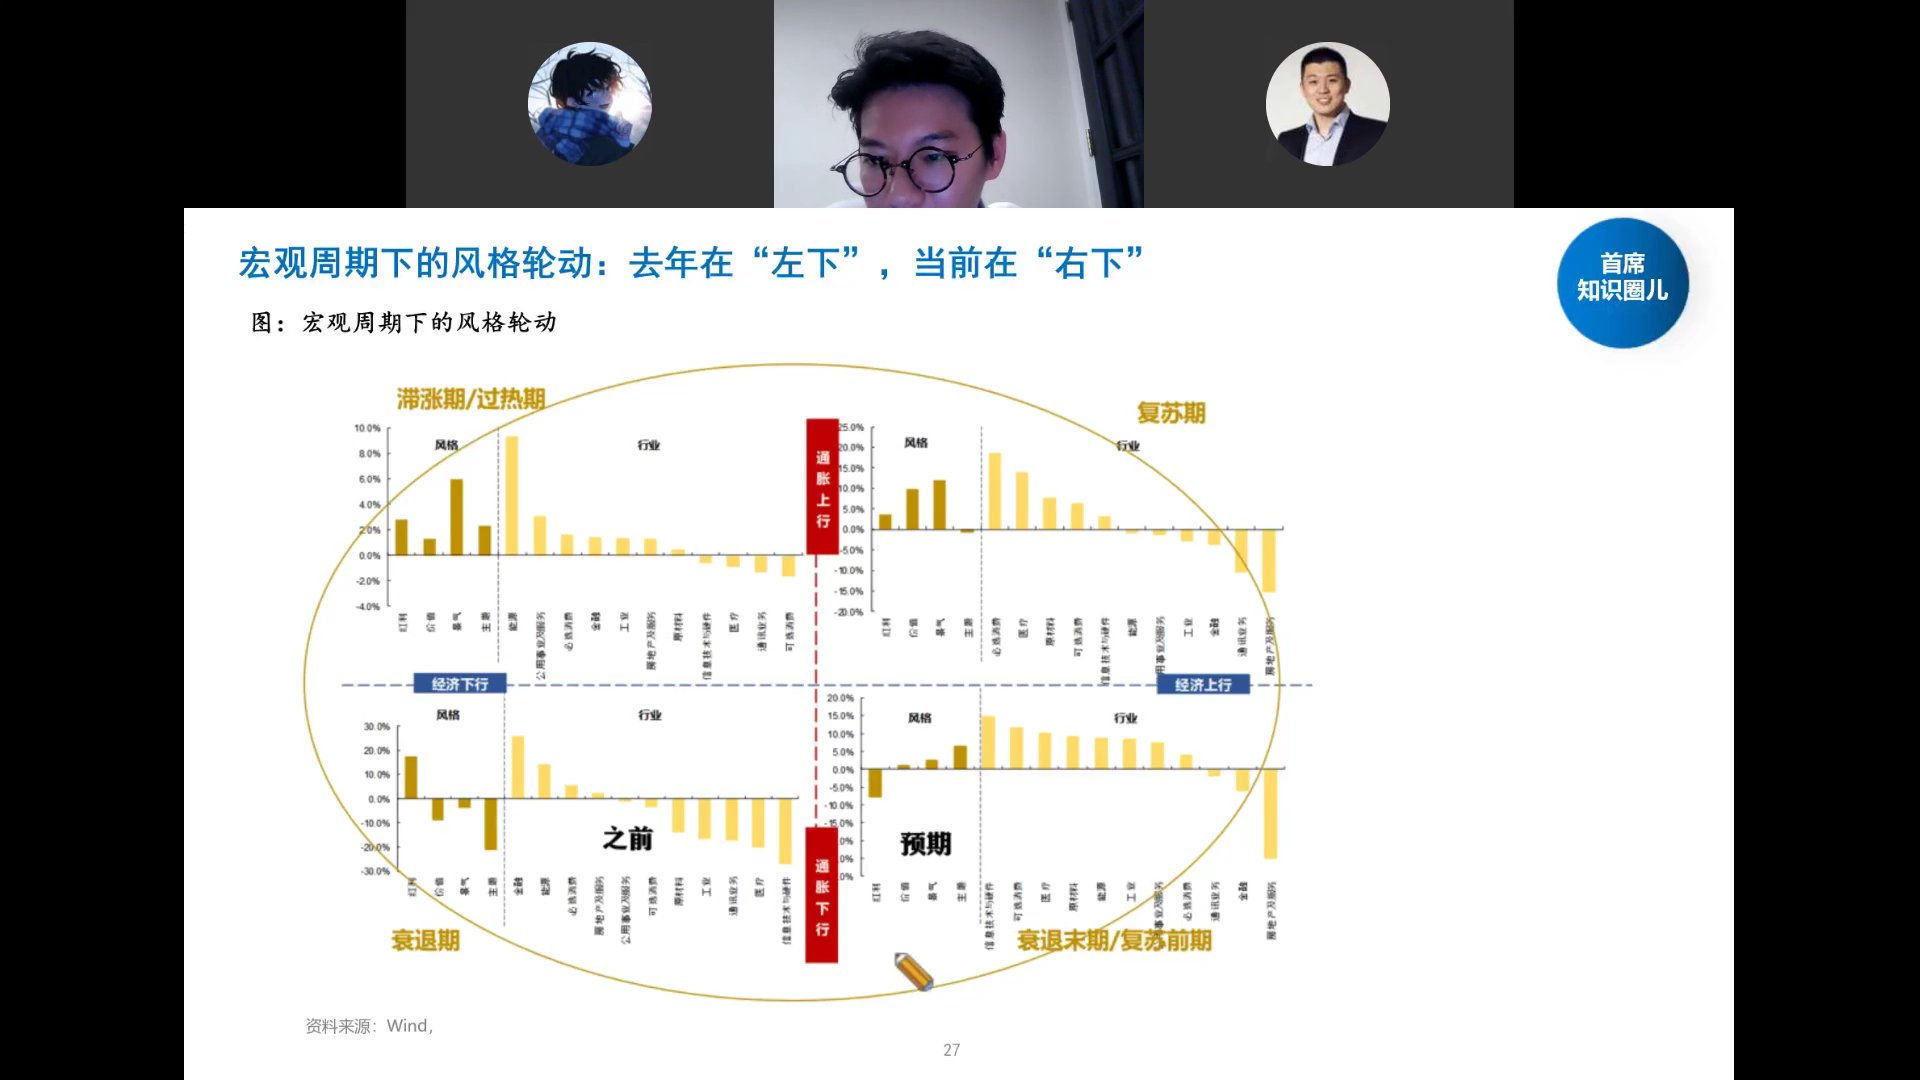
按宏观周期四象限定位:去年在"左下"(衰退期、通缩下行),当前在"右下"(衰退末期/复苏前期、通胀开始回升)。在这个位置历史复盘显示:小盘成长风格开始占优,红利/价值开始跑输,对应2019H2、2017、2020H2等阶段。
新消费人群:四类群体消费更乐观
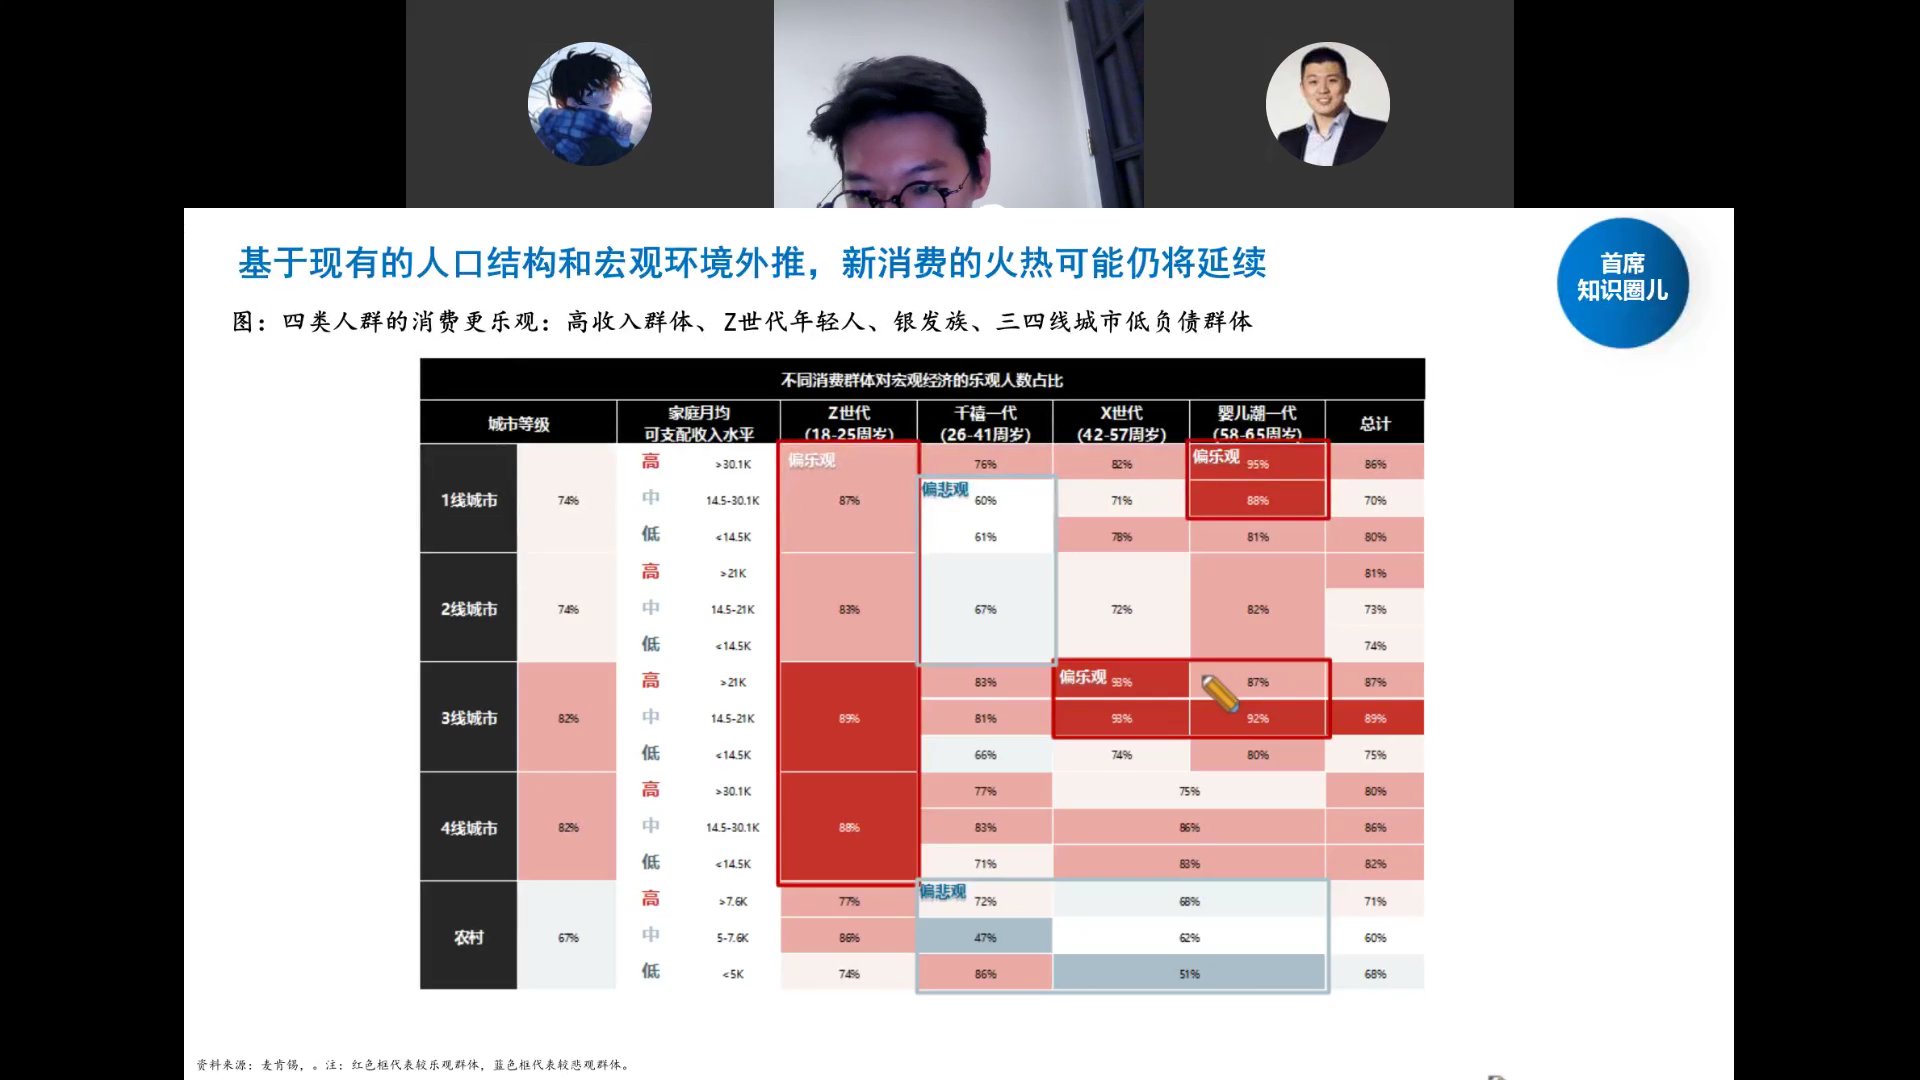
四类人群消费更乐观:高收入群体、Z世代年轻人、银发族、三四线城市低负债群体。这也是"新消费"品牌(奶茶、潮玩、运动服饰、国货美妆)持续火热的人群基础——只要人口结构不发生突变,这一趋势仍将延续。
长期消费趋势:25岁增速高峰,40岁金额高峰
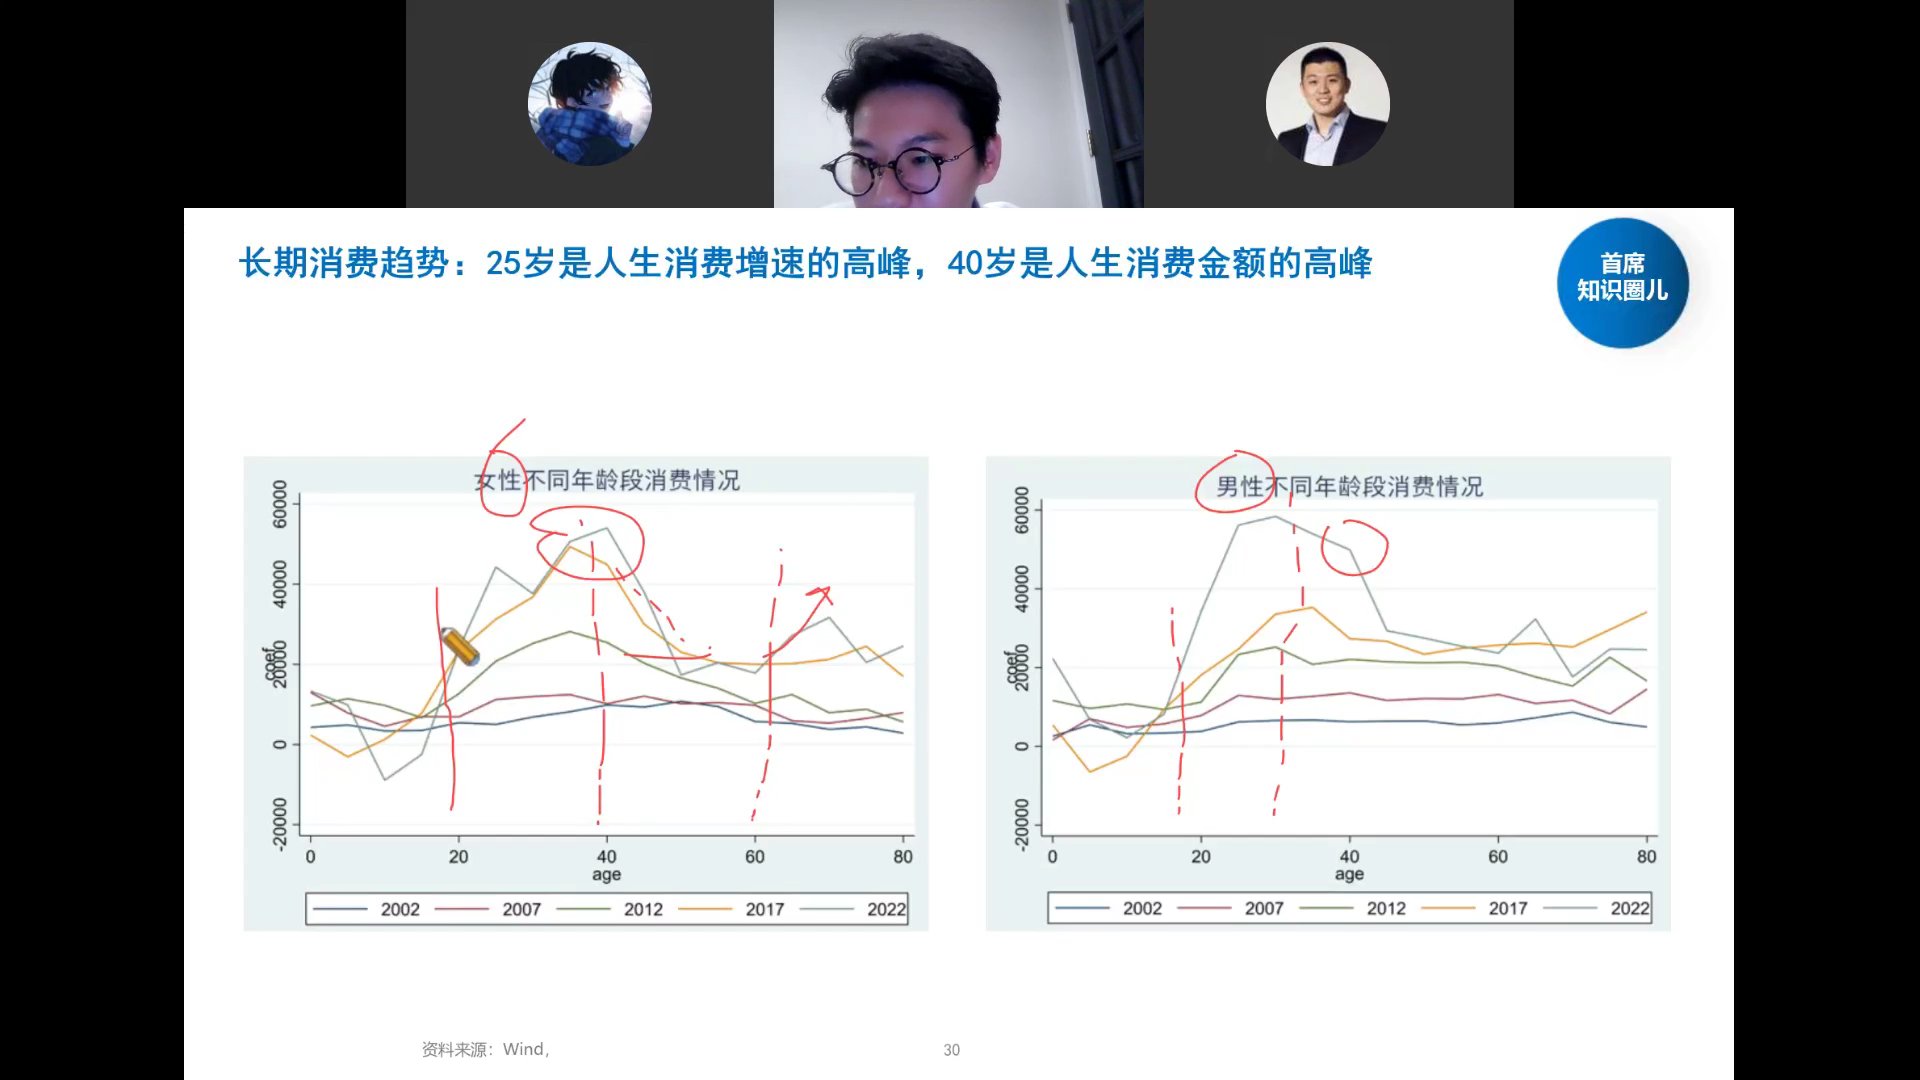
人生消费曲线有两个峰:25岁左右是消费增速最快的阶段(刚工作、结婚、生子,消费爆发式增长),40岁左右是消费金额绝对高峰(收入峰值、家庭支出最大)。这解释了为什么针对年轻人的品牌(增速快)和针对中年家庭的品牌(金额大)都有机会。
出生人口周期:下一波高峰推动消费
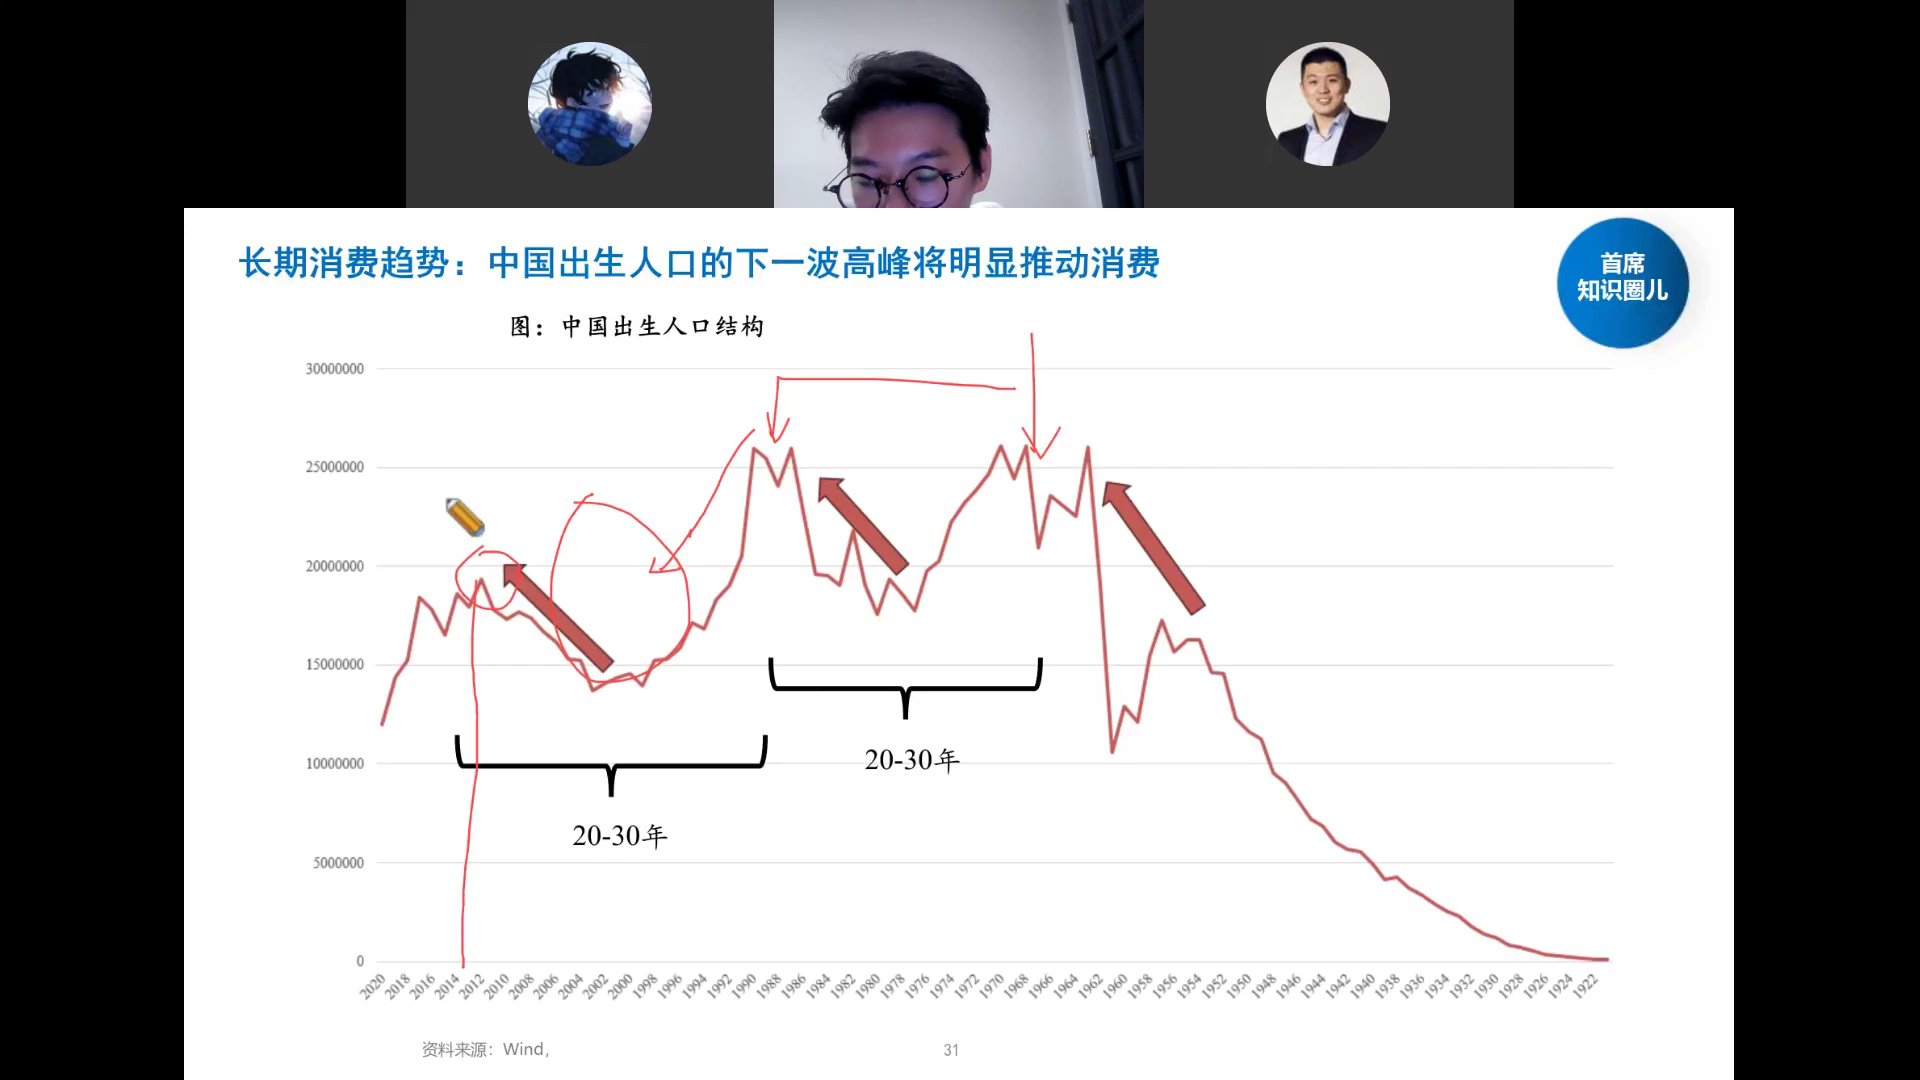
中国出生人口每20-30年一波高峰:1960s高峰→1980s高峰(婴儿潮回声)→2010s高峰。每波高峰人群在25岁时会推动一轮消费浪潮。当前2010s出生的人口正在进入消费主力年龄,下一波消费高峰已经在路上。
公募基金超配/低配个股的市场表现
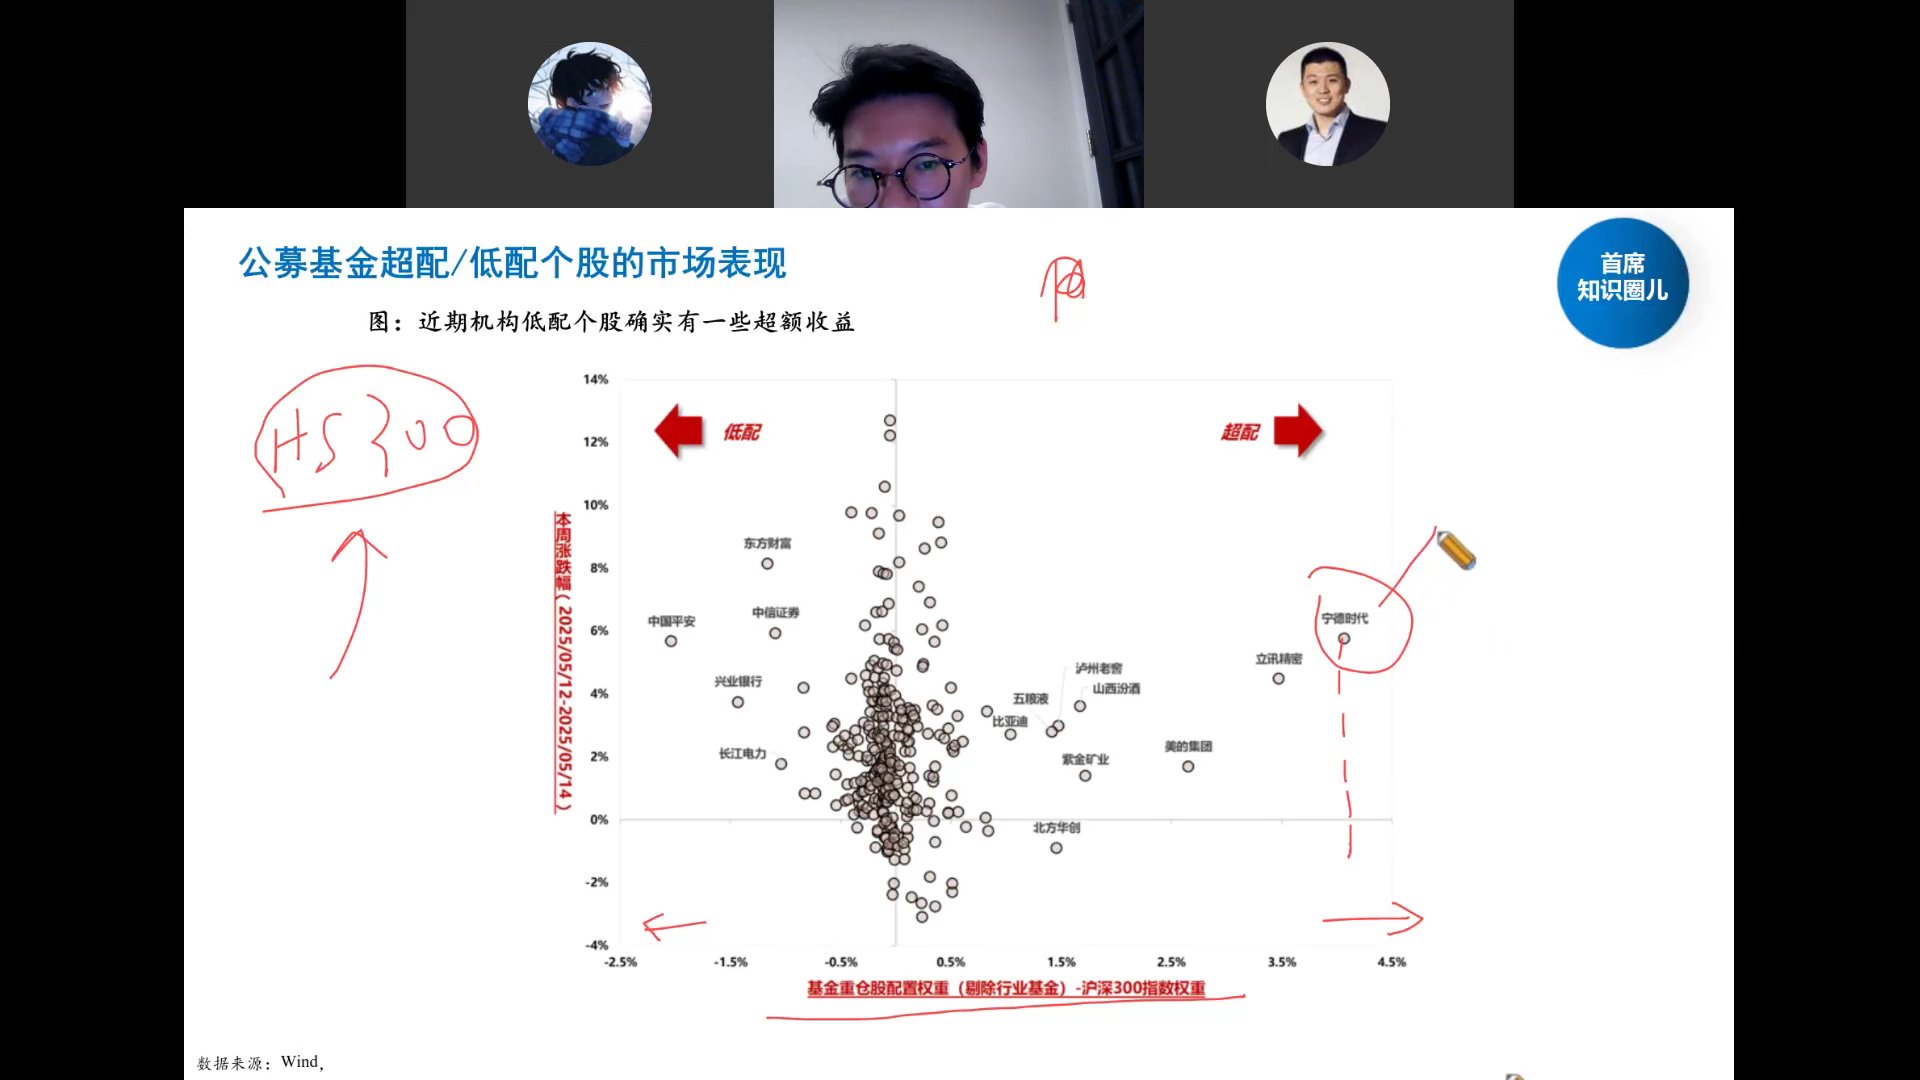
近期机构低配个股确实有一些超额收益:图中左侧(低配)的东方财富、中信证券、中国平安、兴业银行等本周涨幅靠前;右侧超配的宁德时代、立讯精密虽然也涨但波动大。在市场风格切换期,低配的金融/券商往往有补涨机会。
过去,为什么基民难"赚钱"
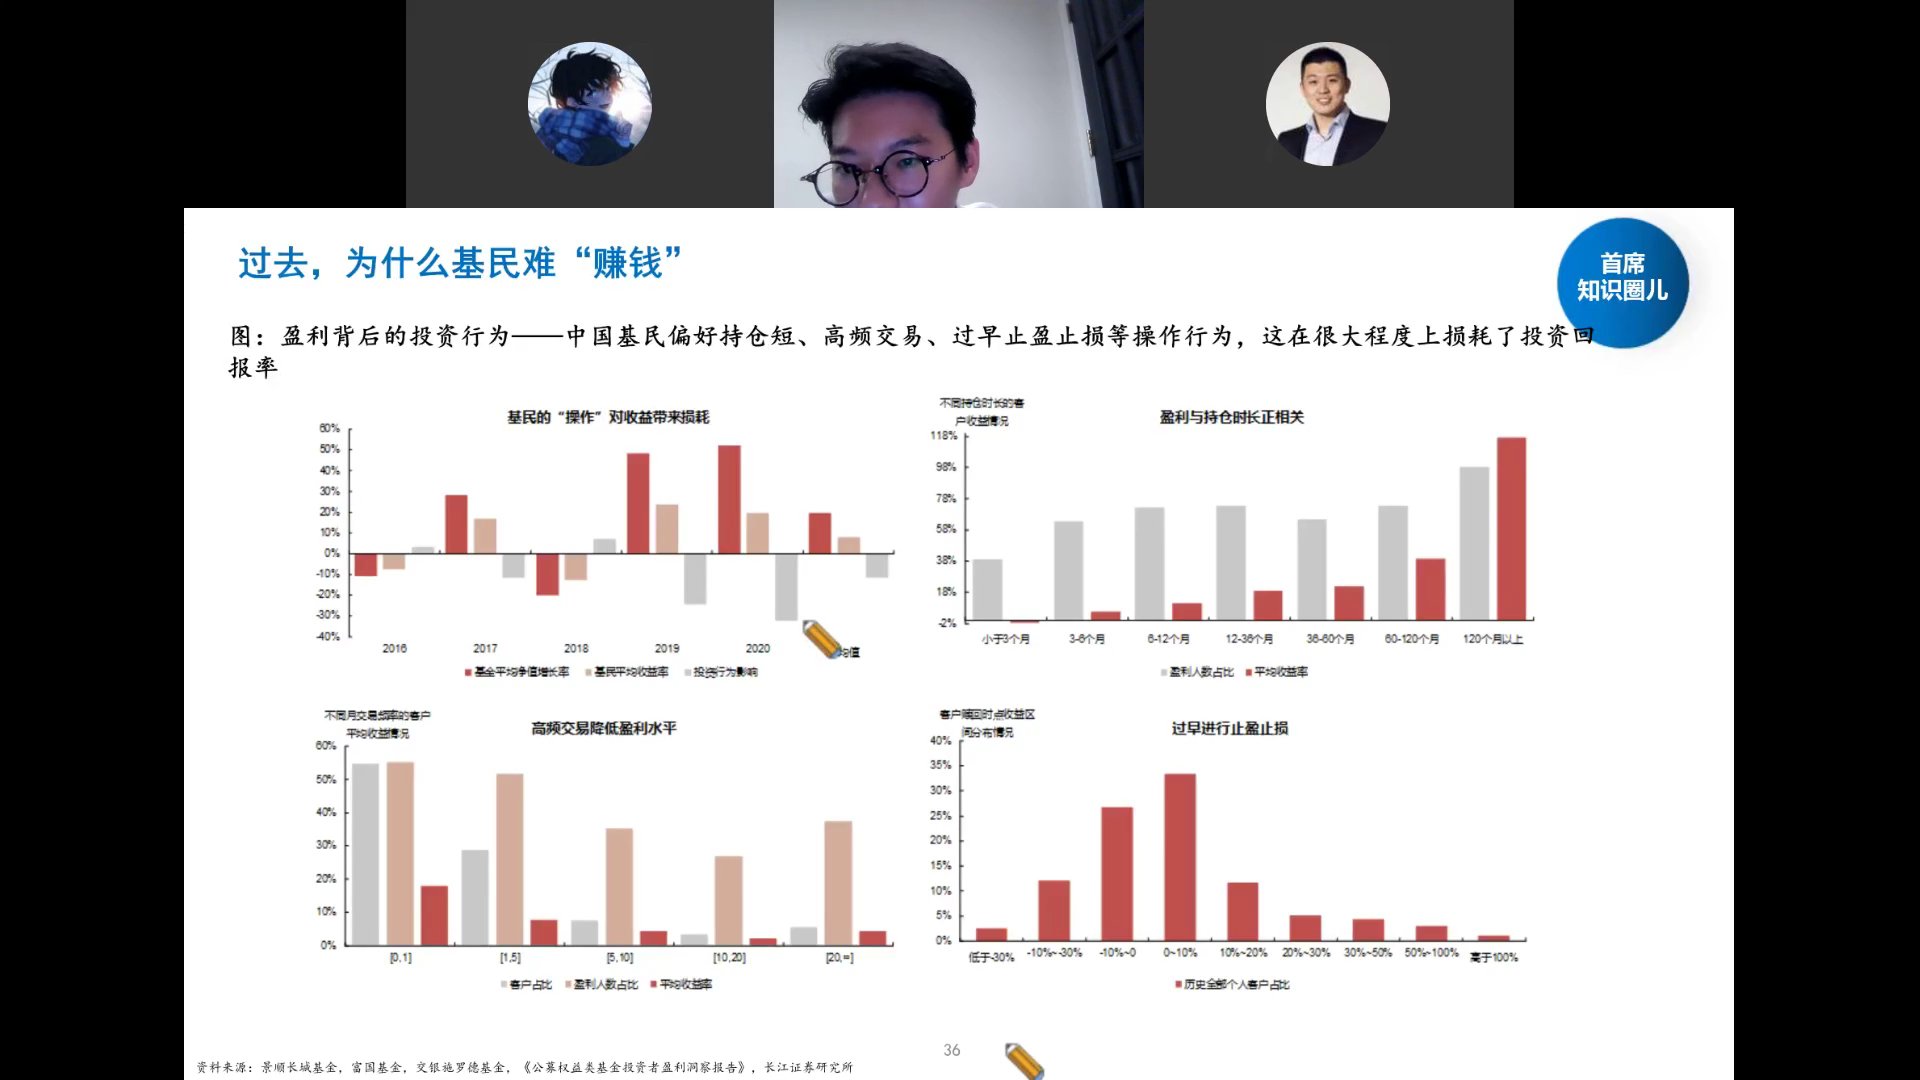
中国基民偏好持仓短、高频交易、过早止盈止损,这些行为在很大程度上损耗了投资回报率。数据显示:基金净值长期上涨,但基民平均收益率远低于基金本身——差距就是被频繁申赎、追涨杀跌磨损掉的。持仓越久盈利概率越高,高频交易的客户平均收益率最低。
天生趋利避害:亏损时偏好低波,赚钱时偏好高波
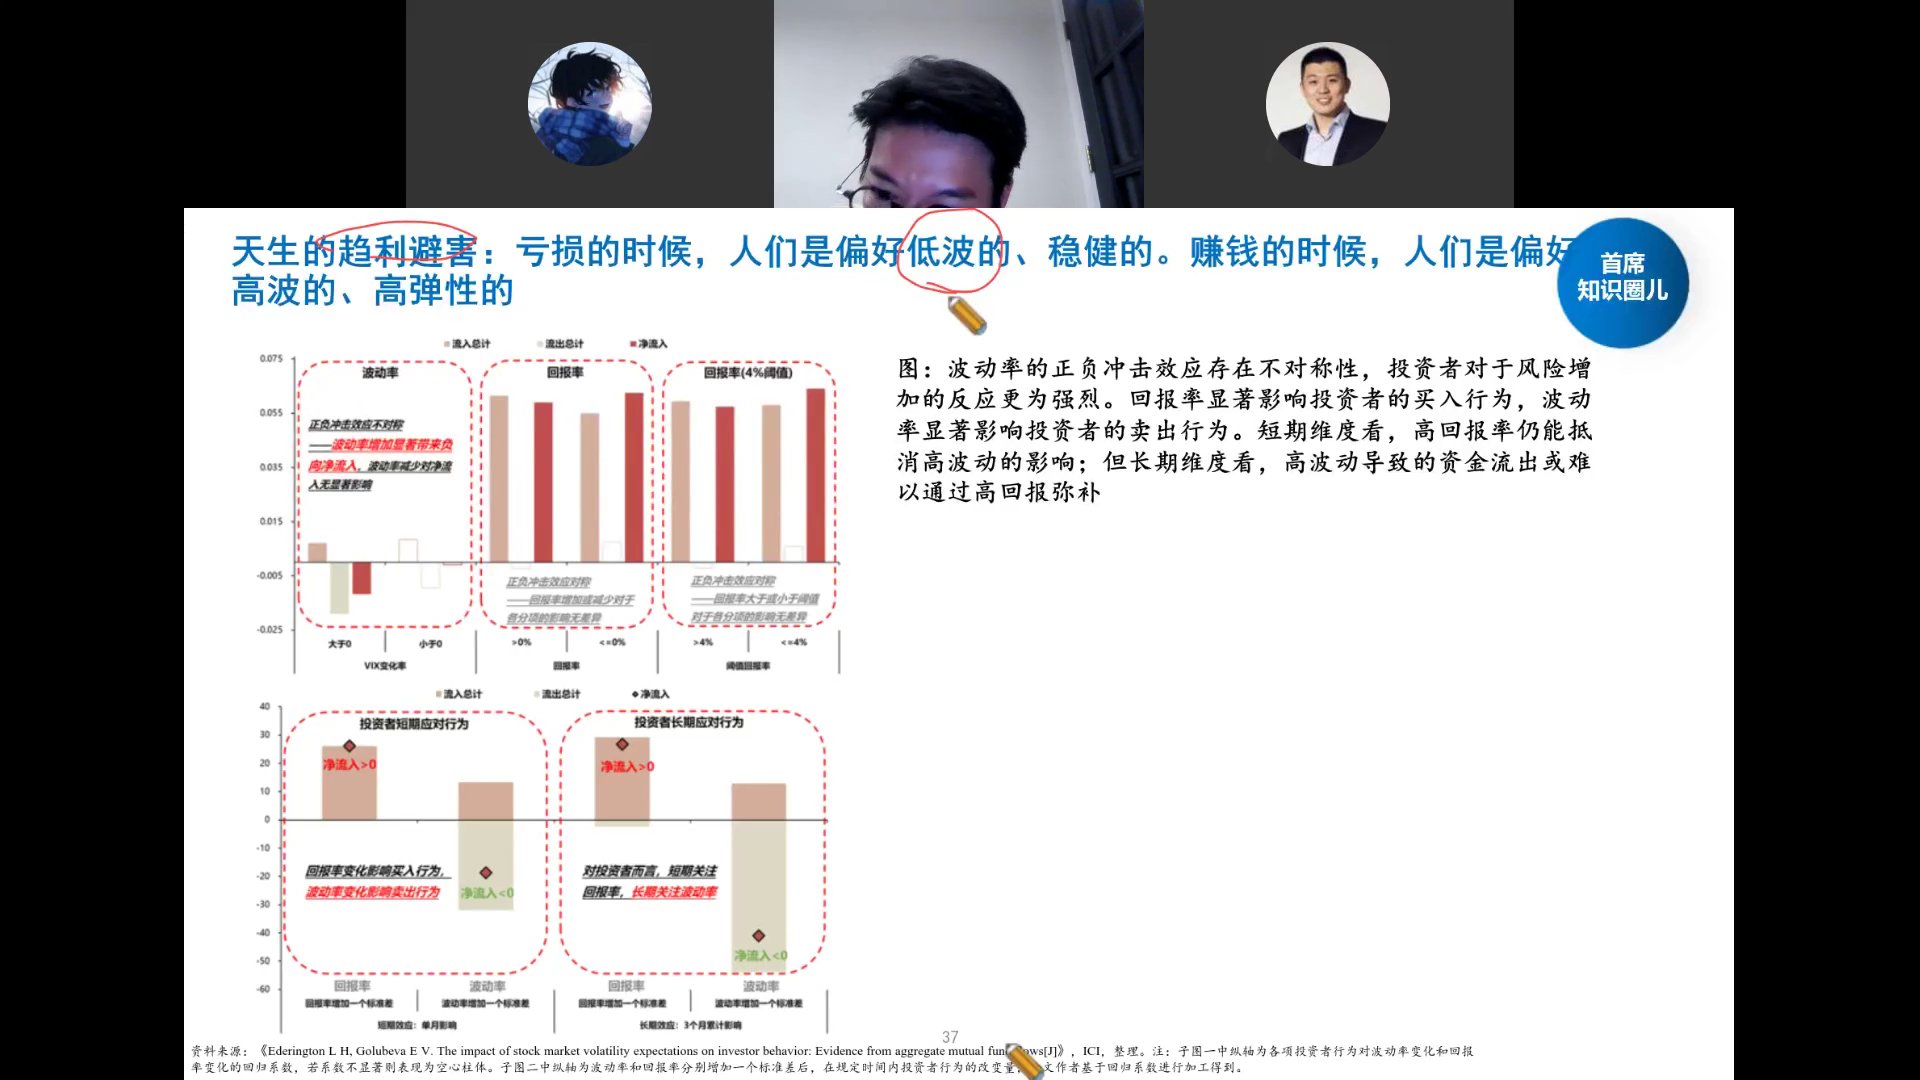
投资者对风险增加的反应更强烈:亏损时人们偏好低波、稳健;赚钱时偏好高波、高弹性。短期维度高回报率能抵消高波动,但长期看高波动导致的资金流出难以通过高回报弥补。这就是为什么"追高杀跌"是人之本性,也是基民亏钱的行为金融学根源。
资管痛点1:相信一个人的过往业绩,结果却不一定好
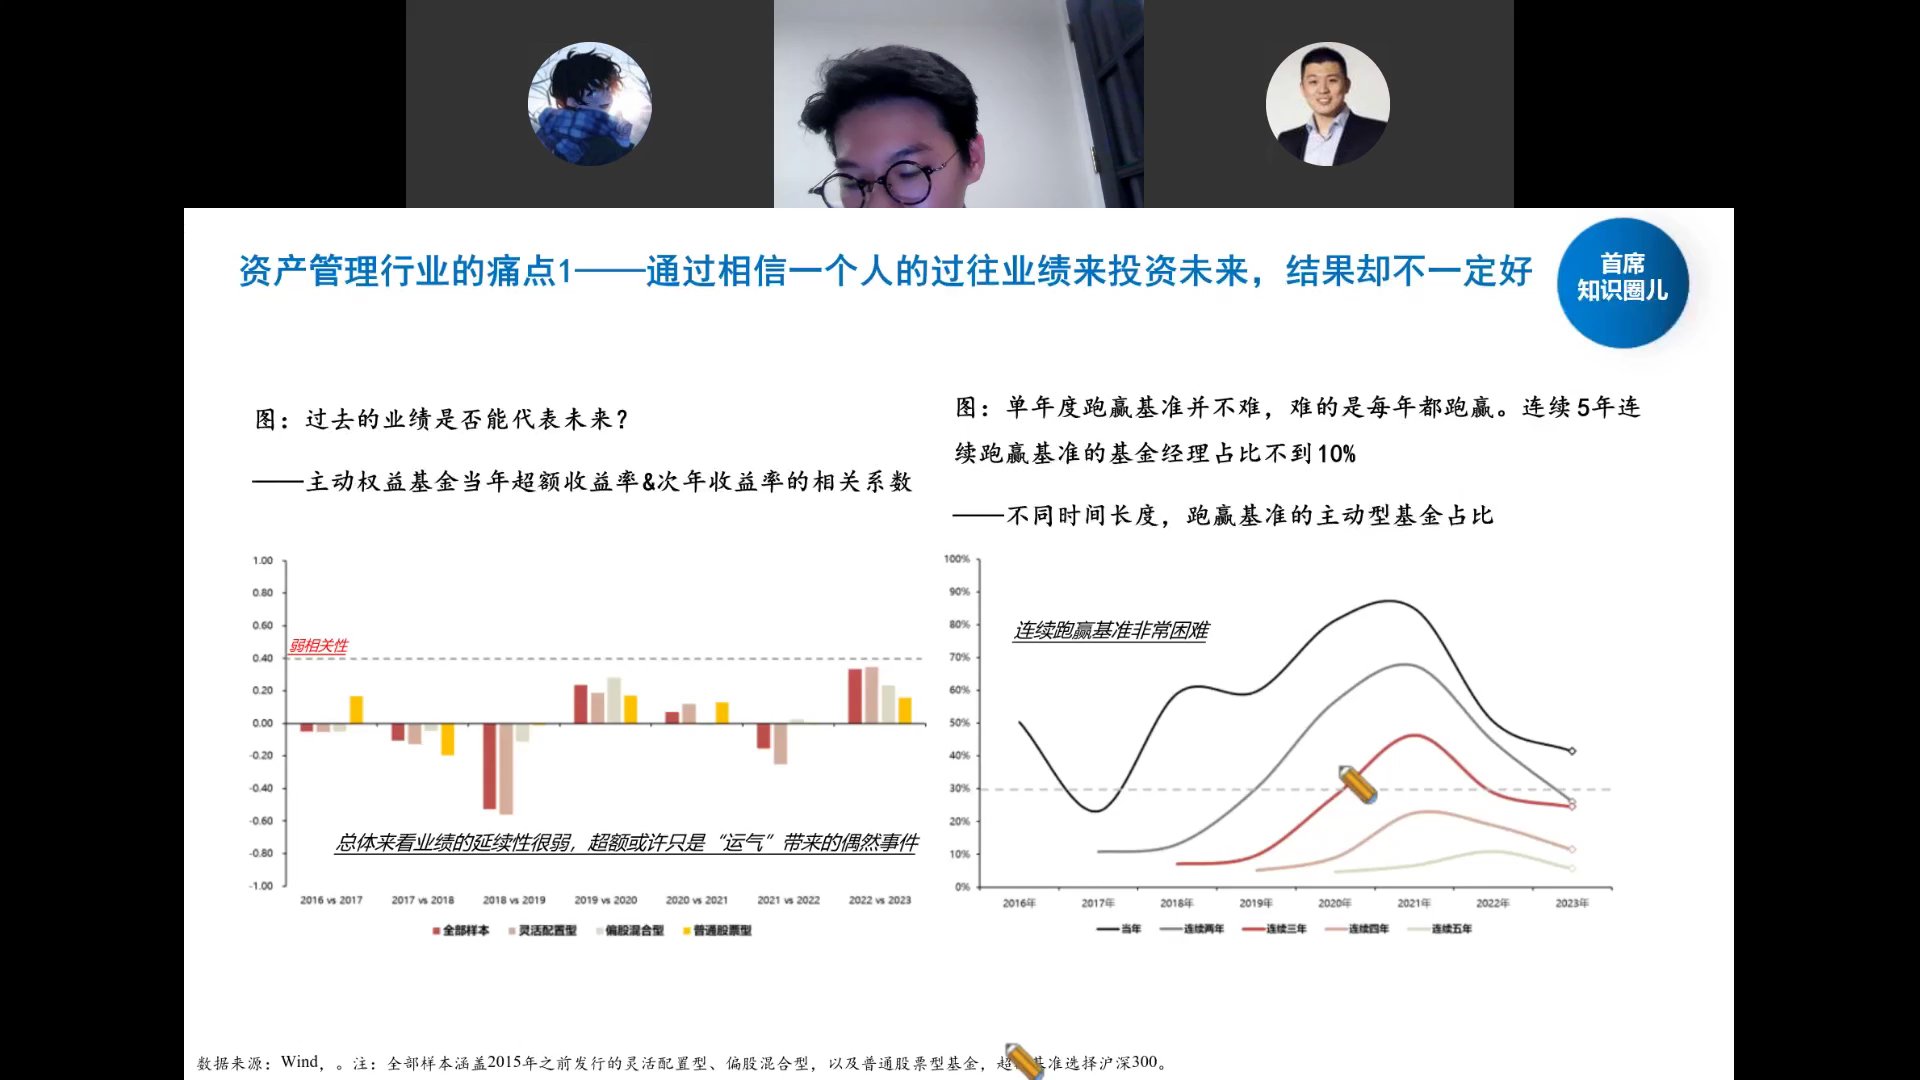
主动权益基金当年超额与次年超额的相关系数很弱,业绩延续性很弱,超额或许只是"运气"带来的偶然事件。单年度跑赢基准不难,难的是每年都跑赢——连续5年跑赢基准的基金经理占比不到10%。
启示:不要根据过去一两年的业绩排名去选基金经理,那大概率是运气而非能力。
前30%基金未来3年排名流向
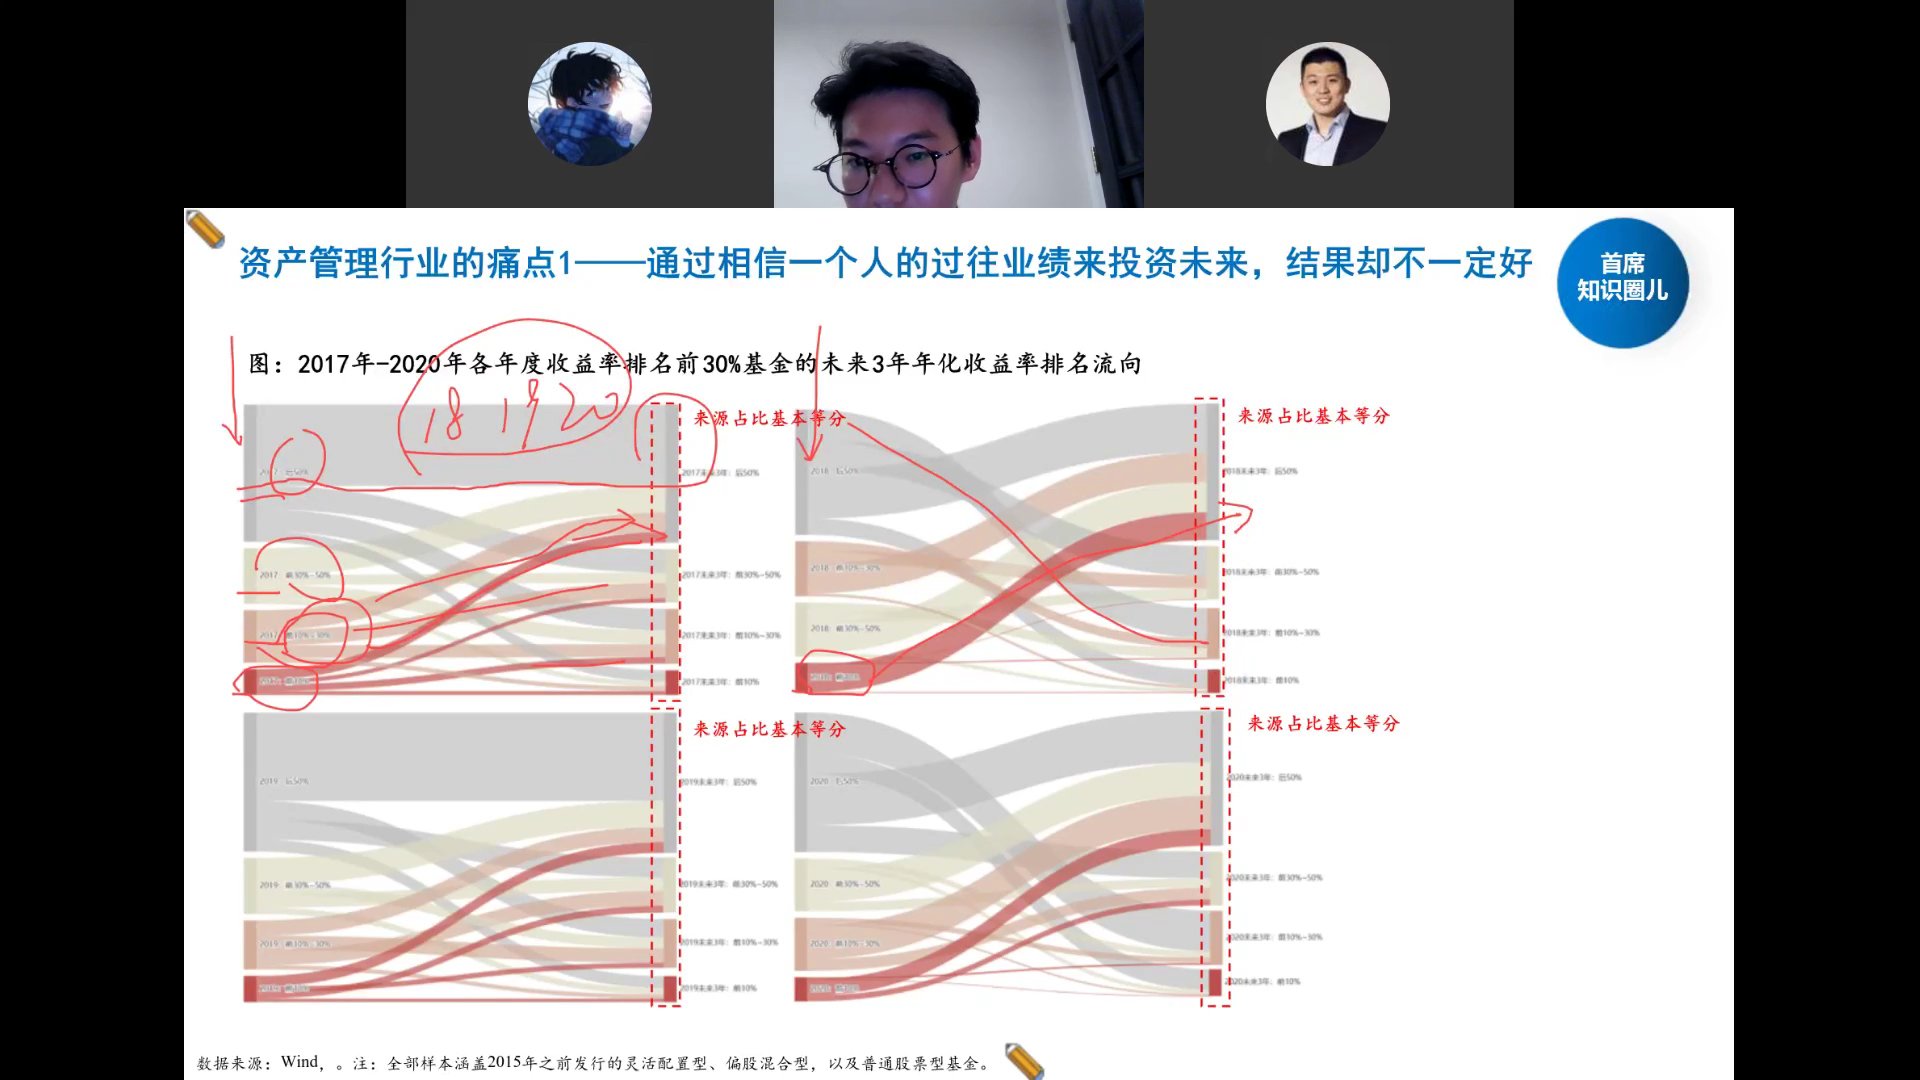
桑基图显示:每年收益排名前30%的基金,未来3年的排名流向来源占比基本等分——也就是说今年的冠军,未来3年变成冠军、中游、垫底的概率几乎一样。这进一步印证了"过往业绩不代表未来"。
主动基金经理长期赚什么钱:α有正回报,但β也很重要
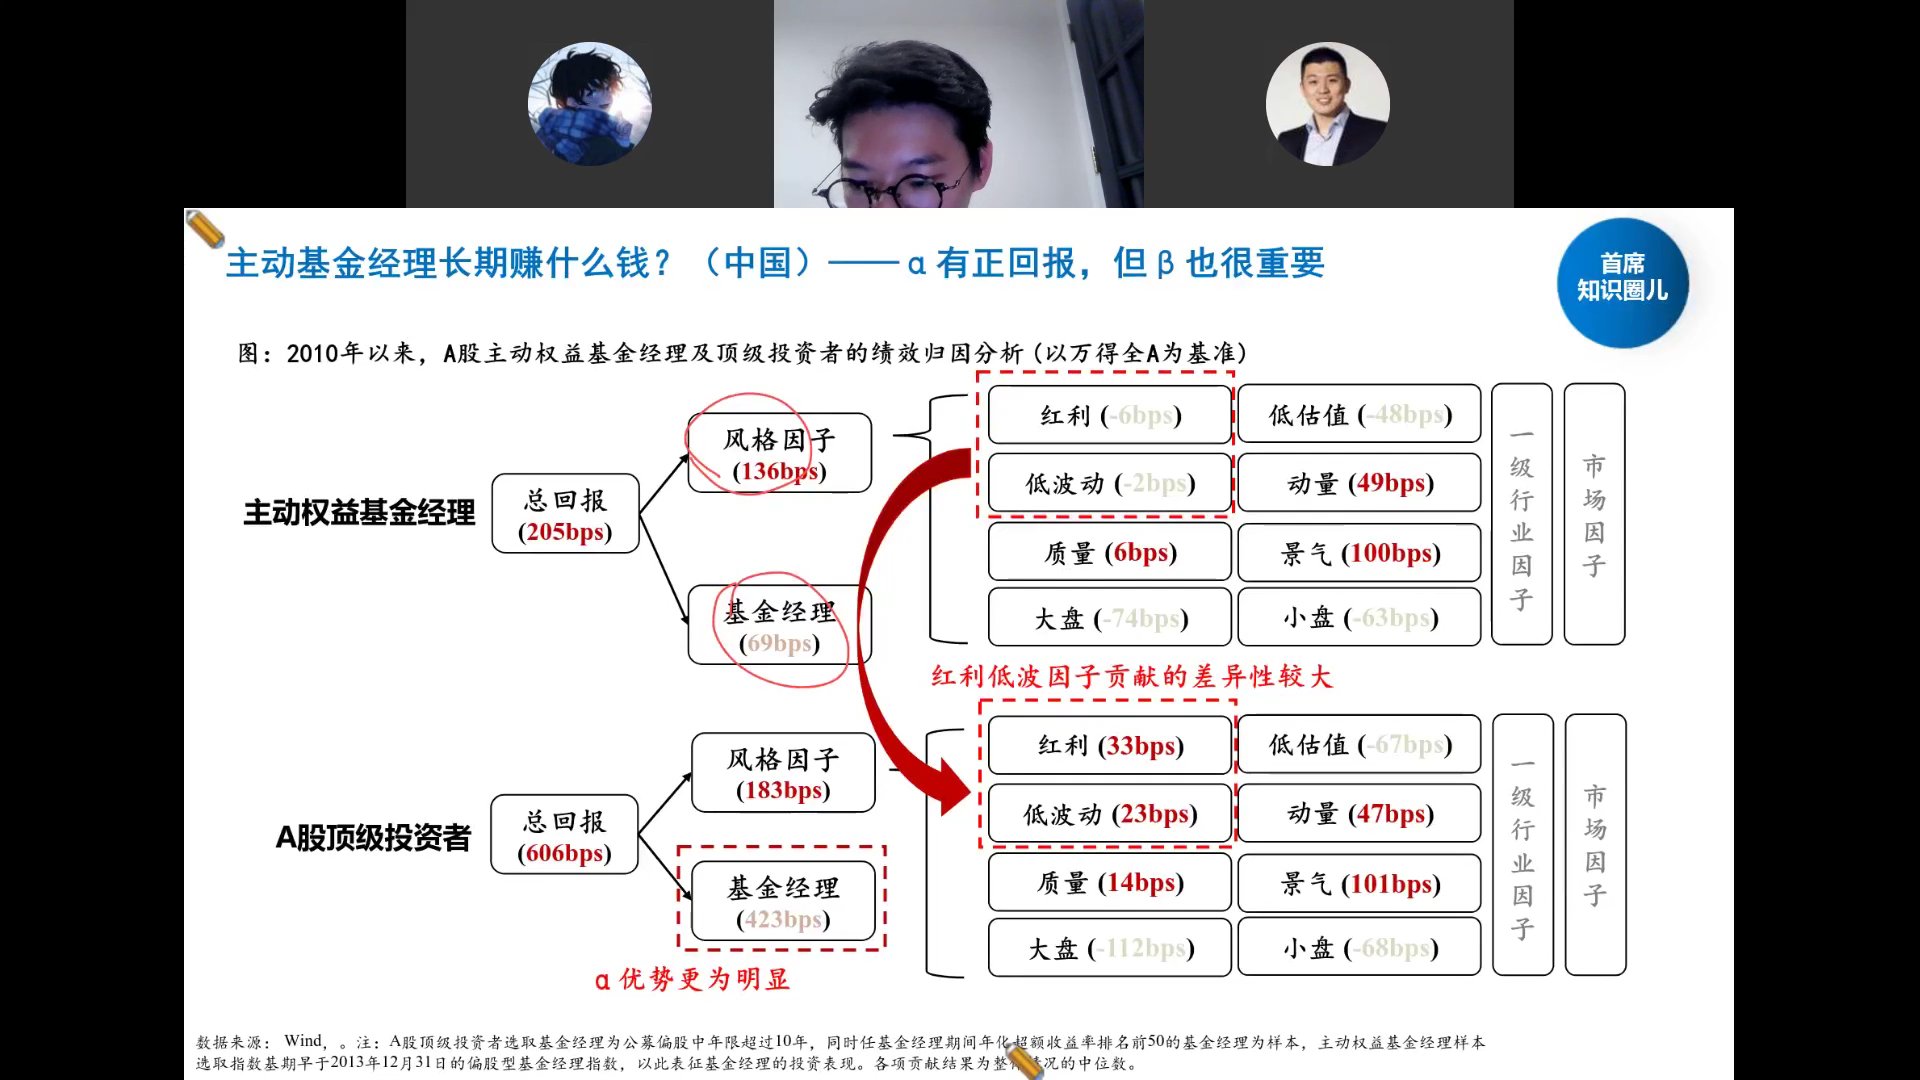
2010年以来A股主动权益基金经理绩效归因:总回报205bps中,风格因子贡献136bps,基金经理α仅69bps。而真正的顶级投资者(从业超10年、年化超额前50)总回报606bps,其中α高达423bps,α优势明显。
结论:普通主动基金经理大部分收益来自风格β(景气100bps、动量49bps),真正的α很少;只有极少数顶级投资者才有持续的α能力。
理论最优解:Smart Beta因子风险收益分布
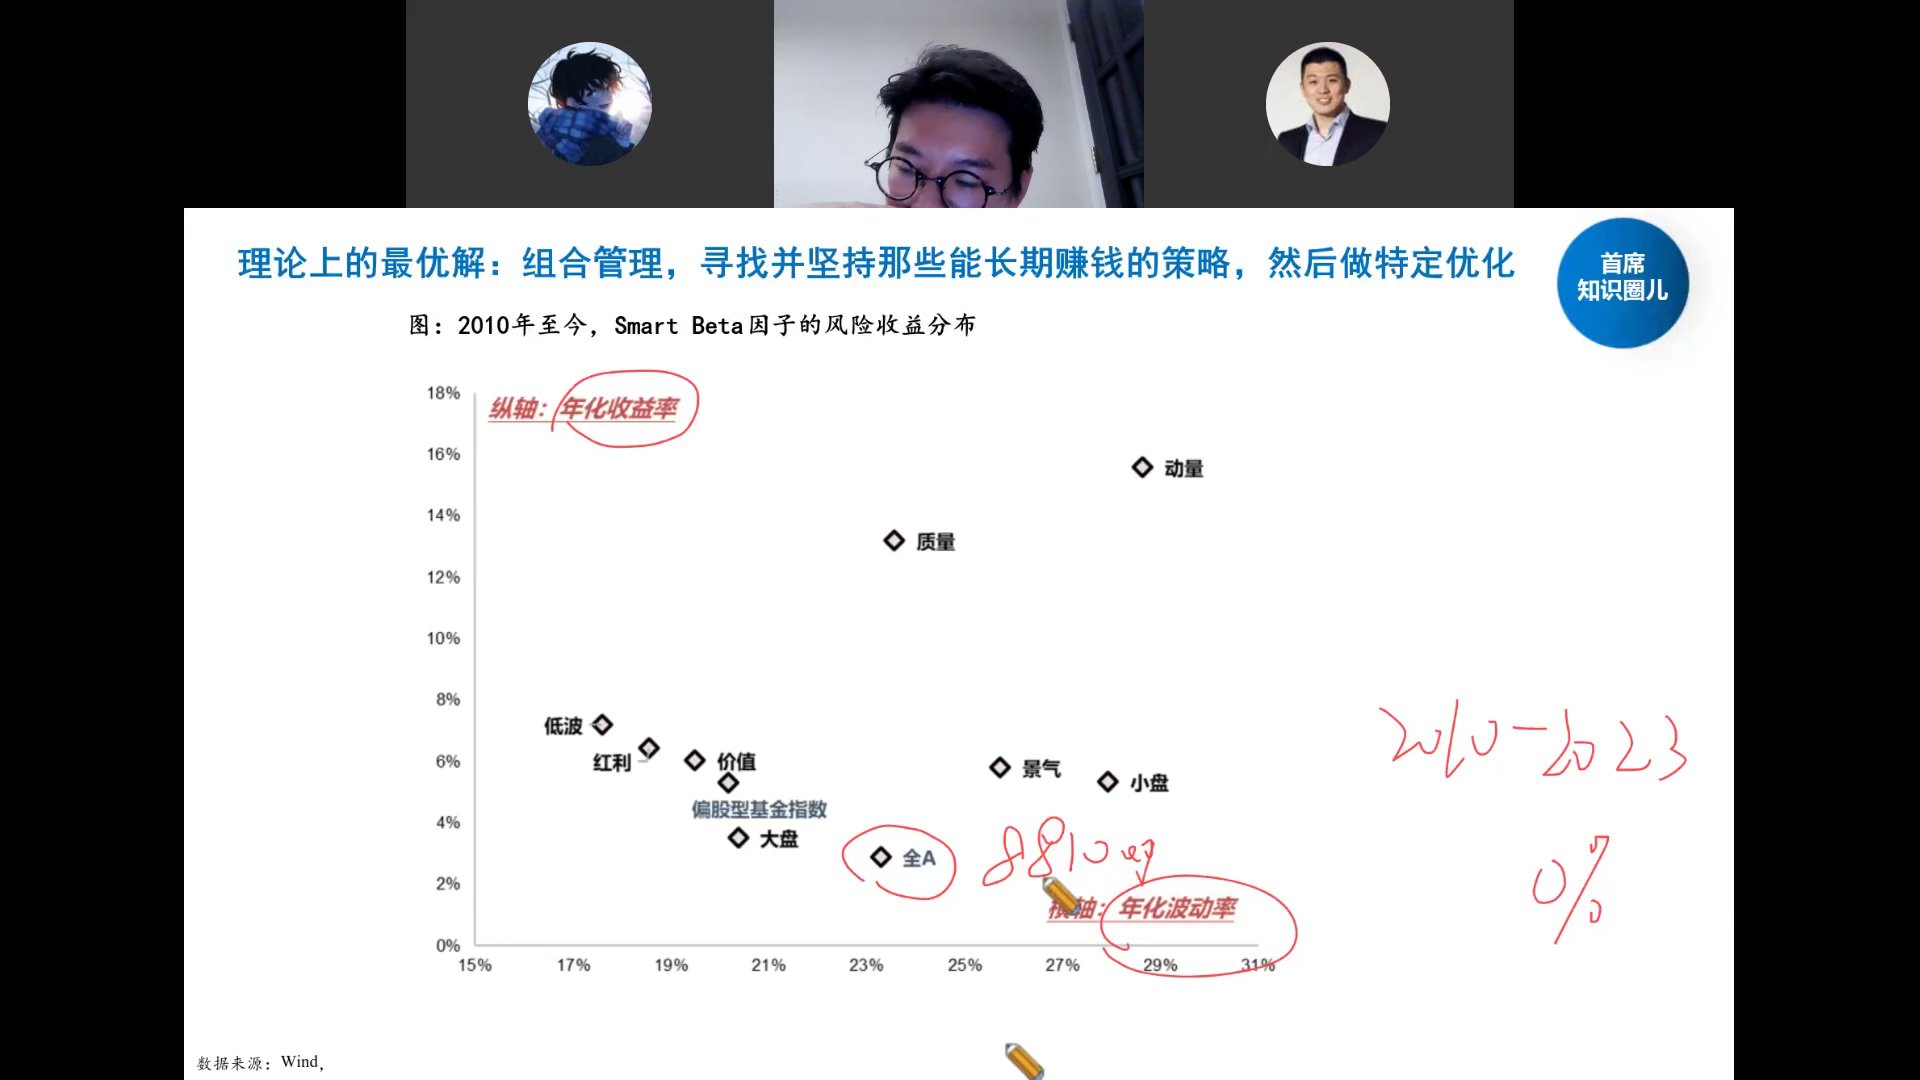
2010年至今各Smart Beta因子的风险收益分布:动量因子年化收益最高(约15.7%)但波动也大;质量因子13.4%;低波、红利、价值在7%左右、波动低;全A仅3%。单一因子都有周期性,关键是找到长期能赚钱的因子并组合起来。
Ultra Beta组合:低波+质量+动量,相关性低、收益高、回撤小
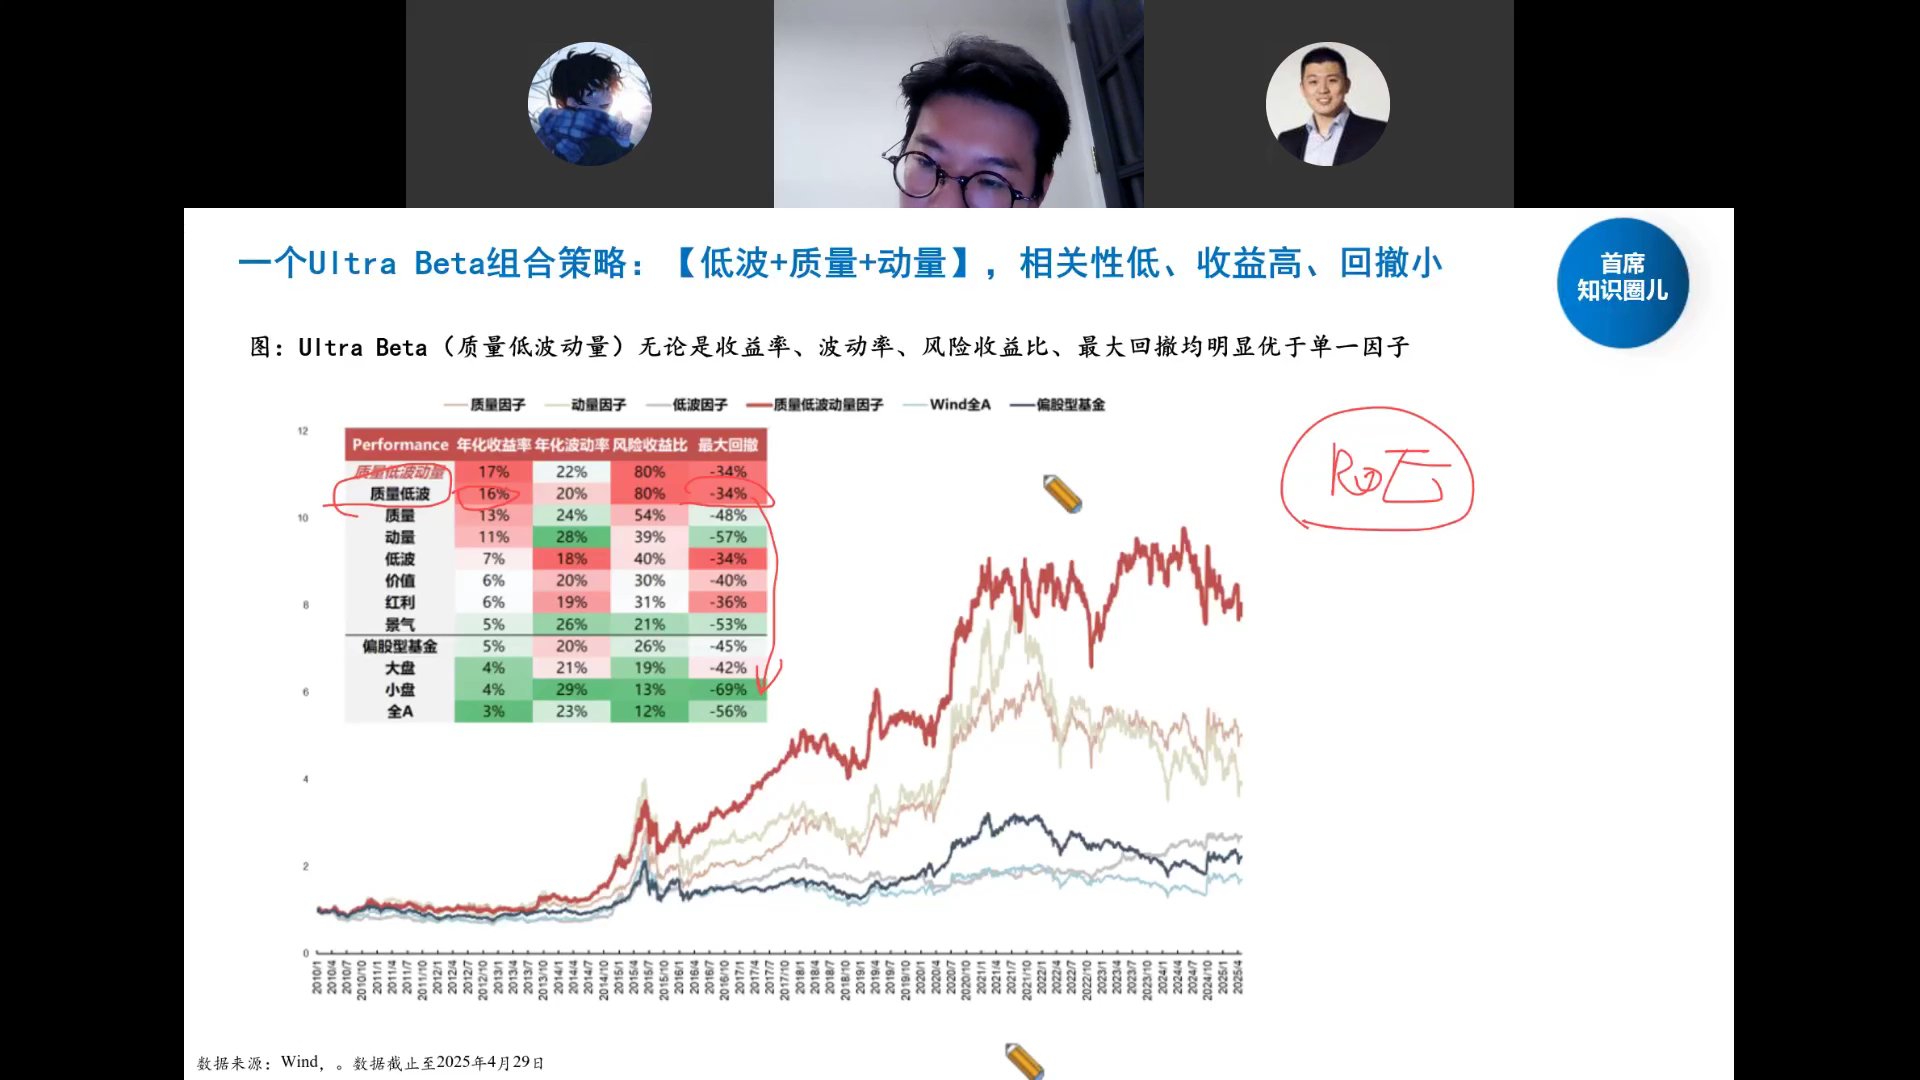
把低波、质量、动量三个相关性低的因子组合起来,效果显著优于单一因子:质量低波动量组合年化收益17%,年化波动22%,风险收益比(夏普)80%,最大回撤仅-34%——优于单一质量(13%/-48%)、单一动量(11%/-57%)、单一低波(7%/-34%),也远好于偏股型基金指数(5%/-45%)和全A(3%/-56%)。
超额收益的基本策略落点:不要赌单一基金经理的过往业绩,不要频繁交易,而是用"低波+质量+动量"这类多因子组合,获取长期稳健的β+弱α收益。相关性低的因子组合起来,才能在控制回撤的同时提高长期收益。