近期市场观点:交易拥挤度、两会节奏与2025年风格判断
目录
- 封面:拐点之上——2025年A股年度策略
- 交易热度:TMT成交占比再度突破40%
- 高位成交后超额难度加大,但绝对收益无明显规律
- 进入两会,行情通常中断
- 两会中断,但小盘股未必跌得更多
- 历年春季躁动的轮动顺序,周期股收尾
- 大小盘分化还不算非常极端
- 2013年复盘对照:与当前宏观状态相似
- 海外:全球库存周期重启,明年有望共振补库
- 政策脉络:9.24以来政策集中发力
- 货币政策"适度宽松",剩余流动性支撑小微盘
- 地产:参照海外经验,2025-2026房价有望筑底
- 消费:海外高端消费仍旧强劲
- 消费:服装消费正在中高端化
- 消费:不同消费群体信心分化
- 流动性拐点向基本面拐点过渡的阶段
- 供给端收缩:全A非金融Capex/DA跌破1.5
- 盈利见底但弹性不高:2025年增速约3.5%
- 全年轮动顺序:金融消费→成长小盘→周期
封面:拐点之上——2025年A股年度策略
本次分享以"拐点之上"为主题,在2025年初市场经历春季躁动后,重新审视短期交易拥挤度、两会季节性规律,以及全年宏观组合对应的风格与行业配置思路。
交易热度:TMT成交占比再度突破40%
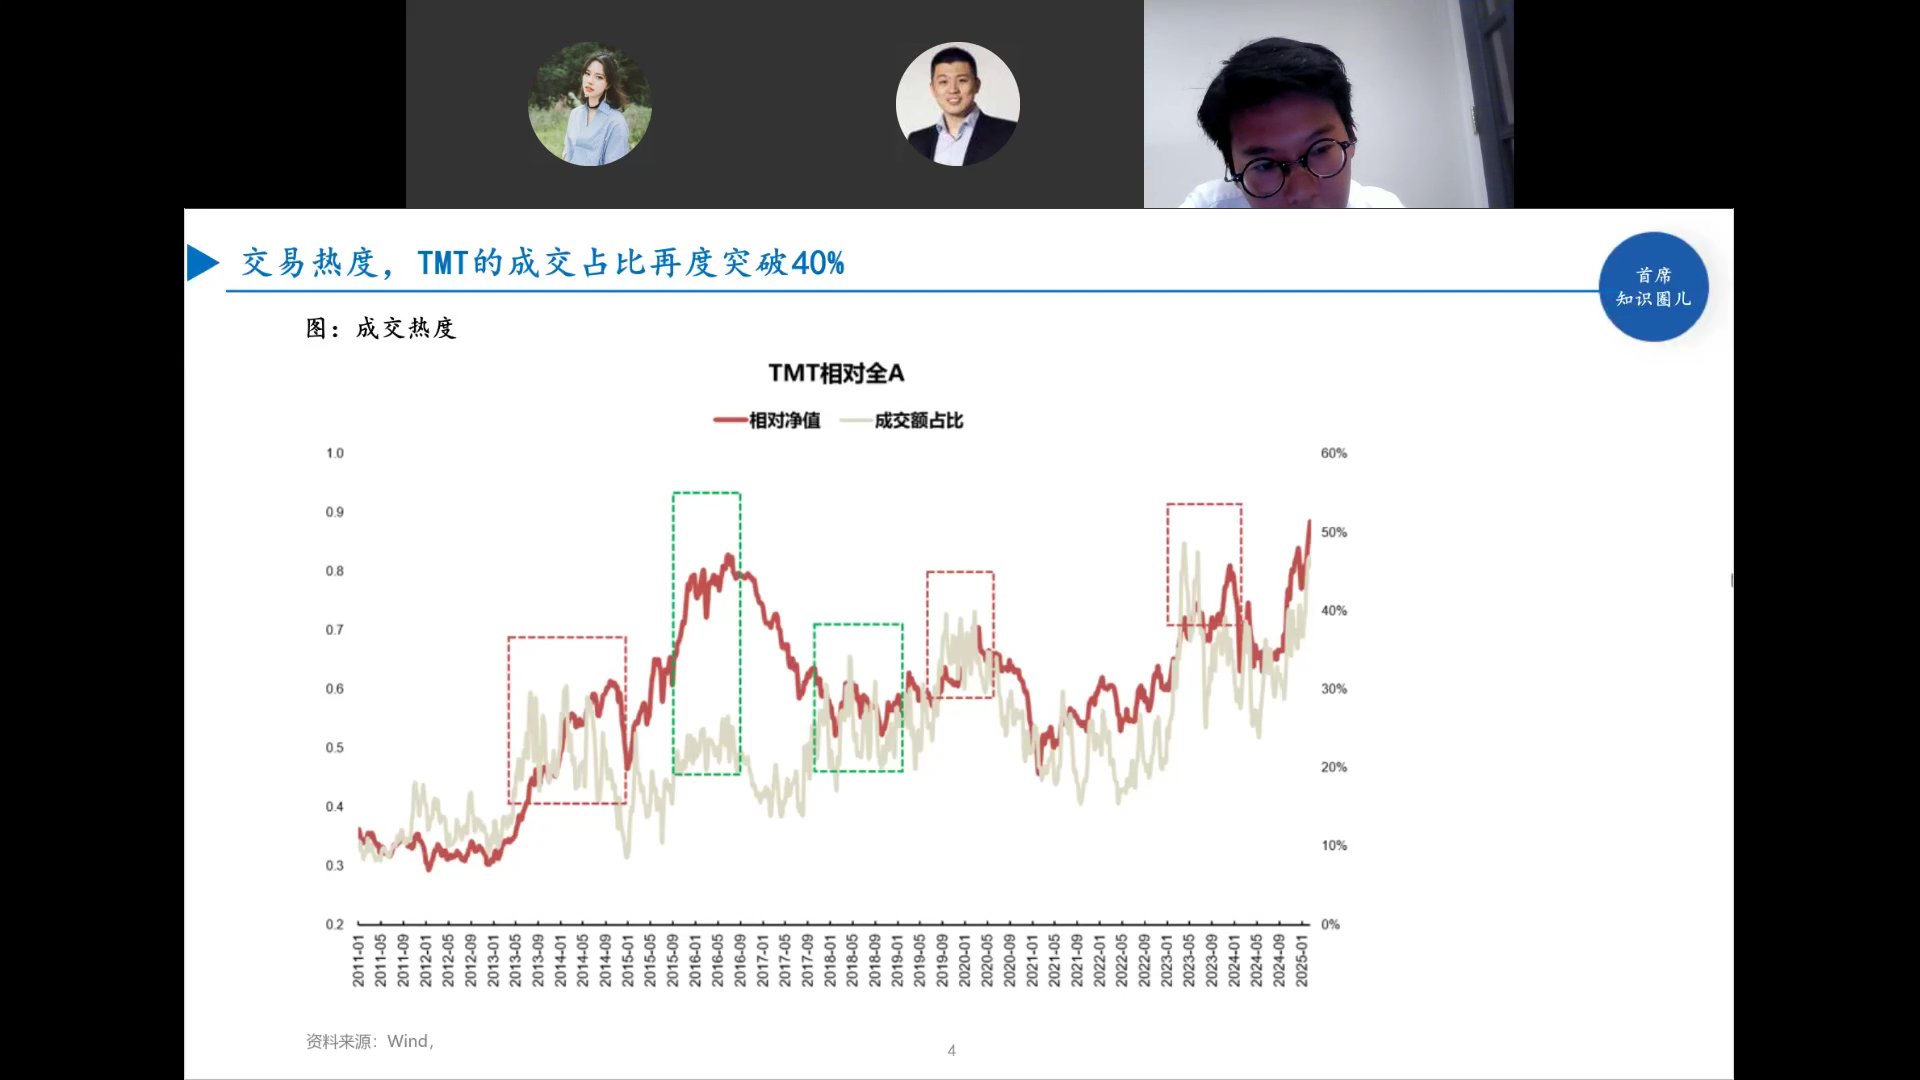
图中灰线为TMT成交额占全A比重,红线为TMT相对全A的净值。历史上成交占比突破40%出现过多次:2013-2014、2015-2016(绿色框)、2019-2020、2023(红色框),每次成交拥挤后TMT相对净值都出现过阶段性回撤,但并非每次都对应趋势终结。
当前TMT成交占比再次冲到接近50%的极端位置,短期交易确实拥挤,但"成交占比高"本身不必然是卖出信号,需要结合后续盈利与政策验证。
高位成交后超额难度加大,但绝对收益无明显规律
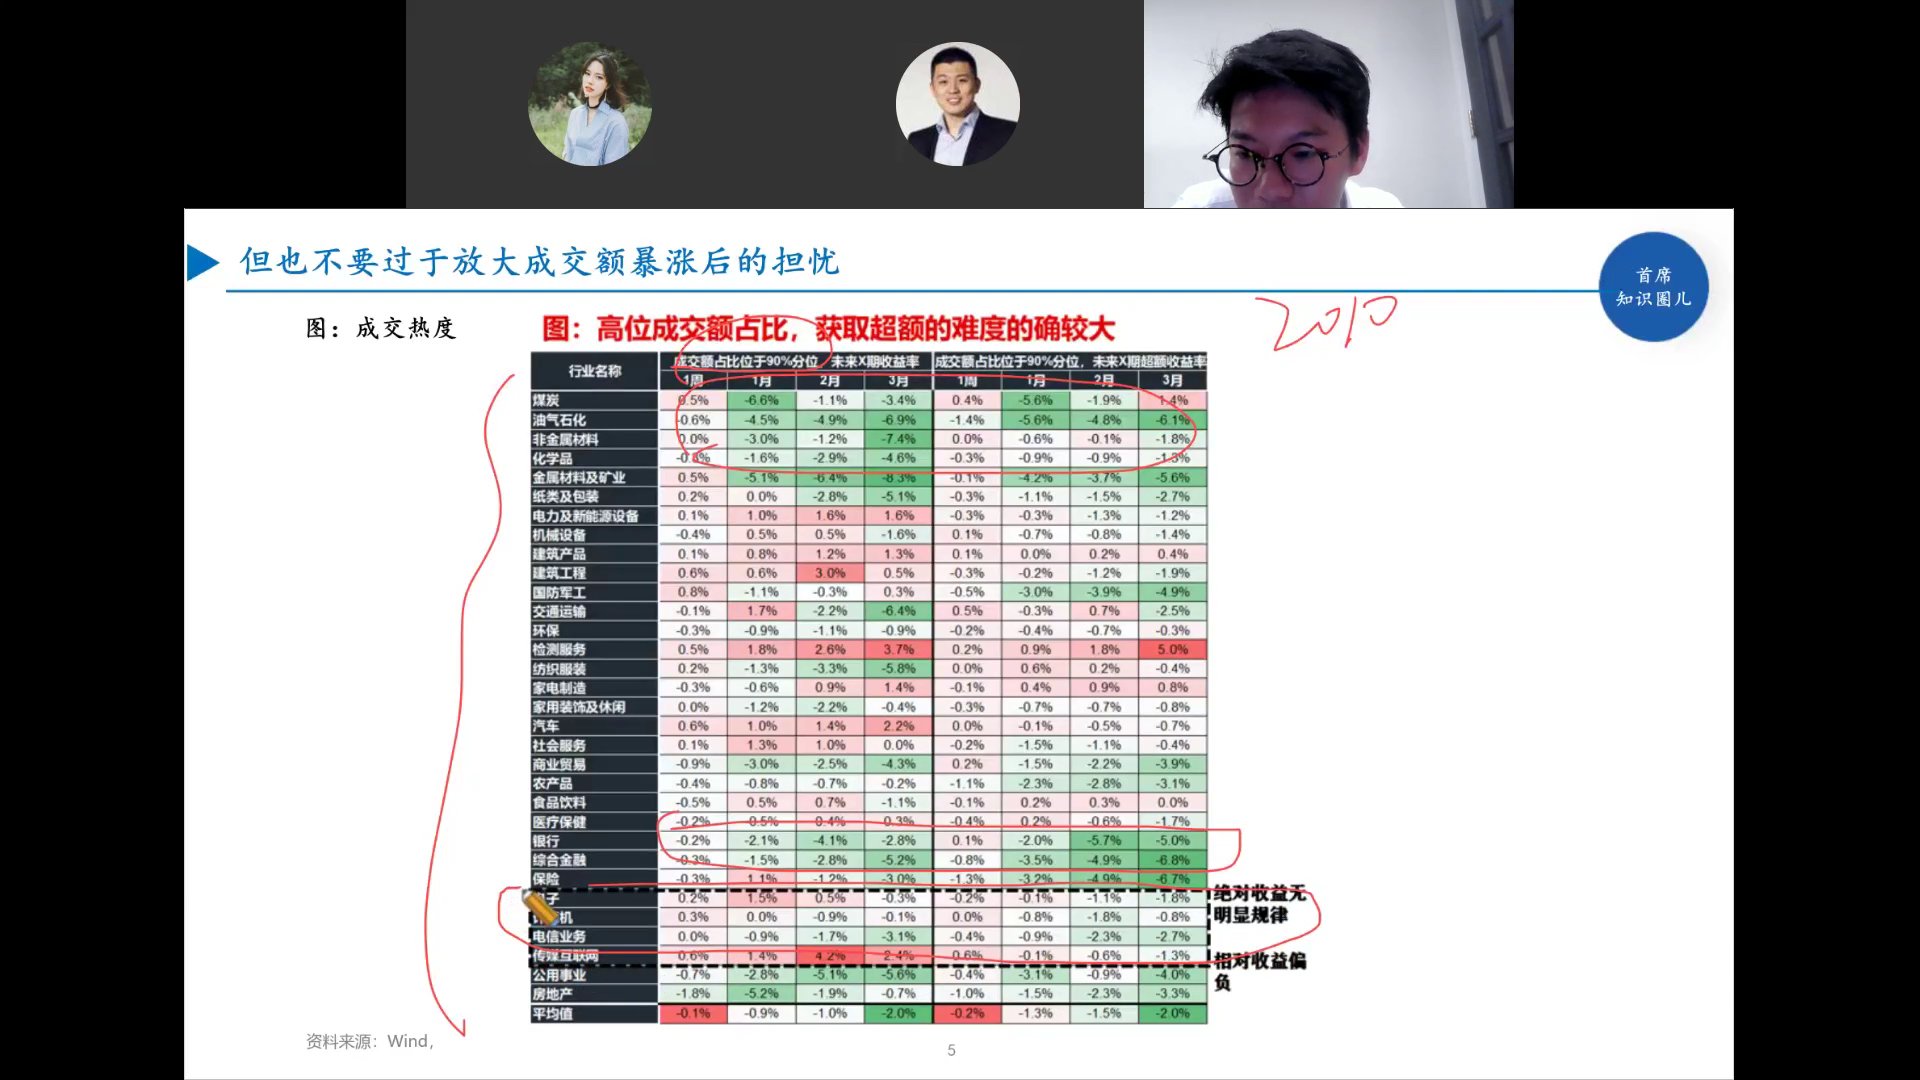
把每个行业成交额占比推到历史90%分位以上后,观察未来1周、1月、1季度的收益。结论是:获取超额收益的难度确实较大(相对收益偏负),但绝对收益并无明显规律——银行、非银、地产等在高位成交后甚至录得正收益。
成交拥挤更多影响的是"跑赢难度",而非"会不会亏钱"。对整体市场不必过度恐慌,但追高热门板块做超额收益需要谨慎。
进入两会,行情通常中断
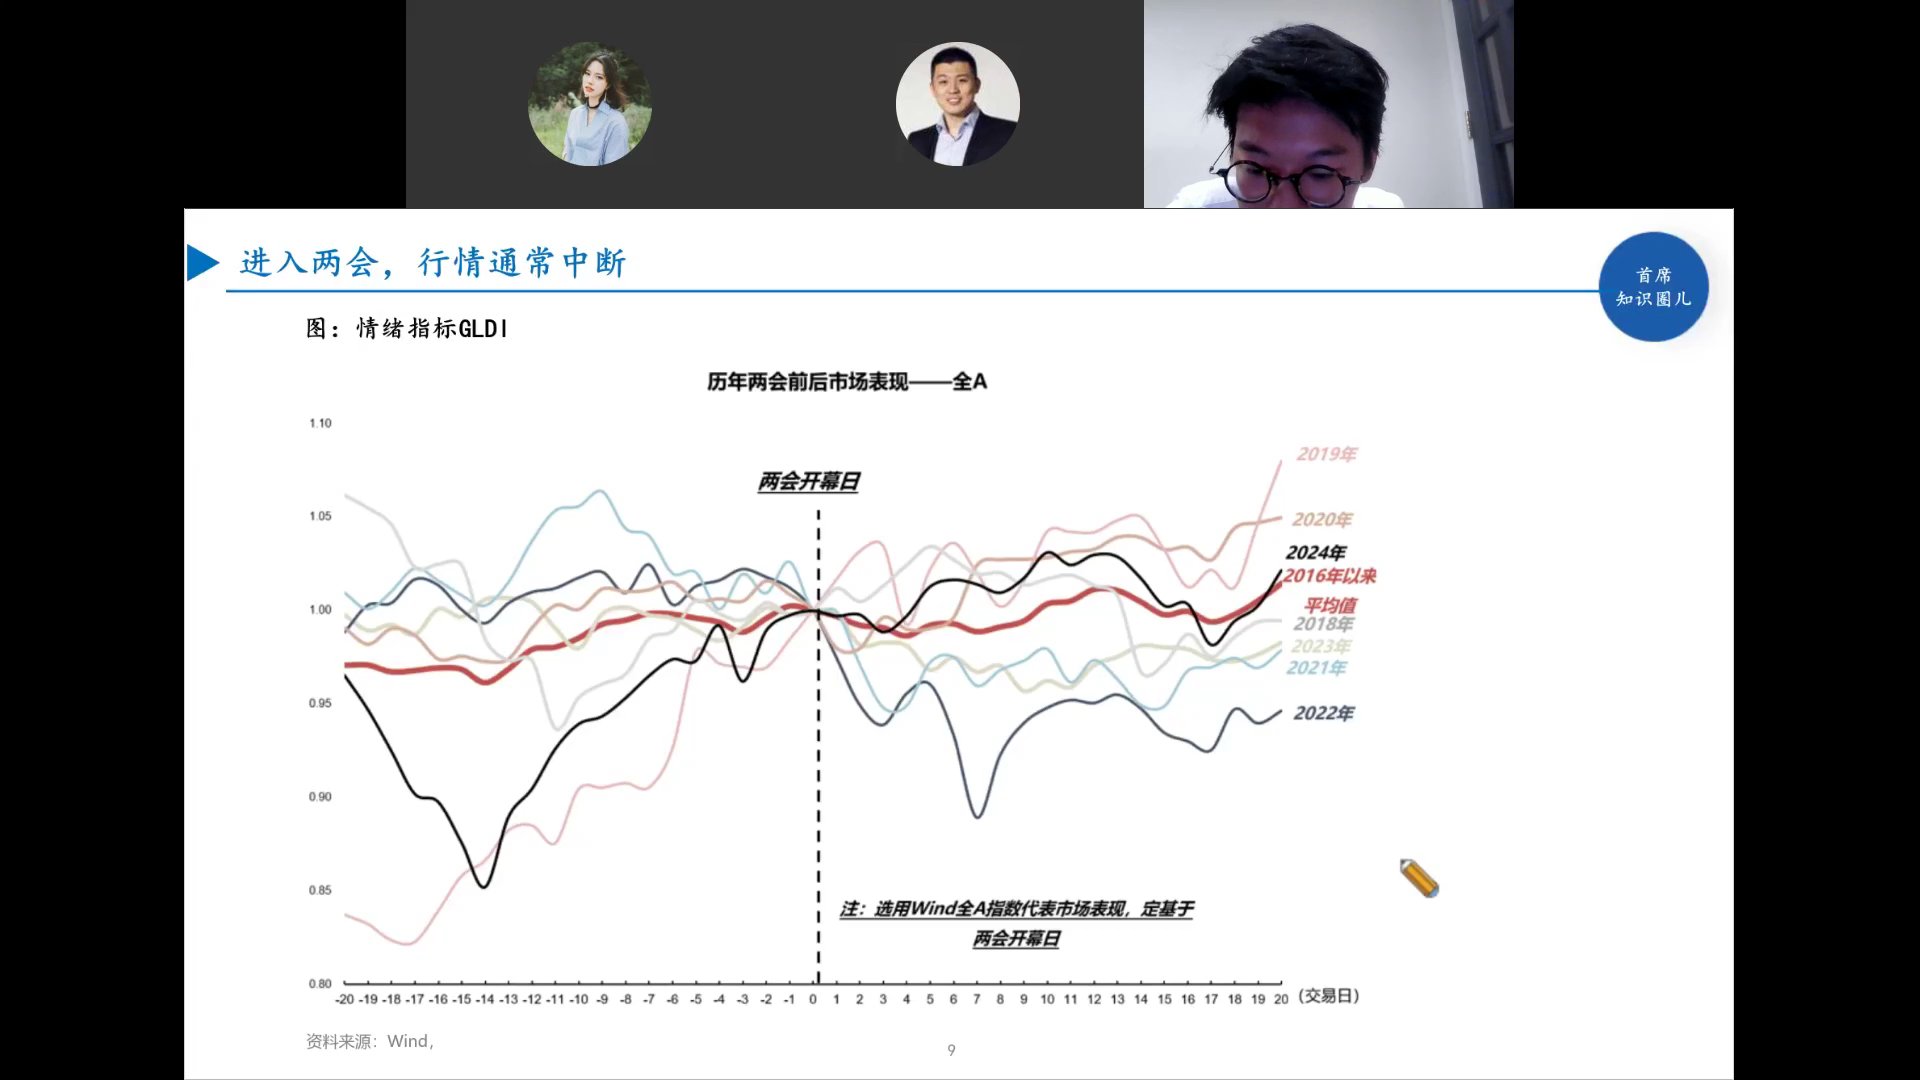
复盘2018-2024年两会前后全A走势,平均来看:两会前市场往往有一波春季躁动上涨,但进入两会后行情通常中断、出现震荡或回调,会后才重新选择方向。黑色粗线为2016年以来平均值,呈现典型的"会前涨、会中震荡、会后再选择"形态。
两会中断,但小盘股未必跌得更多
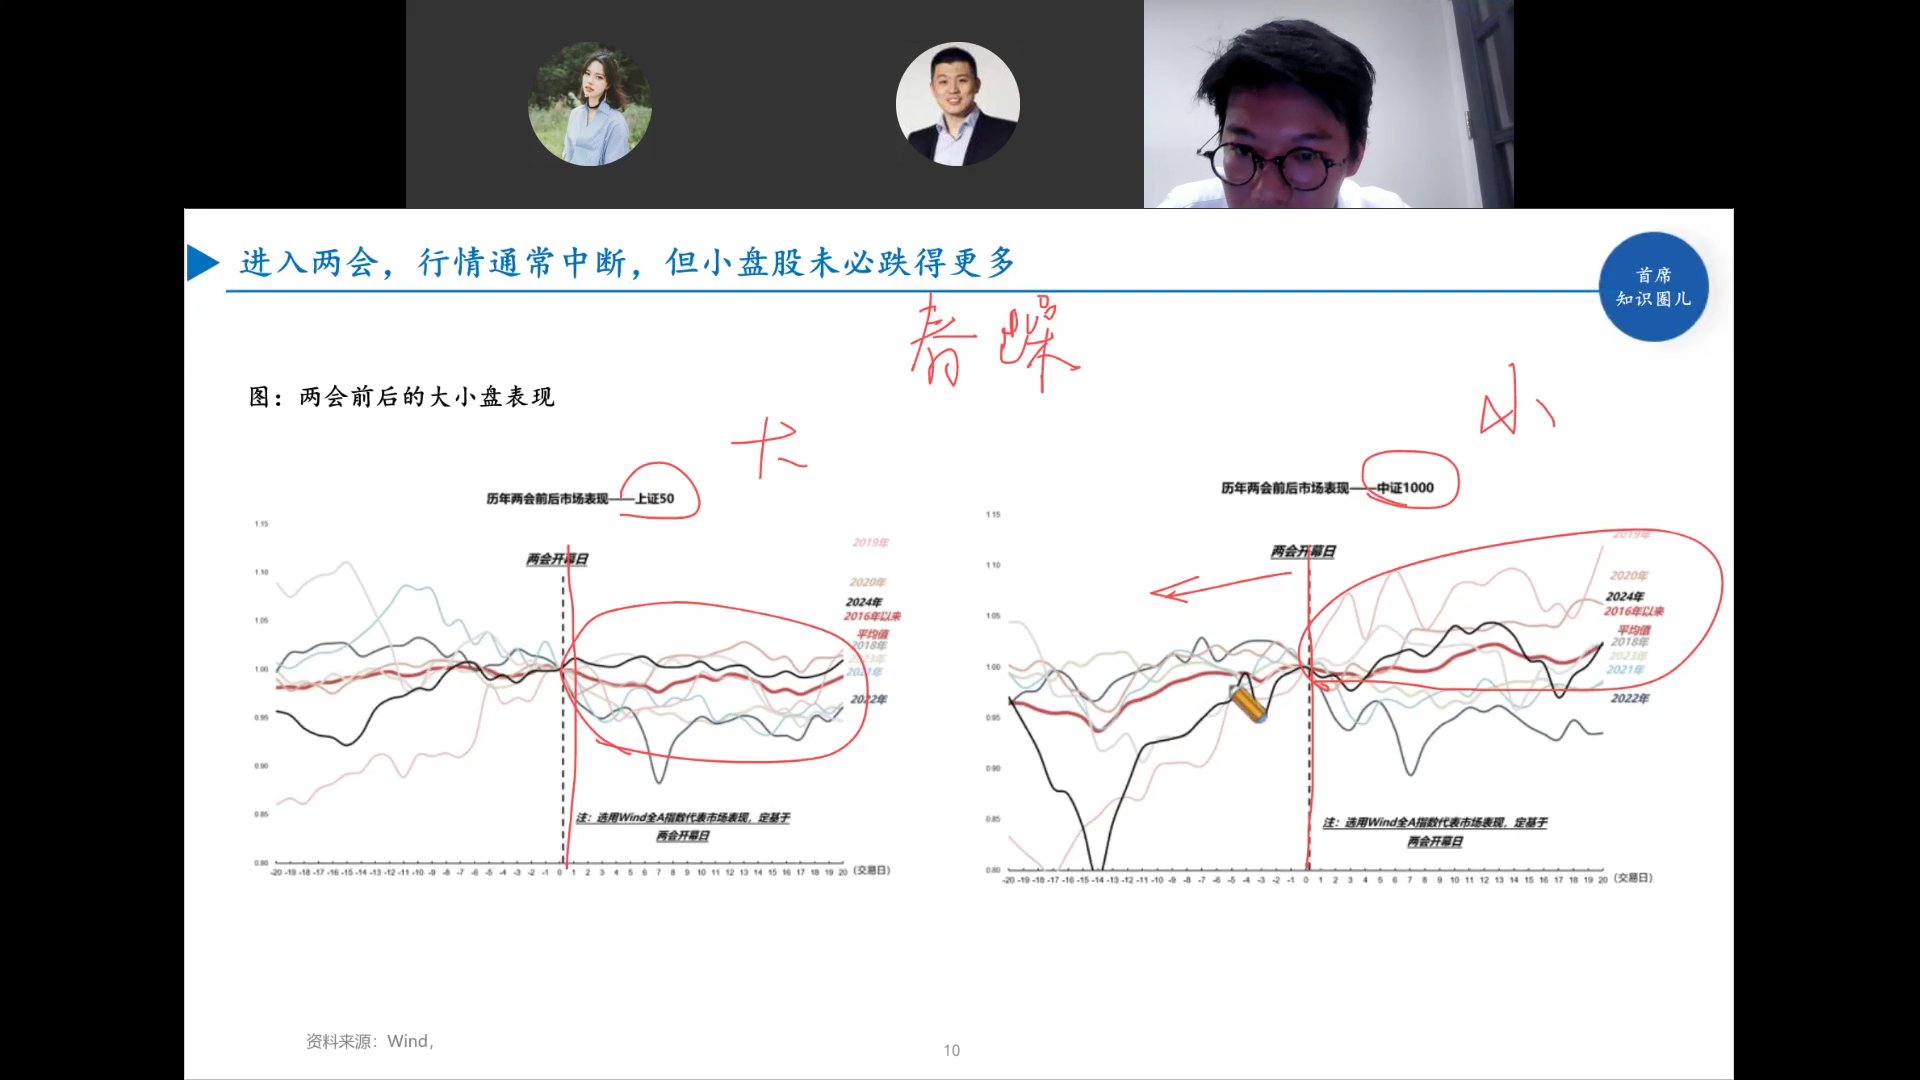
把两会后走势拆成上证50(大盘价值)和中证1000(小盘成长)分别看:两会期间大盘确实容易回调,但小盘股在会后反而往往有相对收益,即"两会中断的主要是大盘蓝筹,小盘成长的春季躁动行情未必结束"。
春季躁动特征:历史上春季躁动的主力是小盘成长,两会只是中场休息,而非风格切换的终点。
历年春季躁动的轮动顺序,周期股收尾
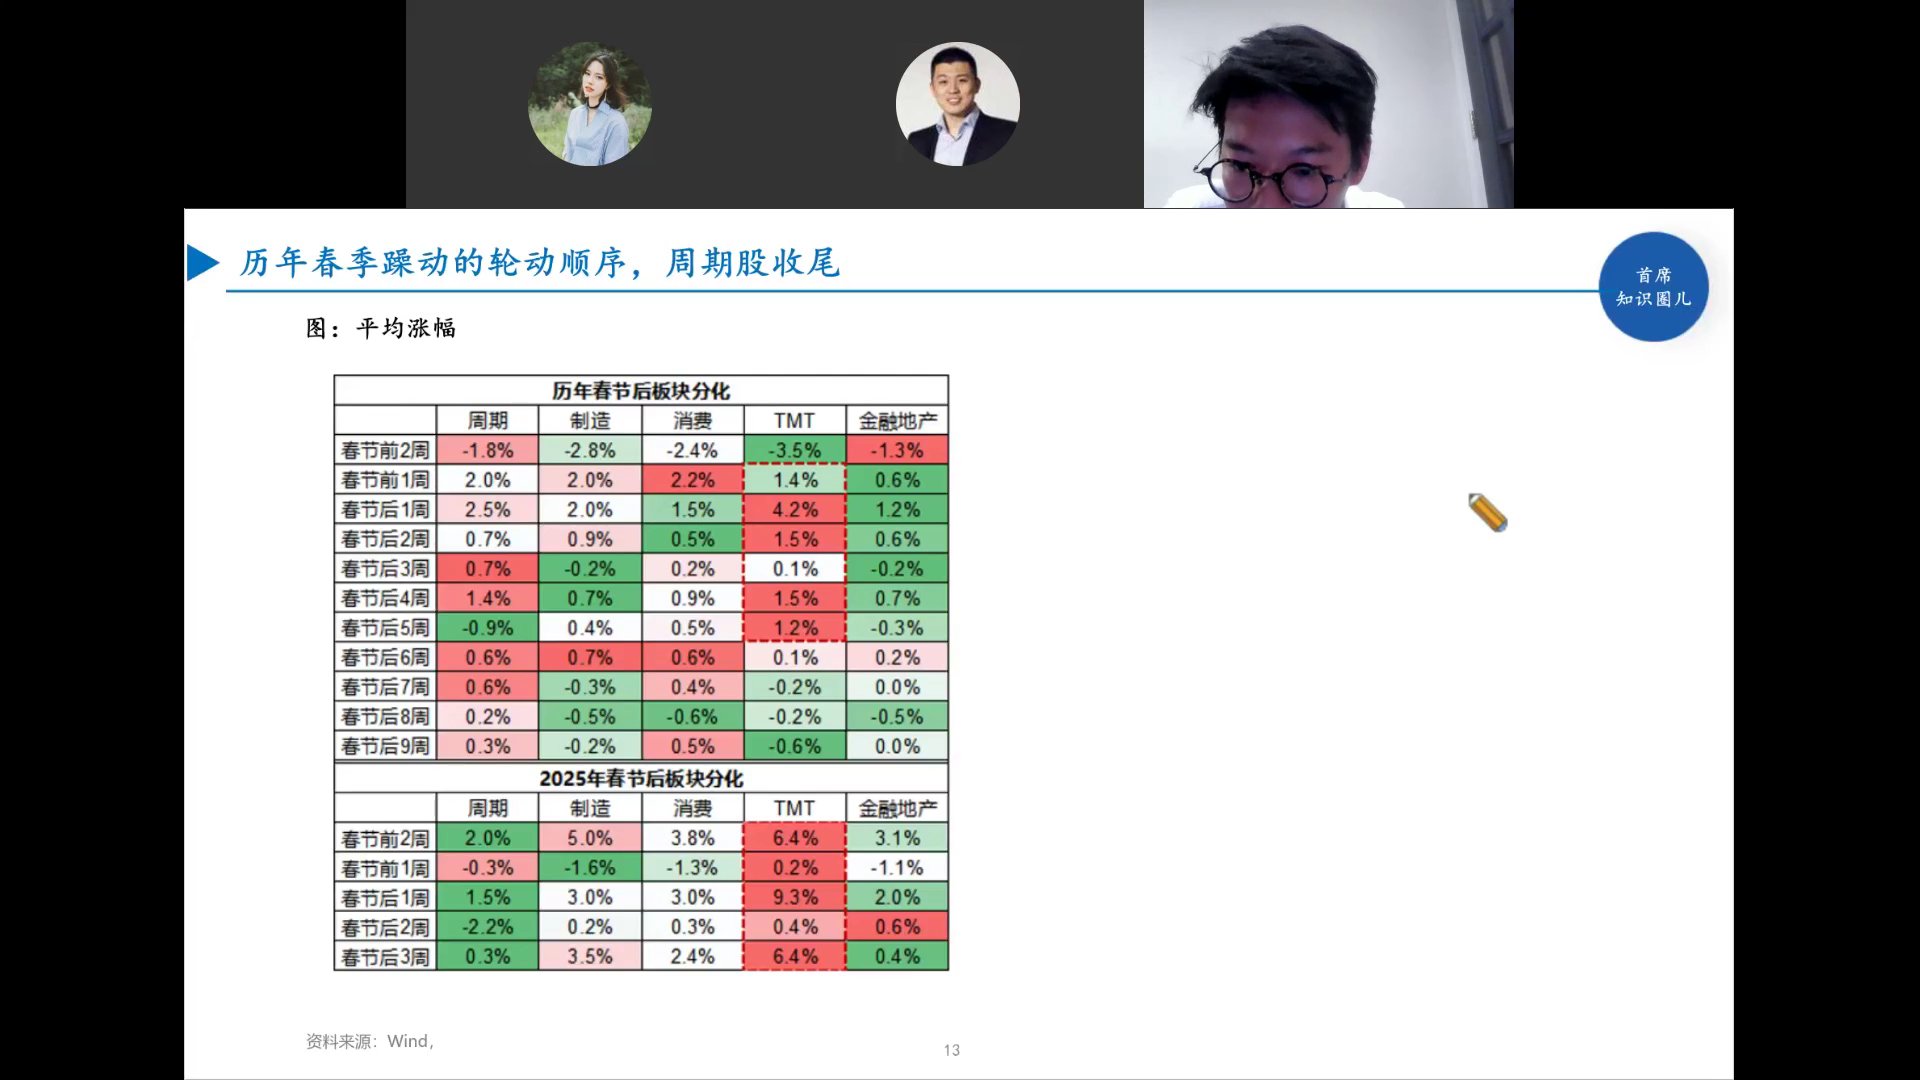
历史规律:春节后1-2周TMT领涨,随后逐步扩散到制造、消费,春季躁动的尾声往往由周期股收尾。2025年春节后实际数据:TMT在节后1周大涨9.3%,节后3周周期开始接力,与历史轮动路径基本一致。
大小盘分化还不算非常极端
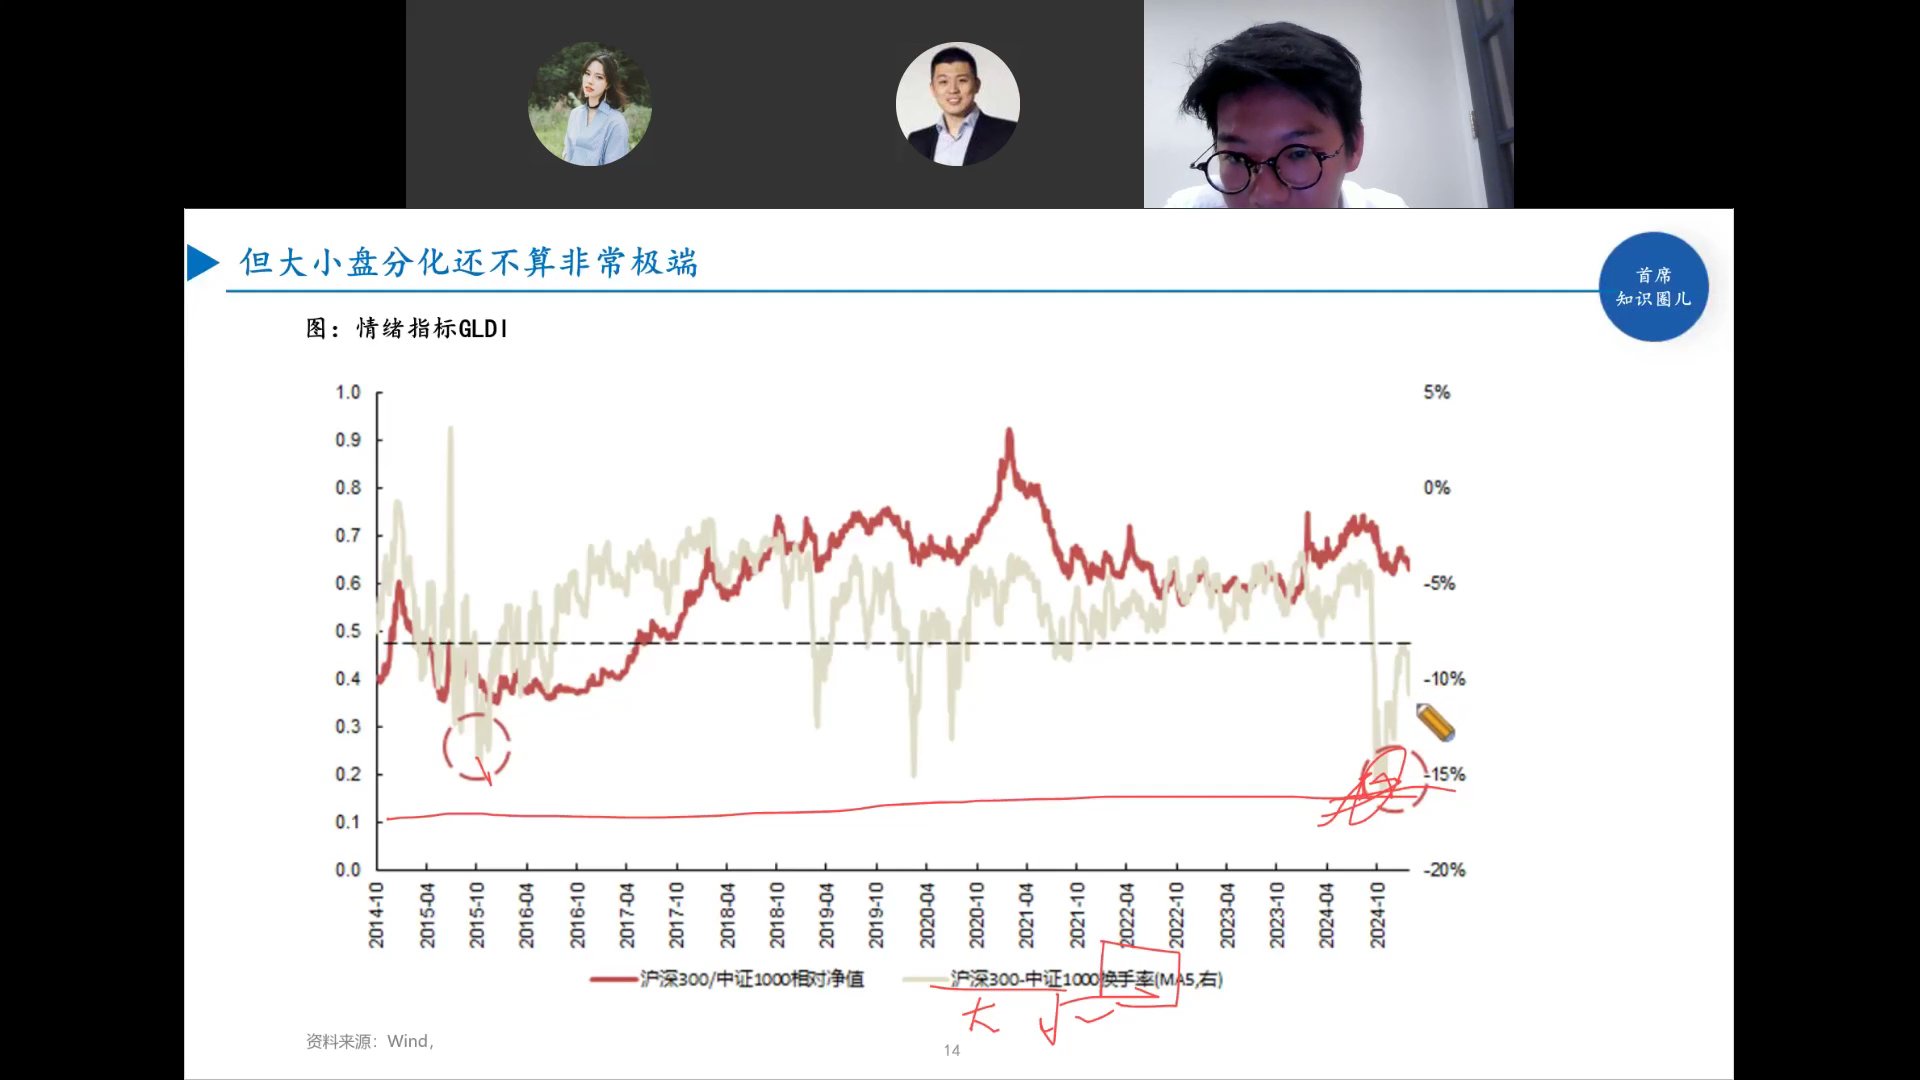
用沪深300相对中证1000的净值与换手率差值衡量大小盘分化:当前小盘相对大盘的强势虽已持续一段时间,但换手率分化程度还未到2015年、2021年那种极端水平,意味着小盘风格还有延续空间,尚未到均值回归的时候。
2013年复盘对照:与当前宏观状态相似
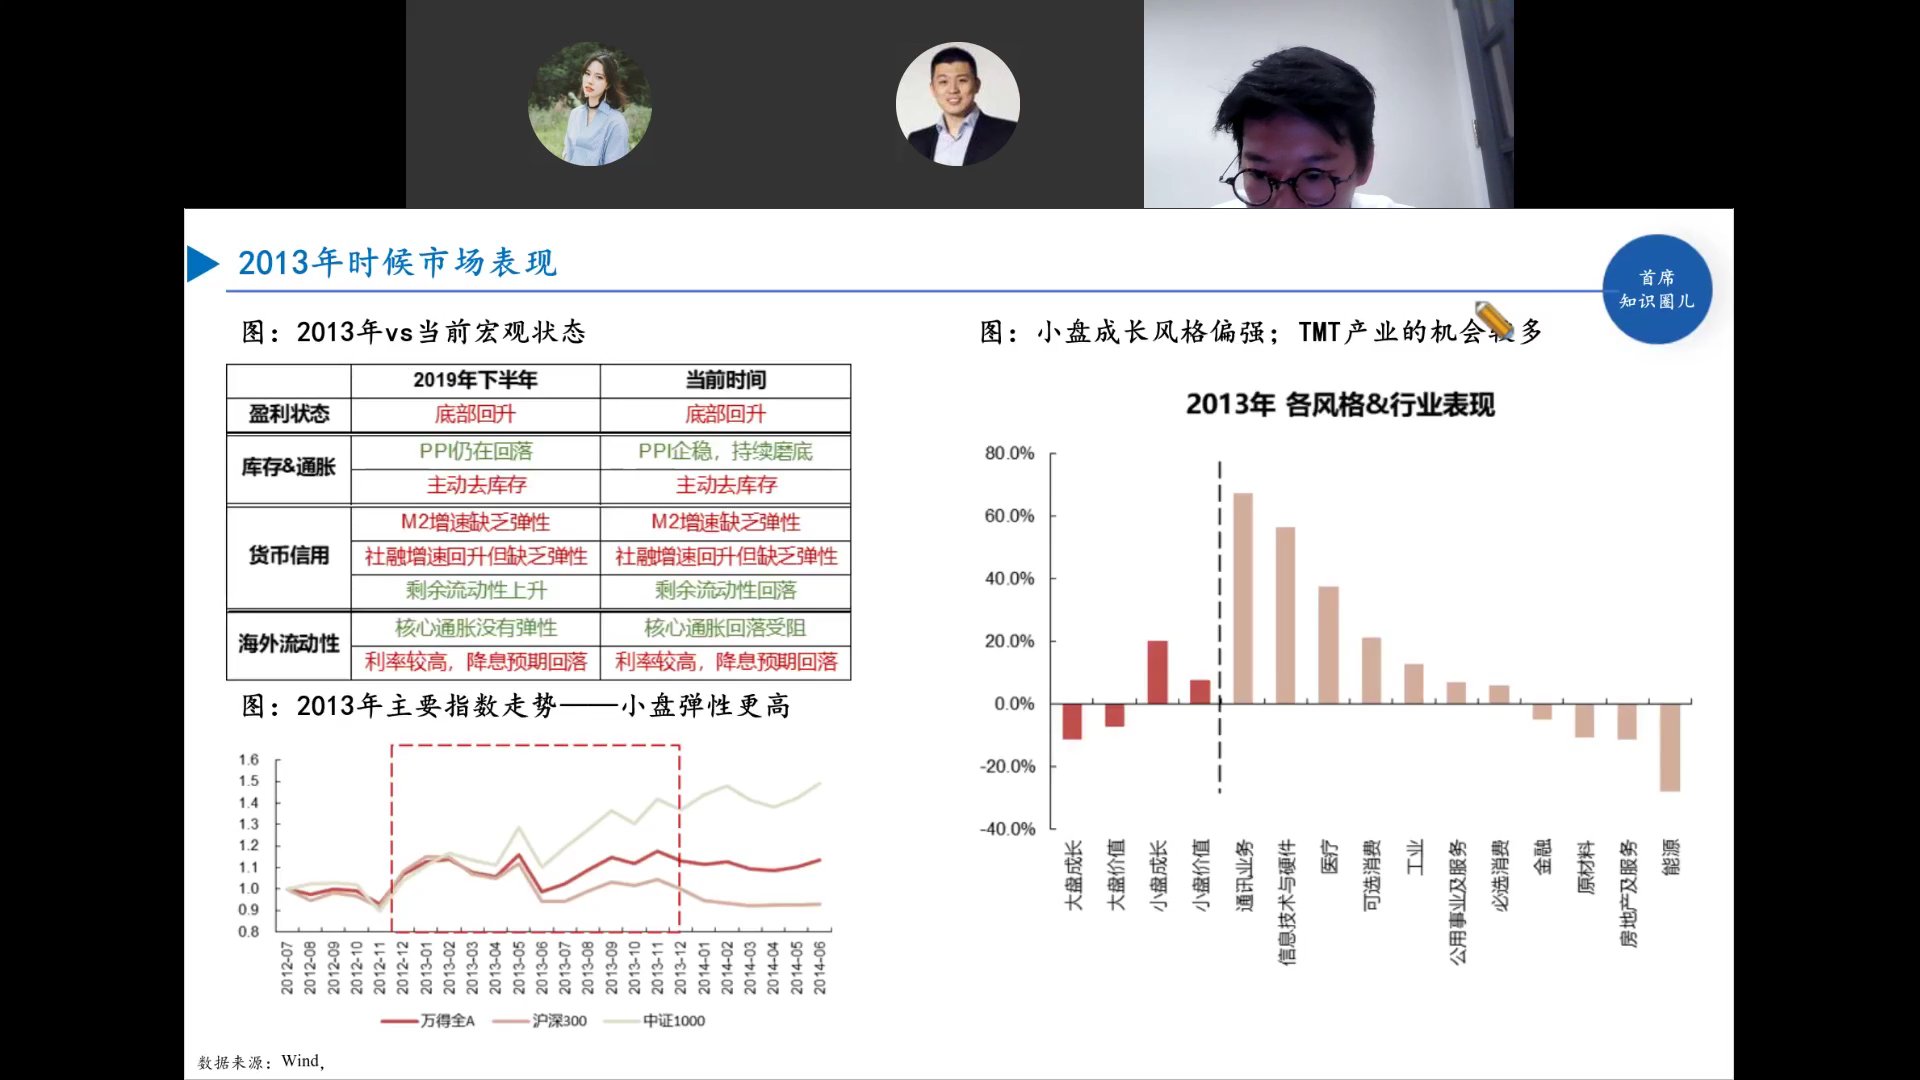
把2013年下半年和当前做对照:盈利都是底部回升、PPI仍在回落磨底、主动去库存、M2增速缺乏弹性、社融回升但缺弹性、核心通胀回落受阻、利率较高降息预期回落——宏观组合高度相似。
而2013年的市场结果是:小盘成长风格大幅跑赢,TMT涨幅领先,大盘价值和能源地产垫底。邓老师认为2025年在相似宏观组合下,风格大概率重演小盘成长占优。
注意差异:表格中"剩余流动性"一项2013年是上升、当前是回落,这是与2013年最大的不同点,也是后续需要跟踪的变量。
海外:全球库存周期重启,明年有望共振补库
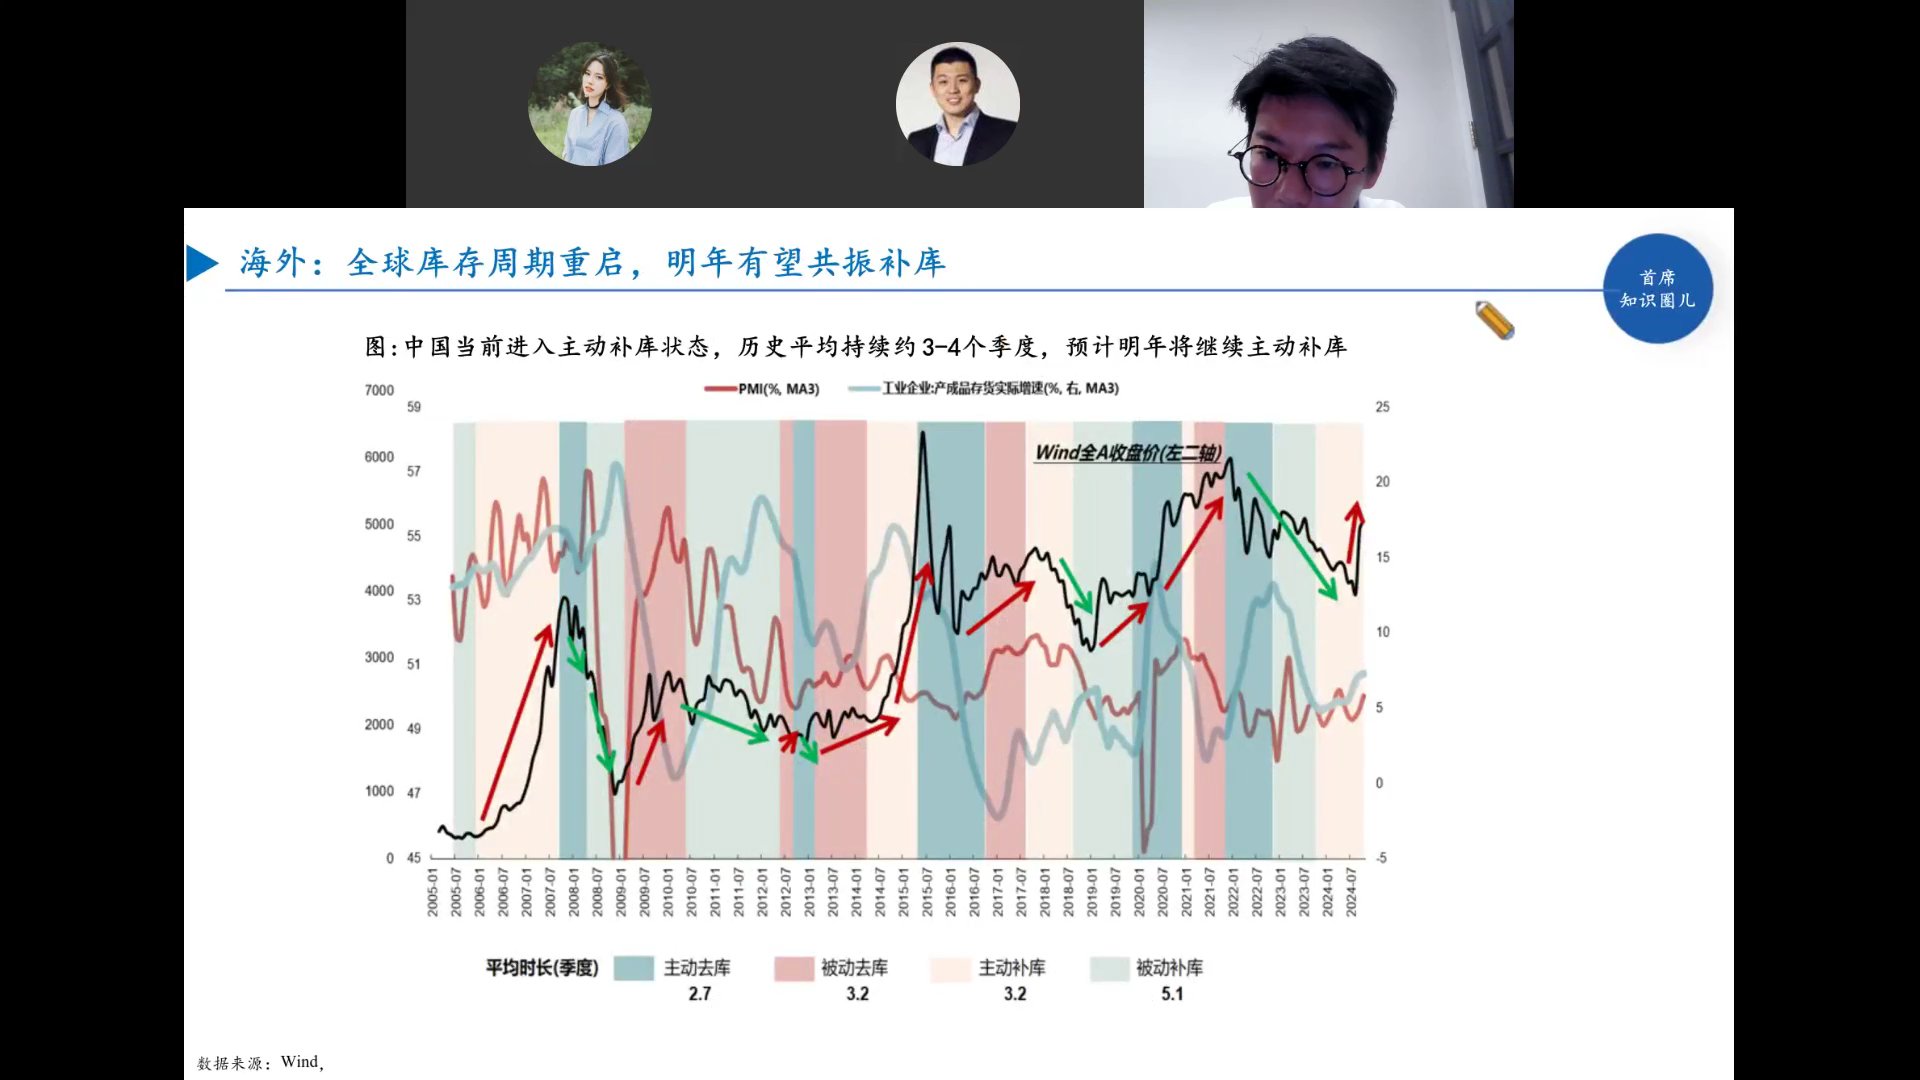
图中按主动去库/被动去库/主动补库/被动补库划分库存周期,历史平均时长:主动去库2.7季度、被动去库3.2、主动补库3.2、被动补库5.1。中国当前已进入主动补库状态,历史上主动补库平均持续3-4个季度,预计明年全球有望共振补库,利好周期与出口链。
政策脉络:9.24以来政策集中发力
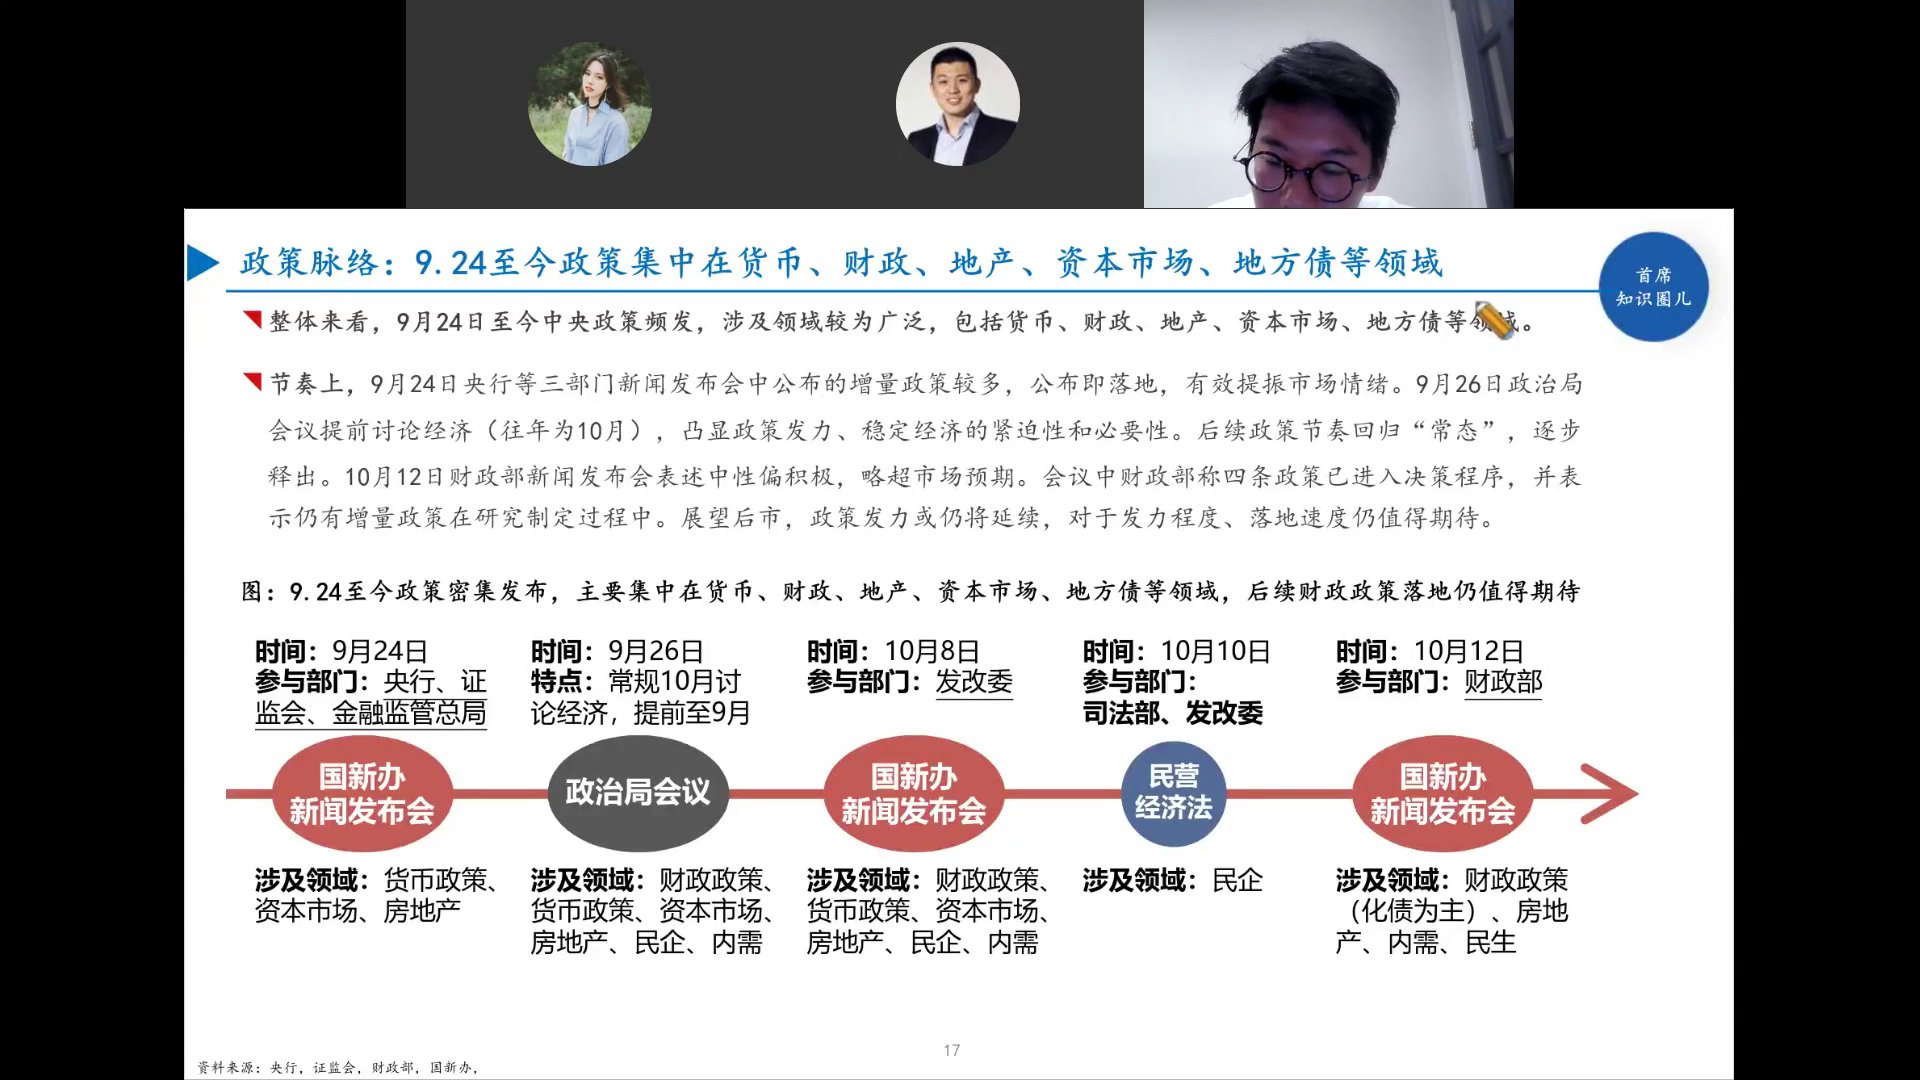
整体看9月24日中央政策频发,涉及货币、财政、地产、资本市场、地方债等广泛领域。节奏上9.24央行等三部门发布会增量政策最多、公布即落地;9.26政治局提前讨论经济(往年10月)凸显稳增长紧迫性。政策发力仍将延续。
货币政策"适度宽松",剩余流动性支撑小微盘估值溢价
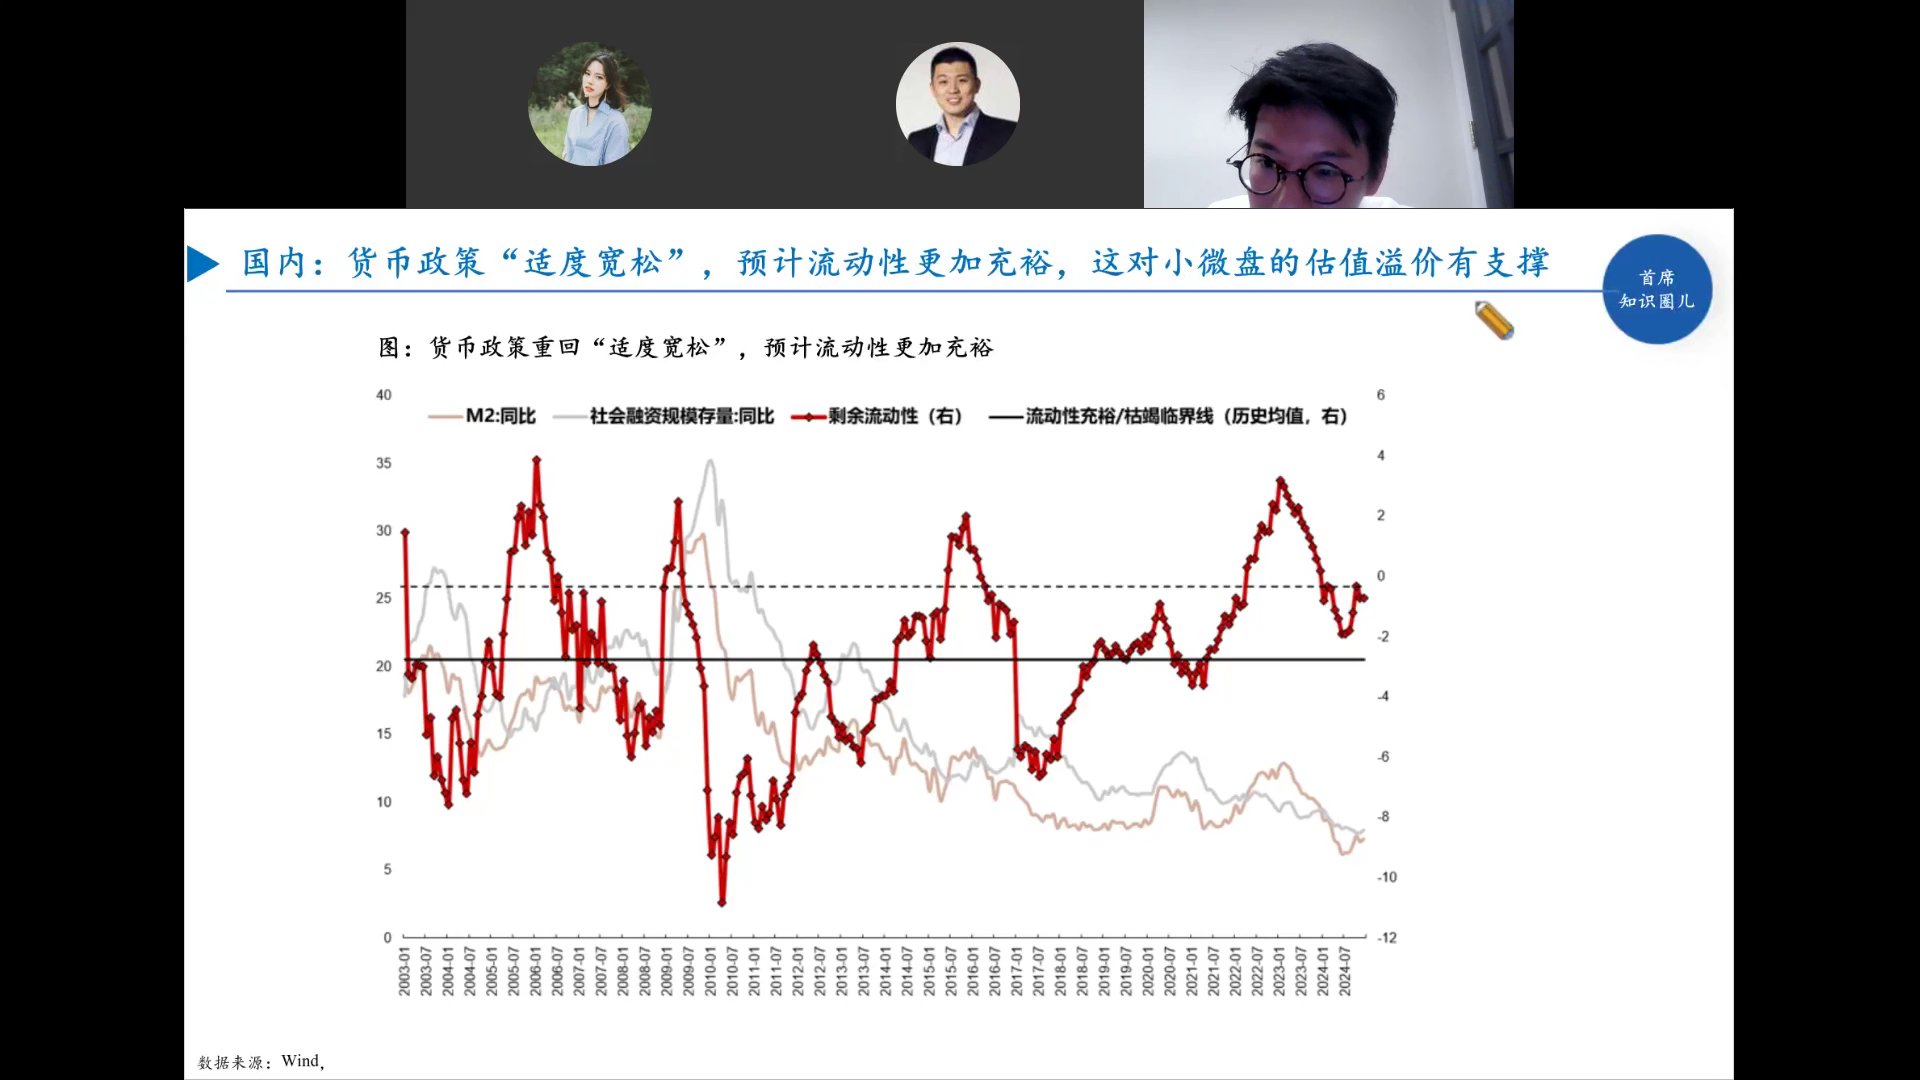
剩余流动性=M2增速-社融增速。当前剩余流动性从高位回落但仍在0轴附近,货币政策重回"适度宽松"后预计流动性更加充裕。这种"宽货币、紧信用"环境下,资金在实体找不到高回报资产,更容易流向小微盘做估值溢价。
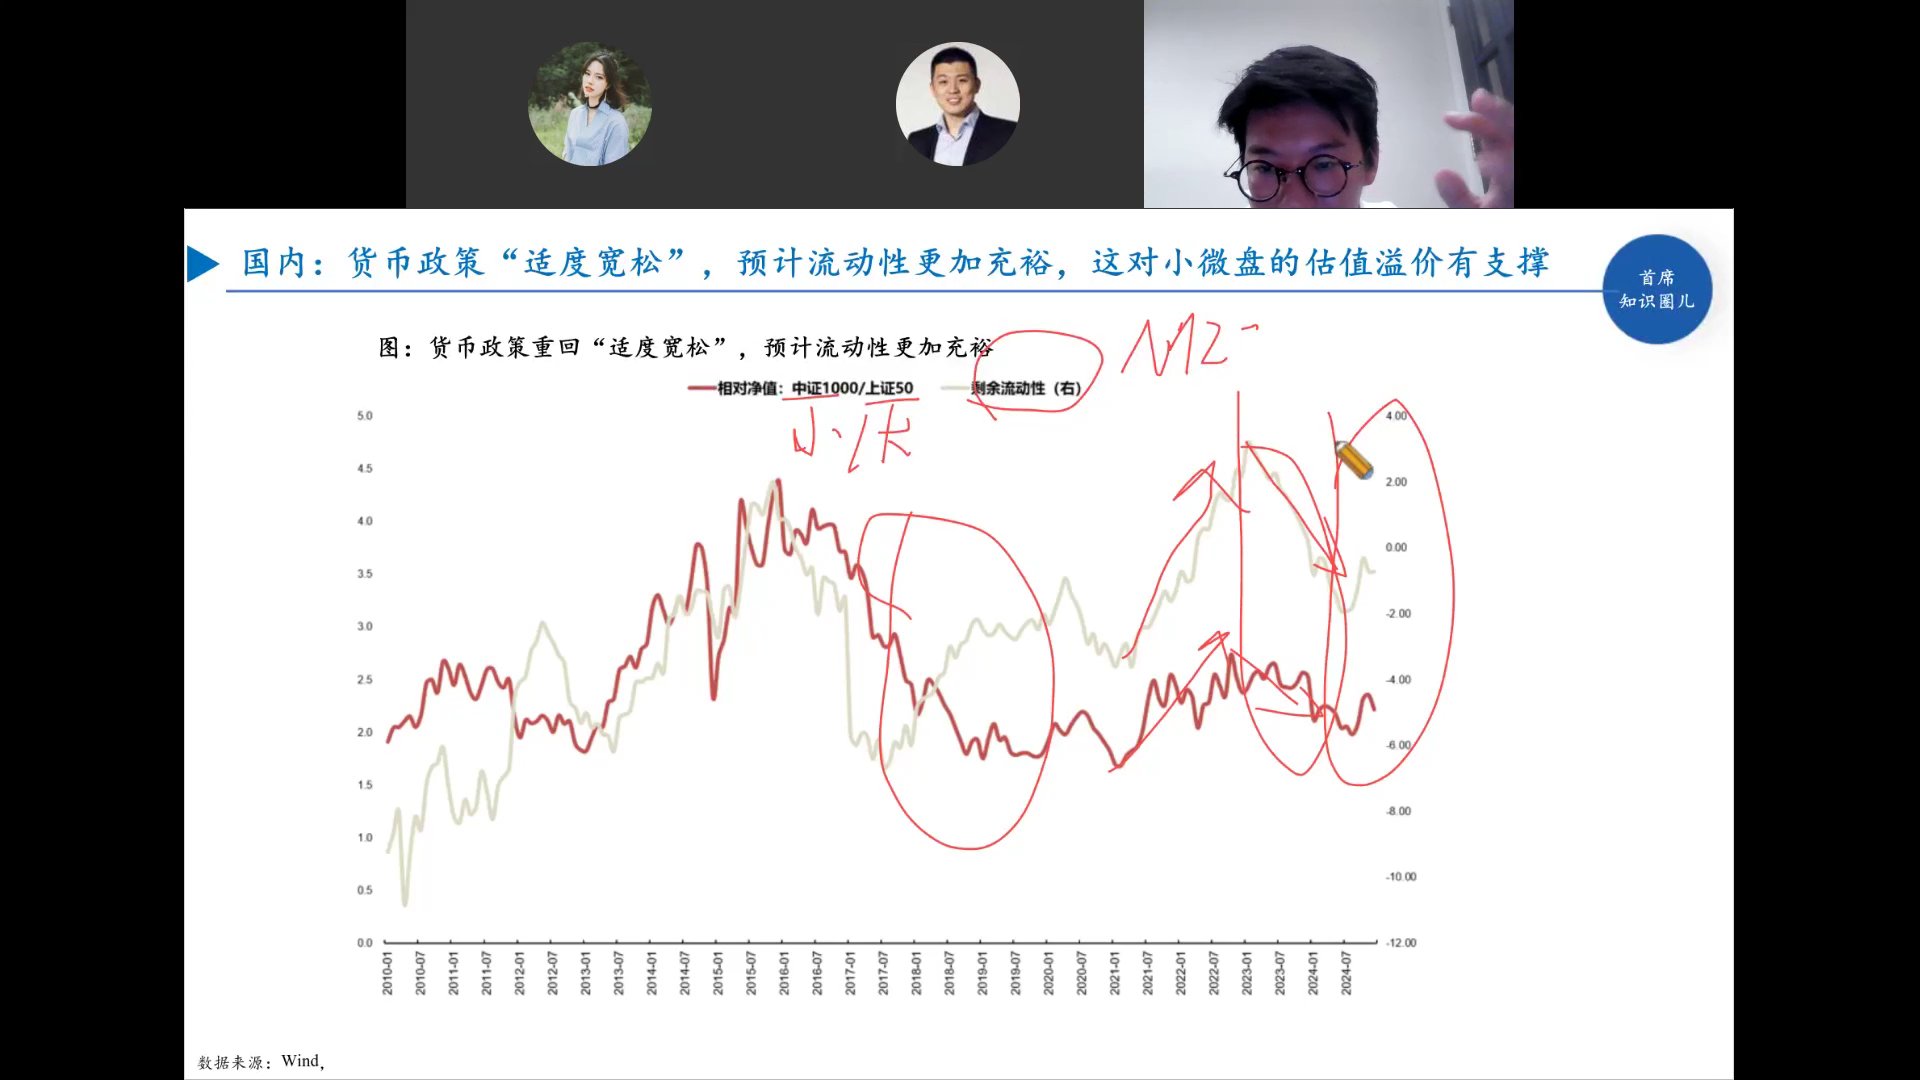
历史上剩余流动性上行阶段,中证1000相对上证50往往同步走强(图中红圈标注的2014-2015、2019-2020、2022-2024三段)。当前剩余流动性虽有回落但货币政策转松,对小微盘估值溢价仍有支撑。
地产:参照海外经验,2025-2026房价有望筑底
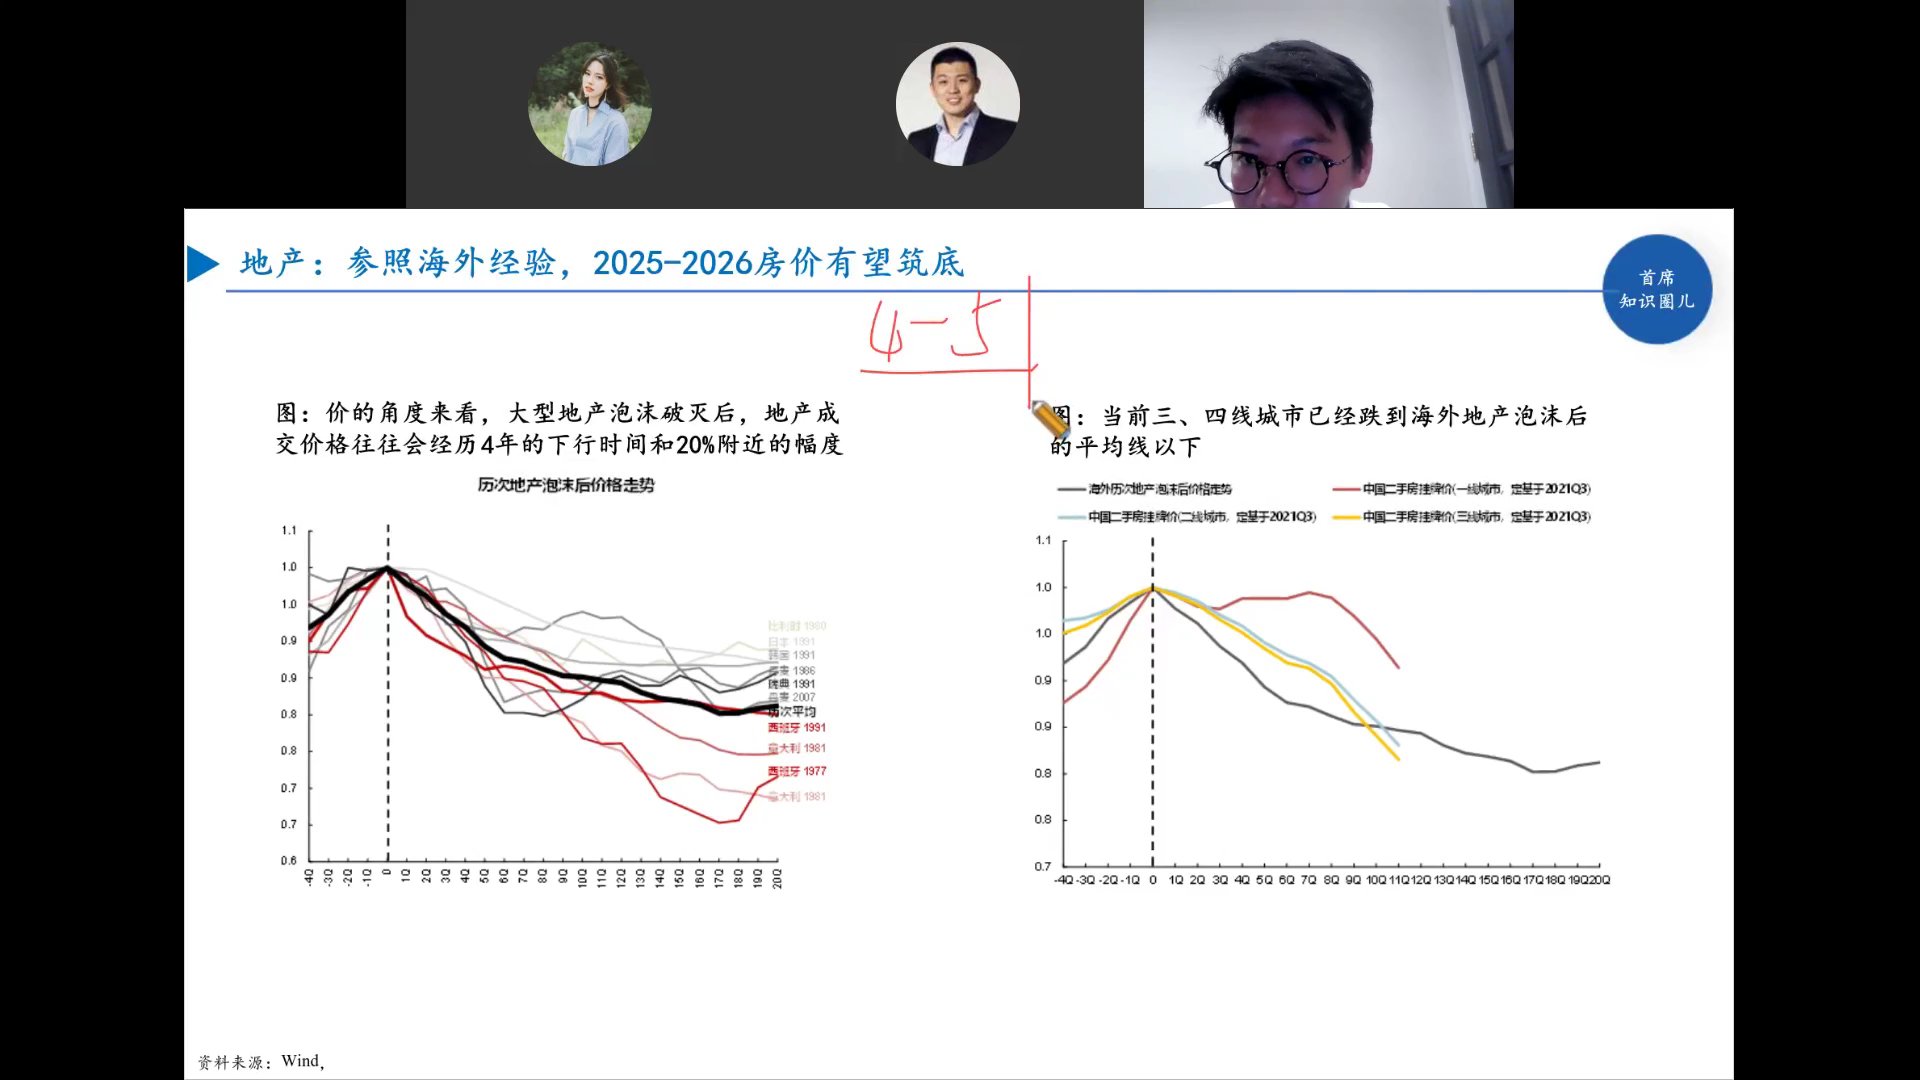
海外经验:大型地产泡沫破灭后,价格通常经历约4年下行时间、20%附近幅度。中国本轮从2021Q3高点算起,一二线仍在海外平均线附近,三四线已跌破海外泡沫后平均线。按4-5年周期推算,2025-2026年房价有望逐步筑底。
消费:海外高端消费仍旧强劲
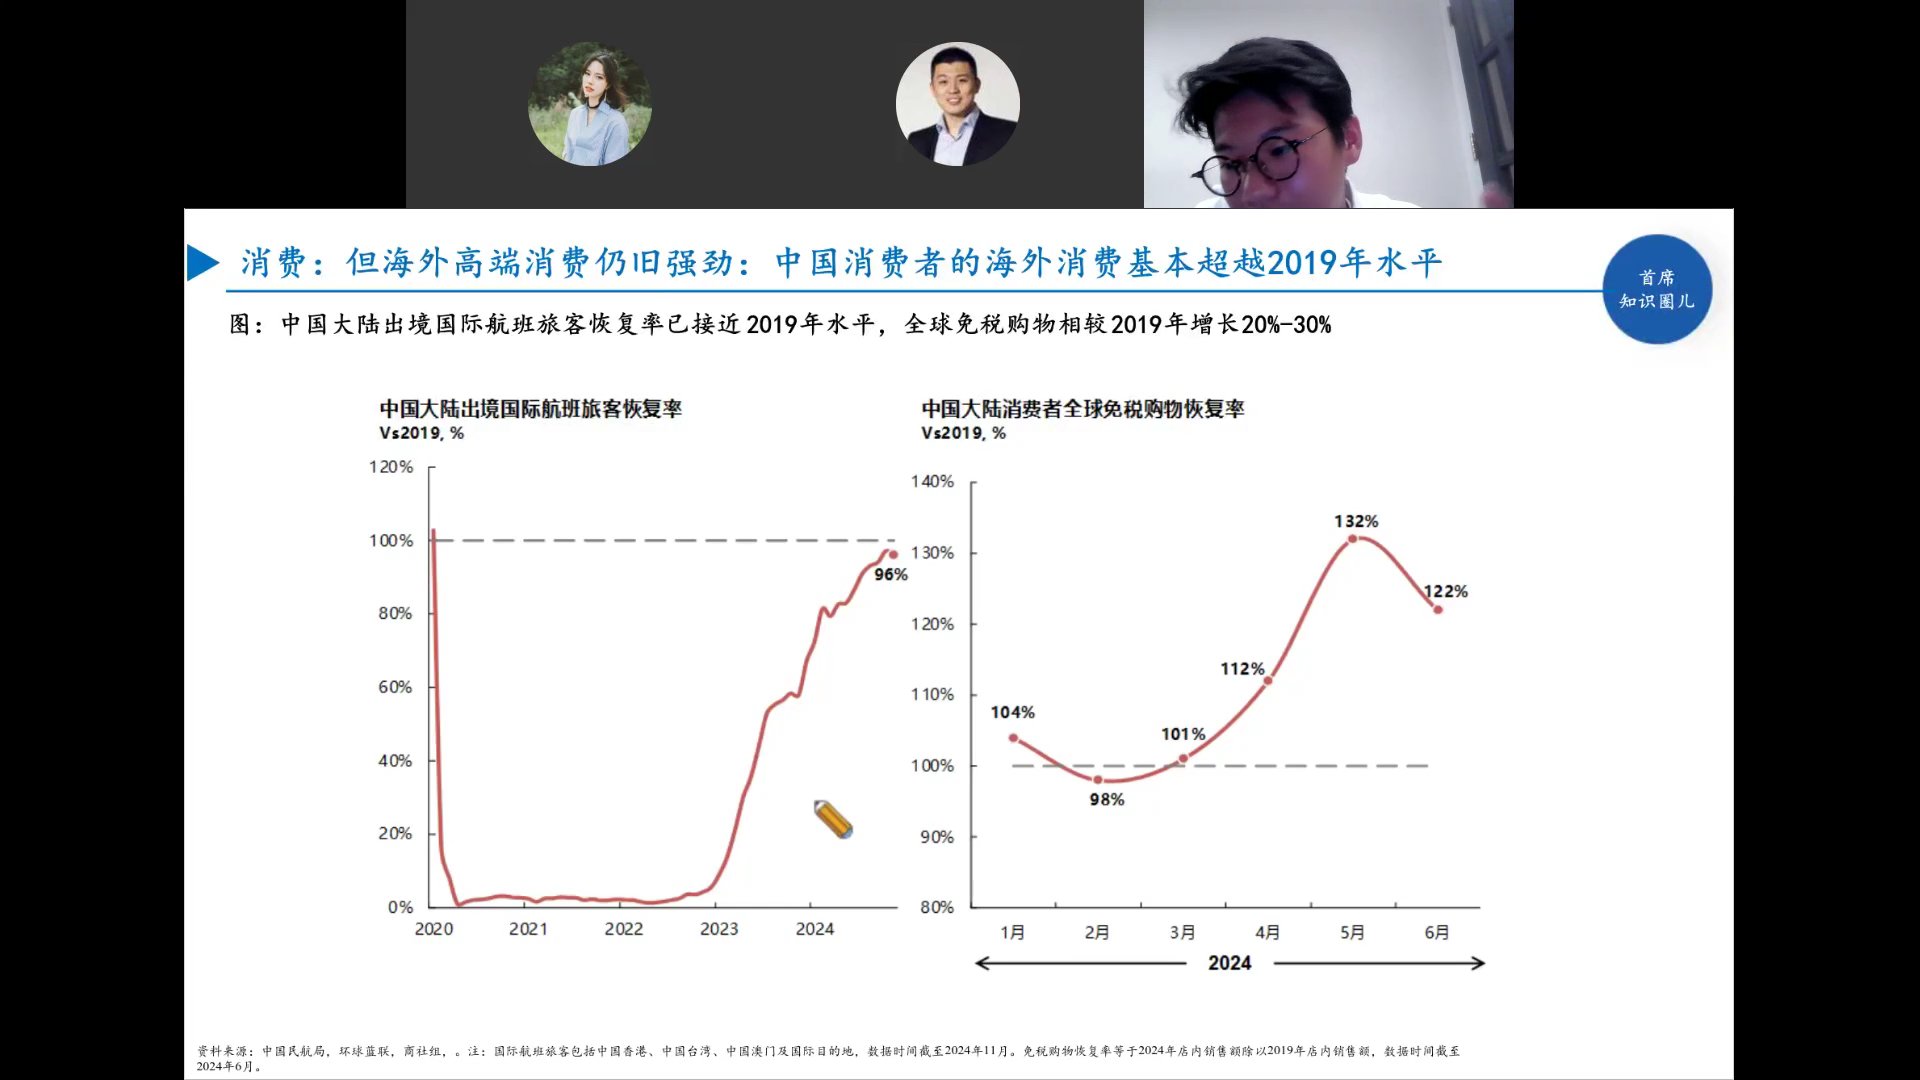
虽然国内消费整体偏弱,但中国消费者的海外高端消费已基本超越2019年水平:出境航班旅客恢复率达96%,全球免税购物恢复率在2024年5月一度达132%,6月仍有122%。说明高收入群体的消费能力并未受损。
消费:服装消费正在中高端化
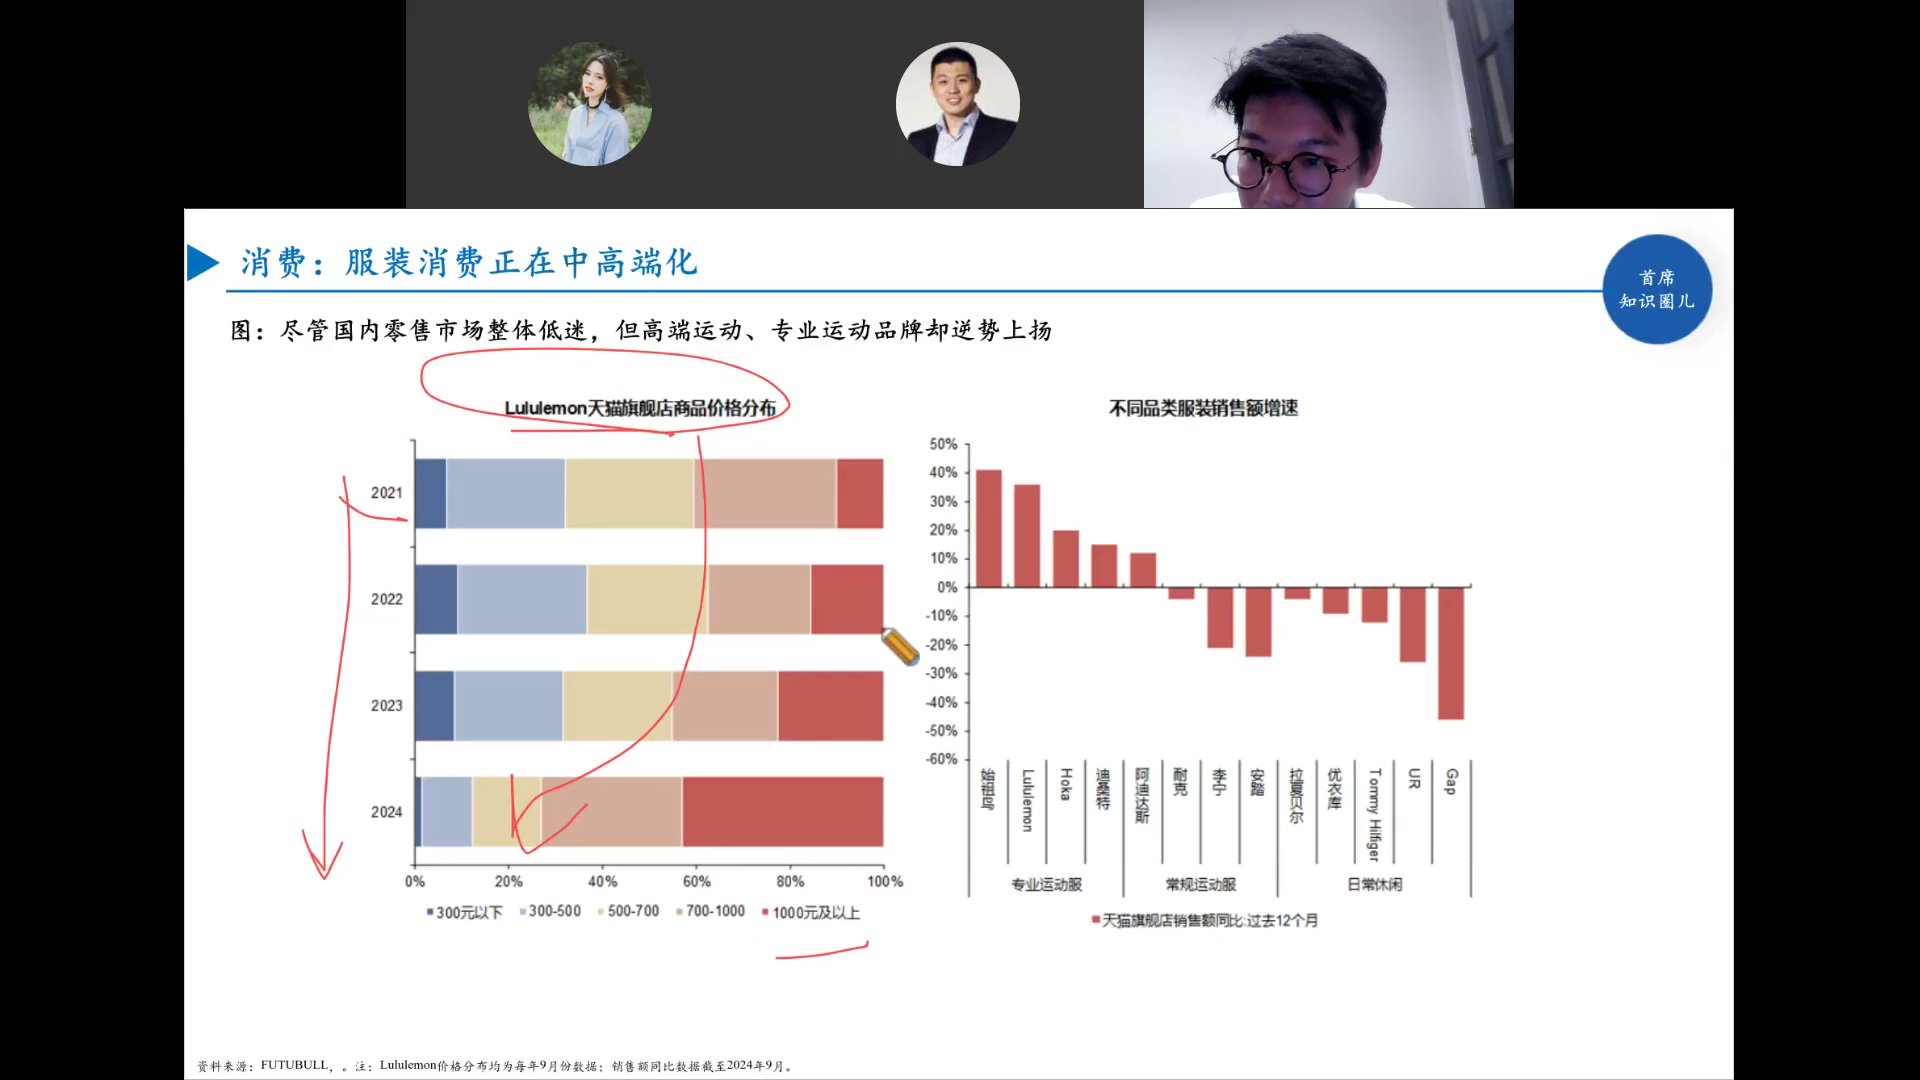
国内零售整体低迷,但高端运动、专业运动品牌逆势上扬:Lululemon商品价格带从2021年以300-500元为主,到2024年1000元以上占比大幅提升;销售增速上,lululemon、Hoka、迪桑特等专业运动品牌正增长,而大众休闲品牌下滑明显。
消费:不同消费群体信心分化
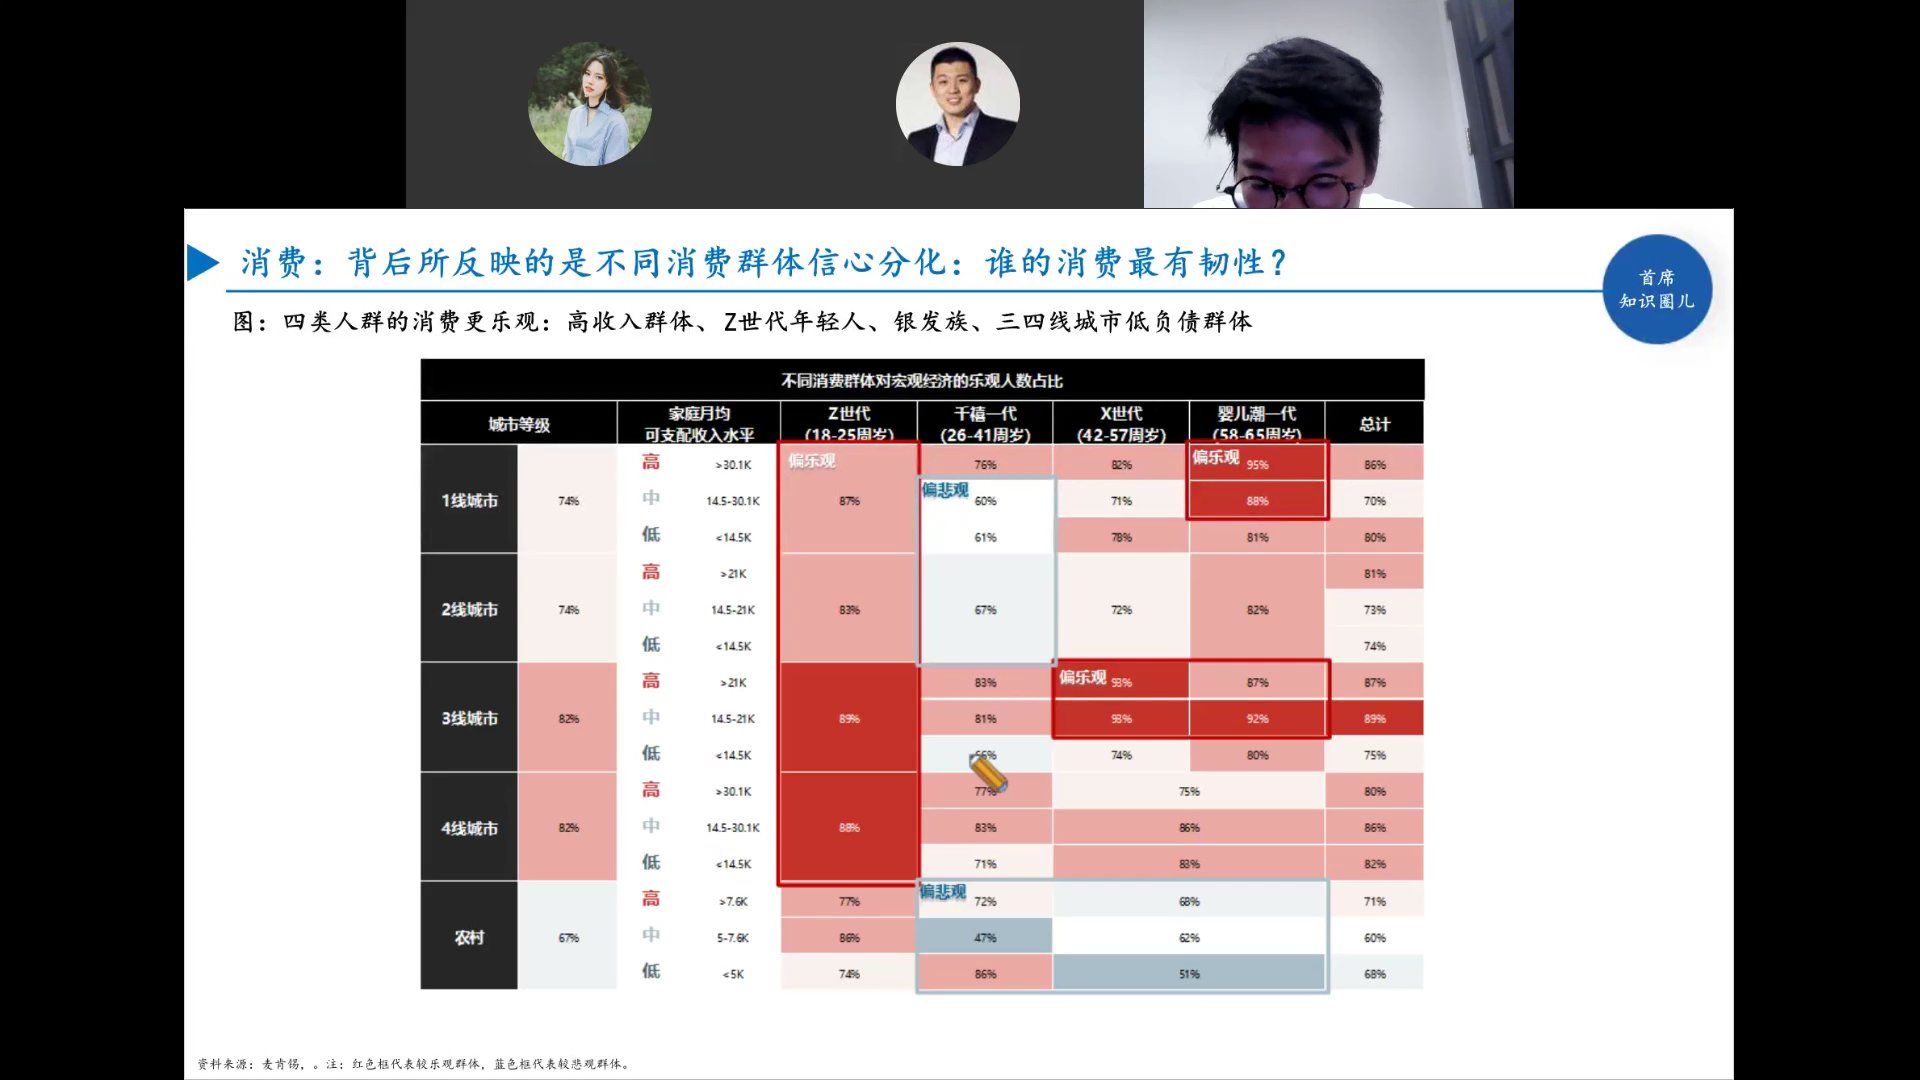
麦肯锡调研显示,四类人群消费更乐观:高收入群体、Z世代年轻人、银发族(婴儿潮一代)、三四线城市低负债群体。最悲观的是农村低收入、千禧一代中低收入群体。消费结构性分化非常明显。
投资含义:消费选股要瞄准"高收入+年轻+银发+低负债三四线"这四类人群对应的品牌,而非泛泛买大消费。
流动性拐点向基本面拐点过渡的阶段
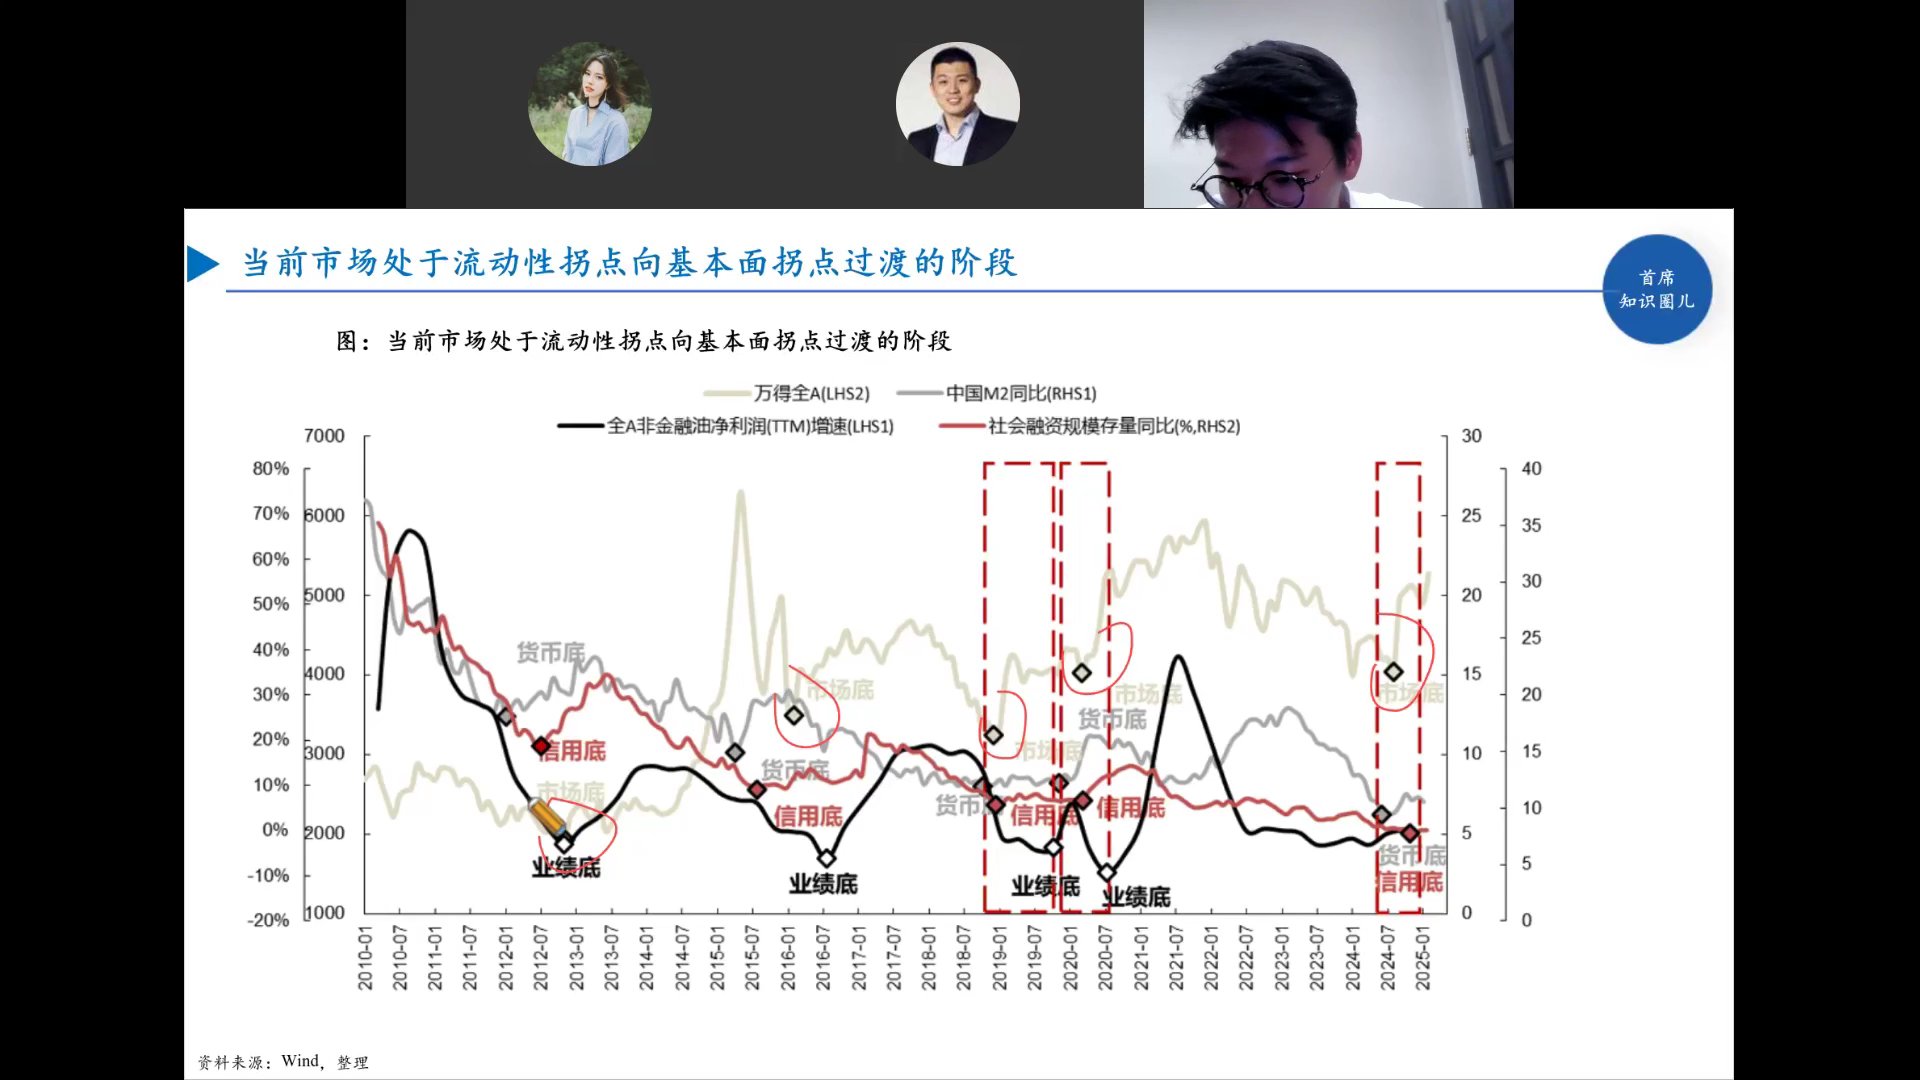
历史复盘:每轮周期依次出现货币底→信用底→业绩底→市场底。当前货币底、信用底已现,业绩底正在确认,市场处于"流动性拐点向基本面拐点过渡"阶段——这一阶段历史上往往是小盘成长股表现最好的时段,因为盈利尚未全面兑现,但流动性宽松已推升估值。
供给端收缩:全A非金融Capex/DA跌破1.5极端阈值
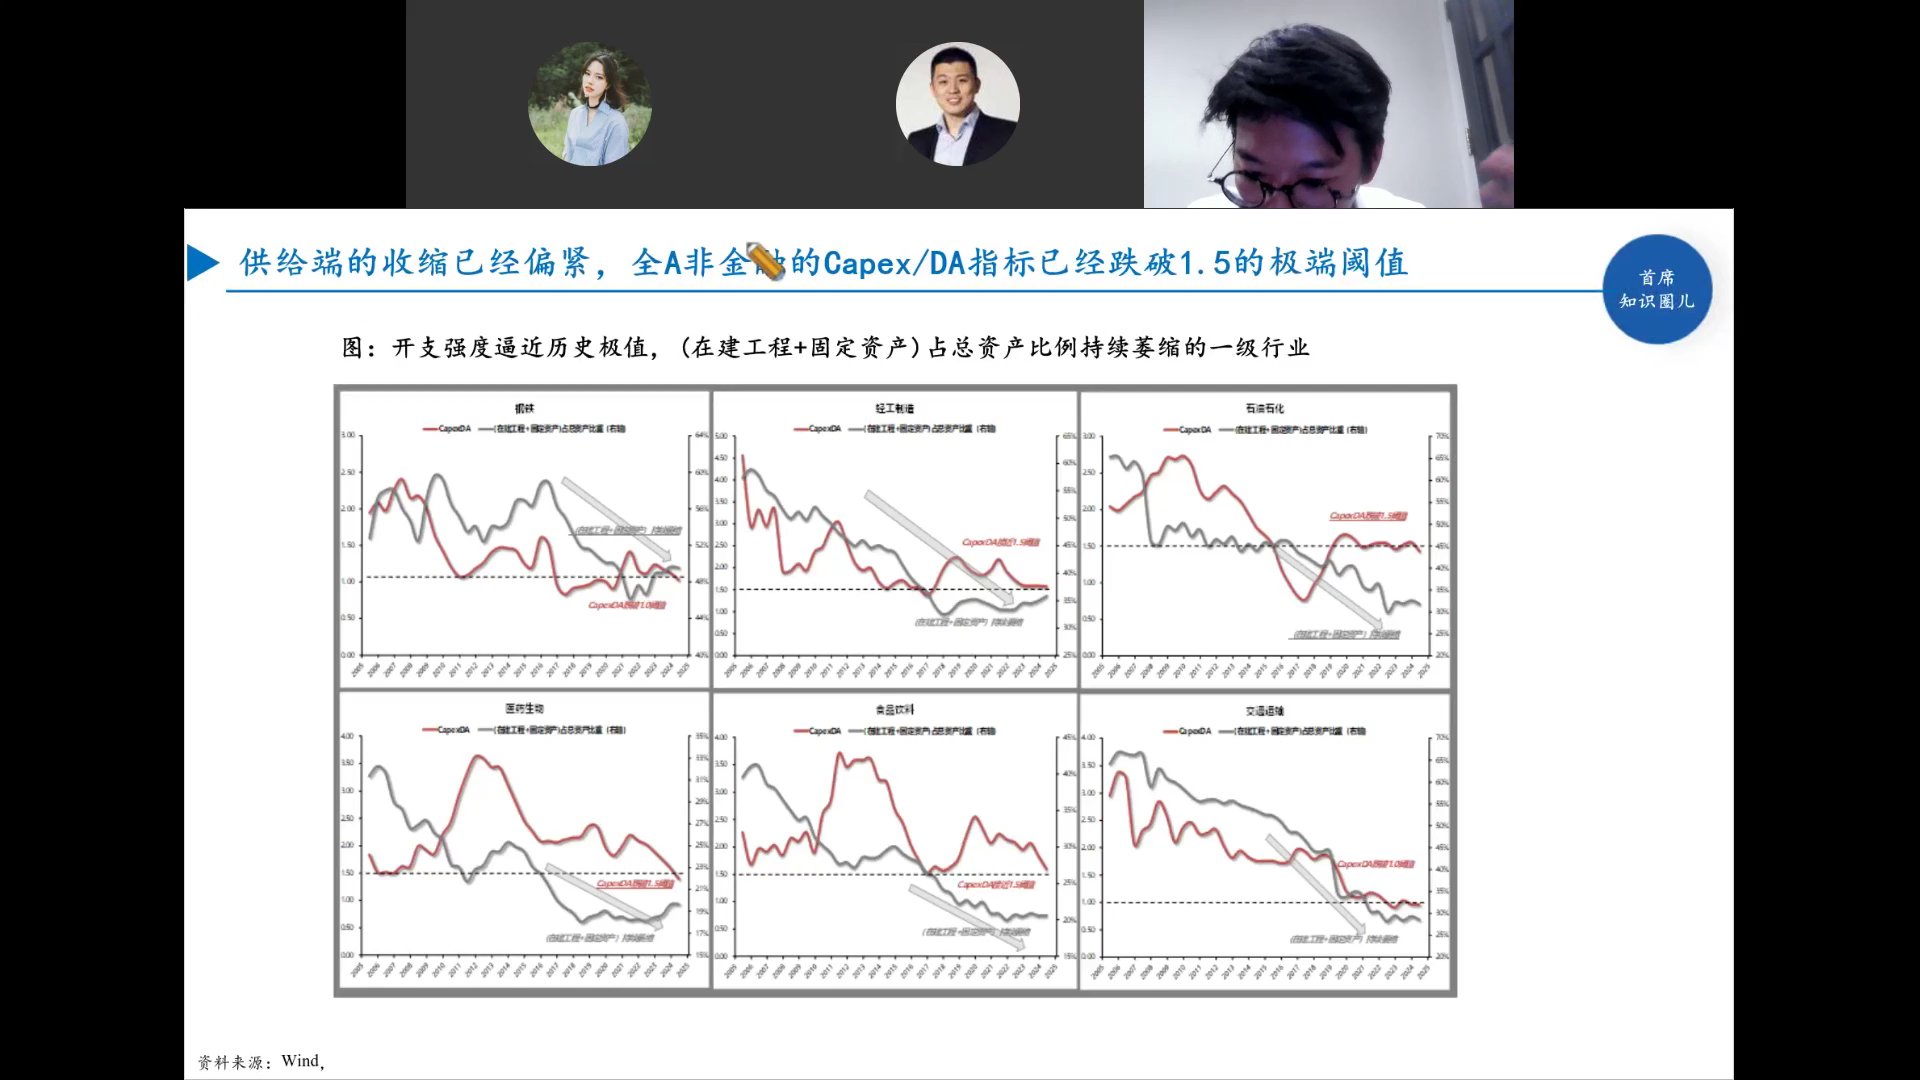
支出强度逼近历史极值:多个传统行业的Capex/折旧已跌破1.5的极端阈值,(在建工程+固定资产)/占总资产比例持续萎缩。供给端长期收缩意味着一旦需求回暖,这些行业的产能利用率和价格弹性会很大,这也是后期周期股收尾的供给侧逻辑。
盈利见底但弹性不高:2025年全A非金融盈利增速约3.5%
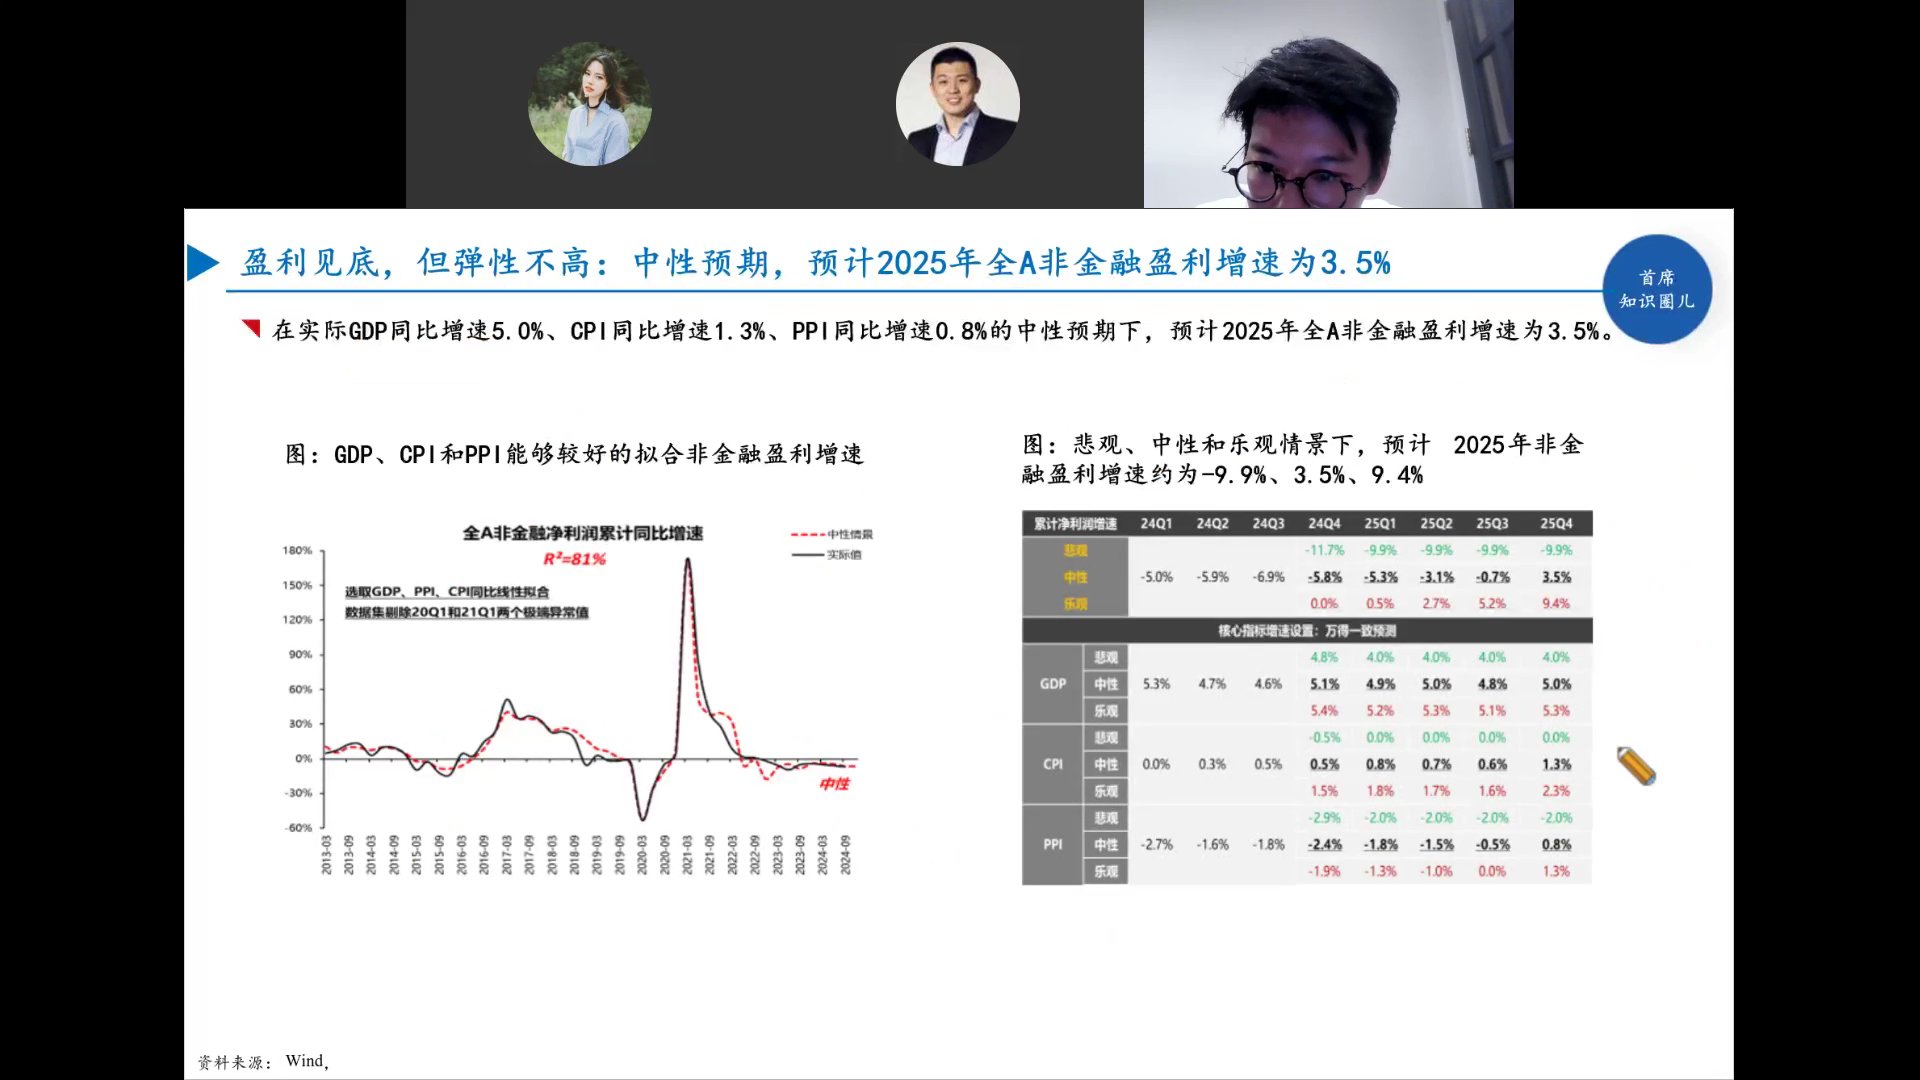
用GDP、CPI、PPI线性拟合全A非金融盈利增速,R²达81%。在实际GDP 5.0%、CPI 1.3%、PPI 0.8%的中性假设下,预计2025年全A非金融盈利增速约3.5%;悲观情景-9.9%,乐观情景9.4%。盈利是"见底但弹性不大"的温和复苏。
全年轮动顺序:金融消费→成长小盘→周期
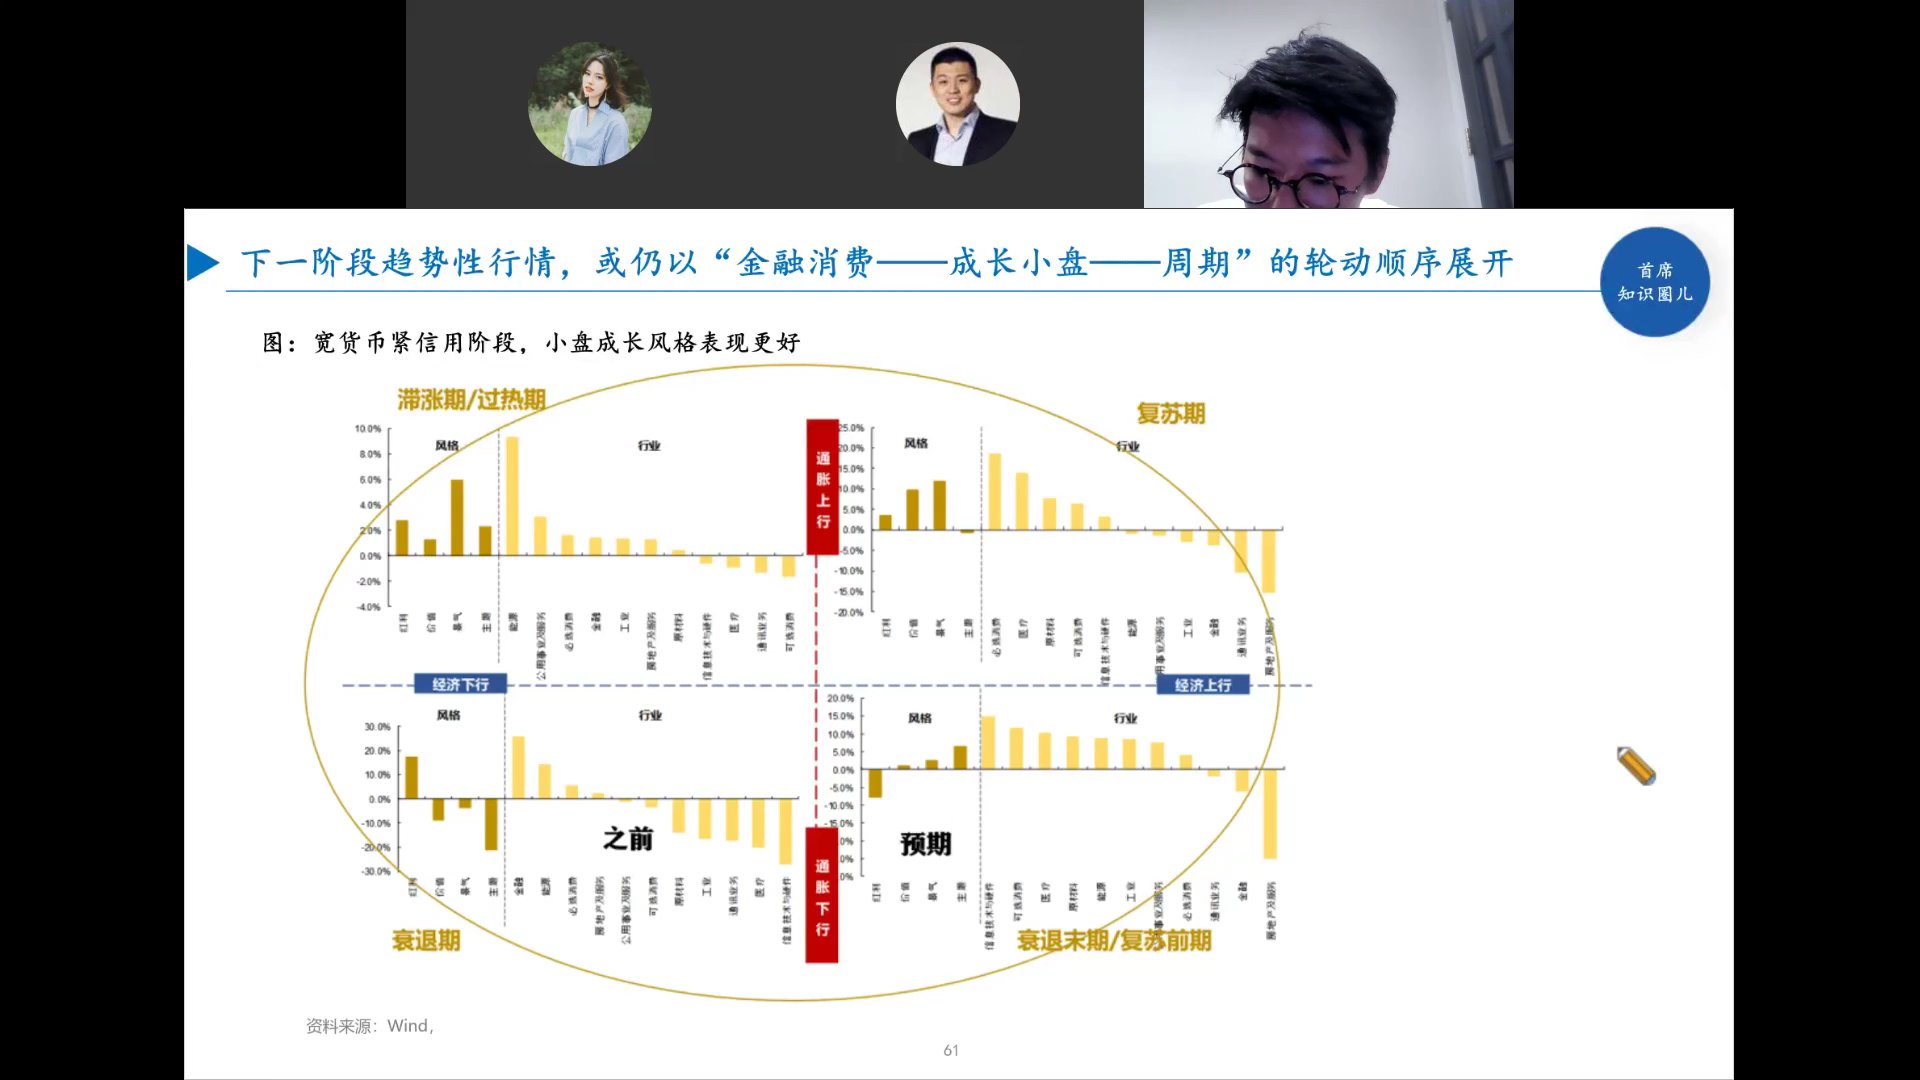
在"宽货币、紧信用"阶段(即当前),历史复盘显示小盘成长风格表现更好。全年节奏预判:先金融消费(防御+政策受益),再成长小盘(流动性+盈利底过渡期主力),最后周期收尾(补库+供给收缩共振)。
全年策略落点:风格上偏小盘成长,行业上沿"金融消费→成长TMT→周期"的轮动顺序布局,短期不必因TMT成交拥挤而恐慌,但要意识到超额收益难度在上升。