四季度A股市场展望
目录
政策宽松周期:30年A股第五轮宽松起点
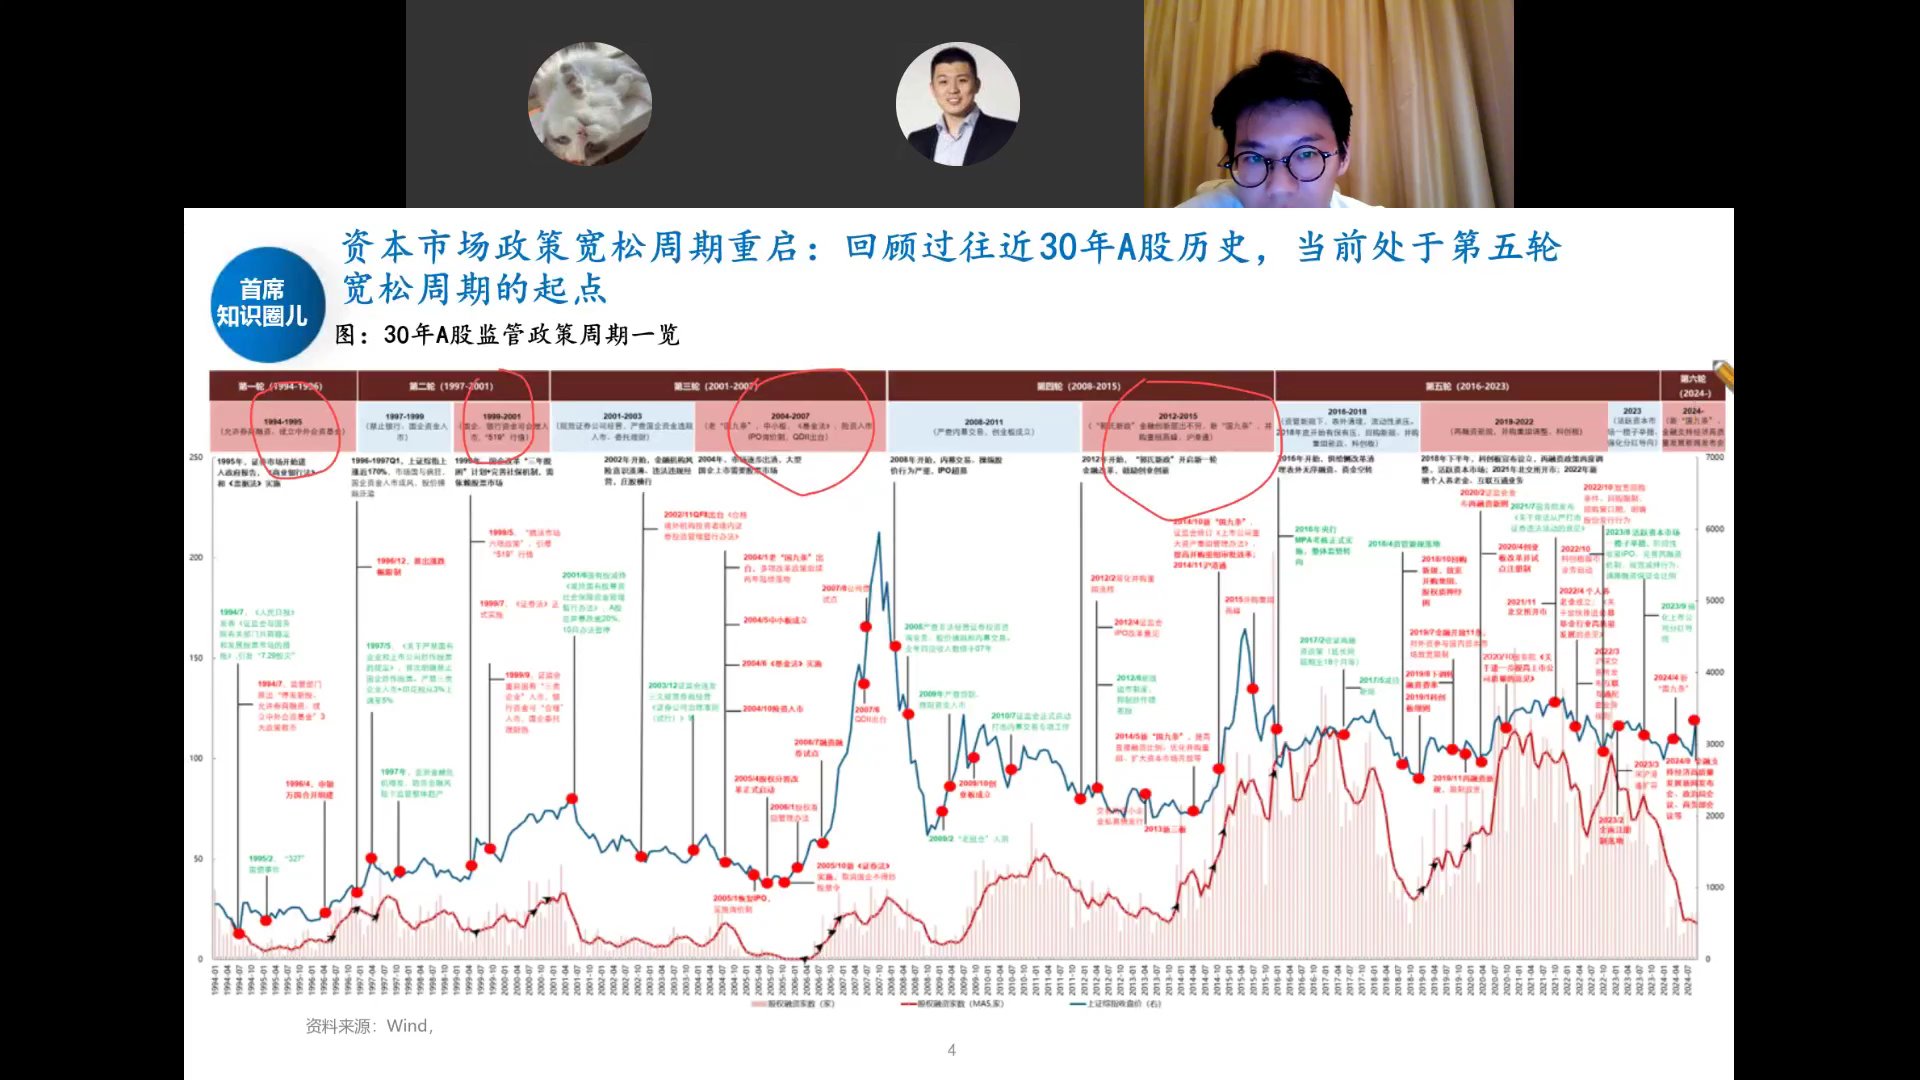
邓玉林开篇回顾近30年A股监管政策周期:历史上共经历五轮政策宽松周期(1994-1995、1999-2001、2005-2007、2012-2015、2019-2022),每轮宽松周期都对应一轮大级别行情。当前(2024年)正处于第五轮宽松周期重启的起点——9·24政策组合拳标志着资本市场政策宽松周期的正式开启。
历史规律:政策宽松周期重启往往对应市场底部区域。回顾历次政策底到市场底的传导,本轮9·24政策密度和力度均为历史级别。
9月底一揽子政策对估值中枢的抬升
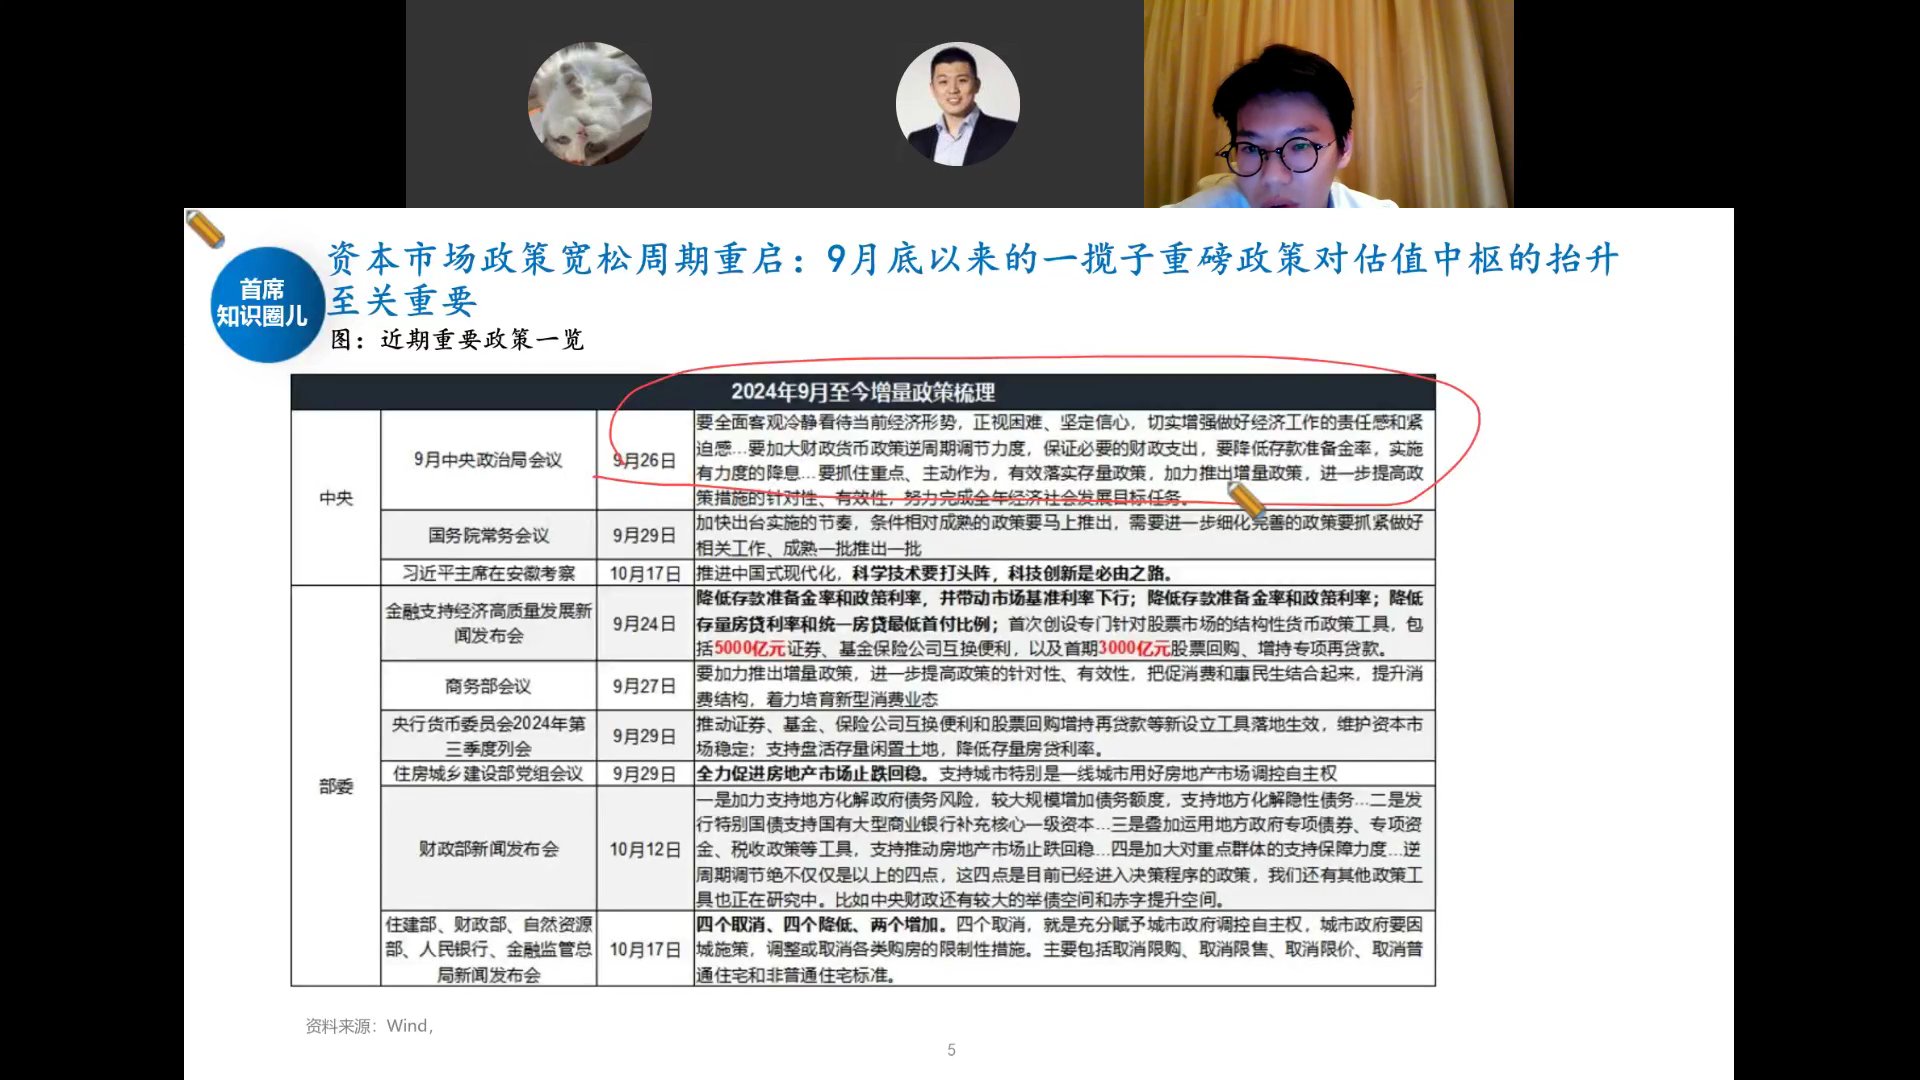
邓玉林梳理了9月24日至10月中旬的全部增量政策:
- 9月24日金融支持发布会:降准降息、降低存量房贷利率、首次创设股票市场结构性货币政策工具(5000亿元证券基金保险互换便利 + 首期3000亿元股票回购增持专项再贷款)
- 9月26日中央政治局会议:加大财政货币政策逆周期调节,降低存款准备金率和利率,加力推出增量政策
- 9月29日国常会、住建部、央行货政委员会:全力促进房地产止跌回稳,支持城市特别是一线城市用好调控自主权
- 10月12日财政部:加大地方化债、特别国债补充银行核心一级资本、叠加专项债、推动地产止跌回稳
- 10月17日四部门联合发布会:四个取消、四个降低、两个增加——取消限购、限售、限价、取消普通住宅和非普通住宅标准
这一揽子重磅政策对估值中枢的抬升至关重要。特别是首次创设针对股票市场的结构性货币政策工具,是历史上没有过的。
基本面拐点是大级别牛市的先决条件
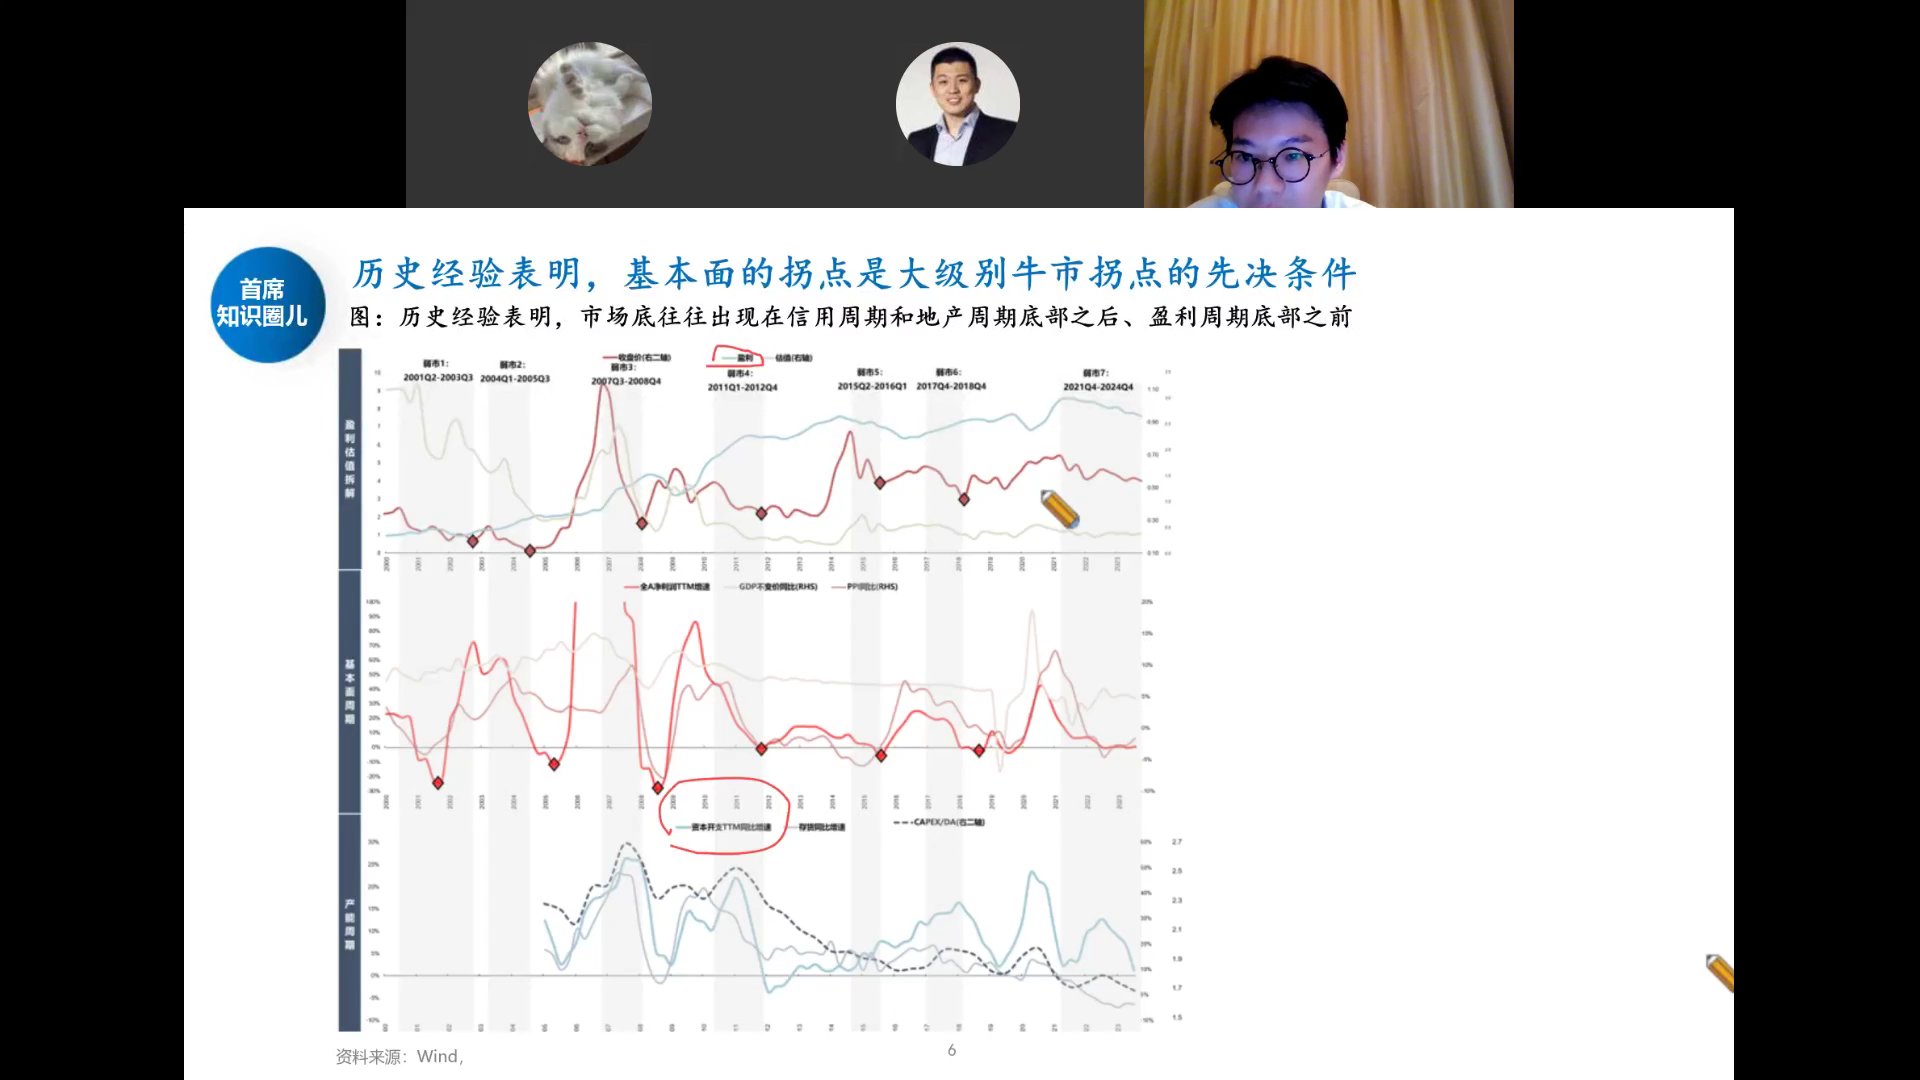
邓玉林指出,历史经验表明,大级别牛市的拐点需要基本面拐点作为先决条件。市场底往往出现在:
- 信用周期底部之后
- 地产周期底部之后
- 盈利周期底部之前
图中标注了七轮牛市起点(2001Q2、2004Q1、2007Q1、2011Q1、2015Q2、2017Q4、2021Q4),每一轮牛市启动时,全A非金融两油的盈利TTM同比均处于底部区域。当前盈利周期仍在磨底,但已出现拐点迹象。
盈利周期磨底:安全垫与向上弹性
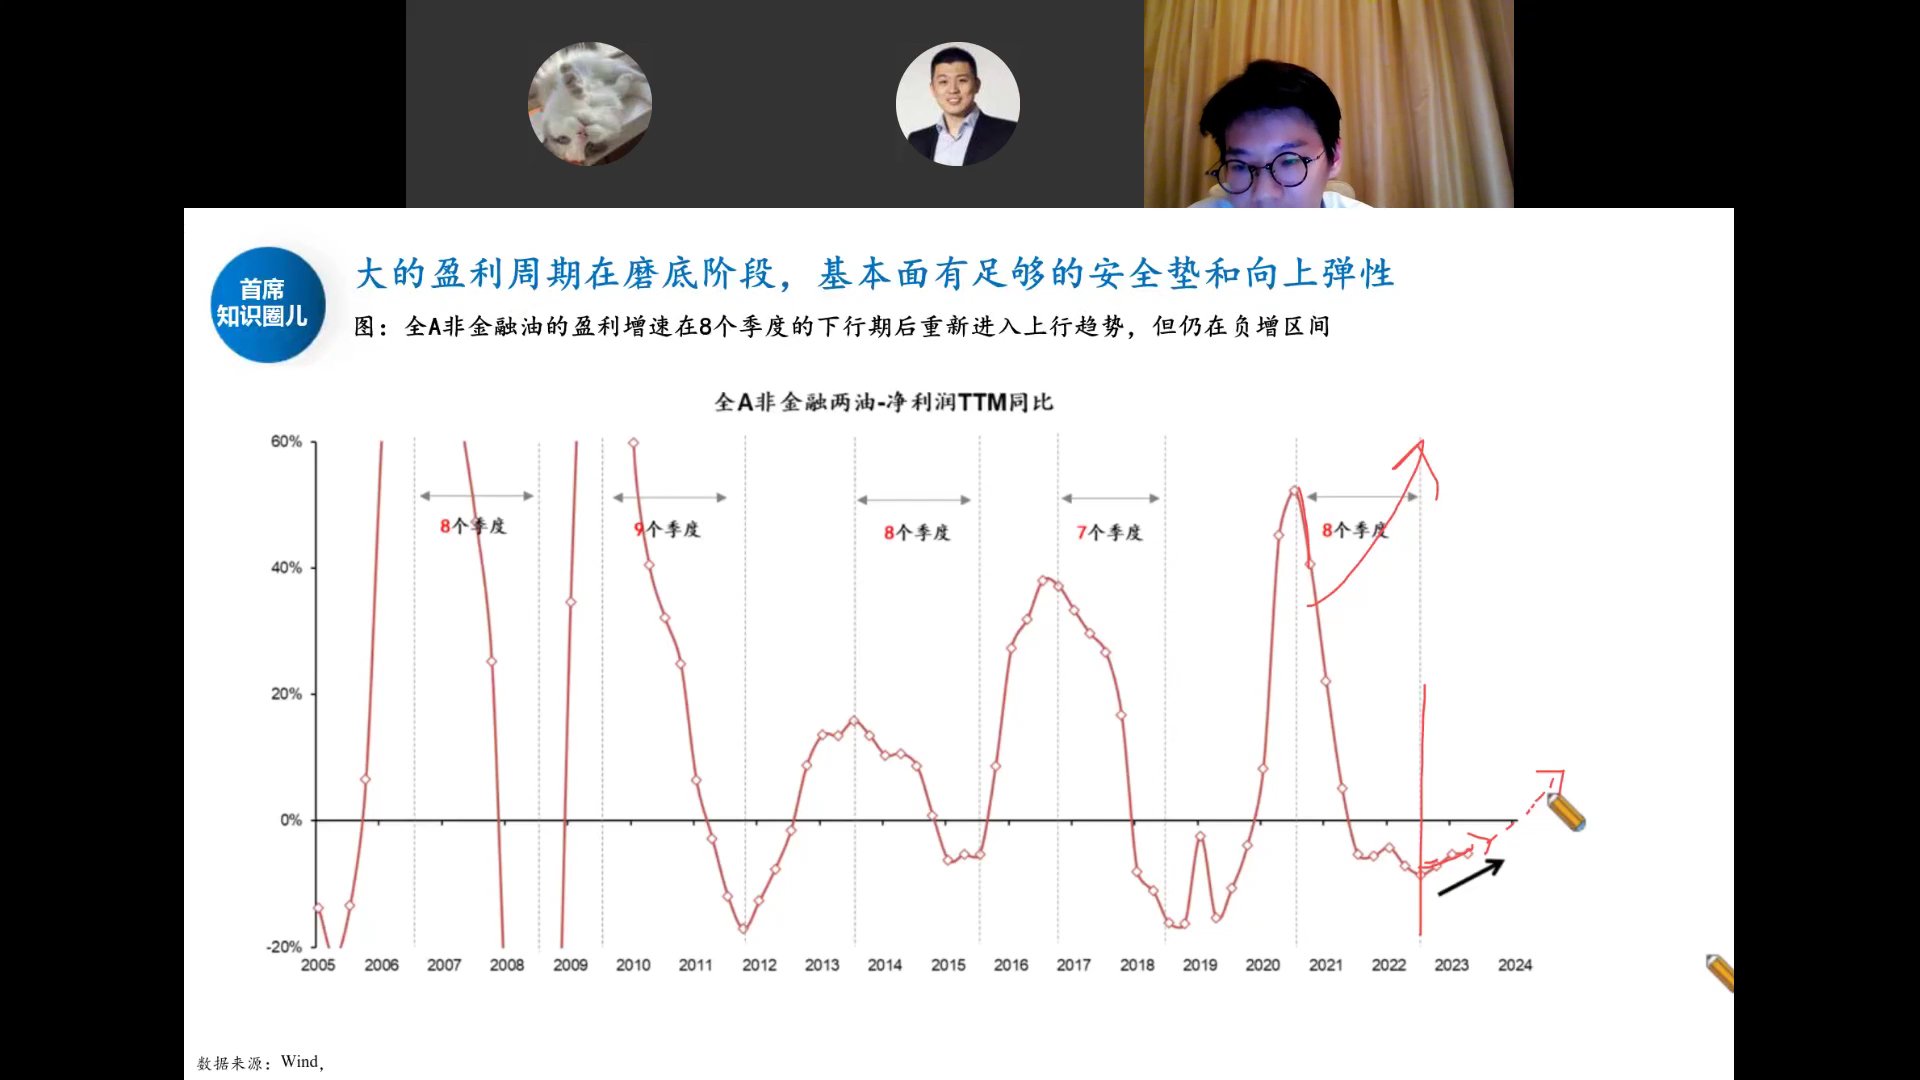
全A非金融两油的盈利增速在经历8个季度的下行期后,重新进入上行趋势,但仍在负增区间。历史上每轮盈利下行期持续7—9个季度(图中标注8个、9个、8个、7个、8个季度),本轮已持续8个季度,时间维度接近尾声。
大的盈利周期在磨底阶段,基本面有足够的安全垫和向上弹性。一旦PPI翻正、企业利润转正,盈利弹性将带动估值与盈利双升。
地产能稳住吗?高频销售、GDP角色与投资中枢
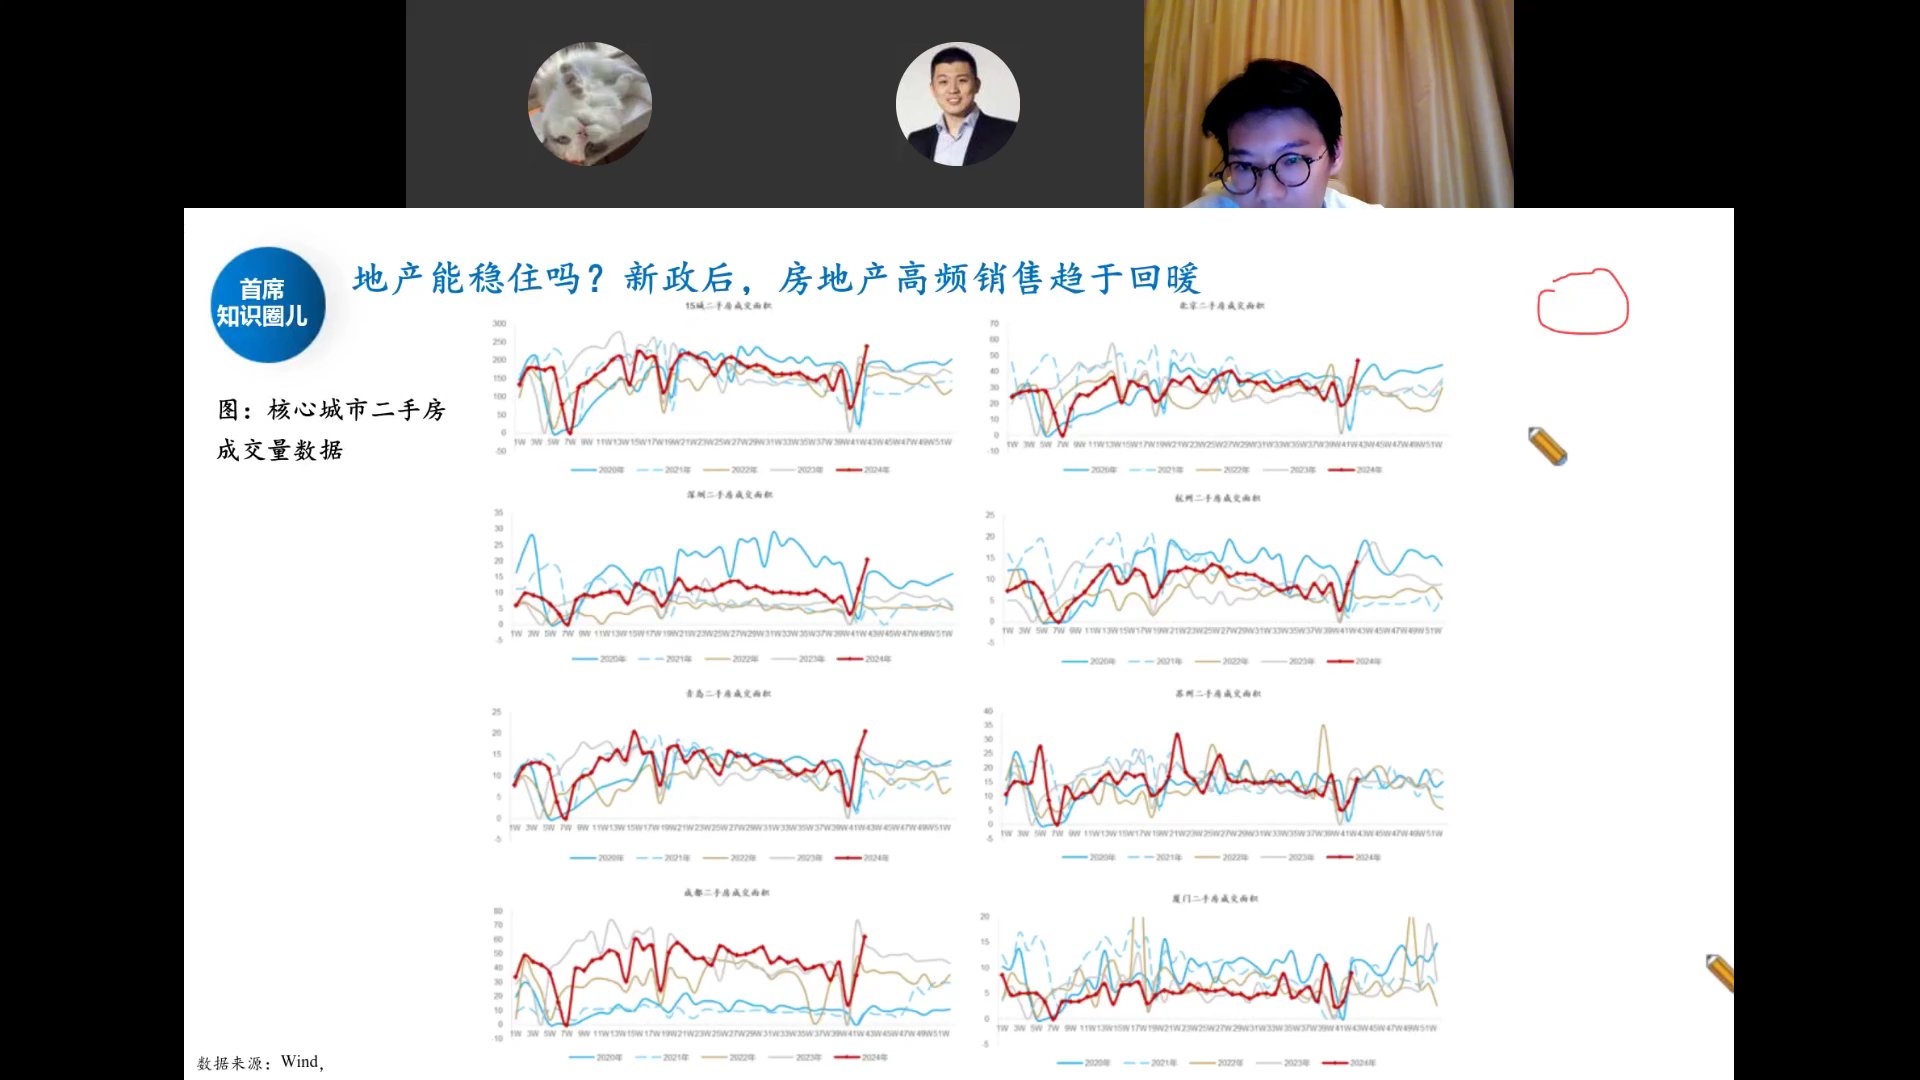
新政后房地产高频销售趋于回暖。从15城、北京、深圳、杭州、青岛、苏州、成都、厦门等核心城市二手房成交面积看,2024年(红线)在9月新政后出现明显脉冲式回升。
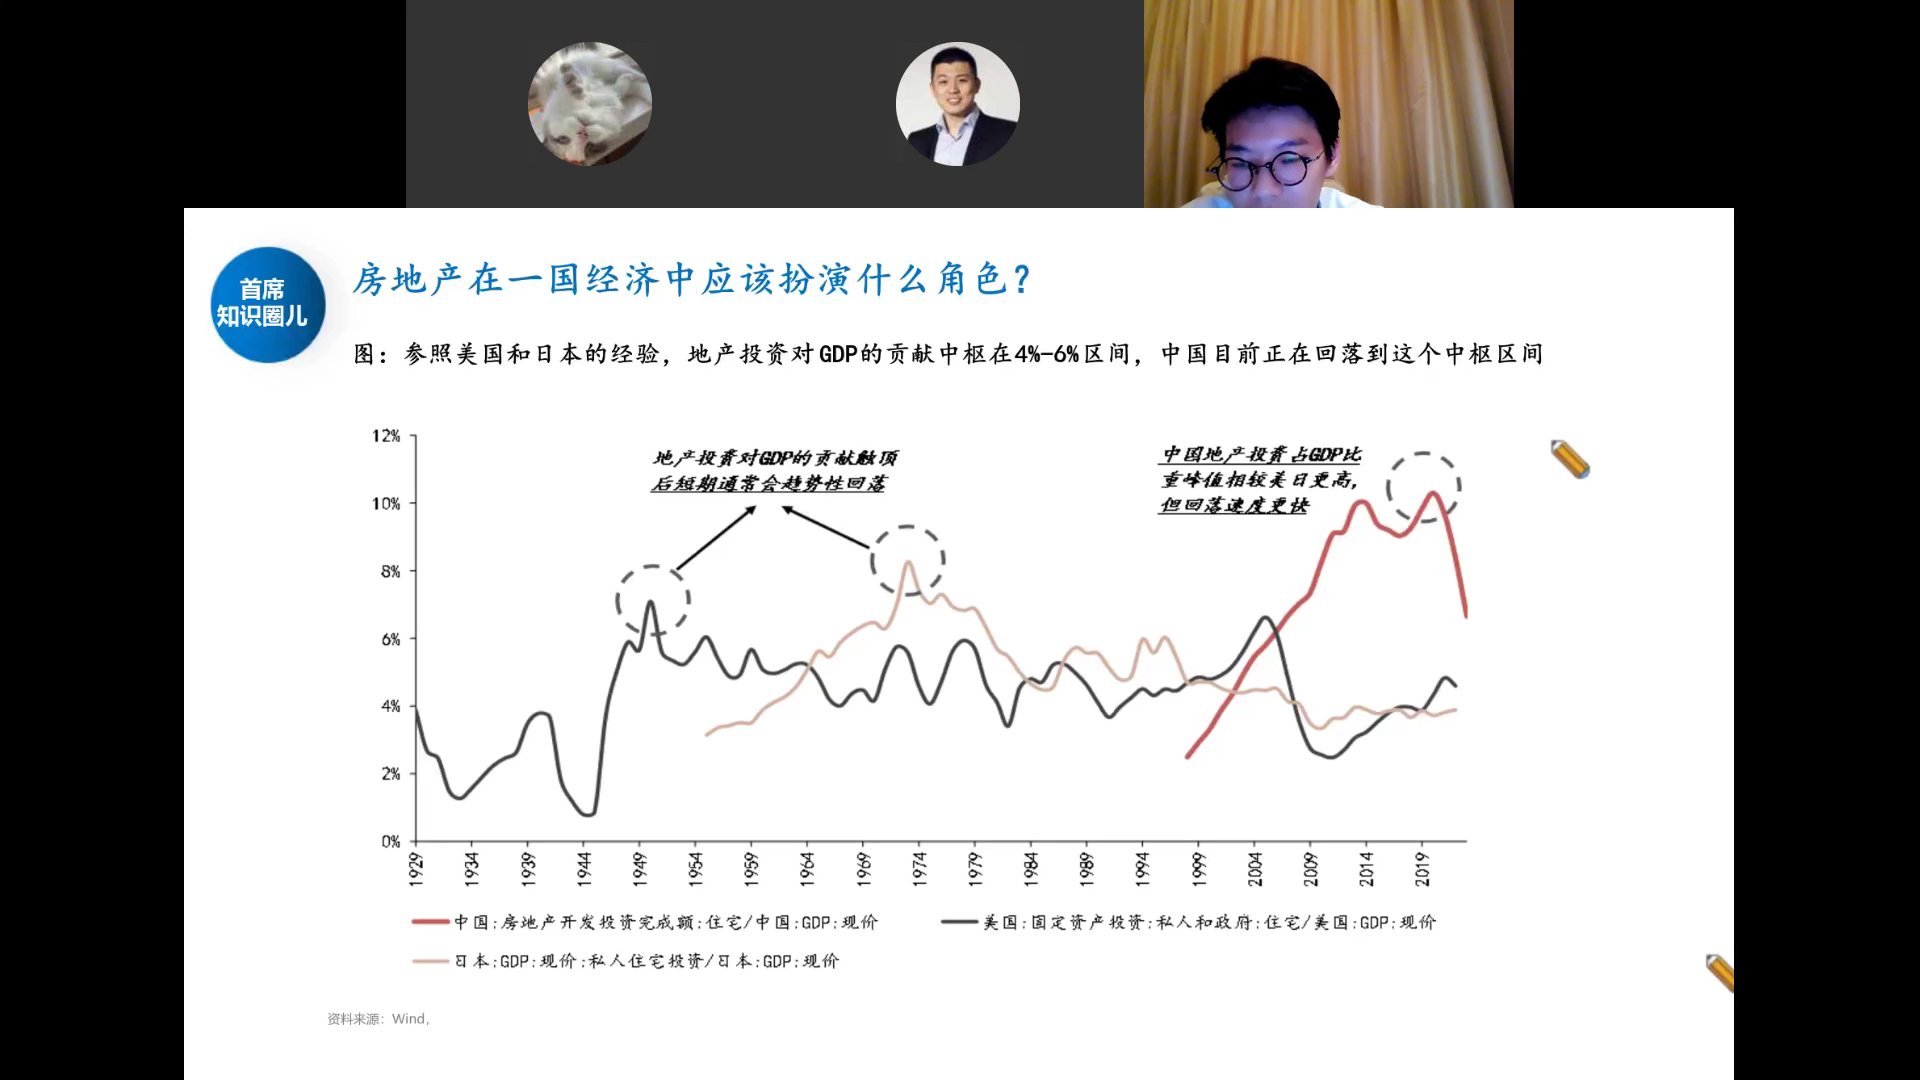
参照美国和日本的长期经验,地产投资对GDP的贡献中枢在4%—6%区间。中国地产投资占GDP比重峰值相较美日更高(达10%以上),但回落速度更快,目前正在向4%—6%的中枢区间回归。
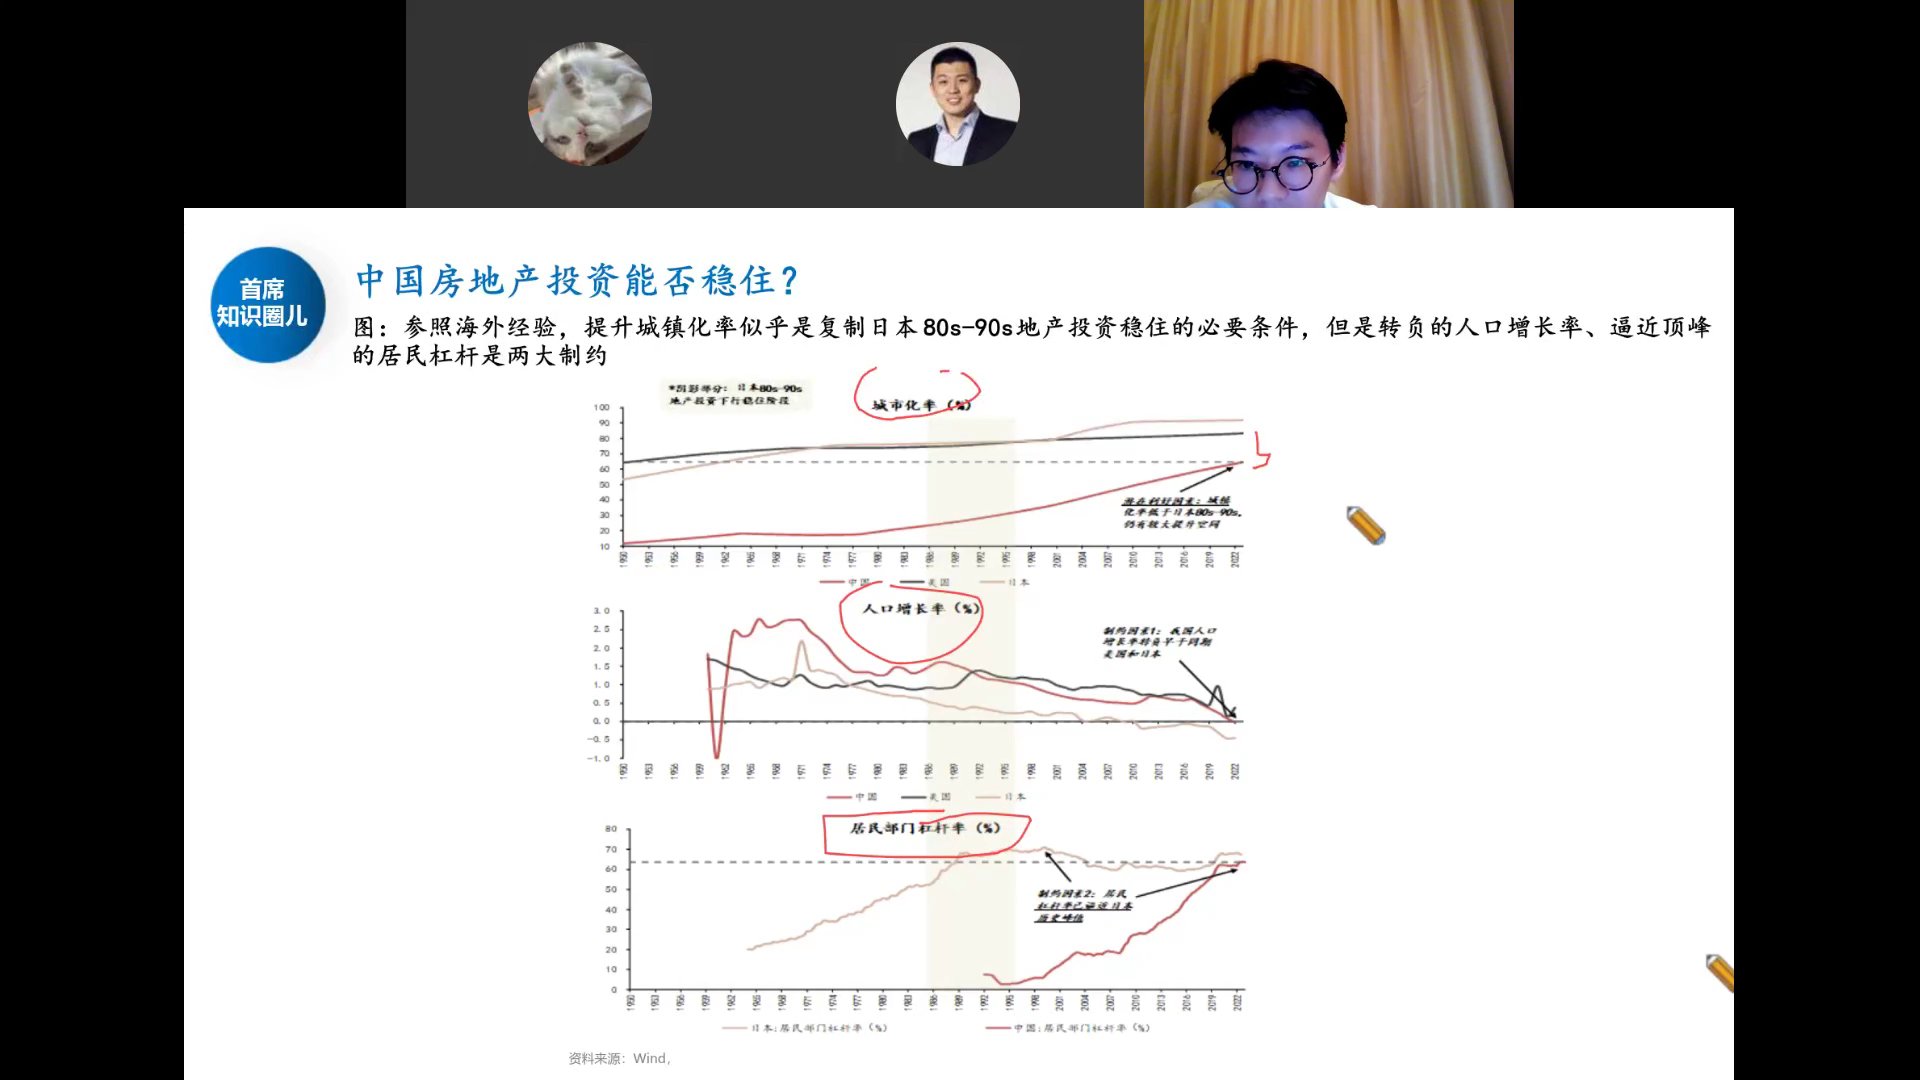
提升城镇化率似乎是复制日本80s—90s地产投资稳住的必要条件,但两大制约:①中国人口增长率转负,早于同期美日;②居民部门杠杆率已接近日本历史峰值。这意味着地产投资难以复制日本当年的"稳住"路径。
地产价格、租售比与消费效应
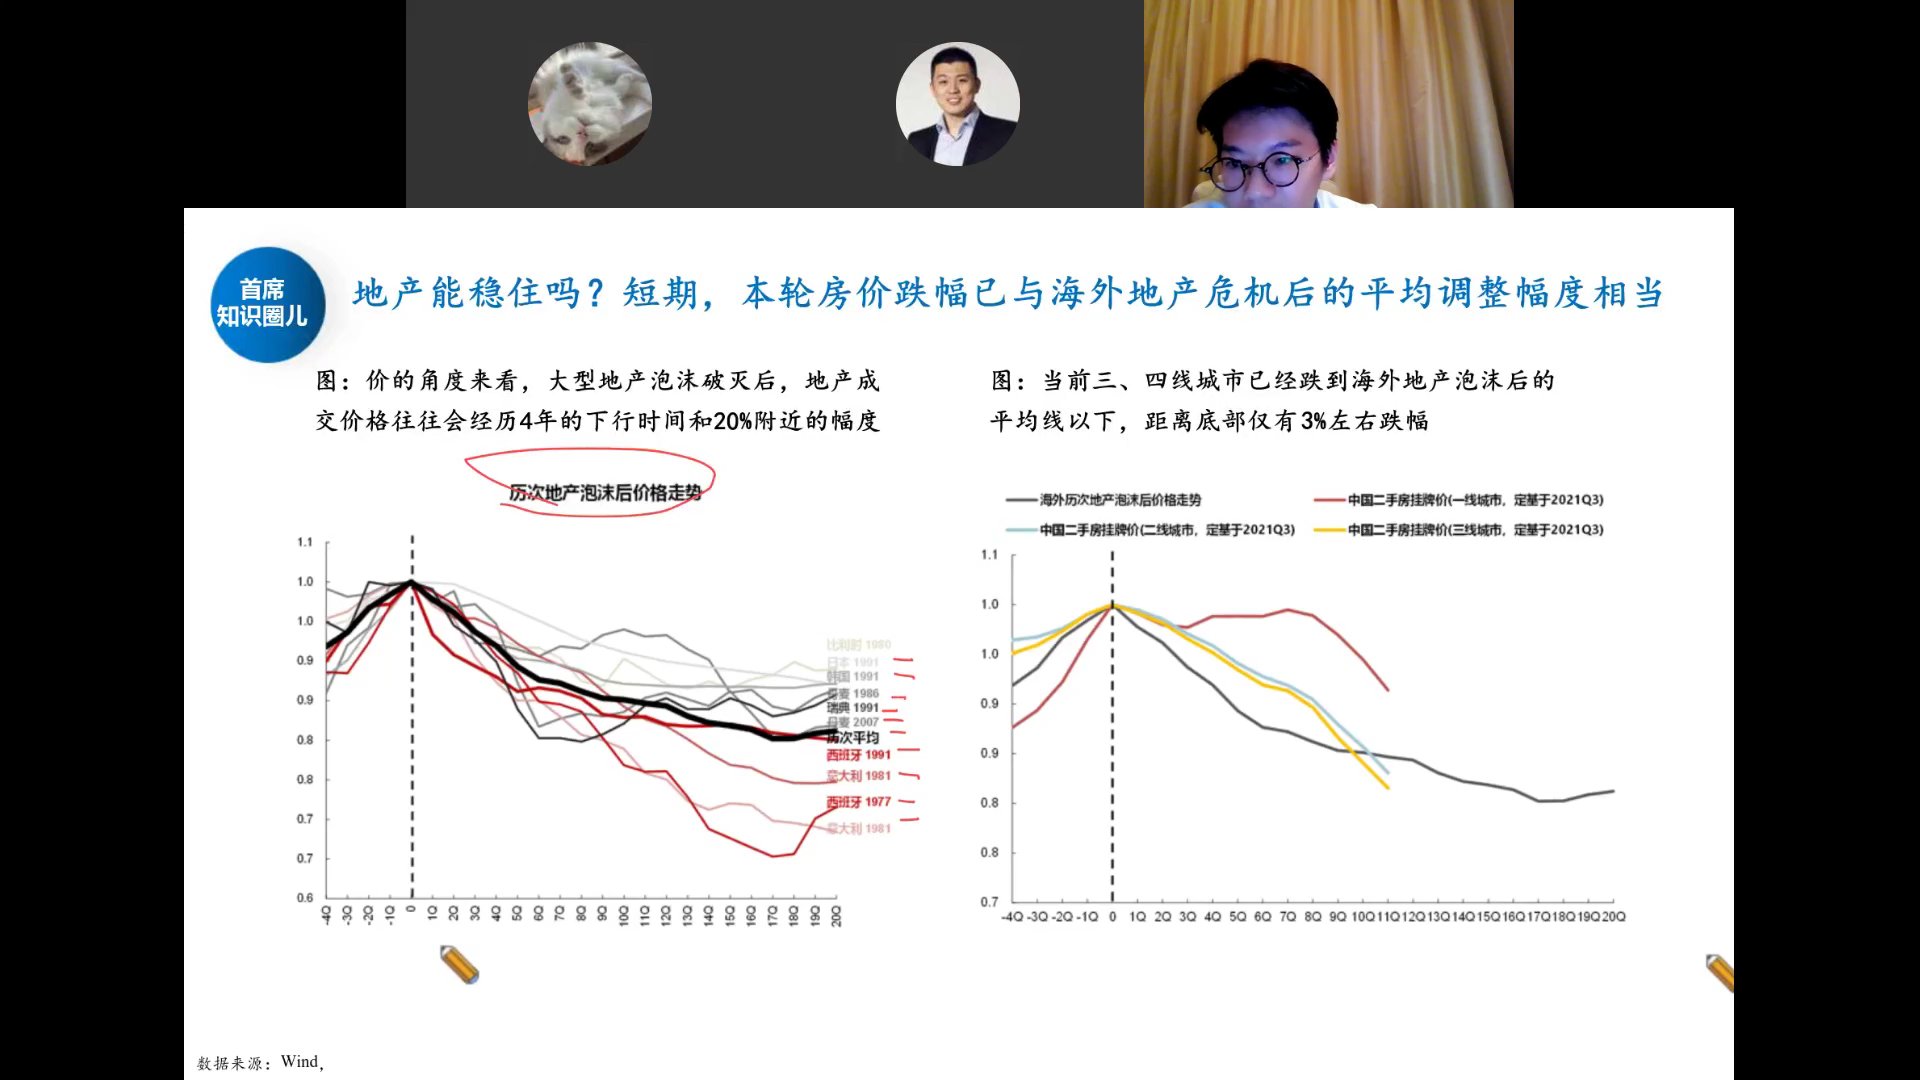
从"价"的角度:大型地产泡沫破灭后,成交价格往往经历约4年下行、20%附近跌幅。当前三四线城市已经跌到海外地产泡沫后的平均线以下,距离底部仅有约3%左右跌幅。短期本轮房价跌幅已与海外地产危机后的平均调整幅度相当。
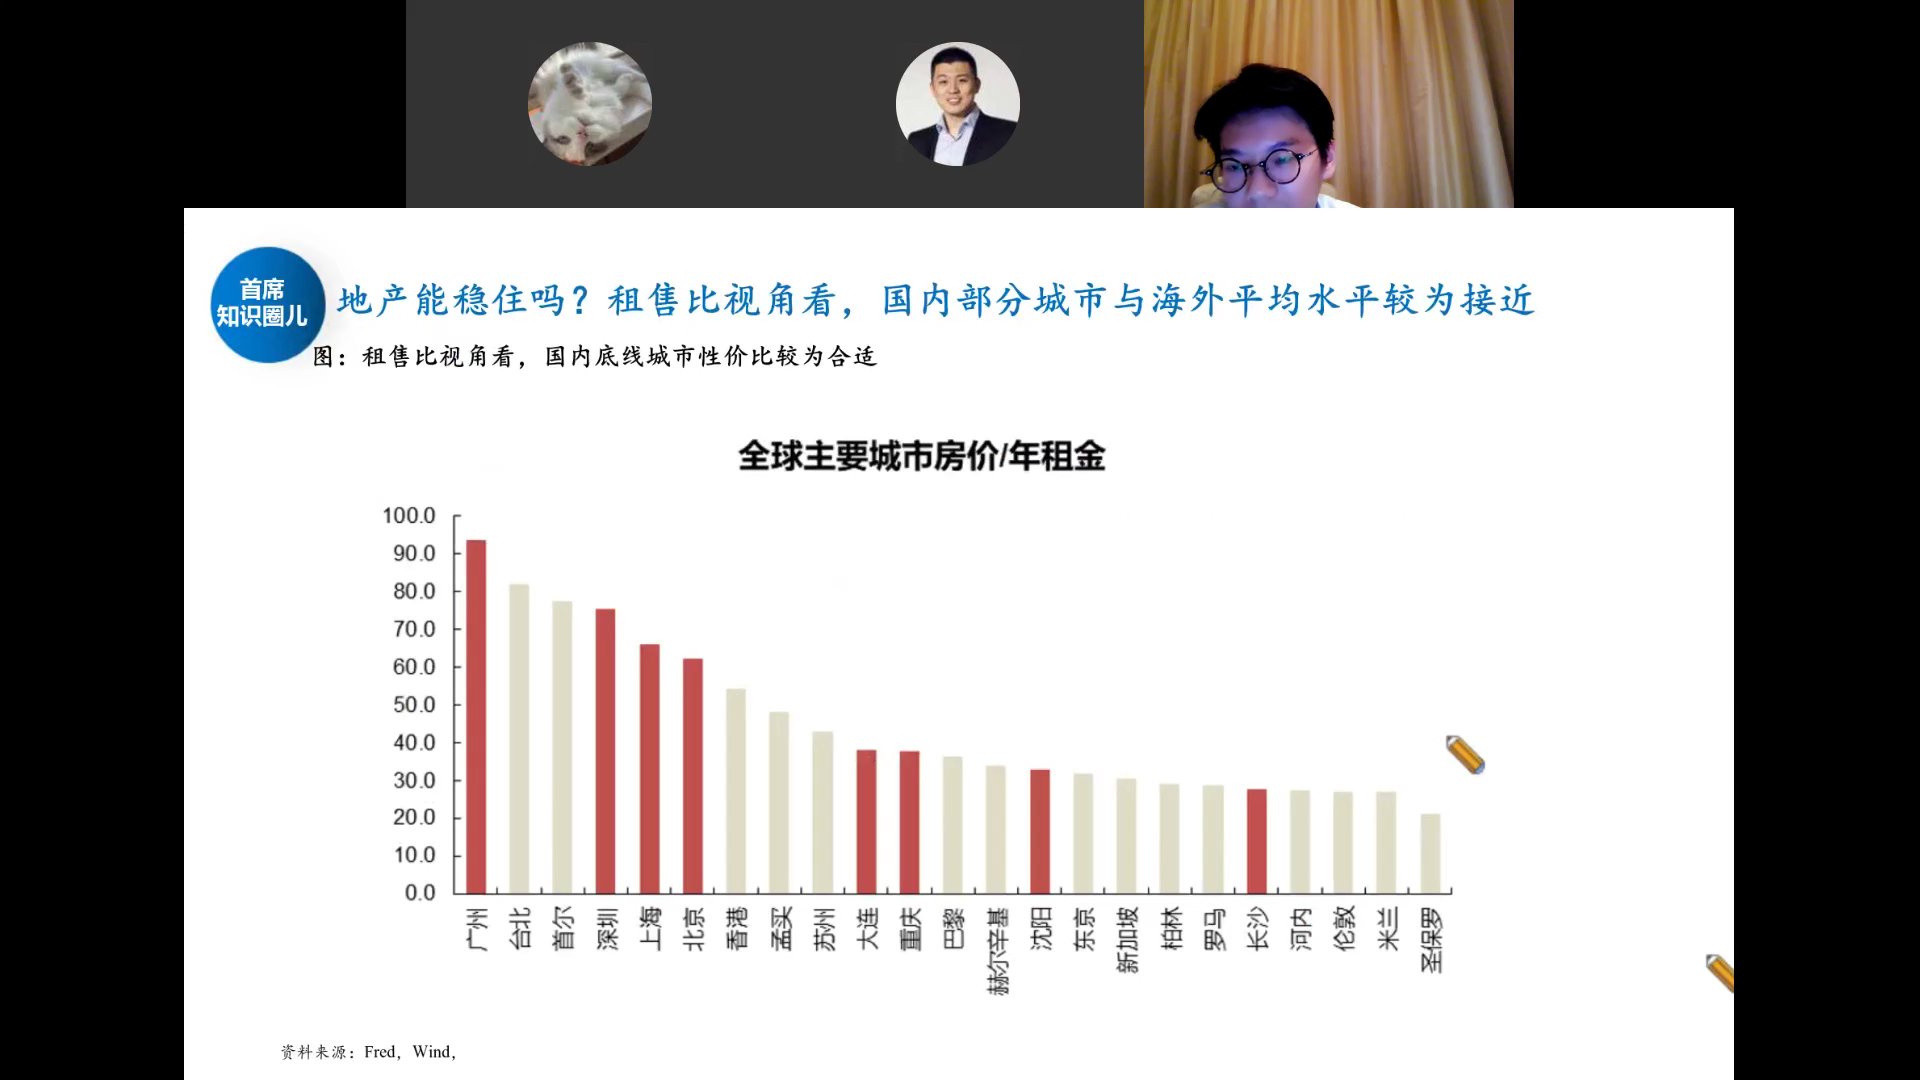
从租售比视角看,全球主要城市房价/年租金排名中,广州(94年)、台北(82年)、首尔(77年)、深圳(75年)、上海(66年)、北京(62年)位居前列;而大连(38年)、重庆(38年)、沈阳(33年)、长沙(28年)已与海外平均水平接近。国内底线城市性价比已较为合适。
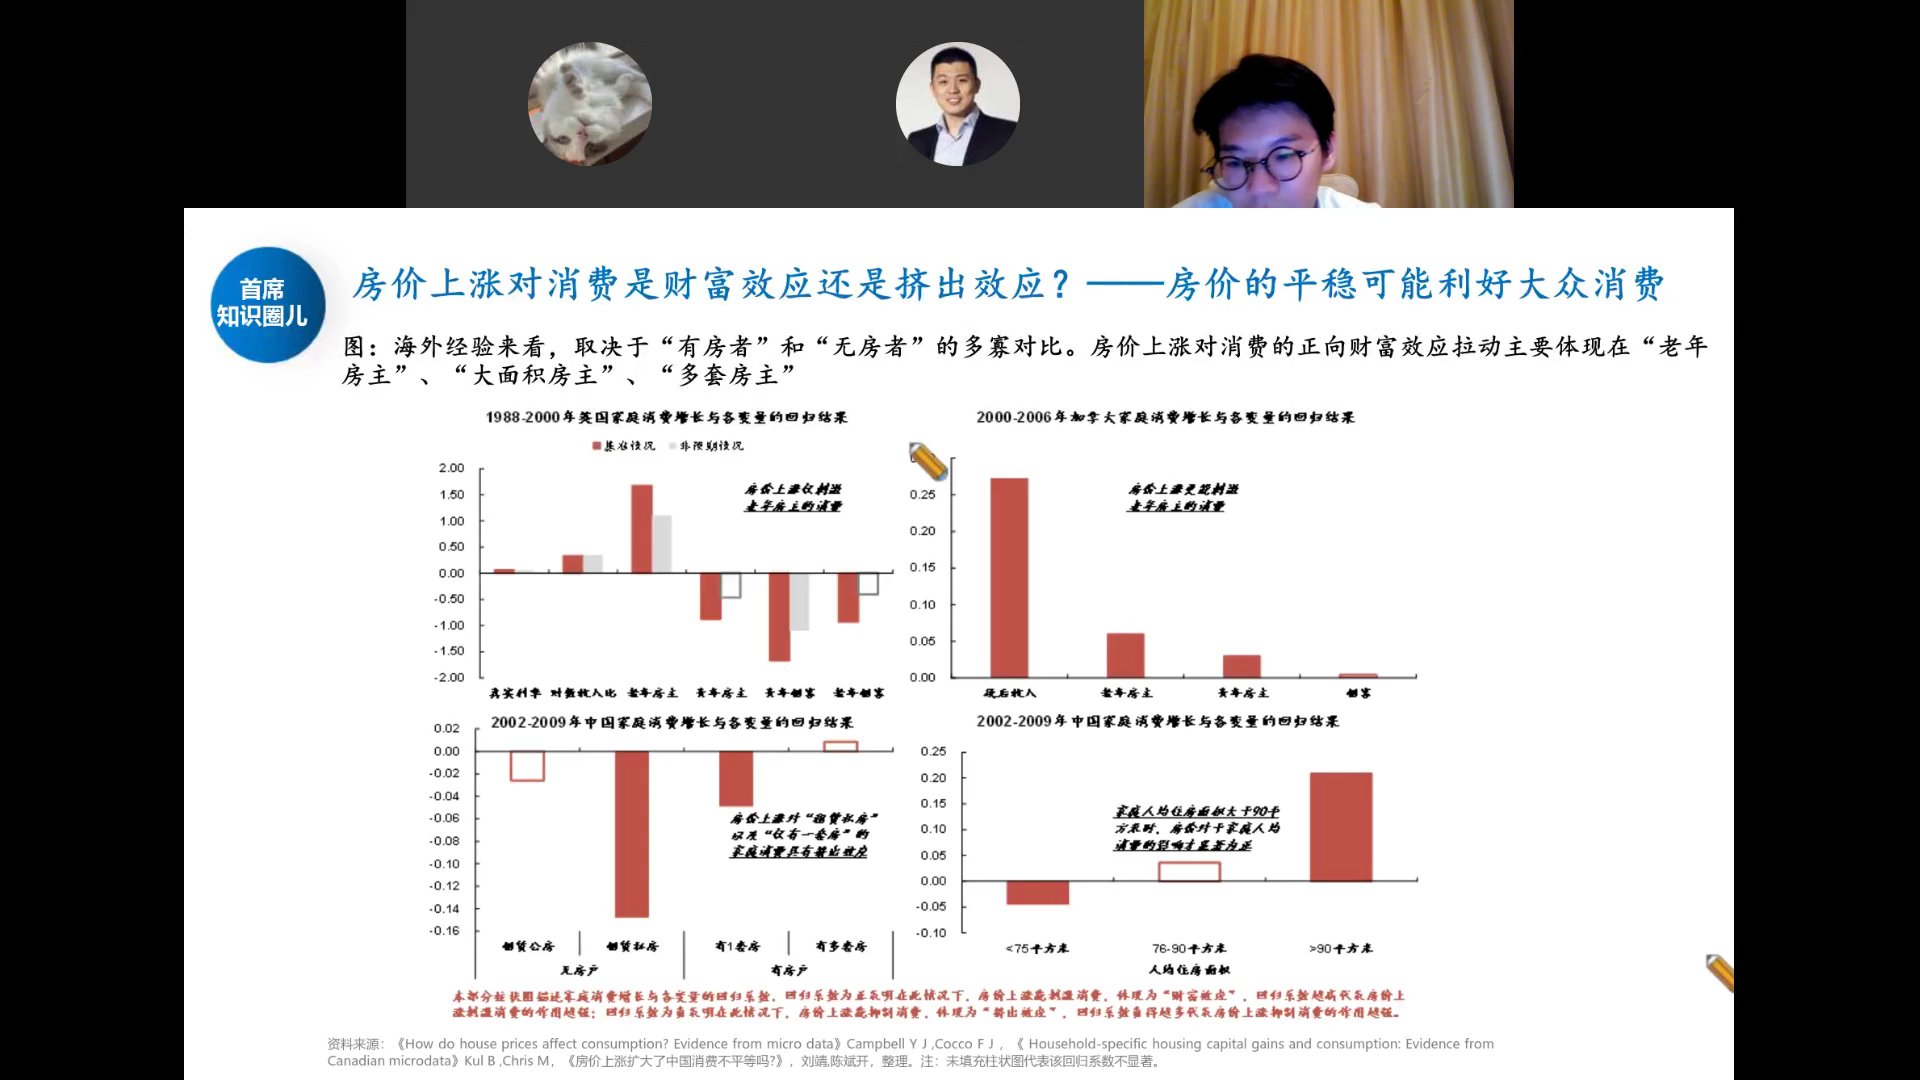
海外经验表明,房价上涨对消费的影响取决于"有房者"和"无房者"的多寡对比:正向财富效应主要体现在"老年房主""大面积房主""多套房住";而对"租赁私房""仅有一套房"的家庭,房价上涨反而是挤出效应。中国数据显示,人均住房面积大于90平方米时,房价对消费才有显著正向影响。
结论:房价平稳(而非继续大涨)可能利好大众消费——避免继续挤出无房者和刚需群体的消费能力。
本轮上涨与历轮牛市对比:筹码交换扎实
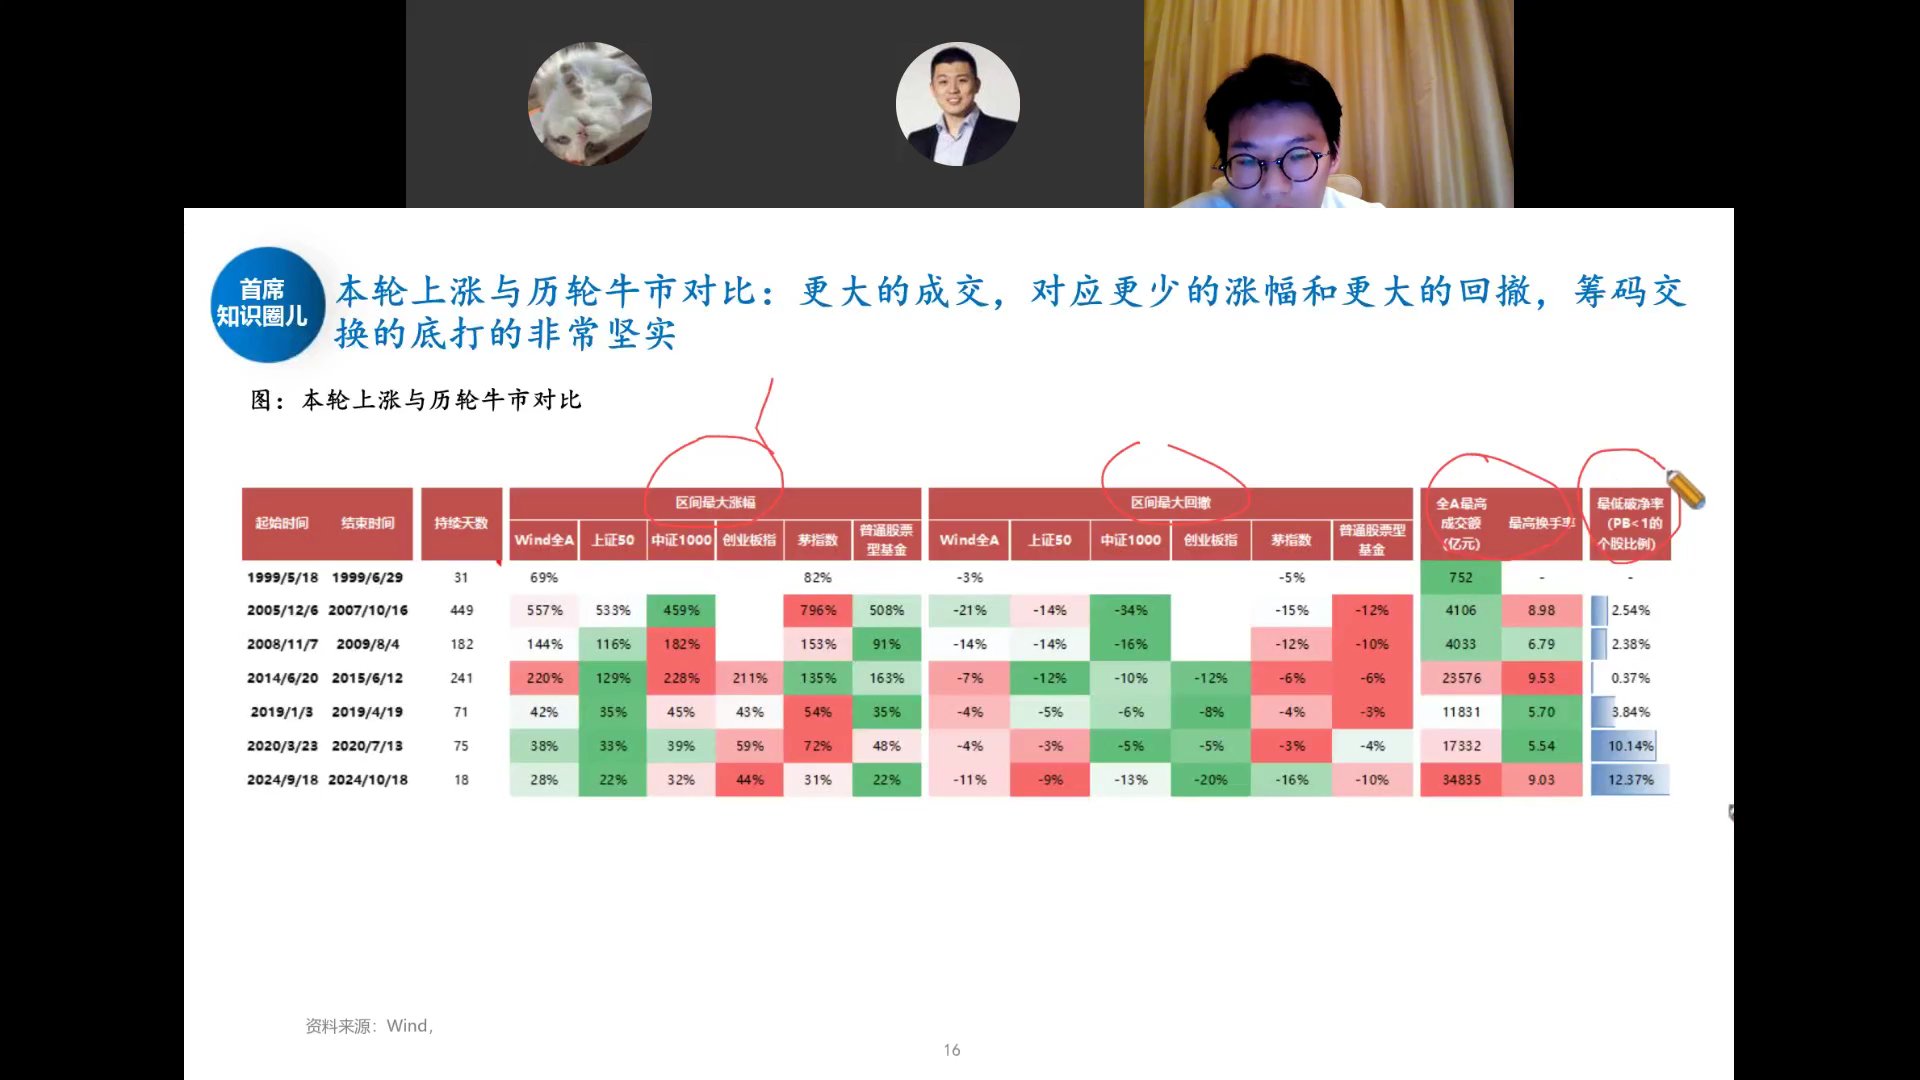
邓玉林将2024/9/18—10/18的18天行情与历轮牛市对比:
- 涨幅:Wind全A涨28%,上证50涨22%,中证1000涨32%,创业板指涨44%——涨幅不算极端
- 回撤:Wind全A最大回撤-11%,创业板指-20%——回撤较大
- 成交:全A最高成交额34835亿元——历史天量,超过2015年的23576亿和2020年的17332亿
- 换手率:最高9.03%——历史高位
- 破净率:PB<1的个股比例12.37%——历史罕见高位
更大的成交对应更少的涨幅和更大的回撤,说明筹码交换非常充分,底部打得非常坚实。这不是一轮缩量拉升的虚火行情。
估值贵不贵?宽基分位与广义PB分布
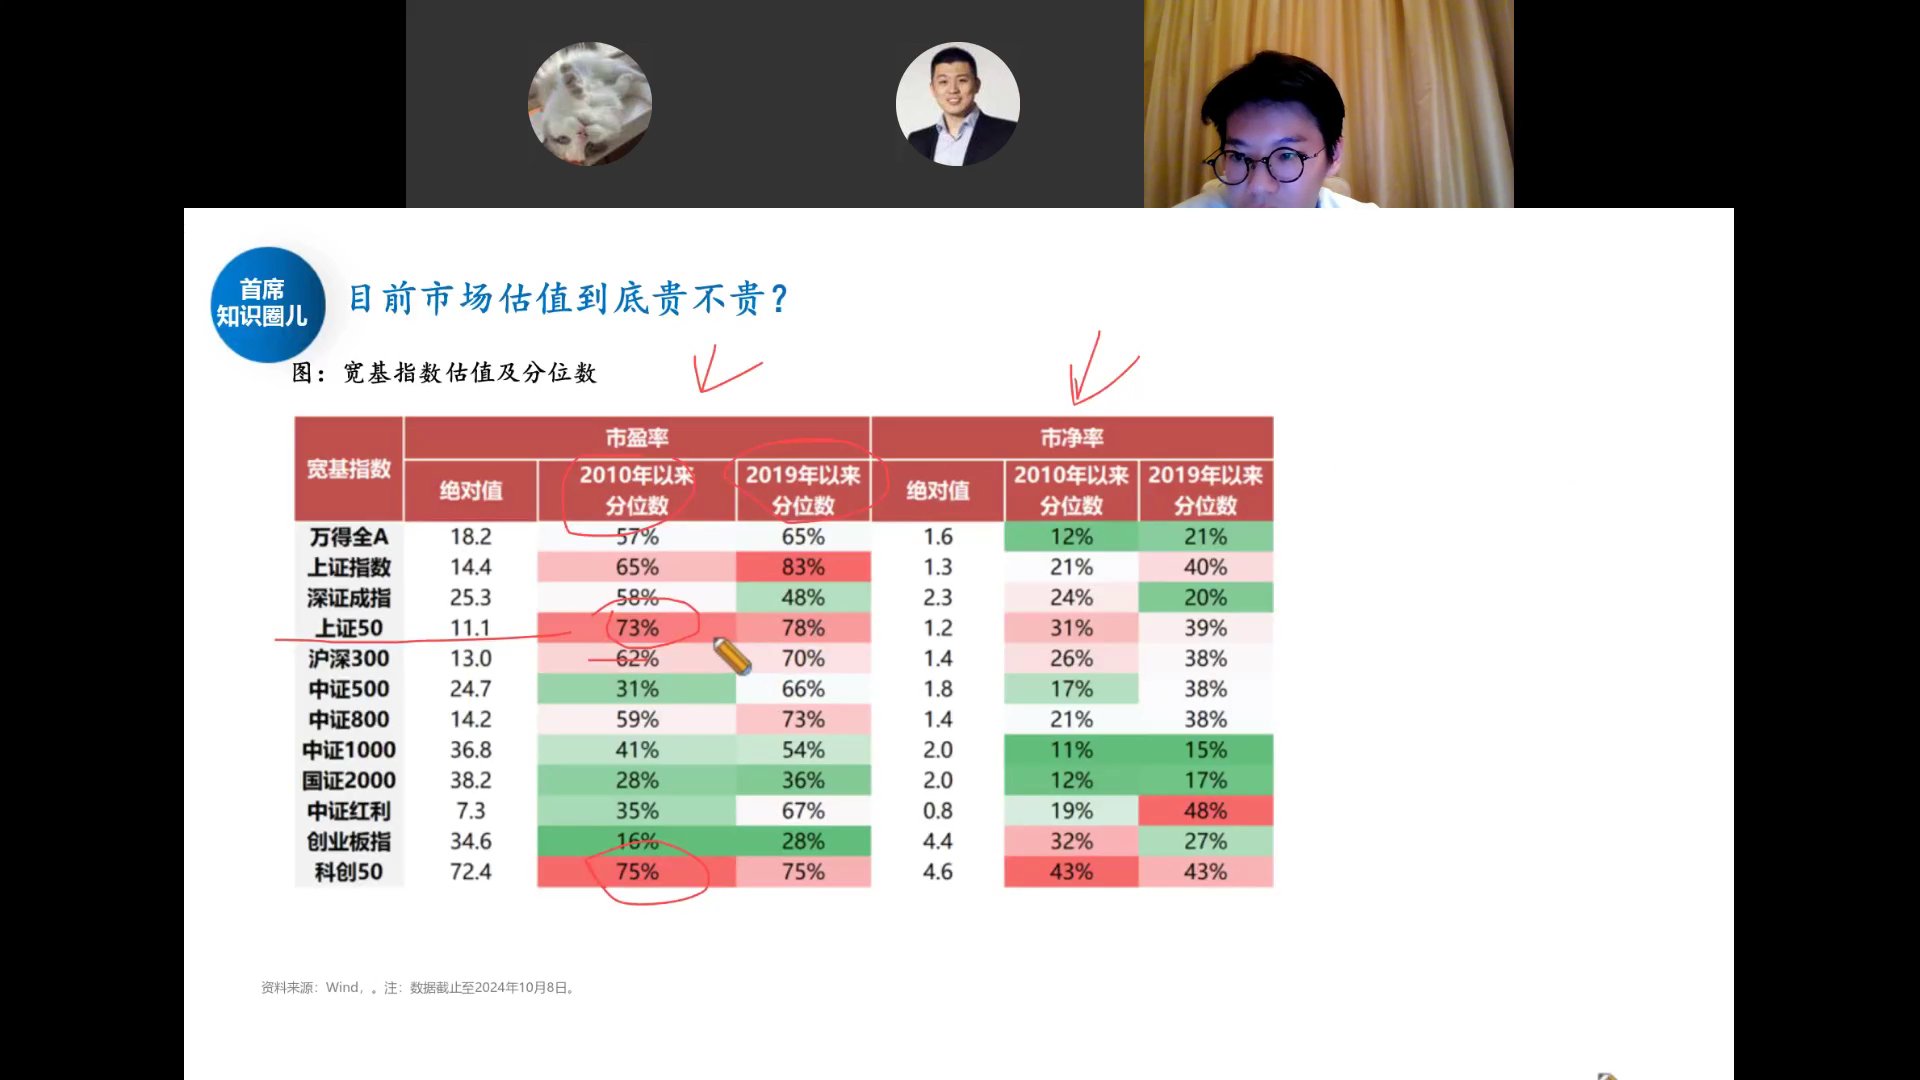
截至2024年10月8日:万得全A PE 18.2倍(2010年以来57%分位),上证50 PE 11.1倍(73%分位),科创50 PE 72.4倍(75%分位)。部分指数(上证50、科创50)分位数已不低,但中证1000 PE 36.8倍仅41%分位、PB仅15%分位。
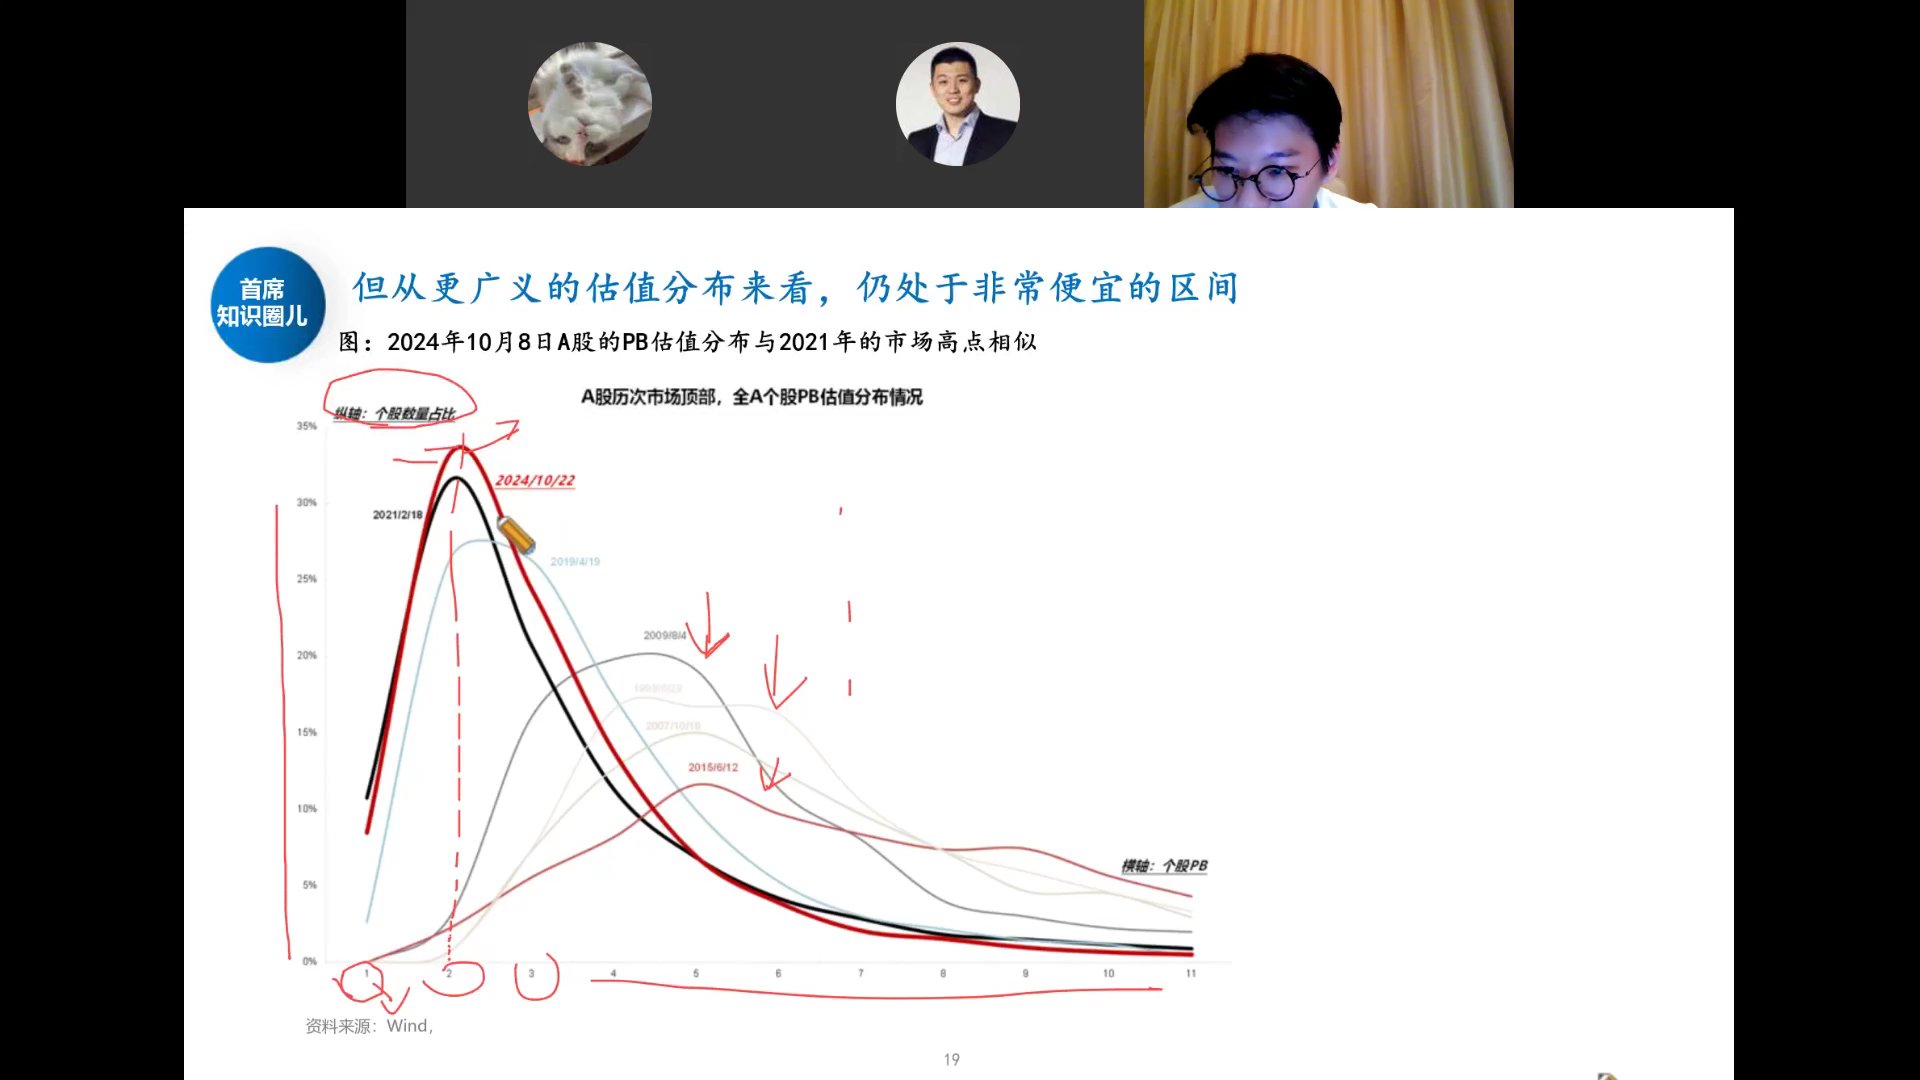
但从更广义的PB估值分布来看,2024年10月8日A股个股PB分布仍与2021年2月市场高点相似——即大量个股仍集中在低PB区间。与2007年、2015年、2018年的顶部分布相比,当前估值分布仍处于非常便宜的区间。
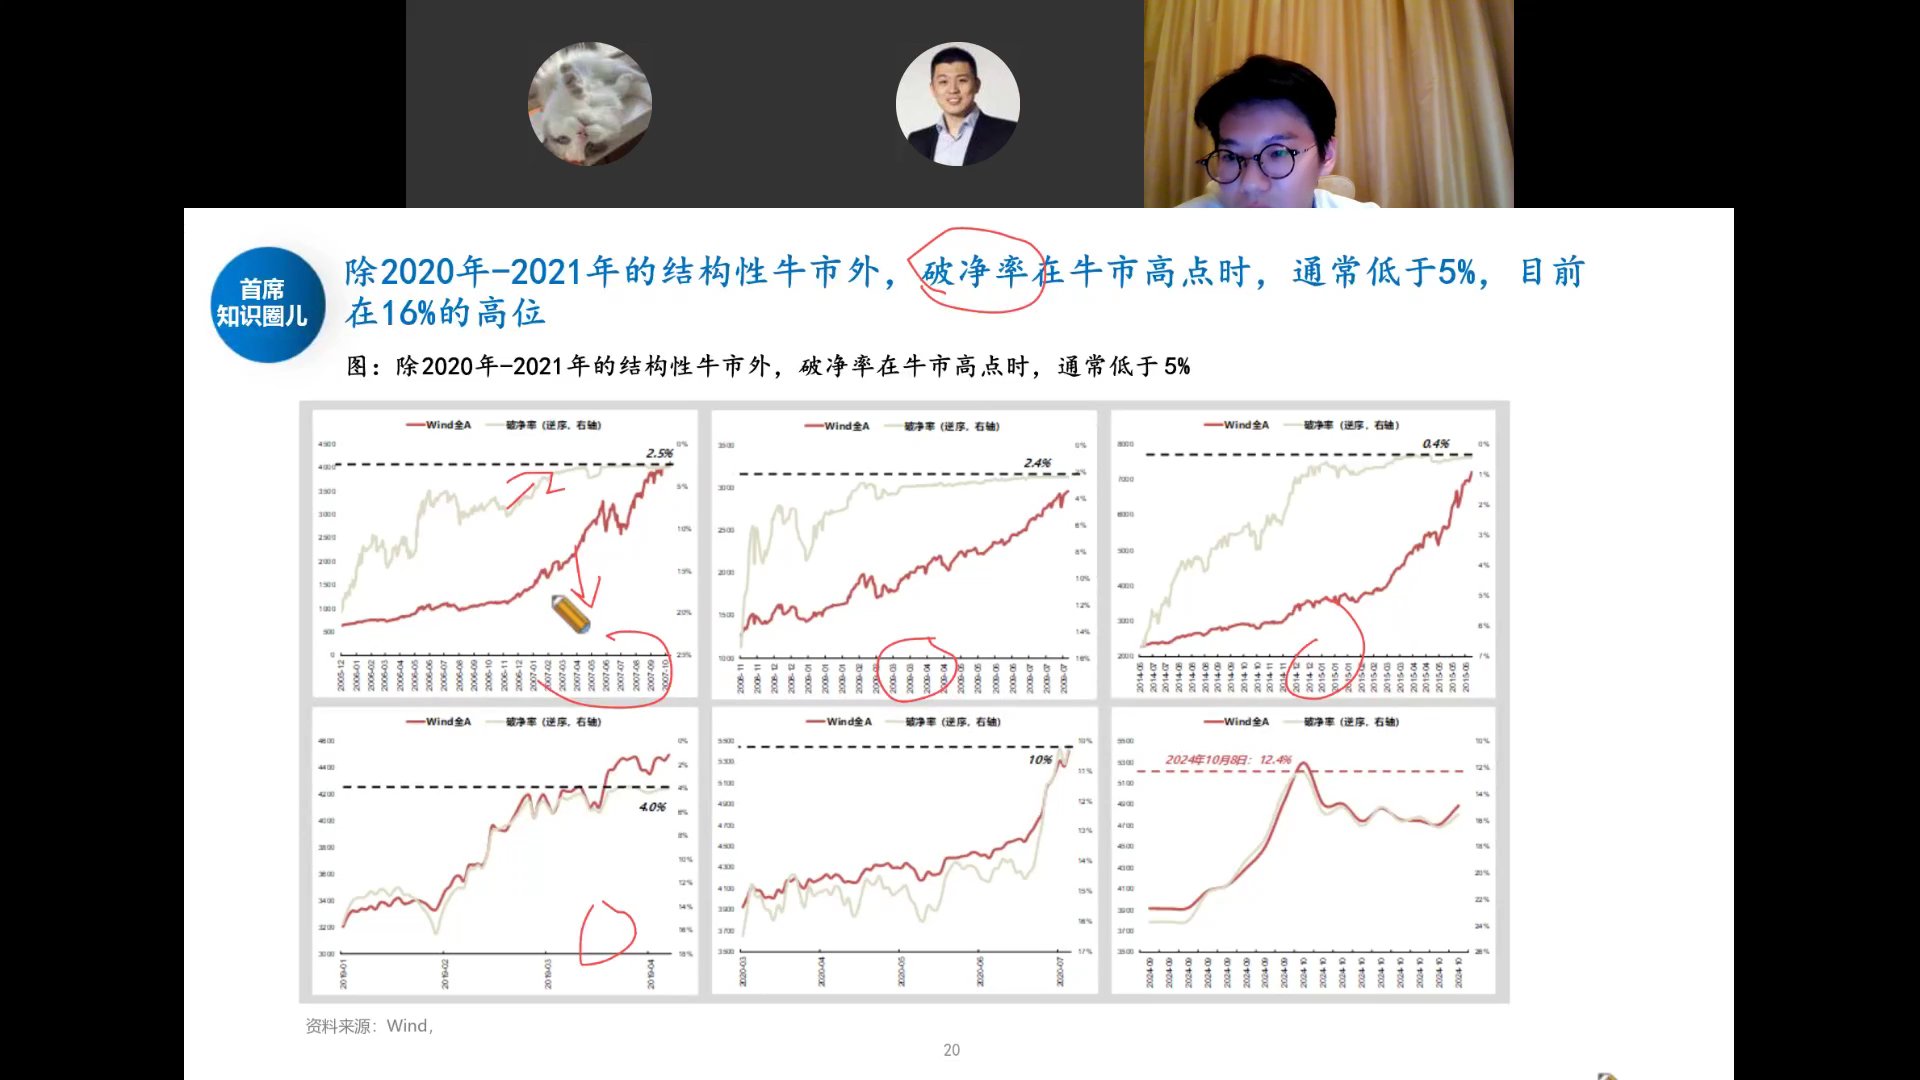
除2020—2021年结构性牛市外,历史上每轮牛市高点时破净率(PB<1个股占比)通常低于5%(2007年2.5%、2009年2.4%、2015年0.4%、2019年4.0%)。而当前破净率高达12.4%——这意味着从破净率角度看,市场远未到牛市顶部。
成交规律:爆量后走双顶概率更高
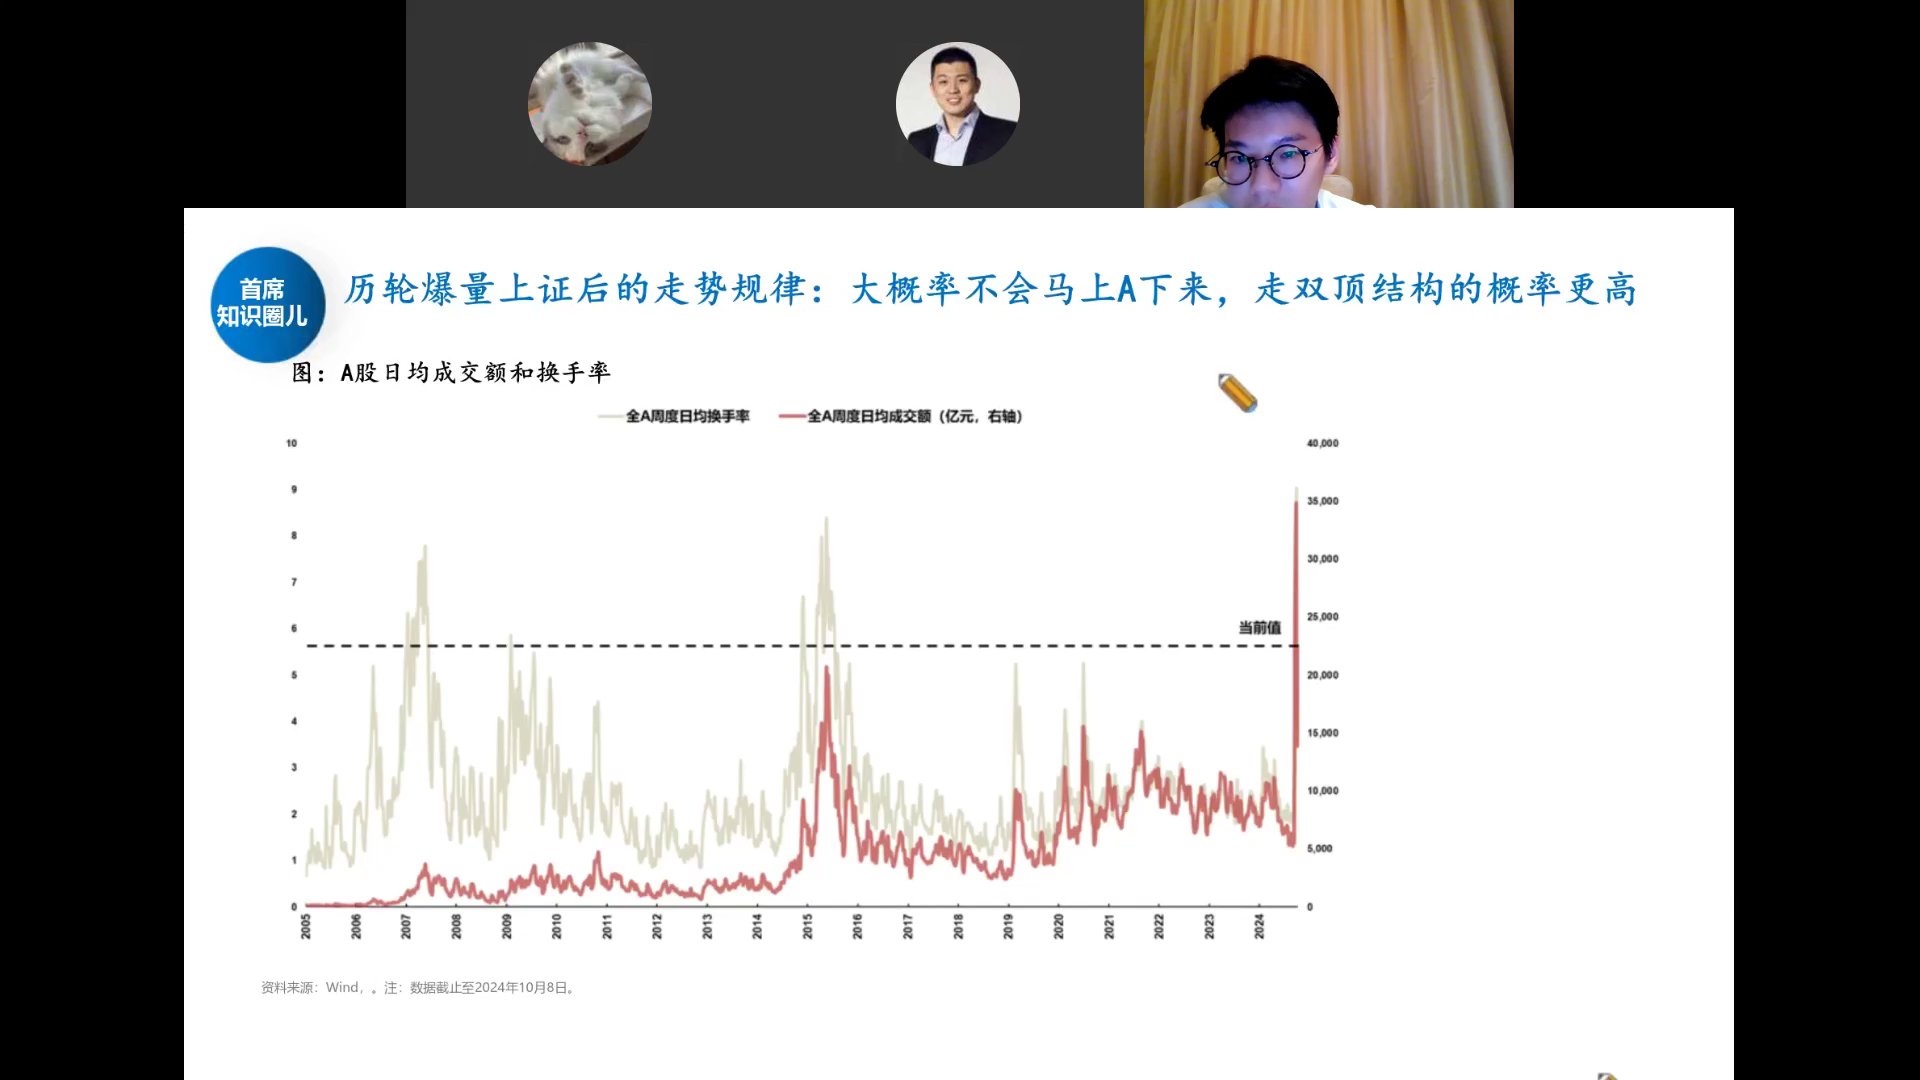
9月以来A股周度日均成交额和换手率飙升至历史高位(红线当前值对应3.5万亿成交、9%换手率)。邓玉林指出:历轮爆量上证后,大概率不会马上A字下来,走双顶结构的概率更高。
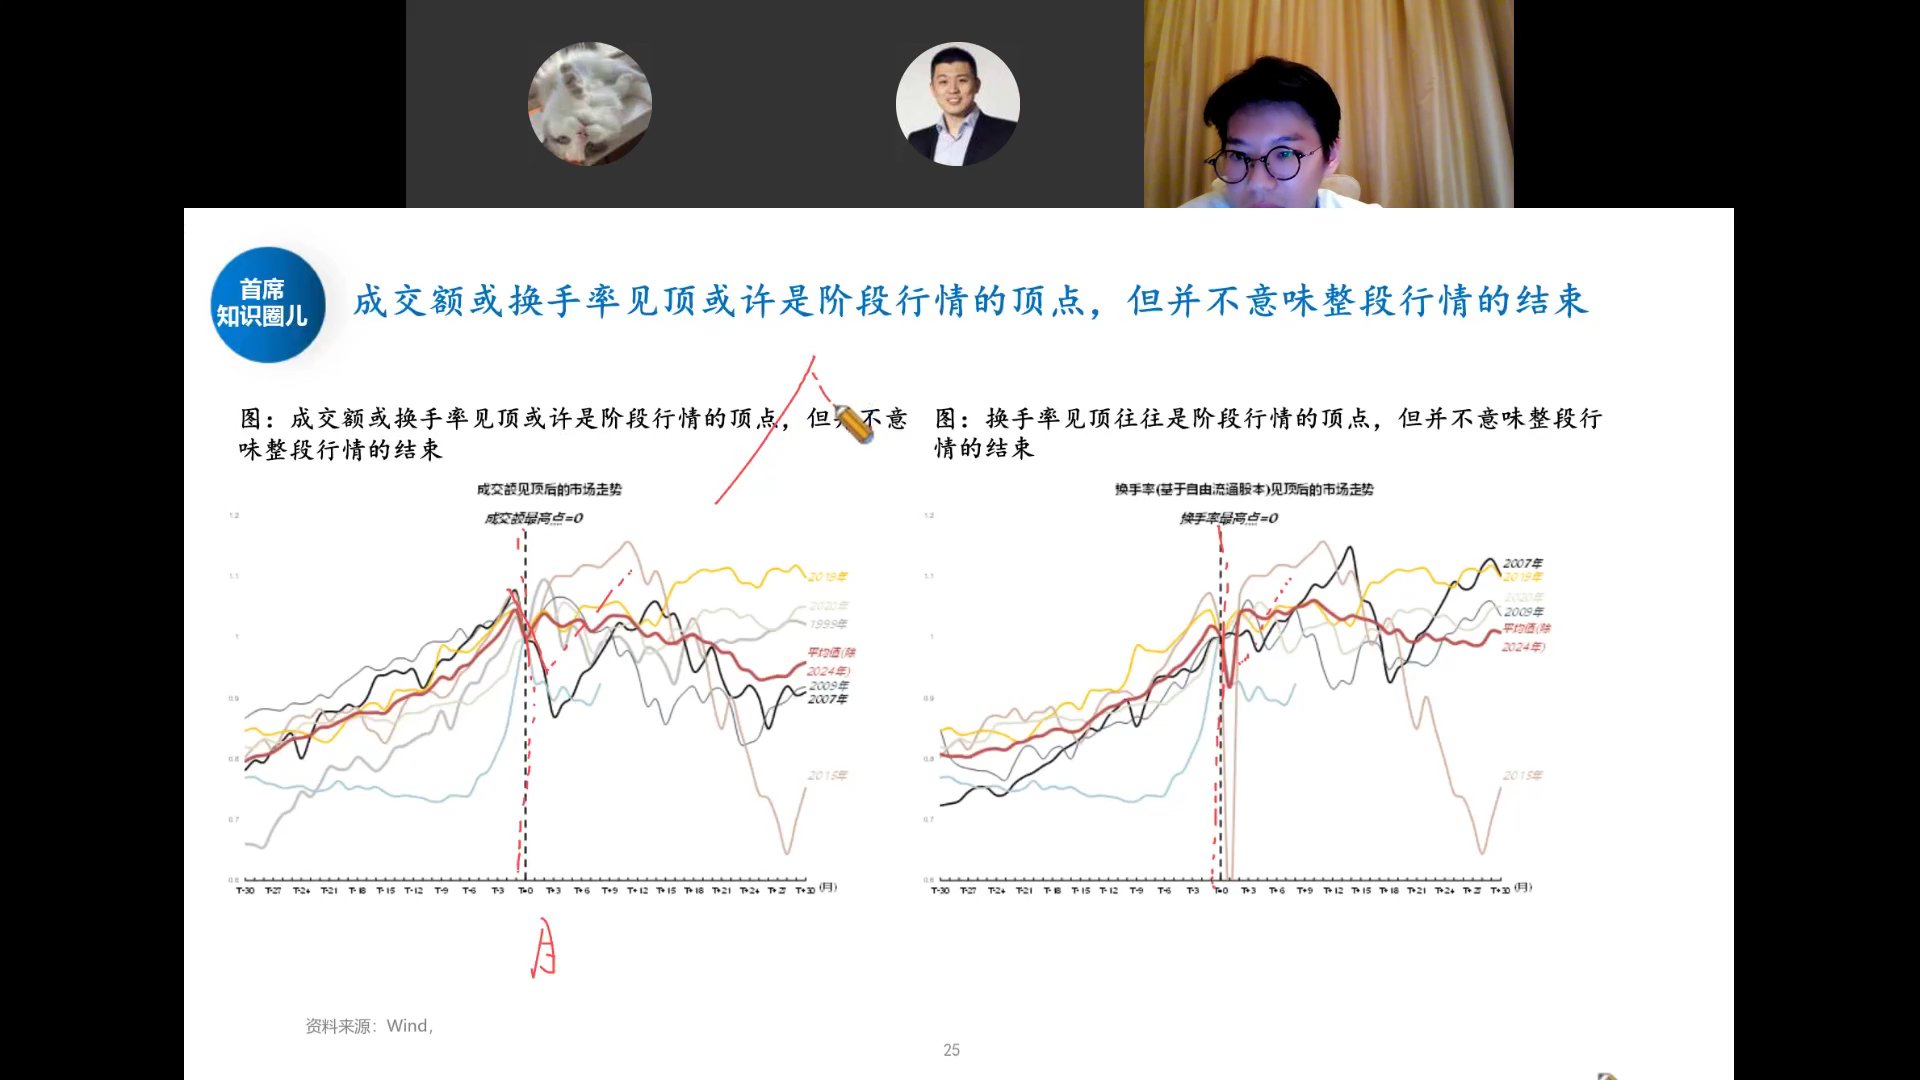
将历次成交额/换手率最高点归一化为T=0,观察后续走势:成交额见顶或许是阶段行情的顶点,但并不意味整段行情的结束。换手率见顶后,市场往往经历1—3个月震荡消化,随后仍有第二波上行(双顶结构)。
10月8日3.5万亿天量后,市场经历了快速回调(最大回撤约11%),但从历史规律看,这更像是第一阶段冲高后的消化,而非牛市终结。
行业冲顶信号与交易拥挤度
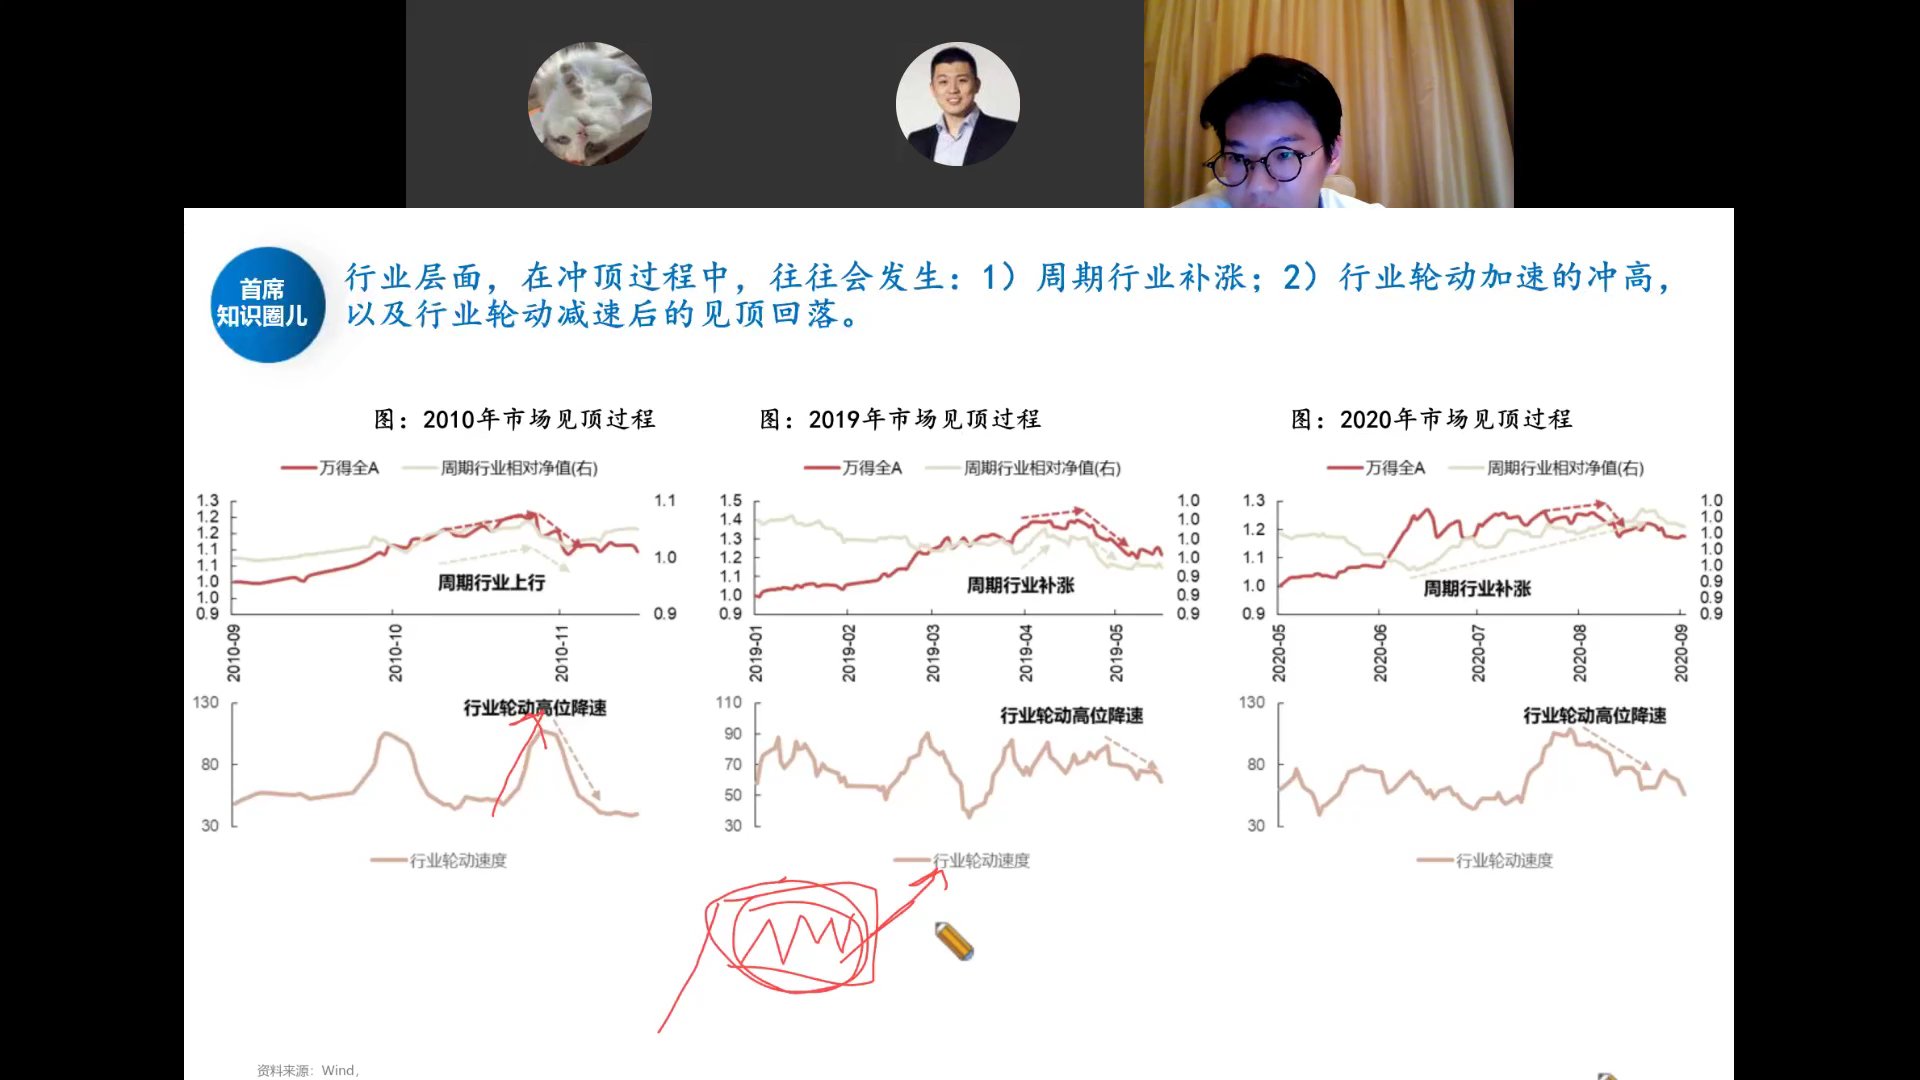
回顾2010年、2019年、2020年三轮市场见顶过程,行业层面往往发生两个现象:①周期行业补涨;②行业轮动加速冲高后、轮动减速时见顶回落。当前这两个信号尚未出现。
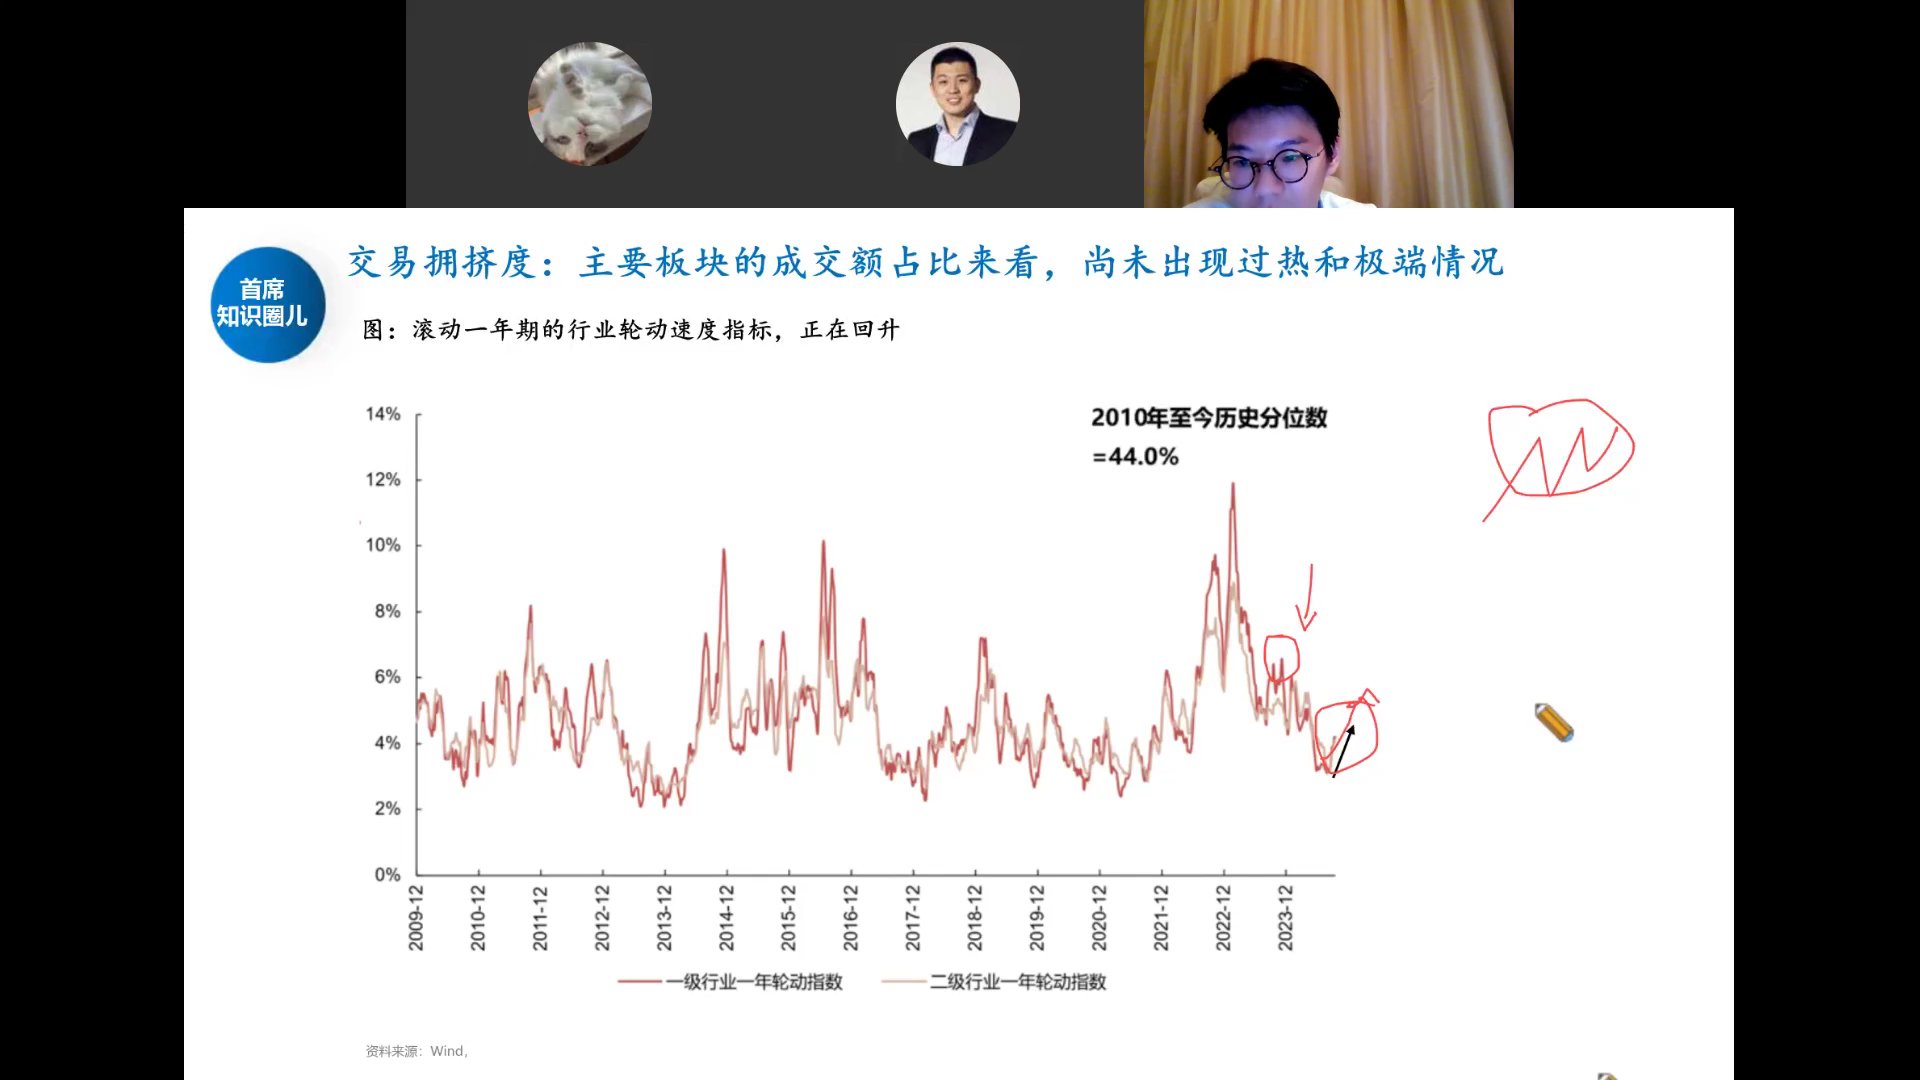
从交易拥挤度看,主要板块的成交额占比尚未出现过热和极端情况。滚动一年期行业轮动速度指标当前处于44%历史分位,正在从低位回升——说明行业轮动刚刚开始加速,远未到"轮动减速后见顶"的阶段。
下一阶段轮动顺序:金融消费—成长小盘—周期
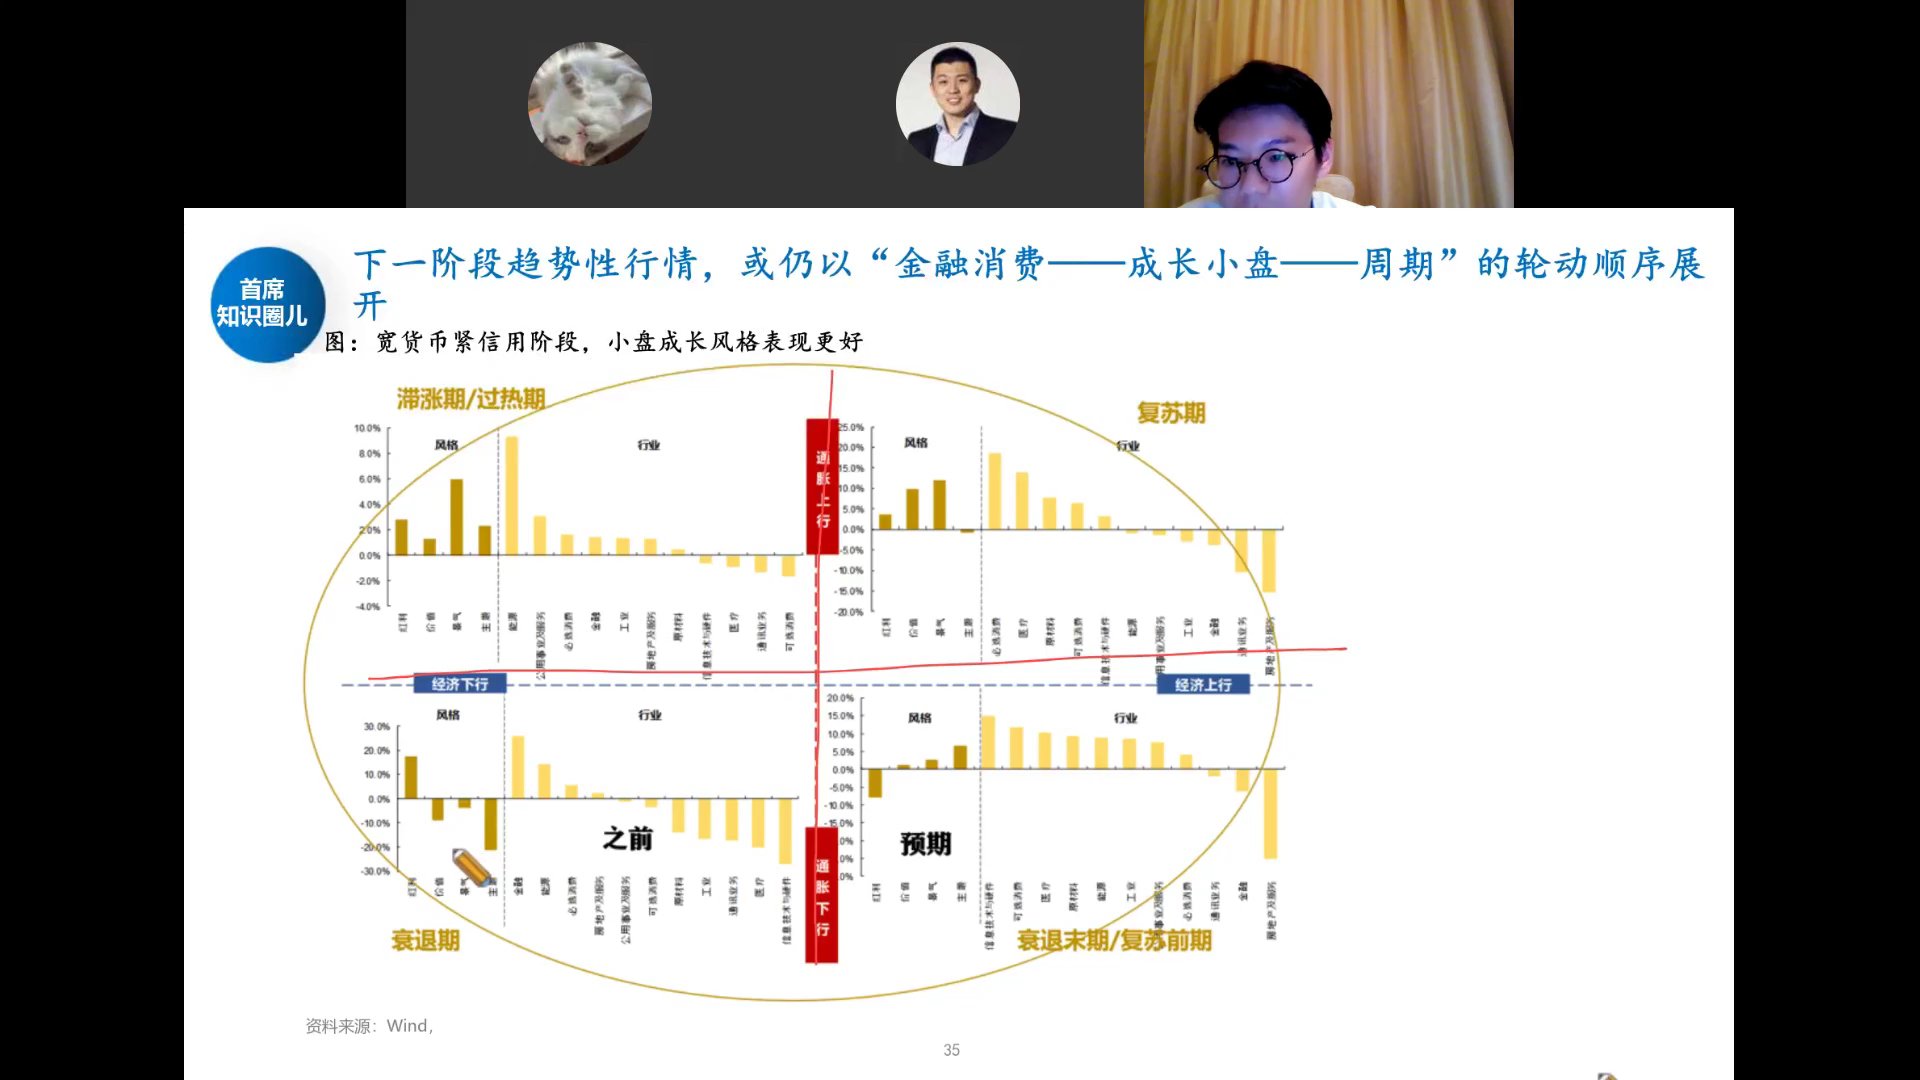
邓玉林用经济周期四象限框架(滞胀期/过热期/复苏期/衰退末期)判断:下一阶段趋势性行情或仍以"金融消费——成长小盘——周期"的轮动顺序展开。
- 当前位置:经济下行+通胀下行(衰退末期/复苏前期),宽货币紧信用阶段
- 此阶段历史规律:小盘成长风格表现更好
- 轮动路径:先金融消费(政策驱动)→ 再成长小盘(流动性驱动)→ 最后周期(基本面驱动)
红利策略本质:从"不是高分红"到"正在高分红"的认知转变
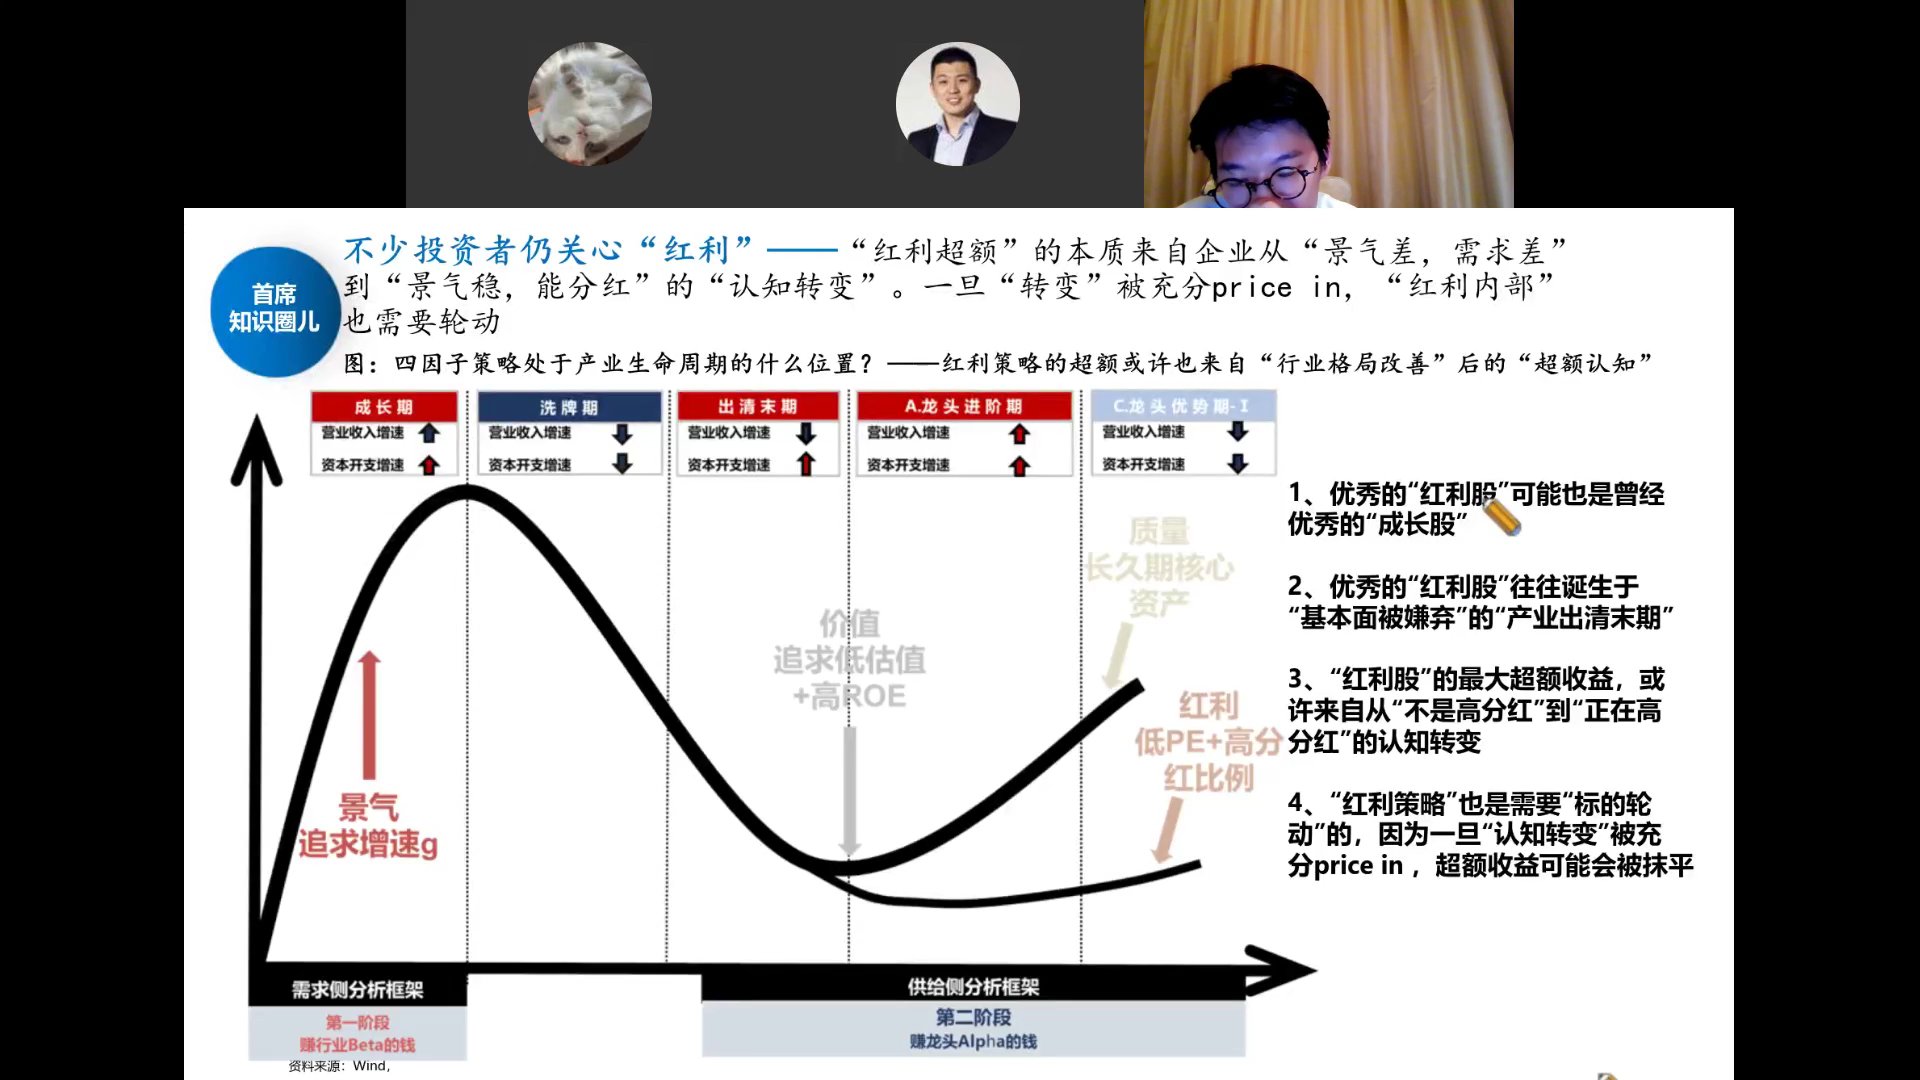
针对投资者最关心的"红利"问题,邓玉林用产业生命周期框架剖析:
- 优秀的"红利股"可能也是曾经优秀的"成长股"
- 优秀的"红利股"往往诞生于"基本面被嫌弃"的"产业出清末期"
- "红利股"的最大超额收益,或许来自从"不是高分红"到"正在高分红"的认知转变
- "红利策略"也是需要"标的轮动"的——一旦"认知转变"被充分price in,超额收益可能被抹平
"红利超额"的本质来自企业从"景气差、需求差"到"景气稳、能分红"的认知转变。一旦转变被充分price in,红利内部也需要轮动——不能 static 地持有某几只红利股。
日本高股息经验与中期基本面修复
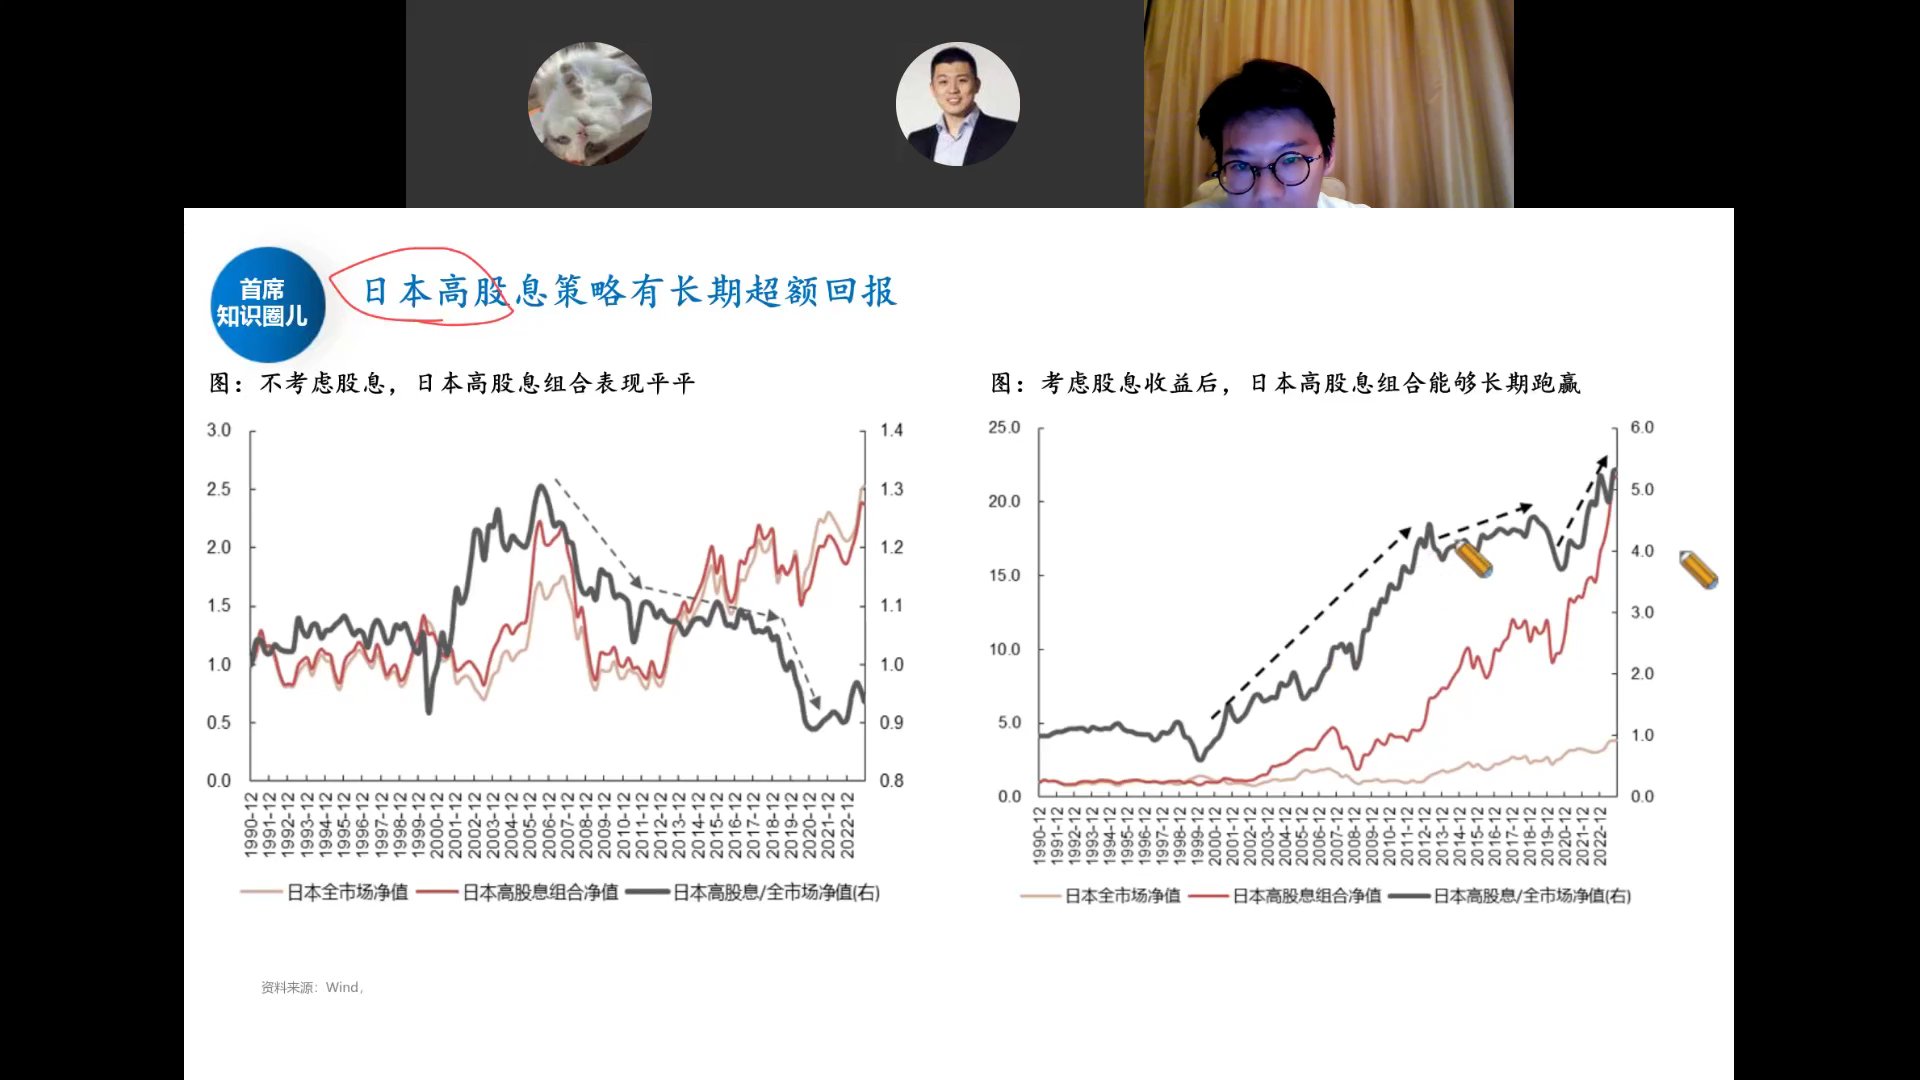
日本经验:不考虑股息,日本高股息组合表现平平(甚至跑输全市场);但考虑股息收益后,日本高股息组合能够长期跑赢全市场——从1990年至今年化超额约4%—5%,且呈现阶梯式上行。
这说明红利策略的超额收益主要来自股息再投资的复利效应,而非资本利得。中国当前处于类似日本90年代后期的低利率环境,高股息策略的长期配置价值正在显现。
中期看,市场或重新开始一轮基本面修复的风格轮动。9·24政策组合拳开启了第五轮宽松周期,盈利周期磨底接近尾声,地产向4%—6%GDP中枢回归,估值分布仍便宜,成交规律指向双顶而非A字顶。配置上沿"金融消费→成长小盘→周期"顺序轮动,红利内部也需动态切换。