风格再均衡,增配中下游——下半年A股市场的一些思考展望
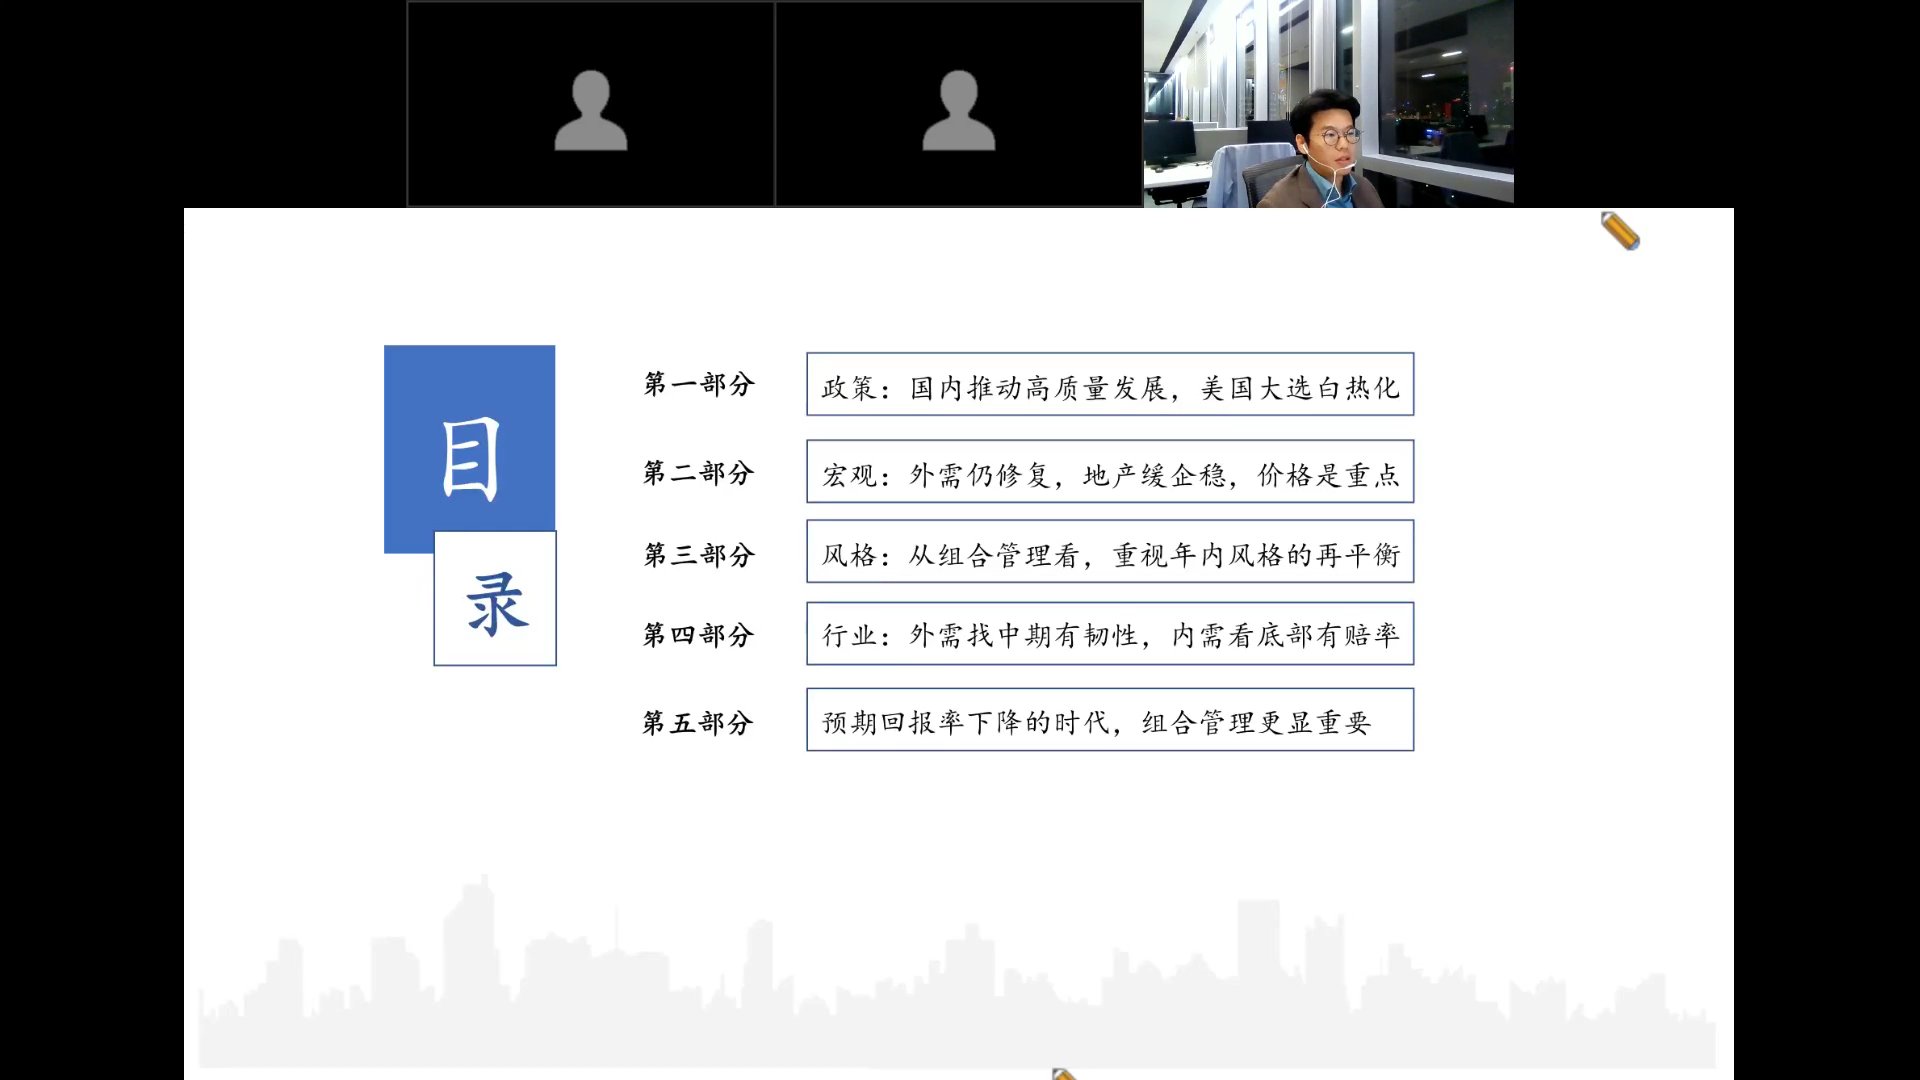
目录
估值水位:宽基与行业均处历史低位
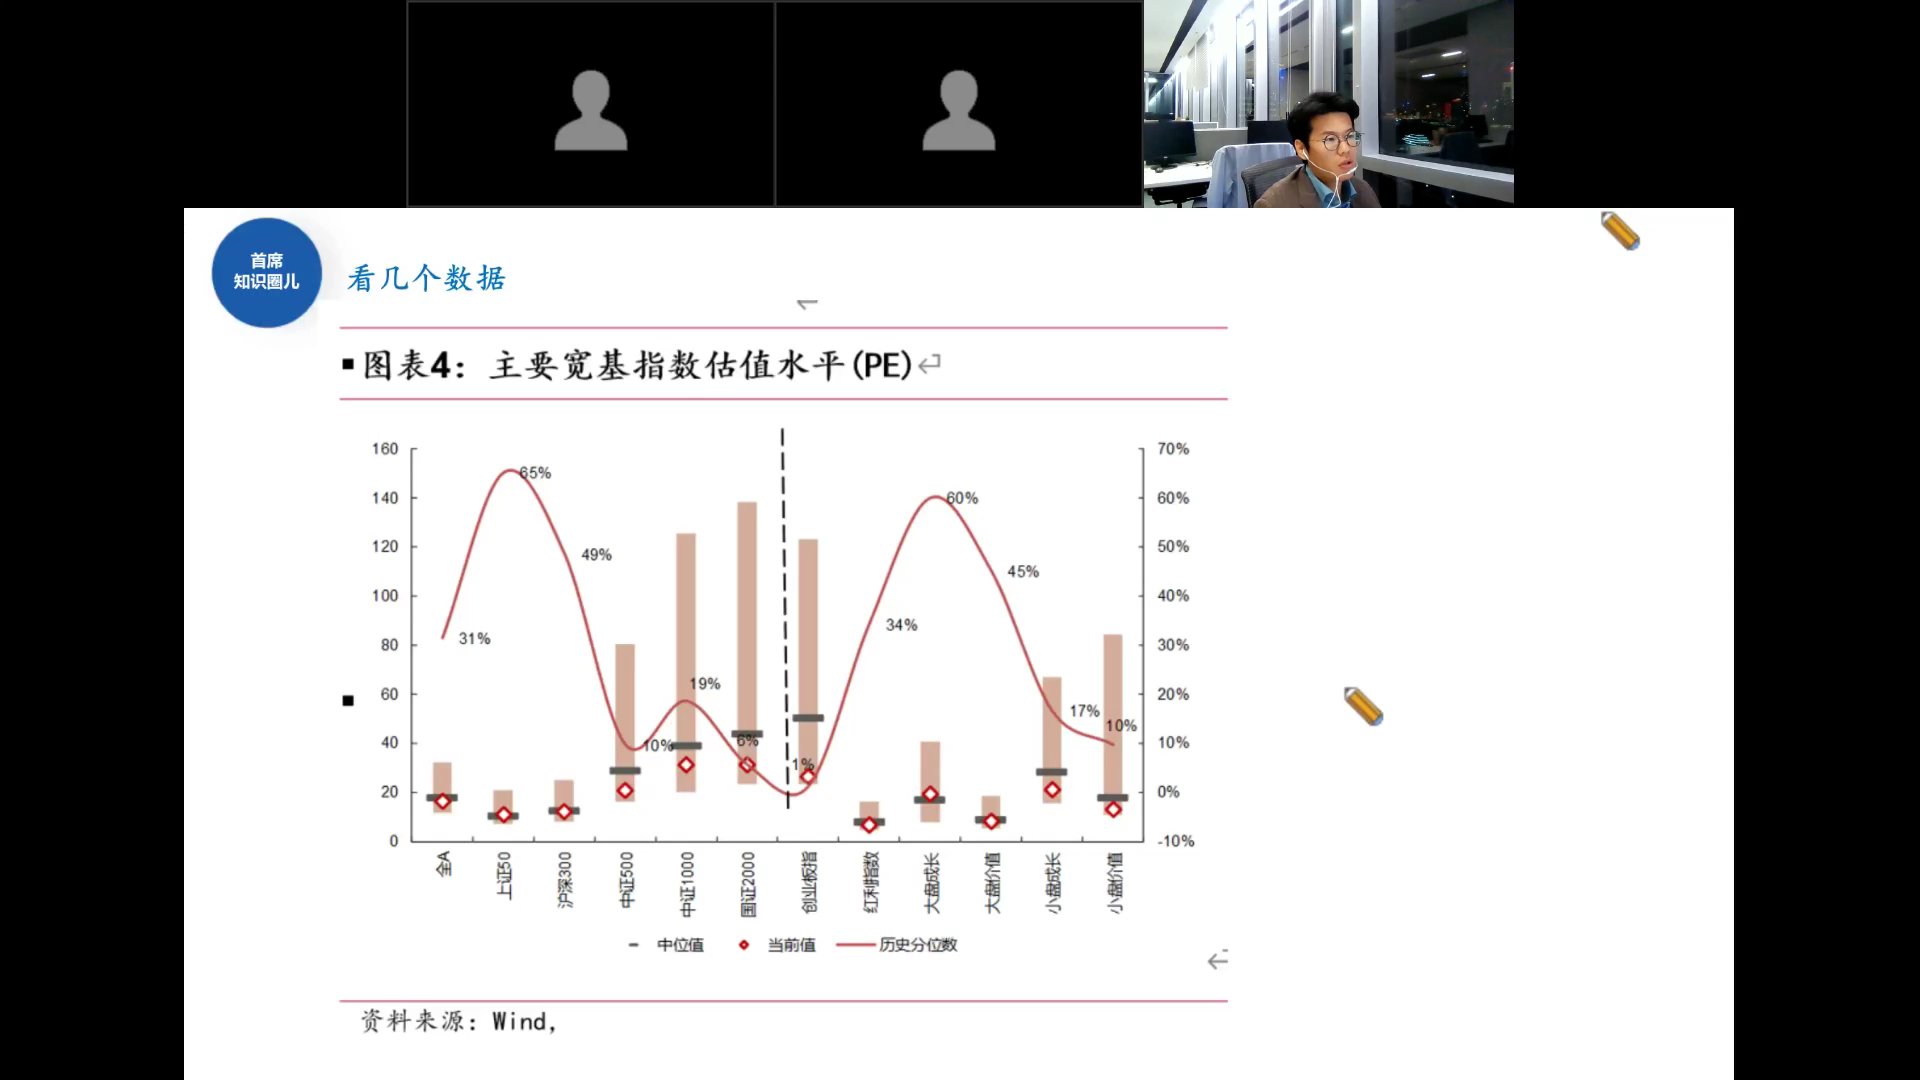
邓玉林开场即指出,6月下旬以来市场调整较多,上半年表现较好的出口链、红利、煤炭等板块均有不同程度回调,投资者情绪低迷。但越是悲观环境越需要坚守——从估值中期维度看,目前主要宽基指数的PE水位都处于历史较低位置。
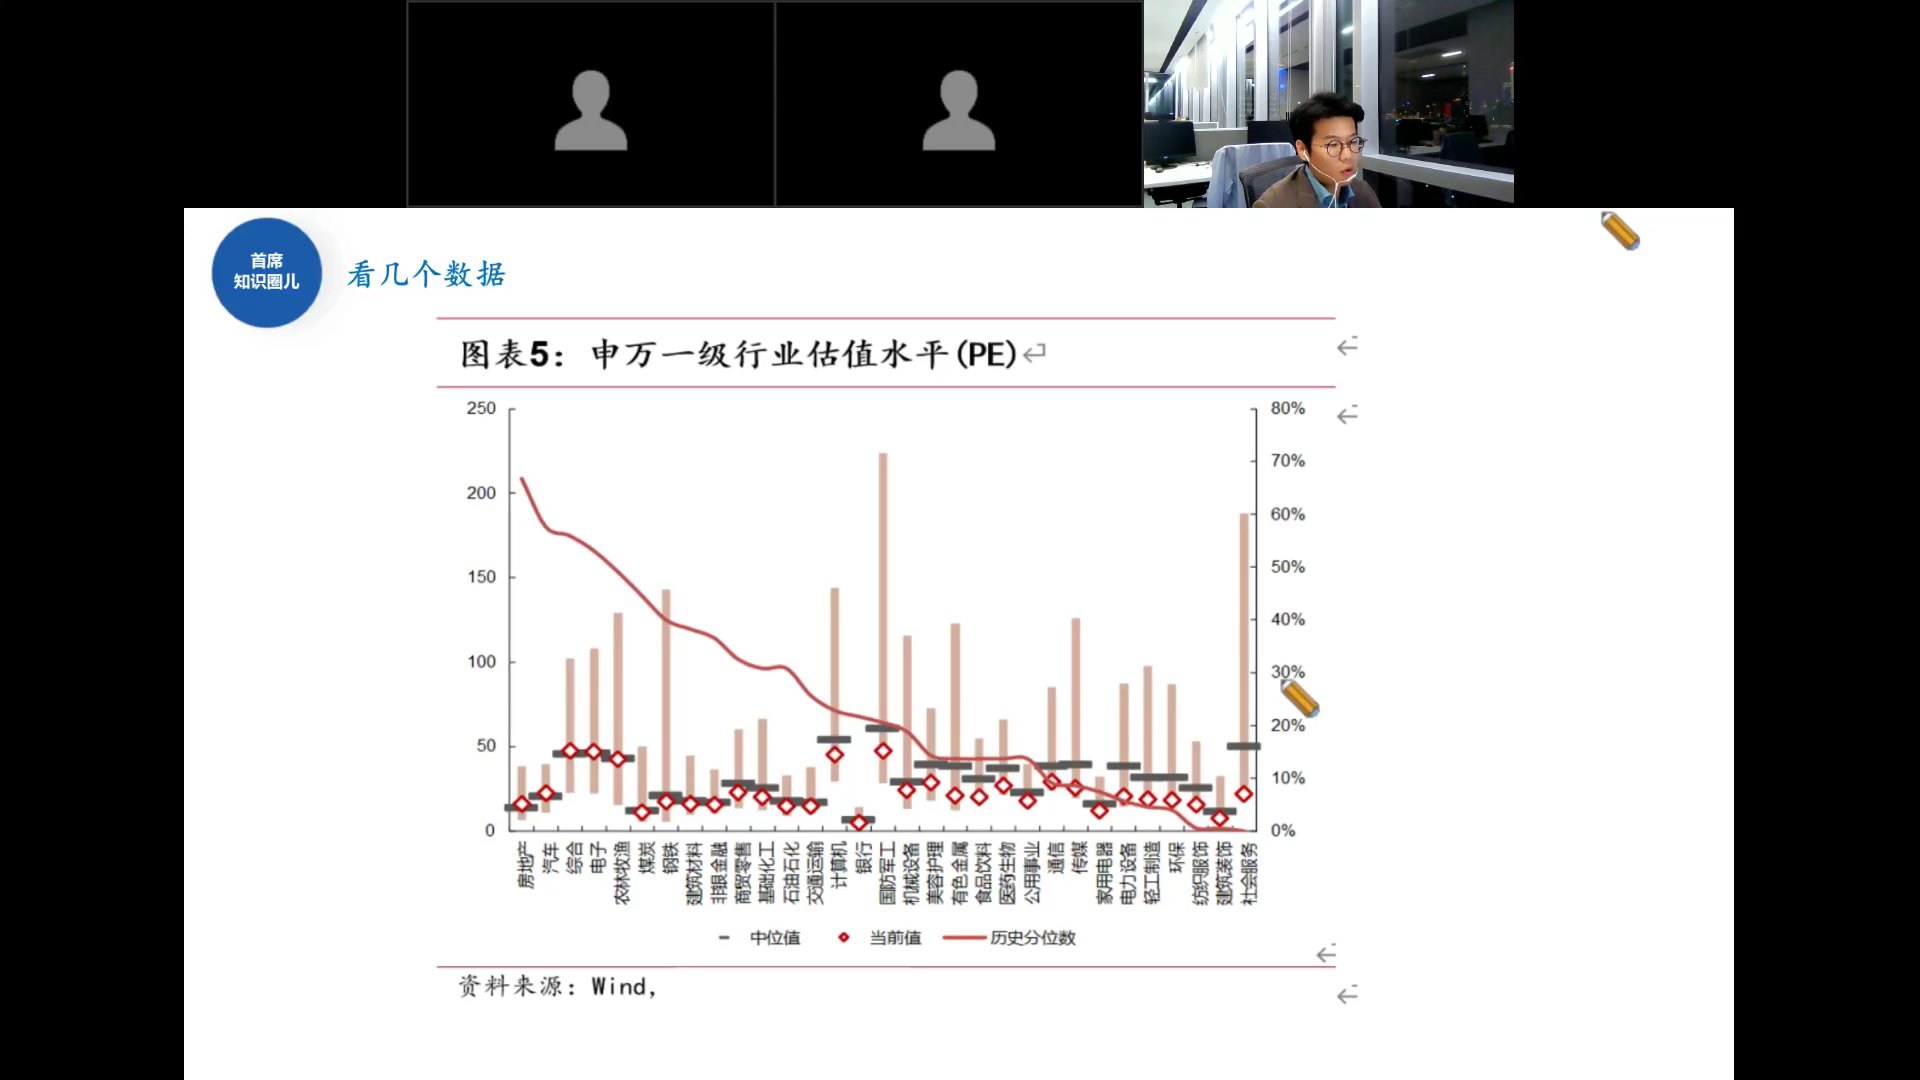
除上半年涨幅较大的板块外,大部分行业PE处于历史10%—20%分位以下,即比历史上80%—90%的时间都便宜。
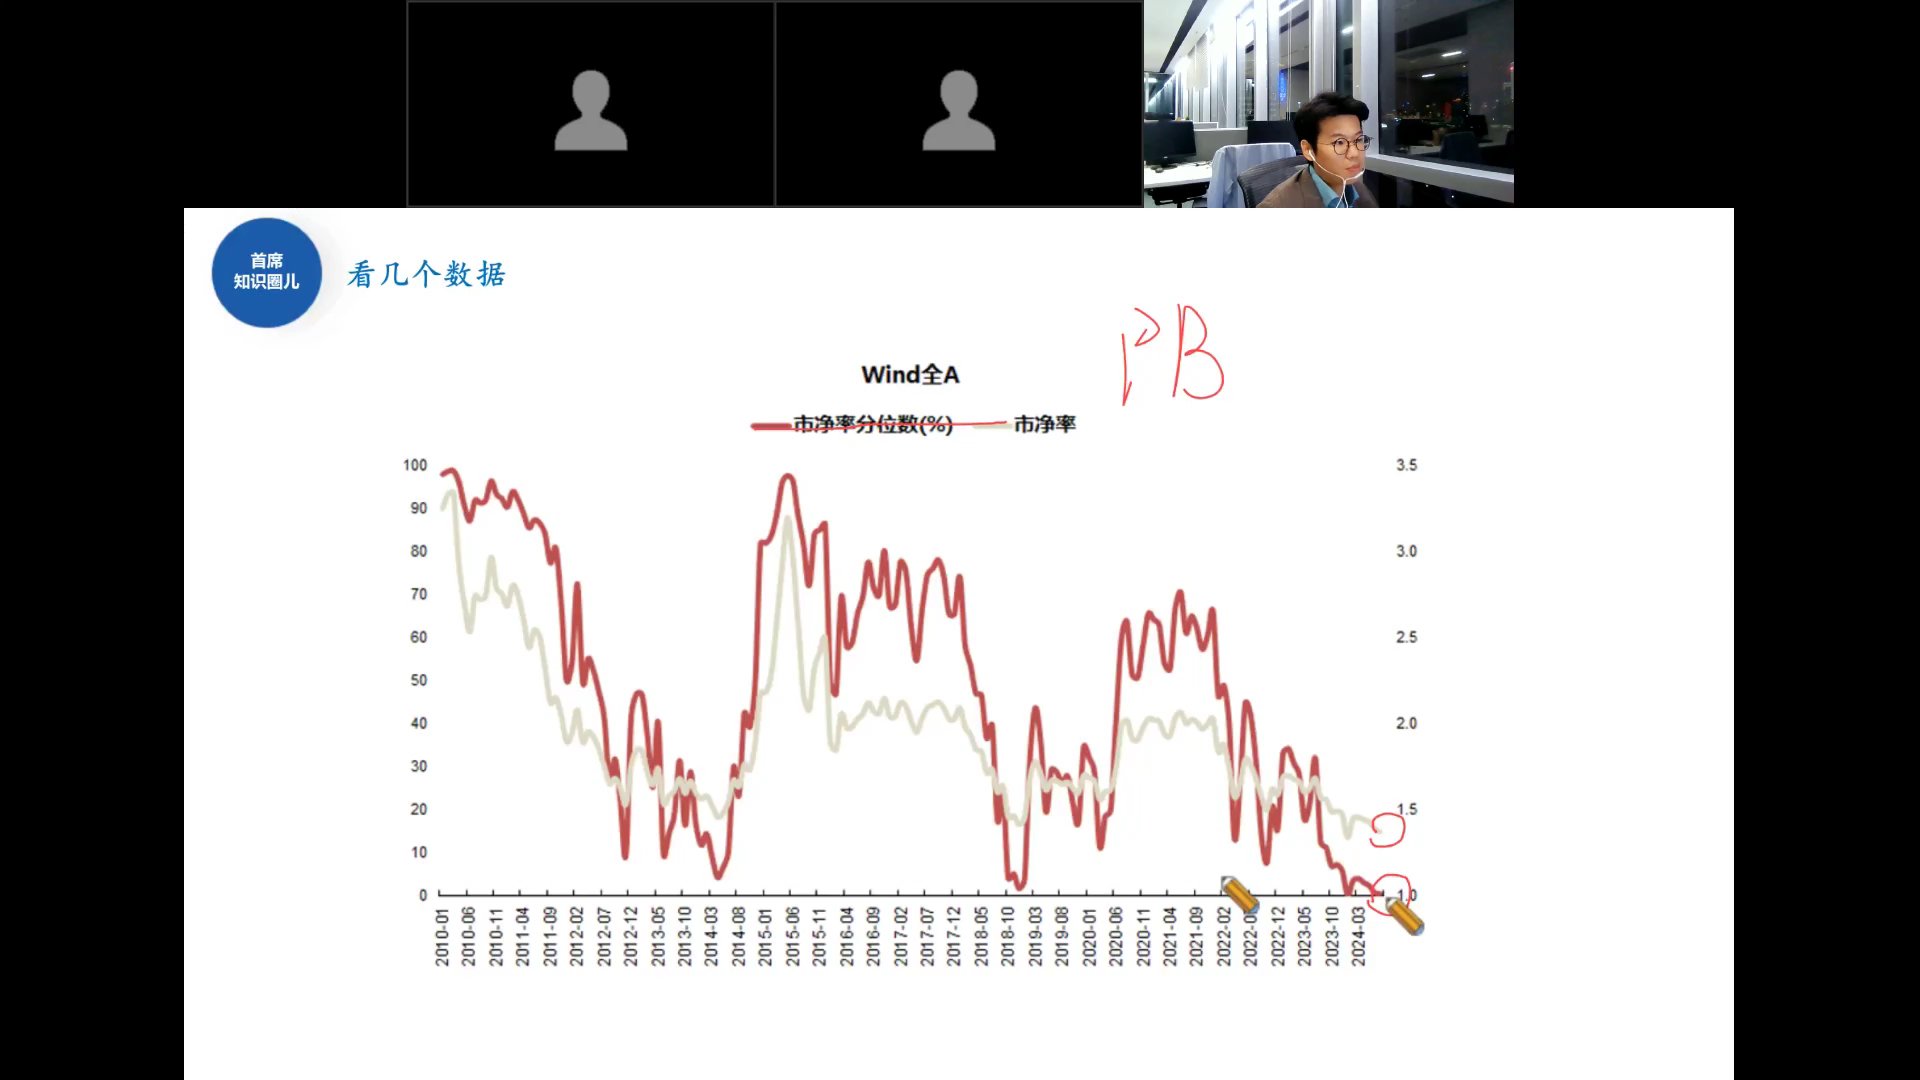
以PB维度看,Wind全A当前市净率已接近历史极低位置,风险溢价(股息率减无风险收益率)处于较高水平。这意味着股票相对债券的吸引力较强,从风险溢价角度看再大幅回调的概率不高。
核心判断:估值短期无法精准预判,但中期维度看A股无论纵向比历史还是横向比全球,都处于便宜区间,具备较好的预期回报率基础。
政策:二十届三中全会 vs 十八届三中全会
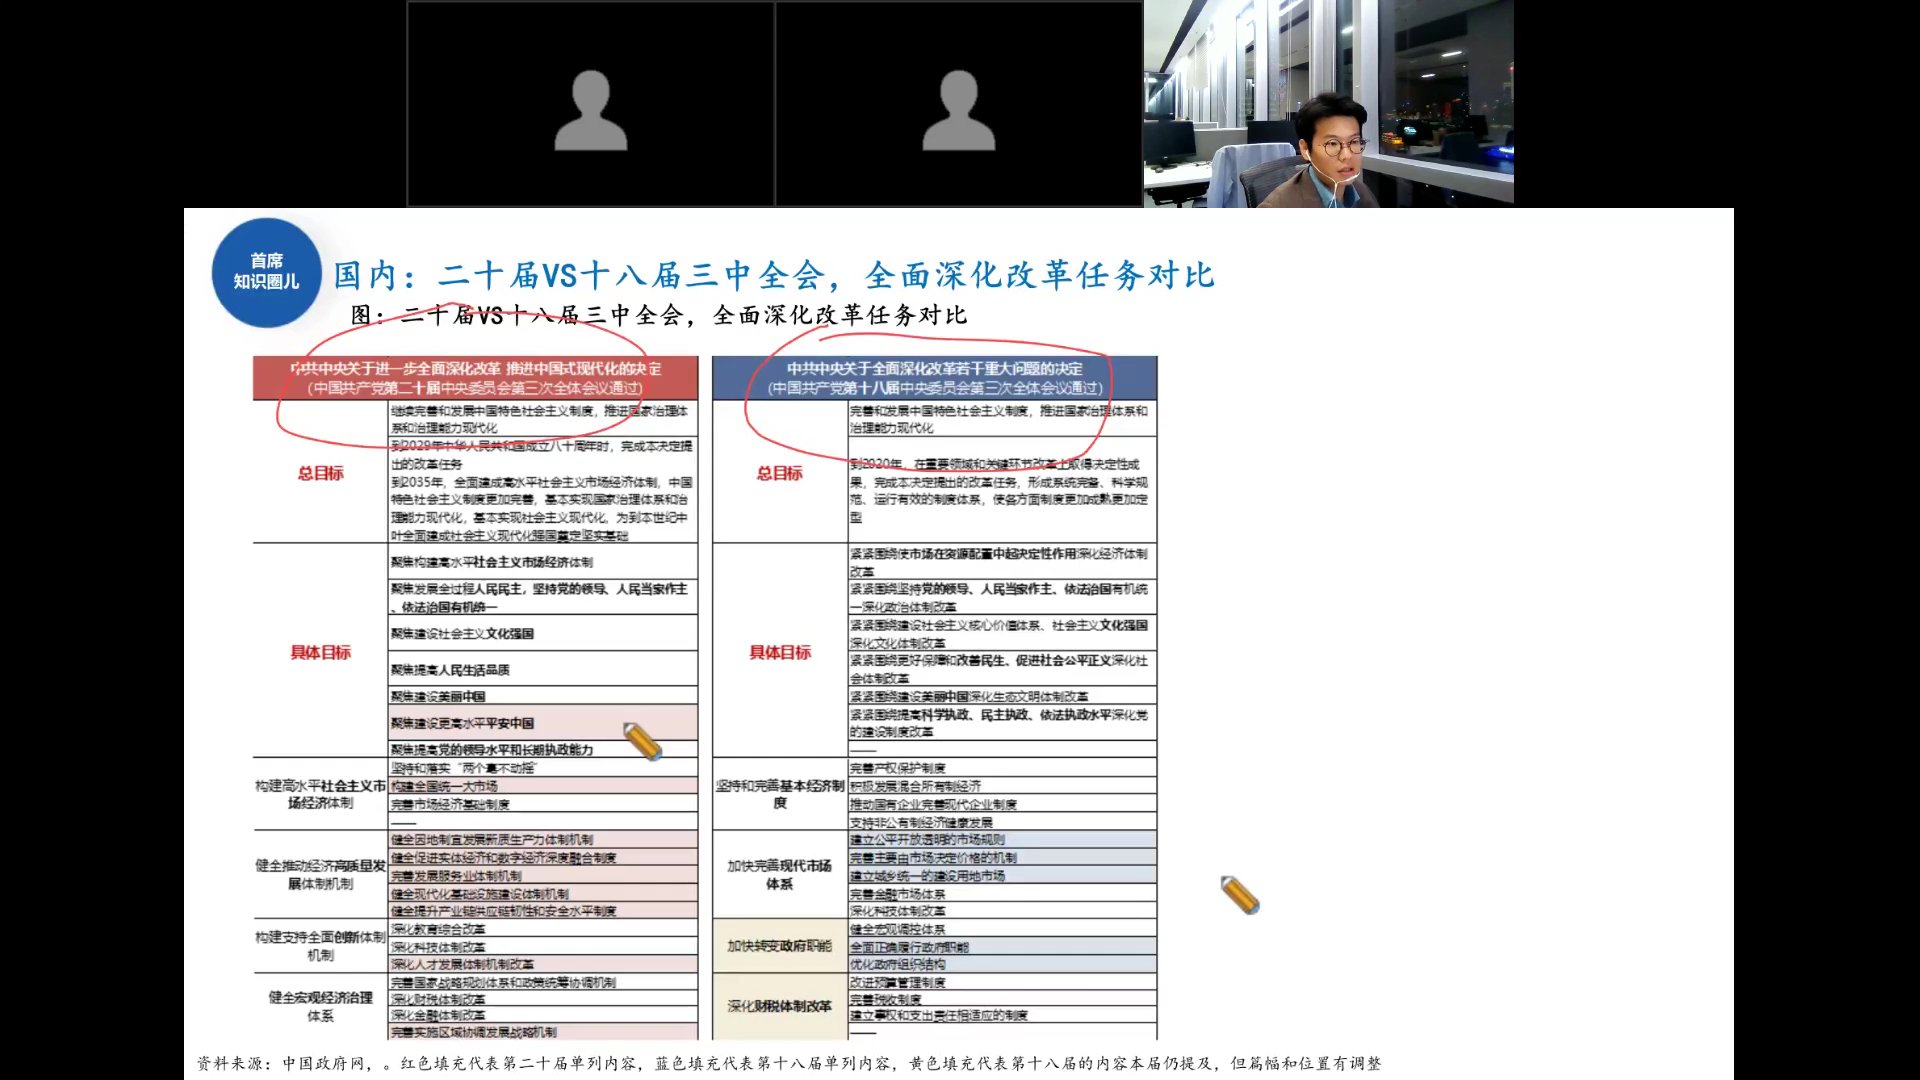
邓玉林将二十届三中全会《决定》与十八届三中全会《决定》做了系统对比(红色为本次新增内容)。总体观察:
- 经济市场发展:内容做了整合优化,表述积极
- 新质生产力与新科技:重要性和强调篇幅大幅提升
- 科教人才:人才发展、教育科技为新增重点环节
- 产业层面:结合新质生产力,产业维度有明显新变化
- 财政体制、城乡改革、对外开放:均有新亮点
三中全会描绘的是中长期体制改革方向,并非短期行情触发器。但与市场此前预期相比,改革涉及经济、资本市场、新产业、科教、城乡、生态等多个方面,仍是未来市场的基本基调与主方向。
海外:美国大选两党政策分歧与美联储独立性
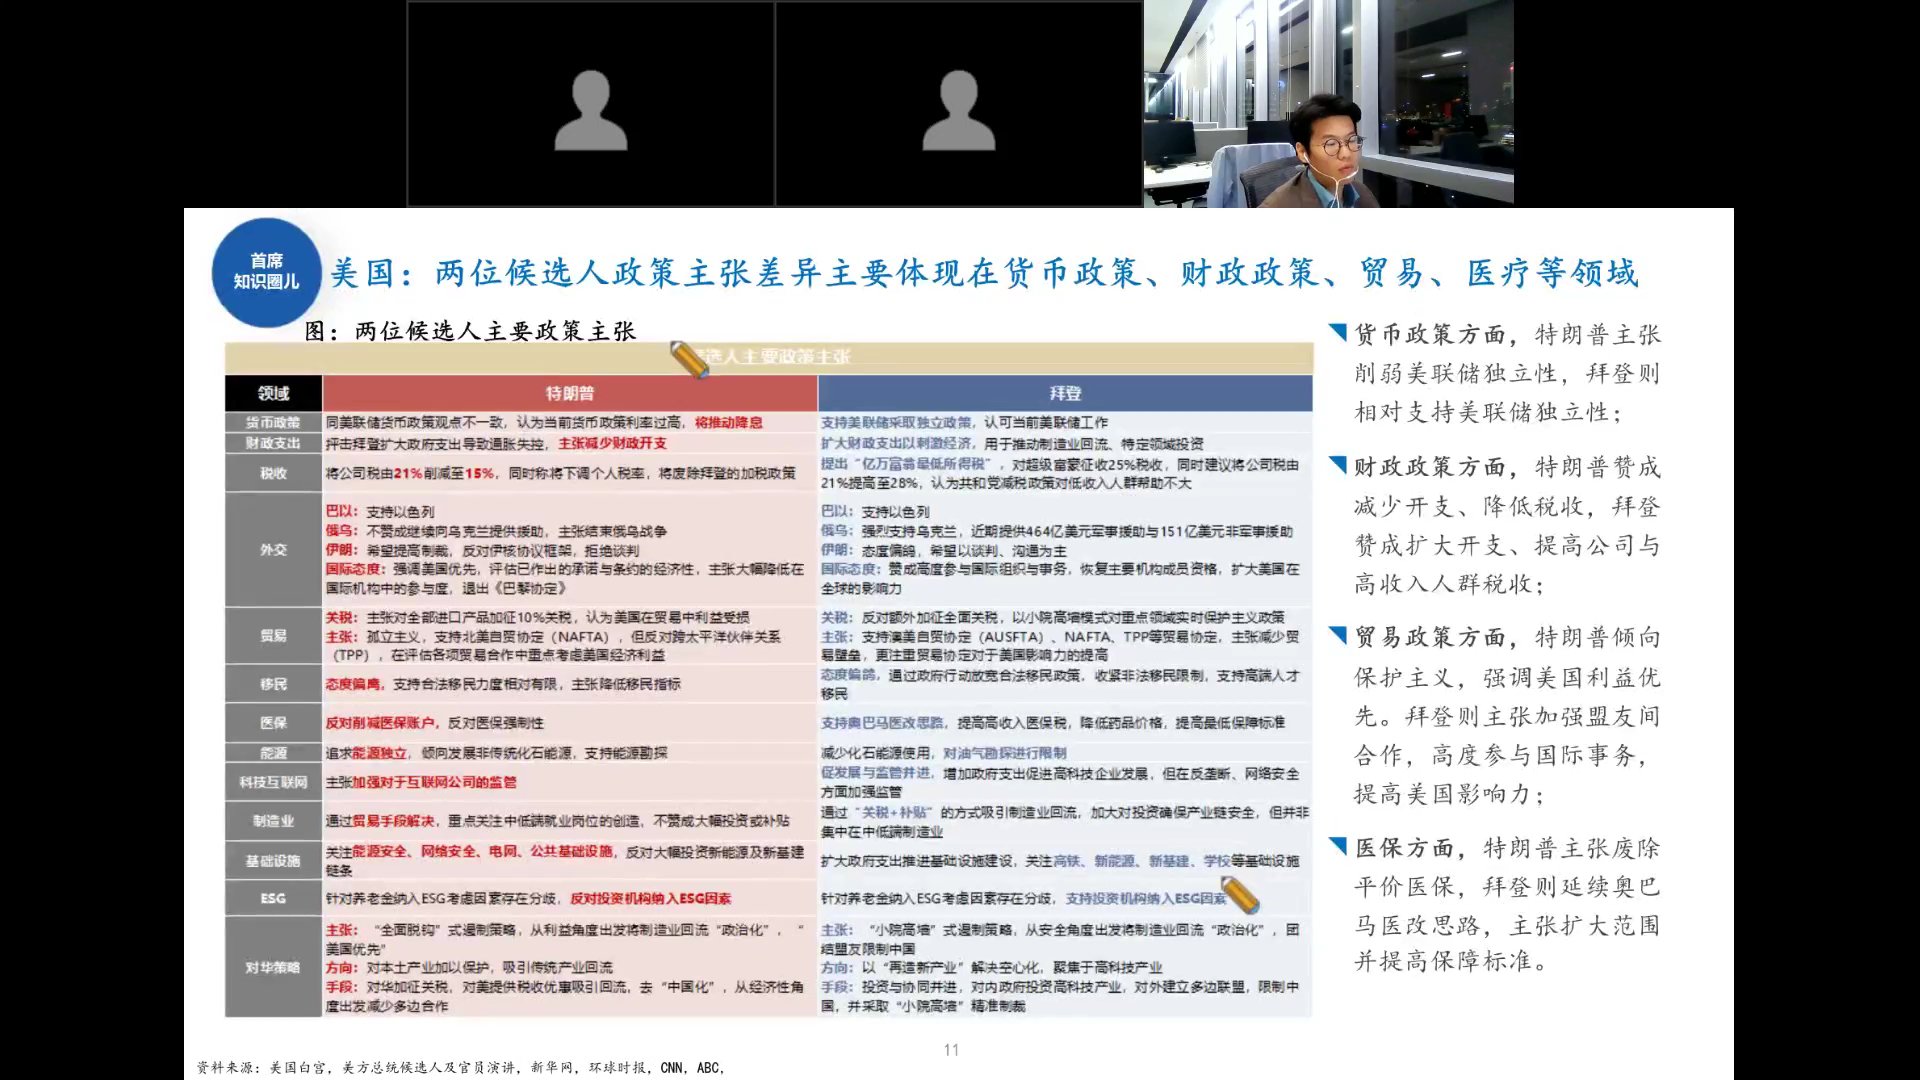
海外两大关键变量:美国大选与美联储降息。两党在以下领域差异显著:
- 货币政策:特朗普主张削弱美联储独立性、倾向宽松;拜登相对支持美联储独立
- 财政政策:特朗普赞减少开支、降低税收;拜登赞扩大开支、提高高收入人群税收
- 贸易政策:特朗普倾向保护主义、美国优先;拜登主张加强盟友合作、高度参与国际事务
- 医保:特朗普主张废除平价医保;拜登延续奥巴马医改、扩大保障范围
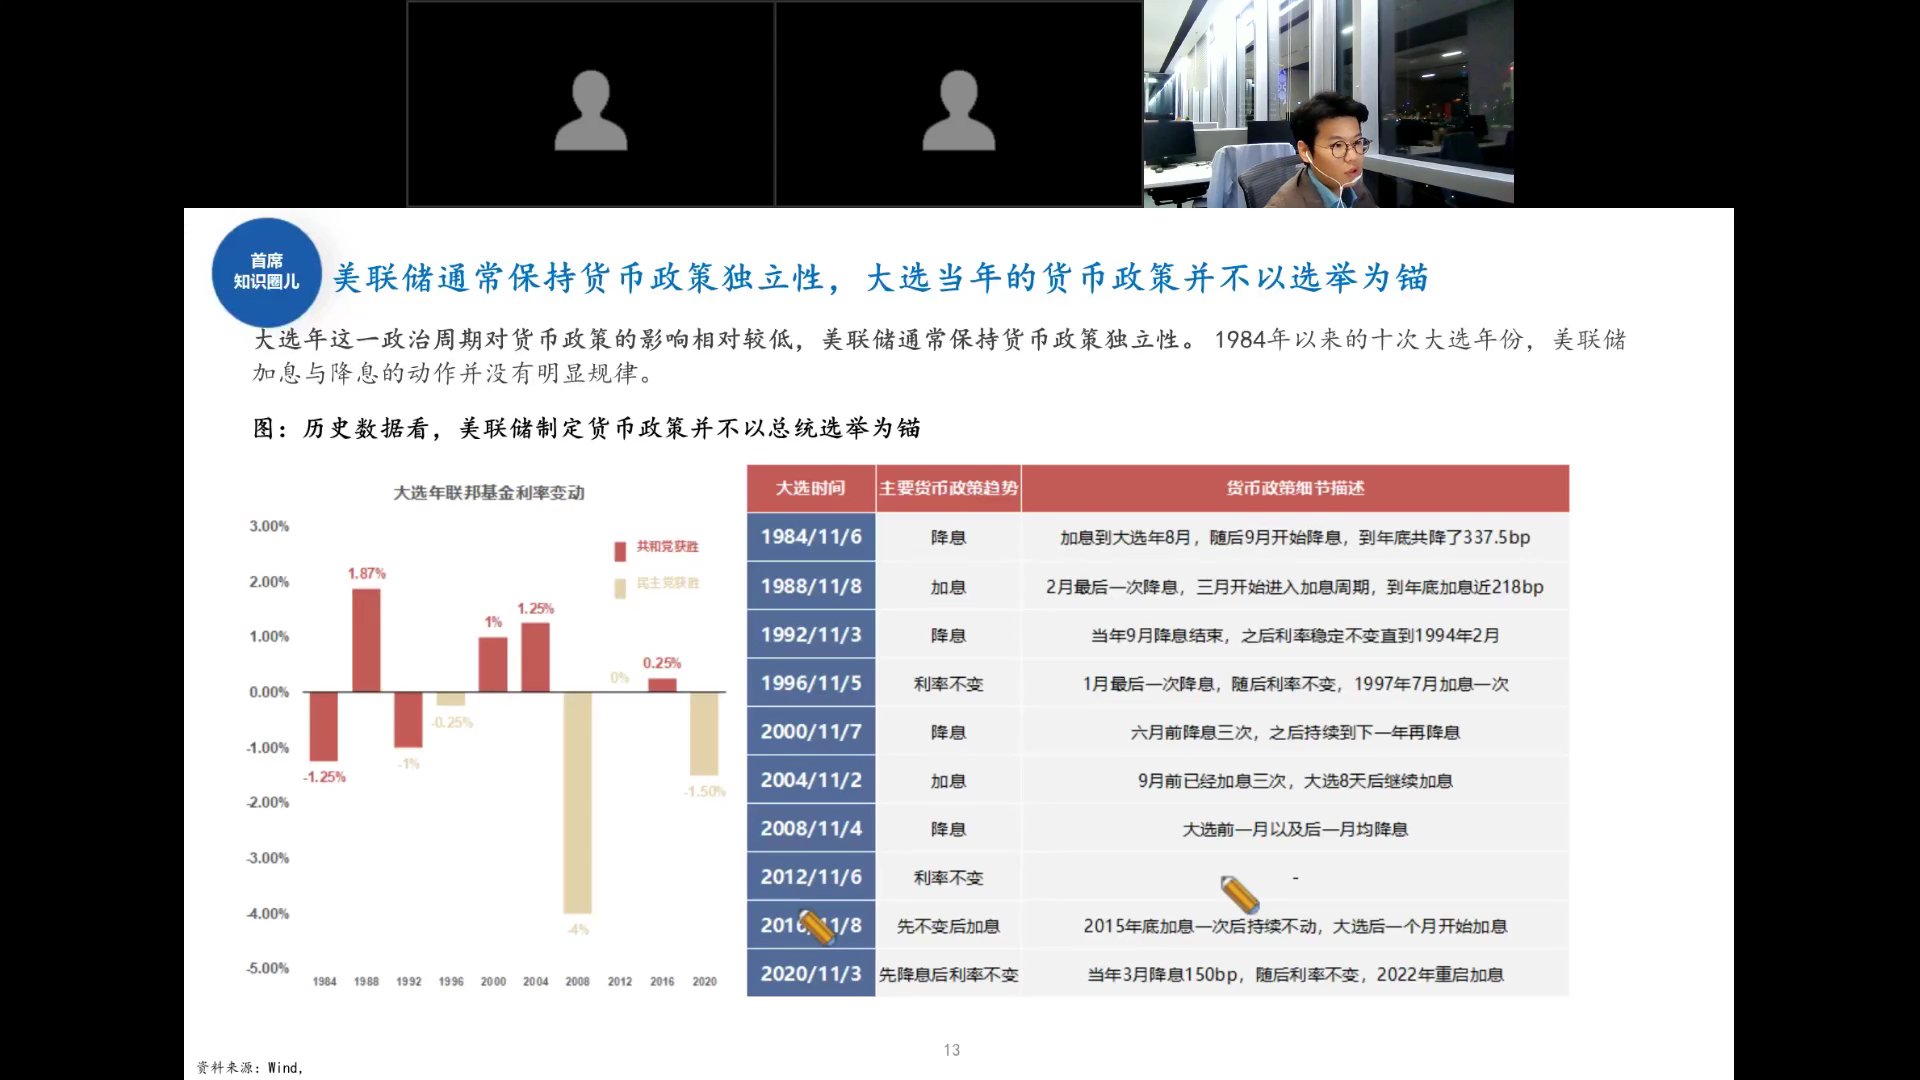
邓玉林特别指出:1984年以来的十次大选年份,美联储加息降息并无明显规律。美联储通常保持货币政策独立性,大选这一政治周期对货币政策影响相对较低——不应过度押注"美联储为大选服务"的逻辑。
全球:央行扩散指数领先制造业PMI约15个月
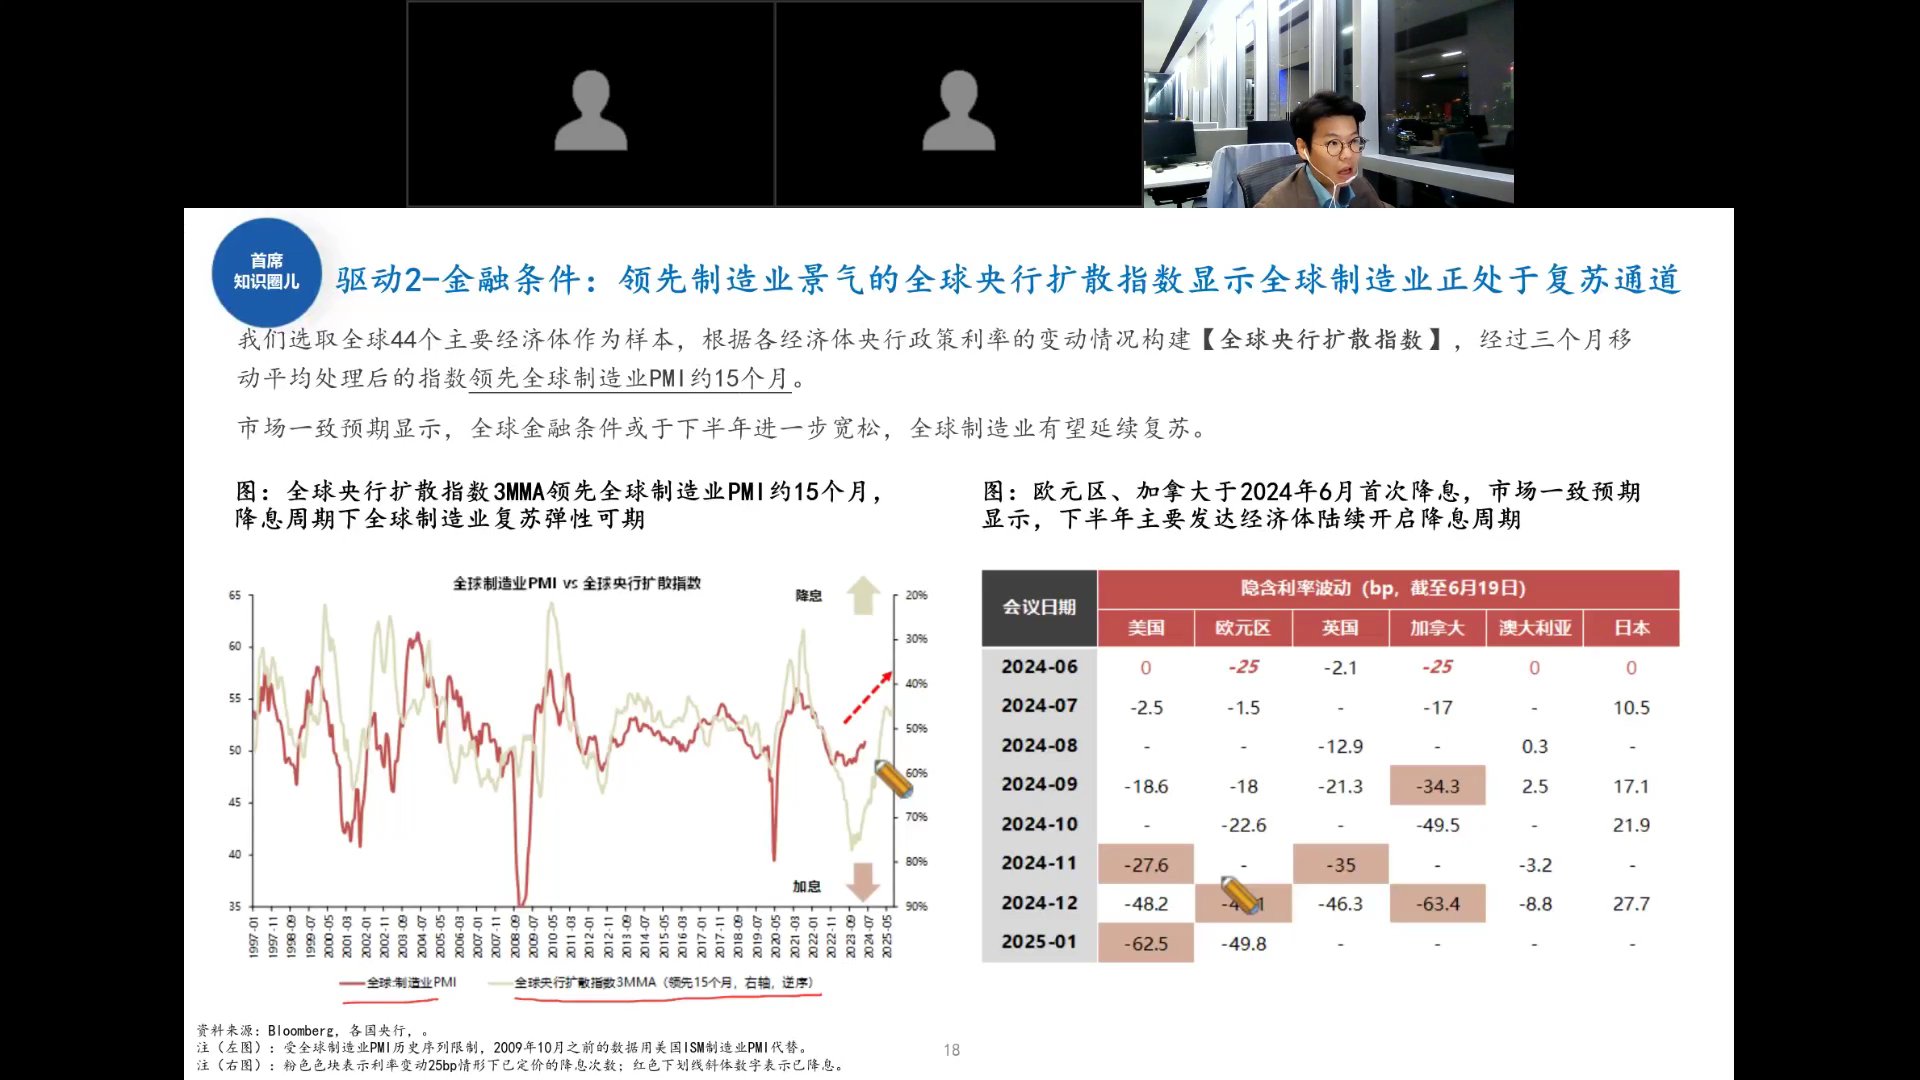
选取全球44个主要经济体,根据各国央行政策利率变动构建"全球央行扩散指数",经三个月移动平均后领先全球制造业PMI约15个月。当前该指数显示全球制造业正处于复苏通道。
市场一致预期显示,下半年主要发达经济体(欧元区、加拿大已于2024年6月首次降息)将陆续开启降息周期,全球金融条件进一步宽松。
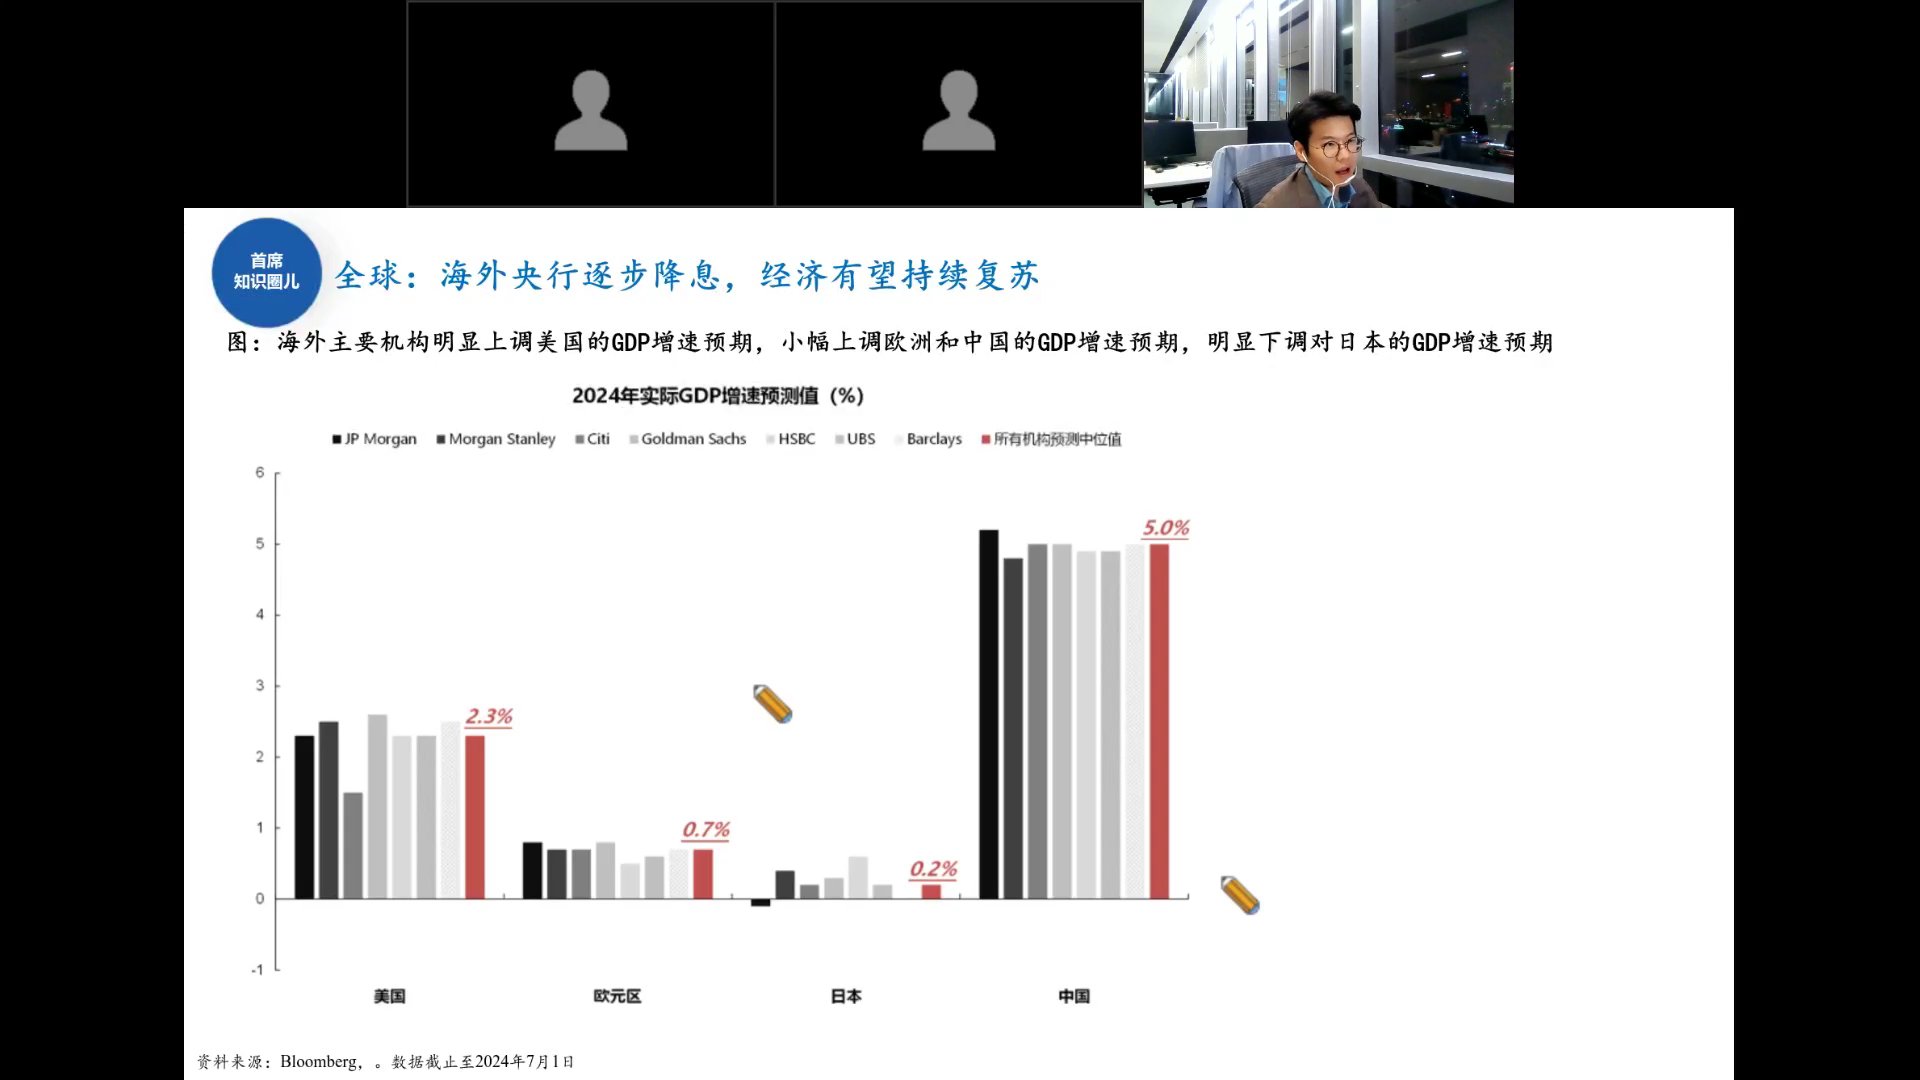
海外主要机构明显上调美国GDP增速预期(中位5.0%),小幅上调欧洲(0.7%)和中国(5.0%),明显下调日本(0.2%)。
关键问题1:产出缺口指引周期向上,但弹性难判
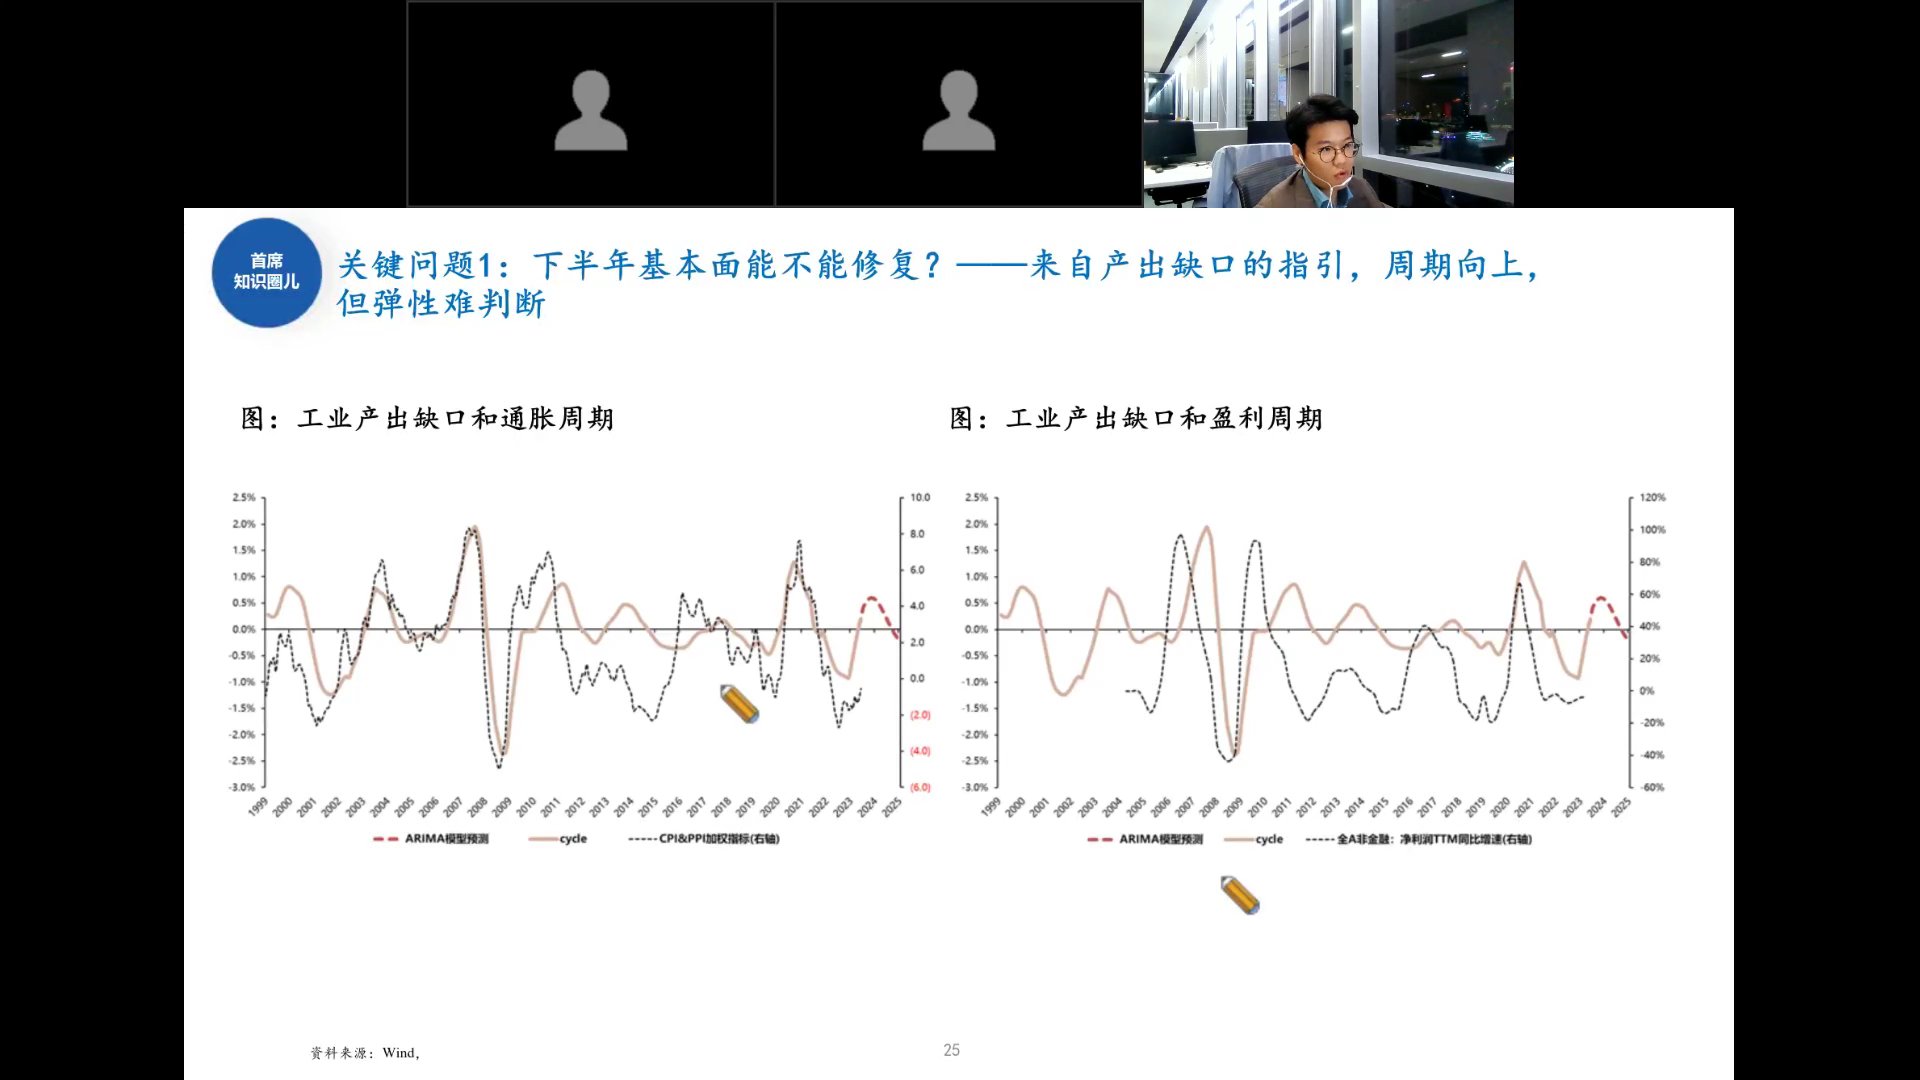
下半年基本面能不能修复?邓玉林用"产出缺口"框架回答:
- 产出缺口与CPI/PPI加权指标(通胀周期)高度相关
- 产出缺口与全A非金融净利润TTM同比增速(盈利周期)高度相关
- ARIMA模型预测:产出缺口周期向上,但弹性难判断
结论:周期方向向上是确定的,但向上的幅度(弹性)取决于价格因素——这正是引出下一个关键问题的逻辑。
关键问题2:PPI翻正,企业盈利弹性较大
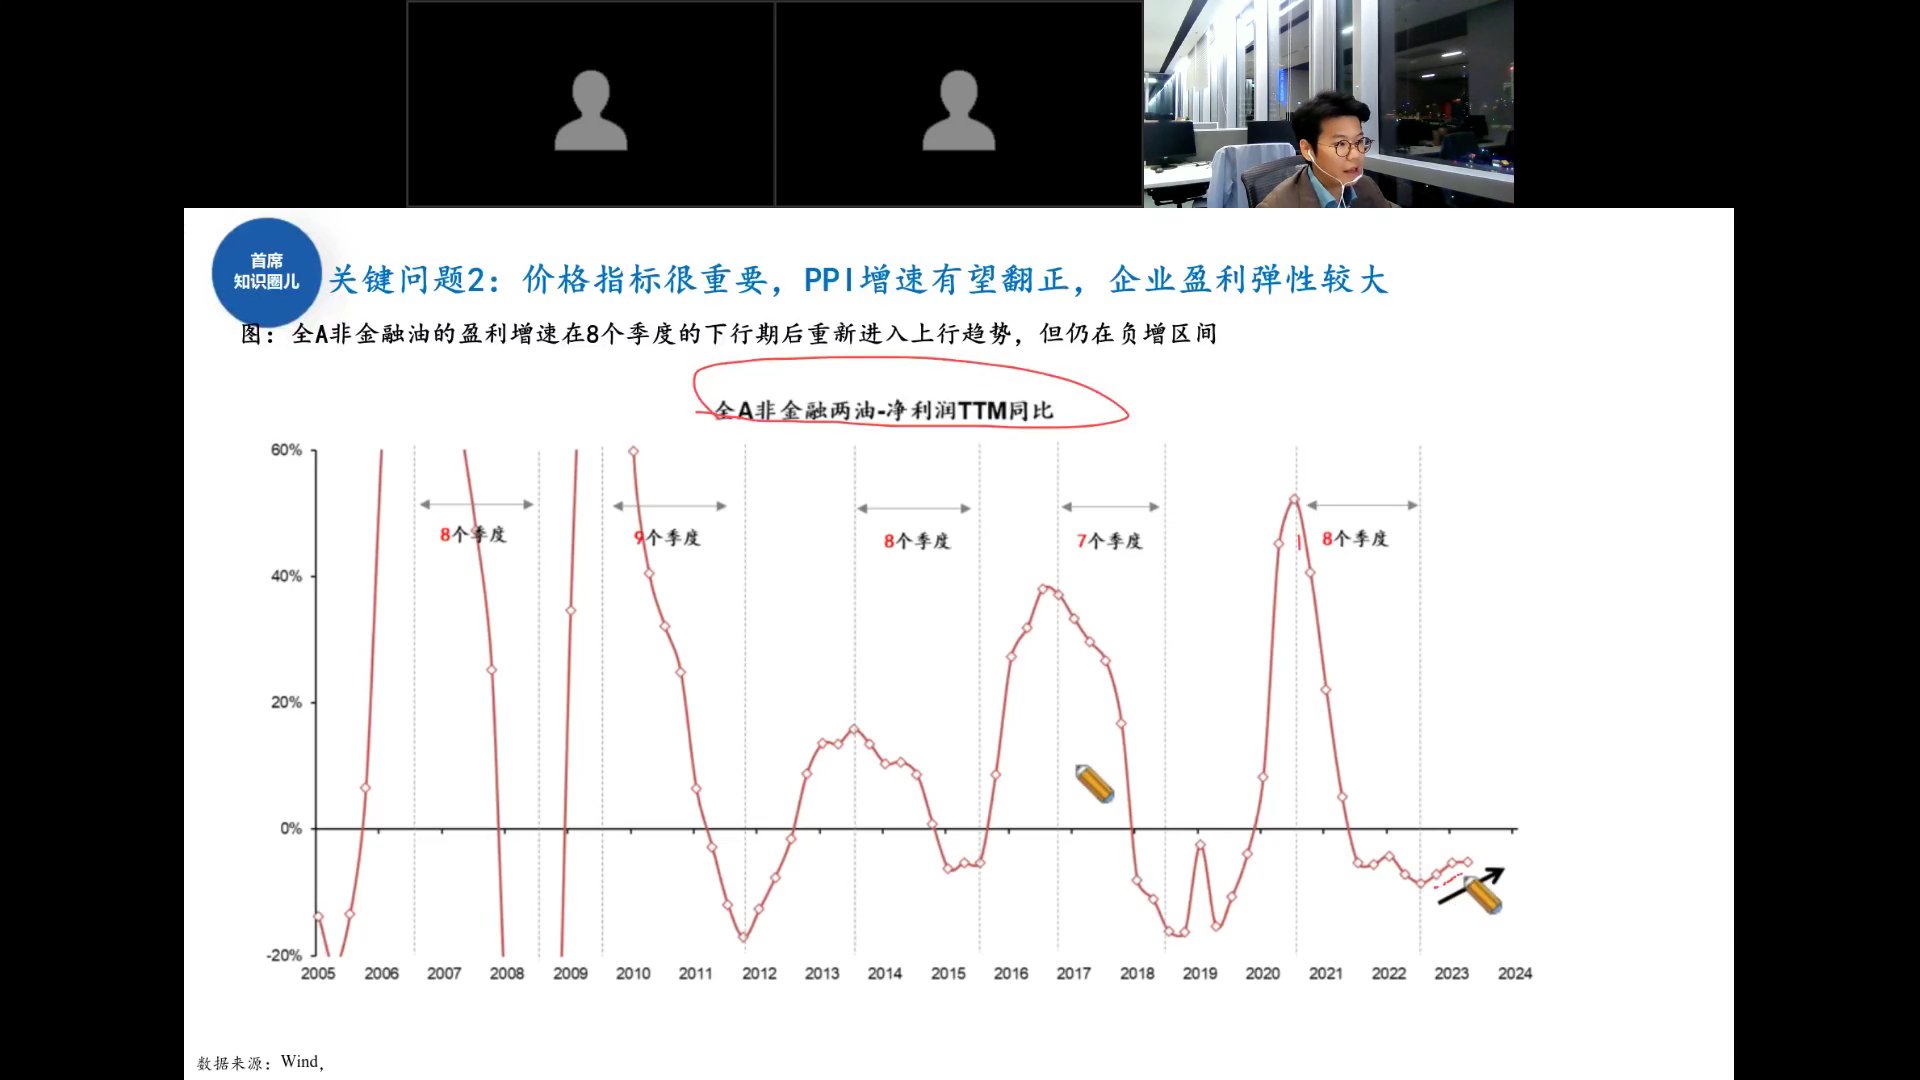
全A非金融两油的盈利增速在经历8个季度下行后,重新进入上行趋势,但仍在负增区间。历史上每轮盈利下行期持续约7—9个季度,本轮已持续8个季度,时间维度接近尾声。
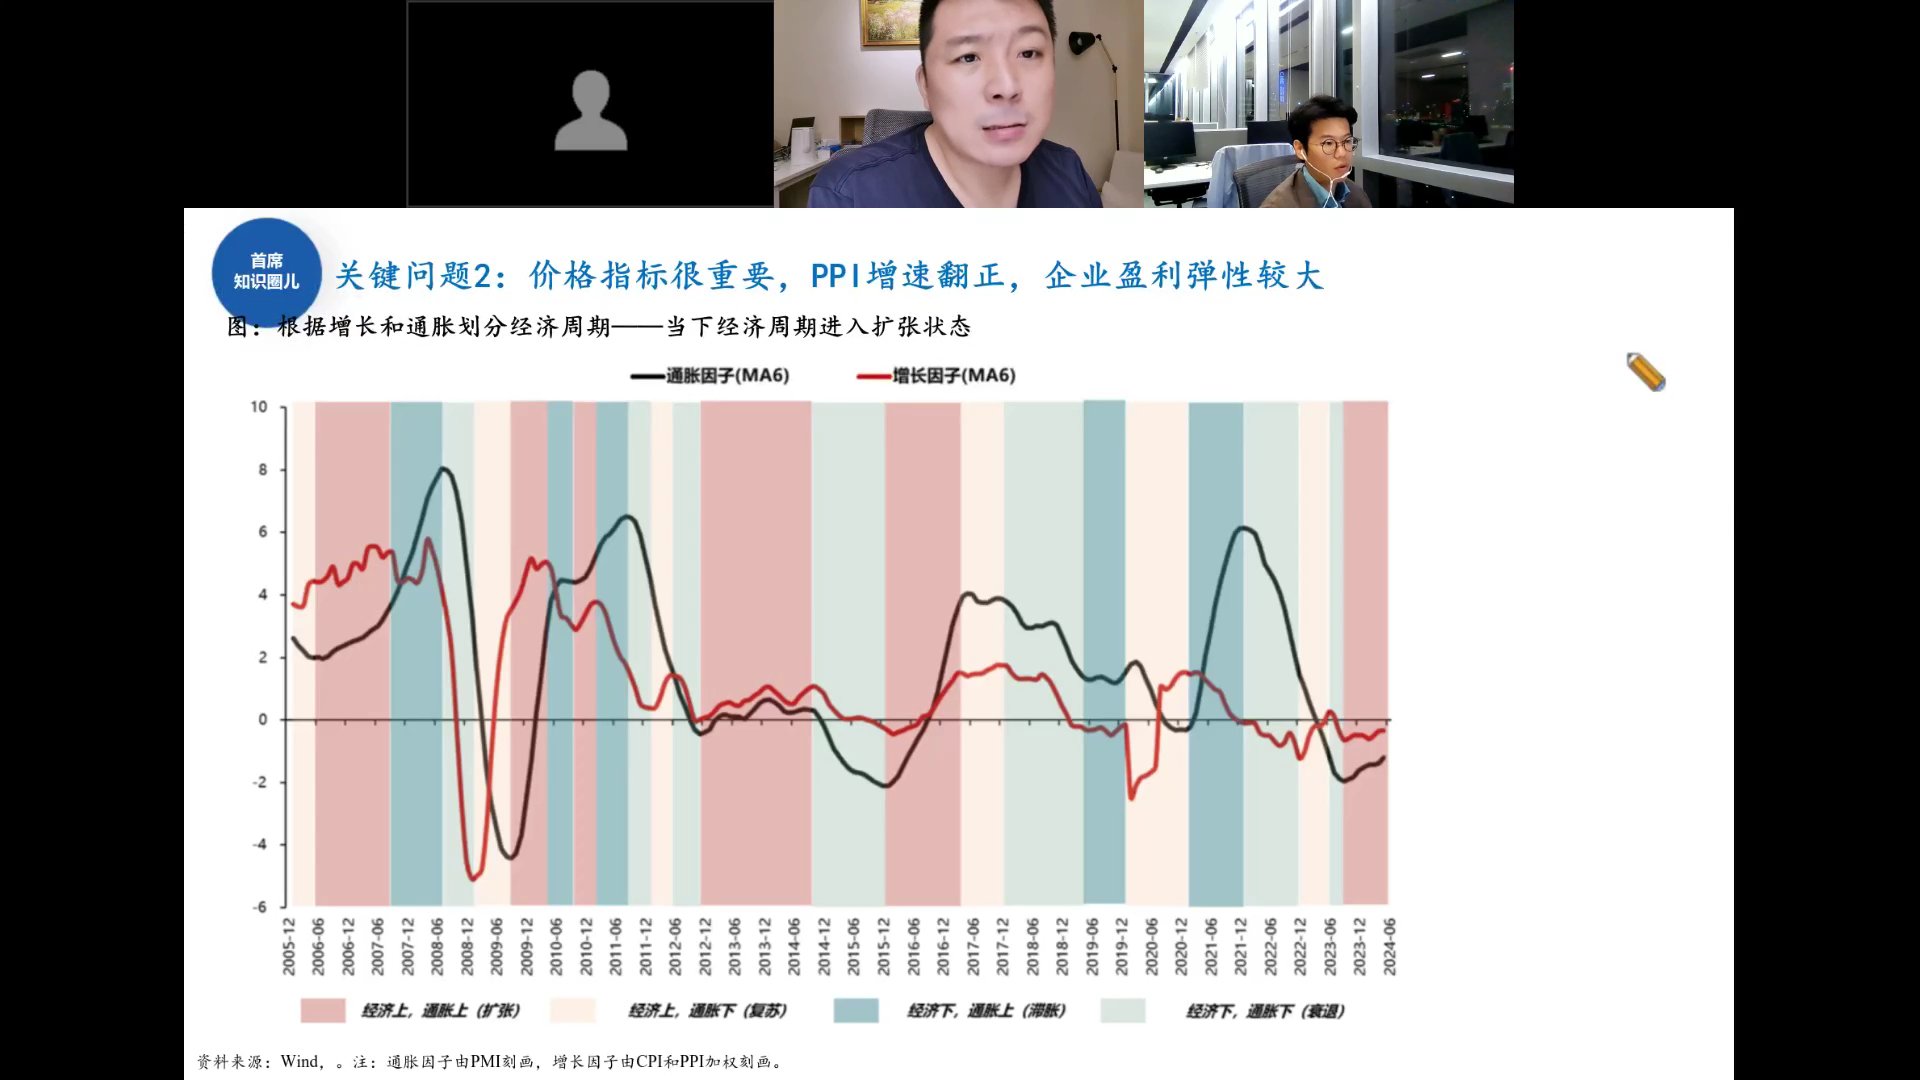
根据增长因子(CPI+PPI加权)和通胀因子(PMI)划分经济周期,当前已进入"经济上、通胀上"的扩张状态。PPI在-0.3%左右,年终利润有望翻正。
价格指标是关键:PPI增速一旦翻正,企业利润的弹性会很大。这是下半年基本面修复的核心观察变量。
自上而下盈利预测:Q2利润或将翻正
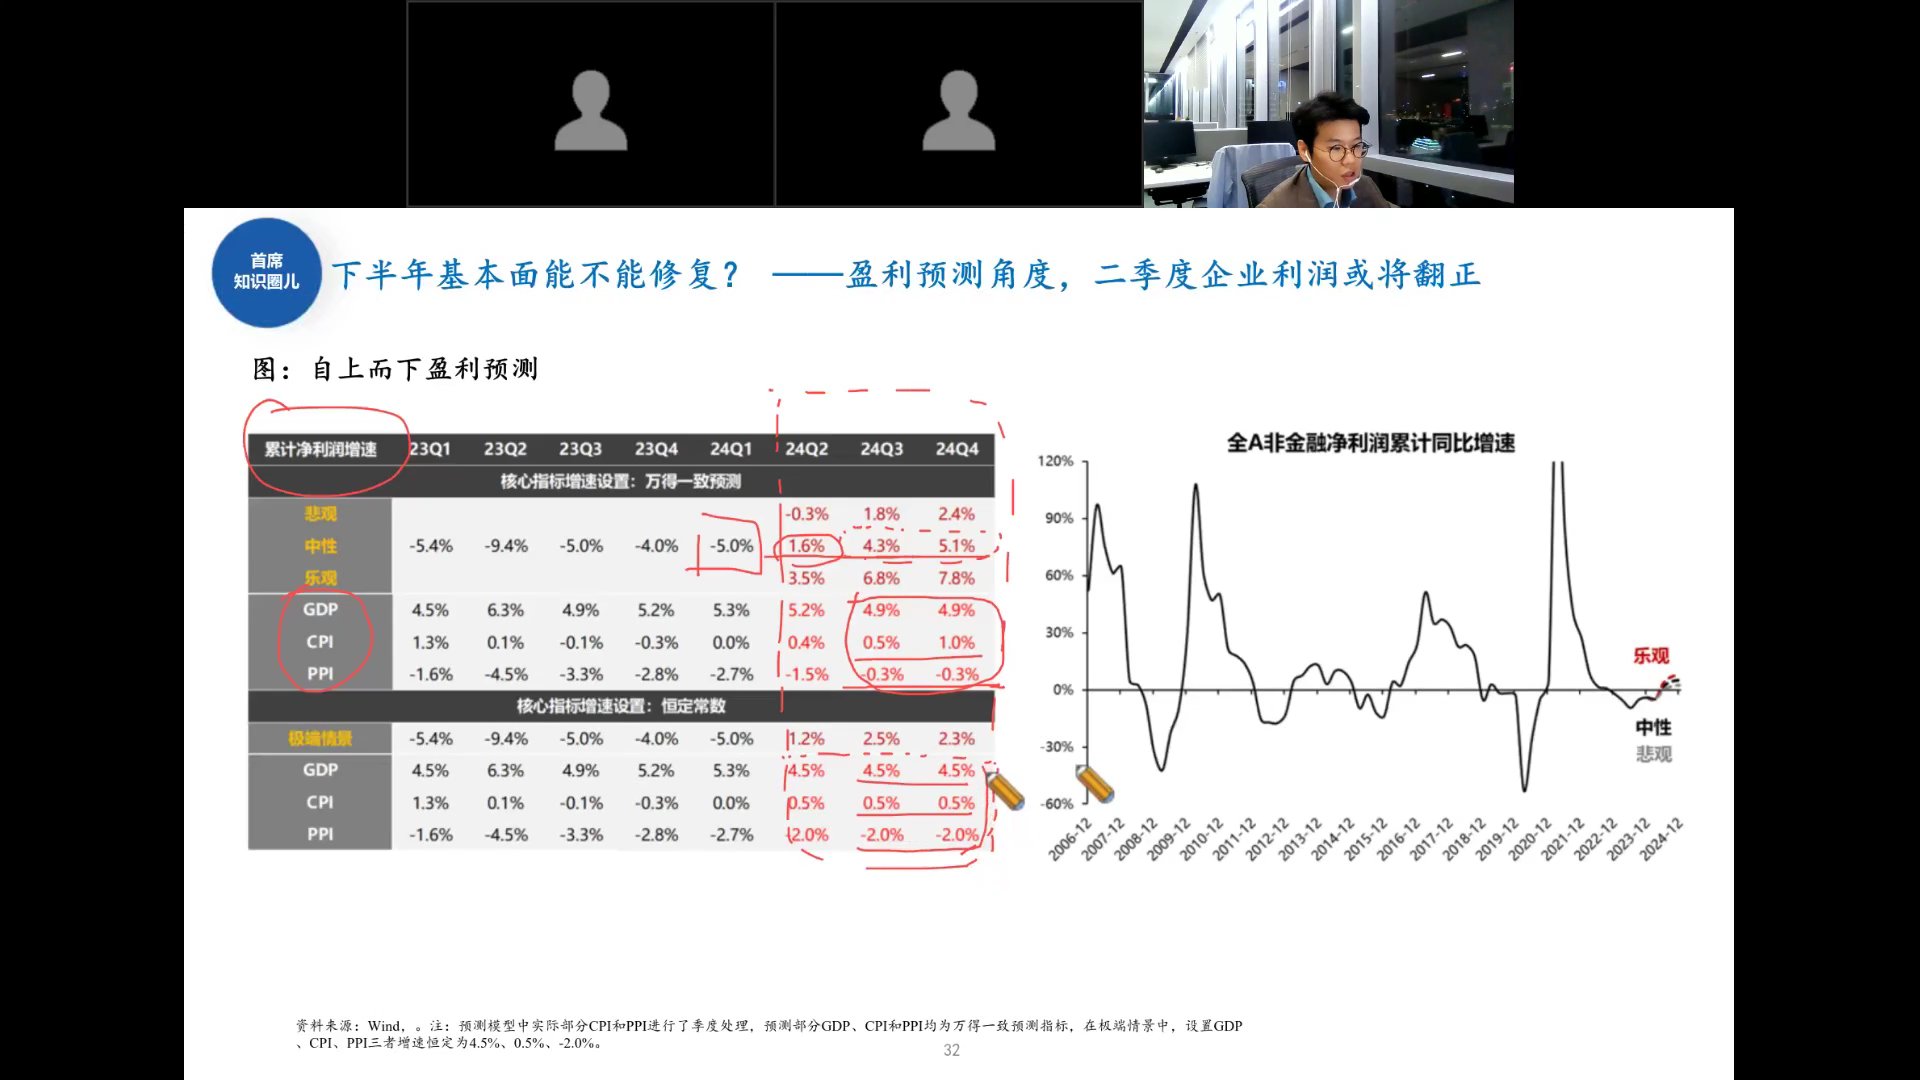
邓玉林给出三情景盈利预测(基于万得一致预期GDP/CPI/PPI):
- 悲观情景:24Q2累计净利润增速-0.3%,Q3 1.8%,Q4 2.4%
- 中性情景:Q2 1.6%,Q3 4.3%,Q4 5.1%
- 乐观情景:Q2 3.5%,Q3 6.8%,Q4 7.8%
极端情景下(GDP 4.5%、CPI 0.5%、PPI -2.0%),Q2也有1.2%。整体判断二季度企业利润或将翻正。
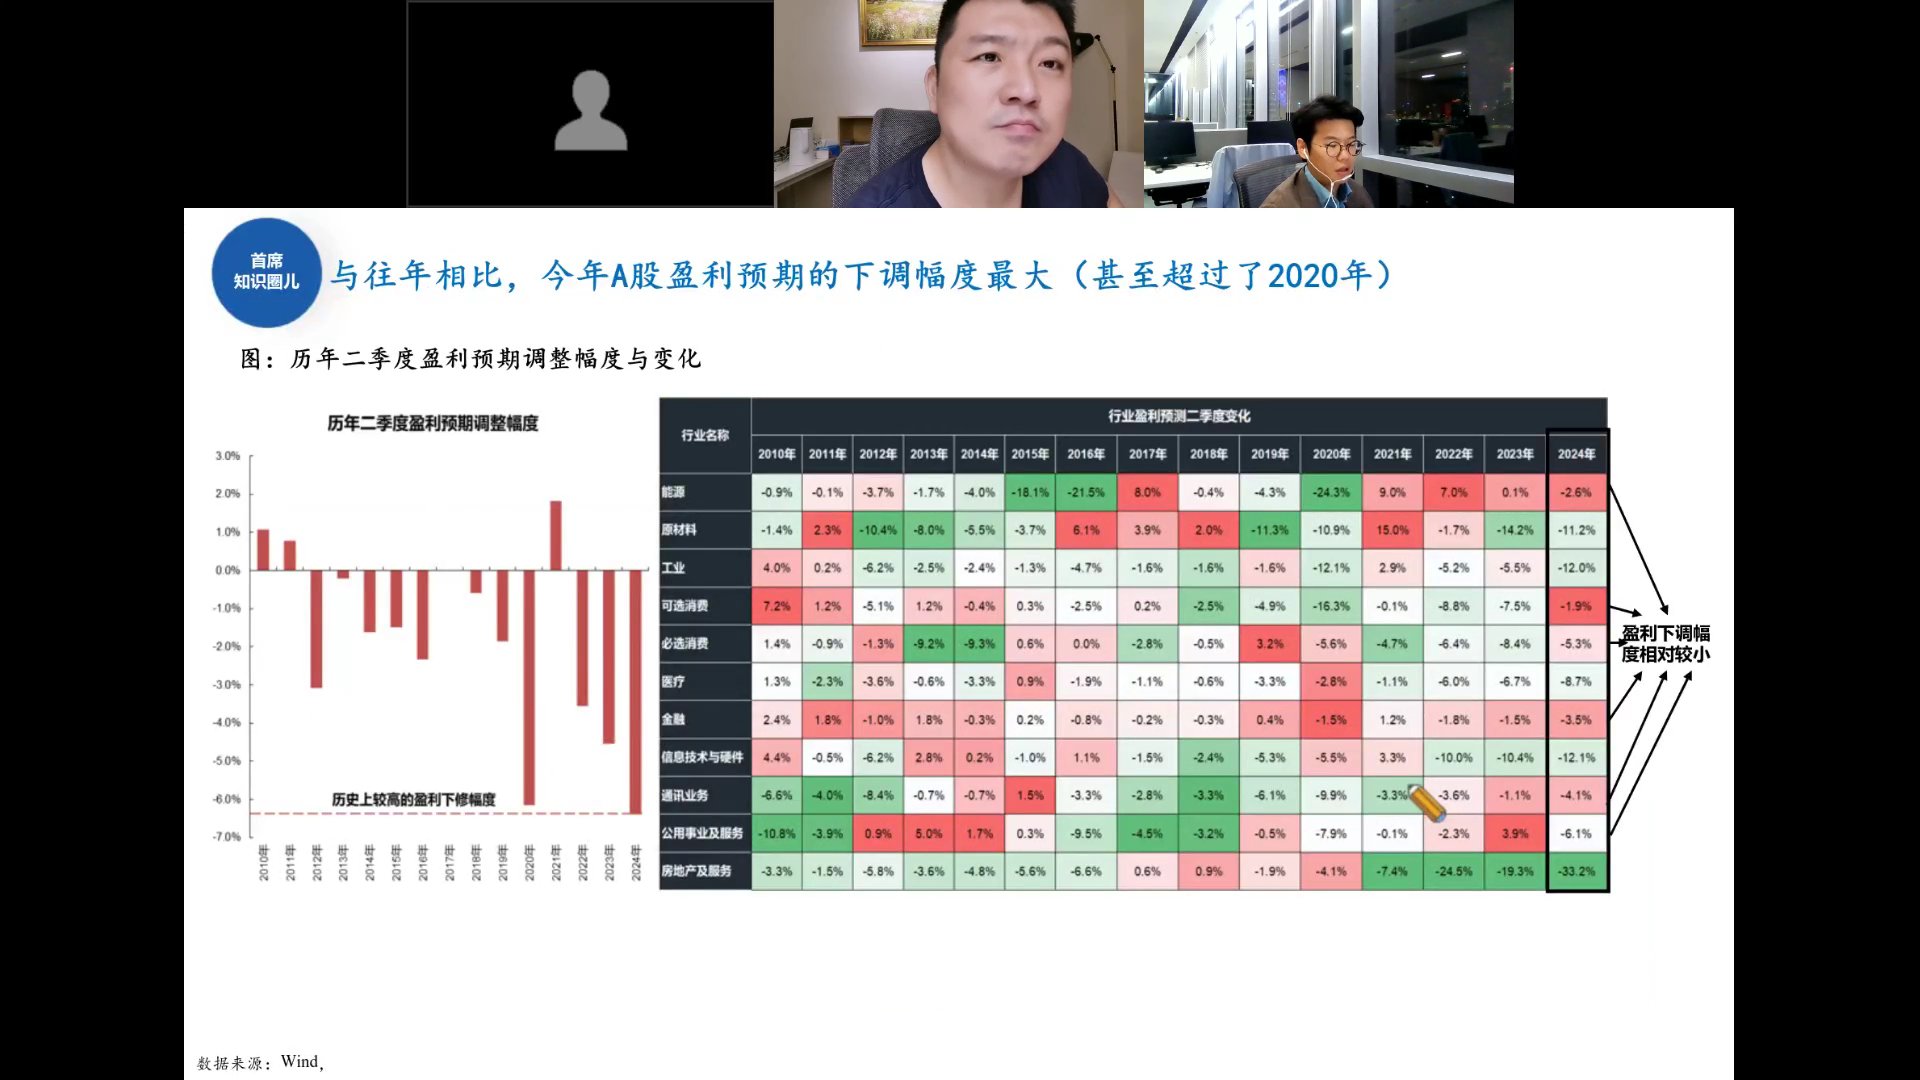
与往年相比,今年A股盈利预期的下调幅度最大,甚至超过了2020年。这意味着预期已被压得很低,一旦实际数据好于预期,反转弹性较大。其中必选消费、医药等板块盈利下调幅度相对较小。
关键问题3:地产价格与新开工的海外比较
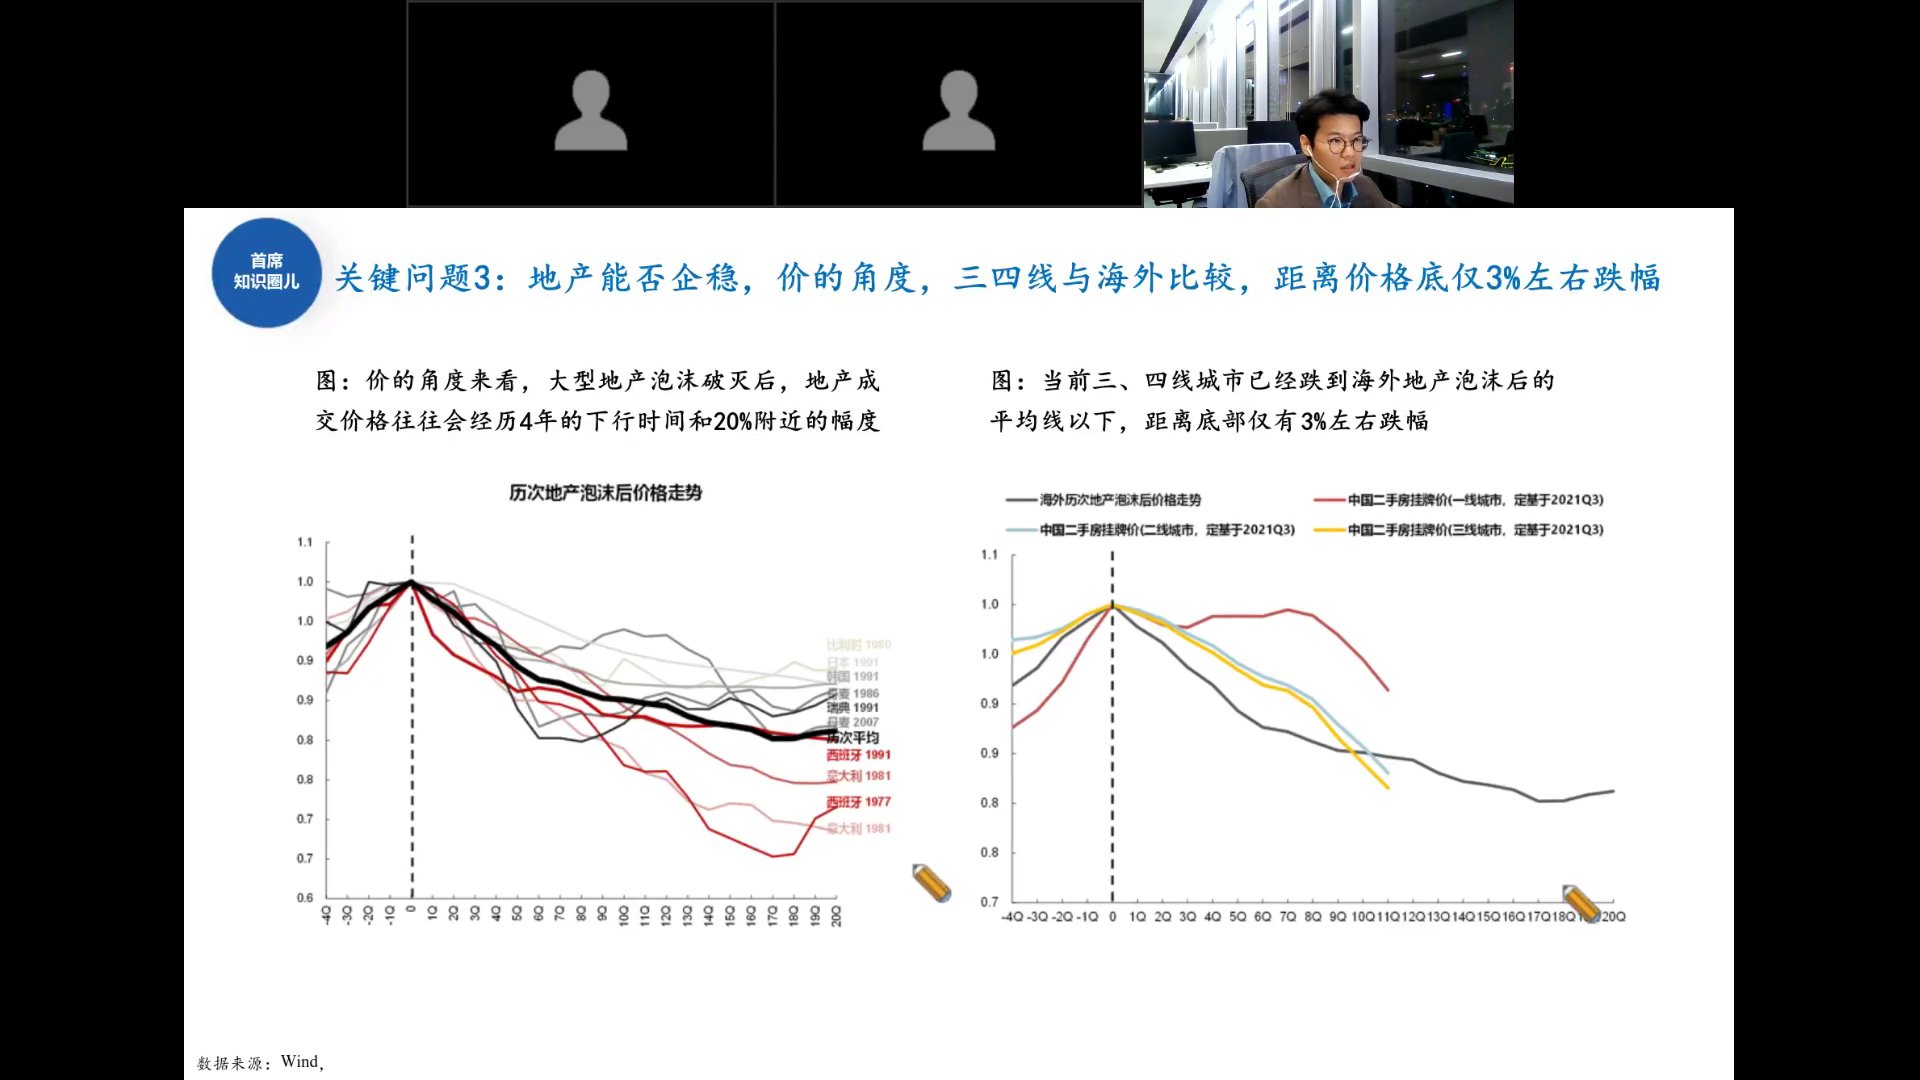
从"价"的角度看:大型地产泡沫破灭后,成交价格往往经历约4年下行、20%附近跌幅。对比海外历次危机(日本、美国、西班牙等),当前中国三四线城市房价已跌到海外泡沫后平均线以下,距离价格底仅约3%左右跌幅。
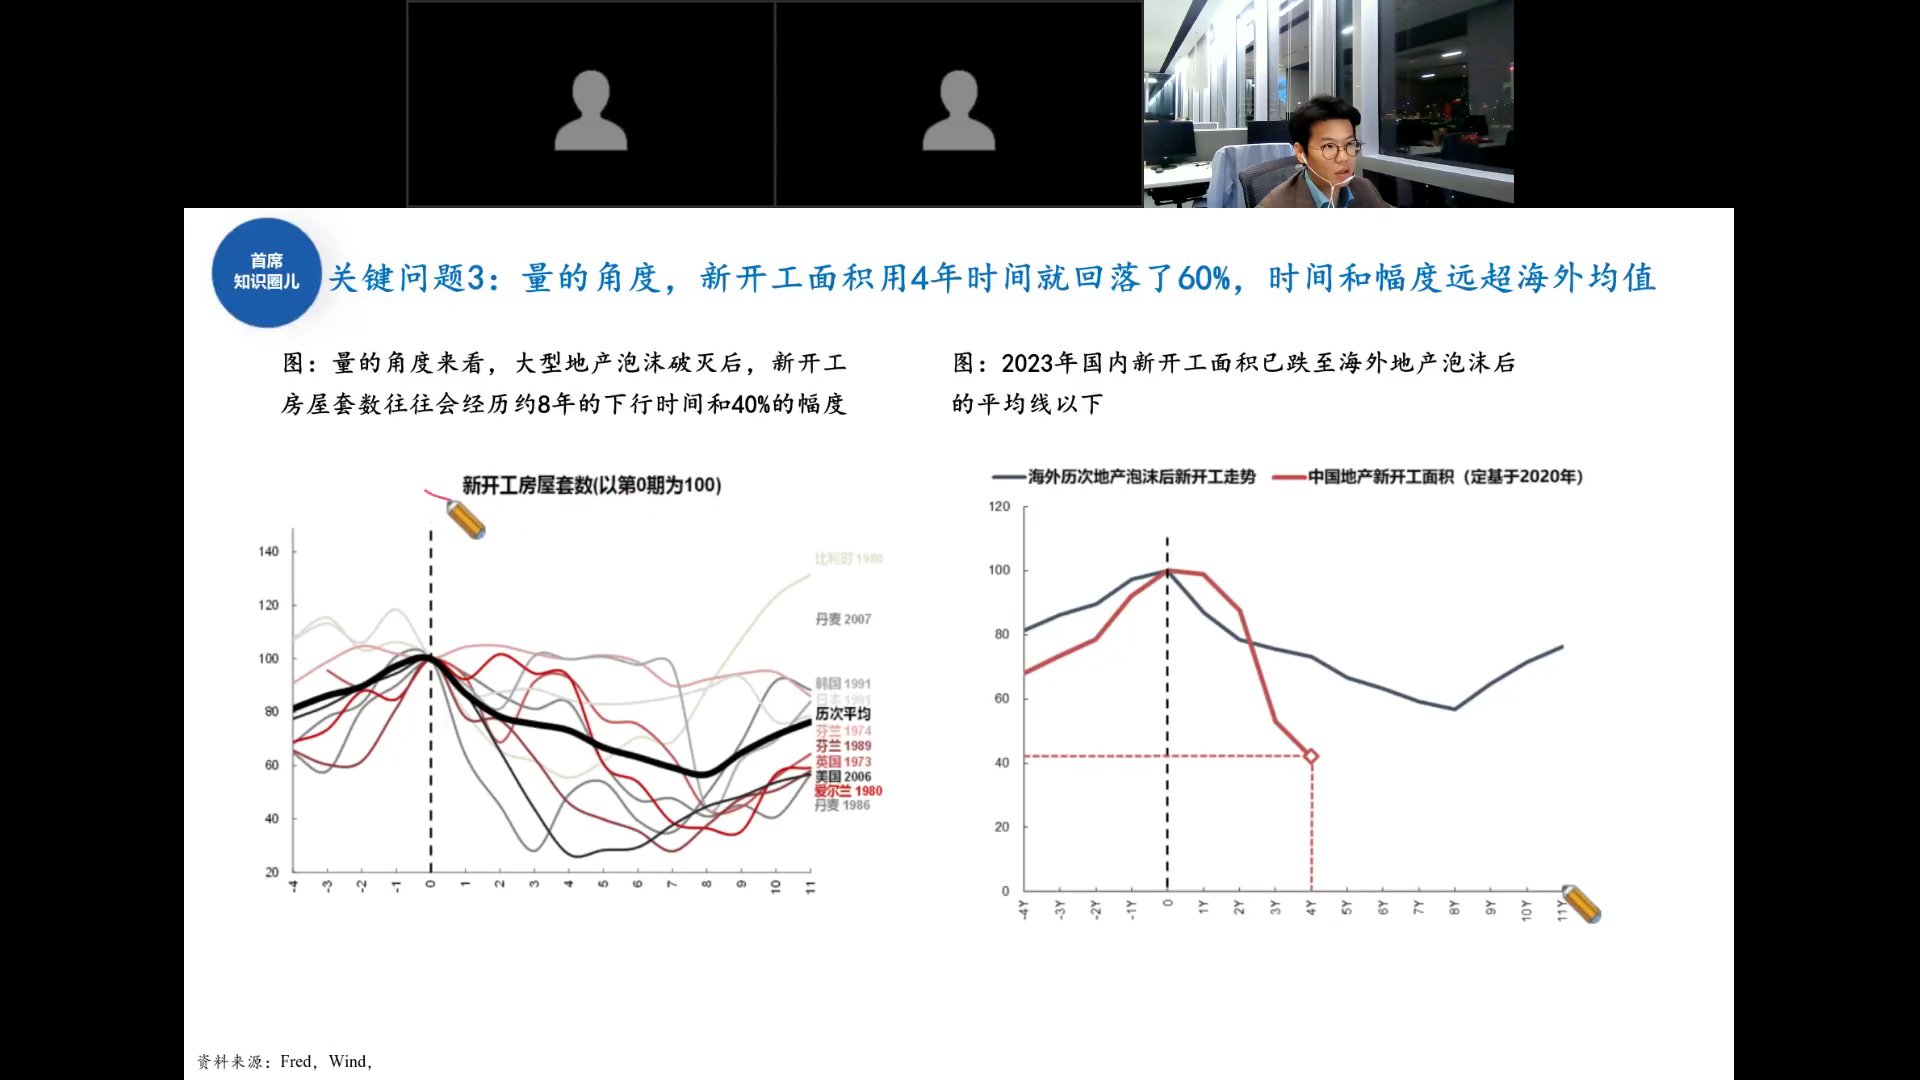
从"量"的角度看:海外大型地产泡沫后,新开工房屋套数往往经历约8年下行、40%幅度。而中国新开工面积仅用4年就回落了60%,时间和幅度远超海外均值——这意味着"量"的调整已经非常充分。
地产判断:价格端三四线已接近海外泡沫后的底部区域;量的调整幅度和速度都已远超海外历史经验。地产对经济的拖累有望逐步收敛。
风格分化:个股赚钱效应差,Smart因子两极分化
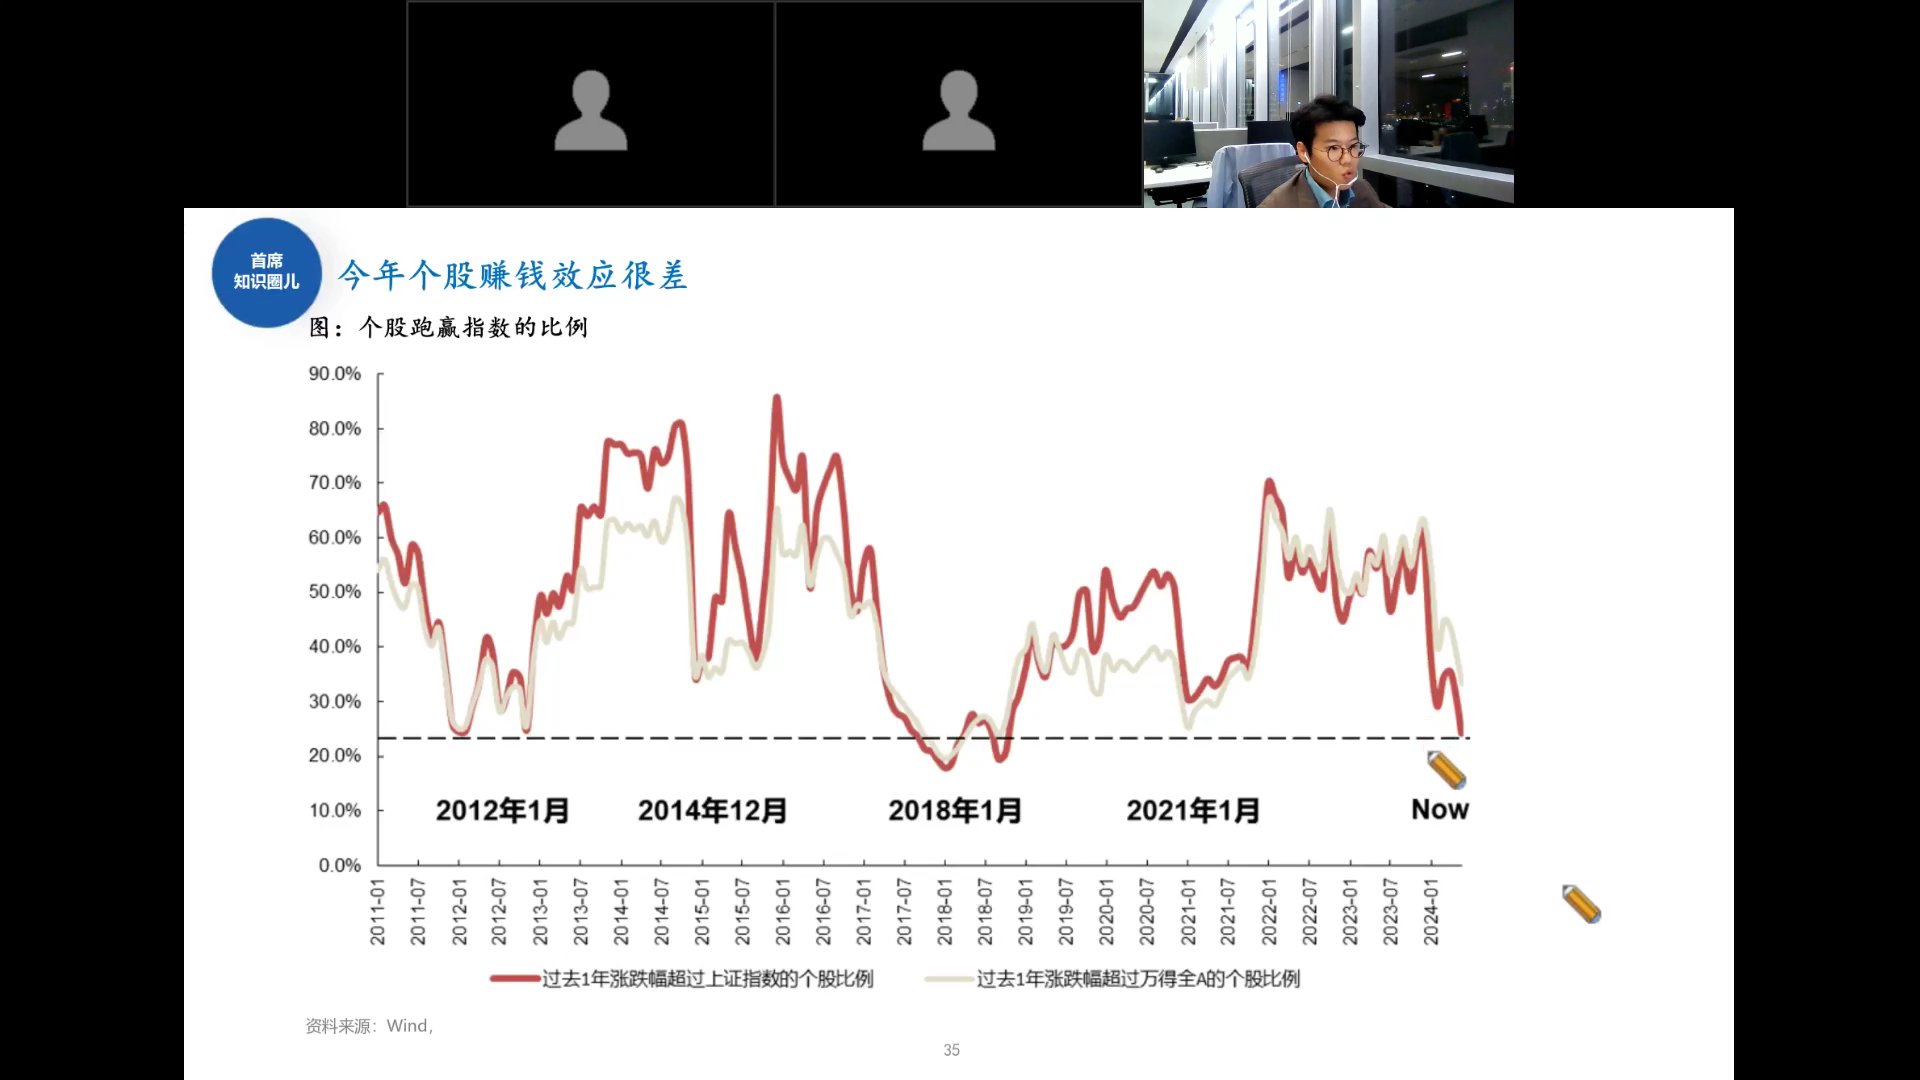
今年个股赚钱效应很差:过去一年涨跌幅超过上证指数的个股比例已降至约25%,接近2018年初的低位。这意味着"选股"难度极大,大多数股票跑不赢指数。
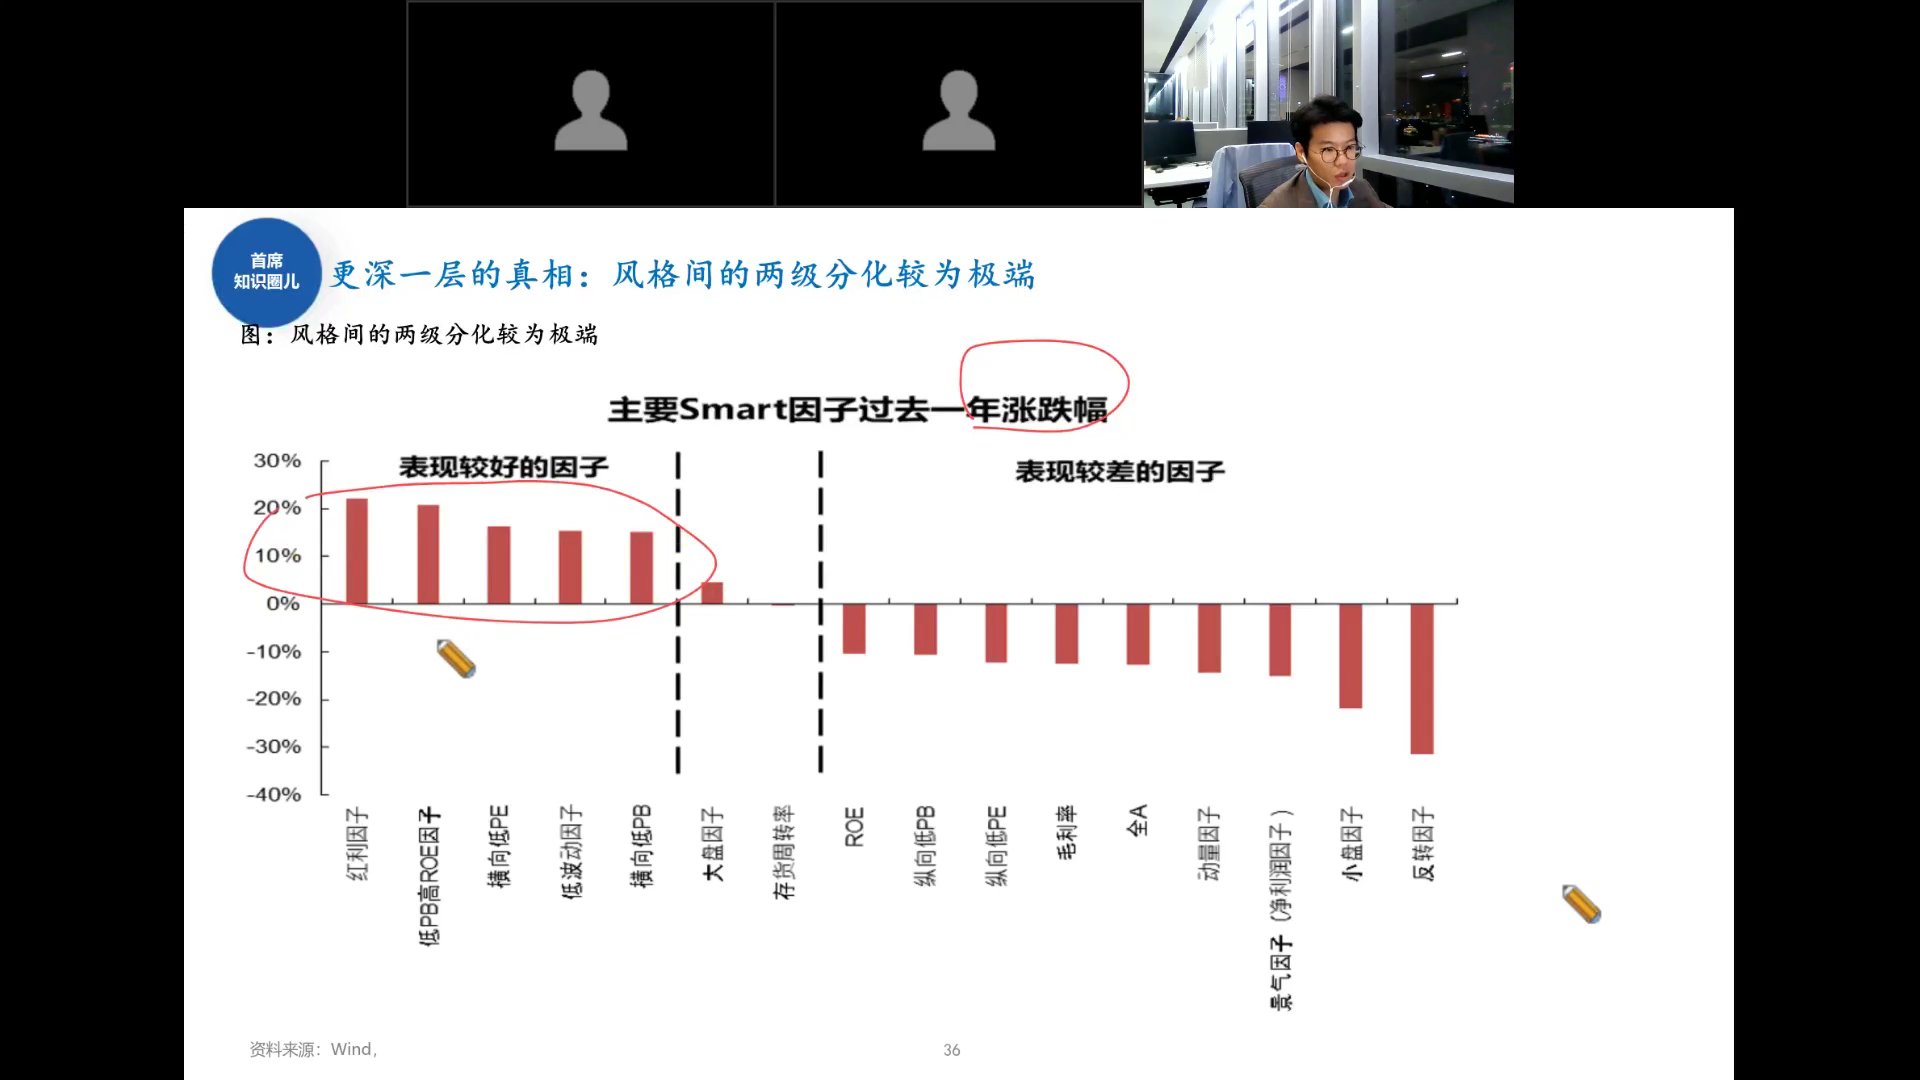
更深层的真相是风格间的两极分化:
- 表现较好的因子:红利因子、低PB高ROE因子、横向低PE、低波动因子、横向低PB(均涨15%—22%)
- 表现较差的因子:反转因子(跌约30%)、小盘因子(跌约22%)、景气因子、动量因子、全A(均跌5%—15%)
市场极端偏好"低估值+高股息+大盘",而小盘、成长、反转类因子被大幅抛弃。这种极端分化本身就是再均衡的前提。
结论:流动性时钟下的配置方向
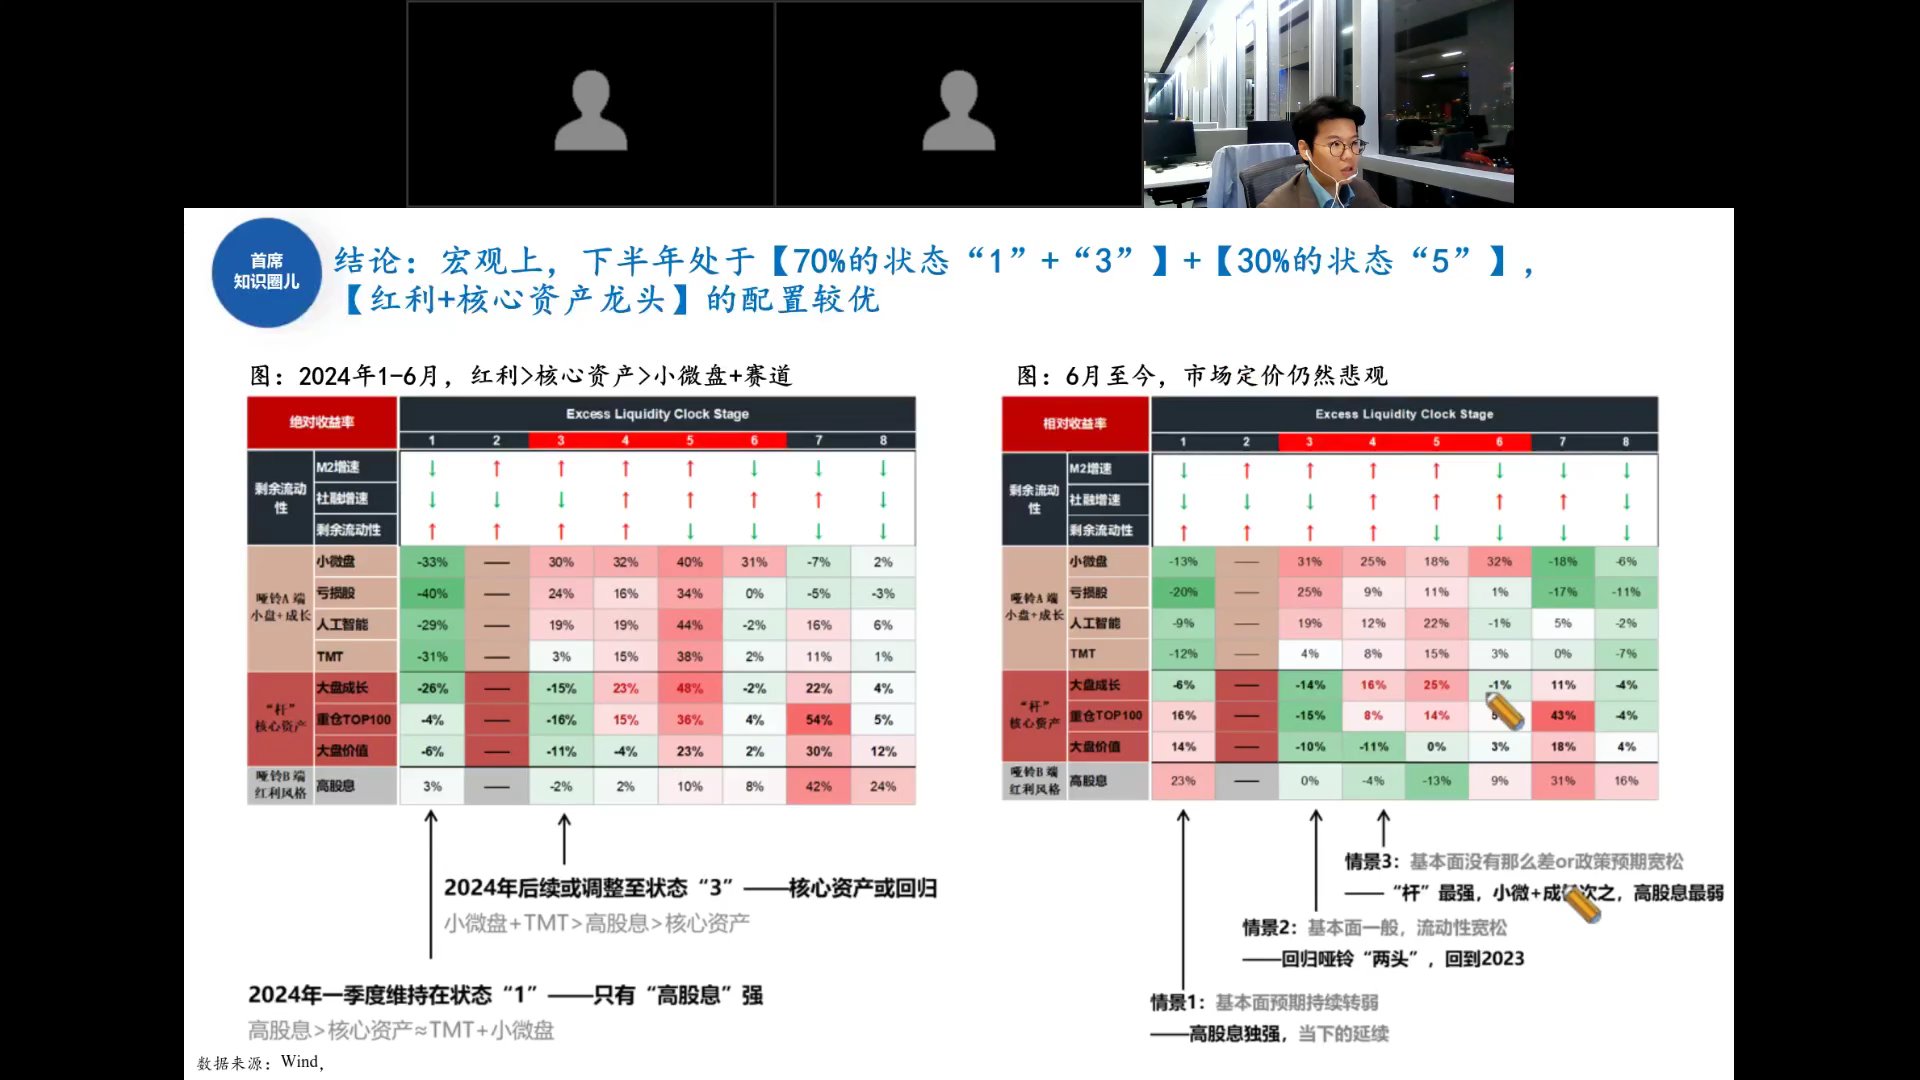
邓玉林用"超额流动性时钟"框架(M2增速、社融增速、剩余流动性三因子划分8个状态)给出结论:
下半年宏观判断:70%概率处于状态"1"+"3",30%概率处于状态"5"。配置上【红利+核心资产龙头】最优。
三种情景
- 情景1(基本面预期持续转弱):高股息独强,当下延续
- 情景2(基本面一般,流动性宽松):回归哑铃"两头",回到2023
- 情景3(基本面没那么差或政策预期宽松):"杆"最强,小微+成长次之,高股息最弱
2024年一季度维持在状态"1"——只有高股息强;1—6月红利>核心资产>小微盘+赛道。后续或调整至状态"3"——核心资产或回归。
公募持仓:港股提升、电子通信加仓、高股息与消费电子
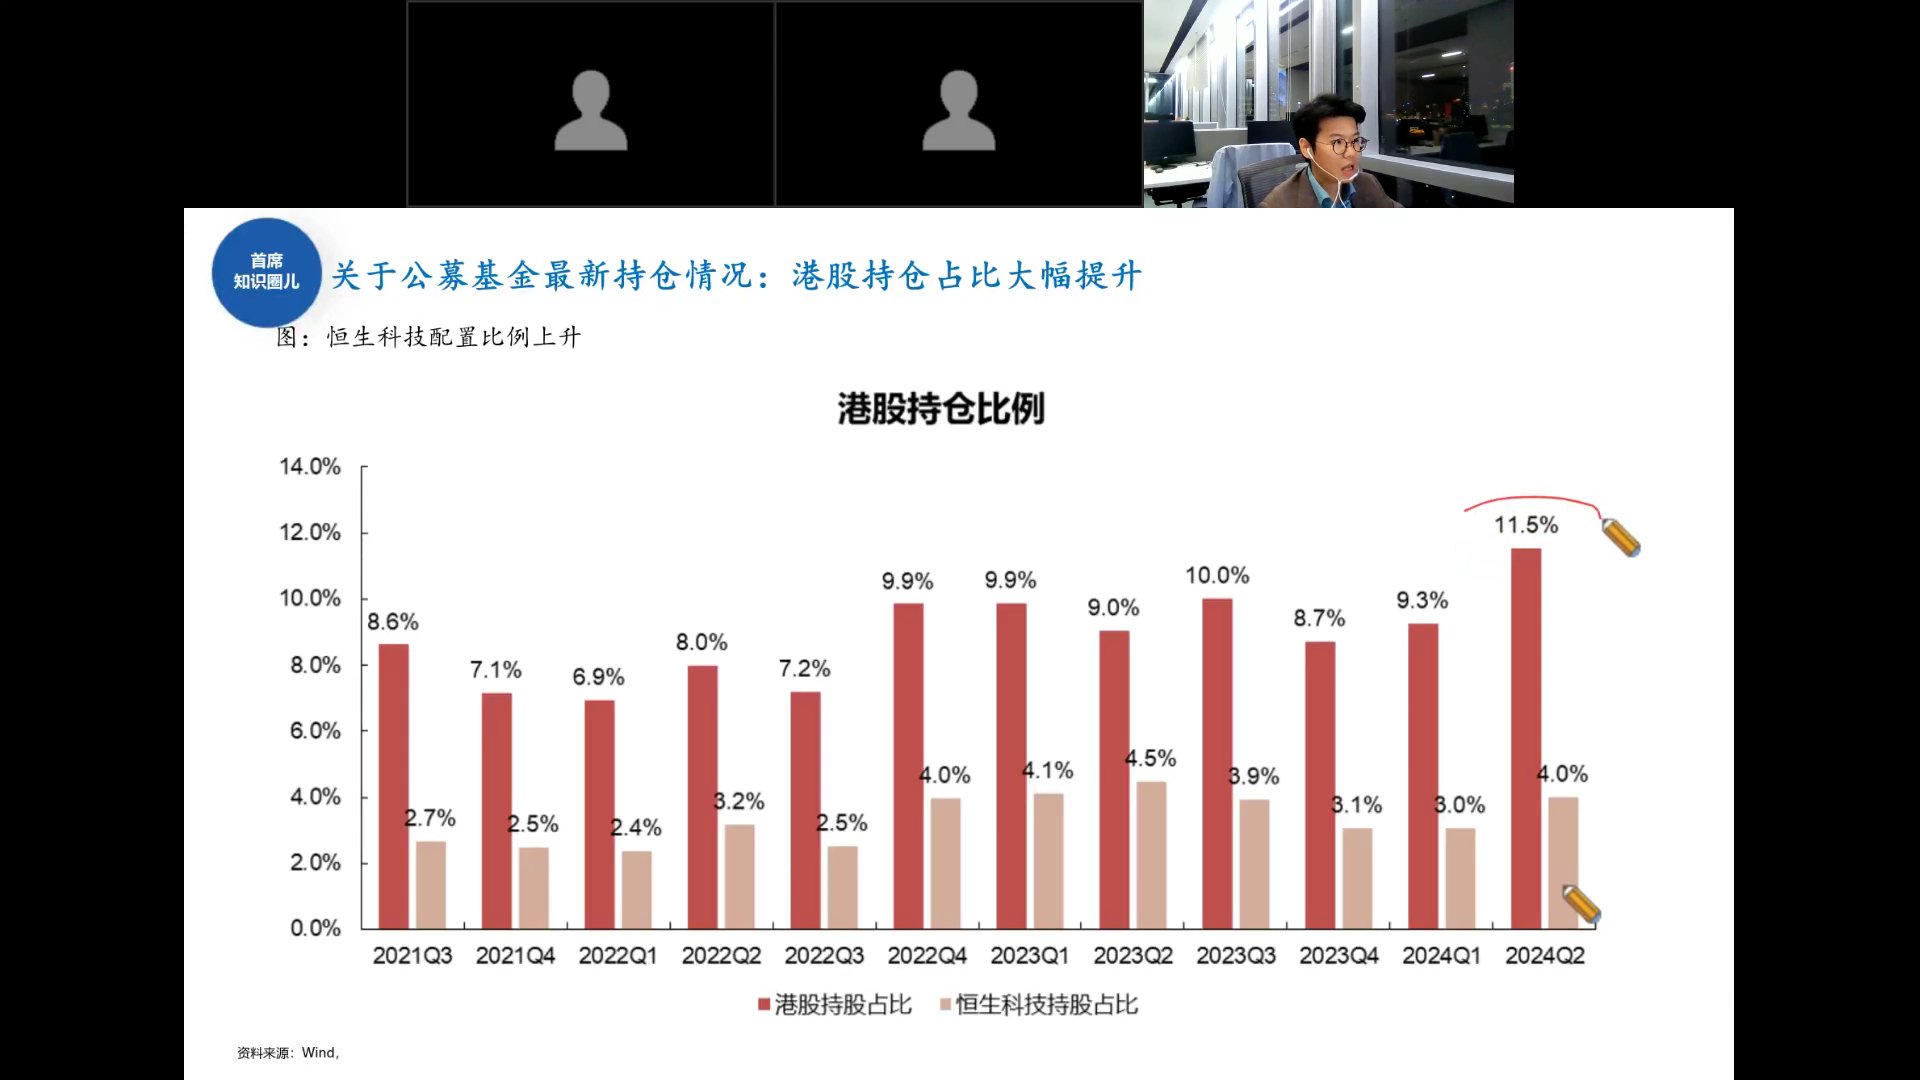
2024Q2公募基金港股持仓占比大幅提升至11.5%(2024Q1为9.3%),恒生科技持仓占比4.0%,为2021年以来高位。
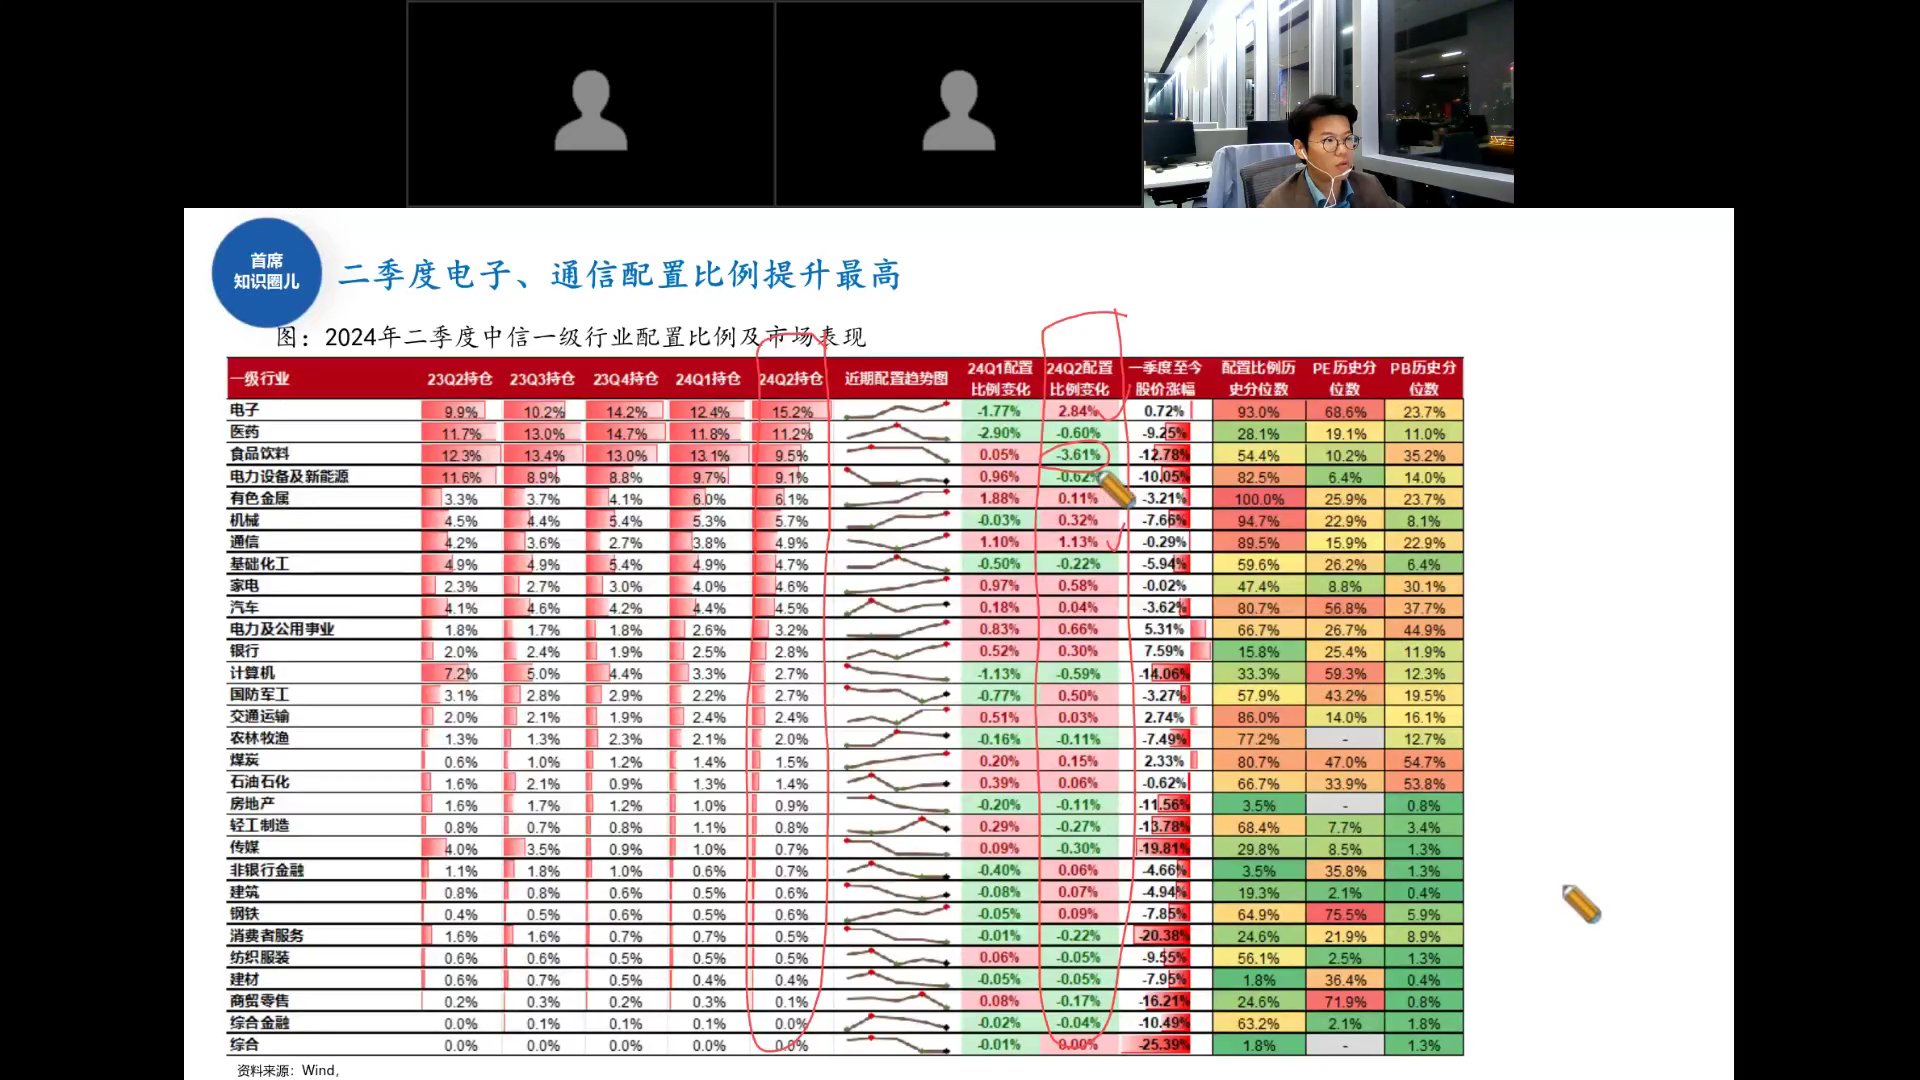
二季度电子、通信配置比例提升最高:电子从12.4%升至15.2%,通信从3.8%升至4.9%。食品饮料配置下降3.61%,传媒下降19.81%。
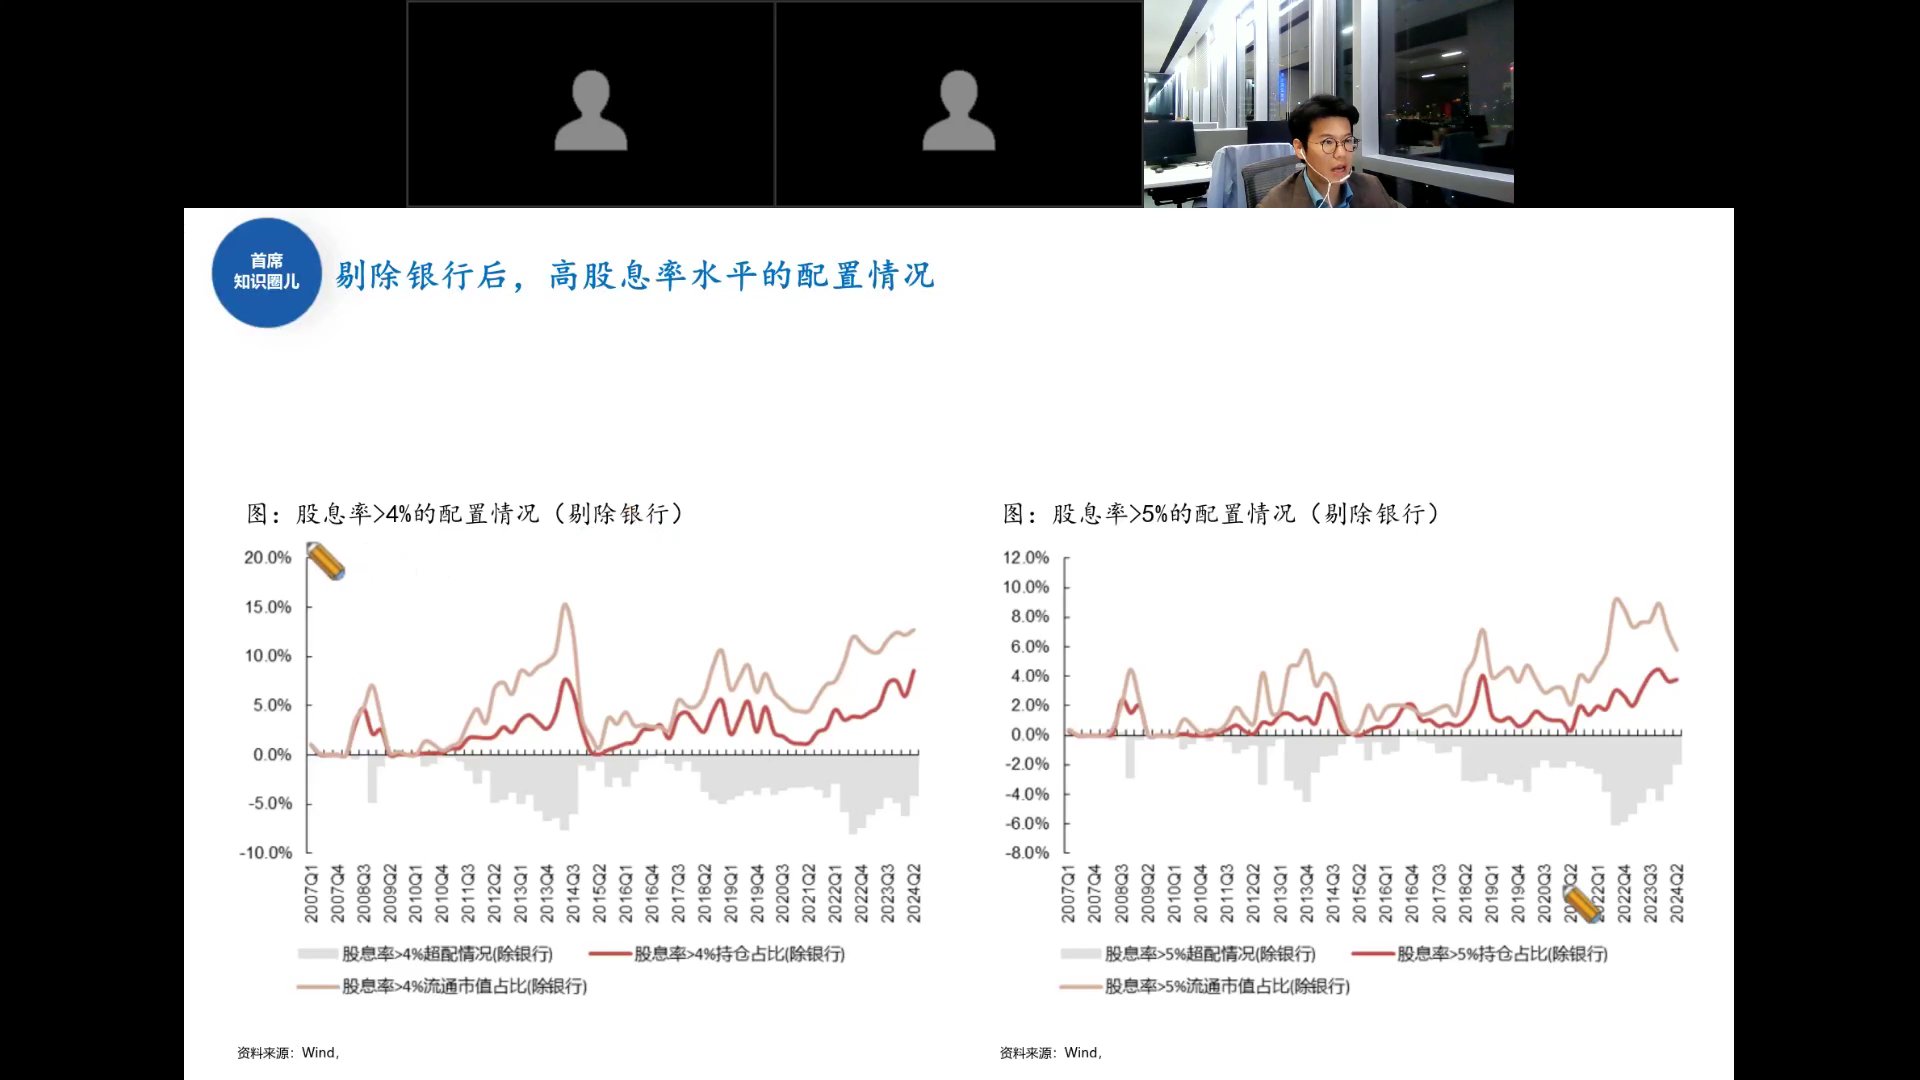
剔除银行后,股息率>4%和>5%的配置情况均处于历史高位,说明公募对高股息的配置已较为充分。
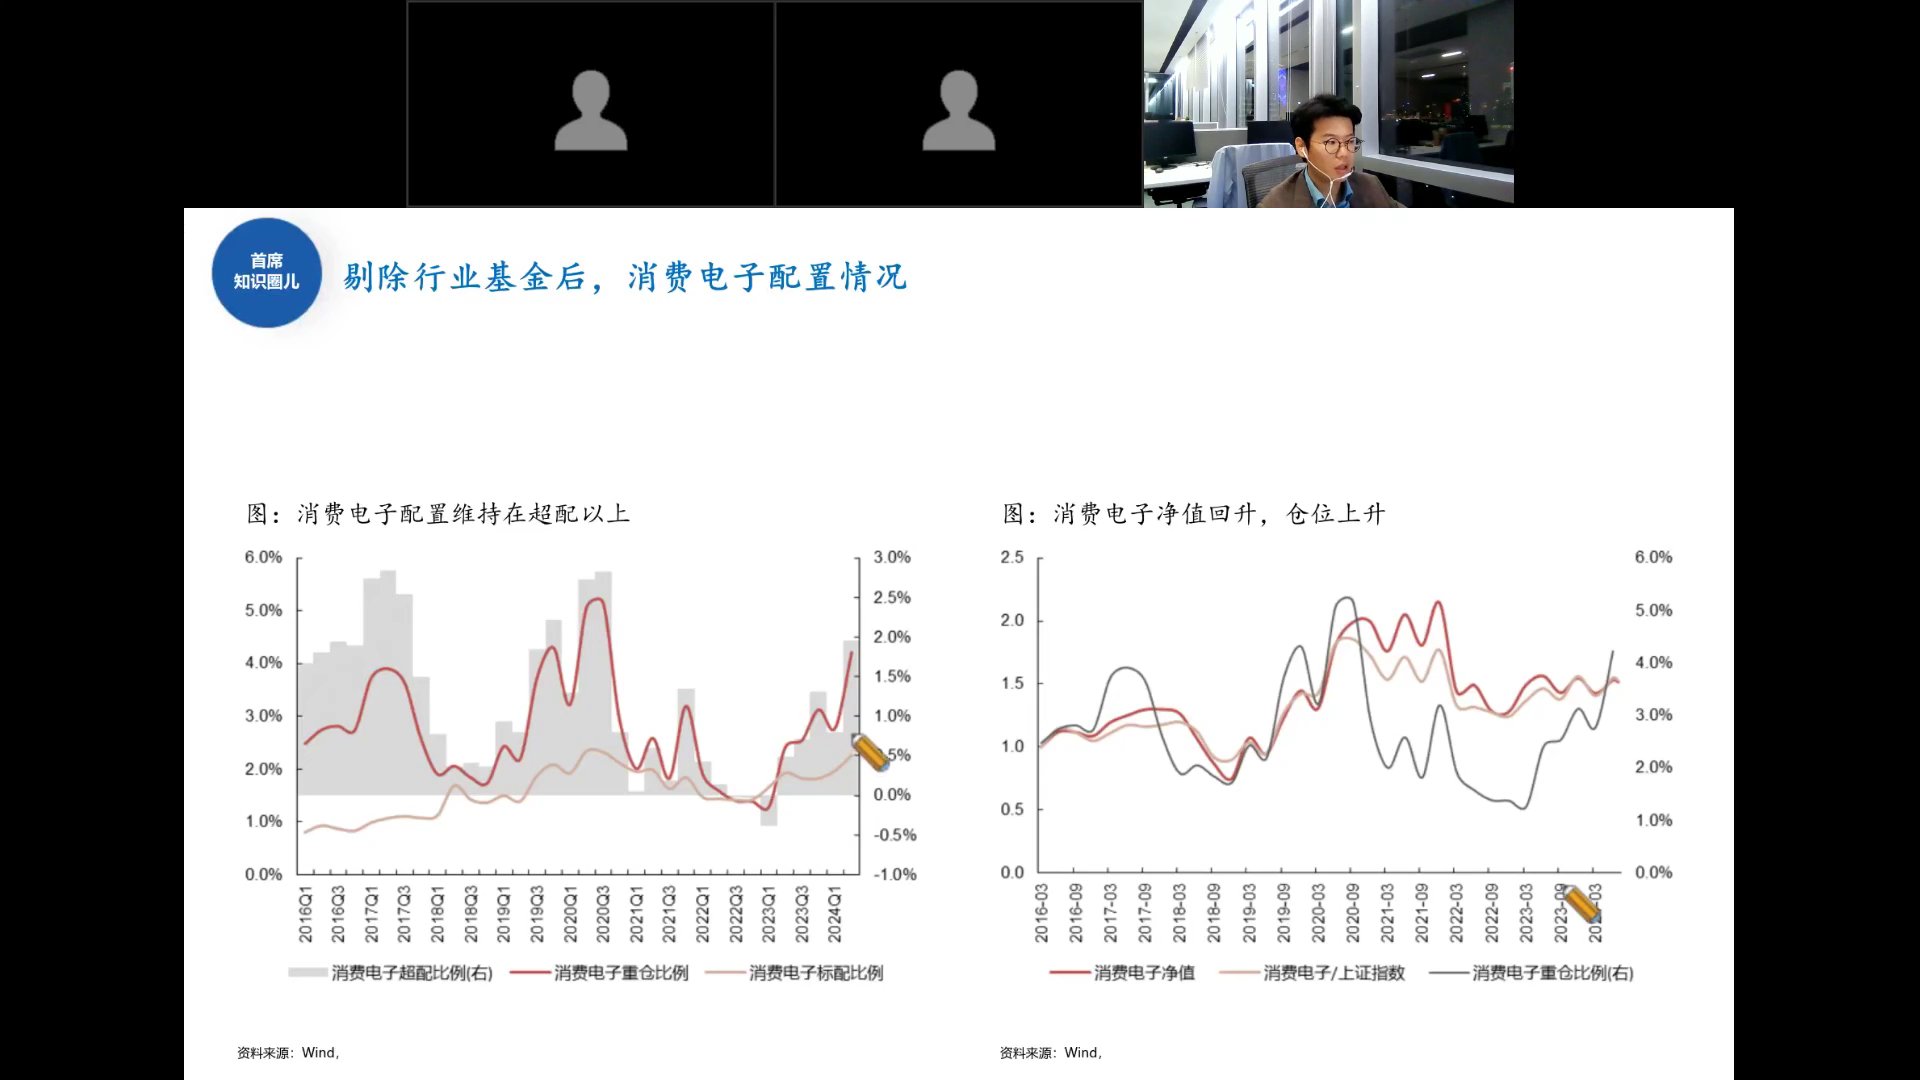
剔除行业基金后,消费电子配置维持在超配以上,净值回升带动仓位上升。
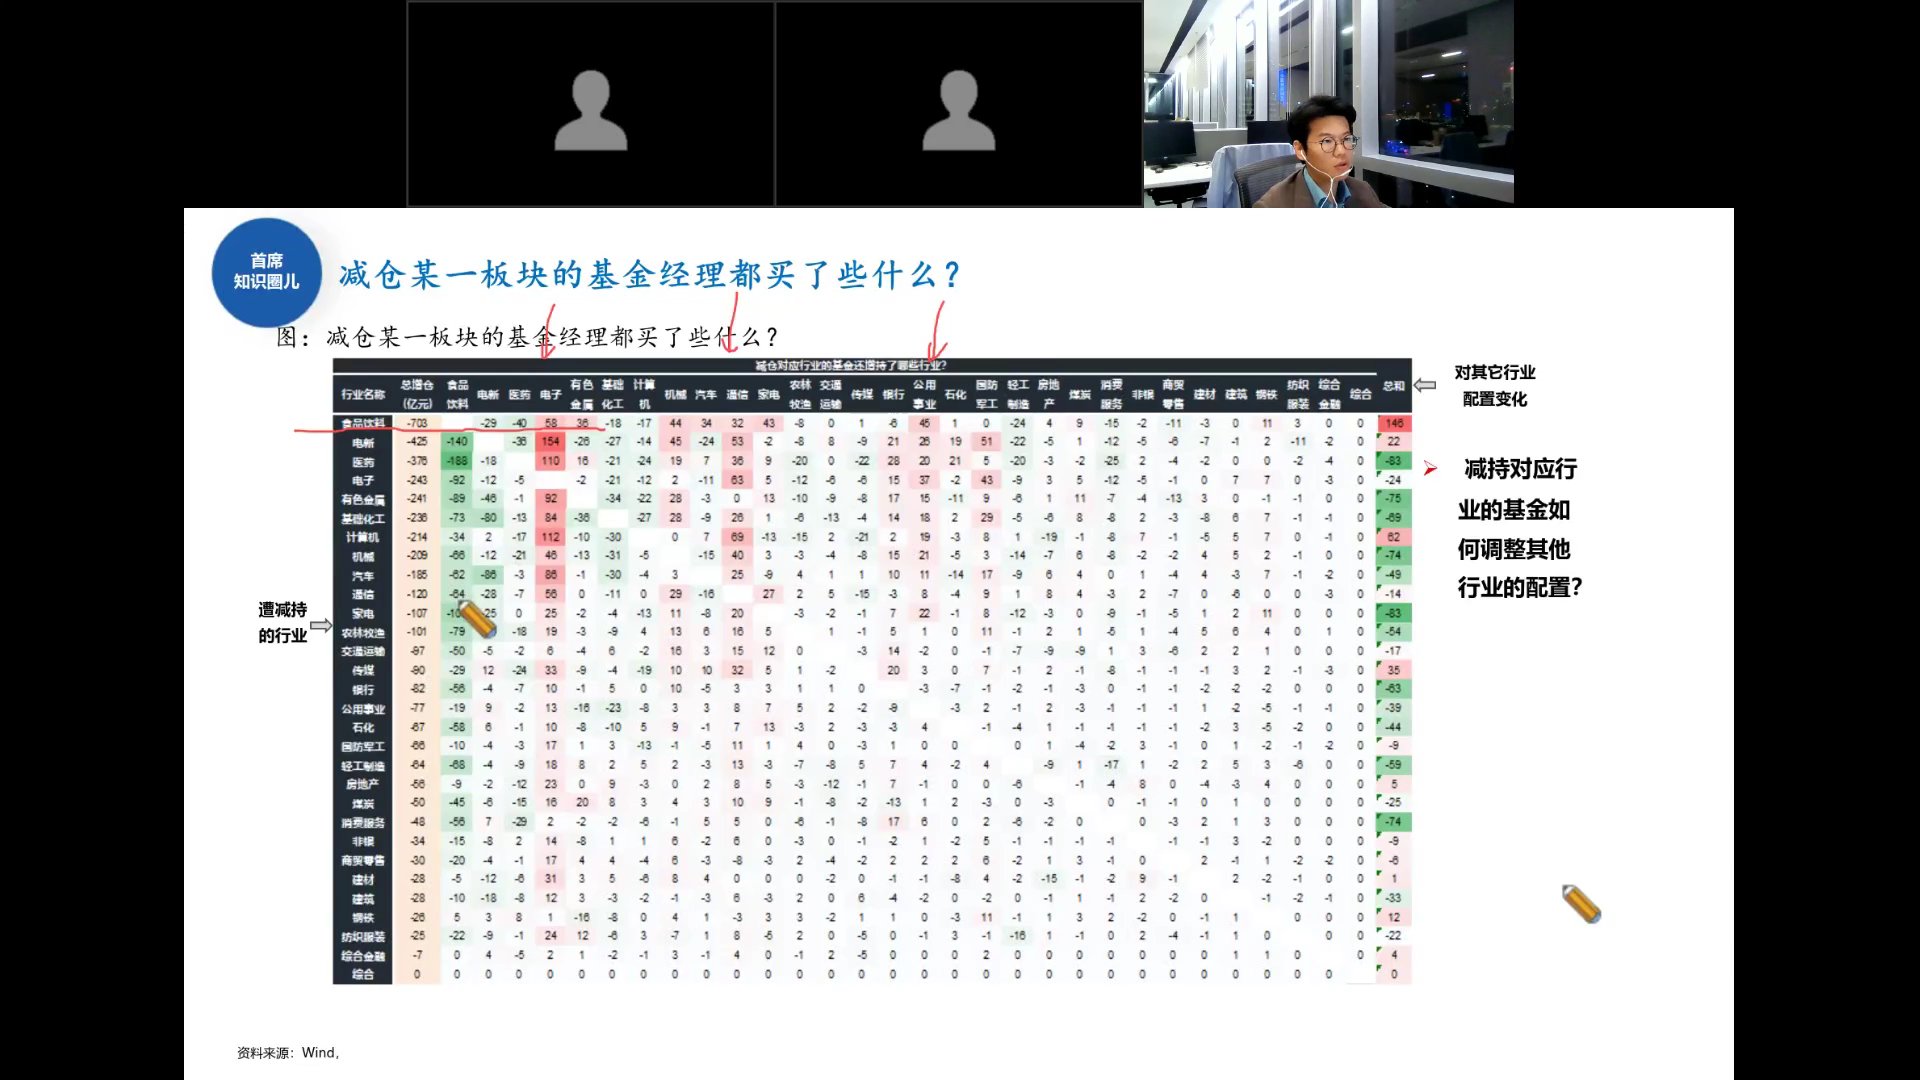
从调仓矩阵看,减仓食品饮料的基金主要加仓了电子、医药;减仓电子的基金主要加仓了有色、基础化工。板块间资金再平衡明显。
全球capex周期与exChina供应链重塑
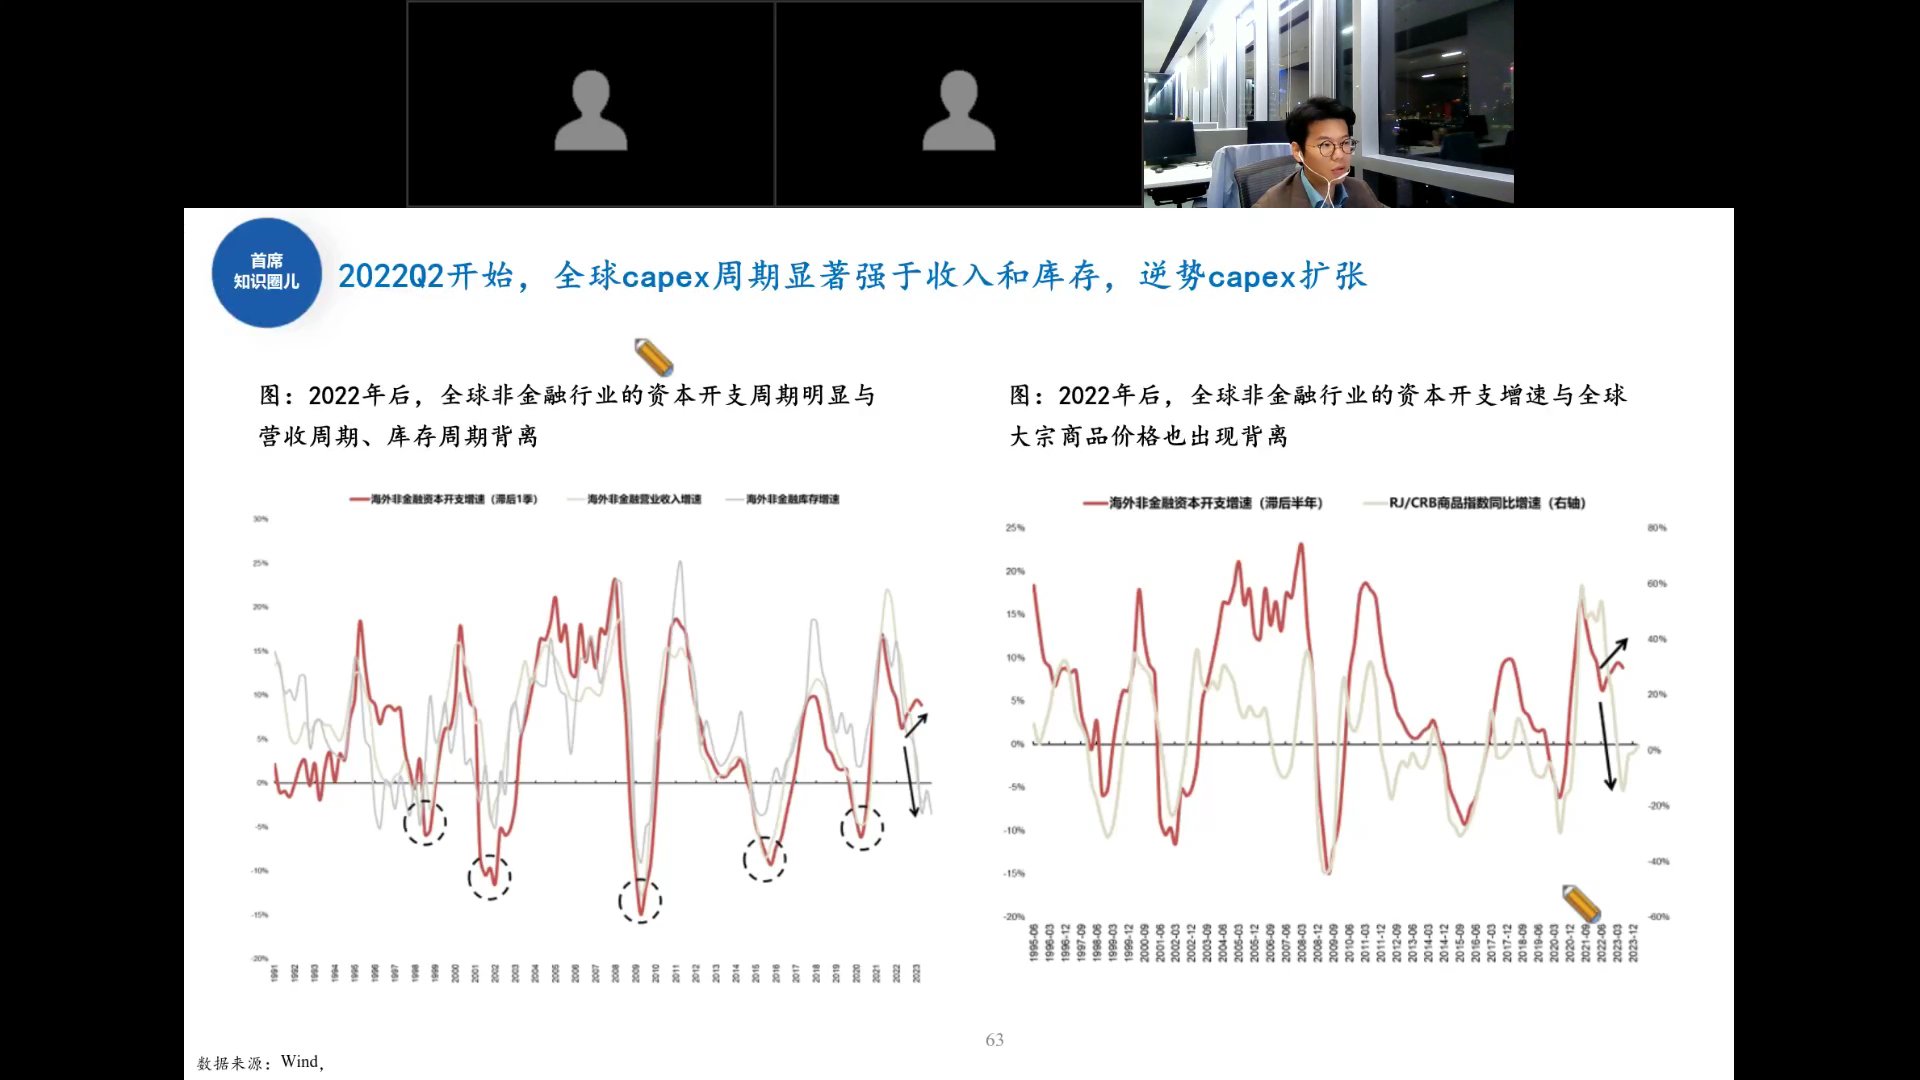
2022Q2开始,全球capex周期显著强于收入和库存周期,呈现逆势capex扩张。海外非金融资本开支增速与全球大宗商品价格也出现背离。
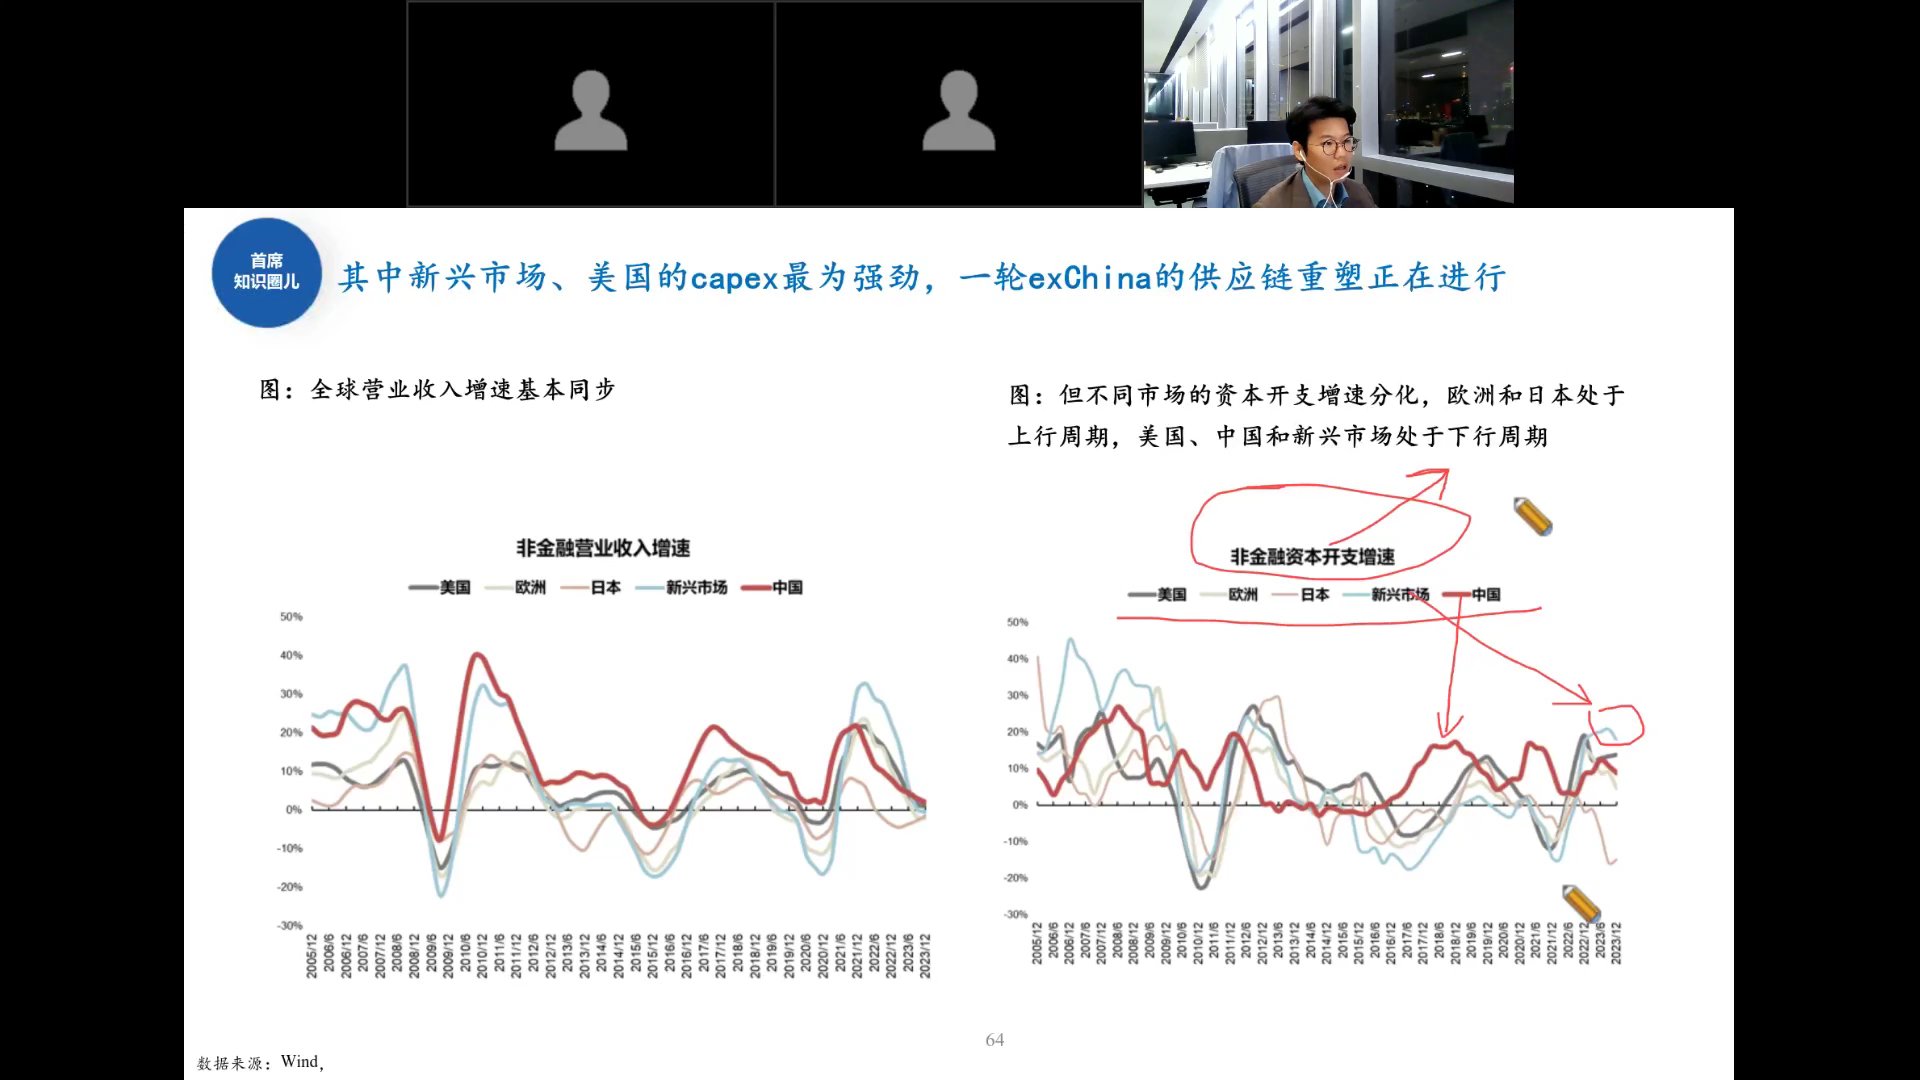
分市场看:全球营收增速基本同步,但资本开支增速分化——欧洲和日本处于上行周期,美国、中国和新兴市场处于下行周期。新兴市场和美国capex最为强劲,一轮exChina供应链重塑正在进行。
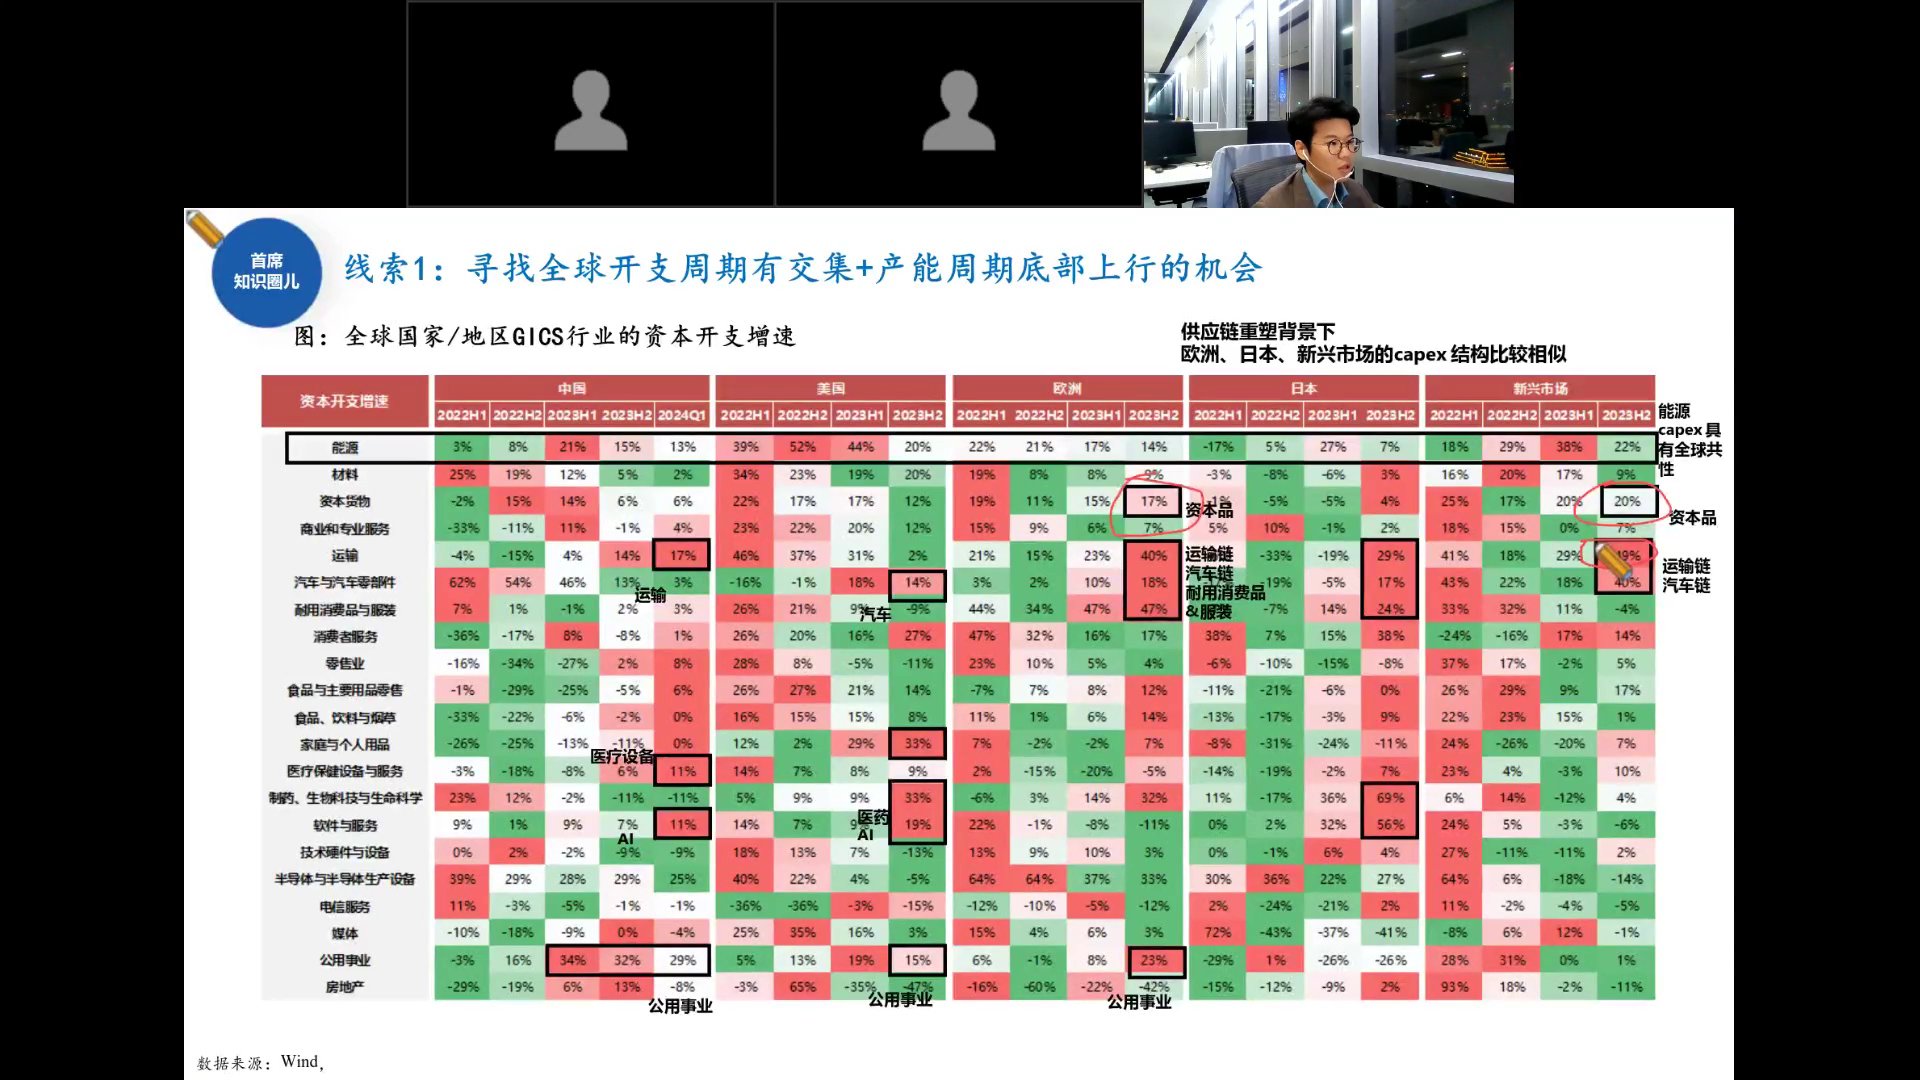
线索1:寻找全球开支周期有交集+产能周期底部上行的机会。供应链重塑背景下,欧洲、日本、新兴市场的capex结构比较相似,能源、资本品、运输链、汽车链、公用事业等方向值得关注。
Mag7 AI开支与中下游"价格跌不动"
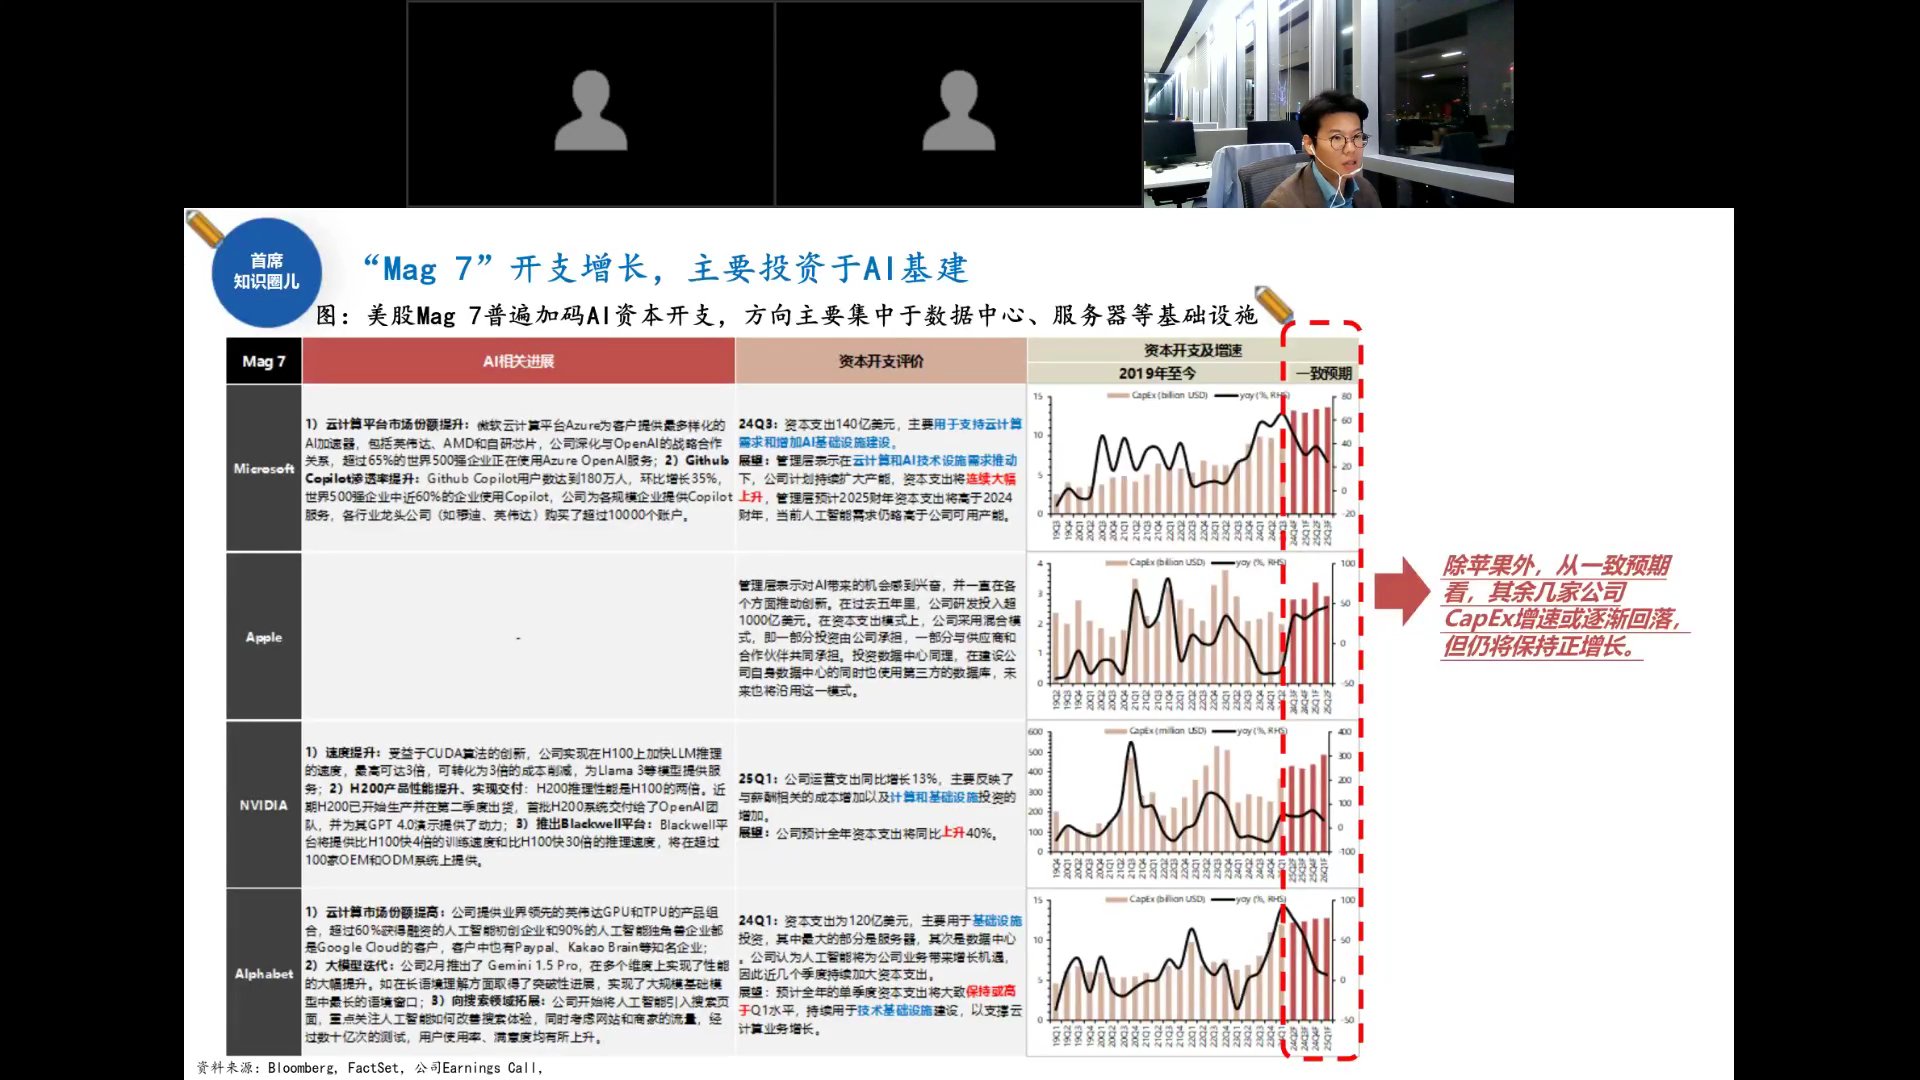
美股Mag7普遍加码AI资本开支,方向集中于数据中心、服务器等基础设施。除苹果外,从一致预期看其余几家公司CapEx增速或逐渐回落,但仍将保持正增长。微软24Q3资本开支140亿美元,英伟达Q1运营支出同比增长13%。
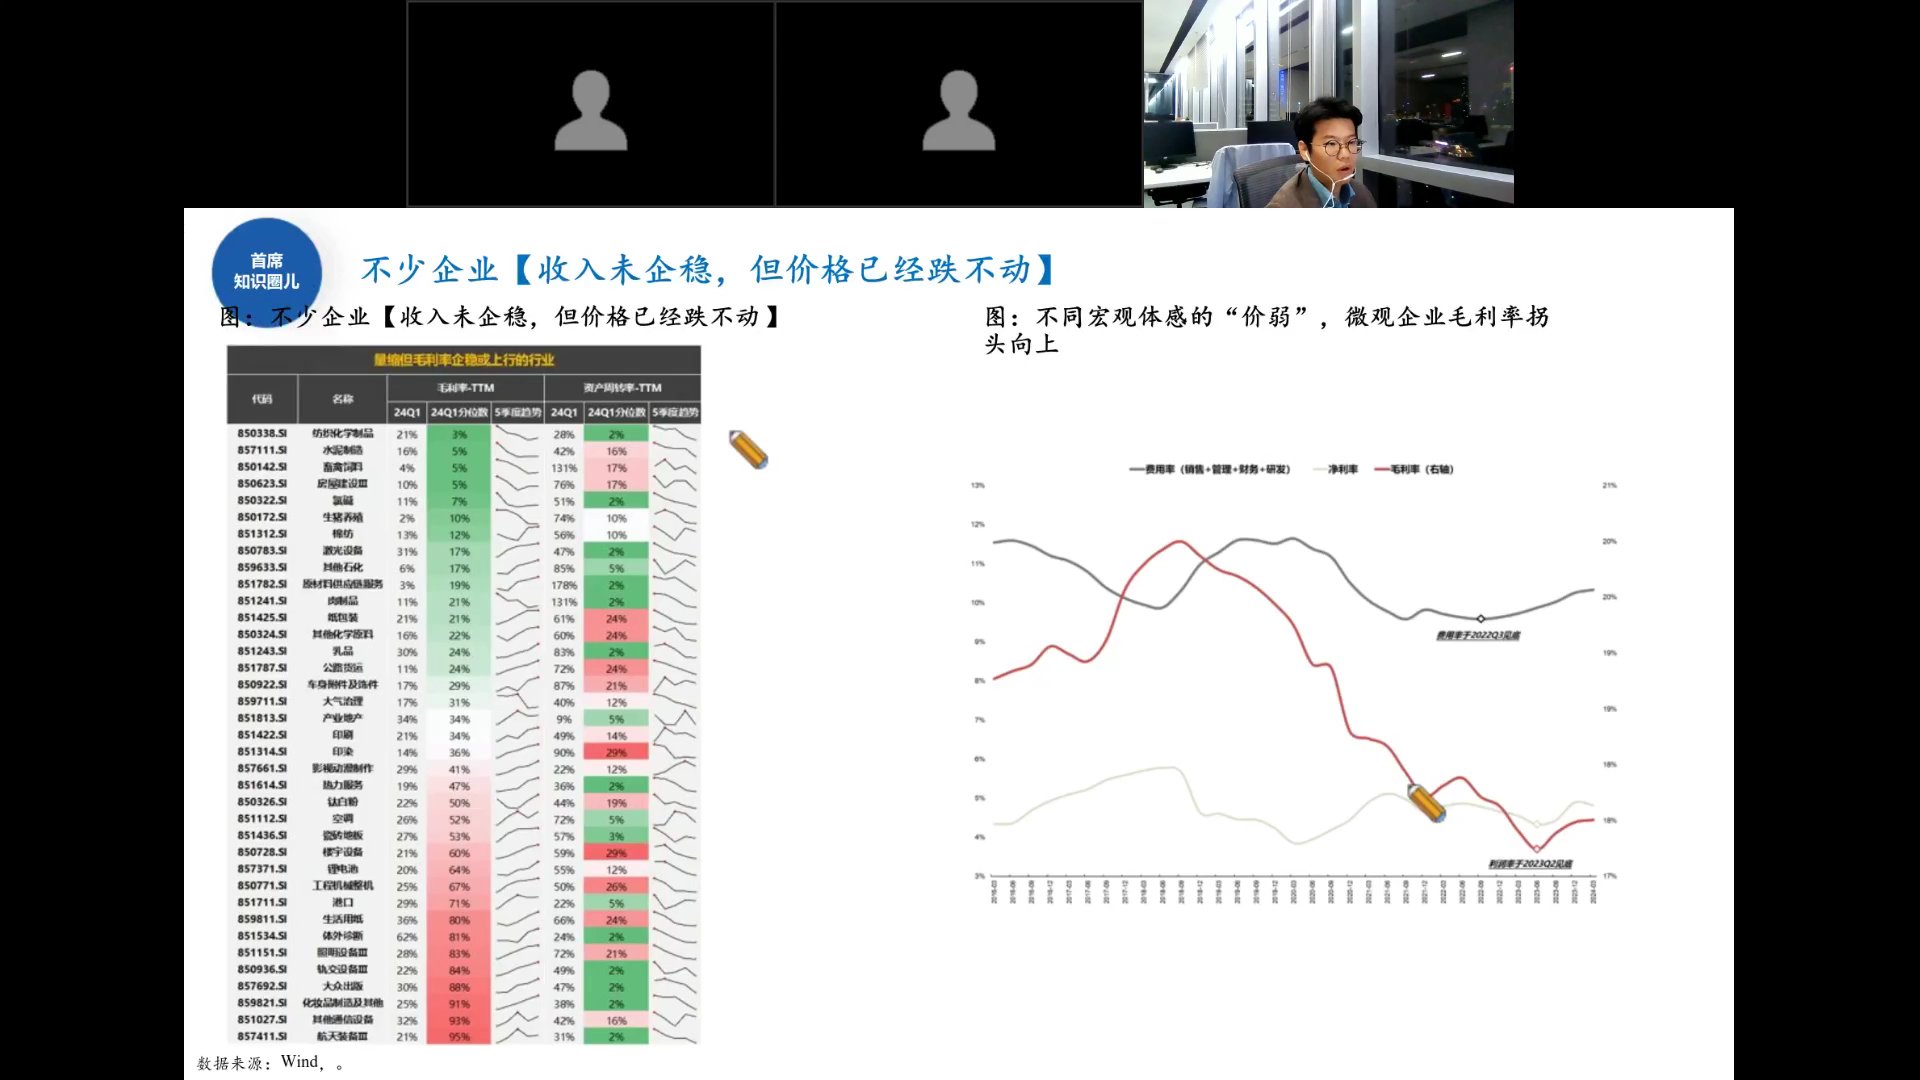
不少企业出现"收入未企稳,但价格已经跌不动"的特征。左侧表格筛选出量缩但毛利率企稳或上行的行业(纺织化学品、水泥制造、畜禽养殖、房屋建设、氯碱等),右侧显示不同宏观体感的"价弱"下,微观企业毛利率已拐头向上。
这是"增配中下游"的微观基础:收入端还弱,但价格端和毛利率端已经见底回升,意味着中下游利润对需求复苏的弹性更大。
产业生命周期与中美基金风险收益比
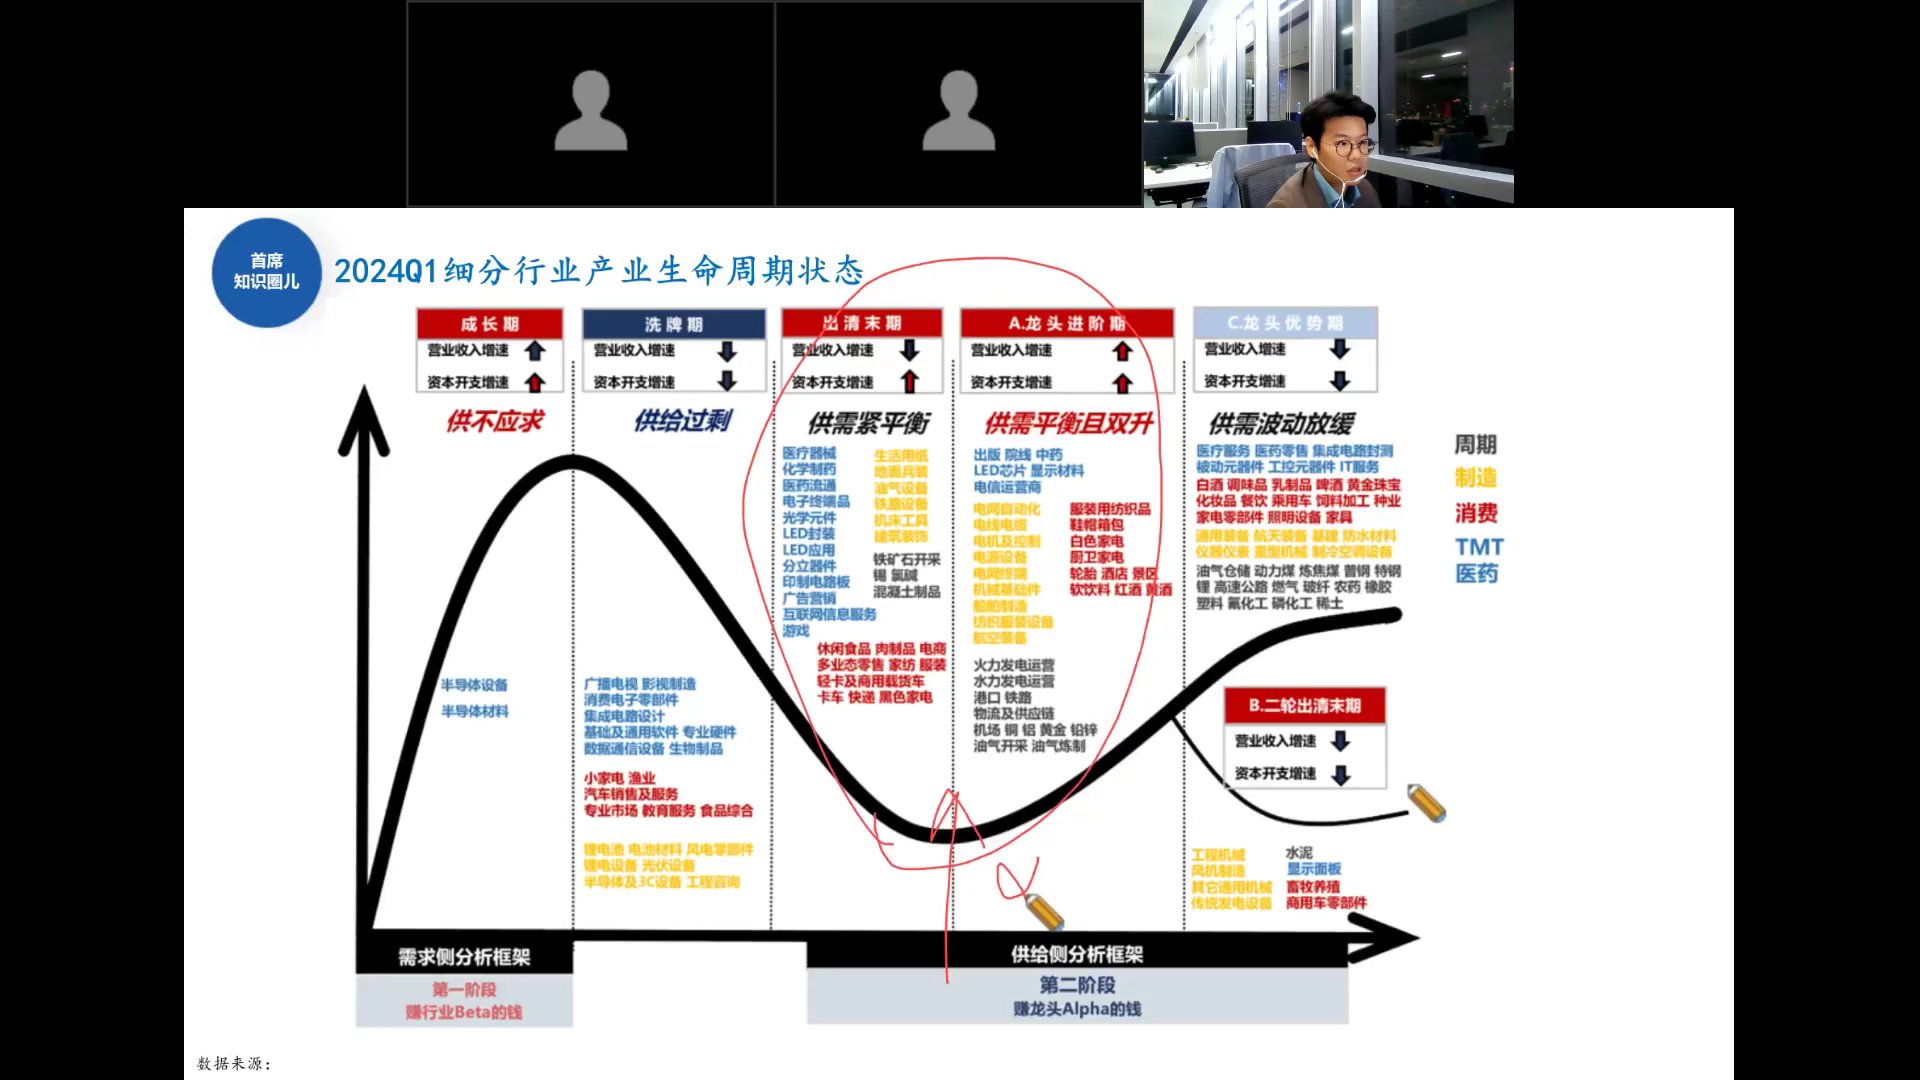
邓玉林用产业生命周期框架(营收增速×资本开支增速)将细分行业分为:成长期(供不应求)、洗牌期(供给过剩)、出清末期(供需紧平衡)、龙头进阶期(供需平衡且双升)、龙头优势期(供需波动放缓)。
- 需求侧(赚行业Beta的钱):半导体设备、半导体材料处于成长期
- 供给侧(赚龙头Alpha的钱):出版、院线、LED芯片、电网自动化等处于龙头进阶期
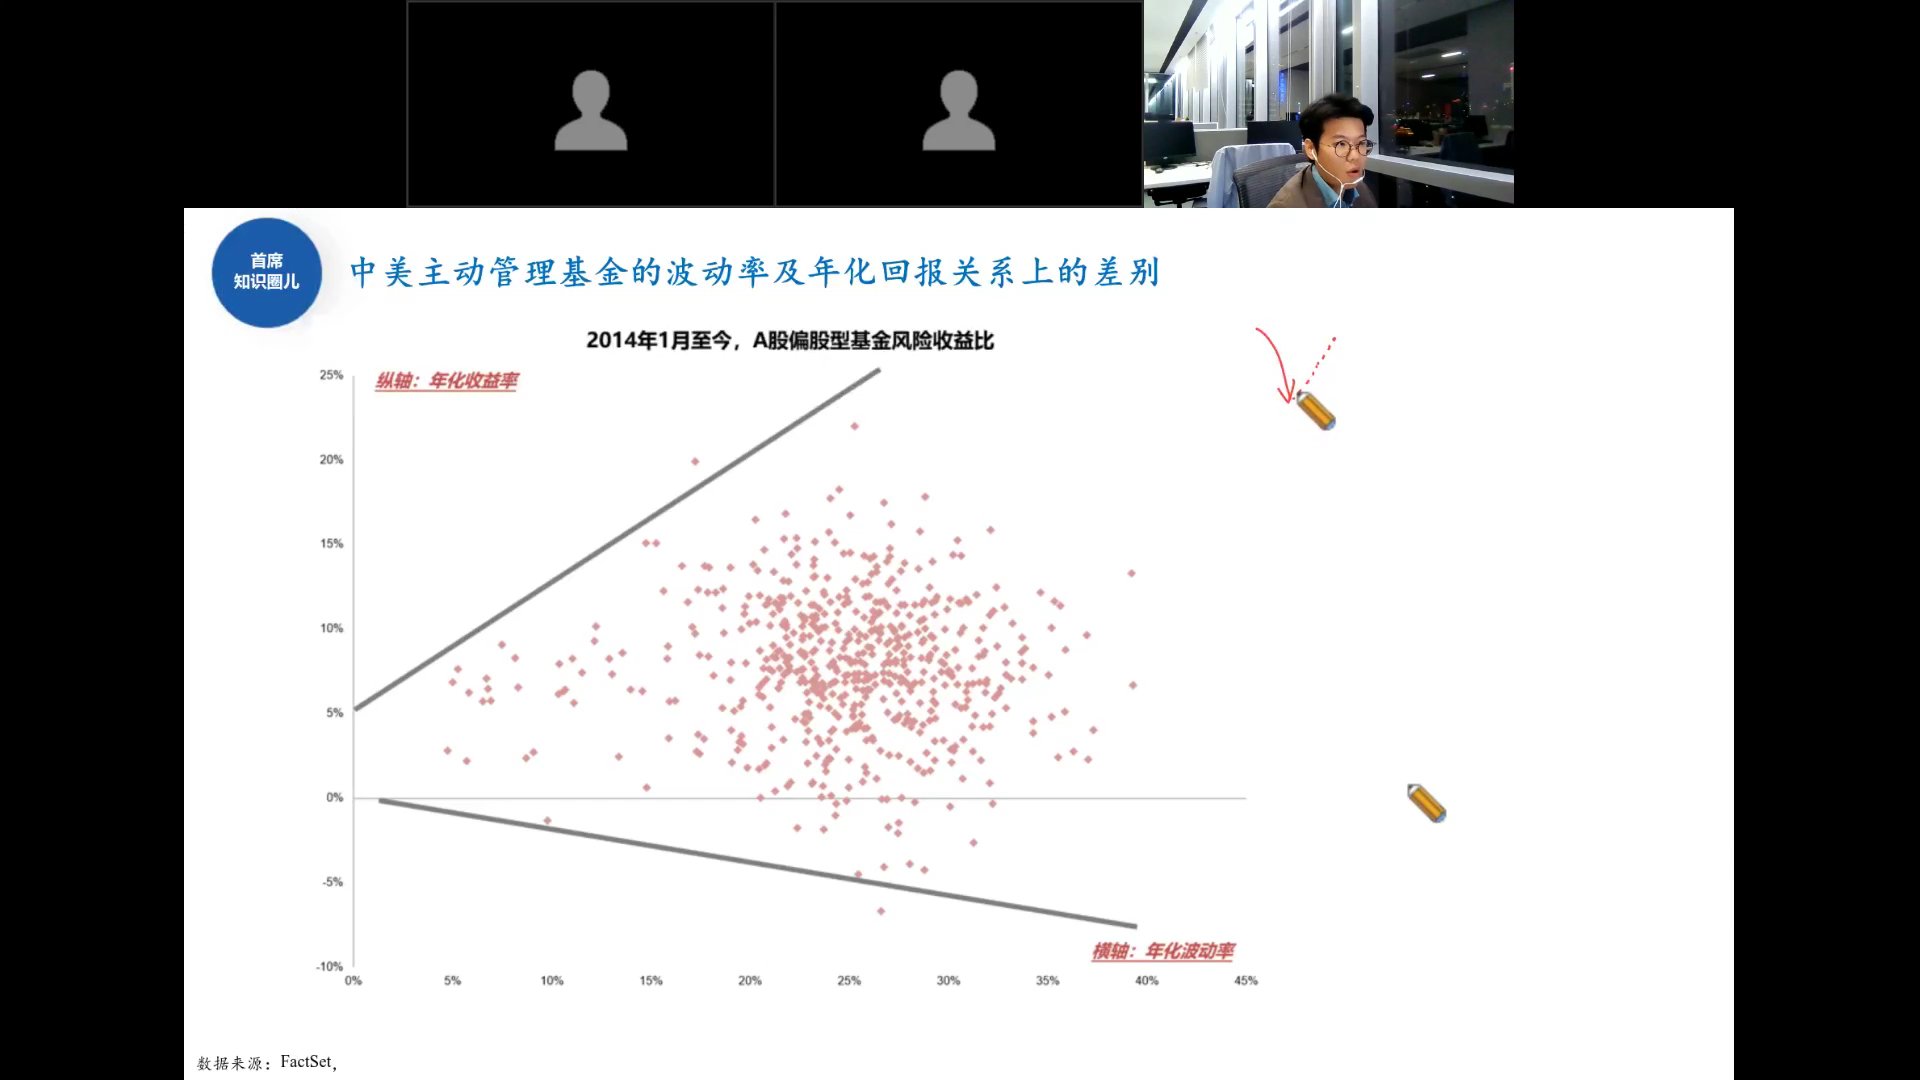
2014年1月至今,A股偏股型基金呈现"高波动≠高收益"的特征——风险收益比曲线向下倾斜,意味着在A股承担更高波动并未获得相应补偿。
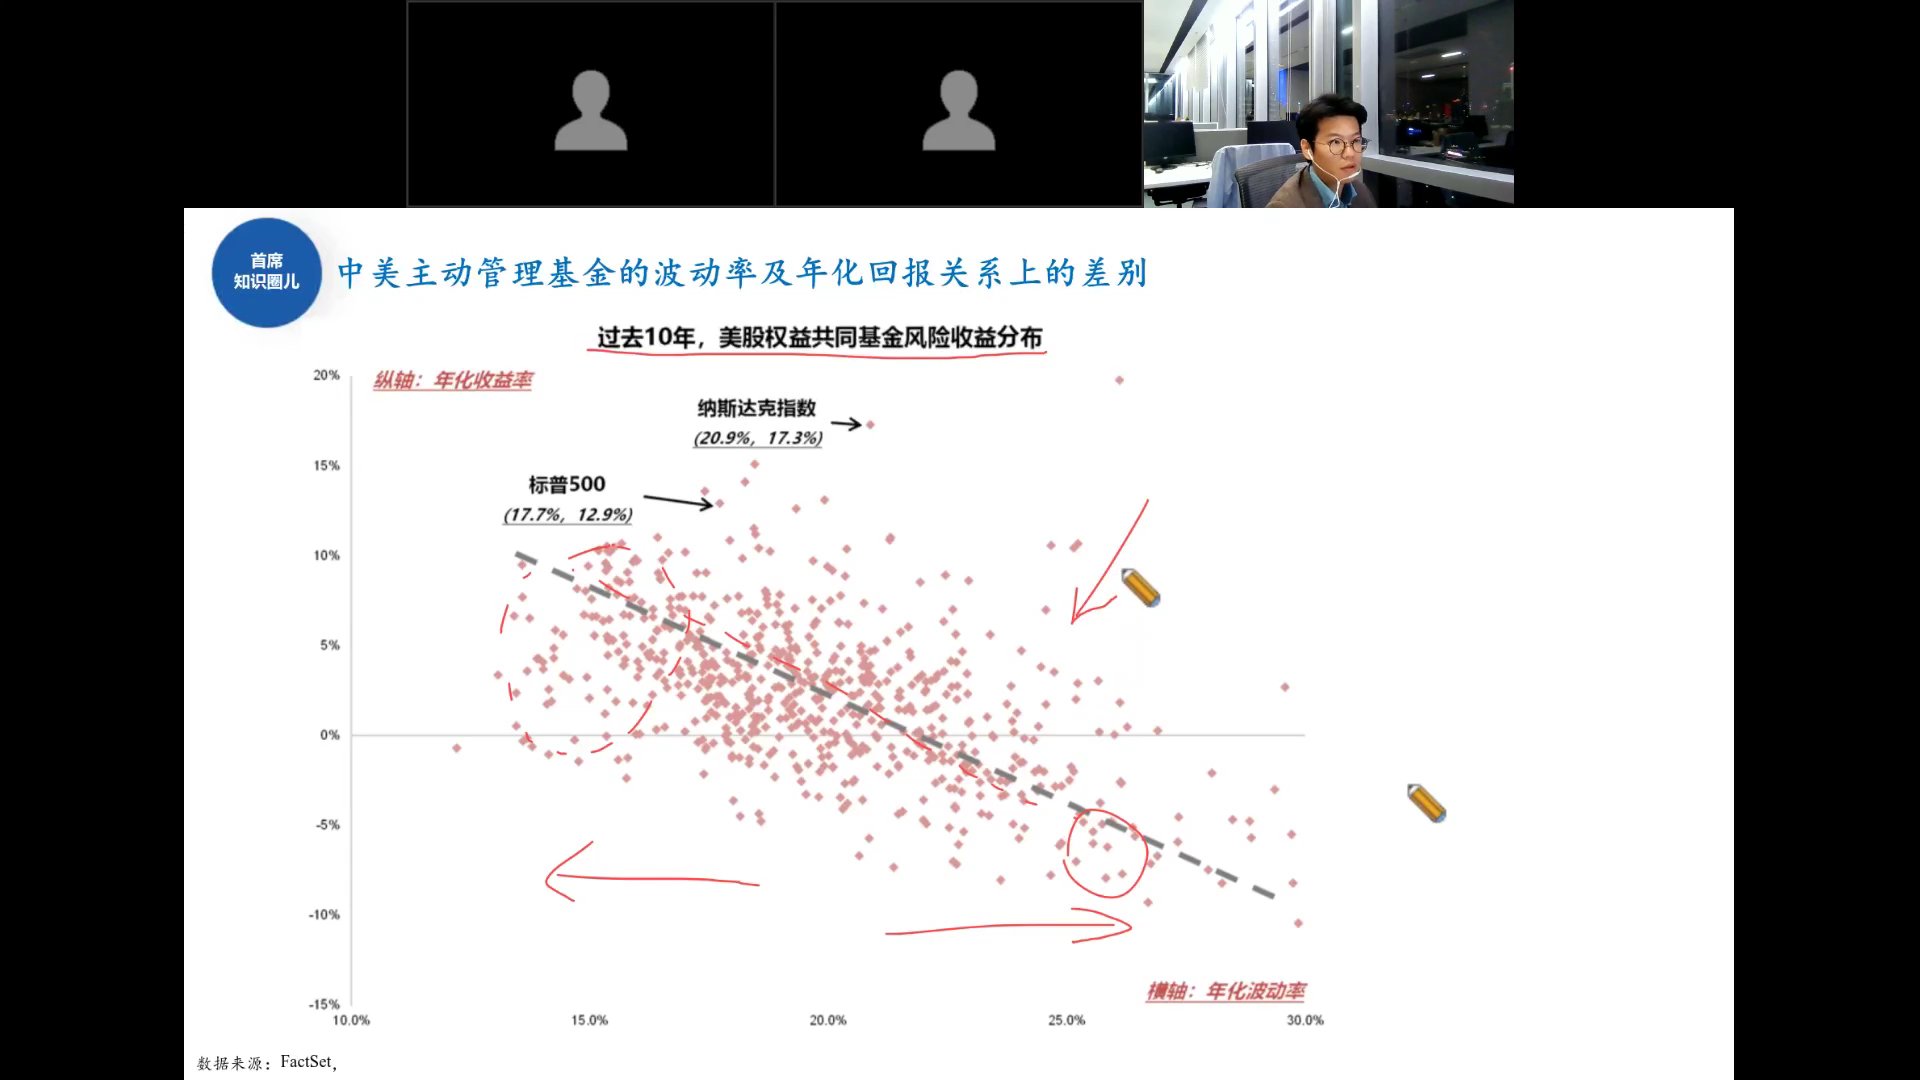
对比过去10年美股权益共同基金:标普500年化收益17.7%、波动12.9%;纳斯达克年化20.9%、波动17.3%。美股基金呈现更正常的风险收益补偿关系。
预期回报率下降的时代,组合管理更显重要。A股主动基金承担波动却未获得对等回报,因此更需要通过风格再均衡、哑铃配置来控制下行、捕捉结构性机会。