260616 A股市场回顾(下):潮起潮落,研鉴时代
本课是"A股市场回顾"系列下篇,"研鉴"二字,指在一段历史时期涌现的优秀研究者与研究报告。课程从2005年前后开始、分年度梳理A股编年史, 划分为五个阶段,最后做总结。核心方法:用"政策信号"与"经济信号"两条线索回看历次牛市顶点(各6次对5次), 并串起周金涛、李迅雷、罗毅、张夏、郭磊、刘晨明等代表性研究者的经典报告。
课程目录
一、2005年前:蛮荒时代与投研范式起源
课程开篇先回顾上节课的上证指数、万得全A两张季K线图:对历次牛市顶部做了红色标注(2013年创业板牛市在上证上不明显),对2004、2014、2024年三次"国九条"做了蓝色标注——前两次国九条后都出现大级别牛市,2024年第三次国九条以来,万得全A已逼近历史新高。
1.1 2005年是A股的"1500年"
- 《全球通史》上册从史前到1500年、跨万年仅500多页;下册从1500年至今、几百年却近千页——因航海时代到来、科技进步加快。2005年之于A股,正如1500年之于世界
- 1990-2005年是A股"蛮荒时代":规则残缺、摸着石头过河,根本制度缺陷是股权分置——上市公司同时存在流通股与非流通股,大股东持非流通股、利益与股价无关,中小股东没有话语权
- A股成立之初是"国有企业解困的工具";早期甚至有"交易所办错了、关了就可以"的说法,1993年前后曾关闭海南证券交易中心
1.2 1999年"519行情":政策+科技牛
- 1999年5月8日炸南联盟大使馆,全国悲愤、市场恐惧,大盘跌至1000点附近;5月16日政府紧急发出"六条救市政策",5月19日强行拉涨,兼具稳市场与对冲外部屈辱、提振信心之意
- 六条措施(内部传达、后被外媒曝光):给券商合法借钱渠道、允许增资扩股发债、让国企和上市公司的钱("三类企业")入市——是建国后第一次最高层明确救市;主线是科技网络与重组股,"触网就涨",是纳斯达克科技牛在中国的映射
1.3 美国互联网泡沫:五根稻草压垮
- 1999-2001年美股凡名称带".com/.net"就暴涨;最终被五根稻草压垮:加息锁流动性、估值离谱、盈利被大面积证伪、龙头爆雷、经济衰退
- 世通公司2002年爆110亿美元财务造假后退市;亚马逊从107美元跌至6美元(-94%)、雅虎从118美元跌至4美元(-97%)
- 1999年6月至2000年5月,美国连续6次加息、联邦基金利率从4.75%升至6.5%;1999年克林顿废除《格拉斯-斯蒂格尔法案》(1933银行法)、颁布金融服务现代化法案,允许银证保混业,为2008年危机埋下伏笔
- A股被美股带崩,2001-2005年持续4年大熊市,2005年跌至998点、极度悲观
1.4 投研范式的确立
- 股权分置改革:2005年4月29日启动,尚福林讲"开弓没有回头箭";非流通股股东以支付对价(送股、送现金,即补偿)换取流通权,实现全流通、同股同权同价,使全体股东利益一致,为注册制、创业板、科创板、纳入MSCI等扫清根本障碍
- 人民币汇改:2005年7月由盯住美元改为盯住一篮子货币,人民币升值、吸引外资
- 卖方(券商):2003年首届"新财富最佳分析师"评选,让研究规范化、职业化;研报从"口号+观点"变为"数据模型、逻辑、估值、风险提示"的标准格式。此后又有水晶球奖、金牛奖、万得金牌分析师奖等
- 买方:公募基金始于1998年(多为封闭式),2003年后大量设立对标美国共同基金的公募;QFII(合格境外投资者)进入,用国际方法研究A股
- 君安研究所:1995年成立、最早推行基本面与实地调研,被视为现代卖方研究开创者;1999年与国泰合并为国泰君安研究所、规模近百人。所长李迅雷2000年《让客户改变我们的研究模式》重构了卖方商业模式(基本面调研、盈利预测、分佣付费、路演服务,沿用至今);2006年初《买自己买不起的东西》提出城镇化+人口红利+货币超发下,一线城市房产、茅台等核心资产将走长牛
二、周期研究源头:周金涛与康波
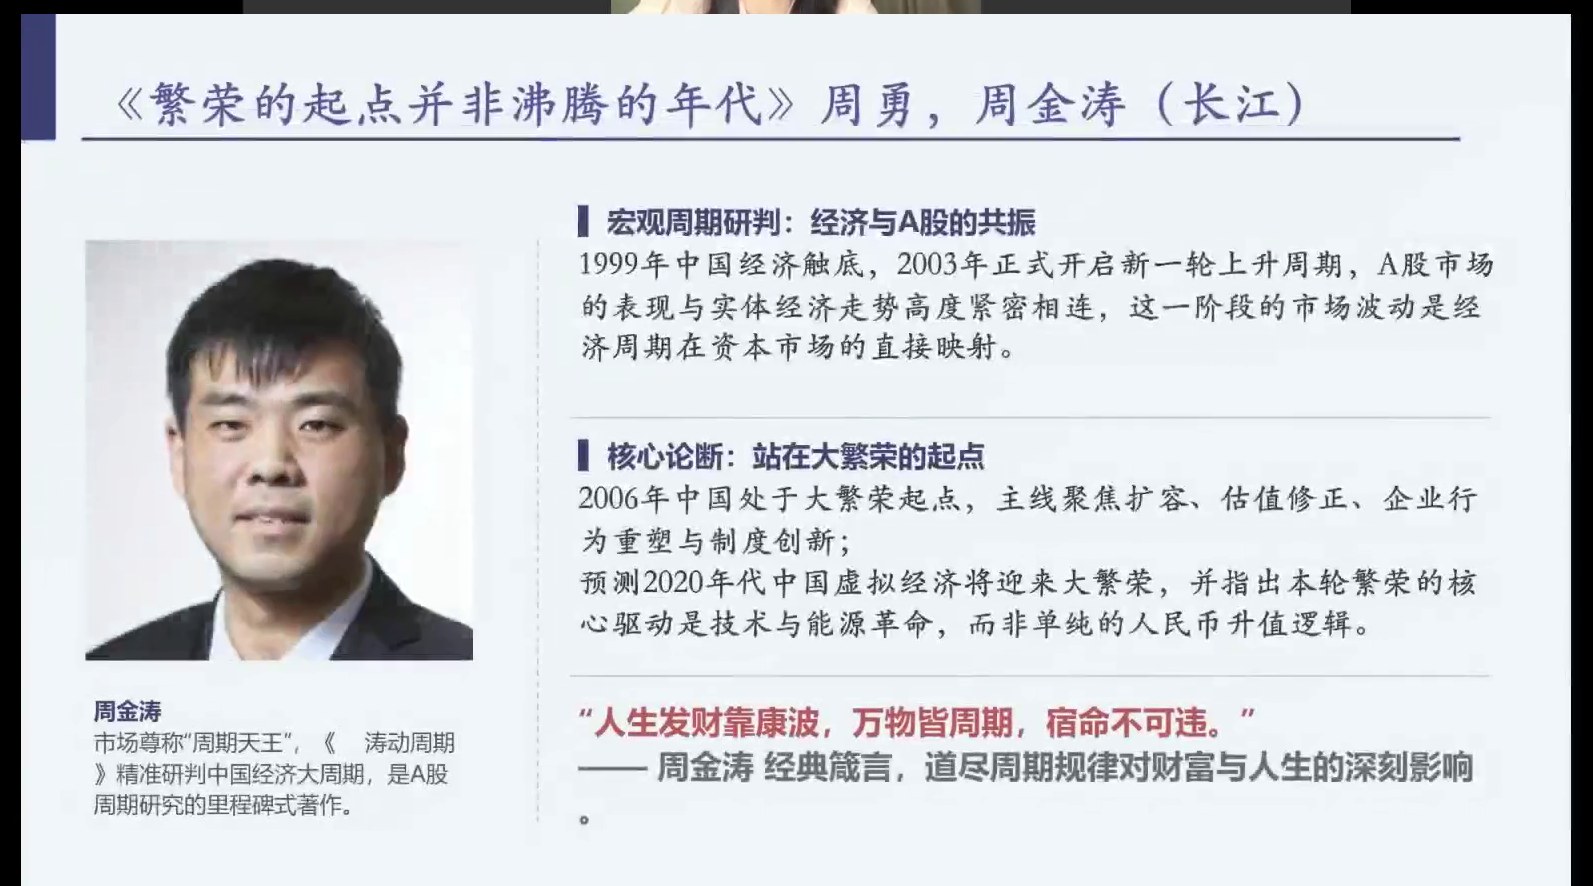
2005年6月见底998点后开启超级大牛市,最高涨至6124点,市值、开户数、机构规模爆发性增长。2005-2007年是难以复制的周期牛市,"得宏观者得天下"。
- 2005-2007年很多子行业从低点到高点达10倍涨幅,个股达20-30倍:证券行业整体涨约27倍、有色约14倍、工程机械约14倍、房地产约11倍、煤炭约10倍;个股中国船舶约41倍、驰宏锌锗约38倍(高送转+高分红)
- 2006年长江证券周勇、周金涛发表《繁荣的起点并非沸腾的年代》。周金涛是《涛动周期》作者、后任中信建投策略首席
周金涛用康波、朱格拉、基钦等四种周期嵌套分析,判断2006年中国只是大繁荣的起点,预测2020年中国虚拟经济将迎来大繁荣,并指出本轮繁荣核心是技术与能源革命,而非单纯人民币升值逻辑——"人生发财靠康波"。周金涛于2016年去世。
三、2007年6124点:国内机构观点
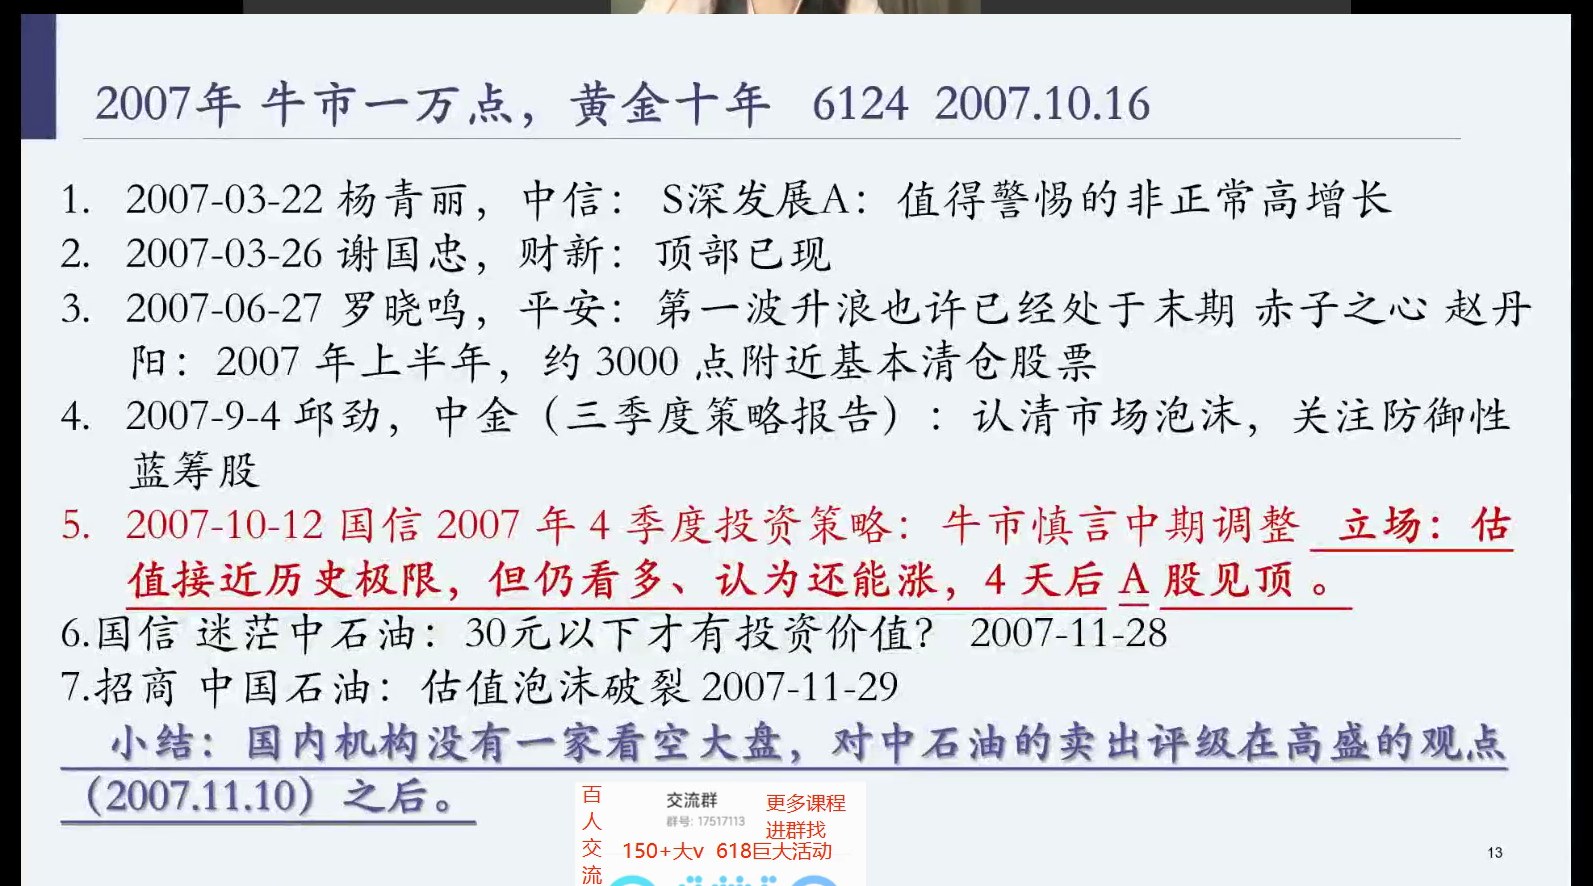
2007年市场一度流行"牛市上万点、黄金十年",最终于2007年10月16日止步6124点。2008年要办北京奥运会,全国基本都在唱多。国内机构观点时间线:
- 3月22日:中信证券杨青丽(五道口毕业)对深发展出看空报告
- 3月26日:财新网谢国忠(永远看空)发文"顶部已现",被骂很惨
- 6月27日:平安证券罗晓鸣称"第一波升浪已处末期";早期私募赤子之心赵丹阳在3000点附近基本清仓
- 9月4日:中金邱劲三季度策略《认清市场泡沫,关注防御性蓝筹》
- 10月12日:国信证券四季度策略称"估值接近历史极限"但仍看多——4天后A股见顶
- 11月28/29日:招商、国信分别对中石油发看空报告
小结:国内机构在大牛市顶端没有一家看空大盘;对中石油的卖出评级,也是在高盛(2007.11.10)之后才发出。
四、6124点:外资研报与见顶
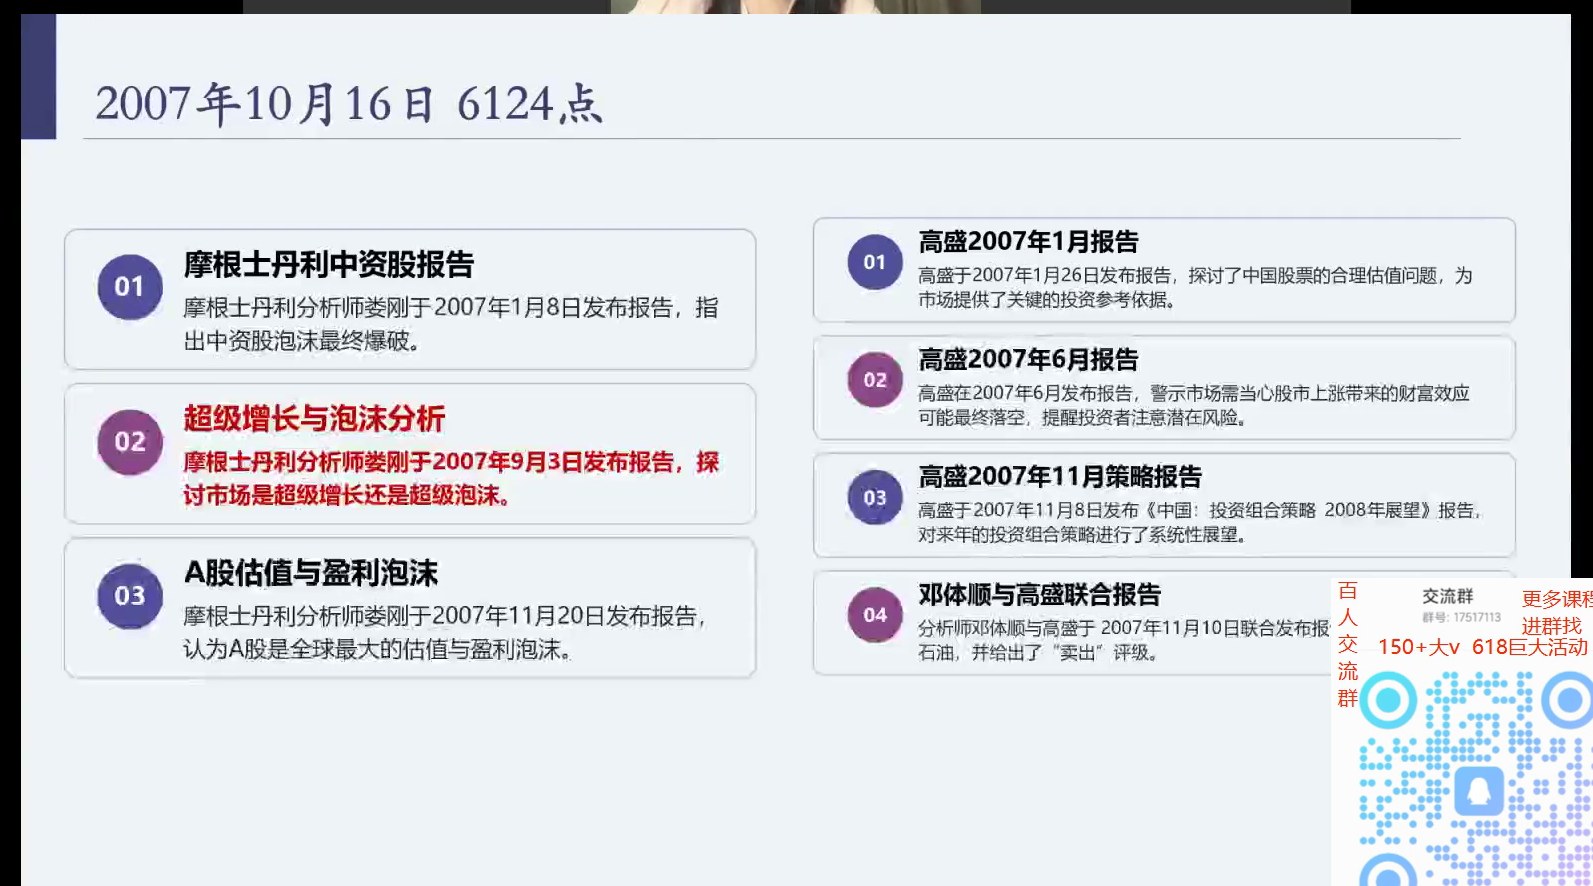
- 摩根士丹利娄刚(中国人):2007年1月、9月、11月连续看空,报告包括《中资股泡沫最终爆破》《超级增长与泡沫分析》《A股是全球最大估值盈利泡沫》
- 高盛邓体顺:2007年1月(合理估值)、6月(警示财富效应落空)、11月做出看空报告;11月8日《中国:投资组合策略2008年展望》,并与高盛11月10日联合报告给中石油"卖出"评级
主讲人主张"兼听则明":资本市场是人性的放大器、最不听话,内资外资、看多空观点都应了解,不应因"珍惜生命、远离高盛"之类说法就排斥某一类报告。
五、2008至暗时刻:政策剧烈转向
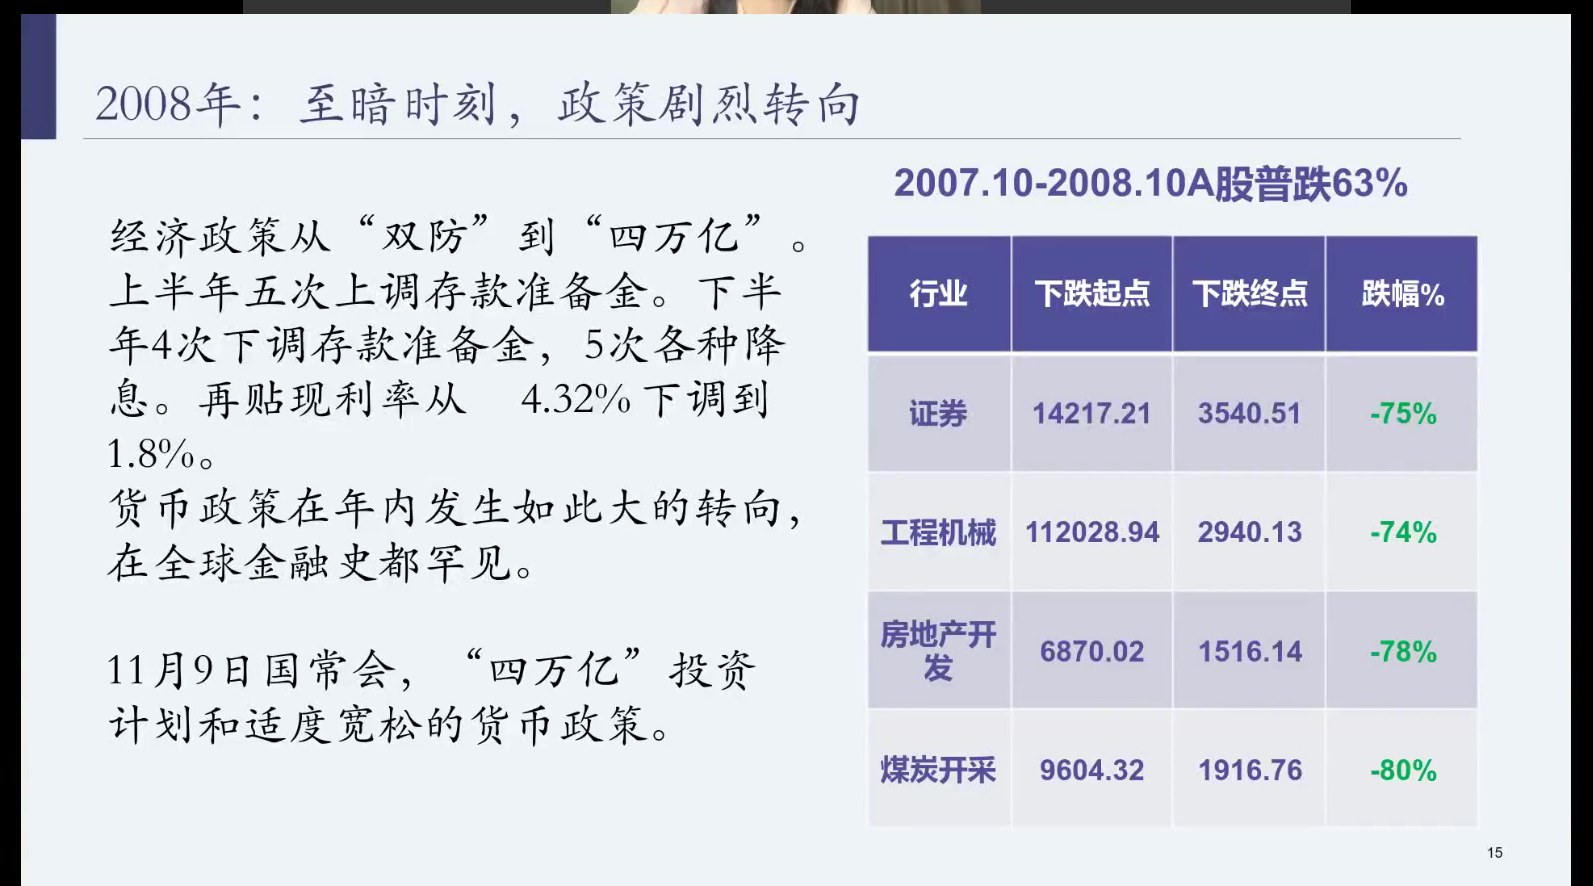
5.1 政策从"双防"到"四万亿"
- 2008年上半年仍在防通胀、防经济过热;9月15日雷曼兄弟破产,次贷危机升级为全球系统性金融危机,股市暴跌、信用冻结
- 9月后财政政策转向:上半年5次上调存准,下半年4次降准、5次降息,再贴现率从4.32%降至1.8%——货币政策年内如此重大转向,在全球金融史上罕见
- 11月9日国常会推出四万亿投资计划与适度宽松货币政策
- 2007.10-2008.10市场普跌约63%:证券约-75%、工程机械约-74%、房地产开发约-78%、煤炭开采约-80%
5.2 市场表现与核心转变
- 上证指数从6000多点回到1000多点;万得全A全年跌约63%、80%个股跌幅超50%;全部A股归母净利润增速约-16%,滚动PE跌约71%(杀估值)
- 全球没有一个板块有绝对收益,仅电气设备、生物医药、农林牧渔跌幅未超50%
- 各国都选择货币宽松、财政兜底、债务置换"拖着泡沫和坏账",而非让市场破产出清——全球经济从"需求驱动"转向"货币+债务驱动",这是2008年作为分水岭的核心意义
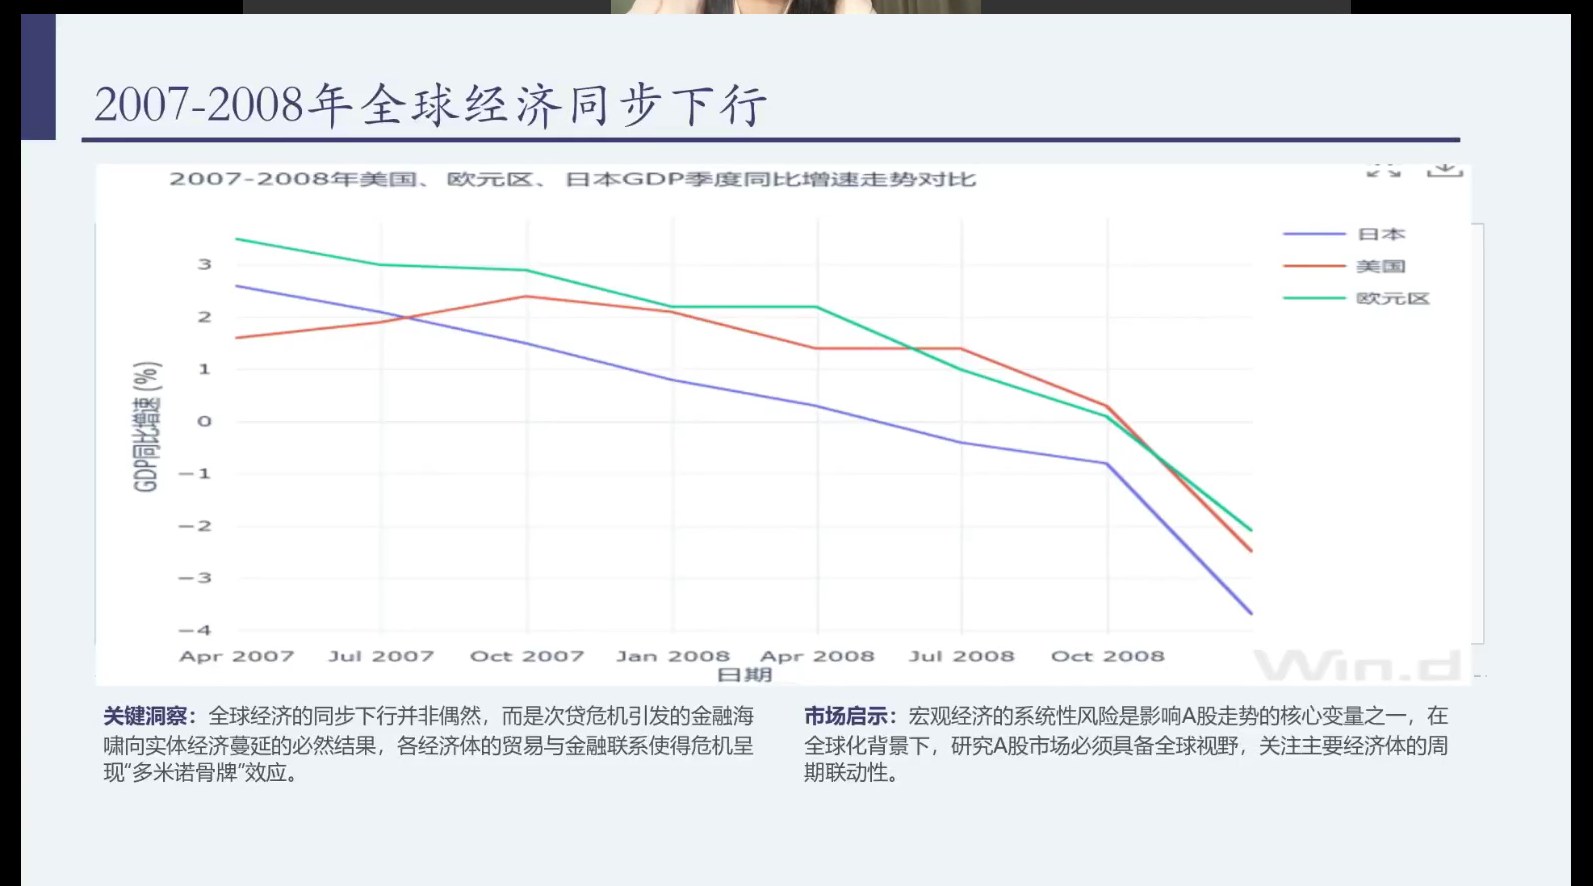
5.3 全球同步下行
- 2008年四季度美、欧元区、日本全部衰退,三大经济体GDP增速同步急速下行(日本韧性最差、衰退幅度最大);中国出口断崖式下滑
- PPI从2008年8月的+10.01%(十几年新高)到12月的-1.1%,三个月从新高到通缩;2009年7月跌至-8.2%
- 这种"共振式衰退"打破了此前"东方不亮西方亮"的互补格局,标志实体经济受到系统性冲击,是A股深度调整的重要外部推手
六、投资者结构:谁在接盘谁在减持
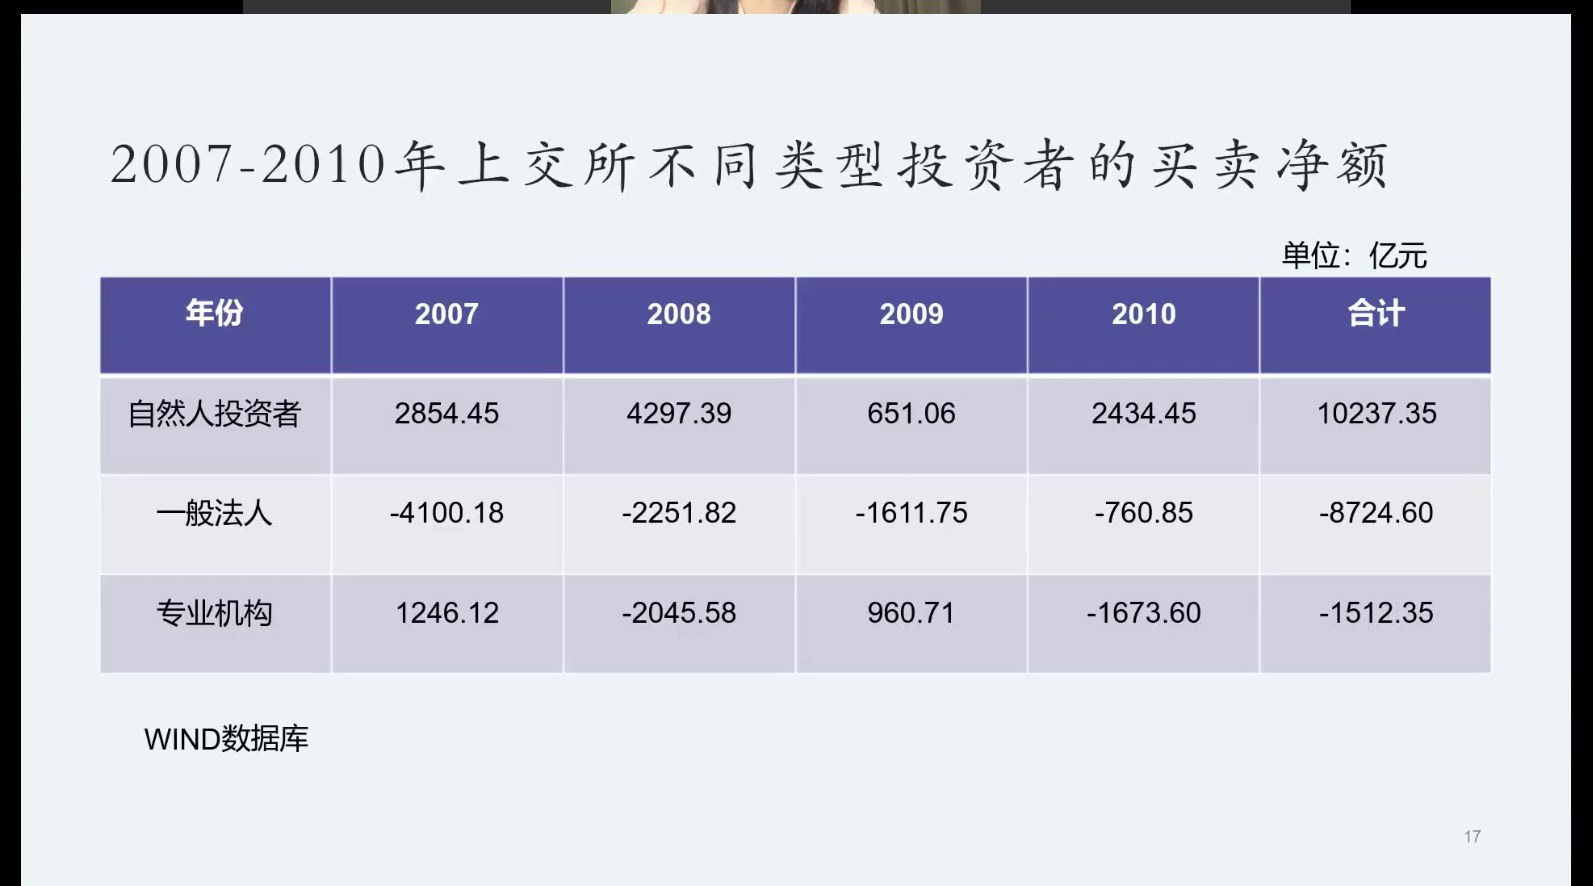
2007-2010年(数据自2007年开始发布)上交所三类投资者买卖净额(亿元)呈现截然不同的景象:
- 自然人:2007-2010每年都净买入(2854/4297/651/2434,合计约+10237亿)——不断"接盘"
- 一般法人:每年都净卖出(合计约-8725亿)——股改限售、IPO限售、增发限售解禁带来巨大减持压力,产业投资者减持是重要关注点
- 专业机构:牛市买入、熊市卖出(合计约-1512亿)——随机应变
七、2009年V型反转与时代转换
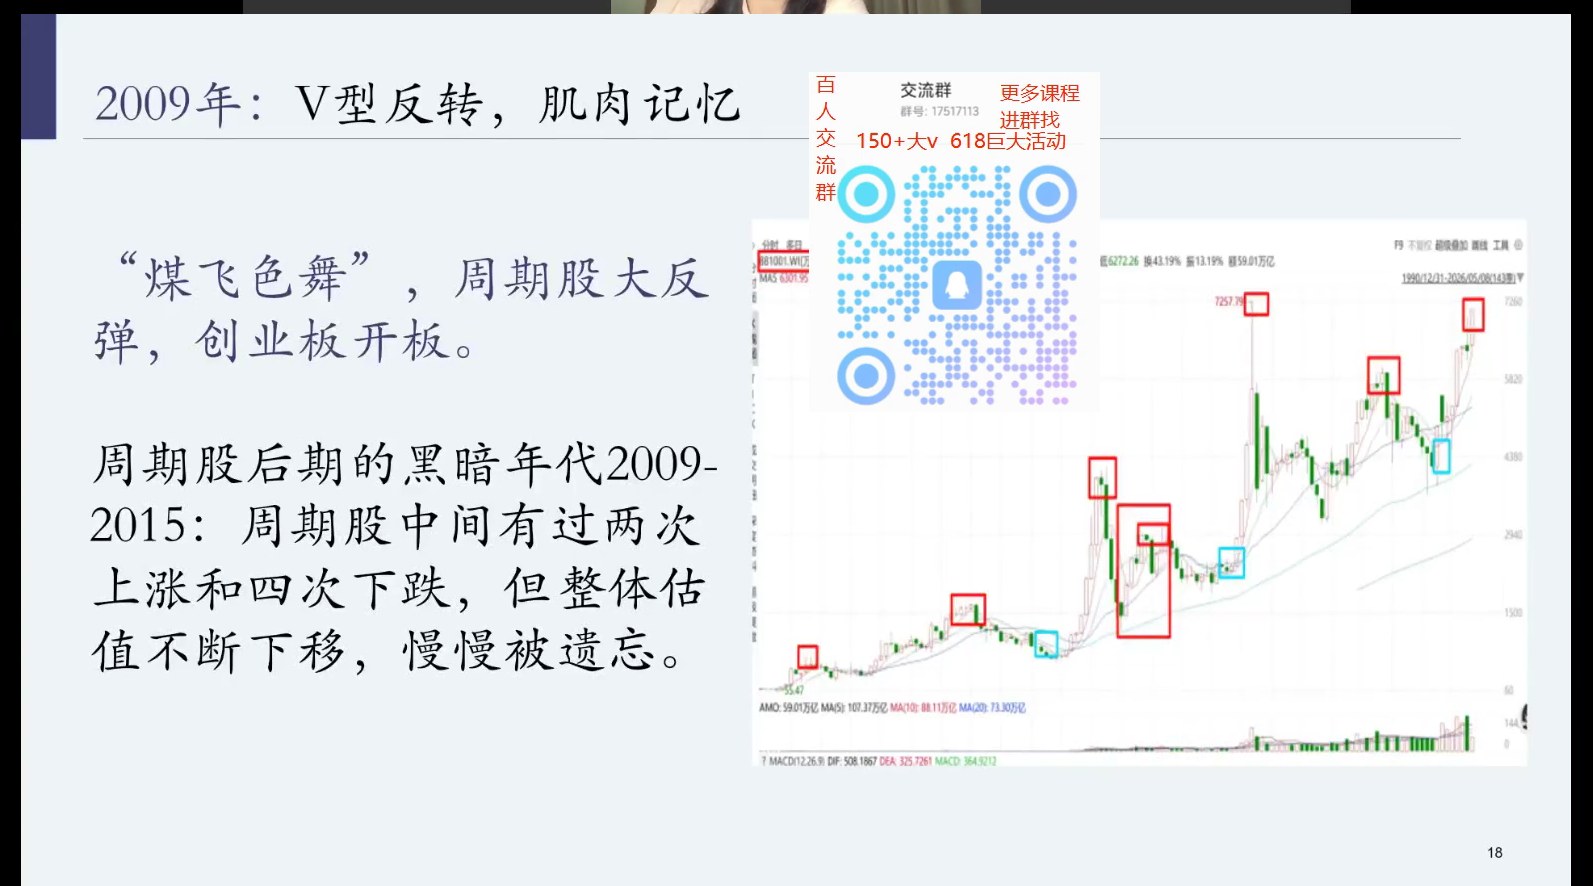
- 2009年后进入"货币托底、债务驱动"模式,全球放水、主要发达国家开始逆全球化;中国四万亿让经济强反弹,股市跟随反弹——这是2008年热门周期股"肌肉记忆式"的反弹
- 2009年四万亿落地、基建地产成主力,M2增速长期大幅跑赢GDP;上证综指全年涨约80%;2009年10月创业板开板、首批28家上市(谋划10年后落地)
- 2009年8月是分水岭:之前周期股占优,之后消费股崛起,与家电下乡、汽车下乡有关——汽车板块涨约241%(全市场第一)、家电涨约154%(第四)
这不是短期切换,而是一个时代的转换:此后周期股在2009-2015年间两次上涨、四次下跌,估值不断下移、被遗忘;A股进入"成长制胜"阶段。
八、2009年的两次误判
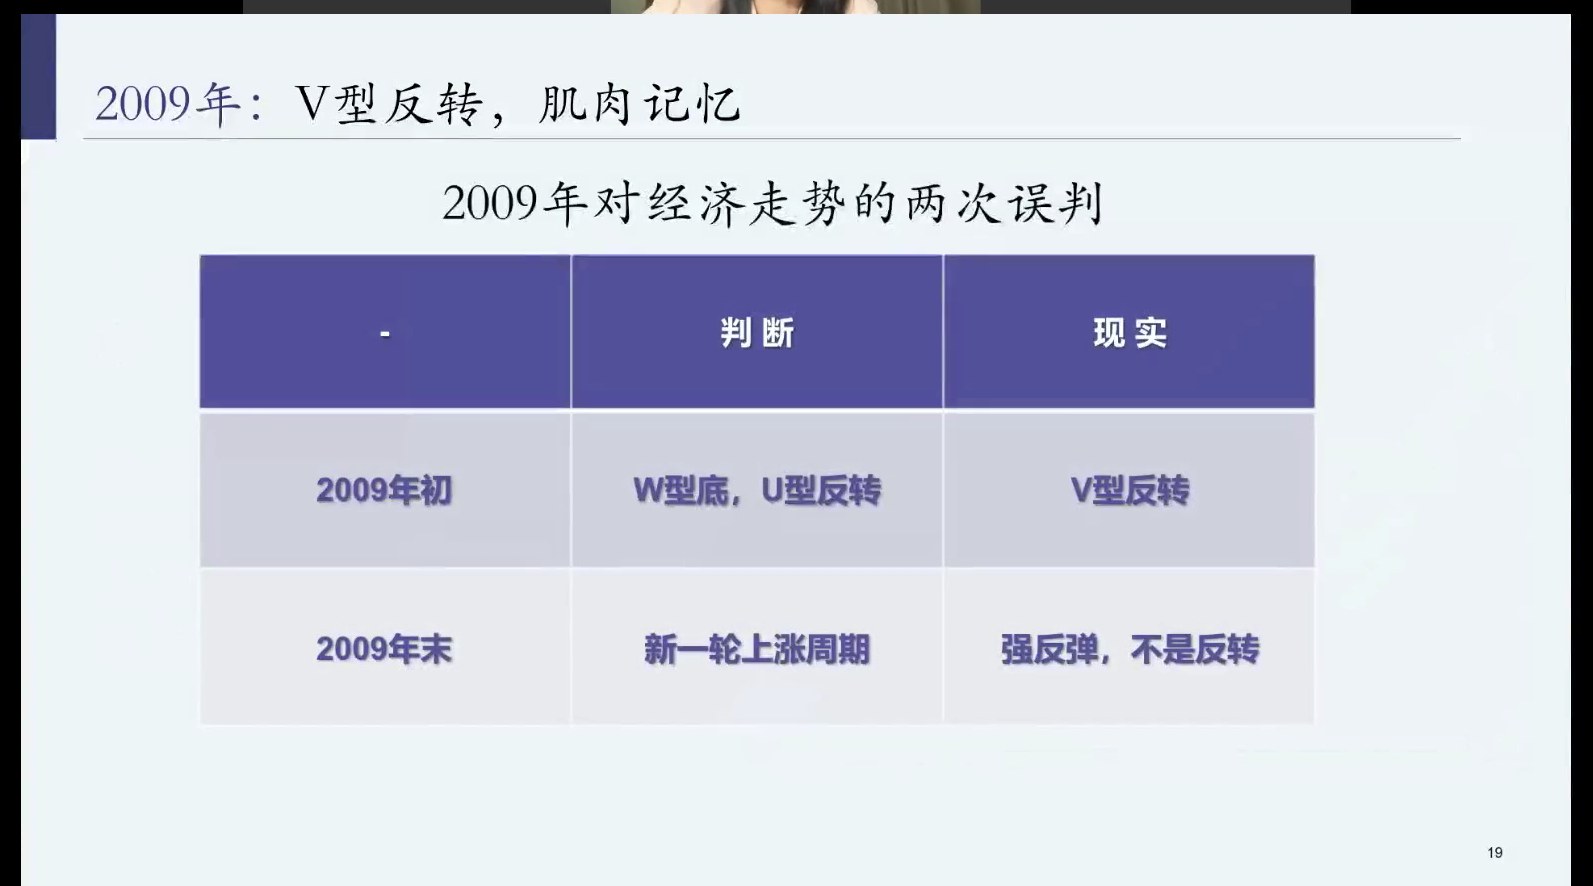
- 年初误判:以为是W型底(长时间、两次见底)或U型反转,现实是各项经济数据快速、强劲反弹(V型)
- 年末误判:以为经济V型反转、将迎来新的上涨,现实只是一次V型的强反弹,随后转入结构分化
九、周期为王:M1择时体系与见顶K线
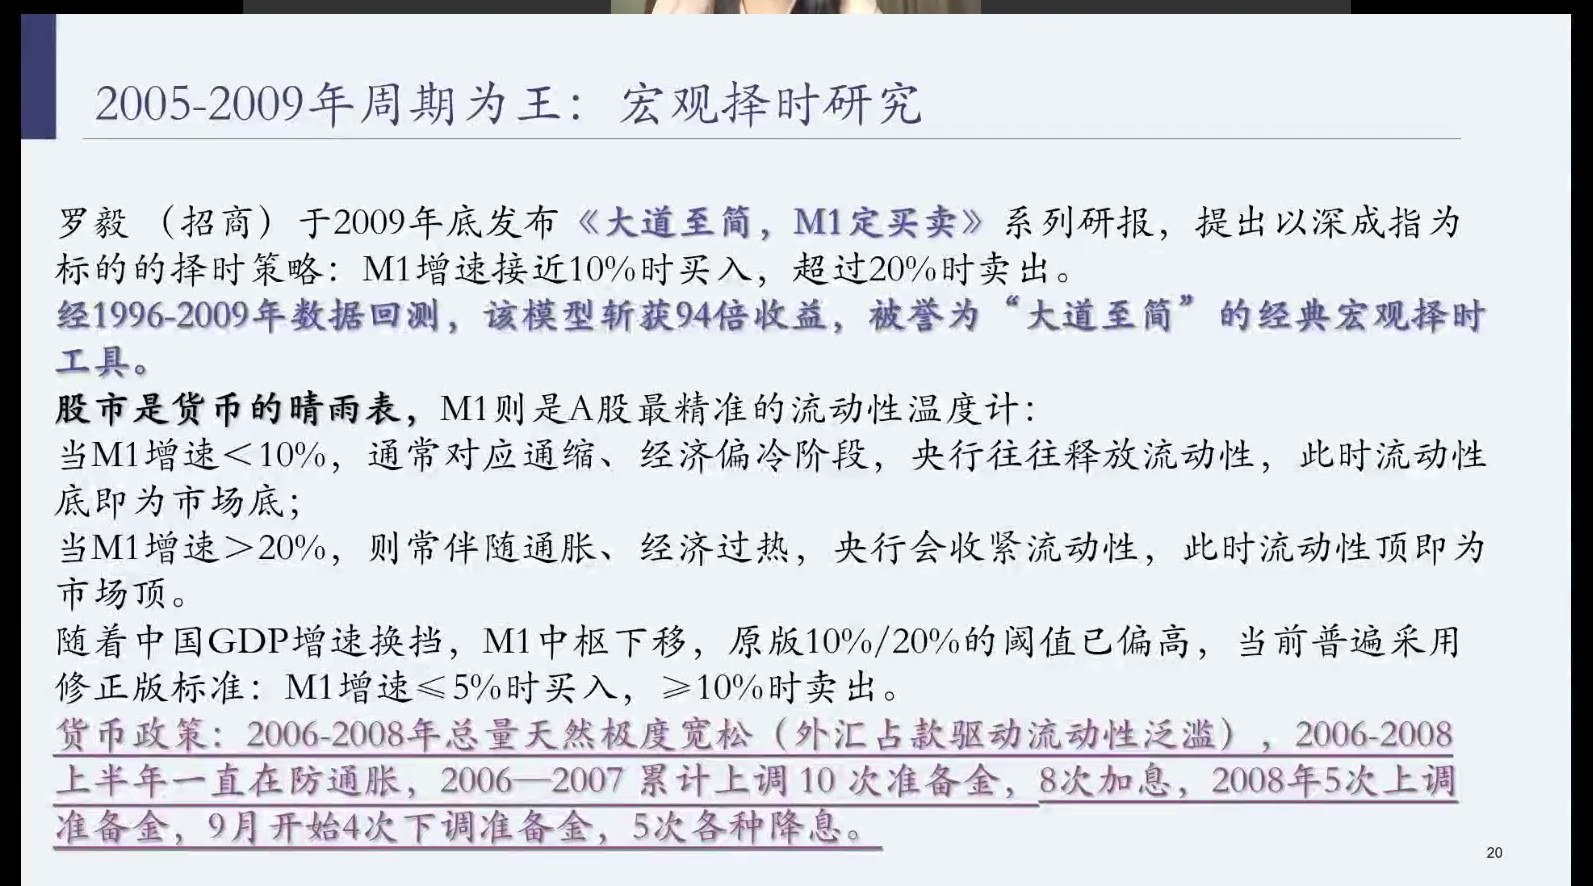
9.1 罗毅《大道至简 M1定买卖》
- 招商证券银行业首席罗毅2009年发布《大道至简 M1定买卖》,以深成指为标的:M1增速接近10%时买入、超过20%时卖出;1996-2009年回测获得约94倍收益,被誉为经典宏观择时工具
- 逻辑:股市是货币的晴雨表(而非经济晴雨表)。M1<10%对应通缩、央行放水,流动性底即市场底;M1>20%伴随过热、央行收缩,流动性顶即市场顶
- GDP换挡后M1中枢下移,修正版阈值减半:M1<5%买入、>10%卖出;天风证券用 M1−PPI 代表流向金融市场的钱(PPI代表进入实体的钱)
- 2006-2007年累计升准10次、加息8次;2008年先5次升准、后4次降准5次降息
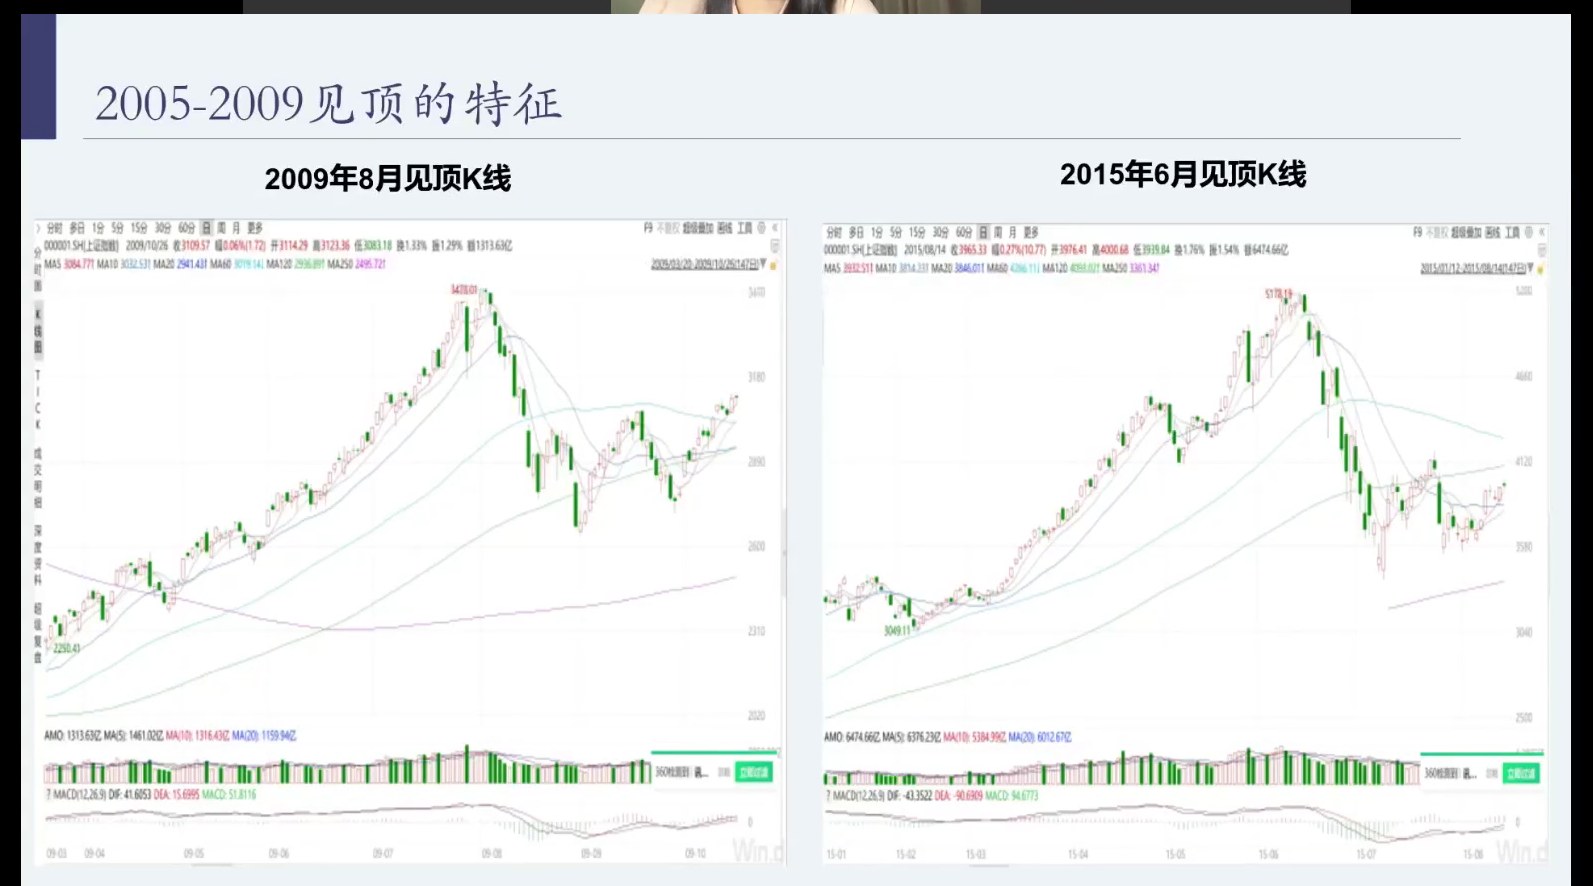
9.2 见顶K线特征与规律失效
- 2009年8月与2015年6月见顶模式高度相似:缓涨→斜率陡峭→突发巨阴→小阳回收→再巨阴、资金出逃
- 技术逃顶一旦被广泛学会就会失效:博弈中有人抢跑("预判别人的预判"),原有规律被打破、策略拥挤——每种规律都可能失效
十、2015杠杆牛的灭亡
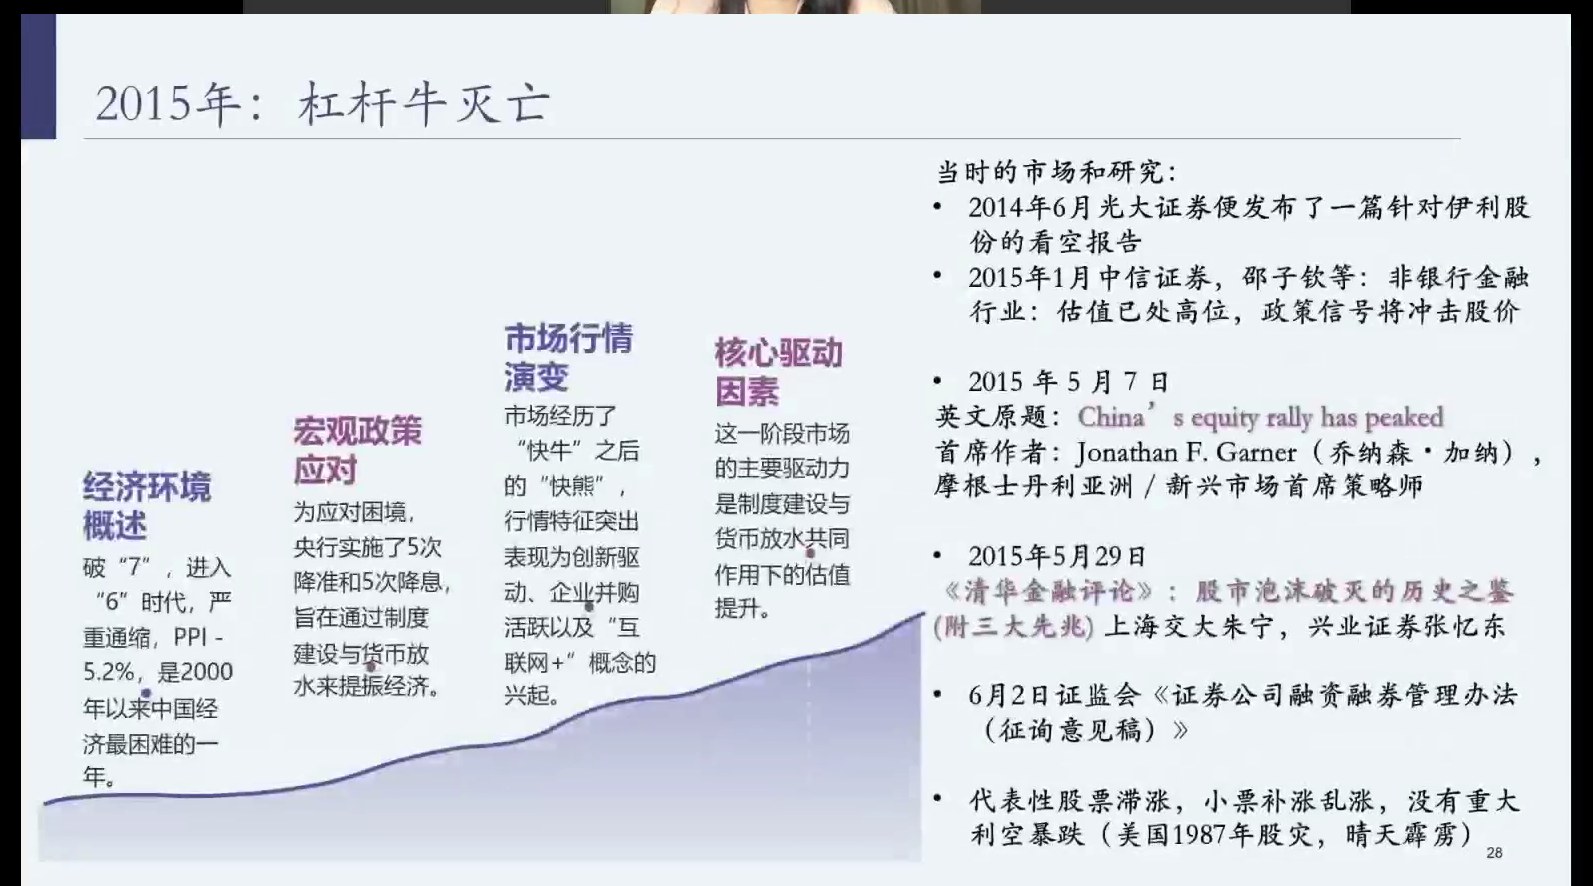
- 2015年传统经济没有拿得出手的数据:规上工业利润增速约-3%、GDP破6、PPI约-5.2%(2000年以来最困难);货币政策明显宽松(5次降准、5次降息),驱动力是制度建设+货币放水下的估值提升,特征为创新驱动、并购活跃、"互联网+"兴起
- 华泰联合开创"投行+并购基金+过桥融资"模式;华泰研究员3月发表《重构的三次方,我们迎来最好的时代》(以狄更斯《双城记》开篇)
- 5月7日摩根士丹利新兴市场首席乔纳森·加纳发表"中国股市已见顶"(equity rally has peaked);5月13日证监会叫停跨界定增
- 5月29日《清华金融评论》发《股市泡沫破灭的历史之鉴》(朱宁撰文+张忆东总结三大征兆:市梦率炒作、杠杆泛滥、情绪狂热与产业资本出逃);6月2日证监会发布两融管理办法征求意见稿,资金收紧,6月10日开始大跌;7月清理伞形信托、场外配资、恒生HOMS系统;8月汇改、人民币贬值,经历第三轮暴跌
- 2015年初至6月牛股:银之杰约70倍、东方财富约50倍、乐视网约48倍、金证股份约40倍、同花顺约35倍,多与移动互联、小票相关
见顶前迹象:代表性龙头开始滞涨、小票乱涨,"像去山顶拍毕业照"——大股票先上去、小股票再上去,最后连ST都补涨。这与美国1987年"晴天霹雳"式股灾、以及2021年新能源见顶有相似之处。
十一、2010-2015成长主线与风格指数
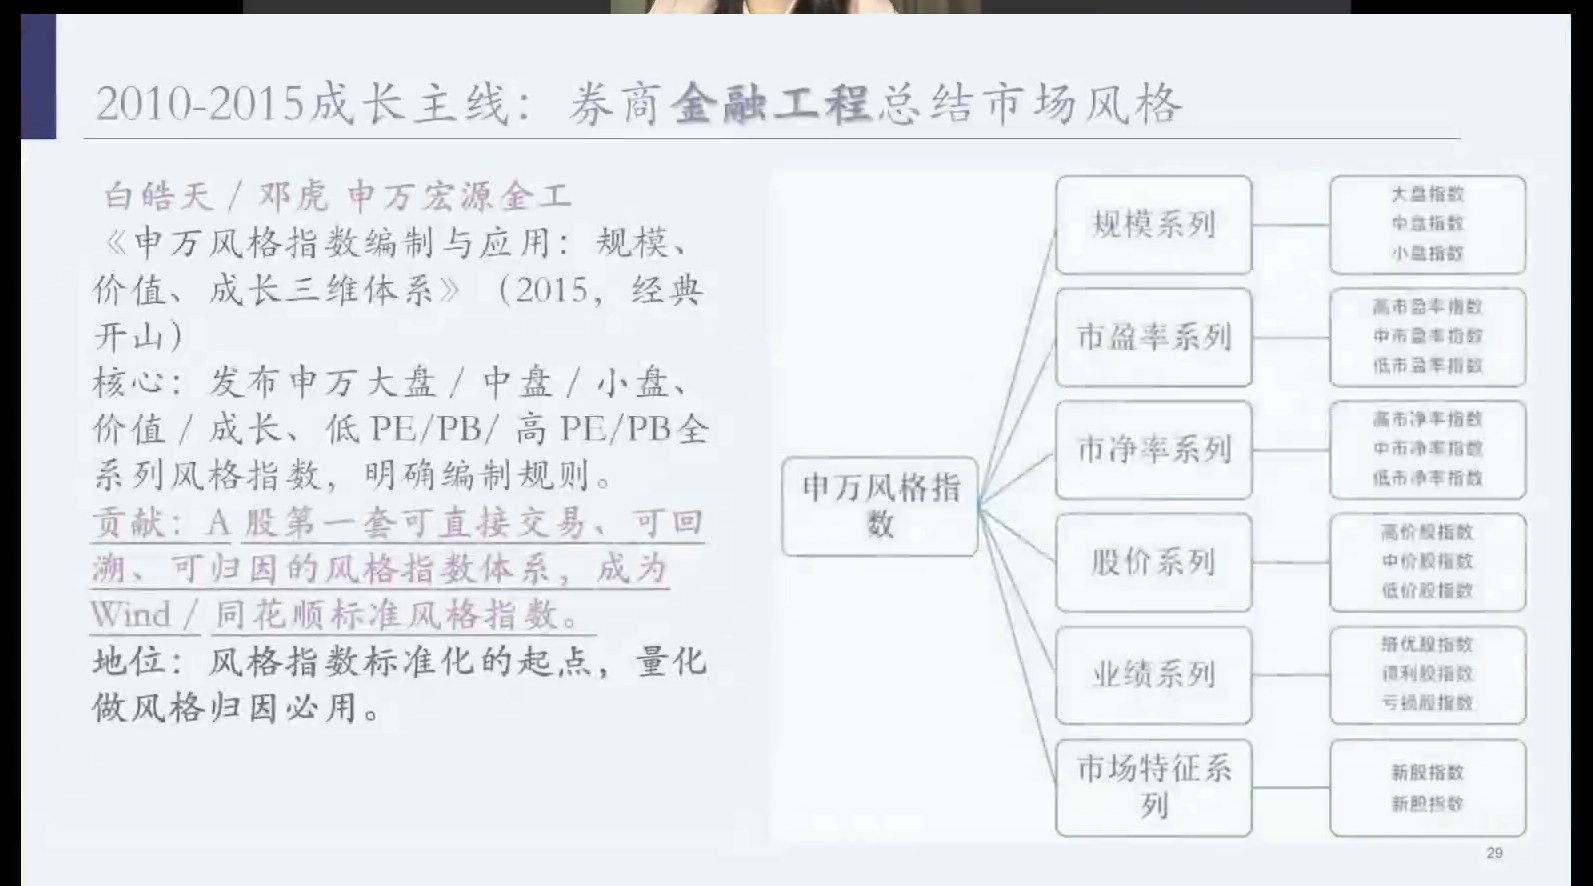
11.1 2010-2014年新旧交接
- 2010年央行收紧(6次提准、2次加息),叠加欧债危机,A股全年微跌、排名全球倒数第三;3月底两融试点启动(关注度低,2014年底达2万亿,为2015杠杆牛埋下伏笔)
- 消费成长开启十年牛市但有反复:2011年成长股"倒春寒"大跌,此后每次下跌都让消费成长更强
- 微观基础:白酒盈利从一线向二线扩散;医药受益新医改(医保覆盖率从不足60%升至95%以上);电子因智能手机渗透率提升、具备消费属性而持续高估值——苹果链产生立讯精密约50倍、歌尔声学约30倍、欧菲光约20倍、长电科技约15倍
- 2011年7次提准、3次加息,GDP破8;2012年指数止跌但经济最快阶段已过,周期股此后彻底沦为配角;2013年清理影子银行导致钱荒,A股走向极致分化(此前同涨同跌、此后结构行情)
- 2014年上半年小盘股火热、主板横盘(茅台仅1000亿市值,白马股最便宜时点是2014年7月前后);11月21日降准降息后蓝筹逆袭,上证全年涨53.3%
11.2 申万风格指数与策略哲学
- 2015年申万白皓天、邓虎发布系列风格指数,建立A股第一套可交易、可回溯、可归因的风格指数体系,成为风格归因必用
- 2014年国泰君安黄燕明、乔永远《在存在认知和符号的世界寻找投资机会》("三朵花":树上的花=盈利/不重要、纸上的花=财报、心里的花=预期共识/核心),被视为卖方策略哲学天花板
- 2012年申万林鹏、陈杰《宽体策论》:"A股是预期驱动、不是盈利驱动";《A股篮球论》:"Showtime选仓位、垃圾时间把握结构"——是对A股弱势有效市场的刻画
十二、2017漂亮50
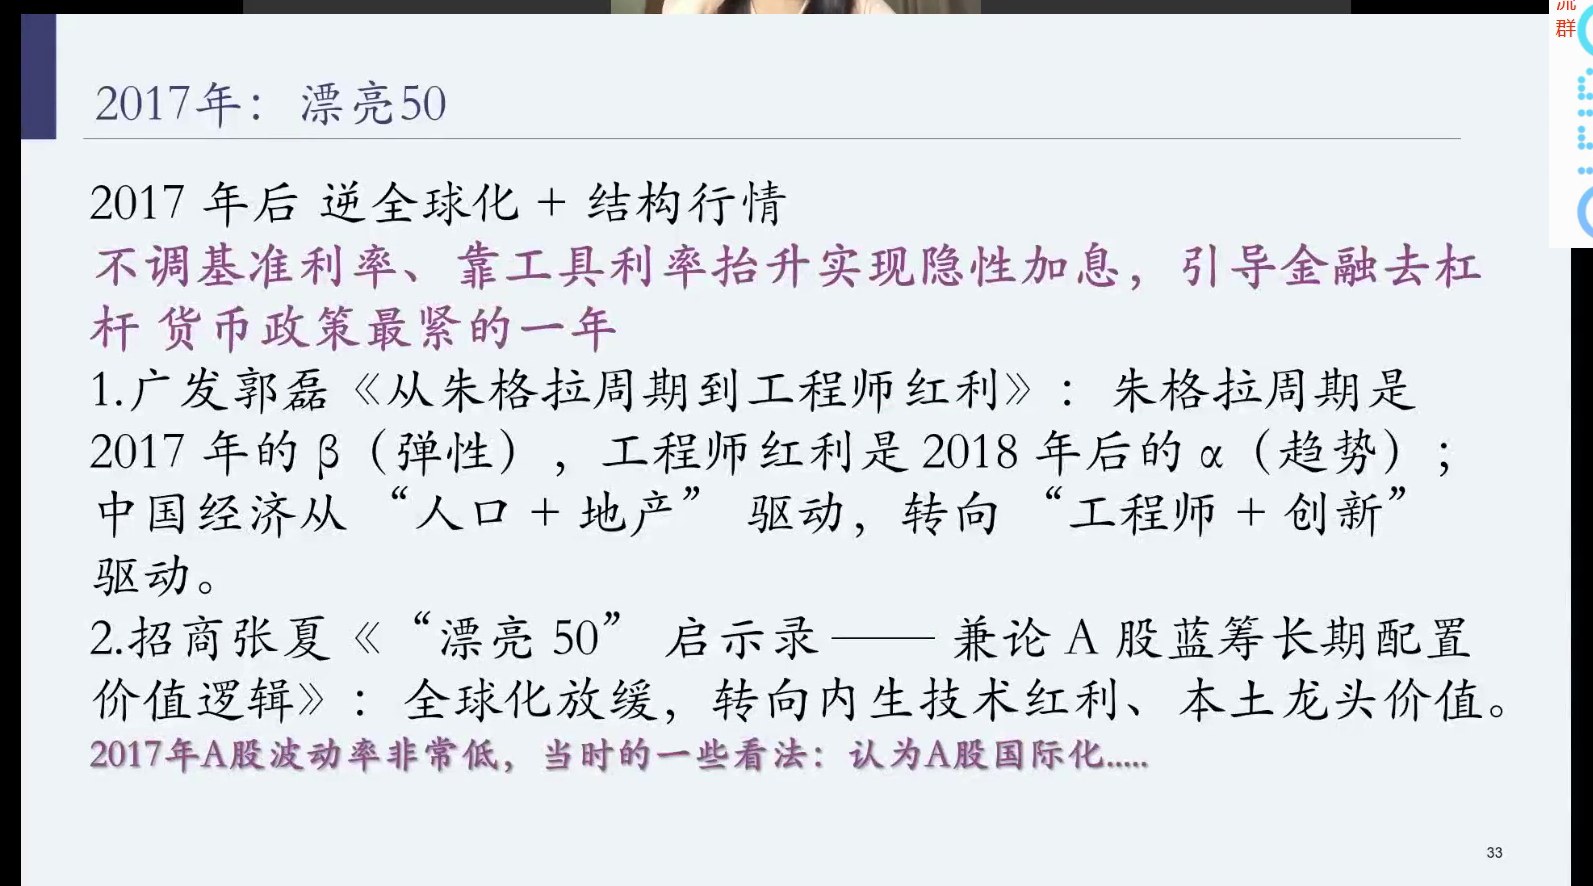
- 2017年引导金融去杠杆,是货币最紧的一年:不调基准利率、靠公开市场利率抬升实现"隐形加息"
- 广发郭磊《从朱格拉周期到工程师红利》:朱格拉周期是2017年的贝塔(弹性),工程师红利是2018年后的阿尔法(趋势),经济从人口+地产驱动转向工程师+创新驱动
- 招商张夏《漂亮50启示录》:全球放缓、转向内生技术红利下的本土龙头价值;2017年A股波动率极低(当时被解读为国际化,2018年波动率又回升)
- 2017年是"垃圾时间把握结构",只是结构落在蓝筹上,所以貌似牛市
十三、2018贸易争端与去杠杆
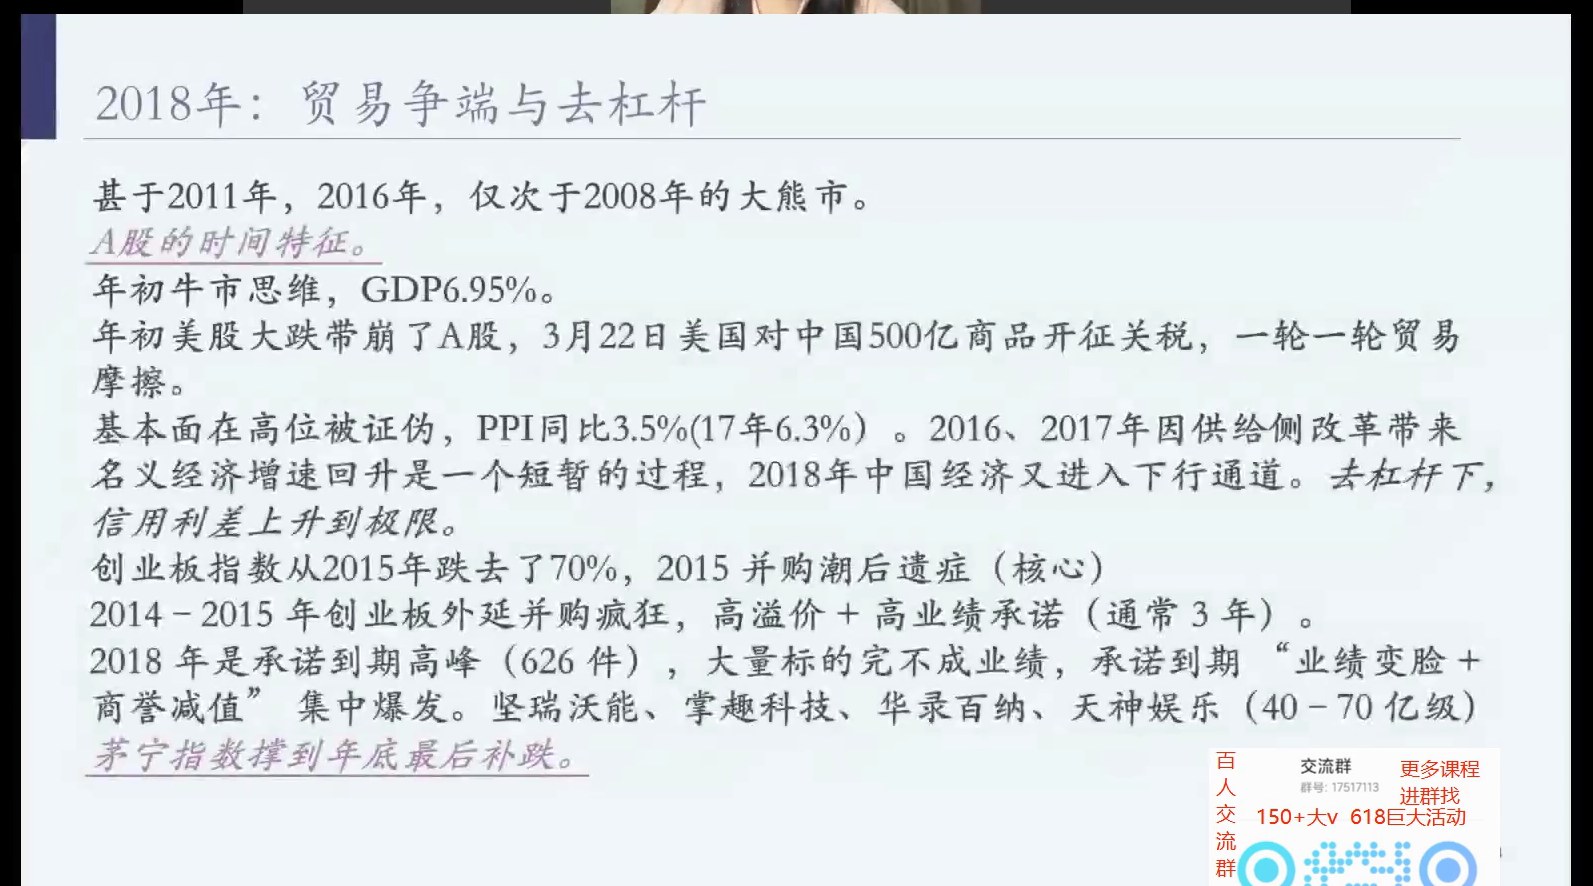
- 时间特征:1998、2008、2018均为熊市;2018年初仍是牛市思维(GDP 6.95%),美股大跌带崩A股;3月22日美国对500亿商品加征关税,贸易摩擦开启;PPI从2017年6.3%降至3.5%,基本面高位证伪
- 去杠杆下信用利差升至极限,P2P、小贷抽血;创业板指从2015年高点跌去约70%
- 并购后遗症集中爆发:2014-2015年高溢价+业绩承诺(对赌,通常3年),2018年是对赌到期高峰(约626件),业绩变脸+商誉减值,坚瑞沃能、掌趣科技、华录百纳、天神娱乐等爆雷
- 茅指数、宁组合撑到年底才补跌——全民崇拜的资产,涨时涨得多、跌时跌得少
十四、2019科创板与消费科技牛
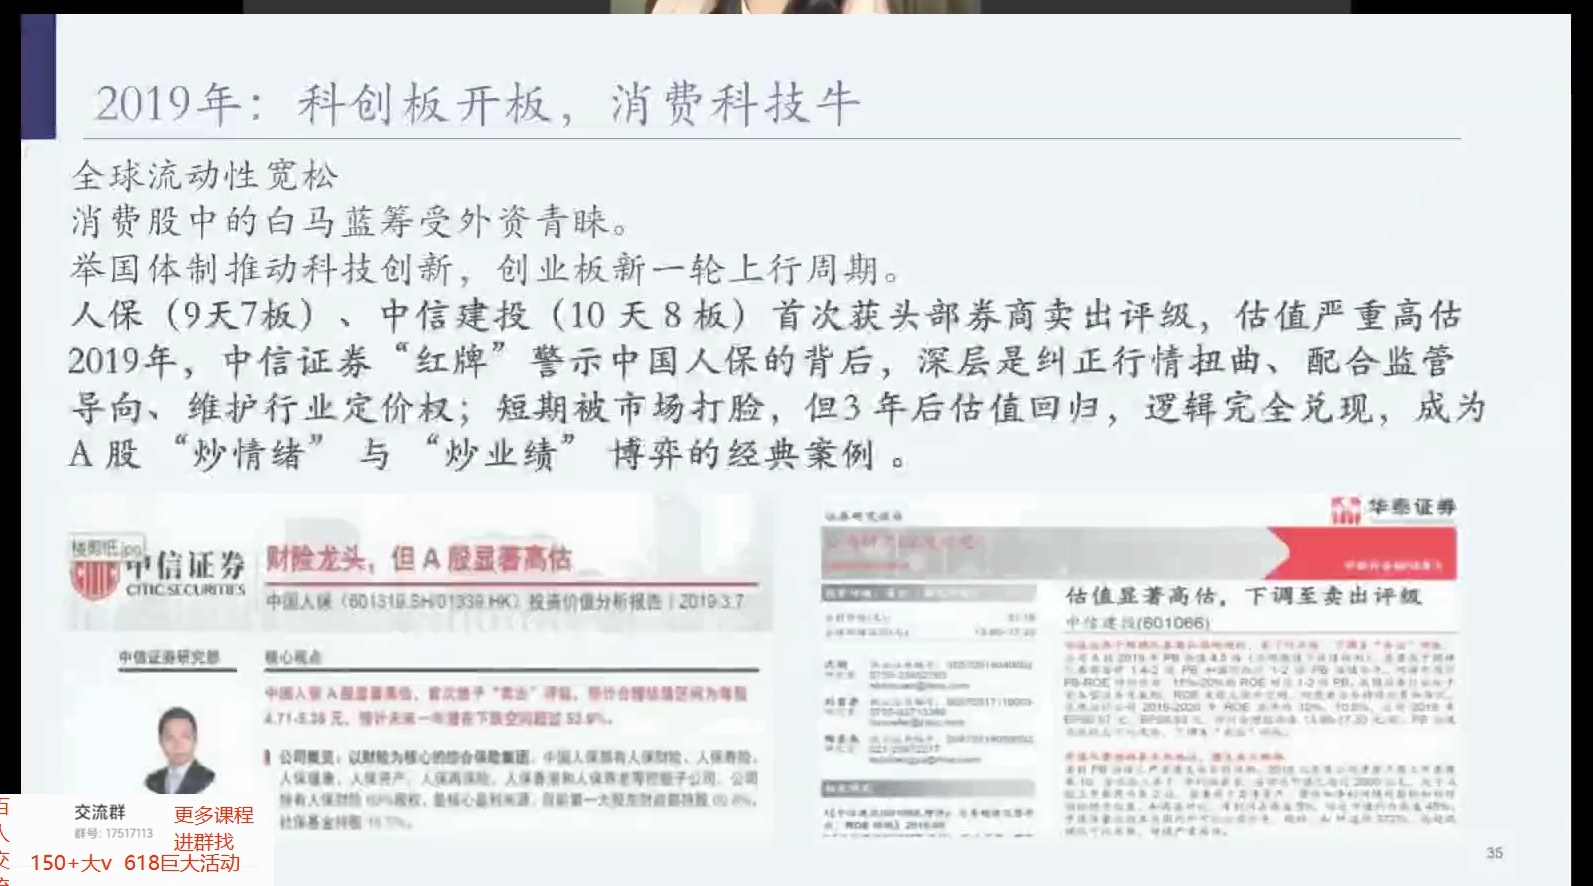
- 2019年科创板开板、全球流动性转松(美联储预防性降息),QFII额度创新高、外资流入青睐白马蓝筹;创业板跌70%后开启新周期
- 离谱行情:人保9天7板、中信建投10天8板;2019年3月首次出现头部券商卖出评级——中信证券"红牌"警示中国人保、华泰看空中信建投
- 这是蓝筹疯牛初期基本面派与情绪派的正面硬刚,有配合监管导向、维护行业定价权的意味;一只股票没有任何研报覆盖,往往是被看空但无人愿写看空报告
- 成长扩散路径:2019年茅指数封神(传统消费金融龙头+自主可控科技龙头加入),2020年宁王独立(新能源光伏、CXO、疫苗),宁组合成为主力
十五、2020新冠放水:货币成第一变量
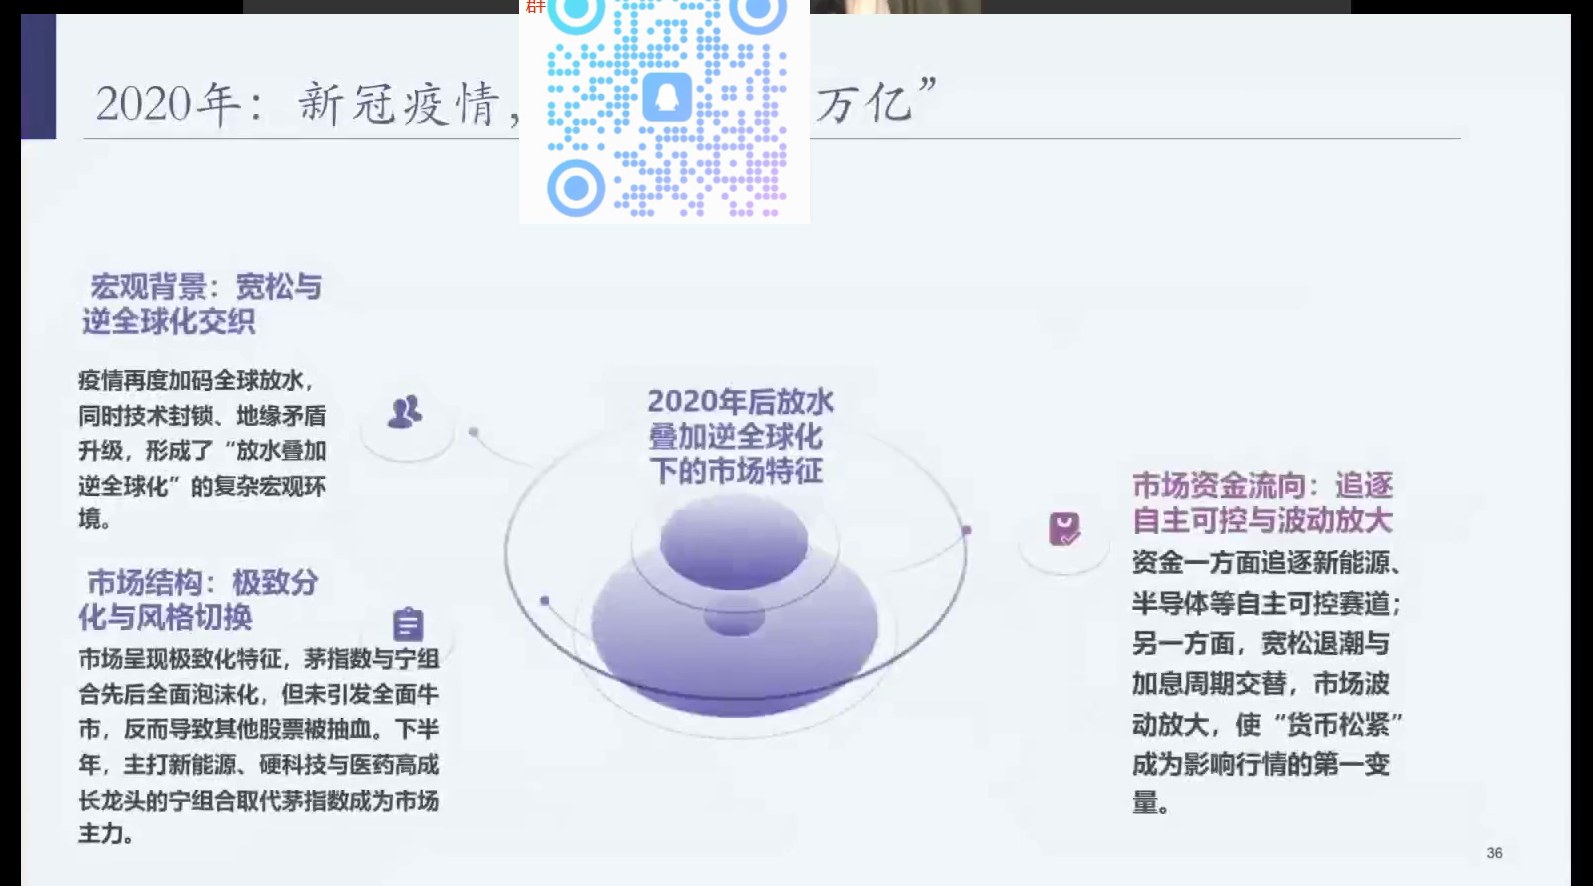
- 2020年疫情加码、全球放水,同时技术封锁、地缘矛盾升级,形成"放水+逆全球化"的复杂环境;市场极致化,茅指数、宁组合泡沫化,反而抽血其他股票
- 下半年主打新能源硬科技、医药成长的宁组合取代茅指数成为主力;2020年之后,货币松紧成为影响行情的第一变量
十六、2021通胀、核心资产见顶与北交所
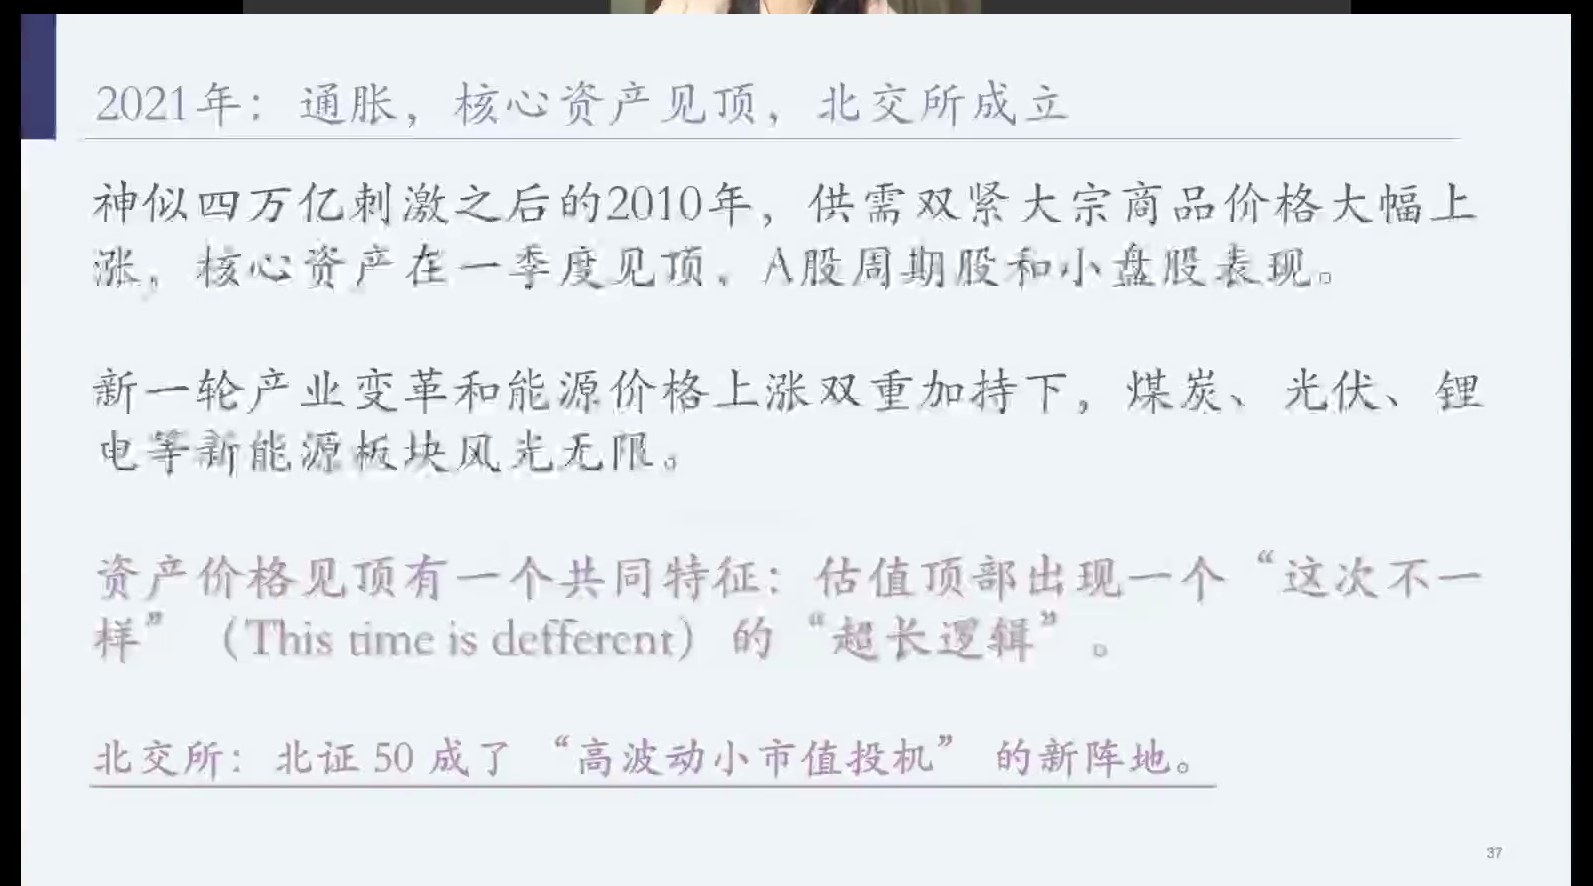
- 2021年神似2010年:供需双紧、大宗大涨,核心资产一季度见顶;煤炭、光伏、锂电等新能源风光无限
- 资产见顶共同特征:估值顶部出现"这次不一样(This time is different)"的超长逻辑——银行股的永续成长、智能手机半导体的自主可控、新能源的能源革命
- 2021年成立北交所,北证50成为高波动、小市值投机新阵地(老阵地是ST)
- 寻找泡沫征兆三角度:企业盈利恶化(利润、ROE拐头)、货币收紧(连续加息、增速下滑)、IPO大增与资金供求失衡
十七、2022灰犀牛与黑天鹅
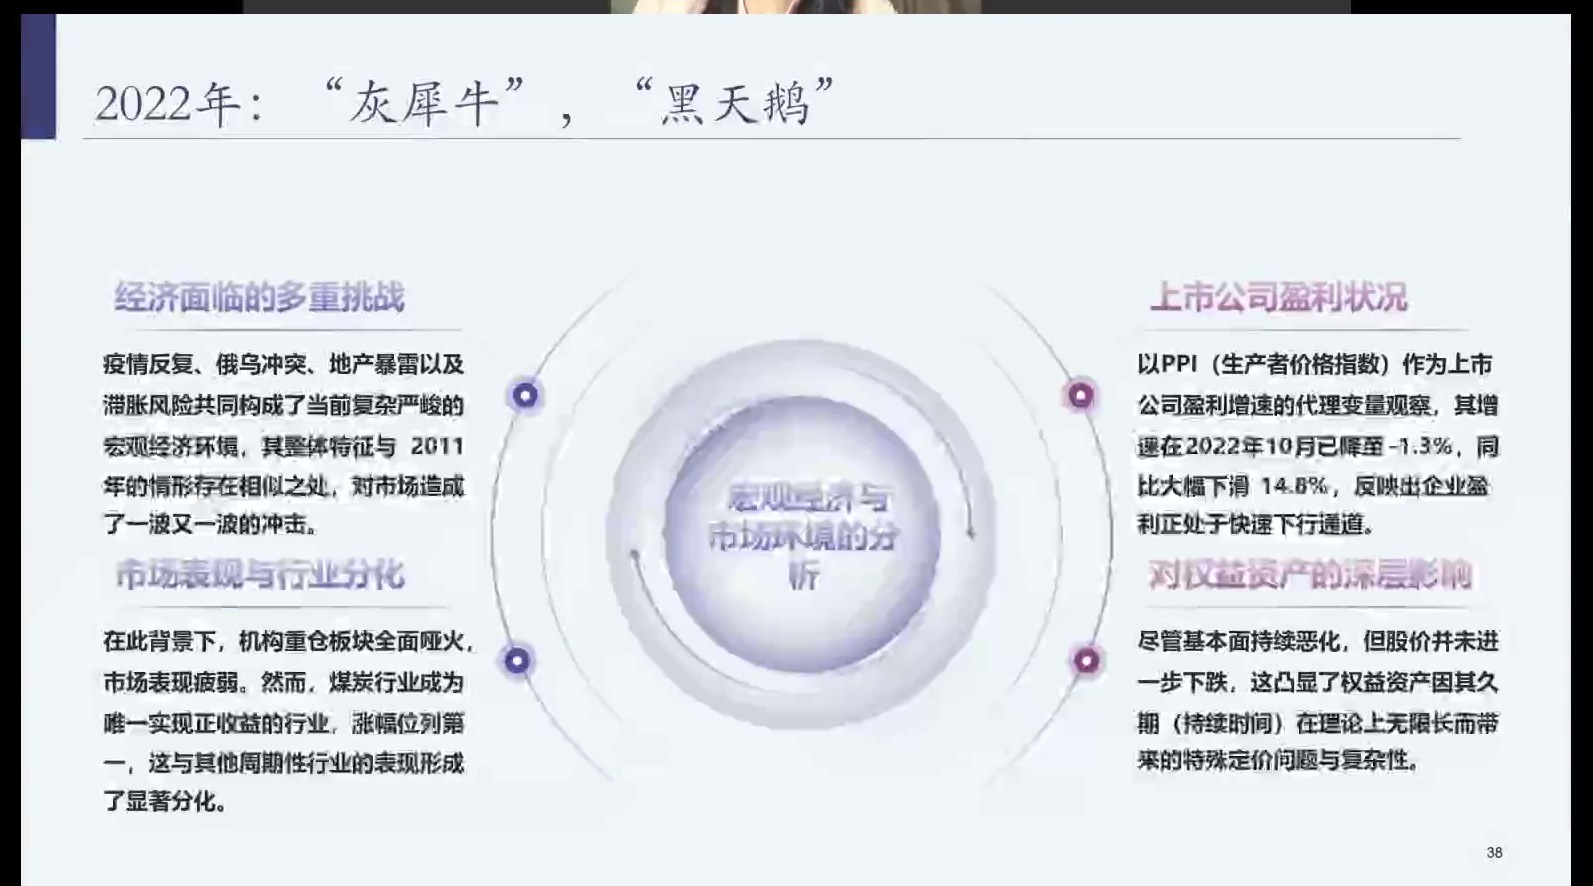
- 2022年PPI转负(10月约-1.3%),煤炭是唯一正收益板块;"权益久期"概念流行
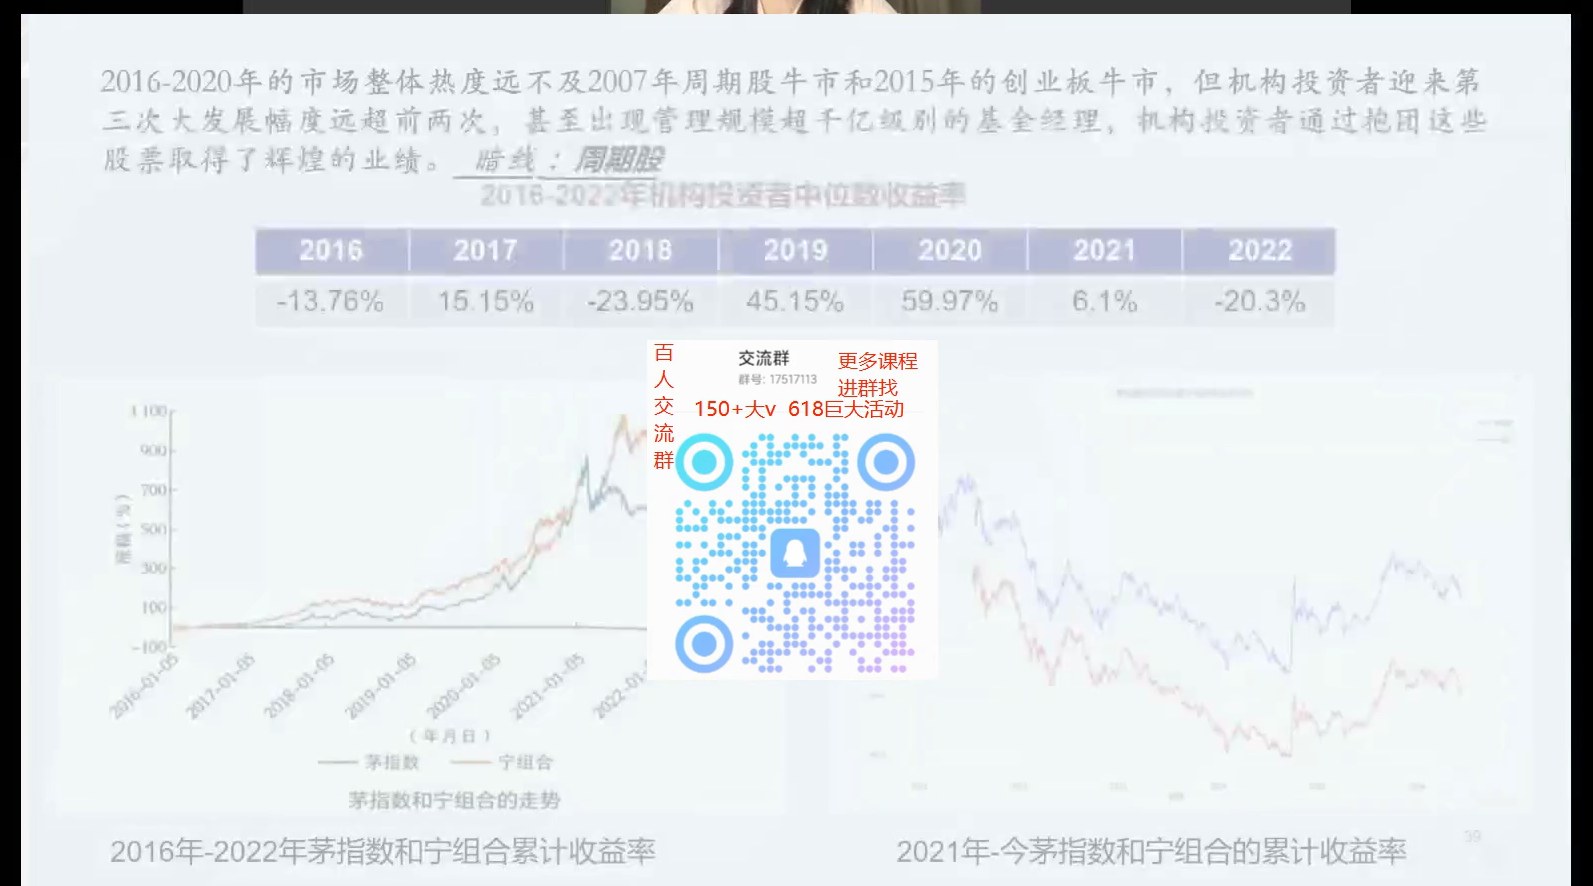
- 机构历年收益率:2016约-13.76%、2017约15.15%、2018约-23.95%、2019约45.15%、2020约59.97%、2021约6.1%、2022约-20.3%
- 2016-2020年茅指数约+688%、宁组合约+672%,同期沪深300仅约37%、创业板约6.8%
- 市场暗线是周期股时不时回归:2016年工程机械(三一重工)、2020年集运(中远海控)、2021年煤炭(中国神华)
十八、2023哑铃风格与三篇研报
18.1 哑铃风格
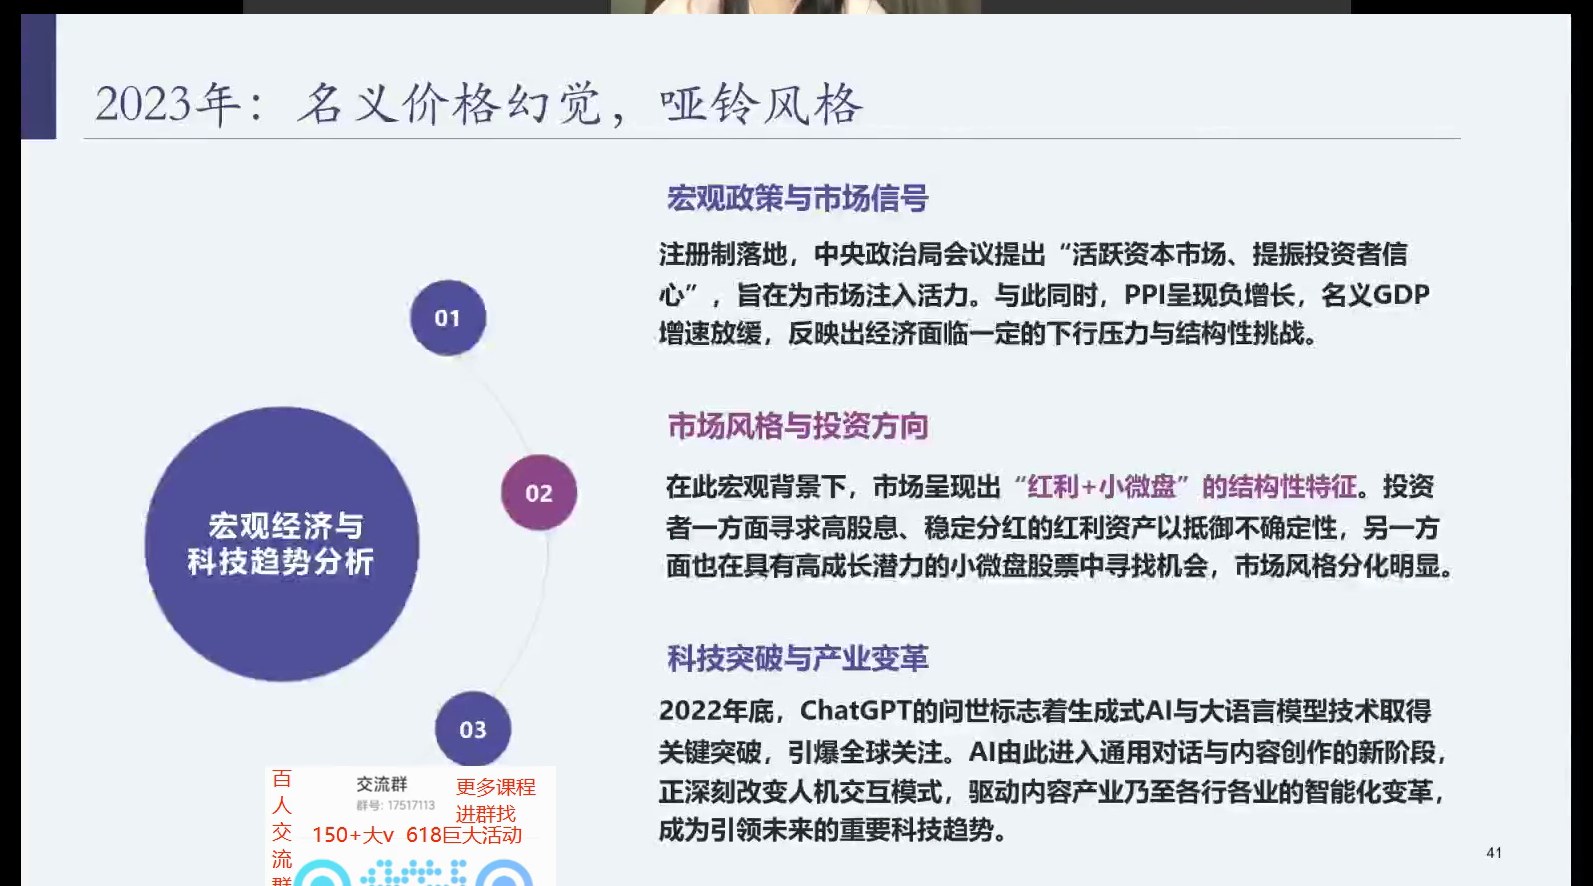
- 2023年首次提出"新质生产力"、全面注册制落地;GDP增长5.2%、PPI负增长;市场呈"红利+小微盘"哑铃结构(高股息红利+高成长小微盘),仍是结构行情
- 2022年底ChatGPT问世,标志生成式AI、大语言模型关键突破
18.2 三篇经典研报
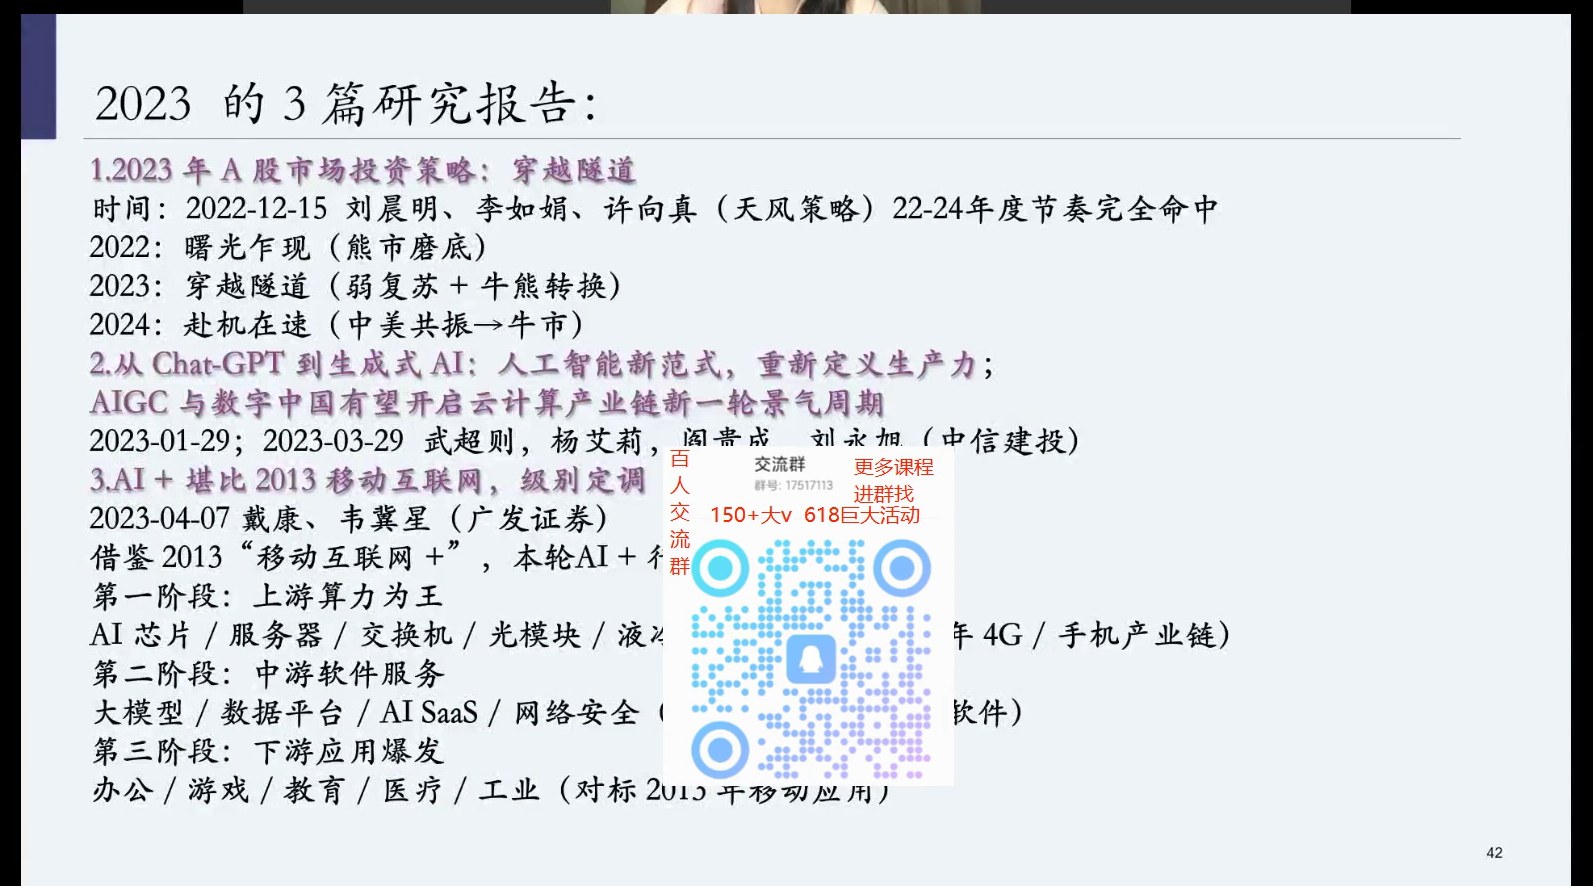
- 天风刘晨明、李如娟、许向真《穿越隧道》(2023年度策略):2022熊市摸底、2023穿越隧道(弱复苏+牛熊转换)、2024中美共振牛市,22-24节奏完全命中;刘晨明后去广发
- 中信建投武超则、杨艾莉、阎贵成、刘永旭《从Chat-GPT到生成式AI》(2023-01-29):AIGC与数字中国开启云计算景气周期
- 广发戴康、韦冀星《AI+堪比2013移动互联网级别定调》(2023-04-07):三阶段——上游算力为王、中游软件服务、下游应用爆发
18.3 2024-2026主线复盘
- 2024:价值搭台、成长唱戏,高股息打底、AI算力(光模块、服务器)主攻
- 2025:AI算力硬件绝对主线,延伸工业机器人、自动驾驶
- 2026上半年:算力业绩牛+经济复苏牛,科技(AI、半导体、军工、商业航天)+能源(核电、储能、电网、能源出海)双向驱动
十九、顶点规律:政策信号与经济信号
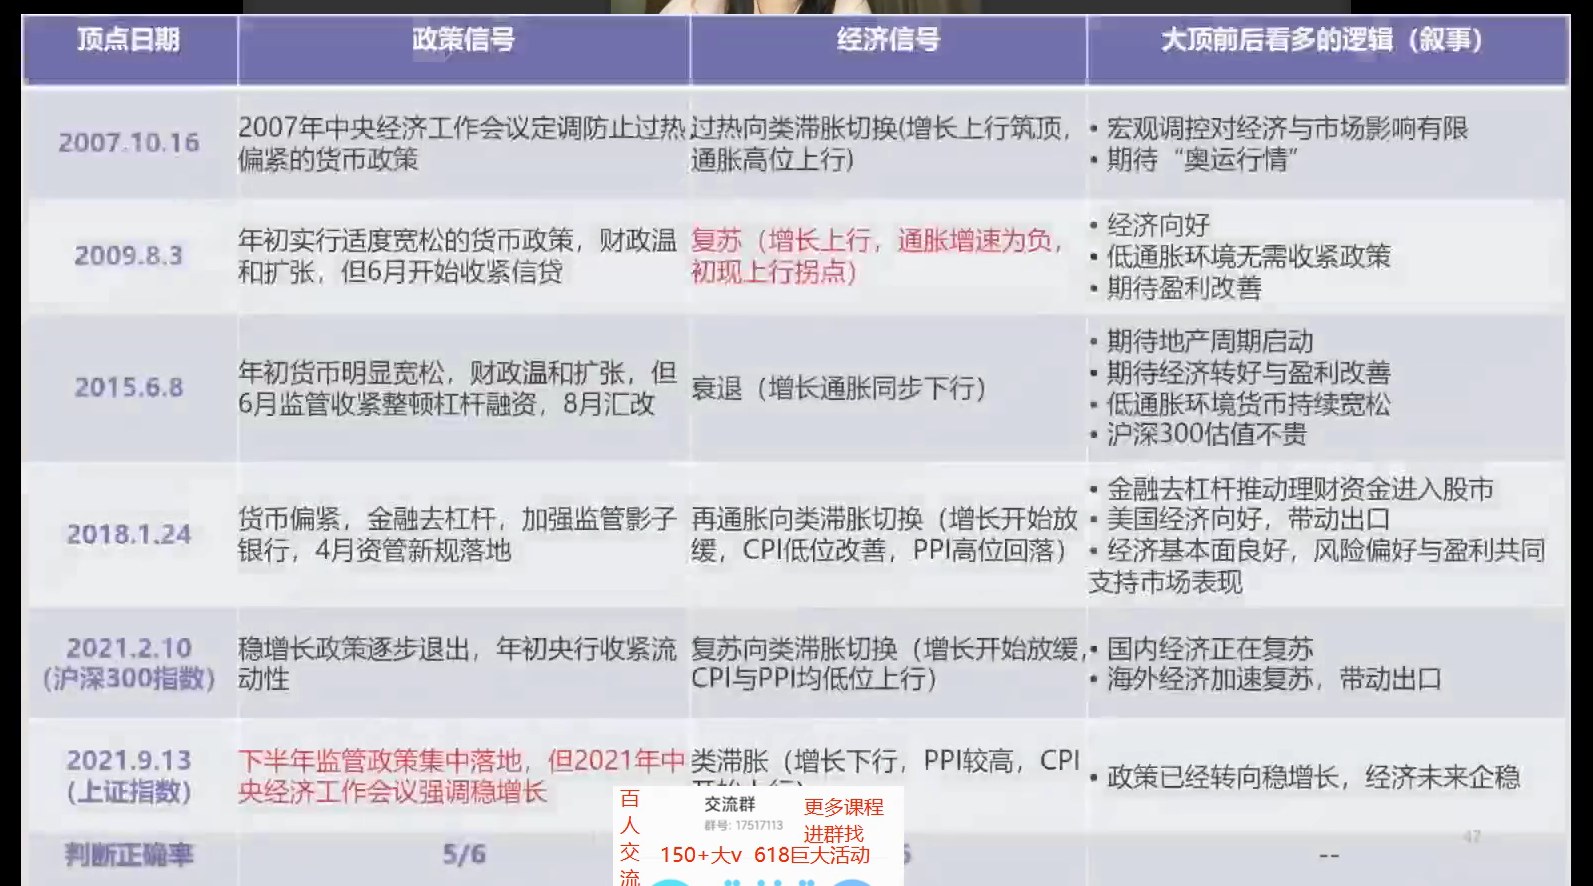
再次归纳历次牛市顶部,从政策、经济两类信号看,判断错误处标红:两种信号准确率均为 5/6。
19.1 政策信号
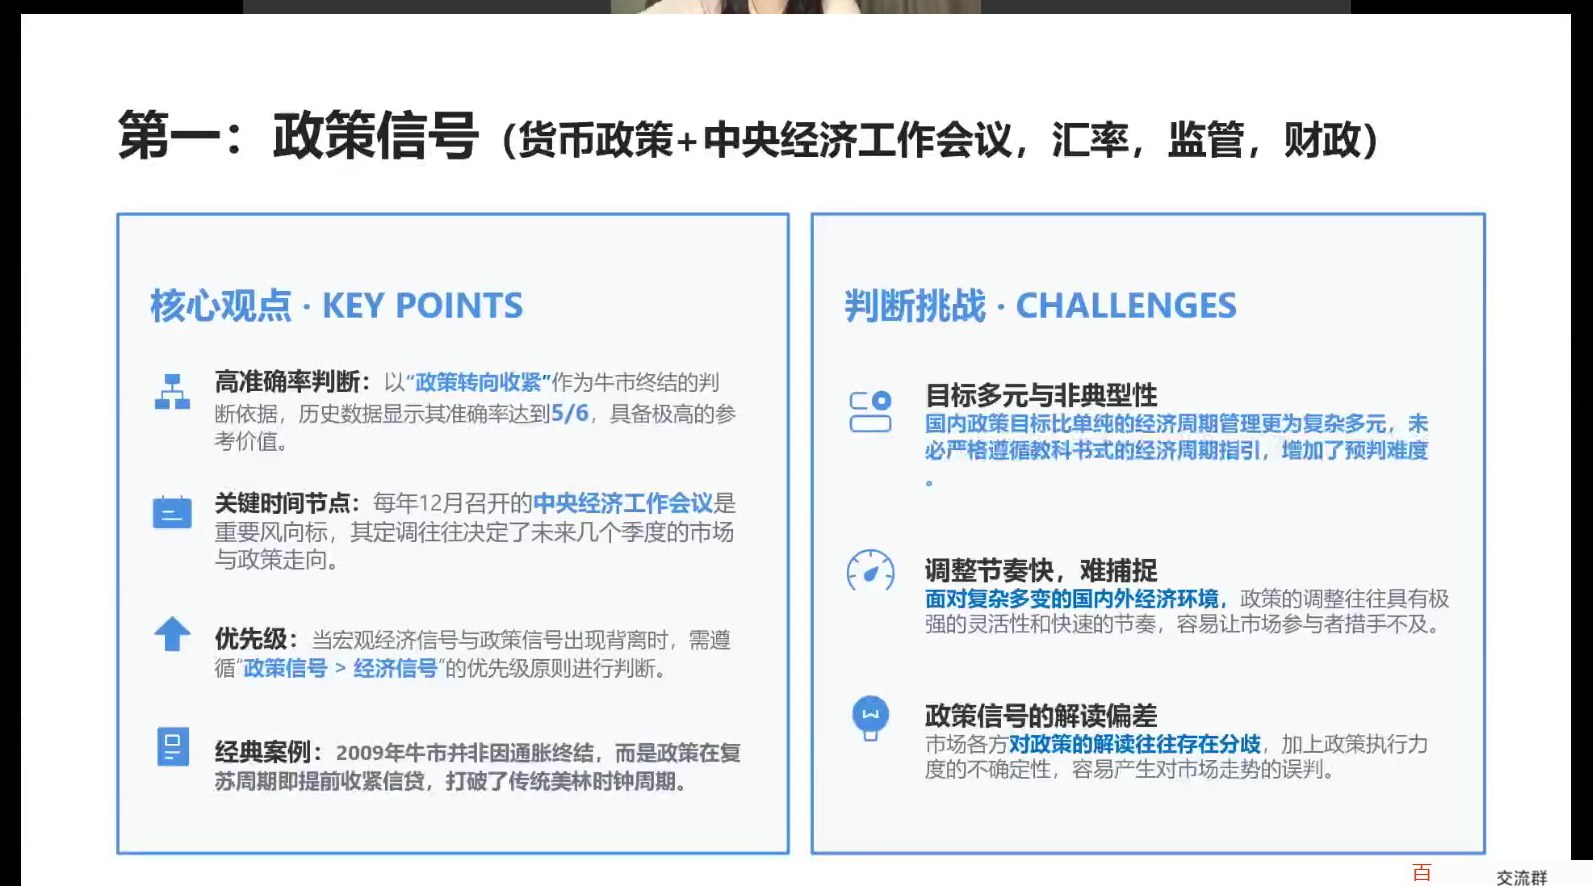
- 以政策转向收紧作为牛市终结依据;2009年牛市并非因通胀结束,而是政策在复苏周期提前收紧信贷,打破美林时钟
- 政策涵盖货币政策、中央经济工作会议、汇改、汇率、监管、财政政策;难点是国内政策目标比单纯经济周期管理更复杂,难严格遵照教科书
19.2 经济信号(美林时钟两大因子)
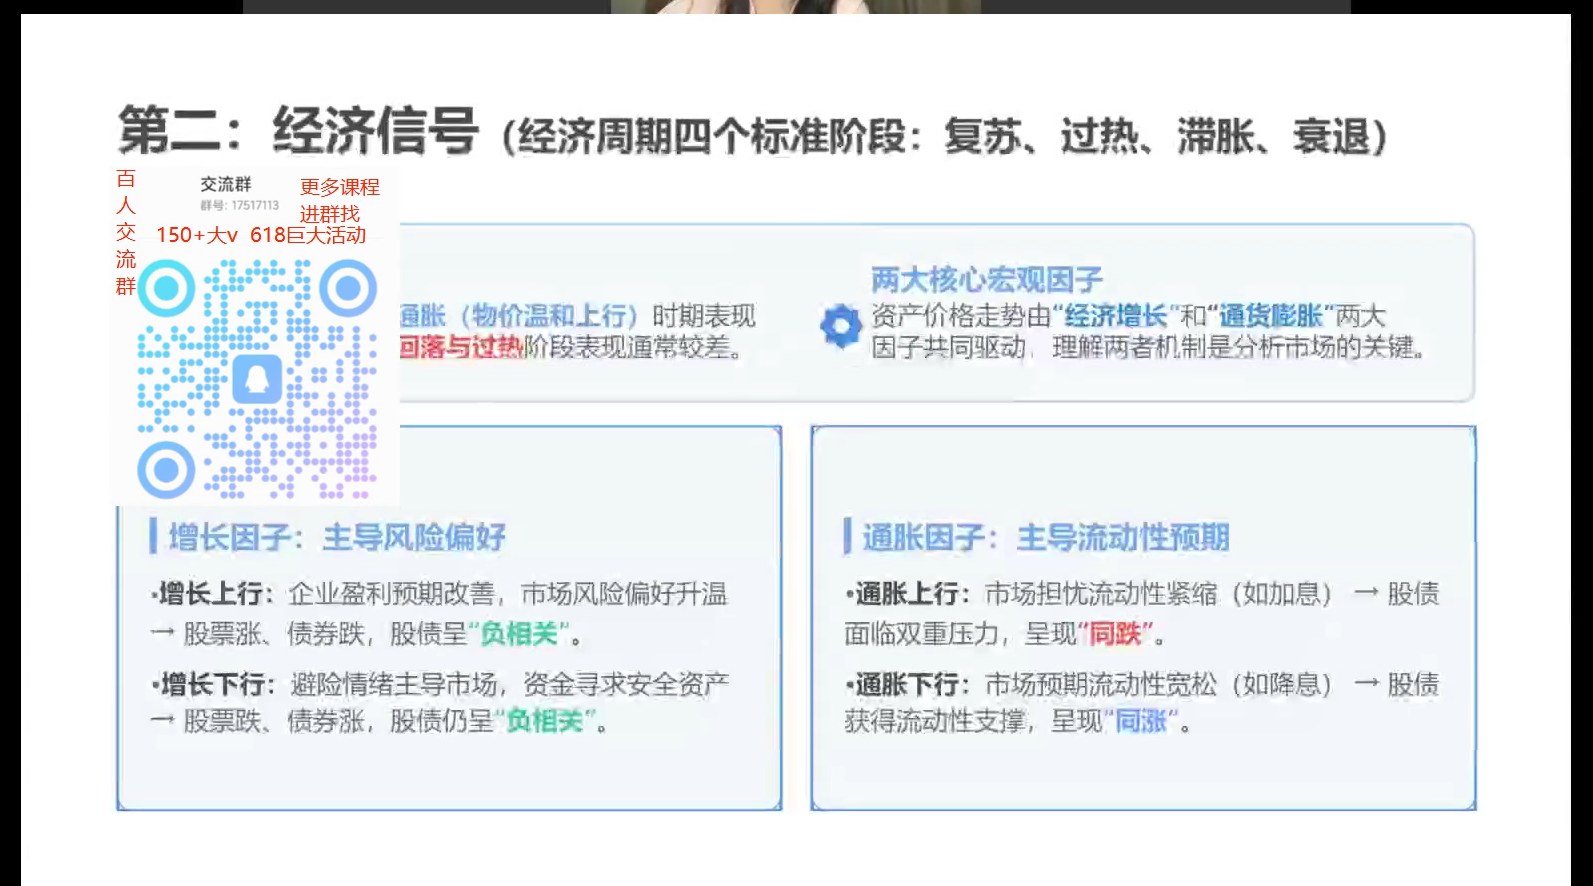
- 盯经济增长(充分就业)与通货膨胀两大因子:经济上行股涨债跌、下行股跌债涨;通胀走高预期加息、股债同跌,通胀走低预期降息、股债同涨
- 复苏、温和通胀环境市场表现较好,滞胀、过热、回落阶段承压;中国因国内外复杂变量会打破美林时钟,不能机械套用
结尾附西谷资产合规提示:私募基金仅向合格投资者募集(个人金融资产≥300万或近3年年均收入≥50万,单只私募投资门槛≥100万);课程内容仅为历史梳理与教学,不构成投资建议。