红旗还能打多久?
目录
题解:红旗还能打多久
这个标题源自此前市场情绪低点时陈鹏公号的二次发文。7月市场超预期下行,他要借此回答当下最尖锐的疑问:这轮调整到底是长期逻辑破了,还是短期外部冲击?
此前陈鹏的判断是:中国长周期向上的底层逻辑(产业竞争力、长周期低利率环境)稳固,仅美韩可能出问题带动小幅调整,无需过度防范。而7月的调整幅度远超预期。
七月两个标志性事件:美股AI估值假设动摇
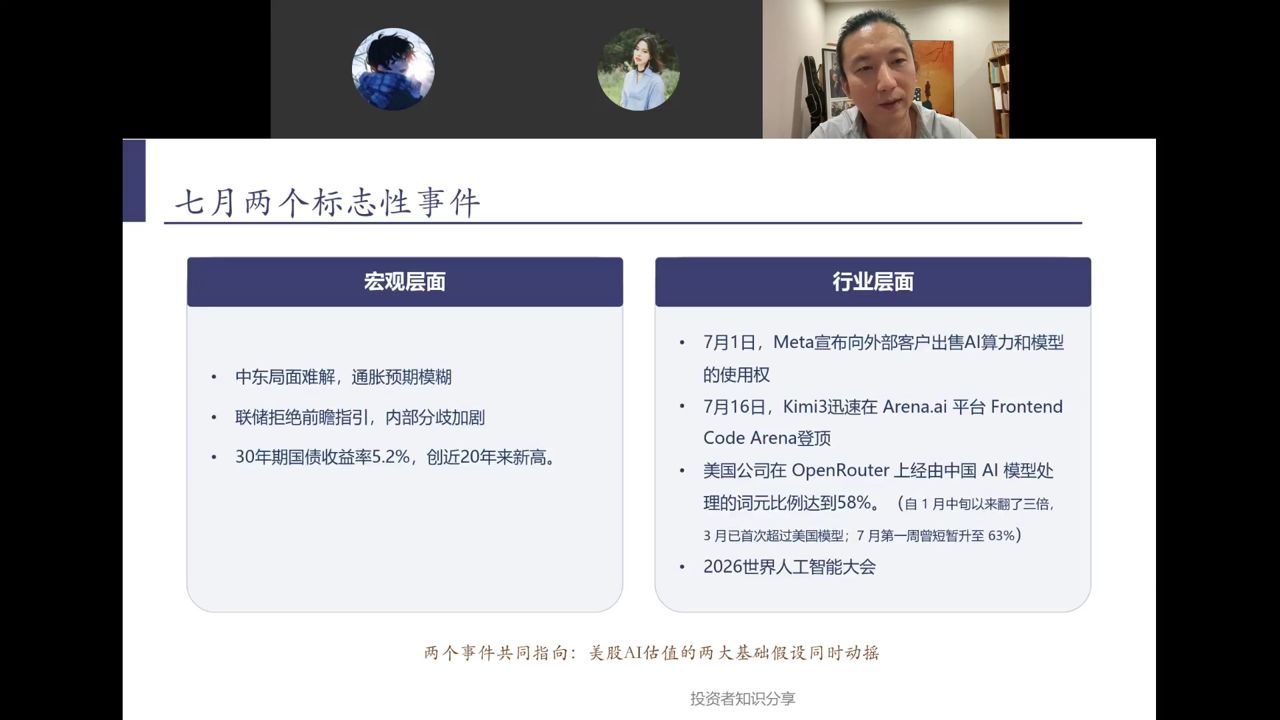
7月冲击从宏观与行业两个层面同时发生,共同指向——美股AI估值的两大基础假设同时动摇。
宏观层面
- 中东局面难解,通胀预期模糊
- 美联储新主席(沃什)拒绝长期利率前瞻指引,内部分歧加剧
- 30年期美债收益率达5.2%,创近20年新高
行业层面
- 7月1日:Meta宣布向外部客户出售AI算力和模型使用权
- 7月16日:Kimi 3迅速在Arena.ai平台Frontend Code Arena登顶
- 美国公司在OpenRouter上经由中国AI模型处理的词元比例达58%(自1月中旬以来翻了三倍;3月已首次超过美国模型,7月第一周曾短暂升至63%)
- 2026世界人工智能大会召开
美国AI估值此前隐含两大假设:"能力无上限"和"全球无竞争/垄断"。7月一连串事件接连打破美国AI垄断预期——中国模型在全球基准上反超,Meta也开始对外出售算力,估值风险超预期落地。
连锁传导:从美股到A股
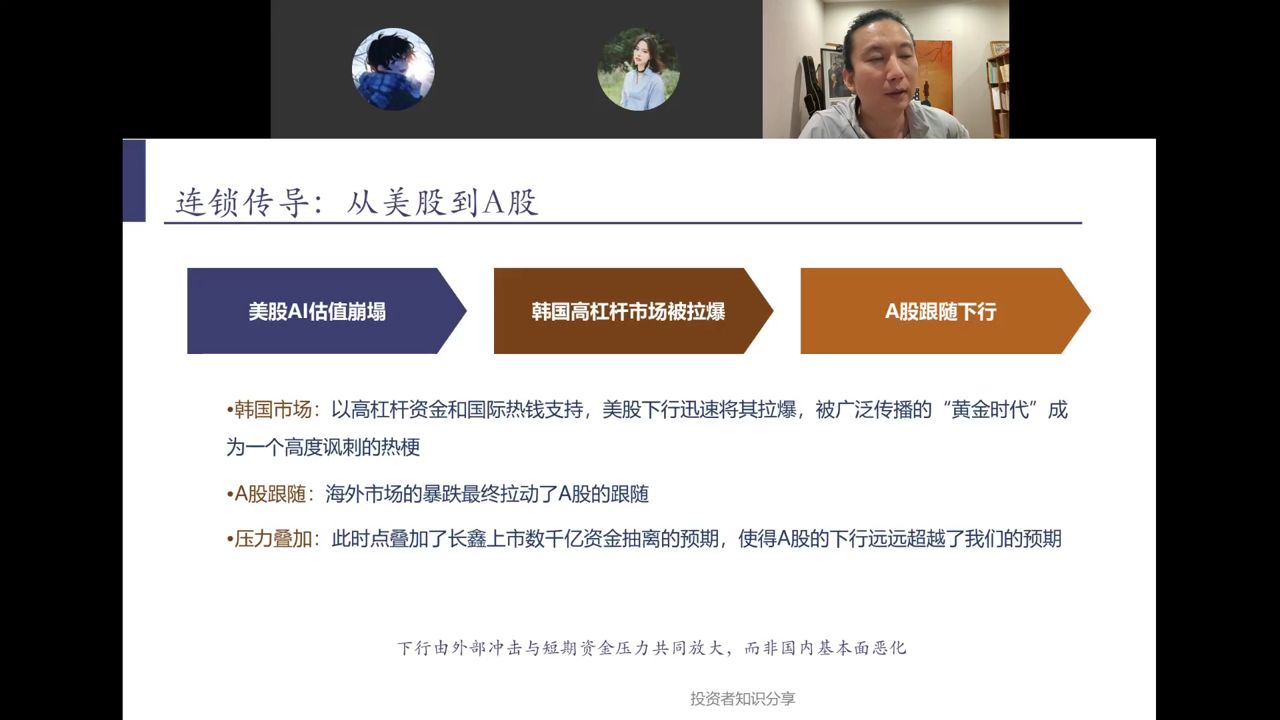
调整沿一条链条传导:
- 美股AI估值崩塌——6月美国领先启动下跌
- 韩国高杠杆市场被拉爆——韩国市场以高杠杆资金和国际热钱支撑,美股下行迅速将其拉爆;韩国年轻人普遍带高杠杆买AI股票,此前因上涨还产生了"进入人类黄金时代"的错觉,"黄金时代"成为高度讽刺的热梗
- A股跟随下行——海外暴跌最终拉动A股跟随
压力叠加:此时点叠加了长鑫上市数千亿资金抽离的预期,使得A股的下行远远超出预期。下行由外部冲击与短期资金压力共同放大,而非国内基本面恶化。
韩国市场:并非纯粹的概念炒作
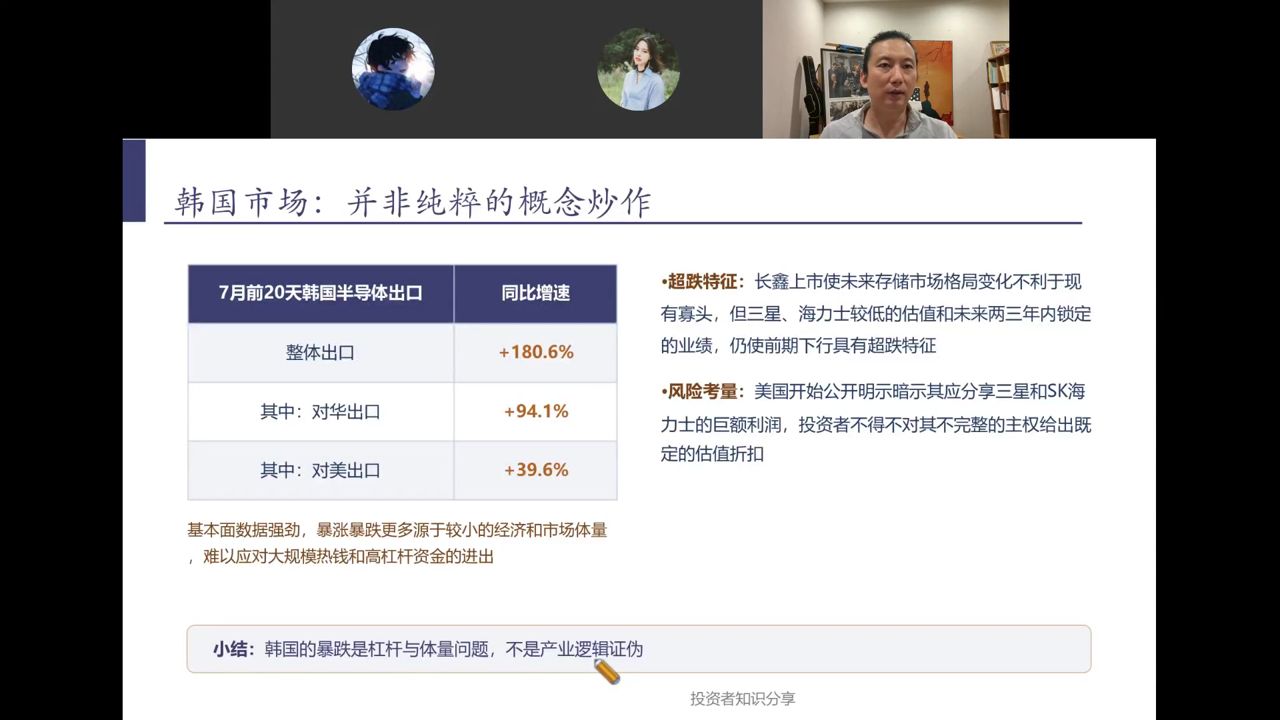
7月韩国股市几乎腰斩,从9000多点跌至5000来点。但陈鹏强调:韩国的暴跌是杠杆与体量问题,不是产业逻辑证伪。
基本面其实强劲
- 7月前20天韩国半导体出口整体同比增速 +180.6%
- 其中对华出口 +94.1%,对美出口 +39.6%
暴涨暴跌更多源于较小的经济和市场体量,难以应对大规模热钱和高杠杆资金的进出。
超跌特征与风险考量
- 超跌:长鑫上市使未来存储市场格局变化不利于现有寡头,但三星、海力士较低估值和未来两三年内锁定的业绩,仍使前期下行具有超跌特征
- 风险:美国开始公开明示暗示其应分享三星和SK海力士的巨额利润,投资者不得不对其不完整的主权给出既定的估值折扣
韩国小市场上涨仅靠三星、海力士,叠加高杠杆和国际热钱支撑,十分脆弱。类比日本曾受国际热钱冲击后长期低迷——热钱冲击的危害性在于,它砸的是资金结构,不是产业逻辑。
A股:完全不同的产业逻辑
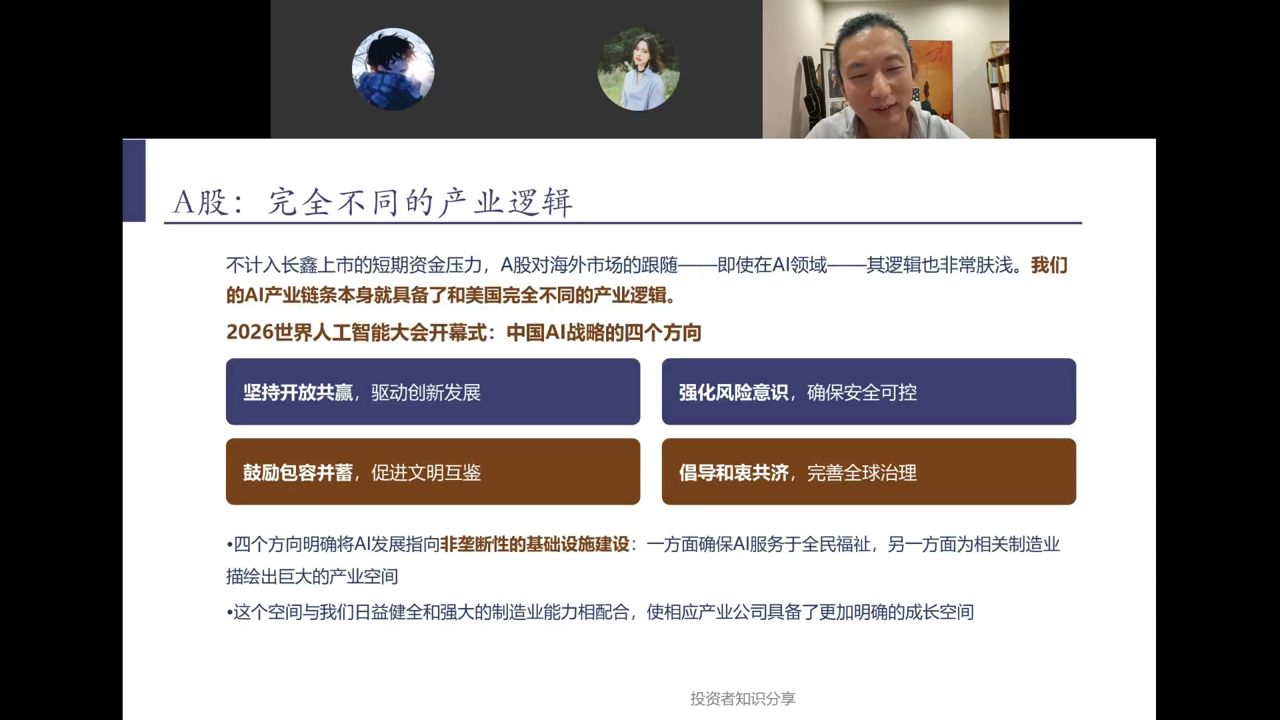
不计入长鑫上市的短期资金压力,A股对海外市场的跟随——即使在AI领域——其逻辑也非常肤浅。中国的AI产业链条本身就具备了和美国完全不同的产业逻辑。
2026世界人工智能大会开幕式:中国AI战略四个方向
- 坚持开放共赢,驱动创新发展
- 强化风险意识,确保安全可控
- 鼓励包容并蓄,促进文明互鉴
- 倡导和衷共济,完善全球治理
四个方向明确将AI发展指向非垄断性的基础设施建设:一方面确保AI服务于全民福祉,另一方面为相关制造业描绘出巨大的产业空间。这个空间与中国日益健全和强大的制造业能力相配合,使相应产业公司具备了更加明确的成长空间。
我方以合作共赢、兼容并包为基础,对方以封闭垄断为基础,二者本无共振理由。对方的问题恰恰源于我方发展向好——其受限、失势反而会让出市场空间,助力中国自主产业链份额提升。此时跟随对方下跌,反而是投资机会。
商务部立场文件:驳斥"产能过剩"
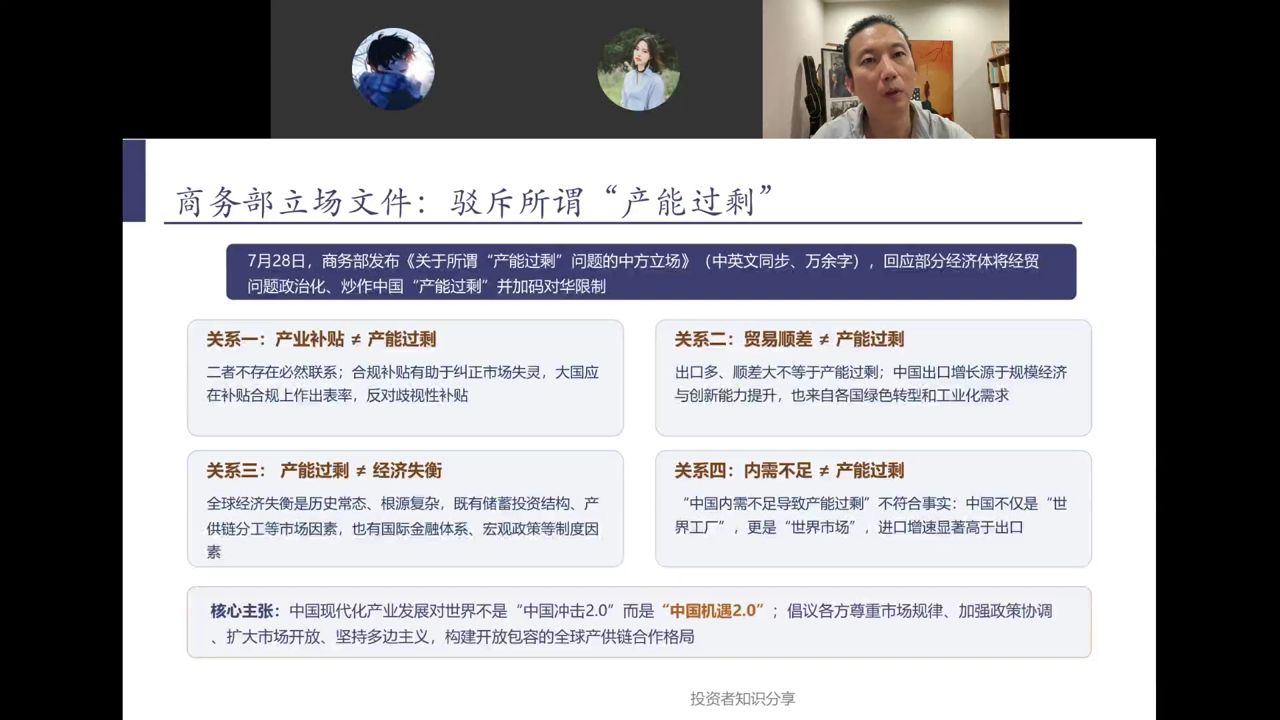
7月28日,商务部发布《关于所谓"产能过剩"问题的中方立场》(中英文同步、万余字),回应部分经济体将经贸问题政治化、炒作中国"产能过剩"并加码对华限制。
四个不等于
- 关系一:产业补贴 ≠ 产能过剩——二者不存在必然联系,合规补贴有助于纠正市场失灵
- 关系二:贸易顺差 ≠ 产能过剩——出口多、顺差大不等于产能过剩,中国出口增长源于规模经济与创新能力提升
- 关系三:产能过剩 ≠ 经济失衡——全球经济失衡是历史常态、根源复杂
- 关系四:内需不足 ≠ 产能过剩——中国不仅是"世界工厂",更是"世界市场",进口增速显著高于出口
核心主张:中国现代化产业发展对世界不是"中国冲击2.0",而是"中国机遇2.0"。对比中美宏观政策:中国因掌握全球产业链主导权,政策指向明确可预测;美国受多重两难困局,难以给出清晰指引。2023年华为Mate60推出,标志中国电子产业链基本完整。
全景:不限于AI
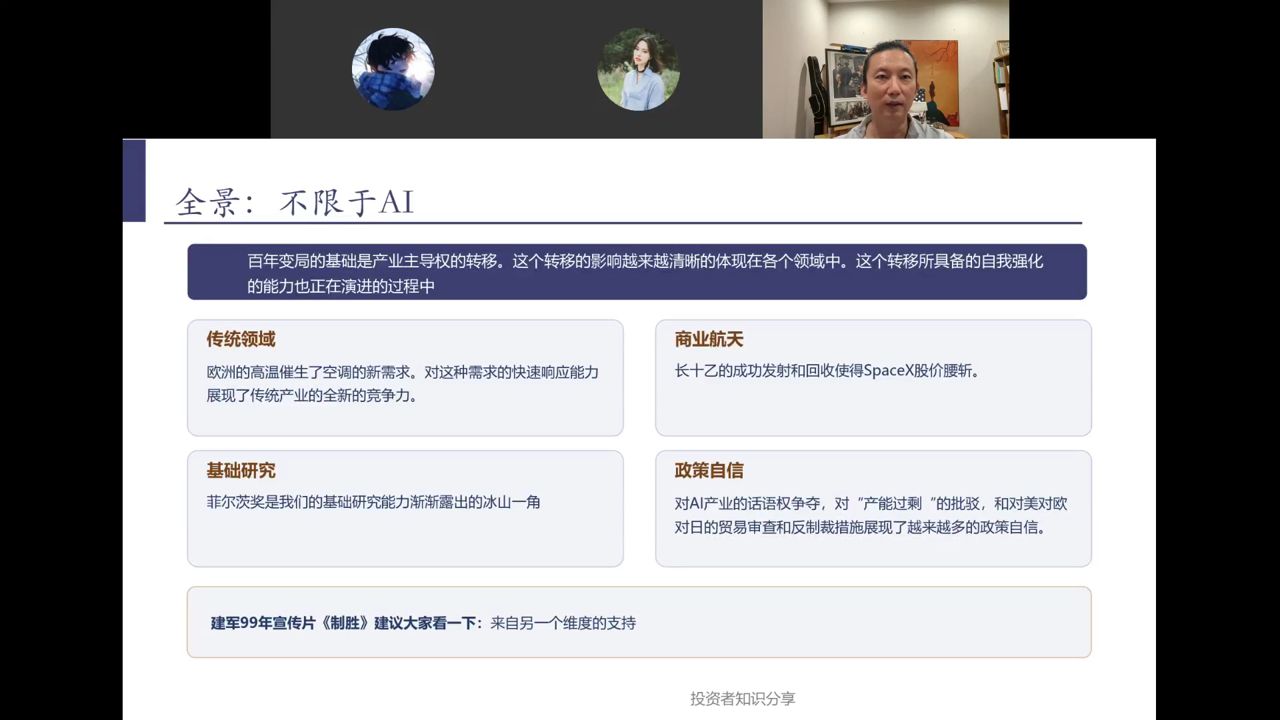
百年变局的基础是产业主导权的转移,这个转移的影响越来越清晰地体现在各个领域,且正具备自我强化的能力。不必把目光全聚焦在AI上:
- 传统领域:欧洲高温催生空调新需求,对这种需求的快速响应能力,展现了传统产业全新的竞争力(空调、新能源车等领域具备极强全球竞争力)
- 商业航天:长十乙的成功发射和回收,使得SpaceX股价腰斩
- 基础研究:菲尔茨奖是中国基础研究能力渐渐露出的冰山一角
- 政策自信:对AI产业话语权争夺、对"产能过剩"的批驳,和对美欧日的贸易审查及反制措施,展现了越来越多的政策自信——标志对西方对抗由守转攻
陈鹏特别推荐建军99年宣传片《制胜》——"来自另一个维度的支持"(军事力量支撑)。叠加军事力量支撑,中国不存在悲观理由。
题外话:日元汇率
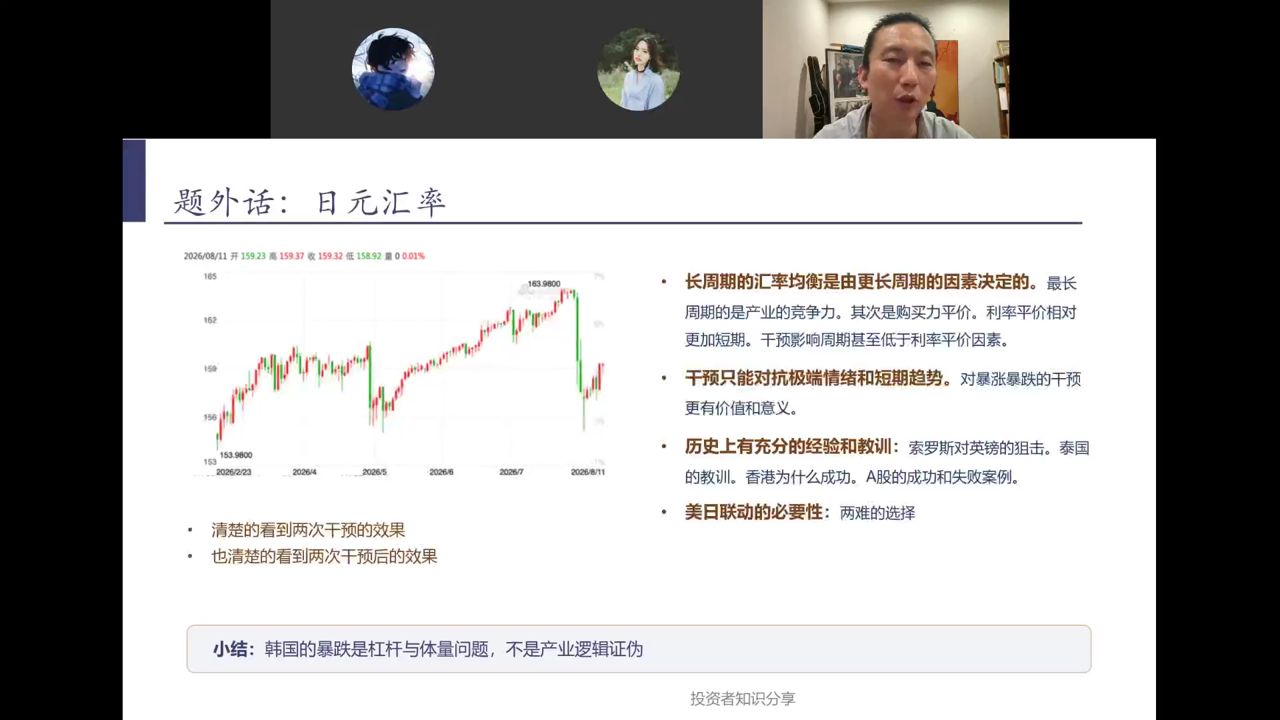
回应日元汇率问题,陈鹏讲了三层逻辑:
- 长周期的汇率均衡由更长周期的因素决定:最长周期是产业竞争力,其次是购买力平价,利率平价相对更加短期——干预影响周期甚至低于利率平价因素
- 干预只能对抗极端情绪和短期趋势:对暴涨暴跌的干预更有价值和意义。历史上有充分经验教训:索罗斯对英镑的狙击、泰国的教训、香港为什么成功、A股的成功和失败案例
- 美日联动的必要性:两难的选择——近期美日联合干预,本质是美国为阻止日本抛售美债;叠加中国对日本核心企业实施两用物项管制,进一步压制日本工业能力
日元长期贬值趋势源于日本产业竞争力下滑等长期核心因素,单纯汇率干预仅能影响短期走势,无法扭转长期趋势。图上可以清楚看到两次干预的效果,也清楚看到两次干预后的效果。
回到主题:两段语录与信心
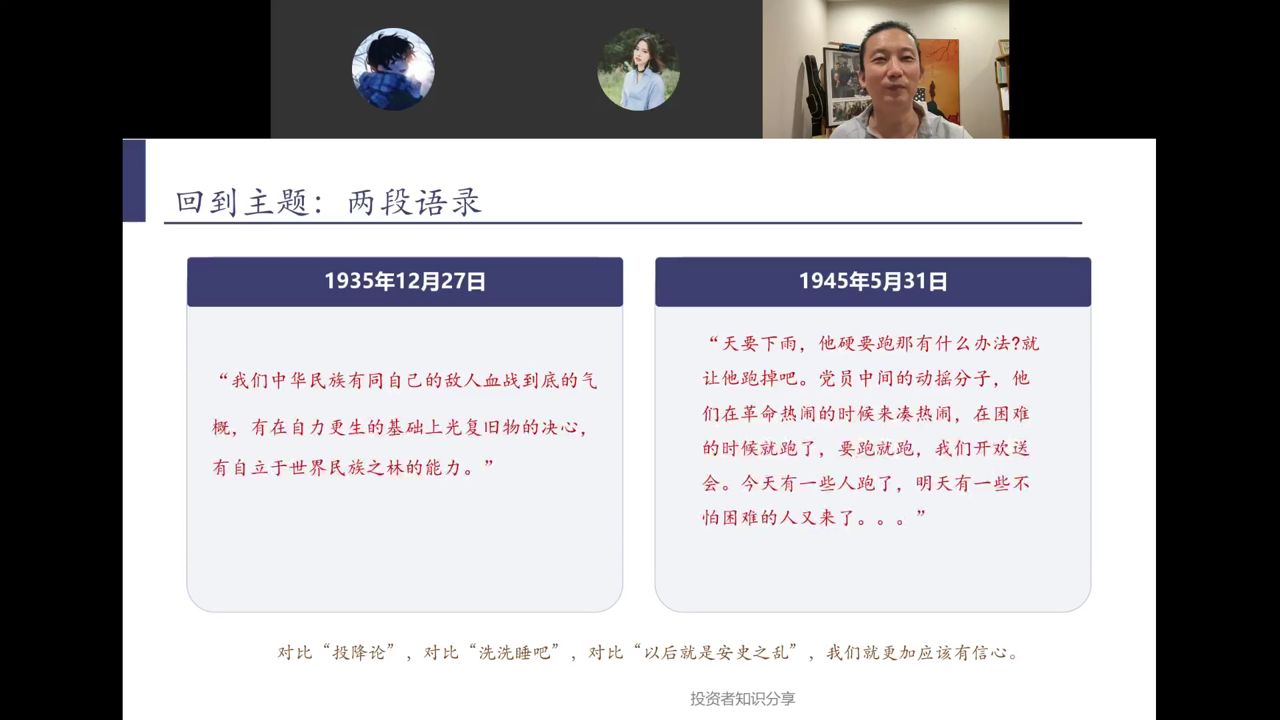
陈鹏引用毛主席两段语录,从战略和战术两个层面传递信心:
1935年12月27日:"我们中华民族有同自己的敌人血战到底的气概,有在自力更生的基础上光复旧物的决心,有自立于世界民族之林的能力。"
1945年5月31日:"天要下雨,他硬要跑那有什么办法?就让他跑掉吧。党员中间的动摇分子,他们在革命热闹的时候来凑热闹,在困难的时候就跑了,要跑就跑,我们开欢送会。今天有一些人跑了,明天有一些不怕困难的人又来了。。。"
对比"投降论",对比"洗洗睡吧",对比"以后就是安史之乱",我们就更加应该有信心。只要底层逻辑正确、站对趋势,就无需因动摇者离场而焦虑——判断2026年7月市场攻守态势已逆转,当前是长周期明确低点;8月虽行情低迷,但已是中长期底部。
后续格局判断
- 中国资本项目管制下货币政策完全独立,中美产业逻辑不同,后续两国股市将呈"带微弱负相关的不相关"关系
- 美国理论国债上限原本约55-60万亿美元,随其他国家发债需求提升、中国金融体系与美元解绑让出的约5-10万亿美元空间清零,已收缩至约50万亿美元——美国未来3-5年将进入发债艰难状态
- 人民币汇率参考一篮子货币(美元占比超四成且今年占比或进一步下降),CFETS指数今年以来持续上行,人民币实际表现强势
鹏哥叮嘱:建立投资信心,7月是市场攻守转折点。切勿参与三倍做多指数这类高风险操作。