取次花丛且回顾,半承朝露半蒙尘
目录
取次花丛:题解与上半年市场图景
元稹《离思》原意是"曾经沧海难为水,除却巫山不是云。取次花丛懒回顾,半缘修道半缘君"——悼念亡妻,经历过沧海巫山,别处的风景再也不入法眼。
陈鹏把它改了两个字:"取次花丛且回顾,半承朝露半蒙尘"。同样是站在花丛之中,一半的花带着朝露盛放,一半已经落在地上蒙上灰尘——这正是2026年上半年A股的真实写照:即便在最好的春天里,也总有让人伤感的分化。
4000点对不同人意义不同——《月亮和六便士》式的分化:有人满地捡钱,有人却在指数上涨中亏损。分析上半年市场,首先要聚焦央行,正如分析美股始终围绕美联储。
上行基调:央行给出清晰稳定预期
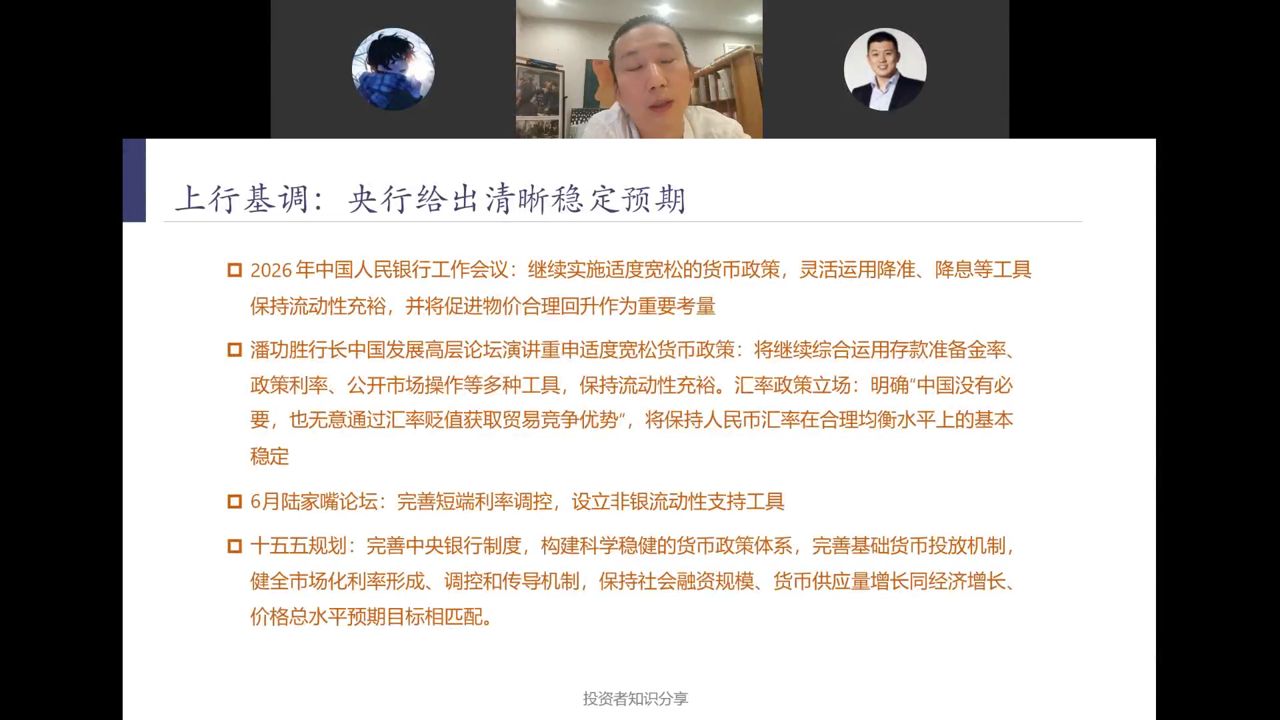
2024年之前中国处于供给端建设周期,发改委、财政部、证监会都能深度影响市场;2024年后转入需求端建设,市场核心转向央行,央行的核心是利率。
今年央行政策脉络
- 1月央行工作会议:继续实施适度宽松的货币政策,灵活运用降准降息,保持流动性充裕,并将"促进物价合理回升"作为重要考量
- 3月潘功胜行长高层论坛:重申适度宽松,明确"中国没有必要、也无意通过汇率贬值获取贸易竞争优势",人民币汇率保持合理均衡水平基本稳定
- 6月陆家嘴论坛:完善短端利率走廊调控,设立非银流动性支持工具
- "十五五"规划:完善中央银行制度,健全市场化利率形成、调控和传导机制
3月潘功胜的汇率表态清除了阻挡人民币持续宽松的最大障碍——央行不再认为宽松会冲击汇率,甚至隐晦表达了对人民币升值的判断。6月新任美联储主席沃什释放鹰派信号,而我方明确长期维持低利率,意味着中国货币政策获得完全独立的自主空间。
利率走廊收窄的深意
短端利率走廊从上下限合计70BP(下30BP、上40BP)收窄至上下各25BP,且伴随利率绝对水平下降——这隐晦确认了未来长周期将维持稳定低利率。非银流动性支持工具覆盖多类市场与非银资产,是金融体系的"兜底"工具。
当前正从通缩环境转向正常价格状态,各方对价格(资产价格、股价、房价、物价)的重视超过以往。央行持续呵护下,整体指数上行是可期待的。
半年市场回顾:指数上行但强烈分化
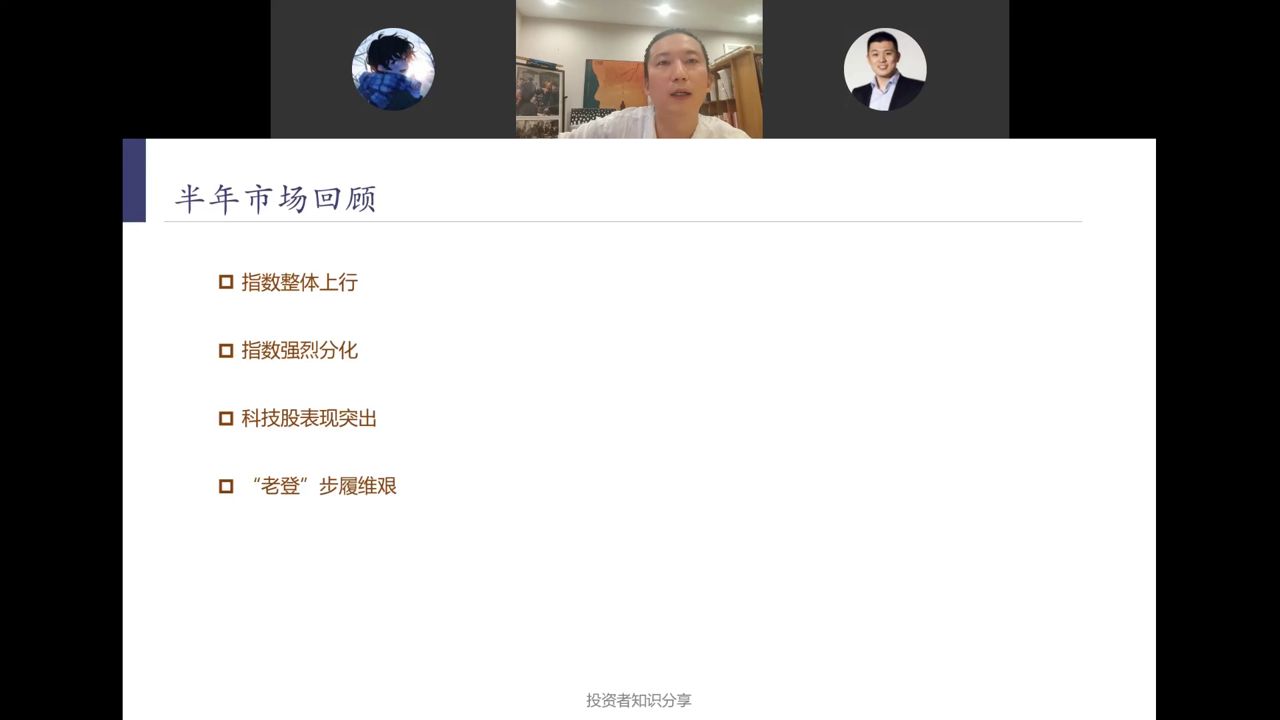
上半年市场的四个关键词:
- 指数整体上行——央行宽松基调下,指数上行可期待
- 指数强烈分化——上证50与科创综指天差地别
- 科技股表现突出——AI需求与产业政策共振
- "老登"步履维艰——传统白酒、消费白马持续承压
流动性充裕时,无明确方向的资金会先涌入市值几亿到十几亿、流通盘极小的微盘股博取最大弹性;一旦科技主线形成,资金便会从微盘股、上证50、沪深300撤出,转向科技主线。2025年微盘股指数大涨70%,2026H1创业板指、科创综指接棒领涨。
指数的分化特征:大小盘风水轮流转
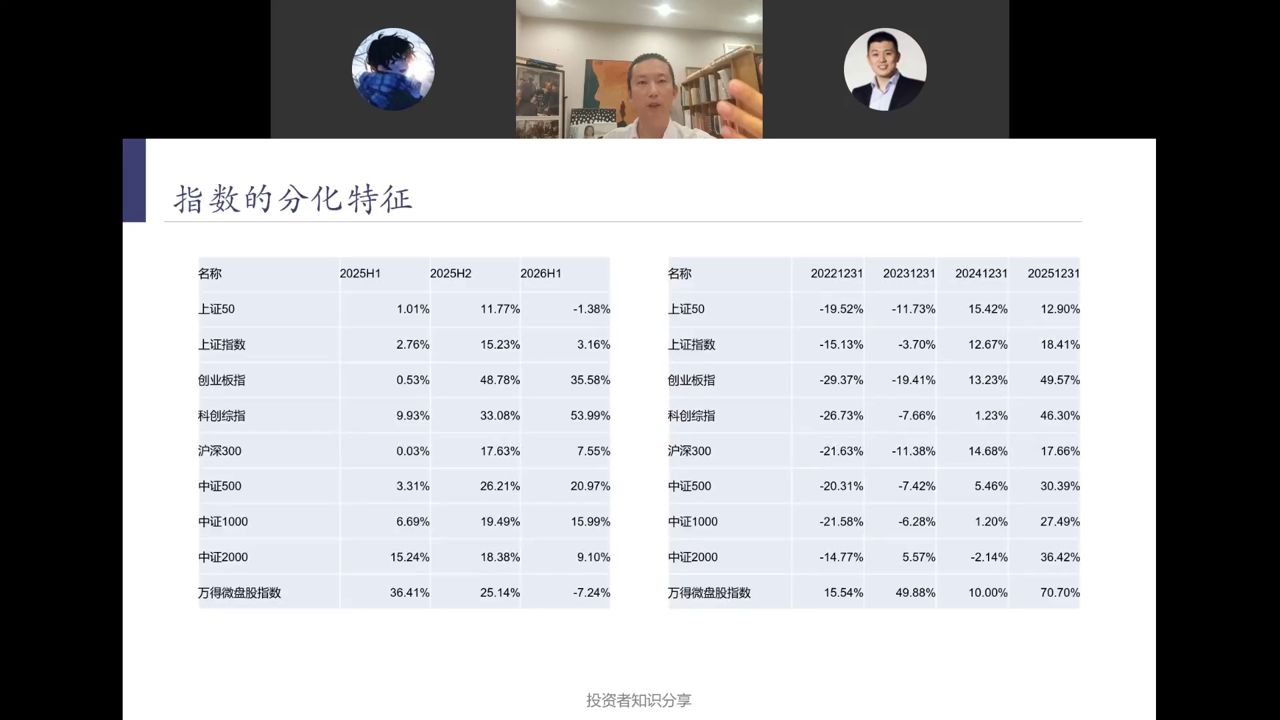
表格展示了各宽基指数在不同时段的涨跌幅,呈现明显的"风水轮流转":
- 2024年(货币政策逆转年):上证50涨15.42%、沪深300涨14.68%——牛市初期主线不明时,最有说服力的是分红
- 2025H2:微盘股指数大涨,中证2000、中证1000领涨
- 2026H1:科创综指涨53.99%、创业板指涨35.58%,而上证50跌1.38%、微盘股跌7.24%
有筛选机制的指数长周期会自我修复——上证50前十大权重股中目前仅寒武纪属于新时代标的,但个股上涨后会被调入上证50,未来与市场的偏离度将收窄。熊市乃至牛市初期高分红指数表现好,往往意味着货币政策已逆转、新一轮行情即将展开。
行业的分化特征:电子与有色领跑
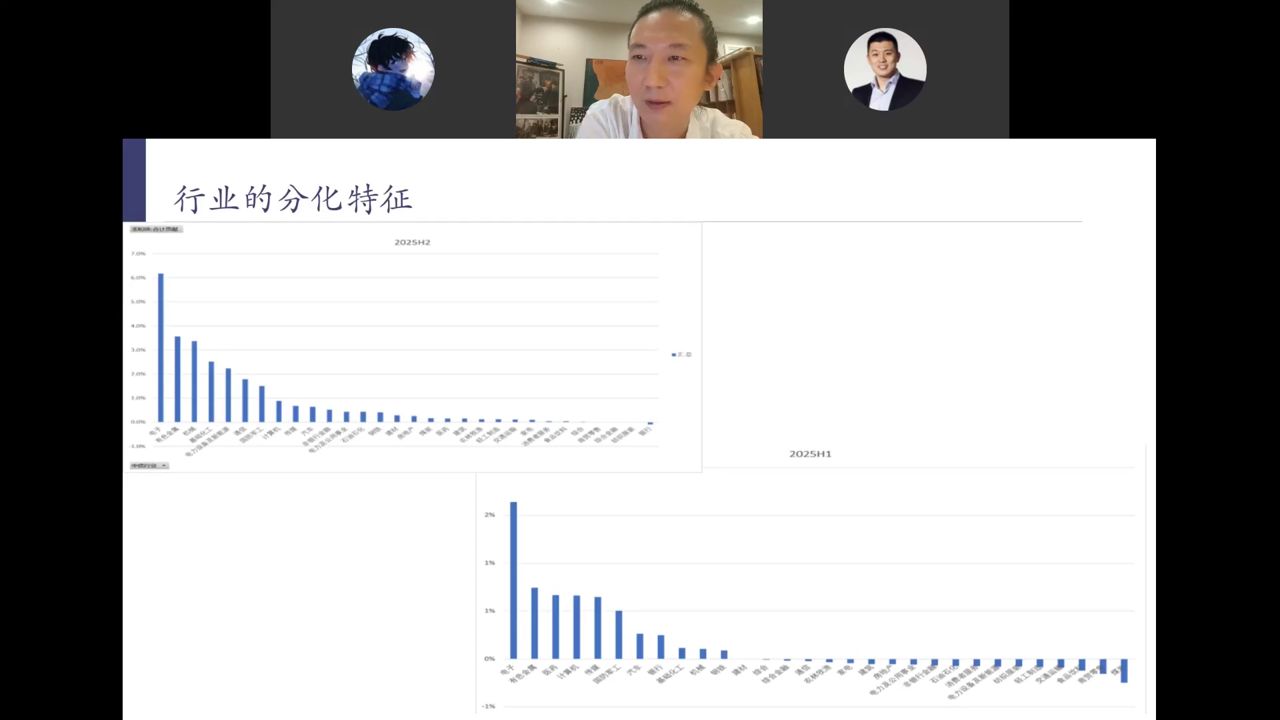
分行业看,2025年全年电子、有色金属是表现最佳的两大行业,且上半年就已走出行情——此时跟进可获得可观收益,这是长周期行情而非短线波动。
- 2025H1:电子、有色金属领涨,多数行业微涨
- 2025H2:电子继续领跑,有色金属在多行业负收益时仍有正回报
- 2026年电子行业表现最佳
2024年货币政策逆转带来流动性冲击,资金大量涌入高分红公司推高股价、分红率回落;市场运行有其明确逻辑,每轮周期都会诞生一个清晰的运行主题。
每一轮行情都有强烈的时代特征
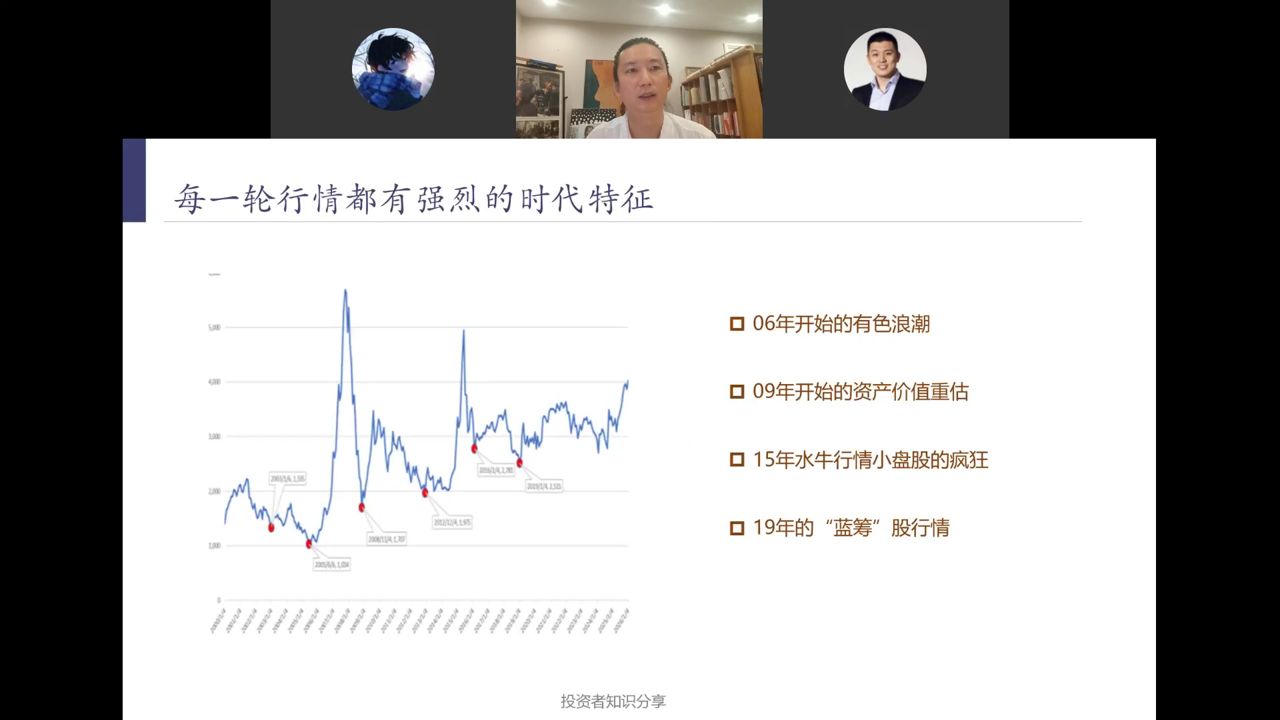
陈鹏复盘了A股四轮标志性行情,每一轮都深深打上时代烙印:
06年:有色浪潮
金砖国家尤其是中国融入全球经济循环,大量密集劳动力进入全球体系,带来资本与资源的稀缺。当时陈鹏所在团队测算某有色龙头2005年每股业绩仅六七毛、股价十二三块,预估2006年可达6元——实际达6.9元(金属涨价超预期,公司还藏了3元利润)。
09年:资产价值重估
08年A股暴跌的核心是自身数次暴力加息(央行动作对资本市场至关重要)。08年跌得最惨的银行、地产、煤炭,在09年行情中走出清晰超额收益。
15年:水牛行情与小盘股疯狂
"大众创业万众创新"政策推动,场外融资杠杆一度达1:10,但当时A股并未形成特别清晰的行情主线。
19年:"蓝筹"股行情
市场默认可依托全球供应链保障供给端,叠加宽松预期需求强劲,房地产涨幅极高——这也是地产链条最后一次最疯狂的表演。当时多数人漠视了18年底提出的35个"卡脖子"项目。
"老登"们为什么艰难
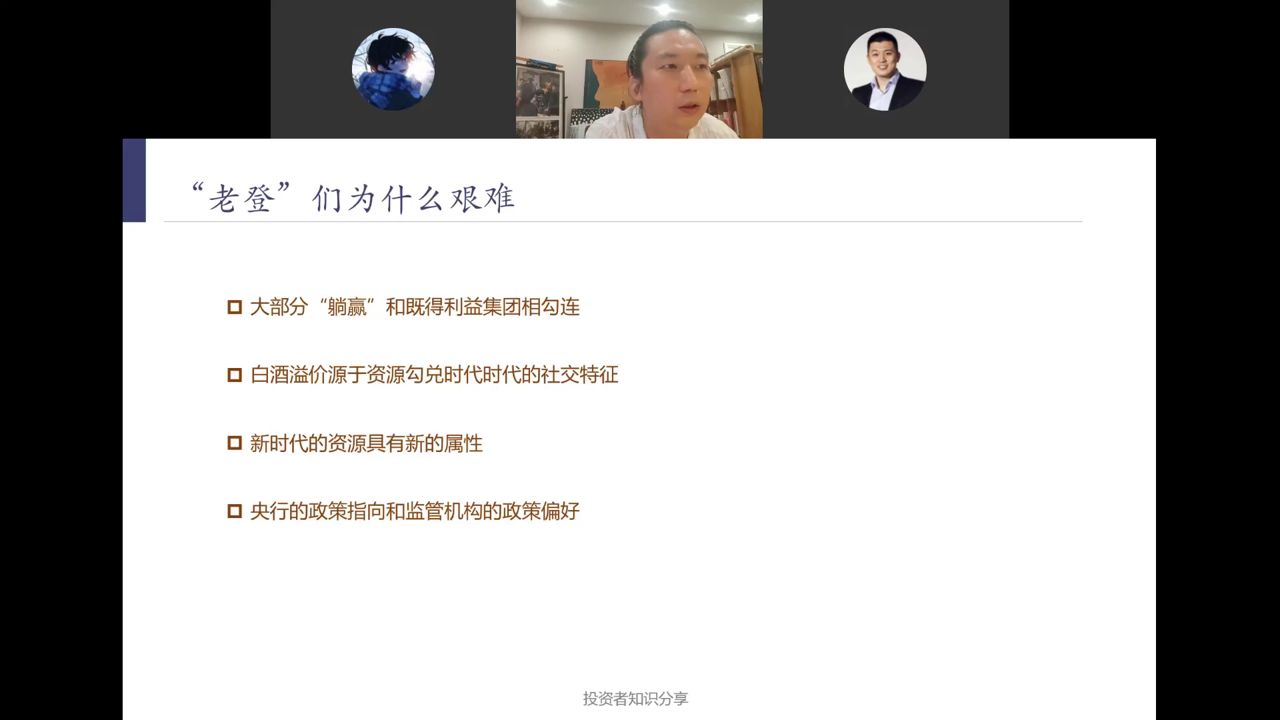
PPT列出四条原因:
- 大部分"躺赢"和既得利益集团相勾连
- 白酒溢价源于资源勾兑时代的社交特征
- 新时代的资源具有新的属性
- 央行的政策指向和监管机构的政策偏好
白酒溢价的时代变迁
高端白酒此前的溢价,源于"资源勾兑时代"的社交属性——政商关系、地产繁荣下,酒桌是资源整合的核心场景。但当下新兴科技企业整合资源已无需依托酒桌社交,高端白酒正在回归消费属性,这个过程相当难熬。
如果投资消费品的逻辑仅基于"价格持续提升",那它与钢铁、水泥、矿产等周期品没有本质区别——茅台零售价从900多元被推至3000多元后又回落,产品价格具备极强周期属性,不应给予远高于周期品的市盈率。陈鹏直言始终难以理解茅台靠提价支撑估值的逻辑。
科技行情的基础逻辑
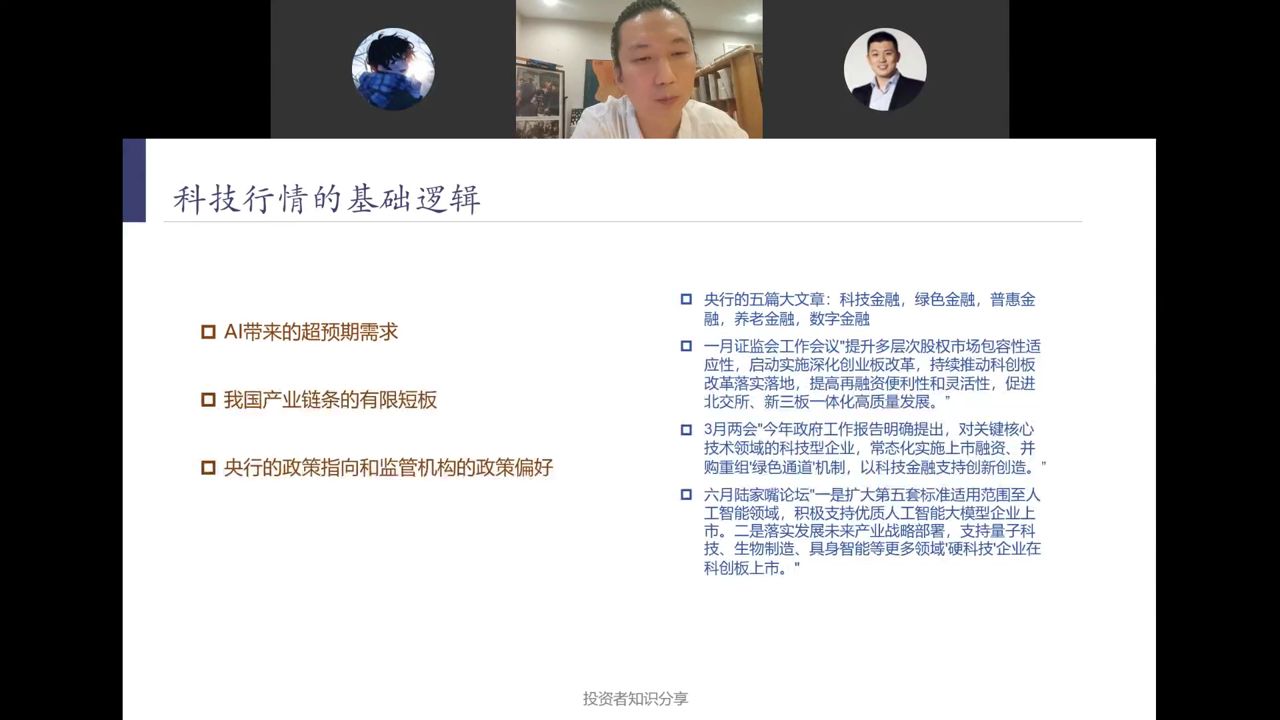
科技行情有三大支柱:
AI带来的超预期需求
国内正推进产业升级,AI催生超预期需求。光模块赛道的中际旭创、新易盛等企业都能做好产品——这个门槛对越南、印度很高,但对国内产业链并不高,叠加超预期需求带来的高毛利,相关企业业绩迎来"需求×份额×毛利"三重提升的双击。
我国产业链条的有限短板
我国产业链整体已非常完整,正集中资源补有限短板。半导体存储正技术爬坡,全球存储产能短缺倒逼此前打压我方的海外厂商向长江存储、长鑫抛出合作意向,苹果也拟在华售手机采用国产存储器件。很多产业短板并非基础科学问题,而是工程应用领域的know-how积累——类似稀土分离、光刻机,核心是海量工艺参数的最优组合调试,只要投入足够时间、人力、资金就能逐步解决。
央行与监管的政策偏好
- 央行五篇大文章:科技金融、绿色金融、普惠金融、养老金融、数字金融——其中仅科技金融有明确行业属性
- 1月证监会工作会议:提升多层次股市包容性,深化创业板改革,推动科创板改革落地
- 3月两会:对关键核心技术领域科技型企业,常态化实施上市融资、并购重组绿色通道
- 6月陆家嘴论坛:扩大第五套标准适用至AI领域,支持优质AI大模型企业上市,支持量子科技、生物制造、具身智能等"硬科技"企业在科创板上市
监管层支持科技产业价格上行,助力科技企业低成本融资扩产——产能建设的指挥棒指向十分清晰。科技股当下表现十分正常:需求、份额、毛利三重提升,即便无法预测未来,充分理解已出现的现象就足以获得不错收益。
市场底层逻辑:制造业的重估与微笑曲线
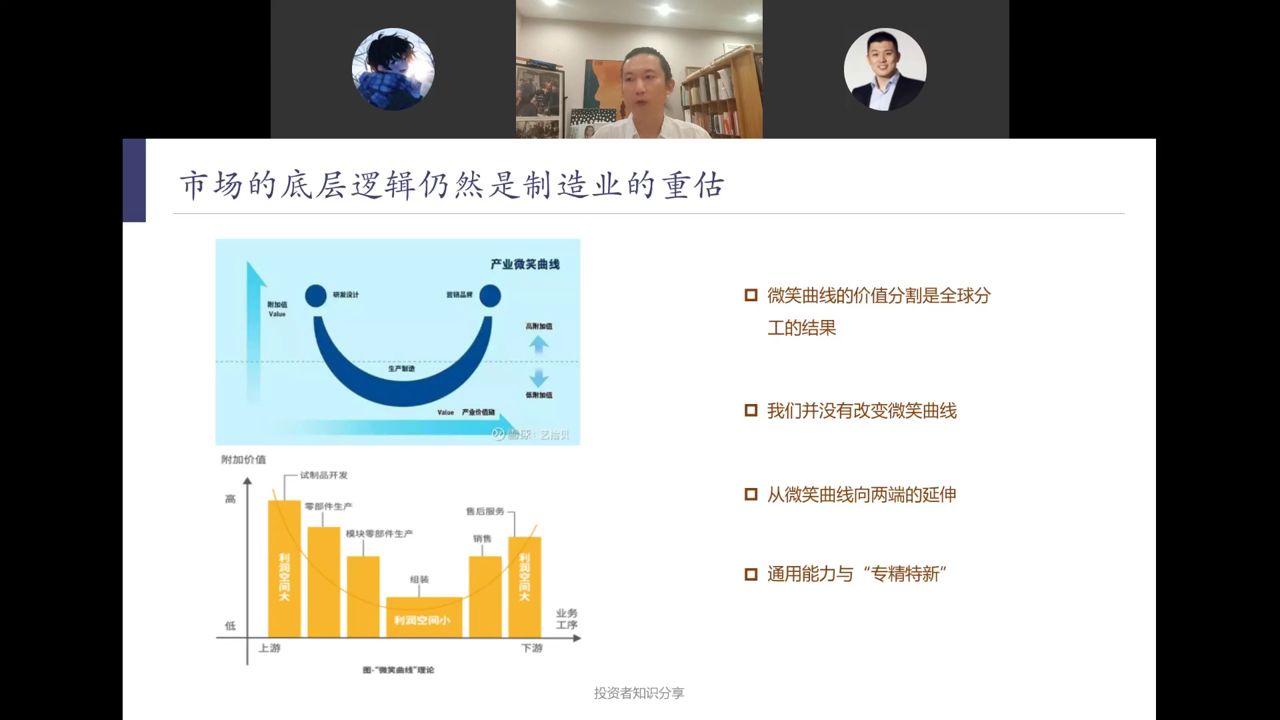
微笑曲线的价值分割是全球分工的结果:西方占据研发设计、营销品牌两端的高附加值环节,中国工厂长期在中游制造端"内卷"。
我们并没有改变微笑曲线,而是向两端延伸
- 过去中国主导中游制造,向上游研发设计、下游品牌营销两端爬坡
- 通用能力与"专精特新"——大量优质制造企业正沿微笑曲线两端升级
- 近期上涨的美的已在欧洲建立起品牌价值,就是制造业重估的典型案例
当前国内利率水平远低于海外高利率环境,无需对标海外市盈率——可立足自身独立货币政策逻辑。不少优秀制造企业仍在微笑曲线两端爬坡、估值处于低位,未被市场充分认知。
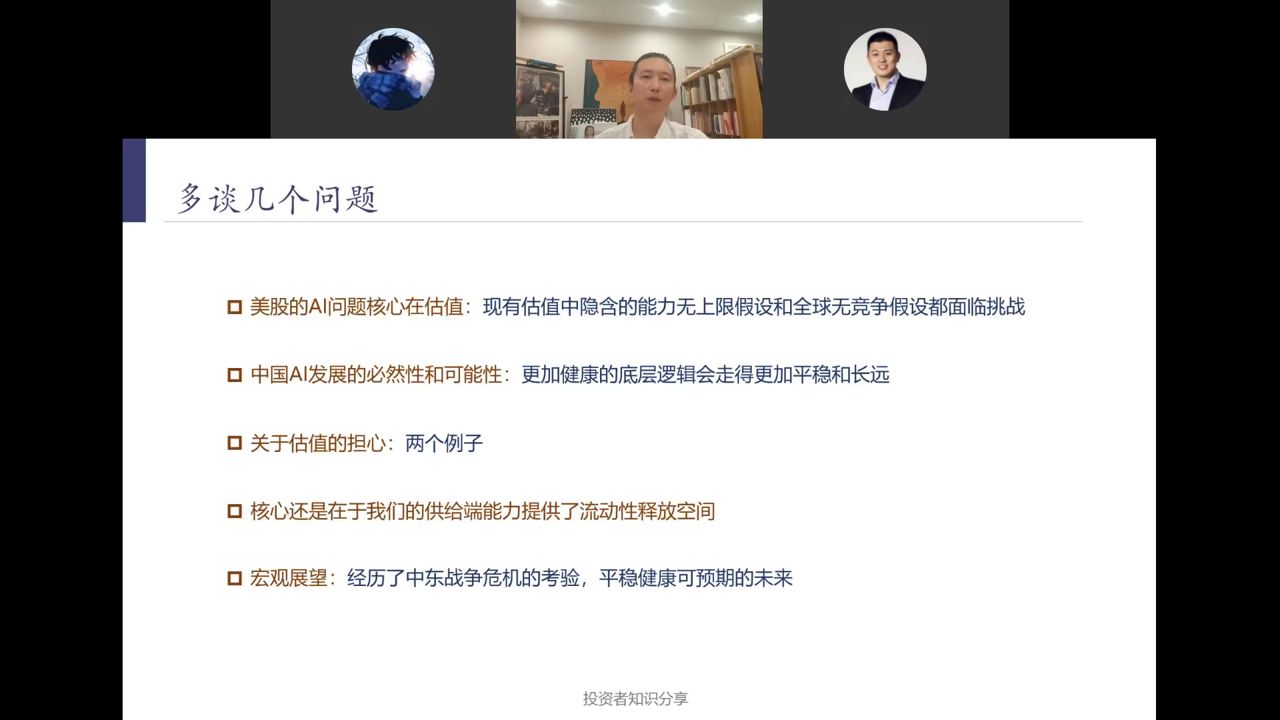
多谈几个问题:估值、AI泡沫与宏观展望
关于估值:高市盈率可怕吗?
以思特威(CMOS图像传感器)为例:2023年利润仅千万、市值超百亿、PE近1000倍;2024年利润达4亿、市值200多亿、PE降至约60倍;后续市值涨至300亿、PE进一步降到30倍。2023年全球CIS格局索尼占60%、三星20%,国内思特威、韦尔豪威技术已逼近索尼——技术领先者占据最大份额,份额、毛利、研发同步提升,利润高速增长可消化高PE。
高PE个股的买入前提:需对个股有极强认知,确认未来1-2年可回落至10-20倍低估值、未来盈利及估值绝对水平偏低。这不是鼓励追高,而是强调PE只是当下的一项指标。去年底布局底部高估值商业航天标的,也是基于发射排期密集、浮筹出清的判断。
美股AI问题核心在估值
现有估值中隐含的"能力无上限"和"全球无竞争"两大假设都面临挑战:能替代人类几乎所有思考的大模型并不现实——成本呈指数级上行,但能力仅线性增长,成本翻一番仅带来10%-20%能力提升;若要能力翻倍,需投入相当于美国全年GDP的全部资源。
中国AI发展的必然性和可能性:更健康的底层逻辑会走得更平稳长远。中国不会放弃AI,当前能力接近美国且成本更低、未来上限更高。美国AI估值隐含的泡沫未来将破裂,对依赖美国AI投资的公司造成冲击,但对中国AI产业链反而是正面促进。
宏观展望:经历中东战争危机的考验
今年经济面临的最大冲击已经出现且平稳度过,依托适配的货币政策,经济平稳健康可预期。美国可支配资源不足,陷入"保美股与稳美元、控通胀与保GDP"难以兼顾的困境,根源是供应链主导权已转移。中国能实现低利率下低通胀、解决问题成本低的资源富余状态。
投资关注市场的核心切入点是货币,判断疯牛还是慢牛的关键是货币来源(印钞能力)和货币节奏(投放方向)。人民币计价资产整体至今仍被低估,这是伴随经济体制转型、全球金融秩序重塑的5-10年长周期——2024年只完成了补全最不合理部分的阶段性任务,结构性调整才刚起步。