说好的利空去哪儿了?
目录
机构集体看空 vs 市场实际走势
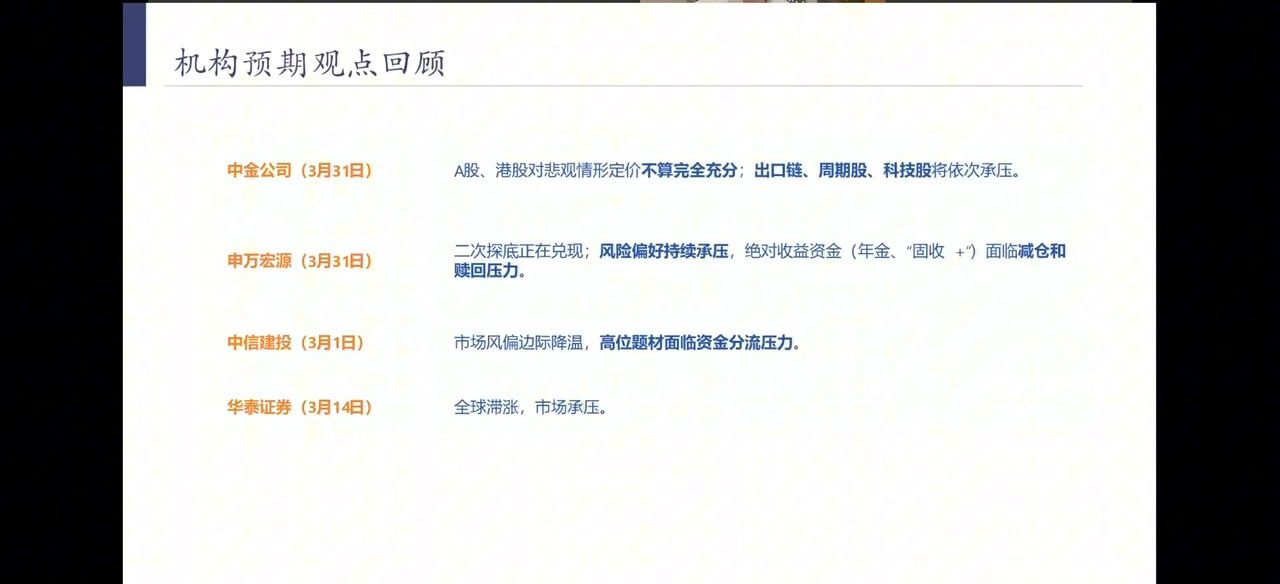
3月中东局势升温前后,头部券商密集发布悲观报告,成为本轮下跌的直接触发器:
- 中金公司(3月31日):A股、港股对悲观情形定价"不算完全充分";出口链、周期股、科技股将依次承压。
- 申万宏源(3月31日):二次探底正在兑现;风险偏好持续承压,绝对收益资金(年金、"固收+")面临减仓和赎回压力。
- 中信建投(3月1日):市场风偏边际降温,高位题材面临资金分流压力。
- 华泰证券(3月14日):全球滞涨,市场承压。
陈鹏的核心观察:这些悲观预测事后几乎全部落空。3月A股的下行并非基于经济基本面,而是机构言论共振引发的恐慌情绪自我实现——情绪推跌、又自我强化。
我们的前瞻:油价、产业与流动性
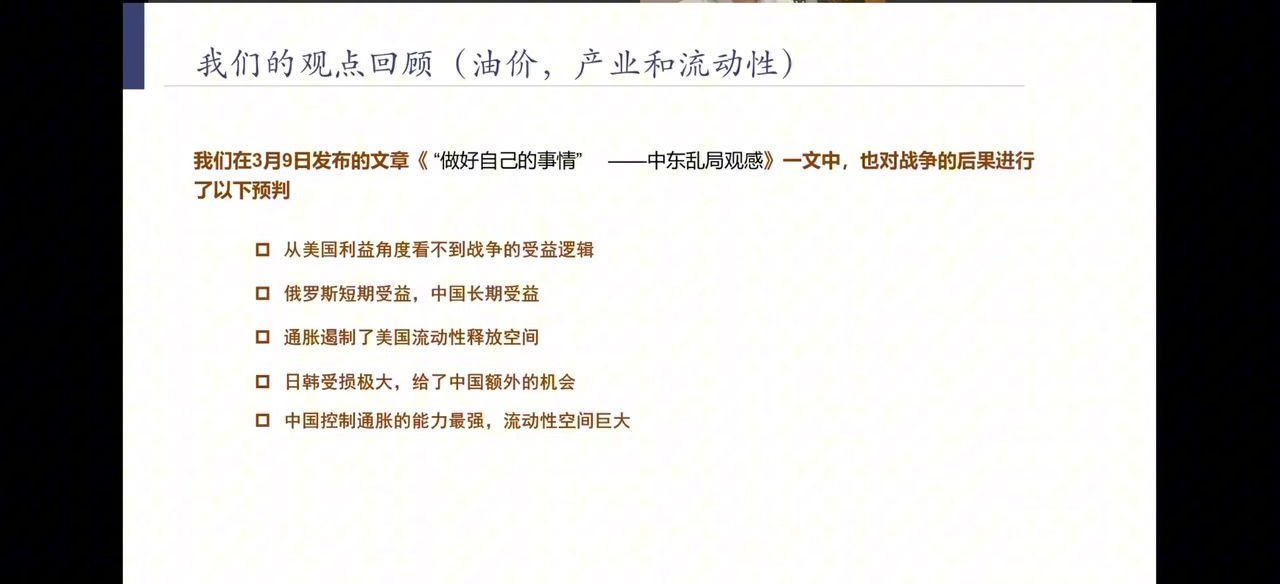
在3月9日发布的《"做好自己的事情"——中东乱局观感》中,团队对战局后果做了如下预判,事后验证度较高:
- 从美国利益角度看不到战争的受益逻辑
- 俄罗斯短期受益,中国长期受益
- 通胀遏制了美国流动性释放空间
- 日韩受损极大,给了中国额外的机会
- 中国控制通胀的能力最强,流动性空间巨大
关键逻辑:与中国工业产能重合度极高的日韩受冲击远大于中国,中国完整的新能源产业链价值将被全球重新认可。高油价反而推高美国通胀、压制其降息空间——这是美国难从冲突中受益的根源。
我们的前瞻:情绪、观点与展望
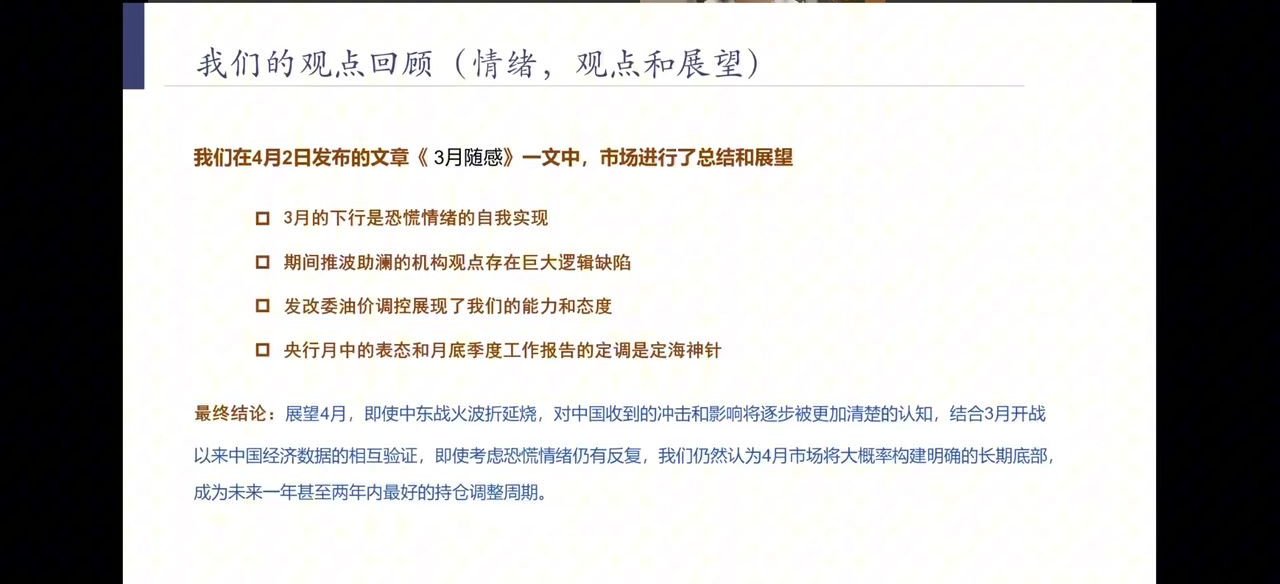
在4月2日发布的《3月随感》中,团队对市场做了总结:
- 3月的下行是恐慌情绪的自我实现
- 期间推波助澜的机构观点存在巨大逻辑缺陷
- 发改委油价调控展现了我们的能力和态度
- 央行月中的表态和月底季度工作报告的定调是"定海神针"
最终结论:展望4月,即使中东战火拖延,对中国的冲击将逐步被更清楚地认知。结合3月开战以来经济数据的相互验证,即使恐慌情绪仍有反复,4月市场大概率构建明确的长期底部,成为未来一年甚至两年内最好的持仓调整周期。
3月数据验证与4月走势
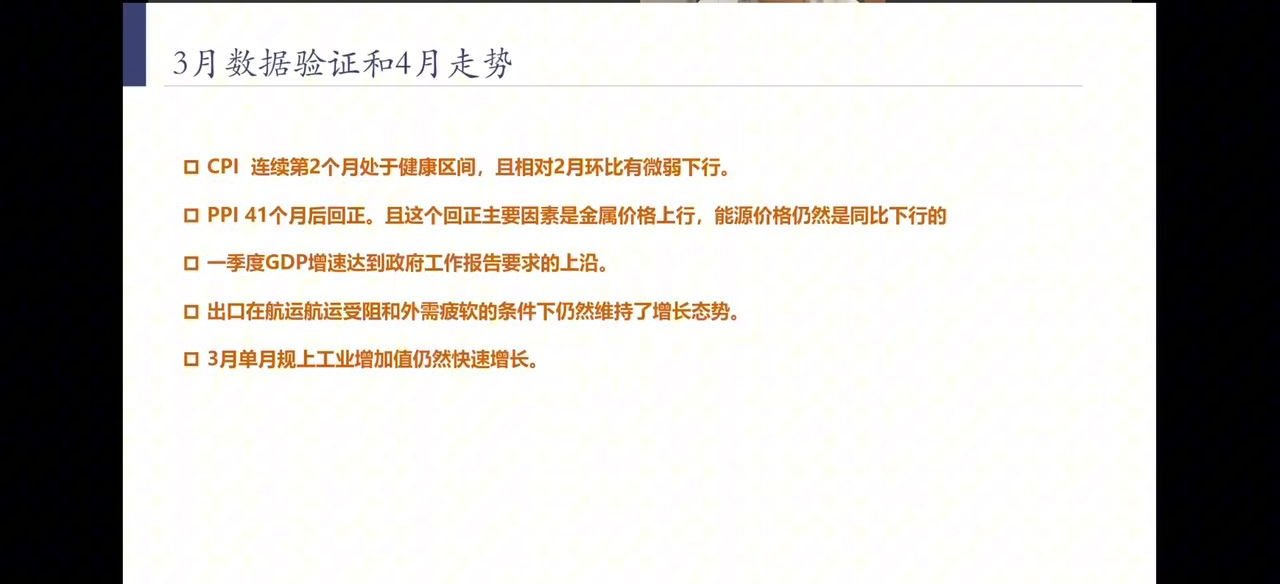
4月公布的3月经济数据,逐条印证了"利空被夸大"的判断:
- CPI:连续第2个月处于健康区间,相对2月环比有微弱下行——通胀温和,无需紧缩。
- PPI:41个月后回正。回正主因是金属价格上行,能源价格仍同比下行——工业品通缩结束。
- 一季度GDP增速:达到政府工作报告要求的上沿。
- 出口:在航运受阻、外需疲软的双重压力下仍维持增长。
- 3月单月规上工业增加值:仍然快速增长。
4月市场整体上行,唯一的短期调整来自4月底集中披露的差年报/季报——这是历年财报季的常规现象,而非趋势逆转。
2023年的看空浪潮:拜登"定时炸弹"
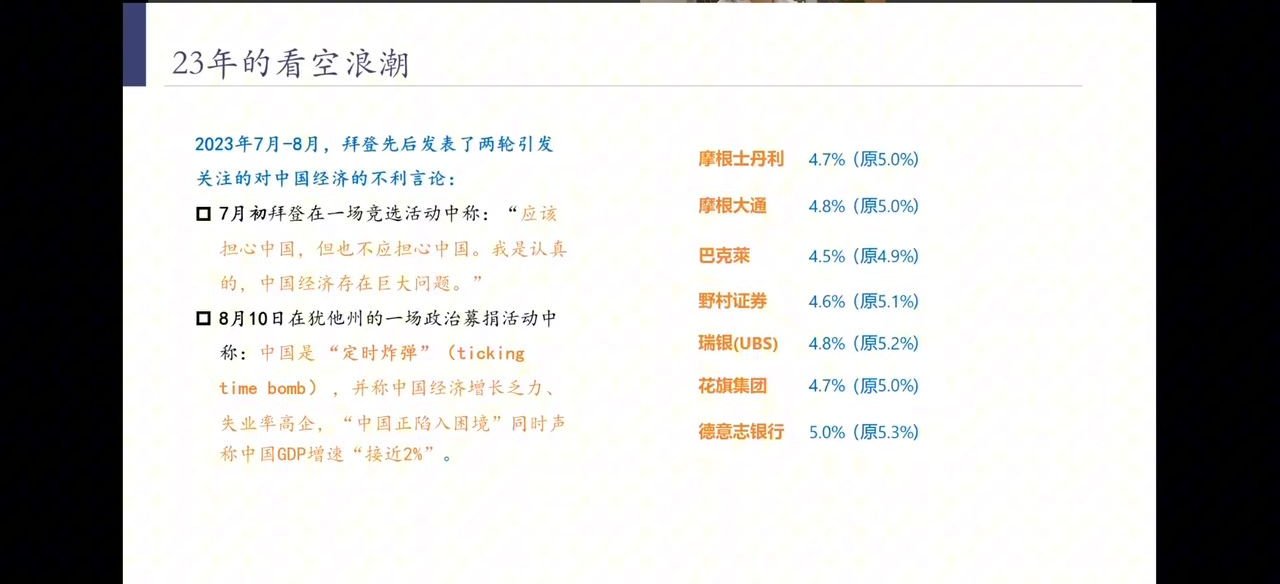
把时间拉长,这轮"利空"并非孤例。2023年7—8月,拜登先后发表两轮引发关注的对华不利言论:
- 7月初竞选活动称:"应该担心中国,但也不应担心中国。我是认真的,中国经济存在巨大问题。"
- 8月10日在犹他州政治募捐活动中称中国是"定时炸弹"(ticking time bomb),称中国经济增长乏力、失业率高企,"正陷入困境",GDP增速"接近2%"。
随后外资行集体下调中国GDP预测(原预测→下调后):
- 摩根士丹利 4.7%(原5.0%)|摩根大通 4.8%(原5.0%)
- 巴克莱 4.5%(原4.9%)|野村证券 4.6%(原5.1%)
- 瑞银(UBS) 4.8%(原5.2%)|花旗 4.7%(原5.0%)|德意志银行 5.0%(原5.3%)
结果:资金撤离砸出A股低位后,中国产业升级加速,而这些悲观预测全部被证伪。
2023年经济背景:危机中的产业突破
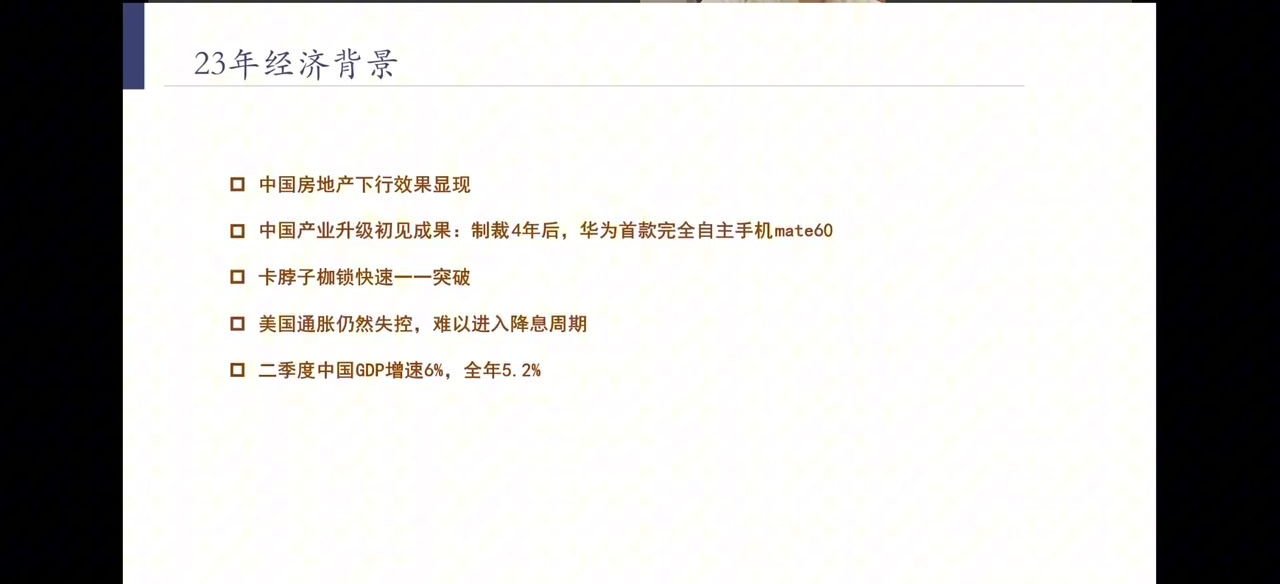
2023年看空声浪最盛之时,真实的经济图景是"旧引擎下行、新引擎崛起"并存:
- 中国房地产下行效果显现(旧引擎拖累)
- 产业升级初见成果:制裁4年后,华为发布首款完全自主手机Mate60
- "卡脖子"枷锁被快速一一突破(35项中绝大多数已突破)
- 美国通胀仍然失控,难以进入降息周期
- 二季度中国GDP增速6%,全年5.2%
更早的历史:克鲁格曼们的二十年打脸史
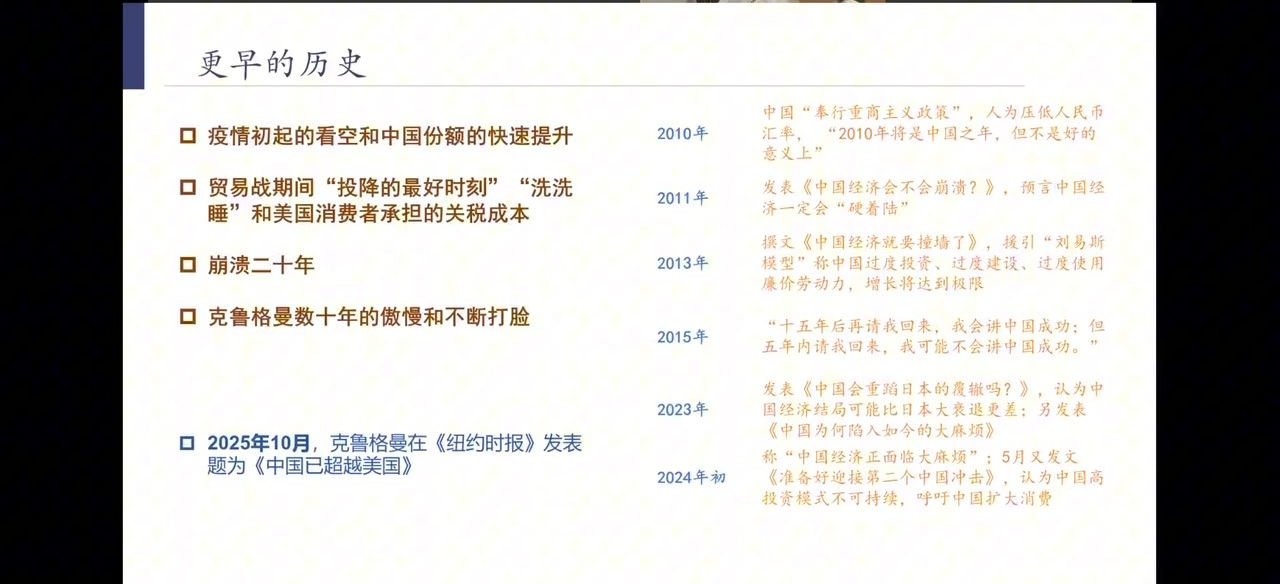
对中国经济的系统性看空,不是2023年才有,而是延续了二十多年:
- 2010年:中国"奉行重商主义政策"、人为压低汇率,"2010年将是中国之年,但不是好的意义上"。
- 2011年:发表《中国经济会不会崩溃?》,预言中国经济一定会"硬着陆"。
- 2013年:援引"刘易斯模型"称中国过度投资、过度建设、过度使用廉价劳动力,增长将达极限。
- 2015年:"十五年后再请我回来,我会讲中国成功;但五年内请我回来,我可能不会讲中国成功。"
- 2023年:发表《中国会重蹈日本的覆辙吗?》,认为中国结局可能比日本大衰退更差;另发《中国为何陷入如今的大麻烦》。
- 2024年初:称"中国经济正面大麻烦";5月发文《准备好迎接第二个中国冲击》,认为高投资模式不可持续。
2025年10月,克鲁格曼在《纽约时报》发表题为《中国已超越美国》——二十年唱空,最终公开认输。
为什么会这样(一):西方视角的盲区
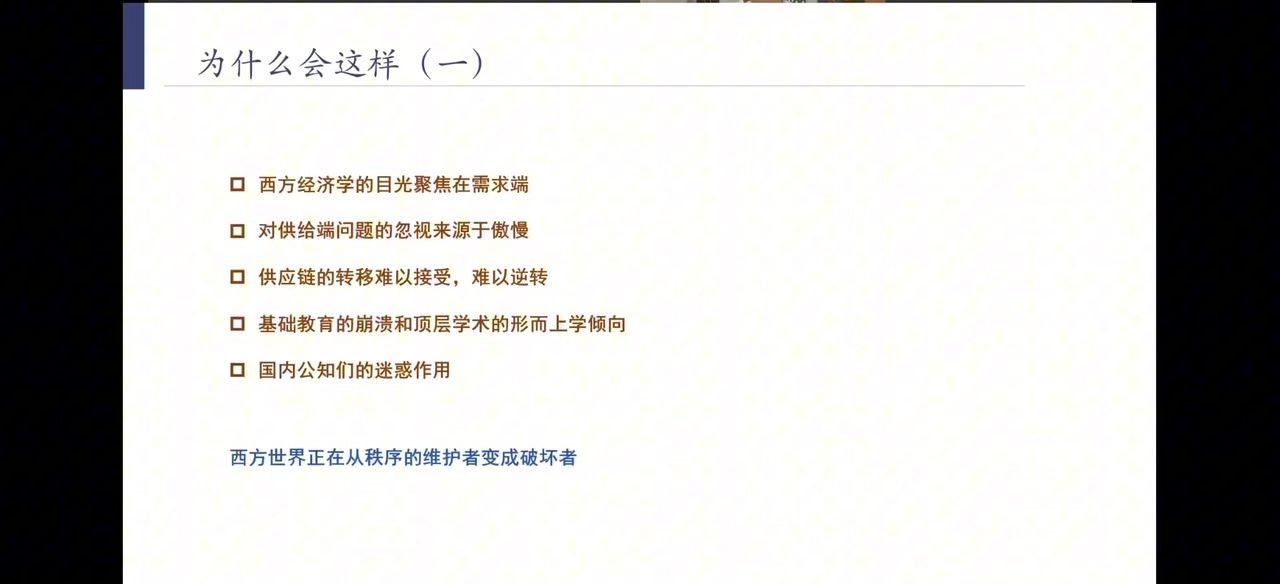
陈鹏分析西方为何反复误判中国,根源在于其分析框架的系统性偏差:
- 西方经济学的目光聚焦在需求端,默认自身供给端无短板。
- 对发展中国家供给端问题的忽视,来源于傲慢。
- 中国主导的供应链转移难以接受、也难以逆转。
- 基础教育的崩溃和顶层学术的形而上学倾向——再工业化在现有教育体系下不可能实现。
- 国内部分公知、自媒体的迷惑作用。
结论:西方世界正在从秩序的维护者变成破坏者。面对中国供应链主导全球的现实,其选择的是意识形态否定而非理性应对。
为什么会这样(二):中国供给端的底色
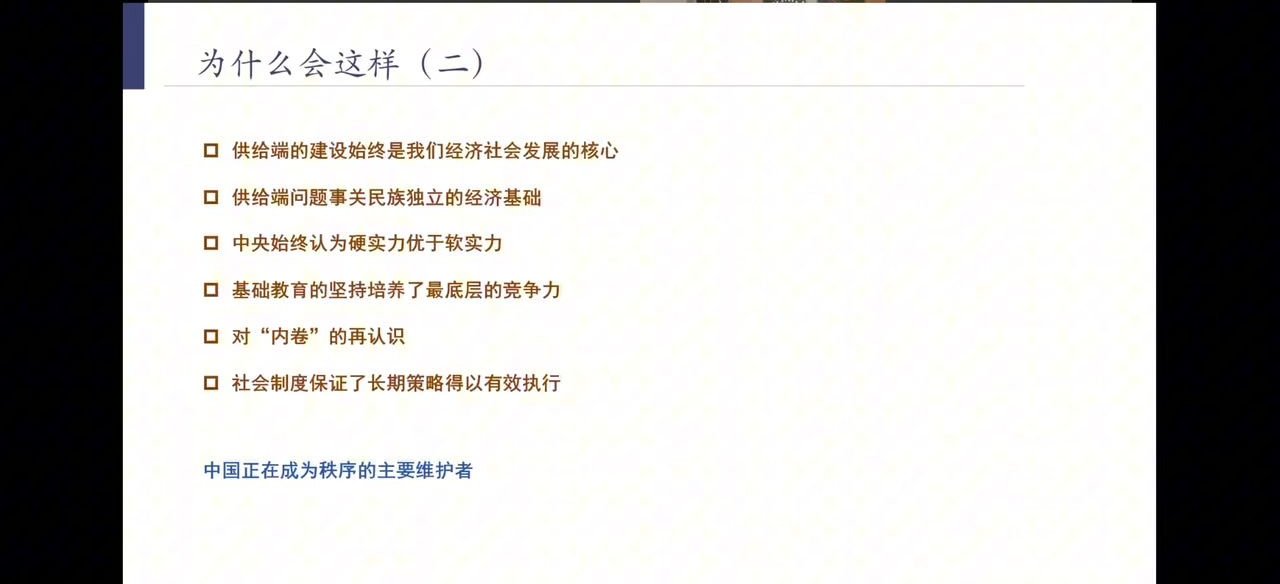
与西方视角相对,中国经济韧性的来源恰恰在供给端:
- 供给端的建设始终是经济社会发展的核心。
- 供给端问题事关民族独立的经济基础。
- 中央始终认为硬实力优于软实力。
- 基础教育的坚持培养了最底层的竞争力。
- 对"内卷"的再认识——这是工程师红利的另一面。
- 社会制度保证了长期策略得以有效执行(一带一路、产业政策的持续落地能力)。
世界银行最新报告已明确认可政府合理干预、产业政策的价值。中国正在成为秩序的主要维护者——过往一战、二战的秩序挑战者均以失败告终,中国作为现有秩序最大受益者,无需主动挑战。
百年变局的具象:上证综指 VS 标普500
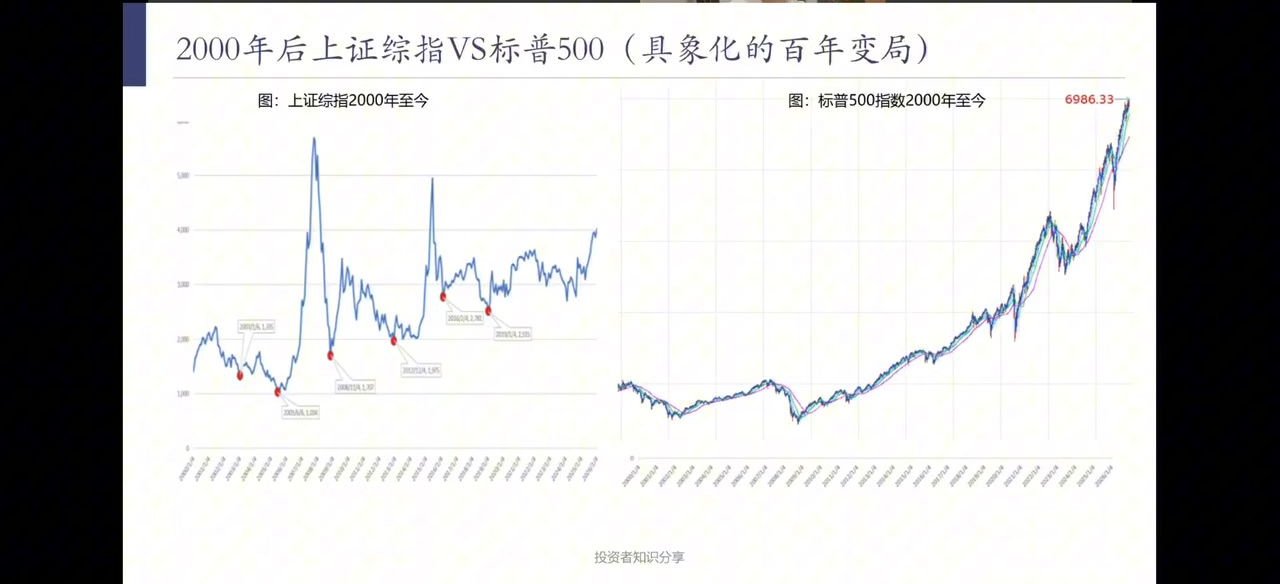
把2000年至今的两大指数并置,可以直观看到"百年变局":标普500走出长牛(至6986点),而上证综指长期在3000点附近箱体震荡。
陈鹏判断:中国供给端建设已基本完成,市场将从过去跟随货币政策的3—4年周期波动,转向类似美股过去20年那样、由货币政策长期支撑的趋势性上行周期。当前A股正站在这个长周期切换的起点。
乘风破浪的三大动力来源
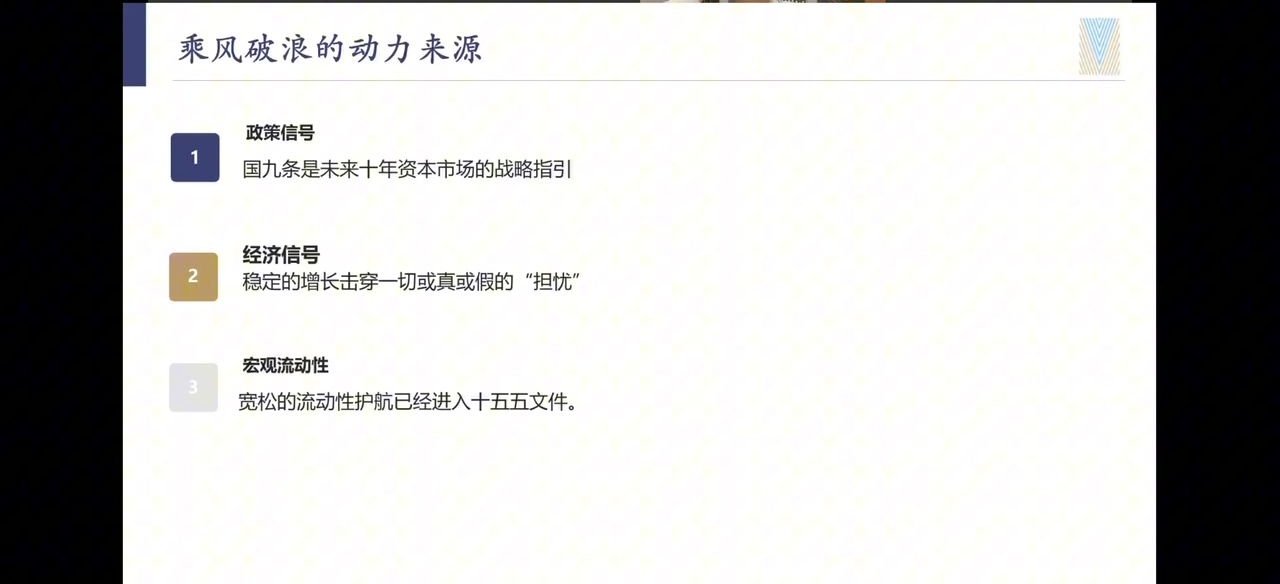
- ① 政策信号:国九条是未来十年资本市场的战略指引——转向投资端,要求上市公司规范融资、强化分红与回购,开启二级市场投资者的专属红利周期。
- ② 经济信号:稳定的增长击穿一切或真或假的"担忧"。
- ③ 宏观流动性:宽松的流动性护航已经写入"十五五"文件。
中证500:三条主线的交汇点
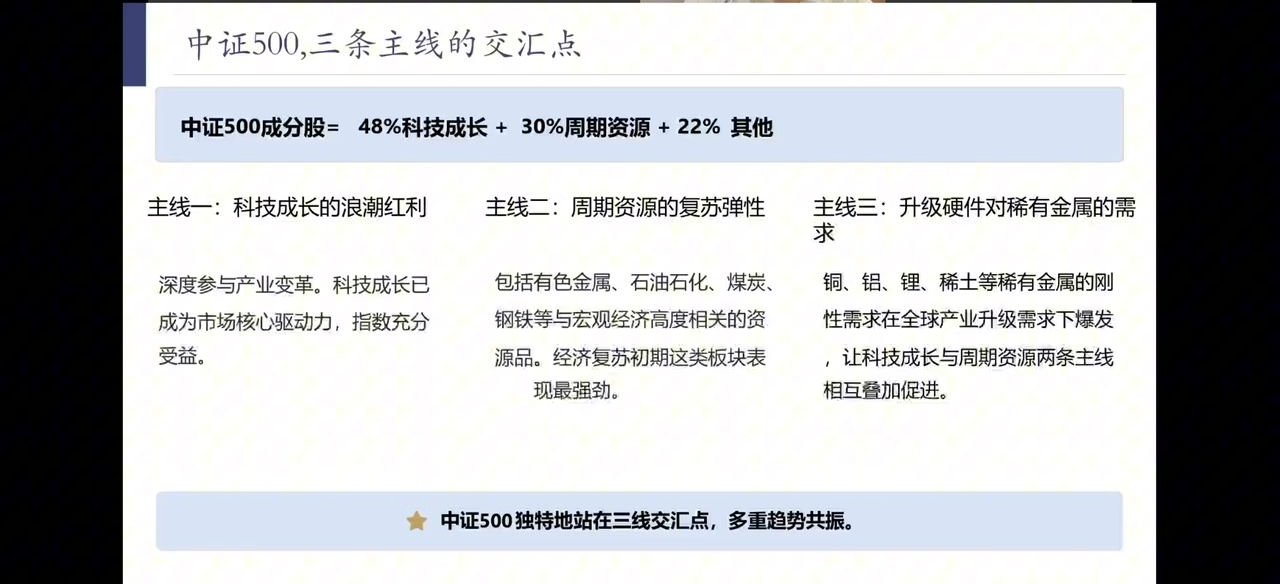
陈鹏给出的核心配置结论是中证500指数。其成分股结构恰好处在三条主线的交汇点:
中证500成分股 = 48%科技成长 + 30%周期资源 + 22%其他
- 主线一:科技成长的浪潮红利——深度参与产业变革,科技成长已成市场核心驱动力,指数充分受益。
- 主线二:周期资源的复苏弹性——有色金属、石油石化、煤炭、钢铁等与宏观经济高度相关的资源品,复苏初期弹性最强。
- 主线三:升级硬件对稀有金属的需求——铜、铝、锂、稀土等刚需在全球产业升级下爆发,使科技成长与周期资源两条主线相互叠加。
★ 中证500独特地站在三线交汇点,多重趋势共振。在流动性宽松周期下弹性最大,可关注中证500相关指数增强产品。
操作纪律:不要因短期波动频繁调仓、不要因5—6月短期行情做波段,至少以1年以上维度决策;但也切勿因信心强化而盲目满仓加杠杆——长趋势行情节奏往往偏慢。外资滞留香港的资金最终将北上,改善A股与港股流动性。