跳出汇率谈汇率
目录
人民币汇率的几个幻觉
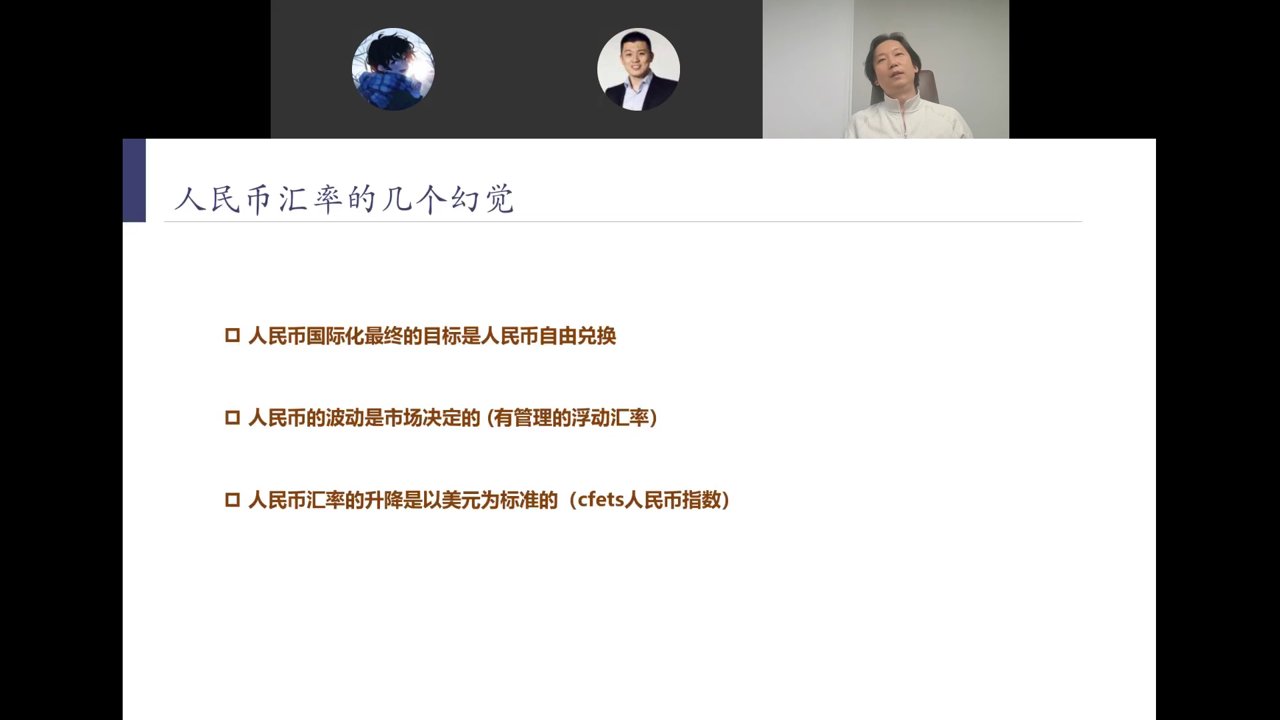
在人民币弱势周期里,部分经济学家用西方教科书框架套人民币汇率,暴露了三个根本性误读:
幻觉一:人民币国际化的终局是自由兑换
所谓"自由兑换"实为资本项目自由兑换——背后是想把钱搬出去的诉求。真正国际化的人民币是以国家为主体的兑换机制,而非以个人为主体的资本项目自由兑换。
幻觉二:人民币波动是市场决定的
自1994年起,中国实行"以市场供求为基础的单一的有管理的浮动汇率机制"。"管理"二字意味着中间价由人民银行设定,波动区间被严格控制,情绪性因素被过滤。
幻觉三:人民币汇率升降以美元为标准
对美元升贬只是双边波动。CFETS人民币汇率指数(一篮子货币)十一年间从100到100.058,几乎纹丝不动——这才是"有管理"的真实含义。
人民币汇率十年表现:CFETS指数
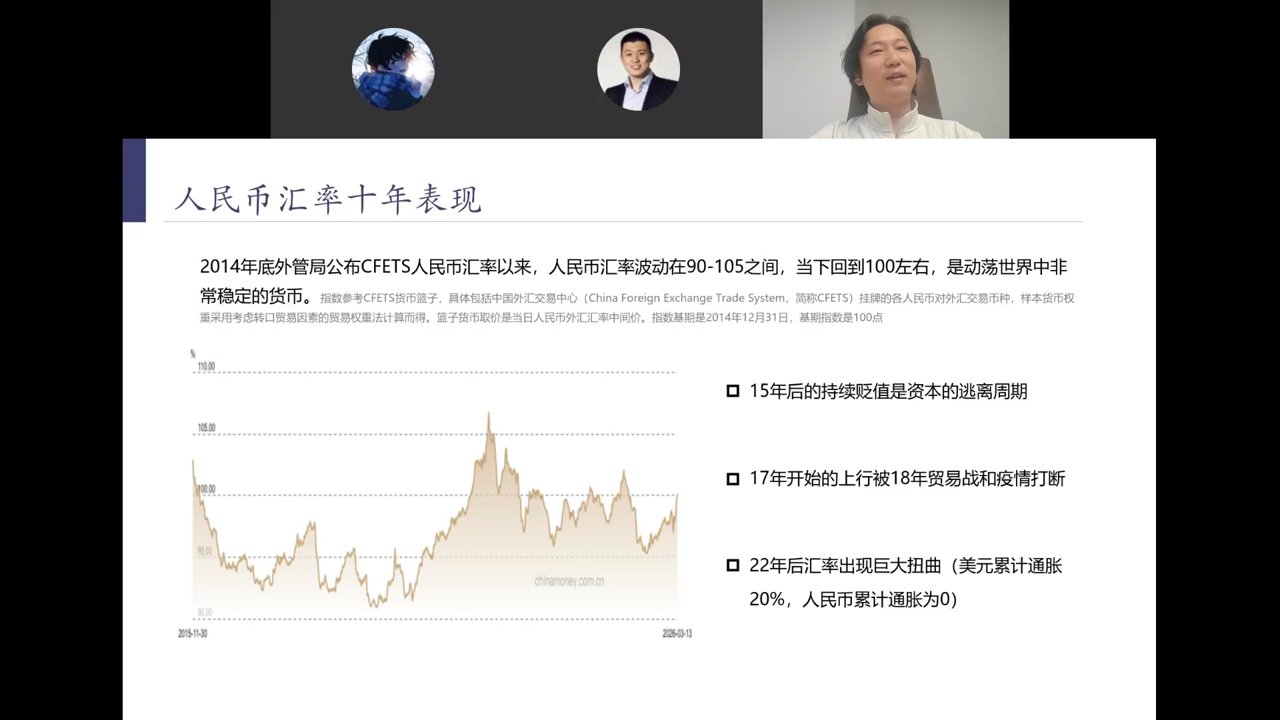
2014年底外管局公布CFETS人民币汇率指数以来,人民币波动在90-105之间,当下回到100左右——在动荡世界中是非常稳定的货币。
三段周期
- 2015年后持续贬值:资本外逃周期。股灾后大量资本外流,外汇储备从4万亿美元高点半年内降1万亿(王健林海外并购、安邦买华尔道夫等)
- 2017年开始上行被打断:资本管制收紧后刚要回升,2018年贸易战爆发,信心低迷,放任汇率下行3-5%以对冲关税冲击
- 2022年后巨大扭曲:美国累计通胀26%(实际生活成本涨50%-150%),中国六年累计通胀仅0.5%,人民币反而对美元贬值约10%
美元变毛了26%,人民币购买力没动,人民币居然还贬值——这不是市场行为,是主动压制汇率以巩固出口竞争力的战略选择。
汇率理论的发展:从金本位到资产收益率平价
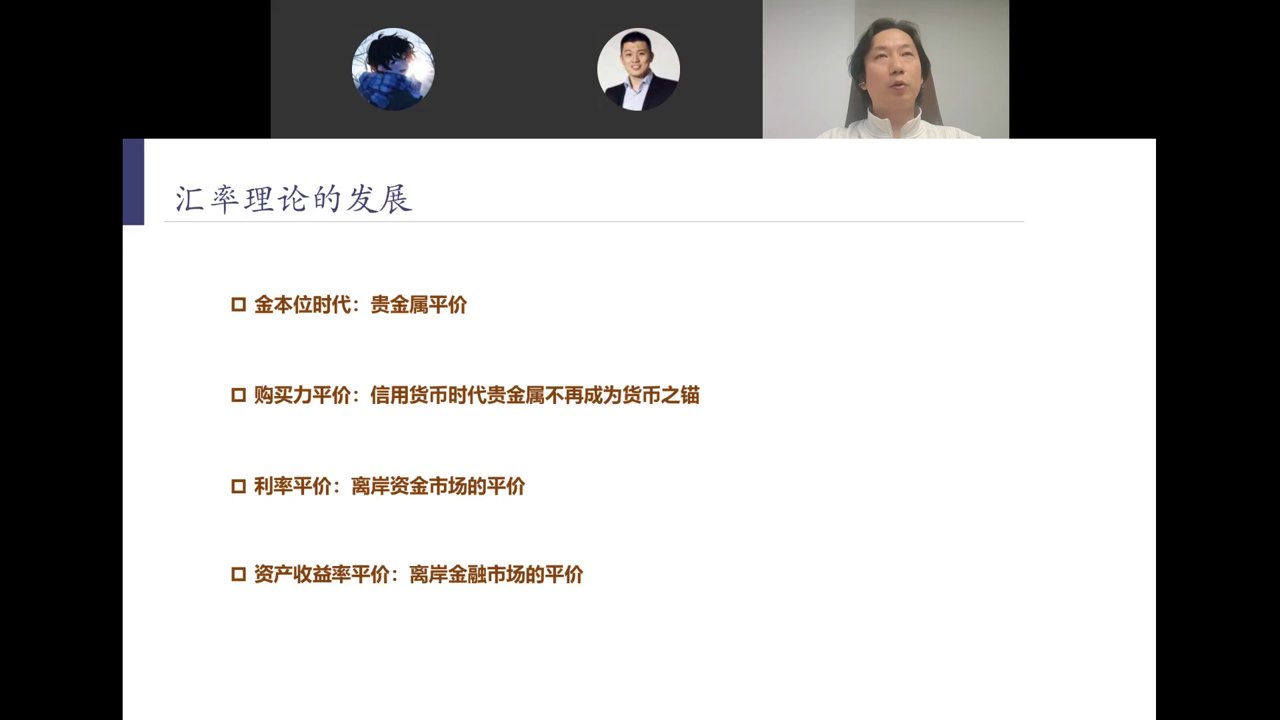
- 金本位时代:贵金属平价——各自结算黄金,恶性通胀导致挂不住黄金就挂不住汇率(金圆券案例)
- 购买力平价——信用货币时代贵金属不再是锚。一美元在美国买的东西值多少人民币,汇率就是多少。基于贸易。
- 利率平价——在购买力基础上加进利差。但部分经济学家抛开购买力谈利率,等于"买椟还珠":2024年中国降息两次,汇率反而两次上行,证伪了"降息必贬值"
- 资产收益率平价——当代最重要的短期影响因素。2022-23年美国高利率但股市有七姐妹对抗通胀,吸引资金;中国资产价格下行找不到投资品。当人民币资产收益率回升,汇率自然走强
津巴布韦、委内瑞拉股市涨得比美国还多——因为政府放任通胀不管。靠通胀剥削老百姓换来的股市上涨没有价值,发展中国家不掌握供给端时放任通胀=放任发达国家收割。
2022年以来汇率的巨大扭曲
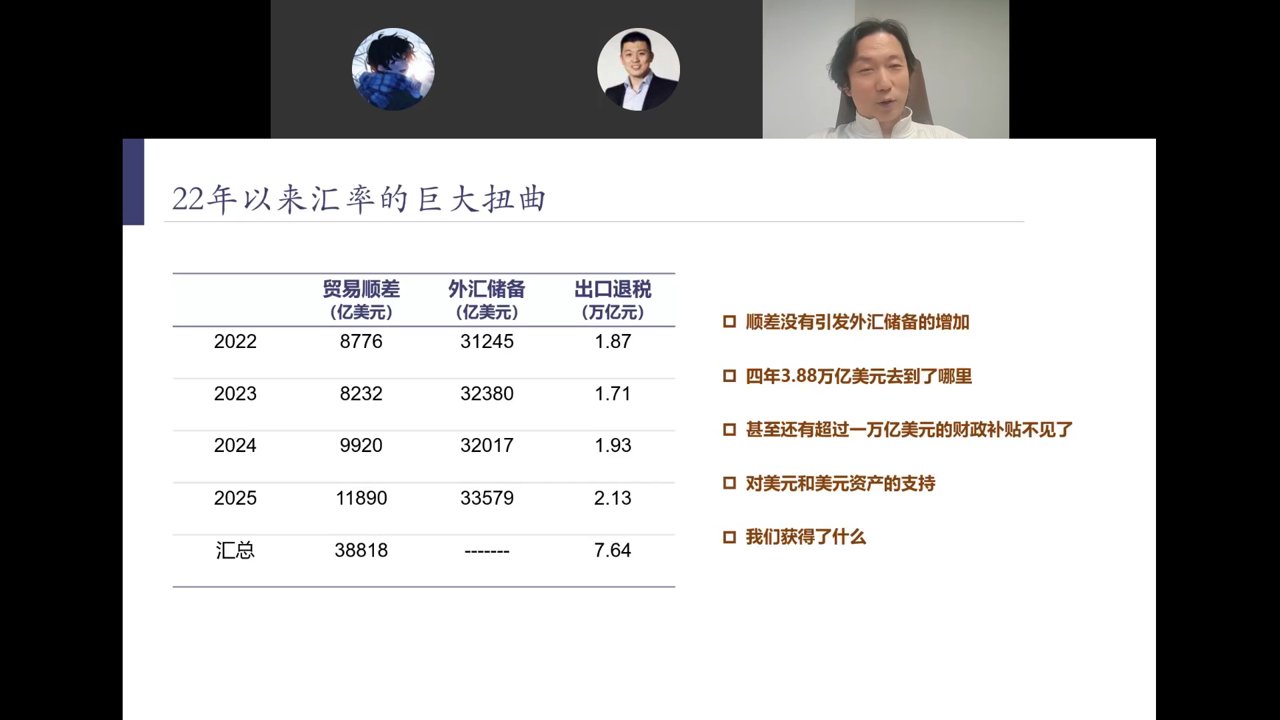
2022-2025年四年间,中国累计贸易顺差3.88万亿美元,但外汇储备几乎没有增加(仅增约2000亿)。更惊人的是,出口退税累计7.64万亿元人民币——财政收入也在补贴美元资产。
顺差去哪了?
- 没有形成外汇储备,反而外挂去支持美元和美债
- 出口退税是财政出钱(人民币口径),等于纳税人在补贴美元资产
- 压制人民币汇率在7以上,换取出口竞争力和工业体系建设时间
这笔账算下来:中国用7万多亿人民币财政补贴+3.88万亿顺差的"机会成本",买到了全球唯一完整工业体系、占全球36.45%的贸易顺差份额、占全球55-60%的工业产能。谁制裁我们,谁就是闭关锁国。
中国贸易顺差全球比重创历史新高
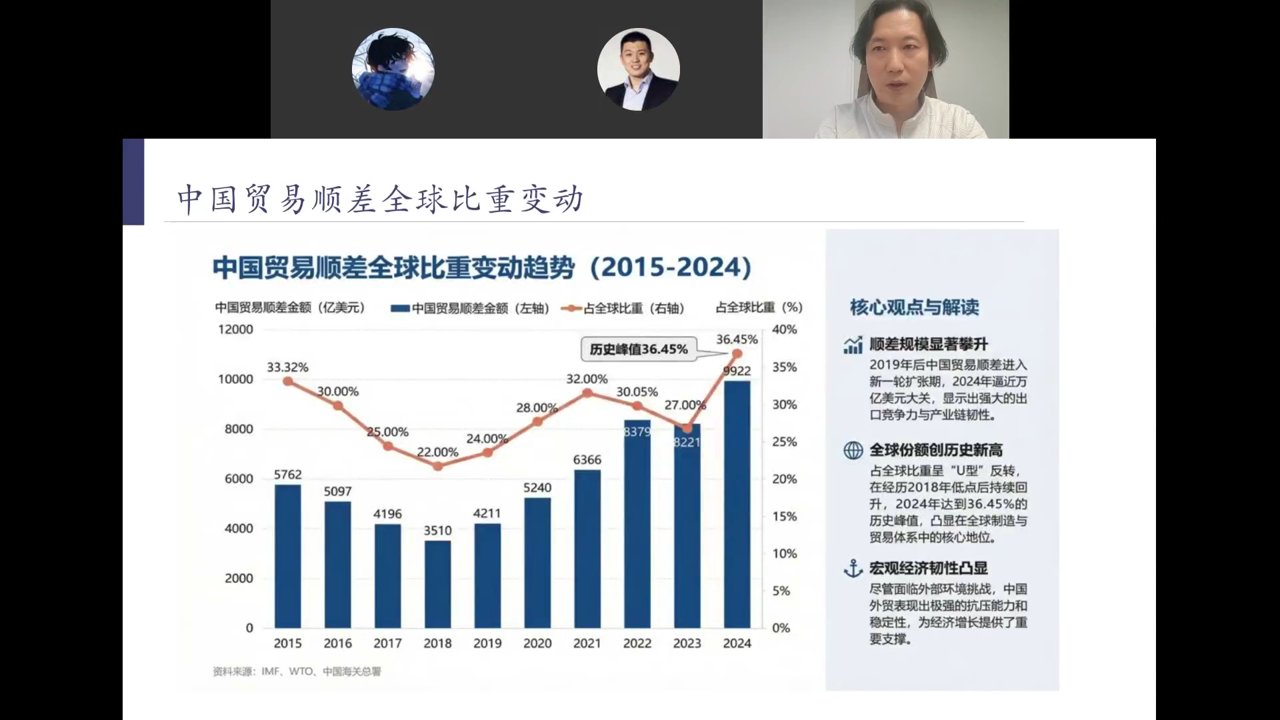
- 2024年中国贸易顺差9922亿美元,占全球比重36.45%——历史峰值
- 从2018年低点22%持续回升,"U型反转"
- 2025年顺差11890亿美元,毛估占全球比重超40%
- 中国工业产值占全球30-35%(产量口径),按价格修正后实际产能占55-60%
朝鲜案例:2014-15年美国带全球制裁朝鲜时朝鲜穷叮当响;现在中国不制裁朝鲜,朝鲜经济条件大幅改善。主动权易手——谁不跟中国贸易,谁才是闭关锁国。
减持美债:摆脱"美元陷阱"
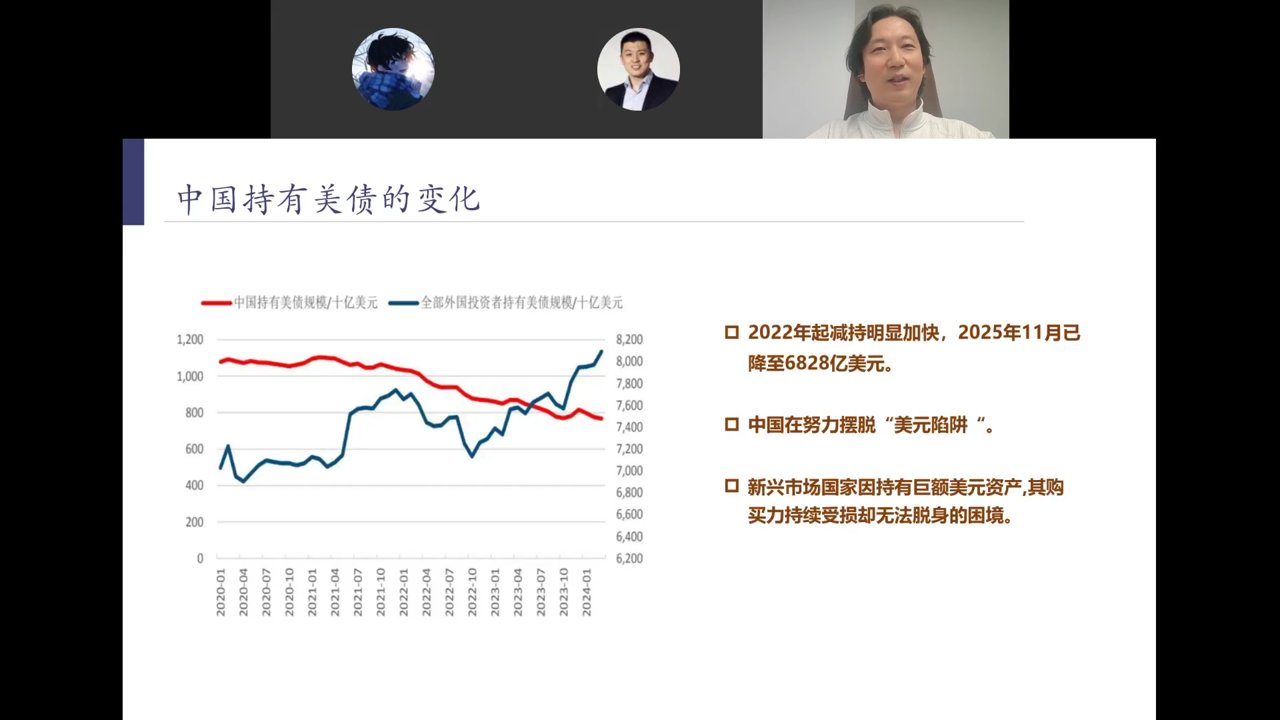
- 2022年起减持明显加快,从1万多亿美元降至2025年11月的6828亿美元
- 新兴市场国家因持有巨额美元资产,购买力持续受损却无法脱身——"美元陷阱"
- 被减持的美债被谁接了?不相信人民币、相信美元的资金接走了——皆大欢喜
国家整体风险在这一周期大幅降低。陈鹏曾私下建议朋友:如果"不结汇就不给退税",市场上将出现4万亿美元卖盘+25-28万亿人民币买盘,人民币会直接到6。当时听劝把美元换成人民币的人已开始尝到甜头。
黄奇帆:十年升值至6.0的信号意义
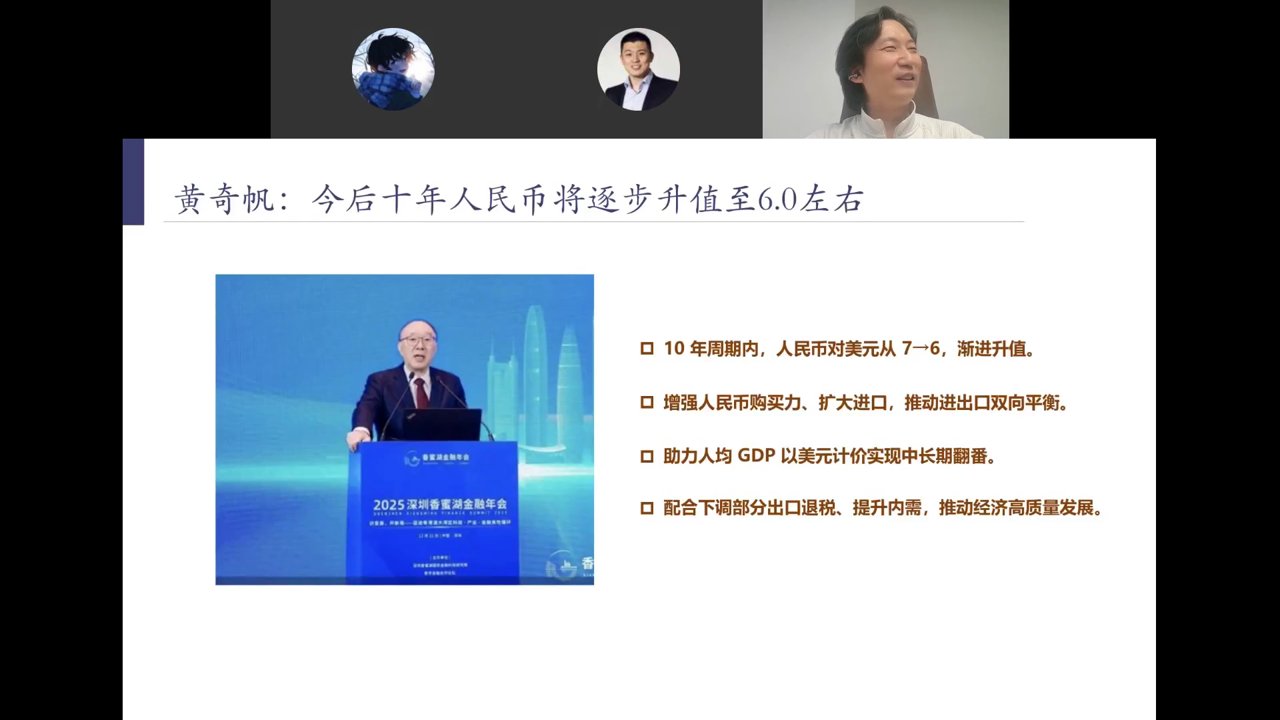
2025年12月深圳香蜜湖金融年会上,黄奇帆以官方智库专家身份首次公开预言人民币进入升值周期:
- 10年周期内,人民币对美元从7→6渐进升值(陈鹏认为3-5年即可能到6)
- 增强人民币购买力、扩大进口,推动进出口双向平衡
- 助力人均GDP以美元计价实现中长期翻番(2035/2045目标)
- 配合下调部分出口退税、提升内需,推动经济高质量发展
为什么之前不公开讲?因为太早讲清楚会引发额外升值压力,打断工业体系巩固期。黄奇帆能讲=官方判断优势已巩固=人民币进入全新时代的号角。中间波折(投机者上蹿下跳)是健康的,避免了暴涨暴跌,有利于慢牛展开。
汇率真正的拐点:金融强国与强大货币
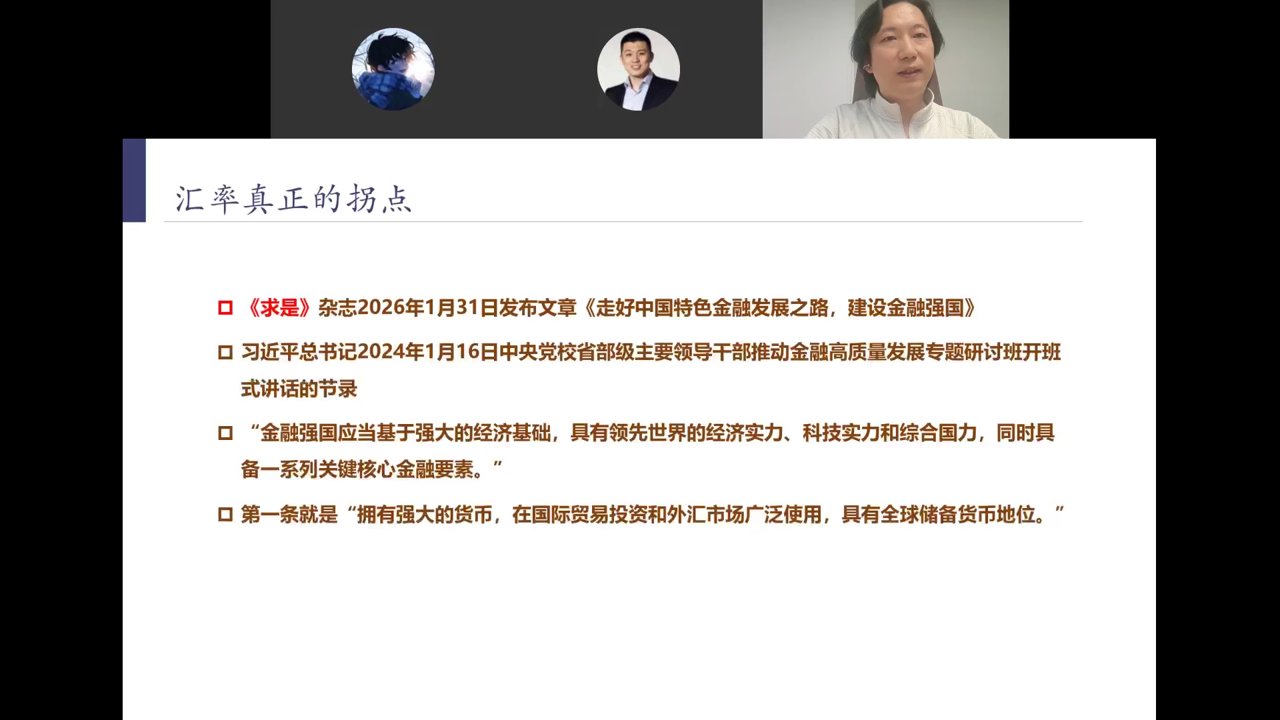
2026年1月31日《求是》杂志发布文章《走好中国特色金融发展之路,建设金融强国》,系习近平2024年1月16日在中央党校省部级研讨班讲话节录。
"金融强国应当基于强大的经济基础,具有领先世界的经济实力、科技实力和综合国力,同时具备一系列关键核心金融要素。"
第一条就是:"拥有强大的货币,在国际贸易投资和外汇市场广泛使用,具有全球储备货币地位。"
时间线细思极恐:2024年1月16日讲话→1月18日李强签署国务院令强化党对央行的领导→1月23日潘功胜降息降准并首提"推动价格温和回升"→2026年1月31日讲话全文刊发。金融政策转向在2024年初就已完成顶层设计。
汇率研究的现实价值
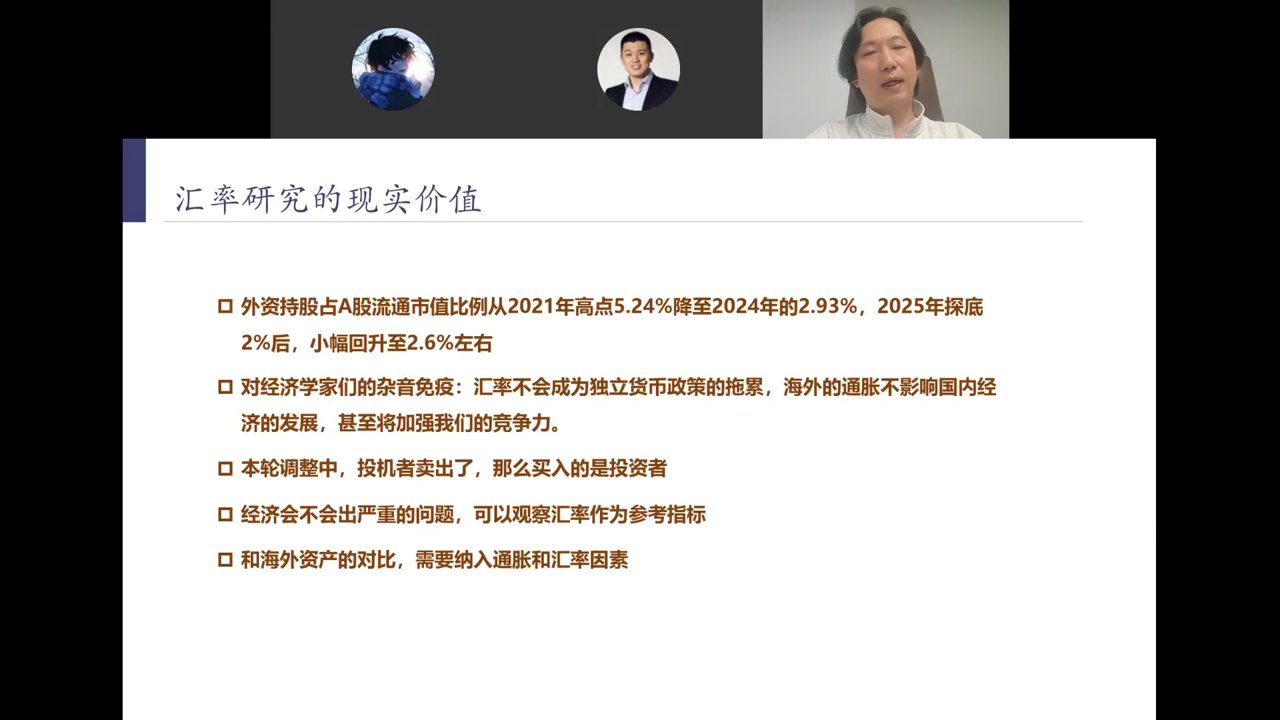
- 外资持股比例周期:从2021年高点5.24%降至2024年2.93%、2025年探底2%后回升至2.6%。人民币贬值周期外资流出,升值周期将反向回流
- 对经济学家杂音免疫:汇率不会成为独立货币政策拖累,海外通胀不影响国内经济,反而加强中国竞争力。中东战争不会导致中国滞胀——滞胀在西方
- 本轮调整谁在卖谁在买:投机者卖出,投资者买入。每天2万亿成交=2万亿卖=2万亿买。短钱卖出则长钱买入
- 汇率是经济体检指标:3月以来人民币汇率非常坚挺甚至略升——如果中国真有严重问题,汇率不会这样
- 海外资产对比必须纳入通胀+汇率:美国累计通胀26-30%+人民币升值空间=海外收益率直接打五折。7.2时买海外理财4-5%,今年汇率亏3-4%
最后谈香港:资金流动的根本变化
中东资金的选择
西方2019年后刻意做空香港,外流资金要么去美国要么去新加坡/迪拜。但港府接待中东土豪的车不够用,要借民间奔驰商务车——资金流向已逆转。
"经济靠中国,安全靠美国"靠得住吗?
美国在中东的表现让各国重新审视安全承诺。新加坡资金开始回流香港,马云、张一鸣在港办公室10倍扩租,字节新加坡机构可能迁往香港。
香港的独特价值
- 港府黄金储备持续稳定提升
- 沉寂多年的地产出现2019年后首次同比上行
- 全球唯一能同时衔接中国供应链+保持西方生活方式的地方
- 未来可能成为全球顶尖人才/智力资源的汇聚地
灰色渠道出去的钱现在想回回不来(美国反洗钱扣人资金),先到香港再找QFII等管道。香港资金审核已趋严——钱多到港府要逐个项目审批。汇率不是书斋里的学问,它是长期投资逻辑最敏感的反馈机制。