海日生残夜,江春入旧年——百年变局的经济解读与投资应对
目录
百年变局:新时代的开启
宏观理论始终与时代紧密联系。亚当·斯密《国富论》对应资本主义兴起,李嘉图比较优势对应全球贸易扩张,凯恩斯对应大萧条后的需求管理,弗里德曼货币理论对应布雷顿森林体系瓦解后的信用货币时代。每一块理论基石都产生于特定的历史条件。
西方世界的怪相根源
这些年西方出现的两党撕裂、盟友欺凌、日本凋谢、对中国"斩杀线"的强烈反应——所有"前所未有"的深层根源,在于整个西方没钱了。而没钱的根本原因,是全球供应链主导权的转移。
供应链主导权的威力
- 联合国数据:全球工业体系41个大类、207个中类、666个小类,唯一全部具备的只有中国
- 按产量口径中国工业能力占全球33%-35%;按价格因素重算,实际产能占全球55%-60%
- 2019年科技日报列出35个"卡脖子"项目,到2024年中已解决33-34个,仅高端光刻机仍卡半个脖子
- 2024年12月中国首飞两款五代机,一年多后美国六代机仍无实物
马克思历史唯物论 + 弗里德曼信用货币理论,构成观察百年变局物质基础的双重视角。供给端主导权是当前全球格局的经济基础。
当前经济理论的解释困境
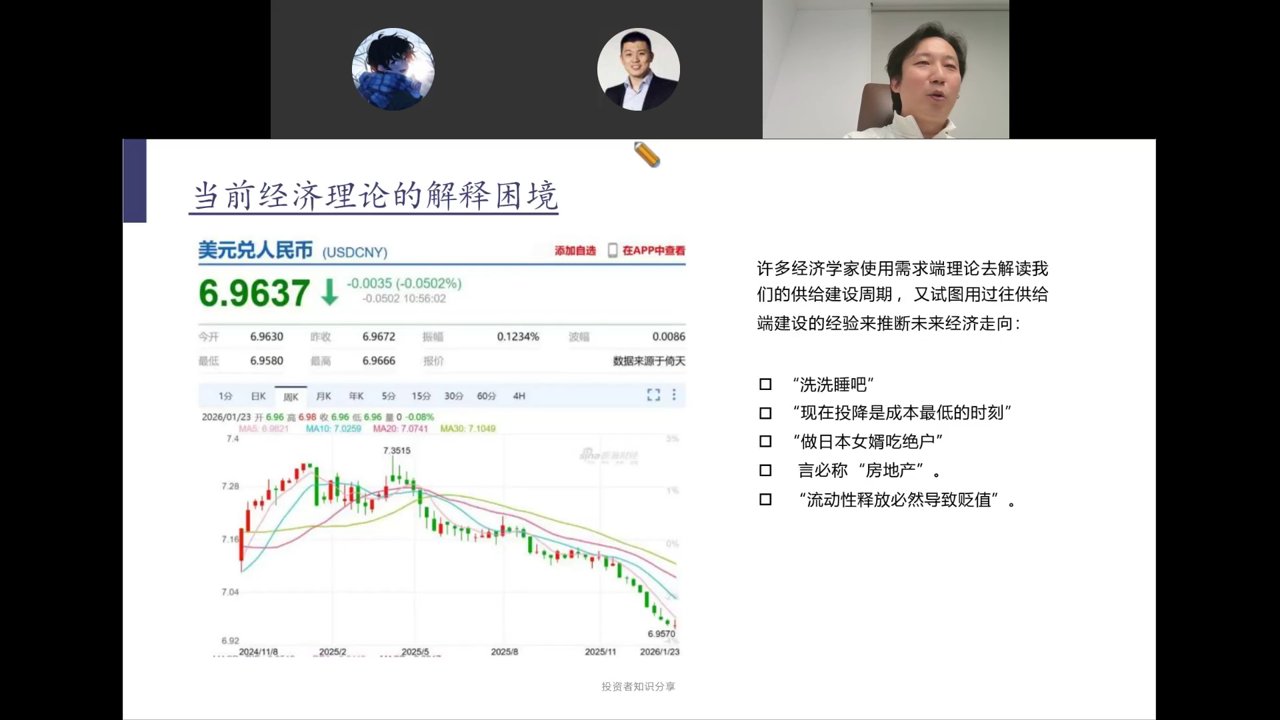
许多经济学家用需求端理论(凯恩斯、弗里德曼)去解读中国的供给建设周期,又试图用过往供给端建设的经验来推断未来经济走向,结果出现大量荒谬论断:
- "洗洗睡吧"——2018年贸易战初起时的悲观论
- "现在投降是成本最低的时刻"——第一轮贸易战期间
- "做日本女婿吃绝户"——某经济学家得意言论,此后人民币兑日元从1:15贬至1:20+,未来或见1:30甚至1:40
- 言必称"房地产"
- "流动性释放必然导致贬值"——2024年1月释放流动性时央行内部也有此担忧
现实是:利率一路降,汇率一路涨。每次利率下行都引发汇率上行。人民币升值5%以上,利率大幅下行——所有担忧都被现实证伪。问题不在于理论本身,而在于用错了时代的理论。
中国实践对经典理论的符合与超越
供给侧能力建设的里程碑意义
中国首次拥有完全自主、完整的工业产业链条。对内,使民族独立与人民自由幸福的双重目标成为可能(人民英雄纪念碑碑文所寄托的百年期待);对外,打破西方对全球产业分工的主导。
"产能过剩"不是有效经济学概念。准确说法是"供给过剩"——西方故意用"产能过剩"规避供需关系,要求中国自废武功。供给过剩的解决方案是提振需求,而非削减供给。
政策的转折点不在于否定过去,而在于展望未来
2024年1月,潘功胜行长提出"把推动价格温和回升作为把握货币政策的重要考量"——这是人民银行有史以来第一次从"控制价格上行"转向"推动价格回升",是一个趋势性的政策转向。而政策叙事的精妙之处在于:不是否定过去的供给端建设,而是肯定建设成就之后,自然需要需求端政策来适配。
过往供给端的经验不能指导未来需求端的建设
- 潘功胜2024年7月提出:总量政策(M0/M1/M2/贷款总额)已不如价格政策(利率)有效
- 30-50万亿定存搬家,利率下行直接降低月供(1/5到1/7),释放消费能力
- 供给端时代汇率是核心问题;需求端时代,内部经济越顺,汇率越强,与利率差脱钩
上证综指VS标普500:周期与趋势的切换
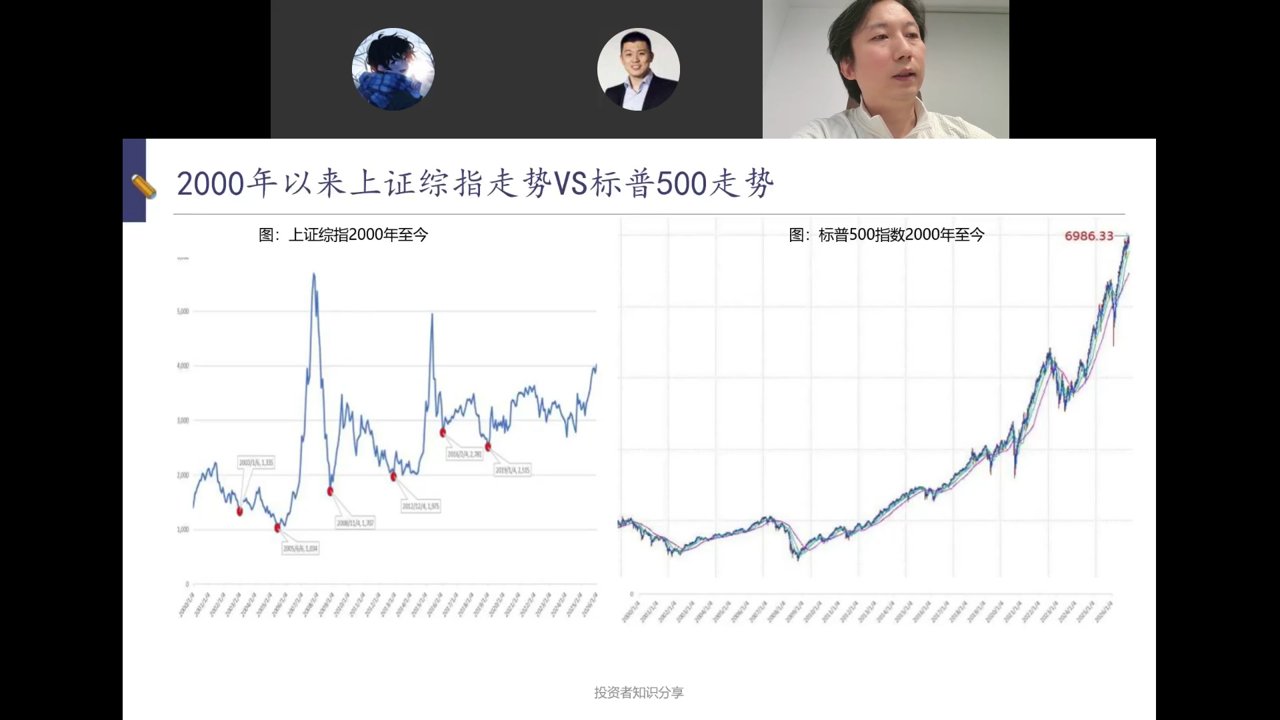
标普500:趋势性上行
2000年以来涨了三四倍,尤其是2008年后美元流动性趋势性释放,市场趋势性上行。因为供应链主导权在美国手中,美国具备趋势性持续发行货币的能力。
上证综指:周期性波动
红点标注的周期顶点间隔约3-4年——这正是基钦周期(存货/货币周期)。货币释放→通胀→收紧→下跌,循环往复。因为供应链不完整时,货币发行是周期性的,而非趋势性的。
未来10-20年,这个图可能会倒过来:中国获得趋势性货币发行能力(人民币永远能买到东西),走出趋势性上行;美国则可能走向周期性波动。确认趋势需要等突破前高,但那时机会已失——必须在转折点确立之前找到底层逻辑。
斯大林格勒投降时无人预见攻克柏林;林彪南下锦州时无人预见一年后建国;1989年无人预见苏联两年内解体。转折点要在底层逻辑上找,不要在K线图上找。
波动率下行:市场风险在降低
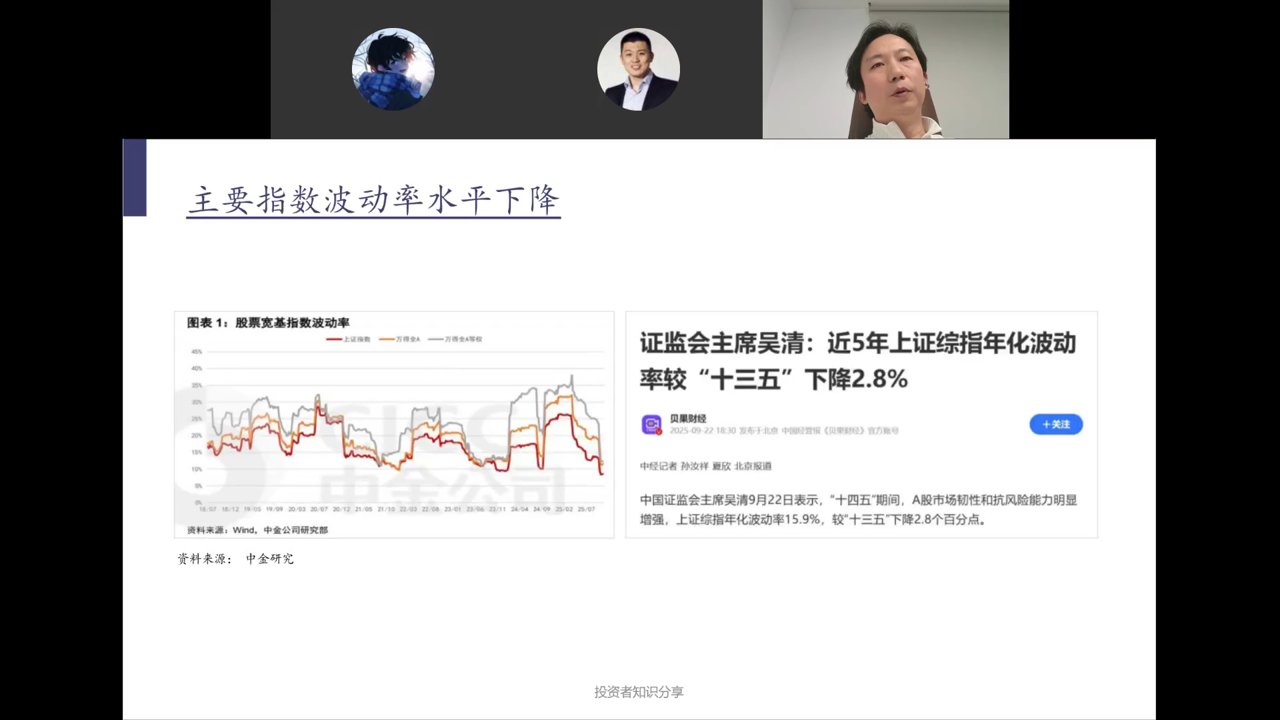
2024年下半年以来,波动率快速下行,且与指数上行同步发生——这是非常罕见的现象。通常指数上行时伴随波动率上升(如2015年年化波动率49%)。
- 当前年化波动率约10%-15%,而2015年高达49%
- 高波动时代(2015年)拿稳股票是灾难;低波动时代(2024-2025年)拿稳股票亏钱概率很低
- 波动率下降=市场风险降低;同时风险偏好上升(融资余额、开户数上行),两者共振不可限量
2024年10月讨论国家队/平准基金时,陈鹏建议:以波动率为工作目标,不要以点位为目标。情绪高涨时卖出,恐惧时买入——既不承担守点位的不可承受之责,最后算下来还赚钱。2025年9月吴清主席公开讲波动率,这是证监会领导首次,大概率将成为KPI。
为什么"低波动"会成为新常态?
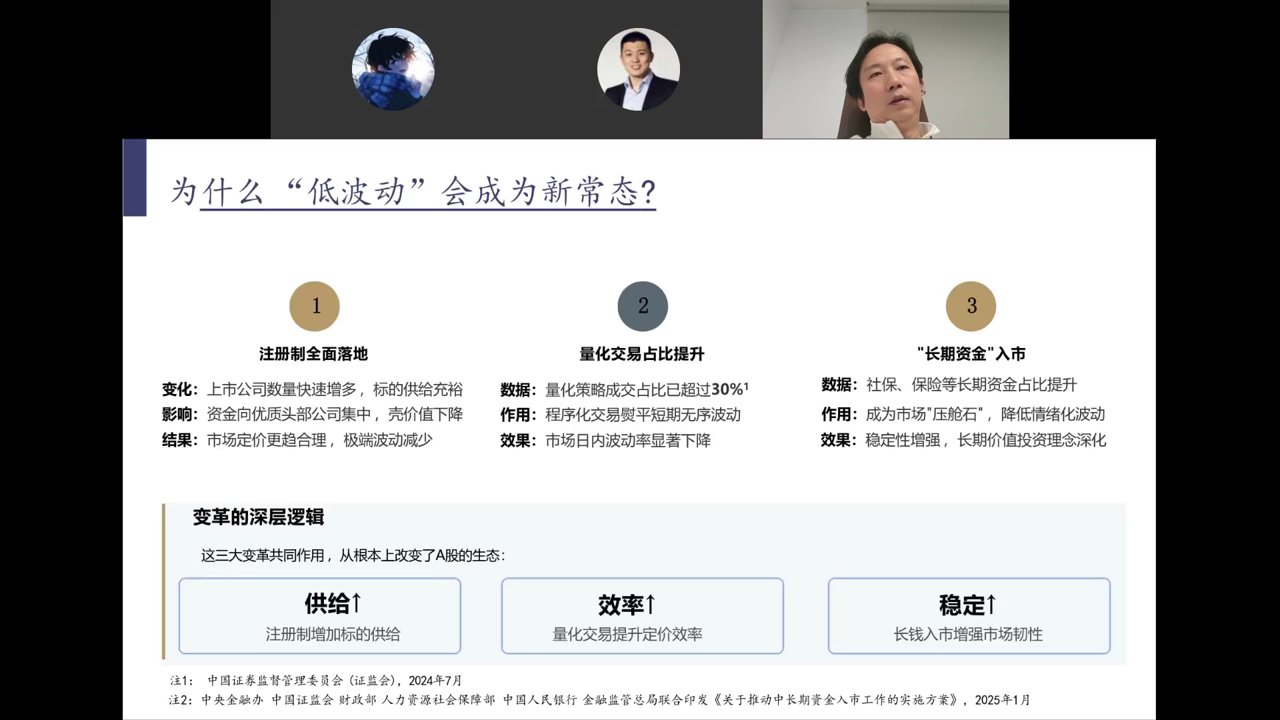
三大变革共同作用
- 注册制全面落地:上市公司数量快速增多,标的供给充裕,资金向优质头部公司集中,壳价值下降,市场定价更趋合理,极端波动减少
- 量化交易占比提升:量化策略成交占比已超30%。证监会限制高频后,量化被"逼"到游资的时间尺度上,反而成为稳定市场的力量——游资大刀长矛与量化洋枪洋炮互搏,散户获得成长空间
- "长期资金"入市:社保、保险等长期资金占比提升,成为市场"压舱石",降低情绪化波动,长期价值投资理念深化
深层逻辑:供给↑(注册制增加标的)、效率↑(量化提升定价效率)、稳定↑(长钱增强韧性)。国家队在情绪偏狂热时必出手,低波动+高风险偏好的组合将成为新常态。
指数不是简单的市场平均数
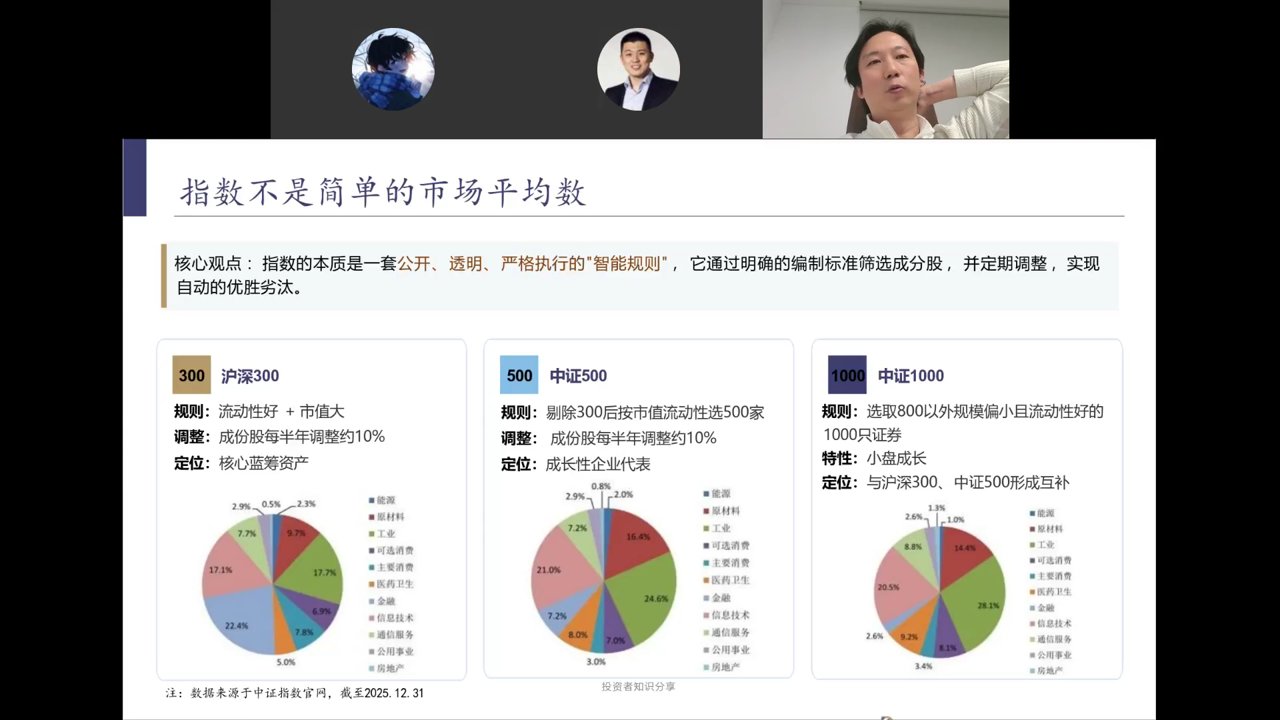
指数的本质是一套公开、透明、严格执行的"智能规则",通过编制标准筛选成分股并定期调整,实现自动优胜劣汰。沪深300表现不好的退入中证500,中证500退入中证1000,中证1000退入中证2000,层层递进。
流动性中心转移与主题切换
过去热点跟着美国走(AI、新能源、机器人),因为流动性中心在美元,美国人定主题。当流动性中心从美元转向人民币,主题将由中国定义——中国有优势的是制造业,未来制造业将被重估。
今年炒航天、航空工业已非"跟马斯克走"——中国商业航天全链条市值可能已超SpaceX上市后水平。我们在借美国热点兑现自己的供应能力。中证500代表制造业中坚,是当前更好的配置标的。
指数增强策略:Beta+Alpha
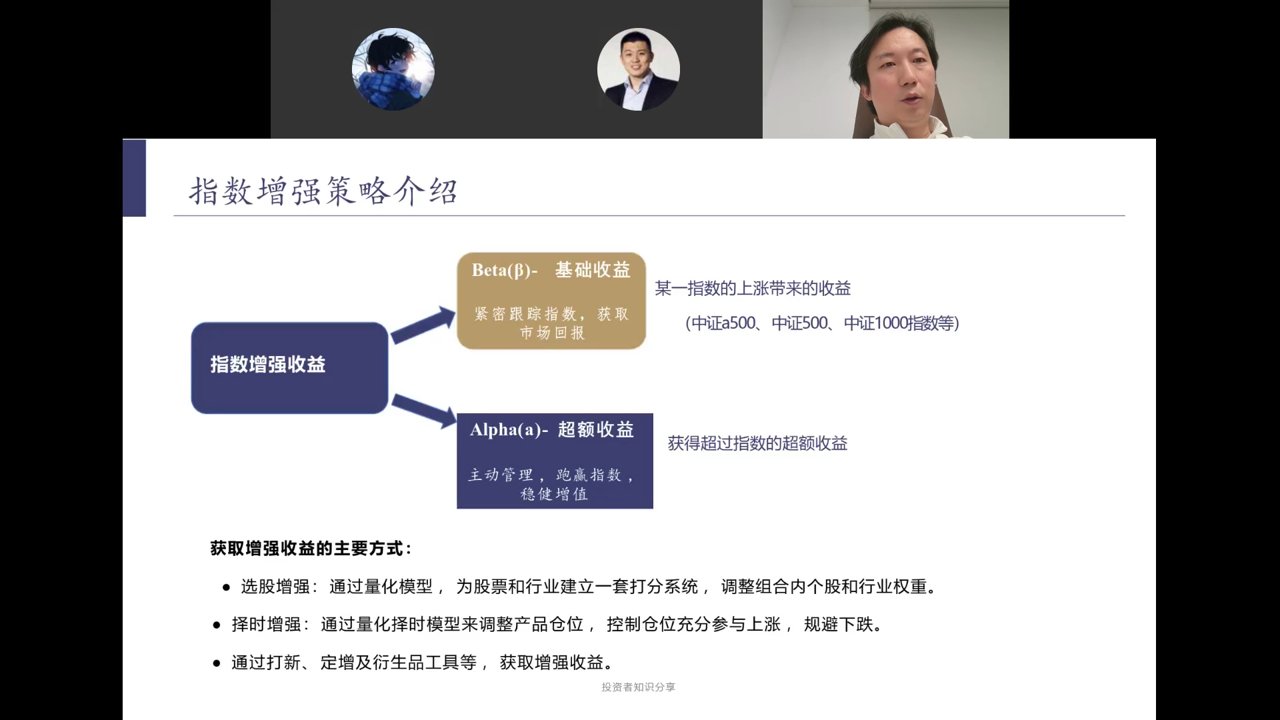
指数增强收益 = Beta(紧密跟踪指数的市场回报)+ Alpha(主动管理的超额收益)。
获取增强收益的主要方式
- 选股增强:量化模型为股票和行业建立打分系统,调整组合内个股和行业权重
- 择时增强:量化择时模型调整产品仓位,充分参与上涨、规避下跌
- 打新、定增及衍生品工具等辅助增强
在央行趋势性发钱时,普通人不需要琢磨游资在想什么、怎么从对手盘口里夺食——而是应该"端个盆"把央行放出来的钱接住。指数投资就是最好的盆。
指数增强的技术手段
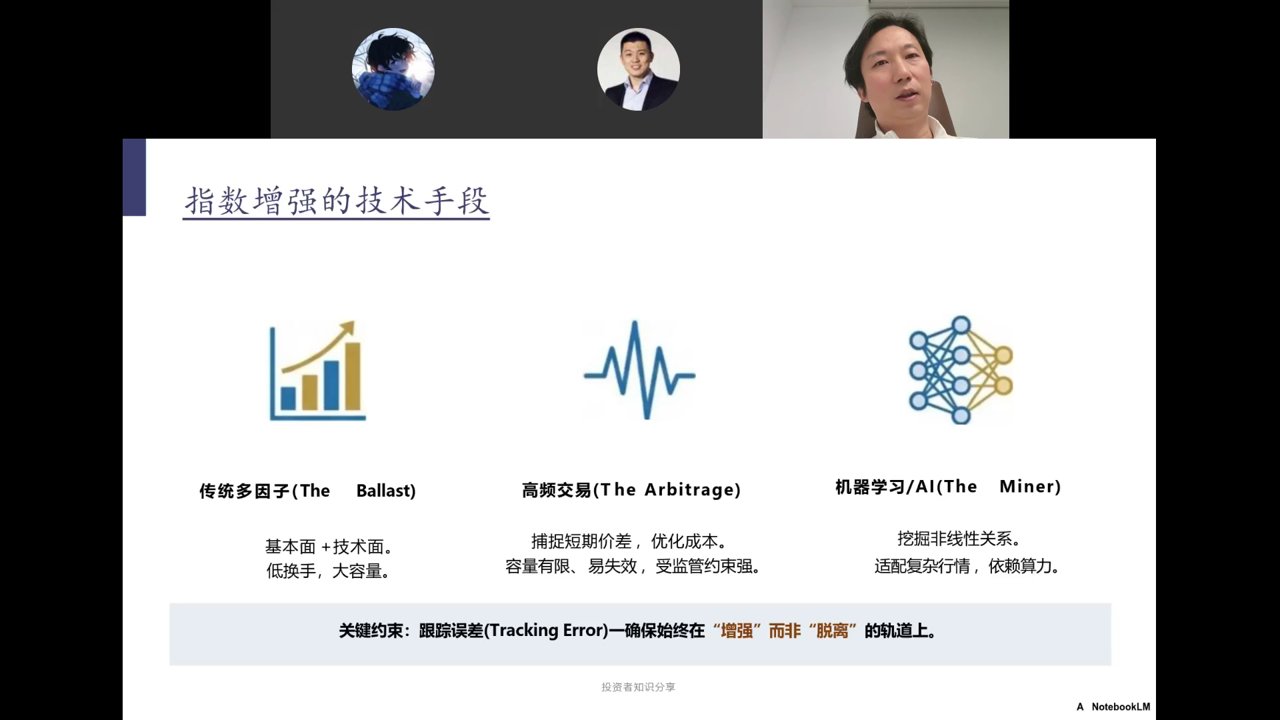
- 传统多因子(The Ballast):基本面+技术面因子,低换手、大容量。早期因子(如ROE)被市场广泛认知后会从Alpha退化为Beta,需不断挖掘新因子
- 高频交易(The Arbitrage):捕捉短期价差,靠设备和速度优势(15ms vs 20ms)累积微小收益。容量有限、易失效,受监管约束强
- 机器学习/AI(The Miner):挖掘非线性关系,适配复杂行情,依赖算力。贝叶斯过程、模糊识别可发现特定因子组合
关键约束:跟踪误差(Tracking Error)——确保始终在"增强"而非"脱离"的轨道上。头部私募量化过去5年滚动一年超额胜率基本为正,年化超额约13%。
普通投资者获取增强收益的路径
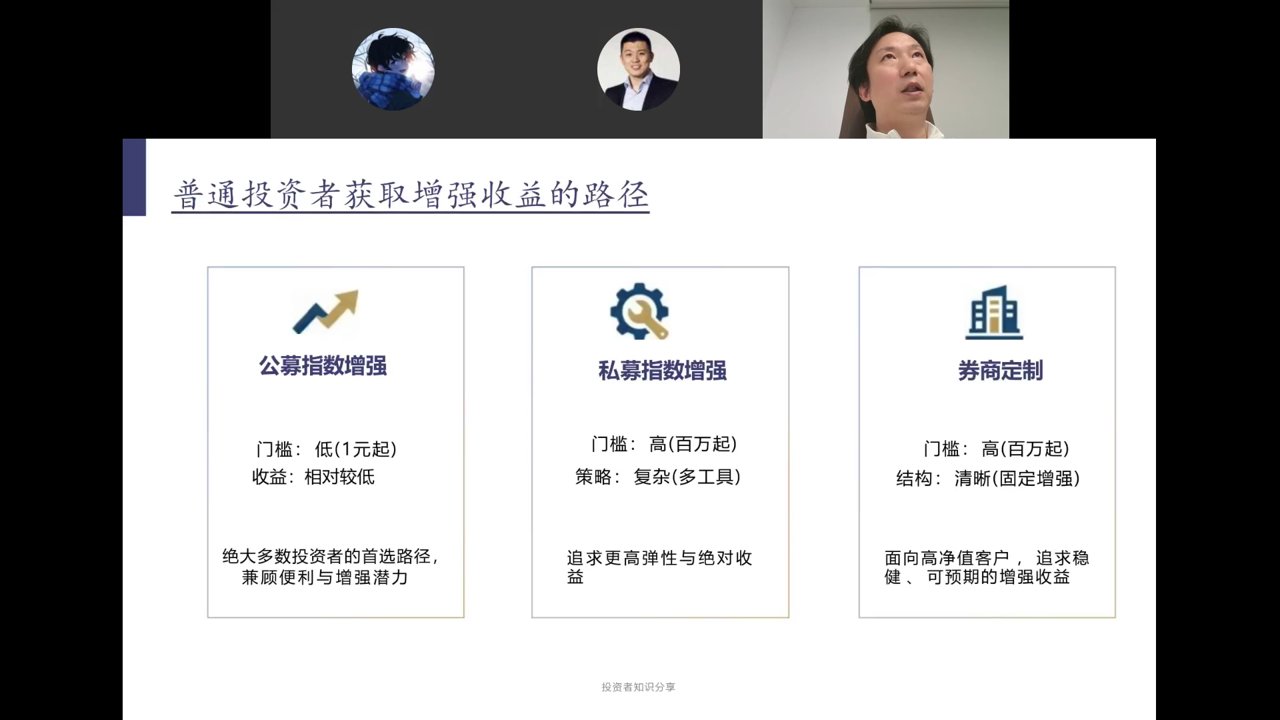
- 公募指数增强:门槛低(1元起),收益相对较低。受监管限制不能做日内反向交易,调仓频率约周频/双周频。去年前20名平均超额约7%
- 私募指数增强:门槛高(百万起),策略灵活(多工具、日频调仓),追求更高弹性与绝对收益。去年前20名平均超额约20%+。单产品限200人
- 券商定制:门槛高(百万起),结构清晰(固定增强部分),面向高净值客户,追求稳健、可预期的增强收益。去年约8%-12%
公募的硬伤:量化产品一天可能买卖上千只股票,其他几十个产品的交易无法进行(禁止内部反向交易),因此只能周频调仓,收益率天然吃亏。私募无此限制。
如何评价和选择指数增强策略
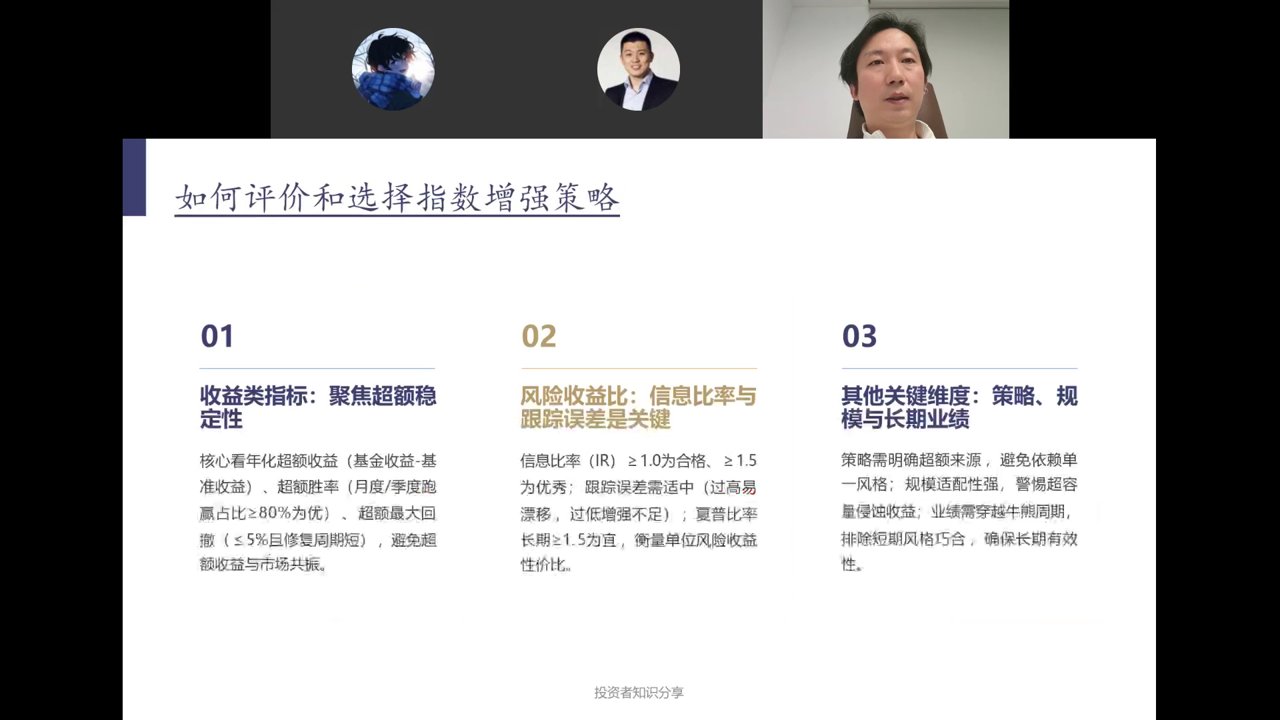
01 收益类指标:聚焦超额稳定性
- 核心看年化超额收益(基金收益-基准收益)
- 超额胜率(月度/季度跑赢占比≥80%为优)
- 超额最大回撤(≤5%且修复周期短),避免超额收益与市场共振
02 风险收益比:信息比率与跟踪误差是关键
- 信息比率(IR):≥1.0为合格、≥1.5为优秀——超额总水平除以超额波动,越高越好
- 跟踪误差需适中:过高易漂移("到底是来打猎还是来卖银的"),过低则增强不足
- 夏普比率长期≥1.5为宜
03 其他关键维度
- 策略需明确超额来源,避免依赖单一风格
- 规模适配性强,警惕超容量侵蚀收益
- 业绩需穿越牛熊周期,排除短期风格巧合
问答环节要点:外部事件(贸易战、地缘冲突)对A股若造成剧烈冲击,就是"黄金坑"——正如2025年4月7日暴跌即全年低点。中国供应链完整带来政策独立性,做好自己的事就足够。结尾祝大家"潮平两岸阔,风正一帆悬"。