260206芯片涨价的底层逻辑与展望
本轮半导体涨价由存储芯片需求暴增引发,沿"产能倾斜→晶圆代工/封测涨价→设计公司涨价"层层传导。 本期讲清涨价的底层逻辑、如何辨别真正能把利润留在体内的环节(寡头供应+低端品类), 以及存储、利基存储、晶圆厂、封测、功率、模拟、CPU 等各环节的涨价现状与持续性。
一、涨价的核心传导逻辑
这轮涨价的起点是AI 对数据存储的需求暴增,存储芯片供不应求。整个传导链条如下:
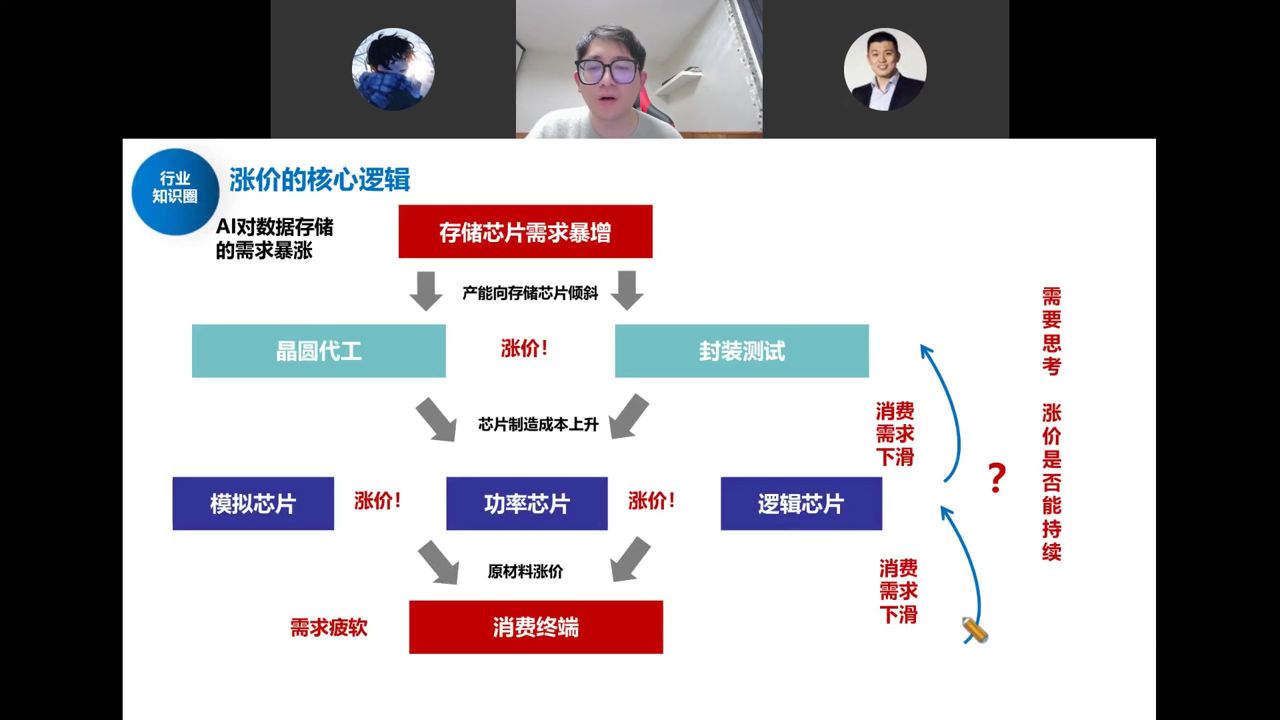
- 第一步:存储需求暴增 → 晶圆厂/封测把产能向存储倾斜 → 晶圆代工、封装测试涨价(中芯稼动率 95.8%、华虹 109.5%,日月光封测涨价 5%–20%)。
- 第二步:芯片制造成本上升 → 模拟、功率、逻辑等成熟制程设计公司纷纷跟着发涨价函。
- 第三步(风险):原材料再涨 → 压力传到消费终端(手机/电脑/汽车),但终端需求疲软不敢跟涨——这就是"涨价能否持续"的问号。
关键提醒:不能看到公司发涨价函就以为股价要涨。如果只是被动把上游成本涨价转给下游、自己毛利率不变,那它并没有把利润留在体内,不是真正受益者。真正的好需求来自 AI(存储),消费电子/汽车等终端需求弱,涨价传导下去反而可能抑制需求、卖不动。
二、怎么找真正受益的环节
研究员给出三条选股标准:
- 确定性排序:存储 > 功率(服务器电源用中低压 MOSFET)。AI 需求最直接的是存储,功率次之;像车规 IGBT 产能完全过剩、汽车又拉垮,不要去找。
- 绕不开的环节:晶圆代工、封测是涨价绕不开的。但要选"更纯"的标的——中芯/华虹/长电/通富里含先进制程/先进封装逻辑,不纯是涨价链;纯成熟制程的弹性更大。
- 寡头供应 + 低端品类:只有两三家、能联合做庄涨价的细分最好;下游是小客户(白牌/消费类)议价能力弱,涨价能被接受。下游是大客户则不敢涨,怕得罪客户、丢市占率。
最核心的一条:这轮涨价的矛盾根源是存储供需失衡,而解决矛盾的唯一办法是存储扩产——也就是长鑫长存的扩产链,以及对应的半导体设备材料。扩产是持续的、不受终端需求波动影响的,这才是"炒涨价"绕不开、最确定的方向。
三、存储:本轮涨价的核心引擎
存储约占全球半导体市场 30%,其中 DRAM 约占 55–60%、NAND 约占 40%,NOR Flash 是第三大(约 3%)。分两类玩家:
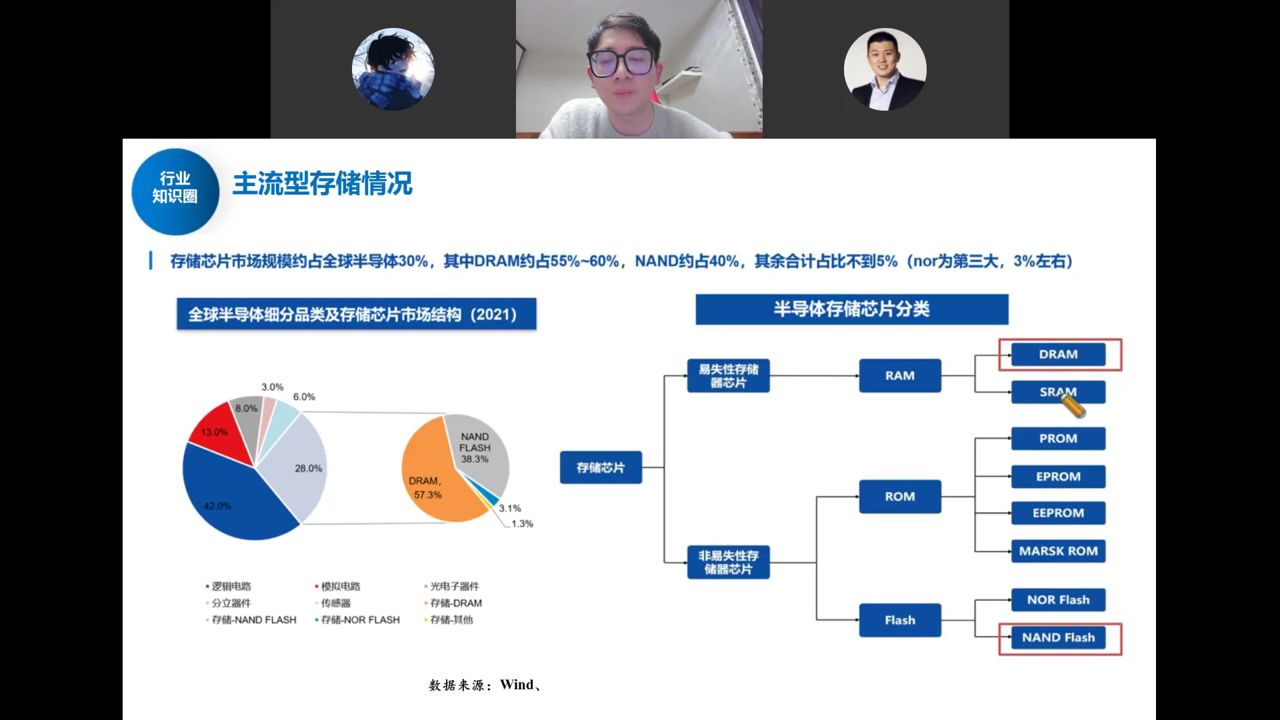
- 主流型(DRAM/NAND):五大家——美光、海力士、三星,加上国内长鑫、长存。吃制程微缩(DRAM 挤牙膏到 10nm 级)或 3D 堆叠层数(NAND 已 256 层、600 层前无瓶颈),都不用 EUV。
- 利基型(小容量 NAND/SLC/QLC、NOR Flash、DDR3/4):国内设计公司主战场,如兆易创新、旺宏、普冉、东芯等。
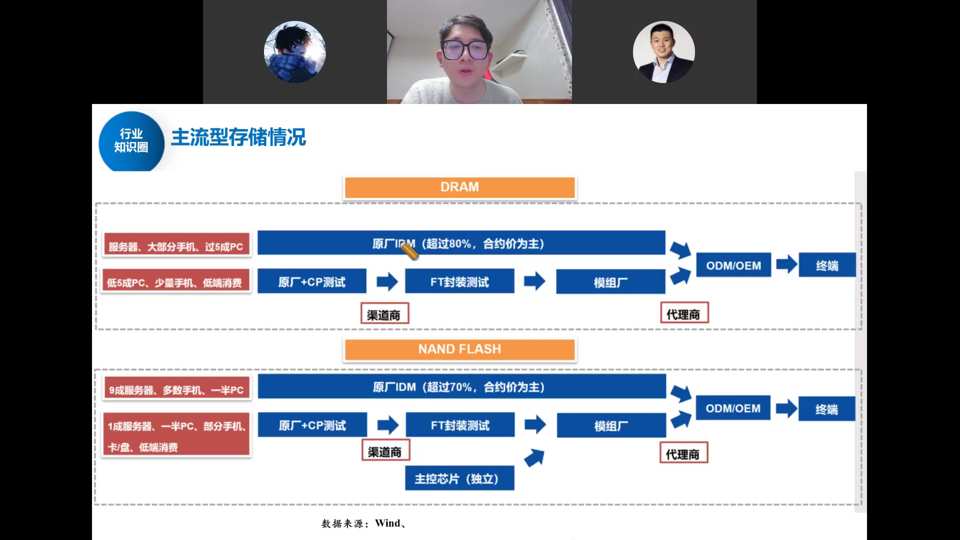
主流型存储产业链(合约价 vs 现货价):合约价是原厂直发、与下游客户签协议的价格;现货价是市场留存价格,因经销商/分销商囤货而往往更高。DRAM/NAND 均由原厂 IDM(三星、海力士、美光、长鑫、长存)造芯→原厂+CP 测试→FT 封装测试→模组厂(江波龙、佰维、德明利等)→ODM/OEM→终端;NAND 多一颗主控芯片负责读写控制。DRAM 占 9 成服务器/多数手机/一半 PC 用原厂 IDM(超 80%,合约价为主);NAND 占 9 成服务器/多数手机/一半 PC 用原厂 IDM(超 70%)。
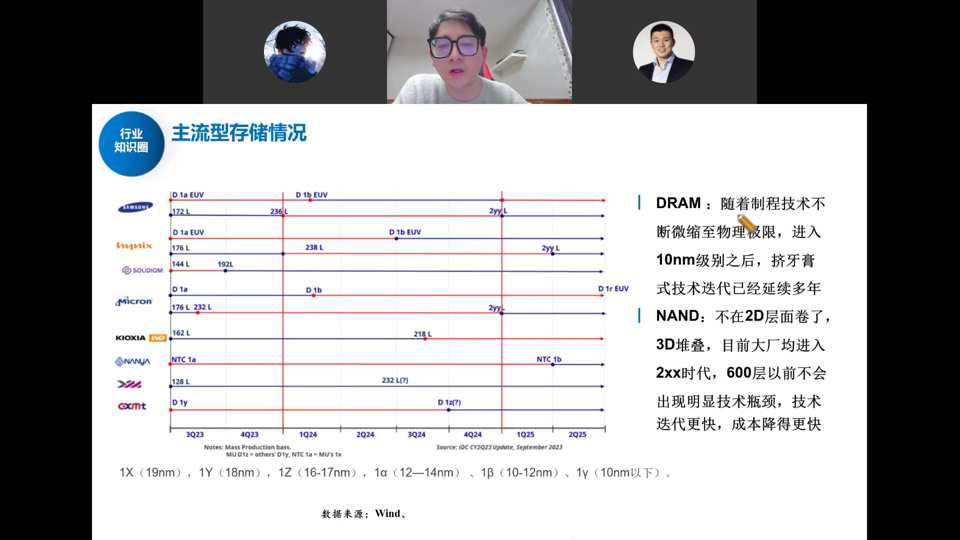
DRAM vs NAND 两条技术路线:DRAM 随制程不断微缩至物理极限,进入 10nm 级(1x/1y/1z/1α/1β/1γ)后基本"挤牙膏"式迭代多年,再往下 7nm 级以下几家大厂尚未正式进军——用 DUV 即可、不受 EUV 卡脖子。NAND 不再卷 2D 制程,改走 3D 堆叠层数,目前以 256 层为主,五六百层以前不会出现明显技术瓶颈,技术迭代更快、成本降得更快。
为什么 NAND/SSD 涨得最疯
过去机械硬盘 HDD 库存少、供给少,AI 服务器爆发后用 SSD(NAND)平替,数据中心 SSD 需求暴涨约 35%,而产能跟不上,供给严重失衡。叠加 HBF(GPU 与 NAND 融合的新产品)等新技术,NAND 需求爆炸。云厂 CAPEX 疯狂上修(谷歌 2026 年资本开支近 1800 亿美金、翻倍以上)。
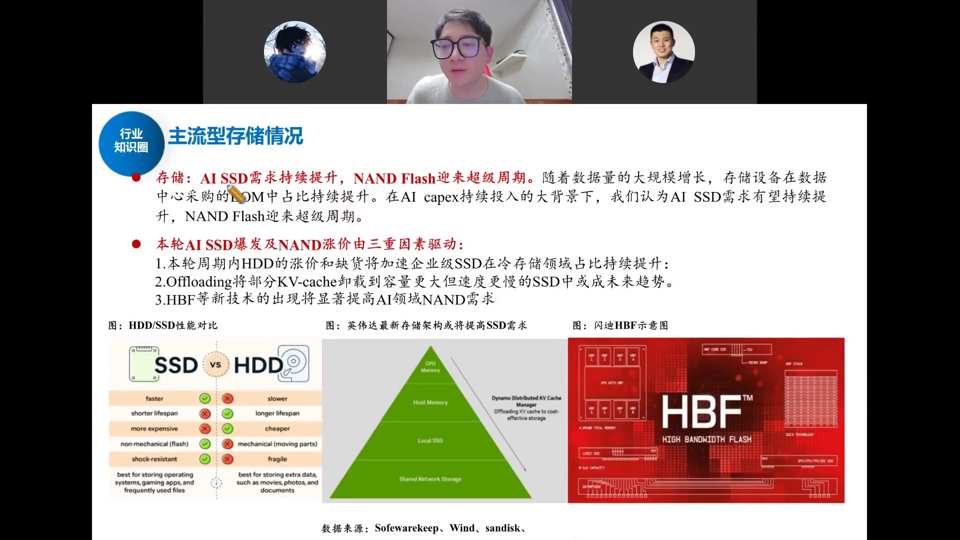
本轮 AI SSD 爆发及 NAND 涨价三重驱动:① 本轮周期内 HDD 涨价和缺货将加速企业级 SSD 在冷存储领域占比持续提升;② Offloading 将部分 KV-cache 卸载到容量更大但速度更慢的 SSD 中,成本优化趋势;③ HBF 等新技术显著提高 AI 领域 NAND 需求。HDD 年供货量约 1500–1600 亿 GB,数据中心过去约 1000 亿 GB,普遍测算 2026 年需求缺口 10%–15%,由 SSD 补齐,需求暴涨约 35%。
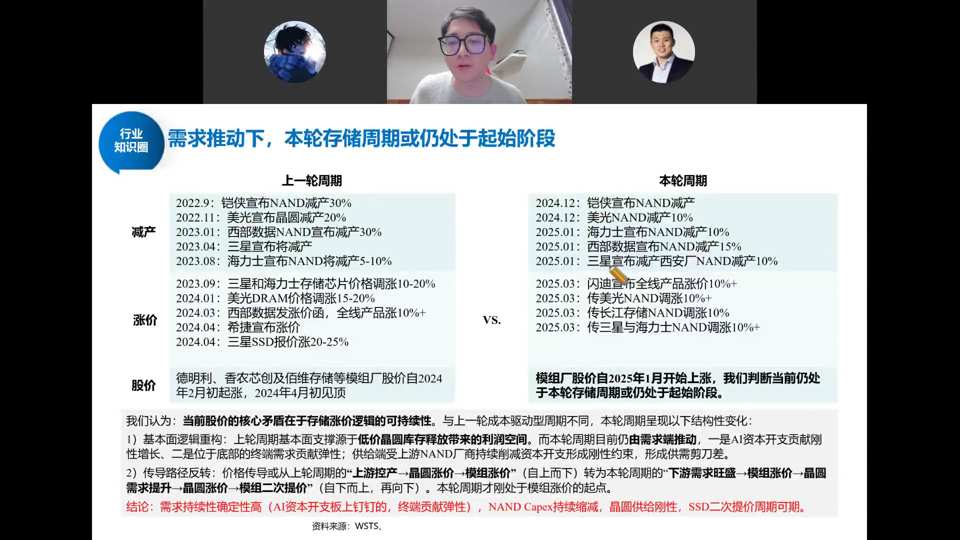
本轮(2024/12 起)与上一轮(2022/9 起)存储周期对比:减产——上轮铠侠/美光/西部数据/三星/海力士 NAND 减产 30%/20%/30%/5–10%/5–10%;本轮 2024/12 铠侠减产、2025/1 美光减产 10%、海力士减产 10%、西部数据减产 15%、三星宣布西安厂 NAND 减产 10%。涨价——上轮三星/海力士/美光存储芯片合约价涨 10–20%、美光 DRAM 涨 15–20%、西部数据 NAND 涨 10%;本轮闪迪/三星/海力士 NAND 涨 10%、长江存储涨 10%、传三星海力士 NAND 涨 10%。股价——德利微/香农芯创/佰维从 2024/2 初起涨、2024/4 见顶;模组厂股价 2025/1 月起涨。结论:需求持续性确定性高(AI 资本开支上锚定、终端贡献弹性),NAND Capex 持续缩减、晶圆供给刚性,SSD 二次提价周期可期。闪迪已跌十几个季度、才刚反转两个季度,本轮周期持续性可能很长。
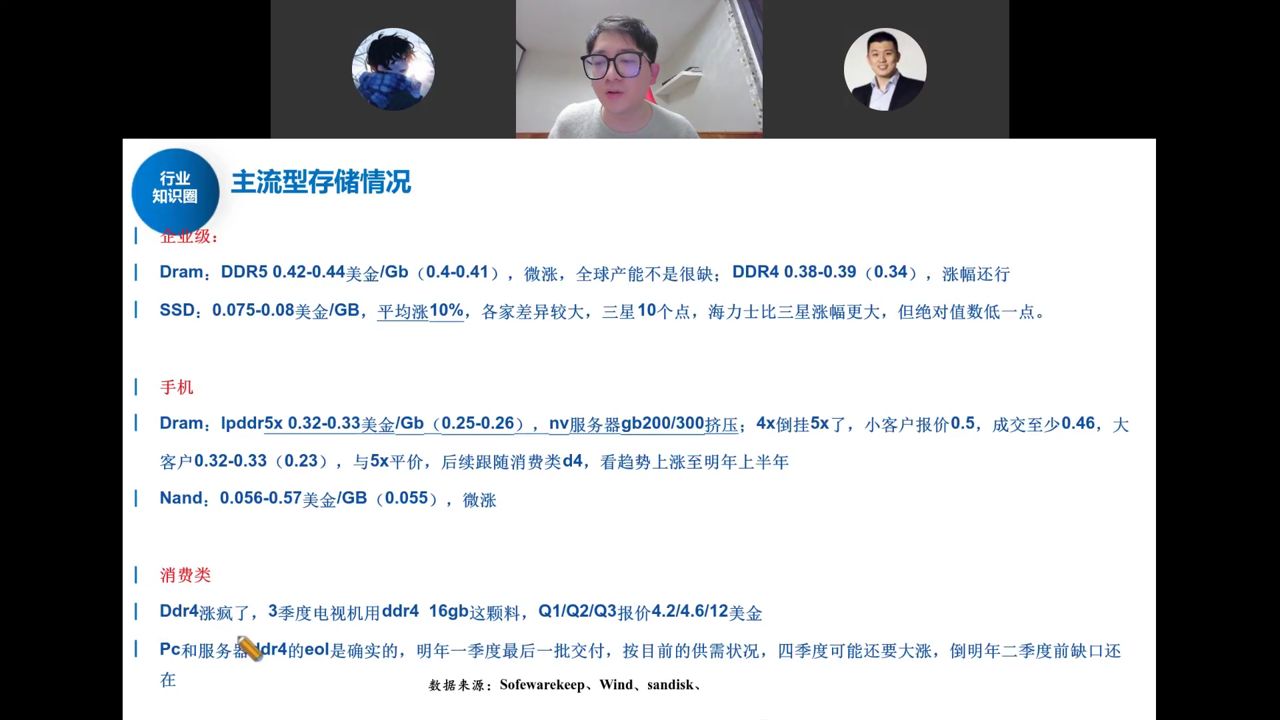
- 企业级:DDR5 微涨(全球产能不缺),SSD 平均涨 10%;DDR4 涨疯了——长鑫退出 DDR4、海外大厂也退出,但工业/通信仍有需求,Q1/Q2/Q3 报价从 4.2→4.6→12 美金,四季度可能继续大涨。
- 利基存储跟涨:去年 Q4 NOR Flash 环比涨约 20%、DDR3 涨 40%、DDR4 4GB 以上涨 40%;今年 Q1 小容量 NOR Flash 预计再涨约 50%(华邦/旺宏/兆易转做大容量,小容量只剩普冉、恒烁、武汉新芯、聚辰四家联合涨价),NAND Q1 预计涨 40–50%、全年翻倍。
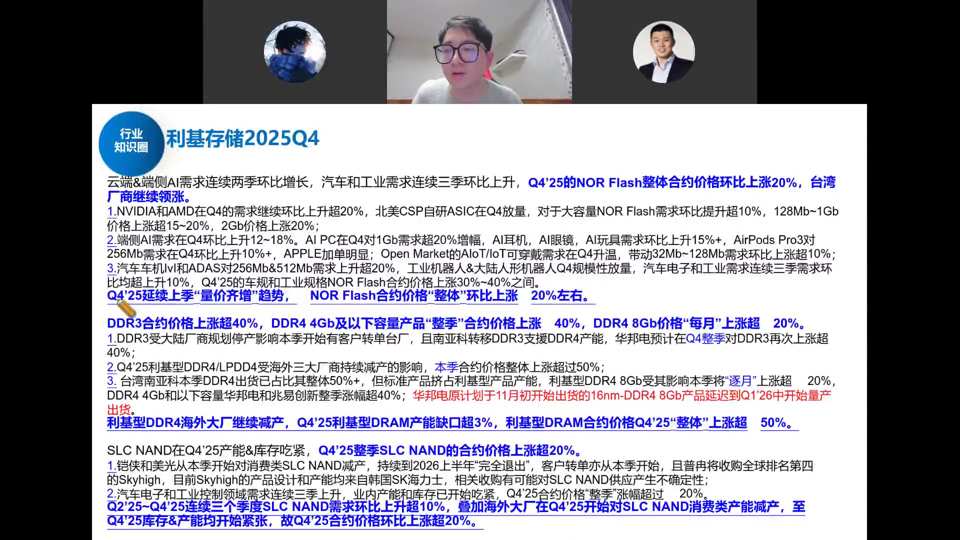
利基存储 2025Q4:云端&端侧 AI 需求连续两季环比增长,汽车和工业需求连续三季环比上升,Q4'25 的 NOR Flash 整体合约价格环比上涨 20%,台湾厂商继续领涨。Q4'25 延续上季"量价齐升"趋势,NOR Flash 合约价格整体环比上涨 20% 左右;DDR3 合约价格上涨超 50%、DDR4 4GB 及以下小容量产品"腰斩"合约价上涨 40%、DDR4 8Gb 价格"每月"上涨 20%;利基型 DRAM 海外大厂继续减产转产,Q4'25 利基型 DRAM 产能缺口超 30%、利基型 DRAM 合约价 Q4'25"整体"上涨 50%;SLC NAND 在 Q4'25 产能吃紧、Q4'25 整季 SLC NAND 合约价格上涨 20%。
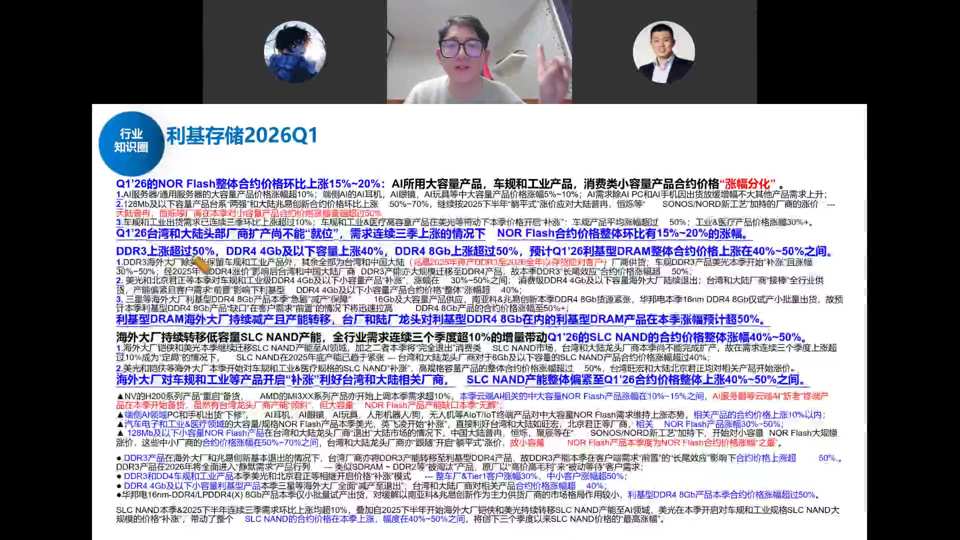
利基存储 2026Q1:Q1'26 的 NOR Flash 整体合约价环比上涨 15%–20%;AI 所用大容量产品、车规和工业产品、消费类小容量产品合约价格"涨幅分化"。Q1'26 台湾和大陆头部厂商扩产不"缺位"、需求连续三季上涨的情况下,NOR Flash 合约价格整体环比仍有 15%–20% 涨幅;DDR3 上涨超 50%、DDR4 4Gb 及以下容量上涨 40%、DDR4 8Gb 上涨超 50%,预计 Q1'26 利基型 DRAM 整体合约价格上涨 40%–50%;海外大厂继续转移低容量 SLC NAND 产能、全行业需求连续三个季度超 10% 增量带动 Q1'26 的 SLC NAND 合约价格整体涨幅 40%–50%;海外大厂对车规和工业等产品开启"补涨",利好台湾和大陆相关厂商,SLC NAND 产能整体偏紧至 Q1'26 合约价格整体上涨 40%–50%。
存储交易的是"价格的边界"——只要价格持续上涨,股价理论上就持续上升。利润更多留在芯片设计公司体内(不是模组厂,模组厂靠库存赚的钱会随库存消化而消失)。闪迪已跌了十几个季度、才刚反转两个季度,这轮周期持续性可能还很长。
四、各环节涨价现状
- 晶圆厂:台积电退出成熟制程留下缺口,中芯稼动率 95.8%、华虹 109.5%,订单饱满下纷纷涨价;华虹成熟制程扩产停滞,供给有限。
- 封测:日月光宣布涨价 5%–20%(超此前预期近一倍),核心是存储需求旺 + 化工材料/大宗气体成本上涨。
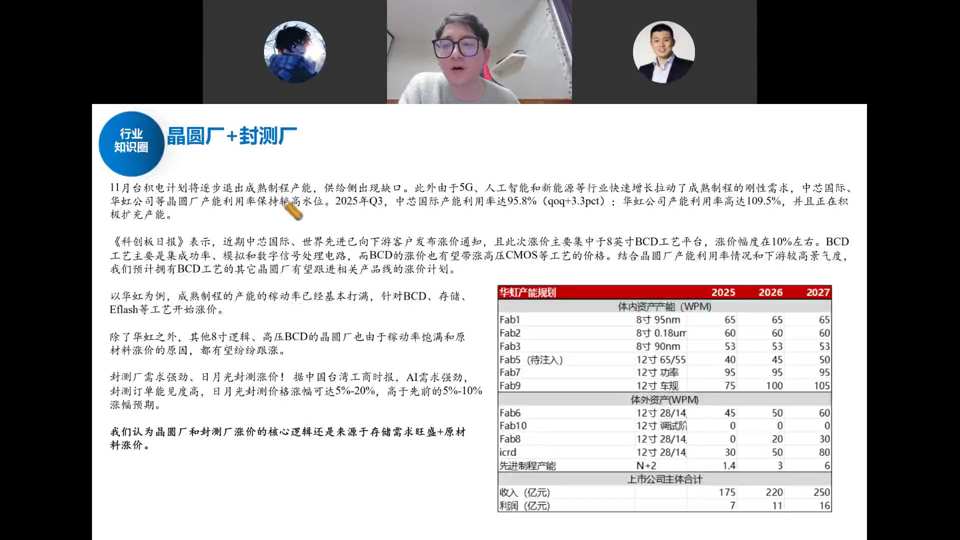
11 月台积电计划逐步退出成熟制程产能,供给侧出现缺口。此外由于 5G、人工智能和新能源等行业快速增长拉动了成熟制程的刚性需求,中芯国际、华虹公司等晶圆厂产能利用率保持较高水位。2025Q3 中芯国际产能利用率达 95.8%(qoq+3.3pct),华虹公司产能利用率高达 109.5%,并正在积极扩产。据《科创板日报》,近期中芯国际、世界先进已向下游客户发布涨价通知,且涨价价主要集中于 8 英寸 BCD 工艺平台,涨价幅度在 10% 左右;BCD 工艺主要是集成功率、模拟和数字信号处理电路,而 BCD 涨价也有望带动高压 CMOS 等工艺价格。以华虹为例,成熟制程稼动率已基本打满,针对 BCD、存储、Eflash 等工艺开始涨价;除华红外,其他 8 英寸逻辑、高压 BCD 的晶圆厂也由于稼动率饱和及原材料涨价而有望跟随。封测厂需求强劲,日月光封测涨价 5%–20%(高于此前 5%–10% 预期近一倍)。我们认为晶圆厂和封测厂涨价核心逻辑是存储需求旺盛 + 原材料涨价。
- 功率:英飞凌发涨价函。车规 IGBT 产能完全过剩(2021 年扩太多、汽车销量又差)涨不动;能涨的是中低压 MOSFET(服务器电源、储能拉货快),华润微、芯联集成、捷捷微电、新洁能、扬杰科技相继发涨价函。
- 模拟:TI/ADI 涨价,但模拟料号极多(TI 有 20 多万种)、国内能做的一堆,整体难涨;只有 LED driver、电源类等寡头格局(富满微、美芯晟、英集芯)好涨。
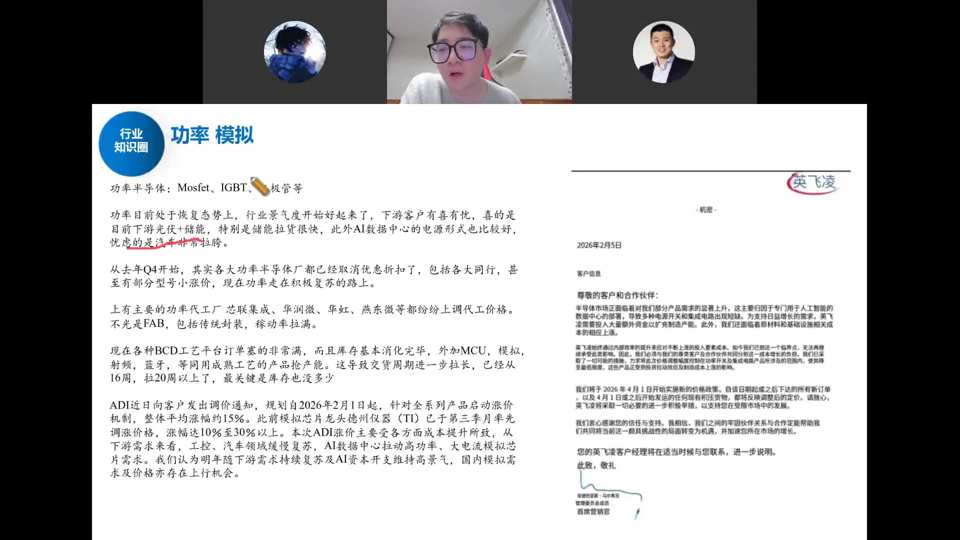
功率半导体(Mosfet、IGBT、二极管等)日前处于恢复态势,行业景气度开始好转,下游客户有喜有忧:喜的是下游光伏/储能拉货很快、数据中心情况较好;焦虑的是汽车非常拉胯(碳酸锂等原材料涨价、汽车销量大幅下跌)。从去年 Q4 开始,各大功率半导体厂都已取消优惠折扣、包括各同行,甚至部分型号小幅涨价,现在功率走在积极复苏路上。主要代工代工厂(芯联集成、华润微、华虹、燕东微)纷纷上调代工价格;各种 BCD 工艺订单非常满、库存基本消化完毕,外加 MCU、模拟、射频、蓝牙等同成熟工艺产能吃紧,导致交货周期从过去 16 周拉长到 20 周以上。ADI 近日向客户发出调价通知,规划 2026/2/1 起针对全系列产品启动涨价机制,整体平均涨幅约 15%(此前模拟芯片龙头德州仪器 TI 已于 Q3 率先率先调价,涨幅 10%–30%)。下游需求看,工程、汽车领域缓慢修复,AI 数据中心拉动高功率、大电流机型芯片需求。IGBT 因 2021 年车规扩产过多、汽车销量差而产能完全供过于求涨不动;能涨的是中低压 MOSFET(服务器电源、储能拉货快),华润微、芯联集成(功率代工绝对龙头,率先带动)、捷捷微电、新洁能、扬杰科技相继发涨价函。模拟芯片料号极多(TI 有 20 多万种)、国内能做的一堆,整体难涨;只有 LED driver、电源类等寡头格局(富满微、明微、美芯晟、英集芯)好涨——下游是议价能力弱的白牌/消费小客户。
- CPU:英特尔/AMD 涨价 10%–20%(英特尔 3/7 纳米产线转服务器、消费交付下滑,服务器厂恐慌性囤货)。短期持续性不强(英特尔稼动率 Q1 见底后会爬坡),但AI Agent 让 CPU 从"一股脑丢任务的搬运工"变成"反复与 GPU 调度反馈的大管家",核利用率从不足 20% 拉到接近满载,长期 CPU 数量、以及交换芯片/内存接口芯片(如 Rambus)需求将爆发。
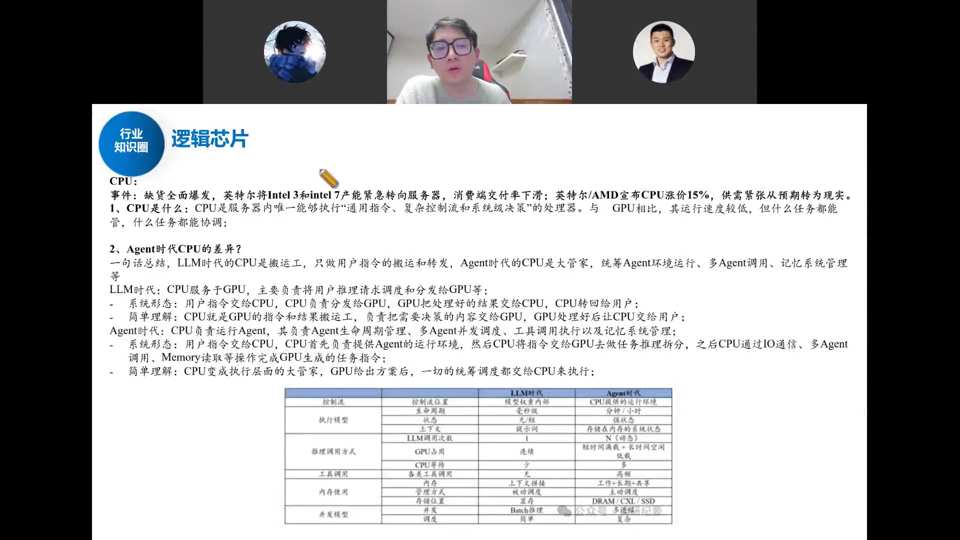
逻辑芯片·CPU:缺货全面爆发,英特尔将 Intel 3 和 Intel 7 产能紧急转向服务器,消费终端交付率下滑;英特尔/AMD 宣布 CPU 涨价 15%(对北美涨 10%、其他地区涨 20%),供需紧张从预期转为现实。AMD 去年 10 月即提示下游需求旺盛、行业库存水位极低;英特尔自身晶圆厂稼动率低、供给一般,服务器厂商囤完存储后同步恐慌性囤 CPU/电源类芯片。Agent 时代 CPU 角色巨变:LLM 时代 CPU 是搬运工(只做用户指令搬运和转发);Agent 时代 CPU 是大管家(统筹 Agent 环境运行、多 Agent 调用、记忆系统管理)。系统形态上,LLM 时代用户指令交给 CPU、CPU 分发给 GPU、GPU 把结果交回 CPU;Agent 时代用户指令交给 CPU,CPU 先负责提供 Agent 运行环境,再把指令交给 GPU 做任务拆分,之后 CPU 通过 IO 通信、多 Agent 调用、Memory 读取等操作完成 GPU 生成的任务指令。简单理解:CPU 变成执行层面的大管家,GPU 出方案后一切统筹调度都交 CPU。
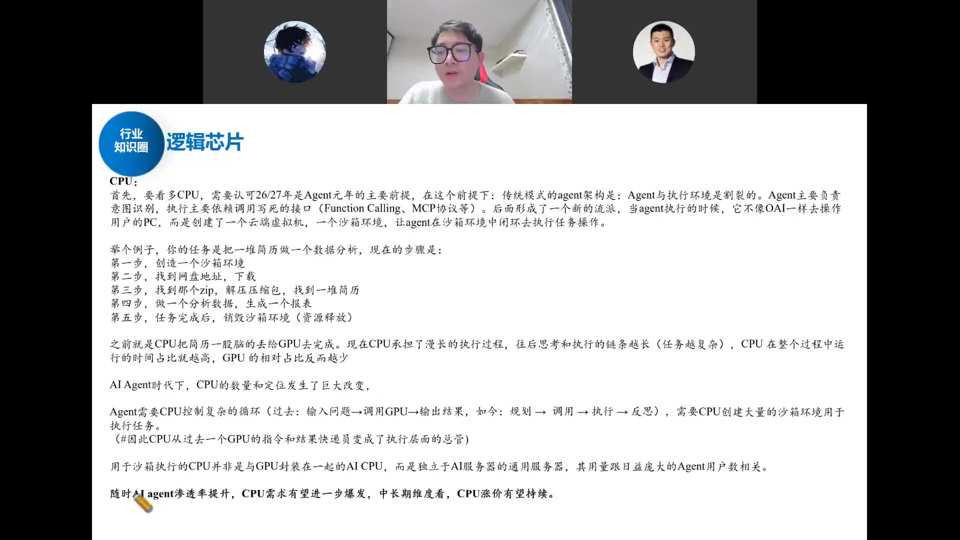
Agent 时代 CPU 定位:传统模式 Agent 架构与执行环境割裂,Agent 主要负责意图识别,执行主要依赖 function calling、MCP 协议等接口,形成新流派——Agent 执行时创建云端虚拟机/沙箱环境,让 Agent 在沙箱中闭环执行任务(找地址下载、解压、做数据分析、生成报表,完成后销毁沙箱释放资源)。过去 CPU 把简历一股脑丢给 GPU 完成,现在 CPU 承担漫长执行过程、反复跟 GPU 适配调节得到最优解。Agent 时代 CPU 控制复杂循环(过去:输入问题→调用 GPU→输出结果;如今:规划→调用→执行→反思),需要 CPU 创建大量沙箱环境执行任务,而沙箱执行的 CPU 是独立于 AI 服务器的通用服务器,用量随 Agent 用户数增长。过去 CPU 多核逻辑核利用率不到 20%,Agent 时代每核利用效率大幅拉高、接近满载,Agent 渗透提升后 CPU 核数量不够用→单机 CPU 数量从 2 颗向 3–4 颗扩张。随着 AI Agent 渗透率提升,CPU 需求有望进一步爆发,中长期 CPU 涨价有望持续;CPU 要频繁与 GPU、存储交互,带动交换芯片、内存接口芯片(Rambus 等)需求。
- MCU/SoC:中微半导、国科微等发涨价函——SoC 里嵌了 NOR/SRAM、MCU 用的 EFlash 与存储共线,存储涨价 + 厂商惜售带动。
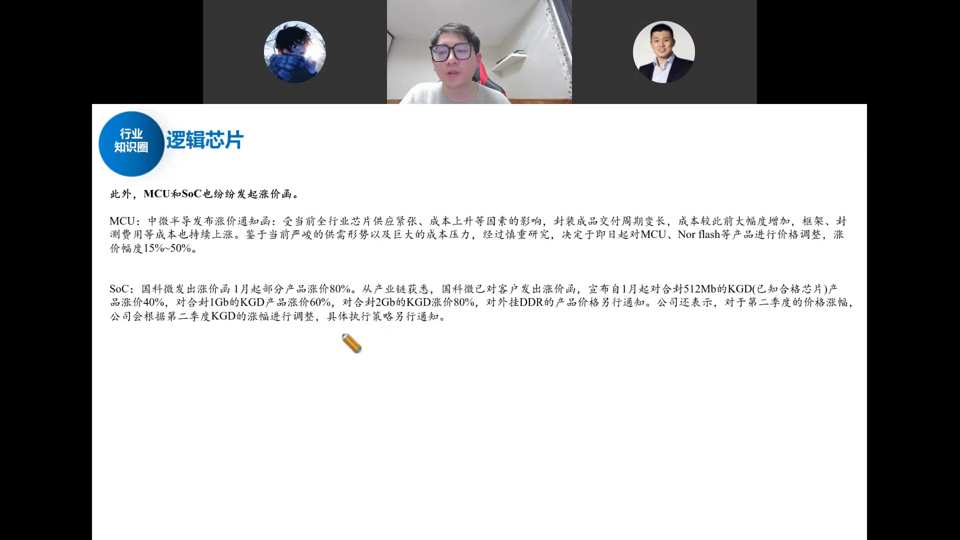
逻辑芯片·MCU/SoC:MCU 端,中微半导发布涨价通知函:受全行业芯片供应紧张、成本上升等因素影响,封装成品交付周期变长、成本较此前大幅增加,框架、封测费用等成本持续上涨;经慎重研究决定自即日起对 MCU、NOR Flash 等产品调价,涨价幅度 15%–50%。SoC 端,国科微发出涨价函:自 1 月起对合封 512Mb 的 KGD(已知合格芯片)产品涨价 40%、合封 1Gb KGD 涨价 60%、合封 2Gb KGD 涨价 80%,对外挂 DDR 产品价格另行通知;第二季度涨幅根据 KGD 涨幅调整。核心原因:SoC 本质是处理器嵌入 NOR/SRAM 等存储与接口芯片,MCU 特色工艺 EFlash 与存储共线(华虹 EFlash 产线存储和 MCU 共用),存储涨价 + 厂商惜售带动。
五、策略总结与确定性排序
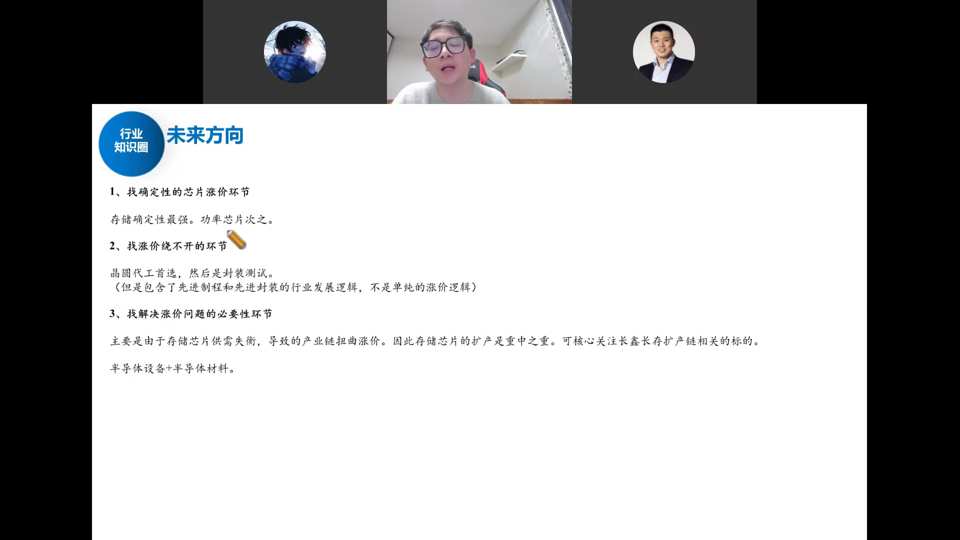
研究员总结的三个未来方向:① 找确定性的芯片涨价环节——确定性最强是存储,其次功率(服务器电源用中低压 MOSFET,不要找产能完全过剩的车规 IGBT);② 找涨价绕不开的环节——晶圆代工厂、封测厂肯定会涨价,但要分辨市值纯度:中芯国际/华虹含先进制程逻辑、长电/通富含先进封装逻辑,要找纯成熟制程、涨价链弹性更大的标的,同时要找寡头供应格局 + 低端品类(下游是议价能力弱的小客户/白牌,联合做庄涨价、利润留在体内);③ 找解决涨价问题的必要性环节——本轮涨价核心是存储供需失衡,存储芯片扩产是重中之重,即长鑫长存扩产链与半导体设备材料,扩产不受终端需求波动影响、最确定,且存储不吃制程(普通 DUV 即可、不受卡脖子),长鑫长存一旦扩产将对三星/美光/海力士形成致命威胁、有机会走向全球。
确定性从高到低:① 存储(最核心、持续性最强);② 解决矛盾的存储扩产链——半导体设备材料(最确定,不受终端需求波动影响);③ 功率里的中低压 MOSFET;④ 寡头供应+低端品类、能把利润留在体内的设计公司。
- 避开:车规 IGBT(产能过剩)、竞争分散的通用模拟(涨不动)、只被动传导成本而毛利率不变的环节。
- 不要盲目"见涨价函就买":要分辨需求是 AI(可持续)还是消费/汽车(疲软、传导会反噬)。
(结尾小司补充宏观策略:当前市场倾向慢牛、波动收窄,要先建立"坐标系"再谈交易——① 交易倾向:先锁定低波动区间(如正负 100–150 点),再判断当月涨跌概率,到位置就"条件反射"式买入、不纠结会不会再跌 10%;② 仓位:波动小后驾驭难度变大,应抬高底仓、只动小部分仓位、少犯错;③ 方向选择:把资金掰成"爬山"(核心资产/新兴产业,一块砖一块砖垒、陪国家队、跌多了多垒几块、不猜顶猜底)与"过山车"(打短、抄冷灶、守株待兔)两部分,不要混着用。2026 是"十五五"开局第一年,两会后各地出细则,芯片半导体、人工智能应用、新能源/新材料/商业航天/低空经济等新兴产业偏"爬山"方向;核心是"相信国家不要添乱、在车上跟上核心资产",而非短期博弈。)