251010AI代工权的国产替代
围绕中芯、华虹、长鑫、长存四大晶圆厂,讲清"AI 浪潮下为什么要夺回代工权": 先进制程(14/7nm)产能严重不足、EUV 被禁只能 DUV 多重曝光以量补质; 中芯与华虹的路线差异、Fab 厂 PB 估值锚、CoWoS 先进封装,以及长鑫长存的存储扩产。
课程目录
一、为什么要夺回 AI 时代的代工权
GPU、ASIC 等 AI 芯片(英伟达、寒武纪、海光)最终都要回归到先进制程逻辑电路这个载体。国内外最大的差别不在设计公司,而在代工厂——台积电不给我们做,国内就必须猛扩自己的先进制程,否则 AI 芯片一切白谈。
- 空间巨大:阿里实锤未来三年投 3800 亿(明年约 1200 亿,70% 用于 AI 芯片采购);阿里、腾讯、字节、快手、京东、运营商、政府合计,明年 AI 芯片采购约四五千亿;老黄判断 27–28 年国内 AI 芯片市场约 8000 亿——占 10% 份额就是 800 亿收入的公司。
- 主题:港股华虹闷声翻倍、中芯不时暴涨,本质都是"夺回代工权、扩先进制程"带动的晶圆厂 + 设备行情。
二、先进制程:EUV 被禁,以 DUV 多重曝光、以量补质
28nm 及以上算成熟制程,14nm/7nm 算先进制程(门槛 14nm)。中芯代号 N+1≈14nm、N+2≈7nm(早年怕制裁不敢直呼)。
胜负手是光刻机:国内买不到 EUV,只能用原本做成熟制程的 DUV 去硬做先进制程——靠多重曝光堆叠晶体管密度。但每多曝一层良率相乘衰减(一次 90%,两次就 81% 甚至更低),良率根本比不过台积电。良率上不去就以量补质:既然限制英伟达芯片倾销、自己又必须有产能,那就先把产能规模铺起来。
量级测算:8000 亿市场 ÷ 每颗 AI 芯片约 8 万元 ≈ 1000 万颗;一片 12 英寸晶圆按 30% 良率切约 20 颗,需约 50 万片/年(单月 4 万片以上),而目前国内 AI 芯片先进制程产能预计不到 1 万片/月——供需严重错配。每扩 1 万片新制程约需 150 亿投资。还没算 SOC、智驾芯片回流带来的额外需求。
三、中芯 vs 华虹:两大先进制程主体
国内基本只有这两家有先进制程,核心区别如下:
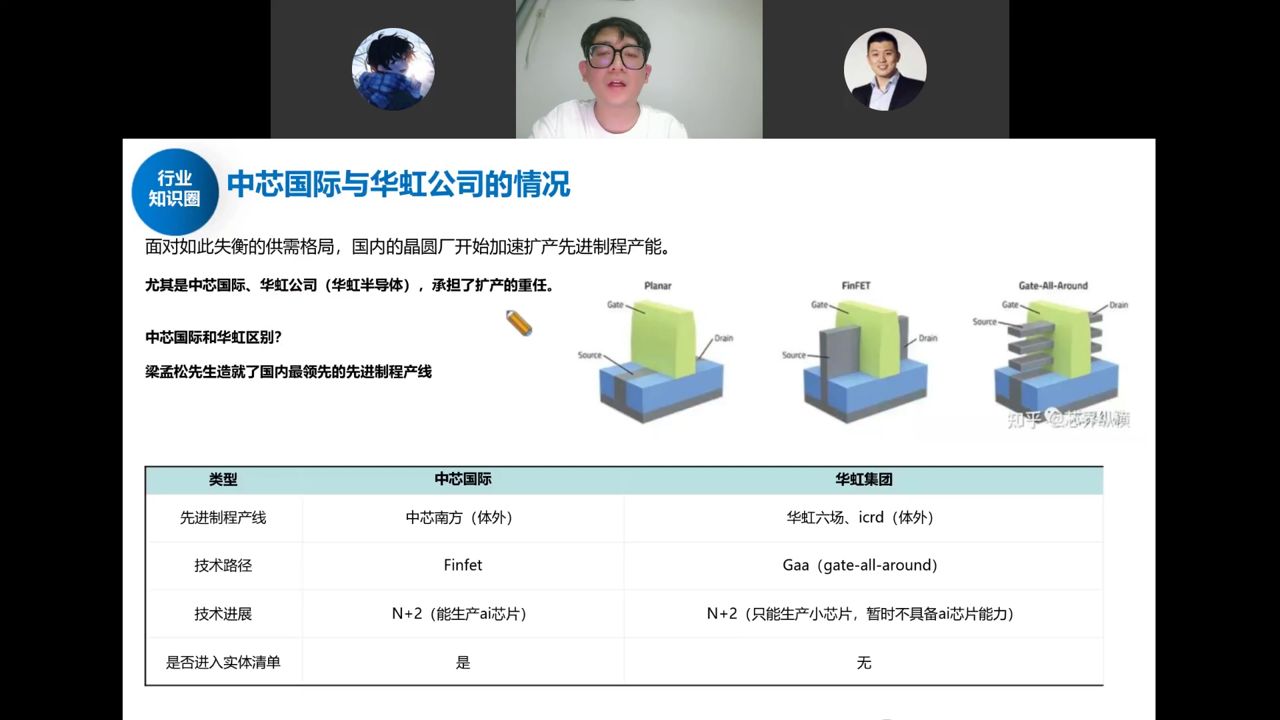
- 中芯国际:有梁孟松("一个师的战斗力"),技术路径 FinFET,N+2 已能生产 AI 大芯片(昇腾、寒武纪这种大芯片良率最难),先进制程产线在体外的中芯南方(上市公司持股 38%);中芯国际在实体清单上。
- 华虹:技术路径 GAA(Gate-All-Around,对标台积电,上限更高),N+2 目前只能做小芯片、暂不具备 AI 大芯片量产能力,产线在华虹六厂/ICRD(体外);华虹未进实体清单。
- 差距:中芯明显领先华虹约 1.5–2 年。
四、Fab 厂行情与 PB 估值锚
这波以华虹为主的 Fab 行情由四点驱动:① 华虹市值约 1500 亿、中芯约 1 万亿(市占率相近、市值差 7–8 倍)的补涨;② 台积电持续新高的美股映射;③ 国内 AI 芯片需求倒逼新智城扩产;④ 8 月停牌收购中芯北方、华虹五厂——这些成熟产线折旧已提完、每年稳定贡献十多亿利润,是"印钞机",注入意味着后续还有先进制程资产注入预期。
为什么用 PB 不用 PE:先进制程重资产、折旧巨大,短期利润出不来,只能看资产投入产出比。纯成熟制程的联电约 2 倍 PB,先进制程为主的台积电已近 11 倍 PB——Fab 厂估值在 2–11 倍 PB 之间,随先进制程占比提升而上移。当前中芯约 7.5 倍(有芯智城)、华虹约 5.5 倍、华润微/晶合约 3 倍、燕东约 2 倍、芯联约 3.5 倍。终局是中国出一个对标台积电的主体,估值往 11 倍 PB 靠。
五、封测:CoWoS 产能与利润空间
AI 芯片都要走 CoWoS(HBM + Logic 中间用 interposer 中介层封装)。海外是台积电自己做,国内拆开:中芯做中间的硅中介层/interposer,整封测交给封测厂(盛合晶微、通富微电、长电科技、甬矽电子,前两家跟华为最近)。
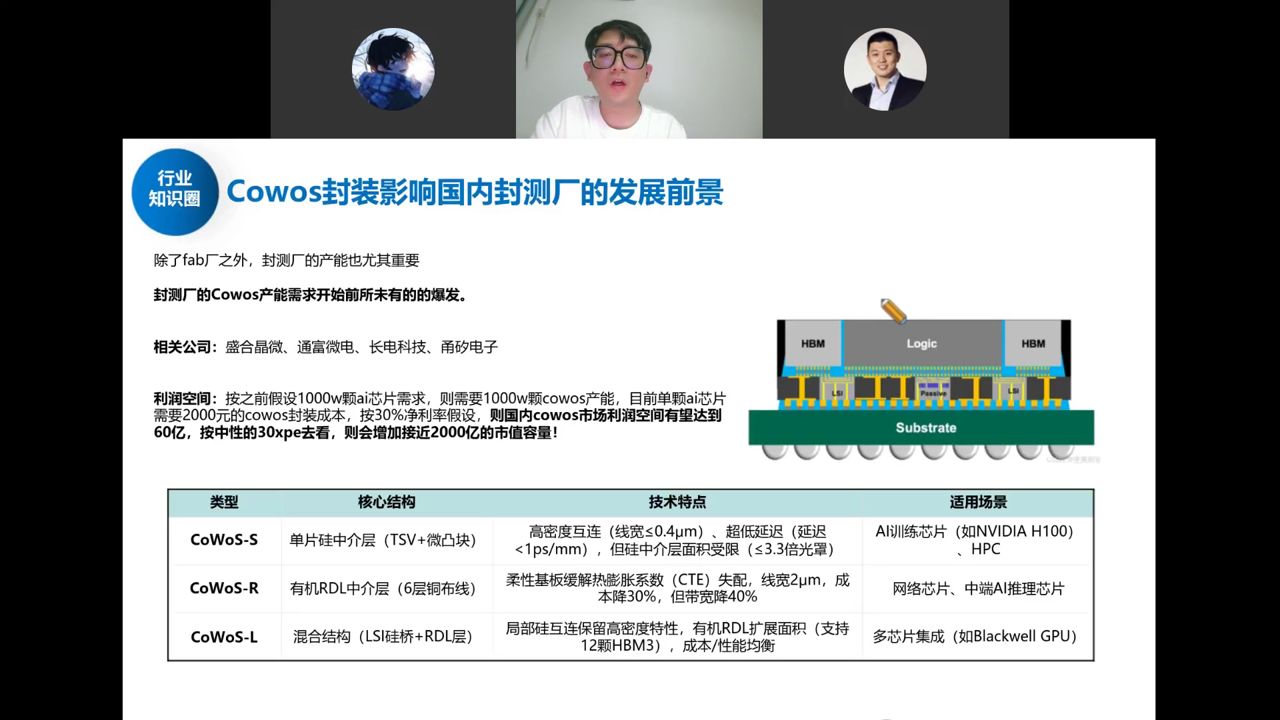
- 利润空间:1000 万颗 AI 芯片对应 1000 万颗 CoWoS 产能,单颗封装成本约 2000 元、按 30% 净利率算约 60 亿利润,中性 30 倍 PE 对应约 2000 亿市值空间(当前产能还在猛爬)。
- 技术分层:CoWoS-S(单片硅中介层 TSV+HBM,用于 H100/HPC)、CoWoS-R(有机 RDL 中介层,网络/中端推理)、CoWoS-L(LSI 硅桥+RDL,多芯片集成如 Blackwell GPU)。
六、存力:长鑫长存与存储涨价周期
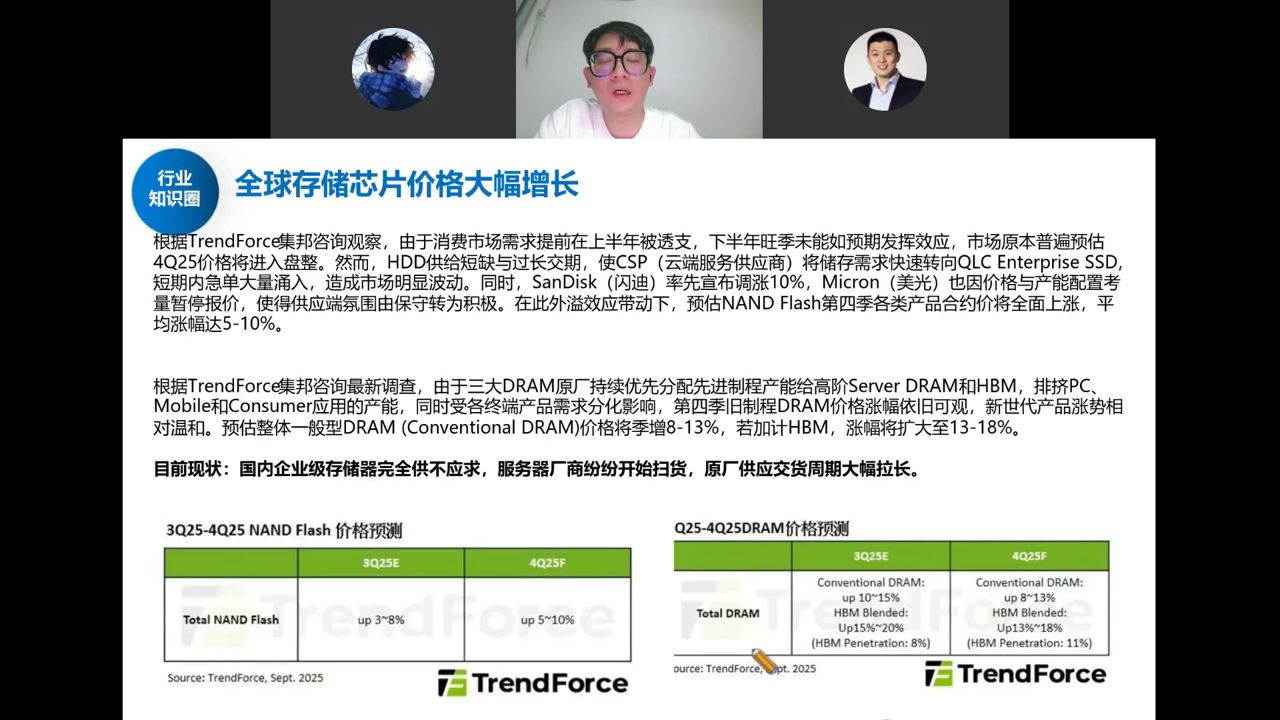
存储核心颗粒就 NAND Flash 和 DRAM:海外美光、海力士、三星,国内长鑫做 DRAM、长存做 NAND。这轮周期前所未有地强(闪迪一个月翻倍、美光涨 60–70%):
- 供给侧:海外三大厂年初因需求不及预期主动减产控价,只是小幅反弹。
- 需求侧突变:8 月底英伟达猛拿存储,AI 推理需要大吞吐数据,HDD 缺货→云厂转向企业级 SSD(NAND),需求爆发;叠加经销商/囤货贩子放大,现货价远超合约价,服务器厂扫货都买不到。
- 价格:TrendForce 预估 NAND Flash Q4 合约价全面上涨约 5–10%;旧制程 DRAM 涨 8–13%、加 HBM 涨 13–18%;国内企业级存储器完全供不应求、原厂交期大幅拉长。
- 新技术:HBF / AI SSD(把 NAND 直接当 HBM 与逻辑芯片集成)——华为在研,未来趋势,进一步加大 NAND 需求。
长鑫(DRAM)、长存(NAND)随之扩产;国内利基存储(兆易 NOR Flash 全球第一、普冉、东芯)下游以消费电子为主,跟随主流型周期同步上涨但强度弱。
一句话:算力穿透到底就是晶圆厂(中芯/华虹)+ 封测(CoWoS),再往上是设备;存力围绕长鑫长存的顺周期扩产。胜负手是光刻机,在 EUV 解决前,只能靠扩产能、上量来补良率。