250829国产算力芯片产业链
国产算力芯片的国产化大背景复盘:以寒武纪为"发令枪",梳理 AI 芯片现状与云厂供应链、 国产先进制程产品全景、中芯 N+2 产能瓶颈,以及算力/存力/运力三条主线——尤其是此前未被充分挖掘的"运力"(互联交换芯片)。
一、选股逻辑:寒武纪大周期
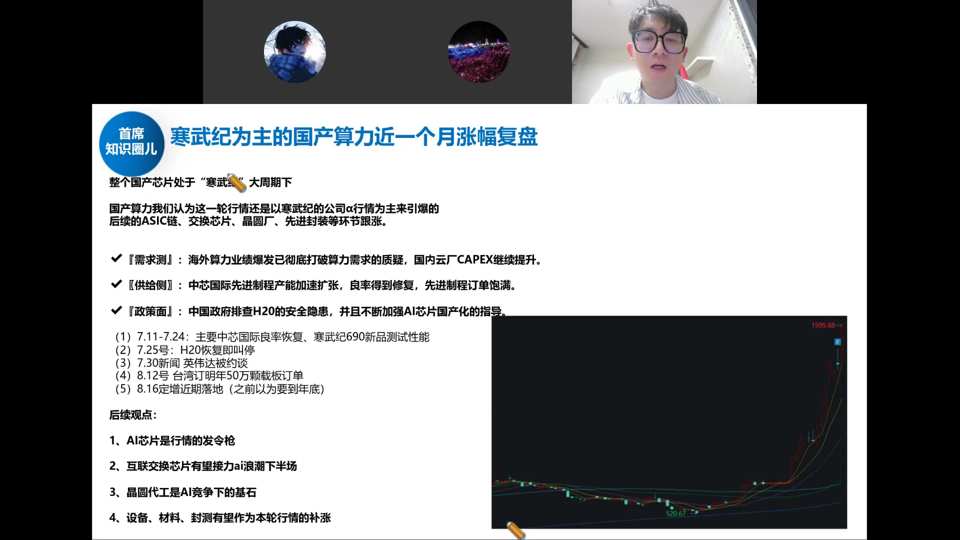
半导体当前最大看点就是国产算力芯片的国产化。寒武纪去年还亏损、今年却冲到 5000–6000 亿市值,本质是把明后年爆发的空间提前打到今年——市场发现了确定性。这轮行情以寒武纪阿尔法行情为主引爆:需求侧(海外算力业绩爆发、国内厂CAPEX提升)+供给侧(中芯良率修复、先进制程订单饱满)+政策面(排查H20安全隐患、指导不买英伟达)三击共振。
选股三要素:① 行业处于上升阶段、空间巨大且有利润空间;② 行业中格局好/定位稀缺/壁垒高的公司;③ 有政策推动。涨得猛的国产算力票,基本都是"大赛道 + 龙头稀缺标的"。
寒武纪的三个变化:① 下一代产品(690/580S)在阿里、字节等大厂验证,评价是"国内最强的卡";② 中芯解决了供给侧代工,盛合晶微/通富解决封测,需求侧+供给侧形成闭环;③ 政策排查 H20 安全隐患、指导互联网厂商能不买就不买。另有"明年 50 万颗订单"传闻与定增落地。后续观点:AI 芯片是发令枪 → 互联交换芯片接力 AI 浪潮下半场 → 晶圆代工是 AI 竞争基石 → 设备材料封测补涨。
二、现状:H20 被拦,云厂供应链全面转向国产
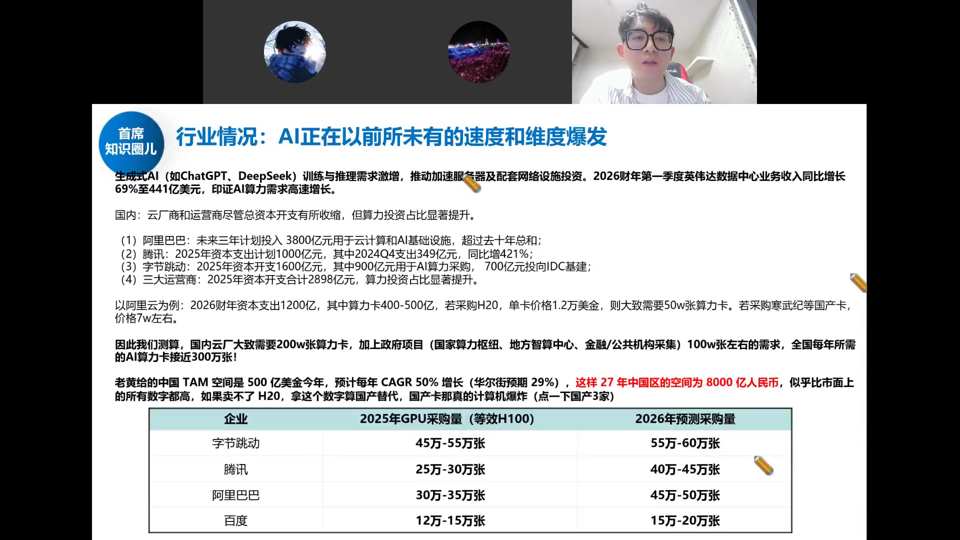
生成式AI(ChatGPT/DeepSeek)训练推理需求激增,2026Q1英伟达数据中心业务收入同比增长69%至441亿美元。国内云厂CAPEX显著提升:阿里三年3800亿、腾讯1000亿(+421%)、字节1600亿、三大运营商2898亿。以阿里为例,2026财年资本支出1200亿,其中算力卡400-500亿,若采购H20单价1.2万美金则需50万张。全国年AI算力卡需求近300万张。老黄给中国区空间今年500亿美金、2027年达8000亿人民币——一旦踢出英伟达,国产算力卡供应链将"爆炸"。
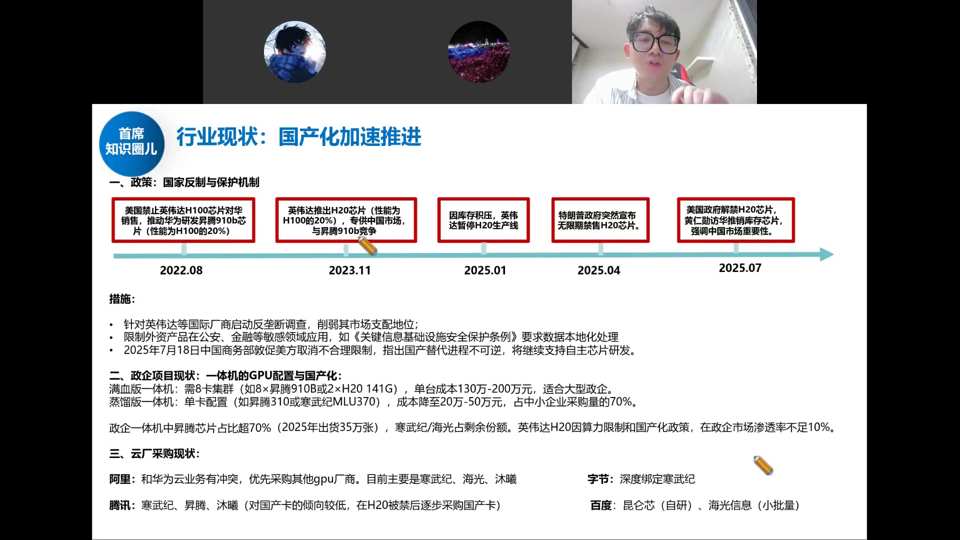
23 年英伟达推阉割版 H20 专为中国市场,本想压制国产;但今年 4 月特朗普无限期禁售 H20,即使后来解禁,本质已不是美国给不给,而是工信部不让国内采购——H20 是阉割版会压制国产生态,且有后门风险。政企采购基本 70% 用华为昇腾,H20 政企渗透率几乎为零。
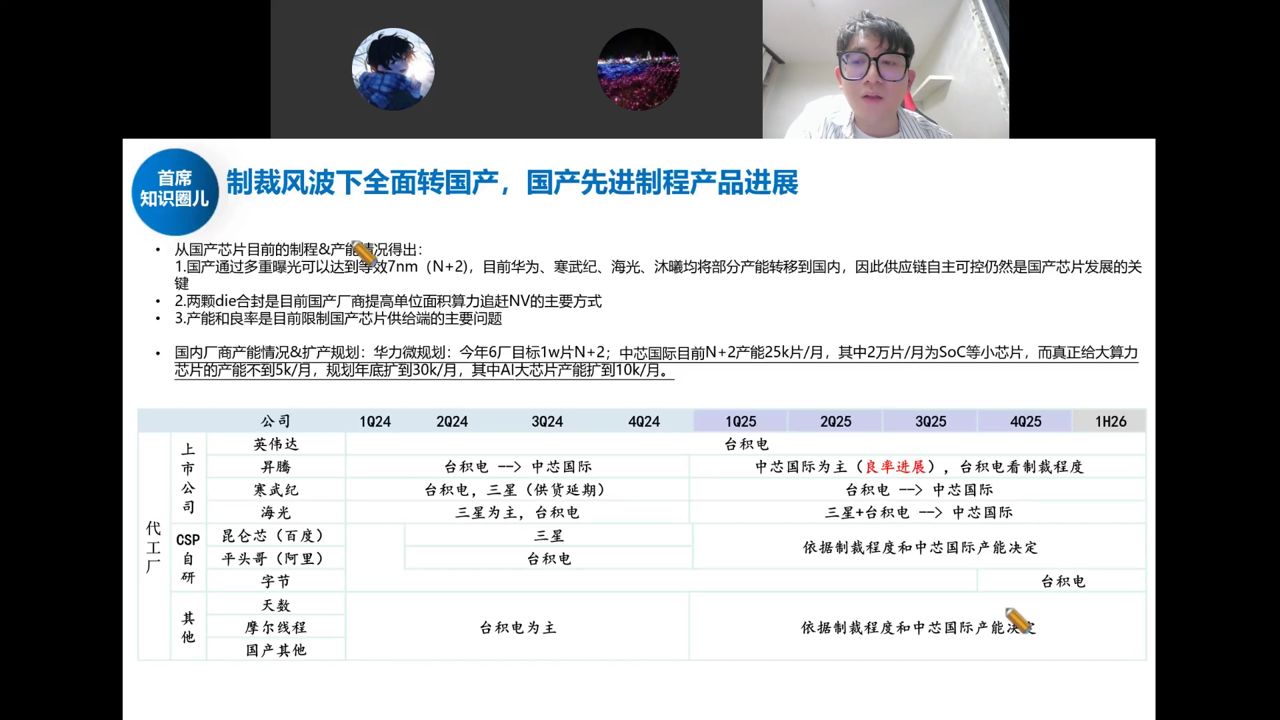
- 阿里(与华为云有冲突):优先自己平头哥 → 踢掉英伟达 → 寒武纪 → 海光/沐曦。平头哥新 AI 芯片已在测试,用国内代工(中芯),非台积电。
- 字节:深度绑定寒武纪,无 NV 情况下是最大供应商。
- 腾讯:过去对国产卡保守,现阶段加速采购寒武纪、昇腾、沐曦。
- 百度:自有昆仑芯,小批量海光。
空间测算:阿里 2026 财年约 1200 亿支出、其中 400–500 亿买 AI 算力卡;全国全年可能近 300 万张算力卡。老黄给中国区的空间今年约 500 亿美金、27 年达 8000 亿人民币——一旦把英伟达踢出去,国产算力卡供应链会"爆炸"。
三、国产 AI 芯片产品全景
国内走在最前的三家:华为昇腾、寒武纪思元、海光;阿里平头哥、沐曦、摩尔线程、燧原、天数、壁仞等加速追赶。
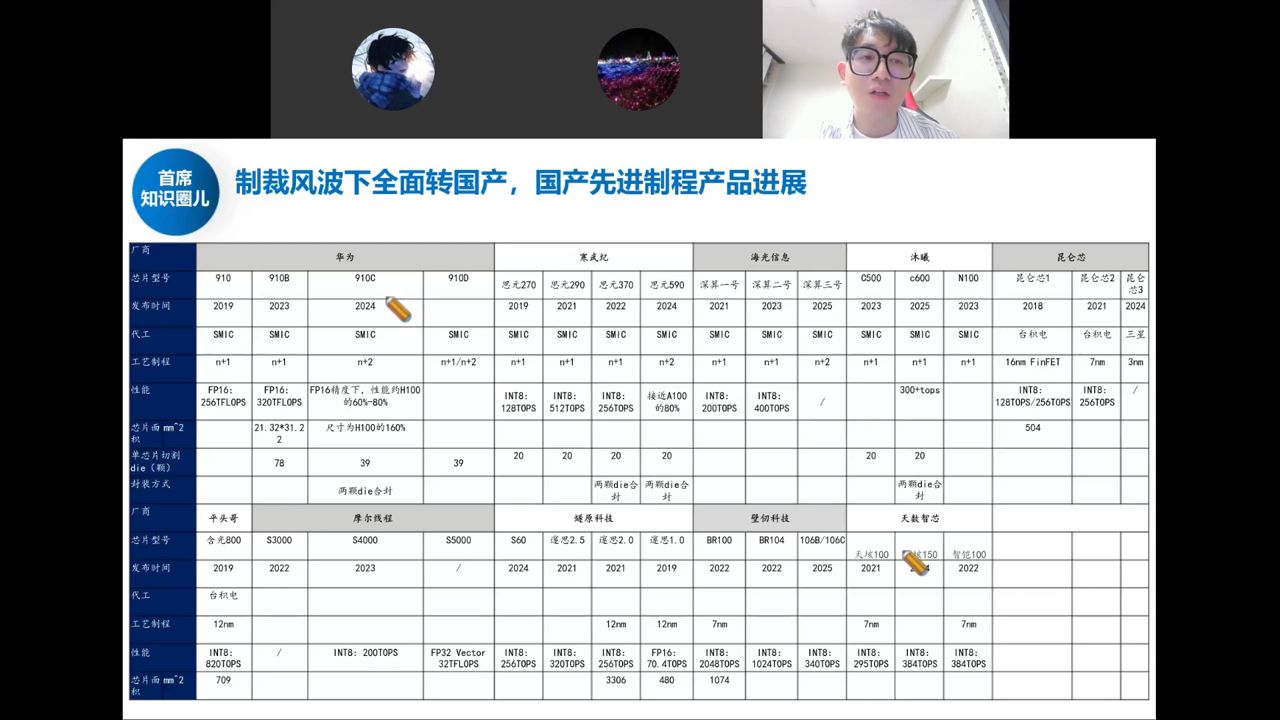
- 华为昇腾:910B 之后的 910C 本质是"两个 910B 拼一起"的过渡版(两颗 die 合封),真正质变要看明年 910D。
- 寒武纪思元:690 在中芯流片、送样反馈很好(比华为 910C 还好),是这轮起涨主因;主流思元 590。
- 海光:深算三号,代工大头仍在三星(不受制裁),拿了部分中芯产能。
- 落后者:沐曦、摩尔线程明年 Q1 才在中芯 N+2 流片、Q2 才有结果;燧原、天数同理。壁仞特殊——大股东中兴通讯与华虹关系好,未来可能在华虹拿到产能。
四、供给侧瓶颈:先进制程产能与 CoWoS
国内 AI 芯片最大难题就两个:先进制程晶圆产能 和 CoWoS 封装能力。
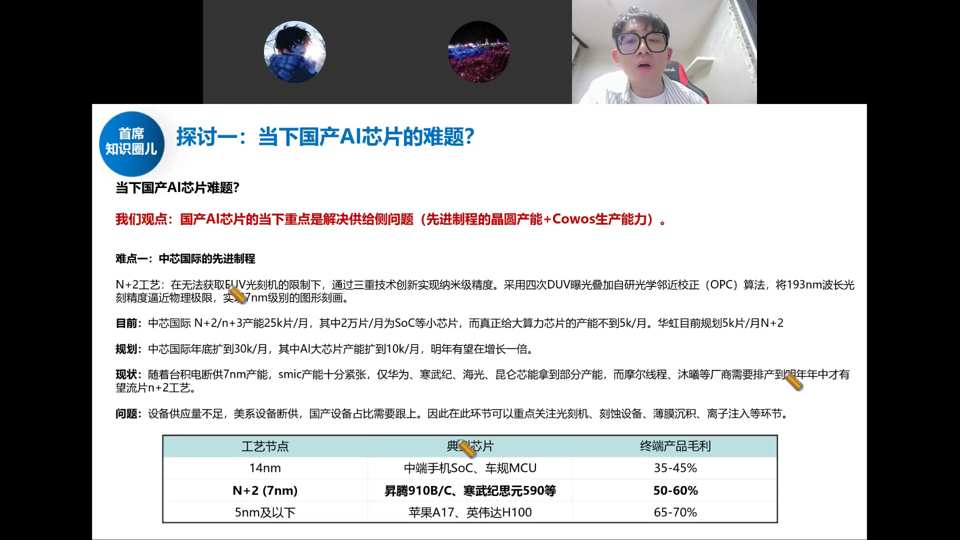
难点一:中芯国际先进制程。N+2 工艺在无法获取 EUV 限制下,通过三重技术创新实现纳米级精度——采用四次 DUV 曝光叠加自研光学邻近校正(OPC)算法,将 193nm 波长光刻精度逼近物理极限。工艺节点毛利:14nm(中端手机SoC/车规MCU)35-45%;N+2/7nm(昇腾910B/C、寒武纪590等)50-60%;5nm及以下(苹果A17、英伟达H100)65-70%。
- 制程:买不到 EUV,只能 DUV 多重曝光逼近等效 7nm(N+2);曝光次数越多对准误差越大、良率下滑越快。中芯做不大单 die,靠两颗 die 合封堆算力追赶。
- 产能:中芯 N+2 目前约 2.5 万片/月(其中 2 万片是 SoC/麒麟等小芯片),真正给大算力芯片的不到 5000 片/月;规划年底扩到 3 万片/月、AI 大芯片往 1 万片/月扩。华虹(华力微)今年 N+2 目标 1 万片/月,难度不小。
- 良率拐点:Q1 因光刻胶等材料被断供、美系设备撤走无人调试而扩产停滞;现已改用国产材料并自行调试解决,Q3 芯智城订单饱满——供给侧痛点在好转。
- 设备:先进制程约 80% 仍是美系设备,断供后靠库存设备扩产;明年库存用完后,就得看国产设备(刻蚀、薄膜沉积、离子注入、量检测、光刻)能否顶上——这是设备股未来的订单空间。
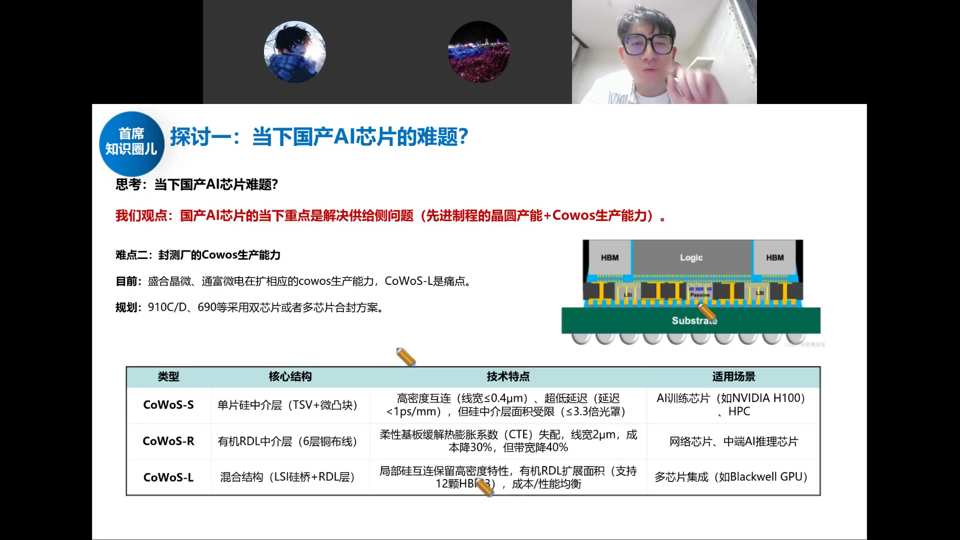
难点二:封测厂 CoWoS 生产能力。盛合晶微、通富微电在扩相应 CoWoS 产能,CoWoS-L 是痛点。CoWoS-S(单片硅中介层 TSV+微凸块)用于 AI 训练芯片如 H100;CoWoS-R(有机 RDL 中介层)用于网络芯片/中端 AI 推理;CoWoS-L(混合结构 LSI 硅桥+RDL)用于多芯片集成如 Blackwell GPU。
CoWoS:把 HBM 与 GPU Logic 合封在基板上,interposer 介质层由中芯做,整封测交给盛合晶微、通富、长电、甬矽。这两家最近猛扩 CoWoS 产能——供给侧两大痛点同时好转,是国产 AI 芯片出现向上拐点的信号。
五、三条主线:算力、存力、运力
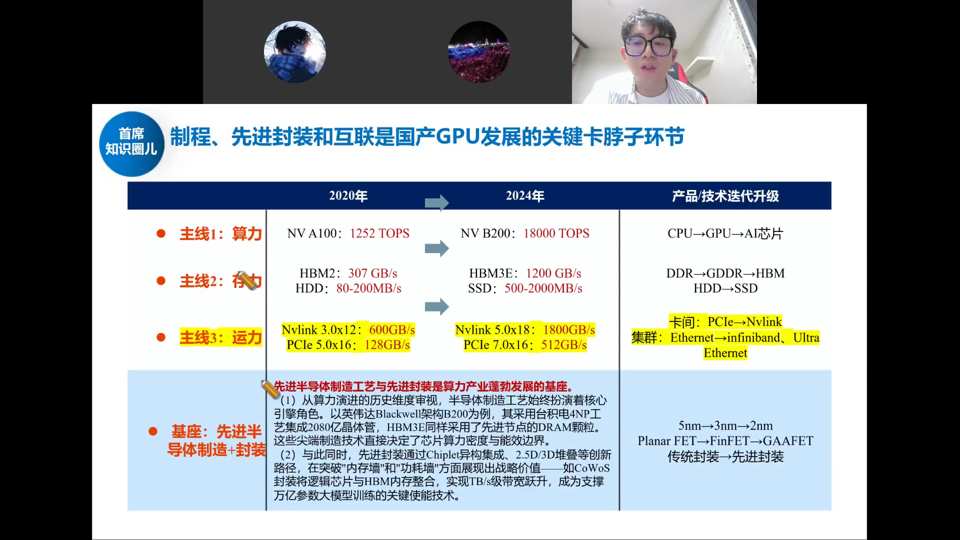
- 算力:GPU/ASIC,从 A100(1252 TOPS)到 B200(18000 TOPS)算力翻十几倍。
- 存力:HBM2(307GB/s)→ HBM3e(1200GB/s)、SSD(80-200MB/s → 500-2000MB/s),存算一体能力加强。
- 运力(新提炼的词):Nvlink 3.0x12(600GB/s)→ Nvlink 5.0x18(1800GB/s)、PCIe 5.0x16(128GB/s)→ PCIe 7.0x16(512GB/s)。GPU/CPU/存储之间信号传输的速率与效率,即互联交换类芯片。当单卡算力、HBM 到顶后,进一步提升的瓶颈就在互联——华为 384 超节点、64/72 卡集群把大量卡串起来,更要靠运力升级。
底座是半导体制造与封装(传统封装→先进封装),算力这块先进封装主要就是 CoWoS。设备材料、封测会是本轮行情的补涨环节(非前置)。
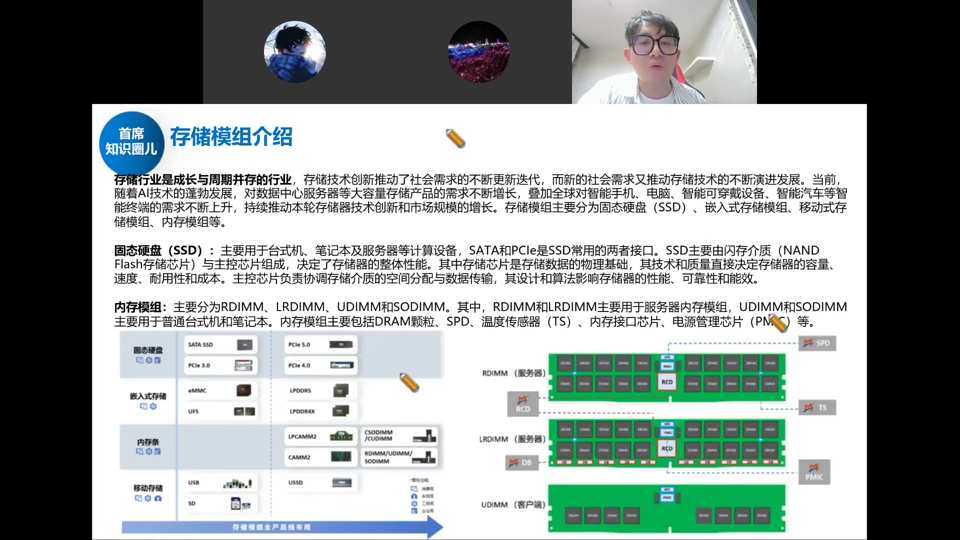
存储行业是成长与周期并存的行业。存储模组主要分固态硬盘(SSD)、嵌入式存储、内存条(RDIMM/LRDIMM/UDIMM/SODIMM)、移动存储。企业级服务器主要用 SSD 和内存模组。SSD 主要由 NAND Flash 颗粒+主控芯片组成,接口以 SATA/PCIe 为主;内存模组主要包括 DRAM 颗粒、SPD、温度传感器、内存接口芯片、电源管理芯片等。存储模组公司本质是采购存储颗粒做组装,不是特别高端的生意,但产业链爆发时收入会高增。
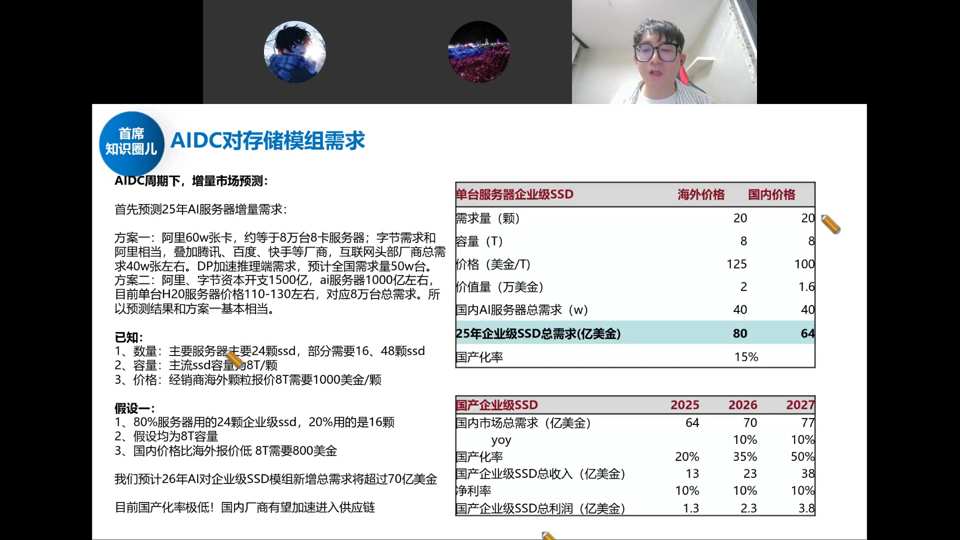
AIDC 周期下增量预测:方案一阿里 60 万张卡(约 8 万台服务器),加上腾讯/百度/快手等互联网头部厂商总需求约 40 万台,全球约 50 万台。已知:主要服务器需 24 颗 SSD(部分 16/48 颗),主流 SSD 容量 8T,价格 800 美金/颗(海外)。预测 2026 年 AI 对企业级 SSD 模组新增总需求超 70 亿美金(约 500 亿人民币)。25 年企业级 SSD 总需求 80 亿美金(海外)/64 亿美金(国内),国产化率仅 15%——国内厂商(江波龙、德明利、佰维存储、香农芯创等)有望加速切入。
六、运力:什么是交换芯片
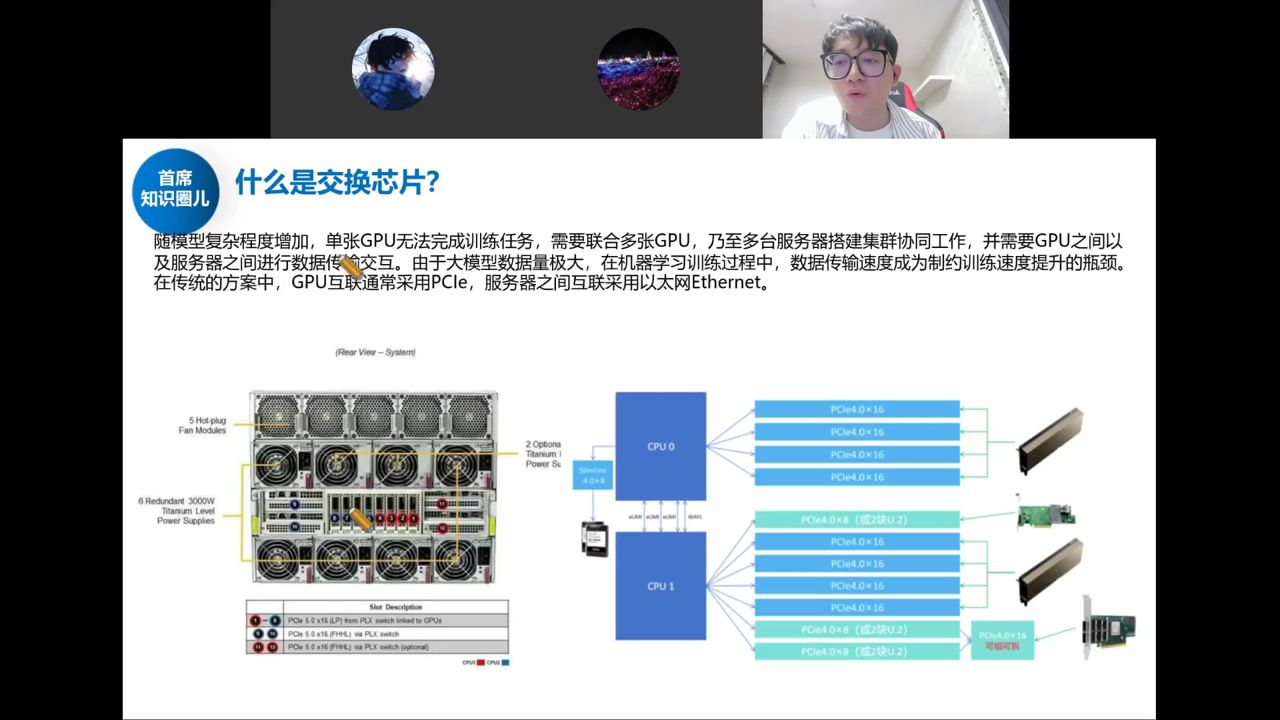
单张 GPU 无法完成训练,需多张 GPU、多台服务器组集群;大模型数据量极大,数据传输速度成为制约训练速度的瓶颈。传统方案:GPU 互通用 PCIe,服务器之间用以太网 Ethernet。
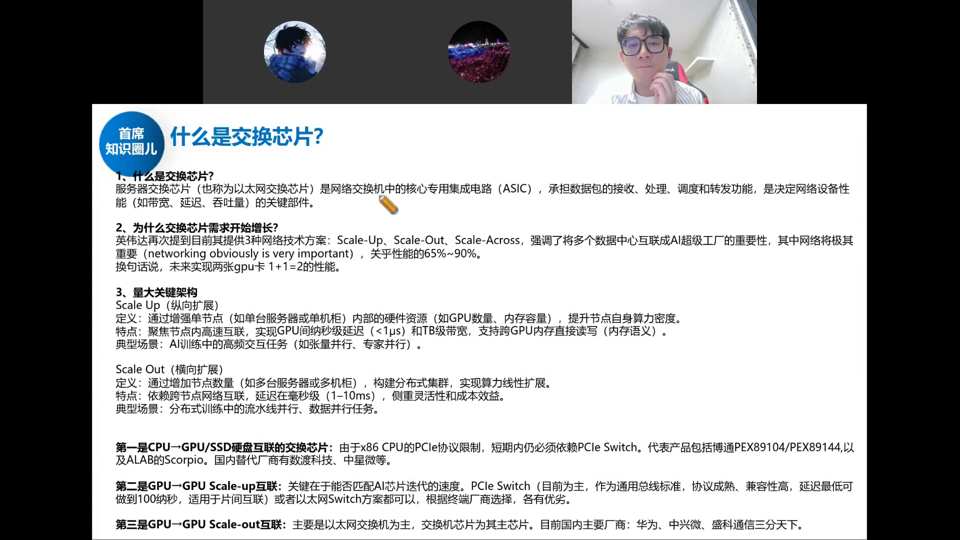
交换芯片(又称以太网交换芯片)是网络交换机中的核心专用集成电路(ASIC),承担数据包的接收、处理、调度和转发,决定网络设备性能。英伟达提出 Scale-Up/Scale-Out/Scale-Across 三种互联技术方案,网络将极其重要,关乎性能的 65%-90%。
- Scale Up(纵向扩展):通过高速串行节点(如单台服务器/单机柜)内部的硬件资源(GPU 数量、内存容量),聚焦节点内高速互联、实现 GPU 间微秒级延迟(<1μs)和 TB 级带宽。典型场景:AI 训练中的高频交互任务(张量并行、专家并行)。
- Scale Out(横向扩展):通过增加节点数量(如多台服务器/多机柜),构建分布式集群,实现算力线性扩展。特点:依赖跨节点网络互联,延迟在毫秒级(1-10ms),侧重灵活性和成本效益。典型场景:分布式训练中的流水线并行、数据并行任务。
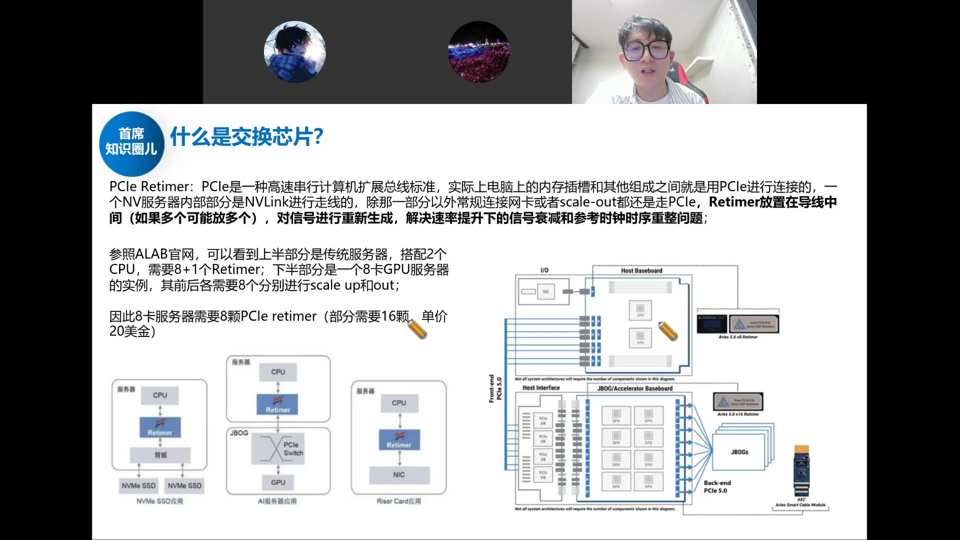
PCIe Retimer:PCIe 是高速串行计算机扩展总线标准,Retimer 放置在导线中间,对信号进行重新生成,解决速率提升下的信号衰减和参考时钟时序重整问题。参照 ALAB 官网:上层是传统服务器(2 CPU + 8+1 Retimer),下层是 8 卡 GPU 服务器(前后各需 8 个 Retimer 分别进行 scale up/out)。因此 8 卡服务器需要 8 颗 PCIe Retimer(部分需 16 颗),单价 20 美金。国内主要是澜起科技做 Retimer,净利率高达 50% 以上。
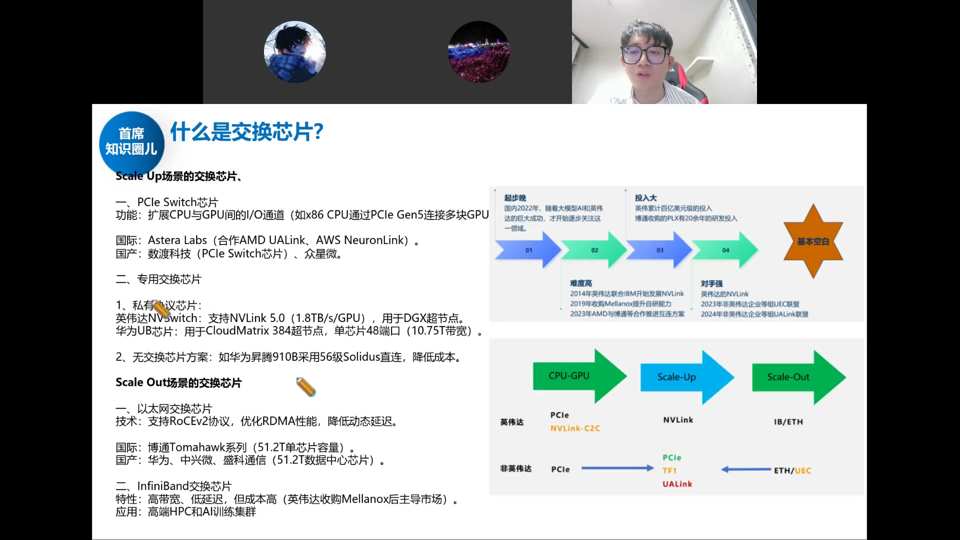
Scale Up 场景交换芯片:① PCIe Switch 芯片(扩展 CPU/GPU 间 I/O 通道),国际 Astera Labs(AMD UALink/AWS NeuronLink),国产数渡科技(万通发展收购)、众硅微;② 专用协议芯片——NV Switch(英伟达 NVLink 5.0,华为 UB Switch/CloudMatrix 384),华为昇腾 910B 采用 56 级 Solidus 直连降低成本。
Scale Out 场景交换芯片:① 以太网交换芯片(博通 Tomahawk 51.2T 单芯片),国际博通,国产华为/中兴微/盛科通信(51.2T 数据中心芯片);② InfiniBand 芯片(高带宽低延迟,英伟达收购 Mellanox 后主导),应用于高端 HPC 和 AI 训练集群。
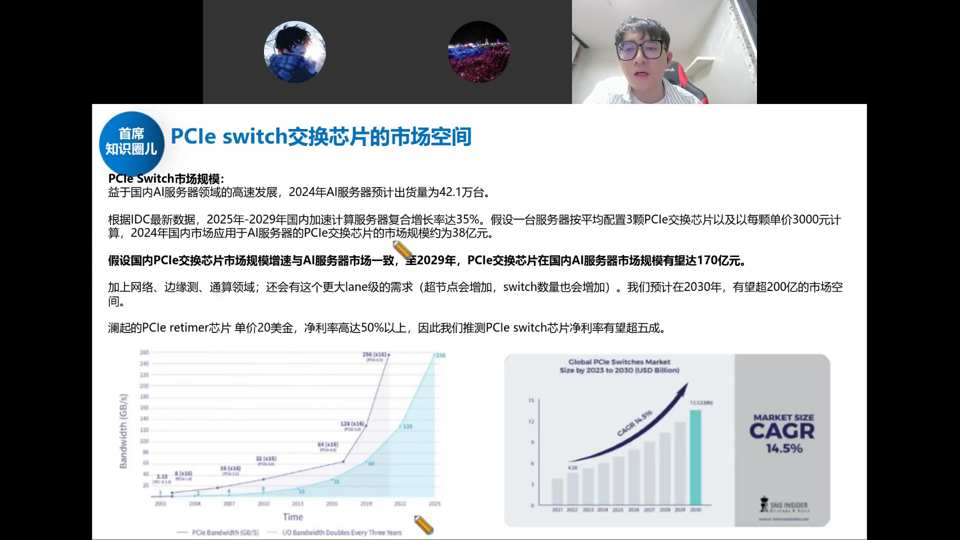
PCIe Switch 市场规模:2024 年 AI 服务器预计出货 42.1 万台,按每台 3 颗 PCIe 交换芯片、单价 3000 元计算,2024 年国内市场约 38 亿元。假设与 AI 服务器市场增速一致,至 2029 年国内市场规模有望达 170 亿元,加上网络侧/边缘侧/通算领域需求,2030 年有望超 200 亿市场空间。澜起 PCIe Retimer 净利率超 50%,推测 PCIe Switch 净利率有望超五成,3-5 年内可形成百亿利润体量市场。
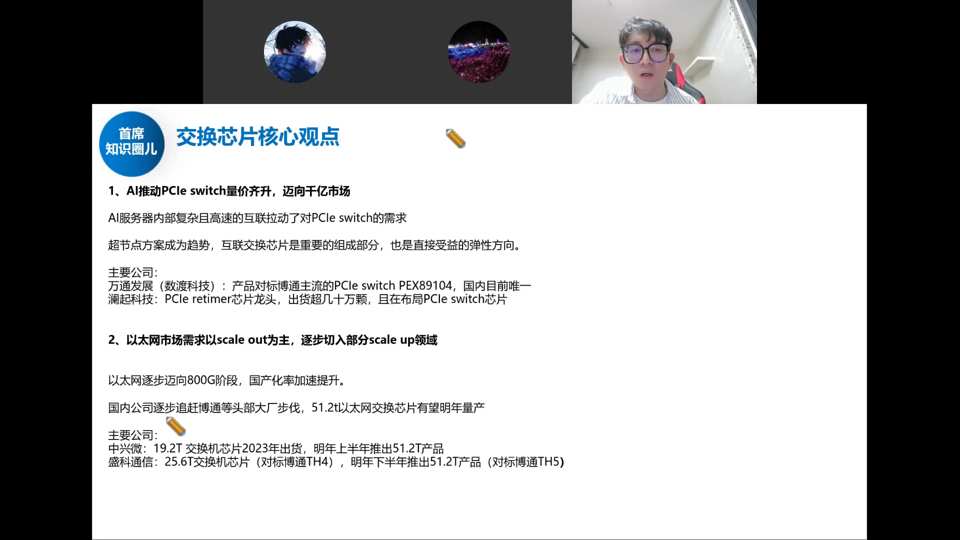
核心观点:① AI 推动 PCIe Switch 量价齐升迈向千亿市场(全球),国内 200-300 亿。超节点方案成趋势,互联交换芯片是最重要组成部分,直接受益弹性方向。主要公司:万通发展(数渡科技,产品对标博通 PEX89104,国内目前唯一)、澜起科技(PCIe Retimer 芯片龙头,出货几十万颗,布局 PCIe Switch)。② 以太网市场需求以 scale out 为主,逐步切入部分 scale up 领域,向 800G 阶段迈进,国产化率加速提升。国内公司逐步追赶博通:中兴微 19.2T 交换机已出货、明年上半年推 51.2T(对标博通两年前产品);盛科通信 25.6T(对标博通 TH4)、明年下半年推 51.2T(对标博通 TH5)。
- 价值量:博通主流 PCIe Switch(89104)约 1000 美金一颗,最高速率款卖到 2 万美金一颗。没有它,8 卡 GPU 1+1 远小于 8;有了它才能实现 1+1=8。
- 国产:国内主要是盛科(数度被万通发展收购,故万通发展暴涨)、重芯微,多未上市。全球龙头是博通。
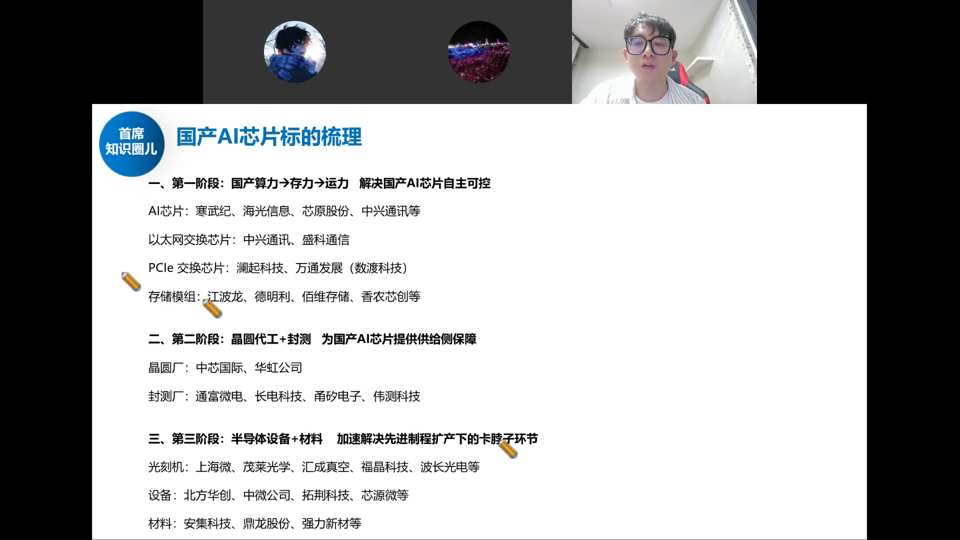
国产 AI 芯片标的梳理(三阶段):
- 第一阶段:国产算力→存力→运力,解决自主可控:AI 芯片(寒武纪、海光信息、芯原股份、中兴通讯);以太网交换芯片(中兴通讯、盛科通信);PCIe 交换芯片(澜起科技、万通发展/数渡科技);存储模组(江波龙、德明利、佰维存储、香农芯创)。
- 第二阶段:晶圆代工+封测,供给侧保障:晶圆厂(中芯国际、华虹公司);封测厂(通富微电、长电科技、甬矽电子、伟测科技)。
- 第三阶段:半导体设备+材料,解决先进制程卡脖子:光刻机(上海微电子、茂莱光学、汇成真空、福晶科技、波长光电);设备(北方华创、中微公司、拓荆科技、芯源微);材料(安集科技、鼎龙股份、强力新材)。
结论:AI 芯片(寒武纪为主)是发令枪,打开板块空间;后续接力看互联交换(运力)、晶圆代工(中芯/华虹),以及设备材料封测的补涨。核心跟踪两大供给侧痛点——先进制程产能、CoWoS 产能的爬坡进度。