250620科技巨头视角下的创新永不眠
半导体全景地图:把整个板块切成六大块,逐一对标海外龙头—— 算力 GPU 对标英伟达、代工对标台积电、设备对标 ASML、模拟对标德州仪器、数字 SoC 对标高通、存储对标美光。 并梳理中美对抗下国产替代的四个阶段,判断当下所处位置。
一、总览:六大板块对标海外龙头
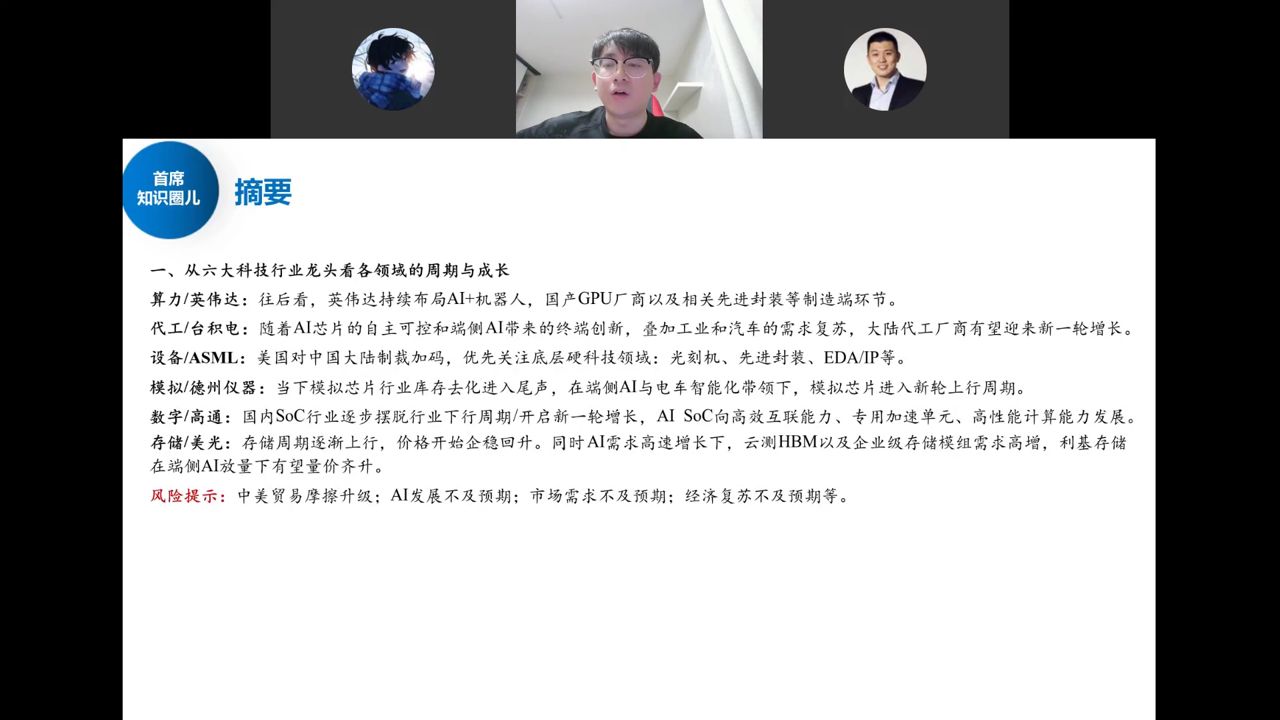
陈老师首次系统讲半导体,把板块切成六块、每块对标一个海外龙头,判断周期位置与成长方向:
- 算力/英伟达:AI+机器人持续布局,看国产 GPU 厂商及先进封装等制造端。
- 代工/台积电:AI 芯片自主可控 + 端侧 AI,叠加工业、汽车需求复苏,大陆代工厂迎新一轮增长。
- 设备/ASML:美国制裁加码,优先关注底层硬科技——光刻机、先进封装、EDA/IP。
- 模拟/德州仪器:库存去化进入尾声,端侧 AI + 电车智能化带领下进入新一轮上行周期。
- 数字/高通:国内 SoC 摆脱下行、开启新一轮增长,AI SoC 向高效互联、专用加速、高性能计算演进。
- 存储/美光:周期上行、价格企稳;云侧 HBM 与企业级存储高增,利基存储随端侧 AI 量价齐升。
二、算力 GPU(对标英伟达)
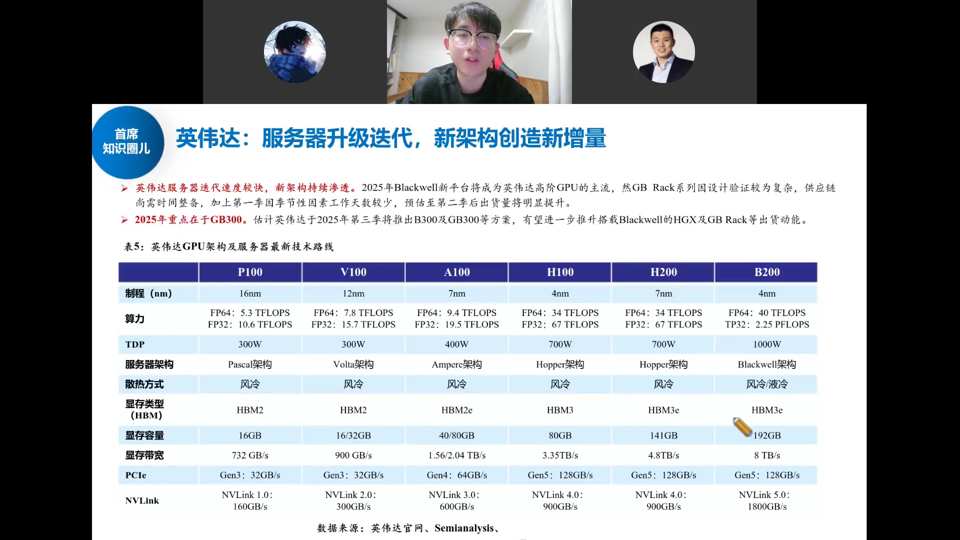
英伟达继续百倍长牛(GPU 板块海外英伟达、国内寒武纪/海光都是十倍级)。新供国内的 B20 各互联网厂测试,性能未超预期、未激烈囤卡,整体与昇腾 910C、寒武纪思元 590、海光深算三号差距不大,主要替代存量 H100。表5 列示了从 P100 到 B200 六代 GPU 的制程(16nm→4nm)、FP64/FP32 算力、TDP(300W→1000W)、显存容量(16GB→192GB HBM3e)、NVLink 带宽(160GB/s→1800GB/s)的迭代路线。
- 寒武纪:第一大客户字节(今年约 15 万片)、阿里约 5 万片,全年需求约 20 万片;但产能是瓶颈——中芯 N+2 月产能约 5000 片大头被华为包,寒武纪只拿约 1000 片。
- 海光:阿里 2–3 万片、百度约 1 万片,深算三号是 0 到 1 的一年。
- 昇腾:量大管饱,910B 四五十万片、910C 40 多万片(年初预期 70 万或下修),接近百万片需求。
- 周边:910C 是两颗 die 合封,C2C 接口 IP、合封装封测、测试难度都提升——利好 IP 公司(兴森/星源)与封测厂(长电/通富/甬矽)、测试厂(伟测/利扬)。
三、代工(对标台积电)
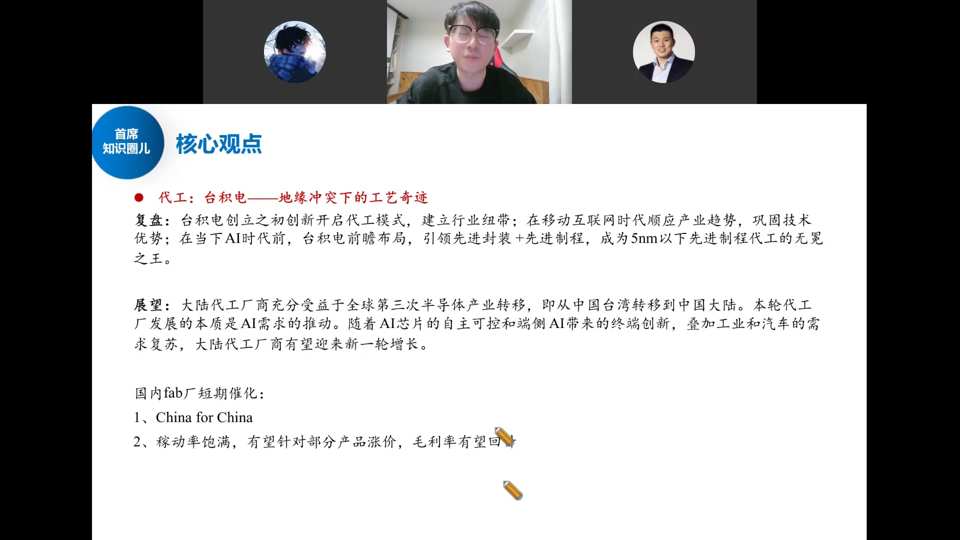
台积电三时代:PC 互联网时代 → 移动互联网时代(手机芯片制程不断缩小)→ AI 时代(云侧 GPU + 端侧 SoC/AIPC/IoT)。最大增量在 AI。
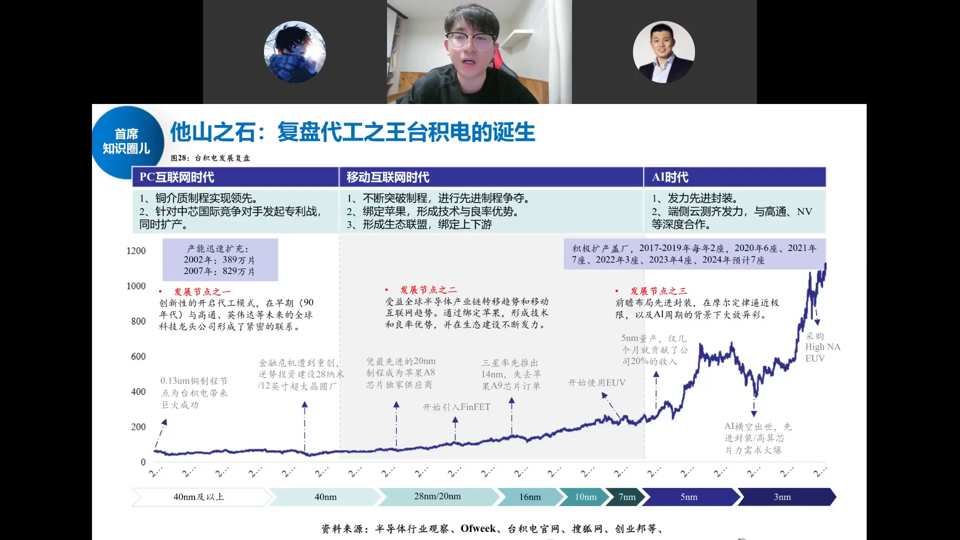
台积电创立之初创新开启代工模式,建立行业纽带;移动互联网时代顺应产业趋势、巩固技术优势(先进制程+先进封装);AI 时代前瞻布局,成为 5nm 以下先进制程代工无冕之王。股价随制程节点(40nm→3nm)和资本开支持续走高。
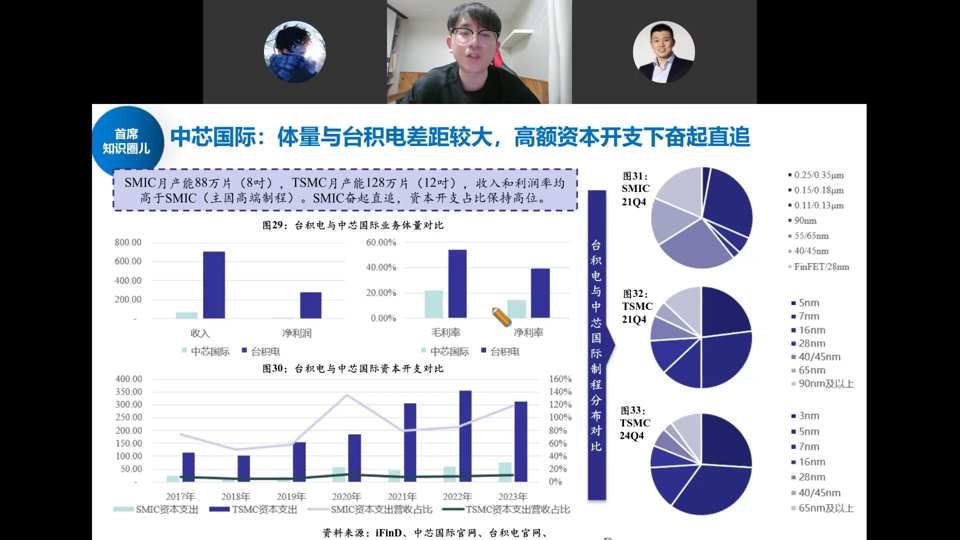
中芯国际体量与台积电差距较大:SMIC 月产能 88 万片(8寸),TSMC 128 万片(12寸),收入和利润率均高于 SMIC。SMIC 奋起直追,资本开支占比保持高位。制程分布上 SMIC 仍以 0.13μm~55/65nm 成熟制程为主,TSMC 已到 5nm~3nm。国内 IC 设计公司向中芯转移仍需时间,这正是国产替代逻辑所在。
- China for China:关税倒逼下,TI、NXP、英飞凌、意法半导体等把卖给中国的产品转到中国代工/转移产业链,中芯、华虹承接海外设计公司订单——长期趋势。
- 景气:Q1 因设备调试不顺毛利率波动,Q2 稼动饱满,华虹高压 MOS 有涨价迹象,Fab 厂毛利率回升。
- 晶合集成:特色 Fab,下游显示驱动芯片,随京东方带动国产化(合肥面板产业链聚集)。
- 封测催化:华为旗下最大封测厂盛合晶微传 IPO 加速,引爆当天板块行情。
四、设备与光刻机(对标 ASML)
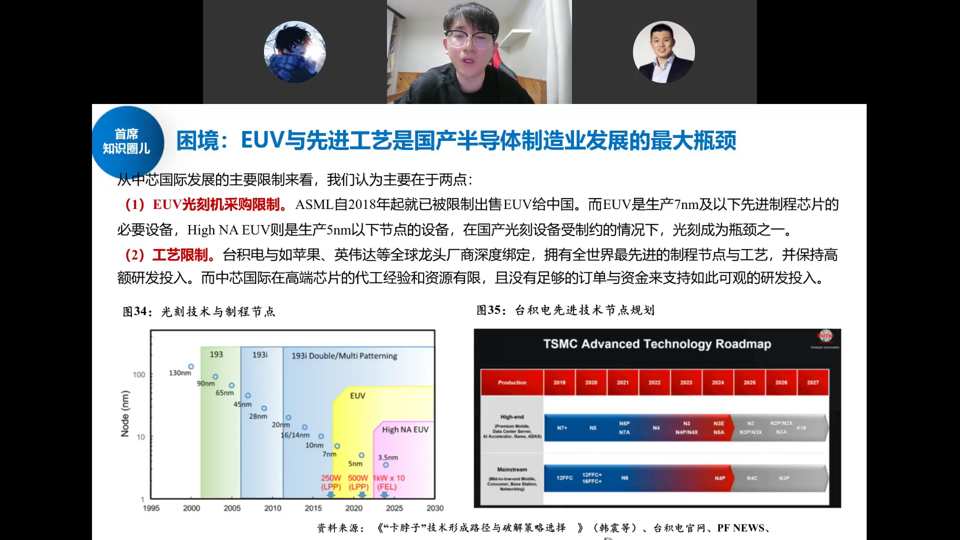
EUV 是 7nm 及以下先进制程的必要设备,ASML 被美国要求对华断供但断不干净(中国收入占比太高)。国产光刻机处于稀缺性 0 到 1 阶段。
中美对抗四阶段:① 2019 年卡华为上游芯片供应 → 催生国内 IC 设计爆发;② 卡 IC 设计公司代工 → 催生中芯/华虹等制造与封测;③ 2022 年卡设备(中芯进实体清单)→ 催生北方华创、中微等设备龙头;④ 当下第四阶段:卡零部件、EDA、IP 等底层硬科技——设备跑得再快,没有这些底层环节整条产线也跑不起来。光刻机、先进封装、EDA/IP 都在 0 到 1,弹性最大。
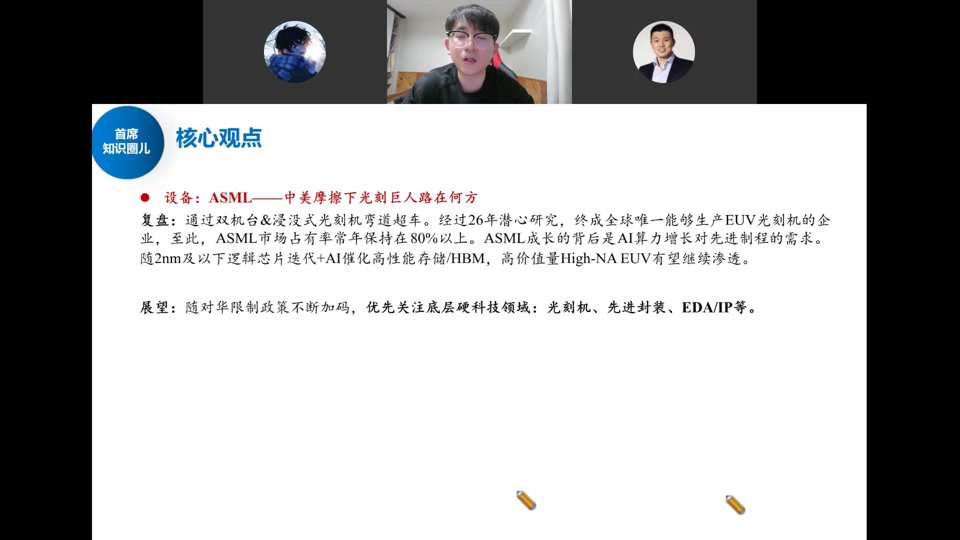
ASML 通过双工位&浸没式光刻机弯道超车,经过 26 年潜心研究成为全球唯一能生产 EUV 光刻机的企业,市场占有率常年保持 80% 以上。随 2nm 及以下逻辑芯片迭代 + AI 催化高性能存储/HBM,高价值量 High-NA EUV 有望继续渗透。
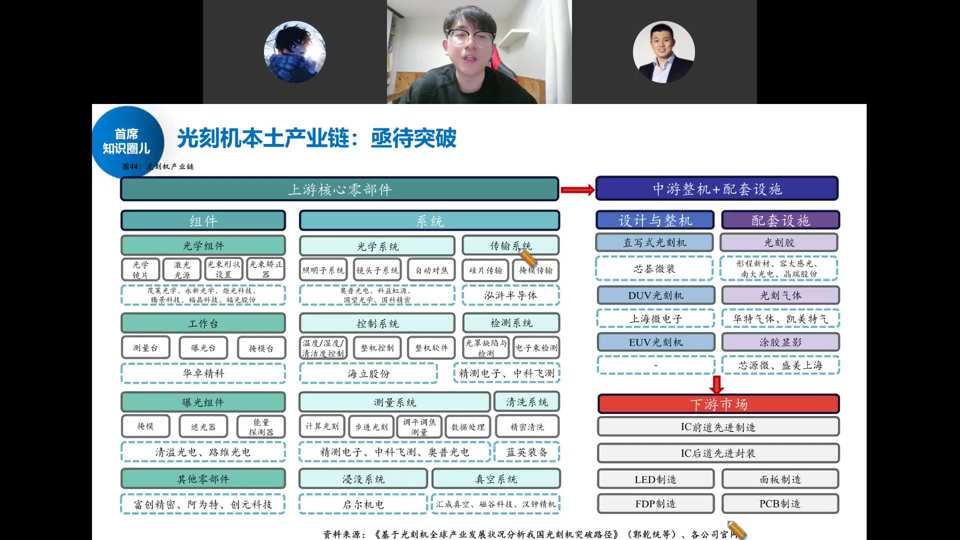
光刻机产业链全景:上游核心零部件中,光学组件与光学系统价值量最高、难度最大(照明系统、镜头系统、物镜系统等);中游整机含直写式/DUV/EUV 光刻机(芯碁微装、上海微电子等);下游覆盖 IC 前道/后道、LED、面板、PCB 制造。国产光刻机票偏死、无真正龙头(上海微电子、长光所未上市),偏随机属性。
五、本土制造产业链全景
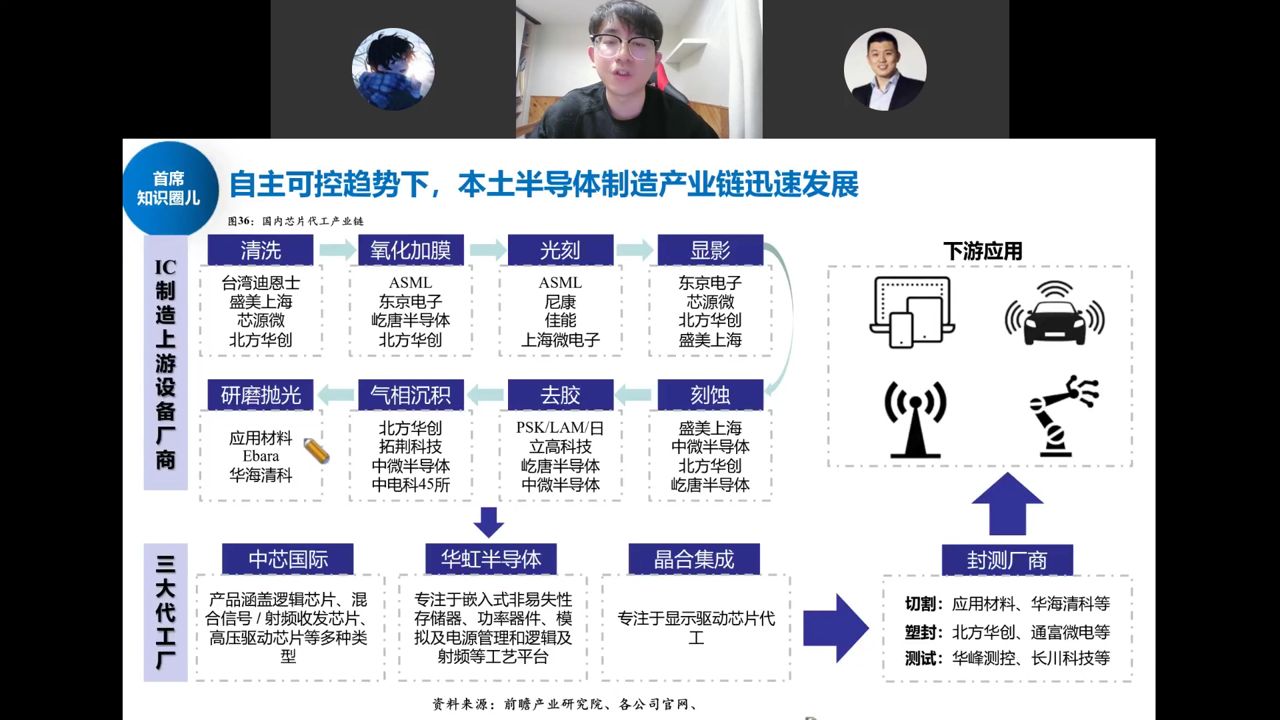
从清洗、氧化加膜、光刻、涂胶显影、刻蚀、去胶、气相沉积到研磨抛光,每个环节的头部国内外厂商;三大代工厂中芯国际(逻辑/射频/高压驱动)、华虹(功率/模拟/嵌入式存储)、晶合集成(显示驱动);封测切割/塑封/测试各环节对应公司。EDA、IP 是国产化转移中伴随发展的底层硬科技。
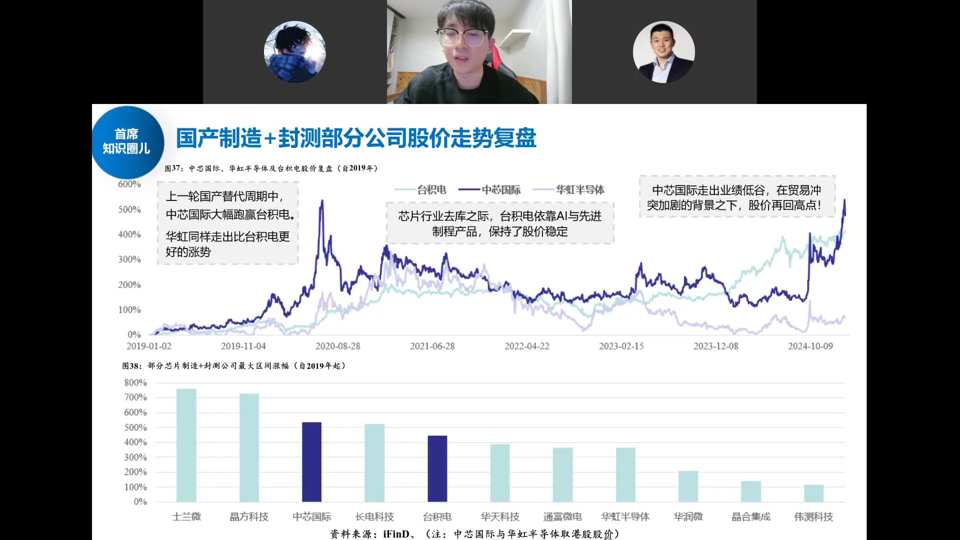
上一轮国产替代周期中,中芯国际大幅跑赢台积电,华虹同样走出比台积电更好的涨势。芯片行业去库之际,台积电依靠 AI 与先进制程产品保持股价稳定;中芯国际走出业绩低谷,在贸易冲突加剧背景下股价再回高点。区间涨幅方面,士兰微、芯原科技、中芯国际、长电科技等领涨。
六、模拟芯片(对标德州仪器)
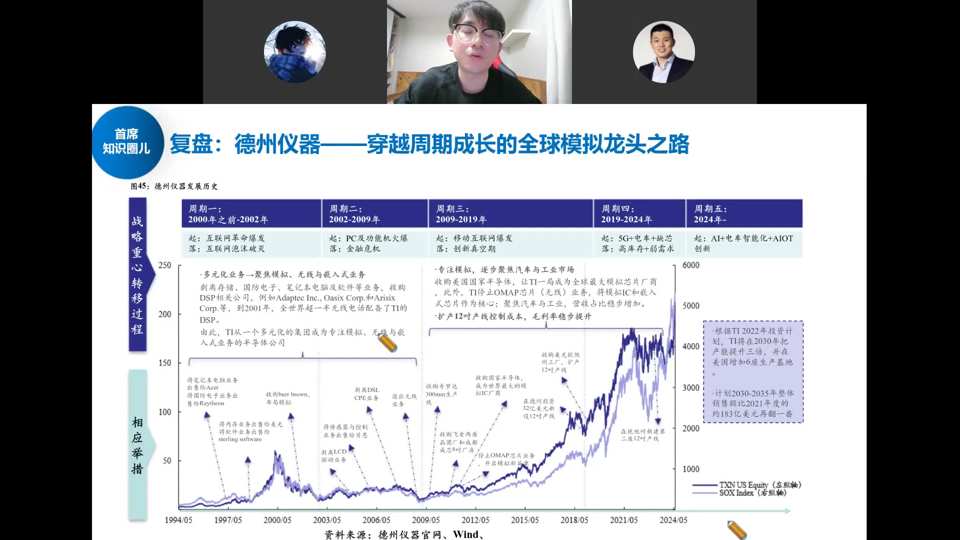
TI 是全球模拟芯片风向标。模拟经历五轮周期(互联网→PC→移动互联网→5G+IoT 缺芯,上一轮高点恐慌备货涨 10–20 倍后需求不及预期)→ 漫长去库存。TI 通过多次收购(Burr-Brown、Blackfin、National Semi、ADI 等)从元器件供应商转型为专注模拟、无线与数字嵌入式处理的半导体公司,股价长期穿越周期上行。
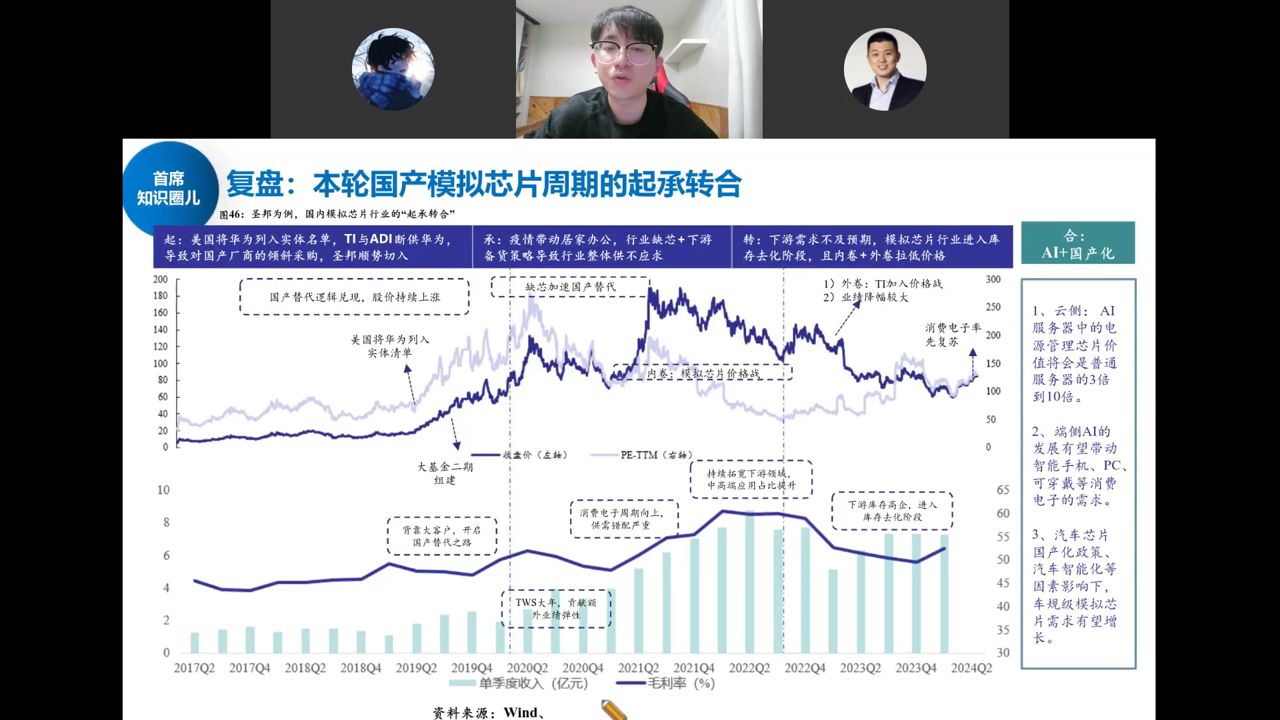
当前处于新一轮周期起点:① 库存去化基本结束;② 价格基本不再跌(再跌只是国内厂商互相卷)。以圣邦为例的"起承转合":起(华为被列实体名单,TI/ADI 断供,国产切入)→ 承(疫情缺芯,备货致供不应求,加速国产替代)→ 转(需求不及预期,库存去化+内卷外卷压价)→ 合(AI+国产化):云侧 AI 服务器电源管理芯片价值量是普通服务器的 3–10 倍;端侧 AI 带动手机/PC/可穿戴;汽车智能化带动车规模拟需求。
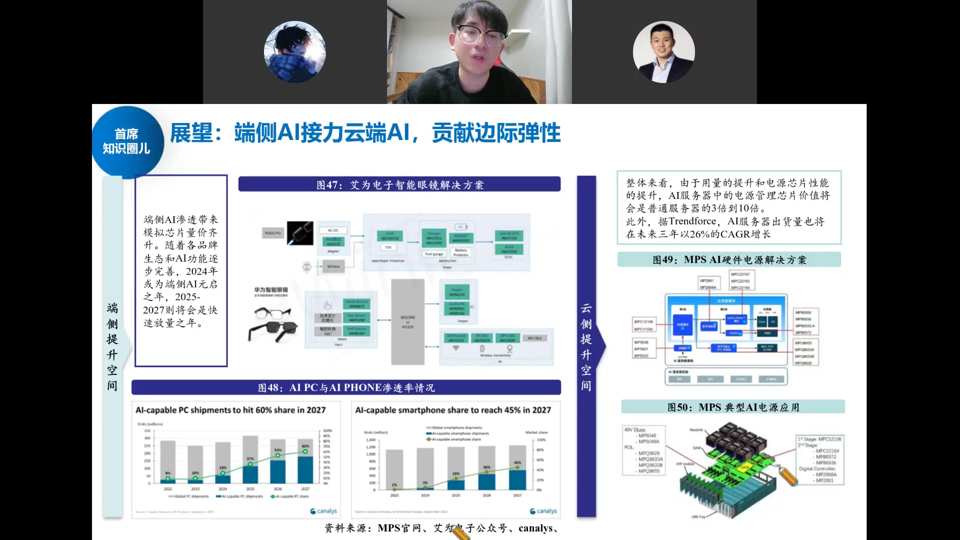
端侧提升空间:AI 渗透带来模拟芯片量价齐升,2024 年成为端侧 AI 启元年、2025-2027 快速放量。图47 艾为电子智能眼镜解决方案(单机模拟芯片价值量超 3-5 美金);图48 AI PC 出货份额 2027 年达 60%、AI 手机达 45%;云侧提升空间:AI 服务器电源管理芯片价值量是普通服务器 3-10 倍,MPS 等受益,未来三年 AI 服务器出货量 CAGR 约 26%。
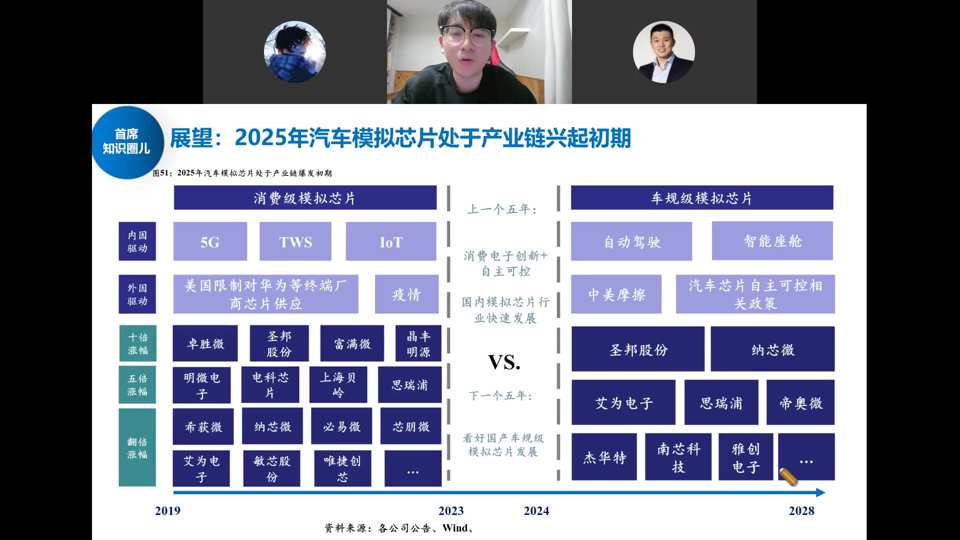
消费级模拟芯片(上一个五年:5G/TWS/IoT,国内外驱动,十倍/五倍涨幅个股如卓胜微/圣邦/纳芯微等)VS 车规级模拟芯片(下一个五年:自动驾驶/智能座舱,中美摩擦+汽车芯片自主可控政策,看好圣邦股份、纳芯微、艾为电子、思瑞浦、帝奥微、杰华特、南芯科技、雅创电子等)。汽车芯片国产化率极低(<5%),类似 18-19 年消费电子前期,中远期空间大、毛利率高,但认证周期长、导入慢。
七、数字 SoC(高通)与存储(美光)
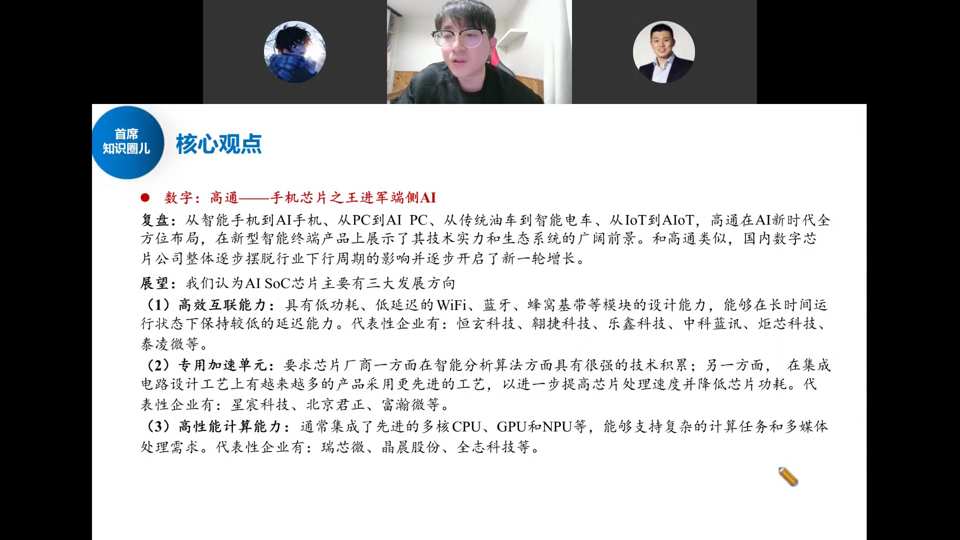
数字/高通:未来看点在端侧 AI。国内 SoC 摆脱下行、开启新一轮增长,向高效互联能力、专用加速单元、高性能计算能力发展。高通从智能手机到 AI 手机、从 PC 到 AI PC、从传统油车到智能电车、从 IoT 到 AIoT 全方位布局。
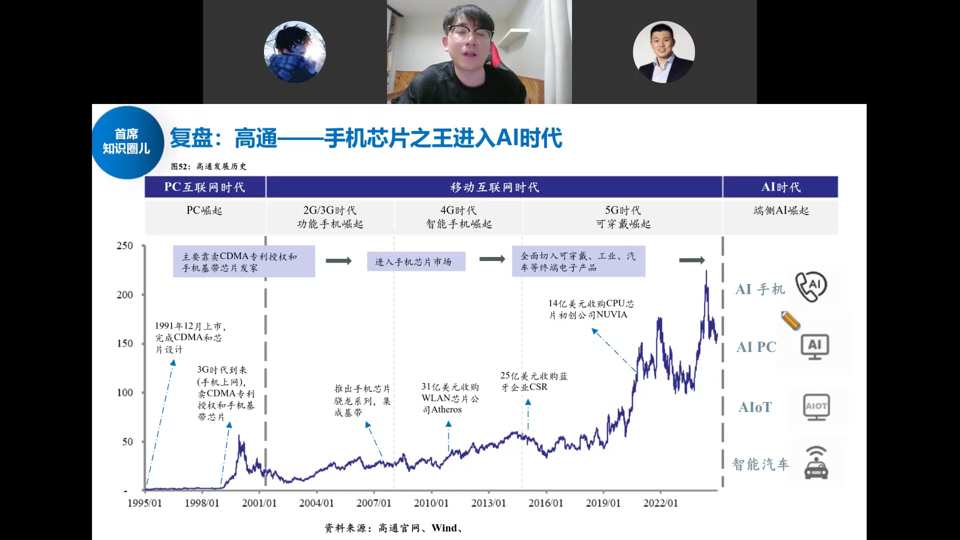
高通 1991 年完成 CDMA 芯片设计,3G 时代靠手机 CDMA 专利授权和手机基带芯片起家;后续收购 WLAN(Atheros)、CPU(Nuvia)等进入可穿戴、工业、汽车终端电子;AI 时代向 AI 手机、AI PC、AIoT、智能汽车延展。
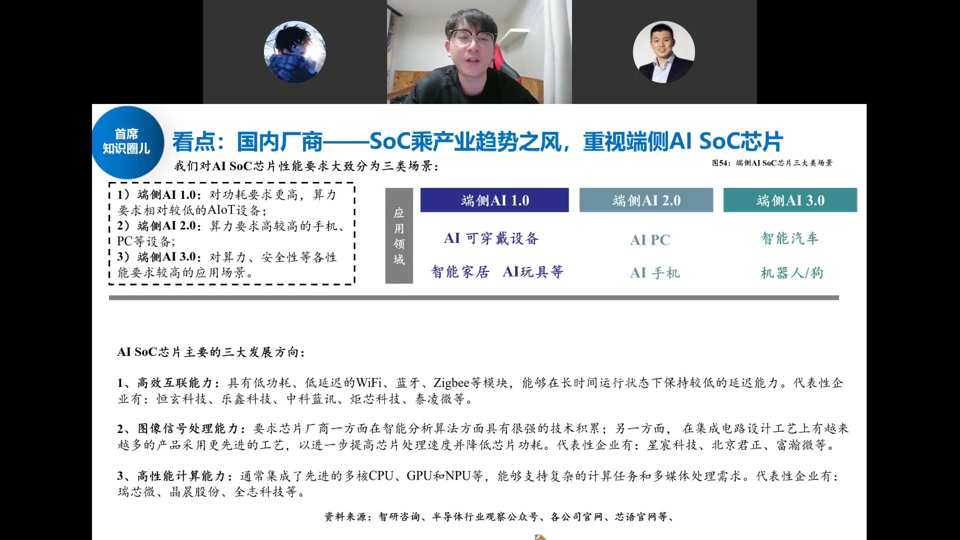
端侧 AI SoC 分三场景:AI 1.0(低功耗高算力要求的 AIoT 设备:AI 可穿戴/家居/玩具)、AI 2.0(高算力手机/PC:AI PC/AI 手机)、AI 3.0(高算力高安全性:智能汽车/机器人/狗)。三大方向:① 高效互联(恒玄/乐鑫/中科蓝讯/炬芯/泰凌微);② 专用加速/ISP图像处理(星宸/北京君正/富瀚);③ 高性能计算(瑞芯微/晶晨/全志)。新趋势:NPU 独立+3D DRAM 堆叠(兆易创新找瑞芯微/高通定制),类似云侧 GPU+HBM。
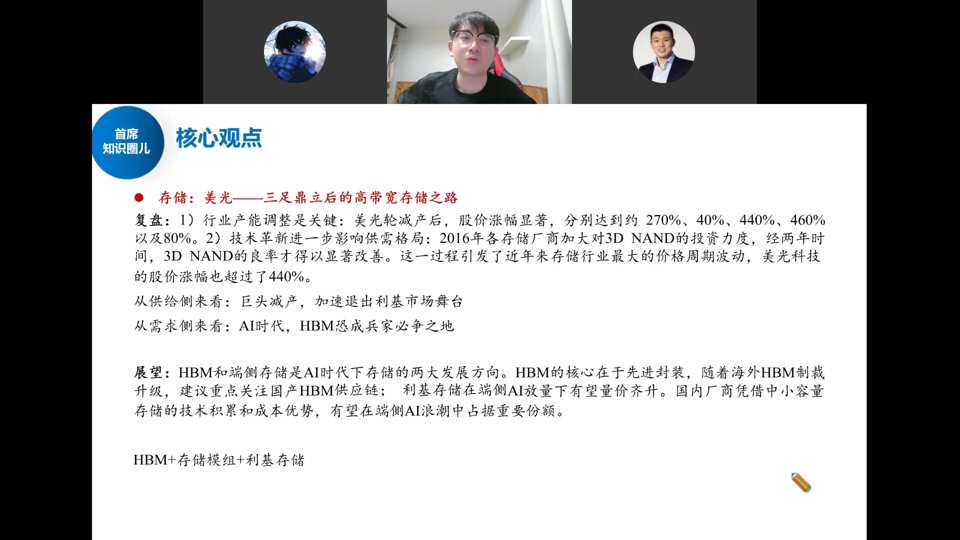
存储/美光:存储本质是接力算力——存力、算力是 AI 最大的两个硬件板块。美光轮减产后股价涨幅达 270%/40%/440%/460%/80%,技术革新(3D NAND)后股价超 440%。从供给侧看巨头减产加速退出利基市场;从需求侧看 AI 时代 HBM 成兵家必争之地。展望:HBM 和端侧存储是 AI 时代存储两大方向,HBM 核心在先进封装,利基存储在端侧 AI 放量下量价齐升。
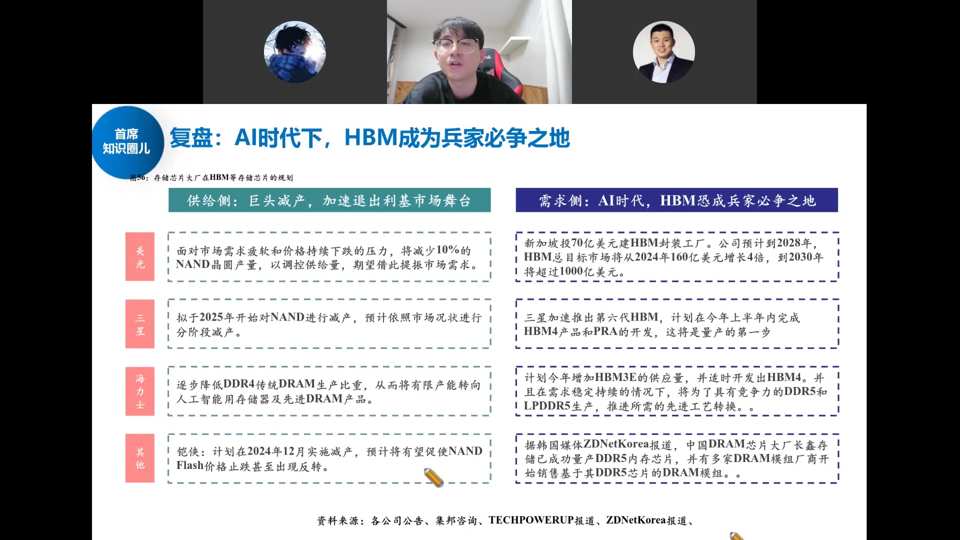
供给侧:美光面对市场需求疲软减产约 10% NAND 晶圆;三星拟 2025 年起对 NAND 减产;海力士逐步降低 DDR4 传统 DRAM 比重转向 AI 存储和先进 DRAM;铠侠 2024 年 12 月实质减产。需求侧:新加坡投 70 亿美元建 HBM 封装厂(2028 年 HBM 总目标市场 160 亿→4 倍→2030 年超 1000 亿美元);三星推进第六代 HBM;计划增加 HBM3E 供应并开发 HBM4/LPDDR5X。中国 DRAM 大厂长存/长鑫已成功量产 DDR5。
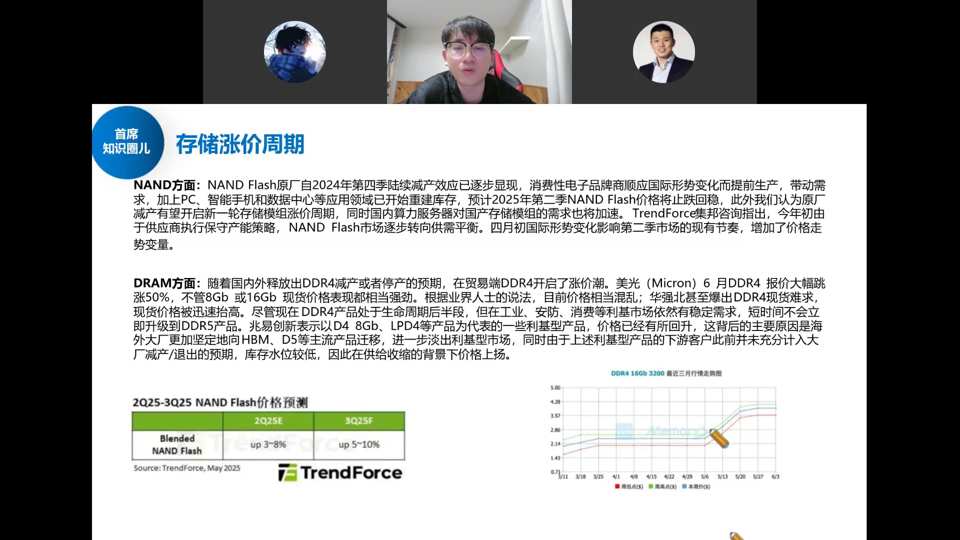
NAND Flash:原厂 2024Q4 起减产效果显现,消费电子品牌提前生产带动需求,PC/手机/数据中心重建库存,预计 2025Q2 NAND 价格止跌回升。DRAM:海外释放 DDR4 减产/停产预期,美光 6 月 DDR4 报价大涨 50%,华强北爆出 DDR4 现货难求。华邦电等将产能转向 HBM/D5,利基型产品价格回补。TrendForce 预测 2025E NAND 涨 3-8%、3Q5F 涨 5-10%。
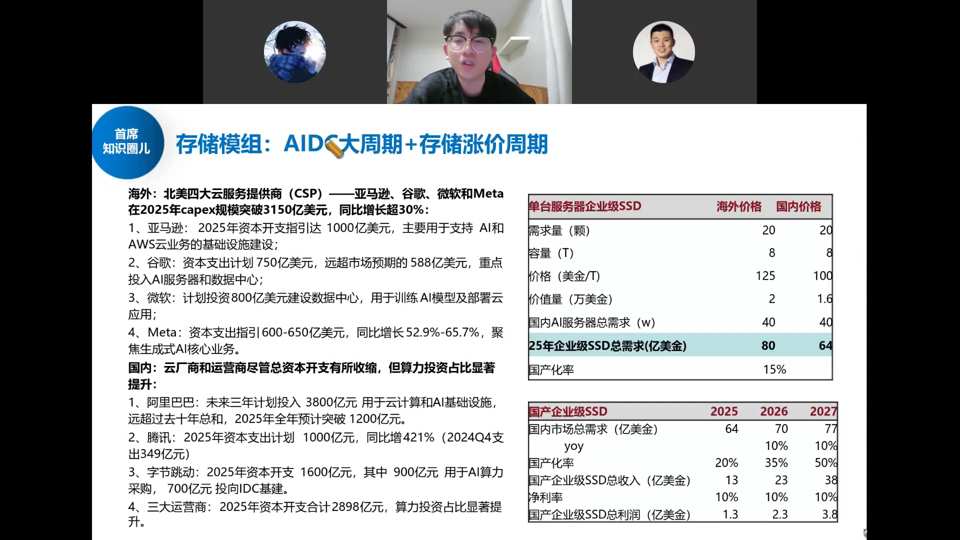
存储模组处于双重周期叠加:① 涨价周期;② AIDC 大周期。海外北美四大 CSP(亚马逊/谷歌/微软/Meta)2025 年 capex 突破 3150 亿美元(同比增超 30%);国内阿里未来三年 3800 亿、腾讯 1000 亿(+421%)、字节 1600 亿、三大运营商 2898 亿。企业级 SSD/内存条需求高增,单台服务器企业级 SSD 价值量约 2 万美金(海外)/1.6 万美金(国内),国内 AI 服务器年需求约 40 万台,对应企业级 SSD 总需求约 80 亿美金,国产化率仅 15%。国内厂商(德明利/江波龙/百维存储)开始拿到份额,过去做消费级模组的厂商切入企业级蓝海。
一张图记住:算力(GPU)看国产替代与先进封装,代工看 China-for-China 与稼动/涨价,设备/光刻机/EDA/IP 是 0 到 1 弹性最大的底层硬科技,模拟在周期底部、AI+汽车抬升价值量,存储接力算力向上。风险:中美摩擦升级、AI 与市场需求不及预期、经济复苏不及预期。