260920如何看最新消费数据及中秋国庆长假前瞻
目录
第一章:金刚石散热板块回顾及近期消费数据总结
00:00 - 05:12
核心内容
- 开场提前预祝大家中秋国庆双节快乐,说明本次分享核心内容:先回顾金刚石散热板块,再做消费数据总结与双节前瞻。
- 金刚石散热深度报告早在7月科技板块大幅回调时就已完成撰写,并非涨高后才推荐。
- 当前金刚石板块作为AI材料赛道表现突出,相关标的已走至新高,是近期AI材料里走势最强的板块之一。
- 金刚石兼具双重属性:
- 消费属性:培育钻石材料
- 功能属性:高热导率的热管理材料,是大功率AI场景下的必选材料
第二章:金刚石导热材料行业发展逻辑与阶段梳理
05:12 - 16:14
核心逻辑
- 第一性原理验证:金刚石是已知材料中导热率最高、高温抗压能力最强的品类,是大功率场景热管理的必选项,无替代方案。
- 市场认知纠偏:准确说法是"金刚石导热"而非"金刚石散热"——金刚石负责从芯片把热量导出来(最后一公里),再配合液冷等环节完成散热。
- 应用场景:除AI芯片、数据中心外,还覆盖军工、商业航天、新能源电池、消费电子等大功率需求场景。
产业落地节奏
| 时间节点 | 阶段 | 内容 |
|---|---|---|
| 2025年 | 概念元年 | 市场开始关注金刚石散热概念 |
| 2026年 | 预期元年 | 各大厂商开始测试送样,与河南CVD公司合作,2/4/5/6英寸晶圆测试 |
| 2026年底 | 小批量落地 | 金刚石铜方案率先切入3C、PC端及部分AI芯片领域 |
| 2027年 | 逐步过渡 | 从金刚石铜向纯金刚石(多晶/单晶)方案过渡 |
板块跟踪
- 近期将赴河南郑州、许昌、长葛调研金刚石产业链。
- 相关标的:国金工、沃尔德、斯邦达等均在走强。
第三章:消费慢变量属性与当前社零数据及赛道机会分析
16:14 - 21:27
消费整体判断
- 消费是慢变量:当前机构资金高度集中在科技板块(TMT+电子+通信+计算机持仓占比超60%),消费板块处于左侧。
- 最新社零数据:8月社零增速仅0.4%,环比小幅回落,受地产等因素影响,当前消费整体暂无大beta。
- 配置思路:消费确定性左侧机会,挖掘估值低、PEG不足0.5的细分赛道。
结构性阿尔法三大方向
- 市场份额抢占:在行业整体负贝塔背景下,持续抢占中尾部退出企业份额的龙头
- 出海红利获取:国内需求疲软,积极布局海外市场的出海型消费标的
- 产品周期匹配:精准匹配年轻群体、银发群体新消费需求,推出爆款产品的企业
第四章:上半年餐饮行业整体及头部企业增速情况分析
21:27 - 22:58
行业整体数据
- 1-6月餐饮收入同比增长2.8%,剔除基数影响后实际约2%
- 占零售数据11.4%,是零售压舱石
- 增速同比回落约1.5个百分点,行业整体受宏观影响较大
头部企业表现
- 头部餐企普遍增长放缓,多数头部企业中报增速集中在8%-10%区间
- 整体经营仍处于承压状态
第五章:消费细分赛道中报表现及优质公司案例分享
22:58 - 31:41
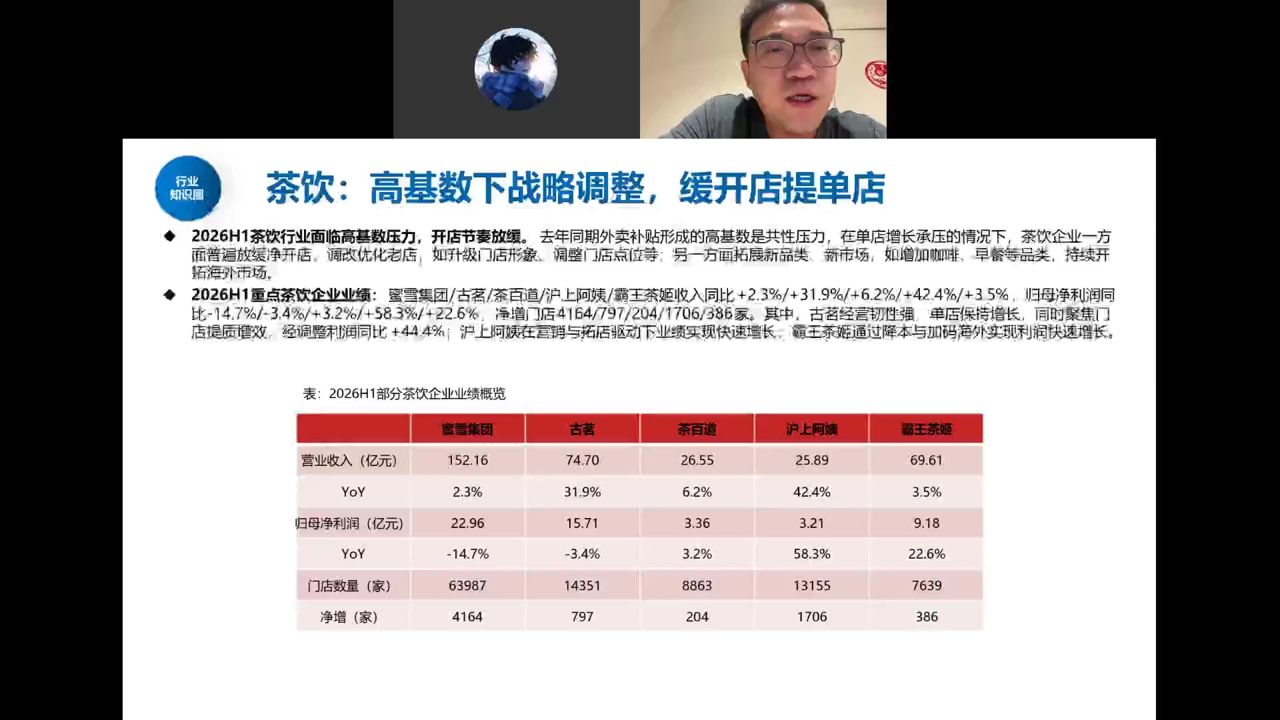
茶饮赛道表现优于餐饮
- 茶饮整体增速优于餐饮行业,高基数下仍保持较快增长
- 古茗:上半年增速超30%,单店GMV达7800元同比增3.4%,新开店近800家,下沉市场占比超40%
- 沪上阿姨:增速超40%
- 蜜雪冰城:增速约2.3%
投资思路
在整体社零数据偏弱背景下,挖掘消费细分赛道中具备阿尔法属性、中报业绩确定性强的标的。
第六章:黄金珠宝行业现状及消费板块阿尔法机会分析
31:41 - 45:20
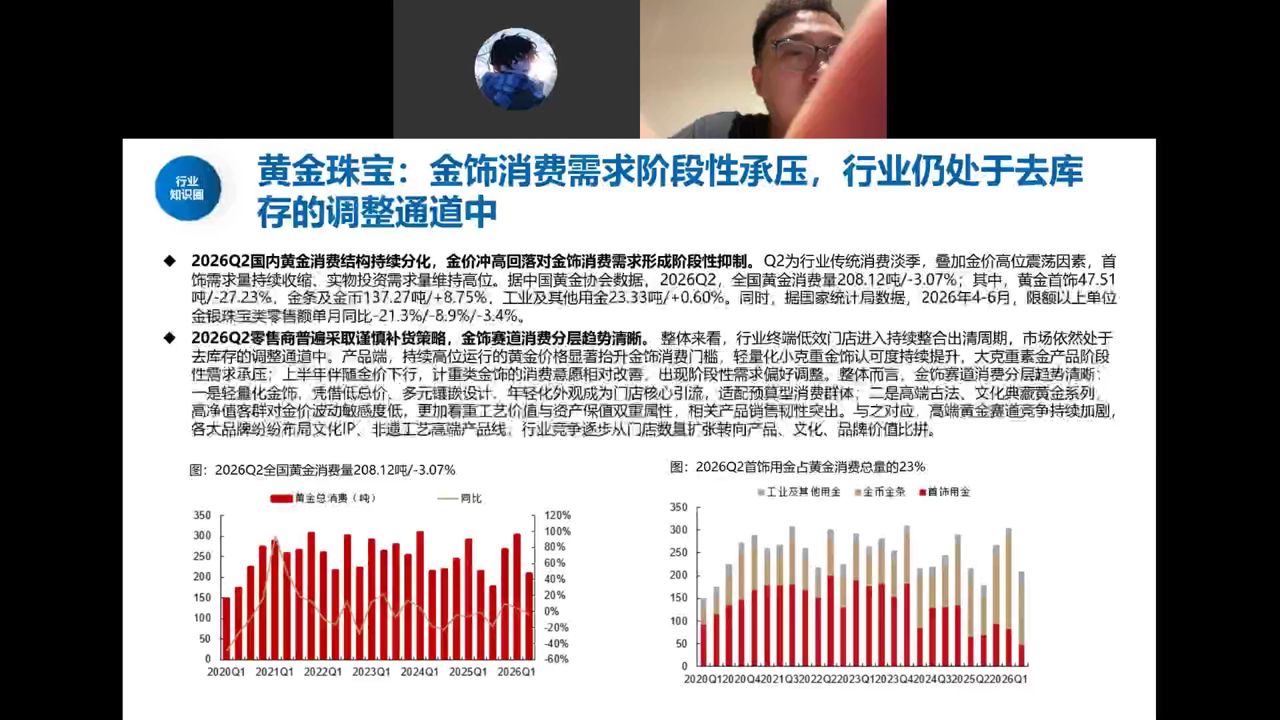
行业整体数据
- 2026年Q2全国黄金整体消费208吨,同比降3%
- 首饰端消费下滑27.23%
- 投资端金条金币同比增长近9%
- 申万黄金珠宝板块Q2营收增速下滑超40%,利润增速下滑超50%
需求分化特征
- 两端分化明显:
- 轻量化小克重产品、高端古法金增速较快
- 大克重婚庆类传统产品回落幅度明显
- 文化IP类黄金增速亮眼
头部标的表现
- 老铺黄金:上半年营收增超60%、利润增超80%
- 潮宏基:靠IP联名、海外布局实现营收正增长
- 其余头部品牌普遍两位数下滑
第七章:潮玩行业及泡泡玛特发展逻辑分析
45:20 - 53:40
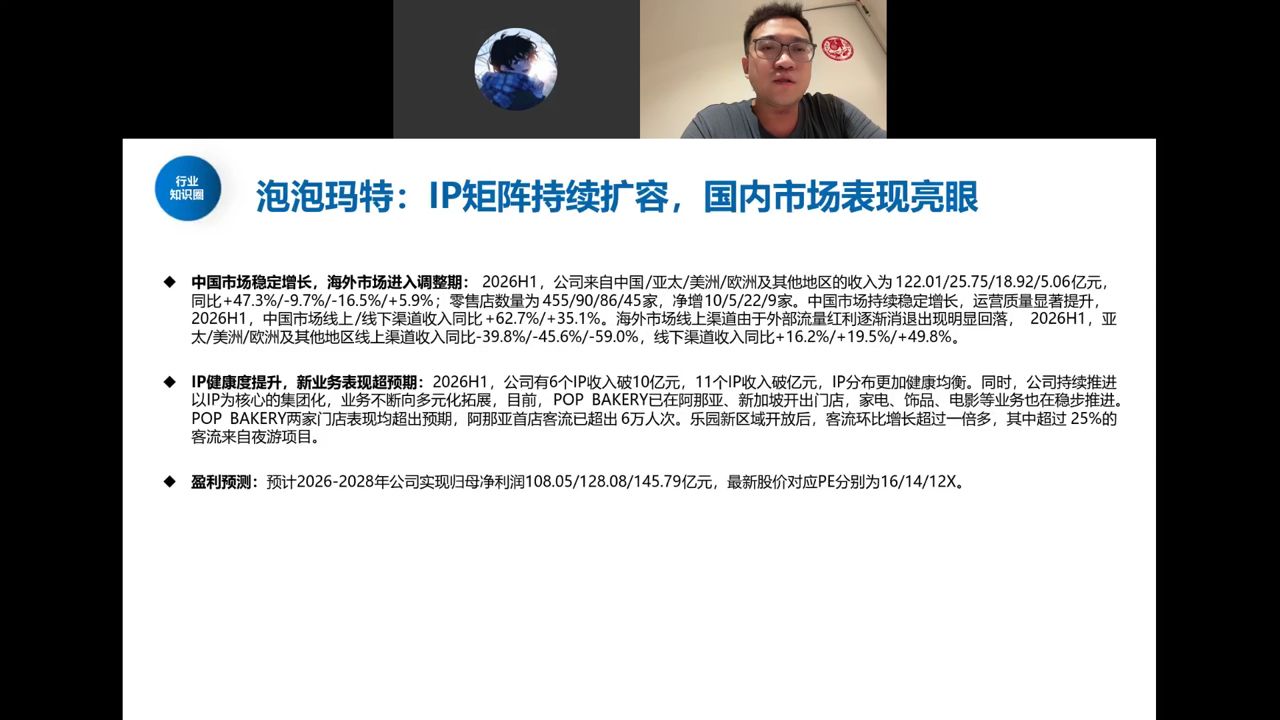
行业长期逻辑
- 潮玩是情绪消费核心逻辑代表,经济放缓背景下年轻群体对情绪价值、精神消费需求持续提升。
- 国内文化IP输出仍处于疫情后早期阶段,对比美日韩数十年的IP沉淀周期,长期成长空间充足。
泡泡玛特现状
- 受去年Labubu现象级出圈带来的高基数影响,今年中报业绩平淡、承压。
- 但股价已提前反映预期,大发展逻辑并未改变,IP孵化逻辑未变。
第八章:旅游行业中长期逻辑及中秋国庆旺季展望
53:40 - 68:36
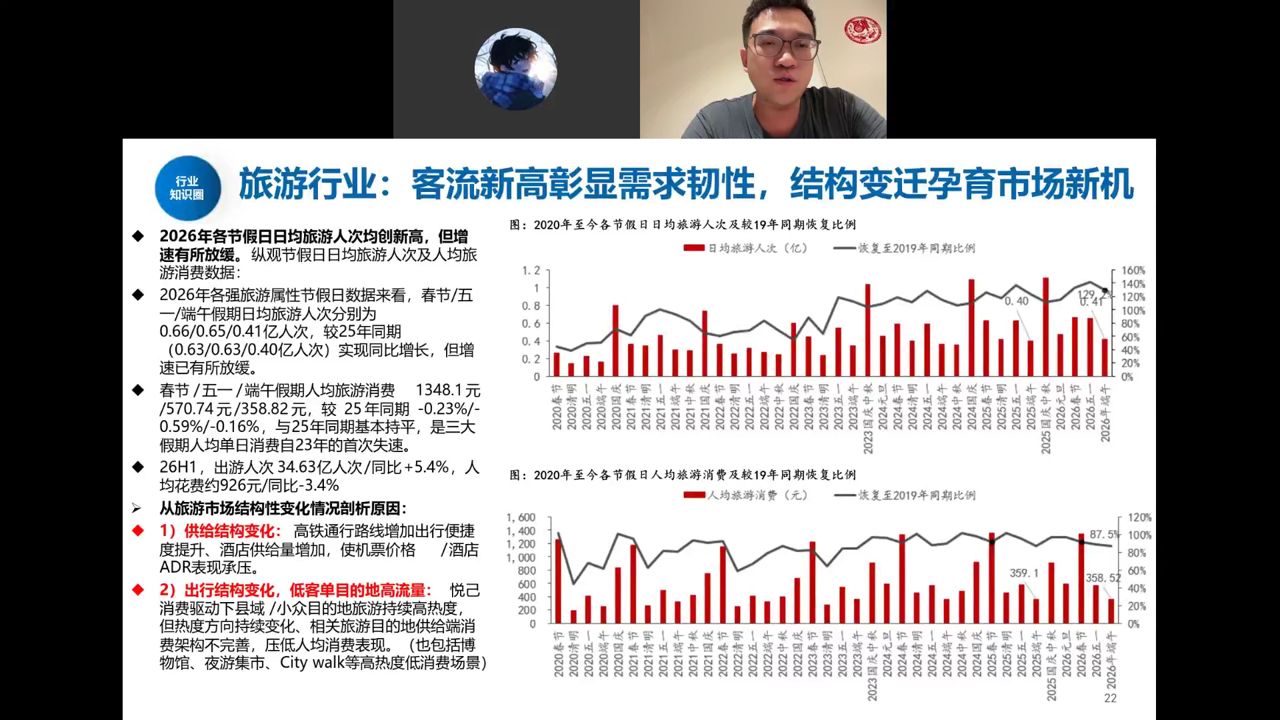
上半年行业表现
- 出游人次稳增、量稳价微跌
- AI迭代下旅游业作为精神消费赛道难被替代,中长期逻辑成立
- 养老旅游等细分领域高增态势
中秋国庆长假前瞻
- 超长假期:中秋国庆叠加,形成"请三休十三"
- 预定量:9月初OTA长期预定量同比增超20%
- 整体特征:出游意愿强但消费偏谨慎,呈现"量增价稳"特征
- 结构亮点:
- 自驾游、小众目的地增速较快
- 银发旅游旺盛:三峡游轮载客率超95%
- 出境游整体维持20%-30%增速,欧洲线增速超30%
第九章:酒店行业七八月景气及相关上市公司情况分析
68:36 - 72:20
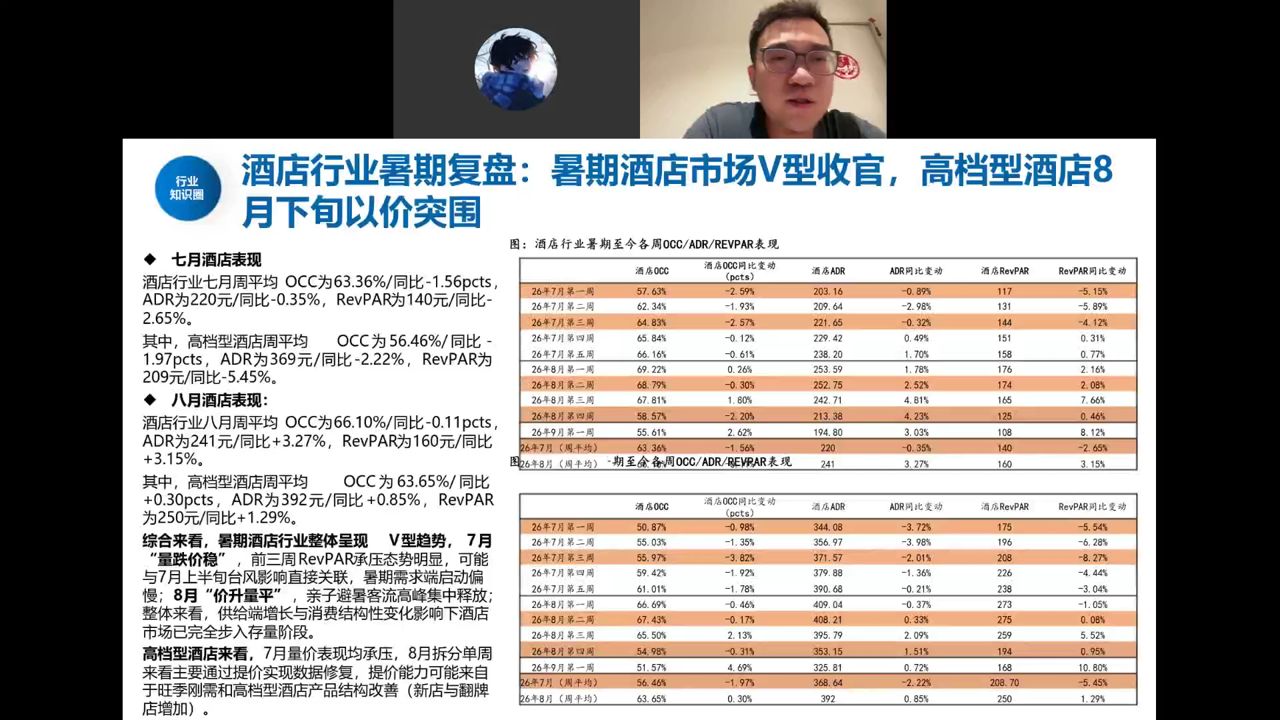
行业复苏节奏
- 7月:受台风影响,酒店出租率下滑1.5%
- 8月:天气回暖明显复苏,RevPAR实现量稳价涨,高端、中低端均有改善
头部标的
- 华住、亚朵:海外上市头部标的,经营韧性较强
- 锦江、首旅:国内标的推进降本增效,低效门店出清明确,存在左侧关注机会
第十章:美妆行业中报表现及相关标的情况梳理
72:20 - 81:34
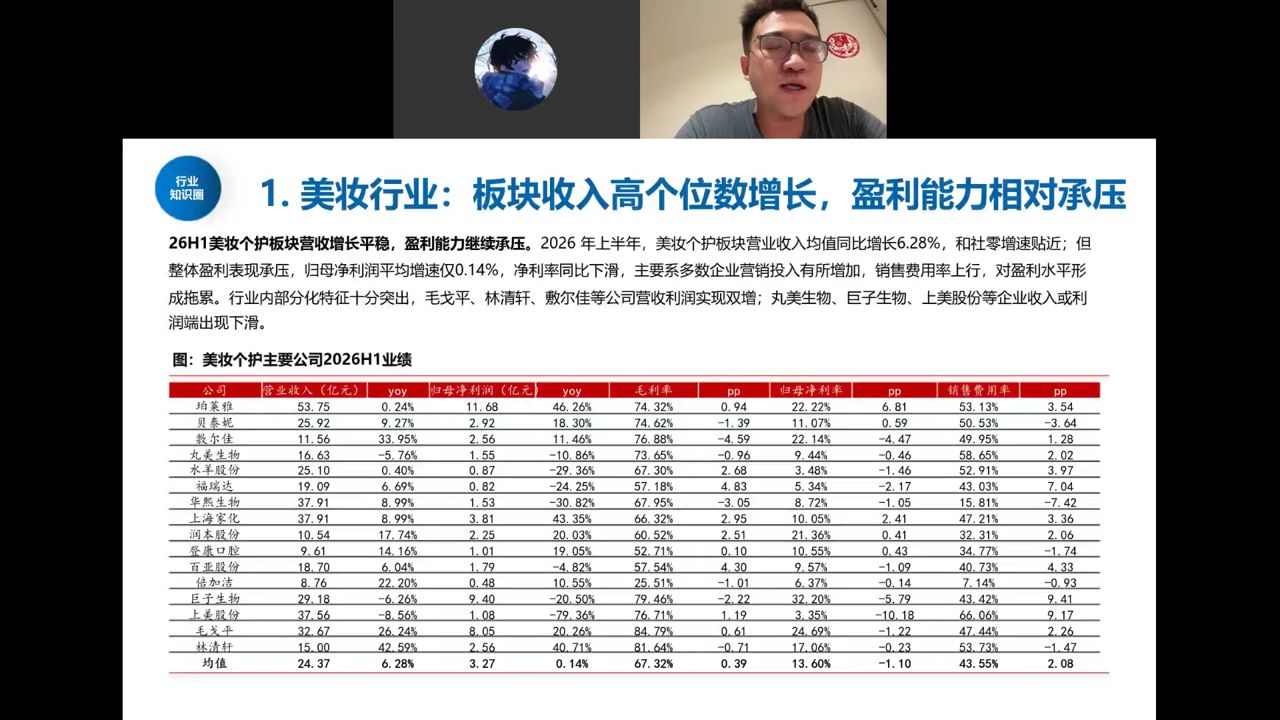
行业韧性
- 整体社零增速近零背景下,美妆7-8月增速维持5-6.8%
- 上半年头部美妆上市公司营收增6.28%,远高于整体社零,韧性凸显
- 但利润增速仅0.14%,盈利端仍受流量成本等因素压制
估值与标的
- 头部标的当前估值普遍回落至低位
- 港股通标的如毛戈平、林清轩等PEG低于0.7,26年PE仅12-14倍
第十一章:轻工地产影响与出海及服装行业相关趋势分析
81:34 - 83:51
轻工板块
- 国内端:受地产下行影响较大,家具等相关品类国内表现疲软
- 出海端:表现亮眼,2026年截至7月全国出口累计增速近20%
- 拉动因素:AI算力、新能源高端制造拉动,传统轻工出海品类受益于一带一路也在恢复
服装板块
- 受厄尔尼诺带来上游材料涨价影响
- 中游看小赛道盈利改善,品牌关注新扩张曲线
第十二章:当前教育行业表现向好及人口周期逻辑分析
83:51 - 86:51
行业表现
- 今年教育行业表现优于23、24年
- 前期景区相关业务预收款降幅环比改善
- 新东方、学大教育等多家教育企业中报业绩超预期
人口周期逻辑
- 依托2000-2006年生育高峰带来的高考人口红利
- 当前高教、职教等赛道正迎来收入三年加速期
- 行业整体仍处于人口红利支撑的发展高峰期
第十三章:消费板块当前情况及后续行情展望
86:51 - 93:03
核心判断
- 当前消费整体处于数据左侧,机构持仓低、安全边际较高
- 无需过度悲观,市场核心主线仍为科技赛道
- 消费板块可重点布局中报验证逻辑的细分龙头,把握左侧机会
重点关注方向
- 宠物经济
- 保健品
- 教育
- 高端白酒
后续安排
- 下节课将拆解白酒、免税、医美、食品等未覆盖的消费细分赛道
- 持续跟踪金刚石产业链、消费各细分赛道最新数据
- 本次分享不构成任何投资建议